
Transplantationsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.28 Milliarden US-Dollar |
| Marktgröße (2032) | 25.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.47 % |
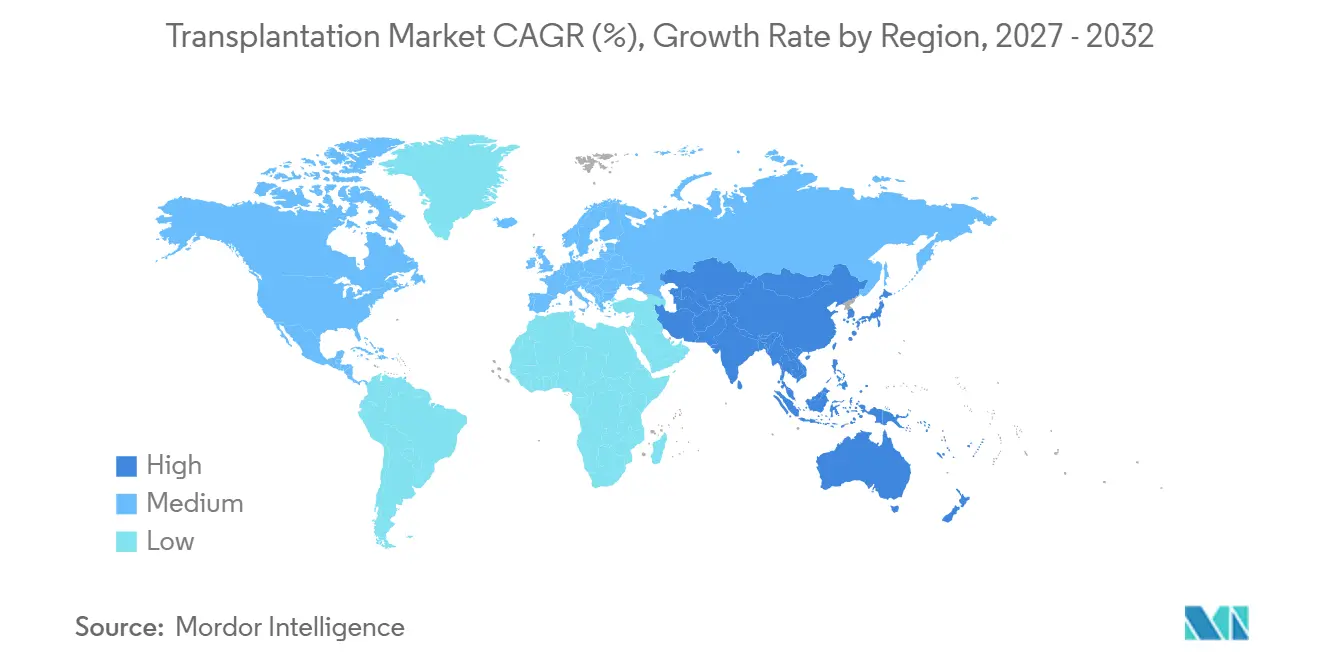
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
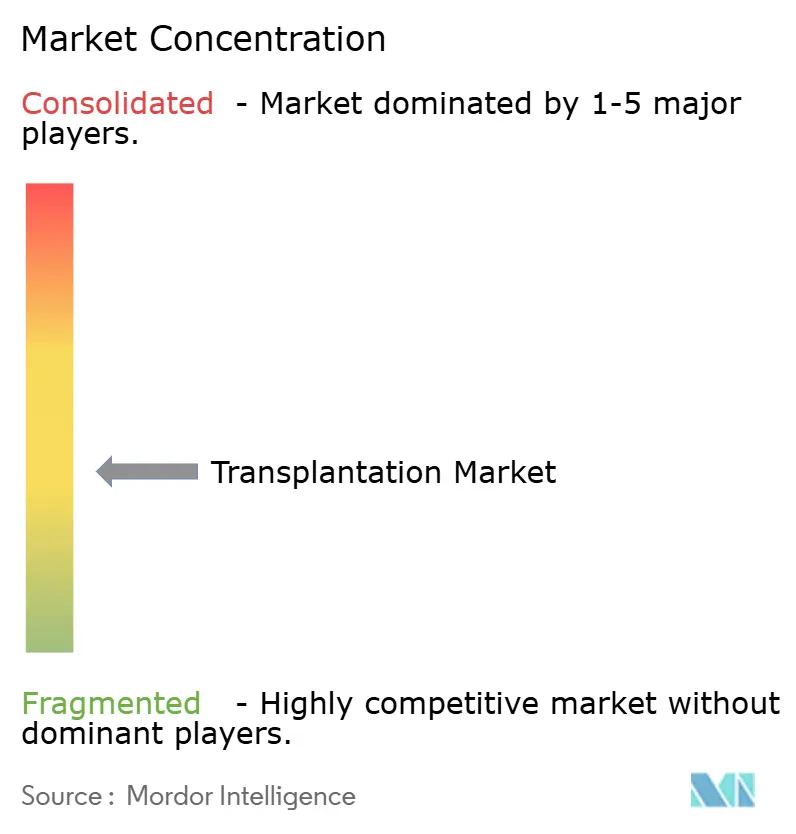
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Transplantationsmarkt Analyse von Mordor Intelligence
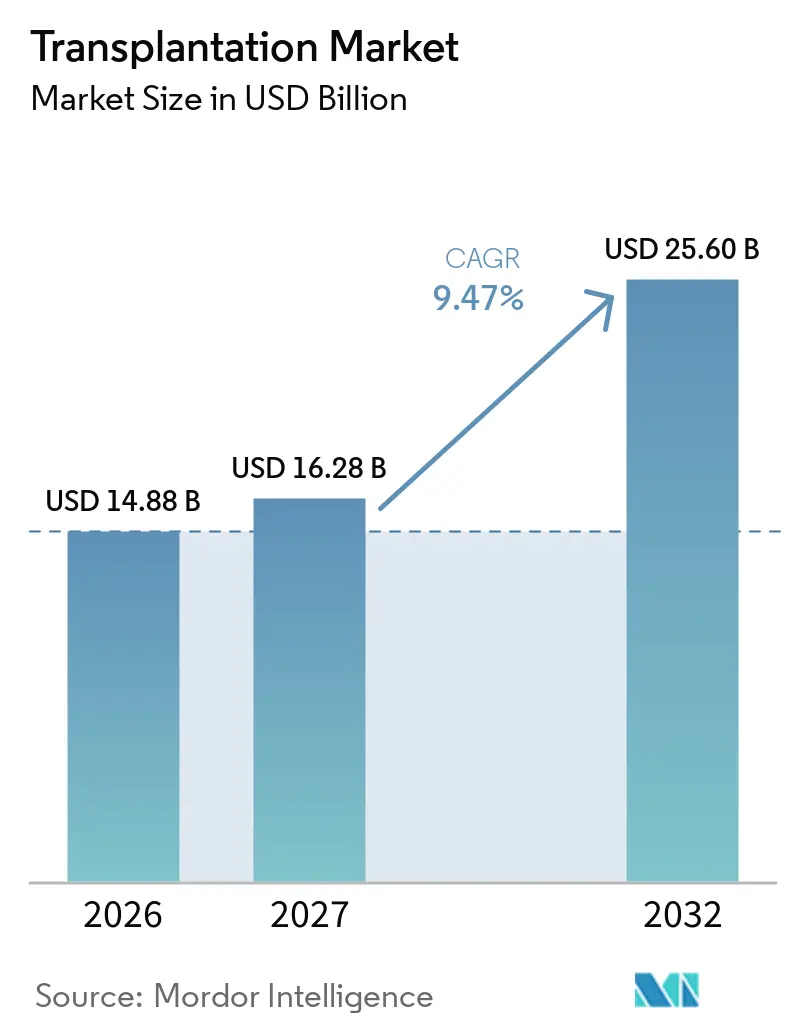
Die Größe des Transplantationsmarktes wird voraussichtlich von 14,88 Milliarden USD im Jahr 2026 und 16,28 Milliarden USD im Jahr 2027 auf 25,60 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 9,47 % verzeichnen.
Das Wachstum wird durch die zunehmende Lücke zwischen Organangebot und -nachfrage, rasche Fortschritte in der Konservierungstechnologie sowie politische Reformen vorangetrieben, die die Spenderidentifikation und Allokationseffizienz beschleunigen. Innovationen bei Immunsuppressiva bleiben zentral, während Ex-vivo-Perfusionsgeräte die therapeutische Grenze verschieben, indem sie die Konservierungsfenster auf über 20 Stunden ausdehnen. Algorithmen der künstlichen Intelligenz verfeinern nun die Spender-Empfänger-Zuordnung, reduzieren die Wartelistensterblichkeit und maximieren die Organnutzungseffizienz. Gleichzeitig signalisieren aufkommende Xenotransplantationsstudien einen potenziellen Paradigmenwechsel, der den chronischen Spendermangel lindern und die Wettbewerbsstruktur des Transplantationsmarktes neu gestalten könnte.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Immunsuppressiva mit einem Anteil von 38,92 % am Transplantationsmarkt im Jahr 2026, während Konservierungslösungen und -systeme bis 2032 voraussichtlich mit einer CAGR von 11,86 % wachsen werden.
- Nach Anwendung entfiel auf die Organtransplantation ein Anteil von 53,97 % der Umsätze im Jahr 2026; die Gewebetransplantation entwickelt sich bis 2032 mit einer CAGR von 13,22 % weiter.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 45,98 % am Transplantationsmarkt, während ambulante chirurgische Zentren bis 2032 mit einer CAGR von 12,12 % expandieren.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 37,35 %, jedoch wird für den asiatisch-pazifischen Raum die schnellste regionale CAGR von 11,25 % bis 2032 prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Zunehmende Last chronischer Krankheiten | +2.1% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Last von Organversagen | +1.8% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei Transplantationstechniken | +1.5% | Nordamerika und EU führend, APAC-Einführung beschleunigt sich | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Algorithmen zur Spender-Empfänger-Zuordnung | +1.2% | Nordamerika und EU als Kern, Übertragung nach APAC | Mittelfristig (2–4 Jahre) |
| Ex-vivo-Organperfusion zur Verlängerung der Konservierungszeitfenster | +1.4% | Global, mit früher Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Tokenisierte Blockchain-Spenderregisteranreize | +0.8% | Pilotimplementierungen in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Last chronischer Krankheiten
Die steigende Prävalenz von diabetesbedingtem Nierenversagen, hepatitisbedingter Leberzirrhose und Herz-Kreislauf-Erkrankungen vergrößert den Kandidatenpool für Festkörper-Organeingriffe. In den Vereinigten Staaten sind von terminaler Nierenerkrankung inzwischen über 750.000 Menschen betroffen, was die Nachfrage nach Nierentransplantationen in einem Verhältnis von mehr als 4:1 gegenüber der Verfügbarkeit von Spendern antreibt. Die alternden Bevölkerungen in westlichen Wirtschaftsräumen verstärken die Inzidenz chronischer Krankheiten, während die Gesundheitssysteme die Netzwerke der Transplantationszentren ausbauen, um die steigende Fallzahl zu bewältigen. Dennoch bestehen strukturelle Angebotsengpässe im Transplantationsmarkt trotz inkrementeller Zuwächse bei der Spenderregistrierung fort.
Technologische Fortschritte bei Transplantationstechniken
Robotergestützte Operationen reduzieren perioperative Komplikationen und erweitern die Eignung auf Empfänger mit höherem Risiko. Maschinenperfusionstechnologien verlängern die Organkonservierung von 6 Stunden auf mehr als 20 Stunden und verbessern die Effizienz der interregionalen gemeinsamen Nutzung[1]. Unterdessen minimiert biomarkergesteuerte Immunsuppression das Abstoßungsrisiko und verbessert das langfristige Transplantatüberleben. Diese Fortschritte stärken insgesamt die Patientenergebnisse und unterstützen eine breitere Einführung im gesamten Transplantationsmarkt.
KI-gesteuerte Algorithmen zur Spender-Empfänger-Zuordnung
Systeme des maschinellen Lernens, die genomische, immunologische und klinische Parameter auswerten, erzielen nun eine prädiktive Genauigkeit von 95 % für das Transplantatüberleben und übertreffen damit herkömmliche Bewertungsmethoden[2]. Das UK-DTOP-Modell reduzierte die Sterblichkeit auf der Nieren-Warteliste um fast 20 % und demonstriert den konkreten klinischen Nutzen der KI-Integration (news-medical.net). Datenreiche Zuteilungsstrategien verbessern die Fairness, senken die Organdiskardierungsraten und schaffen neue Servicenischen im Transplantationsmarkt.
Ex-vivo-Organperfusion zur Verlängerung der Konservierungszeitfenster
Hypotherme und normotherme Perfusionsplattformen halten physiologische Temperaturen aufrecht und liefern oxygeniertes Perfusat, wodurch die primäre Transplantatdysfunktion bei Herztransplantationen um mehr als 50 % reduziert wird. Die Perfusion ermöglicht eine Echtzeitbewertung der Vitalität, sodass Organe mit erweiterten Kriterien akzeptiert und der effektive Spenderpool vergrößert werden können. Die logistische Flexibilität durch längere Konservierungszeitfenster unterstützt direkt die geografische Expansion des Transplantationsmarktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Mangel an Organspendern | -2.5% | Global, am akutesten in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Ethische und kulturelle Einwände | -1.2% | Regionale Unterschiede, am stärksten im Nahen Osten und Nordafrika sowie in Teilen von APAC | Langfristig (≥ 4 Jahre) |
| Antibiotikaresistente Infektionen erhöhen das Risiko nach der Transplantation | -1.8% | Global, konzentriert in krankenhausdichten Regionen | Mittelfristig (2–4 Jahre) |
| Instabilität der Lieferkette für Tacrolimus und andere Wirkstoffe | -1.1% | Global, mit regionalen Lieferunterbrechungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Organspendern
Nur 3 von 1.000 Todesfällen erfüllen die Spenderkriterien, was die verfügbaren Transplantate begrenzt, obwohl die Wartelisten in den Vereinigten Staaten über 103.000 Patienten umfassen[3]. Unterschiede bei den Einwilligungsquoten und kulturelle Barrieren schränken die Spenderpools in aufstrebenden Volkswirtschaften ein und begrenzen den Transplantationsmarkt trotz technologischer Fortschritte.
Antibiotikaresistente Infektionen erhöhen das Risiko nach der Transplantation
Die Resistenz gegenüber Betalaktamen und Carbapenemen erhöht die Morbidität bei immunsupprimierten Empfängern, wobei 75 % der Nierentransplantatpatienten im ersten Jahr eine bakterielle Infektion erleiden. Verlängerte Krankenhausaufenthalte erhöhen die Behandlungskosten um 40–60 %, was den wirtschaftlichen Druck auf die Leistungserbringer erhöht und potenziell das Volumenwachstum im Transplantationsmarkt hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
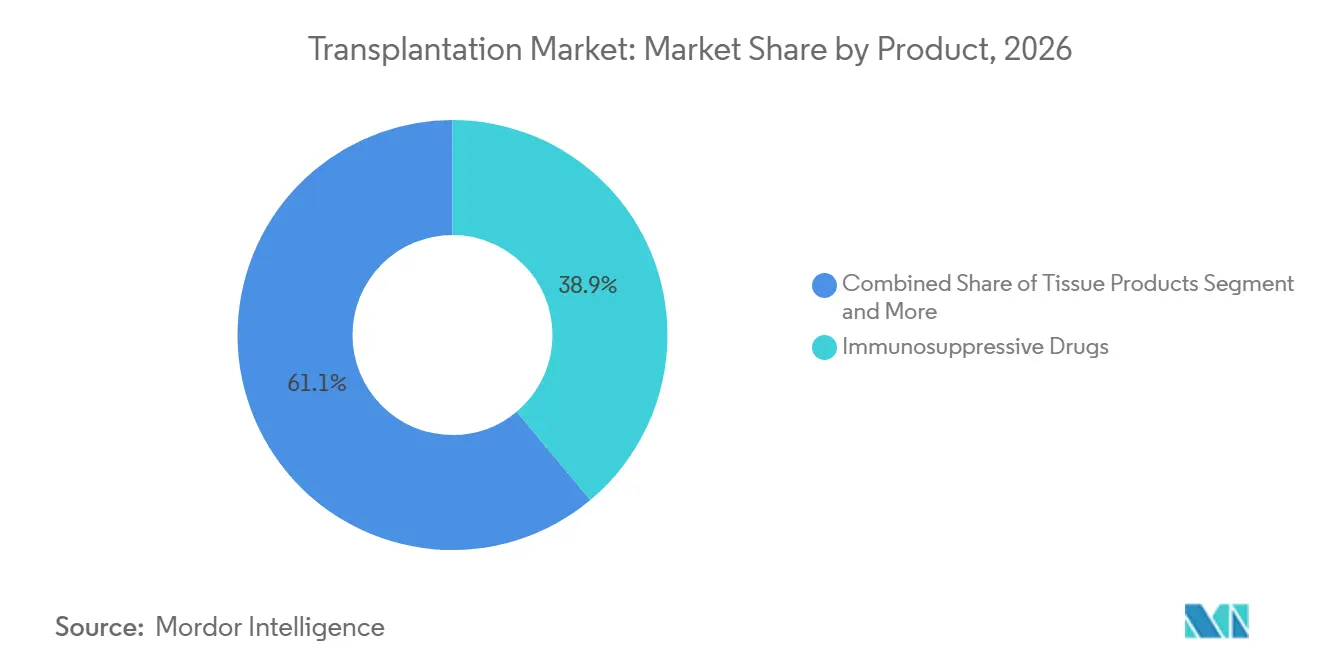
Immunsuppressiva führen trotz Innovationen bei der KonservierungImmunsuppressiva machten im Jahr 2026 38,92 % der Transplantationsmarktgröße aus, was ihre unverzichtbare Rolle bei der Verhinderung von Transplantatabstoßungen widerspiegelt. Tacrolimus und Mycophenolat behalten die Präferenz der Ärzte, auch wenn die Akzeptanz von Generika aufgrund von Bedenken hinsichtlich des engen therapeutischen Index vorsichtig bleibt. Versorgungsunterbrechungen – wie etwa die Herabstufung des Bioäquivalenzstatus von Accord Healthcares Tacrolimus durch die FDA – verdeutlichen Schwachstellen, die sich auf den gesamten Transplantationsmarkt auswirken können. Konservierungsgeräte sind zwar noch ein kleineres Umsatzsegment, aber mit einer CAGR von 11,86 % die am schnellsten wachsende Kategorie, was die starke klinische Nachfrage nach längerer Organlagerung und verbesserten perioperativen Ergebnissen unterstreicht.
Bahnbrechende Plattformen wie Paragonix PancreasPak und SherpaPak differenzieren sich durch Temperaturkontrolle und Echtzeit-Monitoring und fördern eine breitere Akzeptanz über führende akademische Zentren hinaus. Gewebetechnische Gerüste gewinnen klinisch an Bedeutung und erweitern die chirurgischen Möglichkeiten für Hornhaut-, Knochen- und Knorpelreparaturen. Diese Dynamiken deuten auf eine schrittweise Verbreiterung der Umsatzquellen innerhalb der Transplantationsbranche hin, da gerätegestützte Innovationen mit der langjährigen Pharmakotherapie konvergieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Gewebetransplantation beschleunigt sich über Organeingriffe hinausSolide Organverfahren behielten im Jahr 2026 einen Umsatzanteil von 53,97 %, wobei Nierentransplantationen fast 85 % des Organvolumens ausmachten. Der Marktanteil des Transplantationsmarktes für Gewebeverfahren steigt, angetrieben durch Hornhaut-, Knochen- und Knorpeltransplantate, die von vereinfachten ambulanten Wegen und verbesserter Erstattungsanpassung profitieren. Lebendspender-Leberprogramme und Split-Leber-Techniken steigern ebenfalls die Organnutzungseffizienz.
Die Gewebetransplantation wird voraussichtlich bis 2032 mit einer CAGR von 13,22 % wachsen, angetrieben durch Initiativen zur Erblindungsprävention und Fortschritte in der regenerativen Medizin. Hornhauttransplantationen verzeichnen einen primären Erfolg von 91,4 %, während die Knorpelreparatur auf chondrozytenbasierte Konstrukte setzt, die eine schnellere Genesung versprechen. Diese Fortschritte veranschaulichen, wie diversifizierte klinische Indikationen die nächste Wachstumsphase der Transplantationsbranche unterstützen werden.
Nach Endnutzer:
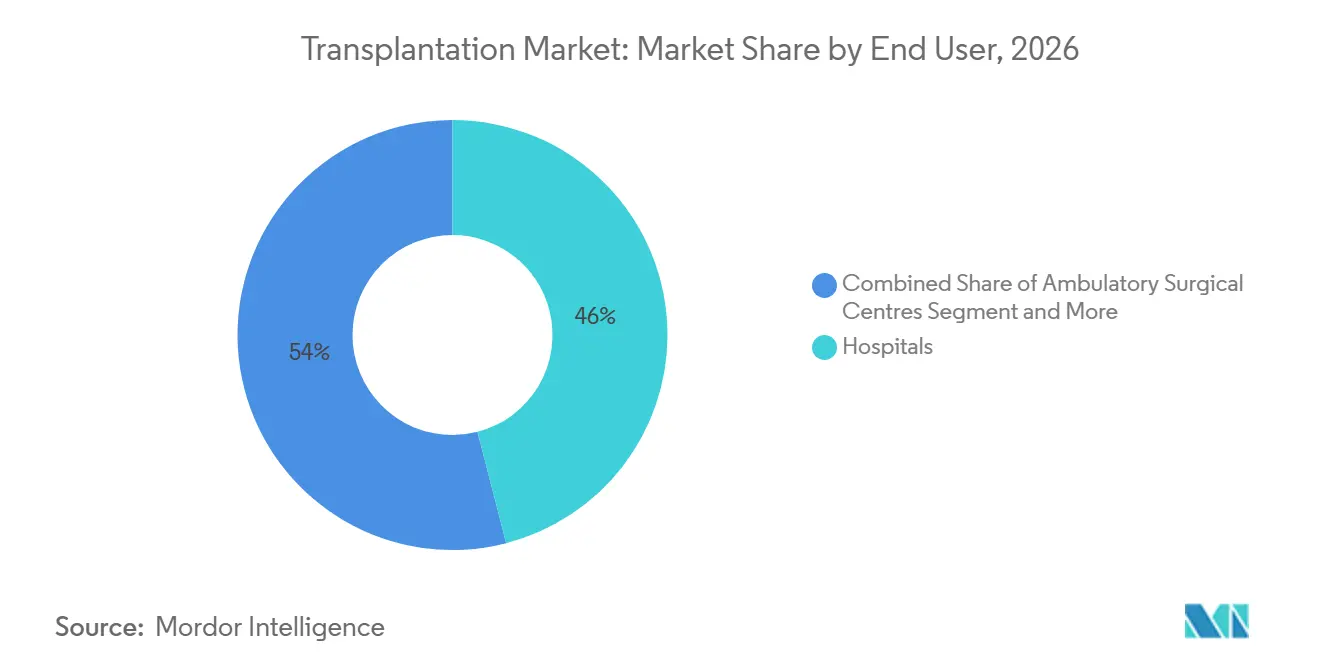
Ambulante Zentren fordern Krankenhausdominanz herausKrankenhäuser beherrschten im Jahr 2026 45,98 % der Transplantationsmarktgröße, gestützt durch integrierte chirurgische Einheiten, Intensivpflegekapazitäten und multidisziplinäre Expertise, die für komplexe Organeingriffe erforderlich sind. Akademische Zentren bleiben Überweisungszentren für Herz- und Lungenverfahren. Dennoch beschleunigt die Verlagerung der Kostenträger hin zu wertbasierten Modellen die Fallmigration zu ambulanten chirurgischen Zentren (ASCs), insbesondere für Hornhaut- und Knochentransplantate.
ASCs werden voraussichtlich mit einer CAGR von 12,12 % wachsen, da Geräteminimierung und verbesserte perioperative Protokolle eine sichere Entlassung am selben Tag ermöglichen. Kooperationsprogramme zwischen ASCs und Krankenhaustransplantationsteams ermöglichen es Patienten mit höherem Schweregrad, hybride Versorgungswege zu durchlaufen. Forschungsinstitute unterstützen darüber hinaus Innovationen, indem sie Studien zu KI-gesteuerter Überwachung und sensorbasiertem Organmonitoring durchführen, die das postoperative Echtzeit-Management in der gesamten Transplantationsbranche verfeinern könnten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Transplantationsmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,35 %, unterstützt durch ausgereifte Erstattungsrahmen, Optimierung von Spenderregistern und die Einführung von Ex-vivo-Perfusionstechnologien. Die Vereinigten Staaten führen unter der Aufsicht des OPTN jährlich mehr als 40.000 Transplantationen durch und verfeinern kontinuierlich Allokationsrichtlinien, die KI-basierte Bewertungen für eine gerechte Verteilung integrieren. Kanadas grenzüberschreitende Zusammenarbeit und Mexikos Angebote im Bereich Medizintourismus tragen zu inkrementellen Verfahrensvolumina bei und stärken die regionale Führungsposition im Transplantationsmarkt.
Transplantationsmarkt Asien-Pazifik
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 11,25 % prognostiziert, angetrieben durch regulatorische Harmonisierung und wachsende private Investitionen in die Transplantationsinfrastruktur. China, Indien und Japan beschleunigen gemeinsam die Installation von Perfusionsgeräten und starten Kampagnen zur Sensibilisierung der Öffentlichkeit mit dem Ziel, die Einwilligungsraten von Spendern zu erhöhen. Regionale Regierungen übernehmen Rahmenbedingungen, die den europäischen SoHO-Regulierungsstandards entsprechen, ein Schritt, der die Qualitätssicherung und den grenzüberschreitenden Gewebeverkehr verbessern soll. Mit steigendem verfügbarem Einkommen und erweiterter Versicherungsabdeckung steigen die Verfahrensvolumina stark an und positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden Cluster des Transplantationsmarktes.
Transplantationsmarkt Europa
Europa verzeichnet ein stetiges Wachstum auf der Grundlage harmonisierter Beschaffungsprotokolle und hoher Spenderraten in Spanien, Portugal und Kroatien. Die Umsetzung der EU-SoHO-Vorschriften soll den Gewebe- und Zelltransfer zwischen den Mitgliedstaaten weiter vereinfachen und damit multizentrischen Forschungskooperationen zugutekommen. Innovationen in der Blockchain-basierten Rückverfolgbarkeit und KI-gestützten Zuordnung werden im Rahmen EU-geförderter Pilotprogramme erprobt, was Europas einflussreiche Rolle bei der Gestaltung globaler Best Practices im Transplantationsmarkt stärkt.
Wettbewerbslandschaft
Der Transplantationsmarkt ist mäßig fragmentiert, wobei Pharmariesen wie AbbVie, Novartis und Pfizer die Umsätze mit Immunsuppressiva dominieren, während spezialisierte Gerätehersteller das Wachstum der Konservierungstechnologie abschöpfen. Die Übernahme von Paragonix durch Getinge konsolidiert führende Kühlketten- und Perfusionsfähigkeiten unter einem einheitlichen Portfolio und signalisiert intensivierte strategische Investitionen in Gerätenischen. Der Kauf von Omixon durch Werfen für 25 Millionen USD erweitert den Zugang zu Transplantationsdiagnostik der nächsten Generation und unterstreicht den kommerziellen Wert von Präzisions-Zuordnungsdatenplattformen.
Diagnostikanbieter wie CareDx, Natera und Eurofins Transplant Genomics erweitern ihre Angebote zur Überwachung nach der Transplantation und bündeln häufig molekulare Assays mit KI-gesteuerten Analysen. Diese dienstleistungsorientierte Positionierung differenziert sie von therapeutischen Platzhirschen und erschließt neue Abonnementerlöse im Transplantationsmarkt. Gleichzeitig erzielt United Therapeutics Meilensteine bei der Xenotransplantation mit erfolgreichen UKidney- und UThymoKidney-Eingriffen, was bei bestätigter langfristiger Sicherheit eine großflächige Organversorgung erschließen könnte.
Patentabläufe bei Tacrolimus der ersten Generation fördern den Preiswettbewerb und den Generikaeintritt, während Innovatoren ihren Fokus auf neuartige Formulierungen wie LP-10 mit Schutz bis 2035 verlagern. Gerätehersteller beschleunigen Forschung und Entwicklung rund um normotherme Perfusion, Echtzeit-Sensorintegration und Einweg-Verbrauchsmaterialien für ambulante chirurgische Zentren. Start-ups nutzen Blockchain, um eine lückenlose Rückverfolgbarkeit zu gewährleisten und ethischen sowie Compliance-Druck zu adressieren, während der Transplantationsmarkt globalisiert.
Führende Unternehmen der Transplantationsbranche
-
Zimmer Biomet
-
Novartis AG
-
21st Century Medicine
-
Arthrex, Inc.
-
Stryker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Transplantationsmarkt Unternehmen in diesem Bericht
- Abbvie
- Novartis
- Pfizer
- Astellas Pharma
- Bristol-Myers Squibb
- Sandoz Group
- Medtronic
- Zimmer Biomet
- Stryker
- Arthrex
- Teva Pharmaceutical Industries
- Veloxis Pharmaceuticals
- BioLife Solutions
- 21st Century Medicine
- CryoLife
- Thermo Fisher Scientific
- Illumina
- Immucor
- CareDx
- OrganOx
- Transmedics
- Xenothera
Marktchancen und Zukunftsaussichten
Ein bedeutender Weißraum in der Transplantation liegt an der Schnittstelle von Konservierungstechnik und Biologika. Transplantationszentren wünschen sich eine längere Zeit außerhalb des Körpers, eine Echtzeit-Vitalitätsbewertung und eine engere Immunkontrolle ohne zusätzliche systemische Toxizität. Erkenntnisse aus der Forschung von 2026 deuten auf gezielte, ortsspezifische Immunmodulationsansätze hin (zum Beispiel nanotechnologiebasierte und theranostische Verabreichungskonzepte in der Pankreastransplantation sowie getestete gezielte Nanoverabreichung in Ex-vivo-Lungenperfusionsmodellen). Dies steht im Einklang mit dem Berichtsumfang, der Immunsuppressiva sowie Konservierungslösungen und -systeme umfasst.
Ein weiterer Chancenbereich ist die betriebliche Integration fortschrittlicher Matching- und Überwachungsabläufe in routinemäßige Transplantationspfade, da Programme die Nutzung von Organen mit erweiterten Kriterien ausbauen. Auf der Angebotsseite bestehen für den Markt Anreize, die Einführung von Ex-vivo- und Maschinenperfusionssystemen auszuweiten, die die Konservierungsfenster auf über 20 Stunden verlängern und so die interregionale Organvermittlung und die Terminplanungsflexibilität verbessern. Auf der Therapieseite unterstützt die anhaltende Dominanz von Immunsuppressiva (38,92 % Anteil im Jahr 2025) zusammen mit der Anfälligkeit der Versorgung mit Schlüsselwirkstoffen, einschließlich der im Bericht genannten Schwachstellen bei Tacrolimus-Wirkstoffen, die Nachfrage nach differenzierten Formulierungen, biomarkergesteuerter Dosierung und ergänzender Diagnostik, die darauf abzielen, das Abstoßungs- und Infektionsrisiko zu senken und gleichzeitig die Ergebnisse in Krankenhäusern, Transplantationszentren und ambulanten Einrichtungen zu standardisieren.
Neueste Industrielle Entwicklungen in Transplantationsmarkt
- Juni 2026: United Therapeutics gab die Zulassung des LungFX-Geräts durch die US-amerikanische FDA für die zentralisierte Ex-vivo-Lungenperfusion bekannt. Die Zulassung stärkt den kommerziellen Weg für gerätegestützte Organkonservierungsabläufe und untermauert die Rolle der Perfusionsinfrastruktur bei der Erweiterung des nutzbaren Lungenangebots.
- April 2026: TransMedics stellte das Controlled Hypothermic Organ Preservation System (CHOPS) im Rahmen der Jahrestagung 2026 der International Society of Heart and Lung Transplantation vor. Dieser Schritt unterstreicht die Wettbewerbsschwerpunktsetzung auf aktive, kontrollierte Konservierungssysteme, die sich in die bestehenden Perfusions- und Logistikangebote der Transplantationsprogramme einfügen.
- April 2024: Zimmer Biomet berichtete über Fortschritte bei der Nutzung von ROSA Shoulder, einschließlich erster chirurgischer Einsätze, und treibt damit sein robotikgestütztes chirurgisches Ökosystem voran. Obwohl es sich nicht um ein spezifisch auf Organtransplantationen ausgerichtetes Produkt handelt, unterstützt die Erweiterung integrierter chirurgischer Plattformen die breitere Modernisierung von Operationssälen, die die Einführung komplexer Transplantations- und Transplantatverfahren in Krankenhausumgebungen beeinflussen kann.
Transplantationsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Transplantationsmarkt als der globale Wert von Produkten und Dienstleistungen definiert, die die Transplantation menschlicher Organe und Gewebe entlang des gesamten Transplantationsweges ermöglichen, von der Konservierung bis zum postoperativen Management.
Ausschlüsse aus dem Geltungsbereich: Kosmetische Haarwiederherstellung und Zelltherapieverfahren, die nicht in einem transplantierten Organ oder Gewebe enden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Gewebeprodukte
- Allotransplantat-Gewebe
- Xenotransplantat-Gewebe
- Synthetische Gerüste und Matrizen
- Immunsuppressiva
- Calcineurin-Inhibitoren
- mTOR-Inhibitoren
- Antiproliferative Wirkstoffe
- Monoklonale Antikörper
- Steroide und Sonstige
- Konservierungslösungen und -systeme
- Statische Kaltlagerungslösungen
- Hypotherme Maschinenperfusionslösungen
- Normotherme Perfusionssysteme
- Gewebeprodukte
- Nach Anwendung
- Organtransplantation
- Niere
- Leber
- Herz
- Lunge
- Pankreas und Inselzellen
- Gewebetransplantation
- Hornhaut
- Knochen und Knorpel
- Haut und vaskuläre Gewebe
- Organtransplantation
- Nach Endnutzer
- Krankenhäuser
- Transplantationszentren
- Ambulante chirurgische Zentren
- Forschungs- und akademische Institute
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das Größenmodell auf messbaren Aktivitätssignalen zu verankern und die Annahmen über Regionen hinweg konsistent zu halten. Wir stützten uns auf öffentliche Transplantationsaktivitäts- und Gesundheitssystemreferenzen wie nationale Transplantationsregister und Jahresberichte (zum Beispiel UNOS und andere Länderregister), WHO-Gesundheitsstatistiken, OECD-Gesundheitsdaten und CDC-Gesundheitsindikatoren, soweit sie für die transplantationsbezogene Krankheitslast relevant sind.
Um Aktivitäten in Werte umzurechnen, haben wir begutachtete klinische und gesundheitsökonomische Literatur zu Transplantatüberleben und Therapiedauer sowie staatliche und Krankenhausbeschaffungsbekanntmachungen, wo verfügbar, zusammen mit makroökonomischen Handels- und Zollzusammenfassungen für relevante Medizinprodukte ausgewertet. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressemitteilungen wurden ebenfalls verwendet, um Produktmix-Trends und die angegebene Exposition gegenüber Transplantationsmedikamenten, Konservierungs- und Gewebeprodukten zu überprüfen, unterstützt durch selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentlandschaften. Diese Desk-Research-Quellen sind nicht erschöpfend, und wir haben auch andere öffentliche Dokumente für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um das Modell dort zu überprüfen, wo öffentliche Daten dünn sind, insbesondere für die durchschnittliche Behandlungsdauer, den Mix aus Erhaltungs- versus Induktionstherapie und die reale Aufteilung von Organ- versus Gewebeworkflows. Wir sprachen mit Transplantationsklinikern, Beschaffungs- und Apothekenleitern, Distributoren und Produktspezialisten in der Region Asien-Pazifik, EMEA und Amerika, was uns half, Annahmen zu Preisspannen, der Akzeptanz von Konservierungslösungen und dem zu klären, was als transplantationsbezogene Ausgaben gezählt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 12 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 28 % | EMEA: 34 % |
| Kleinere Akteure: 17 % | Manager: 60 % | Amerika: 22 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Transplantationsverfahrensvolumina und aktive Patientenpools nach Region rekonstruiert und dann auf Ausgabenkategorien abgebildet werden, die logisch im Transplantationsweg liegen. Der Wert wird durch Anwendung eines marktkonformen Mixes aus Immunsuppressionstherapie, Gewebeprodukteinsatz und Organkonservierungslösungen abgeleitet, gefolgt von Anpassungen für Unterschiede im Erstattungszugang und in den Krankenhausbeschaffungsmustern.
Um die Gesamtwerte realistisch zu halten, haben wir selektive Bottom-up-Näherungen als Gegenprüfungen durchgeführt. Dazu gehörten Stichproben von Durchschnittsverkaufspreisbereichen, multipliziert mit geschätzten Einheitsvolumina für wichtige Therapieklassen und Konservierungslösungen, sowie Distributorkanal-Überprüfungen für typische Bestellhäufigkeiten. Die Variablen, die das Modell am stärksten beeinflussten, waren Transplantationsvolumina nach Organ und wichtigen Gewebetypen, Transplantatüberleben und Retransplantationsraten, Anteile der Induktions- versus Erhaltungstherapie, Penetration fortschrittlicher Konservierungsmethoden und regionale Preiskorridore nach Währungsumrechnung und Inflationseffekten.
Die Prognose wurde hauptsächlich durch Szenarioanalysen unterstützt, da Akzeptanz und Volumen empfindlich auf Spenderverfügbarkeit, politische Veränderungen und Zentrumskapazitäten reagieren. Die Szenarien wurden an Variablen wie Wartelistenwachstum, Transplantationszentrumsdurchsatz und erwartete Therapiedauertrends geknüpft und dann anhand der in Interviews gehörten Konsensbereiche verfeinert. Wo Bottom-up-Daten für kleinere Länder nicht sauber aufgebaut werden konnten, wurden Lücken durch Proxy-Raten auf der Grundlage vergleichbarer Gesundheitssystemausgaben und Transplantationsintensität geschlossen und dann die impliziten Ausgaben pro Verfahren anhand von Expertenfeedback validiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch eine schrittweise Reihe von Überprüfungen, bei denen Modelloutputs mit unabhängigen Signalen verglichen wurden, darunter gemeldete Transplantationsaktivitäten, von Klinikern diskutierte Therapienutzungsmuster und öffentliche Beschaffungspreismarker. Wenn eine Region einen ungewöhnlichen Anstieg der impliziten Ausgaben pro Transplantation zeigte, wurden die Annahmen überprüft und Folgekontakte genutzt, um zu bestätigen, ob der Treiber ein Mix-Shift oder eine Preisänderung war.
Vor der Freigabe werden das Modell und der Bericht von einem weiteren Analysten überprüft, um arithmetische Probleme und Scope-Drift zu erkennen. Wir haben den finalen Datensatz auch auf aktuelle Ereignisse überprüft, die Angebot oder Nachfrage beeinflussen könnten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Entwicklungen in der Politik, im Angebot oder in der klinischen Praxis eintreten. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence's Transplantationsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Transplantation können erheblich variieren, selbst wenn sie scheinbar dasselbe Thema abdecken. Unterschiede entstehen in der Regel dadurch, was als Transplantationsausgaben gezählt wird, welches Jahr als Größenbestimmungsanker behandelt wird und wie das Verfahrensvolumen in Umsatz umgerechnet wird.
Die Tabelle zeigt, dass die Streuung häufig aus dem Geltungsbereich und den Zählregeln resultiert, gefolgt davon, wie Therapiedauer und Preisentwicklung im Zeitverlauf behandelt werden. Einige Schätzungen erweitern den Korb um angrenzende Krankenhausdienstleistungen und breitere Transplantationsversorgungskosten, während andere eine schnellere Einführung neuerer Konservierungsansätze annehmen, ohne dies mit dem gemeldeten Verfahrenswachstum abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,88 Mrd. USD (2026) | |
| Branchenpublisher A | 20,02 Mrd. USD (2026) | Verwendet einen breiteren Einschlussrahmen, der breitere Ausgaben für die Transplantationsversorgung und unterstützende Krankenhauskosten einbeziehen kann, was den Wert über die produkt- und verfahrensbezogenen Umsätze hinaus erhöht. |
| Markt-Tracker B | 32,70 Mrd. USD (2025) | Verankert das Modell in einem anderen Basisjahr und scheint eine breitere Organ- plus Gewebe-Definition mit weniger transparenten Aufteilungen für Medikamente, Gewebeprodukte und Konservierungslösungen zu verwenden, was die Gesamtwerte nach Währungs- und Inflationsbehandlungen aufblähen kann. |
Die Tabelle zeigt eine höhere Zahl für 2026, wenn der Ausgabenkorb erweitert wird, und unter dem Geltungsbereich von Mordor Intelligence bleibt die Zahl an transplantationsbezogene Produkte und Lösungen gebunden (einschließlich Immunsuppressiva, Gewebeprodukte und Organkonservierungslösungen) und nicht an die gesamten Krankenhausversorgungskosten rund um die Transplantation. Wenn dieselben Verfahrenssignale und Therapiedauerprüfungen konsistent angewendet werden, wird das Ergebnis leichter auf klare Variablen zurückführbar und kann jedes Jahr mit minimalem Scope-Drift wiederholt werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Transplantationsmarkt aktuell und wie sind die Wachstumsaussichten?
Der Markt wird im Jahr 2026 auf 14,88 Milliarden USD geschätzt und soll bis 2032 einen Wert von 25,60 Milliarden USD erreichen, mit einer CAGR von 9,47 %.
Welche Produktkategorie hält den größten Marktanteil im Transplantationsmarkt?
Immunsuppressiva führen die Landschaft mit einem Umsatzanteil von 38,92 % im Jahr 2026 an.
Welche Region wird das schnellste Wachstum im Transplantationsmarkt verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 11,25 % wachsen und damit alle anderen Regionen übertreffen.
Wie profitieren moderne Konservierungstechnologien von Transplantationsergebnissen?
Ex-vivo-Perfusionsplattformen verlängern die Organlebensfähigkeit auf über 20 Stunden und reduzieren die Raten der primären Transplantatdysfunktion bei Herztransplantationen um mehr als 50 %.
Warum gewinnen ambulante chirurgische Zentren an Bedeutung bei Transplantationsleistungen?
Sie bieten kosteneffiziente, komfortable Umgebungen für Gewebe- und ausgewählte Organeingriffe und wachsen mit einer CAGR von 12,12 %.