
Tamaño y Cuota del Mercado de Trasplantes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.47 % |
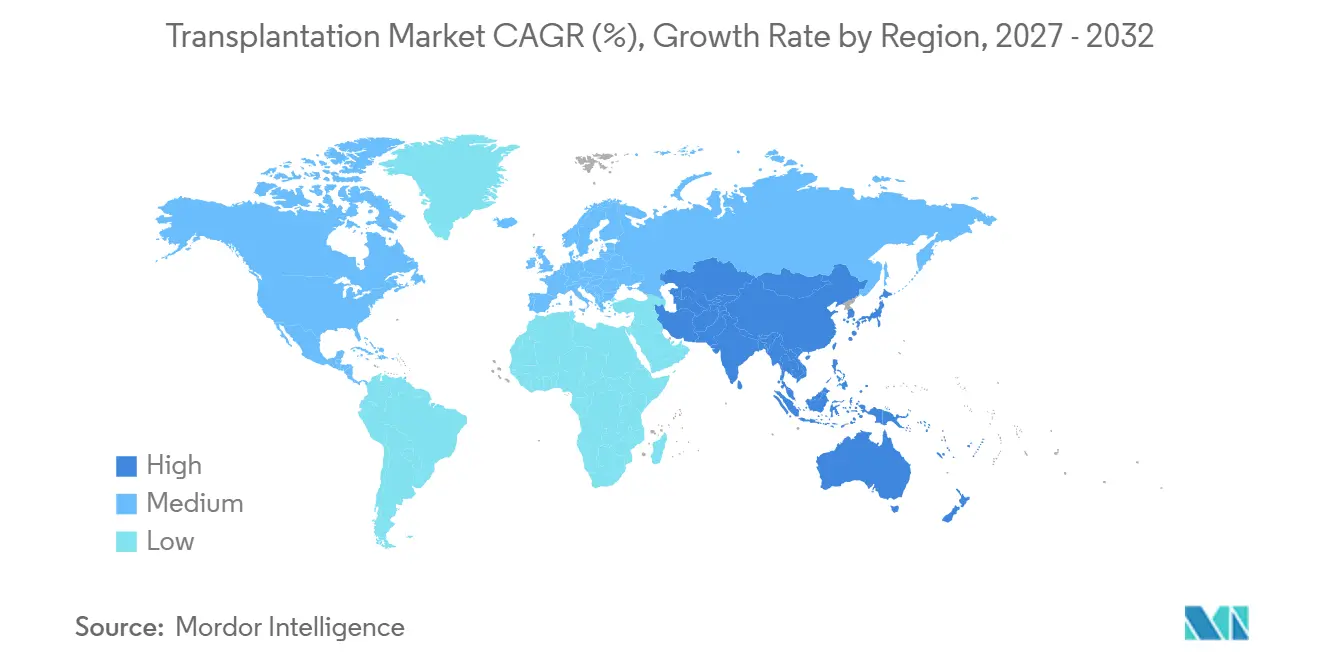
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
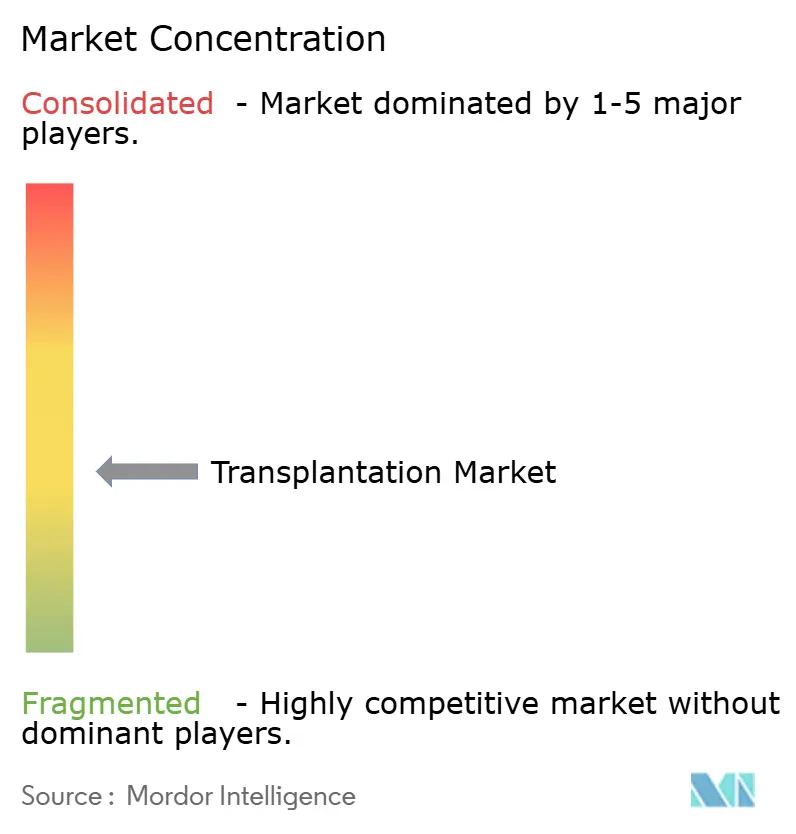
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Trasplantes por Mordor Intelligence
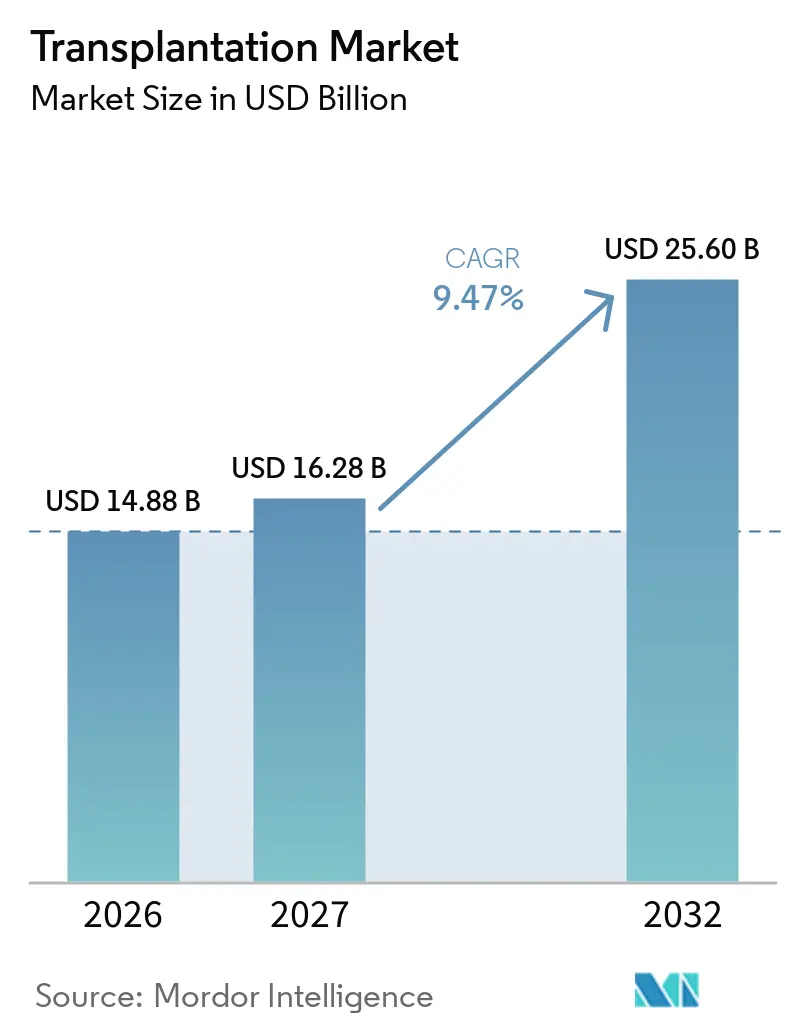
Se proyecta que el tamaño del Mercado de Trasplantes se expanda desde 14,88 mil millones de USD en 2026 y 16,28 mil millones de USD en 2027 hasta 25,60 mil millones de USD en 2032, registrando una CAGR del 9,47% entre 2027 y 2032.
El crecimiento está impulsado por la creciente brecha entre la oferta y la demanda de órganos, el rápido avance en tecnología de preservación y las reformas de política que aceleran la identificación de donantes y la eficiencia en la asignación. Las innovaciones en fármacos inmunosupresores siguen siendo fundamentales, aunque los dispositivos de perfusión ex vivo amplían la frontera terapéutica al extender las ventanas de preservación viable más allá de las 20 horas. Los algoritmos de inteligencia artificial refinan ahora la compatibilidad entre donante y receptor, reduciendo la mortalidad en lista de espera y maximizando la eficiencia en la utilización de órganos. Al mismo tiempo, los ensayos emergentes de xenotrasplante señalan un posible cambio de paradigma que podría aliviar la escasez crónica de donantes y redefinir el panorama competitivo del mercado de trasplantes.
Conclusiones Clave del Informe
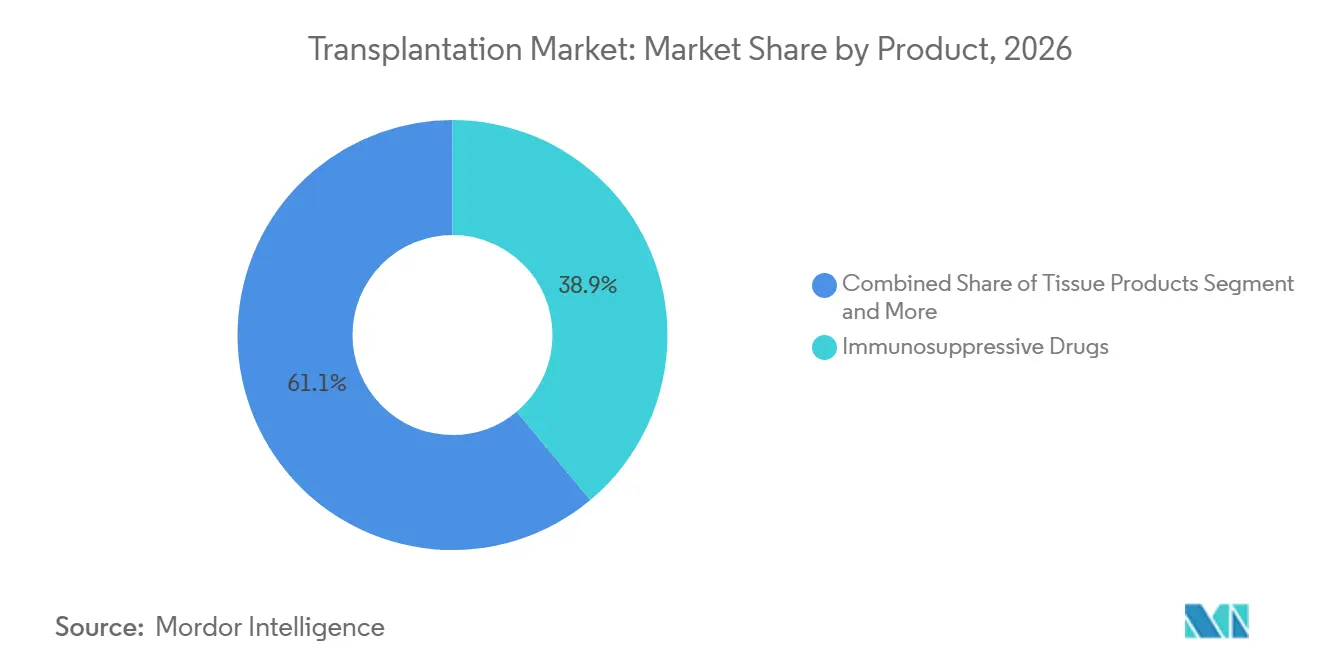
- Por categoría de producto, los fármacos inmunosupresores lideraron con el 38,92% de la participación del mercado de trasplantes en 2026, mientras que se prevé que las soluciones y sistemas de preservación crezcan a una CAGR del 11,86% hasta 2032.
- Por aplicación, el trasplante de órganos representó el 53,97% de los ingresos de 2026; el trasplante de tejidos avanza a una CAGR del 13,22% hasta 2032.
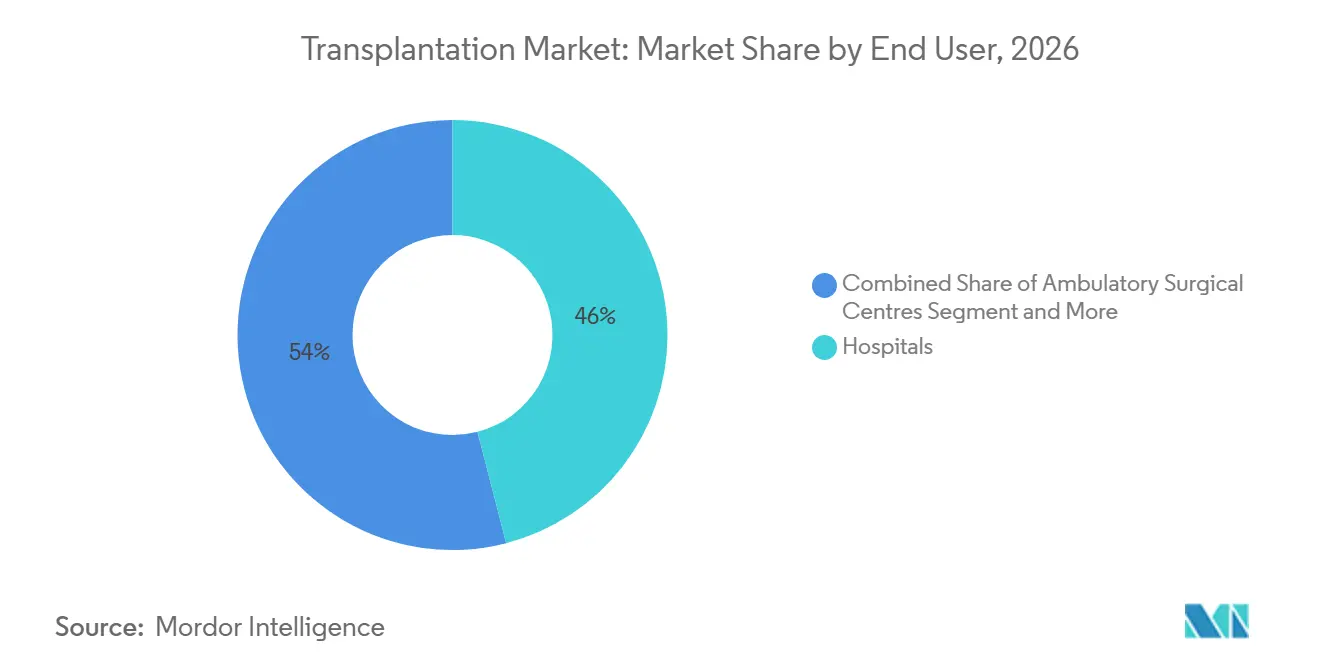
- Por usuario final, los hospitales concentraron el 45,98% del tamaño del mercado de trasplantes en 2026, mientras que los centros quirúrgicos ambulatorios se expanden a una CAGR del 12,12% hasta 2032.
- Por geografía, América del Norte dominó con una participación de ingresos del 37,35% en 2026, pero se proyecta que Asia-Pacífico registre la CAGR regional más rápida del 11,25% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas | +2.1% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Carga de Insuficiencia Orgánica | +1.8% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en Técnicas de Trasplante | +1.5% | América del Norte y la UE lideran, adopción en APAC en aceleración | Largo plazo (≥ 4 años) |
| Algoritmos de Compatibilidad Donante-Receptor Basados en IA | +1.2% | Núcleo en América del Norte y la UE, expansión hacia APAC | Mediano plazo (2-4 años) |
| Perfusión de Órganos Ex Vivo que Extiende las Ventanas de Preservación | +1.4% | Global, con adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Incentivos de Registro de Donantes en Cadena de Bloques Tokenizada | +0.8% | Implementaciones piloto en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
La creciente prevalencia de insuficiencia renal relacionada con la diabetes, cirrosis hepática inducida por hepatitis y trastornos cardiovasculares amplía el grupo de candidatos para procedimientos de órganos sólidos. En Estados Unidos, la enfermedad renal en etapa terminal afecta actualmente a más de 750.000 personas, impulsando la demanda de trasplante de riñón en proporciones que superan 4:1 frente a la disponibilidad de donantes. El envejecimiento de las poblaciones en las economías occidentales intensifica la incidencia de enfermedades crónicas, mientras que los sistemas de salud amplían las redes de centros de trasplante para gestionar el aumento de casos. Sin embargo, las restricciones estructurales de oferta dentro del mercado de trasplantes persisten a pesar de las ganancias incrementales en el registro de donantes.
Avances Tecnológicos en Técnicas de Trasplante
Las cirugías asistidas por robot reducen las complicaciones perioperatorias, ampliando la elegibilidad a receptores de mayor riesgo. Las tecnologías de perfusión mecánica extienden la preservación de órganos de 6 horas a más de 20 horas, mejorando la eficiencia del intercambio interregional[1]. Mientras tanto, la inmunosupresión guiada por biomarcadores minimiza el riesgo de rechazo y mejora la supervivencia del injerto a largo plazo. Estos avances fortalecen colectivamente los resultados de los pacientes y apoyan una adopción más amplia en el mercado de trasplantes.
Algoritmos de Compatibilidad Donante-Receptor Basados en IA
Los sistemas de aprendizaje automático que evalúan parámetros genómicos, inmunológicos y clínicos alcanzan ahora una precisión predictiva del 95% para la supervivencia del injerto, superando los métodos de puntuación convencionales[2]. El modelo UK-DTOP redujo la mortalidad en lista de espera de riñón en casi un 20%, demostrando el beneficio clínico tangible de la integración de IA en news-medical.net. Las estrategias de asignación basadas en datos mejoran la equidad, reducen las tasas de descarte de órganos y crean nuevos nichos de servicio dentro del mercado de trasplantes.
Perfusión de Órganos Ex Vivo que Extiende las Ventanas de Preservación
Las plataformas de perfusión hipotérmica y normotérmica mantienen temperaturas fisiológicas y suministran perfusato oxigenado, reduciendo la disfunción primaria del injerto en más de un 50% en los trasplantes de corazón. La perfusión permite la evaluación de viabilidad en tiempo real, posibilitando la aceptación de órganos con criterios expandidos y ampliando el grupo efectivo de donantes. La flexibilidad logística derivada de ventanas de preservación más largas apoya directamente la expansión geográfica del mercado de trasplantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Donantes de Órganos | -2.5% | Global, más aguda en mercados en desarrollo | Corto plazo (≤ 2 años) |
| Objeciones Éticas y Culturales | -1.2% | Variaciones regionales, más alta en MENA y partes de APAC | Largo plazo (≥ 4 años) |
| Infecciones Resistentes a los Antibióticos que Elevan el Riesgo Post-Trasplante | -1.8% | Global, concentrado en regiones con alta densidad hospitalaria | Mediano plazo (2-4 años) |
| Fragilidad de la Cadena de Suministro para Tacrolimus y Otras APIs | -1.1% | Global, con interrupciones regionales en el suministro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Donantes de Órganos
Solo 3 de cada 1.000 fallecimientos cumplen los criterios de donación, lo que limita los injertos disponibles incluso cuando las listas de espera superan los 103.000 pacientes en Estados Unidos[3]. La variabilidad en las tasas de consentimiento y las barreras culturales reducen los grupos de donantes en las economías emergentes, restringiendo el mercado de trasplantes a pesar de los avances tecnológicos.
Infecciones Resistentes a los Antibióticos que Elevan el Riesgo Post-Trasplante
La resistencia a los betalactámicos y carbapenémicos eleva la morbilidad entre los receptores inmunosuprimidos, con el 75% de los pacientes trasplantados de riñón que experimentan infección bacteriana durante el primer año. Las estancias hospitalarias prolongadas añaden entre un 40% y un 60% a los costos de tratamiento, aumentando la presión económica sobre los proveedores y pudiendo inhibir el crecimiento en volumen del mercado de trasplantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Fármacos Inmunosupresores Lideran a Pesar de la Innovación en PreservaciónLos fármacos inmunosupresores representaron el 38,92% del tamaño del mercado de trasplantes en 2026, lo que refleja su papel indispensable en la prevención del rechazo del injerto. El tacrolimus y el micofenolato mantienen la preferencia de los médicos, aunque la adopción de genéricos sigue siendo cautelosa debido a las preocupaciones relacionadas con el índice terapéutico estrecho. Las interrupciones en el suministro —como la degradación por parte de la FDA del estado de bioequivalencia del tacrolimus de Accord Healthcare— ponen de manifiesto vulnerabilidades que pueden repercutir en todo el mercado de trasplantes. Los dispositivos de preservación, aunque aún representan un conjunto de ingresos menor, son la categoría de mayor crecimiento con una CAGR del 11,86%, lo que subraya la fuerte demanda clínica de almacenamiento de órganos más prolongado y mejores resultados perioperatorios.
Plataformas innovadoras como Paragonix PancreasPak y SherpaPak se diferencian por el control térmico y el monitoreo en tiempo real, fomentando una adopción más amplia más allá de los principales centros académicos. Los andamiajes de ingeniería tisular están ganando tracción clínica, ampliando las opciones quirúrgicas para la reparación corneal, ósea y del cartílago. Estas dinámicas sugieren una diversificación gradual de las fuentes de ingresos dentro de la industria de trasplantes a medida que las innovaciones lideradas por dispositivos convergen con la farmacoterapia establecida.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Trasplante de Tejidos se Acelera Más Allá de los Procedimientos de ÓrganosLos procedimientos de órganos sólidos retuvieron el 53,97% de los ingresos de 2026, con los trasplantes de riñón representando casi el 85% de los volúmenes de órganos. La participación del mercado de trasplantes para los procedimientos de tejidos está aumentando, impulsada por injertos corneales, óseos y de cartílago que se benefician de vías ambulatorias simplificadas y una mejor alineación del reembolso. Los programas de donante vivo de hígado y las técnicas de hígado dividido también refuerzan la eficiencia en la utilización de órganos.
Se proyecta que el trasplante de tejidos crezca a una CAGR del 13,22% hasta 2032, impulsado por iniciativas de prevención de la ceguera y avances en medicina regenerativa. Los trasplantes de córnea registran un éxito primario del 91,4%, mientras que la reparación del cartílago aprovecha construcciones basadas en condrocitos que prometen una recuperación más rápida. Estos avances ilustran cómo las indicaciones clínicas diversificadas sustentarán la próxima fase de crecimiento de la industria de trasplantes.
Por Usuario Final:
Los Centros Ambulatorios Desafían el Dominio HospitalarioLos hospitales concentraron el 45,98% del tamaño del mercado de trasplantes en 2026, respaldados por quirófanos integrados, capacidad de cuidados intensivos y experiencia multidisciplinaria requerida para procedimientos complejos de órganos. Los centros académicos siguen siendo centros de referencia para procedimientos cardíacos y pulmonares. Sin embargo, el cambio de los pagadores hacia modelos basados en valor acelera la migración de casos hacia los centros quirúrgicos ambulatorios (CQA), en particular para injertos corneales y óseos.
Se prevé que los CQA crezcan a una CAGR del 12,12% a medida que la miniaturización de dispositivos y los protocolos perioperatorios mejorados permitan un alta segura el mismo día. Los programas de colaboración entre los CQA y los equipos de trasplante hospitalarios permiten que los pacientes de mayor complejidad transiten por vías de atención híbridas. Los institutos de investigación apoyan además la innovación, realizando ensayos sobre vigilancia guiada por inteligencia artificial y monitoreo de órganos basado en sensores que podrían perfeccionar la gestión postoperatoria en tiempo real en toda la industria de trasplantes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Trasplantes de América del Norte
América del Norte concentró una participación de ingresos del 37,35% en 2026, respaldada por marcos de reembolso maduros, optimización de registros de donantes y adopción de tecnologías de perfusión ex vivo. Estados Unidos realiza perennemente más de 40.000 trasplantes al año bajo la supervisión de la OPTN y continúa refinando las políticas de asignación que integran puntuaciones basadas en inteligencia artificial para una distribución equitativa. La cooperación transfronteriza de Canadá y la oferta de turismo médico de México contribuyen con volúmenes incrementales de procedimientos, reforzando el liderazgo regional dentro del mercado de trasplantes.
Mercado de Trasplantes de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 11,25% hasta 2032, impulsada por la armonización regulatoria y la creciente inversión privada en infraestructura de trasplantes. China, India y Japón aceleran colectivamente la instalación de equipos de perfusión y lanzan campañas de concienciación pública orientadas a aumentar las tasas de consentimiento de donantes. Los gobiernos regionales adoptan marcos que se asemejan a los estándares de regulación SoHO europeos, una medida que se espera mejore el aseguramiento de la calidad y la circulación transfronteriza de tejidos. A medida que los ingresos disponibles aumentan y la cobertura de seguros se amplía, los volúmenes de procedimientos se incrementan, posicionando a Asia-Pacífico como el clúster de mayor crecimiento del mercado de trasplantes.
Mercado de Trasplantes de Europa
Europa mantiene un crecimiento sostenido gracias a protocolos de adquisición armonizados y altas tasas de donación en España, Portugal y Croacia. La implementación de las normas SoHO de la UE está destinada a agilizar aún más el movimiento de tejidos y células entre los estados miembros, beneficiando las colaboraciones de investigación multicéntrica. Las innovaciones en trazabilidad basada en cadena de bloques y emparejamiento habilitado por IA se prueban a través de programas piloto financiados por la UE, reforzando el papel influyente de Europa en la configuración de las mejores prácticas globales en el mercado de trasplantes.
Panorama Competitivo
El mercado de trasplantes está moderadamente fragmentado, con grandes farmacéuticas como AbbVie, Novartis y Pfizer dominando los ingresos por inmunosupresores, mientras que las empresas especializadas en dispositivos capturan el crecimiento de la tecnología de preservación. La adquisición de Paragonix por parte de Getinge consolida las capacidades líderes de cadena de frío y perfusión bajo un portafolio unificado, lo que señala una intensificación de la inversión estratégica en nichos de dispositivos. La adquisición de Omixon por parte de Werfen por USD 25 millones amplía el acceso a diagnósticos de trasplante de próxima generación, destacando el valor comercial de las plataformas de datos de compatibilidad de precisión.
Los proveedores de diagnóstico, incluidos CareDx, Natera y Eurofins Transplant Genomics, amplían las ofertas de vigilancia post-injerto, a menudo combinando ensayos moleculares con análisis basados en IA. Este posicionamiento centrado en servicios los diferencia de los titulares terapéuticos y abre nuevos ingresos por suscripción dentro del mercado de trasplantes. Al mismo tiempo, United Therapeutics avanza en los hitos del xenotrasplante con los procedimientos exitosos de UKidney y UThymoKidney, desbloqueando potencialmente el suministro de órganos a gran escala si se confirma la seguridad a largo plazo.
El vencimiento de patentes de los fármacos de primera generación de tacrolimus impulsa la competencia de precios y la entrada de genéricos, mientras que los innovadores trasladan su atención a nuevas formulaciones como LP-10 con protección hasta 2035. Los fabricantes de dispositivos aceleran la I+D en torno a la perfusión normotérmica, la integración de sensores en tiempo real y los desechables de un solo uso diseñados para los CQA. Las empresas emergentes aprovechan la cadena de bloques para asegurar la trazabilidad de extremo a extremo, abordando las presiones éticas y de cumplimiento normativo a medida que el mercado de trasplantes se globaliza.
Líderes de la Industria de Trasplantes
-
Zimmer Biomet
-
Novartis AG
-
21st Century Medicine
-
Arthrex, Inc.
-
Stryker
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Trasplantes Empresas cubiertas en este informe
- Abbvie
- Novartis
- Pfizer
- Astellas Pharma
- Bristol-Myers Squibb
- Sandoz Group
- Medtronic
- Zimmer Biomet
- Stryker
- Arthrex
- Teva Pharmaceutical Industries
- Veloxis Pharmaceuticals
- BioLife Solutions
- 21st Century Medicine
- CryoLife
- Thermo Fisher Scientific
- Illumina
- Immucor
- CareDx
- OrganOx
- Transmedics
- Xenothera
Oportunidades de mercado y perspectivas futuras
Un importante espacio en blanco en el trasplante se encuentra en la intersección entre el hardware de preservación y los productos biológicos. Los centros de trasplante desean un mayor tiempo fuera del cuerpo, evaluación de viabilidad en tiempo real y un control inmunológico más estricto sin añadir toxicidad sistémica. La evidencia en la investigación de 2026 apunta a enfoques de inmunomodulación dirigida y específica del sitio (por ejemplo, conceptos de administración basados en nanotecnología y teranósticos en el trasplante de páncreas, y nanoadministración dirigida probada en modelos de perfusión pulmonar ex vivo). Esto se alinea con el alcance del informe, que abarca los fármacos inmunosupresores y las soluciones y sistemas de preservación.
Otra área de oportunidad es la integración operativa de flujos de trabajo avanzados de compatibilidad y monitoreo en las vías rutinarias de trasplante, a medida que los programas amplían el uso de órganos de criterios extendidos. Por el lado de la oferta, el mercado tiene incentivos para ampliar la adopción de sistemas de perfusión ex vivo y mecánica que extienden las ventanas de preservación más allá de 20 horas, mejorando el intercambio interregional de órganos y la flexibilidad de programación. Por el lado terapéutico, el continuo predominio de los fármacos inmunosupresores (38,92% de participación en 2025), junto con la fragilidad del suministro de agentes clave, incluidas las vulnerabilidades del API de tacrolimus señaladas en el informe, respalda la demanda de formulaciones diferenciadas, dosificación guiada por biomarcadores y diagnósticos complementarios orientados a reducir el riesgo de rechazo e infección, al tiempo que se estandarizan los resultados entre hospitales, centros de trasplante y entornos ambulatorios.
Desarrollos recientes de la industria en Mercado de Trasplantes
- Junio de 2026: United Therapeutics anunció la aprobación por parte de la FDA de EE. UU. del dispositivo LungFX para la perfusión pulmonar ex vivo centralizada. La aprobación fortalece la vía comercial para los flujos de trabajo de preservación de órganos habilitados por dispositivos y refuerza el papel de la infraestructura de perfusión en la ampliación del suministro utilizable de pulmones.
- Abril de 2026: TransMedics destacó el Controlled Hypothermic Organ Preservation System (CHOPS) en torno a la Reunión Anual 2026 de la International Society of Heart and Lung Transplantation. El movimiento subraya el énfasis competitivo en sistemas de preservación activos y controlados que se integran junto con las ofertas de perfusión y logística existentes utilizadas por los programas de trasplante.
- Abril de 2024: Zimmer Biomet informó avances en el uso de ROSA Shoulder, incluida la actividad de primeras cirugías, haciendo progresar su ecosistema quirúrgico habilitado por robótica. Aunque no es un producto específico para trasplante de órganos, la expansión de plataformas quirúrgicas integradas respalda una modernización más amplia de los quirófanos que puede influir en la adopción de procedimientos complejos de trasplante y relacionados con injertos en entornos hospitalarios.
Mercado de Trasplantes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de trasplantes se define como el valor global de los productos y servicios que permiten el injerto de órganos y tejidos humanos a lo largo de la vía del trasplante, desde la preservación hasta la gestión posterior al procedimiento.
Exclusiones del alcance: La restauración cosmética del cabello y los procedimientos de terapia celular que no culminan en un órgano o tejido injertado quedan excluidos.
Descripción General de la Segmentación
- Por Producto
- Productos Tisulares
- Tejidos Aloinjertos
- Tejidos Xenoinjertos
- Andamiajes y Matrices Sintéticas
- Fármacos Inmunosupresores
- Inhibidores de Calcineurina
- Inhibidores de mTOR
- Agentes Antiproliferativos
- Anticuerpos Monoclonales
- Esteroides y Otros
- Soluciones y Sistemas de Preservación
- Soluciones de Almacenamiento en Frío Estático
- Soluciones de Perfusión Mecánica Hipotérmica
- Sistemas de Perfusión Normotérmica
- Productos Tisulares
- Por Aplicación
- Trasplante de Órganos
- Riñón
- Hígado
- Corazón
- Pulmón
- Páncreas y Células de los Islotes
- Trasplante de Tejidos
- Córnea
- Hueso y Cartílago
- Tejidos Cutáneos y Vasculares
- Trasplante de Órganos
- Por Usuario Final
- Hospitales
- Centros de Trasplante
- Centros Quirúrgicos Ambulatorios
- Institutos de Investigación y Académicos
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para fundamentar el modelo de dimensionamiento en señales de actividad medibles y para mantener la coherencia de los supuestos entre regiones. Nos basamos en referencias públicas de actividad de trasplantes y sistemas de salud, como registros nacionales de trasplantes e informes anuales (por ejemplo, UNOS y otros registros de países), estadísticas de salud de la OMS, datos de salud de la OCDE e indicadores de salud de los CDC donde son aplicables a la carga de enfermedad relacionada con trasplantes.
Para traducir la actividad en valor, revisamos literatura clínica y de economía de la salud revisada por pares sobre la supervivencia del injerto y la duración de la terapia, además de avisos de adquisición gubernamentales y hospitalarios donde estaban disponibles, junto con resúmenes macroeconómicos de comercio y aduanas para productos médicos relevantes. Los archivos de empresas, presentaciones para inversores y prensa de reputación también se utilizaron para verificar las tendencias en la combinación de productos y la exposición declarada a fármacos para trasplantes, preservación y productos tisulares, respaldados por suscripciones de pago selectivas para estados financieros de empresas y panoramas de patentes. Estas fuentes de investigación documental no son exhaustivas, y también utilizamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se utilizaron para someter a prueba el modelo donde los datos públicos son escasos, especialmente en lo que respecta a la duración media del tratamiento, la combinación de terapia de mantenimiento frente a terapia de inducción, y la distribución real de los flujos de trabajo de órganos frente a tejidos. Hablamos con clínicos de trasplantes, responsables de adquisiciones y farmacia, distribuidores y especialistas de productos en APAC, EMEA y las Américas, lo que nos ayudó a alinear los supuestos sobre rangos de precios, adopción de soluciones de preservación y lo que se contabiliza como gasto habilitador de trasplantes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 12% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | EMEA: 34% |
| Actores menores: 17% | Gerentes: 60% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los volúmenes de procedimientos de trasplante y los grupos de pacientes activos se reconstruyen por región y luego se asignan a categorías de gasto que se ubican lógicamente en la vía del trasplante. El valor se deriva aplicando una combinación coherente con el mercado de terapia inmunosupresora, uso de productos tisulares y soluciones de preservación de órganos, seguida de ajustes por diferencias en el acceso al reembolso y los patrones de compra hospitalaria.
Para mantener los totales realistas, realizamos aproximaciones ascendentes selectivas como verificaciones cruzadas. Estas incluyeron rangos de precio de venta promedio muestreados multiplicados por volúmenes unitarios estimados para las principales clases de terapia y soluciones de preservación, así como verificaciones de canales de distribuidores para la frecuencia típica de pedidos. Las variables que más impulsaron el modelo fueron los volúmenes de trasplante por órgano y los principales tipos de tejido, las tasas de supervivencia del injerto y de retrasplante, las participaciones de terapia de inducción frente a mantenimiento, la penetración de métodos avanzados de preservación y los corredores de precios regionales tras la conversión de divisas y los efectos de la inflación.
El pronóstico fue respaldado principalmente mediante análisis de escenarios, dado que la adopción y el volumen son sensibles a la disponibilidad de donantes, los cambios de política y la capacidad de los centros. Los escenarios se vincularon a variables como el crecimiento de la lista de espera, el rendimiento de los centros de trasplante y las tendencias esperadas en la duración de la terapia, y luego se refinaron utilizando los rangos de consenso obtenidos en las entrevistas. Donde los datos ascendentes no podían construirse de forma limpia para países más pequeños, se llenaron las brechas utilizando tasas de referencia basadas en el gasto comparable del sistema de salud y la intensidad de trasplantes, y luego se validó el gasto implícito por procedimiento con la retroalimentación de expertos.
Validación de Datos y Ciclo de Actualización
La validación se realizó mediante un conjunto de verificaciones paso a paso en las que los resultados del modelo se compararon con señales independientes, incluida la actividad de trasplantes reportada, los patrones de utilización de terapias discutidos por los clínicos y los marcadores de precios de adquisición pública. Si una región mostraba un salto inusual en el gasto implícito por trasplante, se revisaban los supuestos y se realizaba un seguimiento para confirmar si el factor determinante era un cambio en la combinación o en los precios.
Antes de la aprobación final, el modelo y la narrativa son revisados por otro analista para detectar problemas aritméticos y desviaciones del alcance. También verificamos la coherencia del conjunto de datos final con respecto a eventos recientes que podrían afectar la demanda o la oferta. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren desarrollos materiales en política, suministro o práctica clínica. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Trasplantes de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para trasplantes pueden variar considerablemente, incluso cuando parecen cubrir el mismo tema. Las diferencias suelen provenir de lo que se contabiliza como gasto en trasplantes, qué año se trata como el ancla del dimensionamiento y cómo se traduce el volumen de procedimientos en ingresos.
La tabla destaca que la dispersión suele provenir del alcance y las reglas de contabilización, seguidas de cómo se gestionan la duración de la terapia y la progresión de precios a lo largo del tiempo. Algunas estimaciones amplían la cesta para incluir servicios hospitalarios adyacentes y costos más amplios de prestación de atención de trasplantes, mientras que otras asumen una adopción más rápida de los enfoques de preservación más nuevos sin correlacionarla con el crecimiento reportado de los procedimientos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,88 mil millones de USD (2026) | |
| Editor de la Industria A | 20,02 mil millones de USD (2026) | Utiliza un conjunto de inclusión más amplio que puede combinar un gasto más amplio en la prestación de servicios de trasplante y costos hospitalarios de apoyo, lo que aumenta el valor más allá de los ingresos habilitadores de productos y procedimientos. |
| Rastreador del Mercado B | 32,70 mil millones de USD (2025) | Ancla el modelo en un año base diferente y parece utilizar una definición más amplia de órganos más tejidos con divisiones menos transparentes para fármacos, productos tisulares y soluciones de preservación, lo que puede inflar los totales tras los tratamientos de divisas e inflación. |
La tabla muestra una cifra de 2026 más alta cuando se amplía la cesta de gasto, y bajo el alcance de Mordor Intelligence el número permanece vinculado a los productos y soluciones habilitadores de trasplantes (incluidos fármacos inmunosupresores, productos tisulares y soluciones de preservación de órganos) en lugar del costo total de atención hospitalaria en torno al trasplante. Cuando las mismas señales de procedimiento y las verificaciones de duración de la terapia se aplican de manera coherente, el resultado se vuelve más fácil de rastrear hasta variables claras y de repetir cada año con una desviación mínima del alcance.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado mundial de trasplantes?
El mercado está valorado en 14,88 mil millones de USD en 2026 y se proyecta que alcance los 25,60 mil millones de USD en 2032, registrando una CAGR del 9,47%.
¿Qué categoría de producto tiene la mayor cuota del mercado de trasplantes?
Los fármacos inmunosupresores lideran el panorama con una participación de ingresos del 38,92% en 2026.
¿Qué región experimentará el mayor crecimiento del mercado de trasplantes?
Se prevé que Asia-Pacífico se expanda a una CAGR del 11,25% hasta 2032, superando a todas las demás regiones.
¿Cómo benefician las modernas tecnologías de preservación a los resultados del trasplante?
Las plataformas de perfusión ex vivo extienden la viabilidad del órgano más allá de las 20 horas y reducen las tasas de disfunción primaria del injerto en los trasplantes de corazón en más de un 50%.
¿Por qué los centros quirúrgicos ambulatorios están ganando relevancia en los servicios de trasplante?
Proporcionan entornos rentables y convenientes para procedimientos de tejidos y órganos seleccionados, y están creciendo a una CAGR del 12,12%.