
Tamanho e Quota do Mercado de Transplantação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.60 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.47 % |
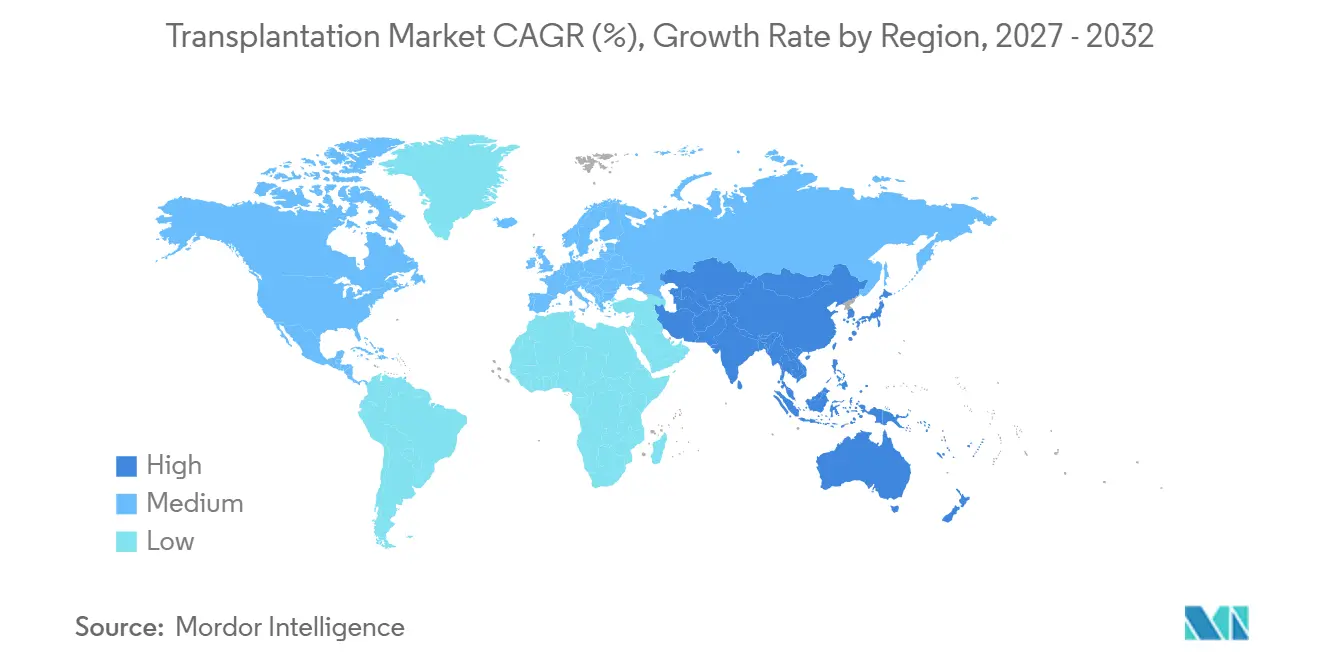
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
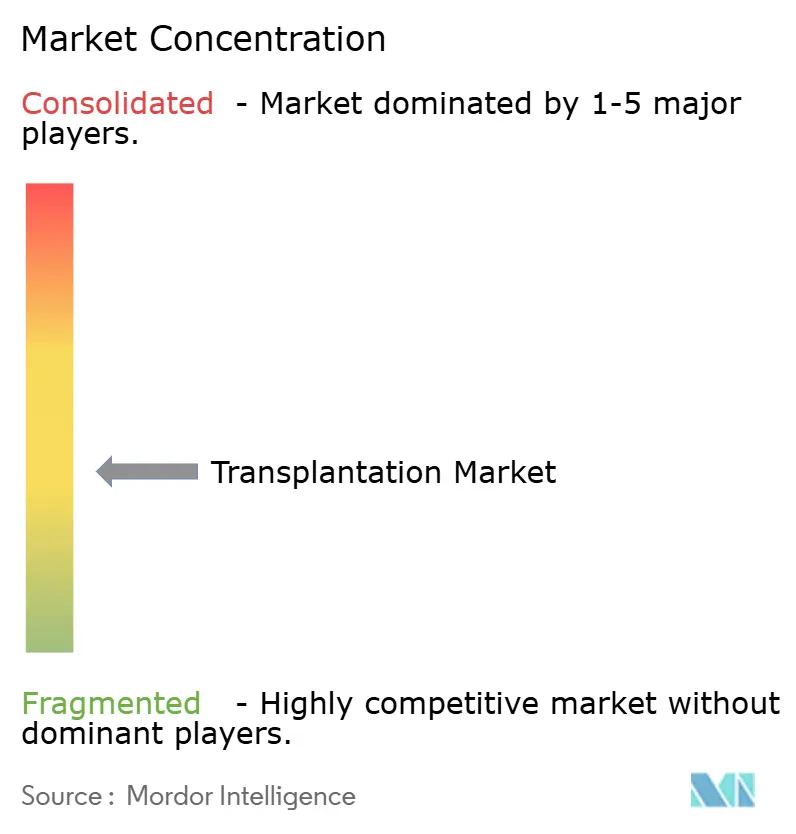
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transplantação pela Mordor Intelligence
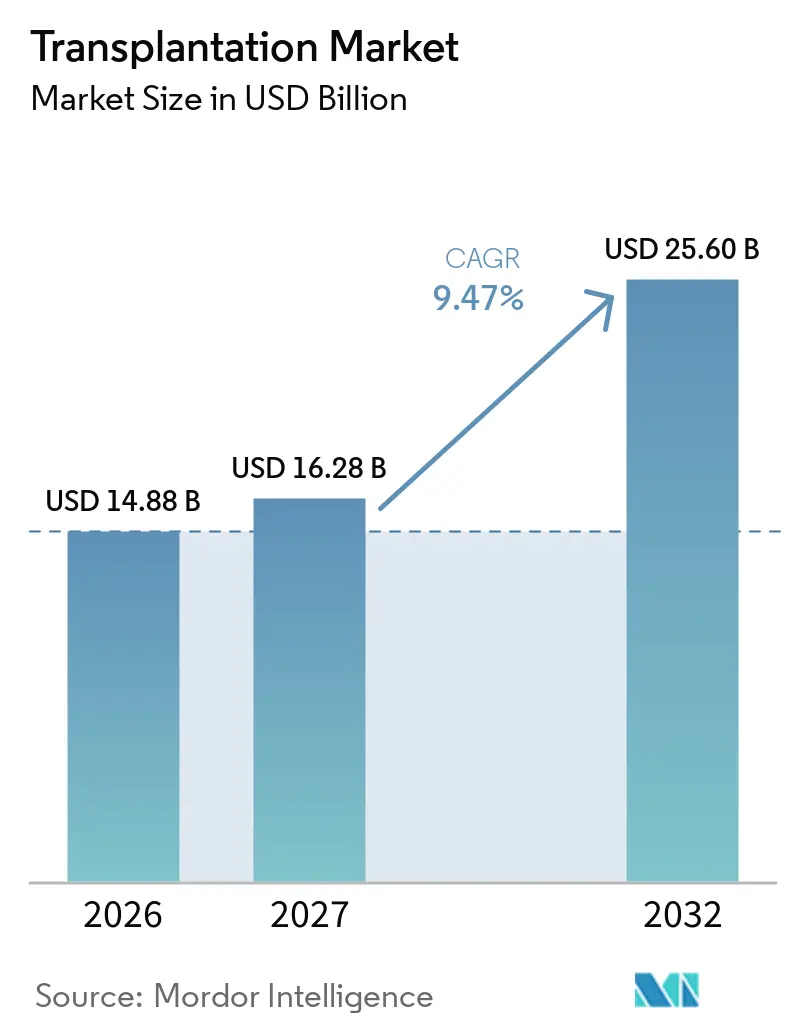
O tamanho do Mercado de Transplantação tem projeção de se expandir de 14,88 bilhões de USD em 2026 e 16,28 bilhões de USD em 2027 para 25,60 bilhões de USD até 2032, registrando um CAGR de 9,47% entre 2027 e 2032.
O crescimento é impulsionado pelo aumento da lacuna entre oferta e demanda de órgãos, pelo rápido avanço na tecnologia de preservação e pelas reformas de políticas que aceleram a identificação de doadores e a eficiência da alocação. As inovações em medicamentos imunossupressores permanecem centrais, enquanto os dispositivos de perfusão ex-vivo ampliam a fronteira terapêutica ao estender as janelas de preservação viável além de 20 horas. Algoritmos de inteligência artificial agora refinam a compatibilidade entre doador e receptor, reduzindo a mortalidade em lista de espera e maximizando a eficiência de utilização de órgãos. Simultaneamente, os ensaios emergentes de xenotransplantação sinalizam uma potencial mudança de paradigma que poderia aliviar a escassez crônica de doadores, ao mesmo tempo em que remodela os contornos competitivos do mercado de transplantação.
Principais Conclusões do Relatório
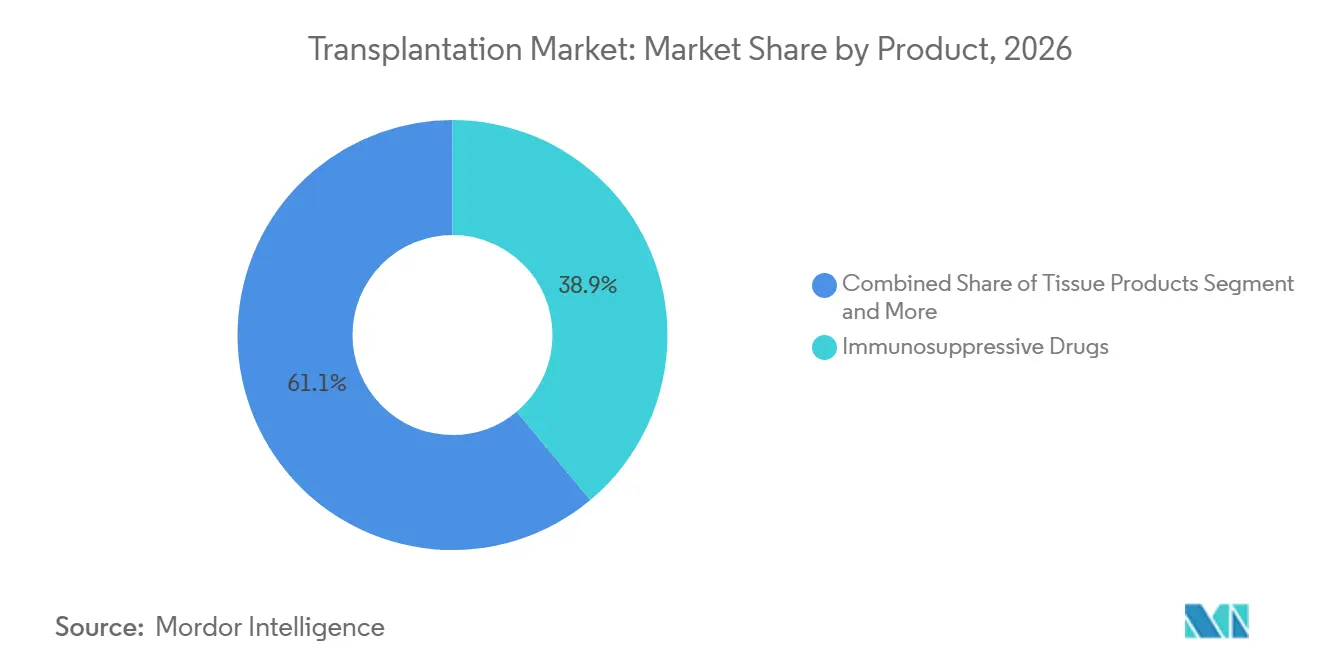
- Por categoria de produto, os medicamentos imunossupressores lideraram com 38,92% da participação do mercado de transplantação em 2026, enquanto as soluções e sistemas de preservação têm previsão de crescer a um CAGR de 11,86% até 2032.
- Por aplicação, o transplante de órgãos representou 53,97% das receitas de 2026; o transplante de tecidos avança a um CAGR de 13,22% até 2032.
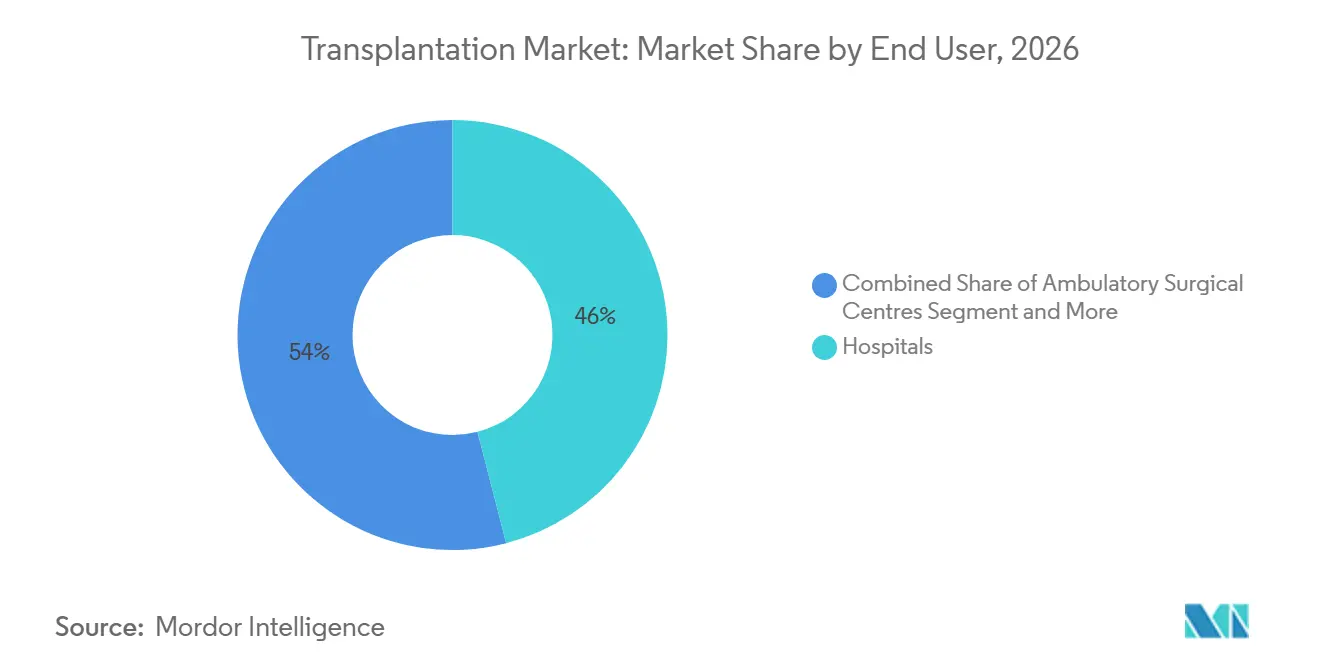
- Por usuário final, os hospitais detinham 45,98% do tamanho do mercado de transplantação em 2026, enquanto os centros cirúrgicos ambulatoriais estão se expandindo a um CAGR de 12,12% até 2032.
- Por geografia, a América do Norte dominou com uma participação de receita de 37,35% em 2026, mas a Ásia-Pacífico tem projeção de registrar o CAGR regional mais rápido de 11,25% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Crónicas | +2.1% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente Carga de Insuficiência Orgânica | +1.8% | Global, concentrada nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Avanços Tecnológicos nas Técnicas de Transplantação | +1.5% | América do Norte e UE a liderar, adoção na APAC em aceleração | Longo prazo (≥ 4 anos) |
| Algoritmos de Correspondência Dador-Recetor Baseados em IA | +1.2% | América do Norte e UE como núcleo, com expansão para a APAC | Médio prazo (2-4 anos) |
| Perfusão de Órgãos Ex-Vivo a Estender as Janelas de Preservação | +1.4% | Global, com adoção precoce na América do Norte | Médio prazo (2-4 anos) |
| Incentivos de Registo de Dadores em Cadeia de Blocos Tokenizada | +0.8% | Implementações piloto na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crónicas
A crescente prevalência de insuficiência renal relacionada com diabetes, cirrose hepática induzida por hepatite e doenças cardiovasculares alarga o conjunto de candidatos a procedimentos de órgão sólido. Nos Estados Unidos, a doença renal em fase terminal afeta atualmente mais de 750.000 indivíduos, impulsionando a procura de transplantação de rim em rácios que excedem 4:1 face à disponibilidade de dadores. O envelhecimento das populações nas economias ocidentais intensifica a incidência de doenças crónicas, enquanto os sistemas de saúde expandem as redes de centros de transplantação para gerir a crescente carga de casos. Contudo, as restrições estruturais de oferta no mercado de transplantação persistem apesar dos ganhos incrementais no registo de dadores.
Avanços Tecnológicos nas Técnicas de Transplantação
As cirurgias assistidas por robótica reduzem as complicações peri-operatórias, alargando a elegibilidade a recetores de maior risco. As tecnologias de perfusão por máquina prolongam a preservação de órgãos de 6 horas para mais de 20 horas, melhorando a eficiência da partilha inter-regional[1]. Entretanto, a imunossupressão guiada por biomarcadores minimiza o risco de rejeição e melhora a sobrevivência do enxerto a longo prazo. Estes avanços fortalecem coletivamente os resultados para os doentes e apoiam uma adoção mais ampla em todo o mercado de transplantação.
Algoritmos de Correspondência Dador-Recetor Baseados em IA
Os sistemas de aprendizagem automática que avaliam parâmetros genómicos, imunológicos e clínicos atingem agora uma precisão preditiva de 95% para a sobrevivência do enxerto, superando os métodos de pontuação convencionais[2]. O modelo UK-DTOP reduziu a mortalidade em lista de espera para rim em quase 20%, demonstrando o benefício clínico tangível da integração da IA news-medical.net. As estratégias de alocação com base em dados enriquecidos melhoram a equidade, reduzem as taxas de descarte de órgãos e criam novos nichos de serviço no mercado de transplantação.
Perfusão de Órgãos Ex-Vivo a Estender as Janelas de Preservação
As plataformas de perfusão hipotérmica e normotérmica mantêm temperaturas fisiológicas e fornecem perfusato oxigenado, reduzindo a disfunção primária do enxerto em mais de 50% nas transplantações cardíacas. A perfusão permite a avaliação da viabilidade em tempo real, possibilitando a aceitação de órgãos com critérios alargados e expandindo o conjunto efetivo de dadores. A flexibilidade logística resultante de janelas de preservação mais longas apoia diretamente a expansão geográfica do mercado de transplantação.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de Dadores de Órgãos | -2.5% | Global, mais aguda nos mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Objeções Éticas e Culturais | -1.2% | Variações regionais, mais elevadas na MENA e em partes da APAC | Longo prazo (≥ 4 anos) |
| Infeções Resistentes a Antibióticos que Aumentam o Risco Pós-Transplantação | -1.8% | Global, concentrada em regiões de alta densidade hospitalar | Médio prazo (2-4 anos) |
| Fragilidade da Cadeia de Abastecimento de Tacrolimus e Outros IFAs | -1.1% | Global, com perturbações regionais de abastecimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Dadores de Órgãos
Apenas 3 em cada 1.000 mortes cumprem os critérios de doação, limitando os enxertos disponíveis mesmo com listas de espera que excedem 103.000 doentes nos Estados Unidos[3]. A variabilidade nas taxas de consentimento e as barreiras culturais suprimem os conjuntos de dadores nas economias emergentes, condicionando o mercado de transplantação apesar dos avanços tecnológicos.
Infeções Resistentes a Antibióticos que Aumentam o Risco Pós-Transplantação
A resistência a beta-lactâmicos e carbapenemes eleva a morbilidade entre os recetores imunossuprimidos, com 75% dos doentes transplantados de rim a experienciar infeção bacteriana no primeiro ano. Os internamentos prolongados acrescentam 40–60% aos custos de tratamento, aumentando a pressão económica sobre os prestadores e potencialmente inibindo o crescimento de volume no mercado de transplantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Os Medicamentos Imunossupressores Lideram Apesar da Inovação em PreservaçãoOs medicamentos imunossupressores representaram 38,92% do tamanho do mercado de transplantação em 2026, refletindo seu papel indispensável na prevenção da rejeição do enxerto. O tacrolimus e o micofenolato mantêm a preferência dos médicos, mesmo que a adoção de genéricos permaneça cautelosa devido a preocupações com o índice terapêutico estreito. Interrupções no fornecimento — como o rebaixamento pela FDA do status de bioequivalência do tacrolimus da Accord Healthcare — evidenciam vulnerabilidades que podem repercutir em todo o mercado de transplantação. Os dispositivos de preservação, embora ainda representem um conjunto de receitas menor, são a categoria de crescimento mais rápido, com um CAGR de 11,86%, sublinhando a forte demanda clínica por armazenamento mais prolongado de órgãos e melhores resultados peri-operatórios.
Plataformas inovadoras como o Paragonix PancreasPak e o SherpaPak se diferenciam pelo controle térmico e monitoramento em tempo real, incentivando uma adoção mais ampla além dos principais centros acadêmicos. Os arcabouços de engenharia de tecidos estão ganhando tração clínica, ampliando as opções cirúrgicas para reparo de córnea, osso e cartilagem. Essas dinâmicas sugerem uma diversificação gradual das fontes de receita no setor de transplantação, à medida que as inovações lideradas por dispositivos convergem com a farmacoterapia há muito estabelecida.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis após a compra do relatório
Por Aplicação:
A Transplantação de Tecidos Acelera Para Além dos Procedimentos de ÓrgãosOs procedimentos de órgãos sólidos retiveram 53,97% da receita de 2026, com os transplantes de rim representando quase 85% dos volumes de órgãos. A participação do mercado de transplantação para procedimentos de tecidos está aumentando, impulsionada por enxertos de córnea, osso e cartilagem que se beneficiam de vias ambulatoriais simplificadas e melhor alinhamento de reembolso. Os programas de doadores vivos de fígado e as técnicas de divisão hepática também reforçam a eficiência de utilização de órgãos.
O transplante de tecidos tem projeção de crescer a um CAGR de 13,22% até 2032, impulsionado por iniciativas de prevenção da cegueira e avanços na medicina regenerativa. Os transplantes de córnea registram 91,4% de sucesso primário, enquanto o reparo de cartilagem utiliza construtos à base de condrócitos que prometem recuperação mais rápida. Esses avanços ilustram como as indicações clínicas diversificadas sustentarão a próxima fase de crescimento do setor de transplantação.
Por Utilizador Final:
Os Centros Ambulatórios Desafiam a Dominância HospitalarOs hospitais comandaram 45,98% do tamanho do mercado de transplantação em 2026, reforçados por suítes cirúrgicas integradas, capacidade de cuidados intensivos e expertise multidisciplinar necessária para trabalhos complexos com órgãos. Os centros acadêmicos permanecem como centros de referência para procedimentos cardíacos e pulmonares. No entanto, a mudança dos pagadores para modelos baseados em valor acelera a migração de casos para centros cirúrgicos ambulatoriais (CCAs), particularmente para enxertos de córnea e osso.
Os CCAs têm previsão de crescer a um CAGR de 12,12%, à medida que a miniaturização de dispositivos e os protocolos peri-operatórios aprimorados permitem uma alta segura no mesmo dia. Programas colaborativos entre CCAs e equipes de transplante hospitalar permitem que pacientes de maior complexidade transitem por vias de cuidado híbridas. Os institutos de pesquisa apoiam ainda mais a inovação, conduzindo ensaios sobre vigilância guiada por inteligência artificial e monitoramento de órgãos baseado em sensores, que poderiam aprimorar o gerenciamento pós-operatório em tempo real em todo o setor de transplantação.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis após a compra do relatório
Análise Geográfica
Mercado de Transplantação da América do Norte
A América do Norte deteve uma participação de receita de 37,35% em 2026, apoiada por estruturas de reembolso maduras, otimização de registros de doadores e adoção de tecnologias de perfusão ex-vivo. Os Estados Unidos realizam perennemente mais de 40.000 transplantes por ano sob a supervisão da OPTN e continuam a aprimorar as políticas de alocação que integram pontuação baseada em inteligência artificial para distribuição equitativa. A cooperação transfronteiriça do Canadá e as ofertas de turismo médico do México contribuem com volumes incrementais de procedimentos, reforçando a liderança regional no mercado de transplantação.
Mercado de Transplantação da Ásia-Pacífico
A Ásia-Pacífico tem projeção de registrar um CAGR de 11,25% até 2032, impulsionada pela harmonização regulatória e pela expansão do investimento privado em infraestrutura de transplante. China, Índia e Japão aceleram coletivamente a instalação de equipamentos de perfusão e lançam campanhas de conscientização pública voltadas ao aumento das taxas de consentimento de doadores. Os governos regionais adotam estruturas que ecoam os padrões de regulamentação SoHO europeia, uma medida que se espera melhorar a garantia de qualidade e a circulação transfronteiriça de tecidos. À medida que a renda disponível aumenta e a cobertura de seguros se amplia, os volumes de procedimentos crescem, posicionando a Ásia-Pacífico como o cluster de crescimento mais rápido do mercado de transplantação.
Mercado de Transplantação da Europa
A Europa mantém um crescimento estável com base em protocolos de aquisição harmonizados e altas taxas de doadores na Espanha, Portugal e Croácia. A implementação das regras SoHO da UE está definida para agilizar ainda mais a movimentação de tecidos e células entre os estados-membros, beneficiando colaborações de pesquisa em múltiplos centros. Inovações em rastreabilidade baseada em blockchain e correspondência habilitada por IA são testadas por meio de programas-piloto financiados pela UE, reforçando o papel influente da Europa na definição das melhores práticas globais no mercado de transplantação.
Panorama Competitivo
O mercado de transplantação é moderadamente fragmentado, com grandes empresas farmacêuticas como AbbVie, Novartis e Pfizer a dominar as receitas de imunossupressores, enquanto empresas de dispositivos especializados capturam o crescimento da tecnologia de preservação. A aquisição da Paragonix pela Getinge consolida as principais capacidades de cadeia de frio e perfusão numa carteira unificada, sinalizando um investimento estratégico crescente em nichos de dispositivos. A compra da Omixon pela Werfen por USD 25 milhões expande o acesso a diagnósticos de transplantação de próxima geração, destacando o valor comercial das plataformas de dados de correspondência de precisão.
Os fornecedores de diagnósticos, incluindo CareDx, Natera e Eurofins Transplant Genomics, expandem as ofertas de vigilância pós-enxerto, muitas vezes agrupando ensaios moleculares com análises baseadas em IA. Este posicionamento centrado no serviço diferencia-os dos titulares terapêuticos e abre novas receitas de subscrição no mercado de transplantação. Simultaneamente, a United Therapeutics avança nos marcos da xenotransplantação com procedimentos UKidney e UThymoKidney bem-sucedidos, potencialmente desbloqueando a oferta de órgãos em larga escala se a segurança a longo prazo for confirmada.
As expirações de patentes da primeira geração de tacrolimus impulsionam a concorrência de preços e a entrada de genéricos, enquanto os inovadores centram a atenção em novas formulações como a LP-10, com proteção até 2035. Os fabricantes de dispositivos aceleram a I&D em torno da perfusão normotérmica, integração de sensores em tempo real e descartáveis de uso único concebidos para os CCAs. As startups recorrem à cadeia de blocos para garantir a rastreabilidade de ponta a ponta, respondendo às pressões éticas e de conformidade à medida que o mercado de transplantação se globaliza.
Líderes do Setor de Transplantação
-
Zimmer Biomet
-
Novartis AG
-
21st Century Medicine
-
Arthrex, Inc.
-
Stryker
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transplantação Empresas cobertas neste relatório
- Abbvie
- Novartis
- Pfizer
- Astellas Pharma
- Bristol-Myers Squibb
- Sandoz Group
- Medtronic
- Zimmer Biomet
- Stryker
- Arthrex
- Teva Pharmaceutical Industries
- Veloxis Pharmaceuticals
- BioLife Solutions
- 21st Century Medicine
- CryoLife
- Thermo Fisher Scientific
- Illumina
- Immucor
- CareDx
- OrganOx
- Transmedics
- Xenothera
Oportunidades de mercado e perspectivas futuras
Uma importante lacuna no setor de transplantes está na interseção entre equipamentos de preservação e produtos biológicos. Os centros de transplante desejam maior tempo de permanência fora do corpo, avaliação de viabilidade em tempo real e controle imunológico mais rigoroso, sem adicionar toxicidade sistêmica. Evidências em pesquisas de 2026 apontam para abordagens de imunomodulação direcionadas e específicas por local (por exemplo, conceitos de entrega baseados em nanotecnologia e teranósticos em transplante de pâncreas e nanoentrega direcionada testada em modelos de perfusão pulmonar ex vivo). Isso está alinhado com o escopo do relatório, que abrange medicamentos imunossupressores e soluções e sistemas de preservação.
Outra área de oportunidade é a integração operacional de fluxos avançados de compatibilização e monitoramento nas rotinas de transplante, à medida que os programas expandem o uso de órgãos de critérios expandidos. No lado da oferta, o mercado possui incentivos para ampliar a adoção de sistemas de perfusão ex vivo e mecânica que estendem as janelas de preservação além de 20 horas, melhorando o compartilhamento inter-regional de órgãos e a flexibilidade de agendamento. No lado terapêutico, o domínio contínuo dos medicamentos imunossupressores (participação de 38,92% em 2025), juntamente com a fragilidade do fornecimento de agentes-chave, incluindo as vulnerabilidades do IFA de tacrolimo apontadas no relatório, sustenta a demanda por formulações diferenciadas, dosagem guiada por biomarcadores e diagnósticos complementares voltados à redução do risco de rejeição e infecção, ao mesmo tempo em que padroniza os resultados entre hospitais, centros de transplante e ambientes ambulatoriais.
Desenvolvimentos industriais recentes em Mercado de Transplantação
- Junho de 2026: A United Therapeutics anunciou a aprovação pela FDA dos EUA do dispositivo LungFX para perfusão pulmonar ex vivo centralizada. A aprovação fortalece o caminho comercial para fluxos de trabalho de preservação de órgãos habilitados por dispositivos e reforça o papel da infraestrutura de perfusão na expansão do suprimento utilizável de pulmões.
- Abril de 2026: A TransMedics destacou o Controlled Hypothermic Organ Preservation System (CHOPS) durante a Reunião Anual de 2026 da International Society of Heart and Lung Transplantation. A iniciativa reforça a ênfase competitiva em sistemas de preservação ativos e controlados que se encaixam junto às ofertas existentes de perfusão e logística usadas pelos programas de transplante.
- Abril de 2024: A Zimmer Biomet relatou avanços no uso do ROSA Shoulder, incluindo a primeira cirurgia realizada, avançando em seu ecossistema cirúrgico habilitado por robótica. Embora não seja um produto específico para transplante de órgãos, a expansão de plataformas cirúrgicas integradas apoia uma modernização mais amplo das salas de cirurgia, que pode influenciar a adoção de procedimentos complexos relacionados a transplantes e enxertos em ambientes hospitalares.
Mercado de Transplantação Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de transplantação é definido como o valor global de produtos e serviços que viabilizam o enxerto de órgãos e tecidos humanos ao longo de toda a via de transplante, desde a preservação até o gerenciamento pós-procedimento.
Exclusões de escopo: A restauração cosmética de cabelo e os procedimentos de terapia celular que não culminam em um órgão ou tecido enxertado estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Produtos de Tecidos
- Tecidos de Aloenxerto
- Tecidos de Xenoenxerto
- Andaimes e Matrizes Sintéticos
- Medicamentos Imunossupressores
- Inibidores de Calcineurina
- Inibidores de mTOR
- Agentes Antiproliferativos
- Anticorpos Monoclonais
- Corticosteroides e Outros
- Soluções e Sistemas de Preservação
- Soluções de Armazenamento Frio Estático
- Soluções de Perfusão Hipotérmica por Máquina
- Sistemas de Perfusão Normotérmica
- Produtos de Tecidos
- Por Aplicação
- Transplantação de Órgãos
- Rim
- Fígado
- Coração
- Pulmão
- Pâncreas e Células das Ilhotas
- Transplantação de Tecidos
- Córnea
- Osso e Cartilagem
- Pele e Tecidos Vasculares
- Transplantação de Órgãos
- Por Utilizador Final
- Hospitais
- Centros de Transplantação
- Centros Cirúrgicos Ambulatórios
- Institutos de Investigação e Académicos
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para fundamentar o modelo de dimensionamento em sinais de atividade mensuráveis e para manter as premissas consistentes entre as regiões. Baseamo-nos em referências públicas de atividade de transplantação e sistemas de saúde, como registros nacionais de transplantes e relatórios anuais (por exemplo, UNOS e outros registros de países), estatísticas de saúde da OMS, dados de saúde da OCDE e indicadores de saúde do CDC onde se aplicam à carga de doenças relacionadas a transplantes.
Para traduzir a atividade em valor, revisamos literatura clínica e de economia da saúde revisada por pares sobre sobrevivência do enxerto e duração da terapia, além de avisos de aquisição governamentais e hospitalares onde disponíveis, juntamente com resumos de comércio macro e alfandegários para produtos médicos relevantes. Arquivos de empresas, apresentações a investidores e imprensa de reputação também foram utilizados para verificar tendências de mix de produtos e exposição declarada a medicamentos para transplante, preservação e produtos de tecidos, com suporte de assinaturas pagas seletivas para dados financeiros de empresas e panoramas de patentes. Essas fontes de pesquisa documental não são exaustivas, e também utilizamos outros documentos públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar o modelo onde os dados públicos são escassos, especialmente para a duração média do tratamento, o mix de terapia de manutenção versus indução e a divisão real de fluxos de trabalho de órgãos versus tecidos. Conversamos com clínicos de transplante, responsáveis por aquisição e farmácia, distribuidores e especialistas em produtos nas regiões APAC, EMEA e Américas, o que nos ajudou a alinhar premissas sobre faixas de preços, adoção de soluções de preservação e o que é contabilizado como gasto habilitador de transplante.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 27% | Diretores executivos (CXOs): 12% | APAC: 44% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Participantes menores: 17% | Gerentes: 60% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os volumes de procedimentos de transplante e os grupos de pacientes ativos são reconstruídos por região e, em seguida, mapeados para categorias de gastos que se encaixam logicamente na via de transplante. O valor é derivado pela aplicação de um mix consistente com o mercado de terapia imunossupressora, uso de produtos de tecidos e soluções de preservação de órgãos, seguido de ajustes para diferenças no acesso ao reembolso e nos padrões de compras hospitalares.
Para manter os totais realistas, realizamos aproximações seletivas de baixo para cima como verificações cruzadas. Estas incluíram faixas de preço médio de venda amostradas multiplicadas por volumes unitários estimados para as principais classes de terapia e soluções de preservação, além de verificações de canal de distribuidores para frequência típica de pedidos. As variáveis que mais impulsionaram o modelo foram os volumes de transplante por órgão e principais tipos de tecidos, taxas de sobrevivência do enxerto e retransplante, participações de terapia de indução versus manutenção, penetração de métodos avançados de preservação e corredores de preços regionais após conversão de moeda e efeitos de inflação.
A previsão foi principalmente apoiada por análise de cenários, uma vez que a adoção e o volume são sensíveis à disponibilidade de doadores, mudanças de políticas e capacidade dos centros. Os cenários foram vinculados a variáveis como crescimento da lista de espera, capacidade de processamento dos centros de transplante e tendências esperadas de duração da terapia, e depois refinados usando as faixas de consenso obtidas nas entrevistas. Onde os dados de baixo para cima não puderam ser construídos de forma limpa para países menores, preenchemos as lacunas usando taxas de proxy baseadas em gastos comparáveis do sistema de saúde e intensidade de transplante, e então validamos o gasto implícito por procedimento com base no feedback de especialistas.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de um conjunto de verificações passo a passo, nas quais os resultados do modelo foram comparados com sinais independentes, incluindo atividade de transplante reportada, padrões de utilização de terapia discutidos por clínicos e marcadores de preços de aquisição pública. Se uma região apresentasse um salto incomum no gasto implícito por transplante, as premissas eram revisadas e o contato de acompanhamento era utilizado para confirmar se o fator era uma mudança de mix ou de preços.
Antes da aprovação final, o modelo e a narrativa são revisados por outro analista para identificar problemas aritméticos e desvios de escopo. Também verificamos a consistência do conjunto de dados final em relação a eventos recentes que poderiam movimentar a demanda ou a oferta. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem desenvolvimentos relevantes em políticas, fornecimento ou prática clínica. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Transplantação da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para transplantação podem variar consideravelmente, mesmo quando parecem cobrir o mesmo tema. As diferenças geralmente decorrem do que é contabilizado como gasto em transplantação, de qual ano é tratado como âncora do dimensionamento e de como o volume de procedimentos é traduzido em receita.
A tabela destaca que a variação frequentemente provém do escopo e das regras de contagem, seguidos de como a duração da terapia e a progressão de preços são tratadas ao longo do tempo. Algumas estimativas ampliam a cesta para incluir serviços hospitalares adjacentes e custos mais amplos de prestação de cuidados de transplante, enquanto outras assumem uma adoção mais rápida de abordagens de preservação mais recentes sem correspondência com o crescimento reportado de procedimentos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,88 bilhões de USD (2026) | |
| Publicador do Setor A | 20,02 bilhões de USD (2026) | Utiliza um conjunto de inclusão mais amplo que pode combinar gastos mais abrangentes com prestação de serviços de transplante e custos hospitalares de suporte, o que aumenta o valor além da receita habilitadora de produtos e procedimentos. |
| Rastreador de Mercado B | 32,70 bilhões de USD (2025) | Ancora o modelo em um ano-base diferente e parece usar uma definição mais ampla de órgãos mais tecidos com divisões menos transparentes para medicamentos, produtos de tecidos e soluções de preservação, o que pode inflar os totais após tratamentos de moeda e inflação. |
A tabela mostra um valor mais alto para 2026 quando a cesta de gastos é expandida, e sob o escopo da Mordor Intelligence o número permanece vinculado a produtos e soluções habilitadores de transplante (incluindo medicamentos imunossupressores, produtos de tecidos e soluções de preservação de órgãos), em vez do custo total de cuidados hospitalares em torno da transplantação. Quando os mesmos sinais de procedimento e verificações de duração de terapia são aplicados de forma consistente, o resultado torna-se mais fácil de rastrear até variáveis claras e de repetir a cada ano com desvio mínimo de escopo.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e as perspetivas de crescimento do mercado global de transplantação?
O mercado é avaliado em 14,88 bilhões de USD em 2026 e tem projeção de atingir 25,60 bilhões de USD até 2032, registrando um CAGR de 9,47%.
Qual categoria de produto detém a maior quota do mercado de transplantação?
Os medicamentos imunossupressores lideram o cenário com uma participação de receita de 38,92% em 2026.
Qual região registará o crescimento mais rápido no mercado de transplantação?
A Ásia-Pacífico tem previsão de se expandir a um CAGR de 11,25% até 2032, superando todas as demais regiões.
Como beneficiam os resultados dos transplantes das tecnologias modernas de preservação?
As plataformas de perfusão ex-vivo prolongam a viabilidade dos órgãos para além de 20 horas e reduzem as taxas de disfunção primária do enxerto em transplantações cardíacas em mais de 50%.
Por que razão os centros cirúrgicos ambulatórios estão a ganhar relevância nos serviços de transplantação?
Proporcionam ambientes económicos e convenientes para procedimentos de tecidos e órgãos selecionados e crescem a um CAGR de 12,12%.