
Marktgröße und Marktanteil für Wärmedämmschichten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
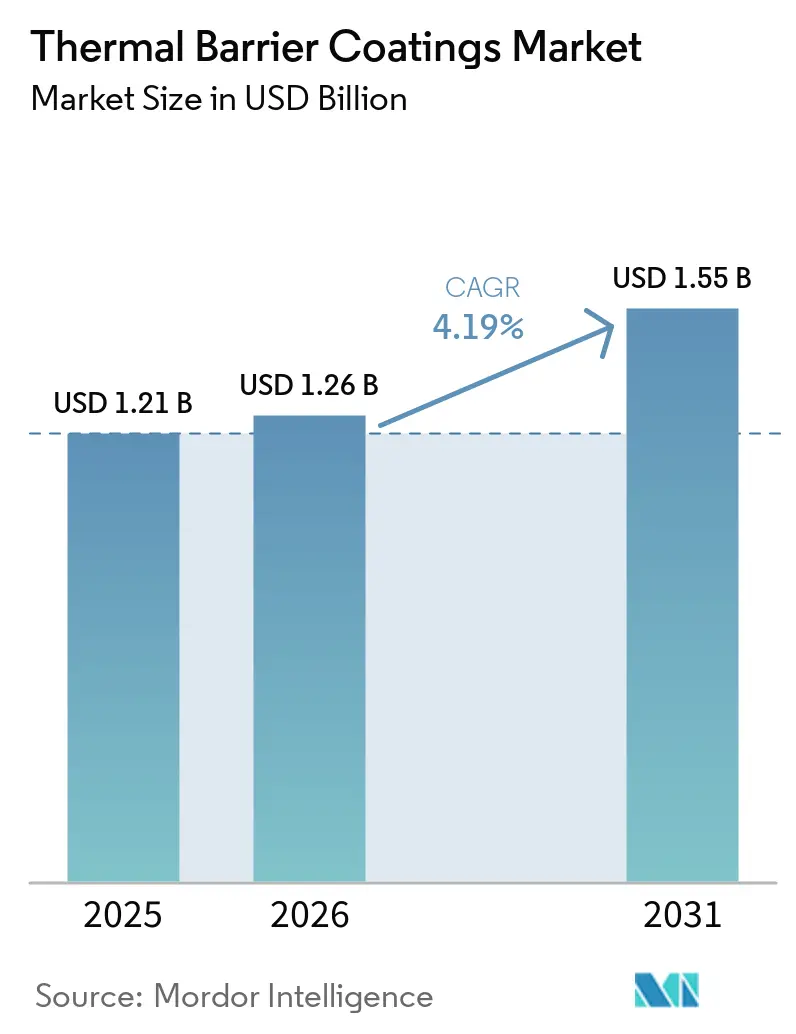
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 1.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wärmedämmschichten von Mordor Intelligence
Die Marktgröße für Wärmedämmschichten wird im Jahr 2026 auf 1,26 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,21 Milliarden USD, mit Prognosen für 2031 von 1,55 Milliarden USD, was einem Wachstum von 4,19 % CAGR über den Zeitraum 2026–2031 entspricht. Die anhaltende Nachfrage resultiert aus heißer laufenden Gasturbinen, gewichtssensiblen Triebwerken in der Luft- und Raumfahrt sowie neuen Hyperschallplattformen, die alle auf fortschrittliche keramisch-metallische Schichtsysteme für eine zuverlässige Wärmedämmung angewiesen sind. Höhere Kraftstoffeffizienzziele in der kommerziellen Luftfahrt, die Notwendigkeit zur Reduzierung von CO₂ aus der industriellen Stromerzeugung sowie anhaltende Investitionen in Forschungsprogramme für ultrahohe Temperaturen stützen den Aufwärtstrend des Marktes für Wärmedämmschichten. Die Wettbewerbsintensität wird durch eine mittelständische Fragmentierung geprägt, da etablierte Lieferanten intelligente Spritzfabriken einführen, während neuere Marktteilnehmer Nischen- und Kleinstmengenanwendungen anstreben. Gleichzeitig bleibt die Resilienz der Lieferkette für Yttriumoxid-stabilisiertes Zirkoniumdioxid und Seltenerd-Stabilisatoren nach mehrjähriger Preisvolatilität eine strategische Priorität.
Wichtigste Erkenntnisse des Berichts
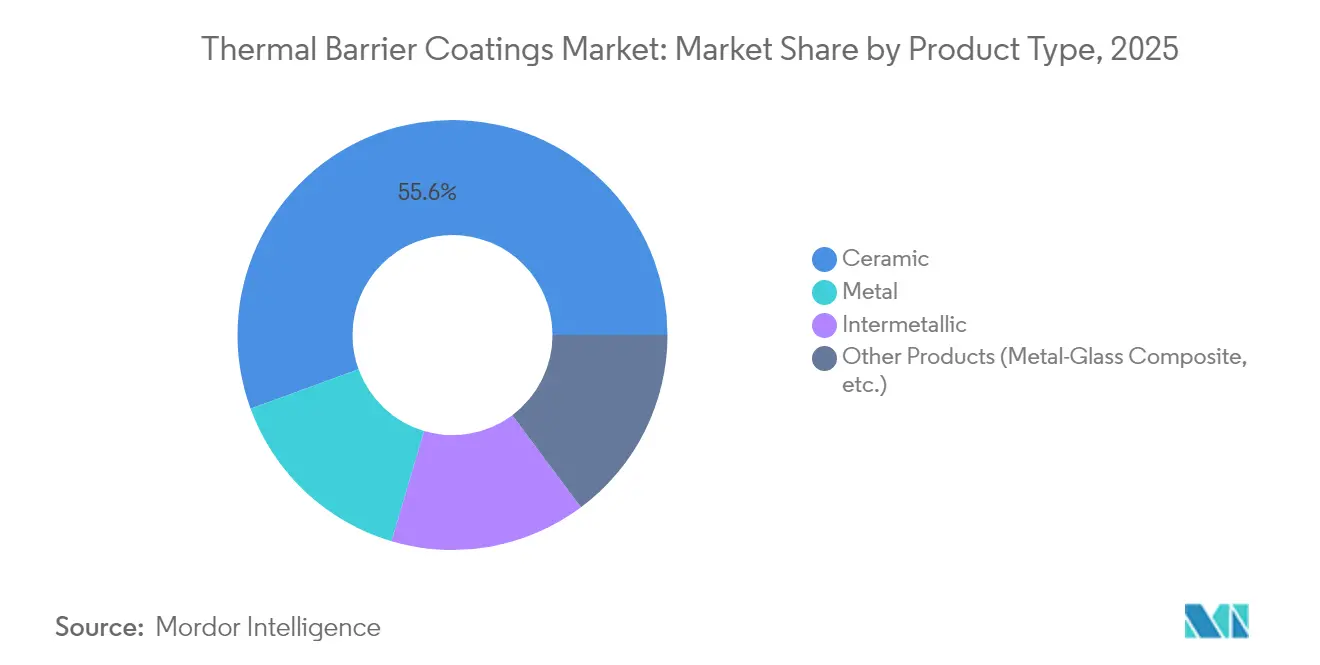
- Nach Produkttyp führten keramische Deckschichten mit einem Marktanteil von 55,58 % am Markt für Wärmedämmschichten im Jahr 2025; metallische Haftschichten werden bis 2031 voraussichtlich mit einer CAGR von 5,74 % wachsen.
- Nach Beschichtungstechnologie erzielte das Luftplasmaspritzen im Jahr 2025 einen Umsatzanteil von 41,20 %; Plasmaspritzen-PVD ist mit einer CAGR von 5,33 % bis 2031 auf das schnellste Wachstum ausgerichtet.
- Nach Beschichtungsmaterial entfiel auf Yttriumoxid-stabilisiertes Zirkoniumdioxid im Jahr 2025 ein Anteil von 61,55 % an der Marktgröße für Wärmedämmschichten, während Seltenerd-Zirkonate mit einer CAGR von 5,82 % die stärksten Aussichten aufweisen.
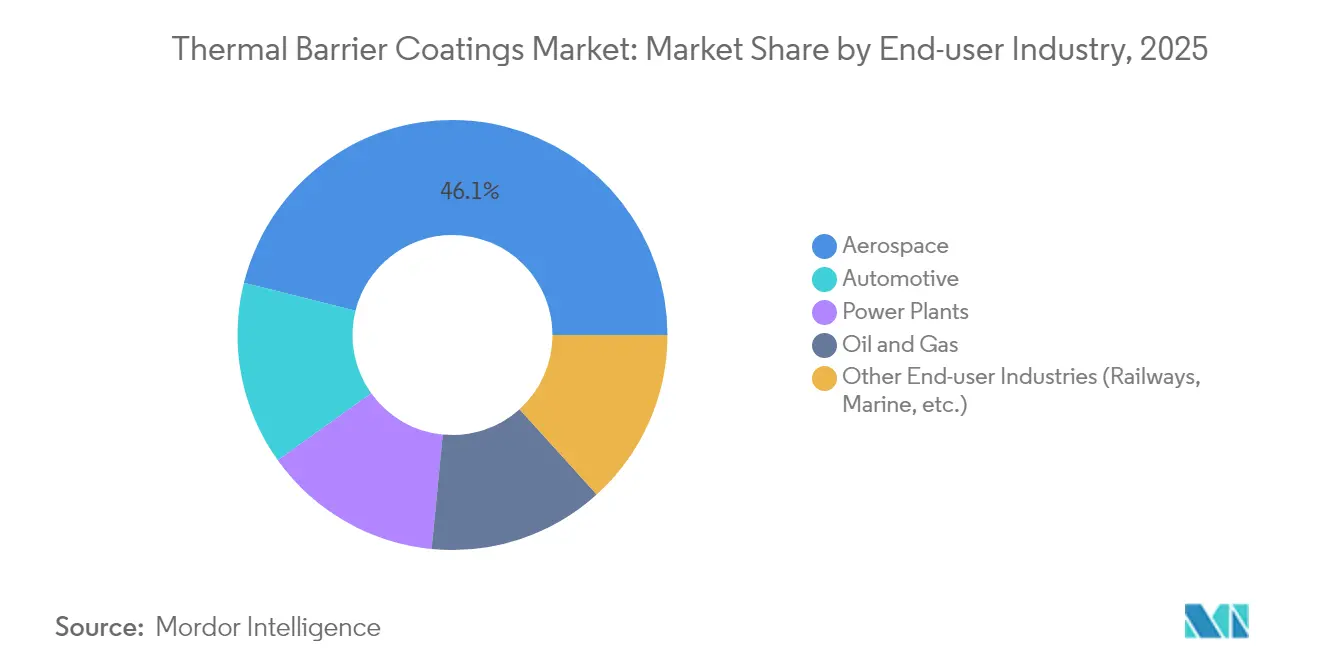
- Nach Endverbraucherbranche hielt die Luft- und Raumfahrt im Jahr 2025 einen Anteil von 46,10 %, und das Automobilsegment entwickelt sich bis 2031 mit einer CAGR von 6,78 % weiter.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 34,90 % an der Marktgröße für Wärmedämmschichten; die Region führt auch das Wachstumsmomentum mit einer CAGR von 4,98 % bis 2031 an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Betriebstemperaturen in Triebwerken der Luft- und Raumfahrt | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausbau industrieller Gasturbinen | +1.0% | Asien-Pazifik, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Programme zur Kraftstoffeffizienz in der Automobilindustrie | +0.8% | Global, früh in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Forschung und Entwicklung für Hyperschallfahrzeuge | +0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Erweiterung von Marine- und Verteidigungsflotten | +0.4% | Globale Seemächte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus Triebwerken der Luft- und Raumfahrt
Kerne der nächsten Generation von Turbofan-Triebwerken verbrennen nun bei nahezu 1.650 °C, was die heißen Abschnitte der Turbine zur Verwendung mehrschichtiger Keramiken zwingt, die intensiven thermischen Zyklen standhalten können. Seltenerd-Zirkonate bieten eine geringere Gitterwärmeleitfähigkeit als herkömmliches 8YSZ, was neue Patente in Doppelschichtarchitekturen anregt, die die Metalltemperaturen unterhalb kritischer Schwellenwerte halten[1]. GE Aerospace hat im Jahr 2025 1 Milliarde USD für keramische Matrixverbundwerkstoffe und verwandte Beschichtungen eingeplant, was signalisiert, dass kraftstoffneutrale Antriebssysteme auf ein robustes Wärmemanagement angewiesen sind. Nachhaltige Flugkraftstoffe erhöhen die Komplexität, da neue Verbrennungschemien den Wärmefluss in Brennkammern verändern und den Wert intelligenter Beschichtungen mit In-situ-Gesundheitssensoren steigern.
Zunehmende Installation industrieller Gasturbinen
Kombikraftwerke in China, Indien und am Golf betreiben ihre Anlagen bei >1.500 °C, um einen thermischen Wirkungsgrad in den mittleren Fünfzigern zu erreichen, sodass die Einlassluftkühlungund wasserstofffähige Brennkammern den Fokus auf dehnungstolerante Beschichtungen schärfen. Jeder Prozentpunkt Gewinn bei der Turbinenfeuerungstemperatur senkt die Kraftstoffkosten, was den Markt für Wärmedämmschichten antreibt, da Versorgungsunternehmen ihre Flotten modernisieren, um von erneuerbaren Energien dominierte Netze zu stabilisieren. Anbieter bieten nun funktional abgestufte Schichtsysteme an, die thermische Schocks dämpfen, wenn die Last in weniger als zehn Minuten vom Leerlauf auf Volllast hochgefahren wird.
Effizienzsteigerung in Hochleistungs-Automobil- und Motorsportmotoren
Motorsportlabore haben nachgewiesen, dass dünne Keramikbeschichtungen die Wärmeabgabe am Kolbenboden reduzieren und es OEMs ermöglichen, Kühler zu verkleinern, ohne die NOx-Grenzwerte zu überschreiten. Kolbenring-TiSiCN-Nanokomposite weisen zudem geringere Reibung auf und erschließen messbare Kraftstoffeinsparungen in Testzyklen[2]. Da konventionelle Hybridfahrzeuge und batterieelektrische Fahrzeuge zunehmend Hochvolt-Leistungselektronik einsetzen, erfordern lokalisierte Hotspots ähnliche Barrierelösungen, um Siliziumkarbid-Wechselrichter zu schützen und die Batterielebensdauer zu verlängern.
Forschungs- und Entwicklungsprogramme für Wärmeschutz bei Hyperschallfahrzeugen
Flüge mit Mach 5 und mehr treiben die Temperaturen an den Vorderkanten auf 2.000 °C, ein Bereich, in dem Hafniumkarbid- oder Zirkoniumdiborid-Dünnschichten unerlässlich sind. Die US-Luftwaffe vergab 2024 2,8 Millionen USD an Canopy Aerospace zur Weiterentwicklung transpirationsgekühlter Paneele, die Fluid durch poröse Keramiken leiten, um eine aktive Abschirmung zu ermöglichen. In die Beschichtung eingebettete Glasfasernetzwerke übertragen nun Echtzeit-Dehnungs- und Wärmefluss-Daten und leiten Konstruktionsverbesserungen für wiederholbare Wiedereintrittszyklen an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Zirkoniumdioxid- und Seltenerdstabilisatorpreise | -0.8% | Globale Importeure | Kurzfristig (≤ 2 Jahre) |
| Strengere Emissionsgrenzwerte für Plasmaspritzanlagen | -0.5% | Europa, Nordamerika, zunehmend in Asien | Mittelfristig (2–4 Jahre) |
| Aufkommen alternativer Materialien | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Zirkoniumdioxid und Seltenerd-Stabilisatoren
Die weltweite Zirkonsandproduktion sank im Jahr 2020 um 28 % und hat sich seitdem nicht vollständig erholt, was Beschichtungshersteller Preisspitzen aussetzt, die die Marge schmälern[3]. Yttrium ist nach wie vor stark in chinesischen Minen konzentriert, wo die Produktion im Jahr 2022 nur 45 t bei einer Nennkapazität von 1.500 t erreichte, was das geopolitische Risiko für den Markt für Wärmedämmschichten aufrechthält. Führende Lieferanten haben auf strategische Lageraufbauten und alternative Dotierstoffe wie Gadolinium zurückgegriffen, um das Risiko zu begrenzen.
Verschärfung der HSE-Normen für Emissionen und Staub in Plasmaspritzanlagen
Californias Maßnahme zur Kontrolle luftgetragener Giftstoffe begrenzt die Freisetzung von sechswertigem Chrom und Nickelpartikeln und verpflichtet Beschichtungsbetriebe zur Installation versiegelter Kabinen, mehrstufiger Filteranlagen und persönlicher Überwachung, um Prüfungen zu bestehen[4]. Im Rahmen des britischen COSHH-Regelwerks werden ähnliche Vorschriften in ganz Europa eingeführt, was kleine Betriebe zu kostspieligen Nachrüstungen oder Auslagerungen zwingt. Diese Compliance-Belastungen können die Einführung bei kleineren Tier-2-Lieferanten trotz robuster Endmarktnachfrage verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Keramische Dominanz treibt Innovation voranKeramische Deckschichten trugen im Jahr 2025 mit 55,58 % zum Markt für Wärmedämmschichten bei und unterstreichen die unübertroffene Wärmedämmung von Yttriumoxid-stabilisierten Zirkoniumdioxidsystemen. Es wird erwartet, dass die Marktgröße für Wärmedämmschichten bei keramischen Produkten weiter wächst, da Luft- und Raumfahrtunternehmen Doppelschichtsysteme qualifizieren, die Gadolinium-Zirkonat mit 8YSZ für eine bessere CMAS-Beständigkeit kombinieren.
Metallische Haftschichten verzeichnen als Unterschicht zwar das schnellste Wachstum mit einer CAGR von 5,74 %, was auf neue MCrAlY-Chemien zurückzuführen ist, die gleichmäßige Aluminiumoxidschichten bilden und die Abplatzung verzögern. Intermetallische und abgestufte Beschichtungen verbreiten sich in Nachrüstprogrammen für Kraftwerke, bei denen die Komponentenlebensdauer über 25.000 Stunden hinausgeht. Hochentropie-Legierungsbeschichtungen sind noch Forschungsgegenstand, versprechen aber Phasenstabilität über breitere Temperaturbereiche.



Nach Beschichtungstechnologie:
Entwicklung des PlasmaspritzensDas Luftplasmaspritzen hielt im Jahr 2025 einen Anteil von 41,20 % und wird wegen seines breiten Materialfensters und des wirtschaftlichen Durchsatzes bei Turbinenleitschaufeln, Deckbändern und Brennkammerpaneelen bevorzugt. Digitale Zwillingsmodelle passen den Fackelstrom nun in Echtzeit an, um die Porosität innerhalb von ±1 % zu halten, was die qualitätsorientierte Luft- und Raumfahrt-Lieferkette unterstützt.
Plasmaspritzen-PVD wächst mit einer CAGR von 5,33 %, da sein Niederdruckdampfstrahl säulenförmige Mikrostrukturen abscheidet, die sich mit thermischen Zyklen biegen. Elektronenstrahl-PVD bleibt die Premium-Wahl für Einkristallschaufeln in Großraumtriebwerken, während Hochgeschwindigkeits-Flammspritzen mit Sauerstoff (HVOF) verschleißfeste Beschichtungen in Öl- und Gasventilen dominiert. Lösungsvorläufer-Plasmaspritzen und chemische Gasphasenabscheidung (CVD) besetzen Nischen, in denen dichte, rissfreie Schichten zwingend erforderlich sind.
Nach Beschichtungsmaterial:
Führungsposition von Zirkoniumdioxid unter DruckYttriumoxid-stabilisiertes Zirkoniumdioxid beherrschte im Jahr 2025 mit 61,55 % den Marktanteil für Wärmedämmschichten, da es Wärmeleitfähigkeit, Phasenstabilität und Produktionskosten ausbalanciert. Die kontinuierliche Entwicklung zielt darauf ab, seine tetragonale-zu-monokline Umwandlung oberhalb von 1.200 °C durch Zugabe von Aluminiumoxid- oder Siliziumdioxid-Fängern zu verlangsamen.
Seltenerd-Zirkonate expandieren mit einer CAGR von 5,82 %, da OEMs Lanthan- und Gadolinium-Systeme für Turbinenvorderstufen bei 1.400 °C validieren. Aluminiumoxidreiches Mullit dient Diesel-Turboladern, bei denen Schwefelangriff stark ist, während MCrAlY-Haftschichten höhere Chromgehalte erhalten, um Heißkorrosion in schwefelreichen Kraftstoffen zu bekämpfen. Hochentropie-Legierungsformulierungen sind noch experimentell, aber frühe Probekörper haben 2.000 thermische Zyklen ohne Delamination überstanden.
Nach Endverbraucherbranche:
Führungsposition der Luft- und Raumfahrt mit Dynamik im AutomobilbereichDer Luft- und Raumfahrtsektor absorbierte im Jahr 2025 46,10 % der weltweiten Nachfrage und unterstreicht die zentrale Bedeutung strenger Schub-Gewichts- und Kraftstoffverbrauchsziele. Hochbypass-Triebwerke an neuen Großraumflugzeugen sind auf Beschichtungen angewiesen, um eine Betriebsdauer von 60.000 Stunden zu erreichen.
Automobilvolumina sind kleiner, verzeichnen jedoch mit 6,78 % CAGR das stetigste Wachstum, hauptsächlich durch Turbolader-Heißseitengehäuse und Zylinderlaufbuchsen in downgesizelten Ottomotoren. Hersteller von batterieelektrischen Antriebssträngen beschichten nun Statorwickelköpfe, um Kupfer vor heißem Wechselrichtersprühnebel zu isolieren, was eine neue Angrenzung jenseits von Verbrennungsmotoren eröffnet. Kraftwerks-OEMs behalten eine stabile Grundlastperspektive, da LM6000- und H-Klasse-Einheiten alle fünf Jahre einer Lebensverlängerungsüberholung unterzogen werden, was die Nachfrage auch in reifen Flotten aufrechthält.

Geografische Analyse
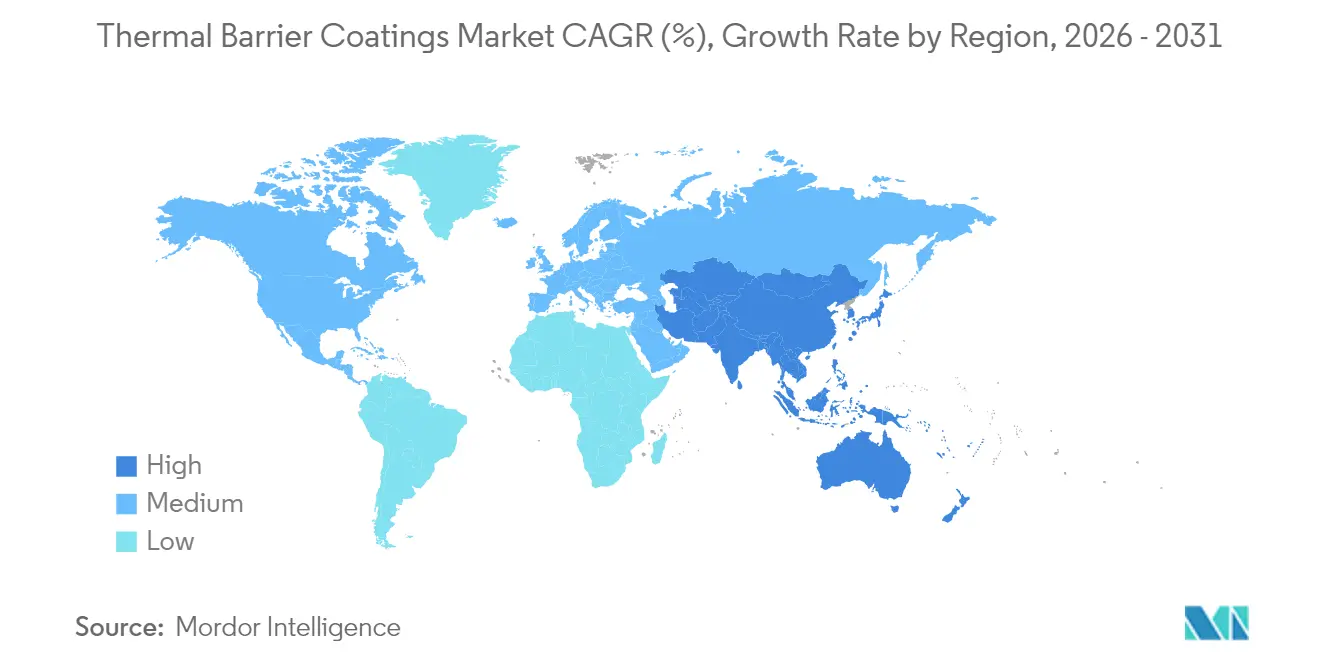
APAC-Markt für Wärmedämmschichten
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 34,90 % am Markt für Wärmedämmschichten und wird bis 2031 mit einem CAGR von 4,98 % wachsen. Die Region profitiert von Chinas 50-GW-Gasturbinen-Ausbauprogramm und Japans vertikal integrierter Lieferkette für Triebwerke, die sowohl inländische als auch Exportkomponenten beschichtet. Südkoreas Werften setzen Keramikschichtsysteme auf Dual-Fuel-LNG-Motoren ein, und Indiens privates Luft- und Raumfahrt-Ökosystem ergänzt unabhängige Spritzanlagen, die sich auf Schmalrumpfflugzeuge spezialisiert haben.
Nordamerika-Markt für Wärmedämmschichten
Nordamerika profitiert von seiner starken Luft- und Raumfahrt-Zulieferbasis und ist der größte Ausgabenträger für Hyperschall-Forschung und -Entwicklung. Das US-Energieministerium finanziert Hochtemperaturforschung, die Yttrium-Aluminium-Granat-Varianten für Turbineneintrittstemperaturen von 1.700 °C untersucht, und unterstützt damit Entwicklungen, die für den US-amerikanischen Markt für Wärmedämmschichten relevant sind. Kanada fördert Beschichtungen für Regionaljet-Programme in Montréal, während Mexikos Bajío-Cluster Turbokomponenten für globale Automobil-OEMs beschichtet und integrierte Lieferketten bedient.
Markt für Wärmedämmschichten in Europa, dem Nahen Osten und Südamerika
Europa bleibt technologisch führend, trotz geringeren Wachstums bei der installierten Kapazität. Deutsche Automobilhersteller rüsten Turbolader-Linien mit eigenen Spritzkabinen nach, um geistiges Eigentum zu schützen. Das Vereinigte Königreich und Frankreich leiten Horizon-Europe-Fördermittel in die Erforschung phasenwechselnder Keramiken. Die niedrigeren Arbeitskosten in Osteuropa ziehen Lohnbeschichter an, doch die Einhaltung der REACH-Verordnung erfordert rasche Investitionen in Abgasreinigungsanlagen. Aufstrebende Regionen wie der Nahe Osten nutzen umfangreiche Gasturbinen-Aftermarket-Verträge, während Südamerika Beschichtungen auf Schweröl-Kraftwerkseinheiten einsetzt, um Sulfidierung zu mindern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wärmedämmschichten (Thermal Barrier Coatings, TBC) beginnt vorgelagert mit der Gewinnung und Raffination von Zirkonsand und Seltenerdoxiden, die für yttriumstabilisiertes Zirkonoxid (8YSZ) und aufkommende Seltenerd-Zirkonate verwendet werden, gefolgt von der Pulver- und Ausgangsmaterialaufbereitung (Partikelgrößenbestimmung, Sphäroidisierung, Reinheitskontrolle) und der Legierungsherstellung für Haftvermittlerschichten (einschließlich MCrAlY-Familien). Materiallieferanten und integrierte Pulverhersteller versorgen Beschichtungsformulierer und Anwender, darunter OEM-eigene Werkstätten und Lohnbeschichter, die APS, EB-PVD und neuere Plasmaspritzvarianten (wie SPPS) je nach Bauteilgeometrie und Leistungsanforderungen einsetzen.
Der Mehrwert in der mittleren Wertschöpfungsstufe konzentriert sich auf Prozessentwicklung und Qualifizierung, wo Beschichtungsbetriebe Pulver in validierte Schichtsysteme umwandeln und die Qualitätsanforderungen der Luft- und Raumfahrt sowie der Turbinenindustrie erfüllen müssen (zum Beispiel NADCAP/ISO-Praktiken, auf die bei der Lieferantenqualifizierung Bezug genommen wird). Nachgelagert fließen beschichtete Teile in neu gebaute Flugtriebwerke und Industriegasturbinen sowie in MRO-Netzwerke ein, wo Instandsetzungszyklen und Strip-and-Recoat-Dienstleistungen eine wiederkehrende Nachfrage stützen. Engpässe bleiben mit der Verfügbarkeit von hochreinem Zirkonoxid und Seltenen Erden sowie dem engen Prozessfenster verbunden, das zum Erreichen der Mikrostrukturziele erforderlich ist, was zu stärker regionalisierten Servicecenter-Strukturen und einer engeren Zusammenarbeit zwischen Materiallieferanten, akademischen Programmen (einschließlich des DOE-Ökosystems für Universitätsforschung an Turbinensystemen) und Endkunden führt, um Mehrschichtarchitekturen und fortschrittliche Haftvermittlerchemien zu beschleunigen.
Wettbewerbslandschaft
Marktkonzentration
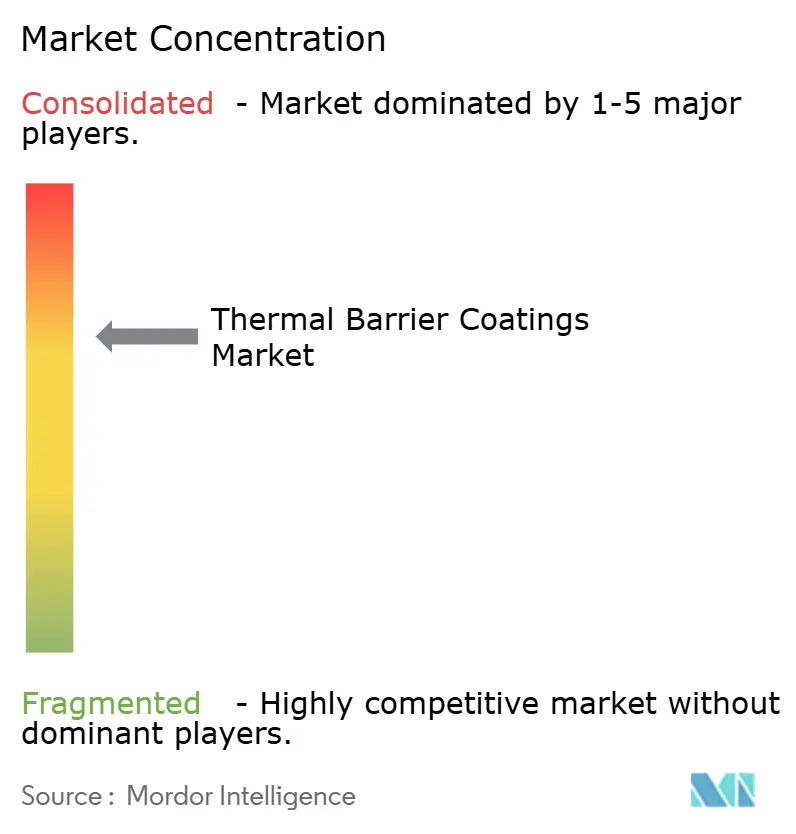
Der Markt ist mäßig konsolidiert, wobei die fünf größten Unternehmen etwa zwei Drittel des Umsatzes erwirtschaften. OC Oerlikon Management AG und Honeywell International Inc. nutzen vertikal integrierte Pulverproduktion, intelligente Spritzfabriken und Datenanalyse, um die Betriebsdauer von Triebwerken durch IoT-gestützte Beschichtungslebensdauermodelle zu verbessern. Tier-2-Spezialisten konzentrieren sich auf Nischen wie Hyperschall-Nasenspitzen und Formel-1-Auspuffkrümmer, während Universitäten fortschrittliche Formulierungen an Start-ups lizenzieren, die Seltenerd-Zirkonate und Hochentropie-Legierungen erforschen. Gemeinschaftsunternehmen, wie die Zusammenarbeit von MTU Aero Engines und Oerlikon zur Verbesserung der Fackelparameter, nehmen zu. Patentanmeldungen betonen selbstheilende Oxiddispersionen und Fasersensoren zur Erkennung von Delaminationsrisiken. Die Preisgestaltung hängt von der Pulverreinheit, der Spritzanlagenverfügbarkeit und der Einhaltung von NADCAP- oder ISO-Normen ab. Regionale Inhaltsvorschriften in Verteidigungsaufträgen veranlassen globale Akteure zur Einrichtung lokaler Linien, während Kostendruck durch Rohstoffe die Marktführer zur Rückwärtsintegration, insbesondere bei der Zirkoniumdioxid-Raffination, drängt, um die Wettbewerbsfähigkeit zu erhalten.
Marktführer für Wärmedämmschichten
-
Honeywell International Inc.
-
Saint-Gobain
-
OC Oerlikon Management AG
-
Linde Plc.
-
Bodycote
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wärmedämmschichten Unternehmen in diesem Bericht
- AandA Thermal Spray Coatings
- APS Materials, Inc.
- Bodycote
- Cincinnati Thermal Spray, Inc.
- General Electric Company
- Hayden Cororation
- Honeywell International Inc.
- KECO Coatings
- Linde Plc.
- Metallic Bonds, Ltd.
- Northwest Mettech Corp.,
- OC Oerlikon Management AG
- Astro Alloys Inc.
- Saint-Gobain
- Sulzer Ltd.
- Tech Line Coatings Industries, Inc.
- Turbine Surface Technologies
- ZIRCOTEC
Marktchancen und Zukunftsaussichten
Die Anforderungen des Heißgasbereichs in Luft- und Raumfahrt sowie bei Turbinen schaffen Raum für Mehrschicht- und multifunktionale Systeme, die die CMAS-Beständigkeit und die zyklische Haltbarkeit über konventionelles einlagiges 8YSZ hinaus verbessern. Die Entwicklungsrichtung zeigt sich in vom Department of Energy geförderten Arbeiten an Turbinenmaterialien zu langlebigen Mehrschicht-TBC-Architekturen, einschließlich Konfigurationen, die Gadoliniumzirkonat-Schichten zur Erosionsbeständigkeit hinzufügen, sowie in akademischen Fortschritten bei neuen Haftvermittlerkonzepten. Dazu gehören Varianten mit mehreren Hauptelementen, die als oxidationsbeständige Alternativen zu traditionellen MCrAlY-Familien positioniert werden.
Auf der Angebotsseite bleiben die Qualität und Verfügbarkeit von Ausgangsmaterialien ein praktisches Unterscheidungsmerkmal, das Raum für Lieferanten schafft, die hochreine keramische Ausgangsstoffe für Zirkonoxid-Aluminiumoxid- und verwandte Systeme sichern oder hochskalieren können. Im Juli 2026 berichtete Advanced Engineered Materials über eine exklusive Liefervereinbarung im Zusammenhang mit hochreinem Nanopartikel-Aluminiumoxid und verwies auf eine Kapazitätserhöhung im Jahr 2026 an seinem Standort in Cap-Chat, Quebec, auf 3.000 Tonnen pro Jahr, was eine engere Kontrolle über keramische Rohstoffeinsätze unterstützt. Kapazitäts- und Fähigkeitserweiterungen in der Nähe von Luftfahrt-Wartungszentren bleiben ebenfalls ein kurzfristiger Hebel, wie das Beispiel Chromalloy zeigt, das im August 2025 eine Erweiterung seines Belac Coatings Center of Excellence in Oldsmar, Florida, abschloss, um EB-PVD-Wärmedämmschichtkapazität für den Luftfahrt-Nachrüstmarkt hinzuzufügen.
Neueste Industrielle Entwicklungen in Markt für Wärmedämmschichten
- März 2026: Honeywell International Inc. erhielt das US-Patent 12.577.677 für ein Verfahren zur Herstellung abrasionsbeständiger Beschichtungen auf Graphitsubstraten, einschließlich kontrolliertem Schleifen auf festgelegte Ebenheits- und Rauheitsindizes. Die Anmeldung stärkt Honeywells IP-Position im Bereich der Beschichtungsprozesskontrolle für Hochtemperatur-Substratsysteme, die in anspruchsvollen Luft- und Raumfahrt- sowie Energieerzeugungsumgebungen eingesetzt werden.
- August 2025: Chromalloy schloss eine Erweiterung des Belac Coatings Center of Excellence in Oldsmar, Florida, ab und fügte Kapazität für Elektronenstrahl-Physikalische-Gasphasenabscheidung (EB-PVD)-Wärmedämmschichten hinzu. Das Upgrade erhöht die spezialisierte Beschichtungskapazität im Zusammenhang mit dem Durchsatz im Luftfahrt-Nachrüstmarkt, wo qualifizierte EB-PVD-Kapazität die Reparaturzyklen im Heißgasbereich einschränken kann.
- Juli 2024: OC Oerlikon Management AG und MTU Aero Engines bauten ihre Zusammenarbeit zur Entwicklung einer intelligenten thermischen Spritzfabrik aus und integrierten digitale Arbeitsabläufe wie Anomalieerkennung, vorausschauende Wartung und Prozessoptimierung. Das Vorhaben zielt auf höhere Transparenz und Reproduzierbarkeit bei der Beschichtung von Luft- und Raumfahrtkomponenten ab und bringt Datensysteme in der Werkstatt mit strengen Qualitätsanforderungen in Einklang.
Markt für Wärmedämmschichten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Wärmedämmschichten, die zum Schutz von Bauteilen eingesetzt werden, die bei hohen Temperaturen betrieben werden – hauptsächlich in Motoren, Turbinen und Industrieanlagen –, wobei das Beschichtungssystem die Wärmebeständigkeit und die Lebensdauer der Teile verbessert.
Ausschlüsse aus dem Umfang: Allgemeine Hochtemperaturfarben und Wärmedämmschichten, die nicht als Wärmedämmschichtsysteme für hochtemperaturbeanspruchte Bauteile konzipiert sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Metall
- Keramik
- Intermetallisch
- Sonstige Produkte (Metall-Glas-Verbundwerkstoffe usw.)
- Nach Beschichtungstechnologie
- Luftplasmaspritzen (APS)
- Hochgeschwindigkeits-Flammspritzen mit Sauerstoff (HVOF)
- Elektronenstrahl-PVD (EB-PVD)
- Chemische Gasphasenabscheidung (CVD)
- Plasmaspritzen-PVD (PS-PVD)
- Lösungsvorläufer-Plasmaspritzen (SPPS)
- Nach Beschichtungsmaterial
- Yttriumoxid-stabilisiertes Zirkoniumdioxid (8YSZ)
- Seltenerd-Zirkonate (GdZrO, LaZrO)
- Aluminiumoxid und Mullit
- MCrAlY-Haftschichten
- Hochentropie-Legierungsbeschichtungen
- Nach Endverbraucherbranche
- Luft- und Raumfahrt
- Kraftwerke
- Automobil
- Öl und Gas
- Sonstige Endverbraucherbranchen (Eisenbahn, Marine usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragekontext zu ermitteln und realistische Eingabebereiche festzulegen, bevor Interviews durchgeführt wurden. Wir haben öffentliche Quellen wie die US Energy Information Administration, die Internationale Energieagentur, den US Geological Survey, Weltbank-Industrieindikatoren und Patentdatenbanken herangezogen, um Turbinenbautrends, Materialverfügbarkeit und Technologierichtungen zu verstehen.
Zur Verankerung des Modells haben wir außerdem Jahresberichte und Investorenpräsentationen von Beschichtungs- und Materialunternehmen sowie Aktualisierungen von Branchenverbänden und glaubwürdige Branchennachrichten zu Turbinenprogrammen, Wartungszyklen und Wärmeeffizienzzielen ausgewertet. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv eingesetzt, um Umsatzexponierungen und regionale Präsenzen gegenzuprüfen. Diese Quellen sind illustrativ und nicht erschöpfend. Viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, welche Komponenten beschichtet werden, wie sich Volumina mit der Triebwerks- und Turbinenaktivität entwickeln und wie sich die Preisgestaltung mit Material- und Prozessentscheidungen verändert. Wir haben mit Teilnehmern aus den Bereichen Beschichtungsanwender, Materiallieferanten und Wartungsteams der Endverbraucher gesprochen. Die Abdeckung war ausgewogen über APAC, EMEA und Amerika verteilt, sodass regionale Luft- und Raumfahrt- sowie Stromerzeugungszyklen nicht überbewertet wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 14 % | APAC: 39 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 32 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe eines Top-down-Ansatzes ermittelt, bei dem Flugzeug- und Gasturbinentätigkeit, Wartungsintensität und die Akzeptanz von Wärmedämmschichten herangezogen werden, um den adressierbaren Beschichtungsaufwand zu rekonstruieren, der anschließend durch selektive Bottom-up-Prüfungen auf Plausibilität getestet wird. Diese Prüfungen verwendeten Stichprobenvolumen und Preislogik, wie etwa typische beschichtete Oberflächen pro Bauteilklasse, durchschnittliche Beschichtungsdicken und beobachtete Unterschiede beim durchschnittlichen Verkaufspreis nach Prozessroute.
Zu den wichtigsten Modelleingaben zählten Triebwerks- und Industrieturbinelieferungen, Werkstattbesuche und Überholungszyklen, der Prozessmix bei der Beschichtung (beispielsweise APS gegenüber EB-PVD) sowie Materialpräferenzen (wie 8YSZ und Seltenerd-Zirkonate), die die Kosten pro Bauteil beeinflussen. Da einige öffentliche Datensätze den Beschichtungsverbrauch nicht direkt ausweisen, wurden Lücken durch die Anwendung von Durchdringungs- und Ersatzraten geschlossen, die auf Interviews basieren, und die Gesamtwerte wurden anschließend mit den Umsatzexponierungen der Lieferanten abgeglichen. Für die Prognose wurde eine Szenarioanalyse in Bezug auf Flugzeugauslastung, Stromerzeugungszuwächse und Reparaturzykluszeiten angewendet. Anschließend wurde ein Glättungsschritt durchgeführt, damit die Kurve nicht überproportional auf einen Schock in einem einzelnen Jahr reagiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtwerte anhand unabhängiger Signale wie dem Triebwerksbauausblick, dem Turbinenwartungsrhythmus und der Materialverfügbarkeit, gefolgt von Abweichungsprüfungen nach Region und Endverwendung. Bei einer großen Abweichung werden die Annahmen überprüft. Bei Bedarf nehmen wir erneut Kontakt zu Fachexperten auf, um zu bestätigen, ob die Veränderung preis-, volumen- oder prozessbedingt ist.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, bei denen Eingaben, Berechnungen und Ergebnisse auf interne Konsistenz geprüft und ungewöhnliche Länder- oder Segmentaufteilungen hinterfragt werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Änderungen in der Flugzeugproduktion oder starke Preisbewegungen bei Ausgangsstoffen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die veröffentlichte Einschätzung die neuesten verfügbaren Informationen widerspiegelt.
Marktgröße für Wärmedämmschichten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Wärmedämmschichten können erheblich voneinander abweichen, selbst wenn sie über ähnliche Endverbrauchsbranchen berichten. Die Hauptgründe liegen in der Regel darin, was als Wärmedämmschicht gezählt wird, welche Beschichtungsschritte einbezogen werden und wie Preise und Volumina über Luft- und Raumfahrt- sowie Stromerzeugungszyklen projiziert werden.
Allgemeine Hochtemperaturfarben und angrenzende Wärmedämmschichten liegen außerhalb des Umfangs von Mordor Intelligence, was erklärt, warum einige veröffentlichte Gesamtwerte deutlich größer erscheinen als eine umsatzbezogene Betrachtung von TBC-Systemen, die an die Turbinen- und Triebwerksbeschichtungsnachfrage geknüpft ist. Unterschiede entstehen auch dadurch, ob eine Quelle eine aggressive Einführung fortschrittlicher Prozesse annimmt, eine einzige globale Durchschnittsverkaufspreisprogression ohne Überprüfung des Prozessmixes verwendet oder eine Währungszeitplanung anwendet, die das Basisjahr in USD aufbläht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,21 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 18,05 Mrd. USD (2025) | Bündelt häufig breitere Wärmemanagementbeschichtungen in den Gesamtwert und trennt Wärmedämmschichtsysteme nicht klar von anderen Hochtemperaturschutzbeschichtungen, was den adressierbaren Umsatzpool überbewerten kann. |
| Branchenforschungsverlag B | 20,73 Mrd. USD (2024) | Verwendet eine umfassendere Oberbegriffsdefinition und ein anderes Basisjahr; die Methodik scheint sich auf eine übergeordnete Segmentierung zu stützen, ohne transparente Verknüpfungen zu Triebwerks- und Turbinenaktivität, Reparaturzyklen und prozessmixgesteuerter Preisgestaltung. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung hauptsächlich durch den Kategorienumfang und die für Volumen und Preisgestaltung verwendeten Nachfrageanker erklärt wird. Unsere Schätzung bleibt nachvollziehbar, da die Annahmen auf beobachtbare Triebwerks- und Turbinensignale zurückgeführt und anschließend mit interviewgestützten Prüfungen des Prozessmixes und der realen Beschichtungsausgaben abgeglichen werden.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Wärmedämmschichten bis 2031 erreichen?
Der Markt für Wärmedämmschichten wird auf der Grundlage aktueller Wachstumsprognosen bis 2031 voraussichtlich 1,55 Milliarden USD erreichen.
Welche Produktkategorie hält heute den größten Marktanteil?
Keramik beherrscht mit 55,58 % den Umsatz im Jahr 2025 aufgrund ihrer überlegenen Dämmeigenschaften.
Welche Region führt sowohl bei Größe als auch beim Wachstum?
Asien-Pazifik entfällt auf 34,90 % des globalen Umsatzes und soll bis 2031 mit einer CAGR von 4,98 % wachsen, angetrieben durch Gasturbinen-Ausbauprogramme und Investitionen in die Luft- und Raumfahrt.
Welche Beschichtungstechnologie wächst am schnellsten?
Plasmaspritzen-PVD weist mit 5,33 % die höchste prognostizierte CAGR auf, da seine säulenförmigen Mikrostrukturen thermischen Schocks besser standhalten als herkömmliche Methoden.
Wie wirken sich Vorschriften auf Beschichtungshersteller aus?
Strengere Emissionsgrenzwerte in Europa und Nordamerika erfordern kostspielige Belüftungs- und Filteraufrüstungen, was die Produktionsökonomie für Plasmaspritzanlagen beeinflusst.