
Größe und Marktanteil des indischen Baumaschinenmarkts
Analyse des indischen Baumaschinenmarkts durch Mordor Intelligence
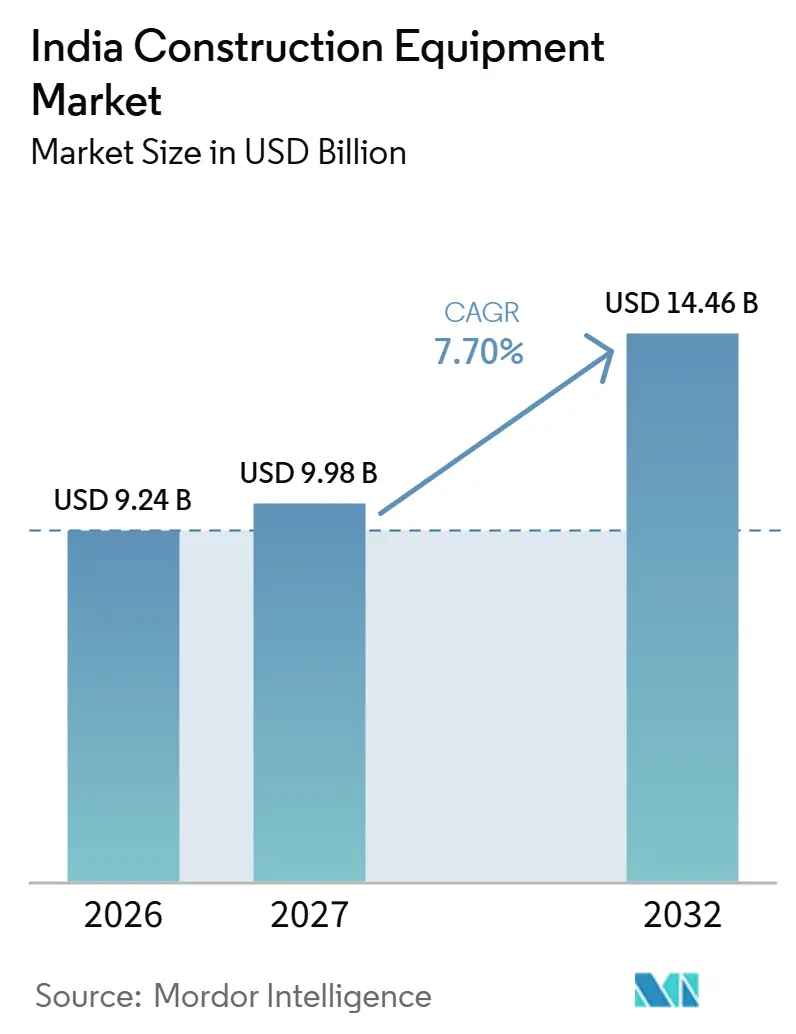
Die Größe des indischen Marktes für Baumaschinen wird voraussichtlich von 9,24 Milliarden USD im Jahr 2026 auf 9,98 Milliarden USD im Jahr 2027 steigen und bis 2032 14,46 Milliarden USD erreichen, mit einer CAGR von 7,7 % über 2027–2032.
Der Bau von Infrastruktur und Wohngebäuden in Indien schafft Maschineneinsatz, der von der ersten Aushubphase bis in spezialisierte Projektabschnitte reicht. Die Nachfrage im Straßenbau profitiert von aktiven Bauprogrammen, während Stahlkostendruck und fehlende Baustellenzugänge Auftragnehmer daran hindern können, zusätzliche Maschinen einzusetzen. Lokal gefertigte Einstiegsmodelle und auf anspruchsvolle Einsätze zugeschnittene Geräte bieten Lieferanten unterschiedliche Möglichkeiten, die Preis- und Betriebsanforderungen der Käufer zu erfüllen. Die Bergbauexpansion in Bundesstaaten wie Jharkhand schafft durch Hochleistungsbagger und Muldenkipper eine Nachfragestufe für schwere Geräte, die Lieferanten belohnt, die sich durch Aufgabenorientierung statt allein durch den Preis differenzieren. Preiskonkurrenz allein kann Baustellen nicht erschließen, die durch Landnutzungsprobleme oder höhere Baukosten blockiert sind; daher entscheidet ausführbares Bauvolumen und nicht die Projektpipeline darüber, welche Maschinenofferten sich durchsetzen.
Wichtigste Erkenntnisse des Berichts
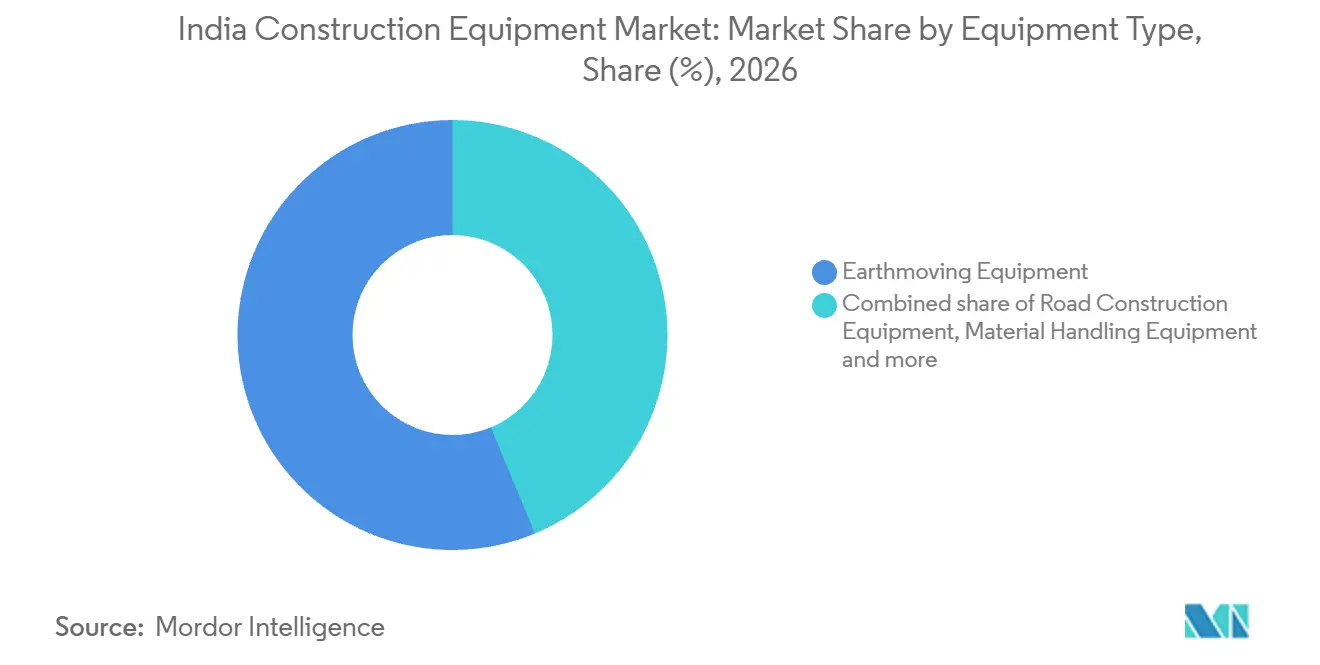
- Nach Gerätetyp hielt Erdbewegungsmaschinen im Jahr 2026 einen Marktanteil von 56,26 % am indischen Markt für Baumaschinen, während Straßenbaumaschinen mit einer CAGR von 9,75 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
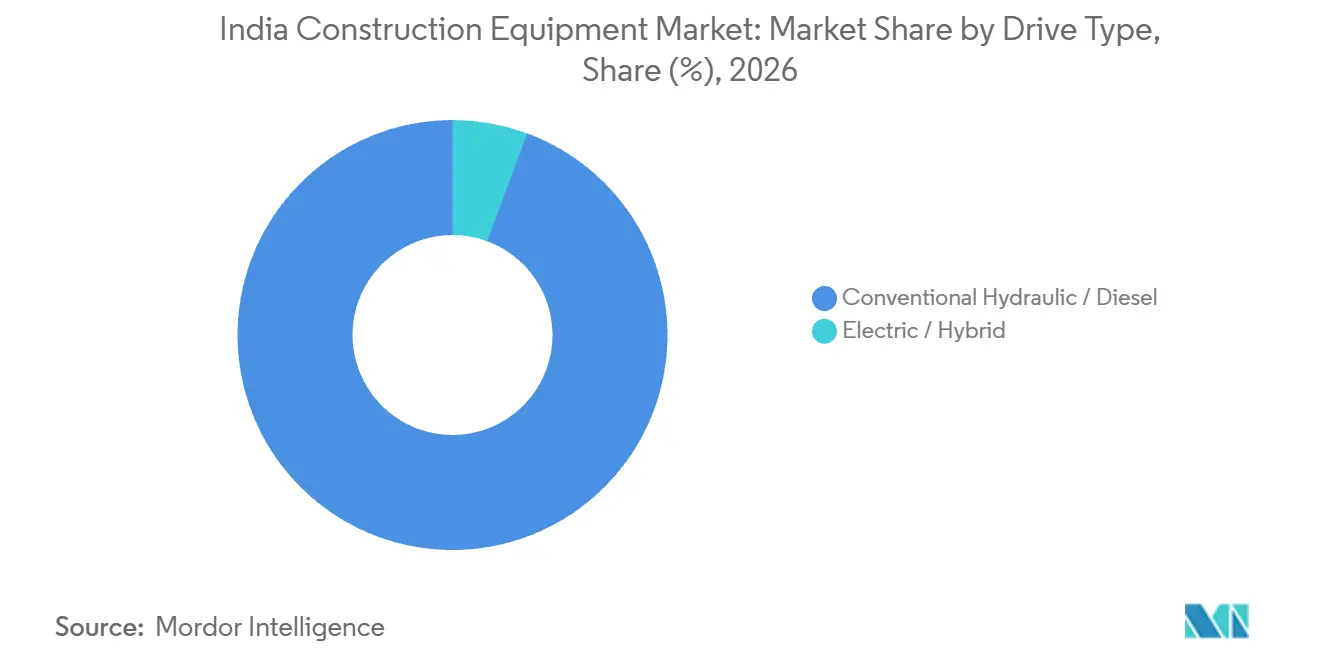
- Nach Antriebsart entfiel auf konventionelle hydraulische/Diesel-Geräte im Jahr 2026 ein Anteil von 94,35 % am indischen Markt für Baumaschinen, und elektrische/hybride Geräte sollen mit einer CAGR von 15,2 % über 2027–2032 das Wachstum anführen.
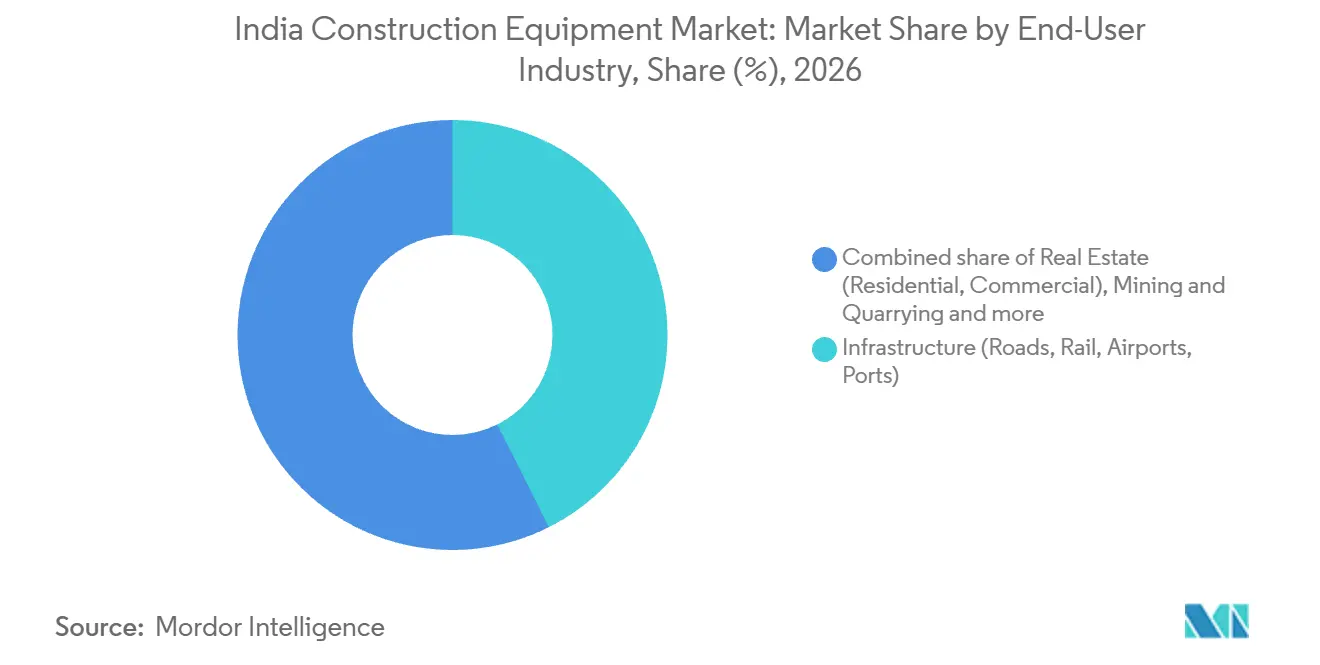
- Nach Endverbraucherbranche hielt Infrastruktur im Jahr 2026 mit 42,6 % den größten Anteil, während Bergbau und Steinbruch mit einer CAGR von 10,4 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Nach Nennleistung führten Geräte mit 101–200 PS im Jahr 2026 mit einem Marktanteil von 37,5 %, wobei Geräte über 400 PS mit einer CAGR von 11,3 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Eigentumsmodellen entfielen auf Unternehmer-Eigentum im Jahr 2026 70,27 % des Marktes, während Mietflotten mit einer CAGR von 12,3 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Geografisch hielt Südindien im Jahr 2026 einen Marktanteil von 32,04 %, und Nordostindien soll mit einer CAGR von 12,3 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatlich geführte Megainfrastrukturprojekte im Rahmen der Nationalen Infrastrukturpipeline (NIP) stimulieren die Maschinennachfrage | +3% | Ghansoli, Vikhroli, Maharashtra | Langfristig (≥ 4 Jahre) |
| Rasche Urbanisierung treibt den Hochhauswohnungsbau in Städten der Klasse II und III voran | +1.8% | Coimbatore, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Reformen im Bergbausektor steigert die Nachfrage nach Hochleistungsbaggern | +1.7% | Pakri Barwadih, Jharkhand | Mittelfristig (2–4 Jahre) |
| Schnelle Umsetzung der Bharatmala-Korridore unter Nutzung der PM-GatiShakti-Planung steigert Aufträge für Straßenbaumaschinen | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verbreitung von Geräteverleihplattformen erweitert den Zugang für KMU-Auftragnehmer | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| OEM-Investitionen in lokale Fertigung und CKD-Montage verkürzen Lieferzeiten und senken Kosten | +0.8% | Fertigungsanlage Pune | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Megainfrastrukturprojekte im Rahmen der Nationalen Infrastrukturpipeline (NIP) stimulieren die Maschinennachfrage
Staatlich geführte Megaprojekte stützen die Maschinennachfrage, sobald einzelne Baupakete in die physische Ausführung eintreten. Stand August 2026 überwachte das Ministerium für Statistik und Programmumsetzung über PAIMANA 1.731 laufende Infrastrukturprojekte des Zentralsektors in 17 Zentralministerien und -abteilungen.[1] Am 19. Juli 2026 begann eine zweite Tunnelbohrmaschine mit dem Aushub von Sawli in Ghansoli in Richtung Vikhroli für den Untergrundtunnel des Mumbai-Ahmedabad-Hochgeschwindigkeitszugs in Maharashtra. Für Lieferanten von Erdbewegungsmaschinen und Straßenbaugeräten liegt die relevante Chance in der Standortvorbereitung und den Oberflächenarbeiten im Zusammenhang mit großen Bauprogrammen. Die Nachfrage hängt davon ab, dass diese Pakete in die Ausführung eintreten, anstatt dass die überwachte Projektanzahl automatisch in Maschinenaufträge umgewandelt wird.
Rasche Urbanisierung treibt den Hochhauswohnungsbau in Städten der Klasse II und III voran
Hochhauswohnungsbau schafft eine Gerätechance bei der Betonplatzierung in oberen Stockwerken. Radiance Realty Developers India Ltd. berichtete, dass Abguss 3 in Turm 2 seines Riverwoods-Wohnprojekts in Coimbatore im Mai 2026 die Dachplatte des 13. Stockwerks fertiggestellt hat. Das technische Handbuch des American Concrete Institute befasst sich mit LKW-montierten Betonpumpen und separaten Verteilauslegern und betont die Planung der Geräteaufstellung und Leitungsführung. Das Projekt umfasst 2 Türme mit Untergeschoss, Erdgeschoss und 13 Stockwerken sowie 377 Wohnungen, sodass Plattenabgüsse dieser Art in jedem Turm wiederholt vorkommen. Lieferanten, die sowohl Erdbewegungsmaschinen als auch Betongeräte abdecken, können aufeinanderfolgende Arbeitspakete innerhalb eines Bauprojekts bedienen und damit ihre Relevanz für Wohnungsbauunternehmen über die anfängliche Aushubphase hinaus erweitern.
Beschleunigung der Reformen im Bergbausektor steigert die Nachfrage nach Hochleistungsbaggern
Das Ausmaß der Kohleproduktion hält den Aushubbedarfs für Minenbetreiber aufrecht und schafft eine Nachfragebasis für Hochleistungsgeräte. Indiens gebundene und kommerzielle Kohleblöcke produzierten im Geschäftsjahr 2025–26 rund 210,46 Millionen Tonnen und überschritten damit erstmals die Marke von 200 Millionen Tonnen. BEML übergab am 29. April 2025 einen neuen elektrischen Seilbagger BRS21 mit einem 21-Kubikmeter-Löffel an Northern Coalfields Ltd. in den Nigahi-Minen, Singrauli. Der Bagger wurde für den Abraumabbau in Tagebauminen konzipiert. Dies verbindet die Großmaschinenchance mit dem Materialtransport rund um die Kohlegewinnung und erweitert den Gerätebedarf über die Handhabung von verkaufsfähiger Kohle hinaus.
Schnelle Umsetzung der Bharatmala-Korridore unter Nutzung der PM-GatiShakti-Planung steigert Aufträge für Straßenbaumaschinen
Lieferanten von Straßenbaumaschinen stehen vor einer Bauopportunität, die sowohl durch Netzwerkverbindungen als auch durch die Länge einzelner Korridore geprägt ist. Bis März 2026 waren Bharatmala-Projekte über 26.425 Kilometer vergeben und 22.590 Kilometer gebaut worden. Am 4. Februar 2026 prüfte die Netzwerkplanungsgruppe 7 Straßenprojekte, die das Ministerium für Straßenverkehr und Highways auf Konformität mit den PM-GatiShakti-Grundsätzen vorgeschlagen hatte. Die Prüfung umfasste integrierte multimodale Infrastruktur und die letzte Meile der Anbindung an wirtschaftliche und soziale Knotenpunkte. Verbindungsarbeiten schaffen eine potenzielle Gerätechance über den Hauptkorridorbau hinaus, sofern diese vorgeschlagenen Projekte zur Ausführung gelangen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatile Stahlpreise erhöhen die OEM-Produktionskosten und die Investitionsbudgets der Kunden | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Verzögerungen bei der Landakquisition verlangsamen die Gerätenutzungsraten bei Projekten | -0.8% | Stadtrandbaustellen der Bengaluru-Vorortbahn | Mittelfristig (24 Jahre) |
| Begrenzte Ladeinfrastruktur behindert die Einführung elektrischer und hybrider Maschinen | -0.3% | Minenstandorte in ganz Indien | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit rund um die CEV-Stufe-V-Emissionsnormen erhöht die Compliance-Last | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Stahlpreise erhöhen die OEM-Produktionskosten und die Investitionsbudgets der Kunden
Stahlbezogener Kostendruck kann die Maschinennachfrage durch die Wirtschaftlichkeit der Projekte schwächen, die die Maschinen einsetzen. Im August 2026 beschrieb Shalabh Chaturvedi, Vizepräsident der Indian Construction Equipment Manufacturers' Association (ICEMA) und CASE-Führungskraft, den Kostendruck auf Auftragnehmer mit früheren Angeboten. Er sagte, höhere Stahl- und Baukosten hätten ihre Projektökonomie geschwächt und die Ausführung in Teilen des indischen Straßenbausektors verlangsamt. Der Straßenbau war in diesem Bericht eine der wichtigsten Quellen der Nachfrage nach Baumaschinen. Eine langsamere Ausführung kann die unmittelbar verfügbare produktive Arbeit für zusätzliche Straßenbaumaschinen verringern, selbst wenn der zugrunde liegende Vertrag bestehen bleibt. Für Auftragnehmer, deren Angebote vor dem Kostenanstieg lagen, würde günstigere Maschinerie nur den Geräteaufwand senken, während höhere Baukosten die Margen und die Ausführung vergebener Straßenarbeiten belasten.
Anhaltende Verzögerungen bei der Landakquisition verlangsamen die Gerätenutzungsraten bei Projekten
Der Landzugang kann verhindern, dass ein Bauvertrag in produktive Maschinenstunden umgewandelt wird, selbst nachdem ein Auftragnehmer mobilisiert hat. Berichten vom 1. August 2025 zufolge hatte Larsen & Toubro (L&T), der Projektauftragnehmer, seinen Vertrag für das Bengaluru-Vorortbahnprojekt für Korridore 2 und 4 gekündigt. Der Auftragnehmer erklärte, K-RIDE habe seit August 2022 nur 8,28 % der lastenfreien Baufront übergeben, was Maschinen untätig ließ.[2] Ein vergebener Vertrag kann einen Auftragnehmer mit Maschinenkosten belasten, ohne entsprechenden Baufortschritt. Das Hinzufügen von Maschinen würde dieses Risiko vergrößern, solange der Baustellenzugang die bindende Einschränkung bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Etablierte Erdbewegungskapazität trifft auf spezialisierte StraßenbaunachfrageErdbewegungsmaschinen machten 2026 einen Anteil von 56,26 % am indischen Markt für Baumaschinen aus und waren damit das größte Segment. ICEMA verzeichnete für das Geschäftsjahr 2025–26 einen Gesamtabsatz von 97.236 Einheiten im Bereich Erdbewegung, einschließlich Exporte, was einem Rückgang von 2 % gegenüber dem Vorjahr entspricht. Diese Kombination unterscheidet die etablierte Größe der Kategorie von der Richtung der jährlichen Lieferungen, sodass die Marktführerschaft nicht bedeutet, dass jeder Lieferant von einer steigenden Stückzahlnachfrage profitiert. Lieferanten von Erdbewegungsmaschinen sehen sich mit schwächeren Liefervolumina über die kombinierte Inlands- und Exportabsatzbasis konfrontiert, auch wenn die Kategorie den inländischen Marktwert verankert.
Straßenbaumaschinen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,75 % über 2027–2032. Am 26. August 2026 schloss L&T Construction & Mining Machinery eine Partnerschaft mit FAYAT Road Equipment Division India zum Vertrieb von BOMAG-Straßenfräsen, Bodenstabilisatoren und Zementstreuern. Die Vereinbarung umfasste auch Vertrieb, Kundendienst und Ersatzteilversorgung. Für Straßenbauunternehmen verbindet die Kombination spezialisierter Maschinen mit einem kommerziellen Supportkanal die Maschinenlieferung mit dem Support nach der Auslieferung. Die Partnerschaft erstreckt die Geschäftsbeziehung auf die Nutzungsdauer der Maschine und macht die Supportabdeckung zu einem Teil des Angebots für spezialisierte Straßenbauarbeiten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Antriebsart:
Konventionelle Plattformen führen, während elektrische Radlader in den Hafenbetrieb eintretenKonventionelle hydraulische/Diesel-Geräte machten 2026 einen Marktanteil von 94,35 % am indischen Markt für Baumaschinen aus und waren damit das größte Segment. L&T Construction & Mining Machinery überschritt im Geschäftsjahr 2025–26 den Meilenstein von 5.000 kumulativen Verkäufen in Indien für die Komatsu-PC210LC/PC210-10M0-Baggerfamilie. Die Modelle sind Hydraulikbagger mit Direkteinspritzmotoren und Biodieselkompatibilität. Dies gibt konventionellen Antriebsgeräten eine kommerzielle Basis in einer etablierten Modellfamilie, bei der der Meilenstein die kumulierte Akzeptanz und nicht die Beschaffung eines einzelnen Jahres widerspiegelt. Die Biodieselkompatibilität bietet dieser etablierten Motorenfamilie einen Kraftstoffanpassungsweg innerhalb der konventionellen Antriebskategorie.
Elektrische/hybride Geräte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,2 % über 2027–2032. Im Februar 2025 unterstützte die Deendayal Port Authority den Einsatz von 4 elektrischen SDLG-L956HEV-Radladern durch Swayam Shipping Services Pvt Ltd in Kandla. Der Einsatz stand im Einklang mit den Harit-Sagar-Grüner-Hafen-Richtlinien der Regierung. Für Hafengerätenutzer stellt dies die Elektrifizierung in einen definierten Hafenbetrieb, anstatt das Geräteangebot auf der Entwicklungsstufe zu belassen. Die Kandla-Vereinbarung kombiniert behördliche Unterstützung mit dem Einsatz durch einen privaten Betreiber und gibt der Elektrifizierung einen institutionellen Weg in den Hafenbetrieb.

Nach Endverbraucherbranche:
Verkehrsprogramme verankern eine breitere BergbauopportunitätInfrastruktur, einschließlich Straßen, Schiene, Flughäfen und Häfen, war das größte Segment mit einem Marktanteil von 42,6 % im Jahr 2026. Die National Highways Authority of India baute im Geschäftsjahr 2025–26 5.313 Kilometer Nationalstraßen, etwa 15 % über ihrem Ziel von 4.640 Kilometern. Indian Railways hatte zum 1. April 2026 514 genehmigte Infrastrukturprojekte über 40.000 Kilometer für neue Strecken, Spurwechsel und Streckenausbau. Diese Aktivitäten geben Gerätelieferanten Zugang sowohl zu abgeschlossenen Straßenlieferungen als auch zu einem genehmigten Schienenbauprogramm mit unterschiedlichen Anwendungsanforderungen und Projektphasen. Diese Breite kann die Bauopportunitäten eines Lieferanten über verschiedene Verkehrssysteme verteilen, anstatt sein Geräteangebot auf eine Art öffentlicher Bauarbeiten zu konzentrieren.
Bergbau und Steinbruch ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,4 % über 2027–2032. Das Ministerium für Bergbau meldete 30 im Geschäftsjahr 2025–26 in Betrieb genommene Mineralblöcke, darunter Eisenerz, Kalkstein, Bauxit und Mangan. NMDC produzierte im Geschäftsjahr 2025–26 53,15 Millionen Tonnen Eisenerz, ein Anstieg von 21 % gegenüber dem Vorjahr. Dies kombiniert neu in Betrieb genommene Mineralvorkommen mit steigender Produktion bei einem etablierten Produzenten und gibt Gerätelieferanten mehr als einen Weg in die Bergbaukäuferbasis. Die kommerzielle Öffnung umfasst Entwickler, die Vorkommen in Betrieb nehmen, und Minenbetreiber, die eine höhere Produktion aufrechterhalten, mit Geräteangeboten, die nach Phase und Größe jedes Standorts differenziert sind.
Nach Nennleistung:
Mittelklasseplattformen und HochleistungstransportGeräte mit 101–200 PS hielten den größten Anteil mit 37,5 % im Jahr 2026. L&T Construction & Mining Machinery meldete den 1.000. Komatsu-PC205-Verkauf in Indien im Geschäftsjahr 2025–26. Komatsu India gibt den PC205-10M0 mit 148 PS Bruttoleistung bei 2.000 U/min an. Die Spezifikation verbindet ein etabliertes kommerzielles Modell mit einem definierten Mittelklasse-Leistungsbereich. Der PC205-Meilenstein gibt der Service- und Ersatzteilplanung eine definierte Verkaufsbasis innerhalb dieses Leistungsbereichs.
Geräte über 400 PS sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,3 % über 2027–2032. L&T Construction & Mining Machinery nahm 2025 einen 1.200-PS-Komatsu-HD785-7-Muldenkipper für Tata Steels Noamundi-Eisenerzmine in Jharkhand in Betrieb. Die Übergabe der Maschine erfolgte am 18. August 2025 mit einer Nutzlastkapazität von 100 Tonnen. Das Modell kombinierte variable Leistungssteuerung, automatische Retarder-Geschwindigkeitsregelung und KOMTRAX-Plus-Telematik. Nutzlastkapazität, Geschwindigkeitsregelung und Telematik machen die Transportaufgabe der Mine zum relevanten Vergleichsmaßstab, wobei die PS-Zahl als Kapazitätsfilter und nicht als vollständige Spezifikation dient.
Nach Eigentumsmodell:
Eigene Flotten koexistieren mit MietexpansionUnternehmer-Eigentum war das größte Segment mit einem Marktanteil von 70,27 % im Jahr 2026. H.G. Infra Engineering meldete im Geschäftsjahr 2025–26 eine Flotte und Gerätebasis von über 2.900 Einheiten und beschrieb die Projektausführung als durch eine große eigene Geräteflotte gestützt. Dies verbindet Eigentum direkt mit der Ausführungsfähigkeit des Auftragnehmers, anstatt Geräte als einen für jeden Auftrag separat beschafften Dienst zu behandeln. Unternehmereigentum koppelt die Kontrolle über die Ausführungskapazität mit direkter Exposition gegenüber Kosten für untätige Maschinen, wenn die Arbeit nachlässt.
Mietflotten sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,3 % über 2027–2032. Aggcon Equipments International betrieb zum 31. März 2025 eine Baumaschinen-Mietflotte von 337 Einheiten in 27 indischen Bundesstaaten und 5 Unionsterritorien. Sanghvi Movers setzte im Rahmen seines Investitionsprogramms für das Geschäftsjahr 2025–26 bis Dezember 2025 76 Krane in Indien ein. Dies kombiniert einen Mehrkategorie-Mietbetreiber mit Kapazitätserweiterungen durch einen Kranhersteller und zeigt unterschiedliche Wege zur Erweiterung gemieteter Baukapazität. Spezialisierte Flottenergänzungen legen das Kapitalengagement beim Mietbetreiber, während Auftragnehmer den Zugang über Mietvereinbarungen erhalten.
Geografische Analyse
Markt für Baumaschinen in Südindien
Südindien machte 2026 einen Anteil von 32,04 % am indischen Markt für Baumaschinen aus und war damit die größte geografische Region. Laut dem Ministerium für ländliche Entwicklung schloss Tamil Nadu im Geschäftsjahr 2025–26 1.926 Kilometer Pradhan-Mantri-Gram-Sadak-Yojana-Landstraßen ab. Das Ministerium für Förderung von Industrie und Binnenhandel prüfte im September 2025 Probleme bei 5 Infrastrukturprojekten in Karnataka, 2 in Kerala und 3 in Telangana. Zusammen zeigen die fertiggestellten Landstraßen und die bundesstaatenübergreifenden Projektprüfungen eine Baubasis, die sich über mehrere südliche Bundesstaaten erstreckt und Gerätelieferanten Zugang über das Straßenprogramm eines einzelnen Bundesstaates hinaus bietet.
Markt für Baumaschinen in Nordostindien
Nordostindien ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 12,3 % über 2027–2032. Im März 2026 meldete die National Highways Authority of India 18 Angebote für das Kaliabor-Numaligarh-Autobahnprojekt in Assam und plante dessen Vergabe für das Geschäftsjahr 2025–26. Assam schloss im Geschäftsjahr 2025–26 131 Kilometer Landstraßen unter dem Pradhan Mantri Gram Sadak Yojana ab, gegenüber 277 Kilometern im Geschäftsjahr 2024–25. Die gleiche Programmtabelle für das Geschäftsjahr 2025–26 verzeichnete 1.522 genehmigte Kilometer im Bundesstaat. Assams geringere fertiggestellte Kilometerzahl zeigt, dass das Wachstum in der Region davon abhängt, dass genehmigte Arbeiten in den Bau übergehen, sodass Angebotsanzahlen Interesse und nicht realisierte Maschinennachfrage signalisieren.
In Nordindien sah sich der vom Kabinett genehmigte Zirakpur-Panchkula-Bypass durch Punjab und Haryana im Juli 2026 einer gerichtlich angeordneten Neuvermessung gegenüber, und NHAI hatte bis zum 17. Oktober eine alternative Trassenführung vorgeschlagen. Die Straßeninfrastruktur in Westindien umfasste die im März 2025 gelegte Grundsteinlegung für eine vierspurige Brücke über den Narmada-Kanal in Gujarat an der NH-147. In Ostindien wurde Dilip Buildcon am 9. Dezember 2025 als Minenentwickler und -betreiber für NALCOs Pottangi-Bauxitmine in Odisha ernannt und unterzeichnete die Vereinbarung am 20. Dezember. In Zentralindien waren bis Februar 2025 1.586 Kilometer Bharatmala-Phase-I-Straßen in Madhya Pradesh gebaut worden, was eine Autobahnverbindungsrolle unterstützt. Diese Regionen umfassen bedingte Straßenprojekte, vertraglich gebundene minengebundene Infrastruktur und fertiggestellte Autobahnen, was den Projektstatus zum zentralen Unterscheidungsmerkmal zwischen potenziellen Maschinenarbeiten und abgeschlossenen Bauarbeiten macht.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen – Indiens nationales Fahrzeugregime und Tamil Nadu – aus der Perspektive von Herstellern und Lieferanten von Baumaschinenfahrzeugen. Auf nationaler Ebene gilt Regel 115A(10) mit CEV-Stufe-V-Emissionsanforderungen ab dem 1. Januar 2025. Tamil Nadus Gesetz 30 von 2023 gilt für Baumaschinenfahrzeuge, die im Ersten Anhang aufgeführt sind, mit jährlicher oder lebenslanger Steuerformulierung und lebenslangen Sätzen im Zehnten Anhang. Diese Rahmenbedingungen betreffen unterschiedliche Geschäftsentscheidungen und verbinden die Maschinenkonformität mit den Fahrzeugzulassungs- und Steuerpflichten eines Käufers.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Zuständige Behörde | Ministerium für Straßenverkehr und Highways | Regionaler Verkehrsbeauftragter oder Stellvertretender Regionaler Verkehrsbeauftragter |
| Wesentliche Instrumente oder Richtung | Zentrale Kraftfahrzeugregeln, Regel 115A(10); G.S.R. 542(E), Juni 2026 | Gesetz 30 von 2023, Erster und Zehnter Anhang; Motorgrader-Urteil September 2025 |
| Kommerzielle Auswirkung | CEV-Stufe-V-Emissionskonformität für Baumaschinenfahrzeuge | Steuerlizenzierung für planmäßige Fahrzeuge; lebenslange Steuer auf einen neuen Motorgrader angewendet |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert eine definierte Compliance-Verpflichtung mit der Kontinuität ihres Umsetzungsdatums nach der Änderung vom Juni 2026. Tamil Nadus Bewertung „Mittel” spiegelt eine definierte Steuerlizenzierung neben der lebenslangen Behandlung wider, die das Madras High Court im September 2025 auf den neuen Motorgrader eines Auftragnehmers angewendet hat. Der Entwurf des Bundesstaates vom 19. Juni 2026 befasste sich mit optionalen Vorabzulassungsnummerngebühren, einschließlich staatlicher Zuteilungen für jede Fahrzeugklasse. Dieser begrenzte Vorschlag unterstützt die Kontinuität in der Kernsteuerposition, während das Motorgrader-Urteil des Madras High Court vom September 2025 den Zahlungszeitpunkt für Angebote für dieses Gerät kommerziell relevant macht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Maschinenfertigung, regionale Distribution und Support nach der Lieferung, wobei Lieferanten an verschiedenen Punkten im Gerätelebenszyklus Wert erfassen. JCB India Ltd. fertigt Erdbewegungsmaschinen und Baumaschinen in Indien für Inlands- und Exportmärkte und unterstützt ein lokales Lieferantennetzwerk. L&T Construction & Mining Machinery ernannte NuComet Enterprises zu seinem autorisierten Händler für Kerala, wie in seiner Earthmover News vom April 2025 berichtet.[3]
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Maschinenfertigung | Gerätehersteller wie JCB India Ltd. und Tata Hitachi Construction Machinery Co. Pvt. Ltd. | Neumaschinenverkäufe | Koordinierung von Lieferanteneinsätzen mit der Maschinenproduktion | Lokale Lieferantenfreigaben mit Fabrikplänen abstimmen |
| Regionaler Vertrieb und Distribution | Autorisierte Händler wie NuComet Enterprises und Yantraman Automac | Maschinenverkaufs- und Distributionseinkommen | Abstimmung der regionalen Vertriebsabdeckung mit dem Kundensupport | Händlerabdeckung parallel zur Werkstattkompetenz entwickeln |
| Ersatzteilversorgung und Maschinenservice | OEM-Teileoperatoren wie JCB India Ltd. und Dienstleister wie SANY India | Teileverkäufe und Wartungsdienstleistungen | Verbindung von Reparaturkompetenz mit Teileverfügbarkeit | Lager, Werkstätten und mobilen Support koordinieren |
| Quelle: Mordor Intelligence | ||||
Die Händlerkompetenz bestimmt, ob die regionale Reichweite über den Verkauf neuer Maschinen hinausgeht. Die Vadodara-Einrichtung von Yantraman Automac wurde mit einer 5-Buchten-Werkstatt, einem Werkstattwagen und einem Teilelieferwagen eröffnet. JCB Indias Lager versorgen seine Händler und Verkaufsstellen in ganz Indien mit Teilen. Die Kombination von gelagerten Teilen mit Werkstatt- und mobiler Kapazität schafft einen Weg zu wiederkehrenden Serviceeinnahmen und kann die Abhängigkeit von einer entfernten Fabrik für den Support verringern.
Wettbewerbslandschaft
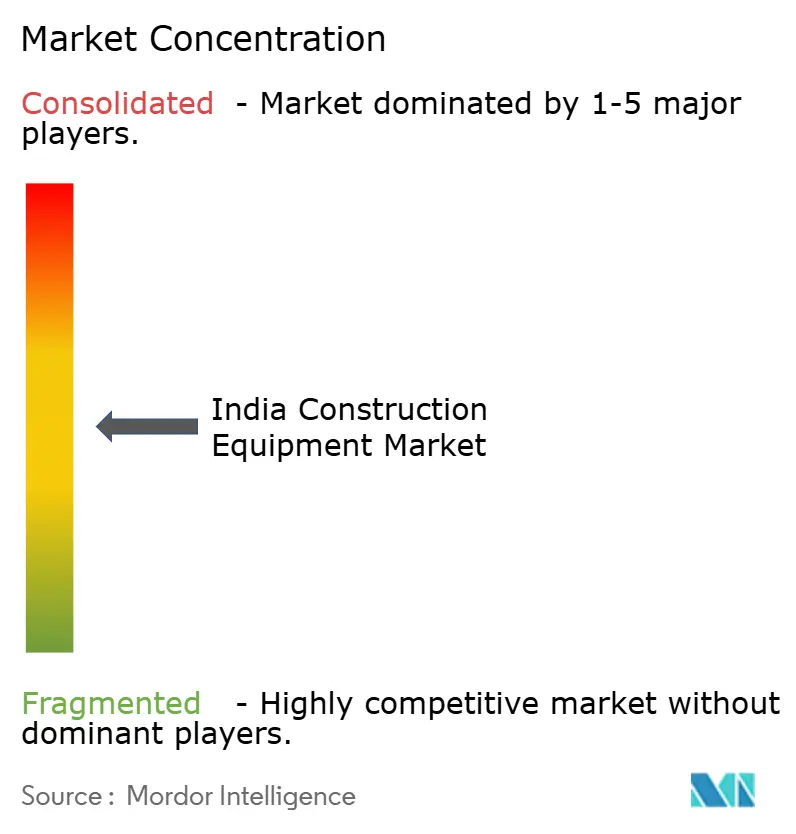
Der Wettbewerb konzentriert sich auf etablierte Gerätehersteller und händlergestützte Marken, mit Eintrittsbarrieren rund um Produktionskapazität, Marktreichweite und Kundensupport. Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. und JCB India Ltd. sind wesentliche Marktteilnehmer. GMMCO kooperiert mit Caterpillar für indischen Vertrieb und Support, während JCB für inländische Kunden fertigt und exportiert. Am 5. März 2025 übergab Tata Hitachi 6 SHINRAI-Prime-Maschinen, 8 ZAXIS-220LC-Ultra-Bagger und 2 ZAXIS-140H-Ultra-Bagger an Ramalingam Constructions Company. Händlerabdeckung und inländische Produktion prägen den Zugang zu indischen Käufern neben der Fähigkeit, mehrere Modelle zu liefern.
Tata Hitachis Start des Verkaufs von in Indien gefertigten Einstiegsmodellen im Januar 2025 fügte 2 Hydraulikbaggermodelle und ein Baggerladermodell neben seinen leistungsstarken Premiumgeräten hinzu. Dies gibt Käufern eine Wahl zwischen Preis- und Leistungspositionen innerhalb des Sortiments eines Herstellers und macht die lokale Produktion zu einem Teil eines differenzierten Portfolios. Für einen Herausforderer bietet ein niedriger Anschaffungspreis allein weniger Differenzierung, wenn der etablierte Anbieter bereits ein Einstiegssortiment verkauft.
CEV-Stufe-V-Emissionsanforderungen gelten für alle Motorleistungsbereiche bei Baumaschinenfahrzeugen und schaffen eine gemeinsame Compliance-Basis für Hersteller. Im März 2025 übergab Volvo Construction Equipment einen EC380DL-UHR-Hochreichweiten-Abbruchbagger an United Saw Services in Jeedimetla, Hyderabad. Die Maschine hatte eine Reichweite von 23 Metern und war für den geplanten Abriss eines brandgeschädigten, dreistöckigen Gebäudes mit 4.645 Quadratmetern vorgesehen. Im Mai 2026 sagte ICEMA-Panelleiter Vivek Hajela, der CEV-Stufe-V-Übergang habe die Baumaschinenpreise im Durchschnitt um 12 bis 15 % erhöht. Da die Stufe-V-Konformität allen Herstellern gemeinsam ist, liegt Volvos Wettbewerbsunterschied in der aufgabenspezifischen Reichweite für geplante Abbrüche, während Hajelas Preisschätzung den Branchendurchschnitt beschreibt.
Marktführer der indischen Baumaschinenbranche
-
Caterpillar Inc.
-
Komatsu India Pvt. Ltd.
-
Volvo Construction Equipment India
-
Tata Hitachi Construction Machinery Co. Pvt. Ltd.
-
JCB India Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Baumaschinen Unternehmen in diesem Bericht
- JCB India Ltd.
- Tata Hitachi Construction Machinery Co. Pvt. Ltd.
- Caterpillar Inc.
- Komatsu India Pvt. Ltd.
- Volvo Construction Equipment India
- Larsen & Toubro Construction & Mining Equipment
- SANY Heavy Industry India
- XCMG Construction Machinery Co. Ltd.
- HD Construction Equipment India
- BEML Ltd.
- Action Construction Equipment Ltd.
- Kobelco Construction Equipment India
- CNH Industrial (CASE Construction)
- Doosan Bobcat India
- Zoomlion Heavy Industry Science & Technology
- LiuGong India
- Mahindra Construction Equipment
- Wirtgen India (John Deere)
- Schwing Stetter India
- Putzmeister India
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die Gerätelieferung für aktive Autobahnarbeiten mit einem früheren Engagement rund um vollständig und teilweise erkundete Kohleblöcke. Das Straßenministerium meldete am 22. Juli 2026 5.580 Kilometer nationaler Hochgeschwindigkeitskorridore in der Umsetzung in ganz Indien. Die 16. Auktionsrunde des Ministeriums für Kohle bot am 17. September 2026 25 Kohleblöcke an. Der kommerzielle Unterschied besteht zwischen bereits in der Umsetzung befindlichen Bauarbeiten und der Minenentwicklung, die einen Inbetriebnahmeplan durchlaufen muss.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Projektgebundene Erdbewegungspakete für Autobahnarbeiten | Nationale Hochgeschwindigkeitskorridore befanden sich im Juli 2026 in der Umsetzung | Autobahnbauauftragnehmer | Maschinenlieferung an aktive Bauarbeitspakete anpassen | Flottenengagements mit der Ausführung von Arbeitspaketen abstimmen | Erdbewegungshersteller wie JCB India Ltd. |
| Integrierte Gerätepakete für vollständig erkundete Kohleblöcke | Der Zeitplan 2026 verkürzte die Inbetriebnahme von 51 auf 40 Monate | Entwickler vollständig erkundeter Kohleblöcke | Maschinenauswahl, Lieferung und Inbetriebnahme um Entwicklungsmeilensteine bündeln | Koordinierung der Gerätebereitschaft mit der Minenoperationalisierung | Bergbaugerätelieferanten und Minenentwicklungsauftragnehmer |
| Temporärer Mietkauf für teilweise erkundete Kohleblöcke | Der Zeitplan 2026 verkürzte die Inbetriebnahme von 66 auf 52 Monate | Entwickler teilweise erkundeter Kohleblöcke | Geräte für Anfangsarbeiten mieten, mit Erweiterungsoptionen bei fortschreitender Entwicklung | Entwicklungsarbeiten vor dem vollständigen Betriebsflotteneinsatz | Geräteverleihbetreiber und Auftragnehmer in der Entwicklungsphase |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, Geräteengagements an das Entwicklungsrisiko des Käufers anzupassen. Aktive Autobahnarbeiten unterstützen einsatzorientierte Angebote, während die unterschiedlichen Minenoperationalisierungsfenster ein stufenweises kommerzielles Engagement begünstigen. Gerätevereinbarungen können meilensteinbasierte Lieferung mit temporärem Mietkauf kombinieren und einem Käufer ermöglichen, frühe Arbeiten von der Verpflichtung zu einer vollständigen Betriebsflotte zu trennen. Dies ermöglicht es Lieferanten, die Minenentwicklungspipeline zu verfolgen, ohne den gesamten Verkaufsfall von einem angenommenen Betriebsstartdatum abhängig zu machen.
Neueste Industrielle Entwicklungen in Indischer Markt für Baumaschinen
- Aug 2026: L&T Construction & Mining Machinery schloss eine Partnerschaft mit FAYAT Road Equipment Division India zum Vertrieb von BOMAG-Straßenfräsen, Bodenstabilisatoren und Zementstreuern in Indien, einschließlich Kundendienst und Ersatzteilversorgung.
- Jun 2026: Das Ministerium für Straßenverkehr und Highways erließ G.S.R. 542(E) vom 30. Juni und bestätigte den 1. Januar 2025 als CEV-Stufe-V-Anwendbarkeitsdatum für Baumaschinenfahrzeuge gemäß Regel 115A(10).
Indischer Markt für Baumaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für Baumaschinen misst die jährlichen Ausgaben für neue, werksgebaute Baumaschinen, die für den Einsatz in Indien verkauft werden. Er umfasst Geräte, die von Eigentümern und Mietflotten in ganz Indien erworben werden.
Ausschlüsse aus dem Umfang: Separat verkaufte Aftermarket-Teile, separat verkaufte Anbaugeräte, gebrauchte, wiederaufgebaute oder wiederaufbereitete Maschinen, handbetriebene Bauwerkzeuge sowie Aftermarket-Service- oder Geräteverleihgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Erdbewegungsmaschinen
- Bagger
- Baggerlader
- Radlader
- Planierraupe
- Motorgrader
- Verdichtungswalze
- Straßenbaumaschinen
- Asphaltfertiger und Einbaumaschinen
- Kaltfräsen und Fräsmaschinen
- Materialhandhabungsgeräte
- Mobilkrane
- Gabelstapler und Teleskopstapler
- Arbeitsbühnen
- Betongeräte
- Fahrmischer
- Betonpumpe
- Mischwerk
- Materialaufbereitungs- und Brechgeräte
- Backen- und Kegelbrecher
- Siebanlagen
- Pfahlrammen und Bohrgeräte
- Erdbewegungsmaschinen
- Nach Antriebstyp
- Konventionell hydraulisch / Diesel
- Elektrisch / Hybrid
- Nach Endverbraucherbranche
- Infrastruktur (Straßen, Schiene, Flughäfen, Häfen)
- Immobilien (Wohn- und Gewerbeimmobilien)
- Bergbau und Steinbruch
- Industrie und Energie
- Nach Leistungsklasse
- Unter 100 PS
- 101–200 PS
- 201–400 PS
- Über 400 PS
- Nach Eigentumsmodell
- Mietfuhrpark
- Auftragnehmergeführter Fuhrpark
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
- Nordostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die öffentliche Forschung stützt sich auf Quellen wie die Wirtschaftserhebung Indiens für den Infrastrukturinvestitionskontext, Haushaltsveröffentlichungen des Presseinformationsbüros für öffentliche Kapitalausgabenpläne, den parlamentarischen Ausschussbericht des Ministeriums für Schwerindustrie für die Baumaschinenrichtlinie und von NBMCW gemeldete ICEMA-Verkaufsdaten für jährliche Branchenlieferungen. Diese Quellen helfen dabei, geplante Ausgaben, Gerätesektorpolitik und beobachtete Lieferungen bei der Beurteilung der Nachfrage nach neuen Maschinen in Indien zu unterscheiden.
Jährliche Unternehmensberichte, Börsenmeldungen, Investorenpräsentationen sowie seriöse Wirtschafts- und Fachpresse liefern ergänzende Belege zu Produktportfolios, Kapazitäten, Händlerreichweite und gemeldeten Verkäufen, wobei widersprüchliche Zahlen gegen die Originalveröffentlichung geprüft werden, sofern verfügbar. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Geplante Interviews mit indischen Baumaschinenherstellern, autorisierten Händlern, Beschaffungsverantwortlichen von Auftragnehmern und Mietflotten sowie Nutzern von Infrastruktur- oder Bergbaugeräten würden Sekundärbefunde zu Kaufzeitpunkt, Auslastung, realisierten Transaktionspreisen und regionaler Nachfrage testen. Wo Befragte oder veröffentlichte Belege kein Segment oder keine regionale Aufteilung belegen, würden Analysten die Lücke erfassen, unabhängige Liefer-, Projekt- und Unternehmenssignale vergleichen und bei der Erstellung der Schätzung den am besten belegbaren Bereich verwenden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Analysten erstellen eine Top-down-Schätzung des jährlichen Neumaschinenverkaufsumsatzes in Indien, wobei sie Infrastrukturkapitalausgaben und Projektausführung zur Einschätzung der Baunachfrage, Gerätelieferungen und Bergbauproduktion zur Verfolgung des Maschinenbedarfs sowie Stahl- und Gerätepreisbewegungen zur Bewertung von Transaktionswerten heranziehen. Eine multivariate Regression setzt diese Indikatoren in Beziehung zum historischen Marktwert, während CEV-Stufe-V-Produktänderungen und Flottenersatz die Prognose informieren. Segmentanteile werden aus Geräteverkaufsbelegen nach Maschinentyp, Antrieb, Endverbraucher, Leistungsbereich, Eigentumsmodell und indischer Region abgeleitet. Selektive Lieferantenaufstellungen und Stichproben-Durchschnittsverkaufspreise multipliziert mit Stückzahlprüfungen testen das Gesamtergebnis und die größeren Segmente, wobei nicht zugeordnete Produkte oder Regionen als explizite Lücken für weitere Quellenprüfungen festgehalten werden. Indische Markt- und Beschaffungsexperten würden die Richtung und den Zeitpunkt einzelner Prognoseeingaben hinterfragen, bevor Analysten das Modell abschließen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand unabhängiger Lieferberichte, Unternehmensoffenlegungen, Infrastrukturausführung und Bergbauaktivität und verfolgen wesentliche Abweichungen auf Perioden-, Produkt-, Preis- oder Abdeckungsunterschiede zurück. Sie prüfen Ausreißer und gleichen Segmentsummen vor der Freigabe ab, suchen Klärung oder kontaktieren Befragte erneut, wenn ein wesentlicher Konflikt bestehen bleibt, aktualisieren das Modell jährlich, überprüfen es nach wesentlichen Richtlinien- oder Ausführungsänderungen und führen vor der Lieferung einen neuen Quellen- und Konsistenzabgleich durch.
Mordor Intelligence's Schätzung der Größe des indischen Marktes für Baumaschinen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische Markt für Baumaschinen misst die jährlichen Ausgaben für neue, werksgebaute Baumaschinen, die für den Einsatz in Indien verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten erstellen eine Top-down-Schätzung des jährlichen Neumaschinenverkaufsumsatzes in Indien, wobei sie Infrastrukturkapitalausgaben und Projektausführung zur Einschätzung der Baunachfrage, Gerätelieferungen und Bergbauproduktion zur Verfolgung des Maschinenbedarfs sowie Stahl- und Gerätepreisbewegungen zur Bewertung von Transaktionswerten heranziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,98 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 15,37 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 54,0 % über dem Wert dieses Berichts von 9,98 Milliarden USD für 2027, zwei Jahre später. Ihr Gesamtwert umfasst eine Dienstleistungskomponente von 31 %, während dieser Markt den Erstverkaufsumsatz für neue Maschinen misst. |
| Globales Beratungsunternehmen B | 8,5 Milliarden USD (2023) | Auf Basis seines Basisjahres 2023 liegt diese Schätzung 14,8 % unter dem Wert dieses Berichts von 9,98 Milliarden USD für 2027, vier Jahre später. Sein veröffentlichtes Basisjahr 2023 liegt vor dem Vergleichsjahr, und seine Prognose geht von einem anhaltenden Marktwachstum aus. |
Mordor Intelligence's Analysten triangulieren die Schätzung anhand unabhängiger Lieferberichte, Unternehmensoffenlegungen, Infrastrukturausführung und Bergbauaktivität und verfolgen wesentliche Abweichungen auf Perioden-, Produkt-, Preis- oder Abdeckungsunterschiede zurück.
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktgrößenprognose für den indischen Markt für Baumaschinen für 2032?
Die Größe wird voraussichtlich bis 2032 14,46 Milliarden USD erreichen, ausgehend von 9,98 Milliarden USD im Jahr 2027, mit einer CAGR von 7,7 % über 2027–2032.
Was treibt die Nachfrage nach Baumaschinen in Indien an?
Infrastrukturaktivitäten sind ein wesentlicher Treiber, mit 1.731 laufenden Zentralsektorprojekten, die Stand August 2026 überwacht wurden. Wohnungsbau und Bergbaubetrieb stützen ebenfalls den Geräteeinsatz.
Welche Baumaschinenklasse hat den größten Anteil in Indien?
Erdbewegungsmaschinen führten 2026 mit einem Marktanteil von 56,26 %.
Welche Unternehmen sind wesentliche Baumaschinenlieferanten in Indien?
Wesentliche Marktteilnehmer sind Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. und JCB India Ltd.
Was kann die Nachfrage nach Baumaschinen in Indien einschränken?
Stahlkostendruck und eingeschränkter Landzugang können die Projektausführung verlangsamen. L&T, als Projektauftragnehmer tätig, zitierte untätige Maschinen, als es seinen Bengaluru-Schienenvertrag kündigte, wie am 1. August 2025 berichtet.
Welche indische Region führt bei der Nachfrage nach Baumaschinen, und wo ist das Wachstum am schnellsten?
Südindien hielt 2026 32,04 % des Marktes, während Nordostindien mit einer CAGR von 12,3 % über 2027–2032 am schnellsten wachsen soll.