
ASEAN-Baumaschinenmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
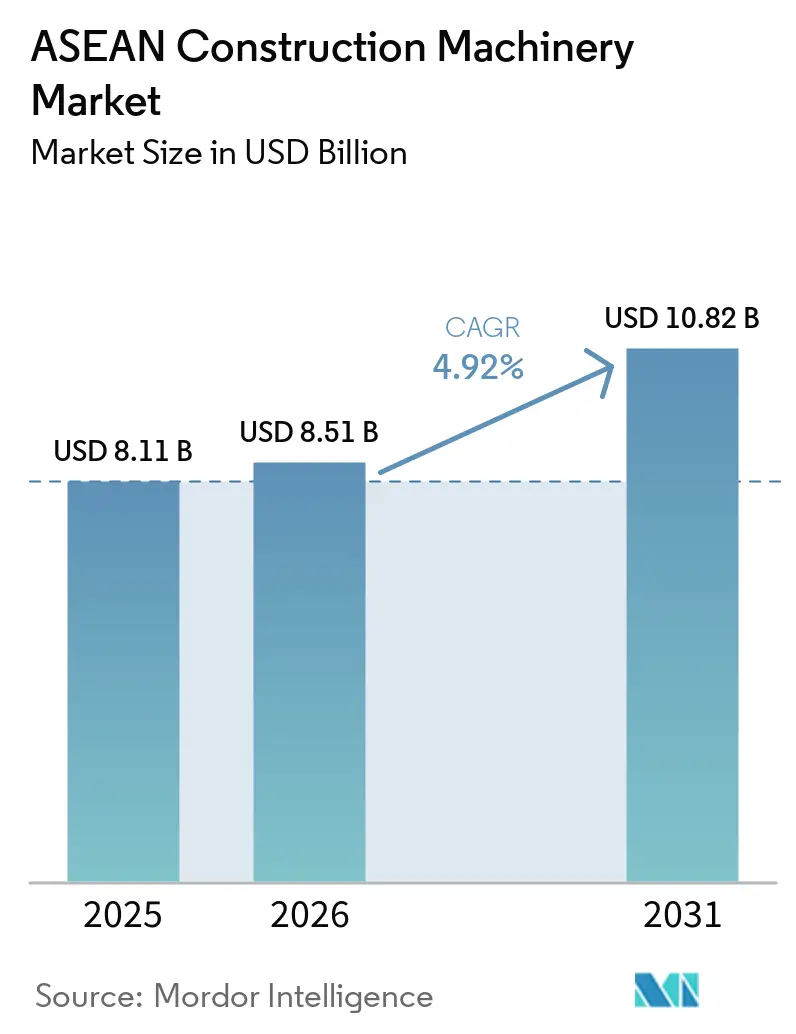
| Marktgröße im Basisjahr (2025) | 8.11 Milliarden US-Dollar |
| Marktgröße (2026) | 8.51 Milliarden US-Dollar |
| Marktgröße (2031) | 10.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
ASEAN-Baumaschinenmarkt Analyse von Mordor Intelligence
Der ASEAN-Baumaschinenmarkt wurde im Jahr 2025 auf einen Wert von 8,11 Milliarden USD geschätzt und soll von 8,51 Milliarden USD im Jahr 2026 auf 10,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,92 % während des Prognosezeitraums (2026–2031). Indonesiens ambitioniertes Nusantara-Hauptstadtprojekt und der Hochgeschwindigkeits-Eisenbahnkorridor, der Thailand und Vietnam verbindet, sind nicht nur monumentale Vorhaben – sie gestalten die Landschaft der Gerätebeschaffung grundlegend um. Mit dem Fortschreiten dieser Megaprojekte verlängern sich die Beschaffungszyklen für Geräte, und der Pool verfügbarer Maschinen wächst. Gleichzeitig treibt die Ausweitung des Nickelabbaus in den mineralreichen Regionen Sulawesi und Maluku die Nachfrage nach Baggern – insbesondere nach Modellen mit großer Kapazität – weit über traditionelle Infrastrukturprojekte hinaus. Chinesische OEMs, allen voran XCMG und Sany, gewinnen erheblich an Boden, was zum Teil auf die Lokalisierungsregeln für Auftragnehmer im Rahmen der Belt-and-Road-Initiative zurückzuführen ist. Sie nutzen ihre Fähigkeit zur schnellen Teilelieferung und können etablierte japanische Lieferanten um eine beachtliche Marge unterbieten. Auf Baustellen ist der Drang zur Digitalisierung deutlich spürbar. Angesichts von Vorgaben wie BIM Level 2, dem Aufkommen von 5G-Telematik und dem Aufstieg halbautonomer Geländeregelsysteme setzen Flottenbesitzer zunehmend auf technologiegetriebene Erneuerungen. Dieser Wandel vollzieht sich, obwohl sie gleichzeitig mit engeren Projektfinanzierungssätzen und einem Mangel an Maschinenbedienern umgehen müssen. Während batterie-elektrische Modelle noch in den Kinderschuhen stecken, haben sie erhebliches Wachstumspotenzial. Singapurs Vorgabe für emissionsfreie Geräte bei öffentlichen Aufträgen unterstreicht die Bedeutung der Nachhaltigkeit und positioniert frühe Anwender so, dass sie lukrative Einnahmen aus dem Aftermarket-Ladeservice erschließen können.
Wichtigste Erkenntnisse des Berichts
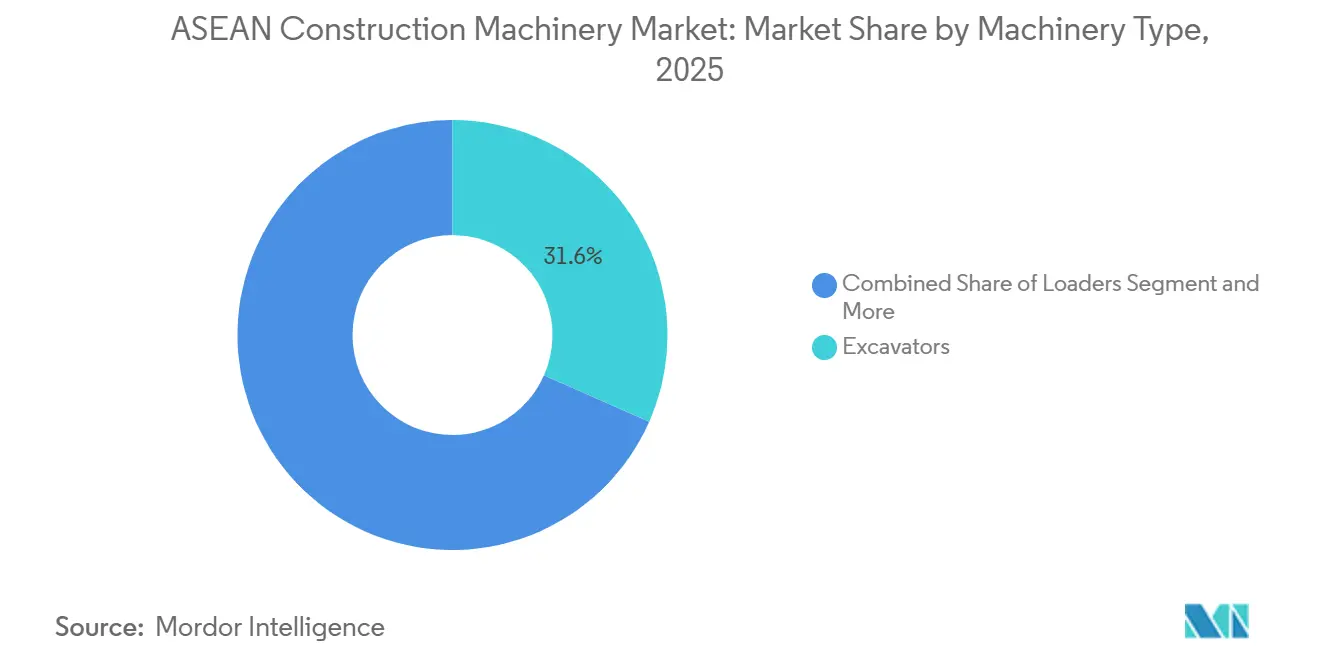
- Nach Maschinentyp hielten Bagger im Jahr 2025 einen Anteil von 31,61 % am ASEAN-Baumaschinenmarkt, während Baggerlader bis 2031 eine CAGR von 5,94 % verzeichnen sollen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 54,15 % des ASEAN-Baumaschinenmarkts auf Erdarbeiten; die Versorgungsinstallation schreitet bis 2031 mit einer CAGR von 6,8 % voran.
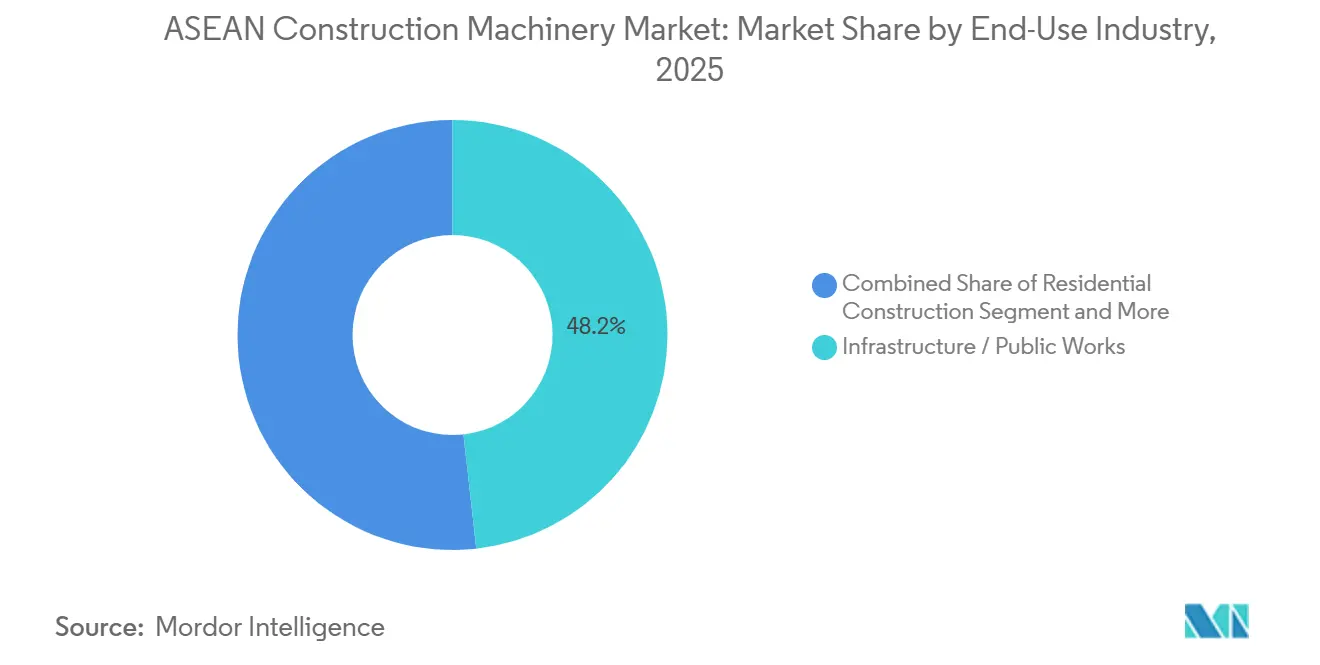
- Nach Endverbrauchsbranche entfielen im Jahr 2025 42,23 % des ASEAN-Baumaschinenmarkts auf Infrastruktur und öffentliche Arbeiten, mit einer erwarteten Expansion von 5,8 % CAGR bis 2031.
- Nach Antriebsart hielt Dieselausrüstung im Jahr 2025 einen Anteil von 61,39 %, während batterie-elektrische Einheiten bis 2031 voraussichtlich mit einer CAGR von 10,99 % wachsen werden.
- Nach Geografie führte Indonesien im Jahr 2025 mit 39,62 % der regionalen Nachfrage; Vietnam soll im Zeitraum 2026–2031 die höchste CAGR von 5,61 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
ASEAN-Baumaschinenmarkt Trends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur-Superzyklus | +1.8% | Indonesien, Ostkalimantan, Nusantara | Langfristig (≥ 4 Jahre) |
| Nickelbergbau-Boom | +1.5% | Indonesien, Sulawesi, Kalimantan | Mittelfristig (2–4 Jahre) |
| Hochgeschwindigkeits-Eisenbahnkorridor | +1.2% | Thailand, Vietnam, Mekong-Delta | Mittelfristig (2–4 Jahre) |
| Starke Zuflüsse ausländischer Direktinvestitionen | +1.0% | Vietnam, Indonesien, Thailand, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Belt-and-Road-Auftragnehmer-Lokalisierung | +0.8% | Indonesien, Thailand, Malaysia, Philippinen | Mittelfristig (2–4 Jahre) |
| Digitalisierung der Baustelle | +0.6% | Singapur, Malaysia, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur-Superzyklus angetrieben durch Indonesiens IKN-Hauptstadtbau
Indonesiens Verlegung seines Verwaltungszentrums nach Nusantara hat eine mehrjährige Bauwelle von rund 32 Milliarden USD ausgelöst, die sich über 256.000 Hektar erstreckt [1]„IKN-Erdarbeiten-Zeitplan,”, Jakarta Post Staff, thejakartapost.co. Die erste Phase erfordert umfangreiche Erdarbeiten und setzt Schwellenwerte für lokale Inhalte bei Maschinen durch, was Joint Ventures zwischen globalen OEMs und lokalen Monteuren fördert. Hitachi Construction Machinery Co., Ltd. hat die Produktion seiner ZAXIS-7G-Bagger in seinem Werk in Karawang erhöht. Gleichzeitig hat XCMG ein Teilelager in Jakarta eröffnet, was die Ausfallzeiten der Auftragnehmer merklich reduziert hat. In Samarinda und Balikpapan treibt der wachsende Bedarf an Arbeiterwohnungen und Logistikparks den Geräteeinsatz weit über die primären Baustellen hinaus. Obwohl Verzögerungen bei der Landbeschaffung die Beschaffung verlangsamt haben, hält das Bauprogramm für die absehbare Zukunft eine stetige Pipeline aufrecht.
Nickelbergbau-Boom befeuert Nachfrage nach Großbaggern
Die Produktion von Nickel in Batteriequalität soll erheblich wachsen, was zu höheren Abraumverhältnissen an den Laterit-Lagerstätten Sulawesis führt. Dieser Wandel hat den Einsatz von Hydraulikbaggern mit Sechs-Kubikmeter-Schaufeln unerlässlich gemacht. In einem strategischen Schritt begann Hitachi Construction Machinery Co., Ltd. mit der lokalen Montage seiner Geräte, was die Vorlaufzeiten effektiv verkürzte und hohe Einfuhrzölle umging. Während Caterpillar Inc. und Komatsu Ltd. weiterhin den Markt anführen, machen die Wettbewerber Sany Heavy Industry Co., Ltd. und XCMG durch Rabattangebote und schnelle Teilelogistik über ihre lokalisierten Lager auf sich aufmerksam. Im Rahmen des indonesischen Bergbaugesetzes hat die Einführung telematikbasierter Staubunterdrückungspakete die Investitionsausgaben pro Einheit erhöht, stellt jedoch sicher, dass die Flotten ESG-Prüfungen bestehen. Ein möglicher Rückgang der globalen Elektrofahrzeugnachfrage könnte jedoch die Aufträge im Prognosezeitraum dämpfen.
Thailand–Vietnam-Hochgeschwindigkeits-Eisenbahnkorridor steigert grenzüberschreitende Geräteanfrage
Vietnams Nord-Süd-Eisenbahn mit einer Investition von 67 Milliarden USD und Thailands Bangkok-Nong-Khai-Eisenbahn werden erhebliche Mengen an Schotter und Beton verbrauchen. Dies unterstreicht die anhaltende Nachfrage nach Gradermaschinen, Straßenfertigern und Walzen über eine weite Strecke. Im Östlichen Wirtschaftskorridor Thailands haben Komatsus halbautonome Bagger die Bedienerstunden reduziert und die Gefällegenauigkeit verbessert. In Laos und Kambodscha treiben die Logistik vorgefertigter Brückensegmente die Kran- und Teleskopstaplermietpreise aufgrund zu kleiner inländischer Flotten in die Höhe. Herausforderungen zeichnen sich jedoch ab, da Vietnam mit einem hohen Schulden-zu-BIP-Verhältnis zu kämpfen hat, was Bedenken hinsichtlich möglicher Verschiebungen bei Staatsratings und anschließender Auszahlungsverzögerungen aufwirft.
Starke Zuflüsse ausländischer Direktinvestitionen in ASEAN-Industrieparks und Sonderwirtschaftszonen
ASEAN zog einen erheblichen Anteil ausländischer Direktinvestitionen (ADI) in Fertigung und Logistik an. Vietnam sicherte sich als führende Nation der Region einen beachtlichen Anteil, gefolgt von Malaysia. Die Sonderwirtschaftszone (SWZ) Johor zog erhebliche Investitionen an, die für Halbleiter- und Rechenzentrumsstandorte vorgesehen waren, die jeweils umfangreiche Nutzflächen erfordern. Der ASEAN-Baumaschinenmarkt verzeichnete ein starkes Wachstum, angetrieben durch die Beliebtheit von Baggerladern, insbesondere für Graben- und Entwässerungsarbeiten auf Grünfeldgeländen. Der JCB 3DX Xtra ecoXcellence bietet eine erhebliche Reduzierung des Kraftstoffverbrauchs. Gleichzeitig treiben in Vietnam wettbewerbsfähige Leasingraten für Bagger, die deutlich unter den Eigentumskosten liegen, die zunehmende Mietnutzung voran.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalausgaben und Finanzierungssätze | -1.2% | Indonesien, Thailand, Philippinen, Malaysia | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten Bedienern | -0.8% | Indonesien, Thailand, Vietnam, Philippinen | Mittelfristig (2–4 Jahre) |
| Spärliches Lade- und Wasserstofftankstellennetz | -0.6% | Singapur, Malaysia, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Handelsvolatilität zwischen China und den USA | -0.4% | Indonesien, Thailand, Malaysia, Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben und steigende Projektfinanzierungssätze
In Thailand sind die Leasingraten für einen Standard-20-Tonnen-Bagger in einem bestimmten Preisbereich nun höher. In Indonesien ist die Rate ebenfalls höher. Dies markiert einen Anstieg gegenüber den früheren Raten. Ein Anstieg um einen Basispunkt führt zu zusätzlichen Kosten für den Kapitalwert einer Fünf-Einheiten-Flotte und setzt Auftragnehmer mit Festpreisangeboten unter Druck. Verzögerungen bei den Auszahlungen aus dem Maharlika-Investitionsfonds haben Gerätebestellungen für die Nord-Süd-Eisenbahn bereits verschoben. Während Mietoptionen eine gewisse Entlastung bieten – Vietnams tägliche Baggermietrate ist für Projekte unter einem Jahr oft wirtschaftlicher als Eigentum – sind die Kreditgenehmigungsquoten gesunken, was einen erheblichen Rückgang gegenüber dem Vorjahreszeitraum widerspiegelt.
Mangel an zertifizierten Bedienern erhöht die Betriebskosten
ASEAN steht vor einem erheblichen Bedienermangel, wobei die Zertifizierungen jährlich nur langsam wachsen. Die Bedienerlöhne in Vietnam sind erheblich gestiegen, während nur ein kleiner Prozentsatz der Bediener auf den Philippinen die neuen TESDA-Standards erfüllt hat. Unerfahrene Besatzungen tragen zu höheren Reparaturkosten und erhöhten Ausfallzeiten bei. Darüber hinaus hat Malaysias Einfrieren der Arbeitserlaubnisse für bangladeschische Arbeitskräfte das Angebot weiter verknappt. Halbautonome Systeme helfen jedoch, den Mangel zu mildern. Beispielsweise ermöglicht Komatsus PC200i-12 Bedienern mit minimaler Schulung, Gefälletoleranzen zu erreichen, die zuvor umfangreiche Erfahrung erforderten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Vielseitigkeit von Baggerladern fördert Wachstum
Bagger beanspruchen 31,61 % des ASEAN-Baumaschinenmarkts im Jahr 2025. Baggerlader verzeichneten eine CAGR von 5,94 % und übertrafen damit Bagger. Aufkommende kommunale Versorgungsarbeiten in sekundären vietnamesischen und philippinischen Städten schätzen eine einzige Maschine, die sowohl gräbt als auch lädt. Lader halten einen bedeutenden Anteil am ASEAN-Baumaschinenmarkt, angetrieben durch Hafenerweiterungen und steigende Anforderungen an die Materialhandhabung. Krane halten ebenfalls einen beachtlichen Anteil, unterstützt durch den Anstieg von Hochhausbauten in Bangkok und Ho-Chi-Minh-Stadt.
Miettrends stärken diesen Schwung: Auftragnehmer mieten häufig Baggerlader, wobei die Mietraten die für Bagger übersteigen. Dieser Ansatz hilft, den Kapitaldruck zu mindern, insbesondere in einem Hochzinsumfeld. Der JCB 3DX Xtra mit einem Tier-4-Final-Motor unterstreicht den Fokus der Branche auf kraftstoffeffiziente, multifunktionale Geräte, insbesondere bei Bau-Betriebs-Übertragungs-Wasserprojekten. Komatsu Ltds. halbautonomer PC200i-12, ausgestattet mit intelligenten Steuerungen, reduziert die Planierungszeiten und beschleunigt die Bedienerausbildung, was einen technologischen Wandel in der Flottendynamik im gesamten ASEAN-Baumaschinenmarkt signalisiert.


Nach Anwendung: Dominanz der Erdbewegung, Beschleunigung der Versorgungsinstallation
Erdarbeiten blieben das größte Segment des ASEAN-Baumaschinenmarkts und machten im Jahr 2025 54,15 % aus, gestützt durch Landgewinnung und Hochwasserschutzdämme in Indonesien, Vietnam und den Philippinen. Die Versorgungsinstallation wird jedoch mit einer CAGR von 6,8 % am schnellsten wachsen, da der 5G-Ausbau und alternde Wassernetze in dicht besiedelten Ballungsräumen eine Präzision bei schmalen Gräben erfordern, die kompakte Geräte begünstigt.
Beton- und Straßenbau, der einen bedeutenden Anteil hält, steht in engem Zusammenhang mit Hochgeschwindigkeitsbahn- und Stadtbahn-Projekten. Gleichzeitig wird der Bergbausupport durch den steigenden Nickelerzausstoß angekurbelt. In Singapur expandiert der Abbruch- und Recyclingsektor trotz seines bescheidenen Nachfrageanteils rasch. Dieses Wachstum wird durch ein Abfallrecyclingmandat vorangetrieben, das spezialisierte Brecher und Sortierer erfordert. Solch vielfältige Anwendungen mildern nicht nur die Zyklizität, sondern unterstreichen auch ihre Bedeutung für die Aufrechterhaltung von Einnahmequellen im gesamten ASEAN-Baumaschinenmarkt.
Nach Endverbrauchsbranche: Infrastrukturpipeline sichert Gerätenachfrage
Infrastruktur und öffentliche Arbeiten machten im Jahr 2025 42,23 % des ASEAN-Baumaschinenmarkts aus. Sie sollten die höchste CAGR von 5,8 % verzeichnen, da Metro-Bahn-, Schnellstraßen- und Hafenprojekte bis 2030 voraussichtlich 320 Milliarden USD übersteigen werden. Der Wohnungsbau machte einen erheblichen Anteil aus, angetrieben durch Initiativen für erschwinglichen Wohnraum, obwohl höhere Hypothekenkosten einen Vorbehalt darstellen.
Der Gewerbebau profitiert von der Expansion von Rechenzentren und Logistiklagern, während der Bergbau von Indonesiens Nickelboom profitiert. Der Infrastruktursektor mit seinem längeren Nutzungszyklus beeinflusst die Teilestrategien der OEMs. Komatsu Ltds. erweiterte Vertriebszentren in Malaysia und Singapur zielen darauf ab, nachgelagerte Serviceeinnahmen zu erschließen und die Markenbindung im ASEAN-Baumaschinenmarkt zu stärken.
Nach Antrieb: Diesel behält Mehrheit, während Batterie-Elektro an Bedeutung gewinnt
Dieselgeräte machten im Jahr 2025 noch immer 61,39 % des ASEAN-Baumaschinenmarkts aus, bedingt durch ihre Energiedichte und schnelle Betankung. Batterie-elektrische Maschinen sollen jedoch bis 2031 mit einer CAGR von 10,99 % wachsen, katalysiert durch Singapurs Null-Emissions-Regel für öffentliche Projekte ab 2030 und Malaysias Zollbefreiungen. Hybridmodelle überbrücken die Lücke, indem sie Energie während der Schwenkzyklen nutzen, ohne dass eine Ladeinfrastruktur erforderlich ist.
Während Ladezeiten und Betriebsfenster die Einführung von Elektrogeräten bei abgelegenen Megaprojekten vor Herausforderungen stellen, passen sie gut zu städtischen Tunnelbauprojekten und der innerstädtischen Logistik. Obwohl die Dominanz des Diesels nachlassen wird – bedingt durch sinkende Kosten für Lithium-Ionen-Akkupacks – bevorzugen Flottenbesitzer weiterhin das gut etablierte Diesel-Servicenetz. Im Gegensatz dazu verfügt das Elektro-Servicenetz über begrenzte Stützpunkte im gesamten ASEAN-Baumaschinenmarkt.
Geografische Analyse
Indonesien machte 39,62 % der Nachfrage im Jahr 2025 aus, gestützt durch das Nusantara-Programm und die Ausweitung der Nickelminen, die zusammen 200 Millionen m³ Erdarbeiten und den kontinuierlichen Einsatz von Ultragross-Baggern erfordern. Die lokale Montage von Hitachi Construction Machinery Co., Ltd. verkürzte die Lieferzyklen auf 10 Monate und dämpfte rupiah-bedingte Importpreisanstiege, während die Währungsabwertung Auftragnehmer zu inländisch montierten Einheiten drängte [2]„Karawang-Werk-Meilenstein,”, Hitachi Construction Machinery, hitachicm.com. Vale Indonesias HPAL-Anlagen verlängern die Nachfrage nach Abraumbeseitigung weiter und halten den ASEAN-Baumaschinenmarkt fest auf den Archipel ausgerichtet.
Vietnam wird die schnellste CAGR der Region von 5,61 % verzeichnen, unterstützt durch erhebliche Investitionen in Hochgeschwindigkeits-Eisenbahnprojekte und ausländische Direktinvestitionen in Elektronik- und Elektrofahrzeugbatterieparks. Vietnam erlebt einen Anstieg bei der Vermietung von Baggerladern und Verdichtern. Während schnelle Standortvorbereitungsfristen diese Nachfrage antreiben, stellen steigende Bedienerlöhne und mögliche Veränderungen bei Bonitätsbewertungen Herausforderungen dar. Bemerkenswert ist, dass das vietnamesische Segment des ASEAN-Baumaschinenmarkts mit seiner hohen Mietdurchdringung bei kompakten Geräten eine rasche Anpassungsfähigkeit an Kapitalkosten demonstriert.
Thailand mit einem erheblichen Marktanteil wird durch Projekte wie bedeutende Eisenbahnentwicklungen, Industriegebiete und Versuche mit autonomen Geräten angetrieben. Während chinesische OEMs, exemplarisch durch lokal gebaute Krane, ihren Stempel aufdrücken, behaupten japanische Marken ihre Stellung mit Angeboten wie halbautonomen Steuerungen und attraktiven Finanzierungspaketen. Obwohl die Leasingraten leicht gestiegen sind und die Begeisterung der Auftragnehmer dämpfen, werden diese Bedenken durch Produktivitätssteigerungen durch Smart Construction gemildert.
Die Philippinen, die einen beachtlichen Anteil der Nachfrage ausmachen und ein stetiges Wachstum verzeichnen sollen, sahen sich aufgrund von Finanzierungsengpässen mit Verzögerungen bei Gerätebestellungen konfrontiert. Während obligatorische Bedienerzertifizierungen zu Lohninflation geführt haben, schaffen Reformen im Bergbausektor Chancen für mittelgroße Bagger. Malaysia mit einem erheblichen Marktanteil profitiert vom bevorstehenden Abschluss primärer Schienenverbindungen und Zusagen für Sonderwirtschaftszonen. Darüber hinaus positionieren Zollzugeständnisse bei Elektromaschinen Kuala Lumpur als Vorreiter für emissionsfreie Flotten. Singapur, das einen kleineren Anteil am Markt beisteuert, verzeichnet ein moderates Wachstum. Während Landknappheit die absoluten Volumina begrenzt, schaffen Vorgaben für BIM und emissionsfreie Fahrzeuge lukrative Nachfragenischen. Die übrigen ASEAN-Mitglieder, die zusammen einen geringen Anteil halten, setzen auf Entwicklungen wie Schienenerweiterungen und Hafenaufrüstungen, obwohl die Instabilität in Myanmar eine breitere Akzeptanz hemmt.
Wettbewerbslandschaft
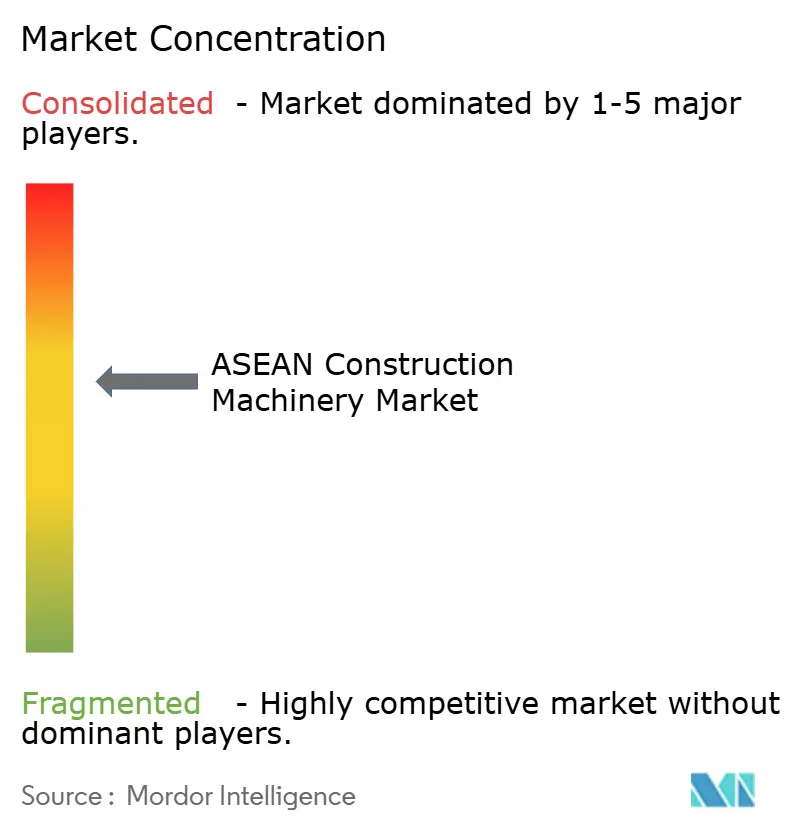
Im ASEAN-Baumaschinenmarkt bleibt der Wettbewerb fragmentiert, wobei kein OEM mehr als einen minimalen Anteil hält. Lokalisierung 2.0 hat sich als strategische Frontlinie herausgestellt: Hitachi Construction Machinery Co., Ltd. hat eine Montageanlage für Ultragross-Bagger in Indonesien eingerichtet. Gleichzeitig verkürzt Komatsu Ltds. Expansion bei Bangkok Motor Works nicht nur die Vorlaufzeiten, sondern hilft auch, Einfuhrzölle zu vermeiden. Dieser Schritt stärkt den Ruf dieser japanischen Platzhirsche für die Sicherstellung von Betriebszeiten. Darüber hinaus verfügen Komatsu Ltds. Modelle PC200i und PC220LCi nun über cloudbasierte Geländesteuerungen, die die Bedienerausbildung vereinfachen und die Lebenszyklusökonomie verbessern.
Chinesische Unternehmen nutzen die Inhaltsvorschriften der Belt-and-Road-Initiative, um sich rasch auszudehnen. Xuzhou Construction Machinery Group Co., Ltd. hat einen bedeutenden Kranauftrag in Thailand gesichert, und seine beschleunigte Teilelogistik in Jakarta unterstreicht die Reife seines Servicenetzes. Sany Heavy Industry Co., Ltd. hingegen strebt eine Produktionssteigerung in Südostasien an und zielt darauf ab, dank seines geplanten Börsengangs einen erheblichen Teil seines Umsatzes im Ausland zu erzielen. Trotz aggressiver Preisstrategien mit erheblichen Preisunterschieden und verlängerten Zahlungszielen, die erste Gerätegeschäfte sichern, bleibt die Markentreue an die langfristige Verfügbarkeit von Teilen gebunden.
Chancen gibt es reichlich bei batterie-elektrischen Angeboten und Lösungen für vorausschauende Wartung. Volvo Construction Equipments Bagger der Neuen Generation, ausgestattet mit ActiveCare Direct, weisen eine beachtliche Reduzierung der Ausfallzeiten auf. Da jedoch nur eine begrenzte Anzahl von Servicepunkten für Elektrogeräte in ASEAN verteilt ist, wird das Wachstum gehemmt. Im Aftermarket spielt die Finanzierung eine zentrale Rolle: Komatsu Financial bietet wettbewerbsfähige Leasingraten und lindert den Kapitaldruck. Gleichzeitig fördert Caterpillar Inc.s umfangreiches Netz von Diesel-Servicezentren die Loyalität langjähriger Flottenbesitzer. Nischenanbieter wie JCB, spezialisiert auf Baggerlader, und Doosan Infracore, mit Fokus auf kompakte Bagger, schaffen sich ihren Raum, indem sie Vielseitigkeit und geringere Investitionsausgaben betonen.
Marktführer der ASEAN-Baumaschinenbranche
Hitachi Construction Machinery Co., Ltd.
Caterpillar Inc.
Komatsu Ltd.
Xuzhou Construction Machinery Group Co., Ltd.
Sany Heavy Industry Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2025: SDLG eröffnete PT SDLG Indonesia Machinery in Jakarta und unterzeichnete Vereinbarungen für mehr als 1.100 Maschinen.
- Januar 2025: Volvo Construction Equipment führte seine Bagger der Neuen Generation in Südostasien ein, mit Hydrauliksystemen, die den Kraftstoffverbrauch um bis zu 15 % senken, und serienmäßigen Rückfahrkameras.


Umfang des ASEAN-Baumaschinenmarkt-Berichts
Der ASEAN-Baumaschinenmarkt-Bericht ist segmentiert nach Maschinentyp (Bagger, Lader, Krane, Baggerlader, Motorgrader, Straßenfertiger und Verdichter sowie weitere), Anwendung (Erdbewegung, Beton- und Straßenbau, Materialhandhabung und Logistik, Bergbauunterstützung, Abbruch und Recycling, Versorgungsinstallation und weitere), Endverbrauchsbranche (Wohnungsbau, Gewerbebau, Infrastruktur/öffentliche Arbeiten, Bergbau, Öl und Gas, Industriefertigung und weitere), Antrieb (Diesel, Hybrid, Batterie-Elektro, Wasserstoff-Brennstoffzelle und weitere) und Geografie (Indonesien, Thailand, Vietnam, Philippinen, Malaysia, Singapur und übriges ASEAN). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Bagger |
| Lader |
| Krane |
| Baggerlader |
| Motorgrader |
| Straßenfertiger und Verdichter |
| Weitere (Teleskopstapler, Kipplaster usw.) |
| Erdbewegung |
| Beton- und Straßenbau |
| Materialhandhabung und Logistik |
| Bergbauunterstützung |
| Abbruch und Recycling |
| Versorgungsinstallation |
| Weitere |
| Wohnungsbau |
| Gewerbebau |
| Infrastruktur / Öffentliche Arbeiten |
| Bergbau |
| Öl und Gas |
| Industriefertigung |
| Weitere |
| Diesel |
| Hybrid |
| Batterie-Elektro |
| Wasserstoff-Brennstoffzelle |
| Weitere |
| Indonesien |
| Thailand |
| Vietnam |
| Philippinen |
| Malaysia |
| Singapur |
| Übriges ASEAN (Myanmar, Laos, Kambodscha, Brunei) |
| Nach Maschinentyp | Bagger |
| Lader | |
| Krane | |
| Baggerlader | |
| Motorgrader | |
| Straßenfertiger und Verdichter | |
| Weitere (Teleskopstapler, Kipplaster usw.) | |
| Nach Anwendung | Erdbewegung |
| Beton- und Straßenbau | |
| Materialhandhabung und Logistik | |
| Bergbauunterstützung | |
| Abbruch und Recycling | |
| Versorgungsinstallation | |
| Weitere | |
| Nach Endverbrauchsbranche | Wohnungsbau |
| Gewerbebau | |
| Infrastruktur / Öffentliche Arbeiten | |
| Bergbau | |
| Öl und Gas | |
| Industriefertigung | |
| Weitere | |
| Nach Antrieb | Diesel |
| Hybrid | |
| Batterie-Elektro | |
| Wasserstoff-Brennstoffzelle | |
| Weitere | |
| Nach Land | Indonesien |
| Thailand | |
| Vietnam | |
| Philippinen | |
| Malaysia | |
| Singapur | |
| Übriges ASEAN (Myanmar, Laos, Kambodscha, Brunei) |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Nachfrage im ASEAN-Baumaschinenmarkt und wohin entwickelt sie sich?
Der Markt steht im Jahr 2026 bei 8,51 Milliarden USD und soll bis 2031 mit einem CAGR von 4,92 % einen Wert von 10,82 Milliarden USD erreichen.
Welches Land hat den größten Anteil am Geräteabsatz?
Indonesien führt mit 39,62 % der regionalen Nachfrage aufgrund des Nusantara-Hauptstadtbaus und der Ausweitung der Nickelminen.
Welches Gerätesegment wächst in Südostasien am schnellsten?
Baggerlader sollen bis 2031 mit einem CAGR von 5,94 % wachsen und damit Bagger übertreffen, bedingt durch kommunale Versorgungsarbeiten und Standortvorbereitungsnachfrage im Wohnungsbau.
Welche Erstausrüster-Strategien erweisen sich in der Region als erfolgreichsten?
Lokalisierung 2.0 – Montage von Geräten im Land und Verkürzung der Teile-Vorlaufzeiten – kombiniert mit halbautonomen und Telematikfunktionen hilft Marken wie Hitachi, Komatsu, XCMG und Volvo CE, Marktanteile zu gewinnen.
Welchen Hauptrisiken sehen sich Auftragnehmer bei der Gerätebeschaffung gegenüber?
Höhere Kreditkosten, ein Mangel an zertifizierten Bedienern, spärliche Ladenetze für grüne Geräte und Lieferkettenvolatilität infolge der Handelsstreitigkeiten zwischen China und den USA belasten die Gesamtbetriebskosten.
Seite zuletzt aktualisiert am:



