
Marktgröße und Marktanteil für Wholesale-Voice-Carrier
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
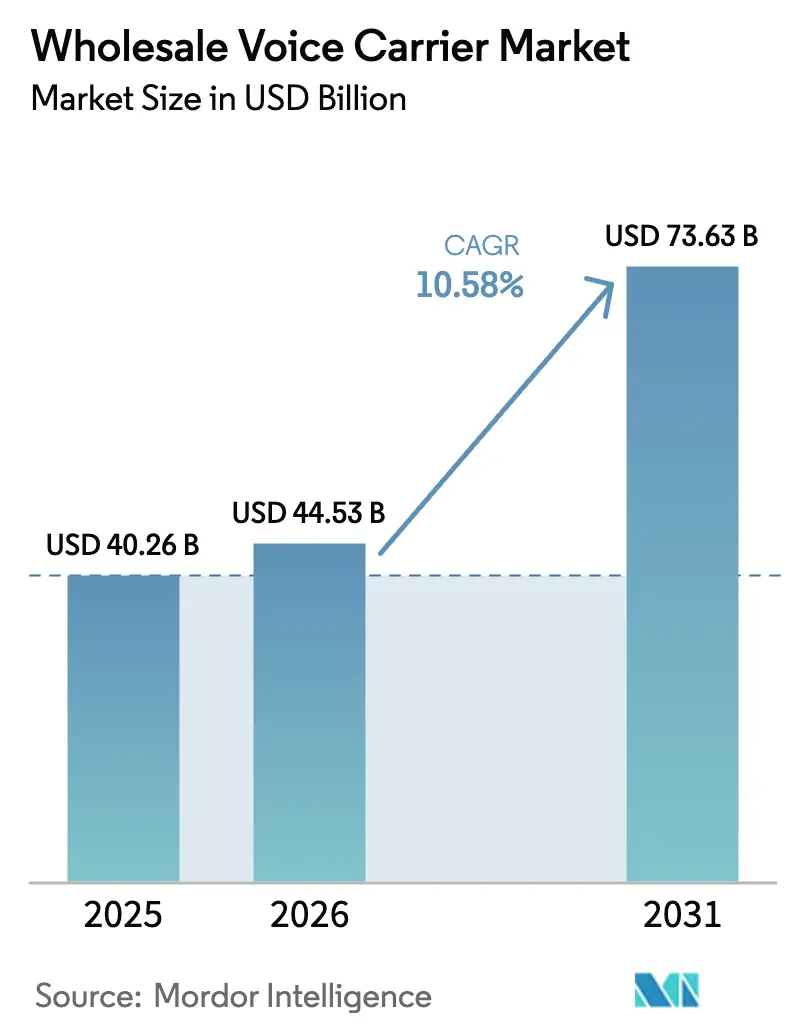
| Marktgröße (2026) | 44.53 Milliarden US-Dollar |
| Marktgröße (2031) | 73.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.58 % |
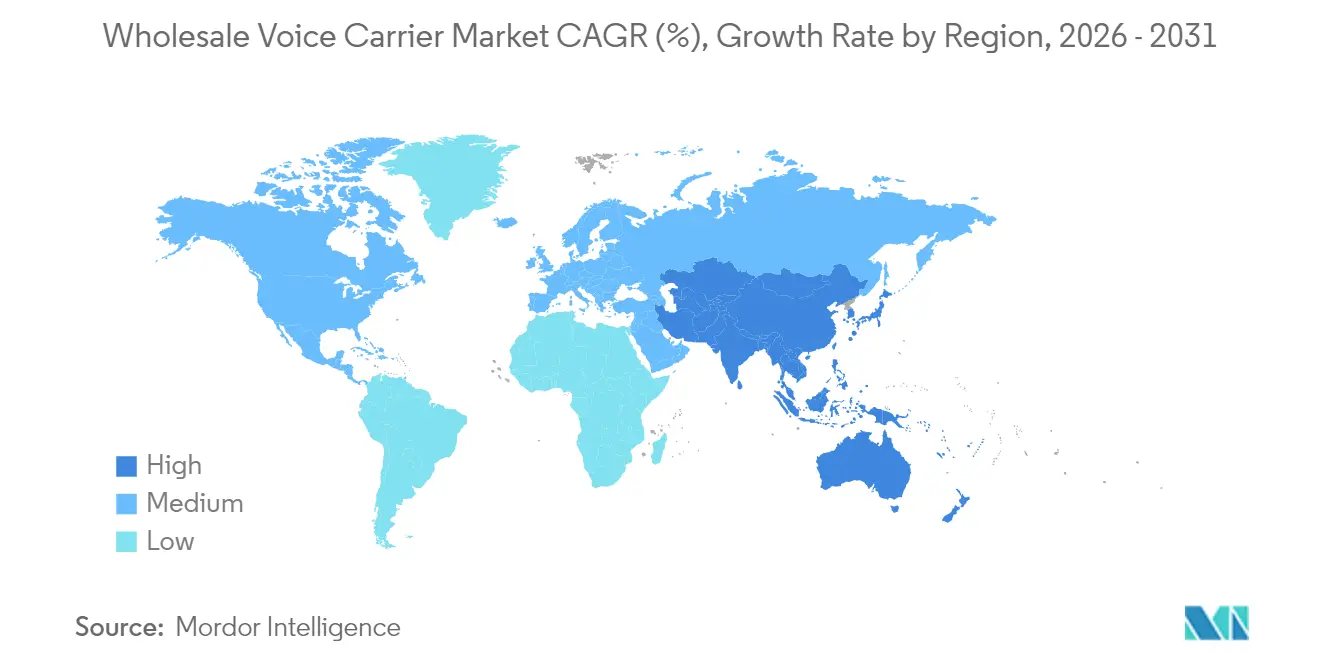
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
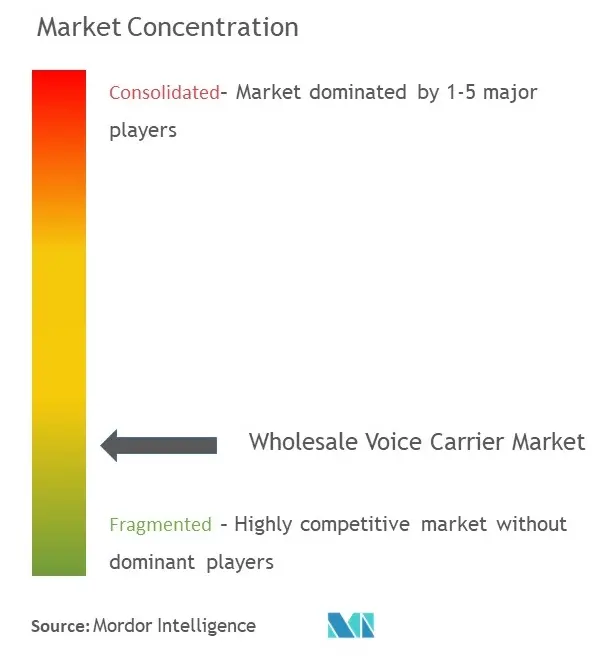
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Wholesale-Voice-Carrier von Mordor Intelligence
Die Marktgröße für Wholesale-Voice-Carrier wird im Jahr 2026 auf USD 44,53 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 40,26 Milliarden, mit Prognosen für 2031 von USD 73,63 Milliarden, was einem Wachstum von 10,58 % CAGR über den Zeitraum 2026–2031 entspricht. Die Migration von leitungsvermittelten zu IP-basierten Architekturen, die rasche Ausweitung des VoIP-Verkehrs und die wachsende Nachfrage nach programmierbaren Sprachdiensten stellen den Markt für Wholesale-Voice-Carrier in den Mittelpunkt der globalen Konnektivität. Europa behauptet eine führende Position dank harmonisierter Interconnect-Regelungen, während Asien-Pazifik das höchste Wachstum erzielt, da der 5G-Ausbau die Nutzung von Sprache über Daten beschleunigt. Konsolidierung, veranschaulicht durch großangelegte Übernahmen, gestaltet die Wettbewerbsdynamik weiter um, da Betreiber nach Skalierung, Glasfaserreichweite und fortschrittlichen Routing-Technologien streben. Betrugsverwaltung, KI-gesteuertes Least-Cost-Routing und Blockchain-Pilotprojekte zwischen Carriern entwickeln sich zu hochwertigen Nischen innerhalb des gesamten Marktes für Wholesale-Voice-Carrier und belohnen Anbieter, die Infrastrukturmodernisierung mit Serviceinnovation verbinden.
Wichtigste Erkenntnisse des Berichts
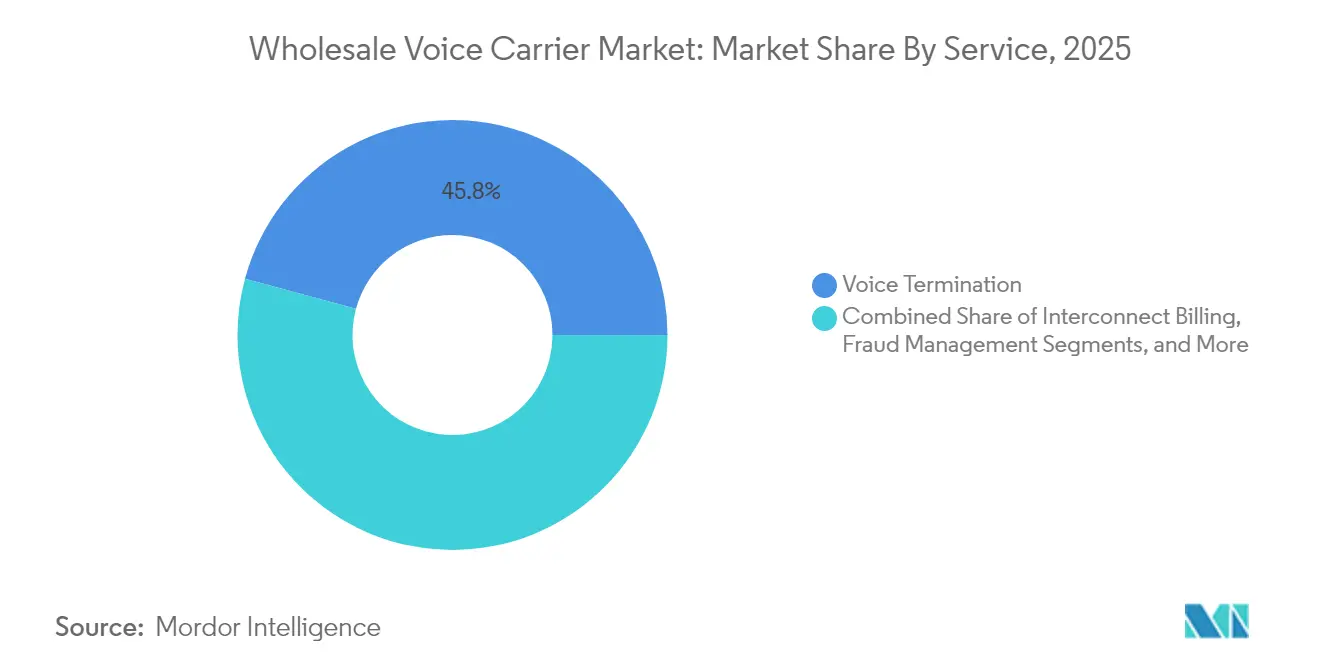
- Nach Dienst führte Sprachterminierung im Jahr 2025 mit einem Umsatzanteil von 45,78 %; Betrugsverwaltung wird voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 13,55 % expandieren.
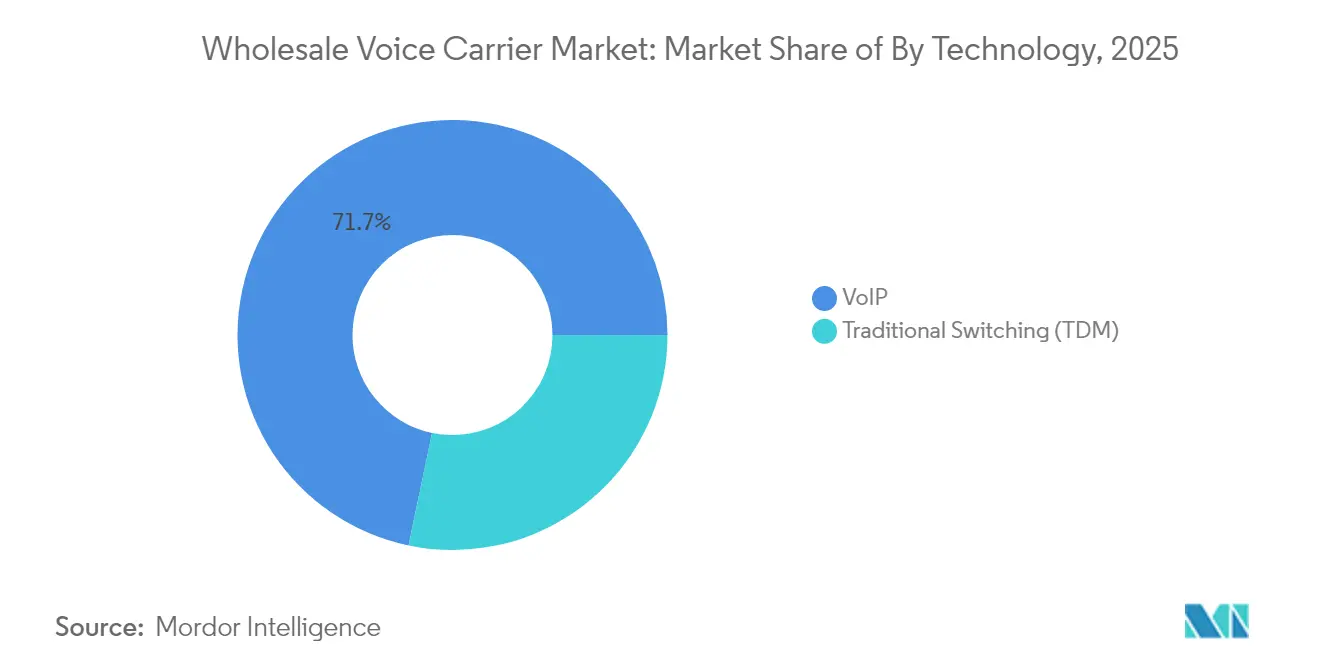
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 71,72 % des Marktes für Wholesale-Voice-Carrier auf VoIP, während SIP-basierte Implementierungen bis 2031 mit einem CAGR von 11,95 % wachsen sollen.
- Nach Endnutzer entfielen im Jahr 2025 53,35 % der Nachfrage auf Tier-1- und Tier-2-Telekommunikationsunternehmen, während OTT- und CPaaS-Anbieter mit einem CAGR von 11,45 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 27,95 %, doch Asien-Pazifik wird voraussichtlich den höchsten regionalen CAGR von 13,72 % zwischen 2026 und 2031 erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Migration von TDM zu SIP und VoIP-Trunking | +3.2% | Global, Beschleunigung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nutzung cloudbasierter Kommunikation (UCaaS / CPaaS) | +2.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Aufkommende Roaming-Vereinbarungen für Sprache über 5G | +1.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gesteuertes dynamisches Least-Cost-Routing | +1.4% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Migration von TDM zu SIP und VoIP-Trunking
Verbindliche Abschaltpläne für PSTN-Netze, wie der für 2027 von Ofcom im Vereinigten Königreich festgelegte Abschaltzeitplan, zwingen Betreiber zur Stilllegung veralteter Vermittlungsstellen und zur Investition in IP-Kerne.[1]Ofcom, „Vorbereitung auf die PSTN-Abschaltung”, Ofcom, ofcom.org.ukDer Übergang senkt die Wartungskosten, ermöglicht eine flexible Kapazitätsskalierung und unterstützt die Funktionserweiterung, auch wenn Carrier vorübergehend parallele Systeme betreiben, die die Betriebskosten erhöhen. Frühe Anwender nutzen verbesserte Latenz und erweiterte Codec-Unterstützung, um sich durch Gesprächsqualität zu differenzieren, während nachzügelnde Anbieter regulatorischen Strafen und einem höheren Abwanderungsrisiko ausgesetzt sind.
Nutzung cloudbasierter Kommunikation (UCaaS / CPaaS)
Die Präferenz von Unternehmen für einheitliche Cloud-Plattformen verlagert die Wholesale-Nachfrage von festen Trunks hin zur API-zentrierten Sprachaktivierung. Betreiber, die programmierbare Sprach-, Aufzeichnungs- und Analysefunktionen über White-Label-CPaaS-Angebote bereitstellen, erschließen neue Einnahmequellen und sichern gleichzeitig Verkehrsvolumina. Finanzierungsmeilensteine, wie die Wachstumsinvestition von USD 110 Millionen in IntelePeer, signalisieren einen erhöhten Kapitalfluss zu Anbietern, die traditionelle Terminierung mit cloudnativer Orchestrierung verbinden.
Aufkommende Roaming-Vereinbarungen für Sprache über 5G
Eigenständige 5G-Kerne schaffen Möglichkeiten für hochauflösendes Sprach-Roaming und Netzwerk-Slicing. Tests von Vodafone, A1 Group und Ericsson ermöglichen vollständiges 5G-Roaming mit geringerer Latenz und dienstbasierter Abrechnung und unterstreichen die Wholesale-Relevanz im 5G-Zeitalter.[2]Ericsson, „A1 und Vodafone schließen 5G SA Roaming-Anruf ab”, Ericsson, ericsson.com Chinas landesweite 5G-Roaming-Zusammenarbeit zwischen seinen vier großen Carriern bestätigt die Skalierbarkeit des Modells für den Verkehrsaustausch über heterogene Infrastrukturen hinweg.
KI-gesteuertes dynamisches Least-Cost-Routing steigert Margen
Die KI-Integration ersetzt statische Routing-Tabellen durch Echtzeit-Qualitäts- und Kostenoptimierung. Nokias Verlängerung seines Sprachkern-Vertrags mit AT&T integriert maschinelles Lernen zur Analyse von Gesprächsabschlussraten und Kundenerfahrungsmetriken, leitet Verkehr von leistungsschwachen Routen um und steigert die Bruttomarge, während Service-Level-Vereinbarungen eingehalten werden. Kapitalleichte Carrier können nun auf vergleichbare Intelligenz zugreifen, was Leistungslücken gegenüber etablierten Anbietern verringert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhter Betrug (CLI-Spoofing, Robocalls) | -2.1% | Global, besonders schwerwiegend in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Sinkender Sprach-ARPU aufgrund von OTT-Substitution | -1.8% | Global, beschleunigt in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhter Betrug (CLI-Spoofing, Robocalls)
Eskalierende Vishing-Angriffe, die im Jahr 2024 Verluste von USD 1,2 Milliarden verursachten, untergraben das Vertrauen der Verbraucher und lösen strengere Compliance-Anforderungen aus. Wholesale-Carrier investieren stark in analysegestützte Betrugserkennung, müssen jedoch Schutzkosten gegen geringe Margen pro Minute abwägen. Internationaler Betrug, auf jährlich USD 17 Milliarden geschätzt, umfasst Systeme wie False Answer Supervision und Traffic Pumping, die die Rentabilität beeinträchtigen und den Markenruf schädigen.
Sinkender Sprach-ARPU aufgrund von OTT-Substitution
Sprachminuten schrumpfen, da Verbraucher zu datenzentrierten Messaging-Plattformen wechseln. Deutschlands Festnetz-Sprachverkehr sank im Jahr 2024 um 20 % auf 64 Milliarden Minuten, und ausgehende Mobilfunkanrufe gingen auf 153,5 Milliarden Minuten zurück. Carrier bündeln Sprache mit Daten und führen Lösungen zur Anruferverifizierung ein, um den Wert zu erhalten, doch die Wholesale-Tarife bleiben unter Druck, da OTT-Angebote neue Preismaßstäbe setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienst:
Betrugsverwaltung treibt Innovation voranSprachterminierung entfiel im Jahr 2025 auf 45,78 % des Umsatzes und behält ihre Rolle als Eckpfeiler des Carrier-übergreifenden Austauschs. Betrugsverwaltung verzeichnet jedoch mit einem CAGR von 13,55 % bis 2031 die schnellste Expansion, da Unternehmen authentifizierte Anruferidentitäten fordern und Regulierungsbehörden die Eindämmung von Robocalls vorschreiben. Höhermargige Premium-CLI-Produkte übertreffen den standardisierten Best-Effort-Verkehr dank garantierter Zustellung und Ursprungsvalidierung. Die Interconnect-Abrechnung teilt sich zwischen anpassbaren On-Premise-Modulen, die von großen etablierten Anbietern bevorzugt werden, und SaaS-Suiten, die von kleineren Betreibern zur Flexibilisierung der Betriebskosten eingesetzt werden. Der Markt für Wholesale-Voice-Carrier profitiert, wenn Umsatzsicherungsplattformen maschinelles Lernen zur Mustererkennung integrieren und so eine prädiktive Blockierung anomaler Verkehrsspitzen ermöglichen.
Der Schwung im Bereich Betrugsverwaltung resultiert aus regulatorischen Rahmenbedingungen wie STIR/SHAKEN in Nordamerika, die Carrier verpflichten, Anrufernummern vor der Terminierung zu zertifizieren. Führende Anbieter bündeln Signalisierungs-Firewalls mit Echtzeit-Analyse-Dashboards, die verdächtige Antwort-Belegungs-Verhältnisse kennzeichnen. Mit zunehmender Reife dieser Fähigkeiten stoßen kleinere Lösungsanbieter auf Markteintrittsbarrieren, während etablierte Akteure ihren Anteil durch umfassende Betrugsabwehr-Stacks konsolidieren. Für Carrier unterstützt die Nutzung von Premium-Anti-Betrugs-Diensten eine Steigerung des durchschnittlichen Umsatzes pro Minute, die den Einheitspreisverlust im breiteren Markt für Wholesale-Voice-Carrier teilweise ausgleicht.


Nach Technologie:
VoIP-Transformation beschleunigt sichVoIP verzeichnete im Jahr 2025 eine Nutzungsrate von 71,72 % und wächst mit einem CAGR von 11,95 %, was seine Dominanz gegenüber dem verbleibenden TDM-Verkehr bestätigt. Die Reife von SIP vereinfacht Interconnect-Verhandlungen und unterstützt Codec-Agilität, was einen positiven Kreislauf aus Qualitätsverbesserung und Kosteneffizienz schafft. Die Marktgröße für Wholesale-Voice-Carrier im Bereich VoIP-basierter Verkehr wird sich erheblich ausweiten, da Betreiber veraltete TDM-Vermittlungsstellen gemäß nationalen PSTN-Abschaltplänen deaktivieren. Demonstrationen wie Nokias dreidimensionale immersive Sprache auf der MWC 2025 zeigen, wie räumliches Audio zu einer Premium-Schicht auf bestehenden VoIP-Frameworks werden kann.
Anhaltende Protokollinnovation profitiert von KI-gestützter Transcodierung, die Paketverlust und Latenz minimiert. NTT Corporations Prototyp zur Echtzeit-Sprachkonvertierung skizziert eine Zukunft, in der Sprachmerkmale, Akzentlokalisierung und Emotionsfilterung Anruferinteraktionen personalisieren, ohne die Netzwerkleistung zu beeinträchtigen. Diese Fortschritte stärken VoIPs Position als Grundlage für Dienste der nächsten Generation und erhöhen den Stellenwert des Marktes für Wholesale-Voice-Carrier als unverzichtbares Rückgrat für immersive Sprachkommunikation.
Nach Endnutzer:
OTT-Anbieter gestalten die Nachfrage neuTier-1- und Tier-2-Telekommunikationsunternehmen repräsentierten im Jahr 2025 53,35 % der Verkehrsnachfrage und stützten sich auf Wholesale-Partner, um die geografische Abdeckung zu erweitern und das Least-Cost-Routing zu optimieren. Das schnellste Wachstum kommt jedoch von OTT- und CPaaS-Anbietern mit einem CAGR von 11,45 % bis 2031. Diese Unternehmen auf Anwendungsebene mieten Wholesale-Sprachrouten und ergänzen sie mit programmierbaren APIs, die Kundenbindung, Zwei-Faktor-Authentifizierung und KI-Sprachagenten ermöglichen. KORE Wireless' MVNE-Plattform, die das schnelle Abonnentenwachstum von Simpel ermöglicht, zeigt, wie virtuelle Betreiber auf Wholesale-Infrastruktur angewiesen sind, um kosteneffizient zu skalieren.
Der Endnutzermix signalisiert eine Wertverschiebung vom Infrastrukturbesitz hin zur Serviceorchestrierung. CPaaS-Implementierungen, wie IntelePeers generativer KI-Agent für einen Fortune-100-Fintech-Kunden, verbrauchen erhebliche Sprachminuten und erfordern gleichzeitig Integrationseinheit und granulare Analysen. Der Markt für Wholesale-Voice-Carrier passt sich an, indem er White-Label-Routing, Echtzeit-Bereitstellung und Abrechnungs-APIs anbietet, die es digital-nativen Marken ermöglichen, Sprachfunktionen einzubetten und dabei die Netzwerkkomplexität zu abstrahieren.
Geografische Analyse
Europäischer Großhandels-Sprachträgermarkt
Europa hielt im Jahr 2025 einen Umsatzanteil von 27,95 %, gestützt durch robuste grenzüberschreitende Zusammenschaltungsvorschriften und weitverbreitete Glasfaserinfrastrukturen. Die Marktreife veranlasst eine Neuausrichtung auf Effizienz und Mehrwertdienste, wie der Umsatz von Deutsche Telekom in Höhe von 115,8 Milliarden EUR und ein EBITDA-Anstieg von 6,2 % im Jahr 2024 verdeutlichen. Konsolidierungsgespräche zwischen großen etablierten Anbietern wie Orange und Telefónica unterstreichen den strategischen Bedarf, hyperscaligen Cloud-Wettbewerbern und OTT-Disruptoren entgegenzuwirken.
Großhandels-Sprachträgermarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die schnellste regionale Entwicklung mit einer CAGR von 13,72 % bis 2031, angetrieben durch stark steigende 5G-Abonnentenzahlen, zunehmende Digitalisierung von Unternehmen und interregionale Handelsströme. Die GSMA bewertet den Beitrag der mobilen Wirtschaft auf 880 Milliarden USD im Jahr 2024, wobei China allein einen Telekommunikationsumsatz von 1,74 Billionen RMB sowie zweistelliges Wachstum bei Cloud- und Big-Data-Diensten verzeichnet. Diese Dynamik vergrößert die Marktgröße des Großhandels-Sprachträgermarkts in der gesamten Region, da Betreiber eigenständige 5G-Kerne einsetzen, die neue Zusammenschaltungs- und Roaming-Rahmenbedingungen erfordern.
Großhandels-Sprachträgermarkt in Nordamerika und Lateinamerika
Nordamerika weist technologische Führerschaft, jedoch ein langsameres Verkehrswachstum auf. Die Region setzt strenge STIR/SHAKEN-Rahmenbedingungen durch, die Netzbetreiber dazu verpflichten, in die Anrufauthentifizierung vor der Terminierung zu investieren. Verizons Erwerb von Frontier Communications für 20 Milliarden USD erweitert die Glasfaserreichweite auf 25 Bundesstaaten und konsolidiert Sprach- und Breitbandressourcen. Lateinamerika verfolgt unterschiedliche Strategien: Telefónica beschleunigt Veräußerungen in Argentinien, Chile und Mexiko, um Kapital auf ertragsstärkere europäische Märkte umzulenken, während selektiv Präsenz dort aufrechterhalten wird, wo regulatorische Bedingungen die Rentabilität unterstützen.

Regulatorisches Umfeld
Die Regulierung wird im Bereich der Anrufauthentifizierung, der Nummerierungsverwaltung und der Migration zur vollständig IP-basierten Interconnection strenger, was die Wirtschaftlichkeit von Wholesale-Terminierung und Betrugsmanagement prägt. In den Vereinigten Staaten leitete die FCC im Januar 2026 ein Rulemaking-Verfahren zur vollständigen IP-Umstellung ein (Reforming Legacy Rules for an All-IP Future), womit die Intercarrier-Vergütung und legacy Tarifregeln zur Debatte stehen. Ein FCC-Vorschlag zur Nummerierung vom März 2026 richtete sich gegen Robocalls durch zusätzliche Zertifizierungsanforderungen und Einschränkungen beim Weiterverkauf von Nummern. Diese Schritte erhöhen die Compliance- und Betriebsbereitschaftsanforderungen für Carrier, die groß angelegten internationalen Sprachverkehr abwickeln.
Im Vereinigten Königreich schloss Ofcom im März 2026 seine 2026 Review of Call Termination Markets ab und setzte die Regulierung der Wholesale-Anrufterminierung bis zum 31. März 2031 fort, wodurch Terminierungspreise und -bedingungen weiterhin einem regulierten Rahmen unterliegen. Ofcom hob außerdem die End-to-End Connectivity Condition für BT mit Wirkung zum 1. April 2026 auf, was auf eine Veränderung hindeutet, wie bestimmte Wholesale-Verpflichtungen durchgesetzt werden, während die PSTN-Abschaltung im Hinblick auf den für 2027 vorgesehenen UK-Umstellungszeitplan voranschreitet. Insgesamt halten diese Maßnahmen Anrufterminierung und Betrugsbekämpfung in wichtigen Märkten im Zentrum der Wholesale-Governance der Carrier.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Wholesale-Sprachgeschäfts reicht von Infrastrukturbetreibern und Interconnection-Anbietern über Aggregatoren und Service-Enablement-Plattformen bis hin zu Endkunden, die Gesprächsminuten über Retail- und eingebettete Kommunikationsdienste monetarisieren. Tier-1-Carrier bilden das Rückgrat der Kette mit internationaler Backbone-Kapazität, Nummerierungsressourcen und direkten Interconnects, während Tier-2-Carrier und globale Aggregatoren die Reichweite über Transit, bilaterale Vereinbarungen und Least-Cost-Routing über mehrere Zieldestinationen erweitern.
Die Kette bündelt zunehmend Sprachterminierung mit SIP-Trunking, Analytik und Betrugsmanagement, im Einklang mit der Verschiebung hin zu IP-basierten Architekturen und programmierbarem Sprachkonsum durch OTT- und CPaaS-Nutzer. Enablement- und Assurance-Schichten sind zentraler geworden, da sich die Anforderungen an Betrugsprävention und Verifizierung verschärfen, wodurch die Wertschöpfung vorgelagert in Echtzeitüberwachung, Signaling-Firewalls und Routenqualitätsoptimierung verschoben wird. Angebote wie United Voice von Deutsche Telekom T Wholesale, das darauf ausgelegt ist, Retailern das Outsourcing des internationalen Sprachgeschäfts zu ermöglichen, zeigen, wie große Marktteilnehmer Routing, kommerzielle Abwicklung und operative Expertise zu gemanagten Wholesale-Angeboten bündeln. Auf der Nachfrageseite treiben Tier-1- und Tier-2-Telcos, MVNOs und CPaaS-Anbieter das Volumen, während Automatisierung bei Interconnect-Abrechnung und Settlement den Cashflow und die Streitfallraten im gesamten Ökosystem beeinflusst.
Wettbewerbslandschaft
Der Markt für Wholesale-Voice-Carrier vereint infrastrukturintensive etablierte Anbieter mit anlagenleichten Disruptoren, was zu einer moderaten Fragmentierung führt. Strategische Initiativen konzentrieren sich auf drei Kategorien. Erstens zielt horizontale Konsolidierung darauf ab, Skalierung und Glasfaser-Footprints zu aggregieren, wie durch die Transaktionen Verizon-Frontier und Sinch-Inteliquent demonstriert. Zweitens betont technologische Differenzierung KI-Routing, Blockchain-Abrechnungen und immersives Audio; Nokias digitale Betriebssuite für AT&T exemplifiziert diesen Weg. Drittens positioniert die vertikale Serviceerweiterung Carrier in angrenzenden Bereichen der Betrugsverwaltung und CPaaS, was die Grenzen zwischen Wholesale-Transport und Anwendungsaktivierung verwischt.
Etablierte Betreiber nutzen umfangreiche Interconnect-Vereinbarungen und Kapitalreserven, sehen sich jedoch einem Margendruck durch OTT-Substitution und regulatorische Preisaufsicht ausgesetzt. Neue Marktteilnehmer nutzen programmierbare Schnittstellen, Cloud-Bereitstellung und spezialisierte Betrugslösungen, um Verkehr von digital-nativen Unternehmen zu gewinnen. Patentanmeldungen von Samsung, Apple und anderen Technologieunternehmen deuten auf eine Konvergenz zwischen Telekommunikationsnetzen und maschinellem Lernen bei der Sprachverarbeitung hin und kündigen einen Wettbewerb an, der über traditionelle Carrier hinausgeht.
Chancen in unerschlossenen Bereichen entstehen überall dort, wo qualitätssensible Unternehmen garantierte Terminierung, verifizierte Anruferidentität oder latenzarme 5G-Sprache benötigen. Anbieter, die KI-gesteuertes Routing, dynamische Abrechnungsregister und erweiterte Codec-Unterstützung integrieren, stärken ihre Verhandlungsposition sowohl gegenüber traditionellen Telekommunikationsunternehmen als auch gegenüber OTT-Kunden. Umgekehrt riskieren Carrier, die die Modernisierung verzögern, einen Verkehrsabfluss zu globalen Aggregatoren, die in großem Maßstab mit validierten Anrufersignaturen terminieren können.
Branchenführer im Markt für Wholesale-Voice-Carrier
Verizon
AT&T
BT
Deutsche Telekom AG
Tata Communications
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Großhandels-Sprachträgermarkt
- Verizon
- AT&T
- BT
- Deutsche Telekom
- Tata Communications
- Telefonica
- Lumen Technologies
- Orange
- Vodafone
- IDT Corporation
- BICS
- iBASIS
- Telia Carrier (Arelion)
- PCCW Global
- Sparkle
- China Telecom Global
- NTT Communications
- PLDT Global
- Telin
- Tofane Global
Lesen Sie die Analyse der Großhandels-Sprachträger-Unternehmen

Marktchancen und Zukunftsaussichten
Whitespace entsteht bei skalierten internationalen Konnektivitätsplattformen, die globale Sprachdienste, IPX und Enterprise-grade Service-Management unter weniger Betriebseinheiten vereinen. Die im Juni 2026 angekündigte 50/50-Joint-Venture zwischen BT Group und Verizon zur Zusammenlegung der internationalen Enterprise-Geschäfte ist ein konkreter Hinweis darauf, dass große Carrier ihre Assets umstrukturieren, um multinationalen Kunden integrierte grenzüberschreitende Konnektivität zu bieten, statt Wholesale-Sprachdienste als eigenständiges Commodity-Geschäft zu behandeln. Diese Umstrukturierung erhöht die Prämie für Partner, die über Regionen hinweg gleichbleibende Terminierungsqualität, einheitliches Service-Management und kommerzielle Einfachheit bieten können.
Ein weiterer Chancenbereich sind gemanagte und ausgelagerte internationale Sprachangebote sowie Digital-Fabric-Bündel, die höherwertige Dienste an Wholesale-Minuten anhängen. Deutsche Telekom T Wholesale vermarktet United Voice, um Retailern das Outsourcing des internationalen Sprachgeschäfts zu erleichtern und finanzielle Ergebnisse durch Skaleneffekte zu optimieren. Tata Communications hebt Prioritäten für das Geschäftsjahr 2026 hervor, darunter KI-gestützte Cloud-Services, SASE und Digital-Fabric-Tools, was auf eine anhaltende Investitionsschwerpunktsetzung auf Plattformen hinweist, die Sprachtransport und -terminierung in breitere Enterprise-Konnektivität einbetten können. Diese Entwicklungen lassen Wholesale-Carriern Raum zur Differenzierung durch integrierte Betrugsbekämpfung, API-basierte Bereitstellung und Abrechnung sowie Multi-Service-Konnektivitätsbündel, die sowohl traditionelle Telco-Käufer als auch CPaaS-getriebene Nachfrage bedienen.
Recent Industry Developments in Großhandels-Sprachträgermarkt
- Juni 2026: Verizon und BT Group kündigten ein 50:50-Joint-Venture an, das ihre internationalen Enterprise-Geschäfte zusammenführt und über 3.000 multinationale Kunden mit einem kombinierten Jahresumsatz von rund 4 Milliarden USD bedient. Die Konsolidierung stärkt die grenzüberschreitende Reichweite und die Enterprise-Sprachfähigkeiten.
- April 2026: Tata Communications berichtete im Rahmen der Ergebnisse des vierten Quartals des Geschäftsjahres 2026 über anhaltende Investitionen und operative Fokussierung auf Sprachlösungen und Datendienste. Dies signalisiert eine fortlaufende Kapitalallokation zugunsten der Kern-Sprachfähigkeiten im Wholesale-Markt.
- Februar 2026: iBASIS schloss die Übernahme der globalen Wholesale-Kundenverträge von Telstra International für Sprache, IPX und Messaging ab. Die Akquisition erhöht Skalierung und Routing-Einfluss im globalen Wholesale-Markt.


Großhandels-Sprachträgermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Wholesale-Sprachcarrier Umsätze aus Carrier-zu-Carrier-Sprachdiensten, die Sprachverkehr über Netzwerke hinweg transportieren, terminieren und abrechnen, einschließlich zugehöriger Interconnect-Abrechnungs- und Betrugsmanagementdienste.
Ausgeschlossene Bereiche: Retail-Sprachtarife, die direkt an Endverbraucher verkauft werden, Endgeräte- oder PBX-Hardware sowie reine Nicht-Sprach-Messaging-Dienste sind vom Größenmodell ausgeschlossen.
Übersicht der Segmentierung
- Nach Dienst
- Sprachterminierung
- Premium (CLI garantiert)
- Standard (Best-Effort)
- Interconnect-Abrechnung
- On-Premise-Lösungen
- SaaS-basierte Lösungen
- Betrugsverwaltung
- Umsatzsicherung und Analyse
- Signalisierungsbasierte Firewalls
- Sprachterminierung
- Nach Technologie
- VoIP
- SIP (IMS)
- H.323 und andere Protokolle
- Traditionelle Vermittlung (TDM)
- VoIP
- Nach Endnutzer
- Tier-1- und Tier-2-Telekommunikationsunternehmen
- Mobile virtuelle Netzbetreiber (MVNO)
- OTT- und CPaaS-Anbieter
- Unternehmen und Geschäftsprozessdienstleister
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung, wie internationale Sprachminuten über Netzwerke fließen, wie Interconnection und Terminierung reguliert werden und wie Betreiber sprachbezogene Umsätze berichten. Öffentliche Quellen wie die ITU, die Weltbank, die OECD und nationale Telekommunikationsregulierungsbehörden (zum Beispiel Veröffentlichungen der FCC und von BEREC) helfen, Verkehrsindikatoren, grenzüberschreitende Anrufmuster und regulatorische Signale, die die Preisgestaltung beeinflussen, zu verankern.
Wir nutzen zudem Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Betreibern, um zu verstehen, wie Wholesale-Sprachdienste, Interconnection und Betrugsprävention gebündelt und bepreist werden. Wo sinnvoll, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, eine Datenbank auf Ebene von Import-Export-Sendungen sowie Patentdatenbanken eingesetzt, um das Screening und die Gegenprüfung zu beschleunigen, wobei das Marktmodell nicht auf einer einzigen kostenpflichtigen Quelle basiert. Die oben genannten Desk-Research-Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und kurze Umfragen konzentrieren sich auf Wholesale-Sprachcarrier, Interconnect- und Abrechnungsteams, Betrugs- und Risikospezialisten sowie Führungskräfte im Bereich Sprachrouting-Betrieb. Ihre Beiträge helfen, Verkehrs- und Preissignale in praxisnahe Umsatzannahmen für Interconnect-Abrechnung, Betrugsmanagement und Wholesale-Sprachrouting zu übersetzen. Die Abdeckung bleibt global, sodass Anrufkorridore, Verhalten der Terminierungsraten und das Tempo der VoIP-Migration über die wichtigsten Nachfrage- und Transitregionen hinweg geprüft werden, bevor die endgültigen Gesamtwerte festgelegt werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 15% | APAC: 40% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 42% | EMEA: 37% |
| Kleinere Marktteilnehmer: 17% | Manager: 43% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion des Umsatzpools durch Kombination der globalen Sprachverkehrsrichtung (On-Net vs. Off-Net und international vs. national), von Benchmarks für Interconnect- und Terminierungsraten sowie des Anteils der über Wholesale-Routen abgewickelten Minuten. Um das Modell zu verankern, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenbasiertem Preis pro Minute multipliziert mit geschätzten Minuten je Korridor, Kanalprüfungen des Routing-Mixes und einer leichten Aggregation offengelegter Wholesale-Sprach- und Interconnect-Positionen aus einem kuratierten Betreiberkreis.
Zu den wichtigsten im Modell verwendeten Inputs zählen Trends bei internationalen Anrufminuten, der VoIP-Anteil innerhalb des Wholesale-Routings, die durchschnittliche Entwicklung von Terminierungs- und Transitraten, betrugsbedingter Kostendruck, der die Ausgaben für Betrugsmanagement treibt, sowie das Tempo der Verkehrsverschiebung hin zu IP-basiertem Switching. Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, da die künftige Entwicklung von einigen sprunghaften Variablen abhängt, etwa regulierungsbedingten Ratenresets, Verschiebungen im Korridor-Mix und der Intensität von Betrugsvorfällen. Diese Szenarien werden anschließend mit Experten-Feedback stresstestet. Wo Unternehmensangaben nicht detailliert genug sind, werden Lücken durch Anwendung von in Interviews beobachteten Korridor- und Service-Mix-Verhältnissen geschlossen und anschließend auf regionaler Ebene wieder ausbalanciert.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden durch mehrere Prüfungen validiert, die geschätzte Umsätze mit unabhängigen Signalen wie der Richtung internationaler Minuten, veröffentlichten Änderungen der Terminierungsraten und dem regionalen Telekom-Umsatzkontext vergleichen. Ausreißer werden überprüft, Annahmen werden überarbeitet, und Rückfragen werden ausgelöst, wenn Interview-Inputs erheblich von Desk-Research-Indikatoren abweichen.
Vor dem endgültigen Abschluss durchläuft die Arbeit eine mehrstufige interne Überprüfung, damit Einheiten, Währungsumrechnungen und Jahresabgleiche über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und zwischenzeitliche Updates erfolgen, wenn größere regulatorische Maßnahmen, Preisschocks oder große Verkehrsverschiebungen auftreten. Unmittelbar vor der Auslieferung nehmen wir eine erneute Prüfung der wichtigsten Inputs vor, damit Kunden die aktuellste Sichtweise erhalten.
Größe des Wholesale-Sprachcarrier-Marktes nach Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenangaben für Wholesale-Sprachcarrier stimmen häufig nicht überein, hauptsächlich weil die Servicegrenze unterschiedlich gezogen wird und weil Verkehr und Preisgestaltung mit unterschiedlichen Annahmen prognostiziert werden. Unterschiede ergeben sich auch daraus, wie Unternehmen Interconnect-Abrechnung und Umsätze aus Betrugsmanagement behandeln und ob sie eine korridorbasierte Betrachtung oder einen breiten Telekom-Dienstleistungs-Proxy verwenden.
Die Spannbreite in der Tabelle erklärt sich größtenteils dadurch, ob Legacy-Umsätze aus der Leitungsvermittlung auf früherem Niveau fortgeschrieben werden, wie schnell angenommen wird, dass VoIP-geroutete Minuten traditionelle Routen ersetzen, und wie das Timing der Währungsumrechnung bei der Umrechnung mehrregionaler Umsätze in USD gehandhabt wird. Ein zweiter Treiber ist der Aktualisierungsrhythmus, da Änderungen der Terminierungsraten und betrugsbedingtes Rerouting den Umsatz schnell verschieben können, was dann das Basisjahr verändert, noch bevor die Prognose überhaupt beginnt. Dieser Punkt wird durch jährliche Neuvalidierung und von Mordor Intelligence angewandte Umfangskontrollen adressiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,53 Mrd. USD (2026) | |
| Fachzeitschrift A | 43,00 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont und stellt nicht klar, ob Interconnect-Abrechnung und Betrugsmanagement als Kernumsatzposten gezählt werden, was den kurzfristigen Wert komprimieren kann. |
| Pressemitteilung B | 30,70 Mrd. USD (2022) | Geht von einem niedrigeren Basisjahr aus und wendet eine höhere Wachstumsrate an, wobei die veröffentlichte Anmerkung wenig dazu sagt, wie Resets der Terminierungsraten und Veränderungen im Korridor-Mix in Preis-pro-Minute-Annahmen übersetzt werden. |
Insgesamt legt der Vergleich nahe, dass Timing, korridorbezogene Preislogik und die Einbeziehung von Abrechnungs- und betrugsbezogenen Diensten die praktischen Stellschrauben sind, die die Zahl nach oben oder unten bewegen. Indem das Modell an beobachtbare Verkehrssignale gebunden bleibt und die Dienstlinien vor der Prognose explizit getrennt werden, bleibt die resultierende Schätzung über Aktualisierungszyklen hinweg leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Wholesale-Voice-Carrier?
Der Markt für Wholesale-Voice-Carrier wird im Jahr 2026 auf USD 44,53 Milliarden bewertet und soll bis 2031 USD 73,63 Milliarden erreichen.
Welche Region wächst am schnellsten im Bereich Wholesale-Sprachdienste?
Asien-Pazifik verzeichnet das schnellste Wachstum mit einem prognostizierten CAGR von 13,72 % bis 2031, angetrieben durch die 5G-Einführung und wachsende Mobilfunkabonnentenbasis.
Welches Segment verzeichnet das höchste Wachstum?
Betrugsverwaltungsdienste werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 13,55 % wachsen, da Unternehmen verifizierte Anruferlösungen nachfragen.
Wie dominant ist VoIP im Wholesale-Verkehr?
VoIP beherrscht im Jahr 2025 71,72 % des Verkehrs und soll sich mit einem CAGR von 11,95 % weiter stärken, da Betreiber TDM-Netze abschalten.
Welche Endnutzergruppe wächst am schnellsten?
OTT- und CPaaS-Anbieter führen das Nachfragewachstum an und wachsen bis 2031 mit einem CAGR von 11,45 %, da sie Sprach-APIs in digitale Anwendungen einbetten.
Welches Hauptrisiko beeinträchtigt die Wholesale-Sprachumsätze?
Erhöhter Betrug durch CLI-Spoofing und Robocalls wird voraussichtlich 2,1 % von den CAGR-Prognosen abziehen, sofern Carrier keine fortschrittlichen Abwehrmaßnahmen einsetzen.
Seite zuletzt aktualisiert am:



