
Größe und Marktanteil des Marktes für chirurgische Klammergeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.68 Milliarden US-Dollar |
| Marktgröße (2031) | 9.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
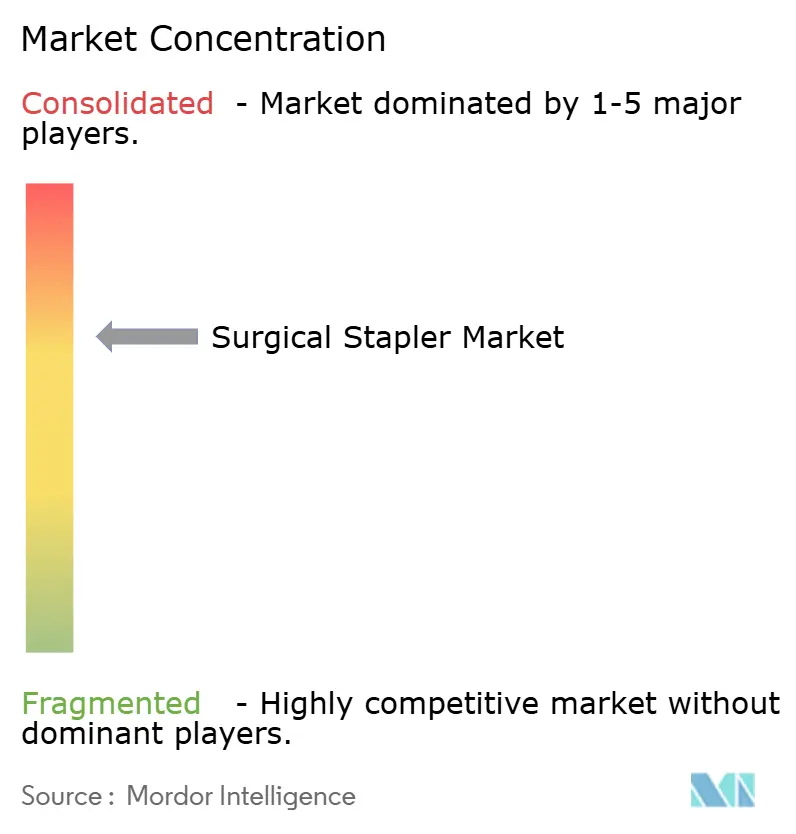
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für chirurgische Klammergeräte von Mordor Intelligence
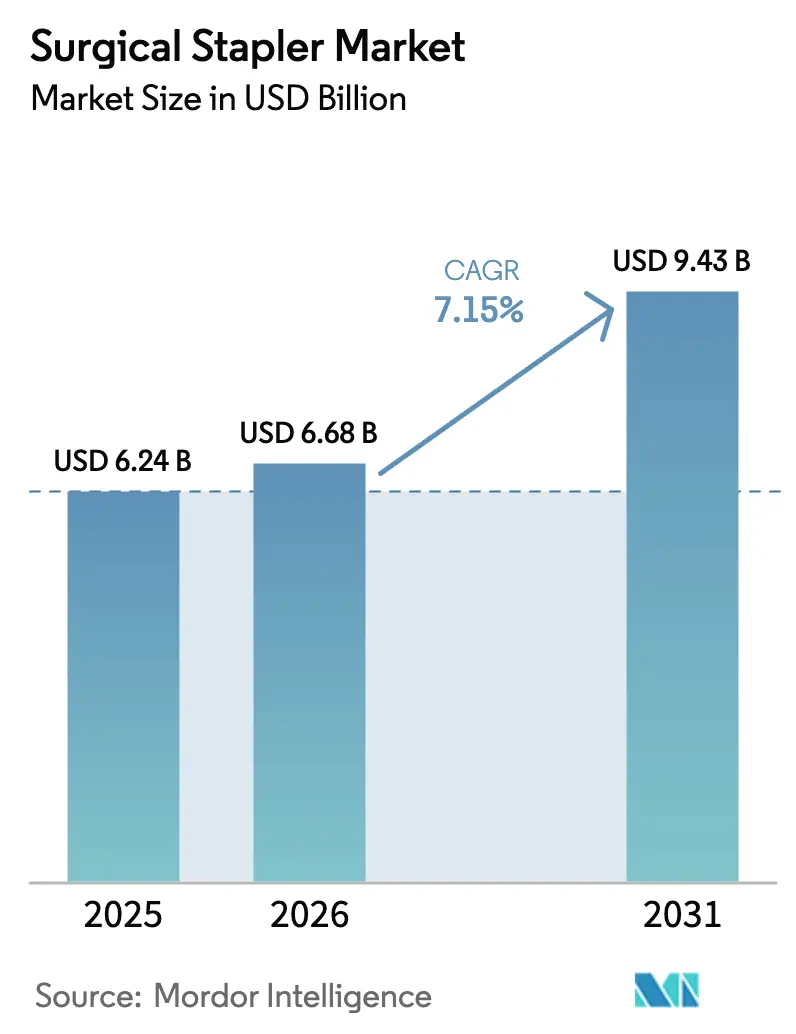
Die Marktgröße für chirurgische Klammergeräte wurde 2025 auf USD 6,24 Milliarden geschätzt und wird voraussichtlich von USD 6,68 Milliarden im Jahr 2026 auf USD 9,43 Milliarden bis 2031 wachsen, mit einer CAGR von 7,15 % während des Prognosezeitraums (2026–2031).
Konstantes zweistelliges Verfahrenswachstum auf Roboterplattformen, die Umstellung manueller Geräte auf motorisierte Formate und Echtzeit-Gewebeerkennungsalgorithmen sind die wesentlichen Wachstumstreiber dieser Expansion[1]Investor Relations Team, "Jahresbericht 2025," INTUITIVE.COM. Krankenhäuser konsolidieren Einkäufe über mehrjährige Kapitalverträge, die Klammergeräte mit Roboterkonsolen bündeln, während ambulante Operationszentren (ASCs) hochvolumige orthopädische und gastrointestinale Eingriffe übernehmen, die zuvor stationär durchgeführt wurden. Umwelt-, Sozial- und Governance-Mandate (ESG) gestalten die Beschaffung um und bringen wiederverwendbare Griffsysteme in wettbewerbsfähige Ausschreibungen, auch wenn Infektionskontrollteams Einweg-Workflows verteidigen. Echtzeit-Prüfprotokolle, die von sensorbestückten Klammergeräten erzeugt werden, senken das Prozessrisiko in haftungsintensiven Regionen und stärken den Mehrwert von Intelligenz gegenüber Mechanik. Der Markt für chirurgische Klammergeräte belohnt daher Anbieter, die Geräteleistung mit Datennachverfolgbarkeit und Nachhaltigkeitsnachweisen verbinden.
Wichtigste Erkenntnisse des Berichts
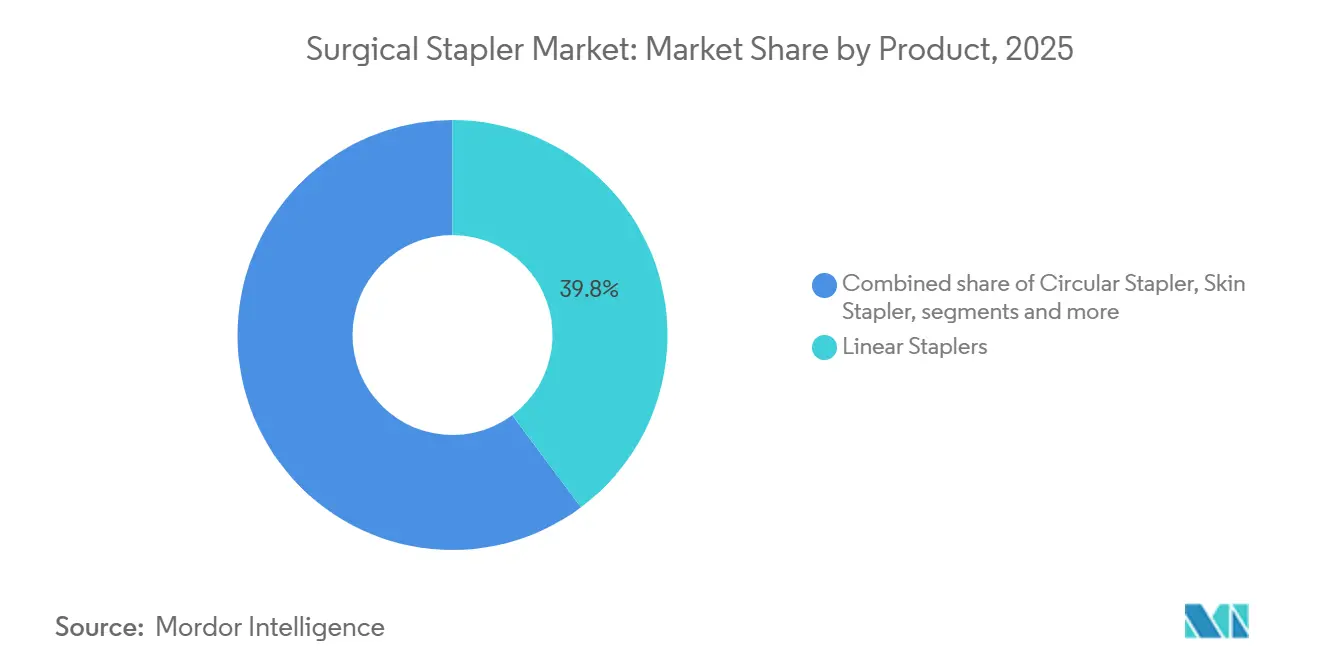
- Nach Produkt führten lineare Klammergeräte 2025 mit einem Umsatzanteil von 39,8 %; laparoskopische Klammergeräte werden bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen.
- Nach Mechanismus hielten manuelle Klammergeräte 2025 einen Marktanteil von 63,2 % am Markt für chirurgische Klammergeräte, während motorisierte Systeme bis 2031 mit einer CAGR von 7,44 % voranschreiten.
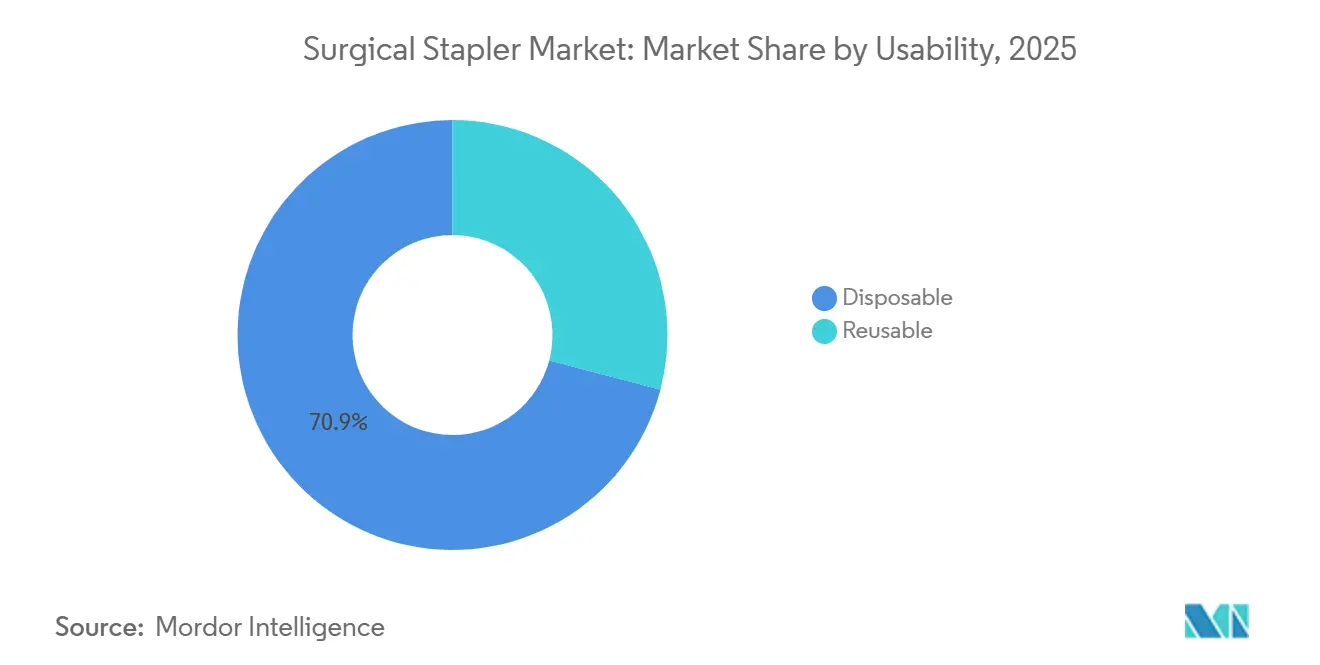
- Nach Verwendbarkeit entfielen 2025 70,9 % der Marktgröße für chirurgische Klammergeräte auf Einwegkassetten, die bis 2031 mit einer CAGR von 9,12 % wachsen.
- Nach Anwendung führte die Abdominal- und Gastrointestinalchirurgie 2025 mit einem Umsatzanteil von 40,1 %; orthopädische Eingriffe werden bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen.
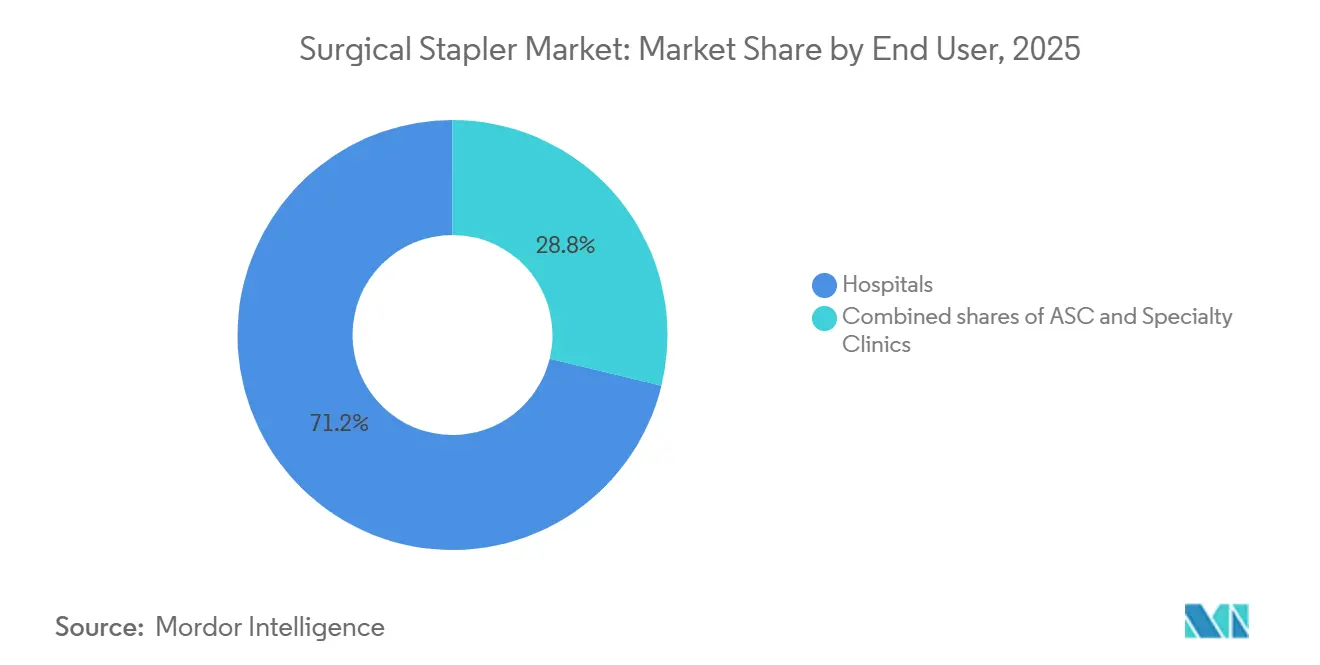
- Nach Endnutzer kontrollierten Krankenhäuser und Kliniken 2025 71,2 % der Nachfrage, während ASCs die schnellste CAGR von 8,25 % bis 2031 verzeichnen.
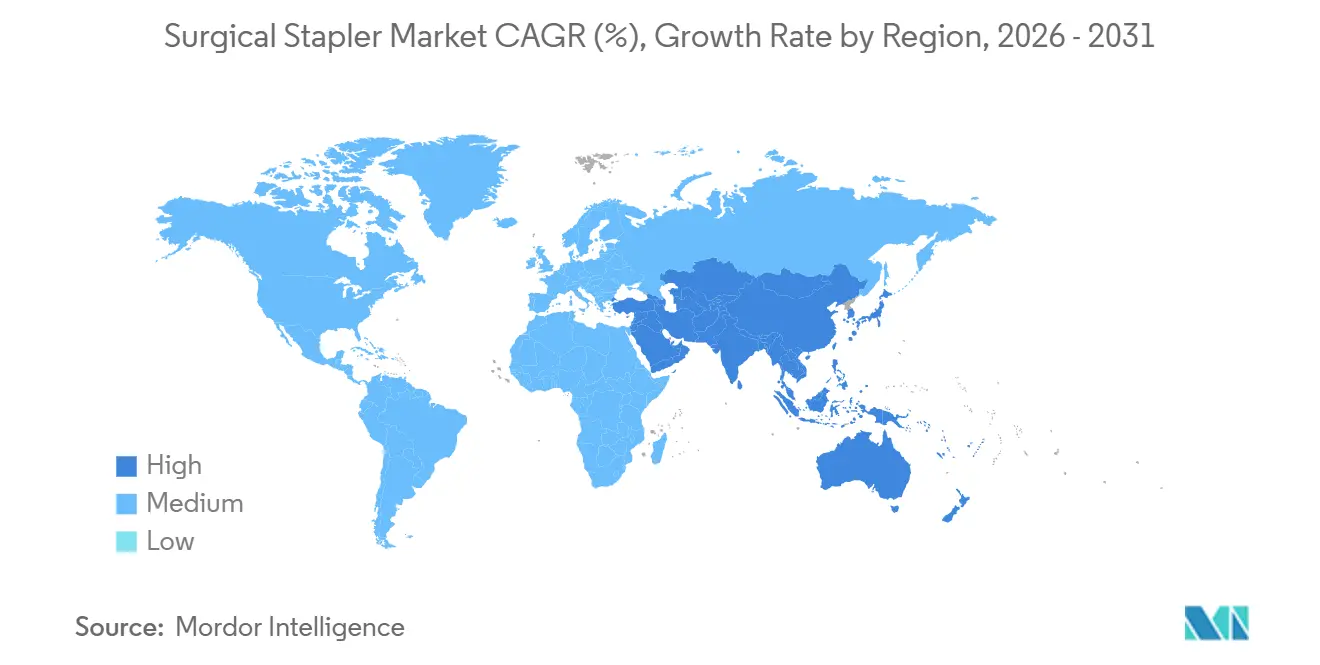
- Nach Geografie hatte Nordamerika 2025 einen Anteil von 39,4 %, aber Asien-Pazifik wird voraussichtlich die höchste CAGR von 8,31 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für chirurgische Klammergeräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration mit robotergestützten Chirurgieplattformen | +1.2% | Global, mit höchster Akzeptanz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Schnelle Akzeptanz motorisierter und nachladbarer Klammergeräte | +1.0% | Nordamerika, Europa und städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für minimalinvasive Eingriffe | +1.5% | Global, mit beschleunigter Akzeptanz in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| ESG-Mandate von Krankenhäusern zugunsten wiederverwendbarer Kassettensysteme | +0.6% | Europa (NHS-Netto-Null-Ziele), Nordamerika (Practice Greenhealth-Mitglieder) | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte intelligente Klammergeräte zur Reduzierung intraoperativer Fehler | +0.8% | Nordamerika, ausgewählte europäische Märkte mit fortschrittlichen Chirurgiezentren | Kurzfristig (≤ 2 Jahre) |
| Lokalisierte additive Titanfertigung senkt Logistikkosten um mehr als 30 % | +0.5% | Nordamerika, Deutschland, Japan (etablierte Infrastruktur für additive Fertigung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration mit robotergestützten Chirurgieplattformen
Roboterkonsolen bilden die Grundlage mehrjähriger Kaufverträge, die die Nachfrage nach Klammergeräten in proprietäre Ökosysteme einbinden. Im April 2025 erhielt das SureForm-45-Klammergerät die FDA-Zulassung für den ausschließlichen Einsatz auf da-Vinci-Xi- und -X-Systemen, und der Umsatz mit Instrumenten und Zubehör stieg 2024 um 19 %, da die Auslastung zunahm. Krankenhäuser zögern, Klammergeräte von Drittanbietern einzuführen, da Kompatibilitätswarnungen Serviceverträge ungültig machen können. Vergleichbare Strategien liegen Medtronics Hugo-Plattform und Ethicons Beteiligung an der Verb-Kooperation zugrunde. Regulatorische Rahmenbedingungen wie der FDA-510(k)-Pfad und die EU-Medizinprodukteverordnung stellen hohe Dokumentationshürden für jede neue Instrument-Plattform-Kombination dar und stärken die Vorteile etablierter Anbieter. Infolgedessen schrumpft das adressierbare Volumen für unabhängige Hersteller, es sei denn, sie sichern sich Roboterpartnerschaften oder konzentrieren sich auf offene und laparoskopische Nischen.
Schnelle Akzeptanz motorisierter und nachladbarer Klammergeräte
Motorisierte Geräte bieten motorisierte Artikulation, die eine gleichmäßige Kompression über dickes oder heterogenes Gewebe ermöglicht. Ethicons Echelon 4000, eingeführt im Juni 2025, verkürzte die Auslösezeit in Sleeve-Gastrektomie-Studien erheblich und reduzierte unvollständige Klammerungsereignisse. Nachladbare Griffe senken die Verbrauchsmaterialkosten pro Eingriff erheblich und unterstützen Nachhaltigkeitsziele, indem die vollständige Entsorgung von Instrumenten begrenzt wird. Dennoch ist eine strenge Reinigungsvalidierung obligatorisch, um Biofilmbildung zu vermeiden, was kleinere ASCs ohne automatisierte Aufbereitungslinien abschreckt. Europäische Vorschriften zur Offenlegung chemischer Substanzen erhöhen den Compliance-Aufwand weiter und begünstigen große Hersteller, die bereits umfassende Qualitätsmanagementsysteme betreiben.
Wachsende Präferenz für minimalinvasive Eingriffe
Laparoskopische und thorakoskopische Ansätze verkürzen stationäre Aufenthalte und entsprechen der wertorientierten Vergütung. Das CMS fügte 2024 den ambulanten totalen Kniegelenkersatz hinzu, und die Kniefälle in ASCs vervierfachten sich fast von 2020 bis 2023. Kompakte, artikulierende Klammergeräte wie das 8-mm-SureForm-30, das 2024 zugelassen wurde, ermöglichen kolorektale Resektionen durch kleinere Ports und reduzieren das Trauma der Bauchwand. Staatlich finanzierte Ausbildungsprogramme in Asien und Lateinamerika beschleunigen die laparoskopische Akzeptanz, obwohl der inländische Preiswettbewerb dort die Margen beeinträchtigen kann. Da die Patientenerwartungen in Richtung kleinerer Narben und schnellerer Genesung tendieren, gewinnen motorisierte Klammergeräte mit präziser Artikulation einen Akzeptanzvorteil.
ESG-Mandate von Krankenhäusern zugunsten wiederverwendbarer Kassettensysteme
Der britische National Health Service strebt bis 2040 Netto-Null-Emissionen an, und Abfälle aus dem Operationssaal machen bis zu 30 % des gesamten Krankenhausabfalls aus [2]Nachhaltigkeitsbüro, "Delivering a Net Zero NHS," ENGLAND.NHS.UK . Die Abfallreduzierung ist ein wichtiger Schwerpunkt für Krankenhäuser in den Vereinigten Staaten, wobei ein hoher Prozentsatz der Krankenhäuser sie neben Energie, nachhaltigen Produkten und Betriebskosten als Teil umfassenderer Nachhaltigkeitsbemühungen priorisiert. Wiederverwendbare Griffe mit Einweg-Schneidkassetten können den CO₂-Fußabdruck erheblich reduzieren, aber streng validierte Reinigungszyklen sind erforderlich, um ein Sterilitätssicherungsniveau von 10⁻⁶ zu erreichen. Kapitalaufwendungen für automatisierte Wasch-Desinfektionsgeräte und Echtzeit-Überwachung beeinflussen daher die Akzeptanzgeschwindigkeit und begünstigen große akademische Zentren gegenüber kleineren Einrichtungen.
Analyse der Hemmnisse-Auswirkungen auf den Markt für chirurgische Klammergeräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bioadhäsive Dichtmittel der nächsten Generation reduzieren den Bedarf an mechanischer Klammerung | -0.7% | Global, mit höherer Substitution in der Pädiatrie und plastischen Chirurgie | Mittelfristig (2–4 Jahre) |
| Rechtsstreitigkeiten wegen postoperativer Leckagen und Infektionen | -0.5% | Nordamerika (hohes Prozessrisiko), Europa (Produkthaftungsrichtlinien) | Kurzfristig (≤ 2 Jahre) |
| Volatilität der konzentrierten Titanversorgung | -0.4% | Global, mit akuten Auswirkungen auf Hersteller ohne diversifizierte Beschaffung | Langfristig (≥ 4 Jahre) |
| Zentralisierte Beschaffung in China und der EU senkt die durchschnittlichen Verkaufspreise um mehr als 40 % | -1.0% | China (VBP-Richtlinien), Europa (gemeinsame Beschaffungsrahmen) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bioadhäsive Dichtmittel der nächsten Generation reduzieren den Bedarf an mechanischer Klammerung
Fibrindichtmittel, Cyanacrylatkleber und Alginatpflaster gewinnen Marktanteile, wo die Gewebespannung gering und kosmetische Ergebnisse vorrangig sind. Flexible Polymerisation berücksichtigt Organbewegungen bei Lungenresektionen und Darmanastomosen. Klinische Studien zeigen, dass die Kosten pro Eingriff um 30 % niedriger sein können als bei motorisierten Klammergeräten, wenn Aufbereitung und Entsorgung einbezogen werden. Dennoch fehlt Klebstoffen die Zugfestigkeit, die für Hochdruckverschlüsse bei bariatrischen oder ösophagealen Eingriffen erforderlich ist. Die regulatorischen Wege variieren: Die FDA klassifiziert die meisten internen Klebstoffe als Klasse-III-Geräte, die eine Zulassung vor dem Inverkehrbringen erfordern, während europäische Behörden sie manchmal als Arzneimittel behandeln, was multinationale Markteinführungen erschwert.
Volatilität der konzentrierten Titanversorgung
Die Kapazität für Titanschwamm ist auf wenige Länder konzentriert, und die Vereinigten Staaten sind seit 2020 vollständig auf Importe angewiesen [3]Mineralressourcenprogramm, "Titanium Mineral Commodity Summary 2024," USGS.GOV. Die Spotpreise stiegen zwischen 2023 und 2024 um fast 22 %, was die Margen von Unternehmen ohne Langzeitverträge belastete. Hochreines Ti-6Al-4V-Legierungsmaterial muss die ASTM-F136-Normen erfüllen, und jede Verunreinigung kann die In-vivo-Korrosion beschleunigen, was eine strenge Chargenprüfung erfordert. Vertikale Integration und additive Fertigung verringern einige Risiken, beseitigen jedoch nicht die Abhängigkeit von der vorgelagerten Schwammversorgung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für chirurgische Klammergeräte
Nach Produkt:
Laparoskopische Klammergeräte erweitern ihre Reichweite in komplexe FälleDas laparoskopische Segment wird voraussichtlich mit einer CAGR von 8,82 % wachsen und lineare Geräte übertreffen, die 2025 dennoch einen Anteil von 39,8 % hielten. Intuitive Surgicals 8-mm-SureForm-30 ermöglicht kolorektale Resektionen durch kleinere Ports und verkürzt die Genesungszeiten. Zirkuläre Klammergeräte, die für End-zu-End-Anastomosen entscheidend sind, integrieren adaptives Auslösen, um Leckraten um 15–20 % zu senken. Hautklammergeräte stehen vor der Substitution durch Gewebekleber, die die Kosmetik bei elektiven Eingriffen verbessern. Die Durchdringung laparoskopischer Klammergeräte in thorakale und bariatrische Indikationen positioniert diese Kategorie als den größten Beitrag zum inkrementellen Umsatz des Marktes für chirurgische Klammergeräte bis 2031.
Appendektomien und Hernienreparaturen mit geringem Schweregrad stützen die Nachfrage nach kostenempfindlichen linearen Geräten in Schwellenländern. Wo Roboterkonsolen dominieren, binden proprietäre laparoskopische Klammergeräte Krankenhäuser jedoch in geschlossene Verbrauchsmaterial-Ökosysteme ein. Die Marktgröße für laparoskopische Systeme im Markt für chirurgische Klammergeräte wird bis 2031 voraussichtlich USD 4 Milliarden erreichen, da die Vergütung minimalinvasive Ansätze begünstigt.


Nach Mechanismus:
Präzision treibt die motorisierte Expansion voranMotorisierte Systeme werden bis 2031 voraussichtlich eine CAGR von 7,44 % erzielen und damit den Gesamtmarkt für chirurgische Klammergeräte übertreffen. Manuelle Geräte repräsentierten 2025 noch 63,2 % des Marktes, da ihre niedrigeren Anschaffungskosten mit budgetbeschränkten Einrichtungen übereinstimmen. Motorisierte Geräte wie der Echelon 4000 verfügen über motorisierte Artikulation, die die Kompression bei Gewebe mit mehr als 15 mm Dicke gleichmäßig hält. Der Marktanteil manueller Modelle im Markt für chirurgische Klammergeräte wird sinken, da Prozessrisiken zunehmen; die FDA verzeichnete Tausende von Fehlfunktionsbeschwerden, die auf variable Handkraft zurückzuführen sind. Dennoch werden Schwellenländer, die auf kapitalleichte Beschaffungsstrategien angewiesen sind, die manuelle Nachfrage aufrechterhalten.
Roboter-Ökosysteme verstärken die motorisierte Akzeptanz. Intuitive Surgicals SureForm 45 integriert sich ausschließlich mit da-Vinci-Systemen und veranschaulicht, wie Plattform-Bündelung den Verbrauchsmaterialabsatz verankert. Start-ups ohne direkten Konsolenzugang müssen daher manuelle oder halbmotorisierte Linien dort positionieren, wo Krankenhäuser Kosteneinsparungen über inkrementelle Präzision stellen. Die Branche für chirurgische Klammergeräte überwacht weiterhin die ISO-13485-Anforderungen an die Gebrauchstauglichkeit, die die Einstiegshürden für Neueinsteiger erhöhen.
Nach Verwendbarkeit:
Einwegführerschaft steht vor NachhaltigkeitsfragenEinwegkassetten machten 2025 70,9 % des Umsatzes aus und bestätigten ihre Dominanz in Infektionskontrollprotokollen. Dieses Segment des Marktes für chirurgische Klammergeräte wird bis 2031 dennoch mit einer CAGR von 9,12 % wachsen, da ASCs gebrauchsfertige Sets bevorzugen, die die Umrüstzeit minimieren. Wiederverwendbare Griffe mit Einweg-Schneidspitzen reduzieren jedoch den Abfall um bis zu 80 % und senken die Kosten pro Eingriff um etwa 25 %, sobald die Sterilisation standardisiert ist, was mit den Zielen des NHS und von Practice Greenhealth übereinstimmt.
Die Akzeptanzgeschwindigkeit hängt von der Sterilisationsinfrastruktur ab. Große akademische Zentren können automatisierte Waschgeräte validieren, während kleinere Gemeinschaftskrankenhäuser und eigenständige ASC-Ketten oft kein Kapital für neue Geräte haben. Die EU-Richtlinie über Einwegkunststoffe und die SCIP-Datenbank verpflichten Hersteller zur Offenlegung chemischer Gefahren und stärken die Nachfrage nach modularen Hybridsystemen, die metallische Griffe von Polymerkassetten trennen. Anbieter wie Purple Surgical und Grena nutzen diese Lücke mit skalierbaren Kassettenprogrammen, die sowohl ESG- als auch Infektionskontrollkriterien erfüllen.
Nach Anwendung:
Orthopädisches Wachstum übertrifft den abdominalen KernbereichDie Abdominal- und Gastrointestinalchirurgie machte 2025 40,1 % der Marktgröße für chirurgische Klammergeräte aus und spiegelt etablierte bariatrische, kolorektale und onkologische Eingriffe wider. Orthopädische und traumatologische Indikationen werden jedoch bis 2031 mit einer CAGR von 8,42 % wachsen – der schnellsten im Mix. Bioabsorbierbare Klammern verankern nun die Rekonstruktion des vorderen Kreuzbandes, die Rotatorenmanschettenreparatur und Meniskusreparaturen, eliminieren sekundäre Entfernungsoperationen und sprechen aktive Patienten an.
Motorisierte Klammergeräte, die für dichten kortikalen Knochen ausgelegt sind, reduzieren die intraoperative Zeit im Vergleich zu Schrauben, und die Fallzahlen in der Sportmedizin steigen parallel zur Beteiligung junger Sportler. Unterdessen gingen die Sleeve-Gastrektomie-Volumina 2024 zurück, da pharmakologische Gewichtsreduktionstherapien in die Regelerstattung aufgenommen wurden, was das abdominale Wachstum dämpfte. Herz- und Thoraxchirurgen spezifizieren weiterhin motorisierte artikulierende Köpfe für Lobektomien und Bypass-Operationen angesichts der katastrophalen Folgen unvollständiger Klammerlinien. Pädiatrische und plastische Chirurgen substituieren zunehmend bioadhäsive Dichtmittel bei Verschlüssen mit geringer Spannung, was die anwendungsbezogene Nachfrage weiter diversifiziert.
Nach Endnutzer:
ASC-Migration verändert NachfragezentrenKrankenhäuser behielten 2025 einen Kaufanteil von 71,2 %, doch die schnellste CAGR von 8,25 % liegt bei ASCs, da Kostenträger orthopädische, wirbelsäulenchirurgische und gastrointestinale Eingriffe in kostengünstigere ambulante Einrichtungen verlagern. Einweggeräte dominieren die ASC-Präferenz aufgrund begrenzter Aufbereitungskapazitäten, und ein hoher Falldurchsatz begünstigt den Einwegkomfort. Robotergeeignete Klammergeräte bleiben auf tertiäre Krankenhäuser konzentriert, aber kleinere artikulierte manuelle Köpfe finden in hochvolumigen Spezialzentren für Bariatrie und Kolorektalchirurgie Akzeptanz.
Spezialkliniken, die auf Selbstzahlermodelle angewiesen sind, priorisieren motorisierte Klammergeräte mit eingebetteten Sensoren, um das Revisionsrisiko zu begrenzen. ESG-Imperative beeinflussen Krankenhausbeschaffungsausschüsse, doch Infektionskontrollbeauftragte befürworten weiterhin Einweggeräte für hochakute onkologische Resektionen. Das Unique-Device-Identification-Rahmenwerk der FDA verschärft die Rückverfolgbarkeitsregeln für alle Einrichtungen, was den Verwaltungsaufwand für eigenständige Zentren erhöht, aber die Reaktionsfähigkeit bei Rückrufen verbessert.
Geografische Analyse
Markt für chirurgische Klammergeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 39,4 % durch eine große installierte Roboterbasis, Premium-Preisgestaltung bei angetriebenen Geräten und gut finanzierte Haftpflichtversicherungen, die sensorreiche Systeme begünstigen. Die Ausweitung der Zulassung für ambulante Kniegelenkersatzoperationen im Jahr 2024 verlagert Volumina in ambulante Operationszentren, was die stationären Ausgaben für Klammergeräte senkt, aber neue Nachfrage nach Einwegprodukten erschließt. Kanadas Einzahler-Verhandlungen und Mexikos Nische im Medizintourismus schaffen divergierende Preispunkte in den Teilregionen.
Markt für chirurgische Klammergeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 8,31 % verzeichnen. China beherbergt mehr als 100 inländische Hersteller von Roboterchirurgiegeräten, und Provinzausschreibungen haben die Gerätepreise stark gesenkt. Lokale Hersteller wie Meril Life Sciences und Grena nutzen Kostenvorteile, um Marktanteile zu gewinnen, und zwingen multinationale Unternehmen dazu, die Produktion zu lokalisieren oder Volumen abzugeben. Japans Regulierungsbehörde unterzieht neue Klammergeräte langwierigen klinischen Prüfungen, was das kurzfristige Wachstum dämpft, aber etablierte Anbieter schützt. Indiens duale Struktur aus städtischen Privatkliniken und ländlichen Kliniken führt zu einer gleichzeitigen Nachfrage nach angetriebenen und manuellen Geräten.
Markt für chirurgische Klammergeräte in EMEA und Südamerika
Europa verbindet strenge ESG-Richtlinien mit aggressiver Preiskonsolidierung. Die EU-Medizinprodukteverordnung schreibt eine Marktüberwachung nach dem Inverkehrbringen vor, die die Compliance-Kosten erhöht, während gemeinsame Beschaffungsinitiativen die Kaufkraft bündeln und die Margen unter Druck setzen. Das Diagnosis-Related-Group-System in Deutschland schätzt zeitsparende angetriebene Klammergeräte, während britische Krankenhäuser CO₂-Fußabdruck-Kennzahlen bei der Ausschreibungsbewertung stark gewichten. Der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, obwohl die Staaten des Golfkooperationsrats Premium-Roboterprogramme für Medizintouristen finanzieren. Südamerika zeigt eine polarisierte Akzeptanz: Öffentliche Krankenhäuser bevorzugen manuelle Geräte zur Budgetverwaltung, während private Einrichtungen in Brasilien und Chile angetriebene artikulierende Köpfe für onkologische und bariatrische Eingriffe einführen.

Regulatorisches Umfeld
Chirurgische Klammergeräte werden als Medizinprodukte reguliert, wobei zusätzliches Augenmerk auf der Integrität der Klammernaht, den Gewebeauswirkungen und den Risikokontrollen der Benutzeroberfläche liegt. In den Vereinigten Staaten ist die FDA-Aufsicht für intern genutzte Klammergeräte an die Anforderungen der Klasse II gemäß 21 CFR 878.4740 gebunden, was die Erwartungen an Leistungsprüfungen (einschließlich Überlegungen zu motorbetriebenen Geräten wie elektromagnetischer Verträglichkeit) und validierte Wiederaufbereitungsanweisungen für wiederverwendbare Komponenten verstärkt. Post-Market-Maßnahmen, einschließlich Rückrufen und Sicherheitshinweisen, prägen weiterhin die Beschaffungs- und Qualitätsmanagementprioritäten von Herstellern und Leistungserbringern.
In Europa führt die EU-Medizinprodukteverordnung (MDR 2017/745) zu höheren Anforderungen an Dokumentation, klinische Bewertung und Marktüberwachung für Klammersysteme, insbesondere wenn Komponenten als implantierbare Klammern behandelt werden können oder wenn Produktfamilien mehrere Indikationen abdecken. Im März 2026 verabschiedete die Europäische Kommission die Delegierte Verordnung C(2026) 1809, mit der die Liste bewährter Technologien (Well-Established Technology, WET) erweitert wird, um für bestimmte implantierbare Geräte der Klasse IIb, einschließlich Klammern, mehr stichprobenbasierte technische Dokumentationsbewertungen zu ermöglichen und einen klareren Weg für konforme Produktlinienerweiterungen zu bieten. International bietet die Veröffentlichung von ISO 6335-2:2026 einen aktualisierten Maßstab für die Klassifizierung, Leistung, Konstruktion und Sterilisationsprüfung von Klammergeräten und unterstützt eine stärker harmonisierte Dossiererstellung über verschiedene Regionen hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette chirurgischer Klammergeräte beginnt mit Spezialrohstoffen, einschließlich biokompatibler Metalle (zum Beispiel medizinischer Edelstähle und Titanlegierungen, die in Klammern und Hochlastkomponenten verwendet werden) und technischer Polymere für Gehäuse und Nachladesysteme. Die Komponentenfertigung umfasst Präzisionsstanzen/-prägen, Bearbeitung und pulvermetallurgische Verfahren für enge Toleranzen bei Backen und Auslösemechanismen, gefolgt von Montage, Funktionsprüfung, Verpackung und Sterilisation (häufig Ethylenoxidverfahren für viele Gerätekonfigurationen). Compliance-Ebenen wie ISO 13485-Qualitätsmanagementsysteme, Erwartungen an Leistungsprüfungen und validierte Wiederaufbereitungsanweisungen für wiederverwendbare Griffe beeinflussen die Lieferantenqualifizierung und die Kontrolle von Fertigungsänderungen.
Nachgelagert versorgen markenführende Erstausrüster und regionale Hersteller Krankenhäuser, ambulante Operationszentren und Fachkliniken über Direktvertrieb und Vertriebsnetzwerke. Der Vertragsdruck wird durch Gruppenbeschaffungsorganisationen (zum Beispiel Advantus Health Partners in den Vereinigten Staaten) verstärkt. Auch die sterile Aufbereitungskapazität auf Seiten der Leistungserbringer wirkt als praktisches Zugangstor für die Einführung wiederverwendbarer Griffe, was zu unterschiedlichen Kanalstrategien für große Krankenhaussysteme im Vergleich zu durchsatzstarken ambulanten Operationszentren führt, die einsatzbereite Einwegprodukte bevorzugen. Die Rückwärtslogistik wird zunehmend relevant, da ESG-orientierte Beschaffung das Interesse an Abfallreduzierung und Recyclingwegen für Einweginstrumente und -kartuschen erhöht, was Hersteller und Vertriebspartner dazu veranlasst, Rücknahme-, Trenn- und Rückverfolgbarkeitsprozesse neben herkömmlichem Service und Schulung zu unterstützen.
Wettbewerbslandschaft
Johnson & Johnsons Ethicon, Medtronic und Intuitive Surgical halten gemeinsam eine beherrschende Stellung im Markt für chirurgische Klammergeräte durch geschlossene Roboter-Ökosysteme, umfangreiche Patentportfolios und Serviceverträge, die Instrumente mit Konsolen bündeln. Ethicons Echelon 4000 und Medtronics Signia Circular Stapler debütierten beide 2025 mit adaptiven Auslösealgorithmen, die die Kompression in Echtzeit modulieren, um Leckprävention zu verbessern und die Operationssaalzeit zu reduzieren. Intuitive Surgicals SureForm-Serie bleibt ausschließlich mit da-Vinci-Plattformen kompatibel, was das Unternehmen vor Preiswettbewerb schützt, aber die Kaufkraft in hochvolumigen Roboterzentren konzentriert.
Mittelständische Akteure wie B. Braun, Teleflex und ConMed konkurrieren über Nachhaltigkeitsmerkmale, Modularität und Rauchabsaugungsintegration. Purple Surgical, Lexington Medical und Reach Surgical konzentrieren sich auf wiederverwendbare Griffe und Einzelport-Laparoskopie und zielen auf Krankenhäuser ab, die durch ESG-Ziele eingeschränkt sind. Chinesische und indische Marktteilnehmer nutzen lokale Fertigung, um globale Preise um 40 % bis 50 % zu unterbieten, unterstützt durch staatliche Anreize zugunsten inländischer Lieferanten. Bioadhäsive Innovatoren erweitern das Wettbewerbsfeld, indem sie Alternativen zur mechanischen Befestigung bei ausgewählten Eingriffen anbieten.
Technologische Roadmaps betonen KI-gestützte Rückkopplungsschleifen, bioabsorbierbare Materialien und Miniaturisierung für die pädiatrische Versorgung. Die Einhaltung von ISO 13485 und FDA 510(k) erfordert umfangreiche Gebrauchstauglichkeits- und Biokompatibilitätsprüfungen, die die Markteinführungszeit für Start-ups verlängern können. Strategische Partnerschaften haben sich vervielfacht: Johnson & Johnson gründete 2024 ein Gemeinschaftsunternehmen mit MicroPort für China, und Strykers Investition 2025 in die additive Titanfertigung sichert die Versorgungsresilienz und senkt gleichzeitig die Logistikkosten.
Marktführer in der Branche für chirurgische Klammergeräte
B. Braun Melsungen AG
ConMed Corporation
Intuitive Surgical Inc.
Johnson & Johnson Services, Inc.
Medtronic plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für chirurgische Klammergeräte
- 3M (Solventum)
- B. Braun
- Becton Dickinson & Co.
- Conmed
- EziSurg Medical
- Frankenman International
- Grena
- Intuitive Surgical
- Johnson & Johnson
- Lexington Medical
- Medtronic
- Meril Life Sciences
- Purple Surgical
- Reach Surgical Inc.
- Smiths Group
- Standard Bariatrics
- Stryker
- Surgnova Healthcare
- Teleflex
- Zimmer Biomet
Lesen Sie die Analyse der chirurgisches Klammergerät-Unternehmen

Marktchancen und Zukunftsaussichten
Produkt-Roadmaps konzentrieren sich zunehmend auf motorbetriebene und intelligente Klammerplattformen, die Auslösebedingungen dokumentieren und die Konsistenz der Klammernaht verbessern, was Chancen bei Krankenhäusern und ambulanten Operationszentren eröffnet, die eine engere Kontrolle über Variabilität und Haftungsrisiken wünschen. Mehrere regulatorische und kommerzielle Meilensteine verdeutlichen die Wettbewerbsrichtung: FDA-510(k)-Zulassungen für motorbetriebene endoskopische Klammergeräte (zum Beispiel der im Juli 2025 zugelassene AEON Endoscopic Powered Stapler) und die fortlaufende plattformspezifische Instrumentenerweiterung für die robotergestützte Chirurgie (einschließlich des im März 2025 zugelassenen da Vinci SP SureForm 45 und des im September 2024 zugelassenen 8-mm-SureForm-30-Klammergeräts mit gebogener Spitze). Diese Fortschritte halten die Differenzierung weiterhin an Premiumleistung, Artikulation und Datenrückverfolgbarkeit fest.
Europa agiert auch als aktives Testfeld für Plattformen der nächsten Generation und wiederverwendbare motorbetriebene Konzepte, die mit Nachhaltigkeit und Wiederaufbereitungsbereitschaft verbunden sind. Im April 2026 erhielt Johnson and Johnson die CE-Kennzeichnung für den ETHICON 4000 Stapler für offene und laparoskopische Anwendungen, und Reach Surgical (Genesis MedTech) erhielt die CE-Kennzeichnung für iREACH IRIS, eine motorbetriebene wiederverwendbare Plattform mit Echtzeitüberwachung der Auslösekurve und 90-Grad-Artikulation. Dies unterstützt eine klarer definierte Chance rund um hybride Wiederverwendungsmodelle bei ESG-gewichteten Ausschreibungen. Gleichzeitig verstärken zentralisierte Beschaffungsdynamiken in China und gemeinsame Rahmenwerke in Teilen Europas den Druck auf die durchschnittlichen Verkaufspreise, was Anbieter begünstigt, die die Fertigung lokalisieren, die Titanbeschaffung diversifizieren und modulare Portfolios (von manuell bis motorbetrieben, von Einweg- bis wiederverwendbar) sowohl für Premium-Roboterzentren als auch für kostenbeschränkte ambulante Einrichtungen anbieten können.
Jüngste Branchenentwicklungen im Markt für chirurgische Klammergeräte
- April 2026: Johnson & Johnson gab die CE-Kennzeichnung in Europa für den ETHICON 4000 Stapler für offene und laparoskopische Chirurgie bekannt. Die Zulassung stärkt Ethicons Fähigkeit, eine Premium-Klammerplattform über Regionen hinweg zu standardisieren, und richtet das Geräteportfolio an langfristigen Plänen zur robotergestützten Integration im Zusammenhang mit OTTAVA aus.
- April 2025: Intuitive Surgical erhielt die US-FDA-Zulassung für den SP SureForm 45 Stapler, der für das da Vinci SP Single-Port-Robotersystem für thorakale, kolorektale und urologische Eingriffe entwickelt wurde. Die Erweiterung proprietärer Klammertechnik auf Single-Port-Robotik verstärkt die Ökosystembindung durch den Zugkraft-Effekt von Instrumenten und Zubehör für installierte da Vinci-Plattformen.
- Mai 2024: Johnson & Johnson startete den US-Markteinführung des Echelon Linear Klammergeräts mit 3D-Klammer- und Greifflächentechnologien. Die Einführung unterstützte Bemühungen zur Produktlinienauffrischung in volumenstarken offenen und laparoskopischen Arbeitsabläufen, in denen Krankenhäuser die Sicherheit der Klammernaht, die Benutzerfreundlichkeit und die Gesamtverfahrenskosten vergleichen.


Markt für chirurgische Klammergeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus chirurgischen Klammergeräten, die zum Verschließen oder Verbinden von Gewebe während einer Operation verwendet werden, einschließlich der Klammerinstrumente und ihrer Nachladeeinheiten, die im Operationssaal für offene und minimalinvasive Eingriffe eingesetzt werden.
Ausgeschlossener Umfang: Wir schließen Nahtmaterial, Wundverschlussklebstoffe und Clip-Applikatoren aus, die nicht als Teil eines Klammergeräts oder einer Nachladeeinheit verkauft werden.
Übersicht der Segmentierung
- Nach Produkt
- Lineares Klammergerät
- Zirkuläres Klammergerät
- Laparoskopische (endoskopische) Klammergeräte
- Hautklammergerät
- Nach Mechanismus
- Manuell
- Motorisiert
- Nach Verwendbarkeit
- Einweg
- Wiederverwendbar
- Nach Anwendung
- Abdominal- und Gastrointestinalchirurgie
- Bariatrische und metabolische Chirurgie
- Geburtshilfe und Gynäkologie
- Herz- und Thoraxchirurgie
- Orthopädie und Traumatologie
- Weitere chirurgische Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Spezialkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau eines klaren Bildes von Verfahrensvolumina und Versorgungsmustern, die den Einsatz von Klammergeräten beeinflussen. Öffentliche Quellen wie die Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, die Gerätedatenbanken der US-FDA (einschließlich Rückrufe und Zulassungen) und CDC-Krankenhausaufnahmedaten helfen, Nachfragesignale und Sicherheitsereignisse einzuordnen.
Um Nachfrage mit Angebot zu verknüpfen, verweisen wir auch auf Quellen wie Veröffentlichungen nationaler Gesundheitsministerien, Handels- und Zollstatistiken, peer-reviewte klinische Fachzeitschriften zu Klammerergebnissen sowie Unternehmensmeldungen und Investorenpräsentationen zu Produktmix und geografischer Exposition. Wo hilfreich, nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Patentdatenbanken und sendungsbezogene Import- und Exportdaten, um Annahmen auf Plausibilität zu prüfen. Diese Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu prüfen, wie Klammergeräte und Nachladeeinheiten beschafft und verbraucht werden, und wie sich die Nutzung je nach Verfahrensmix, Umgebung und Land unterscheidet. Wir sprachen mit Herstellern, Vertriebspartnern sowie Beschaffungs- und klinischen Interessenvertretern von Krankenhäusern in den wichtigsten Regionen, damit das Modell reales Adoptionsverhalten, Preismuster und Verschiebungen hin zu minimalinvasiven und robotergestützten Arbeitsabläufen widerspiegelt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 38% | CXOs: 16% | APAC: 47% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 34% | EMEA: 32% |
| Kleinere Anbieter: 16% | Manager: 50% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach Top-Down- und Bottom-Up-Logik. Zunächst werden Daten zu Verfahren und Operationsumgebungen genutzt, um den Nachfragepool zu rekonstruieren, dann wandeln Annahmen zu Durchdringung und Nutzung diesen Pool in Volumina von Klammergeräten und Nachladeeinheiten um, und schließlich wird die Preisgestaltung angewendet, um den Umsatz zu ermitteln.
Wichtige Eingaben umfassen die Aufteilung zwischen offenen, laparoskopischen und robotergestützten Verfahren, den durchschnittlichen Verbrauch von Klammergeräten und Nachladeeinheiten pro Verfahren, die Mixverschiebung zwischen Einweg- und wiederverwendbaren Systemen, den Anteil von Krankenhäusern gegenüber ambulanten Operationszentren sowie durchschnittliche Verkaufspreisspannen nach Produktklasse und Region. Fehlt eine Variable für ein kleineres Land, wird sie aus einem vergleichbaren Nachbarmarkt abgeleitet, nach Anpassung an Verfahrensintensität und Versorgungsumgebungsmix.
Für die Prognose wird eine Szenarioanalyse verwendet, wobei Treiber wie die Erholung elektiver Chirurgie, die Akzeptanz minimalinvasiver Verfahren, Erstattungssensitivität und klinische Präferenztrends anhand von Expertenfeedback abgestimmt werden. Die Ergebnisse werden dann mit selektiven Bottom-Up-Näherungen abgeglichen, wie beispielsweise stichprobenartigen Preispunkten aus Kanalprüfungen und Umsatzaufteilungen der Anbieter nach Geografie, um die Gesamtsummen realistisch zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale wie Verfahrenswachstum, regulatorische und Rückrufaktivitäten sowie offengelegte Umsatzrichtungen börsennotierter Unternehmen geprüft, und Abweichungen werden vor der Freigabe untersucht. Zeigt sich bei einem Land oder einer Produktklasse eine große Abweichung, kontaktieren wir relevante Befragte erneut, um Nutzungs- oder Preisannahmen zu überprüfen.
Es folgt ein mehrstufiger interner Überprüfungsprozess, damit Berechnungen, Einheiten und Währungsbehandlung über Regionen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und bei wichtigen Ereignissen (zum Beispiel Politikänderungen oder Produktsicherheitsmaßnahmen) erfolgen zwischenzeitliche Aktualisierungen. Vor der Auslieferung wird ein abschließender Analystendurchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für chirurgische Klammergeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Größenangaben für chirurgische Klammergeräte unterscheiden sich häufig, da der einbezogene Produktumfang nicht einheitlich ist und da Annahmen zu Verfahrensvolumen, Anbindung von Nachladeeinheiten und Preisgestaltung nicht immer gleich behandelt werden. Der Zeitpunkt der Währungsumrechnung und das als Basis gewählte Jahr können die Gesamtsumme ebenfalls verschieben, selbst wenn die Wachstumsgeschichte ähnlich erscheint.
Die Tabelle zeigt eine Spannbreite, die hauptsächlich davon abhängt, ob Nachladekartuschen zusammen mit den Klammerinstrumenten gezählt werden, und davon, wie schnell sich Preisgestaltung und Mix im Zuge der wachsenden Nutzung motorbetriebener und minimalinvasiver Verfahren verändern dürfen. Im Modell von Mordor Intelligence werden sowohl Klammergeräte als auch Nachladeeinheiten nur dann berücksichtigt, wenn sie an die intraoperative Klammernutzung bei offenen, laparoskopischen und robotergestützten Verfahren gebunden sind, wodurch die Einbeziehung angrenzender Wundverschlussprodukte vermieden wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,24 Milliarden USD (2025) | |
| Branchenforschungs-Publisher A | 4,74 Milliarden USD (2025) | Verwendet eine engere Monetarisierungssicht, bei der Nachladeeinheiten-Umsätze und Verbrauchsintensität auf Verfahrensebene untererfasst erscheinen, was die implizite Umrechnung von Volumen in Umsatz für denselben Nachfragepool senkt. |
| Branchenforschungs-Publisher B | 6,68 Milliarden USD (2025) | Wendet einen breiteren Produkt- und Mechanismusumfang mit schneller mixgetriebenen Preisausweitungsannahmen in späteren Jahren an, was den Basisjahreswert bei Rückrechnung auf ein einzelnes USD-Jahr erhöhen kann. |
Zusammengenommen deutet der Vergleich auf zwei wiederkehrende Treiber hin: den Umfang rund um Nachladeeinheiten und die Art und Weise, wie sich ASP und Mix je nach Verfahrensumgebung entwickeln. Indem wir Volumina an Verfahrensindikatoren koppeln und die Gesamtsummen dann gegen angebotsseitige und preisliche Signale prüfen, halten wir die Schätzung nachvollziehbar an Eingaben, die jedes Jahr erneut getestet und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für chirurgische Klammergeräte bis 2031 voraussichtlich erreichen?
Der Markt für chirurgische Klammergeräte wird bis 2031 voraussichtlich USD 9,43 Milliarden erreichen und mit einer CAGR von 7,15 % wachsen.
Welches Produktsegment wächst am schnellsten?
Laparoskopische Klammergeräte wachsen mit einer CAGR von 7,1 %, da minimalinvasive Techniken zunehmen.
Warum sind ambulante Operationszentren für die Nachfrage nach Klammergeräten wichtig?
ASCs verlagern hochvolumige orthopädische und gastrointestinale Eingriffe aus Krankenhäusern heraus und treiben eine CAGR von 8,25 % für Klammergeräte im ambulanten Bereich an.
Wie beeinflussen ESG-Ziele die Beschaffung von Klammergeräten?
Krankenhäuser, die Abfallreduzierungsziele verfolgen, bevorzugen wiederverwendbare Griffsysteme, die den CO₂-Fußabdruck im Vergleich zu Einweggeräten um bis zu 80 % senken.
Welche Technologien helfen, das Prozessrisiko im Zusammenhang mit Klammergeräten zu reduzieren?
KI-gestützte Klammergeräte mit Echtzeit-Gewebeerfassung erstellen strukturierte Prüfprotokolle, die Auslösebedingungen dokumentieren und postoperative Überprüfungen unterstützen.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich die schnellste CAGR von 8,31 % verzeichnen, angetrieben durch eine alternde Bevölkerung und eine expandierende lokale Fertigungsbasis.
Seite zuletzt aktualisiert am:



