
Marktgröße und Marktanteil für Cutter-Stapler
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.31 Milliarden US-Dollar |
| Marktgröße (2031) | 3.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cutter-Stapler von Mordor Intelligence
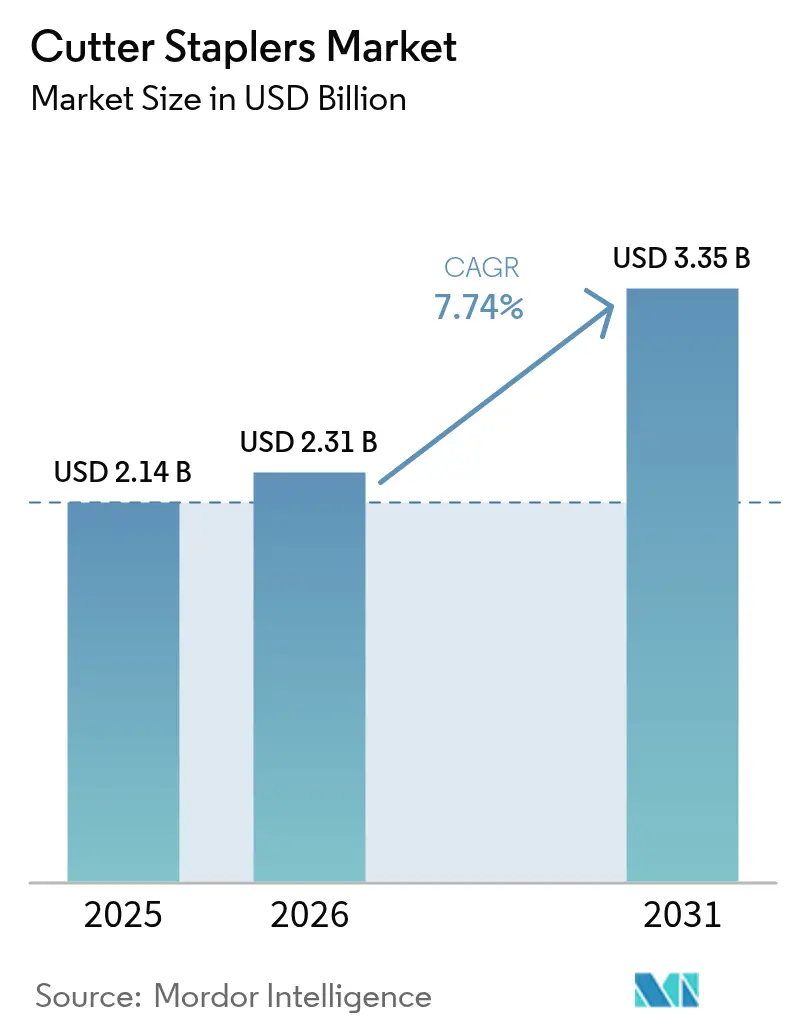
Die Marktgröße für Cutter-Stapler wird voraussichtlich von 2,14 Milliarden USD im Jahr 2025 auf 2,31 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 7,74 % über den Zeitraum 2026–2031 einen Wert von 3,35 Milliarden USD erreichen. Gestiegene Volumina bariatrischer Eingriffe, roboterkompatible Instrumente und der universelle Übergang zur minimal-invasiven Chirurgie stimulieren die Nachfrage nach Präzisions-Staplern. Krankenhäuser und ambulante Chirurgiezentren entscheiden sich zunehmend für motorisierte Artikulationsplattformen, da diese die Operationszeiten verkürzen und die Komplikationskosten senken. Dennoch dominieren Einweggeräte die Beschaffung aufgrund strenger Infektionskontrollprotokolle, selbst während Ärzte und Regulierungsbehörden Nachhaltigkeitsbedenken abwägen. Nordamerika behauptet seine technologische Führungsrolle durch ein robustes Erstattungssystem und frühzeitige Übernahme, während Asien-Pazifik das schnellste Wachstum verzeichnet, da der Zugang zu Wahleingriffen zunimmt. Eine verstärkte FDA-Aufsicht, einschließlich des Übergangs zur Klasse-II-Klassifizierung im Jahr 2026, wird voraussichtlich den Wettbewerb um validierte Sicherheitsleistungen intensivieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Endo-Cutter im Jahr 2025 einen Marktanteil von 45,81 % am Markt für Cutter-Stapler und verzeichnen einen CAGR von 7,92 % bis 2031.
- Nach Mechanismus behielten manuelle Systeme im Jahr 2025 einen Anteil von 62,55 % an der Marktgröße für Cutter-Stapler; motorisierte Varianten werden voraussichtlich jährlich um 8,64 % wachsen.
- Nach chirurgischem Ansatz entfielen im Jahr 2025 60,02 % der Marktgröße für Cutter-Stapler auf minimal-invasive Eingriffe und werden mit einem CAGR von 7,98 % expandieren.
- Nach Verwendbarkeit führten Einwegplattformen mit einem Anteil von 70,21 % an der Marktgröße für Cutter-Stapler im Jahr 2025, obwohl wiederverwendbare Geräte ein Wachstum von 7,81 % verzeichnen.
- Nach Endnutzer dominierten Krankenhäuser mit 60,42 % der Marktgröße für Cutter-Stapler im Jahr 2025, während ambulante Chirurgiezentren den höchsten CAGR von 8,32 % verzeichnen.
- Nach Geografie erzielte Nordamerika im Jahr 2025 34,11 % des Umsatzes; Asien-Pazifik schreitet bis 2031 mit einem CAGR von 8,41 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Akzeptanz der minimal-invasiven Chirurgie | +2.1% | Global, angeführt von entwickelten Märkten mit Ausstrahlungseffekten auf Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Anstieg bariatrischer und metabolischer Eingriffe | +1.8% | Global, mit Konzentration in Nordamerika und aufstrebenden Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei motorisierten und artikulierenden Staplern | +1.5% | Kernmärkte Nordamerika und EU, Expansion nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu ambulanten GI-Stapelverfahren in ambulanten Chirurgiezentren | +1.2% | Vorwiegend Nordamerika, mit frühzeitiger Einführung in ausgewählten EU-Märkten | Kurzfristig (≤ 2 Jahre) |
| Integration in chirurgische Roboterplattformen | +0.9% | Einkommenstarke Märkte weltweit, konzentriert in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Nachfrage nach wiederverwendbaren Staplern in ressourcenarmen Märkten | +0.4% | Aufstrebende Märkte in Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Akzeptanz der minimal-invasiven Chirurgie
Laparoskopische Techniken dominieren nun viele Fachgebiete, wobei die Nutzung der Appendektomie[1]Joshua Kirkpatrick, „Der zunehmende Einsatz minimal-invasiver Chirurgie bei akuten allgemeinchirurgischen Erkrankungen: Ein Jahrzehnt der Ergebnisse aus einem nationalen Datensatz,” Surgery, surgjournal.com in fortgeschrittenen Märkten zwischen 2013 und 2022 von 83 % auf 95 % gestiegen ist. Chirurgen bevorzugen Stapler gegenüber Nähten, da Klammerlinien das Gewebetrauma reduzieren und die Genesung beschleunigen. Motorisierte Plattformen verkürzen die Operationszeit im Bereich der Thoraxchirurgie um 21 Minuten und sparen 8.249 USD pro Eingriff, was das wirtschaftliche Argument stärkt. Die Robotik verstärkt diesen Vorteil, wie von der FDA zugelassene Einzel-Port-Stapler belegen, die Zugangsbeschränkungen beheben. Lehrplanänderungen in Facharztprogrammen stärken die Vertrautheit mit dem Gerät und festigen langfristige Wachstumsaussichten für den Markt für Cutter-Stapler.
Anstieg bariatrischer und metabolischer Eingriffe
Die Volumina bariatrischer Eingriffe in den Vereinigten Staaten stiegen von 2021 auf 2022 um 6,5 % und übertrafen 280.000 Eingriffe[2]Benjamin Clapp, „Schätzung der Amerikanischen Gesellschaft für Metabolische und Bariatrische Chirurgie 2022 der in den Vereinigten Staaten durchgeführten metabolischen und bariatrischen Eingriffe,” Surgery for Obesity and Related Diseases, soard.org. Die Schlauchmagen-Operation macht nun 57,4 % der Fälle aus und standardisiert den Staplerbedarf rund um die Magentranssektion. Robotergestützte Arbeitsabläufe, die bereits 30 % der metabolischen Eingriffe ausmachen, erfordern Stapler, die auf die robotische Artikulation abgestimmt sind. Hersteller profitieren von Skaleneffekten, da die Verfahrenseinheitlichkeit eine Hochvolumen-Nachladenproduktion ermöglicht. Da nur 1 % der geeigneten chirurgischen Kandidaten behandelt werden, verfügt der Markt für Cutter-Stapler über ein enormes Expansionspotenzial, wenn die Kostenträger-Zulassungen ausgeweitet werden.
Technologische Fortschritte bei motorisierten und artikulierenden Staplern
Klinische Studien zeigen, dass motorisierte Kolorektalstapler die Anastomosen-Leckraten um 85 % gegenüber manuellen Instrumenten senken. Intelligente Kompressionssensoren, wie SmartFire, passen die Auslösekraft in Echtzeit an die Gewebedicke an und verbessern die Konsistenz der Klammerbildung. Die Greifflächentechnologie halbiert intraoperative Blutungen im Vergleich zu herkömmlichen Backen und verbessert die Sicht. Krankenhäuser wägen höhere Anschaffungskosten gegen nachgelagerte Einsparungen durch weniger Komplikationen ab, insbesondere in Hochvolumenzentren. Patentanmeldungen zu KI-gesteuerten Auslöseprofilen deuten darauf hin, dass Echtzeit-Gewebeanalytik die nächste Welle der Marktdifferenzierung im Bereich der Cutter-Stapler verankern wird.
Verlagerung hin zu ambulanten GI-Stapelverfahren in ambulanten Chirurgiezentren
Medicare erhöhte die Zahlungen an ambulante Chirurgiezentren im Jahr 2023 um 15,4 %[3]MedPAC-Bericht an den Kongress, „Zahlungsaktualisierung für ambulante Chirurgiezentren,” medpac.gov , was zu einer raschen Migration von gastroenterologischen Eingriffen in ambulante Bereiche führte. Das Land beherbergt 6.308 ambulante Chirurgiezentren, die 3,4 Millionen Medicare-Begünstigte behandeln, und treibt die Beschaffung in Richtung zuverlässiger Mehreingriffs-Stapler, die den Fallwechsel rationalisieren. Gerätevielseitigkeit überwiegt erweiterte Analysen in diesem Umfeld, da die Schulungszeit des Personals begrenzt ist. Anbieter, die intuitive Nachladen-Farbkodierung und einfache Artikulation anbieten, gewinnen Marktanteile. Da die Komplexität der Eingriffe in ambulanten Chirurgiezentren zunimmt, verlagert sich die Nachfrage hin zu motorisierten Optionen, die Ergebnisse auf Krankenhausniveau liefern, ohne die Arbeitseffizienz zu beeinträchtigen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Infektionsrisiken und Produktrückrufe | -1.4% | Global, mit erhöhter Kontrolle in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Alternative Verschlusstechnologien | -0.8% | Entwickelte Märkte mit fortschrittlichen chirurgischen Fähigkeiten | Mittelfristig (2–4 Jahre) |
| Preisschwankungen bei Titan | -0.6% | Globale Produktionsauswirkungen, konzentriert in der asiatisch-pazifischen Produktion | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsbedingte Kontrolle bei Einweggeräten | -0.5% | EU und Nordamerika führend, global expandierend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektionsrisiken und Produktrückrufe
Die FDA verzeichnete zwischen 2011 und 2018 mehr als 41.000 staplerbezogene unerwünschte Ereignisse, darunter 366 Todesfälle. Jüngste Klasse-I-Rückrufe, wie der Rückruf des Covidien TriStaple 2.0 Black Nachladers, unterstreichen Herstellungsschwachstellen. In nicht öffentlichen Datenbanken gespeicherte versteckte Fehlfunktionsberichte untergraben das Vertrauen von Klinikern und erschweren Kaufentscheidungen. Ausstehende Klasse-II-Anforderungen schreiben Vorabeinreichungen und Leistungstests vor, was Unternehmen mit robusten Design-Kontrollsystemen begünstigt. Marktführer leiten Forschungs- und Entwicklungsmittel in redundante Sicherheitssensoren und Benutzerwarnfunktionen um, um das Vertrauen wieder aufzubauen.
Alternative Verschlusstechnologien
Reißverschluss-artige Polymergeräte und energiebasierte Dichtungsmittel konkurrieren um oberflächliche und vaskuläre Verschlüsse und werben mit geringerem Infektionsrisiko und Fremdkörperbelastung. Krankenhäuser wägen die Gesamtkosten der Behandlung und nicht nur den Gerätepreis ab, sodass Stapler überlegene Hämostase und kürzere Saalwechselzeiten nachweisen müssen. Wenn Alternativen Parität erreichen, verschiebt sich die Volumenallokation weg von Metallklammern, was das Gesamtwachstumspotenzial für den Markt für Cutter-Stapler reduziert. Hersteller reagieren, indem sie Lecktest-Algorithmen und ergänzende Dichtstoffe integrieren, um den komparativen Vorteil zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Endo-Cutter führen den Innovationsantrieb anEndo-Cutter-Stapler machten im Jahr 2025 45,81 % des Marktanteils für Cutter-Stapler aus und wachsen mit einem CAGR von 7,92 %, da laparoskopische und robotische Eingriffe zunehmen. Ihre schlanken, artikulierenden Backen navigieren durch beengte Becken- und Brustraumbereiche und machen sie in bariatrischen, kolorektalen und thorakalen Onkologieeingriffen unverzichtbar. Open-Cutter bleiben für die Traumachirurgie unverzichtbar, wo Schnelligkeit den Port-Zugang überwiegt, aber das Volumenwachstum ist aufgrund des rückläufigen offenen Eingriffsmix gedämpft. Spezialisierte Kreis- und Sonderstapler dienen Nischenrekonstruktionen wie tiefen rektalen Anastomosen und erhalten eine bescheidene, aber stabile Nachfrage.
Hersteller wetteifern darum, Endo-Modelle durch drehmomentgesteuertes Auslösen und adaptive Kompression zu differenzieren. Der SP SureForm 45 von Intuitive Surgical integriert SmartFire-Sensoren, die die Klammerhöhe 1.000 Mal pro Sekunde anpassen und das Leckrisiko reduzieren. Daten von Johnson & Johnson bestätigen eine 47-prozentige Reduktion der Lecks mit dem neuesten ECHELON-Linearcutter im Vergleich zu früheren Generationen. Krankenhäuser schätzen einheitliche Plattformen, die Nachladen-Farben und Ergonomie über offene und Endo-Linien hinweg teilen, was die Personalschulung und Lagerhaltung vereinfacht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Mechanismus:
Motorisierte Technologie gewinnt an DynamikManuelle Geräte hielten im Jahr 2025 62,55 % der Marktgröße für Cutter-Stapler, was Jahrzehnte klinischer Vertrautheit und geringere Anschaffungskosten widerspiegelt. Dennoch verzeichnen motorisierte Einheiten den schnellsten CAGR von 8,64 %, da Chirurgen reproduzierbare Klammerbildung in dickem oder variablem Gewebe priorisieren. Eine chinesische gesundheitsökonomische Studie zeigte, dass motorisierte Nachlader die Kosten für das Management unerwünschter Ereignisse um 1.653 CNY pro Fall reduzierten und den höheren Kaufpreis übertrafen. Diese Evidenz beschleunigt die Krankenhausumstellung in Hochintensitätsdisziplinen.
Forschungs- und Entwicklungsanstrengungen konzentrieren sich auf griffverstärkende Spitzendesigns und Schrittmotor-Auslösung, die gleichmäßige Kompression liefern. Studien zeigen 73 % weniger hämostasebedingte Komplikationen mit motorisierten ECHELON-Geräten im Vergleich zu manuellen Äquivalenten. Da sich Roboterkonsolen ausbreiten, sprechen motorisierte Griffe mit freihändiger Befestigung zunehmend Chirurgen an, die bei langen Eingriffen Ergonomieentlastung suchen. Manuelle Stapler bedienen weiterhin ressourcenarme Umgebungen und unkomplizierte Resektionen und bewahren einen beträchtlichen, wenn auch schrumpfenden Anteil am Markt für Cutter-Stapler.
Nach chirurgischem Ansatz:
Dominanz minimal-invasiver Verfahren beschleunigt sichMinimal-invasive Techniken erfassten 2025 60,02 % des Marktanteils für Cutter-Stapler und schreiten mit einem CAGR von 7,98 % voran, während offene Chirurgie proportional zurückgeht. Robotergestützte bariatrische Eingriffe machen bereits 30 % des Volumens aus und treiben die Nachfrage nach Nachlader an, die durch 60°-Artikulation feuern können, ohne dass die Klammerlinie ausdünnt. In Facharztlehrpläne eingebettete laparoskopische Ausbildungsmodule stellen eine stetige Pipeline von Chirurgen sicher, die mit Port-Platzierung und Staplermanipulation vertraut sind. Krankenhäuser verteilen Kapitalbudgets auf 4K-Laparoskopietürme und Roboterarme, was ein Ökosystem schafft, das die Staplernutzung intensiviert.
Das künftige Wachstum hängt von Einzelport-Plattformen ab, die die Anzahl der Schnitte weiter reduzieren. Die FDA-Zulassung von Einzelport-Staplern signalisiert die regulatorische Akzeptanz dieser Instrumente der nächsten Generation. Die offene Chirurgie behält ihre Notwendigkeit für Notfalltraumata und komplexe Rekonstruktionen, bei denen taktiles Feedback und weitreichende Exposition entscheidend sind. Selbst Hybridansätze verwenden jedoch Stapler, um die Darmtranssektion zu beschleunigen, was die Relevanz über alle Techniken hinweg aufrechterhält.
Nach Verwendbarkeit:
Einwegebequemlichkeit steht unter NachhaltigkeitsdruckEinwegstapler dominierten mit 70,21 % der Marktgröße für Cutter-Stapler im Jahr 2025, unterstützt durch Infektionskontrollvorschriften, die die Wiederaufbereitung in vielen Rechtsbereichen untersagen. Ihr CAGR von 7,81 % hält an, da OP-Manager gebrauchsfertige Instrumente bevorzugen, die Sterilisierungswarteschlangen eliminieren. Dennoch heben Umweltaudits eine 40-prozentige Abfallreduzierung und 99,7 % geringere Treibhausgasemissionen hervor, wenn wiederverwendbare Plattformen Einwegäquivalente ersetzen. Die Wiederaufbereitung von 18 Millionen Einweggeräten durch Cardinal Health sparte Krankenhäusern im Jahr 2022 412 Millionen USD und belegt ein wirtschaftliches Modell zur Abfallminderung.
Europäische Ausschreibungen enthalten nun Nachhaltigkeitsbewertungen, die Käufer zu Hybridlösungen drängen, bei denen wiederverwendbare Griffe mit Einweg-Nachlader kombiniert werden. Hersteller konkurrieren durch Geräte-Rücknahmeprogramme und Verpackungen aus Recyclingmaterialien. Da Regulierungsbehörden in der EU und ausgewählten US-Bundesstaaten Einweg-Abgaben erwägen, schützen Anbieter, die beide Kategorien absichern, ihren Anteil in der Cutter-Stapler-Branche.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Ambulante Chirurgiezentren fordern die Krankenhausdominanz herausKrankenhäuser behielten im Jahr 2025 60,42 % des Umsatzes aufgrund der Handhabung komplexer Fälle und des zentralen Einkaufs. Das Volumen der ambulanten Chirurgiezentren expandiert jedoch jährlich um 8,32 %, angetrieben durch günstige Medicare-Zahlungsdifferenziale und die Patientenpräferenz für ambulante Genesung. Die Staplerbeschaffung in ambulanten Chirurgiezentren priorisiert Zuverlässigkeit, intuitive Nachladen-Austauschbarkeit und kompakte Tray-Größen für kleinere sterile Bereiche. Anbieter, die Außendienstprogramme und Direktlieferlogistik präsentieren, gewinnen Verträge.
Da ambulante Chirurgiezentren höher komplexe Eingriffe wie laparoskopische Kolorektalresektionen übernehmen, verlagert sich die Nachfrage hin zu motorisierten Artikulationsmodellen, die einst Tertiärkrankenhäusern vorbehalten waren. Lieferanten, die Schulungsressourcen und Schnellverbindungs-Nachladedesigns ausrichten, positionieren sich, um diese ambulante Welle zu nutzen. Internationale Fachkliniken, insbesondere in Medizintourismus-Hubs, spiegeln die Erwartungen ambulanter Chirurgiezentren wider und verstärken die globale Auswirkung auf den Markt für Cutter-Stapler.
Geografische Analyse
Markt für Cutter-Stapler in Nordamerika
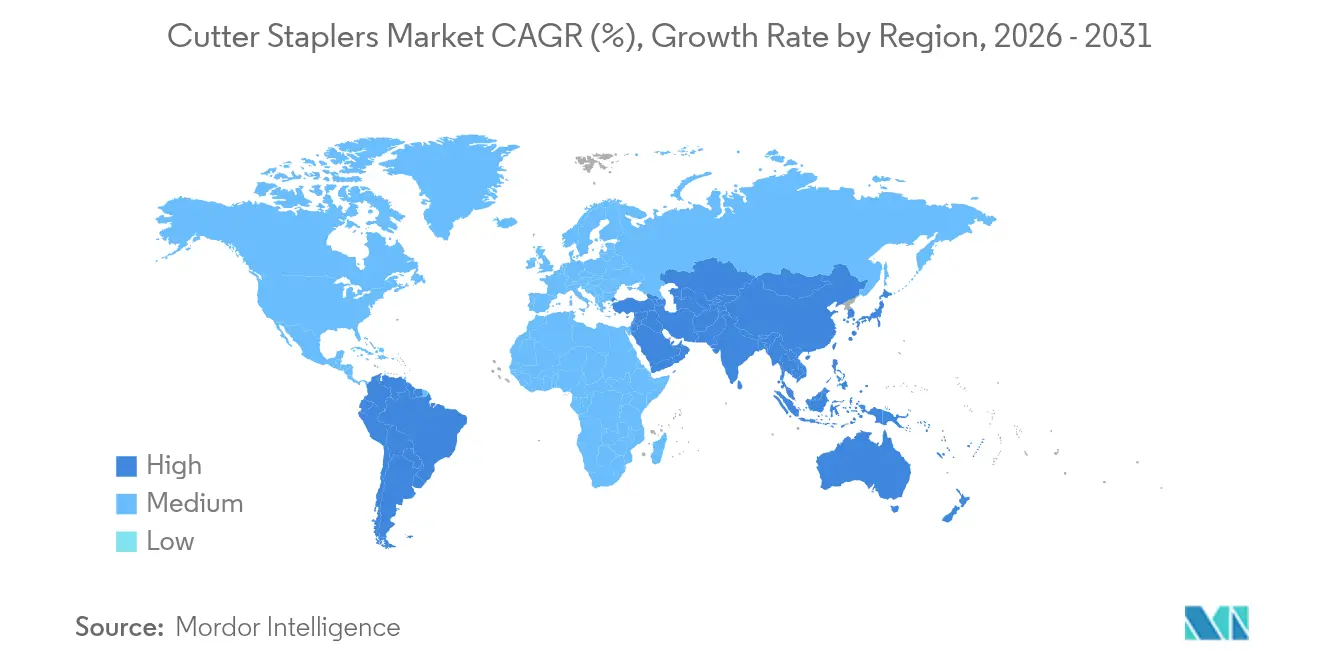
Nordamerika erzielte im Jahr 2025 einen Anteil von 34,11 % am globalen Umsatz, gestützt durch ein ausgereiftes Erstattungssystem und eine frühe Technologieakzeptanz. Der regionale CAGR von 7,15 % hängt von der fortgesetzten Umstellung auf angetriebene Nachladegeräte und dem regulatorischen Wandel der Klasse II ab, der qualitätsorientierte Anbieter begünstigt. Die Konsolidierung im Krankenhaussektor verstärkt die Einkaufsmacht und veranlasst Anbieter, mehrjährige Servicepläne und Schulungsangebote zu bündeln.
Markt für Cutter-Stapler in APAC und Südamerika
Asien-Pazifik verzeichnet mit 8,41 % den höchsten CAGR, was Investitionen in die chirurgische Infrastruktur in China, Indien und den ASEAN-Staaten widerspiegelt. Indiens Markt für Medizinprodukte wird bis 2025 auf 50 Milliarden USD prognostiziert, ist jedoch zu 70 % importabhängig, was ausländischen Herstellern Wachstum bei entsprechender Preisgestaltung bietet. Chinas Lokalisierungspolitik fördert Joint Ventures und Technologietransfer, während japanische Krankenhäuser Premium-Antriebssystemen den Vorzug geben. Brasilien, das im Rahmen der ANVISA-Vorschriften bestimmte US- oder EU-Zulassungen akzeptiert, erleichtert etablierten Anbietern den Markteintritt, führt jedoch strenge Audits nach der Markteinführung durch.
Markt für Cutter-Stapler in EMEA
Europa belegt den zweiten Platz mit einem CAGR von 7,65 % bis 2031, angetrieben durch eine alternde Bevölkerung und evidenzbasierte Beschaffung. EU-Nachhaltigkeitsrichtlinien legen Recyclingziele fest, die die Auswahl von Einwegprodukten zunehmend beeinflussen. Klinische Fachgesellschaften veröffentlichen Leitlinien, die die Integrität der Klammernaht betonen und damit die Anforderungen an Daten zur Marktüberwachung nach der Zulassung erhöhen. Anbieter, die Register und Real-World-Studien fördern, stärken ihre Marktposition. Der Nahe Osten und Afrika hinken hinterher, weisen jedoch punktuelle Nachfrage auf, die mit der Einführung nationaler Krankenversicherungen einhergeht. Öffentliche Ausschreibungen bevorzugen kosteneffiziente wiederverwendbare Sets und zwingen Anbieter, regionale Aufbereitungszentren zu unterstützen. Insgesamt gewährleisten diese Dynamiken eine nachhaltige globale Expansion des Marktes für Cutter-Stapler.

Regulatorisches Umfeld
In den Vereinigten Staaten geraten chirurgische Klammergeräte für den internen Gebrauch durch Neuklassifizierungsmaßnahmen zunehmend unter strengere FDA-Aufsicht, wodurch bestimmte chirurgische Klammergeräte in Klasse II mit besonderen Kontrollen eingeordnet werden, zusammen mit FDA-Kennzeichnungsempfehlungen für Klammergeräte und Klammern zum internen Gebrauch. Dies hat die Erwartungen an Leistungstests, validierte Designkontrollen und Marktüberwachung nach Inverkehrbringen erhöht, insbesondere angesichts der im Marktkontext genannten Geschichte von klammergerätebezogenen unerwünschten Ereignissen und Rückrufen.
In Europa bleibt die Verordnung (EU) 2017/745 (MDR) der zentrale Rahmen für Sicherheit, Leistung und technische Dokumentation für den Marktzugang und hebt die Anforderungen an klinische Bewertung und Vigilanzaktivitäten sowohl für Einweg- als auch für wiederverwendbare Plattformen an. Auf Normebene legt ISO 6335-2:2026 (veröffentlicht am 5. Februar 2026) aktualisierte allgemeine Anforderungen und Prüfanleitungen für Einweg- und wiederverwendbare chirurgische Klammergeräte fest und schafft damit einen einheitlicheren Maßstab, den Hersteller in Designverifizierung, Sterilisations- und Verpackungsvalidierung sowie Lieferantenqualifizierungsprogramme einbinden können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Cutter-Klammergeräte beginnt mit spezialisierten Rohstoffen und Komponenten, darunter Titanlegierungen für Klammern und hochspezifizierte Edelstähle für Amboss- und Backenstrukturen, sowie Polymergehäuse und, für angetriebene Systeme, Motoren, Sensoren und Elektronik. Präzisionsfertigung und Montage stützen sich auf streng kontrollierte Prozesse (zum Beispiel Bearbeitung und Formung von Klammerformtaschen und Ambossen), gefolgt von Sterilisation, Verpackung und chargenweiser Qualitätsfreigabe, wobei die Verifizierungsarbeit zunehmend an den Anforderungen von ISO 6335-2:2026 sowohl für Einweg- als auch für wiederverwendbare Klammergeräte ausgerichtet wird.
Nachgelagert kombinieren führende OEMs den Direktverkauf an Krankenhäuser mit Vertriebsnetzwerken und optimieren den Zugang über große Beschaffungskanäle wie Group Purchasing Organizations (GPOs), während sie zugleich klinische Schulung und Service unterstützen. Das Geschäftsmodell ist häufig auf proprietäre Nachladepatronen und Kartuschen ausgerichtet, die wiederkehrende Umsätze erzeugen, wodurch Komponentenqualifizierung und Versorgungskontinuität entscheidend werden. Der Wechsel zu alternativen Materialien oder Lieferanten kann Revalidierungszyklen auslösen, die eine schnelle Neuausrichtung nach Störungen verzögern. Logistik und Bestandsführung sind besonders wichtig für Konten mit hoher Umschlagsrate wie Krankenhäuser und ambulante Operationszentren, wo die zuverlässige Verfügbarkeit kompatibler Nachladepatronen die Entscheidungen zur Plattformstandardisierung beeinflusst.
Wettbewerbslandschaft
Die Marktführerschaft liegt bei Johnson & Johnson (Ethicon), Medtronic und Intuitive Surgical, deren kombinierte Portfolios manuelle, motorisierte und robotische Formate umfassen. Ethicons ECHELON 3D-Klammerung und Greifflächentechnologie lieferten eine 47-prozentige Leckreduzierung und stützen die Premium-Preisgestaltung. Die Übernahme von Fortimedix Surgical durch Medtronic im Jahr 2024 erweiterte sein Portfolio an fortschrittlichen chirurgischen Geräten und Staple-Werkzeugen. Die SureForm-Familie von Intuitive Surgical integriert SmartFire-Analytik für konsolengesteuerte Gewebesensorik und stärkt seine installierte Roboterbasis.
Die Wettbewerbsstrategie betont Ökosystem-Bindung durch proprietäre Nachlader und Software-Updates. Patente auf Kompressionsalgorithmen und KI-Rückkopplungsschleifen schaffen Hürden für Späteinsteiger. Nachhaltigkeit entwickelt sich als weißer Fleck, in dem mittelgroße Akteure wie Lexington Medical wiederverwendbare Endo-Cutter positionieren und gleichzeitig Private-Equity-Finanzierung für Skalierung anziehen. Innovative Alternativverschlusslösungen bedrohen den Marktanteil etablierter Anbieter in oberflächlichen und vaskulären Nischen, aber eine weitreichende Nachschulung von Chirurgen verlangsamt die Verdrängung.
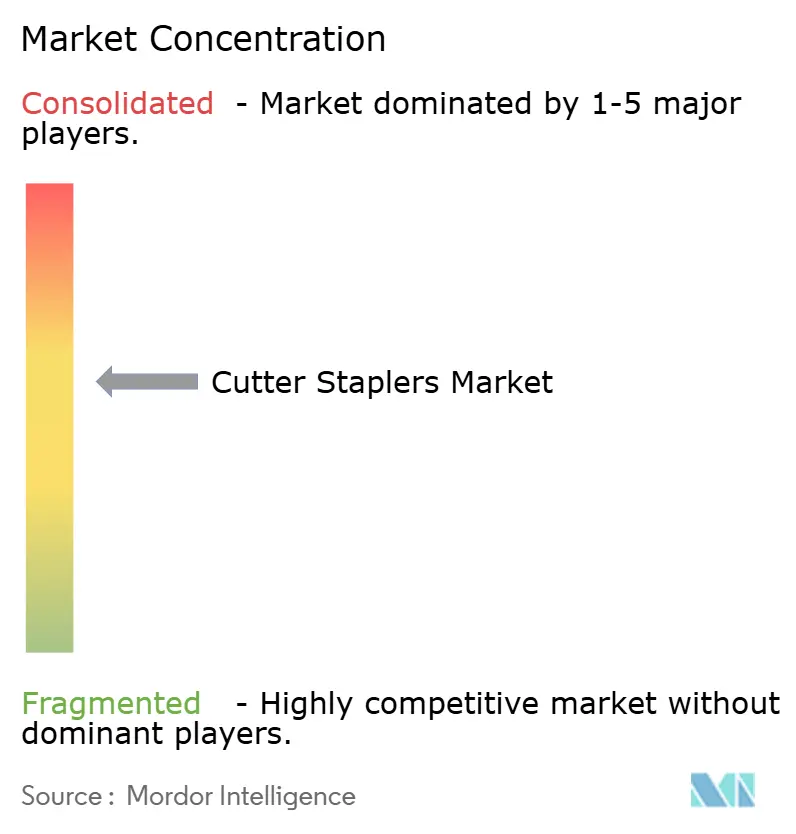
Die regulatorische Verschärfung erhöht die Compliance-Kosten und begünstigt Unternehmen mit etablierten Qualitätsinfrastrukturen. Rückrufe schädigen unverhältnismäßig kleinere Unternehmen, denen es an Redundanz in globalen Lagerbeständen mangelt. Folglich bleibt die Marktkonzentration moderat, obwohl angrenzende Technologieeinsteiger und Nachhaltigkeitsdisruptoren den Wettbewerbsdruck im gesamten Markt für Cutter-Stapler hoch halten.
Marktführer in der Cutter-Stapler-Branche
B. Braun Melsungen AG
Intuitive Surgical Inc.
Johnson & Johnson Services, Inc.
Medtronic plc
Purple Surgical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cutter-Stapler
- B. Braun
- Changzhou Ankang Medical
- Ezisurg Medical Co., Ltd.
- Frankenman International Ltd.
- Intuitive Surgical
- Johnson & Johnson
- Lepu Medical
- Locamed
- Medtronic
- Meril Life Sciences
- Panther Healthcare
- Purple Surgical
- Reach Surgical Inc.
- Stryker
- Surkon Medical
- Teleflex
- Victor Medical Instruments
- Waston Medical Corporation
- WELLMEDHZ CO., LTD.
- Zhejiang Geyi Medical Instrument

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt an der Schnittstelle von angetriebenem Klammern, höherer Artikulation und Echtzeit-Feedback, das eine konsistente Klammerbildung über variables Gewebe hinweg unterstützt. Regulatorische Zulassungen und Freigaben verstärken diese Richtung: Reach Surgical (Genesis MedTech) erhielt im April 2026 die CE-Kennzeichnung für das angetriebene Klammergerät iREACH IRIS mit 90-Grad-Artikulation und Real-Time-Firing-Curve-Technologie, und Fengh Medical erhielt im Oktober 2024 die FDA-510(k)-Freigabe (K242679) für angetriebene, artikulierende endoskopische Einweg-Linear-Cutter-Klammergeräte. Diese Maßnahmen erweitern die Palette der kommerziell verfügbaren angetriebenen Optionen über die größten etablierten Anbieter hinaus und geben Krankenhäusern und ambulanten Operationszentren mehr Spielraum, minimalinvasive und robotiknahe Arbeitsabläufe zu standardisieren.
Ein zweiter Chancenbereich ist ein Portfoliodesign, das die Präferenz der Infektionskontrolle für Einwegprodukte mit dem Beschaffungsdruck hinsichtlich Nachhaltigkeit und Gesamtkosten in Einklang bringt. Da Einwegplattformen 2025 einen Anteil von 70,21% halten und Beschaffungsausschüsse zunehmend Abfall prüfen, können Anbieter sich durch Hybridarchitekturen (wiederverwendbare Griffe mit Einweg-Nachladepatronen), validierte Wiederaufbereitungswege sowie Verpackungs- oder Rücknahmeprogramme differenzieren, die den Bewertungskriterien von Ausschreibungen entsprechen. Die breitere Akzeptanz in kostensensiblen Märkten wird zudem durch preisgestaffelte Produktfamilien und lokalisierte Lieferabkommen unterstützt, insbesondere dort, wo die Importabhängigkeit hoch ist und die Beschaffung zuverlässige, vereinfachte Plattformen bevorzugt, während die Kapazität für elektive Chirurgie wächst.
Recent Industry Developments in Markt für Cutter-Stapler
- Mai 2026: Meril Life Sciences registrierte mehrere Nachladepatronen der Marke Mirus für Linear-Cutter und Linear-Klammergeräte in der US-FDA-GUDID-Datenbank. Dies erweitert den sichtbaren US-Fußabdruck des Unternehmens bei der Geräteidentifikation für Klammergeräte-Verbrauchsmaterialien und unterstützt die Kanalbereitschaft sowie Diskussionen zur Katalogaufnahme mit Beschaffungsteams von Krankenhäusern. Dieser Schritt verdeutlicht, wie aufstrebende Hersteller Nachladepatronen-Portfolios zusammen mit Compliance-Dokumentation aufbauen, um in Segmenten mit wiederkehrenden Verbrauchsmaterialien zu konkurrieren.
- April 2025: Intuitive Surgical erhielt die FDA-Freigabe für das SP SureForm 45 Single-Port-Roboter-Klammergerät mit SmartFire-Echtzeit-Gewebekompressionsüberwachung. Die Freigabe stärkte Intuitives Klammer-Ökosystem rund um dessen Single-Port-Roboter-Workflow und erhöhte die Plattformbindung durch integrierte Instrumentierung. Sie hob zudem die Wettbewerbsschwelle für sensorgestütztes, robotikkompatibles Klammern bei minimalinvasiven Eingriffen an.
- November 2024: Medtronic übernahm Fortimedix Surgical und erweiterte damit Fähigkeiten im Bereich fortschrittlicher chirurgischer Geräte, die das breitere Portfolio für minimalinvasive Chirurgie ergänzen. Die Transaktion unterstützte eine engere Integration über Geräte hinweg, die bei komplexen Eingriffen gemeinsam beschafft werden, bei denen Klammer-, Visualisierungs- und Zugangstechnologien zusammenwirken. Sie verstärkte zudem den Branchentrend zu Portfoliobreite als Hebel bei Vertragsverhandlungen mit Krankenhäusern und IDNs.


Markt für Cutter-Stapler Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst medizinische Cutter-Klammergeräte, die bei chirurgischen Eingriffen verwendet werden, bei denen Gewebe in einem Schritt geschnitten und geklammert wird, und der Umsatz wird aus Produktverkäufen in Krankenhäusern und ambulanten Operationszentren erfasst.
Ausschlüsse aus dem Geltungsbereich: Diese Größenbestimmung schließt nicht-medizinische Büroklammergeräte, generische chirurgische Nahtmaterialien und Zubehörteile aus, die nicht Teil des Verkaufs des Cutter-Klammergeräts sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Endo-Cutter-Stapler
- Open-Cutter-Stapler
- Sonstige
- Nach Mechanismus
- Manuell
- Motorisiert
- Nach chirurgischem Ansatz
- Offene Chirurgie
- Minimal-invasive Chirurgie
- Nach Verwendbarkeit
- Einweg
- Wiederverwendbar
- Nach Endnutzer
- Krankenhäuser
- Ambulante Chirurgiezentren
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit öffentlichem Gesundheits- und Eingriffskontext, damit wir verstehen konnten, wo Cutter-Klammergeräte tatsächlich eingesetzt werden und wie sich die Nachfrage entwickelt. Wir haben Quellen wie Geräte- und Sicherheitsmitteilungen der US-FDA, Veröffentlichungen der US-CDC zu Krankenhausinfektionen und Chirurgie, Gesundheitsstatistiken der Weltgesundheitsorganisation und Indikatoren der OECD zu Gesundheitsausgaben und Krankenhausaktivität ausgewertet. Wir nutzten außerdem peer-reviewte klinische Fachzeitschriften, um gängige Eingriffsbereiche zu erfassen, in denen Klammern Standard ist, und um zu prüfen, wie sich die Akzeptanz in Richtung minimalinvasiver Ansätze verschiebt.
Um diesen Kontext in ein nutzbares Größenmodell zu übertragen, ergänzten wir ihn mit Jahresberichten von Herstellern, Investorenpräsentationen und seriöser Presseberichterstattung über Produkteinführungen und regulatorische Ereignisse. Bei Bedarf wurden kostenpflichtige Abonnements genutzt, die Unternehmensfinanzen, Patente und Nachrichten verfolgen, um Zeitpläne, Portfoliofokus und allgemeine Preisrichtung abzugleichen. Diese Liste ist beispielhaft, und viele weitere öffentliche Quellen wurden im Verlauf der Arbeit geprüft, um Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit einer Mischung aus Geräteherstellern, Vertriebshändlern und klinischen Stakeholdern erhoben, die die Produktauswahl beeinflussen, einschließlich Beschaffungs- und Operationssaal-Leitern. Da es sich um einen globalen Markt handelt, haben wir das Feedback über APAC, EMEA und Amerika ausgeglichen, um Eingriffsmix, Akzeptanz von angetriebenen versus manuellen Systemen und das Tempo der Präferenzverschiebung zwischen Einweg- und wiederverwendbaren Produkten zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 16% | APAC: 45% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 40% | EMEA: 29% |
| Kleinere Akteure: 17% | Manager: 44% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Das Kernmodell wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem die Eingriffsnachfrage und die Aktivität in den jeweiligen Versorgungsumgebungen nach Region rekonstruiert und dann anhand von Akzeptanzraten und typischen Preisbändern in Gerätewert umgerechnet werden. Wir verwendeten Bottom-up-Näherungen als Kontrolle, einschließlich stichprobenartiger Preispunkte nach Produktklasse und eines Anbieter- und Kanal-Plausibilitätschecks zu relativen Umsatzaufteilungen, und die Gesamtwerte wurden nur angepasst, wenn die beiden Sichtweisen konsistent voneinander abwichen.
Zu den wichtigsten Eingaben im Modell zählten die Richtung des chirurgischen Volumens nach großen Eingriffsfamilien, der Anteil minimalinvasiver Operationen, bei denen Cutter-Klammergeräte häufiger eingesetzt werden, die Verschiebung des Mixes zwischen angetriebenen und manuellen Geräten, die Präferenz zwischen Einweg- und wiederverwendbaren Produkten (häufig an Infektionskontrollrichtlinien gekoppelt) sowie die Auswirkung von Erstattungs- und Krankenhausbudgetzyklen auf das Beschaffungsverhalten. Bestand eine Datenlücke, wurde die Annahme konservativ gehalten und nur erweitert, nachdem sie durch mehrere Interviewantworten aus unterschiedlichen Regionen gestützt wurde. Die Prognose erfolgte über Szenarioanalysen, die an Eingriffswachstum, erwartete Akzeptanzänderungen und Preisbewegungserwartungen gekoppelt waren, und der endgültige Ausblick wurde dann an das ausgerichtet, was Experten als das wahrscheinlichste Basisszenario beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die finale Zahl mit realen Signalen konsistent bleibt. Wir verglichen die Modellergebnisse mit unabhängigen Indikatoren wie der Richtung der Eingriffsaktivität, Nutzungstrends von Krankenhäusern und ambulanten Zentren sowie öffentlich sichtbaren regulatorischen oder sicherheitsrelevanten Ereignissen, die die Nachfrage verändern können. Wenn ein Ergebnis für ein Land oder einen Produktmix unstimmig wirkte, wurden die Treiber erneut geprüft, und es wurden Nachfassgespräche ausgelöst, um zu bestätigen, ob das Problem von Preisgestaltung, Akzeptanz oder einer zeitlichen Diskrepanz herrührte.
Vor der Freigabe durchläuft die Arbeit stufenweise Analystenüberprüfungen, bei denen Annahmen, Umrechnungen und regionale Aufteilungen auf Abweichungen und Rechenfehler geprüft werden. Der Bericht wird jährlich aktualisiert, und wir führen zudem Zwischenaktualisierungen durch, wenn ein bedeutendes Ereignis das Nachfragebild verändert. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Signalen erhalten.
Vergleich der Marktgröße für Cutter-Klammergeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Cutter-Klammergeräte können weit voneinander abweichen, selbst wenn sie sich auf ähnliche Geräte beziehen, da die Jahresbasis, was als Cutter-Klammergerät gezählt wird und wie angetriebene und Einweg-Mixe behandelt werden, nicht immer gleich sind. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf historische Umsatznarrative stützt, während eine andere enger an eingriffsbedingte Nachfrage und Akzeptanzniveaus anknüpft.
Die Benchmark-Tabelle zeigt eine Streubreite, die hauptsächlich durch Umfang- und Basisjahrentscheidungen erklärt wird, sowie durch die angenommene Geschwindigkeit, mit der sich Preisgestaltung und Mix nach dem historischen Zeitraum ändern. Im Modell von Mordor Intelligence basiert der Wert für 2026 auf Cutter-Klammergeräten, die in wichtigen chirurgischen Anwendungen und Versorgungsumgebungen eingesetzt werden, mit expliziten Aufteilungen nach Mechanismen und Nutzbarkeit, was von Schätzungen abweichen kann, die ein früheres Basisjahr verwenden oder benachbarte Klammerprodukte ohne dieselben Einschlussregeln zusammenfassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,31 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 2,93 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und die Beschreibung des Geltungsbereichs ist übergeordneter formuliert, was implizit angrenzende Klammerkategorien und einen anderen Mix aus angetriebenen und Einwegprodukten einschließen kann, wodurch der Ausgangswert im Vergleich zu einem am Eingriff verankerten Aufbau für 2026 angehoben wird. |
| Branchenforschungsverlag B | 1,83 Mrd. USD (2024) | Arbeitet mit einem längeren Zeithorizont, einem niedrigeren Wachstumspfad und breiteren Segmentbezeichnungen, was kurzfristige Akzeptanzverschiebungen bei minimalinvasiven Operationen und die damit verbundenen Preis- und Mix-Effekte unterschätzen kann, was zu einem geringeren Marktwert für die Mitte der 2020er Jahre führt. |
Zusammengenommen deutet der Vergleich darauf hin, dass die Jahresausrichtung und die Einschlussregeln die größten Treiber der Abweichung sind, gefolgt davon, wie schnell das Modell den Mix in Richtung höherwertiger Konfigurationen verschieben lässt. Indem wir Annahmen an beobachtbare Nachfragesignale koppeln und sie anschließend mit Feedback vor Ort abgleichen, erhalten wir eine Zahl, die erklärt, nachvollzogen und mit denselben Schritten reproduziert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie beeinflussen motorisierte Stapler die chirurgischen Ergebnisse?
Motorisierte Cutter-Stapler liefern eine konsistente Klammerbildung und wurden mit weniger Leckagen und Blutungsereignissen in Verbindung gebracht, was wiederum den Bedarf an kostspieligen postoperativen Interventionen reduziert.
Warum gelten Endo-Cutter-Stapler als strategisch für minimal-invasive Eingriffe?
Ihre schlanken, artikulierenden Backen navigieren durch beengte anatomische Räume und machen sie für die laparoskopische und robotische Chirurgie unverzichtbar, wo Präzision und Zugang entscheidend sind.
Was veranlasst Krankenhäuser und ambulante Chirurgiezentren dazu, Einwegstapler trotz Nachhaltigkeitsdebatten zu bevorzugen?
Einwegstapler eliminieren Wiederaufbereitungsschritte, senken das Risiko der Kreuzkontamination und vereinfachen die OP-Arbeitsabläufe – Vorteile, die für Hochvolumeneinrichtungen häufig umweltbezogene Bedenken überwiegen.
Wie gestaltet die regulatorische Kontrolle die Wettbewerbsdynamik unter Stapler-Herstellern?
Eine verschärfte FDA-Aufsicht verlangt nun robustere Sicherheitsdaten und Fertigungskontrollen und belohnt Unternehmen mit ausgereiften Qualitätssystemen, während Niedrigkostenanbieter ohne strenge Compliance abgeschreckt werden.
Auf welche Weise verändern ambulante Chirurgiezentren die Gerätebeschaffungsstrategien?
Ambulante Chirurgiezentren priorisieren Zuverlässigkeit, intuitive Bedienung und schnellen Wechsel; Lieferanten, die vielseitige Nachladeoptionen und rationalisierte Schulungsressourcen bündeln, erlangen bevorzugten Anbieterstatus in diesen ambulanten Umgebungen.
Welche Rolle spielen Nachhaltigkeitsinitiativen bei der künftigen Stapleradaption?
Krankenhausbeschaffungsausschüsse berücksichtigen zunehmend den Lebenszyklus-Einfluss von Geräten und eröffnen Möglichkeiten für wiederverwendbare Griffe und wiederaufbereitete Nachlader, die sowohl Kosteneinsparungen als auch Abfallreduzierung bieten.
Seite zuletzt aktualisiert am:



