
Marktgröße und Marktanteil für chirurgische Klingen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
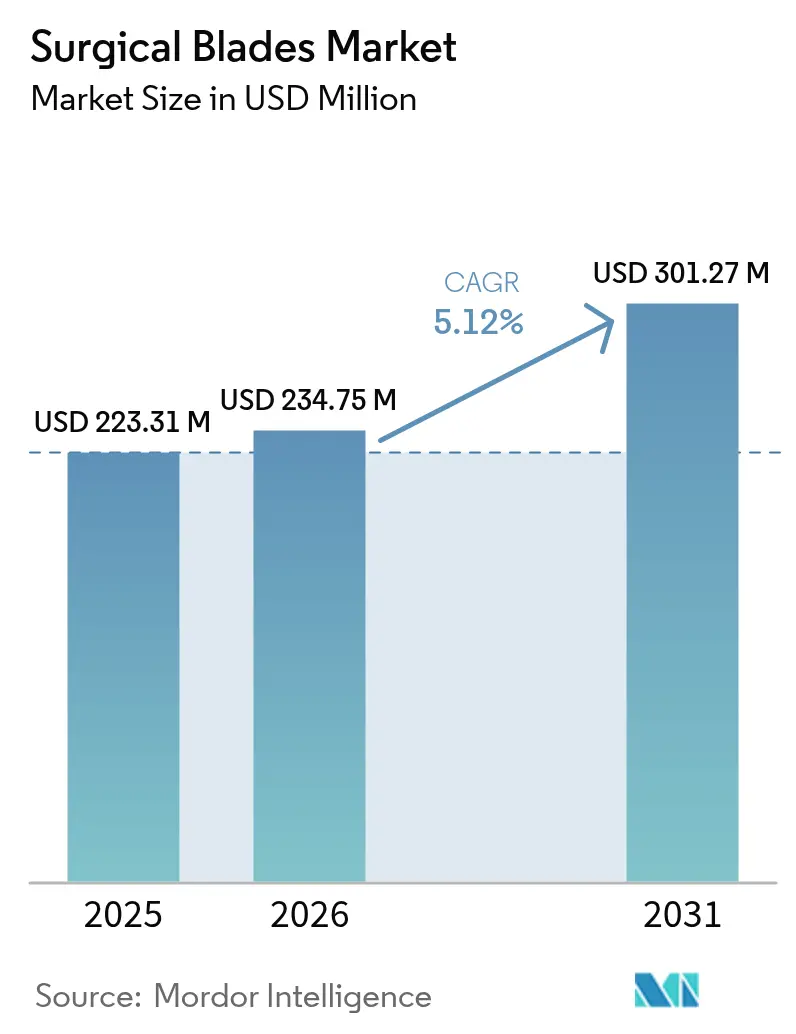
| Marktgröße (2026) | 234.75 Millionen US-Dollar |
| Marktgröße (2031) | 301.27 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chirurgische Klingen von Mordor Intelligence
Die Marktgröße für chirurgische Klingen wurde im Jahr 2025 auf 223,31 Millionen USD geschätzt und soll von 234,75 Millionen USD im Jahr 2026 auf 301,27 Millionen USD bis 2031 wachsen, mit einer CAGR von 5,12 % während des Prognosezeitraums (2026–2031).
Die Einführung minimal-invasiver Verfahren, das steigende Volumen ambulanter Operationen und anhaltende Innovationen bei Klingenmaterialien haben die Nachfrage stabil gehalten, auch wenn Krankenhäuser ihre Beschaffungsbudgets straffen. Höhere Präzisionsanforderungen beim Schneiden in robotergestützten und bildgeführten Operationen begünstigen Premium-Keramik- und diamantbeschichtete Produkte, während Infektionskontrollvorschriften Kliniker weiterhin auf sterile Einwegformate lenken. Das Wachstum ambulanter Operationszentren schlägt sich in vorhersehbaren, volumenstärken Verträgen für Einwegklingen nieder, und wertbasierte Versorgungsmodelle belohnen Lieferanten, die messbare Verbesserungen der Ergebnisse durch fortschrittliche Klingendesigns nachweisen können.
Wesentliche Erkenntnisse des Berichts
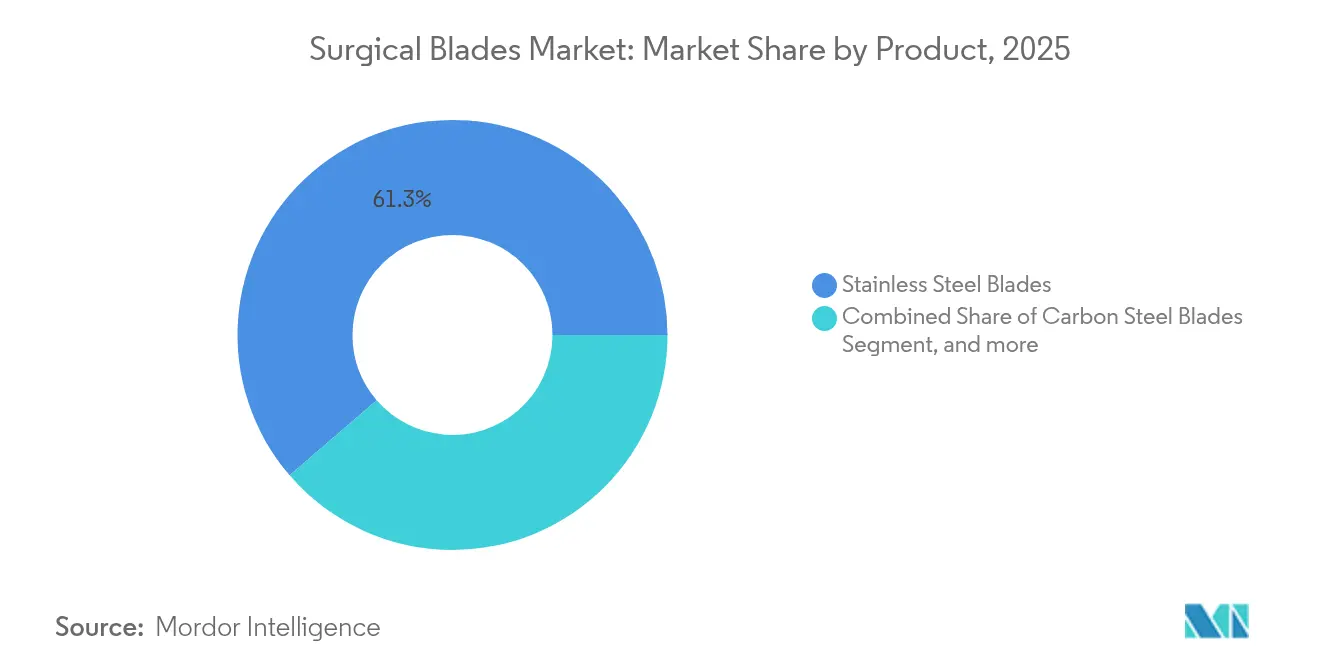
- Nach Produktkategorie führten Edelstahlklingen mit einem Umsatzanteil von 61,32 % im Jahr 2025, während Keramik- und diamantbeschichtete Klingen voraussichtlich die schnellste CAGR von 5,72 % bis 2031 verzeichnen werden.
- Nach Typ entfielen 71,96 % des Marktanteils für chirurgische Klingen im Jahr 2025 auf sterile Klingen; für nicht-sterile Klingen wird eine CAGR von 7,35 % prognostiziert.
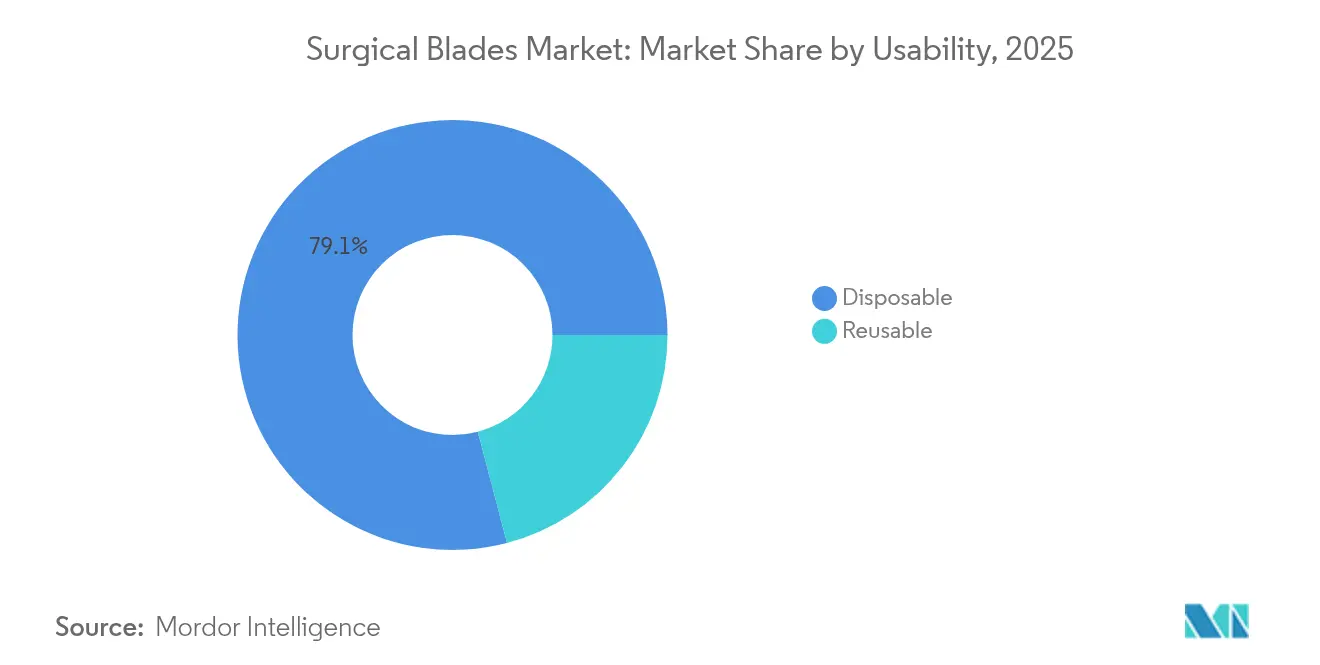
- Nach Verwendbarkeit entfielen 79,08 % der Marktgröße für chirurgische Klingen im Jahr 2025 auf Einwegformate, während wiederverwendbare Klingen bis 2031 mit einer CAGR von 8,18 % wachsen werden.
- Nach chirurgischer Fachrichtung entfielen 27,55 % des Marktanteils für chirurgische Klingen im Jahr 2025 auf die orthopädische Chirurgie; für die Herz-Kreislauf-Chirurgie wird eine CAGR von 5,56 % erwartet.
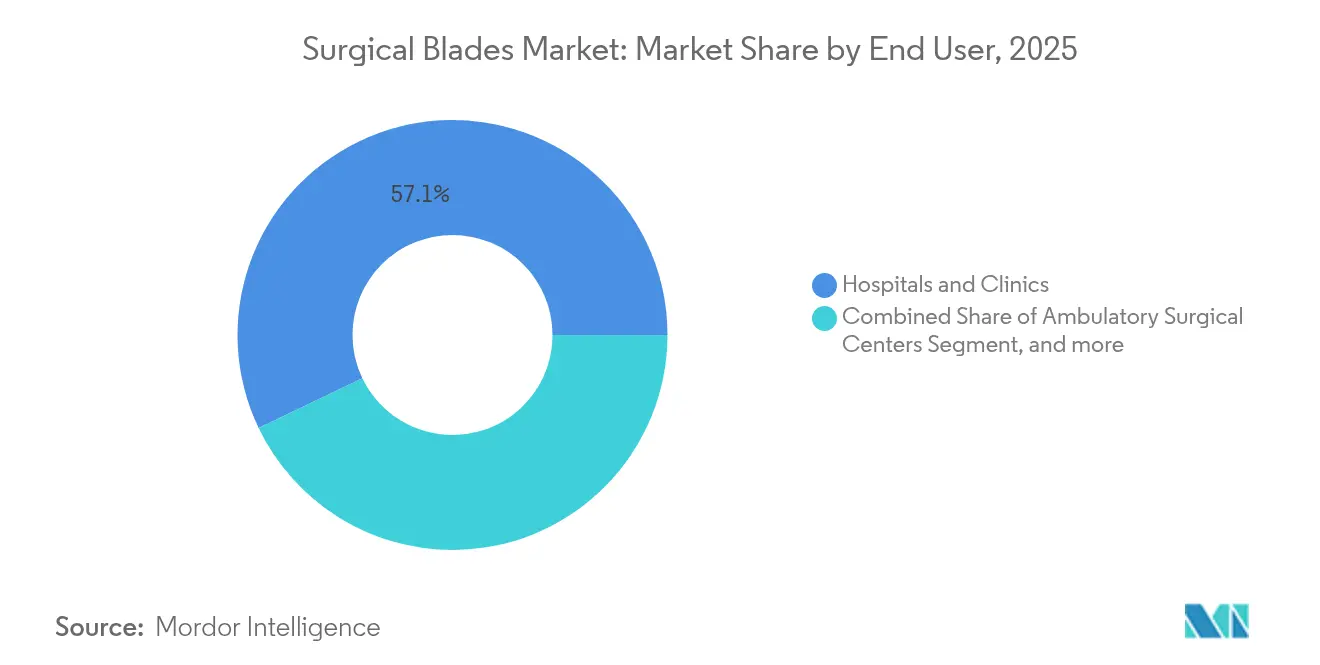
- Nach Endnutzer entfielen 57,12 % des Anteils im Jahr 2025 auf Krankenhäuser und Kliniken, wobei ambulante Operationszentren die stärkste CAGR-Prognose von 6,52 % aufweisen.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen regionalen Anteil von 36,74 %; der asiatisch-pazifische Raum weist bis 2031 die höchste CAGR von 7,58 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Zahl komplexer und minimal-invasiver Eingriffe | +1.2% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasante Expansion von Tagesklinik- und ambulanten Operationszentren | +0.9% | Nordamerika und Asien-Pazifik als Kern, Ausbreitung nach Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Infektionskontrollnormen zugunsten von Einwegklingen | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wechsel zur wertbasierten Versorgung mit Förderung der Instrumentenverfolgung | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Additiv gefertigte (3D-gedruckte) Mikroklingen für die Roboterchirurgie | +0.4% | Nord- amerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| ESG-verknüpfte Beschaffung von "Grünstahl"-Klingen durch Krankenhäuser | +0.3% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zahl komplexer und minimal-invasiver Eingriffe
Die Nachfrage nach ultrascharfen, nanometrisch polierten Klingen ist gestiegen, da Chirurgen bestrebt sind, thermische Verletzungen zu begrenzen und postoperative Narbenbildung im Vergleich zu herkömmlichen Stahlinstrumenten um bis zu 40 % zu reduzieren.[1]Nan Zhang, „Entwicklung von TaMoNbTiZr-Legierungen für chirurgische Anwendungen”, MDPI, mdpi.com Robotergestützte Systeme sind heute auf Mikroprofil-Klingen angewiesen, die enge anatomische Räume passieren können, ohne kollaterale Gewebeschäden zu verursachen. Das Wachstum endoskopischer Eingriffe an der Wirbelsäule, bariatrischer Eingriffe und einportiger gynäkologischer Verfahren hat daher die adressierbare Basis für Premium-Materialien wie Keramik- und Diamantbeschichtungen ausgeweitet. Krankenhäuser bevorzugen für diese heiklen Eingriffe auch Einwegoptionen, um Sterilität und gleichbleibende Schneidkantenintegrität zu gewährleisten. Da Bildgebungsplattformen ihre Auflösung verbessern, wird erwartet, dass im Markt für chirurgische Klingen die Migration zu kleineren, präzisionsgeschliffenen Geometrien anhält, die minimal-invasive Arbeitsabläufe ergänzen.
Rasante Expansion von Tagesklinik- und ambulanten Operationszentren
Ambulante Zentren priorisieren schnellen Durchsatz, schlanke Personalbesetzung und vereinfachte Lieferketten. Einwegklingensysteme entsprechen diesen Zielen, da sie Aufbereitungsverzögerungen eliminieren und die Kapitalausgaben für Sterilisationsgeräte reduzieren. In den Vereinigten Staaten und mehreren asiatisch-pazifischen Ländern haben günstige Rückerstattungspläne und gelockerte Zertifizierungsbedarfsregelungen den Bau neuer Einrichtungen beschleunigt, von denen jede Standardpakete mit Einwegklingen für vorhersehbare Fallvolumina bezieht. Hersteller profitieren von längerfristigen Einkaufsvereinbarungen, die die Produktionsplanung und das Bestandsmanagement glätten. Die Wettbewerbsdifferenzierung konzentriert sich nun auf Verpackungseffizienz, Schärferhaltung bis zum Verwendungszeitpunkt und die Integration mit digitalen Bestandsverwaltungsplattformen zur Überwachung offener, aber ungenutzter Bestände.
Verschärfte Infektionskontrollnormen zugunsten von Einwegklingen
Aktualisierte Leitlinien der Zentren für Seuchenkontrolle und -prävention (Centers for Disease Control and Prevention) klassifizieren chirurgische Klingen nach einem einzelnen Patientenkontakt als regulierten medizinischen Abfall.[2]Zentren für Seuchenkontrolle und -prävention (Centers for Disease Control and Prevention), „Leitlinie zur Desinfektion und Sterilisation in Gesundheitseinrichtungen”, CDC, cdc.gov Krankenhäuser haben entsprechend die Prüfpfade verschärft und verlangen dokumentierte Sterilitätsnachweise für alle Schneidinstrumente. Vorsterilisierte Klingen bieten nachvollziehbare Chargennummern und validierte Haltbarkeitsdauern, erleichtern die Einhaltung von Vorschriften und verringern den Verwaltungsaufwand mehrstufiger Aufbereitungsprotokolle. Der Trend hat den Einkauf einzeln verpackter Klingen intensiviert, insbesondere in Hochakut-Fachrichtungen, die immungeschwächte Patienten behandeln. Lieferanten, die robuste Sterilitätssicherungsniveaus und transparente Qualitätsaufzeichnungen nachweisen, erhalten bei wettbewerbsfähigen Ausschreibungen den Status eines bevorzugten Lieferanten.
Wechsel zur wertbasierten Versorgung mit Förderung der Instrumentenverfolgung
Ergebnisorientierte Erstattungsrahmen belohnen Instrumente, die Komplikationen minimieren, Operationszeiten verkürzen und Wiederaufnahmeraten senken. Einwegklingen mit eingebetteten Datenmatrix-Kennzeichnungen ermöglichen die automatische Verknüpfung von Instrumentendaten mit elektronischen Gesundheitsakten und unterstützen die postoperative Analyse. Leistungserbringer sind daher eher bereit, Premiumpreise zu zahlen, wenn klinische Belege eine schnellere Wundheilung oder einen geringeren Transfusionsbedarf belegen. Klingenhersteller, die durch Fachgutachten geprüfte Leistungsdaten und kompatible Tracking-Software-Schnittstellen bereitstellen können, sichern sich einen Vorteil in diesem sich wandelnden Beschaffungsumfeld.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Preisvolatilität bei hochwertigem Spezialstahl | -0.7% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Einführung energiebasierter Schneidgeräte | -0.9% | Nord- amerika und Europa | Mittel- fristig (2–4 Jahre) |
| Abfallmanagement- vorschriften zur Einschränkung von Einweggeräten | -0.5% | Europa und ausgewählte nordamerikanische Rechtsgebiete | Langfristig (≥ 4 Jahre) |
| Mangel an Sterilisationsverarbeitungstechnikern in einkommensschwachen Regionen | -0.4% | Asien-Pazifik Schwellenmärkte, Naher Osten und Afrika, Lateinamerika | Mittel- fristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei hochwertigem Spezialstahl
Zölle und Versorgungsunterbrechungen haben Hersteller gezwungen, hohe Aufschläge für europäische und japanische Legierungen zu zahlen, die medizinische Reinheitsschwellenwerte erfüllen. Kleinere Unternehmen ohne Absicherungsprogramme sehen sich bei Preissprüngen am Spotmarkt mit Margenkompressionsproblemen konfrontiert, was gelegentlich Produkteinführungen verzögert oder Materialsubstitutionen erfordert, die neue Validierungstests erfordern. Qualitätsorientierte Käufer bleiben bei kostengünstigeren Importen vorsichtig, die möglicherweise variable Härtegrade oder Spurenverunreinigungen aufweisen. In den nächsten zwei Jahren wird erwartet, dass größere Lieferanten mit mehrjährigen Verträgen oder vertikal integrierten Werken ihren Marktanteil stärken, indem sie stabile Preise und eine ununterbrochene Versorgung anbieten.
Wachsende Einführung energiebasierter Schneidgeräte
Elektrochirurgische, ultraschallbasierte und Laserplattformen ermöglichen gleichzeitiges Schneiden und Blutstillung, was den Bedarf an separaten Skalpellen bei ausgewählten laparoskopischen und robotergestützten Eingriffen reduziert. Medtronics PlasmaBlade arbeitet bei Temperaturen, die 64 % kühler sind als die Standard-Elektrokaustik, und erreicht dabei die Skalpellpräzision, was die Rauchentwicklung und den kollateralen Wärmeschaden verringert. Vergleichsstudien in BMC Surgery bestätigten eine funktionale Äquivalenz bei 97 % der bewerteten Verfahren. Obwohl die Anschaffungskosten hoch bleiben, sehen Krankenhäuser mit einem hohen Volumen an Weichteiloperationen Workflow-Vorteile, die die Investition rechtfertigen, was die Nachfrage nach herkömmlichen Klingen in diesen Abteilungen potenziell dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Fortschrittliche Materialien erweitern LeistungshorizonteEdelstahl behielt im Jahr 2025 die Führungsposition mit einem Anteil von 61,32 %, da seine Bearbeitbarkeit und das günstige Kostenprofil für ein breites Spektrum chirurgischer Indikationen geeignet sind. Die Marktgröße für chirurgische Klingen bei Edelstahlprodukten wird voraussichtlich stetig parallel zu den Eingriffvolumina steigen, auch wenn Premium-Materialien das durchschnittliche Wachstum übertreffen. Keramik- und diamantbeschichtete Varianten, die mit einer CAGR von 5,72 % wachsen, entsprechen der Präferenz der Chirurgen für Schneidkanten, die länger scharf bleiben und weniger Reibung erzeugen. TaMoNbTiZr-Hochentropielegierungen erreichen nach der Wärmebehandlung Härtewerte von bis zu 984 HV0,5 und bieten potenzielle Haltbarkeitsdurchbrüche. Titanlegierungen wie Ti-33Mo-0,2C bilden dichte Titankarbid-Netzwerke, die die Korrosionsbeständigkeit unter aggressiven Reinigungszyklen verbessern. Fortschritte bei der Oberflächenbeschichtung, einschließlich Titannitridschichten, reduzieren die Partikelabgabe und eliminieren praktisch die nachweisbare Metallionenfreisetzung, was die Biokompatibilität verbessert und die Klingenlebensdauer verlängert.
Forschungs- und Entwicklungsteams kombinieren zunehmend additive Fertigung mit nanoskaliger Politur, um Mikroprofil-Klingen herzustellen, die für robotische Handgelenke kalibriert sind. Kohlenstoffstahl bleibt eine Nischenoption, wo Budgetbeschränkungen die Langlebigkeitsbedürfnisse überwiegen, insbesondere in Schwellenmärkten, die hohe Volumina einfacher Einweg-Skalpelle bestellen. Doch der rasche Technologietransfer aus der Luft- und Raumfahrtmetallurgie beschleunigt die Einführung von Hybridverbundstoffen, die Härte, Flexibilität und antimikrobielle Eigenschaften in einem einzigen Substrat vereinen. Weitere Kostensenkungen sollten den Zugang zu diesen Materialien verbessern und den Markt für chirurgische Klingen über das Prognosefenster hinaus weiter diversifizieren.


Nach Typ:
Sterile Verpackung behält die OberhandSterile Klingen machten im Jahr 2025 71,96 % des Umsatzes aus und spiegelten die Krankenhaus-Mandate für einsatzbereite Instrumente in der Intensivversorgung wider. Die aktualisierte Aufbereitungsleitlinie der US-amerikanischen Lebens- und Arzneimittelbehörde (FDA) hat jedoch das Interesse an nicht-sterilen Versionen gefördert, wo Einrichtungen über validierte Sterilisatoren und strenge Dokumentationsabläufe verfügen. Infolgedessen wird die nicht-sterile Kategorie die schnellste CAGR von 7,35 % verzeichnen. Große integrierte Versorgungsnetze bündeln die Nachfrage, um Mengenpreise für in großen Mengen verpackte, nicht-sterile Klingen auszuhandeln, die sie zentral aufbereiten können, um die Kosten pro Fall zu senken. Supply-Chain-Software kennzeichnet nun in Echtzeit den Ablauf von Komponenten und stellt sicher, dass interne Aufbereitungszyklen die empfohlenen Umlaufzeiträume nicht überschreiten.
Fortschritte bei Niedertemperatur-Wasserstoffperoxid-Plasma-Einheiten und verdampften Peressigsäure-Systemen haben das Vertrauen in hausinterne Sterilisationsergebnisse gestärkt. Hersteller, die nicht-sterile Produkte verkaufen, liefern nun detaillierte Zyklusparameter und Materialverträglichkeitsblätter zur Unterstützung der Krankenhausvalidierung. Gleichzeitig bevorzugen Notaufnahmen und kleine Kliniken, die über keine ausgefeilten Aufbereitungsgeräte verfügen, weiterhin einzeln verpackte sterile Klingen, die sofort einsatzbereit ankommen. Die Wettbewerbspositionierung hängt daher von der Bereitstellung flexibler Verpackungskonfigurationen ab – von Großkartons für Sterilisationsabteilungen bis hin zu Schälbeutelpackungen für patientennahe Umgebungen.
Nach Verwendbarkeit:
Nachhaltigkeitsziele treiben wiederverwendbare Alternativen voranEinwegklingen dominieren im Jahr 2025 immer noch mit einem Anteil von 79,08 %, gestützt durch Infektionskontrollstandards und den betrieblichen Komfort von Einwegkits. Dennoch werden wiederverwendbare Klingen eine CAGR von 8,18 % verzeichnen, da Gesundheitssysteme Abfallströme und CO₂-Fußabdrücke messen. Die Kreislaufwirtschaftsrichtlinien der Europäischen Union drängen Krankenhäuser zur Bewertung von Lebenszyklusauswirkungen, was Versuche mit gehärteten Titanklingen fördert, die mehrere Autoklav-Zyklen ohne Schneidkantendegradation überstehen. Der Marktanteil für chirurgische Klingen bei wiederverwendbaren Produkten wird voraussichtlich schrittweise steigen, da Gesamtbetriebskostenmodelle Amortisationspunkte innerhalb von 18–24 Monaten für stark ausgelastete Operationssäle aufzeigen.
Aufkommende Oberflächenbehandlungen wie diamantähnliche Kohlenstoffbeschichtungen verbessern die Beständigkeit gegen Mikropitting und ermöglichen Dutzende von Sterilisationszyklen vor dem Nachschärfen. Zentralisierte Schärfprogramme, die in herstellerverwaltete Serviceleistungen eingebunden sind, vereinfachen die Wiederverwendung weiter, indem sie die Schneidkantenqualität bei der Rückgabe garantieren. Dennoch priorisieren Hochdurchsatz-Ambulanzzentren Einwegprodukte, die Aufbereitungsrückstände und Personalanforderungen vermeiden. Lieferanten pflegen daher duale Produktportfolios, die umweltzertifizierte wiederverwendbare Linien neben kostengünstigen Einwegprodukten anbieten, um unterschiedlichen institutionellen Prioritäten gerecht zu werden.
Nach chirurgischer Fachrichtung:
Herz-Kreislauf-Verfahren beschleunigen die Nachfrage nach MikroklingenDie orthopädische Chirurgie verbrauchte im Jahr 2025 27,55 % der Klingen, angetrieben durch häufige Gelenkersatzoperationen und Traumaeingriffe, die robuste Schneidkanten für die Knochenresektion erfordern. Herz-Kreislauf-Verfahren werden jedoch mit einer CAGR von 5,56 % am schnellsten wachsen, da minimal-invasive Klappenreparaturen und Koronararterien-Bypass-Techniken Klingen einsetzen, die für enge Operationsfelder konstruiert sind. Robotische Herzplattformen integrieren gelenkige Instrumente mit Submillimeter-Klingen, die für die Knochenschneidung an der Wurzelseite optimiert sind. Die Allgemeinchirurgie verbraucht weiterhin große Mengen an Standard-Stahlskalpellen, doch energiebasierte Alternativen verdrängen Klingen bei ausgewählten hepatobiliären und kolorektalen Eingriffen.
Neurochirurgie und Ophthalmologie stellen strenge Anforderungen an ultra-feine Spitzengeometrien, um neurale oder retinale Mikrotraumata zu vermeiden. Plastische und rekonstruktive Chirurgen spezifizieren zunehmend nanometrisch polierte Keramikklingen, die kaum wahrnehmbare Schnittlinien hinterlassen und ästhetische Ergebnisse unterstützen, die von Patienten erwartet werden. Insgesamt erweitert die Breite der spezialisierten Anforderungen den Markt für chirurgische Klingen und stellt sicher, dass Materialwissenschaftler und Konstruktionsingenieure sehr unterschiedliche Leistungsanforderungen innerhalb derselben übergeordneten Produktkategorie anvisieren.
Nach Endnutzer:
Ambulante Operationszentren gestalten Beschaffungsmuster neuKrankenhäuser und Kliniken kontrollierten 57,12 % des Volumens im Jahr 2025, da sie komplexe, multidisziplinäre Fallbelastungen bewältigen. Dennoch werden ambulante Zentren alle anderen Einrichtungen mit einer CAGR von 6,52 % überholen, da Kostenträger Eingriffe an kostengünstigeren Standorten anreizen. Diese Zentren bevorzugen vorkonfigurierte Klingenkits, die die Einrichtung vereinfachen und einen schnellen Raumwechsel ermöglichen. Die Marktgröße für chirurgische Klingen, die mit ambulanten Einrichtungen verbunden ist, wird voraussichtlich in Nordamerika und Teilen Asiens erheblich wachsen, wo liberale Lizenzierungsregeln private Investitionen in eigenständige Einheiten begünstigen.
Akademische Forschungsinstitute beeinflussen die vorgelagerte Innovation durch Partnerschaften mit Herstellern bei klinischen Validierungsstudien. Spezialisierte chirurgische Krankenhäuser, wie orthopädische Exzellenzzentren, standardisieren häufig auf Premium-Klingen, die bei langen Revisionseingriffen scharf bleiben, was die anhaltende Bedeutung von Leistung gegenüber Stückkosten in hochakuten Umgebungen unterstreicht. Anbieter, die Produktmerkmale auf den Arbeitsablauf jedes Umfelds abstimmen können, sind in der Lage, mehrjährige, systemweite Verträge zu sichern.
Geografische Analyse
Markt für chirurgische Klingen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,74 %, gestützt durch hohe Eingriffszahlen, eine weitverbreitete Krankenversicherungsabdeckung und die frühzeitige Einführung hochwertiger Materialien. Bundesbehördliche Leitlinien zur Wiederaufbereitung von Einweggeräten haben klare Compliance-Wege geschaffen, die Beschaffungsteams hinsichtlich der Sterilitätssicherung beruhigen. Das rasche Wachstum ambulanter Zentren und die anhaltende Verlagerung hin zu wertorientierten Vergütungsmodellen stützen die Nachfrage nach Einweg-Klingen mit Rückverfolgbarkeit. Inländische Hersteller profitieren zudem von ihrer logistischen Nähe, die eine schnelle Auffüllung der Krankenhauslagerbestände in Spitzenzeiten ermöglicht.
Markt für chirurgische Klingen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,58 % bis 2031. Steigende Einkommen und umfangreiche Investitionen in die chirurgische Infrastruktur in China, Indien und Südostasien erweitern den Zugang zu elektiven Eingriffen. Lokale Unternehmen dringen mit wettbewerbsfähig bepreisten Edelstahloptionen in den Markt für chirurgische Klingen ein, während multinationale Anbieter Premium-Linien aus Keramik und Titan für Tertiärkrankenhäuser einführen. Die regulatorische Heterogenität erfordert maßgeschneiderte Zulassungsstrategien, doch laufende Reformprozesse in Japan und Australien verkürzen die Markteinführungszeit für innovative Medizinprodukte.
Markt für chirurgische Klingen in EMEA und Südamerika
Europa verzeichnet ein stetiges Wachstum, da Nachhaltigkeitspolitiken den Einkauf beeinflussen. Krankenhäuser wägen Lebenszykluskosten und Umweltauswirkungen ab, was einige dazu veranlasst, wiederverwendbare Titanklingen trotz höherer Anschaffungspreise zu erproben. Deutschland, Frankreich und das Vereinigte Königreich bleiben bedeutende Importeure modernster Materialien, während südeuropäische Märkte eher zu kosteneffizienten Einweg-Klingen aus Edelstahl tendieren. Aufstrebende Gesundheitssysteme im Nahen Osten, in Afrika und in Südamerika bauen Operationssäle und Chirurgenausbildungsprogramme aus, jedoch begrenzen Währungsvolatilität und knappe Budgets die Einführung von Premium-Klingen. Dennoch sollten schrittweise Verbesserungen der Infektionskontrollprotokolle in diesen Regionen die Stückzahlnachfrage allmählich steigern.
Regulatorisches Umfeld
In den Vereinigten Staaten werden einfache Skalpellklingen (FDA-Produktcode GES, 21 CFR 878.4800) als Medizinprodukte der Klasse I reguliert und sind im Allgemeinen von der Vermarktungsanzeige nach 510(k) befreit, unterliegen jedoch weiterhin allgemeinen Kontrollen wie der Betriebsregistrierung, der Kennzeichnung und den geltenden Anforderungen an das Qualitätssystem. Ein wichtiges Compliance-Update für Hersteller, die den US-Markt bedienen, ist die FDA Quality Management System Regulation (QMSR), die im Februar 2026 in Kraft trat und 21 CFR Part 820 ändert, um die Erwartungen an das Qualitätsmanagement mit ISO 13485:2016 in Einklang zu bringen.
In den globalen Lieferketten wird die dimensionale Interoperabilität weiterhin durch ISO 7740:1985 (Skalpelle mit abnehmbaren Klingen, Passmaße) verankert, was die Kompatibilität zwischen abnehmbaren Klingen und Griffen unterstützt, die in Krankenhäusern und ambulanten Einrichtungen verwendet werden. In Europa kann die Geräteklassifizierung und Konformitätsbewertung nach der EU-MDR (Verordnung (EU) 2017/745) für sterile und wiederverwendbare Varianten, die die Einbeziehung einer benannten Stelle erfordern, strenger werden, was den Aufwand für Dokumentation, Rückverfolgbarkeit und Verpflichtungen nach dem Inverkehrbringen im Vergleich zu einfachen unsterilen Klingen erhöht.
Wettbewerbslandschaft
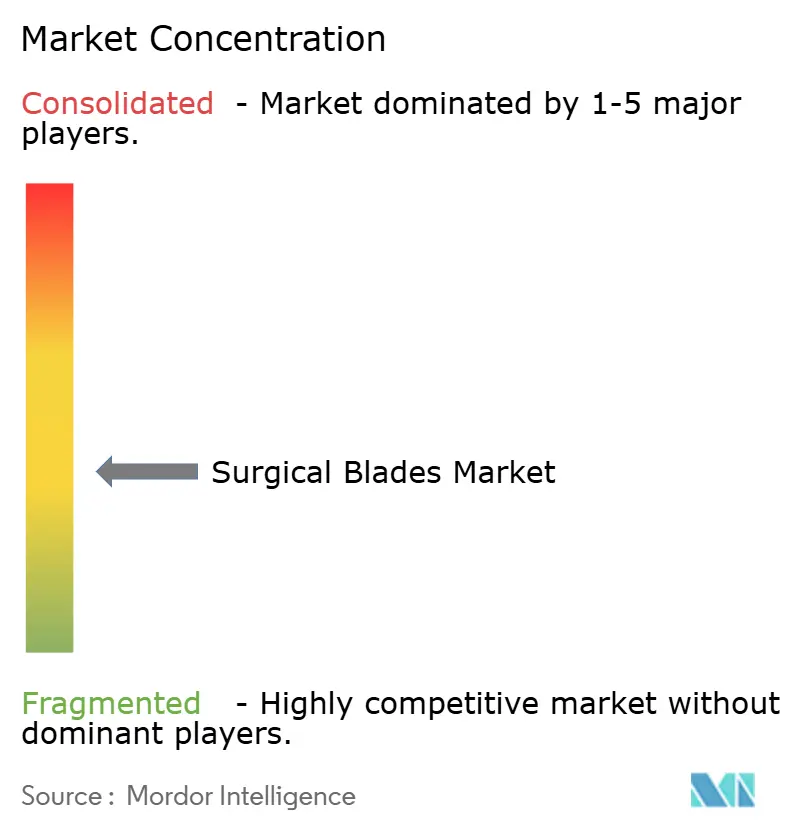
Der Markt für chirurgische Klingen weist eine moderate Fragmentierung auf, wobei globale Marken neben regionalen Spezialisten konkurrieren. Große Anbieter nutzen vertikal integrierten Stahlverarbeitungsbetrieb, automatisierte Schleiflinien und fortschrittliche Beschichtungskammern, um Skalenvorteile aufrechtzuerhalten. Mittelgroße Hersteller differenzieren sich durch Nischengeometrien oder patentierte Oberflächenbehandlungen. Keramik- und diamantbeschichtete Innovationen sind zu Schwerpunkten für den Premiumsegment-Wettbewerb geworden, da dokumentierte Härte- und Schneidkantenhaltbarkeitswerte klare Verkaufsargumente bei Werteanalyseausschussbewertungen liefern.
Der Wettbewerb dreht sich auch um die Zuverlässigkeit der Lieferkette. Krankenhäuser setzen strenge Lieferfristen durch und beziehen häufig von zwei Quellen, um sich gegen Engpässe bei hochwertigem Stahl abzusichern. Unternehmen, die redundante Fertigungsstandorte und transparente ESG-Nachweise anbieten, sind bevorzugte Partner. Marketingnarrative betonen zunehmend evidenzbasierte Ergebnisse – Anbieter veröffentlichen durch Fachgutachten geprüfte Daten, die das Klingendesign mit reduzierter Schnittstellenentzündung, schnellerer Wundverschließung oder niedrigeren Nahtzahlen verknüpfen. Unternehmen, die solche Daten nicht liefern können, riskieren den Ausschluss aus wertbasierten Arzneimittellisten.
Digitale Befähigung ist ein weiteres Wettbewerbsfeld. Lieferanten betten eindeutige Gerätekennzeichnungen und Hochfrequenz-Tags in Verpackungen ein und ermöglichen so die Echtzeit-Bestandsüberwachung und automatische Kostenerfassung. Anbieter, die Dashboards in das Enterprise-Resource-Planning der Krankenhäuser integrieren, gewinnen an Bindung, da die Wechselkosten steigen, sobald Instrumentendatenflüsse eingebettet sind. Gleichzeitig konkurrieren Handelsmarken, die für große Distributoren produziert werden, über den Preis und drücken die Margen im Massenmarkt-Edelstahlsegment. Vor diesem Hintergrund setzen sich strategische Akquisitionen fort: Multinationale Konzerne übernehmen materialwissenschaftliche Start-ups, um die Pipeline-Diversifizierung zu beschleunigen, während regionale Marktführer kleinere Wettbewerber aufkaufen, um Kapazitäten und lokale behördliche Genehmigungen zu sichern.
Branchenführer im Markt für chirurgische Klingen
Swann-Morton Limited
Aspen Surgical
Hu-Friedy Mfg. Co., LLC
B. Braun SE
KAI Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für chirurgische Klingen
- Aspen Surgical
- B. Braun
- Swann-Morton
- KAI Industries Co., Ltd.
- Hu-Friedy Mfg
- PL Medical Co., LLC
- VOGT Medical
- Entrepix Medical
- Feather Safety Razor Co.
- Hill-Rom
- Surgical Specialties Corp.
- Medline Industries
- Mani Inc.
- BD (Bard-Parker)
- Beaver-Visitec International
- SteriLance Medical
- Cincinnati Surgical
- Southmedic Inc.
- Shanghai Surgical
- VWR (Avantor)

Marktchancen und Zukunftsaussichten
Die Modernisierung der Fertigung schafft kurzfristig neue Spielräume für Anbieter, die engere Kantentoleranzen und gleichmäßigere Oberflächen für minimalinvasive und hochpräzise Eingriffe liefern können. Im Mai 2026 hob Aesculap die Automatisierung des Entgratens von chirurgischen Sägeblättern mittels ultraTEC-Ultraschalltechnologie hervor und zeigte damit, wie berührungslose Endbearbeitungsmethoden manuelle Schritte ersetzen und Mikrograte reduzieren können, die das Schneidverhalten beeinträchtigen. Solche Prozessverbesserungen können differenzierte Premium-Klingenangebote unterstützen, einschließlich Keramik- und beschichteter Produkte, bei denen Beschaffungsteams messbare Schneidhaltung und Konsistenz bewerten.
Kapazitätserweiterung und die Lokalisierung der nordamerikanischen Lieferkette sind ebenfalls aktive Themen für neue Vertragsmöglichkeiten mit integrierten Versorgungsnetzwerken und ambulanten Operationszentren. Im Juli 2026 eröffnete HuFriedyGroup einen neuen Fertigungscampus in Northbrook, Illinois, um die Produktionskapazität für Dental- und Chirurgieinstrumente zu erhöhen, was auf anhaltende Investitionen in die Inlandsproduktion und operative Widerstandsfähigkeit hindeutet. Auf Produktebene unterstützen Instrumentenverfolgung und höhere Verfahrensstandardisierung die Nachfrage nach sterilen Einwegklingen mit stärkerer Rückverfolgbarkeit (Chargenkontrolle, Verpackungseffizienz und Kompatibilität mit Bestandssystemen), während nachhaltigkeitsgetriebene Pilotprojekte in einigen Gesundheitssystemen wiederverwendbare und langlebigere Klingendesigns weiterhin in Ausschreibungsgesprächen halten.
Recent Industry Developments in Markt für chirurgische Klingen
- Januar 2026: Aspen Surgical übernahm Ruhof Healthcare, um sein Portfolio an Lösungen zur Infektionsprävention und Wiederaufbereitung zu erweitern. Die Übernahme stärkt die Positionierung von Aspen Surgical bei Krankenhäusern und Operationszentren, die ihre Arbeitsabläufe für Sterilisation, Wiederaufbereitung und Abfallentsorgung verschärfen, und ergänzt seine perioperativen Produktlinien, einschließlich Skalpellsysteme.
- Oktober 2025: Die ACTIVE-Anlage in Melsungen wurde von B. Braun für Einweg-Infusionstherapieprodukte in Betrieb genommen, unter Einsatz von Robotik und fahrerlosen Transportsystemen. Obwohl nicht klingenspezifisch, weist die Investition auf eine breitere Verschiebung hin zu automatisierter, durchsatzstarker Fertigung von medizinischen Einwegprodukten hin, was die Wettbewerbsbetonung auf skalierbare Kapazität und gleichbleibende Qualität verstärkt.
- Februar 2025: Aspen Surgical übertrug den kanadischen Vertrieb chirurgischer Produkte, einschließlich Bard-Parker-Klingen und Skalpelle, im Rahmen einer Exklusivvereinbarung an Andau Medical. Der Kanalwechsel konsolidiert die regionale Markteinführung und kann das Serviceniveau und die Verfügbarkeit für Einrichtungen verbessern, die Klingen-SKUs über Beschaffungsstellen mehrerer Standorte hinweg standardisieren.


Markt für chirurgische Klingen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Chirurgieklingen Einweg- oder wiederverwendbare Schneideklingen, die mit einem Skalpellgriff verwendet werden, um Einschnitte vorzunehmen und Gewebe während chirurgischer und verfahrensbezogener Behandlung in verschiedenen Gesundheitseinrichtungen zu durchtrennen.
Ausgeschlossene Bereiche: Diese Größenschätzung berücksichtigt keine motorisierten Schneidwerkzeuge, elektrochirurgischen Spitzen, Laser oder vollständigen Instrumentensets, bei denen der Klingenwert nicht klar abgetrennt werden kann.
Übersicht der Segmentierung
- Nach Produkt
- Edelstahlklingen
- Kohlenstoffstahlklingen
- Titanlegierungsklingen
- Keramik- / Diamantbeschichtete Klingen
- Nach Typ
- Steril
- Nicht-Steril
- Nach Verwendbarkeit
- Einweg
- Wiederverwendbar
- Nach chirurgischer Fachrichtung
- Allgemeinchirurgie
- Orthopädische Chirurgie
- Herz-Kreislauf-Chirurgie
- Neurochirurgie
- Ophthalmologische Chirurgie
- Plastische und rekonstruktive Chirurgie
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Ambulante Operationszentren
- Spezialisierte chirurgische Zentren
- Akademische und Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die anfängliche Marktstruktur aufzubauen und realistische Leitplanken für die Nachfrage nach Eingriffen und die Gesundheitsausgaben nach Geografie festzulegen. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken der US-FDA, die US Centers for Disease Control and Prevention (CDC) für Signale zu Eingriffen und Infektionen sowie die OECD und die Weltbank für Gesundheitsausgaben und makroökonomische Indikatoren.
Um die Annahmen fundiert zu halten, haben wir auch Quellen wie die Weltgesundheitsorganisation (WHO) für Indikatoren des Gesundheitssystems, UN Comtrade für Handelsströme, die die Bewegung des Angebots näherungsweise abbilden, und von Fachkollegen begutachtete klinische und materialwissenschaftliche Zeitschriften herangezogen, die Klingenmaterialien und Nutzungsmuster behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und angesehene Publikationen medizinischer Fachverbände wurden verwendet, um die Übernahmemuster für sterile versus unsterile Klingen und die Beschaffungspraktiken in Krankenhäusern und ambulanten Zentren zu überprüfen. Wo hilfreich, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um den Umsatzkontext und die Innovationsrichtung zu untermauern. Diese Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu bestätigen, was als Verkauf einer Chirurgieklinge gezählt wird und wie die Bestellung über sterile und unsterile Formate hinweg erfolgt. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Beschaffungsmitarbeitern von Krankenhäusern, Verwaltern ambulanter Operationszentren und Klinikern, die häufig Klingen verwenden, mit Abdeckung über APAC, EMEA und Amerika, damit regionale Praxisunterschiede berücksichtigt werden konnten. Die Erkenntnisse aus diesen Gesprächen wurden anschließend genutzt, um Volumenannahmen, durchschnittliche Verkaufspreisspannen und die Aufteilung nach Endnutzer vor der Fertigstellung des Modells zu verfeinern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 21% | APAC: 46% |
| Mittleres Segment: 44% | Funktions-/Bereichsleiter: 24% | EMEA: 32% |
| Kleinere Akteure: 22% | Manager: 55% | Amerika: 22% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz auf Basis eines verfahrensgebundenen Nachfragepools erstellt, bei dem die chirurgischen Volumina nach Versorgungsumfeld mithilfe typischer Klingen pro Eingriff und Nachbestellverhaltens in den Klingenverbrauch umgerechnet wurden. Um die Schätzung nach Region realistisch zu halten, wurde das Modell mithilfe von Indikatoren wie dem Wachstum chirurgischer Eingriffe, der Expansion ambulanter Operationszentren, der Präferenz für sterile Einwegprodukte, der Intensität von Ausschreibungen und Sammelbeschaffung sowie der Preisentwicklung für Klingen aus Edelstahl im Vergleich zu hochwertigem Kohlenstoffstahl angepasst.
Danach wurden selektive Bottom-up-Näherungen verwendet, um die Gesamtwerte zu untermauern. Dies umfasste hauptsächlich die Überprüfung stichprobenartig erfasster Lieferantenumsätze, Rückmeldungen aus Distributorenkanälen und einfache durchschnittliche Verkaufspreise, multipliziert mit geschätzten Absatzvolumina für wichtige Länder, in denen die Datenqualität stärker war. Wo Lieferantenangaben unvollständig waren, wurden Lücken durch verhältnisbasierte Zuweisung unter Verwendung des Eingriffsmix und der Einrichtungszahlen behandelt und anschließend mit Interviewdaten belastbarkeitsgeprüft.
Die Prognosen wurden mittels Szenarioanalyse erstellt, die sich am erwarteten Wachstum der Eingriffe und an Verschiebungen im Beschaffungsverhalten orientiert, wobei die Annahmen durch Expertenkonsens aus Primärgesprächen verfeinert wurden. Eine schnellere Übernahme steriler Klingen und ein höherer ambulanter Anteil wurden als Aufwärtsszenarien behandelt, während Preisdruck bei der Beschaffung und eine langsamere Erholung elektiver Eingriffe als Abwärtsszenarien behandelt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen wie Verfahrensstatistiken, Trends bei der Gesundheitsversorgung und der Richtung der Handelsströme abgeglichen, um zu bestätigen, dass Wachstumsraten und regionale Aufteilungen plausibel blieben. Wenn ein Land ungewöhnliche Sprünge im implizierten Verbrauch oder in der Preisgestaltung zeigte, wurden die Treiber erneut überprüft und die relevanten Annahmen vor der Freigabe überarbeitet.
Es wird ein mehrstufiges Überprüfungsverfahren angewendet, bei dem die Modelllogik, die Eingaben und die Berechnungen von einem weiteren Analysten geprüft und nach Klärung von Abweichungen finalisiert werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. politischen Änderungen, die den sterilen Gebrauch betreffen, Versorgungsunterbrechungen oder größeren Preisanpassungen. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, um sicherzustellen, dass die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für Chirurgieklingen mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Chirurgieklingen sind oft nicht identisch, da sich die Marktgrenze auf kleine Weise verschieben kann und die Annahmen zu Preisgestaltung und Volumen nicht immer regionsübergreifend gleich geprüft werden. Unterschiede ergeben sich auch aus dem angegebenen Jahr, ob Werte in aktuellen Dollarbeträgen ausgewiesen werden, und wie schnell das Wachstum der Eingriffe voraussichtlich normalisiert wird.
Die Vergleichstabelle zeigt eine engere Streuung um die Größenordnung von 200 Millionen US-Dollar, was darauf hindeutet, dass Annahmen zum Umfang und zum Einheitenverbrauch die Hauptfaktoren sind. Im Modell von Mordor Intelligence beschränkt sich die Zählung auf eigenständige Skalpellklingen, die während Eingriffen zum Schneiden verwendet werden, wobei sterile versus unsterile Volumina durch Beschaffungsprüfungen in Krankenhäusern und ambulanten Einrichtungen validiert wurden, anstatt aus breiten Gruppierungen chirurgischer Verbrauchsmaterialien abgeleitet zu werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 234,75 Mio. USD (2026) | |
| Branchenverlag A | 222,82 Mio. USD (2025) | Verwendet ein früheres Basisjahr und wendet möglicherweise einen glatteren Preisverlauf über verschiedene Materialien hinweg an, was die Sprünge bei Ausschreibungsanpassungen und Distributorenrabatten unterschätzen kann. |
| Beratungsverlag B | 218,57 Mio. USD (2025) | Verknüpft die Nachfrage wahrscheinlich direkter mit der allgemeinen chirurgischen Aktivität, ohne die Klingen pro Eingriff vollständig nach Einrichtungsart anzupassen, was die Gesamtwerte in Märkten mit höherer ambulanter Intensität nach unten ziehen kann. |
Insgesamt lässt sich die Abweichung eher dadurch erklären, was gezählt wird und wie schnell Preisgestaltung und Nutzung aktualisiert werden, als durch eine einzelne Wachstumsrate. Indem die Annahmen nachvollziehbar an Eingriffsvolumina, Einrichtungsmix und realistische durchschnittliche Verkaufspreisspannen gekoppelt bleiben, bleibt die Schätzung wiederholbar und lässt sich bei Planungsgesprächen leicht abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für chirurgische Klingen?
Der Markt für chirurgische Klingen wird im Jahr 2026 auf 234,75 Millionen USD geschätzt.
Wie schnell wird der Markt für chirurgische Klingen voraussichtlich wachsen?
Es wird prognostiziert, dass der Markt mit einer CAGR von 5,12 % wächst und bis 2031 einen Wert von 301,27 Millionen USD erreicht.
Welches Produktsegment hat den größten Marktanteil?
Edelstahlklingen führen mit einem Umsatzanteil von 61,32 % im Jahr 2025.
Welche geografische Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 7,58 % prognostiziert.
Warum sind Einwegklingen so weit verbreitet?
Infektionskontrollrichtlinien und die betrieblichen Effizienzgewinne von Einweginstrumenten treiben einen Marktanteil von 79,08 % für Einwegklingen.
Was ist die wichtigste Wachstumschance für Hersteller?
Die Lieferung von präzisen Keramik- und diamantbeschichteten Klingen für minimal-invasive Eingriffe und Roboterchirurgie, der am schnellsten wachsenden Produktkategorie mit einer CAGR von 5,72 %, bietet das größte Aufwärtspotenzial.
Seite zuletzt aktualisiert am:



