
Campingausrüstungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 22.08 Milliarden US-Dollar |
| Marktgröße (2031) | 29.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.92 % |
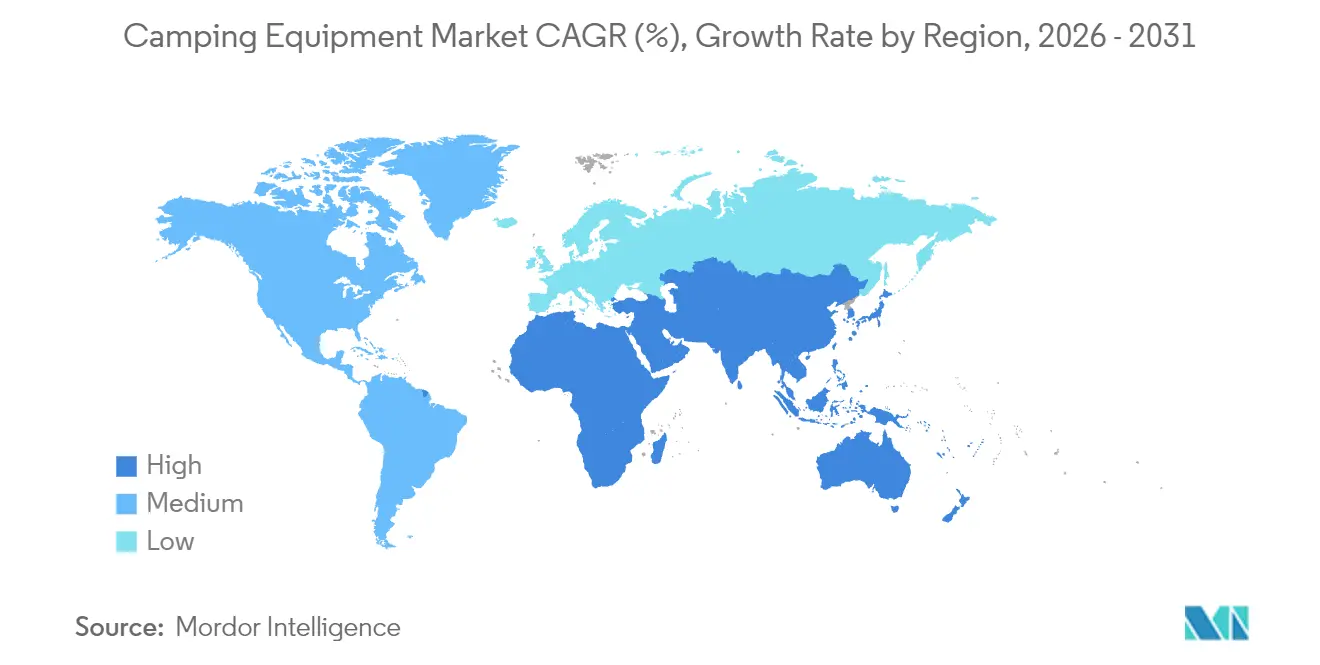
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
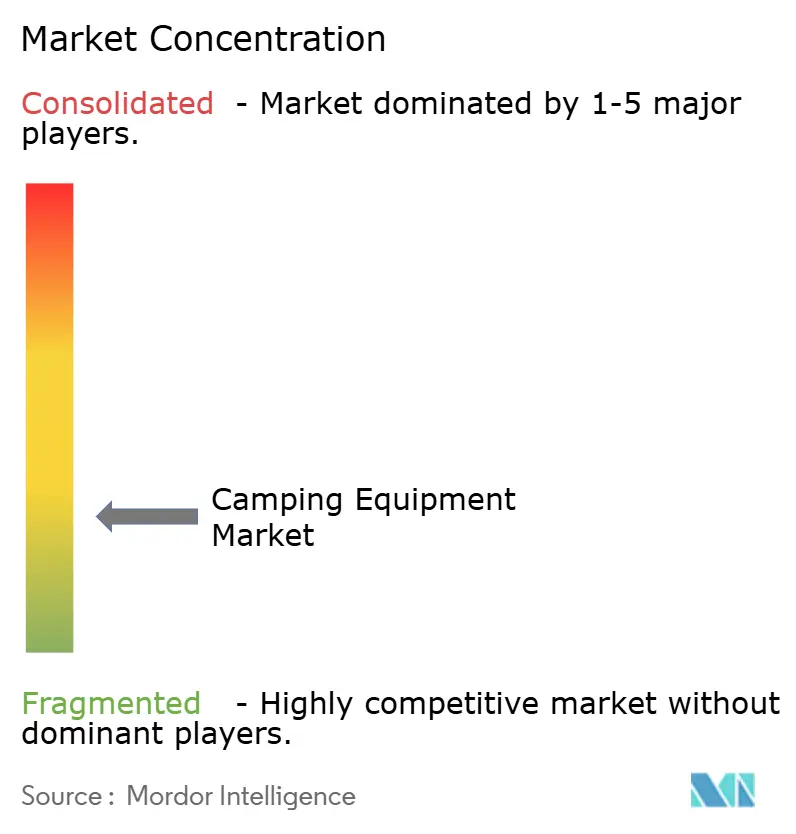
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Campingausrüstungsmarkt Analyse von Mordor Intelligence
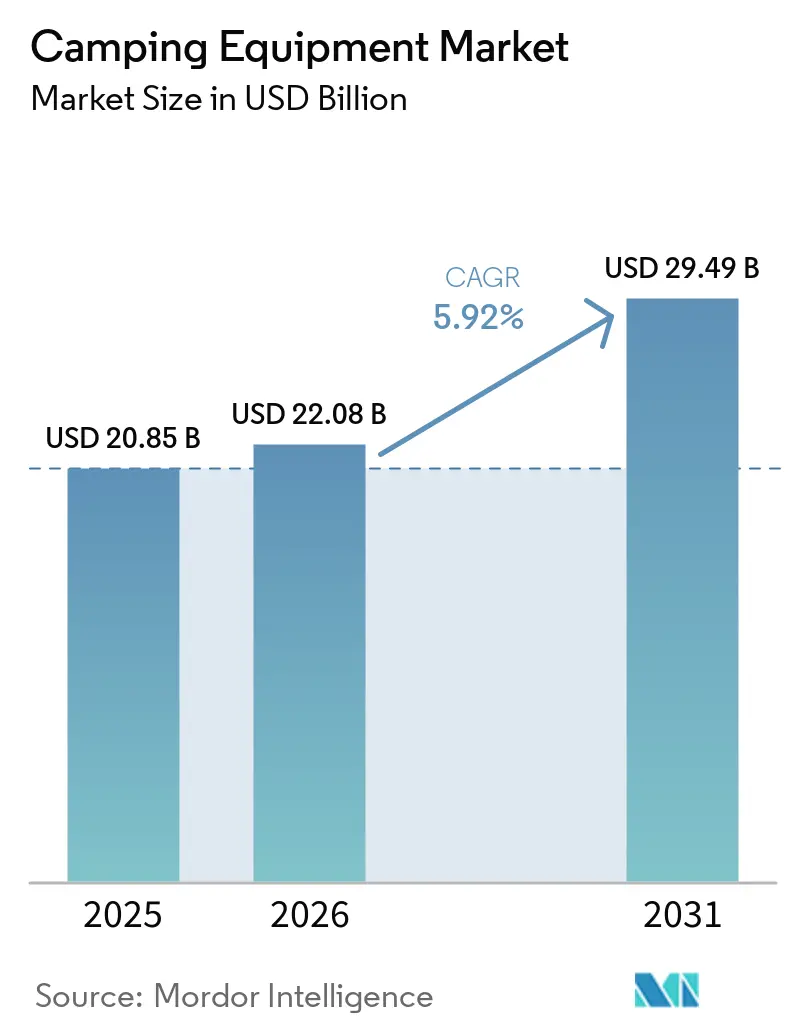
Die Größe des Campingausrüstungsmarkts wird im Jahr 2026 auf USD 22,08 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 20,85 Milliarden, mit Projektionen für 2031, die USD 29,49 Milliarden zeigen, und wächst mit einer CAGR von 5,92 % über den Zeitraum 2026–2031. Produktinnovationen beschleunigen sich, wobei leichte Materialien, solarbetriebene Ausrüstung und ökozertifizierte Stoffe die Premiumisierung vorantreiben, während digitale Kanäle die Dominanz des stationären Handels stetig untergraben. Die Nachfrage weitet sich auch geografisch aus, da die wachsende Mittelschicht der Asien-Pazifik-Region einen Markt neu gestaltet, der historisch gesehen auf Nordamerika und Europa konzentriert war. Wachsende Patentaktivität signalisiert sowohl schnellere Innovationszyklen als auch höhere Markteintrittsbarrieren.
Wichtigste Erkenntnisse des Berichts
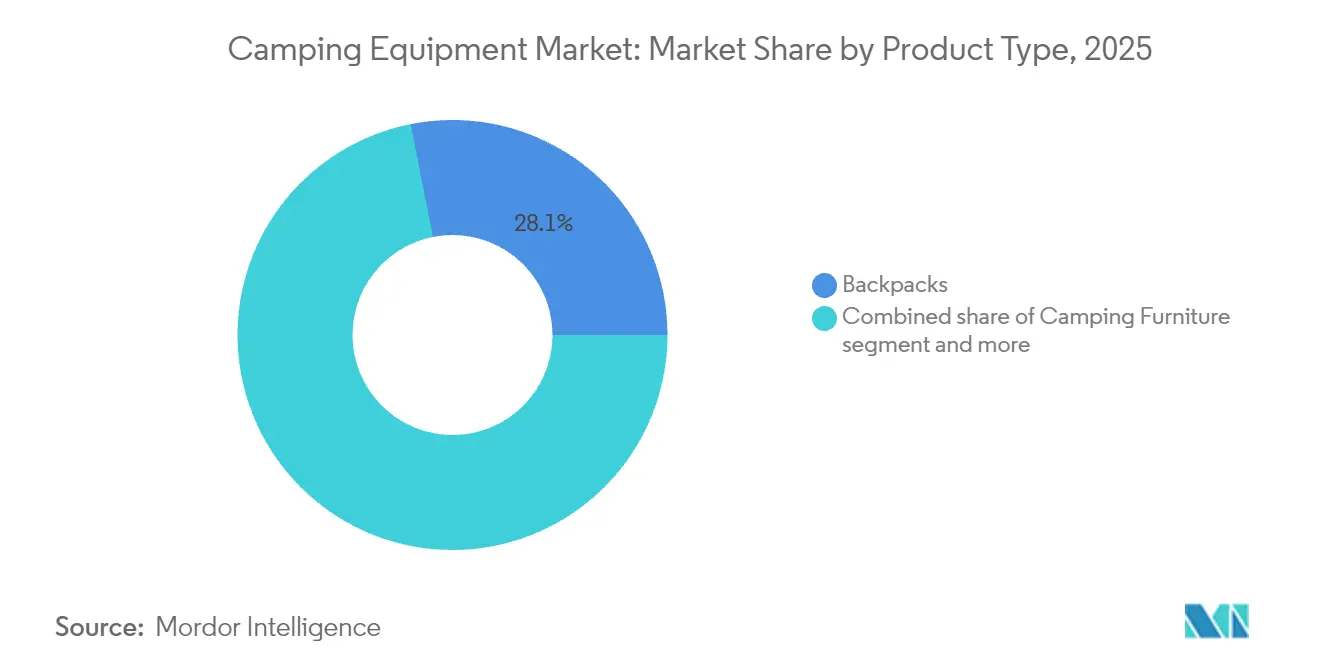
- Nach Produkttyp führten Rucksäcke mit einem Marktanteil von 28,12 % im Segment der Campingausrüstung im Jahr 2025, während Campingmöbel bis 2031 voraussichtlich eine CAGR von 7,76 % verzeichnen werden.
- Nach Anwendung entfielen 76,05 % der Campingausrüstungsmarktgröße im Jahr 2025 auf die Privatnutzung, die voraussichtlich bis 2031 mit einer CAGR von 7,74 % wachsen wird.
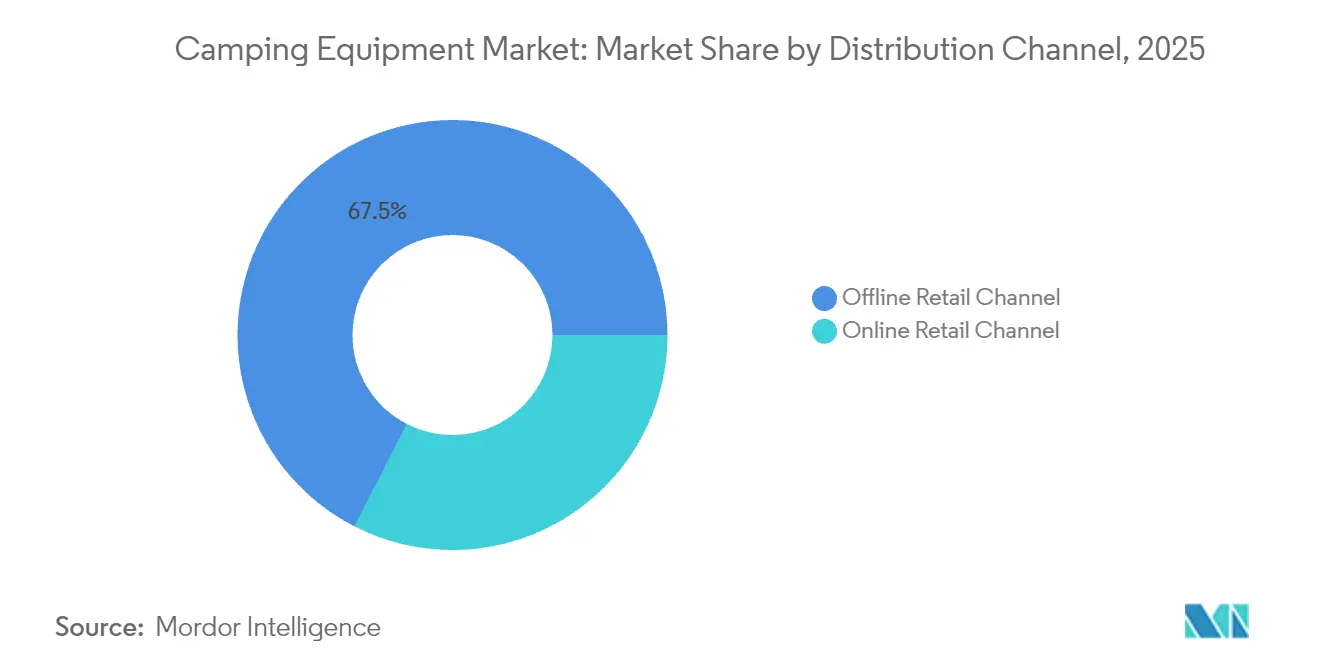
- Nach Vertriebskanal hielt der Offline-Einzelhandel im Jahr 2025 einen Anteil von 67,45 % an der Campingausrüstungsmarktgröße, während der Online-Einzelhandel bis 2031 mit einer CAGR von 8,16 % wachsen soll.
- Nach Geografie entfielen 38,52 % der Campingausrüstungsmarktgröße im Jahr 2025 auf Nordamerika, während für die Asien-Pazifik-Region bis 2031 eine CAGR von 7,34 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beteiligung an Outdoor-Freizeitaktivitäten und Wellness-Tourismus | +1.2% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg des Inlandstourismus und der „Staycations” | +1.0% | Nordamerika und Europa, Ausstrahlungseffekte nach Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Innovation bei leichter und kompakter Ausrüstung | +0.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Förderung von Nationalparks und Outdoor-Infrastruktur | +0.9% | Nordamerika, Europa, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion des E-Commerce und von Direktvertriebsmarken | +1.3% | Global, am höchsten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Erweiterung umweltfreundlicher und nachhaltiger Produktlinien | +0.7% | Europa und Nordamerika, wachsend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beteiligung an Outdoor-Freizeitaktivitäten und Wellness-Tourismus
Die Teilnahme an Outdoor-Freizeitaktivitäten stieg im Jahr 2024 auf 175,8 Millionen Amerikaner – 57,3 % der Bevölkerung –, wobei 7,7 Millionen Erstcamper hinzukamen, wie die Outdoor Industry Association berichtet[1]. Arbeitgeber subventionieren zunehmend Outdoor-Aktivitäten durch Wellness-Zuschüsse, während flexible Arbeitszeitmodelle Ausflüge unter der Woche ermöglichen, die die Aufenthaltsdauer verlängern. Die Generation Z und Millennials prägen die Nachfrage mit „Micro-Adventures”, die Fitness, digitale Entgiftung und die Erstellung sozialer Inhalte miteinander verbinden, was Marken dazu veranlasst, Schlafqualität, Erholung und Achtsamkeit in ihrer Kommunikation in den Vordergrund zu stellen. Klettern, Wandern und Campingzelt generierten im Jahr 2023 eine wertschöpfungsbezogene Wirtschaftsleistung von 10,5 Milliarden USD in den USA (U.S. BEA), was die bedeutende wirtschaftliche Triebkraft hinter den Ausgaben für freizeitorientierte Ausrüstung unterstreicht[2]. Infolgedessen gewinnen Unternehmen, die Wellness-Narrative authentisch integrieren, zunehmend an Bedeutung bei Stadtbewohnern mit Berufstätigkeit, die Ausrüstungskäufe eher als Investitionen in die präventive Gesundheitsvorsorge denn als Ermessensausgaben betrachten.
Anstieg des Inlandstourismus und der „Staycations”
Die Widerstandsfähigkeit des Inlandstourismus hat Camping von einer budgetfreundlichen Alternative zu einer Premium-Freizeitkategorie aufgewertet, da Reisende ihre internationalen Flugbudgets in hochwertige Ausrüstung und Zielcampingplätze umleiten. Die Besucherzahlen der US-amerikanischen Nationalparks erholten sich 2024 auf nahezu Rekordniveau, blieben jedoch aufgrund von Kapazitätsbeschränkungen und Reservierungssystemen, die den Zugang in Spitzenzeiten einschränken, unter den Höchstwerten von 2019 (National Park Service)[3]. In Europa hat der Schwung des „Staycation”-Trends, verstärkt durch reisebezogene Reibungsverluste infolge des Brexits und die klimabedingte Vermeidung von Flugreisen, zu einem zweistelligen Wachstum bei Wohnwagen- und Wohnmobilverkäufen geführt, angeführt von Deutschland und dem Vereinigten Königreich. Dieser Wandel beschleunigt die Nachfrage nach hochwertiger Campingausrüstung und -möbel, modularen Kochsystemen und langlebiger Ausrüstung, die einen Mehrfachreisewert statt eines Einmalnutzens bietet. Die Märkte im asiatisch-pazifischen Raum spiegeln diese Muster wider: Chinas inländischer Campingboom hat sich auf mehr als 200 Millionen Teilnehmer ausgeweitet und Investitionen in „Glamping”-Standorte angeregt, die natürliche Umgebungen mit Annehmlichkeiten auf Hotelniveau verbinden (China Tourism Academy). Der daraus resultierende hantelförmige Markt – Budgetcamper, die aufsteigen, und Luxusreisende, die absteigen – komprimiert weiterhin das mittlere Segment und setzt Marken unter Druck, sich entweder für Value Engineering oder Premium-Differenzierung zu entscheiden, um relevant zu bleiben.
Innovation bei leichter und kompakter Ausrüstung
Durchbrüche in der Materialwissenschaft setzen neue Leistungsstandards bei Campingausrüstung, wobei Ultra-Hochmolekulargewichts-Polyethylen (Dyneema) Zelte unter einem Kilogramm ermöglicht, die auch unter rauen Bedingungen ihre Strukturintegrität bewahren. Das Jetboil MiniMo Kochsystem, das im Jahr 2024 eingeführt wurde, liefert 100-Sekunden-Kochzeiten in einer 400-Gramm-Einheit, eine Effizienzsteigerung von 30 % gegenüber früheren Generationen, laut Johnson Outdoors. Graphenverstärkte Isolierung bietet nun Wärme-zu-Gewicht-Verhältnisse, die etwa 20 % höher sind als bei herkömmlicher Daunen, und löst damit einen langjährigen Kompromiss für Ultraleicht-Rucksäcke, die bisher Komfort für Tragbarkeit opfern mussten. Der Drang zur Kompaktheit wird zunehmend von städtischen Millennials angetrieben, die mit begrenztem Stauraum und multimodalem Transport umgehen müssen und Ausrüstung benötigen, die in Überkopffächer, Fahrradtaschen und Schließfächer passt. Modulare Systeme, die sowohl für Campingwochenenden mit dem Auto als auch für ausgedehnte Geländetouren umkonfiguriert werden können, gewinnen Marktanteile von Einzweck-Spezialisten. Die Innovationsgeschwindigkeit steigt entsprechend: Das US-amerikanische Patent- und Markenamt (USPTO) verzeichnete im Jahr 2024 340 Patente für Campingausrüstung, ein Plus von 15 % gegenüber 2023, wobei etwa die Hälfte auf Gewichtsreduktion und Verpackbarkeit abzielt.
Staatliche Förderung von Nationalparks und Outdoor-Infrastruktur
Öffentliche Investitionen erweitern die Campingnachfrage, da der Legacy Restoration Fund des Great American Outdoors Act bis zu USD 1,3 Milliarden jährlich bis 2025 bereitstellt, um einen Rückstand von USD 12 Milliarden bei der Instandhaltung von Nationalparks abzubauen. Diese Finanzierung wird für die Elektrifizierung von Campingplätzen und die Aufwertung von Trailheads eingesetzt, was die Tageskapazität um etwa 20 % erhöhen soll, laut dem National Park Service. Der Land and Water Conservation Fund stellt jährlich USD 900 Millionen für den Landerwerb bereit, mit vorgeschlagenen Haushaltsmitteln für das Haushaltsjahr 2025 von USD 2,8 Milliarden, eine Erhöhung um 30 %, die die überparteiliche Unterstützung für den wirtschaftlichen Multiplikatoreffekt von Outdoor-Freizeitaktivitäten unterstreicht. Die Bundesstaaten verstärken diesen Trend: Californiens Programm „Outdoors for All” setzte im Jahr 2024 USD 255 Millionen ein, um 150 Campingplätze in unterversorgten Regionen zu bauen und den Zugang zu gesundheitsbezogenen Grünflächen zu verbessern, laut California State Parks. Der Europäische Green Deal leitet EUR 500 Millionen in nachhaltige Tourismusinfrastruktur, darunter solarbetriebene Campingplätze und Ladestationen für Elektrofahrzeuge, die mit ISO 14001-Standards übereinstimmen, und schafft damit regulatorische Rückenwind für Hersteller ökozertifizierter Ausrüstung, laut der Europäischen Kommission.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonalität und Wetterabhängigkeit der Nachfrage | -0.6% | Global, am stärksten in gemäßigten Klimazonen | Kurzfristig (≤ 2 Jahre) |
| Gefälschte/minderwertige Importe, die den Markenwert untergraben | -0.4% | Global, konzentriert in E-Commerce-Kanälen | Mittelfristig (2–4 Jahre) |
| Komplexer Aufbau technischer Zelte und Systeme | -0.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Qualitätsstandardisierung | -0.4% | Global, insbesondere Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonalität und Wetterabhängigkeit der Nachfrage
Die Verkäufe von Campingausrüstung sind stark saisonal geprägt, wobei das zweite und dritte Quartal mehr als die Hälfte des Jahresumsatzes erwirtschaften, da Verbraucher sich auf Sommerreisen vorbereiten, während die Nachfrage im vierten Quartal und ersten Quartal einbricht und Einzelhändler in Aktionszyklen zwingt, die die Margen um 15–20 % aushöhlen können. Diese Saisonalität belastet das Betriebskapital, da Hersteller im ersten Quartal Lagerbestände für die Lieferung im zweiten Quartal aufbauen und das Obsoleszenzrisiko tragen, wenn Wetterstörungen die Nachfrage dämpfen. Die Klimavolatilität verstärkt diese Effekte: Im Jahr 2024 gab es Waldbrandschließungen im westlichen Teil der USA und extreme Hitze von über 43 °C (110 °F), was die Saison um 3–4 Wochen verkürzte und Ersatzkäufe verzögerte, laut dem Nationalen Interagency Fire Center[4]. Marken versuchen, die Saison durch Wintercamping- und „Kaltwetter-Glamping”-Kampagnen zu verlängern, doch strukturelle Herausforderungen bleiben bestehen, darunter sinkende Beteiligung unter der alternden Babyboomer-Generation und die Knappheit an ganzjährig nutzbarer Infrastruktur, wie beheizte Unterkünfte oder klimatisierte Einrichtungen, die einen ganzjährigen Betrieb ermöglichen würden.
Gefälschte/minderwertige Importe, die den Markenwert untergraben
Gefälschte Campingausrüstung, insbesondere Zelte und Schlafsäcke von unregulierten Herstellern, verbreitet sich auf E-Commerce-Plattformen mit Angeboten, die Premiummarken imitieren, während sie grundlegende Sicherheitsstandards nicht erfüllen. Diese Produkte unterbieten authentische Ausrüstung um 40–60 % und sprechen preissensible Verbraucher an, die Qualitätsmängel – zusammengebrochene Stangen, versagende Wasserabweisung oder unzureichende Isolierung – oft erst nach kritischen Ausfällen entdecken. Das Problem ist besonders ausgeprägt in Märkten mit schwacher Durchsetzung. So beschlagnahmte der US-amerikanische Zoll- und Grenzschutz im Jahr 2024 gefälschte Outdoor-Ausrüstung im Wert von USD 30 Millionen, obwohl Branchenschätzungen darauf hindeuten, dass dies unter 10 % der Gesamtströme ausmacht[5]. Über entgangene Umsätze hinaus schädigen Fälschungsausfälle den Ruf einer Marke und erhöhen die Kosten für die Kundengewinnung. Während ISO 10966 (Zelte) und ISO 23537 (Schlafsäcke) Sicherheits- und Leistungsbenchmarks bieten, ist die Überprüfung weitgehend freiwillig, was es minderwertigen Importen ermöglicht, sich zu verbreiten. Marken reagieren mit blockchain-basierter Authentifizierung und QR-Code-basierter Rückverfolgbarkeit, obwohl diese Maßnahmen USD 2–5 pro Einheit hinzufügen und die Margen in preissensiblen Segmenten komprimieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Rucksäcke führen, Möbel auf dem VormarschRucksäcke machten im Jahr 2025 28,12 % des Campingausrüstungsmarkts aus und spiegeln damit ihre Rolle als grundlegende Kaufentscheidung für Tageswanderer und mehrtägige Rucksacktouristen wider, während Campingmöbel bis 2031 voraussichtlich mit einer CAGR von 7,76 % wachsen werden, dem schnellsten unter allen Kategorien. Dies verdeutlicht eine Zweiteilung der Campingstile: Ultraleicht-Enthusiasten priorisieren Gewichtsreduktion und investieren in hochwertige Rucksäcke mit fortschrittlichen Tragesystemen, während „Glamping”-Konsumenten ihre Budgets in zusammenklappbare Stühle, Feldbetten und Tische investieren, die Campingplätze in Outdoor-Wohnräume verwandeln. Zelte, das zweitgrößte Segment, werden durch Innovationen in Dyneema-Stoffen vorangetrieben, die Unterkünfte unter einem Kilogramm von Marken wie Big Agnes und NEMO Equipment (2024) ermöglichen, ohne die Strukturintegrität zu beeinträchtigen. Schlafsäcke und -unterlagen werden durch integrierte Systeme differenziert, die die Wärmeeffizienz um 15 % verbessern und Lücken eliminieren, die zuvor improvisierte Lösungen erforderten.
Kochsysteme profitieren von einem doppelten Trend: Solo-Camper nutzen kompakte, kraftstoffeffiziente Kocher wie Jetboils 100-Sekunden-Kochsystem, während Gruppenreisende modulare Kochgeschirr-Sets bevorzugen, die sich für den Transport zusammenstecken, aber auf 6–8 Personen ausgeweitet werden können. Beleuchtungs- und Stromlösungen werden zunehmend solarbetrieben, wobei portable Stromstationen von Goal Zero und Jackery mehrtägige Trips für Umweltbewusste und digitale Nomaden unterstützen. Kühlboxen und Hydrationsprodukte stehen vor einer Kommodifizierung, wobei Premiummarken wie YETI ihre Preissetzungsmacht durch Markentreue und lebenslange Garantien aufrechterhalten. Zubehör, darunter Navigationsgeräte, Sicherheitskits und Reparaturwerkzeuge, repräsentiert das kleinste Segment, weist jedoch eine stabile Nachfrage aufgrund europäischer Regulierungsanforderungen für Erste-Hilfe- und Notfallausrüstung im Gelände auf.


Nach Anwendung:
Privatnutzung dominiert, Gewerblich gewinnt an BedeutungDie Privatnutzung machte im Jahr 2025 76,05 % des Campingausrüstungsmarkts aus und soll bis 2031 mit einer CAGR von 7,74 % wachsen, angetrieben von 175,8 Millionen Amerikanern, die an Outdoor-Freizeitaktivitäten teilnehmen, eine Steigerung von 4,1 %, die voraussichtlich 7,7 Millionen Erstcamper hinzufügen wird, laut der Outdoor Industry Association. Das Wachstum spiegelt strukturelle Veränderungen im Freizeitverhalten wider, da Fernarbeit ausgedehnte Reisen ermöglicht und Wellness-Trends das Camping als präventive Gesundheitsmaßnahme und nicht als diskretionäre Freizeitbeschäftigung positionieren. Das gewerbliche Segment, einschließlich Verleihbetriebe, Reiseveranstalter und Campingplatz-Konzessionen, expandiert, indem es Hindernisse für den Besitz wie städtische Lageranforderungen, Wartungsanforderungen und Kapitalaufwand, der für eine vierköpfige Familie USD 2.000 übersteigen kann, überwindet. Digitale Plattformen verbessern die Verleihwirtschaft durch niedrigere Beschaffungskosten und dynamische Preisgestaltung, obwohl hohe Schadensraten (15 %+ pro Vermietung) und Logistikkosten (≈ etwa 25 % des Umsatzes) erhebliche Herausforderungen darstellen.
Reiseveranstalter übernehmen inklusive Preismodelle, die Ausrüstung mit Führungsleistungen bündeln und das Erlebnis für Neulinge vereinfachen. Campingplatz-Konzessionen bieten zunehmend Premium-Verleih und „Glamping”-Pakete mit voraufgebauten Zelten, Feldbetten und Kochsystemen an. Die geografische Verbreitung ist uneinheitlich: Nordamerika und Europa verfügen über reife Verleih-Märkte, während Asien-Pazifik aufgrund von Eigentumsvorlieben und begrenzter Infrastruktur noch in den Anfängen steckt. Das Segmentwachstum reagiert empfindlich auf regulatorische Klarheit in Bezug auf Haftung, wobei die Versicherungskosten in Gerichtsbarkeiten mit unklaren Haftungsrahmen 8–10 % des Umsatzes erreichen und Kapitalinvestitionen einschränken.
Nach Vertriebskanal:
Online beschleunigt sich, Offline passt sich anOffline-Einzelhandelskanäle machten im Jahr 2025 67,45 % des Campingausrüstungsmarkts aus, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen wird und damit das Gesamtmarktwachstum übertrifft, da Direktvertriebsmarken Großhandelsaufschläge umgehen und Kundendaten für personalisiertes Marketing nutzen. Der Einzelhandel trug im Jahr 2023 USD 156,3 Milliarden oder 24,4 % zum gesamten wertschöpfenden Output der Outdoor-Freizeitbranche bei. Die E-Commerce-Penetration liegt jedoch unter 35 %, was auf einen erheblichen Wachstumsspielraum für die digitale Expansion hindeutet (Amt für Wirtschaftsanalyse). Der Kanalwechsel komprimiert die Margen für etablierte Einzelhändler wie REI und Bass Pro Shops, die mit Omnichannel-Strategien gegenhalten, die Online-Lagertransparenz, Abholung am Straßenrand und In-Store-„Vor dem Kauf ausprobieren”-Programme integrieren, um Retouren zu reduzieren und digitale Browser in stationäre Käufer umzuwandeln.
Amazons Eintritt in die Premium-Outdoor-Ausrüstung, einschließlich Zelte und Schlafsäcke unter Eigenmarke, treibt etablierte Anbieter dazu an, sich durch Service und Fachkompetenz statt allein durch das Produkt zu differenzieren. Facheinzelhändler reagieren mit Fachpersonal, Ausrüstungsverleih und Community-Veranstaltungen wie Gruppenwanderungen, Fähigkeitskursen und Filmvorführungen, die Loyalität jenseits von Transaktionen aufbauen. Das E-Commerce-Wachstum ist geografisch uneinheitlich: Die Penetration übersteigt 40 % in Nordamerika und Europa, hinkt jedoch bei 25 % in Asien-Pazifik hinterher, eingeschränkt durch ländliche Logistik und die Präferenz für die taktile Beurteilung technischer Ausrüstung. Zahlungsflexibilität, einschließlich „Jetzt kaufen, später bezahlen”-Optionen, wird zunehmend zum Differenzierungsmerkmal und steigert die Konversionsraten um 15–20 % bei Millennials und der Generation Z, die den Cashflow über die Gesamtbetriebskosten stellen.
Geografische Analyse
Campingausrüstungsmarkt Nordamerika
Nordamerika entfiel 2025 mit 38,52 % auf den Campingausrüstungsumsatz, gestützt durch eine ausgeprägte Campingkultur, weitläufige öffentliche Ländereien und eine solide Parkfinanzierung. Der Great American Outdoors Act stellt bis 2025 jährlich bis zu 1,3 Milliarden USD bereit, um aufgeschobene Instandhaltungsmaßnahmen zu reduzieren, darunter die Elektrifizierung von 500 Campingplätzen, die die Kapazität um 20 % erhöhen (National Park Service), während Outdoor-Freizeitaktivitäten im Jahr 2023 mit 639,5 Milliarden USD bzw. 2,3 % der Wirtschaftsleistung zum US-BIP beitrugen (Bureau of Economic Analysis). Kanada verzeichnet eine hohe Pro-Kopf-Nachfrage, und Mexiko fördert regionalen Ökotourismus in Baja California und Yucatán. Klimatische Schwankungen, darunter Waldbrände und extreme Hitze, verkürzen die Saison im Westen, verringern die Auslastung und verzögern Ersatzzyklen.
Campingausrüstungsmarkt Asien-Pazifik
Die Region Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 7,34 % wachsen – das weltweit schnellste Wachstum –, angetrieben durch Chinas Campingbevölkerung von 200 Millionen Menschen und staatliche Investitionen in Höhe von 5 Milliarden USD im Jahr 2024 für 1.000 neue Campingplätze (China Tourism Academy). Indiens Himalaya-Staaten entwickeln Abenteuertourismuskorridore, obwohl die Infrastruktur hinter der Nachfrage zurückbleibt, während Japans Trend zum „Solo-Camping” ultraleichte Ausrüstungen begünstigt, was durch eine alternde Bevölkerung gedämpft wird. Der australische Wohnwagenmarkt bleibt stark, doch Buschbrandrisiken erhöhen die Kapitalaufwendungen für feuerbeständige Designs.
Campingausrüstungsmarkt Europa
Europa ist ein reifer, aber innovationsgetriebener Markt: Deutschland verfügt über mehr als 3.000 Campingplätze und eine Wohnwagenbesitzquote von 8 %, während der Europäische Green Deal 500 Millionen EUR für kohlenstoffarme Tourismusinfrastruktur bereitstellt und ISO 14001-zertifizierte Lieferanten bevorzugt (Europäische Kommission). Der britische „Staycation”-Trend nach dem Brexit steigert die Ausgaben für hochwertige Ausrüstung, während Frankreichs großes Campingplatznetzwerk hauptsächlich im Bereich luxuriöser „Glamping”-Upgrades wächst.
Campingausrüstungsmarkt Südamerika und Naher Osten
Südamerika und der Nahe Osten sind kleinere Märkte, angeführt von Brasilien, Argentinien und Saudi-Arabien, das im Rahmen von Vision 2030 800 Millionen USD für Wüstencampinganlagen zugesagt hat, obwohl politische und klimatische Unsicherheiten die Prognosen einschränken.

Regulatorisches Umfeld
Die Regulierung von Campingausrüstung stützt sich auf eine Mischung aus freiwilligen Leistungsstandards und verpflichtenden Verbraucherproduktsicherheitsvorschriften, die je nach Region variieren. Für Zelte ist ISO 5912:2020 ein weit verbreiteter globaler Referenzstandard für Anforderungen und Prüfverfahren, während in den Vereinigten Staaten üblicherweise ASTM F3431-20 für die Entflammbarkeit von Zeltmaterial sowie damit verbundene Warn- und Kennzeichnungsvorschriften herangezogen wird. In Kanada verlangen die Tents Regulations (SOR/2024-217) die Einhaltung von Brennbarkeits- und Kennzeichnungsvorschriften gemäß CAN/CGSB-182.1-2020, wodurch ein formaler Compliance-Pfad für landesweit verkaufte Produkte geschaffen wird.
In der Europäischen Union stärkt die Verordnung (EU) 2023/988 (Allgemeine Produktsicherheitsverordnung, GPSR) die allgemeinen Sicherheitspflichten für Verbraucherprodukte, sofern keine spezifischen harmonisierten Vorschriften gelten, was besonders für Camping-Sortimente mit mehreren Kategorien relevant ist, die über den Fachhandel und Online-Marktplätze verkauft werden. Die Produktsicherheitsüberwachung wird zudem durch Gefahrenhinweise von Behörden wie der U.S. Consumer Product Safety Commission (CPSC) verstärkt, darunter Sicherheitswarnungen zu Kohlenmonoxidvergiftungsrisiken im Zusammenhang mit Campingausrüstung und tragbaren Heizgeräten. Diese Hinweise beeinflussen Designentscheidungen, Kennzeichnung und Anforderungen an die Händlerauflistung für Produkttypen mit höherem Risiko.
Wettbewerbslandschaft
Der Campingausrüstungsmarkt ist fragmentiert, wobei die fünf größten Akteure – Johnson Outdoors, VF Corporation, Decathlon, Big Agnes und Solo Brands – technische Segmente dominieren, während grundlegende Produkte wie Budget-Zelte und Schlafsäcke niedrige Markteintrittsbarrieren aufweisen. Spezialisierte Marken im Bereich Ultraleicht-Rucksackwandern und integrierter Kochsysteme nutzen materialwissenschaftliche Expertise und Patentportfolios und schaffen damit eine Konzentration in Hochleistungskategorien. Strategische Ansätze unterscheiden sich zwischen vertikaler Integration – beispielhaft von Johnson Outdoors und VF Corporation, die eigene Fertigung und Lieferkettenkontrolle umfasst – und Asset-Light- oder Hybridmodellen, wie Decathlon, das eigenes Design mit Auftragsferigung kombiniert, um schnelle Iterationen bei geringerer Kapitalintensität zu ermöglichen.
Wachstumschancen bestehen bei smarter Campingausrüstung, solarintegrierten Zelten, IoT-fähigen Kühlboxen und app-verbundenen Kochern, obwohl die Verbreitung unter 5 % bleibt, begrenzt durch Preisaufschläge von 40–60 % und Verbraucherskepsis gegenüber der Zuverlässigkeit von Elektronik unter rauen Umgebungsbedingungen. Aufstrebende Direktvertriebsstörer wie Cotopaxi und Hyperlite Mountain Gear haben durch das Umgehen des Großhandelskanals, den Einsatz von Social-Media-Influencern und den Aufbau community-geprägter Kundenbindung neunstellige Umsätze erzielt.
Die Technologieakzeptanz beschleunigt sich, da Marken KI-gesteuerte Empfehlungsmaschinen einsetzen, um Ausrüstungskonfigurationen auf Basis von Kaufhistorie, Standort und sozialer Aktivität vorzuschlagen und so den durchschnittlichen Bestellwert zu steigern. Die Innovationsintensität spiegelt sich in USPTO-Daten wider: Im Jahr 2024 wurden 340 Patente für Campingausrüstung eingereicht, ein Anstieg von 15 % gegenüber 2023, wobei etwa die Hälfte auf Gewichtsreduktion und Verpackbarkeit abzielt. ISO 23537 (Schlafsäcke) und ISO 10966 (Zelte) legen Qualitätsbenchmarks fest, doch die freiwillige Einhaltung ermöglicht es minderwertigen Importen, preisbasiert zu konkurrieren, während authentische Marken Zertifizierungskosten von USD 10.000–50.000 pro Produktlinie tragen.
Marktführer der Campingausrüstungsbranche
-
Johnson Outdoor Inc.
-
Big Agnes, Inc.
-
Solo Brands Inc.
-
Decathlon S.A.
-
VF Corp. (The North Face)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Campingausrüstungsmarkt
- Johnson Outdoors Inc.
- Newell Brands
- VF Corporation
- Oase Outdoors ApS
- Big Agnes, Inc.
- Exxel Outdoors LLC
- NEMO Equipment, Inc.
- Dometic Group AB
- Snow Peak Inc.
- Hilleberg AB
- Nordisk Company AS
- Montbell Co., Ltd.
- Cascade Designs, Inc.
- Decathlon S.A.
- Sea to Summit Pty Ltd
- Black Diamond Equipment, Ltd.
- Marmot Mountain, LLC
- Eureka! Camping
- Vango
- Sierra Designs

Marktchancen und Zukunftsaussichten
Die vielversprechendste Chance liegt in der Überschneidung von nachhaltigkeitsgetriebenen Materialänderungen und leistungsorientierter Innovation in den Kernkategorien Unterkunft und Schlaf. Marken bringen PFAS-vermeidende oder PFAS-freie Designentscheidungen sowie recycelte Stoffe auf den Markt, darunter Big Agnes, das im März 2026 die VST-Zeltserie mit recyceltem, lösungsgefärbtem 20D-HyperBead-Ripstop-Gewebe einführte, das ohne absichtlich zugesetzte PFAS entwickelt wurde. Dies spiegelt die zunehmende Prüfung von Chemikalienprofilen und Sicherheitserwartungen in den wichtigsten Märkten wider und schafft Raum für Zulieferer, konforme Beschichtungen, Stoffe und Nahttechnologien zu skalieren, während wasserdichte Werte und Haltbarkeit erhalten bleiben.
Die Differenzierung verlagert sich auch hin zu platzsparenden Hartwaren und einer stärker heimischen Fertigung, die Logistikreibung reduzieren und die Reaktionsfähigkeit verbessern kann. Coleman (Newell Brands) stellte im März 2026 die zusammenklappbare Hartkühlbox Snap N Go vor, die sich an Verbraucher richtet, die die Leistung einer Hartkühlbox mit verbesserter Verstaubarkeit wünschen – ein Designkonzept, das zu städtischen Haushalten und kleineren Fahrzeugen passt. Auf der Fertigungsseite gab NEMO im Juli 2026 bekannt, dass die Produktion seiner Switchback-Schlafmatte aus geschlossenzelligem Schaumstoff im Rahmen der kommenden Kollektionsaktualisierungen in die Vereinigten Staaten verlagert wurde, was auf Resilienz und Kontrolle der Vorlaufzeiten bei hochvolumigen Schlaf-Essentials hindeutet. Die Teilnahmetiefe unterstützt zudem die Sortimentserweiterung: Die Outdoor Industry Association meldete, dass die US-Outdoor-Teilnahme 2025 183,2 Millionen Menschen erreichte (59 % der Bevölkerung ab 6 Jahren), was Einsteigerausrüstungen für Gelegenheitscamper sowie einen späteren Umstieg auf margenstärkere Ultraleicht-, Komfort- und Ausrüstungspflegesegmente unterstützt.
Recent Industry Developments in Campingausrüstungsmarkt
- Juli 2026: NEMO stellte seine Kollektionsaktualisierungen für 2027 vor, einschließlich der Verlagerung der Produktion der Switchback-Schlafmatte aus geschlossenzelligem Schaumstoff in die Vereinigten Staaten. Der Schritt unterstreicht die Lokalisierung der Lieferkette als Hebel zur Steuerung von Vorlaufzeiten und Lagerverfügbarkeit bei hochvolumigen Schlaf-Essentials und unterstützt Einzelhändler und Direktvertriebskanäle, die auf saisonale Auftragserfüllung angewiesen sind.
- Mai 2026: Solo Brands, Inc. kommunizierte im Rahmen seines Updates zum ersten Quartal des Geschäftsjahres 2026 ein Transformationsprogramm mit Schwerpunkt auf schlankeren Kostenstrukturen, Kapitaldisziplin und Rentabilität auf Kanalebene. Der Wandel signalisiert straffere Sortiments- und Vertriebsentscheidungen in den wichtigsten Outdoor-Kategorien und beeinflusst die Promotion-Intensität sowie den Partner-Mix für auf Camping ausgerichtete Marken und Einzelhändler.
- März 2026: Big Agnes führte die VST-Zeltserie ein, die aus recyceltem, lösungsgefärbtem 20D-HyperBead-Ripstop-Gewebe gefertigt und ohne absichtlich zugesetzte PFAS entwickelt wurde. Diese Einführung stärkt die Wettbewerbsposition im Premium-Unterkunftssegment, in dem Materialnachweise und die Prüfung von Chemikalienprofilen zunehmend die Verbraucherwahl und die Platzierung im Handel beeinflussen.


Campingausrüstungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Campingausrüstung als der Wert der Produkte definiert, die für Übernachtungen und längere Aufenthalte im Freien erworben werden, und umfasst Kernausrüstung, die Unterkunft, Schlaf, Kochen, Transport, Komfort, Beleuchtung und Wasserversorgung unterstützt.
Ausschlüsse aus dem Umfang: Wir schließen Campingreisedienstleistungen, Wohnmobil- und Fahrzeugkäufe sowie Bekleidung und Schuhwerk, die nicht dem Camping dienen, aus, auch wenn sie im Freien verwendet werden.
Segmentierungsübersicht
- Nach Produkttyp
- Zelte
- Schlafsäcke und -unterlagen
- Kochsysteme und Kochgeschirr
- Rucksäcke
- Möbel
- Beleuchtung und Strom
- Kühlboxen und Hydration
- Zubehör (Navigation, Sicherheit und Reparatur-Kits)
- Nach Anwendung
- Privatnutzung
- Gewerblich (Verleih, Reiseveranstalter und Campingplätze)
- Nach Vertriebskanal
- Online-Einzelhandelskanal
- Offline-Einzelhandelskanal
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragepool abzubilden und praktische Bandbreiten für Volumina, Preise und Saisonalität festzulegen, bevor die Interviews begannen. Wir haben öffentliche Quellen herangezogen, wie z. B. Einzelhandelshandelsberichte des US Census Bureau, Verbraucherausgaben- und Preisreihen des US Bureau of Labor Statistics, Haushaltskonsumindikatoren von Eurostat, Handelsströme von UN Comtrade sowie ausgewählte Zolltarifpläne zur Kennzeichnung relevanter Produktfamilien.
Zur Gegenprüfung von Lieferantengrößen und Kanaltrends haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Websites von Verbänden für Outdoor-Freizeitaktivitäten gesichtet, gefolgt von glaubwürdiger Presseberichterstattung zu Teilnahme- und Reisemustern. Bei Bedarf halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Import- und Exportdaten auf Sendungsebene sowie Patentdatenbanken dabei, Produktinnovationsthemen zu bestätigen und das Risiko übersehener Marktteilnehmer zu reduzieren. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Markenteams, Distributoren, Einzelhändlern sowie Verleih- und Campingplatzbetreibern, damit Sell-in- und Sell-through-Signale verglichen werden konnten. Die Eingaben wurden in APAC, EMEA und Amerika validiert, wobei Nachfassaktionen genutzt wurden, um Lücken bei Preisbändern, Mixverschiebungen zwischen Ausrüstungskategorien sowie Online- und Offline-Kanalaufteilungen zu schließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 13 % | APAC: 39 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 29 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Aufbau, bei dem die Outdoor-Teilnahme und die Häufigkeit von Campingausflügen in einen Ausrüstungsnachfragepool übersetzt werden, der dann nach Ersatzzyklen und durchschnittlichen Ausgaben pro Ausflug angepasst wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbandbreiten (ASP) nach Kategorie multipliziert mit der impliziten Stückzahlnachfrage, zuzüglich Kanalprüfungen zum Online-Anteil und saisonalen Bevorratungsmustern.
Zu den wichtigsten Eingaben, die das Modell geprägt haben, gehörten Campingteilnahmequoten, Trends bei den verfügbaren Haushaltsausgaben, Import- und Exportbewegungen für wichtige Ausrüstungsfamilien, die Durchdringung des Online-Einzelhandels sowie die ASP-Entwicklung nach Kategorie, wenn sich Materialien und Funktionen ändern (z. B. leichte Stoffe und strombetriebene Beleuchtung). Wenn die Datenlage für kleinere Länder dünn war, wurden zunächst Proxy-Indikatoren wie Handelsintensität und Einkommensbänder verwendet und dann durch Interviews verfeinert.
Für die Prognose wurde eine Szenarioanalyse rund um Teilnahmewachstum, Preisinflation und Kanalverschiebung angewendet, und der gewählte Pfad wurde durch den Expertenkonsens aus Primärdiskussionen weiter gefiltert. Prognosenannahmen wurden Jahr für Jahr fortgeschrieben, sodass Mixverschiebungen zwischen Zelten, Schlafsystemen, Kochausrüstung und Tragesystemen verfolgt werden konnten, ohne die Daten zu überanpassen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Handelswerte, Einzelhandelsaktivitätsindikatoren und Preisentwicklung auf Kategorieebene überprüft, und Abweichungen werden vor der Freigabe untersucht. Wenn ein Ausschlag durch einen einmaligen Effekt verursacht wird, wird die Annahme isoliert und mit neuen Gesprächen erneut getestet, damit die Auswirkung nicht fälschlicherweise annualisiert wird.
Es wird ein mehrstufiger Überprüfungsprozess verwendet, bei dem ein weiterer Analyst Umfang, Konversionen und Wachstumslogik hinterfragt, gefolgt von einem abschließenden Konsistenz-Scan über Regionen und Kategorien hinweg. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Campingausrüstung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Campingausrüstung variieren häufig, weil Gruppen unterschiedlich definieren, was als Ausrüstung gilt, und den Markt nicht immer auf derselben Ebene im Kanal bewerten. Unterschiede treten auch auf, wenn eine Schätzung auf Nachfragesignalen basiert und eine andere auf Handels- oder Herstellerumsätzen verankert ist, was die Zahl verschieben kann, selbst wenn die Wachstumstrends ähnlich aussehen.
In dieser Studie wird die Streuung hauptsächlich dadurch erklärt, ob Campingmöbel, Kühlboxen und Wasserversorgung sowie Beleuchtung und Stromversorgung konsistent gezählt werden, zuzüglich der Frage, ob die gewerbliche Nutzung wie Verleih und Reiseveranstalter neben privaten Käufen einbezogen wird – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,08 Mrd. USD (2026) | |
| Branchenpublikation A | 18,42 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und einen engeren Produktkorb, der Zelte und Zubehör stärker zusammenfasst, mit weniger explizit gezählten angrenzenden Kategorien. Der niedrigere Wert kann auch eine konservativere ASP-Kurve über Premium-Funktionen beim Übergang von 2025 auf spätere Jahre widerspiegeln. |
| Handelsanalysefirma B | 15,00 Mrd. USD (2024) | Bewertet den Markt zu nominalen Großhandelspreisen und schließt Einzelhandelsmargen und mehrere nachgelagerte Kosten aus, was typischerweise eine kleinere Zahl als Schätzungen auf Basis von Verbraucherausgaben ergibt. Ihr Handels- und Produktionsblickwinkel kann auch lokal produzierte und lokal verkaufte Volumina unterschätzen, wo die Zollsichtbarkeit begrenzt ist. |
Zusammengenommen zeigt die Tabelle, dass die größten Treiber die für die Bewertung verwendete Kanalebene und der Grad der Erfassung angrenzender Ausrüstungskategorien sind. Indem der Umfang explizit gehalten und die Annahmen an Teilnahme-, Ersatz-, Preis- und Kanalindikatoren geknüpft werden, erhalten wir eine Zahl, die auf einfache Eingaben zurückgeführt und bei zukünftigen Aktualisierungen wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Campingausrüstungsmarkt im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt wird im Jahr 2026 auf USD 22,08 Milliarden bewertet und soll bis 2031 USD 29,49 Milliarden erreichen, mit einer CAGR von 5,92 %.
Welcher Produkttyp hat den größten Anteil?
Rucksäcke führten im Jahr 2025 mit einem Campingausrüstungsmarktanteil von 28,12 %.
Was treibt das schnellere Wachstum in Asien-Pazifik an?
Steigende Mittelschicht-Einkommen, staatliche Campingplatz-Investitionen und Exposition in sozialen Medien treiben die Region auf eine CAGR von 7,34 % bis 2031 zu.
Warum gewinnt der Online-Einzelhandel an Bedeutung?
Direktvertriebsmarken, flexible Zahlungslösungen und Omnichannel-Dienste treiben den Online-Umsatz mit einer CAGR von 8,16 % bis 2031 voran.
Wie gehen Marken mit Nachhaltigkeitsbedenken um?
Sie eliminieren PFAS, weiten die Verwendung recycelter Materialien aus, suchen Drittanbieter-Ökozertifizierungen und erproben Wiederverkaufsprogramme, die die Produktlebenszyklen verlängern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

