
Marktgröße und Marktanteil für Sprühpolyurethanschaum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.06 Milliarden US-Dollar |
| Marktgröße (2031) | 3.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sprühpolyurethanschaum von Mordor Intelligence
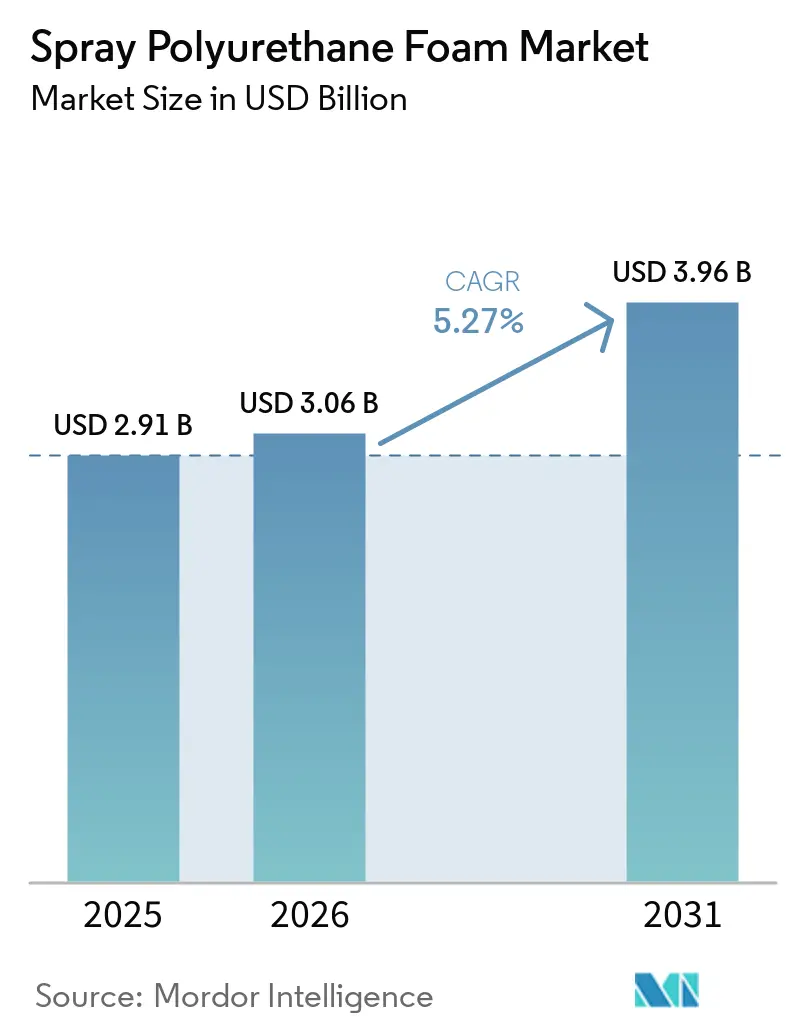
Die Marktgröße für Sprühpolyurethanschaum wird im Jahr 2026 auf USD 3,06 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 2,91 Milliarden, mit Projektionen für 2031 von USD 3,96 Milliarden, was einem Wachstum von 5,27 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Expansion vollzieht sich, während sich die Energievorschriften für Gebäude verschärfen, Vorschriften zu niedrigem Treibhauspotenzial in Kraft treten und Investitionen in die Kühlkette zunehmen, was die Nachfrage nach höherwertiger Dämmung antreibt. Hersteller ersetzen FCKW mit hohem Treibhauspotenzial durch Hydrofluorolefine und andere Treibmittel der nächsten Generation, um der Regelung zu Technologieübergangsbeschränkungen der EPA zu entsprechen, die am 1. Januar 2025 in Kraft trat (epa.gov). Konsolidierung unter Installateuren, wachsende Sanierungsaktivitäten und ESG-gebundene Finanzierungen stärken den Schwung in Wohn-, Gewerbe- und Industrieprojekten weiter, während Innovationen bei CO₂-basierten Polyolen die Lieferanten für langfristige Nachhaltigkeitsgewinne positionieren.
Wichtigste Erkenntnisse des Berichts
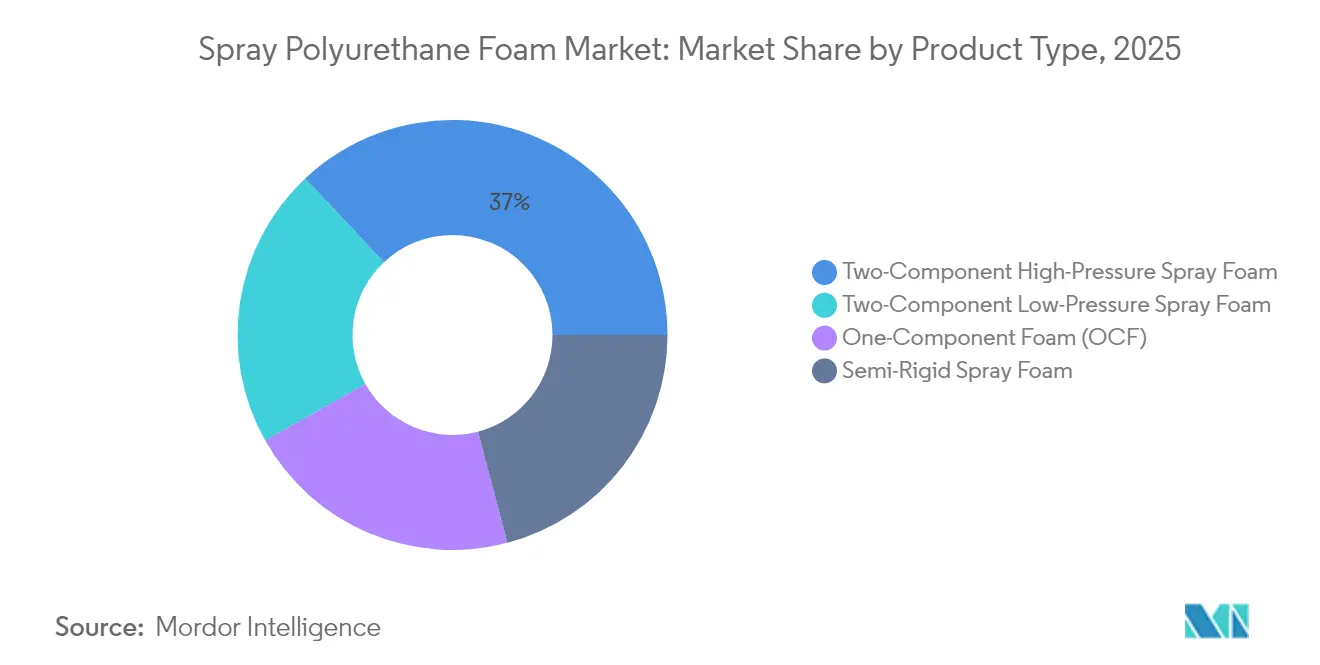
- Nach Produkttyp führte Zweikomponenten-Hochdruck-Sprühschaum mit einem Marktanteil von 37,02 % am Markt für Sprühpolyurethanschaum im Jahr 2025, während halbstarrer Sprühschaum bis 2031 voraussichtlich mit einem CAGR von 6,84 % wachsen wird.
- Nach Anwendung dominierte Dämmung mit 38,74 % der Marktgröße für Sprühpolyurethanschaum im Jahr 2025; Betonhebung und andere Spezialanwendungen werden voraussichtlich bis 2031 mit einem CAGR von 7,05 % wachsen.
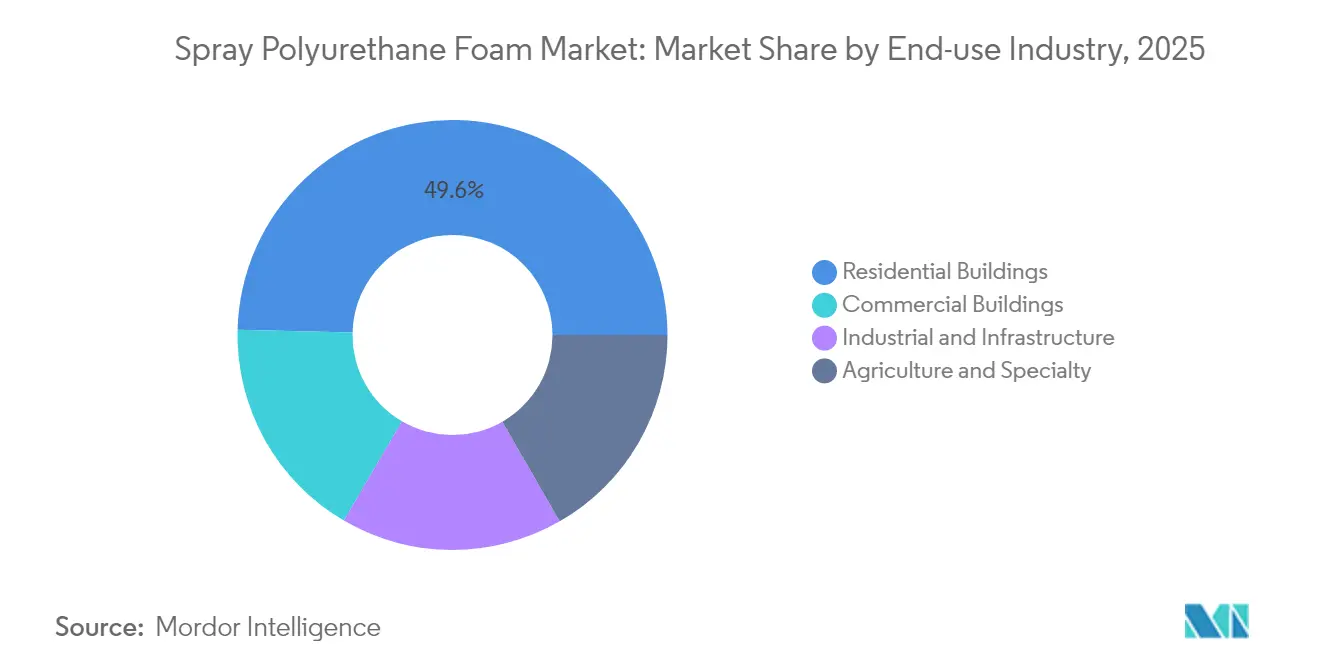
- Nach Endverbrauchsbranche entfielen auf Wohngebäude 49,62 % der Marktgröße für Sprühpolyurethanschaum im Jahr 2025, während Industrie und Infrastruktur mit einem CAGR von 7,39 % bis 2031 wächst.
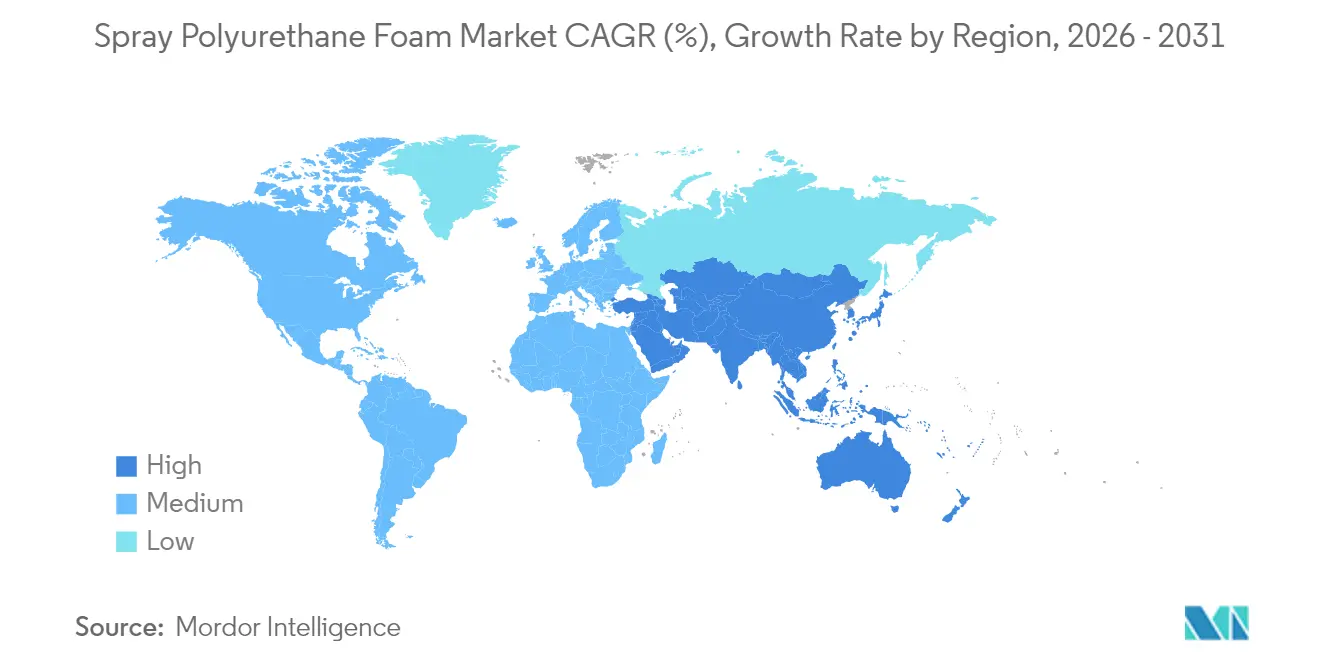
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 47,66 % am Markt für Sprühpolyurethanschaum und wird voraussichtlich im Zeitraum 2026–2031 mit einem CAGR von 7,21 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge Gebäudeenergievorschriften und Sanierungspflichten | +1.2% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wachsende Bedenken hinsichtlich Treibhausgasemissionen | +0.8% | Global, insbesondere Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum in der Kühlkette und im Kühllogistikbereich | +0.6% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Finanzierung durch „grüne Anleihen” für Aufrüstungen mit Sprühpolyurethanschaum | +0.4% | Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Hochhubschaum für solarbereite Dächer | +0.3% | Nordamerika und EU, mit aufkommender Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Gebäudeenergievorschriften und Sanierungspflichten
Der Internationale Energieeinsparcode 2024 hebt geschlossenzelligen Sprühschaum als bevorzugte Luftsperrenlösung hervor und verpflichtet Architekten, höhere Wärmedurchgangswiderstände und Feuchtigkeitskontrollmaßnahmen vorzuschreiben. Die kalifornischen Standards von 2023 und die Aktualisierung des Bauvorschriften Floridas für 2026 vereinfachen beide die Genehmigungen für Sanierungen, senken die Rückbaukosten und beschleunigen die Nachfrage, insbesondere für flach geneigte Gewerbedächer.[1].Florida Roof, „Aktualisierungen des Florida-Bauvorschriften 2026”, floridaroof.com Diese Regeländerungen erweitern die sanierungsfähige Basis, fördern hybride Dämmbaugruppen und drängen Auftragnehmer zu mehr Schulungs- und Geräteinvestitionen, was Zweikomponentensystemen zugute kommt.
Wachsende Bedenken hinsichtlich Treibhausgasemissionen
Unternehmensziele zur Netto-Null-Emission verbinden sich mit den Kostenzielen der Gebäudeeigentümer und unterstreichen die Fähigkeit von Sprühschaum, den Heiz- und Kühlenergieverbrauch laut dem Energy-Star-Programm der EPA um bis zu 10 % zu senken. Installed Building Products meldete seit 2020 eine CO₂-Reduktion von 55 % durch den Einsatz von Sprühschaum bei gleichzeitig deutlich gesteigerter Produktion, was die Entkopplung von Wachstum und Emissionen durch diese Technologie zeigt. Hersteller wie Johns Manville verzeichneten zweistellige Rückgänge bei den absoluten Emissionen, selbst als die Volumina energiesparender Produkte stiegen, was die Übereinstimmung von Nachhaltigkeit und Rentabilität unterstreicht.
Wachstum in der Kühlkette und im Kühllogistikbereich
Americold betreibt 239 Einrichtungen mit insgesamt 1,4 Milliarden Kubikfuß und hält einen nordamerikanischen Kapazitätsanteil von 17,8 %, was verdeutlicht, wie temperaturgeführte Lager eine stetige Nachfrage nach Dämmung erzeugen. Die Mitgliedschaft der Global Cold Chain Alliance mit 1.280 Einrichtungen unterstreicht die globale Reichweite und den wachsenden Bedarf an leistungsstarker, dampfdiffusionshemmender Dämmung. Die überlegene Luftabdichtung von Sprühschaum liefert messbare Energieeinsparungen in diesen energieintensiven Betrieben und stärkt die Einführung in Neubauten und Sanierungen, da die Lebensmittellieferung im E-Commerce zunimmt.
ESG-gebundene Finanzierung durch grüne Anleihen für Aufrüstungen mit Sprühpolyurethanschaum
Die Kapitalmärkte knüpfen die Finanzierungskosten zunehmend an gebäudebezogene CO₂-Kennzahlen, wodurch Sanierungen mit Sprühschaum für zinsgünstigere grüne Anleihen in Frage kommen. Die Arbeit von HB Fuller mit CO₂-reichen Converge-Polyolen veranschaulicht, wie Materialinnovationen Investoren anziehen, die nach nachweisbaren Emissionsreduzierungen suchen. Da LEED- und BREEAM-Rahmenwerke Punkte für Luftdichtheit und Energieeffizienz vergeben, monetarisieren Eigentümer die Vorteile von Sprühschaum durch höhere Vermögensbewertungen und Betriebseinsparungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Glasfaser und Zellulose | -0.5% | Global, insbesondere im nordamerikanischen Wohnbereich | Kurzfristig (≤ 2 Jahre) |
| Vorschriften und Einschränkungen für Diisocyanate | -0.3% | Global, mit strengerer Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Versorgungsvolatilität bei HFO-Treibmitteln | -0.2% | Global, mit akuten Auswirkungen in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Glasfaser und Zellulose
Kostenbewusste Wohnungsbauer greifen nach wie vor auf Glasfaserdämmplatten zurück, unterstützt durch langjährige Installationsnetzwerke und geringe Geräteanforderungen. Daten von Home Innovation Research Labs zeigten einen Rückgang des Sprühschaumanteils von 11 % auf 8 % infolge des Wachstums im Mehrfamilienhausbau und der Materialkosteneinsparungen, was die Preissensitivität verdeutlicht. Glasfaserhersteller schließen Leistungslücken mit Angeboten höherer Dichte, während Zellulose mit dem Branding für Recyclingmaterial umweltbewusste Verbraucher anspricht. Sprühschaumlieferanten müssen daher ihre Wertbotschaft rund um Lebenszyklusenergieersparnisse schärfen, um die höheren Anfangsinvestitionen zu überwinden.
Vorschriften und Einschränkungen für Diisocyanate
EU-Vorschriften, die im August 2023 in Kraft traten, verpflichten Auftragnehmer zur Schulung für Produkte, die mehr als 0,1 % Diisocyanate enthalten, was die Compliance-Kosten und den Dokumentationsaufwand erhöht.[2]Europäische Chemikalienagentur, „Beschränkung von Diisocyanaten”, echa.europa.eu Die Regelung der US-EPA zu erheblichen neuen Verwendungszwecken fügt zusätzliche Anforderungen an persönliche Schutzausrüstung und technische Kontrollmaßnahmen hinzu, die insbesondere kleinere Installateure betreffen. Während große Hersteller Schulungen in Vertriebskanäle einbetten können, besteht das Risiko, dass Kostenauswirkungen die Nachfrage in Richtung aufkommender isocyanatfreier Chemikalien verlagern, was laufende Investitionen in Forschung und Entwicklung erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zweikomponentensysteme treiben die Marktführerschaft voranDas Segment der Zweikomponenten-Hochdrucksysteme hielt im Jahr 2025 einen Marktanteil von 37,02 % am Spray-Polyurethanschaum-Markt und spiegelt damit die konsistente Vor-Ort-Mischung, überlegene Wärmedämmwerte und die Akzeptanz in Bauvorschriften für den gewerblichen Hochbau wider. BASFs neue Isocyanat- und TPU-Linien in Zhanjiang stärken die lokalen Lieferketten und festigen die Dominanz des Segments im asiatisch-pazifischen Raum. Halbstarrer Sprühschaum expandiert mit einem CAGR von 6,84 %, da Infrastrukturprojekte Flexibilität bei Vibrations- und Temperaturschwankungen erfordern. Einkomponenten-Dosen decken den Bedarf bei kleinen Projekten ab, während Niederdruckkits empfindliche Untergründe abdecken, bei denen eine reduzierte exotherme Wärme entscheidend ist.
Ein Vorstoß in Richtung integrierter Marken veranschaulicht die Wettbewerbsstrategie: Das Enverge®-Label von Holcim vereint die Portfolios von Gaco™ und SES™ und bietet Installateuren einen einheitlichen Spezifikationspfad für Dach-, Wand- und Spezialschäume. Die Produktdiversifizierung schafft Cross-Selling-Möglichkeiten, wobei halbstarre Innovationen auf solarfertige Dächer und Brückendecks abzielen und Einkomponenten-Polyurethanschaum-Systeme auf Brandschutzvorschriften ausgerichtet sind. Anbieter, die ein breites Produktsortiment und regionale technische Zentren unterhalten, sind am besten positioniert, um Spezifikationserfolge zu erzielen.


Nach Anwendung:
Dominanz der Dämmung steht vor aufkommender DiversifizierungDämmung machte im Jahr 2025 38,74 % der Marktgröße für Sprühpolyurethanschaum aus und profitiert von ihrer Doppelrolle als Luftsperre gemäß dem Internationalen Energieeinsparcode 2024, der die Anforderungen an die Luftdichtheit des Gesamtgebäudes erhöht. In Kühllagern liefern geschlossenzellige Formulierungen routinemäßig Energieamortisationszeiten von unter vier Jahren, was die Spezifikation in Kühlkettenprojekten stärkt. Betonhebung, Hohlraumfüllung und geotechnische Stabilisierung stellen den am schnellsten wachsenden Bereich „sonstige Anwendungen” dar, der mit einem CAGR von 7,05 % wächst, da Infrastrukturausgaben den aufgeschobenen Wartungsbedarf aufholen.
Die Nachfrage nach Abdichtung wächst bei Podiumsdecken- und Gründachdesigns, bei denen kontinuierliche Membranen den darunter liegenden bewohnten Raum schützen. Dichtmittel nutzen die selbsthaftende Ausdehnung von Sprühschaum und reduzieren Wärmebrücken rund um Fensteröffnungen. Intumeszierende Produkte wie NCFIs Staycell ONE STEP-Schaum beseitigen die Notwendigkeit separater Wärmeschutzbarrieren, sparen Arbeitsaufwand und erfüllen die Brandprüfprotokolle gemäß NFPA 286. Die vielfältige Nutzung schützt den Markt für Sprühpolyurethanschaum vor zyklischen Neubauzyklen, indem Umsatzpotenziale in Wartungs- und Infrastruktursegmenten erschlossen werden.
Nach Endverbrauchsbranche:
Führerschaft im Wohnbereich trifft auf industrielles WachstumWohngebäude behielten im Jahr 2025 einen Marktgrößenanteil von 49,62 % am Markt für Sprühpolyurethanschaum dank steigender Standards für energieeffiziente Häuser und des Bewusstseins der Hausbesitzer für lebenslange Betriebskosteneinsparungen. Steuerliche Anreize gemäß IRA-Abschnitt 25C erstatten bis zu 30 % der Gebäudehüllenaufrüstungen und stimulieren das Sanierungsvolumen. Industrie- und Infrastrukturprojekte, die mit einem CAGR von 7,39 % wachsen, verankern neue Kapazitäten für Kühllager, Lebensmittelverarbeitung und Verteilzentren; Americolds Portfolio von 1,4 Milliarden Kubikfuß unterstreicht diese strukturelle Nachfrage.
Gewerbliche Gebäude bieten eine stetige institutionelle Nachfrage, da Büros und Krankenhäuser strengere Anforderungen an die Gebäudehülle übernehmen. Spezielle Landwirtschafts- und Gewächshausanlagen verlassen sich auf geschlossenzelligen Schaum zur Kondensationskontrolle und Biosicherheit, während Verkehrsinfrastruktur Sprühschaum zur Schalldämpfung und Schwingungsisolierung einsetzt. Konsolidierungsmaßnahmen wie TopBuilds Kauf von Texas Insulation für USD 39 Millionen geben nationalen Installateuren die Möglichkeit, mehrere Endmärkte mit einheitlichen Sicherheits- und Qualitätskontrollprotokollen zu bedienen.
Geografische Analyse
APAC-Markt für Spray-Polyurethanschaum
Asien-Pazifik erfasste im Jahr 2025 einen Marktanteil von 47,66 % am Spray-Polyurethanschaum-Markt und wird voraussichtlich mit einem CAGR von 7,21 % wachsen, angetrieben durch rasche Urbanisierung, Fabrikerweiterungen und die Einführung von Energievorschriften. Chinas Verlangsamung im Immobiliensektor lenkt Konjunkturimpulse in Richtung Stadterneuerung und steigert die Ausgaben für Nachrüstdämmung, während Indiens HVAC-Sektor bis 2030 auf 30 Milliarden USD bei einem CAGR von 15,8 % anwachsen soll, was die Nachfrage nach Gebäudehüllenverbesserungen erhöht. Japan und Südkorea setzen strenge Anforderungen an die Gebäudehülle in Erdbebengebieten durch und bevorzugen leichte, hochhaftende Dämmstoffe wie Sprühschaum. ASEAN-Länder erweitern ihre Kühlkettenkapazitäten für Meeresfrüchte und Impfstofflagerung und treiben die regionale Nachfrage nach oben. BASFs mehrjähriger Investitionsplan in Höhe von 19,5 Milliarden USD für den asiatisch-pazifischen Raum verdeutlicht das Vertrauen der Lieferanten in die Absorptionskapazität der Region.
Nordamerika-Markt für Spray-Polyurethanschaum
Nordamerika bleibt ein reifer, aber stabiler Markt, in dem der bundesweite HFC-Ausstieg die Compliance vereinheitlicht und die Komplexität der Spezifikationen gering hält. Kanadas kaltes Klima hält die Nutzung von Sprühschaum in dicken Schichten auf Dachböden aufrecht, während Mexiko auf dem Weg des Nearshoring und des Wachstums in der Automobilfertigung zum viertgrößten Polyurethan-Verbraucher der Welt aufsteigt. Die Konsolidierung unter Auftragnehmern ermöglicht es nationalen Bauunternehmen, Gebäudehüllenlösungen in den USA und Kanada zu standardisieren, unterstützt durch die Netzwerkerweiterung von TopBuild.
EMEA- und Südamerika-Markt für Spray-Polyurethanschaum
Europas Netto-Null-Richtlinien und die Renovierungswelle stimulieren die Nachfrage trotz schwacher Makroökonomie. Die Schulungsvorschriften für Diisocyanate erzeugen Reibungspunkte, begünstigen aber letztlich gut kapitalisierte Hersteller mit robusten EHS-Programmen. Covestros DreamResource-Projekt führt Hartschaum mit 20 % CO₂ als Rohstoff ein und demonstriert Europas Führungsrolle in der Kreislaufchemie. Die Universität Lüttich entwickelt isocyanatfreie Schäume mit einem biobasierten Anteil von 70–90 % und unterstreicht damit die regionale Zusammenarbeit zwischen Wissenschaft und Industrie. In Südamerika sowie im Nahen Osten und Afrika werden Energieeffizienzvorschriften schrittweise verschärft; frühe Anwender in Brasilien, Saudi-Arabien und den Vereinigten Arabischen Emiraten setzen Sprühschaum in kommerziellen Großprojekten ein, was auf ein künftiges Volumenwachstum hindeutet.

Regulatorisches Umfeld
Die Regulierung von Sprühpolyurethanschaum wird im Hinblick auf Klimaauswirkungen und Arbeitssicherheit strenger, was die Auswahl von Treibmitteln und Systemen prägt. In den Vereinigten Staaten verbieten die EPA-Technology-Transitions-Vorschriften im Rahmen des AIM-Act-Regelwerks (85% HFC-Ausstiegspfad bis 2036) ab dem 1. Januar 2025 die Verwendung von HFKW mit höherem GWP in relevanten Polyurethanschaum-Endanwendungen und beschleunigen damit die Umstellung auf Alternativen mit niedrigem GWP wie HFO und andere Optionen der nächsten Generation. EPA-Aktualisierungen im Mai 2026 haben die Compliance-Fristen und teilsektorspezifischen Grenzwerte in den Materialien des Technology-Transitions-Programms weiter präzisiert.
In Europa treibt das EU-F-Gase-Regelwerk einen nahezu vollständigen Ausstieg aus HFKW für Schaumtreibmittel bis 2030 voran, was die Neuformulierung und Qualifizierung von Ersatztreibmitteln entlang der Lieferketten für Bauisolierung vorantreibt. Getrennt davon bringen chemikaliensicherheitsrechtliche Vorschriften zusätzliche Pflichten für Installateure und Auftragnehmer mit sich: Die REACH-Anhang-XVII-Beschränkung für Diisocyanate schreibt ab dem 24. August 2023 eine verpflichtende Schulung für industrielle und gewerbliche Anwender vor, was den Dokumentationsaufwand für die Compliance erhöht und Anbieter sowie Installateure mit skalierbaren Schulungs-, Stewardship- und geprüften EHS-Programmen begünstigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Sprühpolyurethanschaum beginnt mit der vorgelagerten Produktion von Isocyanaten (insbesondere MDI) und Polyolen, gefolgt von der Lieferung von Additiven und Treibmitteln und anschließend der nachgelagerten Vermischung durch Systemhäuser zu A-Komponenten- und B-Komponenten-Paketen. Große Chemieunternehmen wie BASF, Dow und Huntsman verankern die vorgelagerten Rohstoffe, während regionale und unabhängige Formulierer B-Komponenten-Systeme an lokale Vorschriften und Präferenzen der Installateure anpassen. Zweikomponentensysteme machen den Installateurskanal zudem zu einem zentralen Konversionspunkt, da sie spezielle Dosiergeräte, Baustellenkontrollen und dokumentierte Schulungen erfordern, unterstützt durch Programme wie das Professional Certification Program der Spray Polyurethane Foam Alliance (SPFA).
Die regulatorisch bedingte Neuformulierung ist zu einem zentralen operativen Schritt in der Kette geworden, insbesondere die Abkehr von herkömmlichen HFKW-Treibmitteln bei geschlossenzelligem Schaum nach dem 1. Januar 2025. Dies erhöht die Abhängigkeit von qualifizierten Formulierungen mit niedrigem GWP und einer verlässlichen Versorgung mit konformen Treibmitteln und Additiven. Normen und Prüfinfrastruktur prägen anschließend die nachgelagerte Akzeptanz und Spezifikation, darunter CAN/ULC-712.1-2024 (veröffentlicht am 5. Juni 2024) für sprühappliziertes halbstarres Polyurethanschaum, wobei Bewertungs- und Zulassungswege beeinflussen, wie Hersteller, Distributoren und Auftragnehmer Leistung, Brandprüfung und Installationsqualität dokumentieren.
Wettbewerbslandschaft
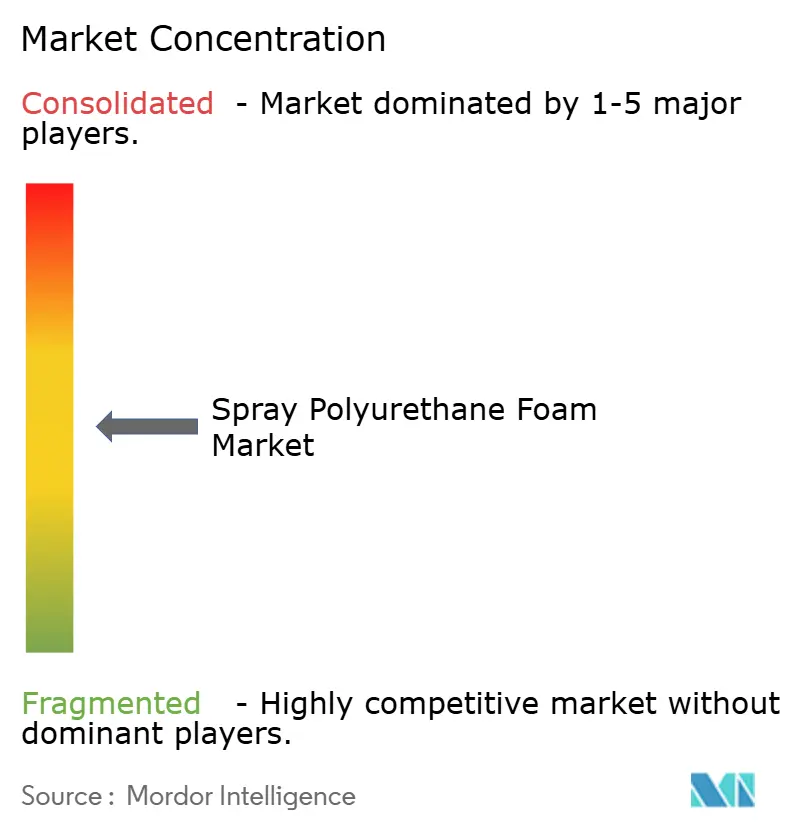
Fragmentierung kennzeichnet den Markt für Sprühpolyurethanschaum, da derzeit nur 19 % der gewerblichen Auftragnehmer Sprühpolyurethanschaum-Dienstleistungen anbieten, jedoch 67 % dieser Unternehmen ihren Umsatz von 2023 auf 2024 steigerten. Die Lücke bei Installateuren begünstigt Zusammenschlüsse und Private-Equity-Beteiligungen – erkennbar an Accellas Übernahme der Sprüheinheit von Quadrant und den regionalen Zukäufen von TopBuild –, die auf geografische Abdeckung und ausgebildete Arbeitskräfte abzielen. Große Chemieunternehmen wie BASF, Covestro, Dow und Huntsman konkurrieren durch vorgelagerte Integration, proprietäre Treibmittelmischungen und technische Schulungsprogramme, die es ihnen ermöglichen, ihren Anteil gegenüber regionalen Formulierern zu verteidigen.
Nachhaltigkeit ist nun ein offensichtliches Differenzierungsmerkmal. Die Baustofflösungssparte von Huntsman wandelt PET-Flaschen in Polyurethan um und entspricht damit der Kreislaufwirtschaftsbotschaft, die bei Investoren in grüne Anleihen Anklang findet. Covestro und BASF vermarkten CO₂-basierte Polyole, während kleinere Innovatoren isocyanatfreie Wege verfolgen, um künftigen toxikologischen Vorschriften zuvorzukommen. Technologiepakete mit digitalen Ertragsverfolgungssprühgeräten und cloudbasierten Qualitätssicherungsportalen trennen Premium-Lieferanten weiter von Massenware-Mischern, indem sie den Abfall auf der Baustelle reduzieren und Gebäudeeigentümern nachweisbare Leistungsdaten liefern.
Regionale Dynamiken beeinflussen die Strategie. In Asien-Pazifik lokalisieren multinationale Lieferanten ihre Produktion, um Zölle zu vermeiden und Lieferzeiten zu verkürzen, während inländische Hersteller den Preis nutzen, um Massenwohnungsprojekte zu gewinnen. Nordamerikanische Akteure konzentrieren sich auf die Einhaltung von Bauvorschriften und Zusammensetzungen mit niedrigem Treibhauspotenzial, während europäische Unternehmen in biobasierte Inhalte und Kreislaufrohstoffe investieren. In allen Regionen beschleunigen Lieferantenkooperationen mit Universitäten und Additivunternehmen die Produktdifferenzierung in den Bereichen Flammschutz, Akustik und Witterungsbeständigkeit.
Marktführer im Bereich Sprühpolyurethanschaum
BASF SE
Dow Chemical Company
Huntsman Corporation
Covestro AG
Carlisle Companies Inc. (CSFI)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spray-Polyurethanschaum-Markt
- BASF
- Accella Polyurethane Systems
- Carlisle Spray Foam Insulation
- Covestro AG
- Dow
- FOAM-LOK (Firestone)
- GACO
- Huntsman Corporation LLC
- ISOTHANE LTD
- Johns Manville
- NCFI Polyurethanes
- Rhino Linings
- SOPREMA Canada.
- SWD Urethane
Lesen Sie die Analyse der Spray-Polyurethanschaum-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristig entsteht ein Freiraum für compliance-fähige SPF-Systeme mit geringerem gebundenem CO2-Fußabdruck, die Eigentümern und Auftragnehmern helfen, strengere Anforderungen an Treibmittel und Chemikaliensicherheit zu erfüllen und gleichzeitig die Leistungsziele der Gebäudehülle zu erreichen. Maßnahmen von BASF und Dow zeigen, wie Massenbilanz- und zertifizierte Inputs von der Unternehmenskommunikation zur Nachhaltigkeit hin zu SPF-relevanten Rohstoffen und Systemen wandern, darunter die Einführung eines Biomassebilanz-Isocyanats durch BASF für nordamerikanische SPF-Systeme (April 2026) und die ISCC-PLUS-Zertifizierung, die Dow für seine MDI-Anlage in Freeport, Texas, erhalten hat (Oktober 2025). Dies eröffnet Systemhäusern und Installateuren die Möglichkeit, ihre Angebote mithilfe von drittparteigestützten Produktattributen und Dokumentationen zu differenzieren, die mit Anforderungen an grünes Bauen und Eigentümerberichterstattung übereinstimmen.
Eine weitere Chance liegt in der Standardisierung und dem Aufbau von Installateurskompetenzen, da Arbeitskräfte- und Qualitätsengpässe die SPF-Einführung beeinträchtigen. Der International Code Council schloss im März 2026 eine öffentliche Prüfung für ICC 1100 (Spray-applied Polyurethane Foam Plastic Insulation) ab, ein Schritt hin zu einem klareren, jurisdiktionsübergreifend übernehmbaren Standard, der Unklarheiten bei Genehmigungen und Leistungsanforderungen reduzieren kann. Parallel dazu startete die SPFA im Februar 2026 FoamItRight.org, um den Weg zur Teilnahme am Professional Certification Program zu vereinfachen und so die Skalierung von Auftragnehmern sowie konsistentere Ergebnisse auf der Baustelle zu unterstützen, während strengere Durchsetzung von Vorschriften und Schulungspflichten für Diisocyanate den administrativen Aufwand für kleinere Installateure erhöhen.
Recent Industry Developments in Spray-Polyurethanschaum-Markt
- April 2026: BASF brachte ELASTOSPRAY BMB Isocyanat für nordamerikanische Sprühpolyurethanschaumsysteme auf den Markt, das einen Massenbilanzansatz nutzt, um Aussagen zu einem geringeren gebundenen CO2-Fußabdruck für SPF-Komponenten zu unterstützen. Dieser Schritt erweitert das Spektrum an Formulierungsoptionen, die Systemhäuser Gebäudeeigentümern anbieten können, die dokumentierte Nachhaltigkeitsattribute in Kombination mit vorschriftskonformer Dämmleistung wünschen.
- Oktober 2025: Dow erhielt die ISCC-PLUS-Zertifizierung für seine MDI-Produktionsanlage in Freeport, Texas, was Massenbilanzangebote ermöglicht, die eine Zuordnung biobasierter oder zirkulärer Rohstoffe unterstützen. Dies stärkt nachgelagerte Lieferketten, die EPD- und LCA-Dokumentationen anstreben, und trägt dazu bei, SPF-Rohstoffe mit nachhaltigkeitsbezogenen Beschaffungsanforderungen in Einklang zu bringen.
- Juni 2024: Huntsman Building Solutions fügte seiner Icynene-Serie Icynene Xpress 55 hinzu, einen offenzelligen Sprühschaum, der für unbelüftete Dachböden und Kriechkeller entwickelt wurde und sich an den Brandprüfanforderungen von AC-377 Appendix X orientiert. Die Produktergänzung erweitert die Auswahl für Auftragnehmer bei vorschriftsorientierten Bauteilen in Anwendungen der Wohngebäudesanierung und des Neubaus, bei denen Brandprüfung und Dachbodenleistung die Spezifikation bestimmen.


Spray-Polyurethanschaum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch sprühaufgetragene Polyurethanschaum-Systeme erzielt wird, die zur Schaffung von Dämm- und Schutzschichten an Gebäuden und anderen Oberflächen eingesetzt werden, und umfasst sowohl Neubau- als auch Sanierungsaktivitäten. Der Umsatz wird zum Zeitpunkt des Verkaufs des Schaumsystems erfasst.
Ausschlüsse aus dem Umfang: Nicht-Sprüh-Polyurethanschaum-Formate (wie Blockschaum, Formschaum oder Plattendämmung) sowie nachgelagerte Installationsarbeiten, die als separater Dienst berechnet werden und nicht im Schaumsystem enthalten sind, werden ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Zweikomponenten-Hochdruck-Sprühschaum
- Zweikomponenten-Niederdruck-Sprühschaum
- Einkomponentenschaum (OCF)
- Halbstarrer Sprühschaum
- Nach Anwendung
- Dämmung
- Abdichtung
- Asbestkapselung
- Dichtmittel
- Sonstige Anwendungen (Betonhebung / Hohlraumfüllung usw.)
- Nach Endverbrauchsbranche
- Wohngebäude
- Gewerbliche Gebäude
- Industrie und Infrastruktur
- Landwirtschaft und Spezialanwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Erfassung der tatsächlichen Entstehungsorte der SPF-Nachfrage – hauptsächlich Gebäudedämmung, Bedachung und Wetterschutz – und verknüpft diese anschließend mit den Vertriebswegen für Schaumsysteme. Öffentliche Quellen dienen zur Verankerung der Modelleingaben, darunter Bauproduktion und Baugenehmigungen des US Census Bureau, Makro- und Branchenkennzahlen der Weltbank, Referenzen zur Energieeffizienz und Gebäudehülle des US-amerikanischen Energieministeriums (US DOE) sowie Umwelt- und Chemieinformationen der US-amerikanischen Umweltschutzbehörde (US EPA).
Darüber hinaus werden Veröffentlichungen von Branchenverbänden und Fachliteratur (einschließlich begutachteter Artikel zur Dämmleistung und zum Übergang zu Treibmitteln) ausgewertet, um zu bestätigen, wie sich die Verwendung von offenzelligem und geschlossenzelligem Schaum je nach Klima und Bauvorschriften unterscheidet. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen werden herangezogen, um Kapazitätserweiterungen, die Verfügbarkeit von Rohstoffen und Preiskommentare zu überprüfen. Diese werden mit Mustern aus kostenpflichtigen Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene verglichen. Die Desk-Research-Eingaben sind nicht erschöpfend; zahlreiche weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews dienen dazu, die Desk-Annahmen, die das Wertmodell am stärksten beeinflussen, einem Belastungstest zu unterziehen – insbesondere den Anwendungsmix, die durchschnittlichen Verkaufspreisbereiche und das Tempo der Einführung von Treibmitteln mit niedrigem Treibhauspotenzial (GWP) nach Region. Es wurden Gespräche mit einer Mischung aus Rohstoffakteuren, Schaumsystemlieferanten, Distributoren, Auftragnehmern und großen Endverbrauchern geführt, sodass die abschließende Einschätzung sowohl angebotsseitige Realitäten als auch Nachfragesignale von Baustellen in der Region Asien-Pazifik, EMEA und Amerika widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 40 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik beginnt mit einem Top-down-Ansatz, bei dem Bau- und Sanierungsaktivitäten in einen adressierbaren Nachfragepool für Dämmung und Abdichtung umgewandelt werden, auf den anschließend die SPF-Durchdringung nach Region und Anwendung angewendet wird. Um die Zahlen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert – hauptsächlich durch einen Ansatz aus Stichproben-Durchschnittsverkaufspreis multipliziert mit dem Volumen für Schlüsselanwendungen sowie durch eine Lieferanten- und Kanalprüfung, die dabei hilft, nicht erfasste kleinere Auftragnehmer zu berücksichtigen.
Zu den wichtigsten Modelleingaben zählen die Bautätigkeit im Wohn- und Nichtwohnbereich, Nachfrageindikatoren für Bedachung und Dämmung, die Ausrichtung der Gebäudeenergievorschriften, Verschiebungen zwischen offenzelligem und geschlossenzelligem Schaum aufgrund von Klima- und Leistungsanforderungen sowie Preis- und Treibmittelsignale, die in die Entwicklung des Durchschnittsverkaufspreises einfließen. Wo Lücken in den Bottom-up-Prüfungen bestehen, wird durch Muster benachbarter Länder und Rückmeldungen von Auftragnehmern zu typischen Projektgrößen interpoliert; anschließend werden die Gesamtwerte erneut gegen den Top-down-Nachfragepool geprüft.
Für die Prognose wird eine Szenarioanalyse rund um Bauzyklen und politische Unterstützung für Sanierungsmaßnahmen angewendet, gefolgt von einem Glättungsschritt bei Preis- und Mixveränderungen, damit einmalige Ausschläge die Kurve nicht verzerren. Annahmen zu Durchdringung und Preisgestaltung werden mit den Interviewpartnern abgestimmt, und es werden nur solche Annahmen weitergeführt, die durch beobachtbare Indikatoren und wiederholbare Schritte erklärt werden können.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert. Modelltotale werden mit Trends bei Bau- und Dämmaktivitäten, Handelsströmen für Schlüsselchemikalien sowie Kapazitäts- oder Nachfragekommentaren aus öffentlichen Bekanntmachungen abgeglichen. Wenn eine Abweichung ungewöhnlich erscheint, wird der Treiber isoliert, die Eingabe erneut geprüft und eine Folgegespräch mit einem relevanten Experten ausgelöst, damit die Anpassung nicht auf Vermutungen beruht.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Prüfung, die Logikprüfungen, Einheitenkonsistenzprüfungen und regionsübergreifende Plausibilitätstests umfasst. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden eine aktuelle Einschätzung erhalten.
Vergleich der Spray-Polyurethanschaum-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Spray-Polyurethanschaum stimmen nicht immer überein, da derselbe Begriff für leicht unterschiedliche Produktkörbe und Preispunkte verwendet wird. Unterschiede entstehen auch durch das als Hauptreferenz gewählte Jahr, ob die Schätzung an Baunachfragesignale oder an Lieferantenversandberichte geknüpft ist und wie häufig Annahmen aktualisiert werden.
In dieser Studie sind die wesentlichen Treiber für Abweichungen, ob Einkomponenten-Dosen in dasselbe Gesamtergebnis wie Zweikomponenten-Systeme eingerechnet werden, wie Bedachungs- und Abdichtungsanwendungen im Vergleich zur allgemeinen Dämmung behandelt werden und ob das Modell eine gleichmäßige Durchschnittsverkaufspreiskurve oder eine schnellere Preissteigerungsannahme bei Rohstoffvolatilität verwendet. Wenn Zeitpunkt der Währungsumrechnung und Basisjahrentscheidungen abweichen, können selbst ähnliche Volumeneinschätzungen eine erhebliche Spanne in US-Dollar aufweisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,06 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,06 Milliarden USD (2025) | Verwendet 2025 als Basisjahr und präsentiert ein Polyurethan-Sprühschaum-Gesamtergebnis, das möglicherweise angrenzende Polyurethan-Sprühschaum-Wertpools und eine andere Preisbasis zusammenführt, was den Ausgangspunkt gegenüber einer auf 2026 verankerten Reihe verschieben kann. |
| Branchenpublikation B | 3,05 Milliarden USD (2025) | Beginnt mit einem Basisjahr 2025 und verwendet eine breite Endverbrauchsliste, die Überschneidungen zwischen Dämm-, Bedachungs- und Dichtungsanwendungen ermöglichen kann, was die Gewichtung des Anwendungsmixes und des Durchschnittsverkaufspreises verändern kann. |
Die Tabelle zeigt, dass die Abweichung weniger auf die langfristige Richtung als vielmehr auf die Abstimmung des Basisjahres und den Umfang des im SPF-Systemwert enthaltenen Inhalts zurückzuführen ist. Durch die Trennung der Zweikomponenten-Systemumsätze von angrenzenden Polyurethanschaum-Formaten und die erneute Überprüfung von Durchdringung und Preisgestaltung anhand von Bau- und Sanierungsindikatoren bleibt der Wert für 2026 auf klare Eingaben zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Sprühpolyurethanschaum?
Die Marktgröße für Sprühpolyurethanschaum beträgt im Jahr 2026 USD 3,06 Milliarden und wird bis 2031 voraussichtlich auf USD 3,96 Milliarden bei einem CAGR von 5,27 % steigen.
Welche Region führt den Markt für Sprühpolyurethanschaum an?
Asien-Pazifik hält im Jahr 2025 einen Marktanteil von 47,66 % und ist mit einem CAGR von 7,21 % bis 2031 auch die am schnellsten wachsende Region.
Welches Produktsegment dominiert den Umsatz?
Zweikomponenten-Hochdrucksysteme führen mit einem Marktanteil von 37,02 % im Jahr 2025 aufgrund ihrer starken Wärmedurchgangswiderstandsleistung und der Vertrautheit der Auftragnehmer.
Welcher Faktor beschleunigt die Nachfrage nach Sprühschaum am stärksten?
Die weltweit zunehmende Verschärfung von Gebäudeenergievorschriften treibt die Einführung voran, da geschlossenzelliger Sprühschaum gleichzeitig Dämmung und Luftsperrleistung bietet.
Wie gehen Lieferanten mit Umweltvorschriften um?
Führende Hersteller wechseln zu Treibmitteln mit niedrigem Treibhauspotenzial, investieren in CO₂-basierte Polyole und entwickeln isocyanatfreie Chemikalien, um aufkommenden regulatorischen Rahmenbedingungen zu entsprechen.
Seite zuletzt aktualisiert am:



