
Polyurethan-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
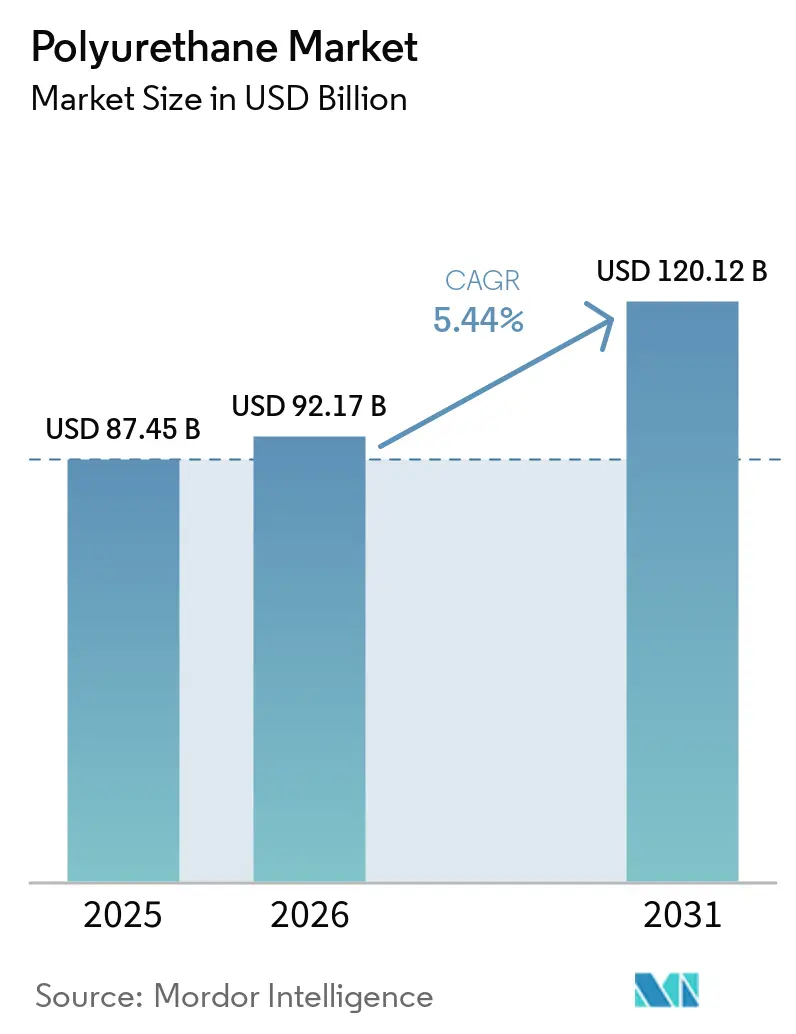
| Marktgröße (2026) | 92.17 Milliarden US-Dollar |
| Marktgröße (2031) | 120.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Polyurethan-Marktanalyse von Mordor Intelligence
Die Polyurethan-Marktgröße wird voraussichtlich 87,45 Milliarden USD im Jahr 2025, 92,17 Milliarden USD im Jahr 2026 betragen und bis 2031 120,12 Milliarden USD erreichen, mit einer CAGR von 5,44 % von 2026 bis 2031. Regulatorische Veränderungen in der Gebäudedämmung, der automobilen Gewichtsreduzierung und der Offshore-Windenergie treiben den Polyurethan-Markt in Richtung leistungsfähigerer Hart- und Weichschäume, auch wenn volatile Isocyanat-Kosten die Margen belasten. Biobasierte Polyole entwickeln sich rasch weiter, und Kapazitätserweiterungen im Asien-Pazifik-Raum kalibrieren die globalen Handelsströme neu. Gleichzeitig verschärft das Überangebot bei Toluoldiisocyanat (TDI) den Preiswettbewerb und veranlasst westliche Hersteller, ihre europäischen Anlagen zu überdenken. Nachgelagerte Verarbeiter fragmentieren sich weiter, was die Preissetzungsmacht erschwert, aber Raum für Spezialqualitäten und serviceorientierte Lösungen in Bau- und Möbelanwendungen schafft.
Wichtigste Erkenntnisse des Berichts
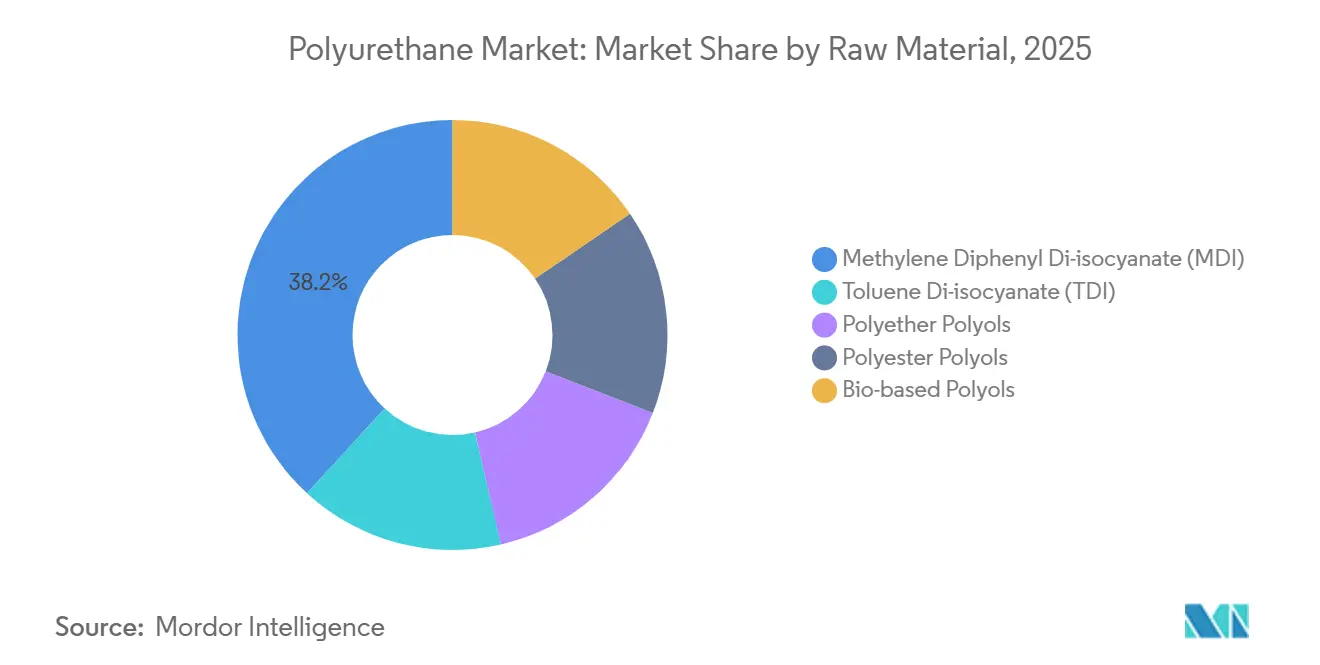
- Nach Rohmaterial hielt Methylendiphenyldiisocyanat im Jahr 2025 einen Polyurethan-Marktanteil von 38,17 %, während biobasierte Polyole bis 2031 mit einer CAGR von 12,60 % wachsen.
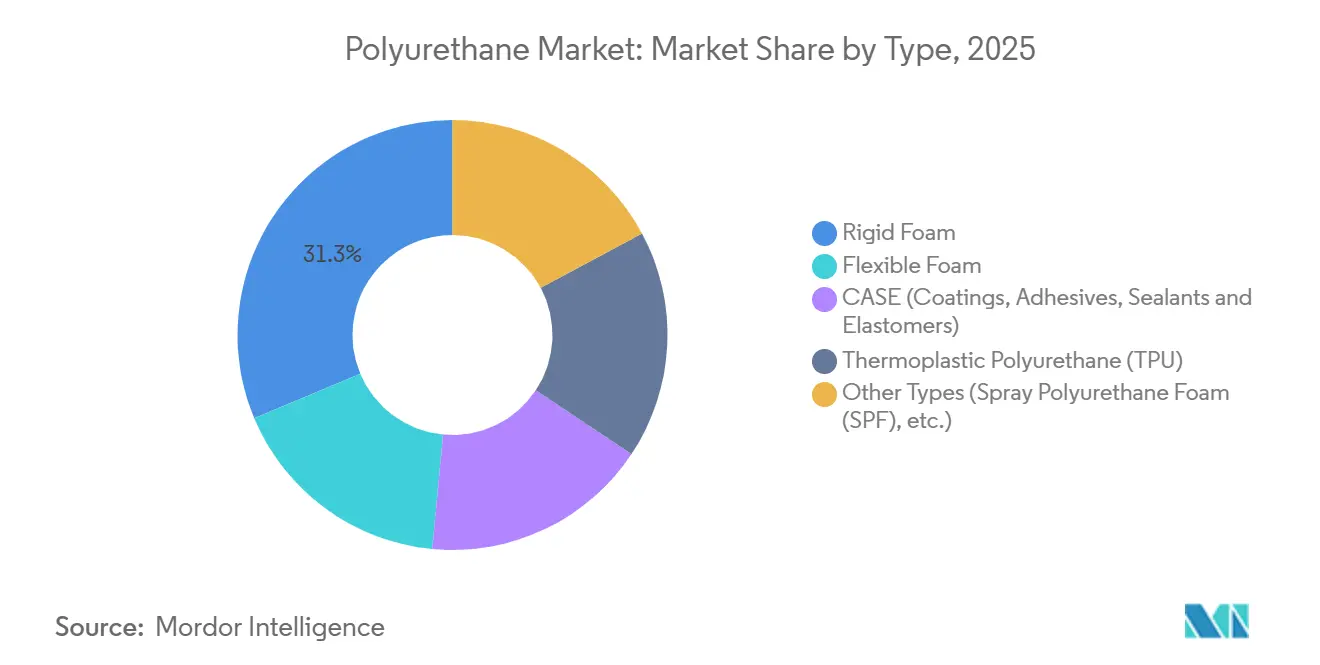
- Nach Typ entfiel auf Hartschaum im Jahr 2025 ein Anteil von 31,33 % am Polyurethan-Markt, während Weichschaum bis 2031 voraussichtlich mit einer CAGR von 7,80 % wächst.
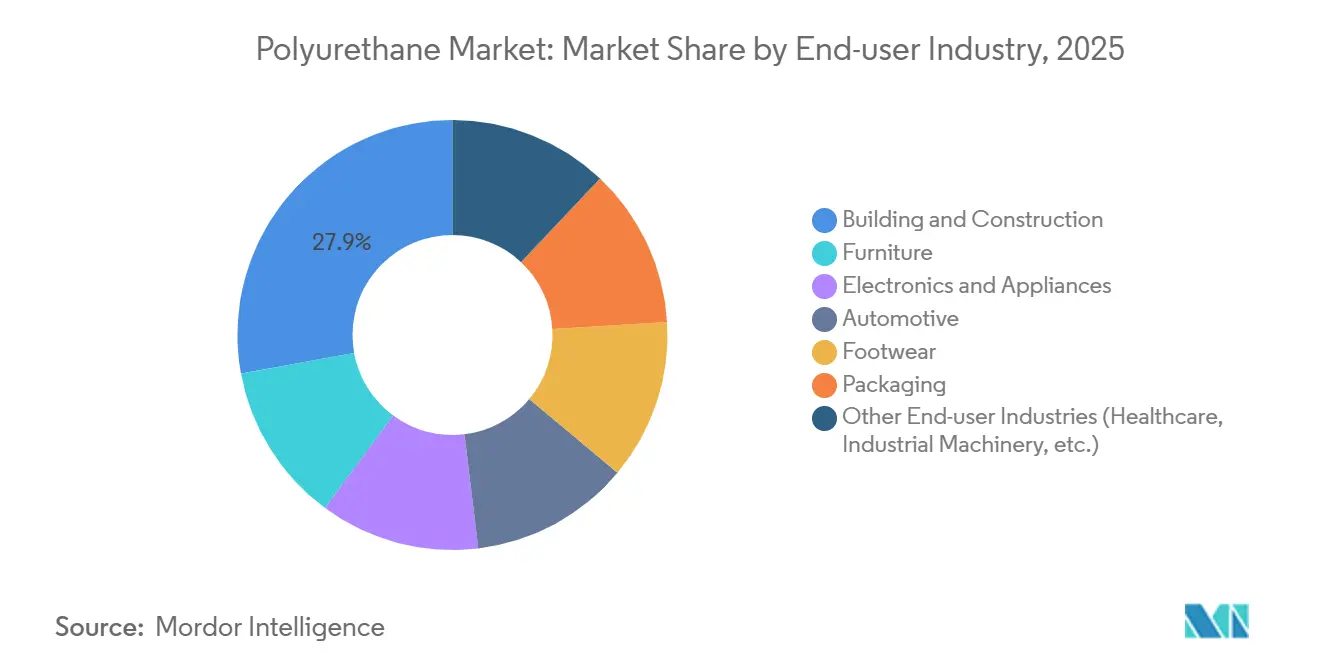
- Nach Endverbraucherbranche entfiel auf Bauwesen und Konstruktion im Jahr 2025 ein Anteil von 27,87 % an der Polyurethan-Marktgröße und wächst mit einer CAGR von 8,90 % bis 2031.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 47,05 % im Jahr 2025; die Region soll bis 2031 mit einer CAGR von 6,80 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage durch automobile Gewichtsreduzierung | +1.2% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Boomende Nachfrage nach Dämmung im Bauwesen und in der Konstruktion | +1.5% | EU, Naher Osten, globale Renovierungsprogramme | Langfristig (≥ 4 Jahre) |
| Anstieg bei hochelastischen Möbel- und Bettschäumen | +0.8% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einsatz von PU in Offshore-Windturbinenblättern und Gondelverkleidungen | +0.4% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Massenindividualisierung von Schuhwerk mittels additiver PU-Fertigung | +0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage durch automobile Gewichtsreduzierung
Automobilhersteller ersetzen Stahl und Aluminium durch Polyurethan-Verbundwerkstoffe aus der Polyurethan-Industrie, um das EU-Flottenverbrauchsziel von 93,6 g/km CO₂ für 2025 und den US-amerikanischen Corporate Average Fuel Economy-Standard von 49 mpg für 2026 zu erfüllen. BASFs Sprühtransferformverfahren reduzierte die Masse des vorderen Querträgers des Ford F-150 Lightning um 30 %, ohne die Crashsicherheit zu beeinträchtigen. Jeeps Grand Cherokee 4xe verwendet eine Polyurethan-Verbundheckklappe, die 18 % leichter ist als gestanzter Stahl, und Toyota spart 2,4 kg pro Tundra-Hybrid durch den Einsatz von Polyurethan-Sitzrahmen. Jedes eingesparte Kilogramm verlängert die Reichweite von batterieelektrischen Fahrzeugen um 1–2 km, ein Vorteil, der sich mit wachsenden Akkupacks verstärkt.
Boomende Nachfrage nach Dämmung im Bauwesen und in der Konstruktion
Die Richtlinie 2024/1275 verpflichtet EU-Mitglieder, das globale Erwärmungspotenzial über den Lebenszyklus für Dämmstoffe zu melden und schreibt bis 2030 emissionsfreie Gebäude im Betrieb vor. Polyurethan-Hartschaum mit einer Wärmeleitfähigkeit von 0,022 W/m·K ermöglicht Dünnwand-Sanierungen, wo Flächenprämien hoch sind. Das Phasensenkungsprogramm der US-amerikanischen Umweltschutzbehörde für Fluorkohlenwasserstoffe begrenzt Treibmittel ab 2025 auf ein Treibhauspotenzial von 150, was Formulierer zu teureren Hydrofluorolefinen drängt [1]U.S. Environmental Protection Agency, "Phasedown of Hydrofluorocarbons," epa.gov . Saudi-Arabiens Vertragsabschlüsse im Wert von 144,3 Milliarden USD im Jahr 2024 schreiben Polyurethan-Hartschaumplatten für Passivhaus-Leistung in der Wüste vor. Zusammen steigern diese Maßnahmen die Nachfrage schneller als Weichschaum, was den 1,5-Prozentpunkte-Schub auf die Polyurethan-Markt-CAGR trotz steigender Produktionskosten erklärt.
Anstieg bei hochelastischen Möbel- und Bettschäumen
Verbraucher bevorzugen Matratzen, die über ein Jahrzehnt ihre Form behalten, und Sitzmöbel, die dem Durchsitzen widerstehen. Tempur Sealy steigerte die Bruttomarge im Jahr 2025 um 120 Basispunkte durch den Wechsel zu viskoelastischen Schäumen höherer Dichte. Purple Innovations Hybridbetten kombinieren Polyurethan-Trägerschichten mit einem Gelflexgitter und nutzen E-Commerce-Kanäle, die mittlerweile mehr als 35 % des US-amerikanischen Matratzenabsatzes ausmachen. Automobilsitzlieferanten Adient und Lear spezifizieren hochelastischen Schaum mit 50–60 kg/m³ zur Bewältigung von Gewichtskonzentrationen durch Akkupacks. Diese Trends tragen 0,8 Prozentpunkte zum Polyurethan-Marktwachstum bei und ziehen Kapazitätsinvestitionen in den Asien-Pazifik-Raum, wo die Arbeitskosten weiterhin niedriger sind.
Einsatz von PU in Offshore-Windturbinenblättern und Gondelverkleidungen
Covestro, Goldwind und LZ Blades erreichten 2024 den Meilenstein von tausend Blättern mit einem 64,2 m langen Polyurethan-Blatt, das von DNV GL zugelassen wurde. Die Glasübergangstemperatur von Polyurethan bei −40 °C erhält den Elastizitätsmodul an arktischen Standorten und in der Nordsee, während eine Bruchdehnung von über 200 % Böenlasten absorbiert. Erosionsbeständige Polyurethan-Vorderkantenbeschichtungen verdoppeln die Inspektionsintervalle und sparen bis zu 25.000 USD pro Turbine jährlich. Asien-Pazifik installierte 2024 7,4 GW Offshore-Windenergie, was die Nachfrage konzentriert und 0,4 Prozentpunkte zur Polyurethan-Markt-CAGR beiträgt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Isocyanat-Rohstoffpreise | -0.9% | Asien-Pazifik, Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfung globaler PFAS- und Diisocyanat-Expositionsvorschriften | -0.7% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch biobasierte thermoplastische Polymere | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Isocyanat-Rohstoffpreise
MDI- und TDI-Preise sanken im April 2025 um 18–22 % im Jahresvergleich, da chinesische Überkapazitäten auf eine gedämpfte Nachfrage der nachgelagerten Industrie trafen. ResourceWise bestätigte im November 2025 anhaltende Schwäche und zwang integrierte Hersteller, die Auslastung zu drosseln. Kleinere Verarbeiter, die dem Spotmarkt ausgesetzt sind, sehen sich Rohstoffschwankungen gegenüber, die bis zu 60 % der Herstellungskosten ausmachen können. Nachfragezerstörung tritt ein, wenn Preisanstiege Bauherren dazu veranlassen, Projekte zu verzögern oder auf Mineralwolle umzusteigen, was 0,9 Prozentpunkte von der Polyurethan-Markt-CAGR abzieht.
Verschärfung globaler PFAS- und Diisocyanat-Expositionsvorschriften
EU-REACH begrenzt die Diisocyanat-Exposition auf 6 µg NCO/m³ und erfordert geschlossene Dosiersysteme, die 200.000–500.000 USD pro Linie kosten. Die US-amerikanische Arbeitsschutzbehörde hat eine Obergrenze von 1 ppb in den Vereinigten Staaten vorgeschlagen, was für mittelgroße Anlagen Kontrollkosten von 1,2 Millionen USD impliziert. Californias Proposition 65-Warnhinweise dämpfen die Nachfrage nach Sprühschaum-Sanierungen, und ein ausstehender EU-PFAS-Bann bedroht fluorierte Katalysatoren und Treibmittel. Diese Maßnahmen kürzen 0,7 Prozentpunkte vom Polyurethan-Marktwachstum, da Planer auf Mineralwolle oder Vakuumdämmplatten ausweichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial:
MDI sichert Volumen, während Biopolyole an Fahrt gewinnenMethylendiphenyldiisocyanat sicherte sich 2025 einen Polyurethan-Marktanteil von 38,17 % und unterstreicht damit seine Stellung in der Hartdämmung und im thermoplastischen Polyurethan. TDI bleibt für flexiblen Möbelschaum unverzichtbar, obwohl das Überangebot die Preise seit Mitte 2024 gedrückt hat. Polyether- und Polyesterpolyole füllen Standardformulierungen, während biobasierte Polyole auf der Grundlage von Cargill-Sojaölen und Covestros Cardyon-CO₂-Technologie mit einer CAGR von 12,60 % voranschreiten. Die resultierende Mischung deutet auf eine Zukunft hin, in der konventionelle Rohstoffe das Volumen durch Skaleneffekte schützen und erneuerbare Polyole Nischen mit nachgewiesenen niedrigen CO₂-Fußabdrücken erschließen.
Die Durchdringung von Biopolyolen steht im Einklang mit der EU-Scope-3-Berichterstattung und US-amerikanischen Markenverpflichtungen, was die Margen trotz eines Kostenaufschlags von 20–30 % steigert. Covestros erste kommerzielle Cardyon®-Qualitäten enthalten 20 % abgeschiedenes CO₂ und veranschaulichen, wie Prozessinnovation fossile Zwischenprodukte ausgleichen und Angebote differenzieren kann. Polyesterpolyole gewinnen Marktanteile bei der Harzinfusion für Windturbinen und Klebstofffolien für die Automobilindustrie, wo aromatische Chemie die UV-Stabilität verbessert. Unterdessen zwingen preisgetriebene TDI-Dynamiken westliche Hersteller zur Rationalisierung von Anlagen, wie Dows europäische strategische Überprüfung zeigt. Der Polyurethan-Markt absorbiert diese Verschiebungen durch die Balance zwischen kostengünstigen asiatischen Isocyanaten und hochmargigen Spezialitätssystemen in Nordamerika und Europa.


Nach Typ:
Weichschaum übertrifft Hartschaum dank E-Commerce-RückenwindHartschaum hielt 2025 einen Anteil von 31,33 % am Polyurethan-Marktvolumen, doch Weichschaum wird voraussichtlich schneller wachsen – mit einem CAGR von 7,80 % –, da der Online-Handel die Nachfrage nach Schutzpolsterung unter 30 kg/m³ ankurbelt. CASE-Formulierungen liefern abriebfeste Beschichtungen und Elastomere für Industrieböden und Fahrzeugunterböden und sichern so Premiummargen. Thermoplastisches Polyurethan expandiert in Smartphone-Hüllen und Batterieabdeckungen für Elektrofahrzeuge und bietet Schmelzwiederverarbeitbarkeit. Sprühbares Polyurethan-Hartschaum adressiert die Nachrüstdämmung, obwohl strengere US-amerikanische Expositionsgrenzwerte die unmittelbare Nachfrage dämpfen könnten. Insgesamt diversifiziert sich der Polyurethan-Markt weiterhin über Schaum-, Elastomer- und Dispersionstechnologien.
Der Aufstieg von Weichschaum ist mit hochwertigen Möbel- und Matratzenaufrüstungen verbunden, die einen Preisaufschlag von 30–40 % gegenüber Standardqualitäten erzielen und das Wertwachstum in der gesamten Polyurethan-Industrie stützen. Das Wachstum bei Hartschaum konzentriert sich auf den Nahen Osten und Europa, wo Großprojekte und Renovierungsvorschriften die Schwäche bei nordamerikanischen Wohnbaugenehmigungen ausgleichen. Thermoplastisches Polyurethan profitiert von kürzeren Spritzgusszyklen unter 30 Sekunden, die den Ausschuss auf unter 3 % senken und massgeschneiderte Schuhsohlen-Zwischensohlen ermöglichen. CASE-Anwendungen wie Polyharnstoff-Dichtstoffe bleiben widerstandsfähig, da Leistungsspezifikationen eine Substitution erschweren.
Nach Endverbraucherbranche:
Bauwesen führt, Automobilindustrie gewinntBauwesen und Konstruktion repräsentierten 2025 27,87 % der Polyurethan-Marktgröße und wachsen mit einer CAGR von 8,90 % dank emissionsfreier Gebäudecodes und nahöstlicher Großprojekte. Die Automobilindustrie trägt durch Leichtbauverbundwerkstoffe, die die CO₂-Intensität pro Fahrzeug reduzieren, ein bedeutendes Volumen bei. Möbel und Bettwaren nutzen hochelastischen Schaum für längere Garantiezyklen und E-Commerce-Versandfestigkeit. Haushaltsgeräte benötigen mit Cyclopentan getriebene Hartdämmung, um verschärfte Energieetiketten zu erfüllen. Schuhwerk, obwohl kleiner, zeigt die Rolle der additiven Fertigung bei Premium-Sportprodukten.
Die Nutzung im Bauwesen hängt von Hartschaumplatten mit R-Werten von 6–7 pro Zoll ab, die für platzbeschränkte Sanierungen in Europa und Klimazonen mit hohem Kühlbedarf im Persischen Golf unerlässlich sind. Automobilplattformen verwenden Polyurethan-Verbundwerkstoffe, um die Akkumasse auszugleichen; jedes eingesparte Kilogramm entspricht 20 Wh Reichweite. Elektronikhersteller investieren 50–100 Millionen USD pro Werk, um Treibmittellinien auf GWP-150-Konformität umzurüsten, was den Vorsprung von Hartschaum gegenüber Polystyrol vertieft. Möbelkapazitäten verlagern sich in den Asien-Pazifik-Raum, wo Arbeitseffizienz die Konturschnittkosten um bis zu 50 % senkt. Verpackung bleibt der Unsicherheitsfaktor, da Polyurethan seinen Preisaufschlag durch nachweisbare Schadensminderungsmetriken rechtfertigen muss.
Geografische Analyse
APAC-Polyurethan-Markt
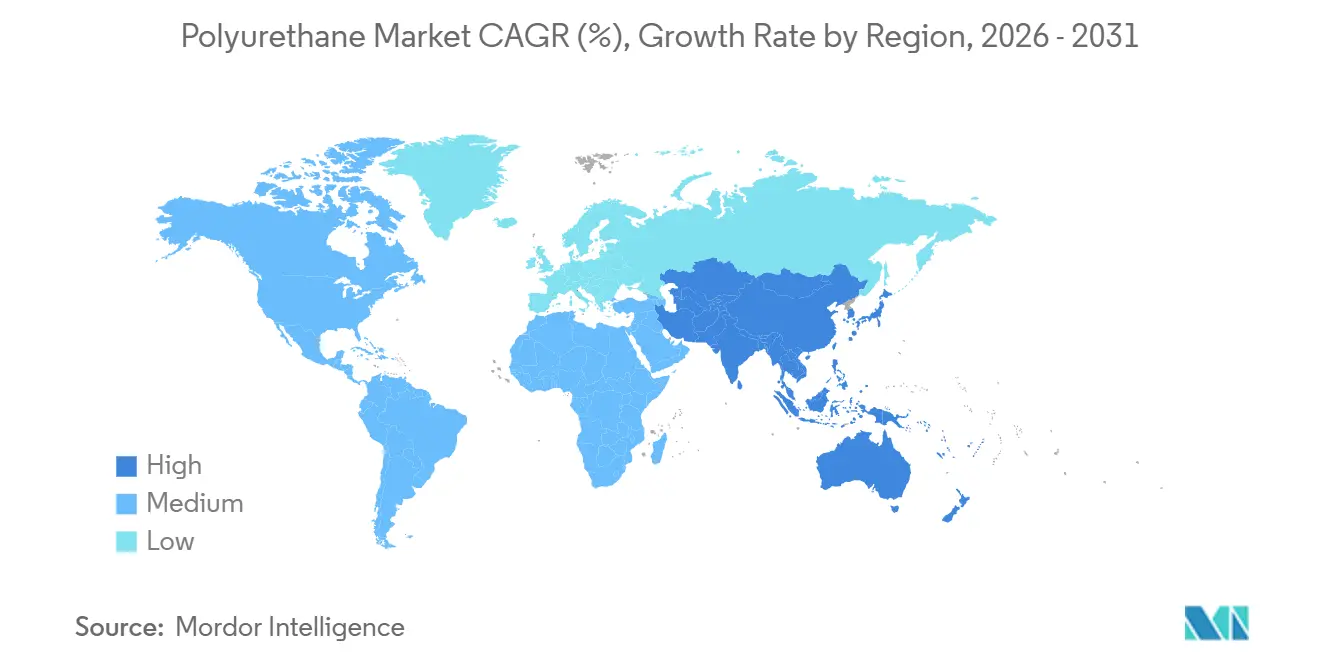
Asien-Pazifik erzielte im Jahr 2025 einen Anteil von 47,05 % am Polyurethan-Markterlös und ist auf dem Weg zu einem CAGR von 6,80 % bis 2031, da Wanhua die MDI-Kapazität in Ningbo um weitere 400.000 Tonnen pro Jahr ausbaut und bis 2027 eine ähnliche Erweiterung in Fujian anstrebt. Chinas Dominanz beruht auf integrierten Kohle-zu-Anilin-Routen, während Indiens Fahrzeugproduktion von 25,9 Millionen Einheiten im Geschäftsjahr 2024 die doppelte Nachfrage nach Sitzschaumstoff und Gebäudedämmung antreibt. Der Bauboom in ASEAN, insbesondere in Indonesien und Vietnam, verstärkt den regionalen Bedarf an Flexschaumstoff-Importen. Japan und Südkorea, obwohl reife Märkte, sind Vorreiter bei biobasierten Polyolen zur Erfüllung unternehmenseigener Netto-Null-Verpflichtungen und unterstützen damit die Entwicklung von biobasiertem Polyurethan.
Nordamerika Polyurethan-Markt
In Nordamerika liegen die Wohnungsbaugenehmigungen weiterhin 20 % unter den Höchstwerten von 2020, was den Schwung bei Hartschaumstoff in der Polyurethan-Branche dämpft. Die GWP-150-Grenze der EPA erhöht die Kosten um 0,15–0,25 USD pro Board Foot und setzt kleinere Sprühschaum-Verarbeiter unter Druck. Kanadas Klimazonennormen schreiben R-30–40-Wände vor und lenken Bauherren zu Hochleistungsschaumstoffen. Mexiko profitiert vom Nearshoring von Haushaltsgeräten und Elektronik, was die Nachfrage nach flexiblen und starren Polyurethansystemen ankurbelt.
Europa Polyurethan-Markt
Europa befindet sich an einem Scheideweg für die Polyurethan-Branche: Die Richtlinie 2024/1275 trägt eine Renovierungswelle, doch erhöhte Energie- und Compliance-Kosten schmälern die Wettbewerbsfähigkeit der Hersteller. Die Wohnbaugenehmigungen sanken 2024 um 8 %, dennoch decken nordische Sanierungsanreize 40 % der Dämmkosten und fördern die Sprühschaum-Nachfrage. REACH-Expositionsgrenzwerte erfordern Investitionen, die integrierten multinationalen Unternehmen zugutekommen, während Dows Vermögensüberprüfung auf eine mögliche Konsolidierung hindeutet.
Südamerika und MEA Polyurethan-Markt
Südamerika sowie der Nahe Osten und Afrika sind für die Polyurethan-Branche von Großprojekten abhängig. Saudi-Arabiens Auftragsvergaben in Höhe von 144,3 Milliarden USD im Jahr 2024 umfassen Hartschaumplatten nach Passivhaus-Standard für NEOM. Das Auftragsvolumen der VAE von 81,3 Milliarden USD steigert den Einsatz von Sprühschaum-Abdichtungen im Tunnelbau. Brasilien und Argentinien erholen sich bei der Flexibleschaumstoff-Nachfrage, da die Verbraucherkredite lockerer werden. Nigeria setzt Hartschaumstoff in pharmazeutischen Kühlketten-Lagerhäusern ein, was auf aufkeimende, aber strategisch bedeutsame Wachstumsknoten hindeutet.

Wettbewerbslandschaft
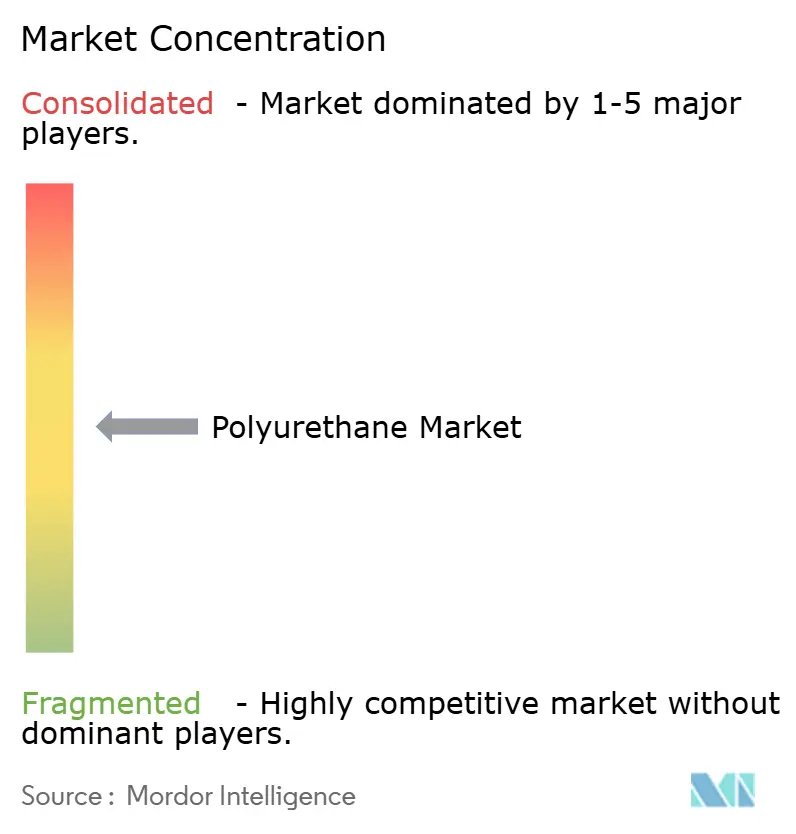
Der Polyurethan-Markt ist mäßig konzentriert: BASF, Covestro, Wanhua, Dow und Huntsman kontrollieren schätzungsweise 52 % der weltweiten Polyurethan-Kapazität, doch Tausende von Verarbeitern halten die nachgelagerten Strukturen fragmentiert. Integrierte Akteure nutzen rückwärtige Verbindungen zu Anilin und Propylenoxid, um gegenüber Spotkäufern Kostenvorteile von 15–20 % zu genießen. Wanhuas Kohle-zu-MDI-Route liefert Barkosten von rund 1.200 USD pro Tonne gegenüber 1.500–1.700 USD in Westeuropa und ermöglicht so aggressive Preisgestaltung auf Exportmärkten.
Das Volumen des Materialsegments von BASF stieg 2024 um 0,7 %, trotz eines Umsatzrückgangs von 4,5 %, was auf Preisdruck statt Nachfragerückgang in der Polyurethan-Industrie hindeutet[2]BASF, "Q4 2024 Ergebnisveröffentlichung," basf.com . Die Covestro-Volumina sanken im ersten Quartal 2025 um 0,4 %, da ein TDI-Überangebot die chinesischen Spotpreise auf das Niveau von 2015 zurückfallen ließ. Dows europäische Überprüfung unterstreicht, wie Energiekostendisparitäten und strengere Expositionsvorschriften zur westlichen Rationalisierung zwingen. Ein Spezialitätenfokus auf Biopolyole, thermoplastisches Polyurethan und wasserbasierte Dispersionen bietet Margenentlastung.
Aufstrebende Disruptoren in der Polyurethan-Industrie zielen auf additive Fertigung und biobasierte Chemikalien ab. Carbons mehr als eine Million 4D-Zwischensohlen zeigen, wie die digitale Lichtsynthese Werkzeugengpässe umgeht, während Henkels 60-prozentiger erneuerbarer Polyurethan-Klebstoff die Optionen für Elektrofahrzeug-Akkupacks erweitert. Chinesische Formulierer investieren in kostengünstigere Systeme für E-Commerce-Verpackungen, während europäische Akteure PFAS-freie Katalysatoren entwickeln. Insgesamt drehen sich strategische Schritte um Integration, Spezialchemie und die Optimierung des regionalen Fußabdrucks.
Führende Unternehmen der Polyurethan-Industrie
-
Covestro AG
-
Huntsman International LLC
-
Wanhua
-
Dow
-
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyurethan-Markt
- BASF
- Carpenter Co.
- Covestro AG
- DIC Corporation
- Dow
- FoamPartner Group
- FXI
- Huntsman International LLC
- INOAC Corporation
- LANXESS
- Lubrizol
- Mitsui Chemicals Inc.
- Rogers Corporation
- Rymbal
- Sekisui Chemical Co., Ltd.
- Sheela Foam Ltd.
- Tosoh Corporation
- UFP Technologies, Inc.
- Wanhua

Recent Industry Developments in Polyurethan-Markt
- Dezember 2025: BASF erweiterte sein Sprühpolyurethanschaum-Portfolio (SPF) um WALLTITE RSB, einen fortschrittlichen geschlossenzelligen Sprühpolyurethanschaum. WALLTITE RSB integrierte recycelte und erneuerbare Rohstoffe, was zu einem reduzierten Produkt-CO₂-Fußabdruck (PCF) im Vergleich zu herkömmlichen Formulierungen führte.
- April 2025: Rymbal stellte FluidX vor, ein Polyurethan, das zu 100 % durch physikalische und chemische Prozesse recycelbar ist. Es verfügte über ein vollständig wassergetriebenes System und bietet die Vorteile eines niedrigen CO₂-Fußabdrucks und reduzierten Umweltauswirkungen.


Polyurethan-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie bemisst den globalen Polyurethan-Markt anhand von Erlös und Volumen aus neu produziertem Flexschaumstoff, Hartschaumstoff, CASE-Produkten (Beschichtungen, Klebstoffe, Dichtstoffe, Elastomere), thermoplastischem Polyurethan sowie kleineren Spezialqualitäten, die durch Reaktion von Polyolen mit Diisocyanaten entstehen und bis zum ersten Verarbeiter verkauft werden.
Ausschluss aus dem Umfang: Recycelter oder wiederverpresster Verschnitt sowie nachgelagerte Fertigerzeugnisse wie Matratzen, Schuhwerk oder geformte Autositze sind nicht enthalten.
Segmentierungsübersicht
-
Nach Rohmaterial
- Methylendiphenyldiisocyanat (MDI)
- Toluoldiisocyanat (TDI)
- Polyetherpolyole
- Polyesterpolyole
- Biobasierte Polyole
-
Nach Typ
- Hartschaum
- Weichschaum
- CASE (Beschichtungen, Klebstoffe, Dichtstoffe und Elastomere)
- Thermoplastisches Polyurethan (TPU)
- Sonstige Typen (Sprühpolyurethanschaum (SPF) usw.)
-
Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Möbel
- Elektronik und Haushaltsgeräte
- Automobilindustrie
- Schuhwerk
- Verpackung
- Sonstige Endverbraucherbranchen (Gesundheitswesen, Industriemaschinen usw.)
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
-
Asien-Pazifik
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten ergänzen die Schreibtischarbeit durch Interviews und Kurzbefragungen von Harzformulatoren, Schaumstoffherstellern und Beschaffungsverantwortlichen in Asien-Pazifik, Nordamerika, Europa und dem Nahen Osten. Diese Interaktionen validieren regionale Preisunterschiede, Substitutionstrends und kurzfristige Auftragsbücher, die allein durch Statistiken nicht erkennbar sind.
Sekundärforschung
Wir beginnen mit offenen Tier-1-Datensätzen, darunter UN-Comtrade-Handelscodes für MDI, TDI und Polyole, Eurostat-PRODCOM-Produktionstabellen, US-EIA-Rohstoffkurven, OECD- und China-NBS-Bauindizes sowie OICA-Fahrzeugmontagezahlen. Jahresberichte, 10-K-Berichte und Investorenpräsentationen führender Hersteller sowie über Dow Jones Factiva erfasste Nachrichten verdeutlichen Kapazitätsverschiebungen. Patentrecherchen über Questel sowie Dashboards von PlasticsEurope und dem American Chemistry Council verankern die Technologieakzeptanz und Nachfragepools. Diese Beispiele veranschaulichen die herangezogenen Sekundärquellen, ohne sie zu erschöpfen.
Marktgrößenbestimmung und Prognose
Wir rekonstruieren die Nachfrage durch ein Top-down-Modell, das regionale Harzproduktion und Nettohandel abgleicht und diese anschließend mit endnutzungsspezifischen Intensitätskennzahlen in Einklang bringt, die durch Primärgespräche verfeinert wurden. Gezielte Bottom-up-Überprüfungen – etwa der durchschnittliche Verkaufspreis multipliziert mit erfassten Schaumstoffvolumina – kalibrieren die Gesamtwerte. Zu den wichtigsten Variablen unserer multivariaten Regression zählen MDI/TDI-Auslastungsraten, Wohnungsbaubeginne, Pkw-Montagen, Möbelexporte und Vorschriften zur Dämmstärke. Szenarioanalysen skizzieren Aufwärts- und Abwärtspfade, während Datenlücken durch gewichtete geografische Analogien überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Varianzprüfungen, gegenseitige Querprüfungen und eine zweistufige interne Überprüfung. Wir aktualisieren jedes Modell jährlich, mit Zwischenaktualisierungen nach wesentlichen Ereignissen wie größeren Werksschließungen.
Warum Mordors Polyurethan-Basislinie Verlässlichkeit verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, da Unternehmen Produktgrenzen, Preisannahmen und Aktualisierungsrhythmen unterschiedlich handhaben.
Unsere disziplinierte Umfangsdefinition und jährliche Aktualisierung halten Mordors Basislinie für 2025 von 87,48 Milliarden USD in beobachtbaren Handels- und Produktionssignalen verankert.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 87,48 Mrd. USD (2025) | Mordor Intelligence | - |
| 78,07 Mrd. USD (2024) | Globales Beratungsunternehmen A | CASE nicht berücksichtigt; historische Fünfjahresdurchschnittspreise angewendet |
| 91,49 Mrd. USD (2024) | Branchenjournal B | Recycelter Schaumstoff und Sitzimporte eingerechnet |
| 89,82 Mrd. USD (2025) | Regionales Beratungsunternehmen C | Konstanter Wechselkurs von 2020; ausschließlich BIP-basierte Prognose |
Insgesamt gilt: Während andere Anbieter nützliche Signale liefern, ergibt Mordors ausgewogene Kombination aus offenen Statistiken, Expertenvalidierung und transparenter Variablenverfolgung eine Basislinie, die Entscheidungsträger mit Zuversicht nachvollziehen können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Polyurethan-Marktes?
Die Polyurethan-Marktgröße wird voraussichtlich 87,45 Milliarden USD im Jahr 2025, 92,17 Milliarden USD im Jahr 2026 betragen und bis 2031 120,12 Milliarden USD erreichen, mit einer CAGR von 5,44 % von 2026 bis 2031.
Welches Segment wächst innerhalb der Polyurethan-Anwendungen am schnellsten?
Weichschaum soll bis 2031 mit einer CAGR von 7,80 % wachsen und damit Hartschaum- und CASE-Segmente übertreffen.
Warum ist Asien-Pazifik so dominant in der Polyurethan-Versorgung?
Die Vorteile des Asien-Pazifik-Raums resultieren aus Wanhaus integrierter MDI-Kapazität von 3,3 Millionen Tonnen pro Jahr und niedrigeren Barkosten, was 2025 zu einem Umsatzanteil von 47,05 % führt.
Wie wirken sich Vorschriften auf die Polyurethan-Dämmung aus?
Die EU-Richtlinie 2024/1275 und das GWP-150-Limit der US-amerikanischen Umweltschutzbehörde steigern die Hartschaum-Nachfrage, erhöhen aber die Produktionskosten durch neue Treibmittelanforderungen.
Seite zuletzt aktualisiert am:


