
Polyurethan (PU) Folie Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
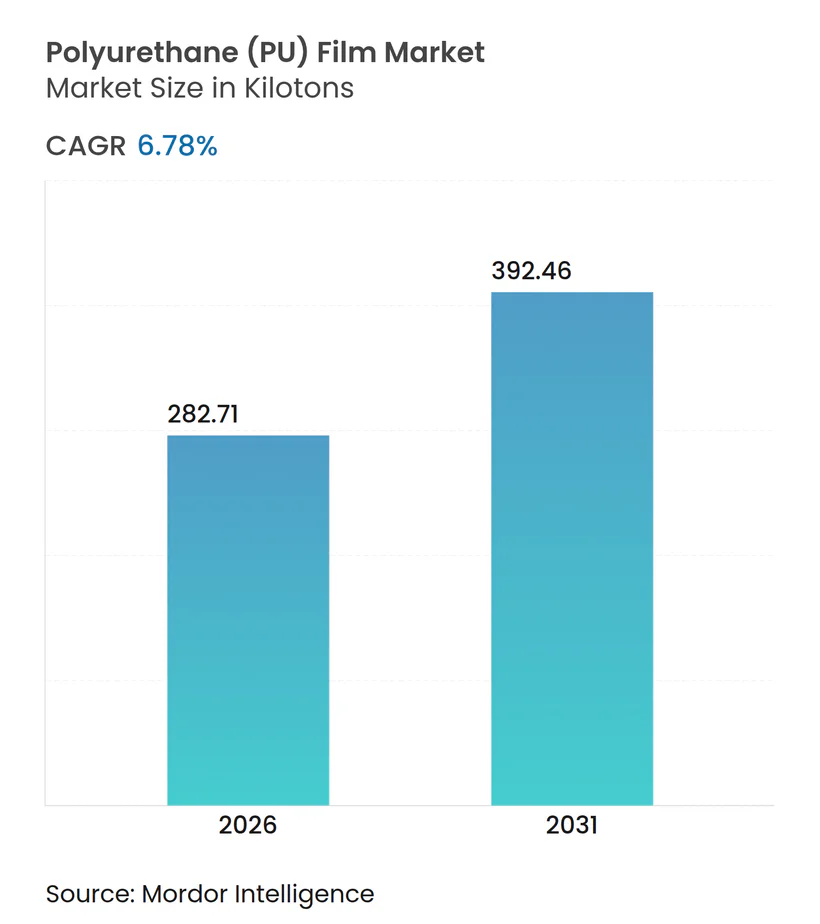
| Marktvolumen (2026) | 282.71 Kilotonn |
| Marktvolumen (2031) | 392.46 Kilotonn |
| Wachstumsrate (2026 - 2031) | 6.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyurethan (PU) Folie Marktanalyse von Mordor Intelligence
Die Marktgröße für Polyurethan-Folie wird im Jahr 2026 auf 282,71 Kilotonnen geschätzt und soll bis 2031 bei einer CAGR von 6,78 % während des Prognosezeitraums (2026–2031) 392,46 Kilotonnen erreichen. Die Nachfrage wird durch den Ausstieg aus Polyvinylchlorid in regulierten Anwendungen, die rasche Einführung VOC-armer Beschichtungen für unbemannte Luftfahrzeuge sowie die steigende Präferenz für wasserdichte, atmungsaktive Membranen in hochwertiger Outdoor-Bekleidung angetrieben. Lieferanten bauen Kapazitäten für Spezialqualitäten im Asien-Pazifik-Raum aus, um lokale Beschaffungsvorschriften zu erfüllen, während nordamerikanische Käufer von Medizinbedarf die Qualifizierung von Polyether-Qualitäten nach verschärften FDA-Grenzwerten für Auswaschstoffe beschleunigen. Die vertikale Integration, exemplarisch durch ADNOCs Übernahme von Covestro im Jahr 2025, mindert die Rohstoffpreisvolatilität und signalisiert einen strukturellen Wandel hin zu Rohöl-zu-Polymer-Modellen. Gleichzeitig schaffen Spezialverarbeiter Nischenpotenziale durch selbstheilende Deckschichten, biobasierte Rohstoffe und ultradünne optische Folien für faltbare Displays. Diese gegenläufigen Strömungen stützen ein mittleres einstelliges Wachstum, auch wenn der Margendruck zur Produktdifferenzierung durch antimikrobielle Behandlungen und Ansprüche auf Recyclinginhalt zwingt.
Wesentliche Erkenntnisse des Berichts
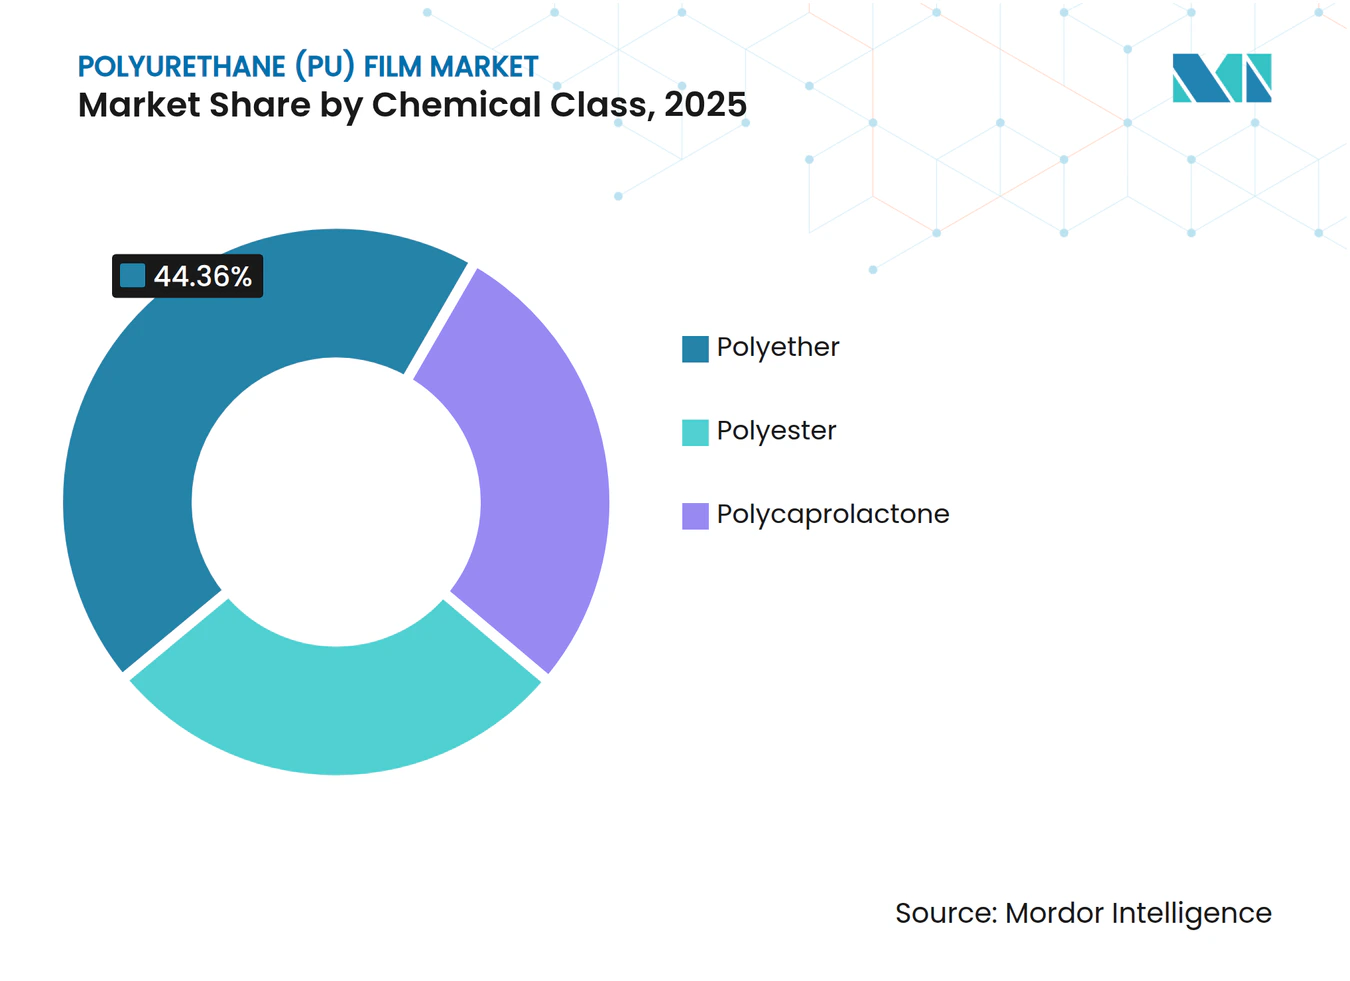
- Nach chemischer Klasse hielt Polyether im Jahr 2025 einen Anteil von 44,36 % am Polyurethan-Folie-Markt, während Polycaprolacton bis 2031 voraussichtlich mit einer CAGR von 7,01 % wachsen wird.
- Nach Verarbeitungsverfahren führte die Gießfolienextrusion im Jahr 2025 mit einem Anteil von 41,28 % an der Marktgröße für Polyurethan-Folie, und die Lösungsbeschichtung soll bis 2031 mit einer CAGR von 6,94 % wachsen.
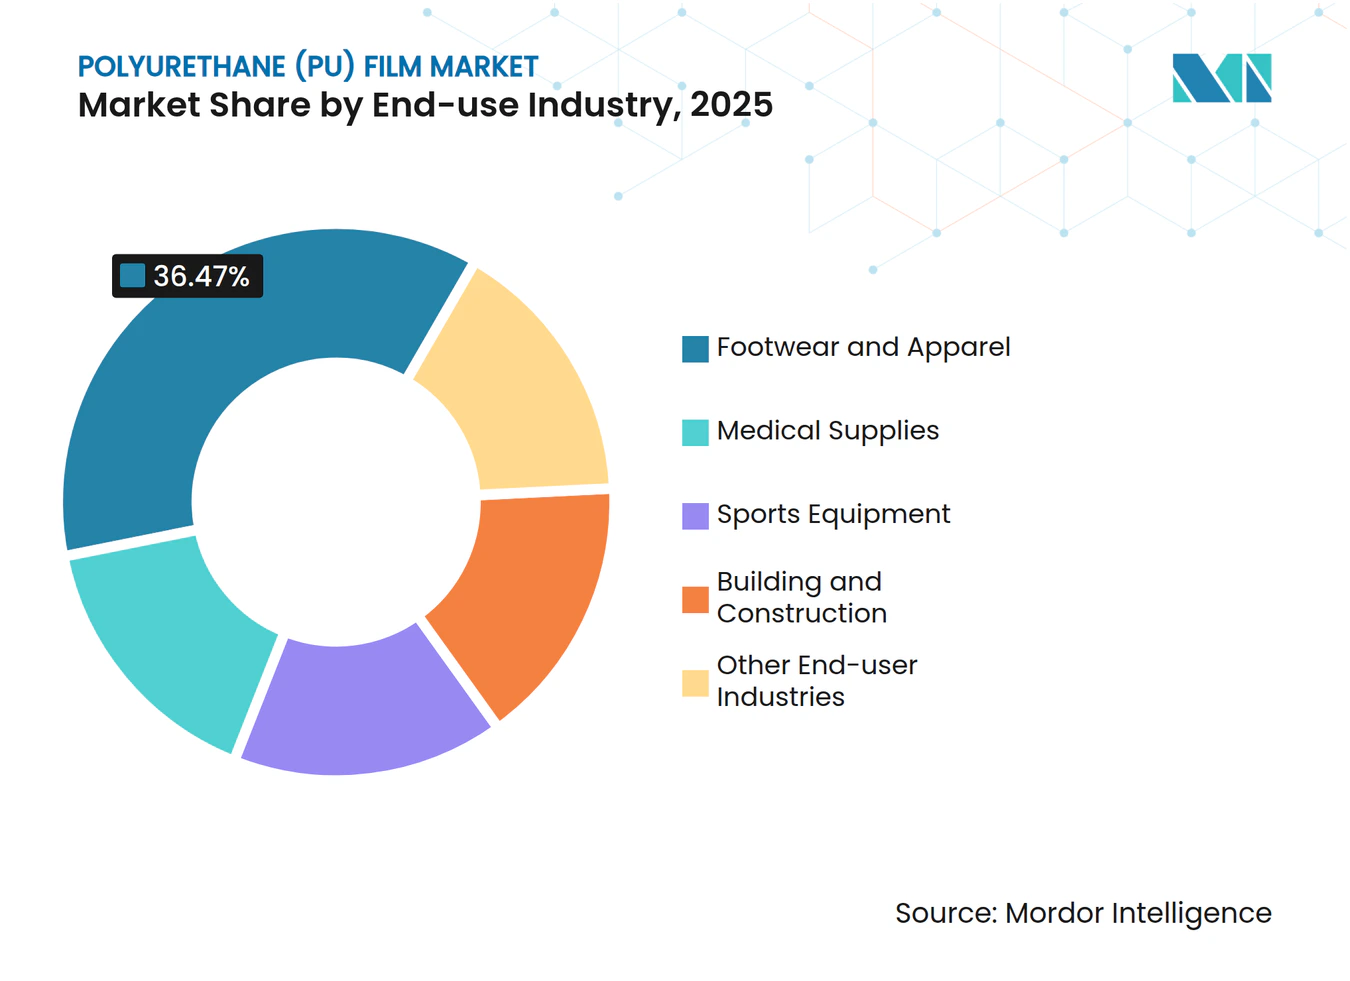
- Nach Endverbrauchsbranche entfielen im Jahr 2025 36,47 % der Marktgröße für Polyurethan-Folie auf Schuhwerk und Bekleidung; Medizinbedarf ist das am schnellsten wachsende Segment mit einer CAGR von 7,08 % bis 2031.
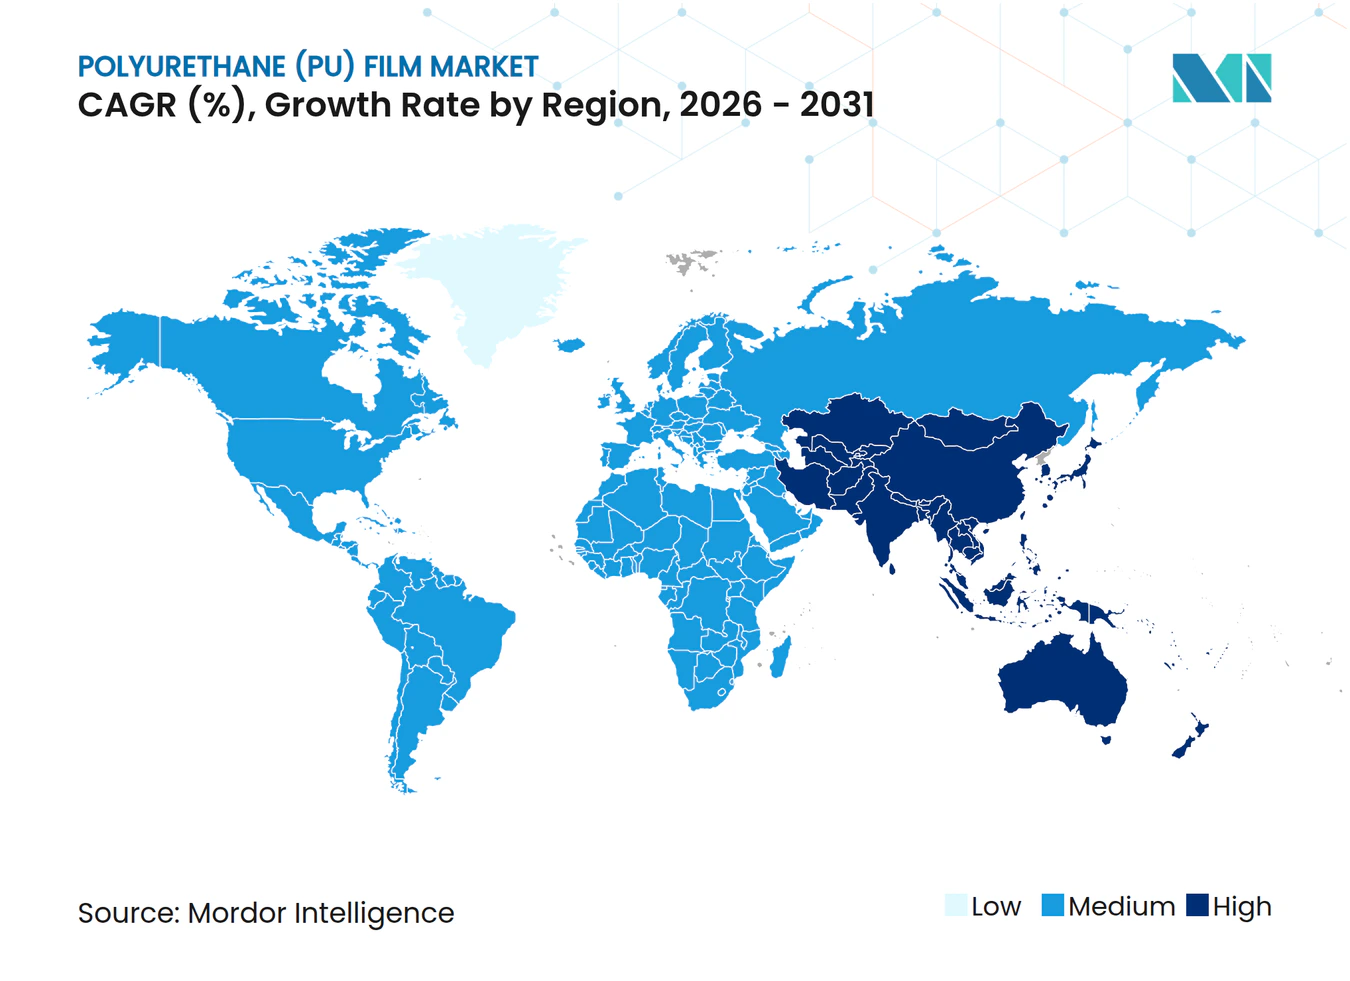
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Volumenanteil von 49,52 % und wächst mit einer CAGR von 6,93 % bis 2031 – dem höchsten Wert aller Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserdichte, atmungsaktive Membranen in Leistungssportbekleidung | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| PVC-Substitution in Medizinprodukten unter REACH- und FDA-Prüfung | +1.5% | Nordamerika, EU, Japan | Kurzfristig (≤ 2 Jahre) |
| Faltbare Elektronik mit Bedarf an ultradünnen optischen Folien | +0.9% | Südkorea, China, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Lackschutzfolien bei der Aufbereitung von Gebrauchtwagen | +1.3% | Vereinigte Staaten, EU, chinesische Städte der zweiten Reihe | Mittelfristig (2–4 Jahre) |
| Polyurethan-Beschichtungen mit geringer Signatur für UAV-Außenhäute in Verteidigungsprogrammen | +0.7% | Vereinigte Staaten, NATO-Europa, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach wasserdichten und atmungsaktiven Membranen in Hochleistungssportbekleidung
Outdoor-Bekleidungsmarken überarbeiten ihre Membranaufbauten, da die Prüfung fluorierter Chemikalien zunimmt. GORE-TEX hat seine ePE-Membran mit führenden Marken für die Winterkollektionen 2025 kommerzialisiert und dabei fluorpolymerreiche Laminate ersetzt, ohne die Haltbarkeitsstandards zu unterschreiten[1]. Polyether-Folien dominieren, da ihre hydrolytische Stabilität die Produktlebensdauer in feuchten Klimazonen verlängert, Garantieansprüche reduziert und eine CAGR von 6,78 % im Polyurethan-Folie-Markt stützt. Verarbeiter pfropfen nun hydrophobe Siloxangruppen durch Plasmabehandlung auf, wodurch Kontaktwinkel unter 110° ohne PFAS gesenkt und die Atmungsaktivität erhalten wird. Investitionen in asiatische Beschichtungslinien spiegeln die regionale Konzentration von Auftragsfertigern wider, die globale Marken beliefern. Dieser Durchzugseffekt stärkt die Nachfragesichtbarkeit für die Beschaffungszyklen 2026–2028.
Rasche Substitution von PVC-Folien in Medizinproduktkomponenten aufgrund von REACH- und FDA-Druck
Die Europäische Chemikalienagentur hat 2023 Bleistabilisatoren in PVC verboten, und die FDA hat 2024 ihre Leitlinien zur Verschärfung der Phthalat-Kontrollen aktualisiert, was nordamerikanische und EU-Krankenhäuser dazu veranlasst, auf Polyether-Folien umzusteigen, die ISO 10993 ohne zusätzliche Extraktionstests erfüllen[2]. Medizinische Käufer schätzen die reduzierte Gasdurchlässigkeit von Polyurethan, die die Haltbarkeit von IV-Beuteln verlängert, und Beschaffungsteams vergeben Mehrjahresverträge, die eine CAGR von 7,08 % für das Segment untermauern. Die einfachere Compliance verkürzt Validierungszyklen um bis zu neun Monate und beschleunigt Umstellungen in den Bereichen Infusion, chirurgische Abdeckungen und Wundversorgung. Japanische Gerätehersteller spiegeln diesen Trend wider, um eine ununterbrochene Exportzertifizierung zu sichern.
Wachstum faltbarer und flexibler Elektronik mit Bedarf an ultradünnen optischen Folien
Samsung Display und BOE haben erfolgreich dielektrische Polyurethan-Schichten getestet, die die Betriebsspannungen in organischen TFT-Rückebenen reduzieren. Dieser Durchbruch unterstreicht einen Nischenvorteil hinsichtlich dielektrischer Konstanten. Südkoreanische Beschichtungslinien werden in der Lage sein, fortschrittliche Stärken mit minimalem Dunst zu verarbeiten. Sie stehen jedoch vor einer Herausforderung bei der Ausschussrate aufgrund eines engen Thermoformfensters. Die Kristallisationsverzögerung von Polycaprolacton erschwert die Inline-Kontrolle, was zu einer anhaltenden Abhängigkeit von Polyether-Qualitäten führt, trotz deren höherer Kosten. Mit zunehmenden Produktionskapazitäten betonen Hersteller in der APAC-Region ISO-9001-Standards und Reinräume der Klasse 1000. Dieser Fokus hilft ihnen nicht nur, strenge Audits der Unterhaltungselektronik zu bestehen, sondern festigt auch ihre Dominanz im lukrativen Polyurethan-Folie-Markt.
Masseneinführung von Lackschutzfolien in Gebrauchtwagen-Aufbereitungsökosystemen
In Nordamerika verwenden Installateure nun selbstheilende 8-mil-Folien, die bei 60 °C zurückfließen, um ganze Fahrzeuge einzuwickeln, und erzielen dabei eine Reduzierung der Arbeitszeit. Mit einem stabilen US-amerikanischen Gebrauchtwagenbestand für 2024 verfügen Installateure über einen konsistenten Nachrüstpool, der von Neuwagen-Zyklen unberührt bleibt. Die DAP-Software von XPEL mit vorgeschnittenen Mustern minimiert Passformfehler und treibt die jährlich wachsende Nachfrage nach lösungsbeschichtetem Polyurethan an. Die Erweiterung der auf Lackschutz zugeschnittenen TPU-Qualitäten von Lubrizol in Shanghai, geplant für April 2024, unterstützt diese steigende Nachfrage. Gleichzeitig differenzieren sich Verarbeiter durch die Einführung antimikrobieller Varianten und Varianten mit Recyclinginhalt, die Preisaufschläge erzielen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile MDI/TDI-Rohstoffpreise | -1.1% | Global, akut in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Angebots-Nachfrage-Ungleichgewicht bei Spezialdiolen | -0.8% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Enge Verarbeitungsfenster mit hohen Ausschussraten | -0.6% | APAC-Elektronikzentren, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile MDI/TDI-Rohstoffpreise im Zusammenhang mit Benzol- und Rohölschwankungen
Zwischen November 2024 und Januar 2025 stiegen die europäischen MDI-Spotpreise stark an. Dieser Anstieg wurde maßgeblich durch die Ausrichtung von Benzol an den Schwankungen des Brent-Rohöls beeinflusst. Darüber hinaus führte ein Ausfall am Cracker von BASF zu einer reduzierten Anilinversorgung, was die Margen der Verarbeiter weiter einengte. Huntsman leitete eine strategische Überprüfung ein, die die Herausforderungen verdeutlicht, mit denen mittelgroße Hersteller aufgrund ihrer begrenzten Größe bei der Bewältigung von Marktspitzen konfrontiert sind. Während die vertikale Integration eine potenzielle Lösung darstellt, ist ADNOCs Übernahme von Covestro ein herausragendes Beispiel für den Wandel der Branche hin zur Sicherung eigener Rohstoffe, insbesondere im Polyurethan-Folie-Sektor.
Angebots-Nachfrage-Ungleichgewicht bei Spezialdiolen nach Kapazitätsausfällen im Jahr 2024
Im Jahr 2024 erlitt ein europäisches Werk einen längeren Ausfall, der die Versorgung mit hydriertem MDI störte. Dies führte dazu, dass Spotaufschläge über die Vertragspreise stiegen und die Lieferzeiten erheblich verlängert wurden. Als Reaktion darauf griffen Lackschutzverarbeiter auf aliphatische Diole mit geringerer UV-Beständigkeit zurück, ein Schritt, der aufgrund verschärfter Gelbwertgrenzen Garantieansprüche gefährdete. Gleichzeitig verschoben kleine Extruder Ende 2024 Bestellungen. Diese Verzögerung verdeutlichte die Anfälligkeit der Branche, insbesondere angesichts der Tatsache, dass sich Lieferzeiten für Spezialdiole bei neuen Kapazitäten erheblich verlängern können. Da neue Einheiten erst 2026 den Betrieb aufnehmen sollen, sind Beschaffungsrisiken erheblich und dämpfen die ambitionierten Wachstumsziele in hochtransparenten Anwendungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach chemischer Klasse:
Polyether behält Vorteil in tropischen KlimazonenDie Polyether-Chemie hielt 2025 44,36 % des Volumens, gestützt durch ihre hydrolytische Stabilität. Diese Stabilität hat sie zu einer bevorzugten Wahl für Branchen wie Schuhwerk, Outdoor-Ausrüstung und Gebäudemembranen gemacht, insbesondere in Regionen, in denen die Luftfeuchtigkeit den größten Teil des Jahres über 80 % liegt. Der Markt für Polyurethan-Folien, eine Teilmenge dieser Kategorie, ist auf Wachstum ausgerichtet. Dies ist größtenteils auf die Einführung von biobasiertem MDI zurückzuführen, das einen erneuerbaren Anteil ohne Neuformulierung ermöglicht. Polycaprolacton-Varianten verzeichnen jedoch eine CAGR von 7,01 %, angetrieben durch ihren Einsatz in nach ISO 10993 zugelassenen Wundverbänden. Diese Verbände bieten den Vorteil der In-situ-Bioabbaubarkeit, was klinische Entfernungsprozesse vereinfacht. Andererseits verlieren bestimmte Polyester-Qualitäten Marktanteile. Dies liegt vor allem daran, dass Lackschutzinstallateure Polyether bevorzugen. Seine niedrigere Glasübergangstemperatur macht es besser geeignet für selbstheilende Deckschichten. Darüber hinaus festigen Initiativen wie Covestros Glykolyse-Recycling-Partnerschaft, die sich auf zirkuläre Rohstoffe konzentriert, die Dominanz von Polyether im Polyurethan-Folie-Markt.
Während aufkommende Kapazitäten im Asien-Pazifik-Raum die Kostendynamik bis 2028 neu gestalten könnten, bleiben die technischen Vorteile von Polyether beachtlich. Dies gilt, bis Polycaprolacton innerhalb einer wettbewerbsfähigen Marge Kostenparität erreicht. Krankenhausformulare und Nachhaltigkeitsverpflichtungen von Verbrauchermarken stärken diese Preissetzungsmacht weiter. Anbieter nutzen dies, indem sie ihre Zertifizierungen für Recyclinginhalt hervorheben. Solche Faktoren stärken die Widerstandsfähigkeit angesichts von Herausforderungen wie dem Überangebot an Commodity-TPU, das den Basismargendruck im gesamten Polyurethan-Folie-Sektor erhöht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verarbeitungsverfahren:
Lösungsbeschichtung gewinnt durch StärkenflexibilitätDie Gießextrusion behielt 2025 41,28 % des Volumens und nutzte ihre Fähigkeit, verschiedene Stärken mit hoher Geschwindigkeit zu verarbeiten, was einen einzigartigen Kostenvorteil pro Tonne sichert. Dennoch wächst die Lösungsbeschichtung jährlich um 6,94 %. Diese Folien weisen eine außergewöhnliche Oberflächenglätte auf und können sich ausgiebig falten, ohne Trübung zu zeigen. Infolgedessen haben lösungsbeschichtete Qualitäten lukrative Nischen in faltbaren Displays und hochwertigem Lackschutz erschlossen. Dieser Wandel hat Kapitalinvestitionen in Mehrzonensolventöfen gelenkt, vorwiegend in China und Südkorea. Solche Fortschritte haben Hersteller im Polyurethan-Folie-Markt günstig positioniert, insbesondere innerhalb von Elektroniklieferketten, die minimale Fehlerquoten priorisieren.
Die Blasextrusion bleibt auf Agrarfolien beschränkt, wo optische Klarheit kein Anliegen ist. Allerdings werden Kapazitätsverschiebungen durch hohe Nachrüstkosten abgeschreckt. Während Druck besteht, Lösungsmittelemissionsgrenzen einzuhalten, was das unkontrollierte Wachstum der Lösungsbeschichtung in Europa und Nordamerika potenziell hemmt, bietet das Aufkommen der Lösungsmittelrückgewinnungstechnologie, die in der Lage ist, einen erheblichen Anteil von DMF zurückzugewinnen, einen Puffer gegen regulatorische Herausforderungen. In dieser dynamischen Landschaft bevorzugt der Polyurethan-Folie-Markt weiterhin Verarbeiter, die Endverbrauchsspezifikationen mit optimaler Linienarchitektur für Kosteneffizienz in Einklang bringen.
Nach Endverbrauchsbranche:
Medizinbedarf überholt SchuhwerkSchuhwerk und Bekleidung lieferten 2025 36,47 % des Volumens und nutzten die Auftragsfertiger-Basis im Asien-Pazifik-Raum. Dennoch wird Medizinbedarf voraussichtlich mit einer CAGR von 7,08 % bis 2031 schneller wachsen, da Polyurethan phthalatreiches PVC in IV-Beuteln, Abdecktüchern und Wundverbänden ersetzt, um der aktualisierten FDA-Biokompatibilitätsleitlinie zu entsprechen. Polyurethane verkürzen die Validierungszeit um neun Monate und verschaffen Geräteherstellern einen Markteintrittsgeschwindigkeitsvorteil im Wert von Millionen im Jahresumsatz. Sportausrüstung und Bauanwendungen wachsen stetig aufgrund von Abriebfestigkeit bzw. Dampfdurchlässigkeitsvorteilen, liegen jedoch beim absoluten inkrementellen Volumen hinter dem Medizinbereich zurück.
Der Margendruck im Schuhwerk durch synthetisches Polyester-Leder drängt Verarbeiter zu antimikrobiellen Ansprüchen und Recyclinginhalt-Ansprüchen, die Preisaufschläge sichern. Avery Dennisons Schwenk im dritten Quartal 2025 hin zu PVC-freien Grafikfolien unterstreicht diese Neupositionierungsstrategie. Solche Schritte erhalten die Preisdisziplin, auch wenn sich die Commodity-TPU-Spannen im breiteren Polyurethan-Folie-Markt verengen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Polyurethan (PU) Folie Markt
Asien-Pazifik dominierte 2025 mit einem Volumenanteil von 49,52 % und wird bis 2031 mit einer CAGR von 6,93 % wachsen, getragen von der Expansion chinesischer TPU-Kapazitäten und dem Boom faltbarer Displays in Südkorea. Im Jahr 2025 stärkte Covestro die lokalen Lieferketten durch den Ausbau der Dispersionkapazitäten in China und die Beseitigung von Engpässen in Thailand für Schuhwerksqualitäten. Vietnam und Indonesien dienen derweil aufgrund ihrer feuchten Klimabedingungen weiterhin als bevorzugte Auftragsfertiger-Standorte, die Polyetherfolien für wasserdichte Schuhfutter begünstigen und den regionalen Verbrauch steigern.
Nordamerika Polyurethan (PU) Folie Markt
In Nordamerika übertrifft das Segment Medizinbedarf andere lokale Anwendungen. Dieses Wachstum wird maßgeblich durch Krankenhausvorschriften angetrieben, die phthalatweichmacherhaltiges PVC ausschließen. Darüber hinaus befeuert der US-amerikanische Gebrauchtwagenbestand einen Anstieg der Nachfrage nach Lackschutzfolien, da diese die Fahrzeuglebensdauer verlängern. XPEL, das diesen Trend nutzt, erzielte einen erheblichen Teil seines Umsatzes aus dem nordamerikanischen Geschäft, was die Bedeutung der Region unterstreicht. Zudem hat Mexikos Leichtfahrzeugproduktion, beflügelt durch Nearshoring, die Nachfrage im Aftermarket-Bereich verstärkt.
EMEA und Südamerika Polyurethan (PU) Folie Markt
Der europäische Polyurethanfolienmarkt passt sich an die REACH-Anhang-XVII-Vorschriften an, was zu einer Abkehr von PVC in medizinischen Anwendungen und Gebäudemembranen führt. Ein Verbrauchsblock bestehend aus Deutschland, Frankreich, dem Vereinigten Königreich und Italien hält einen bedeutenden Marktanteil, wobei der deutsche Automobil-Aftermarket die Nachfrage nach Lackschutz antreibt. Der Ausbau von Covestro in Krefeld-Uerdingen im März 2025 stärkte das regionale Angebot, und die Übernahme durch ADNOC bietet einen Puffer gegen europäische Rohstoffschwankungen. Während Brasilien und Argentinien den südamerikanischen Verbrauch anführen, behindern Währungsschwankungen den Umstieg auf Spezialqualitäten. Die Akzeptanz dieser Qualitäten im Nahen Osten und in Afrika bleibt mit Ausnahme von Saudi-Arabien und Südafrika begrenzt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für PU-Folien beginnt bei vorgelagerten Aromaten und Zwischenprodukten (Benzol, Anilin), die zu Isocyanaten (MDI/TDI sowie aliphatischen HDI-Derivaten) und Polyolen (Polyether-, Polyester- und Spezialdiole) verarbeitet werden, bevor sie zu TPU-Granulat oder formulierten Lösungen für Gießextrusion und Lösungsbeschichtung weiterentwickelt werden. Die Volatilität der Rohstoffe und periodische Ausfälle bleiben zentrale Kosten- und Verfügbarkeitsfaktoren für Folienhersteller und Verarbeiter, während die Wetterexposition an der US-Golfküste (Hurrikansaison ab 1. Juni) für Lieferanten und Käufer, die diesen Korridor nutzen, ein zusätzliches betriebliches Risiko darstellt. Unternehmensstrategien wie die Übernahme von Covestro durch ADNOC im Jahr 2025 deuten auf eine engere Integration über Isocyanate, Polyole und nachgelagerte Folienportfolios hin, um die Sensitivität gegenüber Spotpreisschwankungen zu verringern.
Im Midstream-Bereich konzentriert sich die PU-Folienherstellung auf Extrusions- und Beschichtungsanlagen, Systeme zur Lösungsmittelhandhabung und -rückgewinnung (insbesondere für Lösungsbeschichtung) sowie reinraumtaugliche Verarbeitung für Elektronik- und Medizinqualitäten. Qualifizierungsanforderungen (ISO 9001 für Elektronik-Lieferketten und ISO 10993 für medizinische Anwendungen) sowie enge Verarbeitungsfenster bei fortschrittlichen Foliendicken erhöhen das Ausschussrisiko und verlängern die Lieferzeiten, was Käufer zu Listen zugelassener Lieferanten und Mehrjahresverträgen drängt. Nachgelagert teilt sich der Vertrieb zwischen Direktverkäufen an Markeninhaber und Tier-Zulieferer (Bekleidung und Schuhe, Medizinprodukte-OEMs, Automobilinnenräume und Elektronik) sowie Verarbeitungsnetzwerken, die Lackschutz, Membranen und Laminate bedienen. Strategien für lokale Standorte gewinnen an Bedeutung, um Hafenstaus, Zölle und Angebotsschocks abzumildern.
Wettbewerbslandschaft
Marktkonzentration
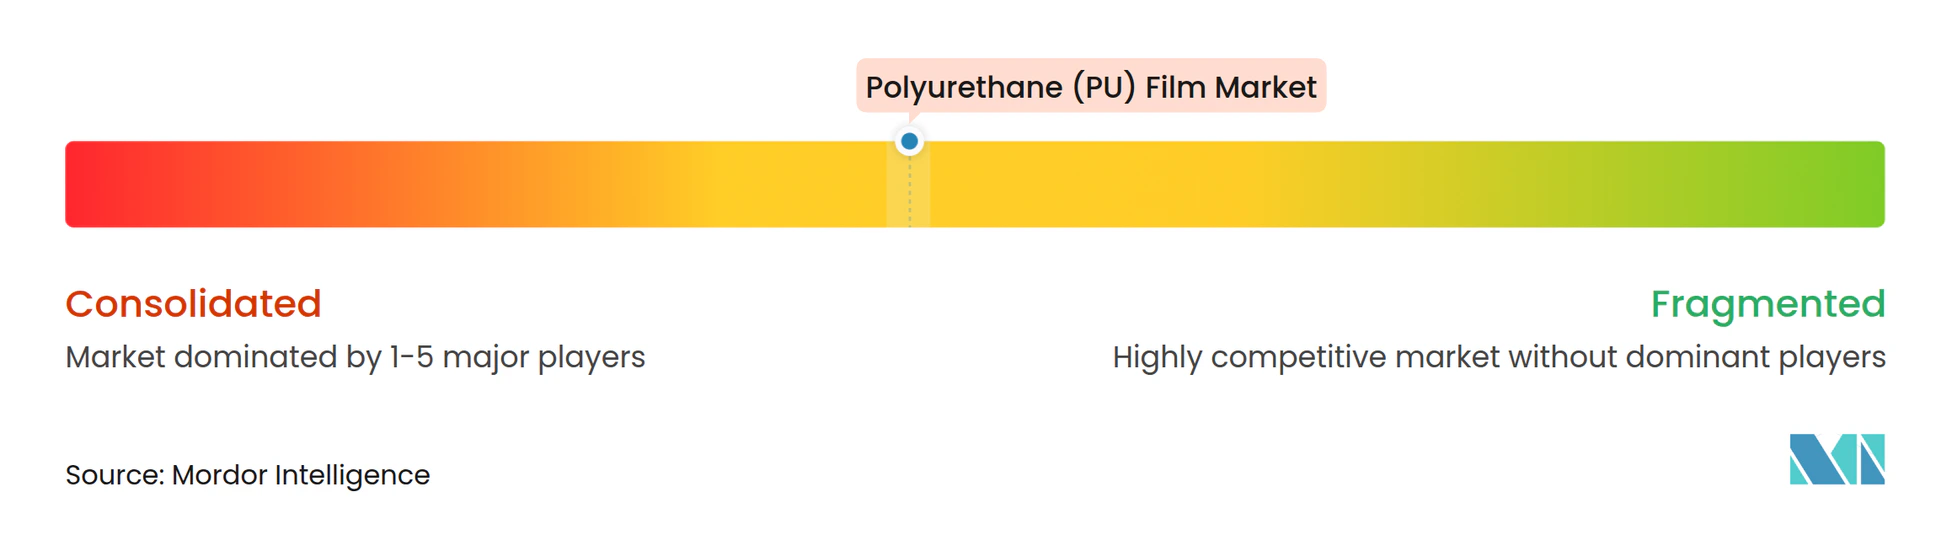
Der Polyurethan (PU) Folie Markt ist mäßig konsolidiert. Der technologische Wettbewerb konzentriert sich auf selbstheilende Chemien, biobasierte Rohstoffe und optische Dünnheit. Asiatische Beschichter, die in Lösungsmittelrückgewinnungsinfrastruktur investieren, haben einen Kosten-Qualitäts-Vorteil für die Versorgung faltbarer Displays, während europäische Hersteller nachhaltigkeitsgetriebene Preisaufschläge anstreben. Lange Genehmigungsvorlaufzeiten nach ISO 10993 und ISO 9001 begünstigen etablierte Anbieter mit prüfungsbereiter Dokumentation und halten die Eintrittsbarrieren hoch.
Marktführer im Bereich Polyurethan (PU) Folie
-
Covestro AG
-
The Lubrizol Corporation
-
3M
-
Avery Dennison Corporation
-
Huntsman International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyurethan (PU) Folie Markt Unternehmen in diesem Bericht
- 3M
- American Polyfilm Inc.
- Avery Dennison Corporation
- BASF SE
- Covestro AG
- Ding Zing Advanced Materials Inc.
- Gerlinger Industries GmbH
- Huntsman International LLC
- Mitsui Chemicals India Pvt. Ltd.
- Nihon Matai Co. Ltd,
- Novotex Italiana S.p.A.
- Okura Industries Co. Ltd
- Permali Gloucester Ltd
- Schweitzer-Mauduit International Inc.
- The Lubrizol Corporation
- Wiman Corporation
Lesen Sie die Analyse der Polyurethan (PU) Folie-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf Bereiche, in denen regulatorische und leistungsbezogene Anforderungen die Substitution von PVC und herkömmlichen Laminaten beschleunigen, und in denen fortschrittliche Verarbeitung Wert aus höherfunktionalen Substraten erschließen kann. Medizinische Wearables und hautkontaktrelevante Anwendungen schaffen Freiräume für spezialisierte trägerbasierte TPU-Folien, die eine Verarbeitung mit höherer Temperaturklebstoffverarbeitung bewältigen können und mit der im Marktkontext beschriebenen strengeren Prüfung von Extrahierbarem und Migrierendem übereinstimmen. Im Bereich funktionaler Textilien unterstützt die Neugestaltung von Membranstapeln durch Outdoor-Marken unter zunehmender Prüfung fluorierter Chemikalien die Nachfrage nach wasserdichten, atmungsaktiven PU-Folien und kompatiblen Klebstoffschichten. Gleichzeitig treibt der Lackschutz auf Polyurethanbasis weiterhin die Verbreitung selbstheilender, lösungsbeschichteter Konstruktionen voran, wobei sich die Differenzierung zunehmend auf antimikrobielle Behandlungen und Rezyklatanteil-Ansprüche verschiebt.
Kapazitätserweiterungen und Regionalisierungsprogramme schaffen auch Raum für neue Lieferantenqualifizierung und lokale Beschaffung, insbesondere im asiatisch-pazifischen Raum, wo die Folienproduktion an Elektronik- und Bekleidungsfertigungszentren gebunden ist. Covestros Plan, im Januar 2026 die TPU-Produktion an seinem Standort Zhuhai zu starten (30.000 Tonnen pro Jahr, erste Phase), sowie die im Februar 2025 von Garware Hi-Tech Films genehmigte Investition in eine indische TPU-Extrusionsanlage in Waluj (kommerzielle Produktion für Oktober 2026 geplant) erweitern die Lieferoptionen für Verarbeiter, die kürzere Lieferzeiten und geringere Importabhängigkeit suchen. Bei Compliance-Treibern unterstützen die EU-RoHS- und REACH-bezogenen Materialanforderungen in Elektronik und Automobilinnenräumen sowie der Kostendruck durch das EU-ETS auf fossile Rohstoffe die weitere Differenzierung bei VOC-armen, halogenfreien und alternativen Rohstoffportfolios für Folien. Dies zeigt sich am deutlichsten bei EV-Kabinenoberflächen, flexiblen Schnittstellen für gedruckte Elektronik und optischen Dünnfilmanwendungen.
Neueste Industrielle Entwicklungen in Polyurethan (PU) Folie Markt
- Juni 2026: Covestro erweiterte seine Präsenz im TPU Application Development Center in Guangzhou (angekündigt im Juni 2026), um TPU-Materiallösungen für KI-fähige Geräte zu unterstützen, koordiniert mit seinem Taiwan-F&E-Zentrum. Die erweiterte Entwicklungskapazität verbessert den regionalen technischen Service für Elektronik-Lieferketten, die schnellere Iterationszyklen und strengere Fehlerkontrolle bei fortschrittlichen Folien benötigen.
- Mai 2026: Covestro unterzeichnete ein Memorandum of Understanding mit Jiangsu Genofort zur Entwicklung ultraflexibler haptischer Interaktionssysteme für gedruckte Elektronik in Automobilinnenräumen unter Verwendung von TPU-Folie als Substrat. Die Zusammenarbeit verbindet das Design von Folienmaterialien mit integrierten Sensor- und Schnittstellenfunktionen und erweitert die Anwendung von PU-Folien über Schutzschichten hinaus auf funktionale Elektronikkomponenten im Automobilbereich.
- April 2024: Lubrizol initiierte eine Investition zur Erweiterung der ESTANE-TPU-Fertigungskapazität an seinem Standort Shanghai und richtete ein High-Performance Films Innovation Center ein, begleitet von der Einführung eines ESTANE-TPU-Empowerment-Ökosystems für den Lackschutzfolienmarkt. Der Schritt verstärkt die lokale Versorgung und Anwendungsunterstützung für lösungsbeschichtete und selbstheilende Folienökosysteme, die den Automobil-Aftermarket und die Nachfrage nach Aufbereitung bedienen.
Polyurethan (PU) Folie Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Polyurethan (PU) Folienmaterialien, die als dünne, flexible Folien verkauft werden und in der Industrie sowie im Konsumbereich zu Fertigprodukten weiterverarbeitet werden. Für die Marktgröße betrachten wir die Nachfrage als die von der Endverbrauchsproduktion verbrauchte Menge an PU-Folie, gemessen in physischem Volumen.
Ausschlüsse aus dem Umfang: Wir schließen Polyurethanschäume, flüssige Beschichtungen oder Klebstoffe sowie andere Polyurethanharze aus, die nicht in Folienform verkauft oder verwendet werden.
Segmentierungsübersicht
- Nach chemischer Klasse
- Polyester
- Polyether
- Polycaprolacton
- Nach Verarbeitungsverfahren
- Blasfolienextrusion
- Gießfolienextrusion
- Lösungsbeschichtung
- Nach Endverbrauchsbranche
- Schuhwerk und Bekleidung
- Medizinbedarf
- Sportausrüstung
- Bauwesen und Konstruktion
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Faktenbasis für die PU-Foliennachfrage aufzubauen und die Lieferkette zu kartieren, bevor die Annahmen in Interviews überprüft wurden. Wir stützten uns auf öffentliche Quellen wie UN Comtrade und nationale Zollstatistiken für Handelsströme, USGS und ähnliche offizielle Materialstatistiken für den vorgelagerten Kontext sowie nationale Statistikämter für Produktionssignale der verarbeitenden Industrie, die mit den wichtigsten Abnehmerbranchen verknüpft sind.
Wir haben auch Quellen wie Branchen- und Polymerverbandspublikationen, regulatorische und normative Referenzen, die den Materialeinsatz in Medizin- und Konsumprodukten beeinflussen, sowie begutachtete Fachzeitschriften für Verarbeitungs- und Leistungstrends herangezogen, die die Substitution beeinflussen. Für den unternehmensbezogenen Kontext haben wir Geschäftsberichte, Investorenpräsentationen und seriöse Presseberichterstattung ausgewertet und dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsbezogene Import- und Exportdatensätze ergänzt, wo dies zur Validierung der Richtung beitrug. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls geprüft, um die Daten zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu überprüfen, wie sich PU-Folienvolumina in eine endverbrauchsseitige Nachfrage übersetzen und wie sich das Preisverhalten in den wichtigsten Regionen zeigt. Wir sprachen mit einer Mischung aus Folienproduzenten, Verarbeitern, Distributoren und nachgelagerten Abnehmern, damit Lücken aus der Sekundärforschung geschlossen werden konnten, und anschließend wurden die wichtigsten Annahmen in APAC, EMEA und Amerika erneut überprüft, um das endgültige Modell konsistent zu halten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Vorstandsebene (CXOs): 12 % | APAC: 52 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 60 % | Amerika: 18 % |
Marktgröße und Prognose
Das Kernmodell basiert auf einer Top-down-Nachfragerekonstruktion, die von Endverbrauchsproduktions- und Verbrauchsindikatoren ausgeht und dann die PU-Foliendurchdringung sowie die typische Foliennutzungsintensität anwendet, um das Gesamtvolumen zu ermitteln. Um die Gesamtwerte zu verankern, wurden diese durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. Stichproben von Lieferanten- und Verarbeiter-Rollups, Kanalprüfungen in wichtigen Importländern sowie Stichproben von durchschnittlichen Preistrends pro Tonne multipliziert mit den impliziten Volumina.
Zu den Eingangsgrößen, die das Modell wesentlich prägen, gehören Produktionstrends in der Bekleidungs- und Schuhbranche, Verbrauchssignale im Medizin- und Hygienebereich, Bau- und Sportgeräteaktivitäten, bei denen Folien zur Laminierung und zum Schutz eingesetzt werden, Import- und Exportbewegungen folienrelevanter HS-Codes sowie Kapazitätserweiterungen oder Engpassbeseitigungssignale in PU-Folienlinien. Die Prognose wird mittels Szenarioanalyse erstellt, die durch Trendlinien dieser Variablen gestützt wird, und anschließend werden die Szenarien anhand der Erwartungen der Branchenbefragten zu Substitution, Preisweitergabe und regionalem Nachfragetempo angepasst. Wenn Bottom-up-Prüfungen in fragmentierten Ländern unvollständig sind, wurden Proxy-Indikatoren wie Handelsintensität und Endverbrauchsproduktion zur Skalierung der Volumina verwendet und das Ergebnis anschließend mit dem Interviewfeedback revalidiert.
Datenvalidierung und Aktualisierungszyklus
Gesamtwerte und Wachstumsraten werden anhand unabhängiger Signale gegengeprüft, wie z. B. der Logik der Handelsbilanz, der Richtung der Kapazitätsauslastung und ob der implizite Folienverbrauch pro Einheit innerhalb realistischer Bandbreiten für die wichtigsten Endverwendungen bleibt. Wenn ein Ergebnis auffällig erscheint, wird es durch Annahmetests und erneuten Kontakt mit ausgewählten Teilnehmern untersucht, und Änderungen werden dokumentiert, damit der Anpassungspfad nachvollziehbar bleibt.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, bei der Berechnungen, Einheiten und Umrechnungsfaktoren erneut geprüft und Ausreißer hinterfragt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsänderungen oder starke Kostenschwankungen bei Vorprodukten. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgrößenbestimmung von Mordor Intelligence für den Polyurethan PU Folie Markt im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für PU-Folie können erheblich voneinander abweichen, auch wenn sie scheinbar dasselbe messen, da Umfang und Maßeinheit nicht immer übereinstimmen. Unterschiede entstehen auch durch die Behandlung von Preisen, den Umgang mit dem Handel und die Häufigkeit der Aktualisierung von Annahmen.
Die Hauptlücke entsteht durch die Vermischung wertbasierter Schätzungen mit volumenbasierter Größenbestimmung, wobei Mordor Intelligence den PU-Folienmarkt als physische Nachfrage in Kilotonnen behandelt und es vermeidet, Verarbeitungsmargen einzubeziehen, die die Umsatzgesamtwerte aufblähen können, wenn dieselbe Folie auf mehreren Stufen erneut bepreist wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 282,71 Kilotonnen (2026) | |
| Branchenpublizist A | 2,54 Milliarden USD (2025) | Wird als Umsatzzahl ausgewiesen, die umfassendere PU-Foliendefinitionen und durch die Verarbeitung hinzugefügten Wert einschließen kann, und kann auch unterschiedliche regionale Durchschnittspreisannahmen widerspiegeln. |
| Globale Forschungsgruppe B | 2,30 Milliarden USD (2024) | Verwendet ein wertbasiertes Basisjahr und langfristige Projektionen, und die Zahl kann sich je nachdem verschieben, was als PU-Folie im Vergleich zu angrenzenden Polymerfolien gezählt wird, zuzüglich des verwendeten Zeitpunkts der Währungsumrechnung. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl der Einheit und die Frage, welche Teile der Wertschöpfungskette berücksichtigt werden, was dann den impliziten Preis und den Gesamtmarkt verändert. Indem die Berechnung an beobachtbaren Nachfrageindikatoren ausgerichtet und Querprüfungen zur Validierung impliziter Volumina eingesetzt werden, kann jeder Schritt erklärt und Annahmen angepasst werden, wenn eine Abweichung auftritt.
Im Bericht beantwortete Schlüsselfragen
Was treibt den Polyurethan-Folie-Markt in Richtung medizinischer Anwendungen?
Krankenhäuser in Nordamerika und Europa steigen aus phthalatweichgemachtem PVC aus, und Polyether-Folien erfüllen ISO-10993-Biokompatibilitätstests ohne zusätzliche Extraktionsarbeiten, was eine Segment-CAGR von 7,08 % stützt.
Welches Verarbeitungsverfahren gewinnt im Polyurethan-Folie-Markt am schnellsten?
Die Lösungsbeschichtung wächst jährlich um 6,94 %, da sie Stärken unter 25 µm mit optischer Klarheit liefern kann, die für faltbare Displays und hochwertige Lackschutzfolien benötigt wird.
Wie groß ist der Asien-Pazifik-Anteil im Polyurethan-Folie-Markt?
Asien-Pazifik hielt 2025 49,52 % des globalen Volumens und soll bis 2031 mit einer CAGR von 6,93 % weiter wachsen.
Welche Wettbewerbsstrategien dominieren unter den führenden Polyurethan-Folie-Anbietern?
Vertikale Integration in Isocyanate und technologische Differenzierung bei selbstheilenden und optischen Folien helfen führenden Unternehmen wie Covestro und Lubrizol, Rohstoffschwankungen abzufedern und margenstarke Aufträge zu gewinnen.
Wie hoch ist der Wert des Polyurethan-Folie-Markts?
Die Marktgröße für Polyurethan-Folie beträgt 282,71 Kilotonnen im Jahr 2026 und soll 392,46 Kilotonnen erreichen, was einer CAGR von 6,78 % entspricht.