
Specialty PACS-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
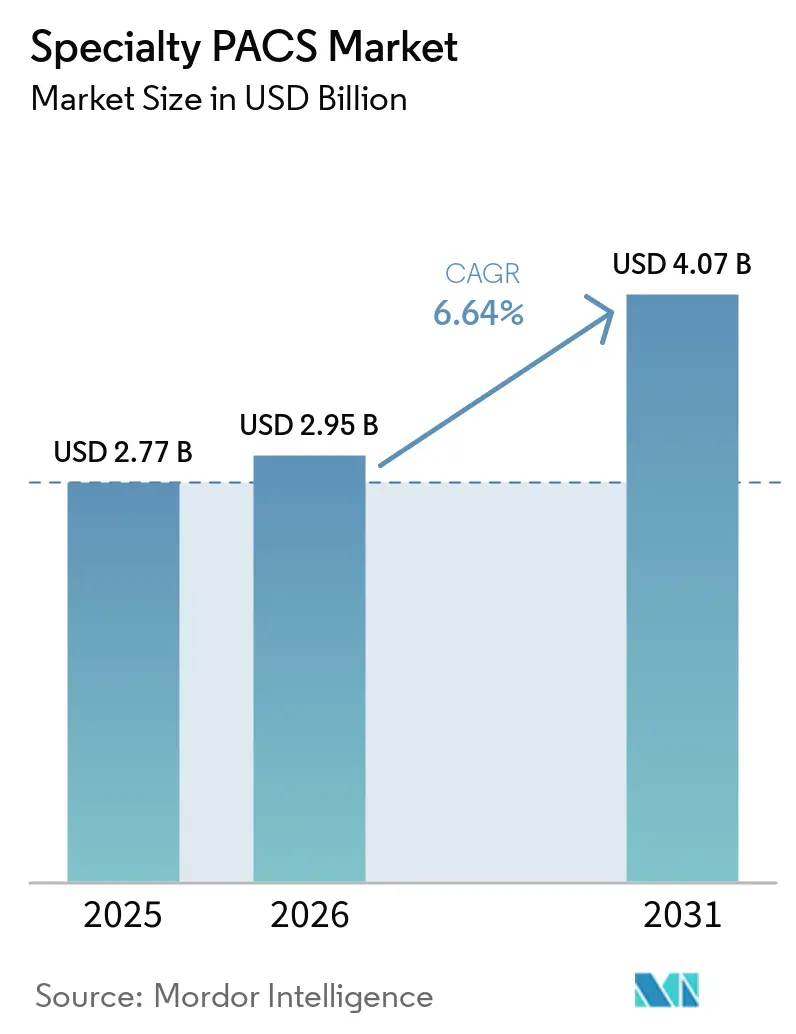
| Marktgröße (2026) | 2.95 Milliarden US-Dollar |
| Marktgröße (2031) | 4.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.64 % |
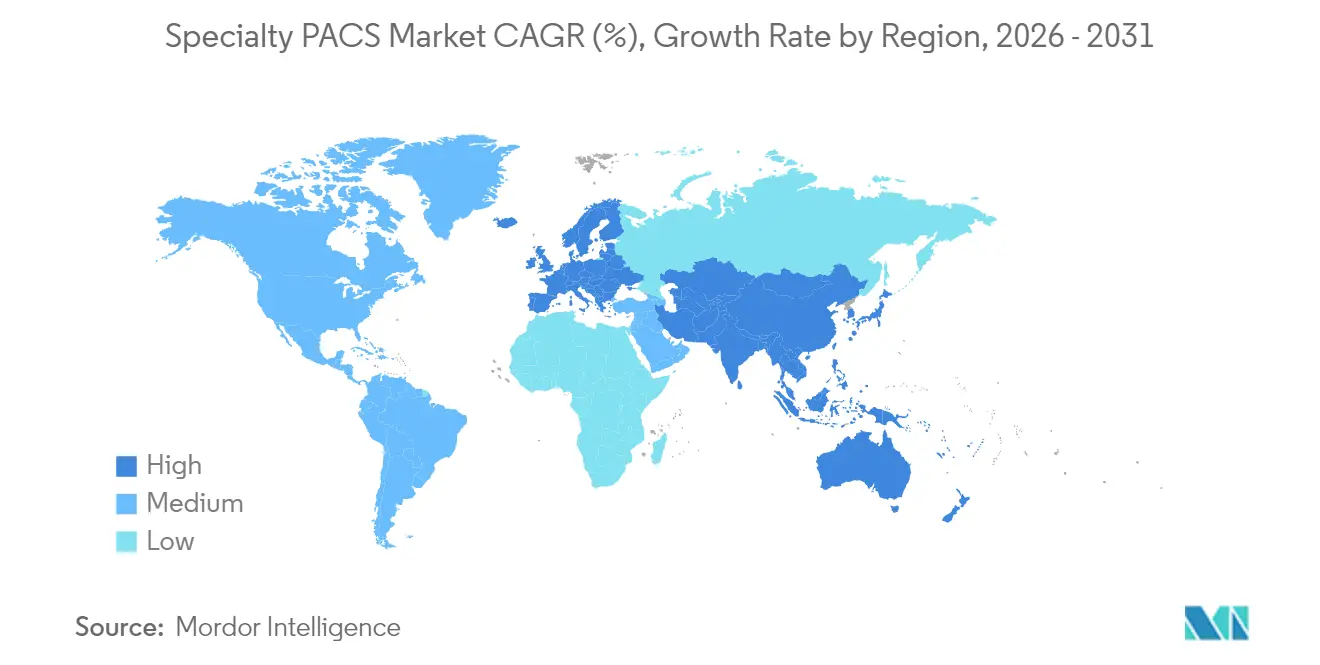
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
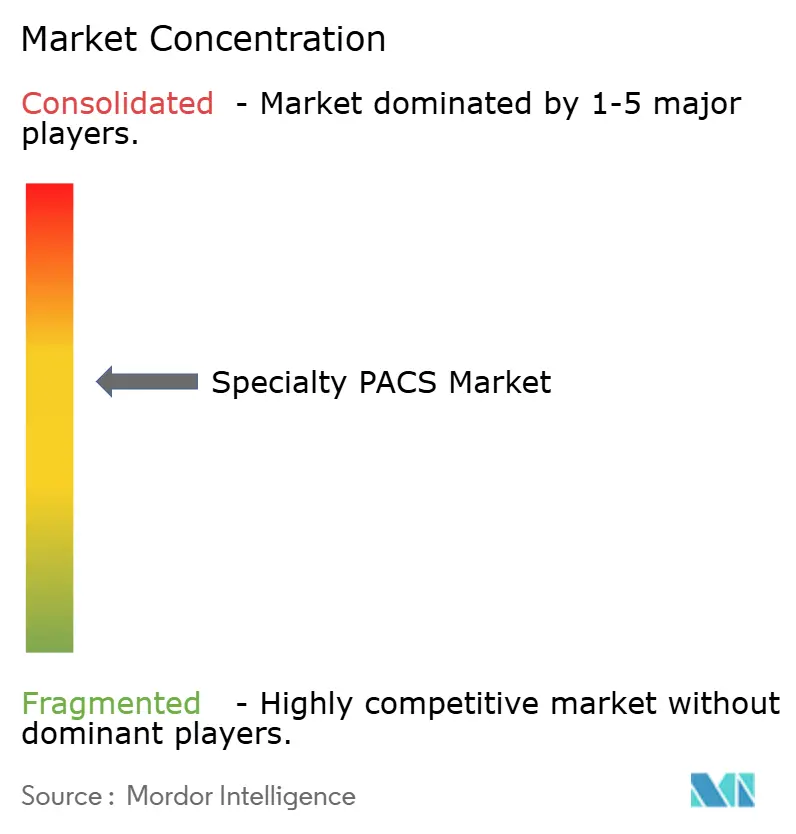
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Specialty PACS-Marktanalyse von Mordor Intelligence
Die Marktgröße des Specialty PACS-Marktes wurde 2025 auf USD 2,77 Milliarden geschätzt und soll von USD 2,95 Milliarden im Jahr 2026 auf USD 4,07 Milliarden bis 2031 anwachsen, bei einem CAGR von 6,64 % während des Prognosezeitraums (2026–2031). Die zunehmende unternehmensweite Bildgebungsadoption, die rasche Cloud-Migration und KI-bereite Architekturen stärken die langfristige Umsatzsichtbarkeit für den Specialty PACS-Markt. Anbieter mit robusten Cybersicherheits- und regulatorischen Compliance-Nachweisen gewinnen größere Verträge, da Krankenhäuser verwalteten Cloud-Diensten den Vorzug geben, die die Gesamtbetriebskosten senken. Gleichzeitig werden KI-gestützte Workflow-Orchestrierungstools unverzichtbar, da die Bildgebungsvolumina steigen und Vergütungsmodelle analysegestützte Qualitätsverbesserungen honorieren. Die wachsende Leistungslücke zwischen modernen Cloud-Plattformen und älteren abteilungsbezogenen Systemen dürfte die Ersatzzyklen spürbar beschleunigen, insbesondere in Nordamerika und Asien-Pazifik.
Wichtigste Erkenntnisse des Berichts
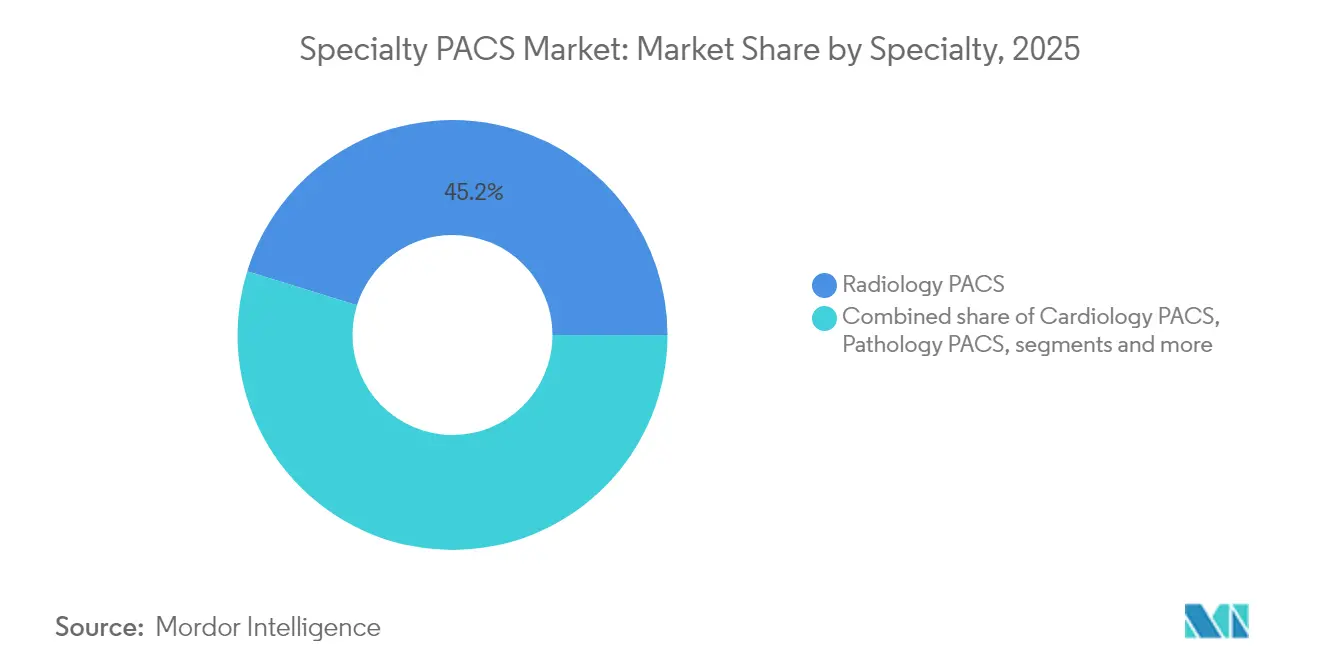
- Nach Fachgebiet entfiel auf die Radiologie im Jahr 2025 ein Marktanteil von 45,20 % am Specialty PACS Markt, während Ophthalmologie-PACS bis 2031 voraussichtlich mit einer CAGR von 7,28 % wachsen wird.
- Nach Komponente führte Software mit einem Anteil von 58,70 % an der Specialty PACS Marktgröße im Jahr 2025, wobei Dienstleistungen auf dem Weg zu einer CAGR von 8,18 % im Zeitraum 2026–2031 sind.
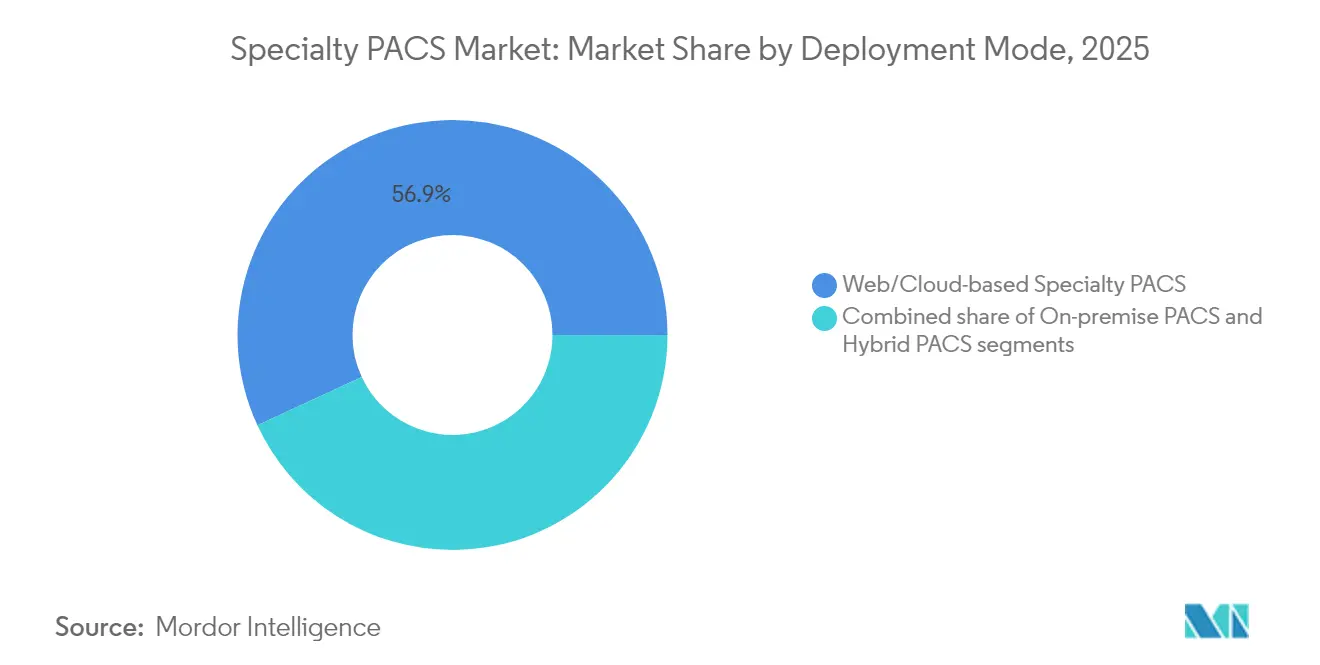
- Nach Bereitstellungsmodell erfassten Web-/Cloud-Plattformen im Jahr 2025 einen Marktanteil von 56,90 % am Specialty PACS Markt und werden voraussichtlich mit einer CAGR von 8,86 % wachsen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 61,95 % der Specialty PACS Marktgröße, während diagnostische Bildgebungszentren eine CAGR von 8,05 % anstreben.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Specialty PACS Marktanteil von 43,85 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,15 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von Bildgebungsgeräten | +1.8% | Global, Nordamerika & Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Belastung durch chronische Krankheiten | +1.5% | Global, hauptsächlich Asien-Pazifik & Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Unternehmensweite Bildgebungsadoption | +1.2% | Nordamerika & EU, Asien-Pazifik im Aufholprozess | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-bereiten Architekturen | +1.1% | Nordamerika & EU als Kern, Asien-Pazifik als Folgeregion | Kurzfristig (≤ 2 Jahre) |
| Vergütungsgebundene Bildanalysen | +0.9% | Nordamerika, ausgewählte EU-Märkte | Mittelfristig (2–4 Jahre) |
| Dezentralisierte Studien & Tele-Bildgebung | +0.7% | Global, ländliche und unterversorgte Gebiete | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von Bildgebungsgeräten
Fortschrittliche Photonenzähl-CT- und digitale SPECT-Systeme traten 2025 in die kommerzielle Nutzung ein, was den Bildgebungsdurchsatz intensivierte und die Modalitätsvielfalt erweiterte. Die Point-of-Care-Ultraschalladoption bleibt in post-pandemischen Umgebungen hoch und zwingt Anbieter dazu, Specialty PACS-Marktplattformen auszuwählen, die Daten von mobilen Geräten ebenso mühelos verwalten wie Radiologieabteilungen. Ein zweistelliges Vergütungswachstum für die koronare CT-Angiographie steigert die Untersuchungsvolumina weiter und verstärkt den Bedarf an anbieter-neutralen Archiven. Diese Dynamiken heben KI-gestützte Workflow-Tools hervor, die Triage und Berichterstattung über Modalitäten hinweg automatisieren, und unterstreichen, warum Gesundheitssysteme die Specialty PACS-Marktinfrastruktur modernisieren, anstatt Altverträge zu verlängern.
Zunehmende Belastung durch chronische Krankheiten
Die globale Diabetesprävalenz und alternde Bevölkerungen gestalten Bildgebungs-Workflows in Ophthalmologie und Kardiologie neu. KI-Modelle liefern nun eine 100%ige Sensitivität beim Screening auf diabetische Retinopathie, was Augenkliniken veranlasst, Funktionen zum longitudinalen Vergleich in Specialty PACS-Marktumgebungen zu integrieren. Echokardiographie-Untersuchungen erfordern zudem integrierte kardiovaskuläre Informationssysteme für eine präzise Trendanalyse, während onkologische Praxen fachübergreifende Bildaggregation verlangen, um mit Präzisionsmedizinprotokollen in Einklang zu bleiben.
Unternehmensweite Bildgebungsadoption
Gesundheitssysteme ersetzen weiterhin abteilungsbezogene Silos durch einheitliche Archive, die Radiologie, Kardiologie und Pathologie umfassen, und beseitigen so Zugänglichkeitsbarrieren, die die multidisziplinäre Versorgung behindern. Mehr als 95 % der nordamerikanischen Anbieter verfügen über aktive Cloud-Migrationspläne – ein Wandel, der die Specialty PACS-Marktaufnahme beschleunigt, da anbieter-neutrale Archive zur Zukunftssicherung von Investitionen obligatorisch werden.[1]Eine verbesserte Datenliquidität optimiert gleichzeitig die Bereitstellung von KI-Modellen über größere und vielfältigere Datensätze, was die Robustheit von Algorithmen und den klinischen Nutzen steigert.
Nachfrage nach KI-bereiten Architekturen
Die FDA-Leitlinie 2025 zu vordefinierten Änderungskontrollplänen stärkt das Vertrauen von Krankenhäusern in KI-Workflows. PACS-KI-Plattformen ermöglichen nun Echtzeit-Inferenz an der Modalitätskonsole, was die Dokumentationszeit um 45 % reduziert und die Reaktionszeit in der Intensivpflege um 37,8 % verbessert. Cloud-native Specialty PACS-Marktlösungen bieten die erforderliche Elastizität für ein kontinuierliches Algorithmtraining ohne kostspielige On-Premises-GPU-Cluster und fördern so die Adoption prädiktiver Analysen über frühe Anwender in akademischen Zentren hinaus.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzbedenken | -1.3% | Global, Nordamerika & EU verstärkt | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten & Migrationskosten | -1.1% | Global, kleine Systeme am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Risiko der Anbieterabhängigkeit | -0.8% | Global, fragmentierte Märkte | Langfristig (≥ 4 Jahre) |
| Kompetenzlücke bei Cloud/KI | -0.9% | Global, besonders in aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzbedenken
Ransomware-Gruppen wie Rhysida haben es auf Bildgebungsarchive abgesehen; ein Datenschutzverstoß in Pennsylvania kostete USD 65 Millionen an Vergleichszahlungen und lenkte die Aufmerksamkeit auf PACS-Schwachstellen. Bevorstehende obligatorische US-amerikanische Cybersicherheitsanforderungen werden voraussichtlich dringende Specialty PACS-Markt-Upgrades vorantreiben, jedoch verzögern langwierige Sicherheitsbewertungen die Inbetriebnahme. Anbieter werben nun mit Zero-Trust-Architekturen und Ende-zu-Ende-Verschlüsselung, doch steile Lernkurven können die klinische Adoption verlangsamen.
Hohe Investitionskosten & Migrationskosten
Lieferkettenturbulenzen haben die Preise für Premium-Scanner um USD 100.000–200.000 erhöht und die Ersatzbudgets aufgebläht. Kleinere Gemeinschaftskrankenhäuser verschieben Specialty PACS-Marktprojekte häufig, was das Risiko von Datensilos erhöht. Cloud-Abonnements senken die Vorabausgaben um bis zu 30 %, obwohl CIOs gegenüber wiederkehrenden Gebühren und Datenübertragungskosten vorsichtig bleiben.[2]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fachbereich:
Radiologie-Dominanz trifft auf Ophthalmologie-DisruptionDie Radiologie entfiel im Jahr 2025 auf 45,20 % des Specialty PACS Marktanteils – ein Beleg für ihren Status als bildgebende Grundlage der Akut- und ambulanten Versorgung. Die Akzeptanz bleibt stabil, da Budgets für Enterprise-Bildgebung großvolumige radiologische Arbeitsabläufe priorisieren. Im Gegensatz dazu verzeichnet die Ophthalmologie eine CAGR-Prognose von 7,28 % bis 2031, angetrieben durch KI-gestützte Netzhautscreening-Programme, die diabetische Makulaödeme mit einer Genauigkeit von 97 % erkennen. Die Specialty PACS Marktgröße für die Ophthalmologie wird voraussichtlich zunehmen, da Behörden des öffentlichen Gesundheitswesens Massenscreening-Programme fördern, die longitudinale Vergleichsfunktionen erfordern, die in älteren abteilungsspezifischen Systemen fehlen. Das Wachstum von Kardiologie-PACS setzt sich durch die enge Integration mit Echokardiographie-Berichtssystemen fort, während die digitale Pathologie durch Telepathologie-Vorgaben in Europa an Dynamik gewinnt.
Zweitrangige Fachgebiete wie Neurologie und Frauengesundheit integrieren KI-Module zur Schlaganfallerkennung und Brustdichtebeurteilung, was die Akzeptanz über tertiäre Zentren hinaus fördert. Orthopädie- und Dermatologiesegmente profitieren von der Nachfrage aus der Sportmedizin und der KI-gestützten Läsionsanalyse, kämpfen jedoch mit Interoperabilitätslücken, die Beschaffungszyklen verlängern. Der Specialty PACS Markt begünstigt letztlich Anbieter, die konfigurierbare Arbeitsabläufe anbieten, die fachspezifische Besonderheiten berücksichtigen und gleichzeitig ein gemeinsames Enterprise-Backbone nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Komponente:
Dienstleistungen steigen inmitten von Software-SättigungSoftware behielt 2025 einen Anteil von 58,70 % an der Specialty PACS-Marktgröße, was die fest verankerten Lizenz-Installationsbasen in Krankenhausnetzwerken widerspiegelt. Dienstleistungen – Hosting, Migration, Cybersicherheit und KI-Modellmanagement – sind jedoch mit einem CAGR von 8,18 % prognostiziert und übertreffen damit Software, da Krankenhäuser auf ergebnisbasierte Verträge umsteigen. Zunehmend wählen CIOs verwaltete Cloud-PACS, um Talentmangel auszugleichen und neue Funktionen schnell bereitzustellen. Der Specialty PACS-Markt belohnt nun Anbieter, die rund um die Uhr Überwachung und kontinuierliche Leistungsoptimierung bündeln, anstatt sich auf periodische Versions-Upgrades zu verlassen.
Hardware-Umsätze stagnieren, da Rechenzentrumskonsolidierung und Virtualisierung die Workstation-Erneuerungsvolumina reduzieren. Dennoch bleiben hochauflösende Diagnosedisplays und lokale Caching-Appliances für latenzempfindliche Anwendungsfälle unverzichtbar. Abonnementmodelle, die an das Bildgebungsvolumen gekoppelt sind, bieten Budgetplanbarkeit und stellen die Anreize der Anbieter mit den Zielen der betrieblichen Effizienz der Anbieter in Einklang.
Nach Bereitstellungsmodell:
Cloud-Beschleunigung gestaltet Infrastruktur umWeb-/Cloud-Bereitstellungen hielten 2025 56,90 % des Specialty PACS-Marktanteils und weisen mit 8,86 % CAGR die höchste Wachstumsprognose auf. COVID-19 förderte Telearbeitsrichtlinien, die die Nachfrage nach sicherem Fernlesezugang festigten, während zunehmende Ransomware-Vorfälle Führungskräfte in Richtung professionell verwalteter Umgebungen drängten. Hybridansätze bieten vorsichtigen Systemen eine Migrationsoption, indem kritische Archive vor Ort aufbewahrt werden und gleichzeitig die Cloud-Elastizität für die KI-Verarbeitung genutzt wird. On-Premise-Bereitstellungen bestehen in Verteidigungs- und akademischen Zentren mit speziellen Cybersicherheitsanforderungen weiter, ihr Anteil wird jedoch mit verbesserter Netzwerkbandbreite sinken.
Cloud-native Architekturen ermöglichen Echtzeit-Analysen und konversationelle Berichterstattung. Radiologen, die generative KI-Diktierfunktionen in einer Cloud-basierten Specialty PACS-Marktumgebung nutzen, haben Produktivitätssteigerungen von 20 % gemeldet, was die Arbeitsmoral angesichts von Personalengpässen verbessert. Sichere Mehrmandantendesigns optimieren auch Updates und ermöglichen die gleichzeitige Einführung von FDA-zugelassenen KI-Algorithmen in einem Unternehmen ohne Wochenendausfallzeiten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Endnutzer:
Krankenhäuser führen, während Bildgebungszentren beschleunigenKrankenhäuser machten 2025 61,95 % der Specialty PACS-Marktgröße aus, verankert durch unternehmensweite Bildgebungsinvestitionen, die Radiologie-, Kardiologie- und Pathologie-Repositories konvergieren. Große integrierte Versorgungsnetze nutzen Skaleneffekte, um gebündelte Hardware-Software-Service-Vereinbarungen auszuhandeln. Diagnostische Bildgebungszentren sind jedoch mit einem CAGR von 8,05 % bis 2031 veranschlagt, da Kostenträger Eingriffe in kostengünstigere ambulante Einrichtungen verlagern. Diese Zentren bevorzugen Cloud-PACS, die minimale IT-Infrastruktur vor Ort erfordern und eine schnelle Standorterweiterung ermöglichen.
Ambulante chirurgische Zentren und Facharztpraxen ergänzen Bildgebungsmodalitäten, um Überweisungen zu sichern, und wählen schlanke Specialty PACS-Marktplattformen mit integrierter KI-Triage für muskuloskelettale und Brustbildgebung. Akademische Institute setzen weiterhin Forschungs-PACS für klinische Studien ein und verstärken den Bedarf an konfigurierbaren De-Identifikations-Workflows.
Geografische Analyse
Specialty PACS-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,85 % am Specialty PACS-Markt, gestützt durch ausgereifte Erstattungssysteme und führende Cloud-Strategien. Die Telemedizin-Erweiterungen des CMS und ein KI-Rahmenwerk der FDA schaffen ein förderliches Umfeld für eine schnelle Produktentwicklung. Canons 34 Millionen USD teure Einrichtung in Cleveland unterstreicht die Anziehungskraft der Region für F&E-Investitionen. Verschärfte Cybersicherheitsanforderungen erhöhen jedoch die Compliance-Kosten und verlängern die Implementierungstestzyklen.
Specialty PACS-Markt im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird eine CAGR von 9,15 % prognostiziert – die höchste aller Regionen. Singapur hat 200 Millionen USD für KI-Innovationen bereitgestellt, während Südkoreas Programm für intelligente Krankenhäuser im Wert von 1,2 Billionen Won (830 Millionen USD) die Marktdurchdringung des Specialty PACS-Markts beschleunigt. Die Einführung von Cloud-PACS mildert den Mangel an IT-Fachkräften, und Private-Equity-Fonds zielen auf regionale Bildgebungsketten für Roll-up-Strategien ab. Das KI-Segment im Medizintechnikbereich soll bis 2028 einen Wert von 250 Millionen USD erreichen, was die Nachfrage nach Bildgebungs-IT weiter ankurbelt.
Specialty PACS-Markt in Europa
Europa verzeichnet eine stetige Akzeptanz, die durch DSGVO-konforme Cloud-Dienste und grenzüberschreitende Projekte im Bereich der digitalen Gesundheit vorangetrieben wird. Philips hat das Enterprise-Imaging auf AWS ausgeweitet, um EU-Anbieter zu bedienen, automatisiertes KI-Reporting zu integrieren und gleichzeitig den Datenschutz zu gewährleisten. Dennoch verlängern unterschiedliche nationale Beschaffungsvorschriften die Verkaufszyklen und zwingen Anbieter dazu, regulatorische Teams für mehrere Rechtsordnungen zu unterhalten.
Regulatorisches Umfeld
Spezialisierte PACS werden primär als Medizinprodukt-Software reguliert, sofern sie für das diagnostische Bildmanagement bestimmt sind. In den Vereinigten Staaten werden PACS-bezogene Produkte üblicherweise unter den FDA-Class-II-Anforderungen für Systeme zur Verwaltung und Verarbeitung medizinischer Bilder (21 CFR 892.2050) eingestuft und über den 510(k)-Zulassungsweg geprüft. Die Zulassungsaktivität setzte sich 2026 fort, einschließlich der FDA-510(k)-Zulassung für den CCI PACS VIEWER von CliniComp International (K254237, 23. April 2026), was die Notwendigkeit validierter Leistung, von Cybersicherheitskontrollen und einem disziplinierten Änderungsmanagement für klinische Bildbetrachter und Archive unterstreicht.
Interoperabilität und KI-Governance werden parallel verschärft. Die ISO veröffentlichte im Februar 2026 die ISO 12052:2026 (DICOM), welche die Ausgabe von 2017 ersetzt und einen aktualisierten Standard für die Formatierung und den Austausch von Bilddaten festlegt, den Anbieter spezialisierter PACS über Modalitäten und Enterprise-Imaging-Programme hinweg unterstützen müssen. In Europa bietet die MDCG 2025-6 (Juni 2025) Leitlinien zur Abstimmung der technischen Dokumentation von Medizinprodukt-Software mit dem EU AI Act (Verordnung (EU) 2024/1689). Die Europäische Kommission veröffentlichte zudem COM(2025) 1023 final (Dezember 2025) mit vorgeschlagenen Änderungen zu MDR/IVDR, die Teile des Rahmenwerks vereinfachen und Übergangsmechanismen anpassen sollen, was sich auf die Planung des Marktzugangs und die Dokumentationsstrategien von Anbietern auswirken kann, die in EU-Gesundheitssysteme verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für spezialisierte PACS umfasst (1) Infrastruktur-Inputs wie Server, Speicher, Netzwerktechnik, diagnostische Arbeitsplätze und Cybersicherheitswerkzeuge, (2) die Kernsoftwareentwicklung für Bilderfassung, Archivierung, Betrachter, Workflow und fachspezifische Module sowie (3) Bereitstellung, Integration und Managed Services, die von Anbietern und Systemintegratoren an Krankenhäuser, Bildgebungszentren und Fachkliniken geliefert werden. Die Cloud-Bereitstellung hat die Bedeutung von Hyperscale-Infrastruktur und Managed-Security-Operations vorgelagert erhöht, während sich der nachgelagerte Wert zunehmend auf Implementierungsdienste, Datenmigration und den laufenden Plattformbetrieb konzentriert, da Anbieter versuchen, die interne IT-Belastung zu reduzieren.
Interoperabilitätsstandards beeinflussen die Anbieterauswahl und den Integrationsaufwand. DICOM bleibt für Bildobjekte grundlegend, mit wachsendem Schwerpunkt auf web- und API-basiertem Austausch über DICOMweb (z. B. WADO-RS, STOW-RS) und HL7-FHIR-Bildgebungsressourcen (z. B. ImagingStudy, ImagingSelection) zur Unterstützung von Enterprise Imaging, standortübergreifender Befundung und organisationsübergreifendem Austausch. In den Vereinigten Staaten stimmen Initiativen für bildgestützten Austausch mit breiteren Interoperabilitätsinfrastrukturen wie TEFCA und USCDI-bezogenen Diskussionen ab. Im März 2026 eingereichte Kommentare der RSNA forderten eine stärkere Einbindung von DICOM und Imaging-FHIR-Ressourcen in nationale Interoperabilitätsanforderungen, was Anbieter dazu drängt, in Standardkonformität, Identitätsabgleich und Governance-Fähigkeiten über Radiologie, Kardiologie, Pathologie und andere Fachbereiche hinweg zu investieren.
Wettbewerbslandschaft
Das Wettbewerbsfeld bleibt mäßig fragmentiert, wobei führende Akteure wie Siemens Healthineers, GE HealthCare, Agfa HealthCare, Philips und Canon Medical Systems gezielte Akquisitionen durchführen, um ihre KI-Portfolios zu erweitern. Siemens' Umsatzwachstum in der Bildgebung von 7,6 % im ersten Quartal 2025 und sein „New Ambition”-Programm für ein jährliches Wachstum von 6–8 % unterstreichen eine Strategie zur Vertiefung digitaler Angebote. Die Übernahme von MIM Software und des KI-Geschäfts von Intelligent Ultrasound durch GE HealthCare erweitert dessen multimodale Analyselösung.
Cloud-first-Anbieter fördern nutzungsbasierte Preisgestaltung und schnelle Bereitstellung, was bei ambulanten Zentren mit minimalem Infrastrukturbedarf Anklang findet. FDA-Strenge und Kundenanforderungen an Service-Level-Garantien begünstigen jedoch etablierte Anbieter mit umfangreichen regulatorischen und Supportressourcen. Anbieter-neutrale Archive sind zu entscheidenden Anforderungen geworden und üben Druck auf proprietäre PACS-Anbieter aus, Schnittstellen zu öffnen oder einen Marktanteilsverlust zu riskieren.
Auseinandersetzungen um geistiges Eigentum bei KI-Algorithmen nehmen zu, da Unternehmen um Patente für organspezifische Erkennungsmodelle wetteifern. Strategische Allianzen zwischen Modalitätsanbietern und KI-Start-ups beschleunigen unterdessen integrierte Lösungen, schließen Funktionslücken und erhöhen die Wechselkosten.
Marktführer der Specialty PACS-Branche
-
Siemens Healthineers
-
Fujifilm Holdings Corporation
-
Agfa HealthCare
-
GE Healthcare
-
Sectra AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Specialty PACS Markt Unternehmen in diesem Bericht
- Agfa HealthCare
- Canon
- FUJIFILM
- Merative L.P.
- Mckesson
- Novarad
- Koninklijke Philips
- Sectra
- Siemens Healthineers
- Topcon
- GE Healthcare
- Carestream Health
- Change Healthcare (Optum, Inc.)
- Intelerad Medical Systems
- RamSoft
- Visage Imaging
- Infinitt Healthcare
- Konica Minolta Healthcare
- Cerner Corporation (Orcale Health)
- Hyland Healthcare
- Mach7 Technologies
Marktchancen und Zukunftsaussichten
Der Weißraum wächst am Schnittpunkt von Enterprise-Imaging-Konsolidierung und fachspezifischer Workflow-Tiefe. Gesundheitssysteme, die abteilungsspezifische Silos ersetzen, suchen nach modularen Architekturen, die unternehmensweite Archivierung und Sicherheit mit fachspezifischer Befundung, Berichterstattung und longitudinalem Vergleich kombinieren. Dieser Ansatz kann das Risiko der Anbieterbindung verringern und dabei die Workflows für Radiologie, Kardiologie, Ophthalmologie und Pathologie optimiert halten. Programme großer Leistungserbringer liefern greifbare Signale für diese Verschiebung im Beschaffungsverhalten, darunter die im Januar 2025 bekanntgegebene siebenjährige strategische Partnerschaft zwischen GE HealthCare und Sutter Health zur Integration klinischer Bildgebungs-Workflows, was die Anforderungen an skalierbare, interoperable spezialisierte PACS und Enterprise-Imaging-Plattformen erhöht.
Ein weiterer Chancenbereich ist die standardgetriebene Interoperabilität für digitale Pathologie und multi-fachspezifische Bildgebung, bei der die Einführung von proprietären Scanner-Viewer-Stacks hin zu interoperablen Integrationen übergeht. Das IHE PaLM Technical Committee veröffentlichte im März 2026 das Digital Pathology Workflow, Image Acquisition (DPIA) Profile, das Messaging-Transaktionen für die Erfassung digitaler Assets definiert und eine konsistentere Integration der Ganzschnitt-Bildgebung in Enterprise-Imaging-Programme unterstützt. Während Leistungserbringer auf Cloud- und Hybridarchitekturen modernisieren, sind Anbieter, die DICOM-, DICOMweb- und FHIR-basierten Austausch operationalisieren und KI-Ergebnisse direkt in den klinischen Betrachter und Workflow einbetten, gut positioniert, um abteilungsübergreifende Einführungen zu gewinnen, die Software mit Migrations- und Managed Services bündeln.
Neueste Industrielle Entwicklungen in Specialty PACS Markt
- Juni 2026: Sectra gab bekannt, dass Oak Valley Health in Kanada Sectra One Cloud ausgewählt hat, um Radiologie und Brustbildgebung auf einer einzigen verwalteten Plattform zu konsolidieren. Die Auswahl unterstützt die unternehmensweite Standardisierung und stärkt die Cybersicherheitslage durch ein cloudbasiertes Betriebsmodell.
- Januar 2025: GE HealthCare und Sutter Health gaben eine siebenjährige strategische Partnerschaft bekannt, die sich auf die Integration klinischer Bildgebungs-Workflows und die Weiterentwicklung der Bildgebungsversorgung konzentriert. Die Vereinbarung erhöht die Nachfrage nach skalierbarer, interoperabler Bildgebungs-IT über Abteilungen hinweg und schafft einen größeren Spielraum für die Modernisierung von Enterprise Imaging und spezialisierten PACS.
- November 2024: Konica Minolta Healthcare brachte Exa Enterprise auf den Markt, eine cloudbasierte Bildmanagementlösung für Krankenhäuser und Bildgebungszentren. Die Einführung spiegelt die anhaltende Investition der Anbieter in cloud-native Plattformen wider, die darauf abzielen, Bildinhalte über Standorte hinweg zu konsolidieren und die Abhängigkeit von lokaler Infrastruktur zu verringern.
Specialty PACS Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst fachspezifische Bildarchivierungs- und Kommunikationssysteme, die zur Speicherung, Verwaltung und Anzeige medizinischer Bilder und zugehöriger klinischer Daten für einen definierten fachspezifischen Arbeitsablauf in Gesundheitseinrichtungen verwendet werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine PACS aus, die nicht für fachspezifische Bildgebungsarbeitsabläufe konfiguriert sind, sowie nicht verwandte Krankenhaus-IT-Module, die nicht für die Bildarchivierung und -anzeige verwendet werden.
Segmentierungsübersicht
- Nach Fachbereich
- Radiologie PACS
- Kardiologie PACS
- Pathologie PACS
- Ophthalmologie PACS
- Orthopädie PACS
- Onkologie PACS
- Dermatologie PACS
- Neurologie PACS
- Frauengesundheit PACS
- Sonstige Specialty PACS
- Nach Komponente
- Software
- Dienstleistungen
- Hardware
- Nach Bereitstellungsmodell
- On-Premise PACS
- Web-/Cloud-basiertes Specialty PACS
- Hybrid-PACS
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren & Kliniken
- Forschungs- & Akademische Institute
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Ausgangsstruktur für den Markt festzulegen und realistische Grenzen für Nachfrage und Preisgestaltung zu ermitteln. Wir stützten uns auf frei zugängliche Quellen wie die Geräte- und Softwarelistungen der US-amerikanischen FDA, soweit zutreffend, die US National Library of Medicine für klinische Bildgebungsliteratur, die Gesundheitsausgabenreihen der OECD und der Weltbank sowie CDC-Statistiken zur Gesundheitsversorgungsnutzung als Richtungsindikatoren, ergänzt durch ausgewählte Veröffentlichungen nationaler Gesundheitsministerien zu Digitalisierungsinitiativen.
Um diese Indikatoren mit Umsätzen zu verknüpfen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Leitlinien von Regulierungs- oder Normungsgremien ausgewertet, die Anforderungen an Bildspeicherung, Cybersicherheit und Interoperabilität beeinflussen. Wir nutzten kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Patentdatenbanken, um Produktaktivitäten und Investitionsintensität in der Fachbildgebungssoftware zu bestätigen. Diese Quellen sind illustrativ; wir haben darüber hinaus weitere öffentliche und proprietäre Referenzen für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Anbietern von Fachbildgebungssoftware, Integratoren im Bereich Gesundheits-IT sowie Endnutzern wie Krankenhäusern und diagnostischen Bildgebungszentren geführt, damit Akzeptanzmuster mit den tatsächlichen Bereitstellungspraktiken abgeglichen werden konnten. Die Abdeckung war ausgewogen über Amerika, EMEA und den asiatisch-pazifischen Raum verteilt, da Installationszyklen, Cloud-Akzeptanz und Budgetprioritäten regional variieren können und diese Unterschiede in die endgültigen Größenannahmen einfließen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 19 % | Asiatisch-pazifischer Raum: 48 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Akteure: 21 % | Manager: 47 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Signale zur Bildgebungsdigitalisierung und die Kapazität der Gesundheitsversorgung in einen adressierbaren Pool für die Speicherung und Anzeige von Fachbildern umgewandelt und anschließend durch Akzeptanz- und Bereitstellungsmuster gefiltert werden. Um das Ergebnis zu erden, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen, Kanalprüfungen mit Integratoren und eine begrenzte Zusammenfassung von Umsätzen mit Speziallösungen, sofern Offenlegungen verfügbar sind.
Zu den im Modell verwendeten Eingaben gehören Bildgebungsverfahrensvolumina und Modalitätsmix, Anzahl von Krankenhäusern und Diagnosezentren, Anteil von Cloud- gegenüber On-Premise-Bereitstellung, durchschnittliche Vertragslaufzeit mit Verlängerungsverhalten sowie erwartete Preisentwicklung für Software und Dienstleistungen in Abhängigkeit von Speicherbedarf und Compliance-Anforderungen. Wo Bottom-up-Informationen für kleinere Länder fehlen, haben wir Proxy-Verhältnisse auf der Grundlage vergleichbarer Gesundheitsausgaben und Bildgebungsintensität angewendet und diese anschließend anhand von Interview-Feedback angepasst.
Die Prognose wurde mittels Szenarioanalyse erstellt, gestützt auf Trendlinien bei Verfahrenswachstum und IT-Ausgaben, gefolgt von einem exponentiellen Glättungsschritt für kurzfristige Akzeptanzänderungen, bei denen Beschaffungszyklen kurzfristige Volatilität erzeugen. Die Annahmen wurden so lange überarbeitet, bis die Prognoserichtung mit den Angaben der Befragten zu Upgrades von Facharbeitsabläufen und dem Zeitplan der Cloud-Migration übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit das Modell mit dem tatsächlichen Kaufverhalten übereinstimmt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Wachstum der Gesundheits-IT-Budgets, Trends bei der Bildgebungsnutzung und dem von Anbietern und Endnutzern gemeldeten Tempo des Cloud-Übergangs. Etwaige Anomalien werden vor der Freigabe überprüft und korrigiert.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Jahressprünge sowie etwaige Ausreißer bei Preis- oder Penetrationsannahmen zu kontrollieren. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende regulatorische Änderungen, Erstattungsänderungen, die die Bildgebungsnachfrage beeinflussen, oder nennenswerte technologische Veränderungen in der Enterprise-Bildgebung. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Specialty PACS Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Specialty PACS können weit auseinanderliegen, selbst wenn sie dieselbe übergeordnete Akzeptanzentwicklung verfolgen. Die Unterschiede ergeben sich in der Regel daraus, was als Specialty PACS Umsatz gezählt wird, wie Cloud-Abonnements und Dienstleistungen behandelt werden und welcher Zeitpunkt für die Jahres- und Währungsumrechnung verwendet wird.
Die Vergleichstabelle zeigt einen niedrigeren Wert für 2025 im Vergleich zu einigen anderen Veröffentlichungen; im Modell von Mordor Intelligence beschränkt sich die Zählung auf fachspezifisch ausgerichtete PACS-Software und zugehörige Dienstleistungen und Hardware, anstatt angrenzende Enterprise-Bildgebung, breitere PACS-Bündel oder andere Krankenhaus-IT-Module einzubeziehen. Unterschiede treten auch auf, wenn eine Schätzung eine aggressive Cloud-Migrationskurve verwendet oder wenn Preise ohne Überprüfung von Verlängerungsrabatten und mehrjährigen Vertragsstrukturen durch Interviews in die Zukunft projiziert werden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,77 Milliarden USD (2025) | |
| Globaler Forschungsherausgeber A | 3,94 Milliarden USD (2025) | Verwendet einen breiteren Umsatzkorb, der Enterprise-Bildgebungselemente und breitere Fachgebietsdefinitionen umfassen kann, was den Gesamtwert für 2025 anheben kann, selbst wenn die Endnutzerzahlen ähnlich sind. |
| Branchenberichtsherausgeber B | 3,34 Milliarden USD (2025) | Stützt sich auf einen schnelleren kurzfristigen Wachstumspfad und eine andere Behandlung der Bereitstellungspreisgestaltung, bei der Abonnementsteigerungen und Dienstleistungsanbindungen gleichmäßiger über Regionen hinweg angewendet werden. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch Umfang und Preislogik und nicht durch eine Meinungsverschiedenheit über die Nachfragerichtung. Unser Ansatz bleibt auf beobachtbare Gesundheitskapazitäten und Bildgebungsaktivitäten zurückführbar und wird anschließend durch Interviews einem Stresstest unterzogen, sodass die endgültige Zahl reproduzierbar und von Jahr zu Jahr leicht zu prüfen ist.
Wichtige im Bericht beantwortete Fragen
Was treibt das schnelle Wachstum des Specialty PACS-Marktes an?
Weit verbreitete Cloud-Migration, KI-bereite Architekturen und steigende Bildgebungsvolumina beschleunigen die Adoption und treiben den globalen Markt bis 2031 auf USD 4,07 Milliarden bei einem CAGR von 6,64 %.
Welches Fachbereichssegment wächst am schnellsten?
Ophthalmologie-PACS wird voraussichtlich mit einer CAGR von 7,28 % wachsen, gestützt durch KI-gestützte Screening-Programme für diabetische Retinopathie und Makuladegeneration.
Warum überholen Dienstleistungen Software beim Wachstum?
Krankenhäuser bevorzugen verwaltete Cloud-Dienste, die den IT-Personalbedarf reduzieren und kontinuierliche KI-Modell-Updates bieten, was zu einem CAGR von 8,18 % für Dienstleistungen im Vergleich zur langsameren Entwicklung von Software führt.
Wie bedeutsam ist die Cloud-Bereitstellung in dieser Branche?
Web-/Cloud-Plattformen kommandieren bereits 56,90 % des Marktanteils und werden mit einem CAGR von 8,86 % prognostiziert, was den Anbieternachfrage nach skalierbaren, sicheren und fernzugänglichen Bildgebungslösungen widerspiegelt.
Welche Regionen bieten das höchste Wachstumspotenzial?
Asien-Pazifik führt mit einer prognostizierten CAGR von 9,15 % bis 2031, angetrieben durch groß angelegte staatliche Investitionen im Bereich digitale Gesundheit und steigendes Privatkapital.