
Marktgröße und Marktanteil für Farben und Beschichtungen in Südafrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
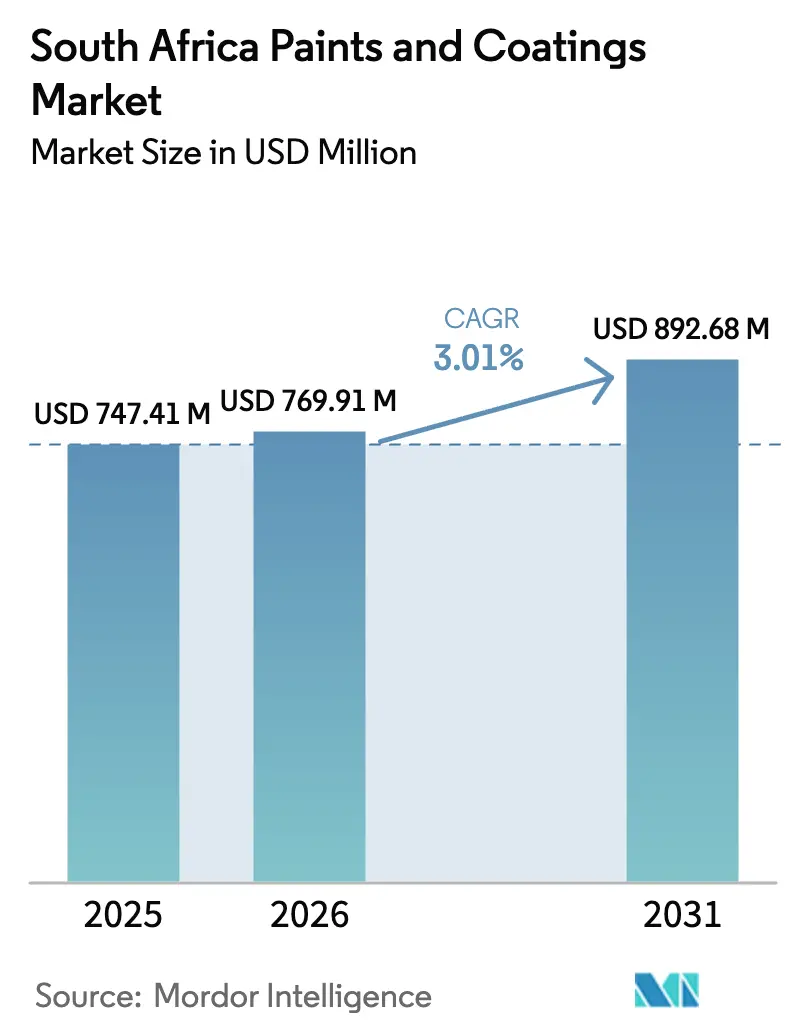
| Marktgröße im Basisjahr (2025) | 747.41 Millionen US-Dollar |
| Marktgröße (2026) | 769.91 Millionen US-Dollar |
| Marktgröße (2031) | 892.68 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.01 % |
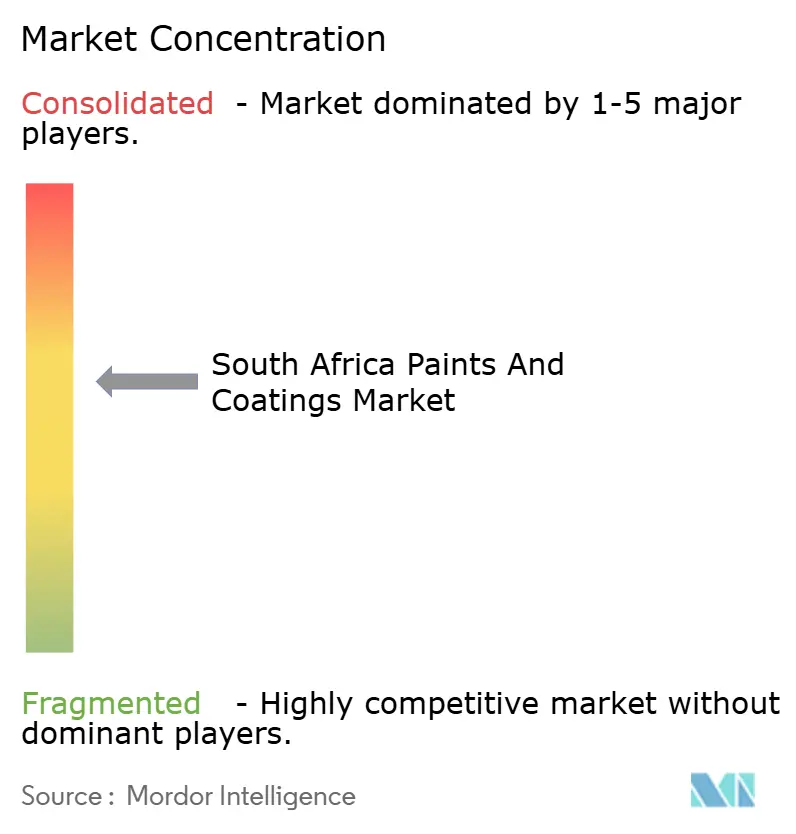
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Farben und Beschichtungen in Südafrika durch Mordor Intelligence
Die Marktgröße für Farben und Beschichtungen in Südafrika wird im Jahr 2026 auf USD 769,91 Millionen geschätzt, ausgehend vom Wert des Jahres 2025 von USD 747,41 Millionen, mit Projektionen für 2031 von USD 892,68 Millionen, was einem Wachstum von 3,01 % CAGR im Zeitraum 2026–2031 entspricht. Die Nachfrage profitiert von einer öffentlichen Infrastrukturpipeline im Wert von USD 54,5 Milliarden, dem Ende von Stromversorgungsunterbrechungen sowie einer progressiven Umweltregulierung, die die Einführung wasserbasierter und biobasierter Technologien beschleunigt. Die lokale OEM-Fahrzeugproduktion nimmt zu und beflügelt die Nachfrage nach Hochleistungs-Lackiermaterialien für die Nachlackierung, während der Ausbau erneuerbarer Energien Nischenmöglichkeiten für korrosionsbeständige Schutzsysteme eröffnet. Inputkostendrücke, die mit der Volatilität von Titandioxid und steigenden CO₂-Steuerverbindlichkeiten zusammenhängen, dämpfen die Margen, fördern jedoch gleichzeitig die Neuformulierung und betriebliche Effizienzsteigerungen. Die Wettbewerbsintensität bleibt ausgeprägt, da multinationale Marktführer und ressourcenstarke lokale Unternehmen auf nachhaltige Produktportfolios, ein robustes Vertriebsnetz und digitale Farbabstimmungswerkzeuge setzen, um die Kundenbindung zu stärken.
Wesentliche Erkenntnisse des Berichts
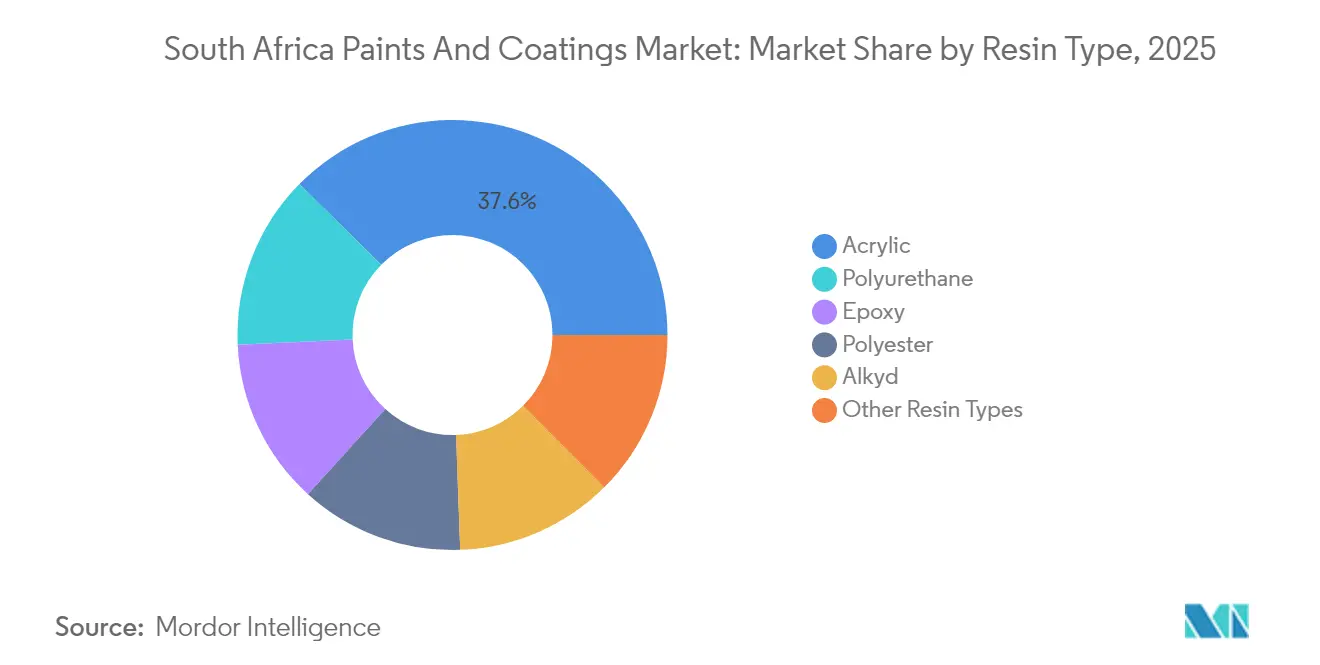
- Nach Harztyp hielten Acrylatformulierungen im Jahr 2025 einen Anteil von 37,62 % an der Marktgröße für Farben und Beschichtungen in Südafrika, während Polyurethanharze mit einem CAGR von 2,98 % das stärkste Wachstum verzeichnen sollen.
- Nach Technologie erfassten wasserbasierte Systeme im Jahr 2025 einen Anteil von 50,10 % am Marktanteil für Farben und Beschichtungen in Südafrika und verzeichnen bis 2031 einen CAGR von 4,19 %.
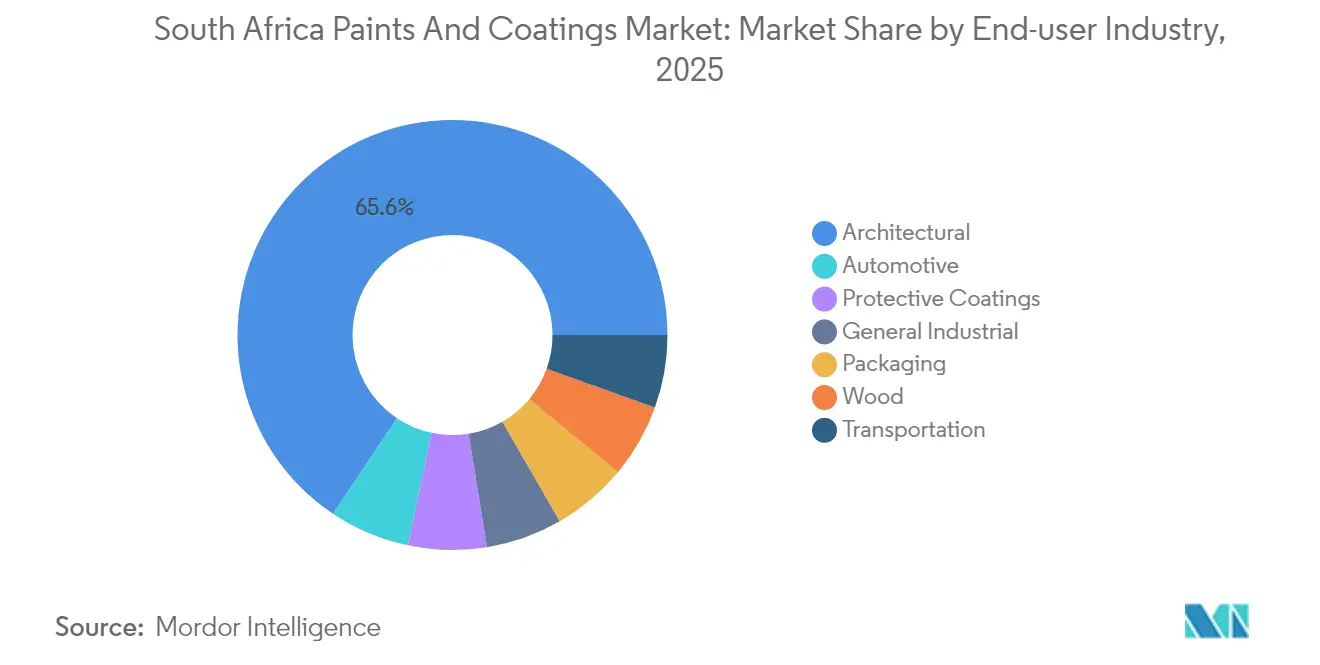
- Nach Endverbrauchsbranche verzeichneten Automobilanwendungen das höchste projizierte Wachstum mit einem CAGR von 3,39 % bis 2031, während Architekturanstriche im Jahr 2025 einen Umsatzanteil von 65,62 % behielten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Farben und Beschichtungen in Südafrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Bau- und Infrastrukturpipeline (2025–2030) | +1.2% | National, konzentriert auf Gauteng, Westkap, KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Automobillackierungen für OEM- und Nachrüstungsanwendungen | +0.8% | National, mit Schwerpunkt im Automobil-Cluster Gauteng | Mittelfristig (2–4 Jahre) |
| Zunahme wasserbasierter und biobasierter Formulierungen nach der CO₂-Steuer | +0.6% | National, mit früher Einführung in großen Industriezentren | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Anlagen für erneuerbare Energien, die Korrosionsschutz benötigen | +0.4% | Nördliches Kap, Westkap – Korridore für erneuerbare Energien | Langfristig (≥ 4 Jahre) |
| OEM-Garantieverlängerung fördert Hochleistungs-Nachlackierung | +0.3% | National, mit Schwerpunkt auf großen Metropolregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bau- und Infrastrukturpipeline treibt Nachfrage nach Schutzanstrichen
Staatliche Verpflichtungen in Höhe von insgesamt USD 54,5 Milliarden bis 2027 umfassen Transportkorridore, Stromerzeugung und Wasserprojekte, die allesamt große Mengen an Beschichtungen erfordern. Kommunale Abwasser-Upgrades, wie das ZAR-45-Milliarden-Programm von Kapstadt, benötigen chemikalienbeständige Auskleidungen, während nationale Autobahnrenovierungen Hochbau-Alkydvarianten verbrauchen. Korridore für erneuerbare Energien erfordern UV-stabile und korrosionsbeständige Systeme, die ariden Bedingungen standhalten. Diese vielschichtigen Programme erstrecken sich bis 2030 und gewährleisten eine vorhersehbare Nachfrage, auch wenn Ausführungsverzögerungen und Finanzierungsengpässe die jährlichen Volumina dämpfen könnten.
Expansion des Automobilsektors beschleunigt OEM- und Nachlackierungswachstum
Die Fahrzeugproduktion stieg im Jahr 2024 auf 667.399 Einheiten, da BMW, Stellantis und andere nahezu ZAR 7 Milliarden investierten, um lokale Werke auszubauen oder umzurüsten[1]„Südafrika – Automobil,” US-Handelsdienst, trade.gov. Die Lokalisierungsanreize des Automotive Production Development Program lenken die Beschaffung zu inländischen Beschichtungslieferanten, die OEM-Leistungsspezifikationen erfüllen können. Ein Fahrzeugbestand von 13,3 Millionen Einheiten hält das Nachlackierungsvolumen aufrecht, während verlängerte Besitzzyklen und verlängerte Garantien den Bedarf an höherwertigen Polyurethan-Klarlacken steigern. Obwohl batterieelektrische Fahrzeuge weniger als 1 % der Neuzulassungen ausmachen, gewinnen spezialisierte Isolierungs- und Wärmemanagementbeschichtungen bei Tier-1-Zulieferern zunehmend an Bedeutung.
Einführung wasserbasierter Formulierungen durch Umweltvorschriften beschleunigt
Wasserbasierte Systeme dominieren bereits mit einem Anteil von 50,22 %, und Kansai Plascon hat Produkte mit weniger als 5 g/L VOC kommerzialisiert, die mit den entstehenden Luftqualitätsnormen übereinstimmen. Inländische Start-ups wie A-Gain nutzen industrielle Nebenproduktströme, um umweltfreundliche Beschichtungen zu formulieren, die von Agrément South Africa zertifiziert sind. Die Marktakzeptanz nimmt zu, da wasserbasierte Chemien mittlerweile vergleichbare Haltbarkeit, eine bessere Innenraumluftqualität und zunehmend wettbewerbsfähige Anwendungskosten bieten.
Infrastruktur für erneuerbare Energien schafft spezialisierte Beschichtungsmöglichkeiten
Die Regierung strebt bis 2030 einen Anteil von 49 % erneuerbarer Energien im Strommix an, ergänzt durch einen Fahrplan für grünen Wasserstoff, der das BIP um potenziell 3,6 % steigern könnte[2]Rico Salgmann et al., „Grüne Schiffstreibstoffe aus Südafrika,” World Bank Blogs, worldbank.org. Elektrolyseur-Projekte im Nördlichen Kap und Ammoniak-Bunkerungsterminals an der Küste erfordern fortschrittliche Epoxid- und Polysiloxanbeschichtungen, die chemischem Angriff und Salznebelkorrosion standhalten. Windturbinenmasten und Solartracker-Systeme benötigen UV-stabile Polyurethan-Decklacke, die thermischen Zyklen in Wüstenklimata standhalten. Zertifizierungsanforderungen und höhere technische Komplexität schränken den Lieferantenkreis ein, was erfahrenen Akteuren ermöglicht, Premiumpreise und langfristige Serviceverträge zu sichern.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile TiO₂- und Lösemittelinputpreise | -0.9% | National, betrifft alle Hersteller | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der VOC- und HAP-Vorschriften | -0.4% | National, mit strengerer Durchsetzung in großen Metropolregionen | Mittelfristig (2–4 Jahre) |
| Produktionsausfälle durch Lastabwurf | -0.2% | National, historisch konzentriert in Industriezentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Titandioxid-Preisvolatilität belastet Fertigungsmargen
TiO₂ macht 20–30 % der typischen Formulierungskosten aus, und die gelieferten Preise stiegen 2024–2025, als EU-Antidumpingzölle chinesische Überschüsse nach Afrika umlenkten. Logistikengpässe in den Häfen Durban und Kapstadt erhöhten die Frachtaufschläge um 12–18 %. Die begrenzte Diversität der globalen Produzenten schränkt die Verhandlungsmacht ein und zwingt die lokalen Hersteller entweder dazu, die Kosten zu absorbieren, oder sie riskieren Marktanteilsverluste, wenn sie die Preise anheben. Die Margenkompression entzieht Mittel für Forschung und Entwicklung sowie Kapazitätserweiterungen, insbesondere für kleine und mittelgroße Unternehmen.
Umweltvorschriften erhöhen Compliance-Kosten und Neuformulierungsanforderungen
Im Mai 2025 wurde ein Bleigrenzwert von 90 ppm in Farben verbindlich, was die Hersteller dazu verpflichtet, jede neue Charge zu testen und Konformitätserklärungen auszustellen. VOC-Emissionsstandards gemäß dem Nationalen Umweltmanagementgesetz: Luftqualitätsgesetz erfordern eine kontinuierliche Überwachung und jährliche Berichterstattung, was Kapitalausgaben für Minderungssysteme erfordert. Die Eskalation der CO₂-Steuer belastet lösemittelbasierte Betriebe zusätzlich. Unternehmen ohne ausreichende Forschungs- und Entwicklungskapazitäten oder Umweltingenieure könnten den Markt verlassen oder fusionieren, was die Compliance-Hürden erhöht und die Kundenauswahl möglicherweise einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Acryldominanz sieht sich dem Momentum von Polyurethan gegenüber
Acrylatformulierungen hielten im Jahr 2025 einen Anteil von 37,62 % am Marktanteil für Farben und Beschichtungen in Südafrika, da sie gut mit wasserbasierten Systemen harmonieren und überlegene Witterungsbeständigkeit für Architekturfassaden bieten. Die Nachfrage nach Polyurethan steigt mit einem CAGR von 2,98 %, hauptsächlich aus den Bereichen Automobil-Klarlacke, industrielle Instandhaltung und Schutzanstriche, die Abrieb, Chemikalien und UV-Abbau widerstehen müssen. Das Alkydvolumen geht zurück, da langtrocknende, VOC-intensive Profile unter strengeren Luftqualitätsvorschriften nicht mehr vertretbar sind. Epoxidsysteme nehmen Nischen-, aber kritische Positionen in chemischen Anlagen, Offshore-Plattformen und Trinkwassertanks ein, wo Haftung und Barriereleistung Preisaufschläge überwiegen. Polyesterharze behalten einen begrenzten Anteil an Pulverbeschichtungslinien, während Silikone und Fluorpolymere Anforderungen bei extremen Temperaturen oder Anti-Graffiti-Bedarf abdecken.
Der Aufstieg von Polyurethan spiegelt eine Marktpräferenz für Beschichtungen wider, die Wartungsintervalle verlängern und damit die Lebenszykluskosten für Infrastruktureigentümer und Flottenbetreiber senken. Formulierer nutzen aliphatische Typen für farbbeständige Außenanwendungen und aromatische Typen für Fabrikhallen und Schwermaschinenprimerbeschichtungen. Da sich OEM-Garantien verlängern, greifen Unfallinstandsetzungsbetriebe verstärkt auf Polyurethan-Klarlacke mit hohem Feststoffgehalt zurück, die den Werksglanz in weniger Schichten wiederherstellen und damit den Arbeitsaufwand gering und den Durchsatz hoch halten.


Nach Technologie: Wasserbasierte Systeme führen einen breiten Umweltübergang an
Wasserbasierte Beschichtungen kontrollierten im Jahr 2025 einen Anteil von 50,10 % des Marktes für Farben und Beschichtungen in Südafrika und weisen mit einem CAGR von 4,19 % die schnellste Wachstumstrajektorie auf, was den regulatorischen Zug und die Leistungsparität mit lösemittelbasierten Äquivalenten unterstreicht. Lösemittelbasierte Produkte behalten Anteile in Automobil-Metallic-Lacken, Marineanwendungen und bestimmten Industrielinien, bei denen Verlaufsfähigkeit und chemische Beständigkeit ausschlaggebend bleiben, doch kontinuierliche Innovationen zur Lösemittelreduzierung nagen an diesen Bastionen. Pulverbeschichtungen erschließen Volumina in Haushaltsgeräten, Metallmöbeln und Fahrzeugfelgen und bieten Null-VOC-Eigenschaften sowie eine nahezu 100%ige Materialausnutzung. UV-gehärtete Beschichtungen gewinnen an Bedeutung für Kunststoffteile und Bodenbeläge, da die sofortige Härtung die Produktion beschleunigt, obwohl die Einführung durch Gerätekosten gebremst wird.
Kapitalausgaben für die Skalierung wasserbasierter Systeme – wie neue Harzreaktoren und Edelstahlrohrleitungen – stellen eine Markteintrittsbarriere dar, die etablierte Akteure mit starker Bilanz bevorzugt. Die technologische Zusammenarbeit mit multinationalen Rohstofflieferanten beschleunigt den lokalen Wissenstransfer und ermöglicht es inländischen Unternehmen, konforme, leistungsverifizierte Produkte zu liefern, ohne Fertigwaren zu importieren.
Nach Endverbrauchsbranche: Architektonische Basis mit beschleunigendem Potenzial im Automobilbereich
Architekturanwendungen machten 2025 65,62 % des Umsatzes aus, begünstigt durch wiederkehrende Neu-Lackierungszyklen, Renovierungen von Gewerbeimmobilien und staatliche Wohnungsbauprogramme. Das Automobilsegment soll mit einem CAGR von 3,39 % am schnellsten wachsen, da neue OEM-Linien hochgefahren werden und ein beträchtlicher Fahrzeugbestand eine Nachlackierung erfordert. Das Volumen der Schutzanstriche steigt parallel zu Energie-, Wasser- und Transport-Megaprojekten, die Epoxid-Polyamid-Primerbeschichtungen und Polysiloxan-Decklacke zur Korrosionsminderung erfordern. Die Nachfrage nach Holzbeschichtungen profitiert von einem robusten Möbelexportsegment und Versuchen mit Holzrahmenbauten, während allgemeine Industriebeschichtungen den Trends in der Maschinenproduktion und Verpackung folgen. Transportbeschichtungen für Schienenfahrzeuge und Busse verzeichnen eine stabile Nachfrage, obwohl die Elektrifizierung neue Anforderungen an die Materialverträglichkeit stellt.
Die Alterung des Fahrzeugbestands in einkommensschwächeren Segmenten fördert häufigere Nachlackierungen und veranlasst Händler, schneller härtende, wetterbeständige Polyurethan-Linien auf Lager zu halten. Gleichzeitig treiben Innenraumluftqualitätsstandards in öffentlichen Gebäuden Niedrig-VOC-Architekturlösungen voran und veranlassen Marken, geruchsarme Emulsionssortimente zu erweitern.
Geografische Analyse
Gauteng bleibt der mit Abstand größte Nachfrageknoten und vereint das Finanzdistrikt Johannesburg, das Verwaltungszentrum Pretoria und den Automobil-Cluster Rosslyn zu einem dichten Verbrauchsökosystem, das OEM-Beschichtungen, industrielle Instandhaltung und Architektur-Renovierungen umfasst. Die wasserbasierte Nachfrage ist hier besonders robust, da die Luftqualitätsbeauftragten der Metropolregionen VOC-Obergrenzen strikt durchsetzen.
Die Küstenluftfeuchtigkeit und petrochemischen Anlagen in KwaZulu-Natal schaffen Nischenmöglichkeiten für Korrosionsschutz, während die Nähe zum Hafen Durban die Rohstoffimporte für benachbarte Hersteller vereinfacht. Der Korridor für erneuerbare Energien im Nördlichen Kap ist ein aufstrebender, aber strategisch wichtiger Absatzmarkt für Polysiloxan-, Epoxid- und wärmeleitfähige Beschichtungen, die an Solartrackereinheiten, Windturbinenmasten und geplanten Elektrolyseanlagen für grünen Wasserstoff eingesetzt werden. Die Automobilfabriken in der Östlichen Kap-Provinz erzeugen planbare OEM-Volumina, und die Bergbaukomplexe in Limpopo setzen schwere Schutzsysteme ein, um die Auswirkungen von saurem Grubenabwasser auf Stahl zu mindern. Obwohl ländliche Bezirke einen geringeren Pro-Kopf-Verbrauch aufweisen, halten staatlich geförderte Wohnungsbauförderungen und Straßensanierungsprojekte die grundlegende Architektur- und Verkehrsmarkierungsnachfrage aufrecht. Küstenregionen, die salzhaltigen Winden ausgesetzt sind, bevorzugen höherwertige lösemittelbasierte oder hybride Polysiloxan-Decklacke, um die Lebensdauer zu verlängern.
Regulatorisches Umfeld
Südafrika reguliert Farben und Beschichtungen durch Produktsicherheitskontrollen und Emissionsvorschriften. Gemäß dem Hazardous Substances Act wurde im Mai 2025 ein Grenzwert von 90 ppm Blei in Farbe verbindlich, was chargenbezogene Konformitätserklärungen und Prüfungen erfordert. Dieser Rahmen beschleunigt die Substitution herkömmlicher bleihaltiger Pigmente und Additive. In Bezug auf Produktkonformität und Marktzugang setzt der National Regulator for Compulsory Specifications (NRCS), eingesetzt gemäß dem NRCS Act 5 von 2008, verbindliche Spezifikationen durch und kann für regulierte Produktkategorien vor dem legalen Verkauf ein Letter of Authority (LoA) verlangen.
Umwelt- und Abfallauflagen beeinflussen ebenfalls die Formulierung und den Anlagenbetrieb. VOC-Emissionsanforderungen gemäß dem National Environmental Management: Air Quality Act erhöhen die Überwachungs- und Berichtspflichten, insbesondere in den großen Metropolen, wo die Durchsetzung sichtbarer ist. Dies unterstützt den bereits laufenden Übergang zu wasserbasierten und VOC-armen Produkten in den Bereichen Bauanstriche und Instandhaltung. Das Department of Forestry, Fisheries and the Environment (DFFE) überwacht die Umsetzung der Chemikalien- und Abfallpolitik, während das South African Bureau of Standards (SABS) freiwillige Normen und Zertifizierungen unterstützt, die viele Anbieter nutzen, um Qualität und Eignung für den Verwendungszweck gegenüber öffentlichen und industriellen Kunden nachzuweisen.
Wertschöpfungskettenanalyse
Die südafrikanische Wertschöpfungskette für Farben und Beschichtungen beginnt mit importierten und lokal bezogenen Vorprodukten, darunter Titandioxid, Harze (Acryl, Epoxid, Polyurethan), Lösungsmittel, Additive und Verpackungen, bevor sie in die lokale Mischung und Herstellung, das Abtönen und die Farbanpassung sowie den Vertrieb übergeht. Die Versorgungsabhängigkeit ist erheblich, da wichtige Rohstoffe global preisbestimmt sind und häufig über bedeutende Hafenstandorte, insbesondere Durban und Kapstadt, importiert werden. Jüngste Logistikprobleme haben zu höheren Lieferkosten und längeren Lieferzeiten für Hersteller und Vertriebshändler geführt.
Nachgelagert bewegen sich die Produkte über mehrkanalige Vertriebswege, darunter große Einzelhandels- und Baumarktketten, unabhängige Farbengeschäfte, Vertriebshändler für Autoreparaturlacke und Direktlieferungen für industrielle und infrastrukturelle Nutzer vor Ort. Die Anwendung erfolgt durch professionelle Auftragnehmer und interne Instandhaltungsteams. Die South African Paint Manufacturing Association (SAPMA) vertritt rund 90 % der im Inland hergestellten Farben und bietet eine Koordinationsebene für Normenbewusstsein und technischen Austausch in der Branche. Herstellergeführte Schulungen und digitale Werkzeuge, einschließlich Abtönsystemen und Farbanpassung, beeinflussen zunehmend die Produktivität der Auftragnehmer und die Markentreue am Anwendungsort.
Wettbewerbslandschaft
Der Markt für Farben und Beschichtungen in Südafrika ist mäßig fragmentiert. Multinationale Unternehmen wie AkzoNobel (Dulux), PPG, Sherwin-Williams, BASF und Axalta konkurrieren mit etablierten lokalen Herstellern, darunter Kansai Plascon, Atlas Paints und Dekro Paints, um Aufträge in den Bereichen Einzelhandel, Industrie und OEM. Übernahmebestrebungen, wie AkzoNobels gescheitertes Angebot für Kansai Paint Africa, signalisieren den Appetit globaler Akteure auf Marktskalierung, zeigen aber auch kartellrechtliche Empfindlichkeiten auf. Operative Effizienzgewinne spielen eine herausragende Rolle; AkzoNobel kündigte weltweit 2.000 Stellenstreichungen an, um die Lieferketten zu rationalisieren, während BASF sein Werk in Boksburg mit einer eigenen Solaranlage und Batteriespeichern ausstattet, um sich gegen verbleibende Lastabwürfe abzusichern.
Marktführer für Farben und Beschichtungen in Südafrika
Akzo Nobel N.V.
PPG Industries, Inc.
The Sherwin-Williams Company
Atlas Paints
Kansai Plascon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorischer und Compliance-bedingter Druck schafft Raum für bleiarme, VOC-arme und wasserbasierte Systeme in den Bereichen Bauanstriche, öffentliche Gebäude und leichte industrielle Instandhaltung. Der ab Mai 2025 geltende Grenzwert von 90 ppm Blei gemäß dem Hazardous Substances Act erhöht die Kosten bei Nichteinhaltung und steigert die Nachfrage nach Anbietern mit dokumentierter Chargenkonformität. Dies begünstigt wiederum Marktteilnehmer mit stärkeren Qualitätssystemen und Laborkapazitäten. Die VOC-Konformität gemäß dem National Environmental Management: Air Quality Act unterstützt die fortgesetzte Substitution von VOC-reichen Alkyd- und lösungsmittelbasierten Systemen und schafft Raum für wasserbasierte Acrylsysteme, Polyurethanklarlacke mit höherem Feststoffgehalt und konforme Grundierungen mit dokumentierter Leistung.
Projektgetriebene Nachfragebereiche unterstützen zudem spezialisierte Schutzbeschichtungen, bei denen die technische Qualifikation den Anbieterkreis einschränkt. Im Kontext dieses Berichts beläuft sich die Infrastrukturpipeline des öffentlichen Sektors Südafrikas bis 2027 auf 54,5 Milliarden USD, und die Energiewende-Agenda umfasst erneuerbare Korridore, die Korrosionsschutz, chemikalienbeständige Beschichtungen und UV-stabile Decklacke für Anlagen in Küsten- und ariden Bedingungen erfordern. Im Bereich der Autoreparaturlacke differenzieren sich Anbieter, die hochwertige Polyurethansysteme mit digitalen Misch- und Farbanpassungsworkflows kombinieren, weiterhin durch Werkstattproduktivität und reproduzierbare Farbgenauigkeit, mit Nachweisen im Zusammenhang mit PPG-Ökosystem-Einsätzen und Schulungsaktivitäten rund um automatisierte Misch- und Farbwerkzeuge in Südafrika im Jahr 2026.
Aktuelle Branchenentwicklungen
- Juni 2026: Sherwin-Williams beendete die gemeinsame Übernahmebemühung mit Nippon Paint Group von AkzoNobel. Diese Maßnahme signalisiert eine Verschiebung der regulatorischen und wettbewerblichen Landschaft im südafrikanischen Beschichtungsmarkt. Dies verringert das Konsolidierungsrisiko und erhält das Wettbewerbsgleichgewicht unter den in Südafrika tätigen globalen Akteuren.
- Juni 2026: Sherwin-Williams ging eine langfristige strategische Partnerschaft mit Do it Best Group ein; Herstellung für EasyCare und Best Look; die Marken Majic und Shur-Line wurden erworben. Die Partnerschaft erweitert die Kanal- und Markenkonsolidierung im südafrikanischen Einzelhandels- und Heimwerkerbeschichtungsmarkt. Sie stärkt die Vertriebs- und Handelsmarkenreichweite und erweitert den Fertigungsfußabdruck und das Markenportfolio in dezentralen Vertriebskanälen.
- Mai 2026: PPG Industries feierte 15 Jahre direkten Geschäftsbetrieb in Südafrika; ein Netzwerk von 14 Niederlassungen wurde hervorgehoben. Der Meilenstein unterstreicht die Ausweitung der Unternehmenspräsenz und das Engagement im lokalen Markt. Er stärkt die lokale Marktdurchdringung und Servicefähigkeit von PPG und kann die verstärkte Einführung lokaler Reformulierungs- und Farbanpassungsdienste unterstützen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert von Farben und Beschichtungen definiert, die zur Verwendung in Südafrika über wichtige Endverbrauchsbereiche verkauft werden, erfasst zum Zeitpunkt des Kaufs des Beschichtungsprodukts zur Anwendung und ausgedrückt in USD.
Abgrenzung des Umfangs: Wir schließen Rohstoffe, die zur Herstellung von Beschichtungen verwendet werden (wie Harze, Pigmente und Lösungsmittel), sowie Umsätze aus Anwendungsdienstleistungen aus.
Übersicht der Segmentierung
- Nach Harztyp
- Acryl
- Alkyd
- Epoxid
- Polyurethan
- Polyester
- Sonstige Harztypen
- Nach Technologie
- Wasserbasierte Systeme
- Lösemittelbasierte Systeme
- Pulverbeschichtungen
- UV-gehärtete Beschichtungen
- Nach Endverbrauchsbranche
- Architektur
- Automobil
- Holz
- Schutzanstriche
- Allgemeine Industrie
- Transport
- Verpackung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um vor Festlegung der Annahmen ein grundlegendes Bild von Angebot und Nachfrage zu erstellen. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen von Statistics South Africa, Handelsstatistiken des South African Revenue Service, Publikationen des South African Bureau of Standards (SABS) und Updates des Department of Trade, Industry and Competition, um Bautätigkeit, Produktionsleistung und regulatorische Signale zu verstehen, die den Beschichtungsverbrauch beeinflussen.
Wir haben zudem Jahresberichte und Investorenpräsentationen relevanter Hersteller und Vertriebshändler sowie Verbandswebsites und Branchennachrichten geprüft, um Preisgestaltung zu kontextualisieren und Kapazitäts- oder Vertriebsänderungen zu identifizieren. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, sendungsbezogene Import- und Exportdaten sowie Patentdatenbanken, um Technologieverschiebungen zu überprüfen. Die hier aufgeführten Sekundärforschungsquellen sind lediglich beispielhaft, und zusätzliche öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde durch Expertengespräche und strukturierte Umfragen mit Herstellern, Vertriebshändlern, Auftragnehmern und großen Endnutzern in den Bereichen Bauwesen, industrielle Instandhaltung und Autoreparaturlackierung durchgeführt. Diese Gespräche halfen, Punkte zu klären, die die Sekundärforschung nicht eindeutig lösen kann, darunter Kanalverteilungen, typische Neulackierungszyklen, die Verpackungsgrößenmischung und wie Preisänderungen auf Großhandels- und Einzelhandelsebene weitergegeben werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 14 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung begann mit einem Top-Down-Ansatz, bei dem nationale Bautätigkeit, Produktionsleistungssignale und Handelsströme genutzt wurden, um den wahrscheinlichen Nachfragepool für Beschichtungen in Südafrika zu rekonstruieren; anschließend wurde der Wert anhand beobachteter Preisgestaltung und Produktmix abgeleitet. Um dies fundiert zu halten, verwendet unser Modell eine begrenzte Anzahl an Eingangsgrößen, die erklärt und überprüft werden können, und wird angepasst, wenn die Zahlen nicht mit den Angaben der Marktteilnehmer übereinstimmen.
Zur Validierung wurden selektive Bottom-up-Näherungen verwendet, um Gesamtwerte zu bestätigen, etwa Stichprobenpreise pro Liter oder Kilogramm multipliziert mit geschätzten Volumina aus Kanalprüfungen, sowie öffentlich sichtbare Umsatzangaben von Lieferanten und Vertriebshändlern. Wichtige Eingangsgrößen, die als Marktindikatoren dienen, umfassen Baufertigstellungen und Renovierungstätigkeit, die Intensität industrieller Instandhaltung in Metall- und Bergbaukorridoren, Signale zu Automobilproduktion und Reparaturlacknachfrage, Importabhängigkeit bei bestimmten Produkttypen sowie Indikatoren für Technologieverschiebungen wie die Einführung wasserbasierter Systeme, wobei strengere Gesundheits- und Umweltanforderungen angeführt werden.
Die Prognose wurde mittels Szenarioanalyse erstellt, unterstützt durch Trendglättung der wichtigsten Treiber, sodass der Ausblick sowohl das historische Muster als auch die erwartete Entwicklung der Endmärkte gemäß Expertenmeinung widerspiegelt. Fehlte eine direkte Datenreihe, wurde die Lücke mit Proxy-Variablen behandelt (zum Beispiel durch Zuordnung der Beschichtungsnachfrage zu Bau- und Industrieproduktionsindizes) und anschließend während der Primärforschung erneut überprüft, bevor die endgültigen Gesamtwerte festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand mehrerer Prüfungen getestet, darunter Abweichungsanalysen über Endverbrauchsnachfrageindikatoren, Preiskonsistenzprüfungen gegenüber beobachteten Einzelhandels- und Vertriebsbewegungen sowie Plausibilitätstests der Veränderungen im Jahresvergleich, sodass ungewöhnliche Sprünge vor der Freigabe erklärt werden. Eine zweite Analystenprüfung wurde genutzt, um Annahmen zu hinterfragen, und Rückfragen wurden ausgelöst, wenn Eingangsdaten widersprüchlich waren, etwa wenn Handelsdatentrends nicht mit dem Feedback der Vertriebshändler übereinstimmten.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Regulierungsänderungen, starken Verschiebungen der Rohstoffkosten oder bedeutenden Kapazitäts- und Vertriebswegänderungen. Vor der Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten, die dem angegebenen Umfang und Umrechnungsansatz entspricht.
Vergleich der Marktgröße für Farben und Beschichtungen in Südafrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Farben und Beschichtungen in Südafrika können voneinander abweichen, da Forscher nicht immer dieselben Produktgrenzen zählen, ihre Währungsumrechnungen nicht zum selben Zeitpunkt vornehmen oder unterschiedliche Nachfragesignale zur Verankerung von Volumen und Preisen verwenden. Wir stellen die Schätzung als ein einzelnes, wiederholbares Wertmodell dar, das auf einen definierten Nachfragepool zurückführbar ist und mit realem Kauf- und Verkaufsverhalten überprüft werden kann.
Die Hauptdifferenz ergibt sich daraus, ob Beschichtungsanwendungsdienstleistungen und angrenzende chemische Produkte in die Zahl einbezogen werden, wobei Mordor Intelligence nur den Wert der in Südafrika verkauften Farb- und Beschichtungsprodukte erfasst und Auftragnehmerlohnkosten sowie Rohstoffausgaben ausschließt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 747,41 Mio. USD (2025) | |
| Fachzeitschrift A | 763,00 Mio. USD (2024) | Verwendet eine medial berichtete Momentaufnahme, die dem aktuellen Marktwert näher zu kommen scheint, jedoch nicht klar angibt, ob es sich um Werksabgabepreise, Einzelhandelspreise oder um Umsätze im Zusammenhang mit der Installation handelt, sodass Umfang und Preisgrundlage variieren können. |
| Regionale Beratungsgesellschaft B | 1,80 Mrd. USD (2026) | Erscheint deutlich höher und erweitert den Umfang wahrscheinlich über als Produkte verkaufte Beschichtungen hinaus; möglicherweise werden auch aggressive Preis- und Volumenwachstumsannahmen ohne klaren Bezug zu Signalen der südafrikanischen Bau- und Industrietätigkeit angewendet. |
Der Vergleich zeigt, dass die Spannweite hauptsächlich durch Umfang und Preisgrundlage bedingt ist und nicht durch einen einfachen Rechenunterschied. Durch eine enge Abgrenzung der Einbeziehungen, die Verknüpfung des Werts mit beobachtbaren Nachfragetreibern und die erneute Überprüfung von Preis und Produktmix mit Marktteilnehmern bleibt das Ergebnis ausgewogen und für Entscheidungsfindungen leichter reproduzierbar.


Im Bericht beantwortete wesentliche Fragen
Wie hoch ist der aktuelle Wert des Marktes für Farben und Beschichtungen in Südafrika?
Die Marktgröße für Farben und Beschichtungen in Südafrika beläuft sich im Jahr 2026 auf USD 769,91 Millionen.
Wie schnell soll der Markt bis 2031 wachsen?
Es wird prognostiziert, dass der Markt einen CAGR von 3,01 % verzeichnet und bis 2031 USD 892,68 Millionen erreicht.
Welches Technologiesegment wächst am schnellsten?
Wasserbasierte Formulierungen weisen sowohl den größten Anteil als auch das schnellste Wachstum auf und verzeichnen einen CAGR von 4,19 %.
Warum gewinnen Polyurethanharze an Bedeutung?
Polyurethanharze verbinden überlegene Haltbarkeit und chemische Beständigkeit und eignen sich damit ideal für Automobil-Klarlacke und industrielle Instandhaltung.
Was treibt die Nachfrage im Segment Automobilbeschichtungen?
Steigende lokale Fahrzeugproduktion, verlängerte Besitzzyklen und längere OEM-Garantien steigern den Verbrauch sowohl von OEM- als auch von Nachlackierungsbeschichtungen.
Wie wirken sich Umweltvorschriften auf Hersteller aus?
Die Eskalation der CO₂-Steuer und strengere VOC-Grenzwerte veranlassen die Hersteller, auf emissionsarme, wasserbasierte Beschichtungen umzusteigen, und erhöhen die Compliance-Kosten für lösemittelbasierte Linien.
Seite zuletzt aktualisiert am:


