
Marktgröße und Marktanteil für Bindegewebserkrankungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.46 Milliarden US-Dollar |
| Marktgröße (2031) | 23.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bindegewebserkrankungen von Mordor Intelligence
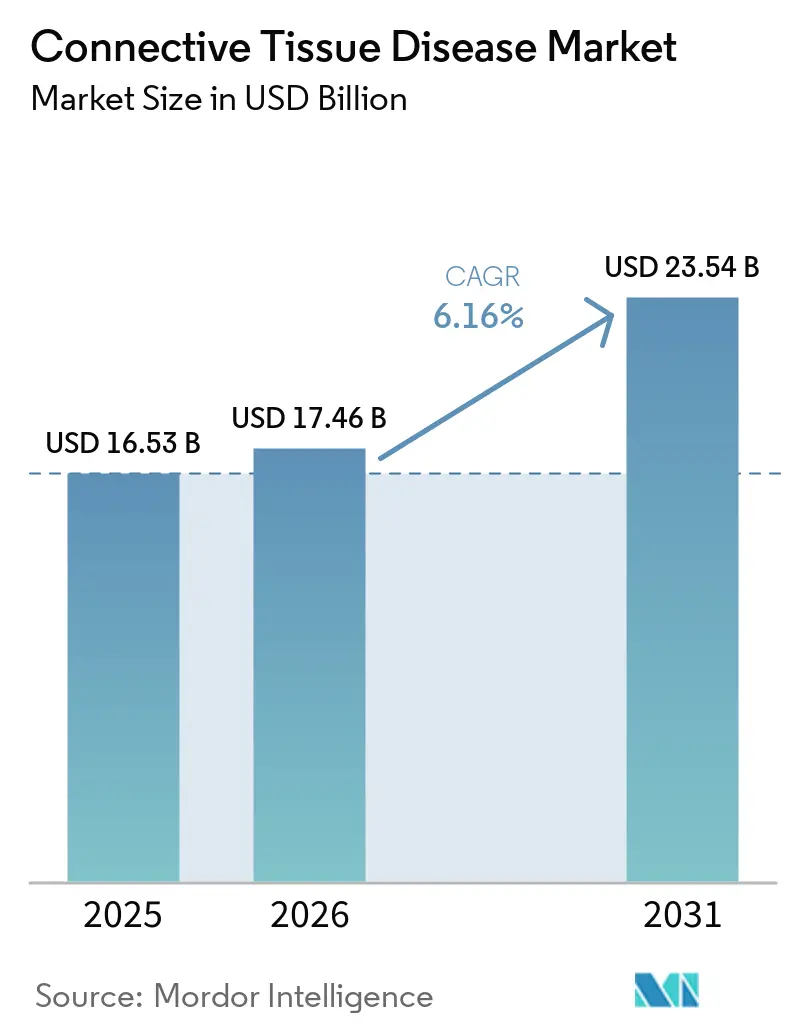
Die Marktgröße für Bindegewebserkrankungen wird voraussichtlich von 16,53 Milliarden USD im Jahr 2025 auf 17,46 Milliarden USD im Jahr 2026 steigen und bis 2031 23,54 Milliarden USD erreichen, mit einer CAGR von 6,16 % über den Zeitraum 2026–2031.
Der Behandlungsmarkt für Bindegewebserkrankungen expandiert, da sich der behandelte Patientenpool vergrößert, die Facharztdiagnose verbessert und der Einsatz von Biologika bei wichtigen Autoimmunindikationen weiter zunimmt. Jüngste Zulassungen für Obinutuzumab bei Lupusnephritis und subkutanem Anifrolumab bei systemischem Lupus erythematodes haben das Behandlungsrepertoire erweitert und eine gezieltere Anwendung bei schweren Krankheitsbildern unterstützt. Strukturierte ILD-Screening- und Behandlungsleitlinien führen auch dazu, dass mehr Patienten mit Bindegewebserkrankungen früher einer pulmonalen Beurteilung und Therapieeinleitung zugeführt werden, was eine stetigere Nachfrage in der Rheumatologie und in lungenbezogenen Versorgungspfaden unterstützt. Die Wettbewerbsaktivität verlagert sich in Richtung Mechanismusdifferenzierung, Komfort des Verabreichungswegs und Lebenszyklusmanagement, da große Unternehmen biologische Franchises verteidigen, während neuere Programme in die refraktäre Lupus- und CTD-ILD-Versorgung vordringen. Langfristig deuten frühe Zelltherapiestudien bei refraktärem Lupus darauf hin, dass der Behandlungsmarkt für Bindegewebserkrankungen eine neue Hochakut-Behandlungsebene hinzufügen könnte, wenn die Daten zur Dauerhaftigkeit und Verabreichung in späteren Phasen günstig bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Krankheit hielt die rheumatoide Arthritis im Jahr 2025 einen Umsatzanteil von 41,23 %, während der systemische Lupus erythematodes bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen wird.
- Nach Wirkstoffklasse entfielen im Jahr 2025 63,12 % des Marktanteils am Behandlungsmarkt für Bindegewebserkrankungen auf Biopharmazeutika, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen werden.
- Nach Verabreichungsweg führten orale Therapien im Jahr 2025 mit einem Umsatzanteil von 44,76 %, während injizierbare Therapien bis 2031 voraussichtlich mit einer CAGR von 8,85 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 49,13 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 43,62 % am Behandlungsmarkt für Bindegewebserkrankungen, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 9,18 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende diagnostizierte Belastung durch Autoimmun-CTD | +1.5% | Global, mit konzentrierten Zuwächsen in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Durchdringung von Biologika und gezielten Therapien | +1.2% | Global, mit dem höchsten inkrementellen Zuwachs in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Neue Optionen für Lupusnephritis und SSc-ILD | +0.9% | Kernregionen Nordamerika und EU, mit Ausstrahlungseffekten auf Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| ACR/CHEST ILD-Screening-Erweiterung | +0.7% | Nordamerika und EU, mit frühen Zuwächsen in Australien und Japan | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| CAR-T-Pipeline bei refraktärem Lupus | +0.5% | Zunächst Nordamerika und EU, mit Asien-Pazifik in späteren Jahren | Langfristig (≥ 4 Jahre) |
| Erweiterung der Heimverabreichung bei Lupus-Biologika | +0.4% | Nordamerika, EU und Japan, mit Ausstrahlungseffekten auf Australien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Neue Optionen für Lupusnephritis und SSc-ILD
Im Behandlungsmarkt für Bindegewebserkrankungen tritt die Lupusnephritis in eine wettbewerbsintensivere Phase ein, da Obinutuzumab Ende 2025 eine neue Anti-CD20-Option hinzugefügt hat. Die FDA-Zulassung im Oktober 2025 und die Zulassung durch die Europäische Kommission im Dezember 2025 gaben Klinikern eine neue Option mit Phase-3-Unterstützung bei aktiver Klasse-III- und -IV-Erkrankung.[1] In der REGENCY-Studie erreichten 46,4 % der Patienten ein vollständiges renales Ansprechen gegenüber 33,1 % unter Standardtherapie, was Verschreibern und Kostenträgern eine klarere Grundlage für eine breitere Anwendung gab. Bei SSc-ILD unterstützten die 3-Jahres-SENSCIS-ON-Daten den fortgesetzten Einsatz von Nintedanib, und eine Netzwerk-Metaanalyse aus dem Jahr 2025 stufte Tocilizumab als am besten geeignet zur Verlangsamung des FVC-Rückgangs unter den bewerteten Optionen ein. Da sich diese Daten häufen, bewegt sich der Behandlungsmarkt für Bindegewebserkrankungen weg von engen Rettungsoptionen hin zu besser definierten Behandlungspfaden bei Lupusnephritis und fibrosierender Lungenbeteiligung.
ACR/CHEST ILD-Screening-Erweiterung
Der Behandlungsmarkt für Bindegewebserkrankungen profitiert auch von einem strukturierteren ILD-Versorgungspfad, nachdem das American College of Rheumatology und das American College of Chest Physicians gemeinsam Screening- und Überwachungsempfehlungen für RA, SSc, IIM, MCTD und Sjögren-Erkrankung festgelegt haben.[2] Die Leitlinie empfiehlt HRCT des Thorax und Lungenfunktionstests bei der Erstvorstellung für Hochrisikopatienten, was die Wahrscheinlichkeit erhöht, dass eine Lungenbeteiligung vor fortgeschrittener Progression erkannt wird. Sie unterstützt auch eine engmaschige Überwachung im ersten Jahr bei IIM-ILD und SSc-ILD, was die Zeit zwischen der rheumatologischen Nachsorge und der pulmonalen Überweisung verkürzt. Die begleitende Behandlungsleitlinie nennt Nintedanib und Tocilizumab unter den bedingten Erstlinienoptionen, sodass die Diagnose direkter in die Therapieauswahl übergeht. In Europa hat die ERS- und EULAR-Leitlinie 2025 diesen Rahmen durch die Einbeziehung von SLE und die Hinzufügung von 25 PICO-basierten Empfehlungen erweitert, was die Erstattung und die Praxisanpassung in der gesamten Region unterstützt.
CAR-T-Pipeline bei refraktärem Lupus
Im Behandlungsmarkt für Bindegewebserkrankungen entwickelt sich die Zelltherapie von einem engen Forschungsthema zu einer realistischen zukünftigen Option für refraktären Lupus. Eine Phase-1-Studie in Nature Medicine mit dualem autologem CD19- und BCMA-CAR-T bei 15 refraktären SLE-Patienten berichtete von 80 % DORIS-Remission nach 12 Wochen mit anhaltender Immunrekonstitution bei einem medianen Follow-up von 712 Tagen.[3] Eine weitere Phase-1-Studie mit allogenen CD19-zielenden T-Zellen berichtete von einem SRI-4-Ansprechen bei allen 5 behandelten Patienten nach 3 Monaten und zeigte eine renale Gewebeerholung in der Biopsie. AbbVie unterstrich die kommerzielle Relevanz dieser Richtung, indem das Unternehmen im Juni 2025 der Übernahme von Capstan Therapeutics für bis zu 2,1 Milliarden USD zustimmte. Wenn spätere Studien Dauerhaftigkeit und skalierbare Verabreichung bestätigen, wird der Behandlungsmarkt für Bindegewebserkrankungen ein neues Premiumsegment für schwere Erkrankungen eröffnen, die auf wiederholte Immunsuppression nicht angesprochen haben.
Erweiterung der Heimverabreichung bei Lupus-Biologika
Der Behandlungsmarkt für Bindegewebserkrankungen verändert sich auch, da Lupus-Biologika von Infusionszentren zur Heimanwendung übergehen. Die FDA genehmigte den Saphnelo-Pen im April 2026, nach der EU-Zulassung im Dezember 2025, was erwachsenen SLE-Patienten die Selbstverabreichung von subkutanem Anifrolumab zu Hause ermöglicht. In der TULIP-SC-Phase-3-Studie erreichten 56,2 % der Patienten ein BICLA-Ansprechen gegenüber 34 % unter Placebo nach 52 Wochen, und 29 % erreichten DORIS-Remission. GSK erhielt im Juni 2025 auch die FDA-Zulassung für den Benlysta-Autoinjektor bei pädiatrischer Lupusnephritis, was die biologische Heimanwendung auf eine Hochbedarfs-Untergruppe ausdehnte. Da mehr Patienten zur Selbstinjektion wechseln, sollte der Behandlungsmarkt für Bindegewebserkrankungen geringere Versorgungsreibung, eine breitere Facharztreichweite und mehr Wachstum über Einzel- und Spezialapotheken verzeichnen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kosten für Biologika und Spezialmedikamente | -1.0% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika, Südamerika und Teilen von Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sicherheitsüberwachungsaufwand für JAKs und Immunsuppressiva | -0.7% | Hauptsächlich Nordamerika und EU, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Einschränkungen bei der Zelltherapie-Verabreichung und langen Nachbeobachtungszeiten | -0.4% | Global, besonders einschränkend in ressourcenarmen Umgebungen | Langfristig (≥ 4 Jahre) |
| Verzögerte Diagnose bei Überlappungs- und seronegativen CTD-Fällen | -0.5% | Global, am stärksten ausgeprägt in Gesundheitssystemen mit Gatekeeper-Funktion | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Biologika und Spezialmedikamente
Trotz breiterer Behandlungsauswahl steht der Behandlungsmarkt für Bindegewebserkrankungen weiterhin vor einer Zugangsobergrenze, da Biologika für viele Patienten teuer bleiben. Eine systematische Übersicht aus dem Jahr 2025 im American Journal of Managed Care ergab, dass mehr als 70 % der US-amerikanischen Dermatologiepatienten hohe Eigenkosten als Haupthindernis für Biologika bei immunvermittelten Erkrankungen nannten. Derselbe Kostendruck ist in der CTD-Versorgung relevant, da Lupus, rheumatoide Arthritis und verwandte Erkrankungen häufig eine lange Behandlungsdauer und wiederholte Überwachung erfordern. Preisverhandlungen und der Markteintritt von Biosimilars können die Beschaffungskosten senken, beseitigen jedoch nicht vollständig die Erschwinglichkeitslücken, sobald Zuzahlungen, Selbstbehalte und Standortgebühren einbezogen werden. Dies bedeutet, dass der Behandlungsmarkt für Bindegewebserkrankungen klinisch schneller wachsen kann als das tatsächlich behandelte Volumen, insbesondere in Systemen mit strengeren Erstattungskontrollen.
Sicherheitsüberwachungsaufwand für JAKs und Immunsuppressiva
Der Behandlungsmarkt für Bindegewebserkrankungen sieht sich auch bei JAKs und einigen Immunsuppressiva mit einer langsameren Akzeptanz konfrontiert, da die Sicherheitsüberwachung intensiv bleibt. Die XELJANZ-Verschreibungsinformation von 2025 behielt den Warnhinweis zu schwerwiegenden unerwünschten kardiovaskulären Ereignissen, Malignität, Thrombose, schwerwiegenden Infektionen und Mortalität bei. ORAL Surveillance zeigte Hazard Ratios von 1,4 für schwerwiegende unerwünschte kardiovaskuläre Ereignisse und 1,9 für Malignität gegenüber TNF-Blockern bei Patienten mit rheumatoider Arthritis mit höherem Risiko. ACR-Beobachtungsdaten aus dem Jahr 2025 ergaben, dass kardiovaskuläre Komorbiditäten das Absetzen aufgrund unerwünschter Ereignisse mit einem Hazard Ratio von 4,1 vorhersagten, und die Hälfte der Absetzungen erfolgte innerhalb von 1,65 Jahren. In der Praxis erhöhen wiederholte Blutbildkontrollen, Lipidtests und Infektionsscreenings die Versorgungskomplexität, was einen Teil des Behandlungsmarktes für Bindegewebserkrankungen bei der breiteren JAK-Anwendung vorsichtig hält.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheit:
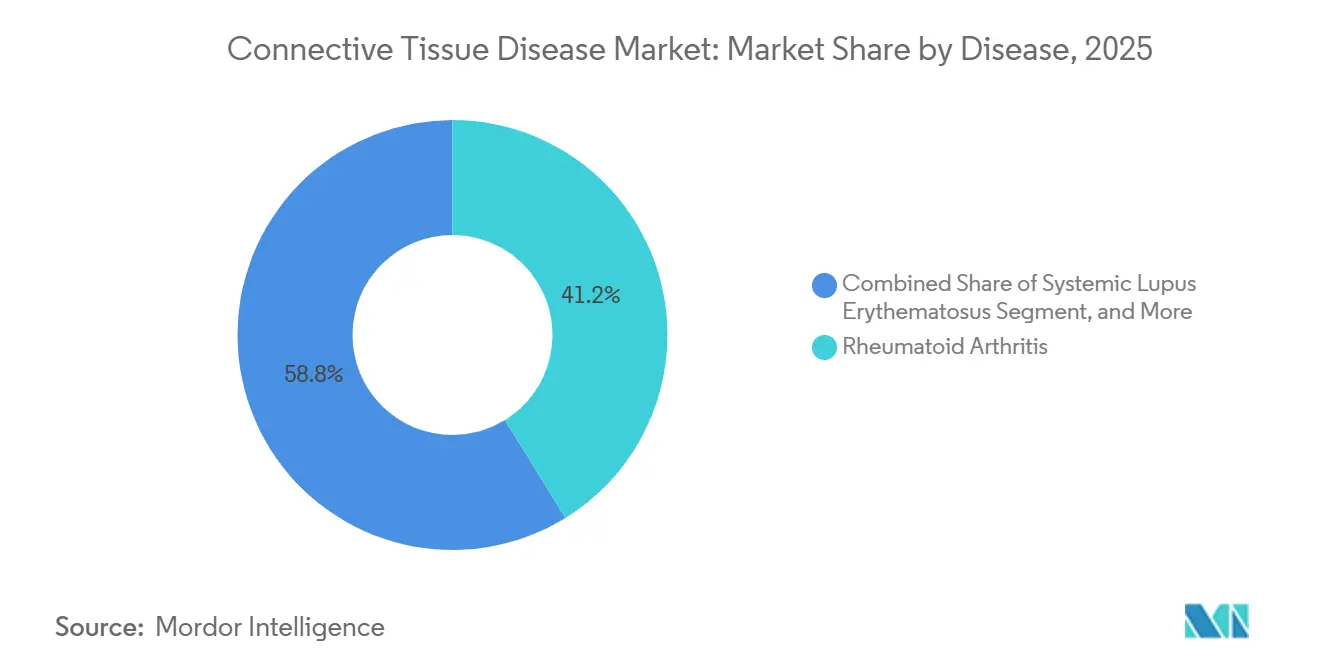
Zulassungen bei Lupusnephritis gestalten Wachstumsdynamik neuDie rheumatoide Arthritis hielt im Jahr 2025 41,23 % des Marktanteils am Behandlungsmarkt für Bindegewebserkrankungen und bildete damit die größte Krankheitsumsatzbasis des Behandlungsmarktes für Bindegewebserkrankungen. Diese Position spiegelt ein höheres diagnostiziertes Volumen, einen ausgereiften biologischen Behandlungspfad und eine langjährige ärztliche Vertrautheit mit der DMARD- und Biologika-Sequenzierung wider. Der systemische Lupus erythematodes wird bis 2031 voraussichtlich mit einer CAGR von 8,23 % wachsen und damit das am schnellsten wachsende Krankheitssegment im Behandlungsmarkt für Bindegewebserkrankungen darstellen. Die Zulassungen von Obinutuzumab, subkutanem Anifrolumab und dem pädiatrischen Belimumab-Autoinjektor Ende 2025 und 2026 erweiterten die Optionen bei Lupusnephritis und der breiteren SLE-Versorgung. Eine Phase-3-Studie mit Telitacicept in China berichtete ebenfalls von 67,1 % SRI-4-Ansprechen gegenüber 32,7 % unter Placebo nach 52 Wochen, was zeigt, dass die SLE-Pipeline über die derzeit vermarkteten Wirkstoffe hinaus vertieft wird.
Im Behandlungsmarkt für Bindegewebserkrankungen erhält Sklerodermie oder systemische Sklerose Unterstützung durch ein Zwei-Medikamenten-ILD-Behandlungsmuster, das auf Nintedanib und Tocilizumab aufbaut. Das Sjögren-Syndrom bleibt ein klarer weißer Fleck, da kein Biologikum eine globale Zulassung hat, was das Interesse an BAFF-Weg- und angrenzenden Autoimmunprogrammen hochhält. Polymyositis und Dermatomyositis bleiben kleinere Segmente, aber der ungedeckte Bedarf ist akut, da Dermatomyositis-Patienten in einer Umfrage aus dem Jahr 2025 im Mittel 24,3 Wochen auf die Diagnose warteten und in 34 % der Fälle zunächst falsch diagnostiziert wurden. Gemischte Bindegewebserkrankung und undifferenzierte CTD stützen sich weiterhin stark auf Therapien, die aus angrenzenden Indikationen übernommen wurden, während neue ILD-Screening-Protokolle die Chancen verbessern, dass diese Patienten früher eine Facharztversorgung erreichen.

Nach Wirkstoffklasse:
Biosimilar-Volumendruck beschleunigt pharmazeutische InnovationBiopharmazeutika entfielen im Jahr 2025 auf 63,12 % des Marktanteils am Behandlungsmarkt für Bindegewebserkrankungen, und Biologika blieben der wichtigste Werttreiber im Behandlungsmarkt für Bindegewebserkrankungen. TNF-alpha-Inhibitoren, IL-6-Rezeptorantagonisten und BLyS-Inhibitoren bilden das Fundament dieser Kategorie, da sie bei größeren Patientenpopulationen und etablierten Behandlungspfaden eingesetzt werden. Die Klasse profitiert auch von wiederholten Zulassungserweiterungen und einer besser definierten Anwendung bei Lupusnephritis und CTD-ILD. Der PMDA-Zyklus 2025 bis 2026 in Japan genehmigte subkutanes Anifrolumab für SLE und neue Tocilizumab-Biosimilars, was sowohl Innovation als auch kostengünstigeren biologischen Zugang unterstützt. Dies hält Biopharmazeutika auch dann zentral, wenn der Preiswettbewerb in reifen Märkten zunimmt.
Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen, was sie zur am schnellsten wachsenden Wirkstoffklasse im Behandlungsmarkt für Bindegewebserkrankungen macht. JAK-Inhibitoren und andere Immunsuppressiva haben noch Raum zur Expansion in Umgebungen, in denen die Biologika-Durchdringung ungleichmäßig bleibt, während NSAIDs, Kortikosteroide und konventionelle DMARDs weiterhin große Verschreibungsvolumina unterstützen. Der PMDA genehmigte im Zyklus 2025 bis 2026 auch Upadacitinib für Riesenzellarteriitis, was die anhaltende regulatorische Unterstützung für gezielte orale Immunologiemittel zeigt. Gleichzeitig halten das RINVOQ-Etikett vom April 2025 und das XELJANZ-Etikett vom Oktober 2025 die Überwachungspflichten sichtbar, was beeinflusst, wie schnell dieser Teil des Behandlungsmarktes für Bindegewebserkrankungen skalieren kann.
Nach Verabreichungsweg:
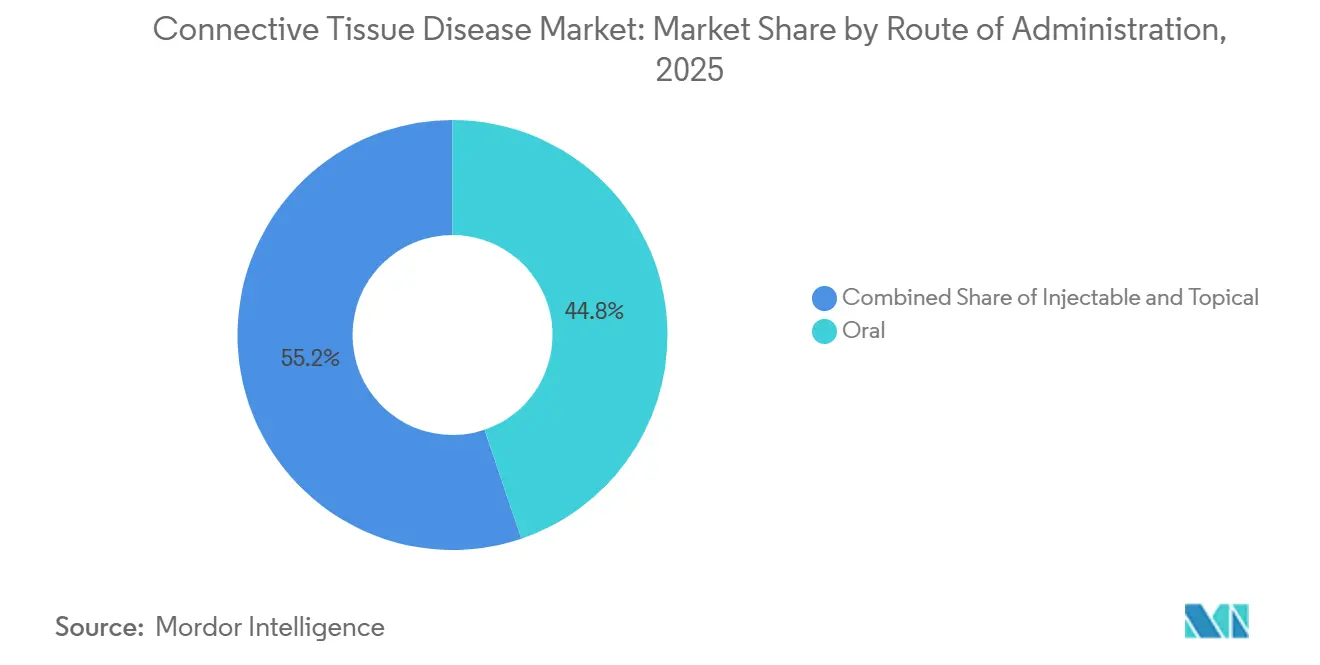
Subkutane Formulierungen definieren den Patientenzugang neuOrale Therapien hielten im Jahr 2025 44,76 % des Umsatzes und hatten damit den breitesten Marktzugang im Behandlungsmarkt für Bindegewebserkrankungen. Dieser Anteil spiegelt den täglichen Einsatz von Methotrexat, Hydroxychloroquin, Leflunomid, Kortikosteroiden, NSAIDs und oralen JAK-Inhibitoren bei mehreren CTDs wider. Injizierbare Therapien werden bis 2031 voraussichtlich mit einer CAGR von 8,85 % wachsen, wobei subkutane Formulierungen den Wegwechsel im Behandlungsmarkt für Bindegewebserkrankungen anführen. Die Zulassung des Saphnelo-Pens im April 2026 und die Zulassung des Benlysta-Autoinjektors im Juni 2025 zeigen einen klaren Vorstoß in Richtung Selbstinjektion statt klinikgebundener Verabreichung. Reale Registerdaten zeigen auch, dass 36,2 % der mit Voclosporin behandelten Lupusnephritis-Patienten ein begleitendes Biologikum erhielten, was den injizierbaren Einsatz pro behandeltem Patienten erhöht.
Im Behandlungsmarkt für Bindegewebserkrankungen spielen topische Produkte eine kleine, aber stetige Rolle bei kutanen Manifestationen bei Dermatomyositis, diskoidem Lupus und verwandten Versorgungsbedürfnissen. Die intravenöse Therapie ist weiterhin wichtig für die Hochakut-Induktion, da Obinutuzumab im ersten Jahr mit einem Vier-Dosen-IV-Schema beginnt, bevor eine halbjährliche Erhaltungstherapie folgt. Das bedeutet, dass IV-Volumina wahrscheinlich relevant bleiben, auch wenn die subkutane Anwendung zunimmt. Die TULIP-SC-Daten von 2026 und die breitere remissionsorientierte SLE-Behandlungshaltung unterstützen mehr biologische Einleitungen, was die injizierbare Nachfrage in allen Versorgungsumgebungen stabil hält.
Nach Vertriebskanal:
Digitale Apotheken gewinnen strukturellen MarktanteilKrankenhausapotheken hielten im Jahr 2025 49,13 % des Umsatzes, was ihre zentrale Rolle im Behandlungsmarkt für Bindegewebserkrankungen für IV-Biologika, Facharztaufsicht und Hochakut-Überwachung widerspiegelt. Dieser Kanal bleibt wichtig, wo Induktionsdosierung, Infusionsbeobachtung oder multidisziplinäre Überprüfung in die Routineversorgung integriert ist. Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 10 % wachsen und sind damit der am schnellsten wachsende Kanal im Behandlungsmarkt für Bindegewebserkrankungen. Ihr Wachstum ist mit Heimverabreichungszulassungen, Kühlkettenerfüllung und der breiteren Nutzung der Spezialapotheken-Koordination für chronische Autoimmunversorgung verbunden. Da mehr Lupus-Biologika in Selbstanwendungsformate übergehen, werden Nachfülllogistik zu einem bedeutenderen Teil der Behandlungskontinuität.
Einzelhandelsapotheken nehmen die Mittelposition im Behandlungsmarkt für Bindegewebserkrankungen ein, da sie für stabile orale Therapien und ausgewählte Spezialprodukte geeignet sind, sobald die Überwachung etabliert ist. Sie sind positioniert, um dort zu profitieren, wo das ambulante chronische Krankheitsmanagement expandiert und wo Verschreiber lokalen Zugang für Langzeittherapien wünschen. Dennoch wird der Vertrieb weiterhin durch Produktkomplexität, Kostenträgerregeln und die Frage geprägt, ob das Medikament Stuhlzeit oder Pflegeunterstützung benötigt. Das Gleichgewicht zwischen Krankenhaus-, Einzel- und Online-Dispensierung verschiebt sich daher mit dem Formulierungsdesign, anstatt dass ein einzelner Kanal die anderen ersetzt.
Geografische Analyse
Nordamerika Markt für Bindegewebserkrankungen
Nordamerika hielt im Jahr 2025 einen Anteil von 43,62 % am Markt für die Behandlung von Bindegewebserkrankungen und behauptete damit seine zentrale Stellung im globalen Umsatz. Die Vereinigten Staaten machen den größten Teil dieser Basis aus, da der Zugang zu Spezialisten, die Verfügbarkeit von Biologika und die Tiefe der Kostenerstattung nach wie vor stärker ausgeprägt sind als in vielen anderen Regionen. Im Jahr 2026 erweitert die von der FDA unterstützte Produktexpansion weiterhin den behandelbaren Patientenpool, insbesondere nach den Zulassungen für subkutanes Anifrolumab und den pädiatrischen Belimumab-Autoinjektor. Der Markt für die Behandlung von Bindegewebserkrankungen in Nordamerika profitiert zudem von klaren Leitlinienempfehlungen für das CTD-ILD-Screening und die Behandlung, was dazu beiträgt, Hochrisikopatienten einer frühzeitigeren Intervention zuzuführen. Dies stärkt die Position der Region sowohl in der etablierten Versorgung der rheumatoiden Arthritis als auch in den wachstumsstarken Anwendungsgebieten Lupus und ILD.
Europa Markt für Bindegewebserkrankungen
Europa bleibt der zweitgrößte regionale Block im Markt für die Behandlung von Bindegewebserkrankungen, gestützt durch ein breites Netz an Spezialisten und eine gut etablierte Basis an biologischen Therapien. Die im Dezember 2025 von der Europäischen Kommission erteilten Zulassungen für Gazyvaro bei Lupusnephritis und subkutanes Saphnelo bei SLE verliehen der Versorgung schwerer Lupuserkrankungen neuen Schwung. Die CTD-ILD-Leitlinie der ERS und EULAR von 2025 erweiterte den politischen Rahmen zudem auf SLE, was standardisiertere Lungenscreening- und Behandlungsentscheidungen in der gesamten Region unterstützt. Westeuropa dürfte das wichtigste Nachfragezentrum bleiben, während südliche und östliche Märkte inkrementelle Volumina hinzufügen, sobald Biosimilar- und Überwachungspfade reifen.
Markt für Bindegewebserkrankungen in APAC, MEA und Südamerika
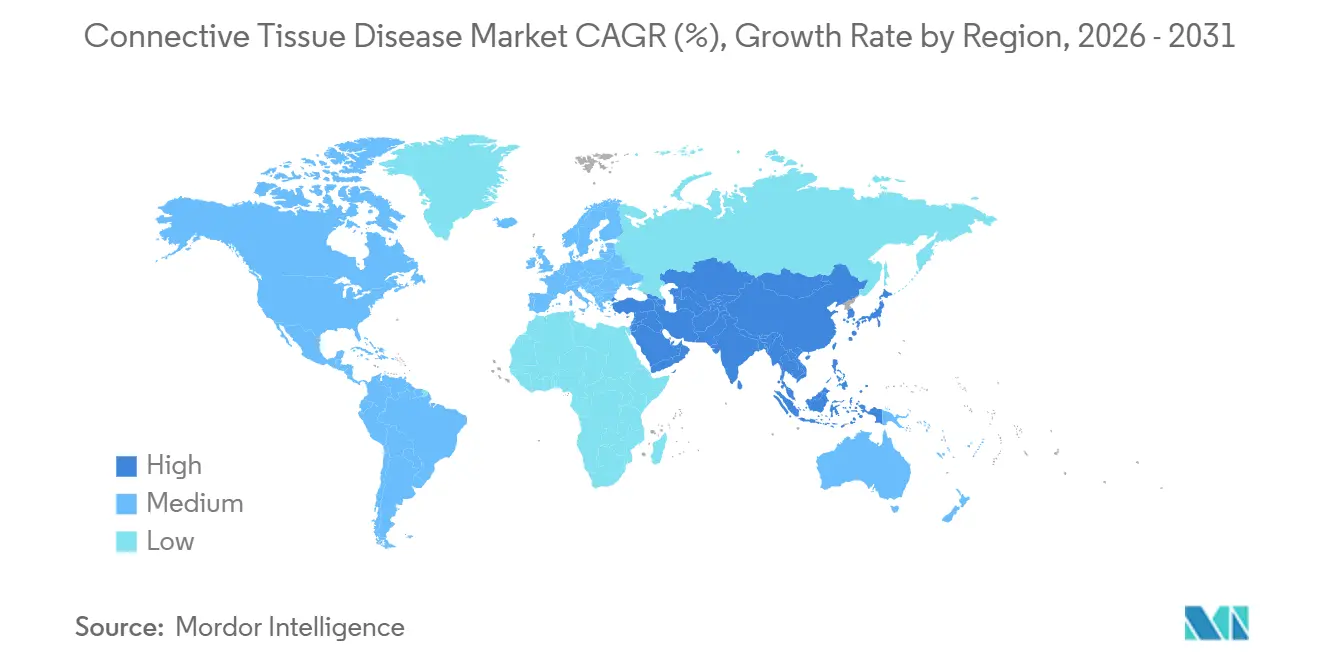
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 9,18 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für die Behandlung von Bindegewebserkrankungen macht. Japan trägt maßgeblich zu diesem Tempo bei, da die PMDA im Zeitraum 2025 bis 2026 subkutanes Anifrolumab für SLE, Upadacitinib für Riesenzellarteriitis sowie neue Tocilizumab-Biosimilars zugelassen hat. Die regionale Krankheitserkennung verbessert sich ebenfalls, und eine Metaanalyse aus dem Jahr 2025 berichtete eine gepoolte Inzidenz der systemischen Sklerose im asiatisch-pazifischen Raum von 3,20 pro 100.000 Personenjahre, wobei die nach 2013 eingeführten Kriterien weit mehr Fälle identifizierten als ältere Definitionen. China, Südkorea, Indien und Australien bleiben wichtige Volumenopportunitäten für den Markt für die Behandlung von Bindegewebserkrankungen, da der Zugang zu Biologika und die Facharztdiagnose weiter zunehmen. Der Nahe Osten, Afrika und Südamerika halten nach wie vor kleinere Anteile, tragen jedoch dort schrittweise zur Nachfrage bei, wo öffentliche Kostenerstattung und städtische Facharztkapazitäten eine hochpreisige Autoimmunversorgung unterstützen können.
Wettbewerbslandschaft
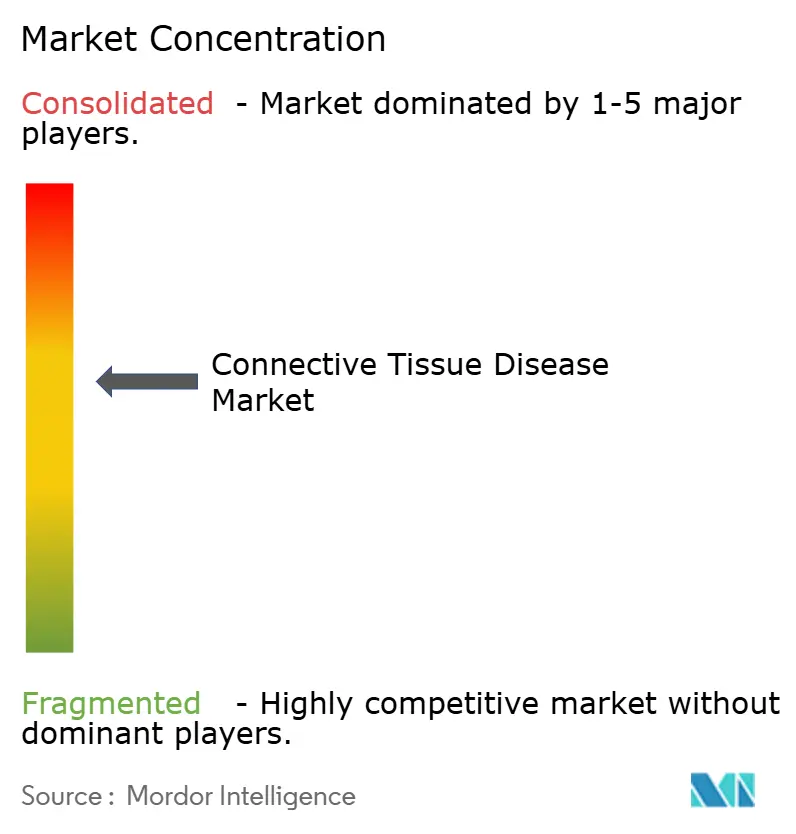
Der Behandlungsmarkt für Bindegewebserkrankungen hat eine mäßig konzentrierte Spitzengruppe, wobei eine Handvoll multinationaler Unternehmen einen Großteil des hochwertigsten biologischen Umsatzes kontrolliert. AbbVie, AstraZeneca, Bristol Myers Squibb, F. Hoffmann-La Roche und GSK bleiben die sichtbarsten Marktführer, da sie vermarktete Vermögenswerte mit Pipeline-Tiefe kombinieren. Der Wettbewerb im Behandlungsmarkt für Bindegewebserkrankungen wird nicht mehr nur durch Markengröße definiert, da Mechanismusnovität und Verabreichungskomfort die Positionierung nun direkter prägen. Große Unternehmen verteidigen etablierte Franchises, während neuere Biotechnologieunternehmen Zelltherapie, Antikörper-Engineering und Immunologieplattformen der nächsten Generation vorantreiben. Dies lässt den Behandlungsmarkt für Bindegewebserkrankungen bei Premium-Biologika relativ konzentriert und bei Biosimilars und früher Innovation deutlich fragmentierter erscheinen.
AstraZeneca machte einen der klarsten kommerziellen Schritte, als die FDA den Saphnelo-Pen im April 2026 genehmigte und damit ein infusionsgeführtes SLE-Asset in ein Heimanwendungsprodukt verwandelte. Roche stärkte seine Position bei Lupusnephritis durch die FDA-Zulassung im Oktober 2025 und die Zulassung der Europäischen Kommission im Dezember 2025 für Obinutuzumab. GSK stärkte auch seine Lupus-Franchise, indem es im Juni 2025 die FDA-Zulassung für den Benlysta-Autoinjektor bei pädiatrischer Lupusnephritis erhielt. Diese Schritte zeigen, dass die Marktführer im Behandlungsmarkt für Bindegewebserkrankungen versuchen, sowohl die Mechanismusabdeckung als auch den Verabreichungskomfort zu verbessern. Sie erhöhen auch die Messlatte für kleinere Marktteilnehmer, die nun entweder eine klarere Differenzierung oder bessere Zugangswirtschaft benötigen, um Fuß zu fassen.
AbbVies Vereinbarung vom Juni 2025, Capstan Therapeutics für bis zu 2,1 Milliarden USD zu übernehmen, zeigt, dass der Behandlungsmarkt für Bindegewebserkrankungen Large-Cap-Investitionen in das In-vivo-Zell-Engineering anzieht. Bristol Myers Squibb hat auch durch sein Phase-1-BMS-986353-Programm eine sichtbare Präsenz bei refraktärem SLE aufrechterhalten, wo frühe Abstract-Daten eine bedeutende SLEDAI-2K-Reduktion und dauerhafte B-Zell-Depletion zeigten. Weißer Fleck ist am deutlichsten beim primären Sjögren-Syndrom, MCTD und undifferenzierter CTD, wo krankheitsspezifische biologische Optionen noch begrenzt oder nicht vorhanden sind. Infolgedessen sollte der Behandlungsmarkt für Bindegewebserkrankungen weiterhin Unternehmen belohnen, die klinische Neuheit mit praktischer Verabreichung und Erstattungsausführung verbinden können.
Marktführer für Bindegewebserkrankungen
-
Amgen Inc.
-
Bayer AG
-
Boehringer Ingelheim International GmbH
-
Eli Lilly and Company
-
GSK plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bindegewebserkrankungen Unternehmen in diesem Bericht
- Abbvie
- Amgen
- AstraZeneca
- Aurinia Pharmaceuticals Inc.
- Bayer
- Biogen
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Calliditas Therapeutics AB
- Eli Lilly and Company
- F. Hoffmann-La Roche Ltd. / Genentech, Inc.
- GlaxoSmithKline
- Johnson & Johnson Innovative Medicine
- Merck
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Teva Pharmaceutical Industries
- UCB
Neueste Industrielle Entwicklungen in Markt für Bindegewebserkrankungen
- Mai 2026: Bristol Myers Squibb erhielt die Zulassung der Europäischen Kommission für Sotyktu (Deucravacitinib), den ersten selektiven oralen TYK2-Inhibitor für aktive Psoriasis-Arthritis bei Erwachsenen, nach der US-FDA-Zulassung im März 2026. Die POETYK-PsA-Studien zeigten ein ACR20-Ansprechen von 54,2 % gegenüber 34,1 % für Placebo in Woche 16, mit anhaltenden Vorteilen bis Woche 52.
- April 2026: AstraZeneca erhielt die US-FDA-Zulassung für den Saphnelo-Pen (subkutanes Anifrolumab, 120 mg einmal wöchentlich) für erwachsene SLE-Patienten, was die Selbstverabreichung zu Hause nach der EU-Zulassung im Dezember 2025 und der Kanada-Zulassung im April 2026 ermöglicht. Die TULIP-SC-Phase-3-Studie zeigte ein BICLA-Ansprechen von 56,2 % gegenüber 34,0 % Placebo nach 52 Wochen.
- Januar 2026: Ergebnisse der TULIP-SC-Phase-3-Studie für subkutanes Anifrolumab wurden in Arthritis & Rheumatology veröffentlicht und bestätigten statistisch signifikante DORIS-Remission (29,0 % vs. 14,7 % Placebo) und LLDAS-Erreichung (40,1 % vs. 26,0 %) nach 52 Wochen.
- Dezember 2025: Die Europäische Kommission genehmigte Roches Gazyva/Gazyvaro (Obinutuzumab) für Erwachsene mit aktiver Klasse-III/IV-Lupusnephritis, nach der FDA-Zulassung im Oktober 2025. Die REGENCY-Phase-3-Studie zeigte 46,4 % vollständiges renales Ansprechen gegenüber 33,1 % unter Standardtherapie.
Umfang des globalen Berichts zum Markt für Bindegewebserkrankungen
Bindegewebserkrankungen (CTDs) sind eine breite Gruppe von Erkrankungen, sowohl genetischer als auch autoimmuner Natur, die die Strukturproteine (Kollagen und Elastin) schädigen, die die Organe, die Haut und die Gelenke des Körpers stützen.
Der Behandlungsmarkt für Bindegewebserkrankungen ist über mehrere Dimensionen segmentiert, die die Vielfalt der Autoimmun- und Entzündungserkrankungen und ihrer therapeutischen Ansätze widerspiegeln. Nach Krankheitstyp umfasst er rheumatoide Arthritis (RA), systemischen Lupus erythematodes (SLE), Sklerodermie, Polymyositis, Dermatomyositis, Sjögren-Syndrom, gemischte Bindegewebserkrankung (MCTD) und undifferenzierte Bindegewebserkrankung (UCTD). Nach Wirkstoffklasse ist der Markt in Biopharmazeutika und Pharmazeutika unterteilt. Hinsichtlich des Verabreichungswegs werden Behandlungen über orale, injizierbare und topische Formulierungen verabreicht. Die Vertriebskanäle umfassen Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken. Geografisch wird der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika (MEA) und Südamerika analysiert. Prognosen werden in Bezug auf den Marktwert (USD) bereitgestellt und skizzieren die erwartete finanzielle Entwicklung dieses Therapiesegments.
Segmentierungsübersicht
| Rheumatoide Arthritis |
| Systemischer Lupus erythematodes |
| Sklerodermie / Systemische Sklerose |
| Polymyositis |
| Dermatomyositis |
| Sjögren-Syndrom |
| Gemischte Bindegewebserkrankung |
| Undifferenzierte Bindegewebserkrankung |
| Biopharmazeutika | Biologika |
| Biosimilars | |
| Pharmazeutika | NSAIDs |
| DMARDs | |
| Kortikosteroide | |
| Immunsuppressiva | |
| Antimalariamittel | |
| Sonstige Pharmazeutika |
| Oral | |
| Injizierbar | Intravenös |
| Subkutan | |
| Topisch |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheit | Rheumatoide Arthritis | |
| Systemischer Lupus erythematodes | ||
| Sklerodermie / Systemische Sklerose | ||
| Polymyositis | ||
| Dermatomyositis | ||
| Sjögren-Syndrom | ||
| Gemischte Bindegewebserkrankung | ||
| Undifferenzierte Bindegewebserkrankung | ||
| Nach Wirkstoffklasse | Biopharmazeutika | Biologika |
| Biosimilars | ||
| Pharmazeutika | NSAIDs | |
| DMARDs | ||
| Kortikosteroide | ||
| Immunsuppressiva | ||
| Antimalariamittel | ||
| Sonstige Pharmazeutika | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | Intravenös | |
| Subkutan | ||
| Topisch | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Behandlung von Bindegewebserkrankungen bis 2031?
Der Sektor wird bis 2031 voraussichtlich 23,54 Milliarden USD erreichen, ausgehend von 17,46 Milliarden USD im Jahr 2026 bei einer CAGR von 6,16 %.
Welches Krankheitssegment wächst am schnellsten?
Der systemische Lupus erythematodes ist das am schnellsten wachsende Krankheitssegment mit einer erwarteten CAGR von 8,23 % bis 2031.
Warum gewinnt die Lupus-Versorgung mehr kommerzielle Aufmerksamkeit?
Jüngste Zulassungen für Obinutuzumab, subkutanes Anifrolumab und den pädiatrischen Belimumab-Autoinjektor haben die Behandlungsoptionen erweitert und eine breitere Anwendung bei schweren Lupus-Erkrankungen unterstützt.
Welche Wirkstoffklasse hat den größten Umsatzanteil?
Biopharmazeutika führten im Jahr 2025 mit einem Anteil von 63,12 %, unterstützt durch Biologika wie TNF-alpha-Inhibitoren, IL-6-Rezeptorantagonisten und BLyS-Inhibitoren.
Welcher Verabreichungsweg expandiert am schnellsten?
Injizierbare Therapien werden bis 2031 voraussichtlich mit einer CAGR von 8,85 % wachsen, wobei die subkutane Selbstverabreichung einen Großteil dieses Wandels antreibt.