
Marktgröße und Marktanteil für Organisationen zur Auftragsentwicklung und -herstellung kleiner Moleküle
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
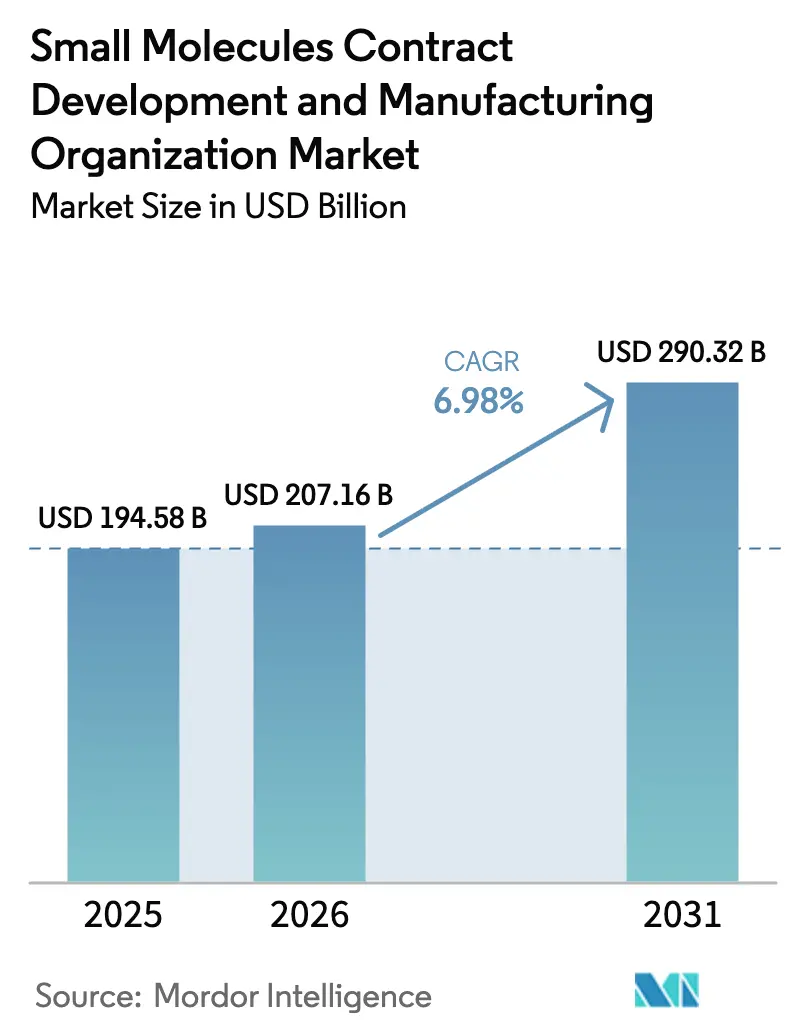
| Marktgröße (2026) | 207.16 Milliarden US-Dollar |
| Marktgröße (2031) | 290.32 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.98 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
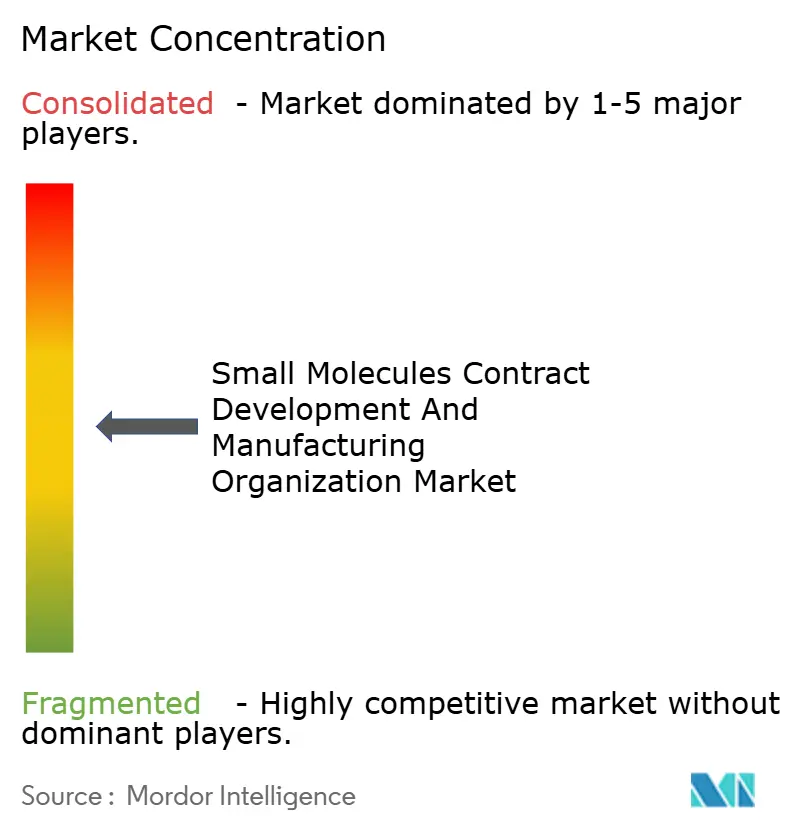
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Organisationen zur Auftragsentwicklung und -herstellung kleiner Moleküle von Mordor Intelligence
Die Marktgröße für Organisationen zur Auftragsentwicklung und -herstellung kleiner Moleküle wird voraussichtlich von 194,58 Milliarden USD im Jahr 2025 auf 207,16 Milliarden USD im Jahr 2026 steigen und bis 2031 290,32 Milliarden USD erreichen, mit einer CAGR von 6,98 % über den Zeitraum 2026–2031.
Das Outsourcing von Wirkstoffsubstanzen (API) nimmt weiter zu, da Patentabläufe bis 2027 Markeneinnahmen in Höhe von 150 Milliarden USD gefährden und Originatoren zu Asset-Light-Produktionsstrategien drängen, die externe Fertigungspartner begünstigen. Die Konsolidierung bleibt lebhaft – Novo Holdings' Kauf von Catalent für 16,5 Milliarden USD ist ein typisches Beispiel für skalengetriebene Transaktionen –, doch Kapazitätsengpässe bestehen weiterhin, da klinische Phasenslots Ende 2025 18–24 Monate im Voraus gebucht sind. Die Biotechfinanzierung erholte sich stark und setzte 2024 12 Milliarden USD an Risikokapital ein, was die Nachfrage nach flexibler Entwicklungskapazität wiederbelebte, die Zeitpläne um bis zu 40 % verkürzen kann. Gleichzeitig treiben geopolitische Risiken und der US-amerikanische BIOSECURE Act von 2024 eine Neuausrichtung der Lieferketten weg von der Abhängigkeit von einem einzigen Land hin zu Mehrknoten-Netzwerken voran, die Nordamerika, Indien und Europa umspannen.
Wichtigste Erkenntnisse des Berichts
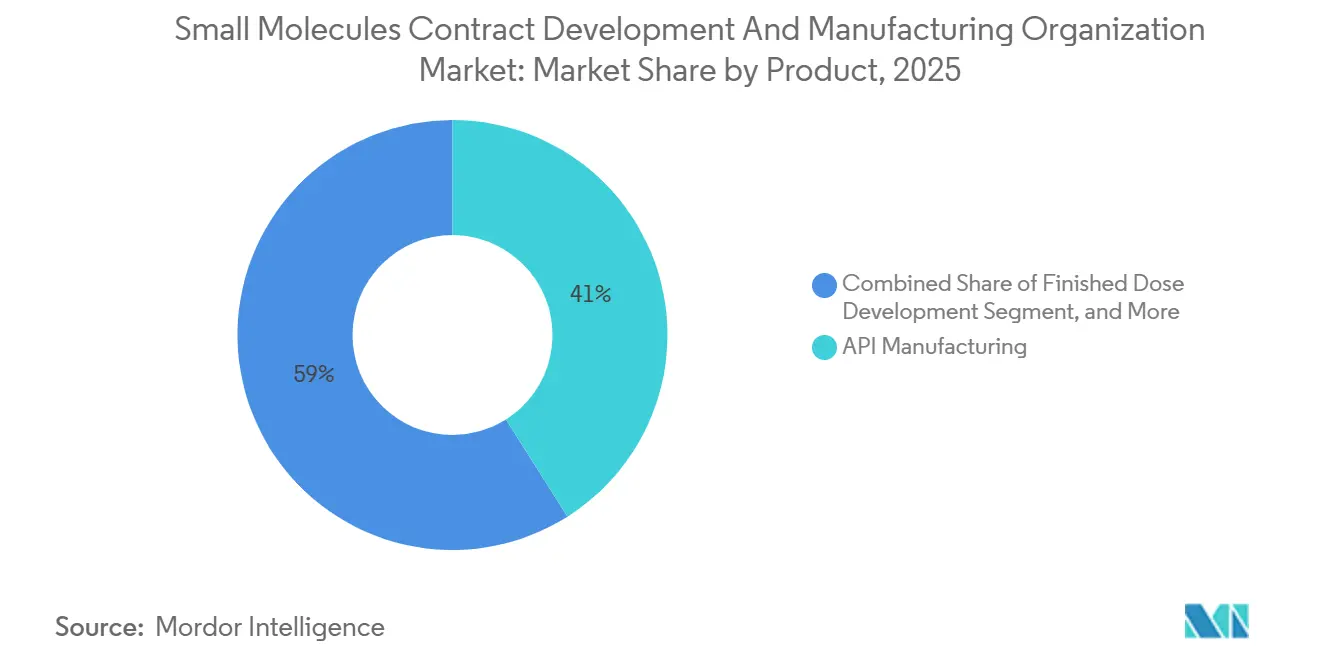
- Nach Servicetyp entfiel auf die API-Herstellung im Jahr 2025 ein Marktanteil von 41,02 % am Markt für kleine Moleküle CDMO, während Formulierungs- und Analysedienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,29 % wachsen werden.
- Nach Betriebsmaßstab führte die kommerzielle Fertigung im Jahr 2025 mit einem Umsatzanteil von 34,27 %, während die klinische Phase-III-Kapazität bis 2031 mit einer CAGR von 9,93 % zunimmt.
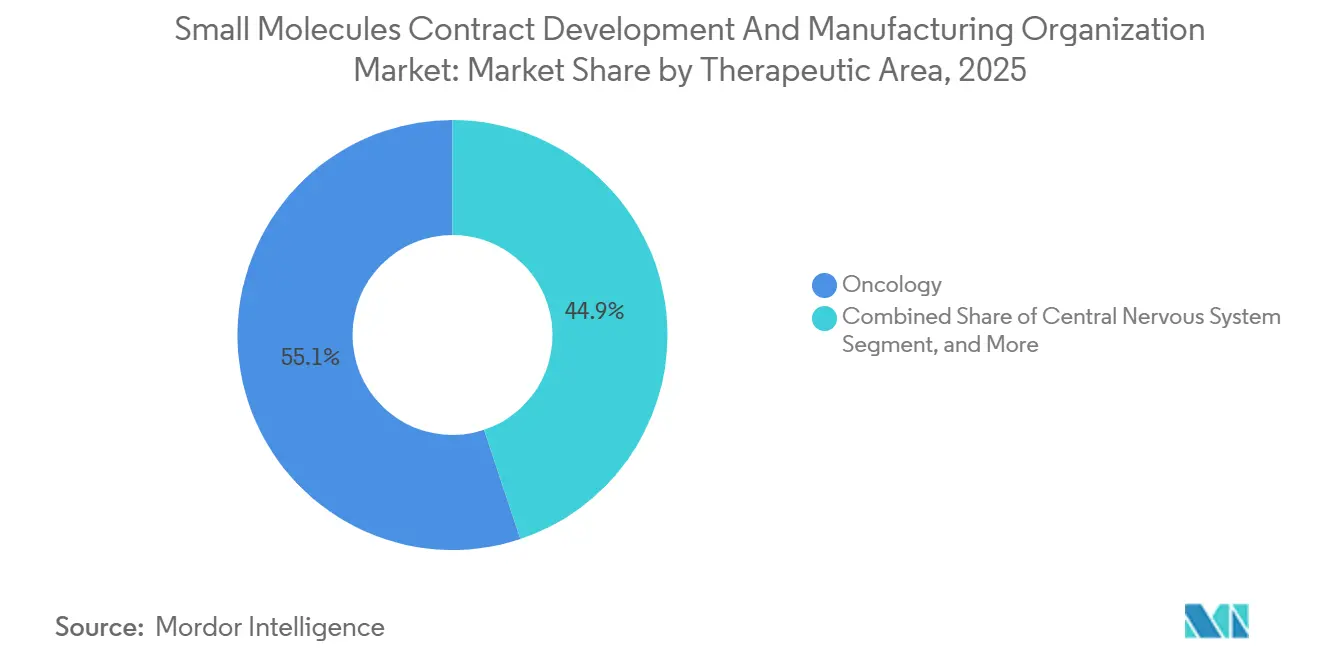
- Nach Therapiegebiet entfiel auf die Onkologie im Jahr 2025 ein Umsatzanteil von 55,12 %, und ZNS-Pipelines sollen bis 2031 mit einer CAGR von 8,43 % wachsen.
- Nach Kundentyp entfielen auf kleine und mittelgroße Pharmaunternehmen 37,08 % des Umsatzes im Jahr 2025, während Biotechunternehmen mit einer CAGR von 8,68 % bis 2031 das am schnellsten wachsende Segment darstellen.
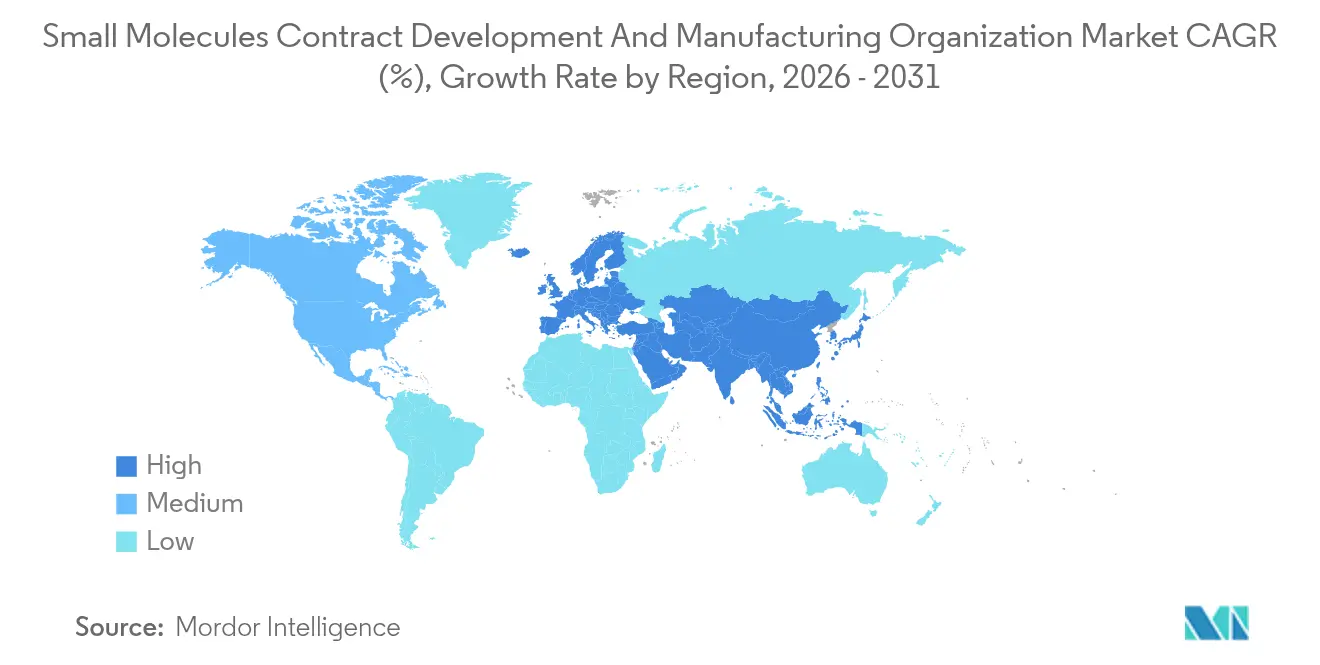
- Nach Geografie trug Nordamerika 39,63 % zum Wert des Jahres 2025 bei, doch der asiatisch-pazifische Raum dürfte im Zeitraum 2026–2031 mit einer CAGR von 11,63 % beschleunigt wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Outsourcing der API- und FDF-Herstellung durch Großpharma | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg der Zulassungen kleiner Moleküle in der Onkologie nach 2025 | +1.2% | Regulatorische Märkte in Nordamerika und der EU, Fertigung global | Langfristig (≥ 4 Jahre) |
| Kostenvorteile durch Kapazitätserweiterungen in APAC-CDMO-Clustern | +1.4% | APAC als Kern, mit Ausstrahlungseffekten auf globale Lieferketten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Prozessoptimierungsplattformen zur Verkürzung von CMC-Zeitplänen | +1.1% | Frühe Anwender in Nordamerika und der EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| HPAPI-Nachfrage für zielgerichtete Therapeutika (unterversorgtes Teilsegment) | +0.9% | Global, mit spezialisierten Anlagen konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Outsourcing der F&E-Pipeline für kleine Moleküle
Auftraggeber lagern mittlerweile 73 % der API-Entwicklung und 65 % der Dosierungsherstellung aus, gegenüber 68 % bzw. 60 % im Jahr 2023, da interne Kapazitäten um 15–20 % schrumpfen.[1]Boston Consulting Group Analysten, "Pharmazeutisches Outsourcing: Kostenoptimierung und strategische Partnerschaften," BCG, bcg.com Venture-finanzierte Biotechunternehmen setzen auf bedingte Zahlungsmodelle, die den Mittelabfluss an regulatorische Meilensteine knüpfen, was den Wettbewerb um präklinische und Phase-I-Slots verschärft. Virtuelle Pharmaunternehmen, die 2025 40 % der Phase-II-III-Assets besitzen, verfügen über keine eigenen Produktionsanlagen, sodass die Vorlaufzeiten vollständig von der CDMO-Verfügbarkeit abhängen. Die Kapazitätsauslastung übersteigt in Phase III bereits 85 %, was frühzeitige Reservierungen erzwingt, die Auftraggeber in mehrjährige, mehrere Dienstleistungen umfassende Vereinbarungen einbinden. Integrierte Standorte, die Synthese, Formulierung und Prüfung zusammenführen, gewinnen diese Ausschreibungen zunehmend, indem sie analytische Übertragungsverzögerungen eliminieren.
Pharmazeutische Kostensenkung beschleunigt die CDMO-Akzeptanz
Die Fertigung verbraucht im Durchschnitt 25 % des Pharmaumsatzes, doch Ertragsoptimierung und Rationalisierung der Lieferkette können die Herstellungskosten um bis zu 25 % senken. Zwischen 2024 und Anfang 2026 veräußerten Originatoren 18 Werke und lenkten Kapital in Richtung Biologika um, während sie kleine Moleküle an externe Partner mit schlankeren Fixkosten weiterleiteten. Bevorstehende Patentabläufe für Eliquis und Keytruda verstärken die Dringlichkeit und veranlassen gestaffelte Preisverträge, die an Volumenverpflichtungen geknüpft sind. Integrierte CDMO-CRO-Modelle verkürzen die Entwicklungszeit nun um 30–40 %, was den Nettogegenwartswert von Assets für kapitalknappen Biotechunternehmen verbessert. Energieintensive Synthesen verlagern sich nach Indien, wo Industriestrom im Durchschnitt 0,07 USD pro kWh kostet, gegenüber 0,13 USD in Westeuropa, was die globale Streuung des Marktes für kleine Moleküle CDMO verstärkt.
Anstieg der Nachfrage nach hochpotenten APIs (HPAPI)
Antikörper-Wirkstoff-Konjugate und zielgerichtete Onkologiemittel treiben die Nachfrage nach Eindämmungssuiten an, die für OEL-Band-5-Operationen geeignet sind. Lonza, Siegfried und Carbogen Amcis investierten 2024–2025 mehr als 300 Millionen USD in neue HPAPI-Linien. Die FDA-Kontrolle verschärfte sich und gab 2024 Form-483-Beobachtungen an 12 HPAPI-Standorten wegen Kreuzkontaminationsrisiken heraus.[2]FDA-Kommunikationsbüro, "FDA-Warnbriefe an CDMO-Einrichtungen," FDA, fda.gov Kleinere Spezialisten nutzen Engpässe bei ultrahochwirksamen Kapazitäten und erzielen Preisaufschläge von 40–60 %. Durchflussreaktoren und geschlossene Feststoffhandhabung sind obligatorische Merkmale für den Gewinn von Onkologieprogrammen im Markt für kleine Moleküle CDMO.
KI-gestützte Prozessintensivierung für Mikro-Batch-APIs
Algorithmen des maschinellen Lernens verkürzen die Reaktionsoptimierungszeiten nun um 60–70 % und reduzieren Entwicklungszyklen auf etwa 12 Monate. Durchflusschemie-Installationen verringern die Chargengröße um 80 %, steigern jedoch die Ertragskonsistenz, während die Echtzeit-Prozessanalytik eine sofortige Freigabe ermöglicht. Das Programm für aufkommende Technologien der FDA vergab 2024–2025 acht Designierungen für kontinuierliche Fertigung, was auf regulatorischen Komfort mit datenreichen Kontrollstrategien hinweist. Folglich sichern sich CDMOs, die mit digitalen Zwillingen und Data-Science-Teams ausgestattet sind, langfristige Verträge und erzielen eine höhere Asset-Auslastung.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der US-EU-Exportkontrollen für Dual-Use-Syntheseanlagen | -0.9% | Global, mit primären Auswirkungen auf Technologietransfers von den USA und der EU nach APAC | Kurzfristig (≤ 2 Jahre) |
| Globaler Mangel an erfahrenen QC-Chemikern, der die Arbeitskosten in die Höhe treibt | -0.7% | Global, mit akuten Auswirkungen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Steigende ESG-bezogene Finanzierungsprämien für lösungsmittelintensive CDMOs | -0.6% | Global, mit besonderem Einfluss auf europäische und nordamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpass und lange CDMO-Vorlaufzeiten
Klinische Fertigungsslots wurden Ende 2025 mit einer Auslastung von 85 % betrieben, was die Vorlaufzeiten auf bis zu 24 Monate verlängerte. Umwidmungen aus der COVID-19-Ära in Richtung Impfstoffe hinterließen ein strukturelles Defizit bei Suiten für kleine Moleküle, das neue Bauten bis 2027 nicht vollständig schließen werden. Doppelte Beschaffung mindert das Terminrisiko, erhöht jedoch die Technologietransferkosten um bis zu 50 % und erschwert Vergleichbarkeitseinreichungen.[3]Inspektoren der Europäischen Arzneimittel-Agentur, "EMA-GMP-Inspektionen asiatischer CDMO-Einrichtungen," EMA, ema.europa.eu Vorgefertigte Anlagen verkürzen die Zeitpläne auf 12–18 Monate, erfordern jedoch 50–80 Millionen USD pro 500 kg Jahreskapazität, was für kleinere Marktteilnehmer im Markt für kleine Moleküle CDMO eine Eintrittsbarriere darstellt.
Regulatorische Nichteinhaltung / FDA-Warnbriefe
FDA-Warnbriefe an Gland Pharma, Fresenius Kabi und Intas Pharma im Jahr 2024 störten 15–20 Fertigarzneimittellinien und erhöhten die Auditausgaben der Auftraggeber um etwa 25 %. Die EMA kennzeichnete 2025 acht asiatische Einrichtungen wegen GMP-Verstößen, was eine strengere Importkontrolle ankündigt. Compliance-Ausgaben absorbieren nun bis zu 12 % der CDMO-Betriebsbudgets und verdrängen diskretionäre Investitionsausgaben für Technologie-Upgrades sowie einen Überhang für die Margenausweitung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Integrierte Formulierungsnachfrage nimmt zuFormulierungs- und Analysedienstleistungen beschleunigten sich bis 2031 mit einer CAGR von 7,29 % und übertrafen damit den Anstieg der API-Herstellung von 6,5 %. Im Jahr 2025 entfiel auf API-Arbeiten noch immer 41,02 % des Marktes für kleine Moleküle CDMO, was unterstreicht, wie zentral die Kernsynthese trotz des Preisdruck durch kostengünstige asiatische Anlagen bleibt. Die Prämie verlagert sich nun auf nahtlose Übergaben: Gemeinsam angesiedelte Synthese, Formulierung und Qualitätskontrolle können Entwicklungskalender um 30–40 % verkürzen und die frühzeitige Umsatzrealisierung verbessern. Durchflusschemie-Setups verwischen die Grenzen weiter, da die Echtzeit-Granulierung direkt aus dem API-Output gespeist wird und die Notwendigkeit teurer Zwischenlagerung entfällt.
Integrierte Standorte helfen Auftraggebern, Validierungszyklen zu verkürzen und damit die Gesamtverzögerungen im Markt für kleine Moleküle CDMO zu reduzieren. CDMOs, die auf sprühgetrocknete Dispersionen, Schmelzextrusion oder lipidbasierte Systeme spezialisiert sind, erzielen Preisaufschläge von 25–40 %, da sie die Löslichkeit für anderweitig zurückgestellte Verbindungen erschließen. Unterdessen wächst die Herstellung von Fertigdosen weiterhin mit einer CAGR von 6,8 %, gestützt durch Neuformulierungen im Rahmen des Lebenszyklusmanagements.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Betriebsmaßstab:
Phase-III-Kapazität unter DruckKommerzielle Betriebe führten den Umsatz mit einem Anteil von 34,27 % im Jahr 2025 an; dennoch verzeichnen klinische Phase-III-Aktivitäten mit 9,93 % die schnellste CAGR, was eine reifende Biotechkohorte widerspiegelt, die Greenfield-Investitionsausgaben vermeiden möchte. Die Phase-III-Auslastung überstieg 2025 85 %, wobei Auftraggeber Slots 2 Jahre im Voraus reservierten, was die Anzahlungsanforderungen erhöhte und die Pipeline des Marktes für kleine Moleküle CDMO weiter verengte. Lonzas Vacaville-Campus für 1,2 Milliarden USD fügt jährlich 500 kg Spätphasenkapazität hinzu, doch das branchenweite Defizit beläuft sich noch immer auf 200–300 Tonnen.
Automatisierungsupgrades reduzieren Umrüstzeiten für kommerzielle Suiten um bis zu 50 % und steigern den Durchsatz ohne neue Baumaßnahmen. Präklinische und Phase-I-Arbeiten expandieren ebenfalls dank einer Erholung bei Entdeckungsstipendien, bleiben jedoch weniger kapitalintensiv.
Nach Therapiegebiet:
Onkologie weiterhin führend, ZNS gewinnt an BedeutungDie Onkologie entfiel 2025 auf 55,12 % des Umsatzes und profitierte von 180 aktiv entwickelten ADC-Programmen sowie strengen HPAPI-Eindämmungsanforderungen, die hohe Margen erzielen. Kontrollierte ZNS-Arzneimittel wachsen schneller mit einer CAGR von 8,43 %, wobei spezialisierte Tresoranforderungen und die Einhaltung von DEA-Quoten die Eintrittsbarrieren erhöhen. Herz-Kreislauf- und Infektionskrankheits-APIs bewegen sich jeweils nahe einem Wachstum von 6,5–6,8 %, während GLP-1-Agonisten die Nachfrage im Bereich Stoffwechselerkrankungen auf über 7 % treiben.
ZNS-Projekte nutzen Nanopartikel-, Prodrug- und Blut-Hirn-Schranken-Expertise und fördern Nischenangebote, die den Markt für kleine Moleküle CDMO diversifizieren. Die anhaltende Dominanz der Onkologie sichert stetige HPAPI-Investitionen, obwohl zunehmender Wettbewerb die Prämien im Laufe der Zeit erodieren könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kundentyp:
Biotechunternehmen treiben das VolumenwachstumBiotechunternehmen treiben das Umsatzwachstum mit einer CAGR von 8,68 % voran und setzen auf meilensteinbasierte Verträge, die CDMO-Cashflows mit dem klinischen Fortschritt in Einklang bringen. Kleine und mittelgroße Pharmaunternehmen behielten 2025 den größten Anteil von 37,08 % und lagerten bis zu 85 % ihres Bedarfs aus, um Kapital für Markteinführungen zu schützen. Großpharma wächst moderat mit 6,2 %, doch seine langfristigen Vorzugslieferantenrahmen sichern die Kapazitätsauslastung. Generikahersteller steigern die Basisvolumina, bleiben jedoch preissensibel und lenken Aufträge häufig nach Indien oder China, sofern Governance-Regeln nichts anderes vorschreiben.
Hybride CRO-CDMO-Pakete bieten nun kombinierte Toxikologie-, CMC- und regulatorische Dossiers an, verkürzen IND-Zeitpläne um vier bis sechs Monate und stärken die Widerstandsfähigkeit des Marktes für kleine Moleküle CDMO.
Geografische Analyse
Nordamerika Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO)
Nordamerika entfiel 2025 auf 39,63 % des Gesamtwerts und dürfte bis 2031 mit einem CAGR von 6,4 % wachsen, angetrieben durch 500 Millionen USD in neuen Onshoring-Projekten und durch den BIOSECURE Act ausgelöste Neuausrichtungen der Lieferketten. ACGs Kapselwerk in Atlanta und Cambrex' API-Erweiterung in Iowa veranschaulichen die Hinwendung zu inländischer Resilienz, während Kanada und Mexiko den überlaufenden klinischen Bedarf im Rahmen vereinfachter USMCA-Einreichungen absorbieren. Die verschärfte FDA-Aufsicht führte 2025 zu 15 Warnschreiben an inländische und ausländische Standorte, was die Compliance-Anforderungen und Grenzkosten erhöhte.
Europa und APAC Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO)
Deutschland, die Schweiz und Italien dominieren die Kapazitäten; Lonza, Siegfried und Olon leiteten 2024–2025 gemeinsam 400 Millionen USD in HPAPI- und Durchfluss-Upgrades. Brexit-bedingte Doppeleinreichungen verlagern bestimmte Projekte nach Irland und in die Niederlande, während Osteuropa Arbeitskosteneinsparungen von 30–40 % bietet, jedoch mit Fachkräftemangel konfrontiert ist. Die 42 GMP-Inspektionen der EMA in Asien im Jahr 2025 verschärfen die Qualitätskontrolle und veranlassen Auftraggeber, wieder auf regionale Lieferanten zurückzugreifen.
APAC Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO)
Asien-Pazifik ist der Wachstumsmotor mit einem CAGR von 11,63 % und weitet seinen Markt für kleine Moleküle im CDMO-Bereich aus, während Indien als Alternative zu China an Bedeutung gewinnt. Syngene, Laurus Labs und Neuland sicherten sich 2024–2025 neue US-Verträge im Wert von 300 Millionen USD, auch wenn WuXi AppTecs Exportdynamik auf einen CAGR von 8,5 % abkühlte. Japan und Südkorea investieren in margenstarke, technologiegetriebene API-Linien, wobei Samsung Biologics voraussichtlich bis 2027 in den Bereich kleine Moleküle einsteigen wird. Australien gewinnt frühe klinische Phasen durch F&E-Anreize.

Regulatorisches Umfeld
Weltweite Small-Molecule-CDMO-Betriebe unterliegen denselben GMP- und Pharmaceutical-Quality-System-Anforderungen, die auch für Auftraggeber gelten, wobei Regulierungsbehörden bekräftigen, dass Outsourcing die letztendliche Verantwortung für die Produktqualität nicht überträgt. Im Jahr 2026 umfasste die US-Aufsicht eine Bekanntmachung der Drug Enforcement Administration (DEA) im Federal Register vom Juni 2026 im Zusammenhang mit der Importgenehmigung für Betäubungsmittel zur Verwendung in klinischen Studien sowie ein im Juli 2026 an Catalent an seinem Standort Bloomington ausgestelltes FDA-Formular 483, das Feststellungen zum Qualitätssystem und zur Kontaminationskontrolle anführt. Diese behördlichen Maßnahmen können die Versorgung stören und zusätzliche Kundenaudits nach sich ziehen.
In Europa hebt die Umsetzung des aktualisierten EU-GMP-Anhangs 1 im Juli 2026 die Compliance-Anforderungen für die Kontrollen der sterilen Herstellung an, die für Small-Molecule-Injektionslösungen und die zugehörige ausgelagerte Abfüllung/Fertigstellung relevant sind. Getrennt davon betont die EMA-Inspektionsplanung für 2026-2028 eine strengere Überwachung und anhaltende Prüfung internationaler Lieferketten, wodurch der Druck auf Datenintegritätskontrollen und Aufsichtsmodelle an den Schnittstellen zwischen Auftraggeber und CDMO bestehen bleibt, insbesondere bei Herstellungsnetzwerken mit mehreren Standorten und Regionen.
Wettbewerbslandschaft
Der Markt für kleine Moleküle CDMO ist mäßig fragmentiert: Lonza, Catalent (jetzt unter Novo Holdings), Patheon, WuXi STA und Siegfried entfallen gemeinsam auf einen erheblichen Anteil des globalen Umsatzes. Novos Catalent-Übernahme im Jahr 2024 signalisiert den Vorstoß zur Sicherung von GLP-1-Kapazität bei gleichzeitiger Monetarisierung überschüssiger Bandbreite durch externe Verträge. Marktführer differenzieren sich durch KI-gestützte Prozessoptimierung, Durchflusschemie und Echtzeit-Analytik, die Abfall reduzieren und Margen steigern. Lonzas Aufteilung im Jahr 2024 in Integrierte Biologika, Erweiterte Synthese und Spezialisierte Modalitäten setzte Kapital für HPAPI- und Biokonjugat-Nischen frei, nachdem das Unternehmen aus dem Bereich der kommoditisierten Kapseln ausgestiegen war.
Patentanmeldungen unterstreichen das Innovationsgewicht: Lonza und Siegfried reichten 2024–2025 42 Anmeldungen für Durchfluss- und Grüne-Chemie-Methoden ein. Kleinere Disruptoren erschließen sich ultrahochwirksame APIs mit OEL-Schwellenwerten unter 0,1 µg/m³, und modulare GMP-Einheiten, die in unter 18 Monaten einsatzbereit sind, sprechen Auftraggeber an, die agile Kapazitäten suchen. Regulatorische Fehler bleiben karrieregefährdend; FDA-Sanktionen gegen Gland Pharma und andere im Jahr 2024 verunsicherten Kunden und unterstrichen die Prämie auf kugelsichere Qualitätssysteme. Eine weitere Konsolidierung ist wahrscheinlich, da Kunden Partner bevorzugen, die Skalierung, Compliance und technologische Raffinesse vereinen.
Marktführer für Organisationen zur Auftragsentwicklung und -herstellung kleiner Moleküle
Thermo Fisher Scientific, Inc
Labcorp Drug Development
Cambrex Corporation
Catalent Inc.
Lonza Group AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO)
- Ajinomoto Bio-Pharma Services
- Alcami
- Cambrex
- Catalent
- Corden Pharma International
- Delpharm
- Dottikon ES Holdings AG
- Eurofins CDMO
- Evonik Industries
- Fareva
- Jubilant Pharmova Ltd.
- Lonza Group
- LabCorp
- Olon S.p.A
- Piramal Group
- Recipharm
- Siegfried Holding AG
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- WuXi STA

Marktchancen und Zukunftsaussichten
Ein Freiraum zeigt sich dort, wo Auftraggeber spezialisierte Kapazitäten benötigen, die technische und regulatorische Risiken verringern, einschließlich Hochsicherheitsbetrieben für hochwirksame Verbindungen und integrierten Paketen von der Entwicklung bis zur kommerziellen Produktion, die Analyseaufwand und Verzögerungen beim Technologietransfer vermeiden. Die jüngsten Investitionssignale zeigen, wo Kapazität und Prozesskompetenz aufgebaut werden: Cambrex trieb im März 2026 Erweiterungen in den USA und Europa voran, einschließlich Engineering-Arbeiten für eine neue großmaßstäbliche API-Anlage in Charles City, Iowa (im Rahmen des Erweiterungsplans wird eine Kapazität von 140.000 Litern genannt) sowie einer F&E-Erweiterung in Mailand, Italien, im Wert von 30 Millionen USD, die auf skalierbare API-Herstellung sowie schnellere CMC-Problemlösung ausgerichtet ist. Diese Projekte unterstützen auch Regionalisierungsstrategien, die die Beschaffung über Nordamerika und Europa diversifizieren.
Chancen konzentrieren sich auch auf Programme zur Versorgung in der Spätphase und im kommerziellen Bereich, die Herstellungsdurchführung mit regulatorischer Bereitschaft und Qualitätsaufsicht verknüpfen. Catalent erweiterte im Juli 2026 seine Partnerschaft mit Nanoscope Therapeutics, um die Spätphasenentwicklung und die kommerzielle Versorgung von MCO-010 zu unterstützen, begleitet von einer laufenden rollierenden BLA-Einreichung bei der FDA, was zeigt, wie CDMOs ihren Anteil am Kundenbudget steigern können, indem sie Entwicklungsdienstleistungen mit nachgelagerten kommerziellen Lieferverpflichtungen verknüpfen. Branchenvorschläge für Modelle mit geteiltem Risiko und langfristigere Vertragsstrukturen, einschließlich mehrjähriger Verpflichtungen, die von API-Branchenverbänden diskutiert werden, deuten auf ein Vertragsumfeld hin, in dem CDMOs mit validierter Kapazität, starken Datenintegritätsprogrammen und Netzwerken mit mehreren Standorten längerfristige Vereinbarungen gewinnen können, statt sich auf transaktionale Spot-Aufträge zu verlassen.
Recent Industry Developments in Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO)
- Juli 2026: Thermo Fisher Scientific Inc. (Patheon) gab eine exklusive Vereinbarung mit AustinPx bekannt, um die KinetiSol-Technologie an Standorten für orale feste Darreichungsformen in Bend, Oregon, und Cincinnati, Ohio, zu installieren und zu betreiben. Die Zusammenarbeit erweitert die fortschrittlichen Herstellungsfähigkeiten für komplexe Small Molecules. Der Schritt stärkt das Reshoring und Kapazitätswachstum in der US-API-Produktion und festigt die HPAPI- und Löslichkeitstechnologie-Basis, um die Widerstandsfähigkeit der Lieferkette zu stärken.
- Juli 2026: Thermo Fisher Scientific Inc. (Patheon) und AustinPx haben eine exklusive Vereinbarung zum Einsatz der KinetiSol-Technologie an den Standorten Bend und Cincinnati geschlossen. Die Initiative fördert flexible Herstellung für hochwirksame und anspruchsvolle Formulierungen. Sie erweitert die Kapazität zur Deckung der Nachfrage nach komplexen Small Molecules und verbessert die Marktflexibilität in der CDMO-Landschaft.
- März 2026: Cambrex Corporation schloss erste Engineering-Studien für eine neue großmaßstäbliche API-Herstellungsanlage in Charles City, Iowa, im Rahmen einer Investition von 120 Millionen zur Kapazitätserweiterung ab. Das Projekt erweitert die US-amerikanische API-Herstellungsbasis, um die steigende Nachfrage nach Small-Molecule-CDMO-Dienstleistungen zu erfüllen. Es signalisiert skalenbedingte Kapazitätserweiterungen zur Stärkung der Marktposition und der Versorgungssicherheit.


Markt für kleine Moleküle im Bereich Auftragsforschung und -herstellung (CDMO) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ausgelagerte Vertragsdienstleistungen zur Entwicklung, Hochskalierung und Herstellung von Small-Molecule-Wirkstoffen und -Arzneimitteln, sowohl für die klinische als auch für die kommerzielle Versorgung. Der Wert wird als Dienstleistungsumsatz erfasst, den Auftragnehmer für Entwicklungsarbeiten, Herstellungsläufe und zugehörige Testunterstützung erzielen.
Ausgeschlossener Umfang: In dieser Marktgrößenermittlung sind die interne Herstellung durch Pharmaunternehmen und reine Vertriebsmargen ausgeschlossen.
Übersicht der Segmentierung
- Nach Servicetyp
- API-Entwicklung
- API-Herstellung
- Entwicklung der Fertigdosis
- Herstellung der Fertigdosis
- Formulierungs- und Analysedienstleistungen
- Nach Betriebsmaßstab
- Präklinisch
- Klinisch – Phase I
- Klinisch – Phase II
- Klinisch – Phase III
- Kommerziell
- Nach Therapiegebiet
- Onkologie
- Herz-Kreislauf
- Infektionskrankheiten
- Zentrales Nervensystem
- Stoffwechselerkrankungen
- Sonstige
- Nach Kundentyp
- Großpharma
- Kleine und mittelgroße Pharmaunternehmen
- Biotechunternehmen
- Generikahersteller
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und eine realistische Bedarfskarte für das Outsourcing im Bereich Small Molecules zu erstellen. Wir stützten uns auf öffentliche und offizielle Quellen wie die US-FDA (Arzneimittelzulassungen, Inspektionen und Qualitätsrichtlinien), die EMA, ClinicalTrials.gov für Signale zur klinischen Pipeline, die WHO für den Kontext essenzieller Arzneimittel sowie OECD- oder Weltbank-Makroreihen zur Normalisierung länderübergreifender Ausgabemuster.
Um Annahmen messbar zu machen, überprüften wir zudem Unternehmensberichte und Investorenpräsentationen, Verbandsveröffentlichungen sowie seriöse Presseberichte über Kapazitätserweiterungen und Änderungen im Dienstleistungsmix. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzinformationen, Patentdatenbanken und Import-Export-Prüfungen auf Sendungsebene genutzt, wenn öffentliche Handelstabellen zu stark aggregiert waren. Die oben genannten Quellen sind exemplarisch, und wir nutzten auch zusätzliche öffentliche Referenzen zur Unterstützung der Datenerhebung, Gegenprüfung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie sich Outsourcing zwischen API und Fertigprodukt aufteilt und wie sich die Preisgestaltung verändert, wenn Projekte von der präklinischen zur kommerziellen Phase übergehen. Wir sprachen mit einer Mischung aus Lohnherstellern, Beschaffungs- und Technical-Operations-Teams bei Auftraggebern sowie Fachexperten, die wichtige Outsourcing-Korridore in APAC, EMEA und Amerika abdecken.
Diese Gespräche halfen, Auslastungstrends zu bestätigen, wie sich Chargengrößen typischerweise zwischen den Phasen verändern, welcher Anteil an hochwirksamen Arbeiten an spezialisierte Standorte geleitet wird, und wie schnell Preisanpassungen in neuen Verträgen in der Praxis erfolgen. Anschließend passten wir die Modellannahmen dort an, wo die Sekundärforschung nicht spezifisch genug für Details auf Dienstleistungs- oder Phasenebene war.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 13% | APAC: 44% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 39% | EMEA: 29% |
| Kleinere Anbieter: 17% | Manager: 48% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung wurde vom Bedarfspool aus nach außen aufgebaut, wobei klinische Pipeline-Aktivitäten und kommerzielle Small-Molecule-Volumina anhand phasenbezogener Outsourcing-Raten und typischer Dienstleistungsmixe in ausgelagerte Arbeit umgerechnet wurden. Ein Top-down-Ansatz wurde einmal verwendet, um den Bedarf zu rekonstruieren, indem Studienstarts und kommerzielle Versorgungsbedürfnisse auf Entwicklungschargen, Validierungsläufe und laufende Produktionslose abgebildet wurden, die anschließend anhand dienstleistungsspezifischer Preisgestaltung bewertet wurden.
Um die Gesamtsummen realistisch zu halten, überprüften wir die Ergebnisse mithilfe selektiver Bottom-up-Näherungen wie beispielhaften Umsatzangaben von Anbietern, Kapazitäts- und Auslastungsprüfungen für wichtige Chemie- und Fertigproduktlinien sowie indikativen Preisspannen für API- gegenüber Arzneimittelarbeit. Das Modell verwendete eine kleine Anzahl wiederholbarer Eingaben wie Studienzahlen nach Phase, den Anteil oraler fester Formen gegenüber sterilen oder spezialisierten Formen, die durchschnittliche Projektdauer von der Prozessentwicklung bis zum Technologietransfer, typische Chargengrößen und Kampagnenhäufigkeit für die kommerzielle Versorgung sowie inflations- und mixbedingte ASP-Bewegungen.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario angewendet, das das Interview-Feedback zur Outsourcing-Intensität, zu Kapazitätserweiterungen und zum Preisdruck der Kunden widerspiegelt. Wo Bottom-up-Daten für kleinere, privat gehaltene Anbieter nicht beobachtbar waren, wurden Lücken durch konservative Umsatz-zu-Kapazität-Proxys geschlossen und anschließend gegen regionale Nachfrageindikatoren überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich der Gegenprüfung des Wachstums anhand unabhängiger Signale wie klinischer Studiendynamik, regulatorischer Aktivität und gemeldeter Ankündigungen zur Kapazitätserweiterung. Wenn eine Region oder eine Dienstleistungslinie einen starken Anstieg zeigte, wurden die zugrunde liegenden Treiber überprüft, Annahmen hinterfragt und Nachfassaktionen ausgelöst, um zu bestätigen, ob die Veränderung struktureller Natur oder zeitbedingt war.
Vor der Freigabe durchläuft das Modell eine Peer-Review durch Analysten, mit Abweichungsprüfungen auf Dienstleistungs- und Regionsebene und mit Währungsumrechnungen, die auf das jeweils berichtete Jahr abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Kapazität oder Nachfrage verändern können. Vor der Lieferung führt ein Analyst einen neuen Durchgang durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Small Molecules Contract Development and Manufacturing Organization mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Small-Molecule-CDMO-Dienstleistungen variieren häufig, da die Umfangsgrenze nicht konsistent ist und der Zeitpunkt von Preis- und Währungsaktualisierungen je nach Herausgeber unterschiedlich sein kann. Unterschiede zeigen sich auch, wenn eine Schätzung Entwicklungsdienstleistungen als kleinen Zusatz behandelt, während eine andere sie vollständig über alle Phasen erfasst und dann eine höhere Mischrate anwendet.
In dieser Studie ist der Aktualisierungsrhythmus an jährliche Modell-Resets mit Zwischenprüfungen für größere Preisbewegungen gekoppelt, und die Währungsumrechnung ist auf das angegebene Jahr abgestimmt, sodass die ASP-Logik nach Dienstleistung und Phase konsistent bleibt. Infolgedessen kann sich die resultierende Gesamtsumme von einigen schnelleren Zusammenfassungen unterscheiden, einschließlich der von Mordor Intelligence beschriebenen Ansätze.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 194,58 Mrd. USD (2025) | |
| Fachzeitschrift B | 50,58 Mrd. USD (2024) | Verwendet eine engere Rahmung, die näher an der Kern-Herstellung von Small-Molecule-CMO/CDMO liegt, und erfasst möglicherweise Entwicklungs-, Formulierungs- und Analysedienstleistungen unzureichend; zudem bezieht sie sich auf ein anderes Basisjahr mit einem kürzeren Prognosezeitraum. |
| Regionale Beratungsgesellschaft A | 47,80 Mrd. USD (2022) | Geht von einem älteren Basisjahr aus und scheint eine engere Definition des CDMO-Umsatzes anzuwenden, die Teile der Fertigproduktentwicklung und einige klinische Phasenunterstützungen ausschließen kann, die in einem breiteren Outsourcing-Wert enthalten sind. |
Der Vergleich zeigt, dass die Spanne hauptsächlich durch Umfang und Zeitpunkt bedingt ist und nicht durch Rechenfehler. Wenn die Dienstleistungsabdeckung klar definiert ist und jahresspezifische Preis- und Währungsschritte konsistent gehalten werden, lässt sich die Marktgesamtsumme leichter auf einige wenige beobachtbare Nachfrage- und Kapazitätssignale zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kleine Moleküle CDMO im Jahr 2026?
Die Marktgröße für kleine Moleküle CDMO wird für 2026 auf 207,16 Milliarden USD geschätzt.
Welche CAGR wird für Dienstleistungen kleiner Moleküle CDMO zwischen 2026 und 2031 prognostiziert?
Der Markt soll im Zeitraum 2026–2031 eine CAGR von 6,98 % verzeichnen.
Welches Servicesegment wächst am schnellsten?
Formulierungs- und Analysedienstleistungen sollen bis 2031 mit einer CAGR von 7,29 % wachsen, bedingt durch die Nachfrage nach integrierten Entwicklungsmodellen.
Welche Region wird das höchste Wachstum verzeichnen?
Der asiatisch-pazifische Raum dürfte am schnellsten wachsen, mit einer CAGR von 11,63 %, angetrieben durch Indiens Aufstieg als China-alternativer Lieferant.
Warum stehen Phase-III-Fertigungsslots unter Druck?
Spätphasige Biotechpipelines und frühere Unterinvestitionen haben die Phase-III-Kapazitätsauslastung auf über 85 % getrieben und die Vorlaufzeiten auf bis zu 24 Monate ausgedehnt.
Seite zuletzt aktualisiert am:



