
Größe und Marktanteil des Marktes für gemeinsame Mobilität
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
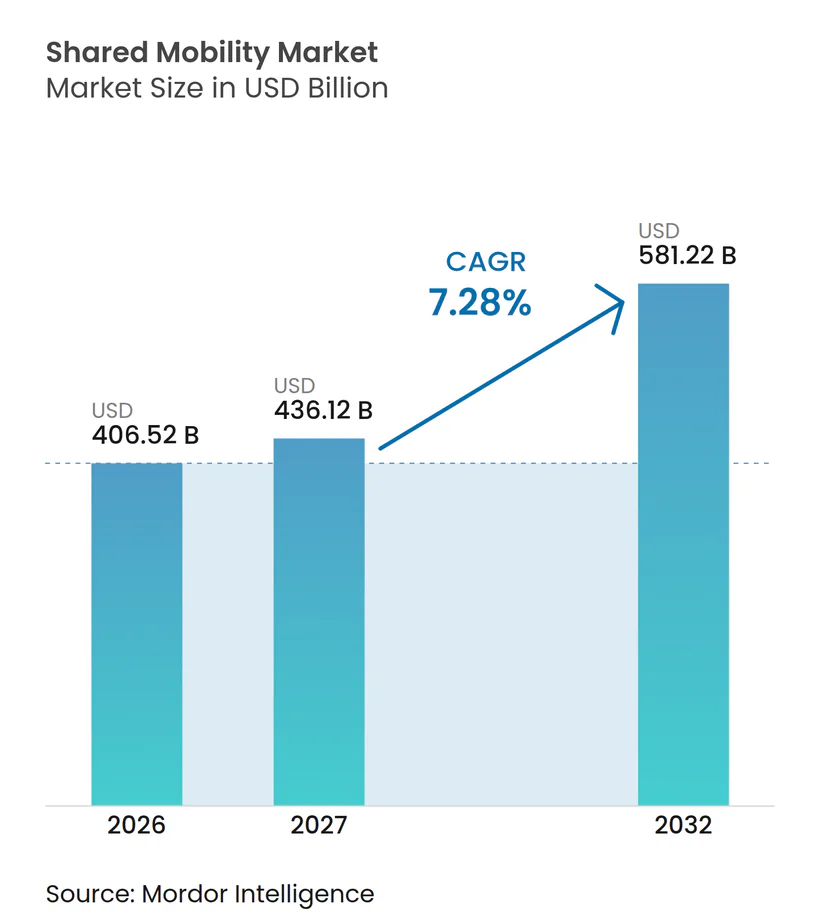
| Marktgröße (2027) | 436.12 Milliarden US-Dollar |
| Marktgröße (2032) | 581.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.28 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
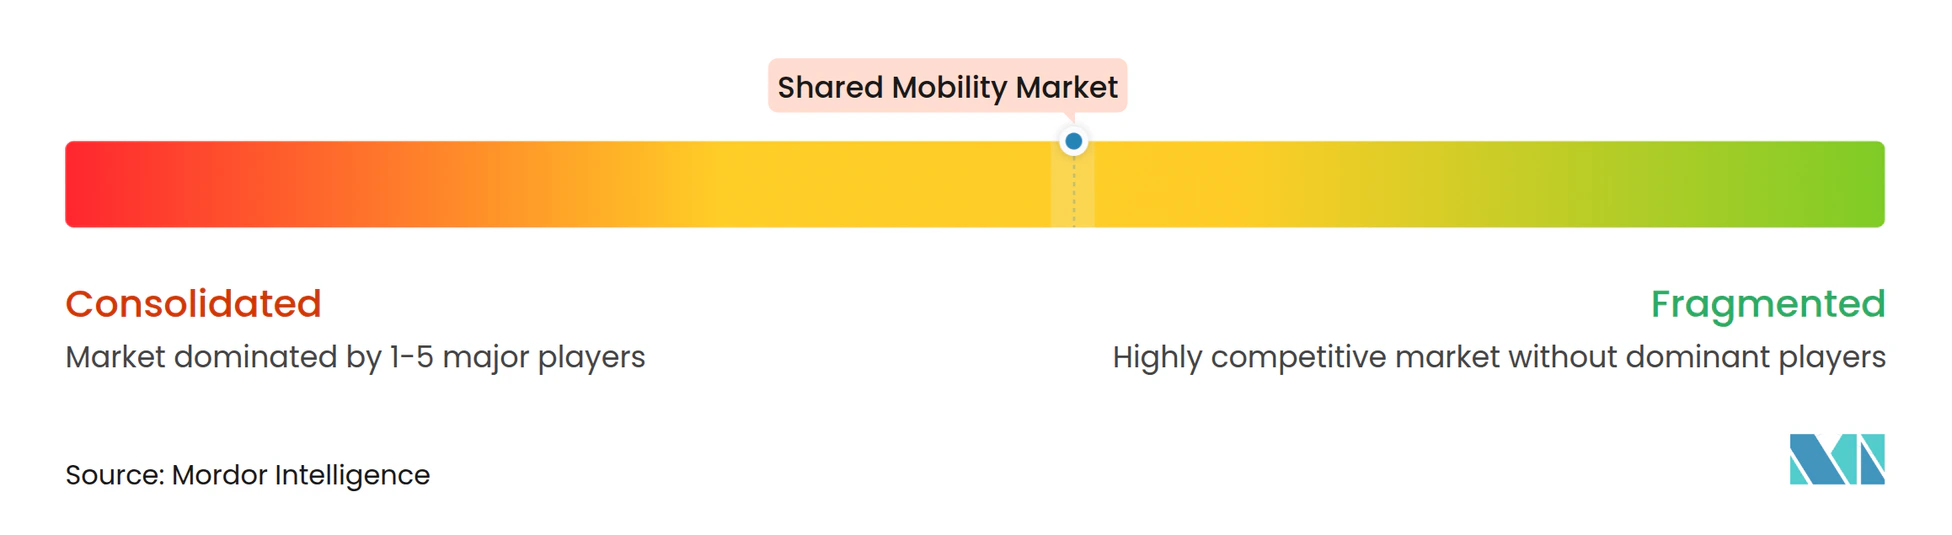
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für gemeinsame Mobilität von Mordor Intelligence
Der Markt für gemeinsame Mobilität wurde im Jahr 2026 auf 406,52 Milliarden USD geschätzt, wird für 2027 auf 436,12 Milliarden USD beziffert und soll bis 2032 einen Wert von 581,22 Milliarden USD erreichen, was einem CAGR von 7,28 % im Zeitraum 2027–2032 entspricht. Diese steile Wachstumskurve spiegelt den globalen Wandel vom privaten Fahrzeugbesitz hin zu bedarfsgesteuerten, multimodalen Diensten wider, die Ride-Hailing, Mikromobilität, Car-Sharing und betriebliche Mobilitätsabonnements miteinander verbinden. Batteriewechselstationen und ein ausgebauteres Ladenetz halten gemeinsame Elektrofahrzeugflotten rund um die Uhr einsatzbereit. Gleichzeitig beseitigt eine Smartphone-Durchdringung von über 80 % in den meisten städtischen Märkten nahezu alle Hürden bei der Suche und Bezahlung. Digitale Plattformen skalieren zudem schneller, da Ride-Hailing-Fahrer Elektrofahrzeuge fünfmal häufiger übernehmen als Privatbesitzer, was die Gesamtbetriebskosten senkt und städtische Netto-Null-Vorgaben erfüllt. Der Wettbewerbsdruck bleibt intensiv, da Marktführer Allianzen im Bereich autonomes Fahren schmieden, regional konsolidieren und KI-Assistenten integrieren, die die Fahrtauswahl personalisieren. Dennoch bremsen Lizenzobergrenzen, Engpässe bei kritischen Mineralien und Netzkapazitätsbeschränkungen die kurzfristige Expansion in bestimmten Städten weiterhin.
Wichtigste Erkenntnisse des Berichts
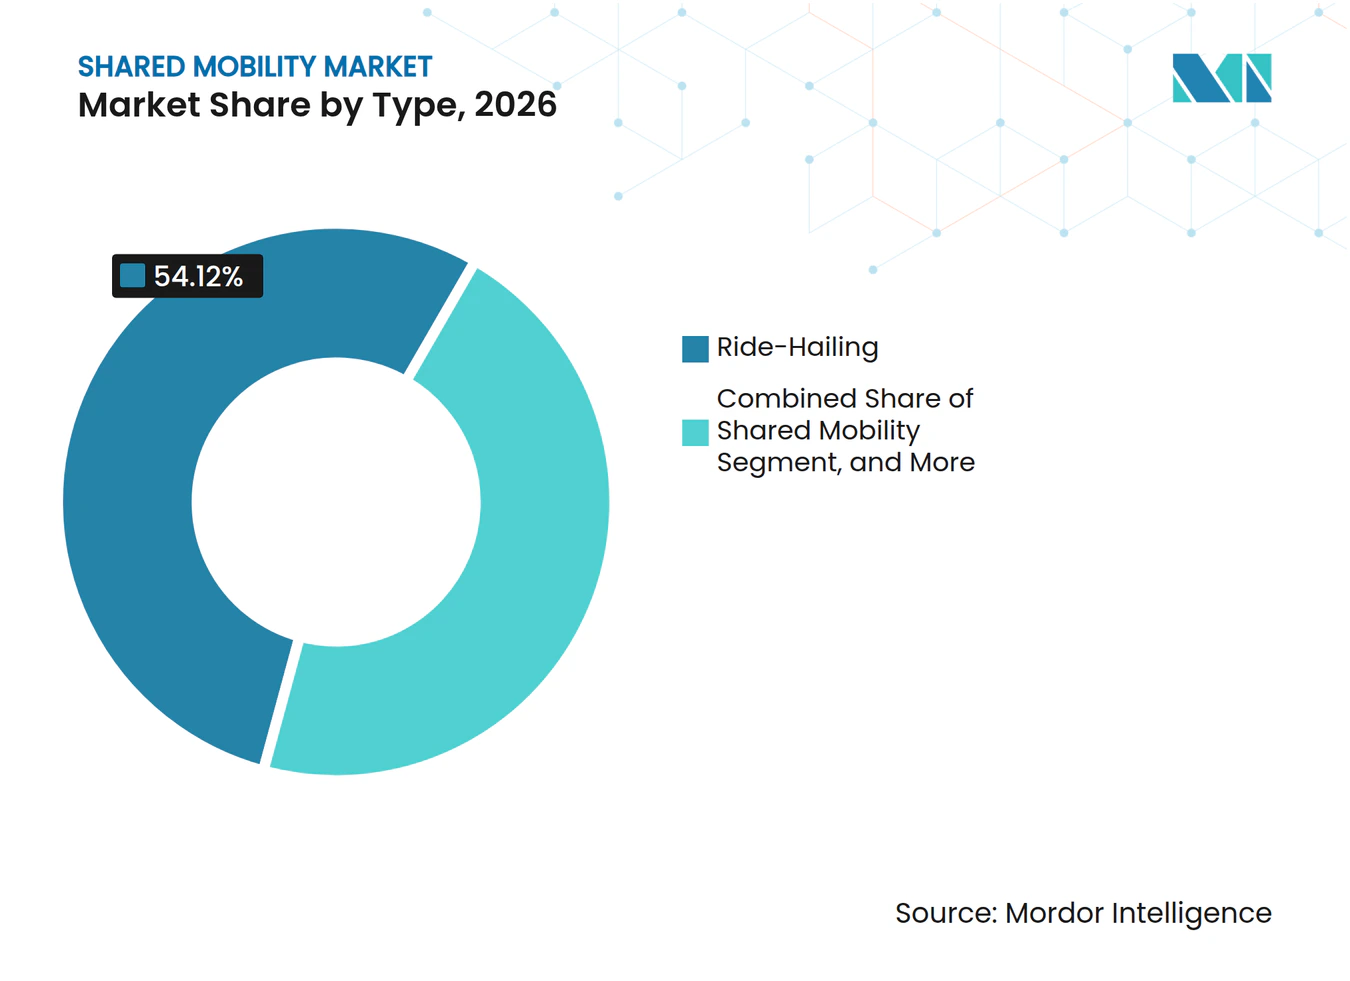
- Nach Typ hielt Ride-Hailing im Jahr 2026 einen Marktanteil von 54,12 % am Markt für gemeinsame Mobilität, während gemeinsame Mikromobilität mit einem CAGR von 13,21 % bis 2032 das stärkste Wachstum verzeichnen soll.
- Nach Fahrzeugkategorie entfielen im Jahr 2026 64,78 % des Marktanteils für gemeinsame Mobilität auf Personenkraftwagen, während Zweiräder bis 2032 voraussichtlich mit einem CAGR von 9,52 % wachsen werden.
- Nach Geschäftsmodell entfiel im Jahr 2026 das B2C-Segment auf 67,62 % des Marktes für gemeinsame Mobilität; Peer-to-Peer-Plattformen wachsen im gleichen Zeitraum mit einem CAGR von 8,31 %.
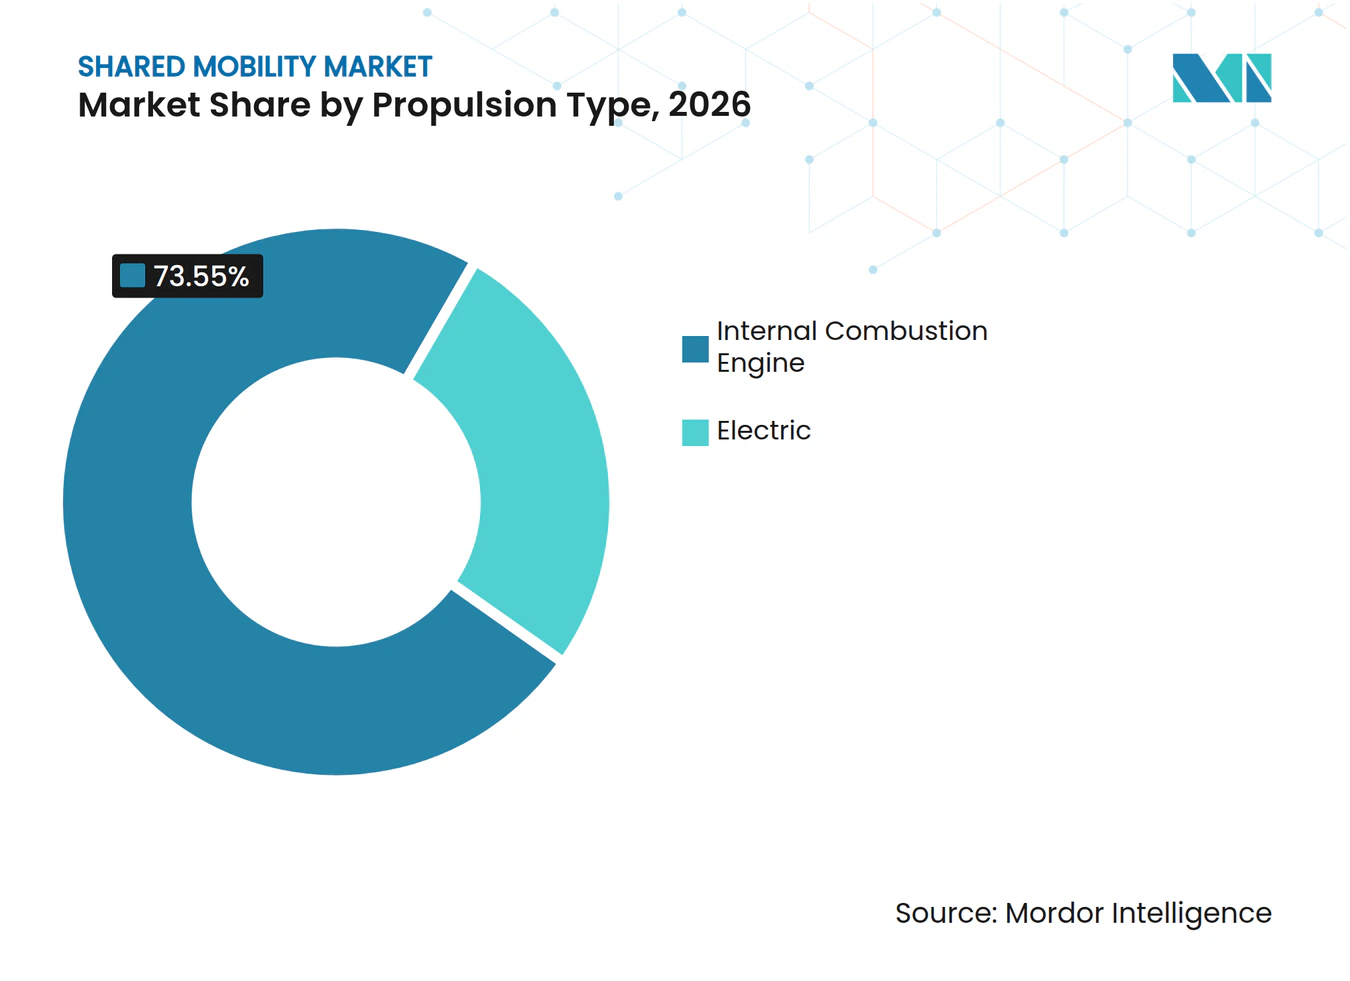
- Verbrennungsmotorflotten hielten im Jahr 2026 nach Antriebsart einen Marktanteil von 73,55 % am Markt für gemeinsame Mobilität, während Elektrofahrzeuge mit einem CAGR von 15,26 % bis 2032 das höchste Wachstum erzielen sollen.
- Nach Autonomiegrad dominierten menschlich gesteuerte Betriebe den Markt für gemeinsame Mobilität mit einem Marktanteil von 92,21 % im Jahr 2026, während Robotaxi-Dienste mit einem CAGR von 17,28 % wachsen sollen.
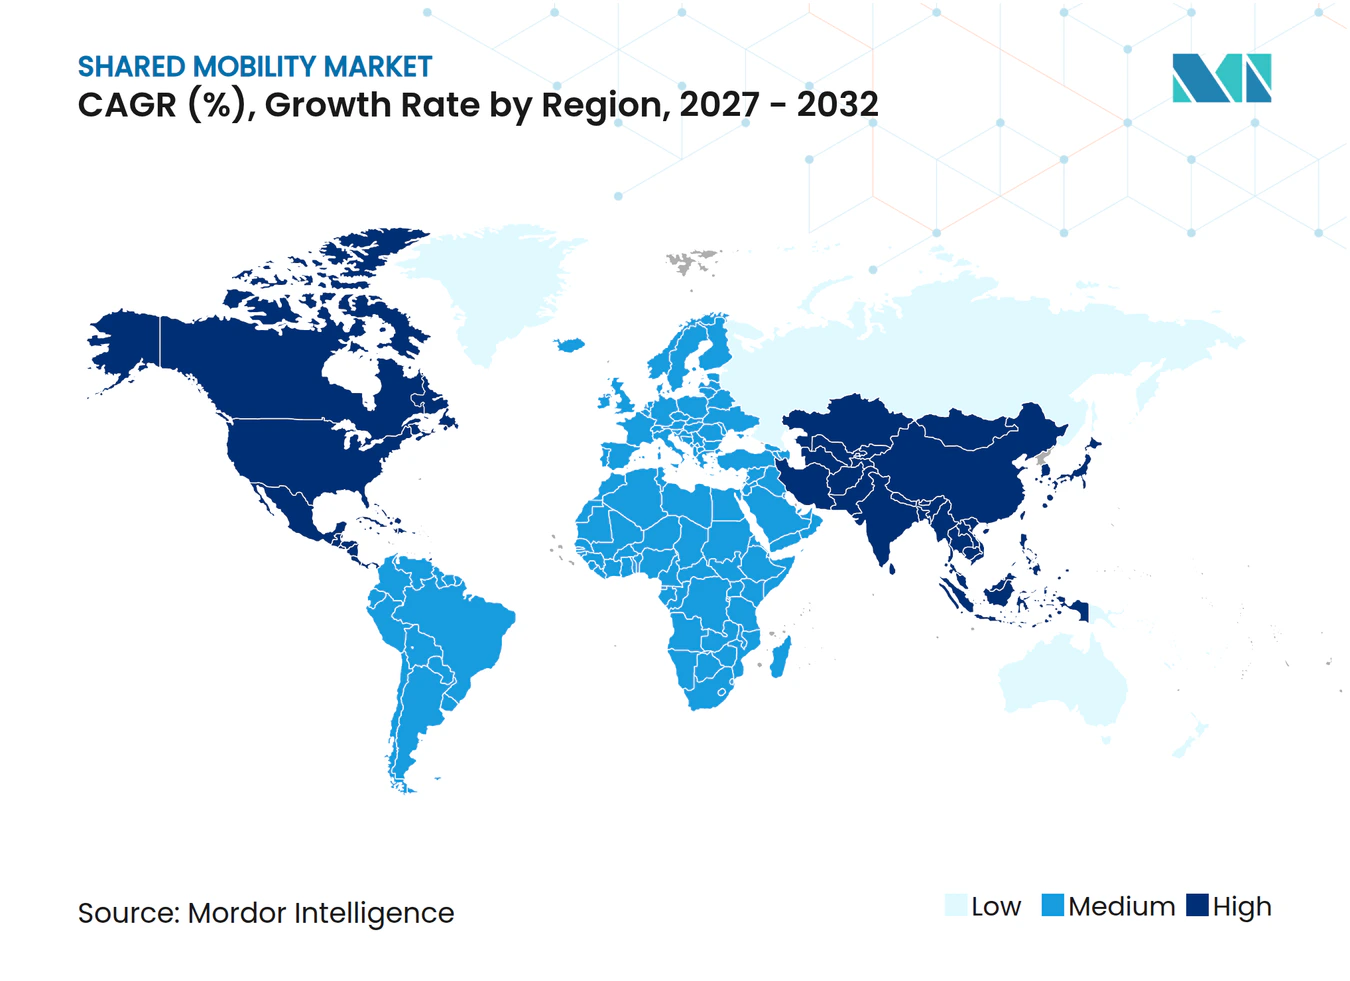
- Nach Geografie entfiel im Jahr 2026 auf den asiatisch-pazifischen Raum ein Marktanteil von 36,32 %, während Nordamerika mit einem CAGR von 13,49 % bis 2032 das stärkste Wachstum aufweist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbraucherpräferenz für Ride-Hailing-Dienste | +4.2% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für privaten Fahrzeugbesitz und städtische Verkehrsüberlastung | +4.1% | Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Wachsende Smartphone- und E-Wallet-Verbreitung | +2.8% | Asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤2 Jahre) |
| Batteriewechselstationen ermöglichen 24/7-Betrieb gemeinsamer Elektro-Mikromobilitätsflotten | +1.9% | China führend, Pilotprojekte in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Unternehmerische Netto-Null-Verpflichtungen treiben Mobilitätsabonnements für Mitarbeiter an | +1.3% | Nordamerika und EU, frühe Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Transit-„Super-Apps” integrieren APIs für öffentliche und gemeinsame Mobilität | +1.1% | EU-Führerschaft, Nordamerika und asiatisch-pazifischer Raum als nächste Märkte | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbraucherpräferenz für Fahrdienstvermittlungsdienste
Fahrdienstvermittler unterstützen zunehmend den täglichen Pendelverkehr, indem sie flexible, bedarfsgerechte Transportmöglichkeiten in städtischen Gebieten anbieten, in denen der öffentliche Nahverkehr mit festen Linien die Bedürfnisse der Pendler möglicherweise nicht vollständig erfüllt. Ubers Route Share bietet eine kostengünstigere Option für gemeinsame Fahrten und ermöglicht Einsparungen von bis zu 50 % im Vergleich zu einer vergleichbaren UberX-Fahrt auf ausgewählten Strecken und während der Pendelzeiten an Werktagen. Steigende Fahrzeugbesitzkosten und die Bequemlichkeit der App-basierten Buchung veranlassen einige Verbraucher, insbesondere jüngere Stadtbewohner, gemeinsame Mobilität als Alternative zum Besitz eines privaten Fahrzeugs in Betracht zu ziehen. Unternehmen integrieren App-basierte Transportlösungen zunehmend in die Reise- und Pendelregelungen ihrer Mitarbeiter, während digitale Reiseassistenten wie Delta Concierge die Koordination reisebezogener Dienstleistungen verbessern. In dicht besiedelten städtischen Korridoren, wo Parken, Versicherung, Kraftstoff und Wartung die Nutzung eines privaten Fahrzeugs kostspielig machen können, bieten Fahrdienstvermittlung und gemeinsame Fahrten eine Alternative für regelmäßige Fahrten. Diese Entwicklungen erweitern die Rolle des Marktes für gemeinsame Mobilität über gelegentliche Fahrten hinaus und umfassen nun auch Pendelfahrten, Flughafentransfers und andere routinemäßige Transportbedürfnisse.
Steigende Kosten für privaten Fahrzeugbesitz und städtische Verkehrsüberlastung
Versicherung, Parken und Wartung steigen nun schneller als die allgemeine Inflation, insbesondere in Nordamerika und Westeuropa, was zu einem ressourcenschonenden Reiseverhalten zwingt. Das Programm „Commute with Enterprise” von Enterprise Mobility hat 49.000 Fahrzeuge von US-amerikanischen Straßen entfernt und die Pendelkilometer messbar reduziert, was Engpässe verringert[1]. Darüber hinaus erhöhen Staugebühren und Niedrigemissionszonen die Kosten für das Fahren privater Fahrzeuge in Stadtzentren und veranlassen Pendler, auf Fahrgemeinschaften, gemeinsame Fahrzeuge und andere Alternativen umzusteigen. Diese regulatorischen Maßnahmen, kombiniert mit wachsenden arbeitgeberfinanzierten Pendelprogrammen, sollen die Nachfrage nach Lösungen für gemeinsame Mobilität stützen, die die Fahrzeugauslastung verbessern und die Anzahl der für den täglichen Verkehr benötigten Fahrzeuge reduzieren.
Zunehmende Verbreitung von Smartphones und elektronischen Geldbörsen
Nahtlose digitale Zahlungen bilden die Grundlage für reibungslose Buchungen, insbesondere in Südostasien, wo früher Bargeld dominierte. Der Finanzdienstleistungsarm von Grab verzeichnete im Jahr 2024 ein Umsatzwachstum von 38 %, indem E-Wallet-Funktionen an nahezu 44 Millionen monatliche Mobilitätsnutzer cross-verkauft wurden[2]. Die Smartphone-Durchdringung in den wichtigsten städtischen Zentren erweitert die potenzielle Kundenbasis weiter, indem Nutzer über eine einzige Oberfläche auf Ride-Hailing-, Car-Sharing- und gemeinsame Mikromobilitätsdienste zugreifen können. Darüber hinaus schafft künstliche Intelligenz Möglichkeiten zur Verbesserung der Plattformeffizienz durch intelligentere Routenplanung, Nachfrageprognosen und Fahrerzuteilung. In Märkten wie Indien und Indonesien reduziert die fortschreitende Einführung mobiler Geldbörsen und App-basierter Transaktionen die Zahlungshürden für Kunden und Betreiber. Diese Entwicklungen unterstützen die Expansion des Marktes für gemeinsame Mobilität, indem sie den Buchungskomfort verbessern, die Kundenbindung stärken und Anbietern ermöglichen, eine breitere städtische Bevölkerung zu bedienen.
Transit-„Super-Apps” integrieren APIs für öffentlichen und gemeinsamen Verkehr
Der europäische Markt für gemeinsame Mobilität profitiert von der Entwicklung von Mobilität-als-Dienst-Plattformen (MaaS), die öffentliche Verkehrsmittel, Ride-Hailing, Car-Sharing und gemeinsame Mikromobilität in einer einzigen digitalen Oberfläche integrieren. Helsinkis Whim-Plattform und Berlins Jelbi zeigen, wie integrierte Mobilitätsanwendungen die Reiseplanung, Ticketausstellung und Zahlungen über mehrere Verkehrsanbieter hinweg vereinfachen können. Indem diese Plattformen die Notwendigkeit reduzieren, zwischen separaten Anwendungen zu wechseln, verbessern sie den Komfort und unterstützen die Nutzung gemeinsamer Verkehrsmittel für den täglichen Pendelverkehr. Die Zusammenarbeit zwischen kommunalen Behörden, öffentlichen Verkehrsbetreibern und privaten Mobilitätsanbietern ermöglicht auch eine bessere Koordination von Routen, Fahrplänen und Serviceverfügbarkeit. Die Einführung standardisierter Programmierschnittstellen (APIs) unterstützt zudem die Integration zwischen Verkehrsdiensten und Drittanbieteranwendungen. Da MaaS-Plattformen ihr Angebot um Abonnementpakete, personalisierte Reiseempfehlungen und Emissionsinformationen erweitern, können sie die Wiedernutzung fördern und die Kundenbindung stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge lokale Lizenzierungs- und Obergrenzenregelungen für Ride-Hailing-Fahrzeuge | -2.7% | EU und ausgewählte nordamerikanische Ballungsräume, Ausbreitung im asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Bedenken hinsichtlich Fahrgastsicherheit und Datenschutz | -1.8% | Weltweit, verstärkt in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei kritischen Mineralien für gemeinsame Elektrofahrzeugflotten | -1.6% | Weltweit, am stärksten in Nordamerika und der EU | Langfristig (≥4 Jahre) |
| Unzureichende städtische Stromnetze verzögern Hochleistungs-Elektrofahrzeug-Ladestationen | -1.4% | Aufstrebende Städte im asiatisch-pazifischen Raum und im Nahen Osten und Afrika, Teile Nordamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge lokale Lizenzierungs- und Obergrenzenregelungen für Ride-Hailing-Fahrzeuge
Regulatorische Beschränkungen für Ride-Hailing- und autonome Mobilitätsdienste können die Compliance-Kosten erhöhen und die Flottenexpansion in etablierten städtischen Märkten begrenzen. In Kalifornien stärkten regulatorische Entwicklungen in den Jahren 2025–2026 den Rahmen für das Testen und den Einsatz autonomer Fahrzeuge, einschließlich stufenweiser Genehmigungen, Sicherheitsaufsicht und Berichtspflichten. Die California Public Utilities Commission eröffnete im August 2025 auch ein neues Regelgebungsverfahren[3], um ungelöste Fragen im autonomen Personentransport zu klären, einschließlich gemeinsamer und Flughafenoperationen sowie Partnerschaften zwischen Betreibern autonomer Fahrzeuge und regulierten Personenbeförderungsunternehmen. Diese Anforderungen bedeuten, dass Anbieter gemeinsamer Mobilität die entsprechenden Genehmigungen einholen und die geltenden Sicherheits-, Betriebs- und Berichtsstandards erfüllen müssen, bevor sie autonome Dienste ausweiten. In verschiedenen Rechtsgebieten können unterschiedliche Lizenzierungsverfahren, Barrierefreiheitsverpflichtungen und lokale Betriebsregeln die Verwaltungskosten erhöhen, Einsatzzeitpläne verlängern und Hürden für kleinere Betreiber schaffen.
Bedenken hinsichtlich Fahrgastsicherheit und Datenschutz
Datenschutzanforderungen und Sicherheitsvorschriften erhöhen die Compliance-Anforderungen für Betreiber gemeinsamer Mobilität, insbesondere für jene, die Fahrgastdaten, Standortverläufe und algorithmische Dispositionssysteme verwenden. In Europa regelt die Datenschutz-Grundverordnung (DSGVO) die Erhebung, Speicherung und Verarbeitung personenbezogener Daten und verpflichtet Betreiber, rechtmäßige Grundlagen für die Verarbeitung und angemessene Schutzmaßnahmen zu etablieren. Diese Anforderungen können einschränken, wie Unternehmen individuelle Daten für personalisierte Preisgestaltung, Fahrerzuordnung und Serviceoptimierung nutzen, obwohl die DSGVO diese Aktivitäten nicht grundsätzlich verbietet. In den Vereinigten Staaten müssen Ride-Hailing-Betreiber auch sich entwickelnde Vorschriften zu Fahrerüberprüfung, Hintergrundchecks und Fahrgastsicherheit beachten, wobei die Anforderungen je nach Rechtsgebiet variieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz der Fahrdienstvermittlung steht vor Disruption durch MikromobilitätRide-Hailing-Dienste machten im Jahr 2026 54,12 % der Marktgröße für gemeinsame Mobilität aus und unterstreichen damit ihre gefestigte Netzwerkdichte und breite Nutzerbasis. Das Wachstum neigt sich jedoch zu gemeinsamen E-Bikes und E-Scootern, die bis 2032 einen CAGR von 13,21 % erzielen, da Verbraucher längere Ride-Hailing-Fahrten mit Mikromobilität für die erste Meile kombinieren. Parallel dazu erholen sich Car-Sharing-Programme im Zuge der Tourismuserholung, während Mietdienste von aufgestautem Bedarf im Geschäftsreisebereich profitieren.
Verbraucher behandeln Mobilität heute wie einen Telefonvertrag und kombinieren nutzungsbasierte Fahrten mit Monatspässen. Plattformalgorithmen zeigen die günstigste multimodale Kombination an, was Cross-Selling und den Lebenszeitwert steigert. Etablierte Ride-Hailing-Anbieter reagieren, indem sie stationslose Fahrräder und Linienbusse hinzufügen, um ihren Marktanteil zu verteidigen. Auch die Stadtpolitik fördert die Nutzung: Städte begrenzen Ride-Hailing-Genehmigungen, subventionieren jedoch Mikromobilitätsstationen und balancieren so die Nutzung des Straßenraums. Diese gegenläufigen Kräfte tragen dazu bei, den breiteren Markt für gemeinsame Mobilität zu stabilisieren, auch wenn einzelne Verkehrsträger schwanken.

Nach Fahrzeugtyp:
Personenkraftwagen führen, während Zweiräder beschleunigenPersonenkraftwagen machten im Jahr 2026 64,78 % des Umsatzes im Markt für gemeinsame Mobilität aus und spiegeln damit ihre Vielseitigkeit in Ride-Hailing-, Car-Sharing- und betrieblichen Mobilitätsdiensten wider. Zweiräder sollen jedoch mit einem CAGR von 9,52 % bis 2032 das stärkste Wachstum verzeichnen, insbesondere in asiatischen Megastädten, wo enge Straßen, Verkehrsstaus und relativ niedrige Betriebskosten agile Mobilitätsformate begünstigen. Weltweit erweitert die Expansion von App-basiertem Ride-Hailing, gemeinsamen E-Bikes und E-Scootern den Zugang zu Kurzstreckentransporten, wobei Zweiräder eine wichtige Rolle bei der Konnektivität für die erste und letzte Meile spielen.
Der Kostenvorteil von Rollern und anderen kompakten Zweirädern kann preissensible Nutzer ansprechen, insbesondere in dicht besiedelten städtischen Märkten, wo Parkplatzbeschränkungen und Staus Personenkraftwagen für Kurzstrecken weniger praktisch machen. Liefer- und Logistikplattformen nutzen Zweiräder auch für die letzte Meile der Zustellung, was die Nachfrage über den persönlichen Pendelverkehr hinaus stützt. Unterdessen integrieren Personenkraftwagenflotten schrittweise Elektro-Limousinen und Crossover, um städtische Emissionsziele und betriebliche Dekarbonisierungsverpflichtungen zu erfüllen. Diese Kombination aus Personenkraftwagennachfrage und wachsender Übernahme von Zweirädern in Verbraucher- und Geschäftsanwendungen unterstützt die Diversifizierung innerhalb des Marktes für gemeinsame Mobilität.
Nach Geschäftsmodell:
B2C-Dominanz verschiebt sich in Richtung P2P-InnovationBusiness-to-Consumer-Betreiber hielten im Jahr 2026 67,62 % des Marktanteils für gemeinsame Mobilität, doch Peer-to-Peer-Plattformen übertreffen sie mit einem CAGR von 8,31 %. Turos Zusammenschluss mit Uber Rent gibt privaten Gastgebern Zugang zur Vertriebsinfrastruktur des letzteren und belebt das Wachstum nach einer Verlangsamung von Jahr zu Jahr neu. Unternehmen steigen ebenfalls ein und führen B2B-Abonnements ein, die Flottenleasing, Versicherung und CO₂-Tracking bündeln.
Digitale Treuhandkonten, Telematik und sofortige Schadenserkennung reduzieren die historischen Reibungspunkte bei P2P-Vermietungen und ermöglichen kürzere Abholzeiten und nahezu Echtzeit-Preisgestaltung. Hybridmodelle entstehen, bei denen professionelle Flottenmanager P2P-Fahrzeuge in Leerlaufzeiten betreuen und so die Anlagenproduktivität steigern. Diese Konvergenz bereichert die Verbraucherwahl und unterstreicht die Anpassungsfähigkeit des Marktes für gemeinsame Mobilität.
Nach Antriebsart:
Elektrische Transition beschleunigt die FlottenübernahmeVerbrennungsmotoren halten im Jahr 2026 noch immer 73,55 % des Marktanteils, während Elektroantriebe mit einem CAGR von 15,26 % wachsen, angetrieben durch Parität bei den Gesamtbetriebskosten und schnellere Amortisation bei hohen Auslastungsraten. Uber und BYD haben sich zu 100.000 neuen Elektrofahrzeugeinheiten in Europa und Lateinamerika verpflichtet, ergänzt durch maßgeschneiderte Finanzierungen, die die Einstiegshürden für Fahrer senken. Kaliforniens Clean Miles Standard verpflichtet Ride-Hailing-Flotten, bis 2030 zu 90 % elektrisch zu sein, was regulatorische Sicherheit schafft.
Batteriewechsel-Ökosysteme reduzieren Ausfallzeiten und treiben die tägliche Elektrofahrzeugauslastung in Richtung traditioneller Verbrennungsmotor-Benchmarks. Akademische Studien zeigen, dass die Elektrifizierung von Fahrzeugen in Transportnetzwerkunternehmen die Emissionen dreimal stärker reduziert als die private Elektrofahrzeugübernahme bei identischer Durchdringung, aufgrund der hohen Flottenkilometerleistung. Der daraus resultierende Glaubwürdigkeitsvorteil festigt die Elektroübernahme im Kern des Marktes für gemeinsame Mobilität.
Nach Autonomiegrad:
Menschlich gesteuerte Betriebe bereiten sich auf die Integration von Robotaxis vorMenschlich gesteuerte Fahrten hielten im Jahr 2026 einen Marktanteil von 92,21 %, doch Robotaxi-Dienste werden bis 2032 einen CAGR von 17,28 % verzeichnen, da Pilotprojekte in vollständige kommerzielle Routen umgewandelt wurden. Waymos Kapitalerhöhung von 5,6 Milliarden USD krönte die bislang größte Finanzierungsrunde im Bereich autonomes Fahren und ermöglichte die Expansion nach Washington, D.C. im Jahr 2026. Uber verfolgt eine technologieagnostische Haltung und schließt Vereinbarungen mit WeRide, Pony.ai und Volkswagen, um regulatorischen oder hardwarebedingten Rückschlägen entgegenzuwirken.
Arbeitskosteneinsparungen, 24/7-Verfügbarkeit und sicherere Fahrprofile motivieren Plattformbetreiber, den autonomen Rollout zu beschleunigen, doch die öffentliche Akzeptanz bleibt außerhalb früher Anwender verhalten. Hybride Dispositionsmodelle – bei denen autonome Fahrzeuge einfache Routen übernehmen und menschliche Fahrer sich auf Premium-Fahrten konzentrieren – werden voraussichtlich noch ein Jahrzehnt lang bestehen. Diese schrittweise Integration unterstützt eine stetige Skalierung der Autonomie innerhalb des Marktes für gemeinsame Mobilität ohne abrupte Verdrängung von Arbeitskräften.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 36,32 %, gestützt durch die Normalisierung in China und die Super-App-Ökosysteme in Südostasien. DiDi verzeichnete im ersten Quartal 2025 ein Umsatzwachstum von 8,50 % im Jahresvergleich und erreichte 53,3 Milliarden RMB (ca. 7,33 Milliarden USD), unterstützt durch einen höheren Transaktionswert auf der Kernplattform und einen Anstieg der Transaktionen in China um 10,30 %. Grab meldete im ersten Quartal 2025 einen Umsatz von 773 Millionen USD, ein Plus von 18 % im Jahresvergleich, während die monatlich aktiven Nutzer um 16 % auf 44,5 Millionen stiegen, was auf anhaltende Nachfragesteigerung in Südostasien hindeutet. In Indien expandierten elektrische Zweiräder weiterhin als Marktsegment. Im gesamten asiatisch-pazifischen Raum machen wachsender mobiler Internetzugang und die Verbreitung digitaler Geldbörsen App-basierte Mobilitätsdienste zugänglicher und stärken die Rolle der Region im globalen Markt für gemeinsame Mobilität.
Der europäische Markt für gemeinsame Mobilität wird durch wachsendes Umweltbewusstsein, die Ausweitung von Niedrigemissionszonen und die Integration gemeinsamer Verkehrsmittel in öffentliche Nahverkehrsnetze gestützt. Unternehmen bieten zunehmend abonnementbasiertes Car-Sharing, Ride-Hailing und Mikromobilitätsdienste an, um städtische Staus zu reduzieren und die Abhängigkeit von privaten Fahrzeugen zu verringern. Fragmentierte Vorschriften in verschiedenen Ländern und Städten schaffen jedoch operative Komplexität für Anbieter. Die Ausweitung multimodaler Mobilitätsanwendungen und betrieblicher Mobilitätsprogramme soll die Nachfrage stärken, insbesondere in großen städtischen Zentren, wo Parkkosten und Fahrzeugbesitzkosten hoch bleiben.
Nordamerika profitiert von etablierten Ride-Hailing-Plattformen, hoher Smartphone-Durchdringung und anhaltender Nachfrage nach komfortablem On-Demand-Transport. Betreiber konzentrieren sich auf die Verbesserung der Plattformrentabilität durch Preisoptimierung, Mitgliedschaftsprogramme und höhere Fahrerauslastung. Wachsende Partnerschaften mit öffentlichen Verkehrsbetrieben und Arbeitgebern schaffen auch Möglichkeiten zur Integration von Ride-Hailing in den täglichen Pendelverkehr. Fahrerische Betriebskosten, Versicherungsprämien und regulatorische Kontrolle bleiben jedoch wichtige Herausforderungen. Die Expansion gemeinsamer Elektrofahrzeuge und App-basierter multimodaler Dienste soll die Marktentwicklung unterstützen, da Anbieter Erschwinglichkeit, Serviceverfügbarkeit und operative Effizienz in Einklang bringen.
Wettbewerbslandschaft
Der Markt für gemeinsame Mobilität bleibt wettbewerbsintensiv, wobei globale Plattformen wie Uber und Lyft neben regionalen Marktführern wie DiDi und Grab konkurrieren, während europäische Betreiber sich auf Car-Sharing, Mikromobilität und integrierte Verkehrsdienste spezialisieren. Wettbewerbsstrategien betonen zunehmend Plattformtechnologie, Fahrer- und Flottenauslastung, Serviceabdeckung und Partnerschaften. Elektrifizierung und KI-basierte Dispositionsoptimierung sind relevante Branchenprioritäten, obwohl die Übernahme je nach Markt variiert. Partnerschaften im Bereich autonome Mobilität entwickeln sich ebenfalls, doch ihr kommerzieller Einsatz und ihr Beitrag zur gemeinsamen Mobilität bleiben regional uneinheitlich.
Strategische Partnerschaften und Übernahmen gestalten die Wettbewerbslandschaft neu. Im April 2025 stimmte Lyft der Übernahme von FREENOW für ca. 175 Millionen EUR (196 Millionen USD) zu und erweiterte damit seine Präsenz in neun europäischen Ländern und stärkte sein taxibasiertes Angebot. EasyPark schloss im Januar 2025 die Übernahme von Flowbird ab und kombinierte digitale Parkzahlungen mit Parkverwaltungs- und öffentlichen Verkehrslösungen. Diese Transaktionen zeigen das wachsende Interesse an komplementären Mobilitätsdiensten und geografischer Expansion, anstatt sich ausschließlich auf organisches Ride-Hailing-Wachstum zu verlassen.
Autonome Mobilität ist ein weiterer aufkommender Wettbewerbshebel, wobei Uber Partnerschaften verfolgt, anstatt sich auf einen einzigen Fahrzeug- oder Technologielieferanten zu verlassen. Im Jahr 2025 erweiterte Uber seine Zusammenarbeit mit WeRide und Pony.ai und kündigte eine Partnerschaft mit Volkswagen an, um autonome ID. Buzz-Fahrzeuge auf seiner Plattform einzusetzen. Regionale Betreiber zeigen ebenfalls finanzielle Fortschritte: DiDi meldete ein positives bereinigtes EBITDA im ersten Quartal 2025, während Grab im gleichen Zeitraum ein bereinigtes EBITDA von 106 Millionen USD verzeichnete. Diese Ergebnisse unterstreichen die Bedeutung operativer Effizienz und Plattformskalierung, obwohl die Rentabilität je nach Unternehmen und Berichtsmaßstab variiert.
Marktführer der Branche für gemeinsame Mobilität
-
Uber Technologies, Inc.
-
Lyft Inc.
-
Grab Holdings Inc.
-
Hertz
-
DiDi Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gemeinsame Mobilität Unternehmen in diesem Bericht
- Uber Technologies Inc.
- DiDi Global Inc.
- Lyft Inc.
- Grab Holdings Inc.
- ANI Technologies Pvt. Ltd. (Ola)
- Avis Budget Group Inc.
- Hertz
- Europcar Mobility Group
- BlaBlaCar
- Turo Inc.
- Lime (Neutron Holdings Inc.)
- Bolt Technology OU
- Waymo LLC
Neueste Industrielle Entwicklungen in Markt für gemeinsame Mobilität
- September 2026: Uber und Wayve führten autonomes Ride-Hailing in der Uber-App mit elektrischen Ford Mustang Mach-E-Fahrzeugen ein, die mit Wayves KI-Fahrtechnologie ausgestattet sind. Der erste Einsatz umfasst einen ausgebildeten, lizenzierten Sicherheitsfahrer und markiert einen Schritt zur Integration autonomer Fahrzeuge in konventionelle Ride-Hailing-Netzwerke.
- Juni 2026: Bolt und Pony.ai kündigten eine Partnerschaft zur Förderung des autonomen Ride-Hailing in Europa an, wobei Stellantis Fahrzeugtechnik und Fertigungsexpertise einbringt. Die Zusammenarbeit unterstützt die Entwicklung gemeinsamer Mobilitätsdienste mit autonomen Fahrzeugen der Stufe 4 und das langfristige Ziel, den Einsatz zu skalieren.
Berichtsumfang des globalen Marktes für gemeinsame Mobilität
Gemeinsame Mobilität bezieht sich auf eine Vielzahl von Transportdienstleistungen, darunter Ride-Hailing, Fahrradverleih, Car-Sharing, Miete und Leasing, Shuttle-Dienste und Busdienste. Diese Arten von Diensten können einzeln oder als Gruppe in Anspruch genommen werden, um die Kosten der Fahrt zu teilen.
Der Markt für gemeinsame Mobilität ist segmentiert nach Typ, Fahrzeugtyp, Geschäftsmodell, Antriebsart, Autonomiegrad und Geografie. Nach Typ ist der Markt segmentiert in Ride-Hailing, Car-Sharing, gemeinsame Mikromobilität (E-Bikes, E-Scooter usw.), Miete und Leasing sowie Shuttle- und Busdienste. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge, Busse und Reisebusse sowie Zweiräder. Nach Geschäftsmodell ist der Markt segmentiert in Peer-to-Peer (P2P), Business-to-Business (B2B) und Business-to-Consumer (B2C). Nach Antriebsart ist der Markt segmentiert in Verbrennungsmotor (ICE) und Elektro. Nach Autonomiegrad ist der Markt segmentiert in menschlich gesteuert und Level 4/5 Robotaxis. Nach Geografie ist der Markt segmentiert in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika. Der Bericht bietet Marktgröße und Prognosen für gemeinsame Mobilität in Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Fahrdienstvermittlung |
| Carsharing |
| Gemeinsame Mikromobilität (Elektrofahrräder, Elektroroller usw.) |
| Miet- und Leasingdienste |
| Shuttle- und Busdienste |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Busse und Reisebusse |
| Zweiräder |
| Peer-to-Peer (P2P) |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Verbrennungsmotor (ICE) |
| Elektro |
| Menschlich gesteuert |
| Level-4/5-Robotaxi |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Fahrdienstvermittlung | |
| Carsharing | ||
| Gemeinsame Mikromobilität (Elektrofahrräder, Elektroroller usw.) | ||
| Miet- und Leasingdienste | ||
| Shuttle- und Busdienste | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Zweiräder | ||
| Nach Geschäftsmodell | Peer-to-Peer (P2P) | |
| Business-to-Business (B2B) | ||
| Business-to-Consumer (B2C) | ||
| Nach Antriebsart | Verbrennungsmotor (ICE) | |
| Elektro | ||
| Nach Autonomiegrad | Menschlich gesteuert | |
| Level-4/5-Robotaxi | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gemeinsame Mobilität?
Der Markt für gemeinsame Mobilität steht im Jahr 2026 bei 406,52 Milliarden USD und soll bis 2032 581,22 Milliarden USD erreichen.
Welches Segment hält den größten Marktanteil im Markt für gemeinsame Mobilität?
Ride-Hailing macht 54,12 % des Umsatzes im Jahr 2026 aus und ist damit das größte Segment.
Welche Region wächst am schnellsten im Bereich gemeinsame Mobilität?
Nordamerika führt das Wachstum mit einem prognostizierten CAGR von 13,49 % bis 2032 an, gestützt durch den Rollout autonomer Fahrzeuge und betriebliche Mobilitätsprogramme.
Welche Rolle spielen betriebliche Netto-Null-Ziele für das Marktwachstum?
Unternehmen ersetzen Firmenwagen durch Mobilitätsabonnements und generieren so eine stabile, hochvolumige Nachfrage, die eine zweistellige Marktexpansion unterstützt.
Welche Region hat den größten Anteil am Markt für gemeinsame Mobilität?
Im Jahr 2026 entfällt auf den asiatisch-pazifischen Raum der größte Marktanteil im Markt für gemeinsame Mobilität.
Welche Region wächst am schnellsten im Bereich gemeinsame Mobilität?
Nordamerika führt das Wachstum mit einer prognostizierten CAGR von 13,49 % bis 2031 an, gestützt durch die Einführung autonomer Fahrzeuge und betriebliche Mobilitätsprogramme.