
Marktgröße und Marktanteil für Mobilität als Service
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
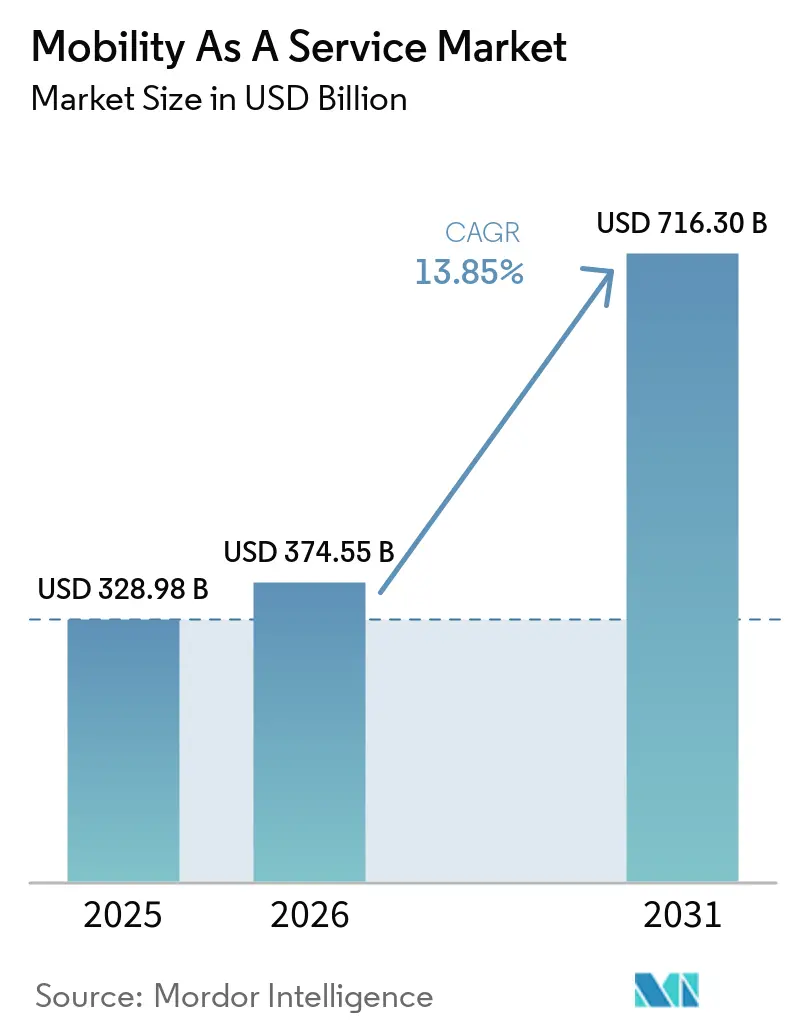
| Marktgröße (2027) | 374.55 Milliarden US-Dollar |
| Marktgröße (2032) | 716.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.85 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Mobilität als Service von Mordor Intelligence
Die Größe des Mobilitätsdienstleistungsmarkts (Mobility as a Service) wurde im Jahr 2026 auf 328,98 Milliarden USD geschätzt und soll von 374,55 Milliarden USD im Jahr 2027 auf 716,30 Milliarden USD bis 2032 bei einem CAGR von 13,85 % über den Zeitraum 2027–2032 wachsen. Starkes Wachstum der städtischen Bevölkerung, die kontinuierliche Verbreitung von Smartphones und ein gesteigertes Umweltbewusstsein veranlassen Verbraucher dazu, vom privaten Fahrzeugbesitz auf integrierte, gemeinsam genutzte und multimodale Transportangebote umzusteigen. API-Standardisierung, die Einführung von Elektro- und Wasserstoffantrieben sowie nahtlose Zahlungsinnovationen beschleunigen die Interoperabilität von Plattformen, verbessern das Kundenerlebnis und treiben die Umsatzdiversifizierung der Anbieter voran. Politische Entscheidungsträger verfolgen Ziele zur Emissionsfreiheit, die öffentlich-private Partnerschaften priorisieren und groß angelegte Einführungen von Elektroflotten fördern. Gleichzeitig ermöglichen 5G- und IoT-Upgrades die Echtzeit-Flottensteuerung und das prädiktive Reisemanagement. Der zunehmende Wettbewerb zwischen etablierten Fahrdienstvermittlern und aufstrebenden spezialisierten MaaS-Orchestratoren treibt aggressive Investitionen in künstliche Intelligenz, Datenmonetarisierung und Abonnementmodelle voran, da Unternehmen eine verteidigungsfähige Differenzierung anstreben.
Wichtigste Erkenntnisse des Berichts
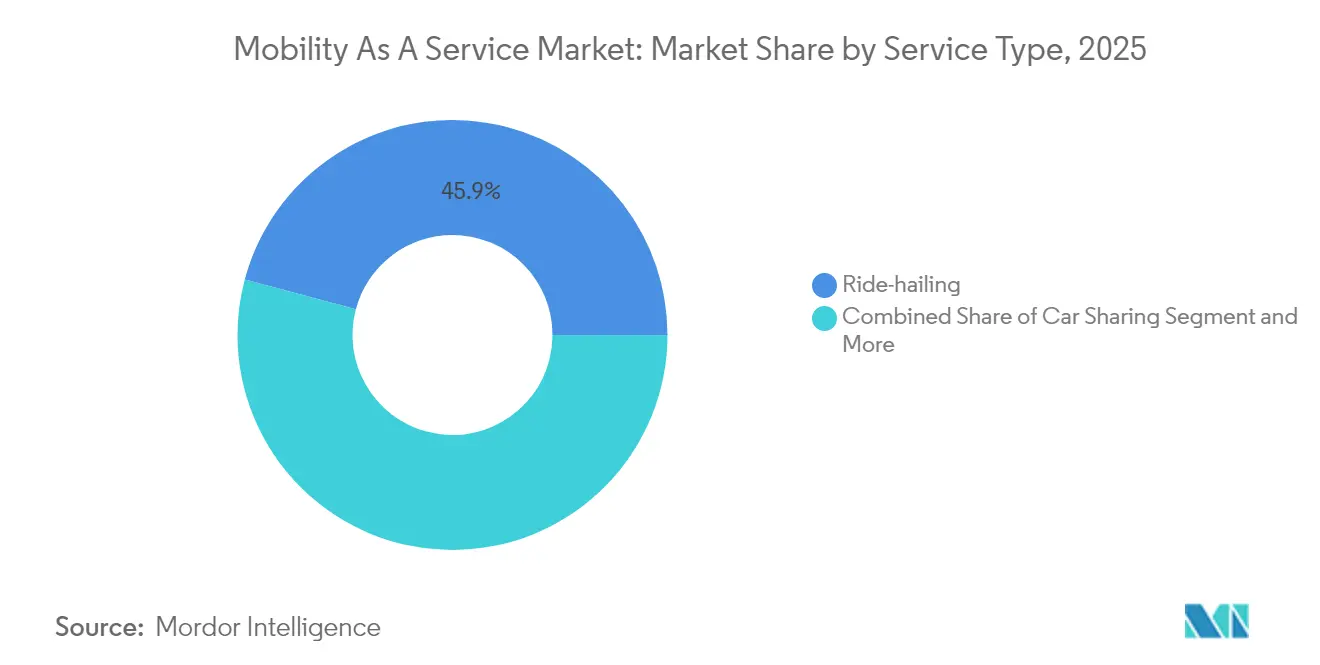
- Nach Dienstleistungstyp entfiel im Jahr 2026 ein Marktanteil von 45,85 % auf Fahrdienstvermittlung im Mobilitätsdienstleistungsmarkt; Mikromobilität soll bis 2032 mit einem CAGR von 19,12 % wachsen.
- Nach Lösung hielten Technologieplattformlösungen im Jahr 2026 einen Marktanteil von 37,72 % im Mobilitätsdienstleistungsmarkt; Zahlungs- und Wallet-Dienste sollen bis 2032 mit einem CAGR von 20,95 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2026 56,63 % des Mobilitätsdienstleistungsmarkts auf Personenkraftwagen, während autonome Pods bis 2032 mit einem CAGR von 22,74 % wuchsen.
- Nach Transporttyp führte der Privatverkehr im Jahr 2026 mit einem Marktanteil von 61,34 % im Mobilitätsdienstleistungsmarkt; der öffentliche Verkehr soll über 2027–2032 einen CAGR von 14,93 % verzeichnen.
- Nach Geschäftsmodell entfiel im Jahr 2026 ein Marktanteil von 67,25 % auf das Pay-as-you-go-Modell im Mobilitätsdienstleistungsmarkt; Abonnementpakete wachsen mit einem CAGR von 23,88 % bis 2032.
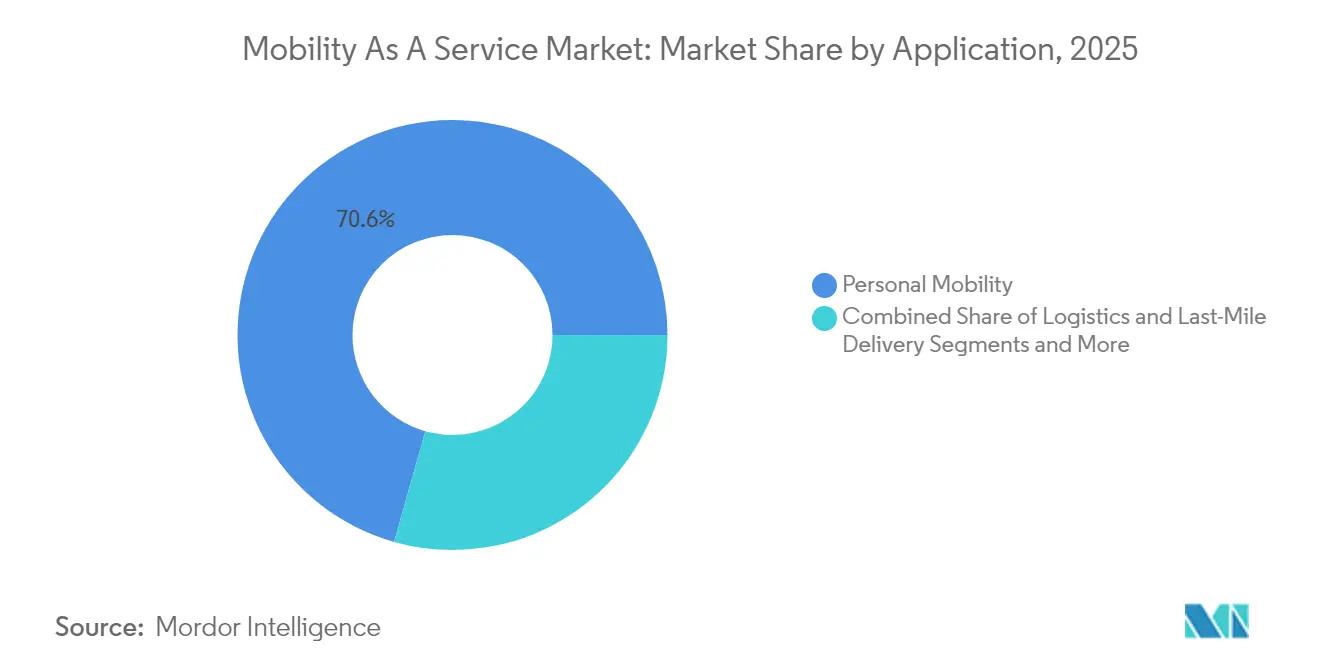
- Nach Anwendung entfielen im Jahr 2026 70,62 % der Größe des Mobilitätsdienstleistungsmarkts auf persönliche Mobilität, und Logistik/Letzte-Meile-Lieferung soll bis 2032 mit einem CAGR von 20,53 % wachsen.
- Nach Endnutzer hielten Privatpersonen im Jahr 2026 einen Marktanteil von 77,46 % im Mobilitätsdienstleistungsmarkt; die Unternehmensadoption gewinnt mit einem CAGR von 16,96 % bis 2032 an Dynamik.
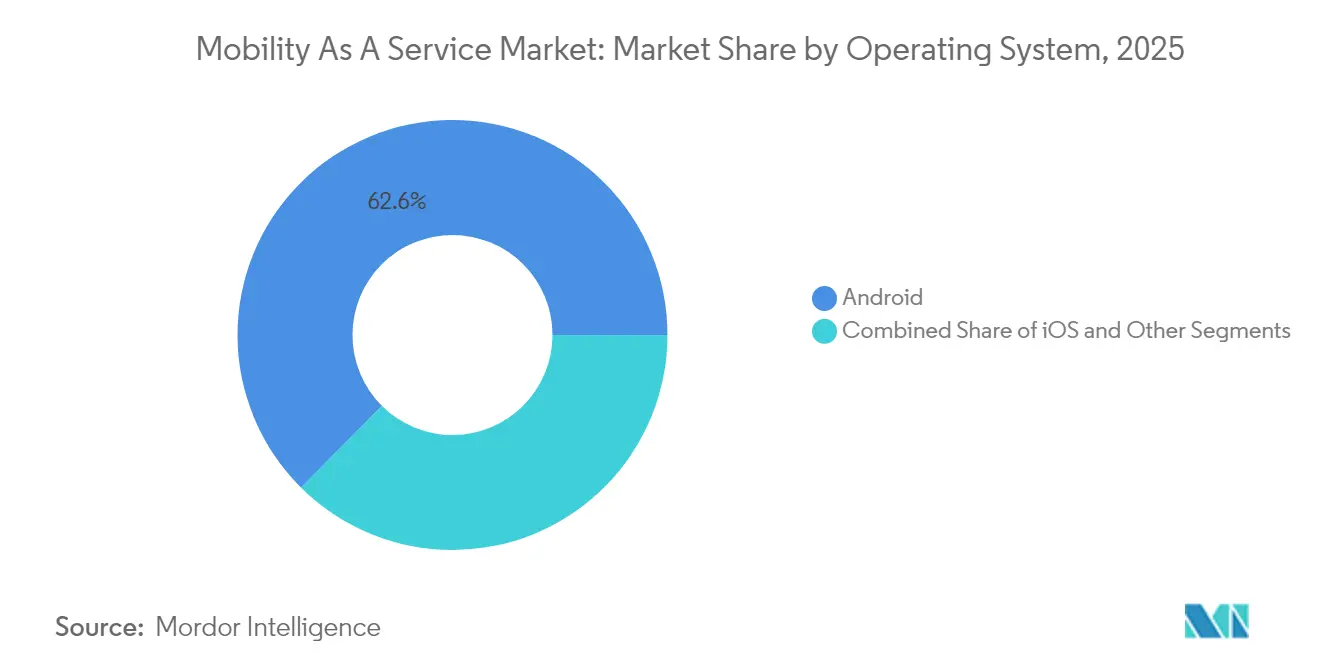
- Nach Betriebssystem hielt Android im Jahr 2026 einen Marktanteil von 62,55 % im Mobilitätsdienstleistungsmarkt; andere Plattformen, einschließlich HarmonyOS und PWAs, sollen bis 2032 mit einem CAGR von 23,05 % wachsen.
- Nach Antrieb repräsentierten Elektroantriebe im Jahr 2026 einen Marktanteil von 41,58 % im Mobilitätsdienstleistungsmarkt; Wasserstoffbrennstoffzellenfahrzeuge sollen während 2027–2032 einen CAGR von 25,42 % verzeichnen.
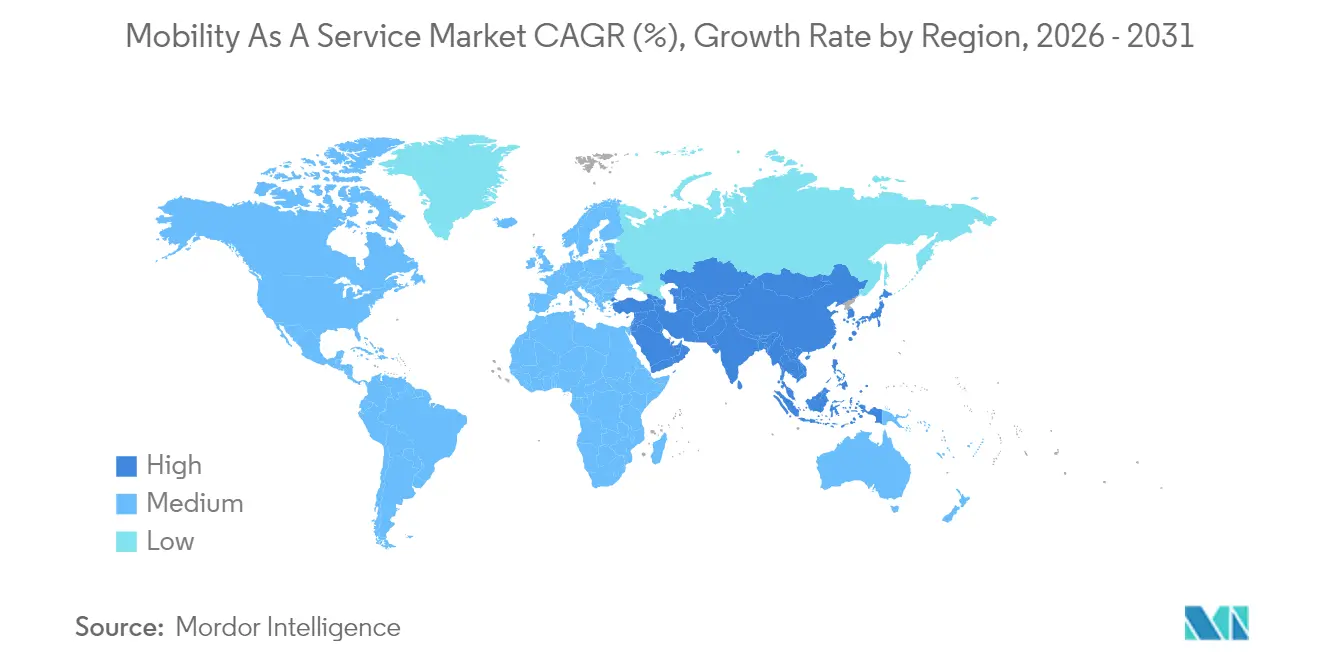
- Nach Geografie sicherte sich Asien-Pazifik im Jahr 2026 einen Marktanteil von 34,12 % im Mobilitätsdienstleistungsmarkt; der Nahe Osten und Afrika sind mit einem CAGR von 14,05 % bis 2032 als die am schnellsten wachsende Region positioniert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von Mikromobilität und öffentlichem Nahverkehr in europäischen Städten | +3.2% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Staatliche Null-Emissions-Ziele fördern EV-zentrierte Mobilität-als-Service-Pakete (Asien-Pazifik) | +2.9% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| API-Standardisierung (NeTEx, GTFS-RT) ermöglicht kontobasierte Ticketausstellung | +2.5% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg der Risikokapitalfinanzierung für südamerikanische Mobilität-als-Service-Super-Apps | +2.1% | Südamerika, insbesondere Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| 5G/IoT-gesteuerte Echtzeit-Mobilitätsorchestrierung | +1.6% | Nordamerika, Europa, fortgeschrittene asiatische Märkte | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsmandate für Geschäftsreisen in Nordamerika | +1.5% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Mikromobilität und öffentlichem Nahverkehr in europäischen Städten
Die nahtlose Integration von Mikromobilitätsoptionen mit traditionellen öffentlichen Verkehrssystemen schafft multimodale Transportnetzwerke, die die Erste-Meile-/Letzte-Meile-Konnektivität erheblich verbessern. Europäische Städte wie Helsinki und Wien sind Vorreiter bei dieser Integration, wobei Verkehrsbehörden aktiv Fahrradverleih- und E-Scooter-Dienste in einheitliche Mobilitätsplattformen einbeziehen. Diese Integration erzielt bemerkenswerte Ergebnisse: Das Internationale Transportforum berichtet, dass ordnungsgemäß integrierte Mikromobilität die Nutzung öffentlicher Verkehrsmittel in städtischen Korridoren um bis zu 35 % steigern kann.[1]Die erfolgreichsten Implementierungen umfassen standardisierte Andockstationen, die strategisch in der Nähe von Verkehrsknotenpunkten positioniert sind, einheitliche Zahlungssysteme und Echtzeit-Verfügbarkeitsdaten. Über die Verbesserung der Verkehrszugänglichkeit hinaus verändert diese Integration die städtischen Planungsprioritäten, wobei Städte wie Barcelona die Straßeninfrastruktur umgestalten, um Mikromobilitätsspuren zu schaffen, die direkt mit Verkehrsstationen verbunden sind.
Staatliche Null-Emissions-Ziele fördern EV-zentrierte Mobilität-als-Service-Pakete
Strenge Emissionsreduzierungsziele in Regionen wie Asien-Pazifik katalysieren die Entwicklung von auf Elektrofahrzeuge ausgerichteten Angeboten im Mobilitätsdienstleistungsmarkt, die EV-Fahrdienstvermittlung, Elektro-Carsharing und E-Bike-Verleih zu umfassenden Mobilitätspaketen kombinieren. Chinas Vorgabe, dass bis 2030 40 % der Fahrzeuge elektrisch sein sollen, hat Unternehmen wie Didi veranlasst, „Green Alliance”-MaaS-Pakete zu lancieren, die ausschließlich emissionsfreie Transportoptionen umfassen. Diese EV-zentrierten Dienste gewinnen erheblich an Bedeutung, wobei TÜV SÜD berichtet, dass elektrische Mobilitätsdienste die städtischen Transportemissionen im Vergleich zur konventionellen Fahrzeugnutzung um bis zu 70 % reduzieren können.
API-Standardisierung (NeTEx, GTFS-RT) ermöglicht kontobasierte Ticketausstellung
Die weitverbreitete Einführung standardisierter Datenaustauschprotokolle wie NeTEx (Network Timetable Exchange) und GTFS-RT (General Transit Feed Specification Real-Time) revolutioniert kontobasierte Ticketsysteme und ermöglicht nahtlose multimodale Reisen ohne mehrere Tickets oder Zahlungsmethoden. Diese Standards bieten eine gemeinsame Sprache für unterschiedliche Transportsysteme zur Kommunikation und ermöglichen die Echtzeit-Datensynchronisierung über verschiedene Verkehrsmittel hinweg. Über betriebliche Effizienzgewinne hinaus ermöglichen diese Standards innovative Tarifmodelle wie Mobilitätsguthaben und dynamische Preisgestaltung auf Basis der Echtzeit-Nachfrage. Die Metropolitan Transportation Commission in San Francisco hat gezeigt, dass standardisierte APIs die Zeit für die Integration neuer Mobilitätsdienste in bestehende Plattformen um bis zu 60 % reduzieren können, was die Expansion des MaaS-Ökosystems erheblich beschleunigt.
Anstieg der Risikokapitalfinanzierung für südamerikanische Mobilität-als-Service-Super-Apps
Südamerika erlebt beispiellose Risikokapitalinvestitionen in MaaS-Super-Apps, die Transport, Essenslieferung und Finanzdienstleistungen in einheitliche Plattformen kombinieren, die auf die einzigartigen Mobilitätsherausforderungen der Region zugeschnitten sind. Dieser Finanzierungsschub ermöglicht die schnelle Expansion von Diensten in bisher unterversorgten Märkten, wobei Brasilien und Mexiko die Einführung anführen. Diese Super-Apps adressieren kritische regionale Herausforderungen, einschließlich des eingeschränkten Zugangs zu Bankdienstleistungen, durch die Einbeziehung alternativer Zahlungsmethoden und Mikrokreditfunktionen speziell für den Transport. Die Integration bisher informeller Transitoptionen, wie „Collectivos” in Mexiko und „Kombis” in Brasilien, in digitale Plattformen formalisiert diese Dienste und verbessert gleichzeitig ihre Zuverlässigkeit und Sicherheit, wodurch ein inklusiveres Mobilitätsökosystem entsteht, das verschiedene sozioökonomische Segmente bedient.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Regulierungsrahmen in den US-Bundesstaaten | -1.9% | Nordamerika, insbesondere Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| DSGVO/CCPA-bedingte Datenschutz-Compliance-Kosten | -1.7% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Rentabilitätsherausforderungen durch Fahrer-/Anbietersubventionen | -1.5% | Global, stärker ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Veraltete IT-Systeme im öffentlichen Nahverkehr begrenzen die Integrationstiefe | -1.4% | Global, insbesondere in etablierten Nahverkehrsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Regulierungsrahmen in den US-Bundesstaaten
Das inkonsistente Flickwerk von Transportvorschriften in den US-Bundesstaaten schafft erhebliche betriebliche Herausforderungen für Mobilität-als-Service-Anbieter, die versuchen, national zu skalieren. Jeder Bundesstaat erlegt unterschiedliche Lizenzanforderungen, Versicherungspflichten und Betriebsbeschränkungen auf. Diese regulatorische Fragmentierung zwingt Unternehmen zur Entwicklung bundesstaatsspezifischer Betriebsmodelle, was die Compliance-Kosten erheblich erhöht und die Marktdurchdringung verlangsamt. Die Bundesstraßenverwaltung hebt hervor, dass dieser Mangel an regulatorischer Harmonisierung zu bis zu 35 % höheren Betriebskosten für bundesstaatenübergreifende Mobilität-als-Service-Anbieter geführt hat als für solche, die in einheitlicheren regulatorischen Umgebungen tätig sind.
DSGVO/CCPA-bedingte Datenschutz-Compliance-Kosten
Die Umsetzung strenger Datenschutzbestimmungen wie der Datenschutz-Grundverordnung (DSGVO) der Europäischen Union und des California Consumer Privacy Act (CCPA) verursacht erhebliche Compliance-Kosten für MaaS-Anbieter, die komplexe Anforderungen bezüglich Datenerhebung, -speicherung und -weitergabe erfüllen müssen. Diese Vorschriften stellen MaaS-Plattformen vor besondere Herausforderungen, da sie auf umfangreiche Nutzerdaten angewiesen sind, um Routen zu optimieren, die Nachfrage vorherzusagen und Dienste zu personalisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Mikromobilität verändert städtische VerkehrsmusterFahrdienstvermittlung dominiert den Mobilitätsdienstleistungsmarkt mit einem Anteil von 45,85 % im Jahr 2026. Die etablierte Nutzerbasis und die umfangreichen Fahrernetzwerke unterstützen ihre Marktführerschaft. Mikromobilitätsdienste, einschließlich Roller- und Fahrradverleih, sollen jedoch das am schnellsten wachsende Segment sein, mit einem CAGR von 19,12 % bis 2032. Ihre Fähigkeit, Erste-Meile- und Letzte-Meile-Konnektivitätsherausforderungen zu bewältigen, treibt dieses Wachstum an. IoT-fähige Mikromobilitätslösungen mit Hochleistungsbatterien verbessern das Nutzererlebnis durch verbesserte Fahrzeugstabilität und Echtzeit-Verfügbarkeitsverfolgung. Stadtregierungen unterstützen das Segmentwachstum zusätzlich, indem sie zunehmend dedizierte Infrastruktur für Mikromobilitätsspuren und Parkzonen bereitstellen.
Das Carsharing-Segment erlebt erhebliche Innovationen durch die Einführung flexibler, stationsunabhängiger Modelle, die feste Abhol- und Abgabeorte eliminieren, während Bussharing-Dienste in Unternehmensumgebungen und auf Campusgeländen an Bedeutung gewinnen. Das Roller-Sharing-Segment expandiert trotz regulatorischer Herausforderungen in einigen Märkten aufgrund seiner geringen Implementierungskosten und hohen Nutzerakzeptanzraten schnell.



Nach Lösung:
Zahlungsinnovationen treiben nahtlose Mobilität voranTechnologieplattformen führen dieses Segment mit einem Marktanteil von 37,72 % im Mobilitätsdienstleistungsmarkt im Jahr 2026 an und dienen als grundlegende Infrastruktur, die Serviceintegration und Benutzeroberfläche ermöglicht. Zahlungs- und Wallet-Lösungen verzeichnen unterdessen das schnellste Wachstum mit einem CAGR von 20,95 % bis 2032, da sie einen kritischen Reibungspunkt auf der multimodalen Reise adressieren. Das Aufkommen von Open-Loop-Zahlungssystemen ist besonders transformativ: PaymentGenes berichtet, dass MaaS-Plattformen, die diese Systeme implementieren, eine bis zu 40 % höhere Nutzerbindung aufweisen als solche, die geschlossene Systeme verwenden. Diese Systeme eliminieren die Notwendigkeit für Nutzer, Guthaben vorab aufzuladen oder mehrere Zahlungsmethoden für verschiedene Dienste zu verwalten.
Reiseplanungs- und Navigationslösungen entwickeln sich kontinuierlich durch die Integration künstlicher Intelligenz weiter, die Störungen vorhersagen und in Echtzeit Alternativen vorschlagen kann. Konnektivitäts- und Telematiklösungen ermöglichen verbesserte Fahrzeugverfolgung und Flottenmanagementfähigkeiten, während Versicherungs- und Supportdienste expandieren, um die einzigartigen Bedürfnisse von Nutzern gemeinsam genutzter Mobilität zu adressieren.
Nach Fahrzeugtyp:
Autonome Pods stehen vor einem DurchbruchswachstumPersonenkraftwagen behalten ihre Dominanz mit einem Marktanteil von 56,63 % im Mobilitätsdienstleistungsmarkt im Jahr 2026 bei, was die anhaltende Bedeutung von Fahrdienstvermittlung und Carsharing im MaaS-Ökosystem widerspiegelt. Autonome Pods sollen jedoch die höchste Wachstumsrate mit einem CAGR von 22,74 % von 2027–2032 erzielen, da sie eine überzeugende Lösung für kontrollierte Umgebungen und Erste-Meile- und Letzte-Meile-Konnektivität bieten.
Mikromobilitätsfahrzeuge (E-Bikes, E-Scooter) gewinnen weiterhin Marktanteile, insbesondere in dicht besiedelten städtischen Gebieten, wo sie überlegene Manövrierfähigkeit und Parkkomfort bieten. Shuttles und Busse entwickeln sich durch die Einführung bedarfsgesteuerter Routing-Algorithmen weiter, die Auslastungsraten optimieren und Wartezeiten reduzieren.
Nach Transporttyp:
Innovation im öffentlichen Sektor beschleunigt das WachstumPrivate Transportoptionen machen im Jahr 2026 einen Marktanteil von 61,34 % im Mobilitätsdienstleistungsmarkt aus, angetrieben durch die Flexibilität und den Komfort, den sie im Vergleich zu Feststreckenlösungen bieten. Der öffentliche Verkehr wächst jedoch schneller mit einem CAGR von 14,93 % bis 2032, da Verkehrsbetriebe zunehmend die digitale Transformation und Serviceintegration vorantreiben.
Die Studie der American Public Transportation Association zu europäischen MaaS-Implementierungen zeigt, dass öffentliche Verkehrsbetriebe, die sich als Rückgrat von MaaS-Ökosystemen positionieren, die Fahrgastzahlen um bis zu 25 % steigern können, während sie ihre Relevanz über traditionelle Servicemodelle hinaus ausweiten. Dieses Wachstum wird durch erhebliche Investitionen in kontaktlose Zahlungssysteme, Echtzeit-Tracking und API-Entwicklung unterstützt, die eine nahtlose Integration mit privaten Mobilitätsdiensten ermöglichen.
Nach Geschäftsmodell:
Abonnementpakete transformieren KundenbeziehungenDas Pay-as-you-go-Modell machte im Jahr 2026 einen Marktanteil von 67,25 % im Mobilitätsdienstleistungsmarkt aus und spricht gelegentliche Nutzer und solche an, die MaaS-Dienste erkunden. Abonnementpakete sollen jedoch bis 2032 mit einem CAGR von 23,88 % wachsen, da sie Anbietern planbare Einnahmequellen bieten und gleichzeitig Kosteneinsparungen und Komfort für häufige Nutzer ermöglichen.
Peer-to-Peer-Modelle gewinnen in Märkten mit hohen Fahrzeugbesitzkosten an Bedeutung und ermöglichen es privaten Fahrzeugbesitzern, ungenutzte Kapazitäten zu monetarisieren. Reine Ticketing-Aggregator-Modelle dienen als Einstiegs-MaaS-Angebote, die sich auf die Vereinfachung der Zahlung über mehrere Verkehrsdienste hinweg konzentrieren, ohne vollständige Serviceintegration.
Nach Anwendung:
Logistik auf der letzten Meile entwickelt sich zum WachstumsmotorPersönliche Mobilitätsanwendungen machen im Jahr 2026 einen Marktanteil von 70,62 % im Mobilitätsdienstleistungsmarkt aus, was den primären Fokus der meisten MaaS-Plattformen auf die Beförderung von Personen statt Gütern widerspiegelt. Logistik- und Letzte-Meile-Lieferanwendungen wachsen jedoch mit einem CAGR von 20,53 % bis 2032, da das E-Commerce-Wachstum die Nachfrage nach effizienten städtischen Lieferlösungen antreibt.
Geschäftliche/unternehmensbezogene Mobilitätsanwendungen entwickeln sich über traditionelle Firmenwagendienste hinaus zu umfassenden Mobilitätsmanagementplattformen, die vielfältige Mitarbeitertransportbedürfnisse unterstützen. Das Logistik- und Letzte-Meile-Liefersegment profitiert von Innovationen bei der Routenoptimierung und Ladungskonsolidierung, die eine effizientere Ressourcennutzung ermöglichen, mit besonderem Wachstum bei elektrischen Lastenrädern, die bis zu 30 % der städtischen LKW-Lieferungen in geeigneten Umgebungen ersetzen können.

Nach Endnutzer:
Unternehmensadoption treibt B2B-Wachstum voranPrivatpersonen repräsentieren im Jahr 2026 einen Marktanteil von 77,46 % im Mobilitätsdienstleistungsmarkt, da verbraucherorientierte Fahrdienstvermittlung und Mikromobilitätsdienste weiterhin die Landschaft dominieren. Das Unternehmenssegment wächst jedoch schneller mit einem CAGR von 16,96 % (2027–2032), angetrieben durch unternehmerische Nachhaltigkeitsmandate und den Wunsch, die Mobilitätskosten der Mitarbeiter zu optimieren.
Regierungs- und Kommunalbehörden setzen zunehmend MaaS-Plattformen ein, um die öffentliche Dienstleistungserbringung zu verbessern und die Ressourcenzuteilung zu optimieren. Das Individualsegment entwickelt sich kontinuierlich mit personalisierten Angeboten weiter, die sich im Laufe der Zeit an Nutzerpräferenzen und Reisemuster anpassen.
Nach Betriebssystem:
Aufkommende Plattformen fordern das Duopol herausAndroid dominiert den Mobilitätsdienstleistungsmarkt mit einem Anteil von 62,55 % im Jahr 2026 und profitiert von seiner breiteren globalen Verbreitung, insbesondere in Schwellenmärkten, wo das MaaS-Wachstum sich beschleunigt. Andere Betriebssysteme (HarmonyOS, KaiOS, Windows/PWAs) wachsen jedoch am schnellsten mit einem CAGR von 23,05 % (2027–2032), da sie spezifische regionale Bedürfnisse adressieren und die Einschränkungen gängiger Plattformen überwinden. Progressive Web Apps (PWAs) sind in diesem Wachstum besonders bedeutsam, da sie plattformübergreifende Kompatibilität bieten, ohne dass eine dedizierte App-Entwicklung für jedes Betriebssystem erforderlich ist. Dieser Ansatz reduziert Entwicklungskosten und gewährleistet gleichzeitig eine breitere Zugänglichkeit über verschiedene Gerätetypen hinweg.
iOS hält einen bedeutenden Marktanteil, insbesondere in einkommensstarken Regionen, wo Apple-Geräte weiter verbreitet sind. Die Kategorie „Sonstige”, einschließlich aufkommender Plattformen wie HarmonyOS, gewinnt in Märkten an Bedeutung, in denen diese Systeme starke Ökosystemunterstützung haben. Die Vielfalt der Betriebssysteme stellt MaaS-Anbieter vor Herausforderungen, die konsistente Nutzererlebnisse über Plattformen hinweg sicherstellen müssen. Der Aufstieg plattformunabhängiger Entwicklungsansätze mildert diese Herausforderungen jedoch, da MaaS-Anbieter zunehmend responsive Designprinzipien übernehmen, die sich an verschiedene Bildschirmgrößen und Betriebssysteme anpassen und dabei die Kernfunktionalität erhalten.
Nach Antrieb:
Wasserstoffbrennstoffzellen treiben Null-Emissions-Innovation voranElektroantrieb führt mit einem Marktanteil von 41,58 % im Mobilitätsdienstleistungsmarkt im Jahr 2026, angetrieben durch den Ausbau der Ladeinfrastruktur und günstige regulatorische Rahmenbedingungen. Wasserstoffbrennstoffzellenantrieb verzeichnet jedoch die höchste Wachstumsrate mit einem CAGR von 25,42 % bis 2032, da er die Reichweiten- und Betankungszeitbeschränkungen von batterieelektrischen Fahrzeugen adressiert. Linde berichtet, dass Länder ambitionierte Wasserstoffmobilitätsziele umsetzen. Japan plant, bis 2030 eine Lieferkette aufzubauen, die 300.000 Tonnen Wasserstoff produziert, um 800.000 Brennstoffzellenfahrzeuge und 1.200 Brennstoffzellenbusse zu unterstützen.
Fahrzeuge mit Verbrennungsmotor (VKM) halten weiterhin einen bedeutenden Marktanteil, insbesondere in Regionen mit begrenzter Elektroladeinfrastruktur. Hybridfahrzeuge dienen als Übergangstechnologie und bieten verbesserte Effizienz ohne dedizierte Ladeinfrastruktur. Das Aufkommen der Wasserstoffbrennstoffzellentechnologie im MaaS-Ökosystem ist besonders bedeutsam für Hochauslastungsanwendungen wie Shuttle-Dienste und Taxiflotten, bei denen die Minimierung von Ausfallzeiten entscheidend ist. Die Einführung des einzigen wasserstoffbetriebenen Carsharing-Programms der Nation durch UC Riverside demonstriert die praktische Anwendung dieser Technologie in MaaS-Kontexten und bietet emissionsfreie Mobilität mit Betankungszeiten, die mit konventionellen Fahrzeugen vergleichbar sind.
Geografische Analyse
Asien-Pazifik machte im Jahr 2026 einen Marktanteil von 34,12 % im Mobilitätsdienstleistungsmarkt aus und profitiert von dichten Städten, fortschrittlichen digitalen Zahlungssystemen und koordinierten Infrastrukturinvestitionen. Chinas Beschränkungen bei Fahrzeugzulassungen in großen Metropolen drängen Pendler zu gemeinsam genutzten Plattformen, während Indiens wachsende Mittelschicht erschwingliche Fahrdienstvermittlung annimmt. Singapurs Smart-Nation-Konzept integriert öffentlichen Nahverkehr, Mikromobilität und einheitliche Zahlungen in eine einzige Bürger-App, die eine Best-Practice-Integration exemplifiziert.
Nordamerika belegt den zweiten Platz nach Marktgröße. Hohe Besitzkosten, erneute städtische Verdichtung und unternehmerische Reise-Nachhaltigkeitsmandate treiben das Wachstum gemeinsam genutzter Mobilität voran, obwohl regulatorische Unterschiede von Bundesstaat zu Bundesstaat die nationale Plattformskalierung verlangsamen. Technologieführerschaft in San Francisco, Austin und Toronto unterstützt die frühe Einführung von Predictive Analytics und autonomen Pilotprojekten. Staatliche Anreize für Elektrofahrzeugflotten stärken zusätzlich den regionalen Wandel hin zu Mobilität.
Die Region Naher Osten und Afrika soll das schnellste Wachstum mit einem CAGR von 14,05 % bis 2032 verzeichnen. Diese Expansion wird durch staatlich geführte Investitionen in intelligente Mobilitätsinfrastruktur, digitale Transportplattformen und städtische Entwicklungsinitiativen in der gesamten Region unterstützt. Regierungen des Golfkooperationsrats priorisieren Mobility-as-a-Service (MaaS) in Smart-City-Megaprojekten wie NEOM und Expo City. Sie stellen Kapital für autonome Shuttles, integrierte Tarifsysteme und vernetzte öffentliche Verkehrsnetze bereit. Diese Initiativen zielen darauf ab, die städtische Mobilität zu verbessern, den Verkehrsstau zu reduzieren und die Entwicklung nachhaltiger und technologiegestützter Transportökosysteme zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
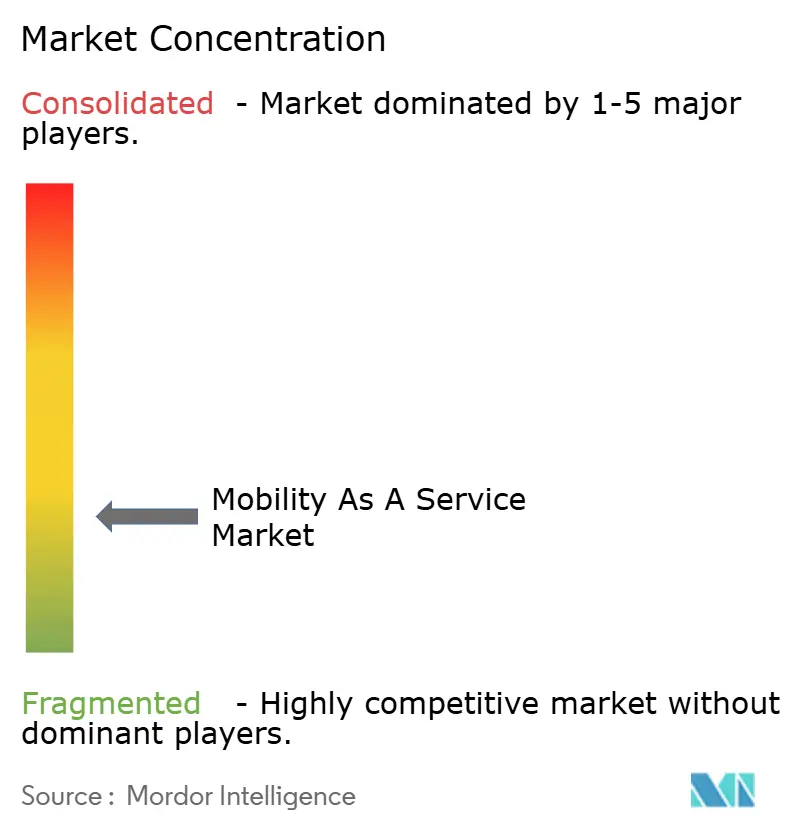
Der Wettbewerb im Mobilitätsdienstleistungsmarkt ist moderat und verlagert sich von der Dominanz einzelner Verkehrsmittel hin zur Plattformorchestrierung. Die etablierten Fahrdienstvermittler Uber und Lyft integrieren Fahrpläne des öffentlichen Nahverkehrs und Roller-Verleih in ihre Apps, um die Nutzerbindung zu stärken. Verkehrsbetriebe lancieren eigene MaaS-Hubs, die Fahreinnahmen behalten und gleichzeitig private Zusatzangebote ermöglichen. Strategische Datenallianzen, wie Ubers Partnerschaft mit May Mobility für autonome Flotten, unterstreichen den Schwenk hin zu Technologiesynergien statt direktem Anlagenbesitz.
Branchenweißräume bestehen weiterhin in Nischenvertikalen wie Patientenfahrten im Gesundheitswesen, Tourismuspaketen und bedarfsgesteuerten Diensten im ländlichen Raum, wo etablierte Anbieter nur begrenzte Reichweite haben. Datenmonetarisierung entwickelt sich als eigenständiger Einnahmestrom, da Plattformen anonymisierte Herkunfts-Ziel-Ströme für Planer und Einzelhändler analysieren. Anbieter, die lokale regulatorische Navigation beherrschen und eine sichere Datenverwaltung aufrechterhalten, sind besser positioniert, um langfristige Verträge mit Kommunen zu sichern.
Investitionen in künstliche Intelligenz beschleunigen sich bei der Nachfrageprognose, der Kalibrierung von Preissurges und dem multimodalen Routing. Unternehmen, die offene API-Ökosysteme verfolgen, laden Drittinnovatoren ein, Reiseplanungsfunktionen zu bereichern und Netzwerkeffekte zu verstärken. Betreiber, die ihre Roadmaps an den öffentlichen Politikzielen Dekarbonisierung, Zugänglichkeit und Gerechtigkeit ausrichten, erhalten bevorzugte Behandlung bei Ausschreibungen und Pilotprogrammen.
Marktführer im Bereich Mobilität als Service
-
Uber Technologies Inc.
-
DiDi Chuxing
-
Avis Budget Group
-
Enterprise Holdings, Inc.
-
The Hertz Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Mobilität als Dienstleistung Markt Unternehmen in diesem Bericht
- Uber Technologies Inc.
- DiDi Chuxing
- Lyft Inc.
- Grab Holdings Ltd.
- FREE NOW (Lyft)
- Bolt Technology OÜ
- MaaS Global (Whim)
- Moovit Inc.
- Citymapper Ltd.
- Via Transportation Inc.
- Beeline Mobility
- UbiGo AB
- Tier Mobility SE
- Lime Technology Inc.
- Bird Global Inc.
- Bridj Technology Pty Ltd.
- Zipcar (AVIS Budget Group)
- The Hertz Corporation
- Enterprise Holdings Inc.
- Free2Move (STELLANTIS)
- BlaBlaCar (Comuto SA)
- Gojek (GoTo Group)
Neueste Industrielle Entwicklungen in Mobilität als Dienstleistung Markt
- September 2026: Lyft startete seine App in Europa. Nutzer erhielten zunächst frühen Zugang zur Lyft-App in Barcelona und Hamburg. Lyft erweitert die App-Verfügbarkeit auf mehrere große europäische Städte, darunter London, Rom, Paris, Berlin, Athen und Warschau.
- April 2026: MOIA America, LLC, ein Unternehmen der Volkswagen Group, das autonome Mobilitätstechnologie entwickelt, und Uber Technologies, Inc. begannen mit der Straßenvalidierungstestung von eigens entwickelten autonomen ID. Buzz-Fahrzeugen in Los Angeles. Diese Initiative markierte die nächste Phase ihrer strategischen Partnerschaft, die die Unternehmen im Jahr 2023 vorstellten.
Umfang des globalen Berichts über den Markt für Mobilität als Service
Mobility as a Service integriert verschiedene Formen von Transportdienstleistungen. Es bietet Zugang zu einer Vielzahl von Transportdienstleistungen, einschließlich öffentlichem Nahverkehr, Mitfahrdiensten und Mietangeboten.
Der Bericht zum Mobilitätsdienstleistungsmarkt (Mobility as a Service) ist segmentiert nach Dienstleistungstyp (Fahrdienstvermittlung, Carsharing und weitere), Lösung (Technologieplattform, Zahlung und Wallet und weitere), Fahrzeugtyp (Personenkraftwagen, Shuttles und Busse und weitere), Transporttyp (öffentlich und privat), Geschäftsmodell, Anwendung, Endnutzer, Betriebssystem, Antrieb und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mitfahrdienste |
| Carsharing |
| Fahrradverleih |
| Roller-Sharing |
| Bussharing |
| Technologieplattform |
| Zahlung und Wallet |
| Reiseplanung und Navigation |
| Konnektivität und Telematik |
| Versicherungs- und Supportdienste |
| Personenkraftwagen |
| Mikromobilitätsfahrzeuge (E-Bikes, E-Scooter) |
| Shuttles und Busse |
| Autonome Pods |
| Öffentlich |
| Privat |
| Abonnement (Mobilitätspakete, Unternehmenspläne) |
| Pay-as-you-go |
| Peer-to-Peer |
| Reiner Ticketing-Aggregator |
| Persönliche Mobilität |
| Geschäfts-/Unternehmensmobilität |
| Logistik und Lieferung auf der letzten Meile |
| Einzelpersonen |
| Unternehmen |
| Regierungs- und Kommunalbehörden |
| iOS | |
| Android | |
| Sonstige | HarmonyOS |
| KaiOS | |
| Windows/PWAs |
| Verbrennungsmotor (VKM) |
| Elektrisch |
| Hybrid |
| Wasserstoffbrennstoffzelle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Rest von Asien | |
| Südamerika | Brasilien |
| Chile | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Türkei | |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Servicetyp | Mitfahrdienste | |
| Carsharing | ||
| Fahrradverleih | ||
| Roller-Sharing | ||
| Bussharing | ||
| Nach Lösung | Technologieplattform | |
| Zahlung und Wallet | ||
| Reiseplanung und Navigation | ||
| Konnektivität und Telematik | ||
| Versicherungs- und Supportdienste | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Mikromobilitätsfahrzeuge (E-Bikes, E-Scooter) | ||
| Shuttles und Busse | ||
| Autonome Pods | ||
| Nach Transporttyp | Öffentlich | |
| Privat | ||
| Nach Geschäftsmodell | Abonnement (Mobilitätspakete, Unternehmenspläne) | |
| Pay-as-you-go | ||
| Peer-to-Peer | ||
| Reiner Ticketing-Aggregator | ||
| Nach Anwendung | Persönliche Mobilität | |
| Geschäfts-/Unternehmensmobilität | ||
| Logistik und Lieferung auf der letzten Meile | ||
| Nach Endnutzer | Einzelpersonen | |
| Unternehmen | ||
| Regierungs- und Kommunalbehörden | ||
| Nach Betriebssystem | iOS | |
| Android | ||
| Sonstige | HarmonyOS | |
| KaiOS | ||
| Windows/PWAs | ||
| Nach Antrieb | Verbrennungsmotor (VKM) | |
| Elektrisch | ||
| Hybrid | ||
| Wasserstoffbrennstoffzelle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Rest von Asien | ||
| Südamerika | Brasilien | |
| Chile | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Türkei | ||
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe und Wachstumsrate des Mobilitätsdienstleistungsmarkts?
Die Größe des Mobilitätsdienstleistungsmarkts (Mobility as a Service) wurde im Jahr 2026 auf 328,98 Milliarden USD geschätzt und soll von 374,55 Milliarden USD im Jahr 2027 auf 716,30 Milliarden USD bis 2032 bei einem CAGR von 13,85 % über den Zeitraum 2027–2032 wachsen.
Welche Region trägt am meisten zum Umsatz des Mobilitätsdienstleistungsmarkts bei?
Asien-Pazifik führt den Markt mit einem Anteil von 34,12 % im Jahr 2026 an, angetrieben durch schnelle Urbanisierung, steigende Smartphone-Durchdringung und umfangreiche Smart-City-Investitionen.
Welcher Dienstleistungstyp hält im Jahr 2026 den größten Anteil?
Fahrdienstvermittlung macht im Jahr 2026 45,85 % des Umsatzes aus, unterstützt durch umfangreiche Fahrernetzwerke und eine große, etablierte Nutzerbasis.
Warum gewinnen Abonnementpakete an Bedeutung?
Abonnementpakete bieten Dienstleistern planbare Einnahmen und Kosteneinsparungen für häufige Nutzer und treiben das Modell mit einem CAGR von 23,88 % während 2027–2032 voran.