
Marktgröße und Marktanteil für Papierkarton mit Barrierebeschichtung auf Algenbasis
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
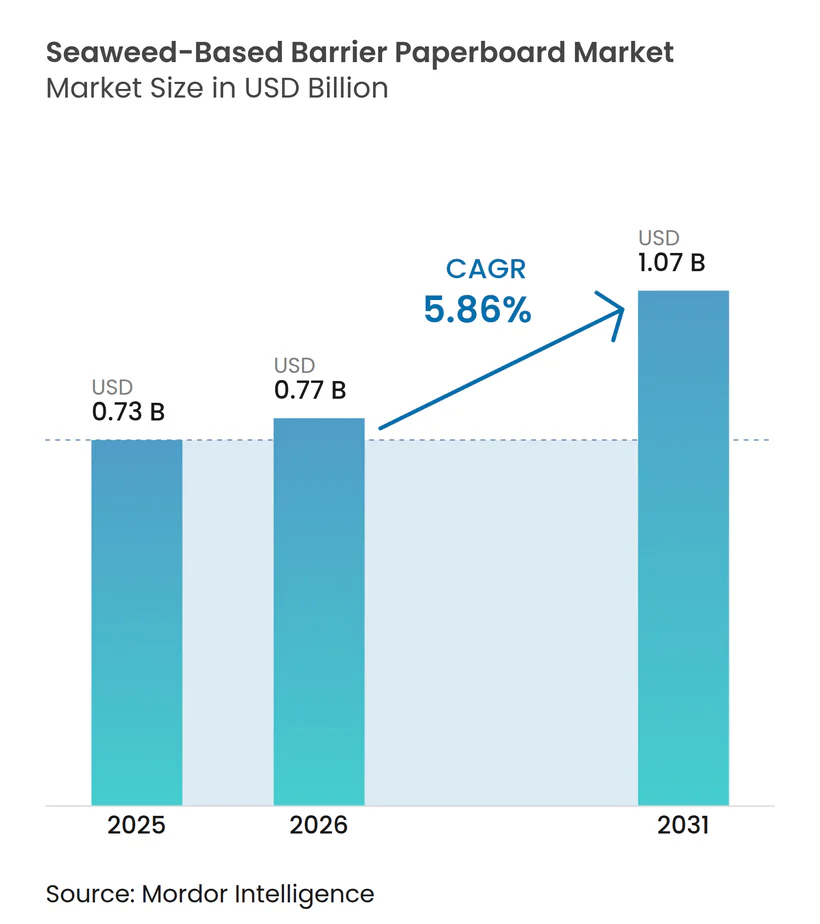
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Papierkarton mit Barrierebeschichtung auf Algenbasis von Mordor Intelligence
Die Marktgröße für Algen-basiertes Barriere-Kartonpapier wurde im Jahr 2025 auf 0,73 Milliarden USD geschätzt und soll von 0,77 Milliarden USD im Jahr 2026 auf 1,07 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,86 % während des Prognosezeitraums (2026–2031).
Das Wachstum stützt sich auf drei Säulen: verbindliche Vorschriften, die PFAS-Beschichtungen schrittweise abschaffen, unternehmerische Nachhaltigkeitsziele, die meeresbasierte Verpackungen priorisieren, und die Ressourceneffizienz des Algenanbaus, der weder Ackerland noch Süßwasser benötigt.[1] Marken betrachten Rohstoffresilienz, Aussichten auf Kostenparität und positives Verbrauchersentiment als sich gegenseitig verstärkende Vorteile, während Verarbeiter die Barriereleistung hervorheben, die Polyethylen oder PLA ohne zusätzlichen Kapitalaufwand entspricht. Etablierte asiatische Anbau-Hubs sichern die Rohstoffversorgung, europäische Forschungsprogramme reduzieren das Technologierisiko, und politische Veränderungen in Nordamerika beschleunigen die Akzeptanz – zusammen bilden sie ein globales Nachfrageschwungrad für den Markt für Algen-basiertes Barriere-Kartonpapier.
Wichtigste Erkenntnisse des Berichts
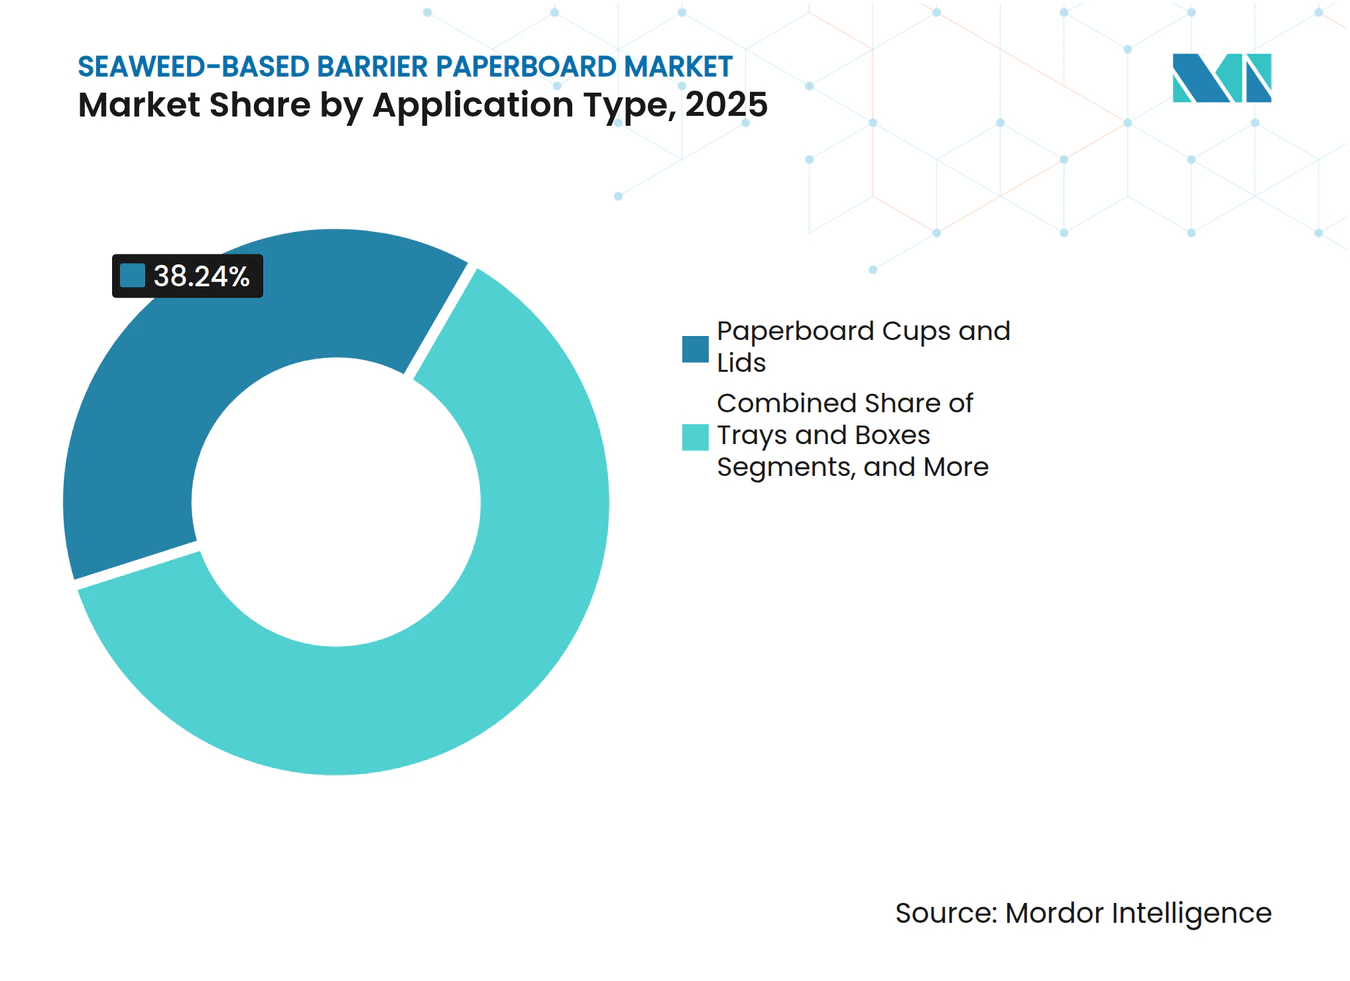
- Nach Anwendung wird die Marktgröe für Algen-basiertes Barriere-Kartonpapier im Segment Kartonbecher und -deckel voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 6,7 % wachsen.
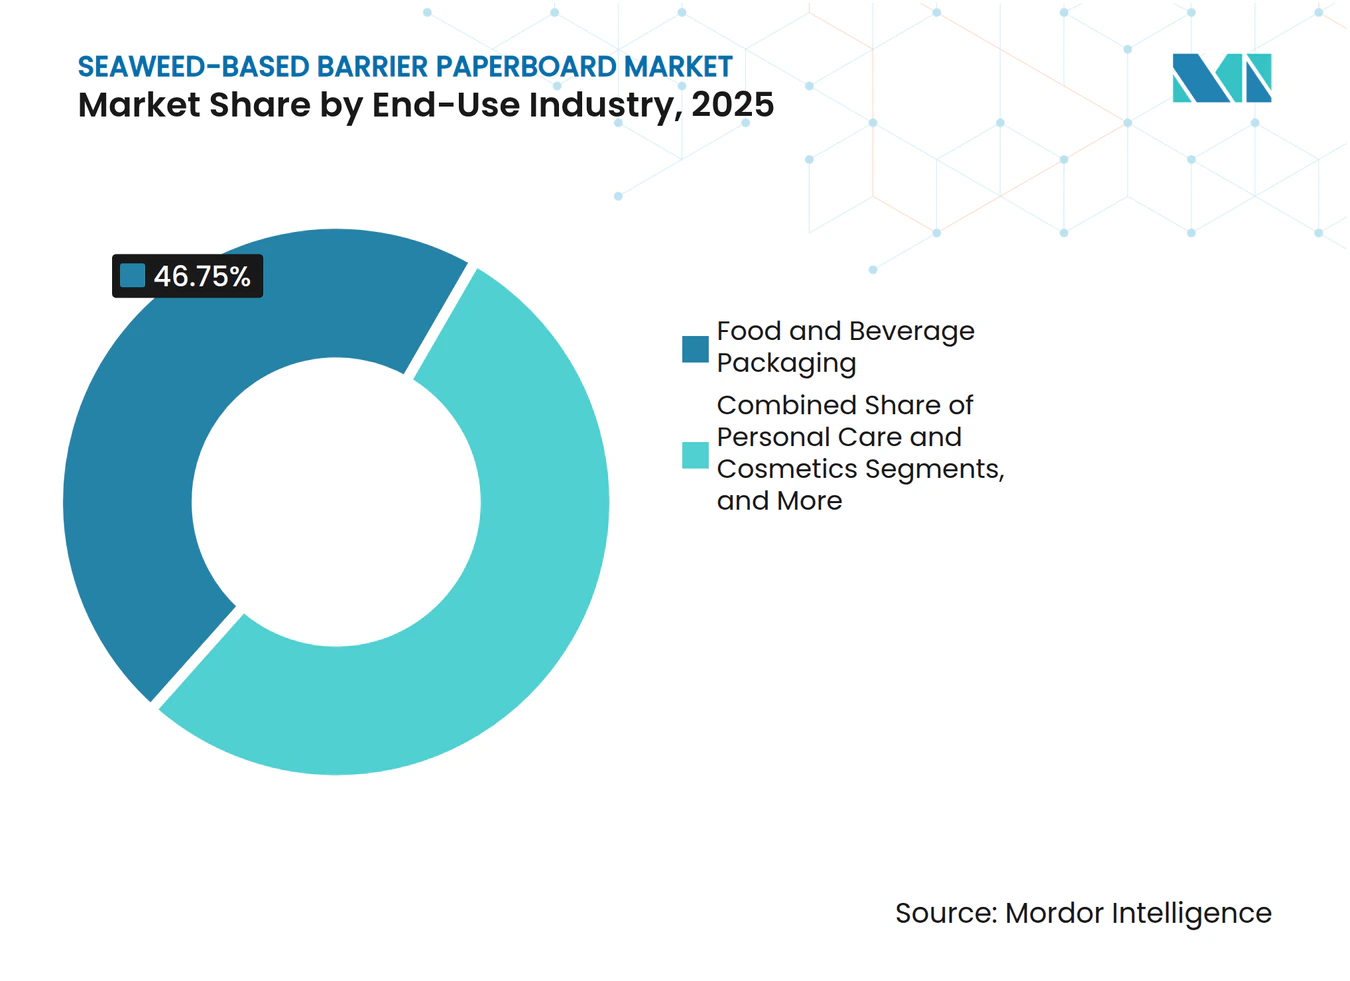
- Nach Endverbrauchsbranche entfiel im Jahr 2025 ein Marktanteil von 46,75 % im Markt für Algen-basiertes Barriere-Kartonpapier auf die Lebensmittel- und Getränkeverpackung.
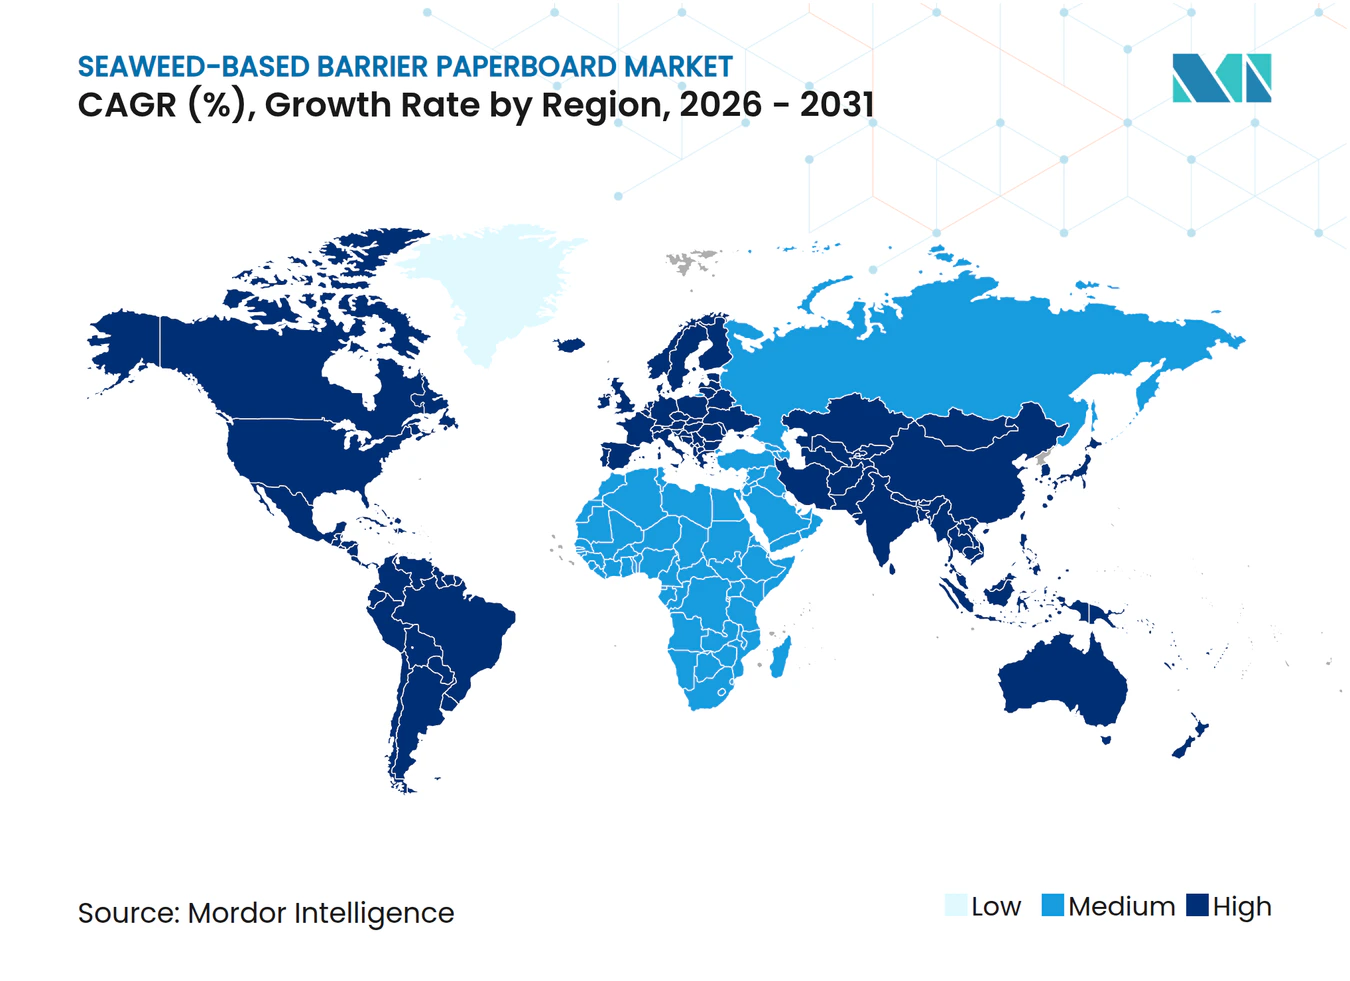
- Nach Geografie wird die Marktgröße für Algen-basiertes Barriere-Kartonpapier in der Region Asien-Pazifik voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 8,6 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mainstream-Politiken zur Kunststoffreduzierung | +1.8% | Global, angeführt von der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsvorgaben von Marken | +1.2% | Nordamerika und EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Integration von Algenfasern im kommerziellen Maßstab | +1.0% | Kern-APAC; Ausstrahlungseffekte auf EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten der Alginatextraktion | +0.8% | Global, am stärksten in den wichtigsten Anbaugebieten | Mittelfristig (2–4 Jahre) |
| Monetarisierung von CO₂-Zertifikaten | +0.6% | EU und Nordamerika; aufstrebendes APAC | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftspartnerschaften mit Schnellrestaurants | +0.5% | Nordamerika und EU, Pilotprojekte in APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mainstream-Politiken zur Kunststoffreduzierung
Rechtlich verbindliche Verbote von Einwegkunststoffen verändern Beschaffungsnormen und lösen eine obligatorische Substitution zugunsten biologisch abbaubarer Optionen aus. Die EU-Verordnung über Verpackungen und Verpackungsabfälle ist ein Beispiel für diesen Durchsetzungsansatz. Eine von der Duke University erstellte Politikinventur über zwei Jahrzehnte berichtet, dass 73 % der globalen Kunststoffpolitiken Veränderungen vorschreiben statt Anreize zu setzen, was klare Nachfragesignale für Verarbeiter schafft, die in Algenbeschichtungen investieren.[2] Universelle Compliance beseitigt preisbasierte Nachteile und fördert die Standardisierung über primäre und sekundäre Verpackungslinien hinweg.
Nachhaltigkeitsvorgaben von Marken
Große verbraucherorientierte Unternehmen verankern Einkaufsverträge zunehmend an Kompostierbarkeits- und CO₂-Intensitätsbenchmarks. Mondi gab bekannt, dass wiederverwendbare, recycelbare oder kompostierbare Produkte 87 % des Verpackungsumsatzes 2024 generierten, was die kommerzielle Zugkraft der Nachhaltigkeitspositionierung belegt. Papierkarton mit Barrierebeschichtung auf Algenbasis profitiert von diesem Markensog, insbesondere in Premiumsegmenten wie der Babypflege, wo hypoallergene Eigenschaften höhere Preispunkte erzielen.
Integration von Algenfasern im kommerziellen Maßstab
Tiefe eutektische Lösungsmittel gewinnen nun 51,2 % Alginat zurück und treiben die Extraktionsausbeuten auf ein Niveau, das industrielle Wirtschaftlichkeit unterstützt. Kompatibilitätstests zeigen, dass Algenschlämme in bestehende Leimpresslinien dosiert werden können, ohne größere Umrüstungen vorzunehmen, was die Kapitalhürden senkt. Da die globale Produktion 7,5 Millionen Tonnen pro Jahr übersteigt, verlagert sich die Aufmerksamkeit von der Laborvalidierung auf den Liniendurchsatz, wobei Partnerschaften zwischen Faserinnovatoren und Papierkartonherstellern den Wissenstransfer beschleunigen.
Sinkende Kosten der Alginatextraktion
Mikrowellen- und ultraschallgestützte Methoden verkürzen die Verarbeitungszeit und den Lösungsmittelverbrauch und verbessern die Gesamtwirtschaftlichkeit der Alginat-Lieferketten. Der globale Alginatmarkt, der im Jahr 2021 auf 770 Millionen USD geschätzt wurde, preist bereits eine CAGR von 5,02 % ein, dank wachsender Skaleneffekte. Die Kopplung der Barrierproduktion mit der Kaskadenwertsteigerung – beispielsweise die Extraktion von Nutrazeutika vor der Faserisolierung – verteilt die Investitionskosten auf mehrere Einnahmequellen und bringt Papierkarton mit Barrierebeschichtung auf Algenbasis näher an die Kostenparität mit Polyethylenbeschichtungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufpreis gegenüber PE/PLA-Beschichtungen | -1.5% | Global, am stärksten in preissensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Industriekapazität und Rohstoffverfügbarkeit | -1.2% | Global, akut in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Saisonale Variabilität in der Algenzusammensetzung | -0.8% | Gemäßigte Zonen des Nordatlantiks und des Nordpazifiks | Langfristig (≥ 4 Jahre) |
| Unklarheiten bei Zertifizierung und Rückverfolgbarkeit | -0.6% | Global, komplexer grenzüberschreitender Handel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufpreis gegenüber PE/PLA-Beschichtungen
Barrieren auf Algenbasis erzielen derzeit einen Aufpreis von 20–40 % gegenüber petrochemischen Beschichtungen, was kleinere Produktionsläufe und spezialisierte Extraktionsanlagen widerspiegelt. Eine Cradle-to-Gate-Bewertung verzeichnet 10–52 kg CO₂e pro kg Nassgewicht, was in Massenlebensmittelsegmenten zu höheren Stückkosten führt. CO₂-Steuern und PFAS-bezogene Verbindlichkeiten dürften diesen Unterschied verringern, doch der Preisdruck bleibt kurzfristig die wichtigste Bremse bei der Massenumstellung.
Begrenzte Industriekapazität und Rohstoffverfügbarkeit
Mehr als 80 % der global angebauten Biomasse stammt aus China, Korea und Japan, während europäische und nordamerikanische Verarbeiter nach wie vor auf Importe angewiesen sind. Die daraus resultierenden Versandkosten und Währungsrisiken stellen ein Risiko für Hersteller dar, deren Kunden lokale Beschaffungsgarantien fordern. Westliche Start-ups planen bis 2030 eine zusätzliche Kapazität von 8 Millionen Tonnen, doch die aktuellen Volumina bleiben hinter den Nachfrageprognosen zurück, was langfristige Abnahmeverträge unerlässlich macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendungstyp:
Becher treiben die Transformation im Gastronomiebereich voranKartonbecher und -deckel erzielten 38,24 % des Umsatzes im Jahr 2025 innerhalb der Marktgröße für Algen-basiertes Barriere-Kartonpapier und weisen mit einem prognostizierten CAGR von 6,7 % bis 2031 das schnellste Wachstum auf, unterstützt durch Vorgaben im Schnellservice-Bereich, die fluorierte Fettbarrieren schrittweise abschaffen. Die nahtlose Integration in bestehende Becherkarton-Linien und die Fähigkeit, heißen und kalten Getränken standzuhalten, stellen dieses Format in den Mittelpunkt der Dekarbonisierungsfahrpläne im Gastronomiebereich. Über Getränke hinaus profitiert das Segment von nationalen Kunststoffabgaben, die die Kosten alternativer Polymere erhöhen.
Schalen und Kartons folgen volumenmäßig, ausgerichtet auf den Anstieg von Frischmahlzeit-Lieferdiensten, die während des gekühlten Transports Feuchtigkeitsbeständigkeit erfordern. Flexible Folienverpackungen bleiben tonnagenmäßig kleiner, ziehen jedoch Premium-Markenadoptionen an, wenn antimikrobielle Carrageenan-Mischungen eine Haltbarkeitsfunktion hinzufügen. Etiketten und Tags halten einen Nischenanteil, verzeichnen jedoch zweistelliges Wachstum, da Bekleidungs- und Kosmetikunternehmen alle Verpackungskomponenten unter einheitlichen Materialplattformen harmonisieren, um Recyclingströme zu optimieren. Zusammen veranschaulichen diese Anwendungen, wie Leistungsanforderungen und Gerätekompatibilität die Reihenfolge bestimmen, in der Algen-basiertes Barriere-Kartonpapier in Märkte eindringt.



Nach Endverbrauchsbranche:
Körperpflege beschleunigt die Premium-AkzeptanzLebensmittel- und Getränkeverpackungen behielten im Jahr 2025 einen Anteil von 46,75 % und behaupteten damit die Führungsposition im Markt für Algen-basiertes Barriere-Kartonpapier, gestützt durch den GRAS-Status der FDA für Braunalgen-Derivate, der das Compliance-Risiko verringert.[3] Verarbeiter beliefern große Snack-, Backwaren- und Kühlkostmarken, die Fett-, Feuchtigkeits- und Sauerstoffbarrieren ohne PFAS oder synthetische Wachse suchen.
Körperpflege und Kosmetik verzeichnen mit einem CAGR von 6,2 % das nächste Wachstumsfeld, da Formulierungen für empfindliche Haut hypoallergene und kompostierbare Verpackungen erfordern. Eine systematische Überprüfung zeigt, dass 61 % der Etiketten für Babypflegeprodukte bereits nachhaltige Substrate verwenden, und Algen-basiertes Barriere-Kartonpapier erfüllt Regalattraktivität und Compliance-Ziele in einer einzigen Materialwahl. Gastronomie, Pharmazeutika und Unterhaltungselektronik nehmen kleinere, aber wachsende Anteile ein, jeweils getrieben durch spezifische Wertversprechen – Kontaktsicherheit, regulatorischen Spielraum oder Feuchtigkeitsbarriere ohne Ionenmigration.

Geografische Analyse
APAC-Markt für Algenbasierte Barriere-Kartonverpackungen
Asien-Pazifik erzielte 38,56 % des Umsatzes im Jahr 2025 und soll jährlich mit 8,6 % wachsen, gestützt durch ein integriertes Anbau-bis-Verarbeitung-Ökosystem, das stetige Biomasse zu niedrigen Einstandskosten liefert. China erntet jährlich 5 Millionen Tonnen, Südkorea 800.000 Tonnen und Japan 600.000 Tonnen, was gemeinsam die Rohstoffversorgung für Verarbeiter in der gesamten Region sichert. Exporterlöse von 525 Millionen USD bei koreanischen Algen unterstreichen die kommerzielle Reife.
Markt für Algenbasierte Barriere-Kartonverpackungen in Europa und Nordamerika
Europa belegt den zweiten Platz nach Wert, gestützt durch politische Anreize und Forschungs- und Entwicklungsprogramme wie das SeaFilm-Projekt, das Alginatbeschichtungen für Tiefkühl-Meeresfrüchte-Verpackungen validiert. Dennoch hinkt der lokale Anbau hinterher, was zur Abhängigkeit von Importen zwingt, während regionale Fahrpläne bis 2030 auf 8 Millionen Tonnen zusätzliche Kapazität abzielen. Nordamerika verzeichnet eine beschleunigte Nachfrage nach dem PFAS-Meldungsrückzug im Jahr 2025, obwohl die Rohstoffsicherheit von der Skalierung von Seetangfarmen an der Westküste abhängt, die durch USDA-Unterstützung gefördert wird.
Markt für Algenbasierte Barriere-Kartonverpackungen in Nahost/Afrika und Südamerika
Südamerika sowie der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, zeigen jedoch ein erhebliches Aufholpotenzial, da Regulierungsbehörden nachhaltige Materialien beschleunigt genehmigen und Küstenregionen die Aquakultur zur wirtschaftlichen Diversifizierung erkunden.
Wettbewerbslandschaft
Marktkonzentration
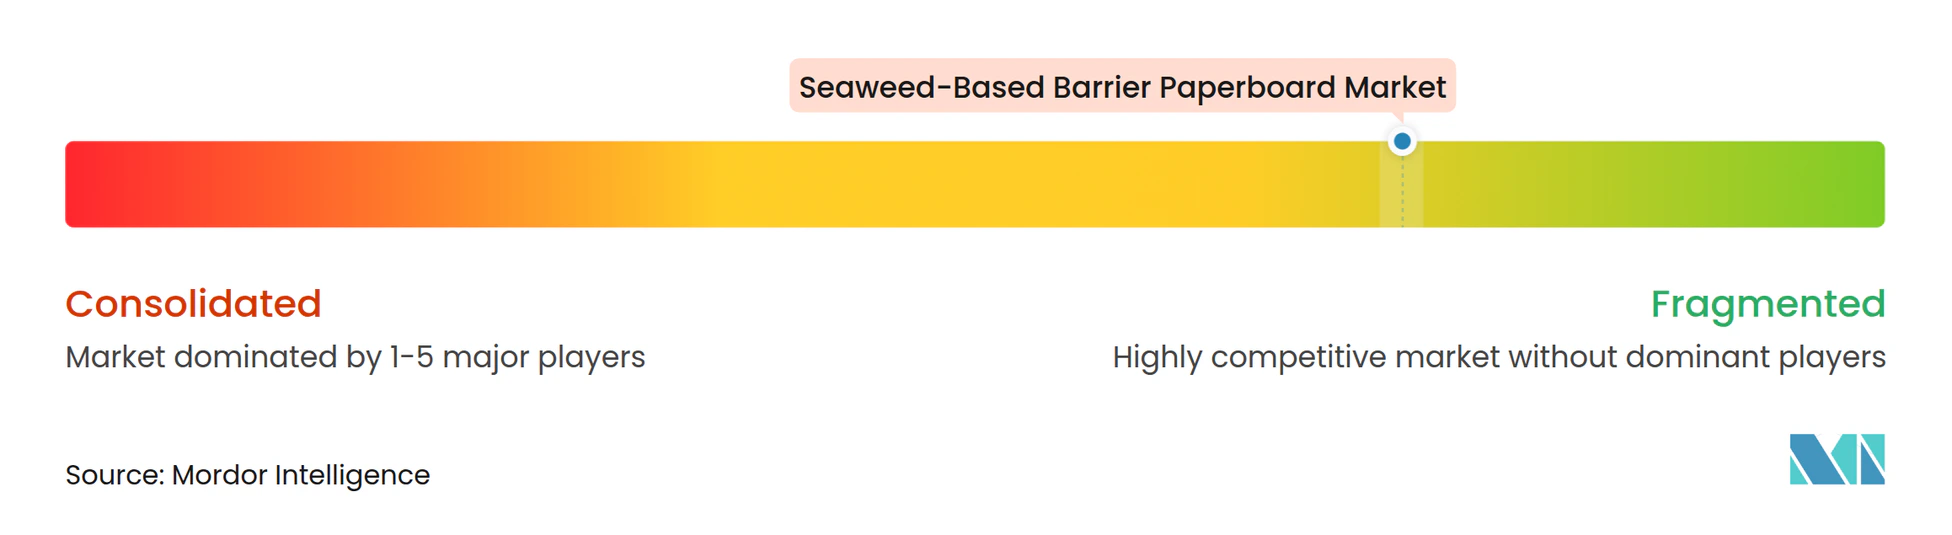
Der Markt für Papierkarton mit Barrierebeschichtung auf Algenbasis zeigt eine Fragmentierung, die Allianzen zwischen Großserienherstellern und Biotechnologiespezialisten begünstigt. DS Smith, Mondi Group und International Paper testen Algenfasern in bestehenden Barrierformulierungen und nutzen dabei etablierte Kundenstämme und Werknetzwerke.
Notpla, Sway Innovation, Kelpi und Oceanium besetzen den Bereich der Materialinnovation und erhalten regelmäßig öffentliche Fördermittel zur Weiterentwicklung von Extraktions- und Harzchemien. Sway sicherte sich 272.000 USD von der Nationalen Wissenschaftsstiftung der Vereinigten Staaten zur Optimierung von thermoplastischem Algenharz, das direkt in Folienextrusionslinien eingespeist wird. Der Wettbewerb dreht sich um Barrieremetriken, Prozessdurchsatz und die Breite des geistigen Eigentums, wobei Erstmover darum wetteifern, artspezifische Mischungen zu patentieren, die die Wasserdampfdurchlässigkeit oder Ölbeständigkeit verbessern.
Kostenparität bleibt das Endziel. Unternehmen sichern sich durch Kaskadenwertsteigerung ab, indem sie Lebensmittelzusatzstoffe oder kosmetische Wirkstoffe vor der Fasergewinnung extrahieren und so die Wirtschaftlichkeit des Barrierepapierkartons subventionieren. Marktaustrittsrisiken konzentrieren sich auf Rohstoffengpässe, was den Vorteil der vertikalen Integration oder langfristiger Lieferverträge mit asiatischen Farmen unterstreicht.
Marktführer in der Branche für Papierkarton mit Barrierebeschichtung auf Algenbasis
-
Notpla Ltd.
-
B'ZEOS AS
-
Sway Innovation Co.
-
Marine Innovation Co Ltd.
-
Kelpi Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Algenbasierte Barriere-Kartonpappe Unternehmen in diesem Bericht
- Notpla Ltd.
- B'ZEOS AS
- DS Smith Plc (International Paper Compay)
- Sway Innovation Co.
- Marine Innovation Co Ltd.
- Kelpi Ltd.
- Oceanium Ltd.
- PulPac AB
- OrganoClick AB
- Evoware PT
- FlexSea Ltd.
- Loliware Inc.
- Mondi Group PLC
- Smurfit Westrock PLC
- Stora Enso Oyj
- Huhtamaki Oyj
- Nippon Paper Industries Co Ltd
- Better Packaging Co.
Neueste Industrielle Entwicklungen in Markt für Algenbasierte Barriere-Kartonpappe
- März 2025: Die FDA erklärte 35 PFAS-Lebensmittelkontaktbenachrichtigungen für unwirksam und setzte eine Compliance-Frist zum 30. Juni 2025, die sofortigen Raum für Algenbarrieren schafft.
- September 2024: Der Bericht des Landwirtschaftsministeriums der Vereinigten Staaten hob die rasche Expansion der Algenlandwirtschaft in den Vereinigten Staaten und ihr Potenzial als Biokunststoff-Rohstoff hervor.
- Juli 2024: Mondi stellte 1,2 Milliarden EUR (1,29 Milliarden USD) für organische Wachstumsprojekte bereit, die meeresbasierte Barrieretechnologien umfassen.
- Mai 2024: Sway Innovation erhielt 272.000 USD von der Nationalen Wissenschaftsstiftung der Vereinigten Staaten zur Skalierung von thermoplastischem Algenharz für Polybeutel und Lebensmittelverpackungen.
Berichtsumfang des globalen Marktes für Papierkarton mit Barrierebeschichtung auf Algenbasis
Segmentierungsübersicht
| Papierkartonbecher und -deckel |
| Schalen und Kartons |
| Flexible Papierverpackungen |
| Etiketten und Anhänger |
| Lebensmittel- und Getränkeverpackungen |
| Gastronomie und Außer-Haus-Verzehr |
| Körperpflege und Kosmetik |
| Pharmazeutika |
| Verbraucherelektronikverpackungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Golfkooperationsrat |
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Anwendungstyp | Papierkartonbecher und -deckel | ||
| Schalen und Kartons | |||
| Flexible Papierverpackungen | |||
| Etiketten und Anhänger | |||
| Nach Endverbrauchsbranche | Lebensmittel- und Getränkeverpackungen | ||
| Gastronomie und Außer-Haus-Verzehr | |||
| Körperpflege und Kosmetik | |||
| Pharmazeutika | |||
| Verbraucherelektronikverpackungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien | |||
| Thailand | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Golfkooperationsrat | |
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Papierkarton mit Barrierebeschichtung auf Algenbasis?
Der Markt wird im Jahr 2025 auf 0,73 Milliarden USD geschätzt und soll von 0,77 Milliarden USD im Jahr 2026 auf 1,07 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,86 % während des Prognosezeitraums (2026–2031).
Welche Anwendung führt heute den Marktanteil an?
Kartonbecher und -deckel halten einen Anteil von 38,24 % und verzeichnen bis 2031 zugleich den schnellsten CAGR von 6,7 %.
Warum dominiert Asien-Pazifik den Markt für Papierkarton mit Barrierebeschichtung auf Algenbasis?
Die Region liefert mehr als 80 % der weltweit angebauten Algen und stellt damit kostengünstige Rohstoffe und integrierte Verarbeitungsinfrastruktur bereit, die 38,56 % des Marktumsatzes im Jahr 2025 sichern.
Wie wirken sich die jüngsten PFAS-Vorschriften auf die Nachfrage aus?
Der Rückzug der FDA von 35 PFAS-Lebensmittelkontaktgenehmigungen, der zum 30. Juni 2025 wirksam wird, zwingt Verarbeiter zur Einführung alternativer Barrieren und erweitert sofort die Nachfrage nach Beschichtungen auf Algenbasis.
Welches Endverbrauchssegment wächst am schnellsten?
Verpackungen für Körperpflege und Kosmetik wachsen mit einer CAGR von 6,2 %, angetrieben durch Premium-Markenpositionierung und Anforderungen an hypoallergene Materialien.