
Größe und Marktanteil des Marktes für Versiegelungs- und Umreifungsverpackungsklebebänder
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 22.58 Milliarden US-Dollar |
| Marktgröße (2031) | 28.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
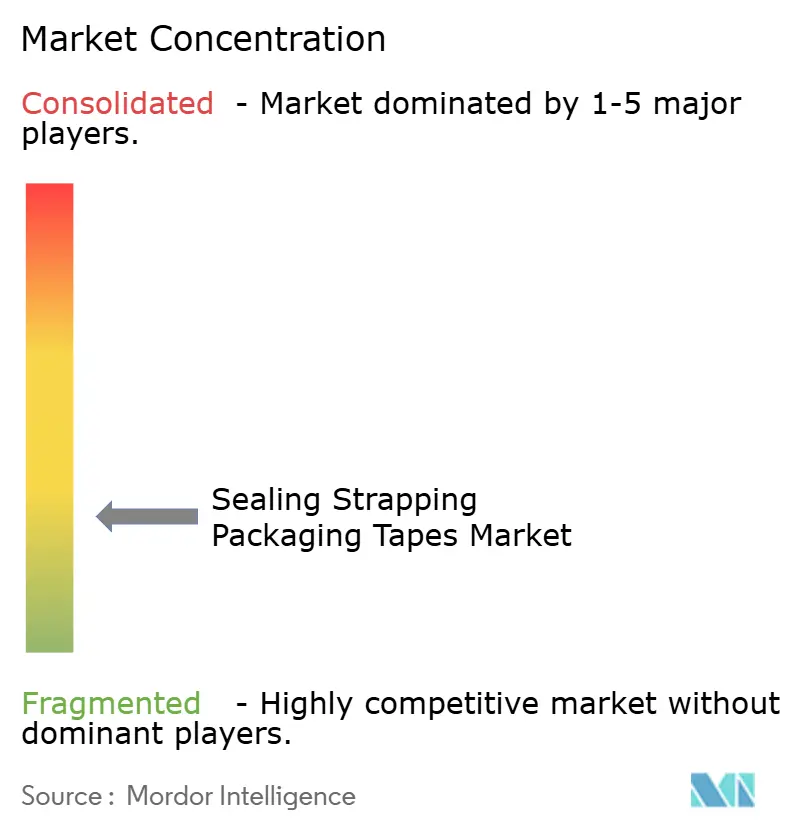
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Versiegelungs- und Umreifungsverpackungsklebebänder von Mordor Intelligence
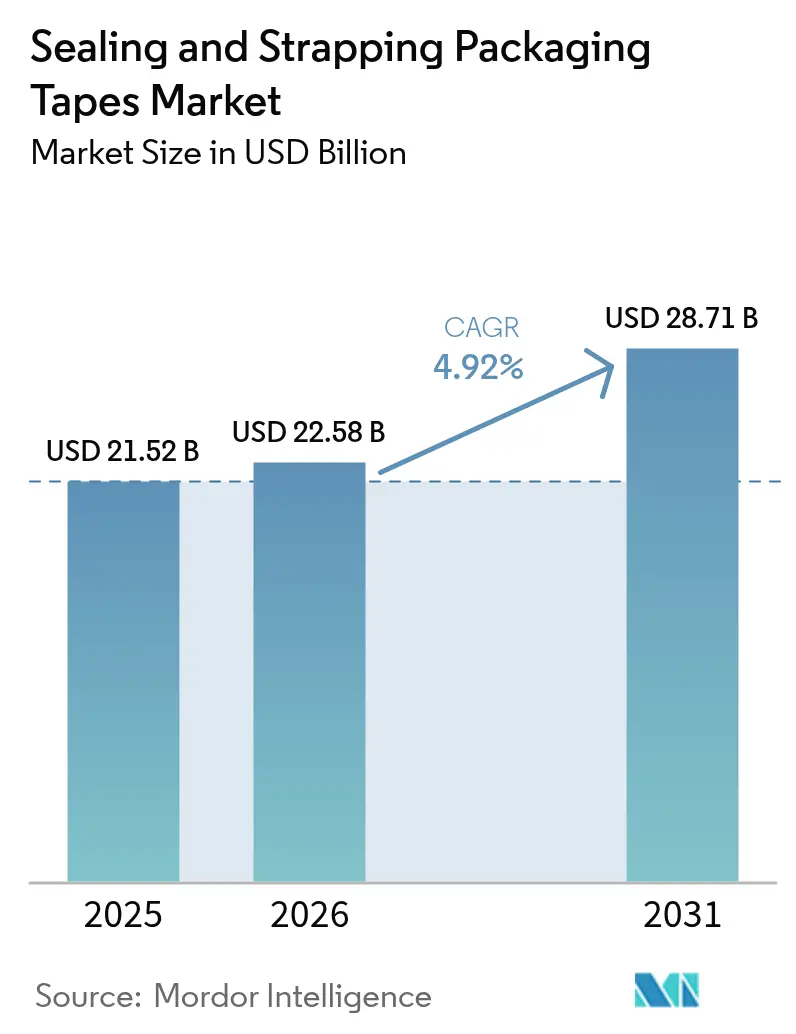
Die Marktgröße für Versiegelungs- und Umreifungsverpackungsklebebänder wird voraussichtlich von 21,52 Milliarden USD im Jahr 2025 auf 22,58 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 28,71 Milliarden USD bei einer CAGR von 4,92 % im Zeitraum 2026–2031 erreichen. Die beständige Nachfrage aus E-Commerce-Fulfillment-Zentren, automatisierten Logistikdrehkreuzen und Konsumgütermarken positioniert den Markt für Versiegelungs- und Umreifungsverpackungsklebebänder als kritische Komponente der globalen Lieferkettenkontinuität. Das Wachstum ist auf steigende Paketvolumina, eine rasche Lagerautomatisierung sowie wachsende Anforderungen an Manipulationsschutz- und Track-and-Trace-Funktionen zurückzuführen, die die Sendungsintegrität verbessern. Materialreformulierungen, die den CO₂-Fußabdruck senken und die Recyclingfähigkeit verbessern, erweitern die adressierbare Kundenbasis, während intelligente Klebebänder mit RFID- und QR-Technologien durch Echtzeit-Bestandssichtbarkeit Mehrwert schaffen. Die Wettbewerbsdynamik begünstigt Unternehmen, die Kosteneffizienz, technische Leistungsfähigkeit und Nachhaltigkeitsnachweise im Einklang mit verschärften regulatorischen Standards in Einklang bringen.
Wesentliche Erkenntnisse des Berichts
- Nach Endverbrauchsbranche hielt Logistik und Lagerhaltung im Jahr 2025 einen Marktanteil von 55,02 % am Markt für Versiegelungs- und Umreifungsverpackungsklebebänder, während Pharmazeutika und Medizinprodukte bis 2031 voraussichtlich mit einer CAGR von 8,12 % wachsen werden.
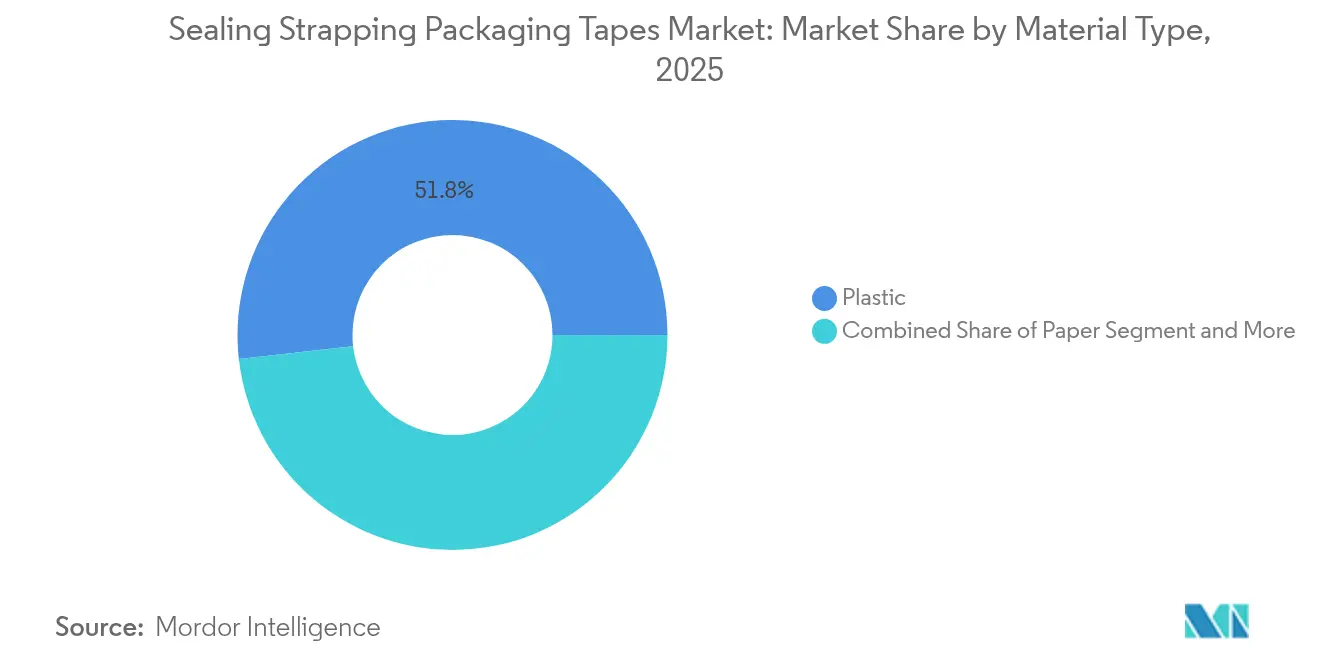
- Nach Materialtyp entfielen auf Kunststoffklebebänder im Jahr 2025 51,78 % des Umsatzes, während Papierklebebänder bis 2031 voraussichtlich mit einer CAGR von 8,78 % zulegen werden.
- Nach Klebstoffchemie entfielen auf Acrylformulierungen im Jahr 2025 46,92 % der Marktgröße für Versiegelungs- und Umreifungsverpackungsklebebänder; kautschukbasierte Systeme weisen mit einer CAGR von 7,94 % bis 2031 die höchste Wachstumsdynamik auf.
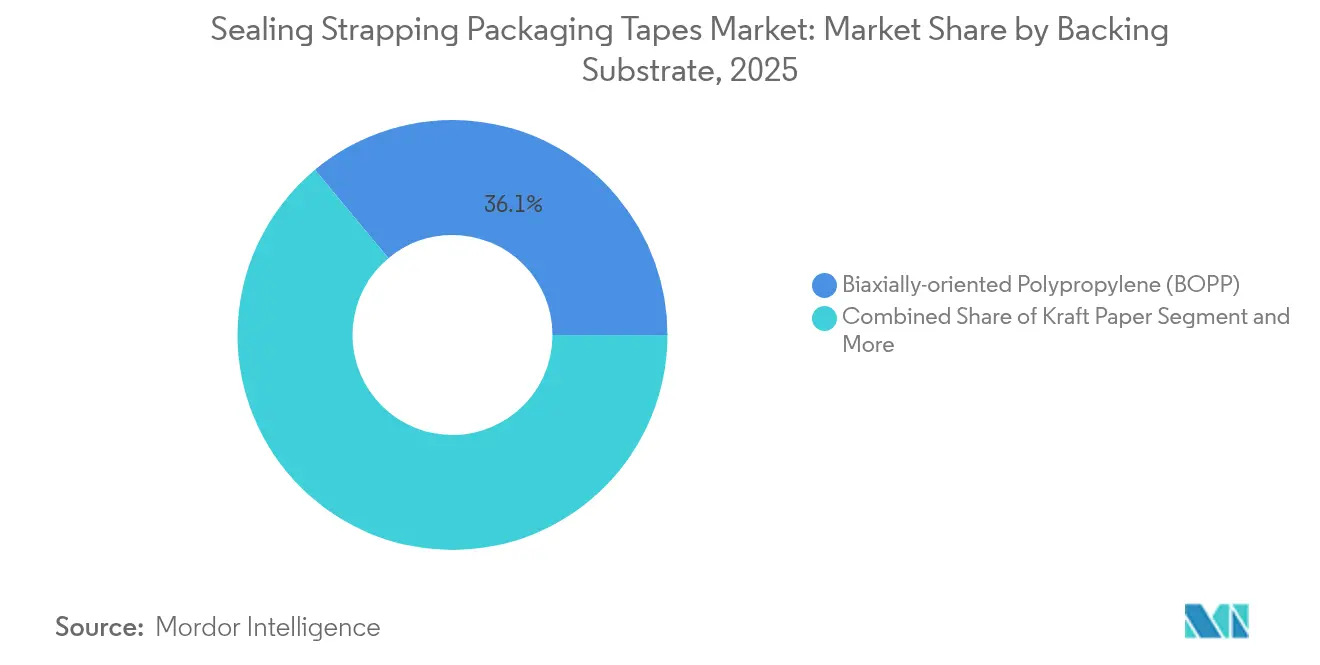
- Nach Trägermaterial führte biaxial orientiertes Polypropylen (BOPP) im Jahr 2025 mit einem Umsatzanteil von 36,05 %; PVC-Trägermaterialien werden bis 2031 voraussichtlich eine CAGR von 7,05 % verzeichnen.
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 38,10 % und wird bis 2031 eine CAGR von 8,55 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom kurbelt den Verbrauch von Kartonversiegelungsklebebändern an | +1.80% | Global, mit führendem asiatisch-pazifischem Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Expansion globaler Logistik- und Lagerdrehkreuze | +1.20% | Global, konzentriert im asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Kosten-Leistungs-Verschiebung hin zu BOPP- und PET-Klebebändern | +0.90% | Global, insbesondere in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Intelligente manipulationssichere Klebebänder mit RFID/QR zur Rückverfolgbarkeit | +0.60% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachstum bei recyclingfähigen wasseraktivierten Papierklebebändern | +0.50% | Europa und Nordamerika, regulatorisch getrieben | Kurzfristig (≤ 2 Jahre) |
| Zunahme automatisierter Verpackungslinien erhöht die Nachfrage nach maschinengeeigneten Klebebändern | +0.70% | Nordamerika, Europa und rasch wachsend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom kurbelt den Verbrauch von Kartonversiegelungsklebebändern an
Der digitale Einzelhandel erhöht die Paketanzahl und vervielfacht den Klebebandverbrauch pro Sendung, da jeder Karton primäre Versiegelung, Verstärkung und Manipulationsschutz erfordert. Hochgeschwindigkeits-Fulfillment-Zentren setzen geräuscharme, hochhaftende Klebebänder ein, die Temperaturschwankungen von Kühlkettenknoten bis hin zu Lieferrouten in heißen Regionen standhalten können. Individuell bedruckte Klebebänder dienen sowohl als Sicherheitsmittel als auch als Markenträger und unterstützen Direktvermarktungsstrategien an Endverbraucher. Grenzüberschreitende Verkäufer benötigen mehrfach zertifizierte Produkte, die lebensmittelkontakt- und pharmazeutischen Vorschriften entsprechen, und schaffen so Premiumnischen für Lieferanten, die die Konformität nachweisen können.[1]3M, "Scotch Brand feiert 100 Jahre Innovation und Zuverlässigkeit," 3m.com Der Markt für Versiegelungs- und Umreifungsverpackungsklebebänder ist daher eng mit dem Volumen und der Komplexität der Liefervorgänge auf der letzten Meile verknüpft.
Expansion globaler Logistik- und Lagerdrehkreuze
Automatisierte Lagerhäuser sind auf Roboter-Klebetapesysteme angewiesen, die Trägermaterialien mit konsistenten Abrollprofilen und kontrollierten Haftungskurven erfordern. Investitionen in Kühllager und Pharmaverteilzentren steigern die Nachfrage nach Tieftemperaturklebstoffen, die bei Minusgraden keine Sprödigkeit aufweisen. Regionale Drehkreuze in den Vereinigten Arabischen Emiraten und Saudi-Arabien erweitern die Versorgungsreichweite und steigern den Klebebandverbrauch im Nahen Osten und Afrika. Gleichzeitig verkürzen Just-in-time-Lagermodelle die Produktionslose und fördern kleinere, aber häufigere Klebebandbestellungen, von denen Konverter mit flexibler Terminplanung profitieren. Bis 2030 wird erwartet, dass der Markt für Versiegelungs- und Umreifungsverpackungsklebebänder das globale Wachstum der Lagerflächen widerspiegelt.
Kosten-Leistungs-Verschiebung hin zu BOPP- und PET-Klebebändern
Skaleneffekte in der asiatischen Folienherstellung halten die BOPP-Preise attraktiv, während neue Harze höhere Zugfestigkeit und bessere Bedruckbarkeit bieten. PET-Trägermaterialien gewinnen in der Elektronik- und Automobilverpackung an Bedeutung, wo chemische Beständigkeit und Dimensionsstabilität entscheidend sind.[2]Ahlstrom, "Ahlstrom schließt Papiermaschinenkonvertierung in der Thilmany-Mühle ab," paperage.com Da diese Folien der Umreifungsspannung und Umweltbelastungen besser standhalten, wechseln die Anwender von PVC zu diesen Alternativen und senken die Materialkosten ohne Abstriche bei der Sicherheit. Leistungsverbesserungen in Verbindung mit sich entwickelnden Recyclingströmen für Polyolefinfolien stärken die Akzeptanz von BOPP und PET im gesamten Markt für Versiegelungs- und Umreifungsverpackungsklebebänder.
Intelligente manipulationssichere Klebebänder mit RFID/QR zur Rückverfolgbarkeit
Handelsvorgaben großer Einzelhandelsketten beschleunigen die Einführung von RFID-fähigen Klebebändern, die SKU-Daten übertragen und Diebstahl erkennen. QR-codierte Varianten verbinden Verbraucher mit Authentifizierungsportalen und unterstützen Fälschungsschutzprogramme in der Pharmaindustrie gemäß ISO-21976-Anforderungen. Partnerschaften wie DataLase–TamperTech integrieren Sicherheitspigmente direkt in Klebebandträgermaterialien, wodurch Abfall reduziert und Barriereeigenschaften verbessert werden. Da die Druckkosten sinken und das Smartphone-Scannen universell wird, entwickeln sich intelligente Klebebänder von einer Nischen- zur Massenanwendung und bilden die Grundlage digitaler Lieferkettenstrategien im gesamten Markt für Versiegelungs- und Umreifungsverpackungsklebebänder.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile erdölbasierte Rohstoffpreise | -1.4% | Global, insbesondere für asiatische Produzenten | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften zu Einwegkunststoffen | -0.8% | Europa und Nordamerika, global ausgeweitet | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für Kleber-VOC-Emissionen | -0.6% | Nordamerika und EU, mit Übernahme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Automatisierungsengpässe in Papierklebeband-Abgabelinien | -0.4% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile erdölbasierte Rohstoffpreise
Preis- und Kostenschwankungen bei Propylen und Ethylen belasten die Margen der Konverter, da Polypropylen und Polyethylen einen erheblichen Anteil der Inputausgaben ausmachen. Crackeranlagenabschaltungen in Südostasien erhöhen das Versorgungsrisiko und zwingen Produzenten dazu, Lagerbestände abzusichern oder formelbasierte Verträge auszuhandeln. Klebstoffkomponenten unterliegen einer ähnlichen Volatilität, insbesondere Naturkautschuk, der in hochhaftenden Klebebändern verwendet wird. Kurzfristige Preisanstiege belasten kleinere Hersteller mit begrenzter Einkaufsmacht und können Kapazitätserweiterungen im Markt für Versiegelungs- und Umreifungsverpackungsklebebänder verlangsamen.
Strenge Vorschriften zu Einwegkunststoffen
Die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union schreibt 100 % Recyclingfähigkeit und einen Mindestanteil an Recyclingmaterial vor, was Reformulierungskosten für konventionelle Polyolefinbänder nach sich zieht.[3]Europäische Kommission, "Neue Regeln für eine nachhaltigere und wettbewerbsfähigere Verpackungswirtschaft," environment.ec.europa.eu Erweiterte Herstellerverantwortungssysteme verlagern Entsorgungsgebühren auf Materiallieferanten und verändern die Gesamtlieferkosten. Parallele Kunststoffsteuer-Initiativen und Kennzeichnungspflichten erhöhen den Verwaltungsaufwand und beschleunigen die Kundenmigration zu Papier- oder Hybridträgermaterialien. Während die Einhaltung der Vorschriften Innovationen fördert, können kurzfristige Investitionsanforderungen die Investitionsbereitschaft hemmen und das Wachstum in regulierten Regionen des Marktes für Versiegelungs- und Umreifungsverpackungsklebebänder dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Kunststoff führt, während Papier aufholtKunststoffklebebänder hielten im Jahr 2025 51,78 % des Umsatzes dank langlebiger BOPP- und PET-Folien, die Feuchtigkeitsbeständigkeit und wettbewerbsfähige Preise verbinden. Die Marktgröße für Versiegelungs- und Umreifungsverpackungsklebebänder, die auf Kunststoffe entfällt, wird zusammen mit dem E-Commerce-Wellpappkartonverbrauch steigen, obwohl der Anteil allmählich sinkt, da Vorschriften faserbasierte Produkte bevorzugen. Papierklebebänder, insbesondere wasseraktivierte Varianten, verzeichnen bis 2031 eine CAGR von 8,78 %, gestützt durch Recyclingpflichten und Zero-Plastic-Versprechen der Markenhersteller. Europäische Vorschriften, die bis 2030 vollständig recyclingfähige Verpackungen fordern, katalysieren die Akzeptanz von Papier, während nordamerikanische Einzelhändler faserbasierte Versiegelungsoptionen zur Erreichung ihrer ESG-Unternehmensziele fördern. Hybridträgermaterialien, die dünne Polyolefinbeschichtungen auf Kraftpapierbasis aufbringen, entstehen und verbinden Barriereleistung mit leichter Wiederverarbeitbarkeit. Materialinnovatoren zielen auf CO₂-neutrale Formulierungen durch Mischung von Recyclingmaterial mit Bioharzen ab und positionieren Papier, um schrittweise Marktanteile in Premium-Verbrauchersegmenten zu gewinnen. Im Prognosezeitraum konzentrieren sich Kunststoffproduzenten auf Massenreduzierung und chemische Recycling-Allianzen, um im Markt für Versiegelungs- und Umreifungsverpackungsklebebänder relevant zu bleiben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Klebstofftyp:
Acryl-Dominanz trifft auf kautschukbasierten AufwärtstrendAcrylchemien erzielten 2025 46,92 % des Umsatzes und werden wegen UV-Stabilität und Lagerhaltbarkeit in warmen und kalten Lieferketten bevorzugt. Kautschukbasierte Systeme, einschließlich synthetischer Varianten, wachsen jährlich um 7,94 %, da Hochgeschwindigkeits-Automatisierungslinien eine sofortige Haftung für schnellere Kartonformierungszyklen erfordern. Schmelzklebstoffqualitäten gewinnen in Kühlumgebungen an Bedeutung und vermeiden kondensationsbedingte Ausfälle. Silikonklebstoffe dienen, obwohl eine Nische, der Montage von Fahrzeugbatterien und Elektronik, die Extremen von -185 °C bis 540 °C ausgesetzt sind. Wasseraktivierte Stärkeklebstoffe erleben neben Papierträgermaterialien ein Comeback, wobei Konverter in Präzisionsdosierer investieren, um die Zykluszeiten zu verbessern. Partnerschaften wie Dow–Henkel verfolgen biobasierte Polymerdesigns, um die Emissionen von der Wiege bis zum Werkstor um 25 % zu senken. Lieferanten segmentieren ihre Angebote daher nach Anwendung und optimieren Harzmischungen, um vielfältige Möglichkeiten in der Branche für Versiegelungs- und Umreifungsverpackungsklebebänder zu erschließen.
Nach Trägermaterial:
BOPP weiterhin vorn, PVC steigt in Nischenrollen aufBOPP repräsentierte 2025 36,05 % des Umsatzes und profitiert von Dünnfolien, die die Kosten pro Gramm pro Meter senken und gleichzeitig die Reißfestigkeit erhalten. PVC gewinnt bei einer CAGR von 7,05 % bis 2031 an Marktbedeutung, vor allem bei der Kabelbündelung und schwerem Industriewickeln, wo chemische Schutzfunktionen höhere Kosten pro Rolle rechtfertigen. Kraftpapier steigt kontinuierlich, da der Recyclingdruck zunimmt, insbesondere in Europa. Polyesterfaser-Trägermaterialien bedienen hochpräzise Elektronik- und Automobilumgebungen, die Dimensionsstabilität erfordern. Glasfaserverstärkte Klebebänder dominieren die Paletten-Umreifung und Metallspulenbündelung, indem sie Volumen gegen Marge tauschen. Trägermateriallieferanten nutzen mehrschichtige Koextrussionstechnologien, um matte Oberflächen für leiseres Abrollen und tintenaufnahmefähige Oberflächen für die Markengestaltung zu liefern. Kontinuierliche Folieninnovation stellt sicher, dass der Markt für Versiegelungs- und Umreifungsverpackungsklebebänder maßgeschneiderte Lösungen sowohl für budgetbewusste Versender als auch für stark regulierte Branchen bietet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Logistik dominiert, während Pharma aufholtLogistik und Lagerhaltung verbrauchten 2025 55,02 % des weltweiten Umsatzes und spiegeln den Bedarf der paketbasierten Abwicklung an zuverlässiger Versiegelung wider. Temperaturempfindliche Pharmazeutika entwickeln sich zur am schnellsten wachsenden Branche mit einer CAGR von 8,12 % bis 2031, angetrieben durch Impfstoffdistribution und Biologika, die validierte Kühlketten erfordern. Lebensmittel- und Getränkeproduzenten setzen auf FDA-konforme Klebstoffe, die gegen Feuchtigkeitsschwankungen beständig sind, während Elektronikhändler antistatische Beschichtungen benötigen, die Mikrochips vor elektrostatischer Entladung schützen. Automobilzulieferer verwenden Filament- und Spezialmasking-Klebebänder zur Komponentenbündelung, und Hersteller erneuerbarer Energien setzen Hochleistungsklebebänder für die Solarmodul-Verpackung ein. Branchenspezifische Vorschriften treiben die Produktdiversifizierung voran, wobei Klebebandhersteller SKUs anbieten, die auf chemische Kompatibilität, Temperaturprofile und Prüfdokumentation abgestimmt sind – allesamt unterstützend für die kontinuierliche Expansion des Marktes für Versiegelungs- und Umreifungsverpackungsklebebänder.
Geografische Analyse
APAC-Markt für Versiegelungs- und Umreifungsverpackungsklebebänder
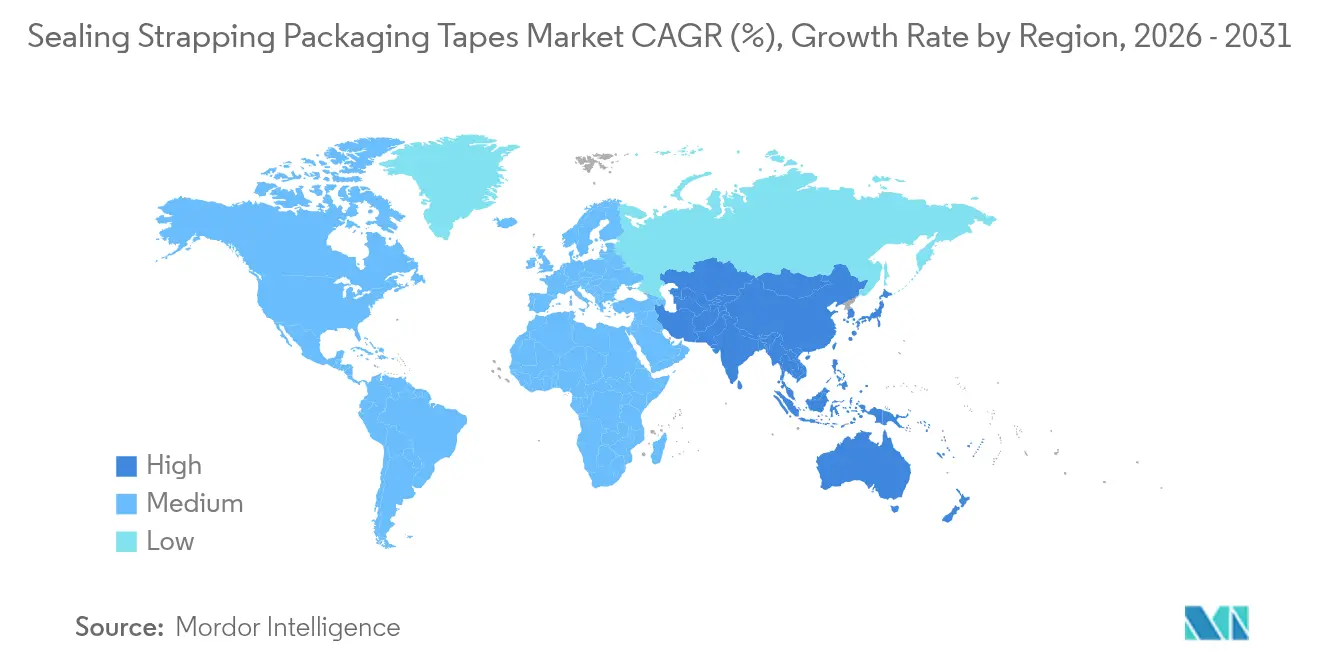
Der asiatisch-pazifische Raum dominierte den Markt für Versiegelungs- und Umreifungsverpackungsklebebänder mit einem Anteil von 38,10 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 8,55 % wachsen. China hält das Volumenbedarfsniveau durch exportorientierte Fertigung aufrecht, während Indiens Boom im digitalen Handel die Paketmengen und die Durchdringung von Papierklebebändern erhöht. Die Regierungen der Region lenken Infrastrukturausgaben in Richtung intelligenter Lagerhäuser und 5G-fähiger Logistikkorridore, was die Nachfrage nach RFID-kompatiblen Klebebändern ankurbelt. Grenzüberschreitende E-Marktplätze verschärfen den Wettbewerb auf Serviceebene und veranlassen Spediteure, auf globale Klebstoffe zu standardisieren, um Ausfälle während des Transports zu minimieren. Lokale Lieferanten profitieren von der Nähe zu Harz- und Folienkapazitäten, während multinationale Unternehmen regionale Werke ausbauen, wie die neuen Hubs von tesa in Mumbai und Bengaluru belegen, die den technischen Support stärken und die Vorlaufzeiten verkürzen.
Nordamerika-Markt für Versiegelungs- und Umreifungsverpackungsklebebänder
Nordamerika bleibt trotz seiner Reife aufgrund der Premium-Akzeptanz intelligenter und nachhaltiger Lösungen lukrativ. Zolldynamiken mit Kanada und Mexiko beeinflussen Rohstoffströme und Beschaffungsstrategien und veranlassen Konverter, inländische und importierte Substrate auszubalancieren. Die Konsolidierung im Einzelhandel erhöht die Hürden für die Lieferantenqualifizierung, belohnt jedoch auch Lieferanten, die einen landesweiten Service und datengestützte Leistungsberichte anbieten können. Mandate für intelligente Verpackungen von großen Einzelhandelsketten beschleunigen die Einführung von RFID-Klebebändern und verwandeln Lagerhäuser in Echtzeit-Sichtbarkeitsknoten für den Omnichannel-Bestand.

Regulatorisches Umfeld
Das regulatorische Umfeld für Verpackungsklebebänder zum Verschließen und Umreifen verschärft sich in Bezug auf Recyclingfähigkeit, Kennzeichnung und chemische Compliance. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (EU) 2025/40 trat am 11. Februar 2025 in Kraft und verlagert die Anforderungen des Blocks von richtlinienbasierten Vorgaben zu einer unmittelbar geltenden Verordnung. Die allgemeine Anwendung ab dem 12. August 2026 erhöht die Compliance-Anforderungen für auf dem EU-Markt in Verkehr gebrachte Verpackungen und wirkt sich auf die Auswahl des Klebeband-Trägermaterials (Papier, BOPP, PET, PVC) und die Dokumentation der Verarbeiter aus. Zudem steigt die Aufmerksamkeit für eine harmonisierte Kennzeichnung und für kommende Durchführungsrechtsakte, die die Kommunikation der Materialzusammensetzung standardisieren.
In den Vereinigten Staaten müssen Klebebänder für Anwendungen mit Lebensmittelkontakt den FDA-Vorschriften für indirekte Lebensmittelzusatzstoffe bei Klebstoffen entsprechen, einschließlich 21 CFR 175.105 und 21 CFR 175.125. Dies treibt die Formulierungskontrolle und Lieferantenerklärungen für druckempfindliche und wasseraktivierte Systeme in der Lebensmittelverpackung voran. Die Ausrichtung der Branche an Prüf- und Leistungsnormen wie ASTM D5486 (druckempfindliche Klebebänder für Kartonverschlüsse) und ASTM D5330 (fadenverstärktes Klebeband) unterstützt die Qualifizierung bei großen Versendern und automatisierten Fulfillment-Netzwerken, insbesondere dort, wo Beschaffungsspezifikationen Umweltkonditionierung, Haftungs- und Bruchfestigkeitsprüfungen einschließen.
Wettbewerbslandschaft
Der Markt für Versiegelungs- und Umreifungsverpackungsklebebänder weist eine moderate Fragmentierung auf, wobei globale Marktführer Skalenvorteile bei der Harzbeschaffung, Beschichtungstechnologie und Distribution nutzen. Unternehmen wie 3M, tesa, Avery Dennison und Intertape Polymer Group verfügen über breite Produktportfolios, internationale Kundensupport-Netzwerke und dedizierte F&E-Zentren. Mittelgroße regionale Unternehmen spezialisieren sich auf anwendungsspezifische Nischen – wie Kühlkettenetiketten oder Filamentumreifung – und nutzen lokalisierte Dienstleistungen, um durch Reaktionsfähigkeit zu konkurrieren.
Die Fusions- und Übernahmeaktivitäten nehmen zu, da Unternehmen nach Technologiezuwächsen und geografischer Reichweite suchen. Berry Globals Veräußerung seines Spezialklebegeschäfts für 540 Millionen USD an Nautic Partners und die Übernahme von PPM Industries durch Atlas Tapes erweitern deren kombinierten Maßstab und das Produktportfolio. Die Fusion von Amcor und Berry Global im Februar 2025 erhöht die Wettbewerbsschwellen weiter, da das neue Unternehmen Synergien in Höhe von 650 Millionen USD durch integrierte Harzbeschaffung und Innovationspipelines anstrebt.
Marktführer in der Branche für Versiegelungs- und Umreifungsverpackungsklebebänder
3M Company
Tesa SE (Beiersdorf)
Nitto Denko Corporation
Intertape Polymer Group
Amcor Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Versiegelungs- und Umreifungsverpackungsklebebänder
- 3M Company
- Tesa SE (Beiersdorf)
- Nitto Denko Corporation
- Intertape Polymer Group
- Berry Global Inc.
- Avery Dennison Corporation
- Shurtape Technologies
- Scapa Group plc
- Nichiban Co., Ltd.
- CCT Tapes
- Mactac LLC
- Ajit Industries
- Saint-Gobain Performance Plastics
- Henkel AG & Co. KGaA
- Rogers Corporation
- You-San Technology
- Dow Inc. (Hot-melt resins)
- Bostik SA
- UPM Raflatac (Paper-backed tapes)
- Duck Brand (ShurTech)
Lesen Sie die Analyse der Versiegelungs- und Umreifungsverpackungsklebebänder-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorische und käufergetriebene Verschiebungen hin zu recyclingfähigen Verpackungen schaffen Freiräume für faserbasierte Lösungen und Lösungen mit recyceltem Materialanteil, die mit dem Durchsatzbedarf auf automatisierten Verpackungslinien Schritt halten können. Die EU-PPWR (EU) 2025/40 gilt ab dem 12. August 2026 und stärkt die Nachfrage nach Klebebandkonstruktionen, die Recyclingfähigkeitsangaben und eine vereinfachte Sortierung unterstützen. Diese Dynamik fördert die Einführung von wasseraktivierten Papierklebebändern und papierkompatiblen Trennlinersystemen. Im Februar 2026 brachte Ahlstrom Acti-V RRF Natural auf den Markt, einen doppelseitig silikonbeschichteten Trennliner für Haftklebebänder mit einer Zertifizierung zur Recyclingfähigkeit mit Papier gemäß CEPI-Standards, der Verarbeitern einen Weg bietet, die End-of-Life-Kompatibilität für papierbasierte oder papierintegrierte Klebebandangebote zu verbessern.
Chancen ergeben sich auch im Bereich Sicherheit, Rückverfolgbarkeit und automatisierte Produktionskapazitäten. Im Juni 2026 stellte Securikett Sicherheitsklebebänder aus recyceltem Material mit einer klebstofffreien Mittelzone vor, die eine vorzeitige Aktivierung des Void-Effekts verhindern soll und Nachhaltigkeit mit Anwendungsfällen zur Manipulationssicherheit in Logistik und höherwertigen Sendungen verknüpft. Kapazitäts- und Prozessmodernisierung eröffnen zusätzliche Lieferwege für globale Markeninhaber und Fulfillment-Betreiber. Im Mai 2026 feierte tesa das Richtfest für eine Erweiterung um 4.500 Quadratmeter am Standort Offenburg, um die Kapazität für Hochleistungs-Industrieklebebänder zu erhöhen (Betriebsaufnahme geplant für 2027). Im Juli 2026 schloss Qingdao Norpie Packaging ein Upgrade zur intelligenten Werkstatt ab, um die monatliche Produktion von Industrieklebebändern zu steigern und gleichzeitig die Maßkontrolle zu verschärfen, was einen breiteren Trend zu automatisierter Präzisionsfertigung widerspiegelt, um ein gleichmäßiges Abroll- und Haftverhalten zu gewährleisten.
Recent Industry Developments in Markt für Versiegelungs- und Umreifungsverpackungsklebebänder
- Juli 2026: Intertape Polymer Group (IPG) brachte PCR Air Pillow Film mit 50 % Gesamtanteil an recyceltem Material auf den Markt, hergestellt in einer nach TRUE Zero Waste zertifizierten Anlage. Die Initiative stärkt IPGs Nachhaltigkeitspositionierung mit Materialien, die E-Commerce- und Fulfillment-Verpackungssysteme unterstützen, bei denen Klebebänder und Schutzverpackungen gemeinsam beschafft werden. Sie erhöht zudem den Wettbewerbsdruck auf Lieferanten, höhere Recyclinganteile und dokumentierte Umweltattribute für benachbarte Verpackungsverbrauchsmaterialien anzubieten.
- Februar 2026: Intertape Polymer Group (IPG) führte sein Programm Packaging Diagnostics ein, das Tools wie iTrack, AF2K und Gear Up kombiniert, um Kunden bei der Optimierung der Leistung von Verpackungslinien zu unterstützen. Dies erweitert IPGs Rolle von der Klebebandlieferung hin zu Produktivitäts- und Fehlerbehebungsunterstützung für automatisierte Verpackungsabläufe. Diese Fähigkeit kann die Kundenbindung dort vertiefen, wo maschinentaugliche Klebebandleistung und Linienverfügbarkeit Beschaffungsprioritäten sind.
- Dezember 2024: Atlas Tapes schloss die Übernahme der PPM Industries Group ab und erweiterte damit sein Angebot an Spezialklebebändern. Der Deal erhöhte die Portfoliobreite bei technischen und anwendungsspezifischen Klebebändern, die in industriellen und logistischen Umgebungen eingesetzt werden. Die Konsolidierung am oberen Ende des Marktes für Spezialprodukte unterstützt Skalenvorteile in Produktentwicklung, Beschaffung und Zugang zu multinationalen Kunden.


Markt für Versiegelungs- und Umreifungsverpackungsklebebänder Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungsklebebänder zum Verschließen und Umreifen, die zum Verschließen von Kartons, Bündeln von Ladungen und Sichern von Verpackungsgütern während Lagerung und Transport verwendet werden, gemessen in Wertgrößen anhand des Klebebandumsatzes entlang der Lieferkette.
Geltungsbereichsausschlüsse: Ausgenommen sind Stretchfolie, Bänder (aus Kunststoff oder Stahl), Schrumpffolien sowie nicht verpackungsbezogene Klebeprodukte wie medizinische oder elektrische Klebebänder.
Übersicht der Segmentierung
- Nach Materialtyp
- Kunststoff
- BOPP
- PP
- PET
- PVC
- Papier
- Folie und Filament
- Sonstige
- Kunststoff
- Nach Klebstofftyp
- Acryl (Wasser-/Lösemittel-/UV-basiert)
- Kautschukbasiert (Natur- und Synthesekautschuk)
- Schmelzklebstoff
- Silikon
- Wasseraktiviert, stärkebasiert
- Nach Trägermaterial
- Biaxial orientiertes Polypropylen (BOPP)
- Kraftpapier
- Polyester (PET)
- PVC
- Glasfaserfilament
- Nach Endverbrauchsbranche
- Logistik und Lagerhaltung
- E-Commerce und Einzelhandelsabwicklung
- Lebensmittel und Getränke
- Pharmazeutika und Medizinprodukte
- Elektronik und Elektrotechnik
- Automobilindustrie und Industrie
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragekontext festzulegen und den ersten Satz von Dimensionierungsannahmen rund um Verpackungsaktivität und Intensität des Klebebandverbrauchs zu erstellen. Wir stützten uns auf öffentliche Datensätze und technische Referenzen wie UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der Weltbank und des IWF, OECD-Industrie- und Logistikindikatoren, Fertigungs- und Großhandelsreihen des US Census Bureau sowie Produktions- und Handelstabellen von Eurostat, die helfen zu erklären, wie sich Verpackungsvolumina und Sendungsbewegungen entwickeln.
Auf der Angebotsseite prüften wir Unternehmensmeldungen und Investorenpräsentationen, um den Produktmix (Kartonverschluss versus Umreifung und Bündelung) und Preiskommentare zu verstehen. Patentdatenbanken wurden ebenfalls überprüft, um Veränderungen bei Trägermaterialien und Klebstoffchemien zu verfolgen, die die durchschnittlichen Verkaufspreise im Zeitverlauf verschieben können. Zur Gegenprüfung nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine sendungsbezogene Import- und Exportansicht, um die Richtung der Handelsströme in wichtigen harzgestützten Klebebandkategorien zu validieren. Die hier aufgeführten Quellen sind lediglich beispielhaft, und weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Klebebandherstellern, Verarbeitern, Vertriebshändlern und großen Verpackungsanwendern, um Anwendungsaufteilungen und Preisbewegungen bei Kartonverschluss- und Bündelungsanwendungen zu überprüfen. Die Abdeckung war über die wichtigsten Verbrauchsregionen ausgewogen, und die Gespräche testeten zudem Annahmen zum Wachstum von E-Commerce-Paketsendungen, zu Trends der Industrieproduktion und zur Substitution zwischen Papier- und Folienträgern, bevor wir das Modell fertigstellten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 51 % |
| Mittleres Segment: 50 % | Funktions-/Bereichsleiter: 39 % | EMEA: 31 % |
| Kleinere Anbieter: 21 % | Manager: 46 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem die Verpackungsaktivität nach Region anhand eines Nachfragepools rekonstruiert wird, der Fertigungsproduktion, Intensität des E-Commerce-Sendungsaufkommens und handelsbezogene Warenbewegungen widerspiegelt, welcher dann über anwendungsbezogene Nutzung und Preisgestaltung in Klebebandwert übersetzt wird. Wir verwendeten praktische Eingaben wie Nachfragesignale für Wellpappkartons, Paket- und Expressvolumina, Indizes der Industrieproduktion, den Klebeband-Trägermix (Papier versus Kunststofffolien) und typische Verschiebungen im Klebstoffmix, die die realisierte Preisgestaltung beeinflussen. Nachdem die Haupttotale gebildet waren, prüften wir sie anhand selektiver Bottom-up-Näherungen, einschließlich stichprobenweise erhobener durchschnittlicher Verkaufspreisspannen aus Vertriebskanälen und einer Zusammenfassung sichtbarer Lieferantenumsätze für klebebandbezogene Verpackungsprodukte.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Trendglättung der Nachfrageindikatoren, gefolgt von Anpassungen basierend auf den Erwartungen der Branchenteilnehmer hinsichtlich Preisgestaltung, Lagerverhalten und nachhaltigkeitsgetriebenen Materialverschiebungen. Wo Bottom-up-Sichten unvollständig waren, etwa im fragmentierten lokalen Verarbeitungssektor, füllten wir Lücken mittels regionaler Kanalanteilslogik und überprüften anschließend erneut, dass die implizite Nutzung pro Einheit innerhalb der durch Interviews bestätigten Bandbreiten blieb.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, einschließlich der Richtung der Handelsbewegungen, der Trends in der Verpackungsproduktion und der impliziten Klebebandausgaben pro Sendung oder pro Einheit der Industrieproduktion. Zeigt eine Region einen ungewöhnlichen Sprung, überprüfen wir die Annahmen Schritt für Schritt und veranlassen Folgeanrufe, um Anwendungsaufteilungen oder Preisspannen erneut zu prüfen, bevor die Zahlen freigegeben werden.
Jeder Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie starke Bewegungen der Harzpreise, regulatorische Änderungen bei Verpackungsmaterialien oder größere Kapazitätserweiterungen. Vor der Auslieferung wird ein erneuter Analystendurchlauf abgeschlossen, damit Kunden die aktuellste Sicht erhalten, mit Konsistenzprüfungen über historische und Prognosejahre hinweg.
Vergleich der Marktgröße für Verpackungsklebebänder zum Verschließen und Umreifen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Verpackungsklebebänder zum Verschließen und Umreifen variieren häufig, da verschiedene Studien nicht dieselbe Klebebandmenge erfassen und zudem unterschiedliche Preiszeitpunkte und Nachfrageindikatoren verwenden. Wir hielten die Diskussion einfach, indem wir den Wert an die Verpackungsaktivität knüpften und die Annahmen dann durch Interviews auf die Probe stellten, sodass die endgültige Zahl auf tatsächliche Nutzungsmuster rückführbar bleibt.
Die größten Abweichungen entstehen meist dadurch, ob Umreifungsklebebänder als eng gefasste Bündelungsklebebandkategorie behandelt oder um angrenzende Verbundprodukte erweitert werden, sowie dadurch, wie papierbasierte Klebebänder gezählt werden, wenn sie als nachhaltige Alternativen vermarktet werden. Eine weitere häufige Quelle der Streuung ist die Preisgestaltung, da manche Schätzungen eine aggressive, harzgetriebene Ausweitung der durchschnittlichen Verkaufspreise einpreisen, selbst wenn Kanalfeedback auf eine verzögerte regionale Weitergabe hindeutet, was durch das Timing der Währungsumrechnung noch verstärkt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,52 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 26,30 Mrd. USD (2025) | Diese Zahl scheint einen breiteren Einschlusskatalog für Verpackungssicherungslösungen anzuwenden, und ihre Segmentierungssprache deutet auf einen breiteren Anwendungsbereich hin, der den erfassten Wert über Klebebänder hinausheben kann, die strikt für Kartonverschluss und klebebandbasierte Bündelung verkauft werden. |
| Branchenverlag B | 22,62 Mrd. USD (2024) | Diese Schätzung ist an ein Basisjahr 2024 gebunden und kann ein anderes Preiserfassungsfenster widerspiegeln, was die Ergebnisse in einem Markt verschieben kann, in dem harzgebundene Preisänderungen regional und je Kanal unterschiedlich weitergegeben werden. |
Die Tabelle zeigt, dass die Streuung größtenteils durch Entscheidungen zum Anwendungsbereich und den Umgang mit dem Preiszeitpunkt erklärt wird und nicht durch einen einzelnen, isoliert wirkenden Nachfragetreiber. Durch die Trennung der reinen Klebebandnachfrage von angrenzenden Verpackungssicherungsprodukten und die Anwendung einer regionsspezifischen Prüfung der Preisweitergabe bleibt der Wert für 2025 näher an einem beobachtbaren Nachfragepool – eine von Mordor Intelligence angewandte Modellierungsentscheidung.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Versiegelungs- und Umreifungsverpackungsklebebänder?
Die Marktgröße für Versiegelungs- und Umreifungsverpackungsklebebänder beläuft sich im Jahr 2026 auf 22,58 Milliarden USD und wird bis 2031 voraussichtlich 28,71 Milliarden USD erreichen.
Welcher Sektor verwendet heute am meisten Versiegelungs- und Umreifungsklebebänder?
Logistik und Lagerhaltung dominiert die Nachfrage mit einem Anteil von 55,02 % am weltweiten Umsatz 2025, bedingt durch steigende E-Commerce-Paketvolumina.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer prognostizierten CAGR von 8,55 % bis 2031, bedingt durch Fertigungsexpansion und die Verbreitung des digitalen Handels.
Wie beeinflussen Vorschriften die Materialauswahl?
Die europäische Verpackungs- und Verpackungsabfallverordnung schreibt bis 2030 vollständig recyclingfähige Verpackungen vor und lenkt viele Käufer zu Papier- oder Hybridklebebändern.
Seite zuletzt aktualisiert am:



