
Marktgröße und Marktanteil für Drucketiketten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.48 Milliarden US-Dollar |
| Marktgröße (2031) | 29.7 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
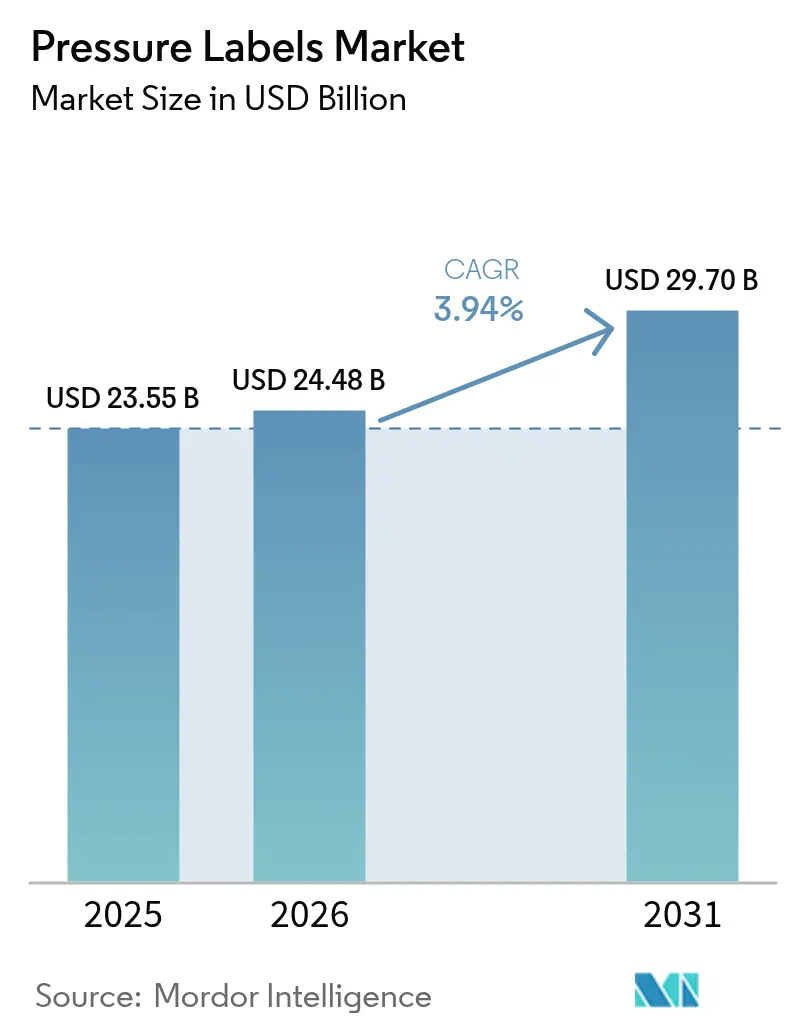
Marktanalyse für Drucketiketten von Mordor Intelligence
Die Marktgröße für Drucketiketten wird voraussichtlich von 23,55 Milliarden USD im Jahr 2025 auf 24,48 Milliarden USD im Jahr 2026 anwachsen und soll bis 2031 bei einem CAGR von 3,94 % über den Zeitraum 2026–2031 einen Wert von 29,7 Milliarden USD erreichen. Zu den Wachstumstreibern zählen der E-Commerce-Logistikbereich, der langlebige Adress- und Rückgabeetiketten benötigt, die rasche Einführung von Digitaldruckmaschinen für Kurzauflagen sowie strengere Rückverfolgbarkeitsvorgaben in den Lieferketten für Lebensmittel und Pharmazeutika. Hersteller beschleunigen zudem Nachhaltigkeitsinvestitionen und führen trägerlose Formate sowie biobasierte Klebstoffe ein, um die Anforderungen der Regelwerke zur erweiterten Herstellerverantwortung (Extended Producer Responsibility) zu erfüllen. Wettbewerbsstrategien konzentrieren sich auf vertikale Integration und regionale Kapazitätserweiterungen, die die Durchlaufzeiten für Markeninhaber verkürzen.
Wichtigste Erkenntnisse des Berichts
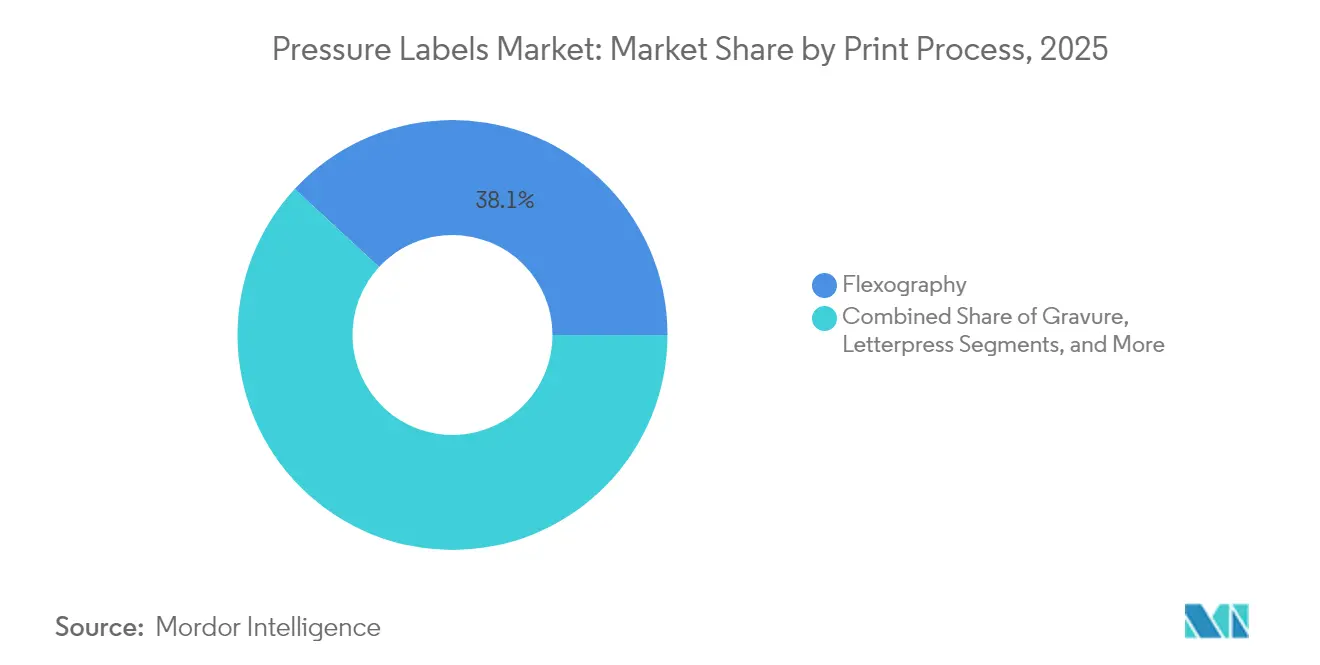
- Nach Druckverfahren entfiel auf den Flexodruck im Jahr 2025 ein Anteil von 38,12 % am Markt für Drucketiketten.
- Nach Endverbraucher wird die Marktgröße für Drucketiketten im Bereich Kosmetik voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 5,52 % wachsen.
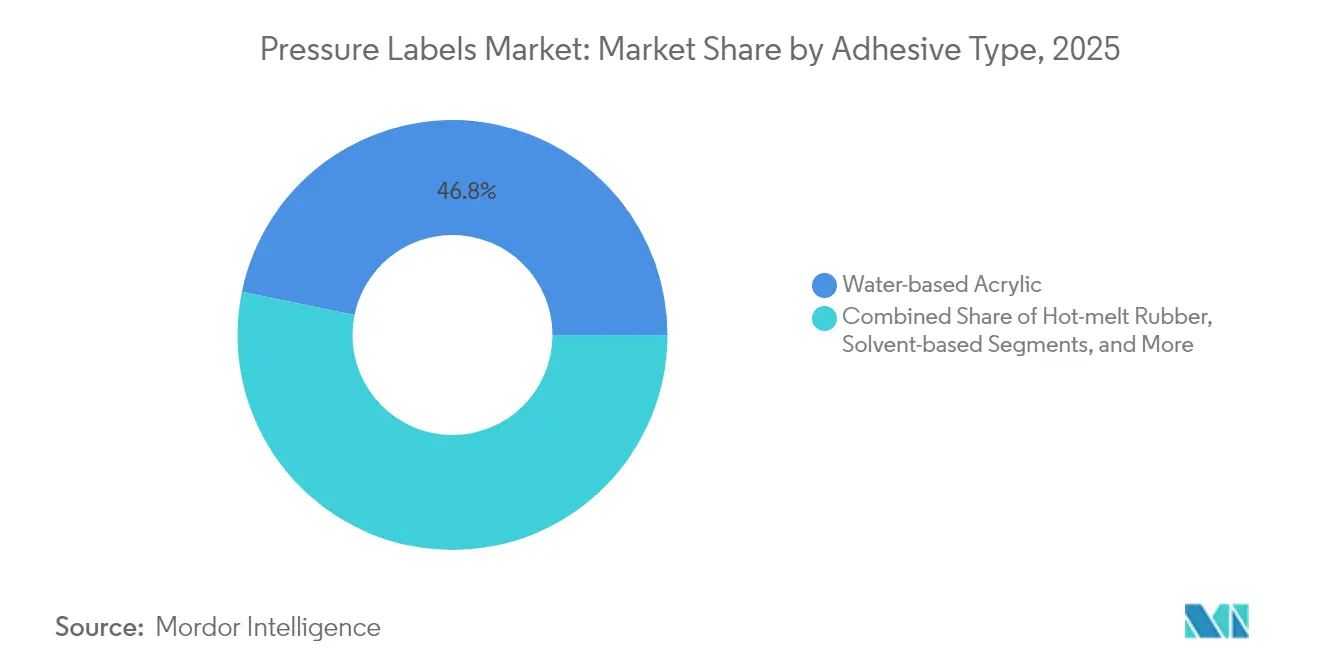
- Nach Klebstofftyp entfielen auf wasserbasierte Acrylsysteme im Jahr 2025 ein Anteil von 46,78 % am Markt für Drucketiketten.
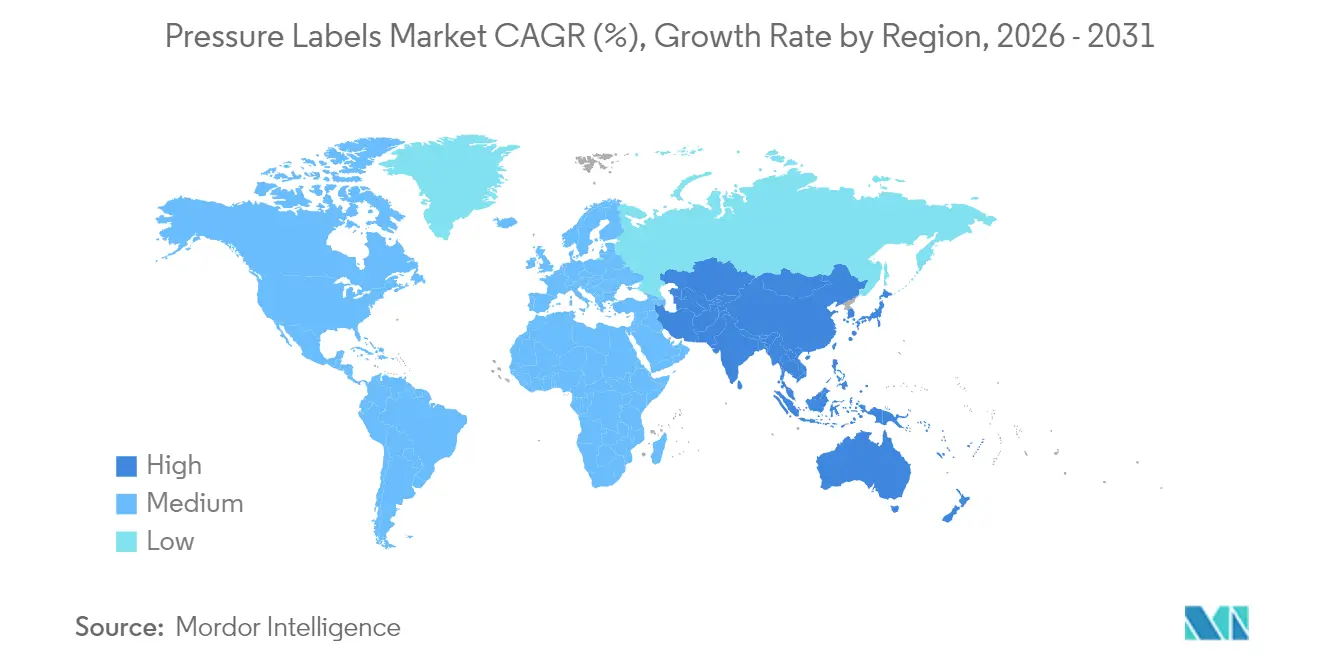
- Nach Geografie wird die Marktgröße für Drucketiketten im Raum Asien-Pazifik zwischen 2026 und 2031 voraussichtlich mit einem CAGR von 5,33 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Einblicke im Markt für Drucketiketten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des E-Commerce und der Just-in-Time-Logistik | 1.2% | Global, mit frühen Gewinnen in Nordamerika, Europa und dem Kernraum Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufstieg des kurzauflagigen, variablen Digitaldrucks | 0.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Markeninhaber nach nachhaltigen Trägermaterialien und Trägerpapieren | 0.9% | Global, geführt vom regulatorischen Rahmen der EU | Langfristig (≥ 4 Jahre) |
| Strenge Rückverfolgbarkeitsvorgaben in Lebensmittel und Pharma | 1.1% | Nordamerika, EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung trägerloser Drucketiketten in der Einzelhandelsautomatisierung | 0.7% | Nordamerika, Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Intelligente Etiketten mit gedruckter Elektronik zur Kühlkettenüberwachung | 0.4% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des E-Commerce und der Just-in-Time-Logistik
Paketmengen aus dem Online-Einzelhandel steigen weiterhin an, und Lagerhäuser drucken täglich Millionen druckempfindlicher Versandetiketten. Logistikdienstleister schreiben Klebstoffe vor, die dem Abrieb durch Förderbänder standhalten und sich dennoch sauber für die Wiederverwendung von Kartons ablösen lassen. UPM Adhesive Materials hat ablösbare Logistikträgermaterialien auf den Markt gebracht, die mehrere Lieferzyklen unterstützen. Markeninhaber reduzieren zudem ihre Lagerbestände, sodass Verarbeiter individuell gestaltete Etiketten innerhalb von Stunden statt Wochen liefern müssen. Diese Dringlichkeit begünstigt Digitaldruckmaschinen, die Aufträge mit minimalem Stillstand wechseln können, und stärkt das Wachstum des Marktes für Drucketiketten.
Aufstieg des kurzauflagigen, variablen Digitaldrucks
Die Digitaltechnologie ermöglicht es Verarbeitern, Grafiken, Sprachen und Seriennummern auf Abruf zu personalisieren. Tiefdruckmaschinen erfordern zwar höchstes Wachstum im Bereich Premium-Kosmetik, benötigen jedoch nach wie vor Zylinder, die bei kurzen Auflagen Kosten verursachen. Im Gegensatz dazu können Toner- und Inkjet-Plattformen serialisierte Barcodes oder regionale Designs drucken, ohne dass Druckplatten erforderlich sind. AGH Labels hob hervor, dass hochauflösende Einzel-Pass-Metallisierungseffekte inzwischen analoge Qualität erreichen und gleichzeitig den Einrichtungsabfall reduzieren. Diese Fähigkeiten untermauern den prognostizierten CAGR von 6,13 % für den Tiefdruck und stärken die Widerstandsfähigkeit des Marktes für Drucketiketten insgesamt.
Nachfrage der Markeninhaber nach nachhaltigen Trägermaterialien und Trägerpapieren
Klimaversprechen von Unternehmen und EU-Politik drängen Marken dazu, den fossilen Anteil aus Verpackungen zu entfernen. UPM Raflatacs OptiCut WashOff-Trägerlosetikett eliminiert Silikonträger und löst sich in Recyclingstätten sauber ab. Avery Dennisons CleanFlake-Klebstoff trennt sich während der PET-Wäsche und ermöglicht Flasche-zu-Flasche-Kreisläufe. Solche Innovationen helfen dem Markt für Drucketiketten, die Anforderungen der Regelwerke zur erweiterten Herstellerverantwortung zu erfüllen, die nun in Vietnam und den Philippinen in Kraft sind.
Strenge Rückverfolgbarkeitsvorgaben in Lebensmittel und Pharma
Die Vorschrift 204 des Food Safety Modernization Act der FDA wird bis Januar 2026 eine lückenlose Datenerfassung für Hochrisikolebensmittel vorschreiben. Druckempfindliche Etiketten bringen 2D-Codes auf, die der Feuchtigkeit in der Kühlkette besser standhalten als direkte Inkjet-Markierungen. Die pharmazeutische Serialisierung gemäß dem Drug Quality and Security Act erfordert gleichermaßen DataMatrix-Codes auf Einzeleinheitenebene. Die Einhaltung der Vorschriften steigert die Nachfrage nach hochauflösendem Digitaldruck und manipulationssicheren Etikettenmaterialien.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise (Acryl-PSA) | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Recyclingvorschriften, die gemischte Materialienetiketten einschränken | -0.4% | EU vorrangig, global expandierend | Mittelfristig (2–4 Jahre) |
| Begrenzte Haltbarkeit bei extremen Temperaturen und UV-Belastung | -0.3% | Industrielle Anwendungen weltweit | Langfristig (≥ 4 Jahre) |
| Kapitalintensive Umstellung auf Digitaldruckmaschinen für Verarbeiter | -0.5% | Global, insbesondere Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise (Acryl-PSA)
Spot-Preisanstiege bei Petrochemikalien belasten die Margen der Verarbeiter. Der American Chemistry Council meldete ein geringfügiges Wachstum der globalen Chemieproduktion, was auf ein knappes Monomerangebot hindeutet. Hersteller sichern sich ab, indem sie auf biobasierte Tackifier umsteigen, beispielsweise SASOLWAX, das einen um 35 % niedrigeren Cradle-to-Gate-Fußabdruck und stabilere Preise bietet.
Strenge Recyclingvorschriften, die gemischte Materialienetiketten einschränken
Die EU-Verpackungsabfallvorschriften bestrafen metallisierte und mehrschichtige Etiketten, die das Polymer-Recycling behindern. UPM Raflatac erhielt die erste APR-Zertifizierung für HDPE-Kompatibilität, aber Premium-Kosmetikmarken sehen sich vor Abwägungen zwischen Ästhetik und Recyclingfähigkeit gestellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckverfahren: Tiefdruck gewinnt trotz Dominanz des Flexodrucks
Der Flexodruck trug 2025 mit 38,12 % zum Umsatz bei und unterstreicht seine Kosteneffizienz bei langen Lebensmitteletikettierungsauflagen. Beim Tiefdruck wird jedoch ein CAGR von 5,86 % prognostiziert, da Beauty- und Pharmakäufer fotografische Qualität und Metallic-Tinten nachfragen. Die Marktgröße für Drucketiketten im Bereich Tiefdruckformate soll bis 2031 7,53 Milliarden USD erreichen, was eine wachsende Premiumnische anzeigt. Siebdruck und Buchdruck behalten treue Anhänger in der taktilen Luxusverpackung, während Inkjet die Einführung in der Serialisierung ausweitet.
Flexodruck-Verarbeiter mindern Rohstoffschwankungen durch Optimierung des Einrichtungsabfalls und durch den Einsatz von UV-LED-Härtung, die den Energieverbrauch reduziert. Tiefdruckanlagen nutzen elektromechanisches Gravieren, um Zylindervorlaufzeiten zu verkürzen und schnellere Einführungen neuer Produkte zu ermöglichen. Der Markt für Drucketiketten profitiert von diesem ausgewogenen Technologiemix, der Markenproduzenten preis- und serviceübergreifende Optionen für verschiedene Anwendungsebenen bietet. Regulatorische Audits bevorzugen zudem nach ISO 9001:2015 und G7-Farbstandards zertifizierte Prozesse und veranlassen Prozess-Upgrades auch in Schwellenländern.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar


Nach Endverbraucher: Kosmetikbeschleunigung bei Dominanz der Lebensmittelbranche
Lebensmittelmarken erzeugten 2025 41,94 % der Nachfrage und spiegeln den Umfang verpackter Waren wider, die Nährwertangaben und Datumscodierung erfordern. Kosmetiklinien sind auf einen Expansionskurs mit einem CAGR von 5,52 % eingestellt, angetrieben durch Premium-Hautpflegeeinführungen in den Duty-Free-Kanälen des Asien-Pazifik-Raums. Der Marktanteil für Drucketiketten im Bereich Kosmetik soll bis 2031 voraussichtlich 10,92 % erreichen, gegenüber 8,12 % im Jahr 2025. Getränkemengen bleiben robust, getrieben durch Functional Drinks und Craft-Bier, die häufig druckempfindliche Nackenetiketten verwenden.
Etiketten im Gesundheitswesen unterliegen einer verstärkten Kontrolle im Rahmen von Gesetzen zur Fälschungsprävention. Eindeutige Seriennummern und manipulationssichere Merkmale erhöhen die durchschnittlichen Verkaufspreise und schaffen Mehrwert, obwohl die Quadratmetermengen kleiner sind. Haushaltschemikalien erfordern chemikalienbeständige Deckschichten und gewährleisten stetige Käufe trotz wirtschaftlicher Schwankungen. Zusammen diversifizieren diese Trends die Umsatzquellen und dämpfen sektorspezifische Schocks für die Drucketiketten-Branche.
Nach Klebstofftyp: Heißschmelz-Kautschuk fordert die Dominanz des Wasserbasierten heraus
Wasserbasierte Acryle hielten 2025 einen Anteil von 46,78 %, dank ihrer Kombination aus Kosteneffizienz, Klarheit und FDA-Konformität für Lebensmittelkontakt. Heißschmelz-Kautschuk-basierte Systeme werden voraussichtlich jährlich um 5,18 % zunehmen, aufgrund überlegener Klebrigkeit auf rauem Wellpappe und gekühlten Fleischfolien. Die Marktgröße für Drucketiketten im Bereich Heißschmelzlösungen soll bis 2031 8,78 Milliarden USD übersteigen. Lösungsmittel- und UV-härtbare Chemien bleiben für extreme Temperaturen, die Luftfahrt und Chemietrommeln unverzichtbar.
Biobasierte Polyurethandispersionen wie Pearlbond ECO ersetzen Erdölquellen, ohne die Bindungsfestigkeit zu beeinträchtigen. LCA-Studien weisen auf 30 % bis 50 % Kohlenstoffeinsparungen hin und ermöglichen Markenproduzenten, niedrigere Scope-3-Fußabdrücke zu melden. Während Gesetzgebung Mandate für recycelten Inhalt einführt, experimentieren Verarbeiter mit ablösbaren Klebstoffen, die das Recycling von Mono-Material-Flaschen ermöglichen und Nachhaltigkeitsziele im Markt für Drucketiketten stärken.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Geografische Analyse
Nordamerika erwirtschaftete 2025 39,05 % des Umsatzes, verankert durch strenge Rückverfolgbarkeitsgesetze und ausgefeilte Einzelhandelsautomatisierung. Der Drug Supply Chain Security Act und der Food Safety Modernization Act erhalten den jährlichen Bedarf an serialisierten Etiketten in der Pharma- und Blattgemüsebranche aufrecht. CCL Industries verzeichnete im ersten Quartal 2025 ein Umsatzwachstum von 8,6 %, was stabile Verarbeitungsmargen trotz Inputvolatilität widerspiegelt. Investitionen am Standort Mills River von UPM ergänzen Premium-Wein-, Spirituosen- und Postlaminierungen und sichern die lokale Versorgung.
Die Region Asien-Pazifik soll das schnellste Wachstum verzeichnen, mit einem CAGR von 5,33 % bis 2031, da steigende verfügbare Einkommen die Nachfrage nach verpackten Kosmetika und trinkfertigen Tees ankurbeln. UPMs Beschichtungslinie in Johor Bahru wird Folien- und Elektroniketiketten liefern, um dem regionalen Elektronikexport gerecht zu werden. Gesetze zur erweiterten Herstellerverantwortung auf den Philippinen und in Vietnam stimulieren die Nachfrage nach Wasch-ab- oder trägerlosen Etiketten. Inländische Verarbeiter investieren in Digitaldruckmaschinen, um mehrsprachige Versionen für ASEANs mobile Verbraucherbasis anzubieten. Der Markt für Drucketiketten erlebt Verschiebungen in den Lieferketten, da globale Marken Werke näher an Jakarta, Ho-Chi-Minh-Stadt und Bengaluru verlagern.
Europa verzeichnet ein moderates Wachstum, unterstützt durch ehrgeizige Recyclingziele und fortschrittliche Sammelsysteme. Die Verordnung über Verpackungen und Verpackungsabfälle zwingt Verarbeiter, die Kompatibilität mit Haushaltssortiersystemen nachzuweisen. APR-zertifizierte Etikett-Behälter-Systeme erhalten ökomodulierte Gebühren, die die Kosten der erweiterten Herstellerverantwortung senken und Anwender ermutigen. Die pharmazeutische Serialisierung, seit 2019 vollständig umgesetzt, unterhält wiederkehrende Code-Etikett-Käufe. Die regulatorische Divergenz infolge des Brexits erhöht die Komplexität, aber etablierte Akteure passen sich schnell an und bewahren die Kundentreue. Zusammen halten diese Faktoren den Markt für Drucketiketten in Europa auf einem stabilen Aufwärtspfad.

Regulatorisches Umfeld
In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung (PPWR) 2025/40 am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Sie erhöht die Anforderungen an Haftetiketten, indem Recyclingfähigkeitsanforderungen an das Verpackungsdesign mit Etikettierungsentscheidungen verknüpft werden, die die Sortier- und Recyclingleistung beeinflussen können. Die PPWR treibt den Block auch in Richtung harmonisierter Verpackungsetiketten voran: Artikel 12 Absatz 6 verpflichtet die Europäische Kommission, bis zum 12. August 2026 Durchführungsrechtsakte für harmonisierte Verpackungsetiketten zu erlassen, einschließlich Spezifikationen für digitale Mittel. Dies verstärkt die Nachfrage nach Etikettenkonstruktionen, die nachweislich mit Recyclingströmen kompatibel sind.
In den Vereinigten Staaten prägt die Einhaltung von Lebensmittelkennzeichnungs- und Verpackungsvorschriften weiterhin die Auswahl von Klebstoffen und Materialien für Haftetiketten, einschließlich der FDA-Vorschriften für indirekten Lebensmittelkontakt wie 21 CFR 175.125 für druckempfindliche Klebstoffe, die als Lebensmittelkontaktflächen auf Etiketten und Bändern verwendet werden. Die FDA hat den 1. Januar 2026 als einheitliches Konformitätsdatum für Lebensmittelkennzeichnungsvorschriften festgelegt, die zwischen dem 1. Januar 2023 und dem 31. Dezember 2024 veröffentlicht wurden, was die operative Planung für Markeninhaber und Verarbeiter bei der Verwaltung von Gestaltung, Materialien und Bestandsumstellungen erschwert. Parallel dazu fügen bundesstaatliche Beschränkungen für absichtlich zugesetzte PFAS in Lebensmittelverpackungen in Bundesstaaten wie Kalifornien, Washington und Colorado eine weitere Ebene der chemischen Compliance-Prüfung für Etikettenkomponenten hinzu, die auf Lebensmittel- und Getränkeverpackungen verwendet werden.
Wettbewerbslandschaft
Die fünf größten Anbieter machen etwa 55 % des globalen Umsatzes aus, was eine moderate Konzentration anzeigt. CCL Industries, Avery Dennison und Multi-Color Corporation nutzen ihre globale Präsenz und F&E-Zentren, um multinationale Verträge zu sichern. UPM Raflatac differenziert sich durch die Einbettung von Umweltdaten aus Carbon Action in Angebote und ermöglicht Markenproduzenten, ihren Etikett-Fußabdruck zu vergleichen.
Akquisitionen beschleunigen die geografische Reichweite. Resource Label Group übernahm im Februar 2025 das kanadische Unternehmen Imprimerie Ste-Julie und erweiterte damit seine zweisprachige Kapazität. Coveris ergänzte S&K Label im Januar 2025 und weitete die europäische Abdeckung aus. Verarbeiter integrieren sich auch rückwärts in die Trägerbeschichtung oder vorwärts in den Schrumpffoliendruck, um Multi-Format-Portfolios anzubieten.
Nachhaltigkeits- und Smart-Label-Projekte prägen die Richtung der F&E. Partner testen NFC-Tags, die mit kupferfreien Tinten gedruckt werden und den Elektroschrott reduzieren. Biobasierte Klebstofflinien skalieren in den Vereinigten Staaten und Finnland hoch und verringern die Abhängigkeit von volatilen Petrochemie-Rohstoffen. Aufkommende Disruptoren konzentrieren sich auf trägerlose Spender, die in bestehende Linien passen und es Einzelhändlern ermöglichen, abfallsparende Materialien ohne kostspielige Maschinenwechsel einzuführen. Diese Schritte erhalten den Wettbewerbsdruck aufrecht und fördern Innovationen im Markt für Drucketiketten.
Marktführer der Drucketiketten-Branche
CCL Industries Inc.
Avery Dennison Corporation
Multi-Color Corporation
Huhtamäki Oyj
Smurfit WestRock plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Konstruktionen von Haftetiketten mit verifizierter Recyclingfähigkeit entwickeln sich zu einem klaren Whitespace, da EPR- und Design-for-Recycling-Anforderungen die Etikettenwahl zunehmend mit den Recyclingergebnissen von Verpackungen verknüpfen. Lieferanten-Roadmaps liefern konkrete Belege: Im Mai 2026 brachte UPM Adhesive Materials das Portfolio UPM ProCycle für PET- und HDPE-Steifverpackungen auf den Markt, und im März 2026 kündigte BASF acResin UV 3532 an, einen UV-härtbaren Acryl-Hotmelt-Klebstoff mit RecyClass-Zulassung für die Kompatibilität mit PET-Flaschenrecyclingströmen. Diese Schritte erweitern den adressierbaren Raum für abwaschbare, recyclingkompatible Klebstoffe und Trägermaterialien, die Markeninhabern helfen, eine hochwertige Etikettierung beizubehalten und gleichzeitig die Anforderungen der Recyclingsysteme zu erfüllen.
Eine zweite Chance ist mit compliance-getriebener variabler Informations- und Logistiketikettierung verknüpft, bei der Rückverfolgbarkeitsvorgaben und Just-in-Time-Betriebe den Bedarf an höher aufgelöstem Druck, langlebigen Decklacken und Materialien erhöhen, die auf Kratzfestigkeit und kontrollierte Entfernbarkeit ausgelegt sind. Der Umsetzungsmeilenstein im Januar 2026 für die FDA-FSMA-Regel 204 zur Rückverfolgbarkeit von Hochrisikolebensmitteln erhöht die Nachfrage nach 2D-Codes und serialisierten Identifikatoren, die Kühlkettenbedingungen widerstehen, und unterstützt Investitionen in digitale Druckabläufe und qualifizierte Materialplattformen. Verarbeiter, die zertifizierte recyclingfähige Konstruktionen mit schnellen digitalen Fähigkeiten kombinieren, sind gut positioniert, um kurzlaufende, mehrsprachige und variable Datenprogramme in den Lieferketten für Lebensmittel, Pharma und E-Commerce zu gewinnen.
Aktuelle Branchenentwicklungen
- Juni 2026: CCL Industries schloss die Übernahme von Sleever International Company SA ab und erweiterte damit seine Fähigkeiten im Bereich Schrumpfhülsen-Etikettierung und Applikationsgeräte. Die Transaktion stärkt die Verpackungsdekorationsplattform von CCL und erweitert dessen Präsenz bei Hülsenformaten neben der Haftetikettierung durch Integration in CCL Label und Innovia Films.
- Mai 2026: Avery Dennison gab bekannt, dass neue Thermopapier-Etikettenprodukte die Zertifizierung Old Corrugated Container Equivalency (OCC-E) und die Vorqualifizierung nach How2Recycle erhalten haben. Diese Validierungen unterstützen recyclingfähigkeitskonforme Logistik- und Versandetikettenprogramme und bringen die Spezifikationen von Verarbeitern und Markeninhabern mit den Anforderungen des Faserrecyclings in Einklang.
- September 2024: UPM Raflatac erhielt die APR-Zertifizierung für HDPE-kompatible Haftetiketten. Die Zertifizierung liefert ein externes Signal für die Recyclingfähigkeit im Design für Steifverpackungsanwendungen und unterstützt Markeninhaber, die Etiketten-Behälter-Kombinationen suchen, die in Recycling-Wasch- und Sortierprozessen funktionieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Haftetiketten, die durch Druck bei Raumtemperatur an einem Produkt oder einer Verpackung haften, ohne Wärme, Wasser oder Lösungsmittel zu benötigen. Wir berechnen den Marktwert anhand von Etikettenmaterialien und der Verarbeitungstätigkeit, die zu verkaufsfähigen Haftetikettenprodukten führt, die in verschiedenen Endmärkten eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Nicht-Haftetikettenformate, die eine Wärmeaktivierung oder Nassklebeanwendung erfordern, sowie Etikettiergeräte und Applikationsmaschinen.
Übersicht der Segmentierung
- Nach Druckverfahren
- Tiefdruck
- Flexodruck
- Siebdruck
- Buchdruck
- Inkjet
- Sonstige Druckverfahren
- Nach Endverbraucher
- Lebensmittel
- Getränke
- Gesundheitswesen
- Kosmetik
- Haushalt
- Industrie
- Sonstige Endverbraucherbranchen
- Nach Klebstofftyp
- Wasserbasiertes Acryl
- Heißschmelz-Kautschuk-basiert
- Lösungsmittelbasiert
- UV-härtbar
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfrageumfelds für etikettierte Verpackungsgüter und des Angebotsumfelds für Etikettenmaterialien und Verarbeitung. Zu den in diesem Schritt genutzten Quellen zählen Fertigungsdaten des US Census Bureau, Eurostat-Produktionsreihen, UN-Comtrade-Handelsflüsse und nationale Zollstatistiken für Papier- und Folieneingaben. Wir beziehen uns außerdem auf Verbandsseiten und Fachgremien wie TLMI und FINAT für den Marktkontext, sowie auf begutachtete Fachzeitschriften für Verpackung und Materialien für Definitionen und Leistungsnormen.
Auf Unternehmensseite ziehen wir öffentliche Einreichungen, Investorenpräsentationen, Nachhaltigkeitsberichte und Pressemitteilungen heran, um Kapazitätserweiterungen, Standortveränderungen und die Sprache des Produktmix zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und sendungsbezogene Import-Export-Prüfungen genutzt, die helfen, die richtungsweisende Entwicklung bei Trägermaterial- und Klebstoffeingaben zu validieren. Die oben aufgeführten Quellen sind beispielhaft, und es wurden auch zusätzliche öffentliche Referenzen verwendet, um Daten zu erheben, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu prüfen, was wir aus öffentlichen Daten aufgebaut haben, und um Lücken zu schließen, die aus Dokumenten allein schwer erkennbar sind, wie Mixverschiebungen zwischen linerbasierten und linerlosen Konstruktionen und den Anteil des Digitaldrucks bei Kurzläufen. Interviews und Umfragen decken typischerweise Verarbeiter, Rohstoffteilnehmer, Distributoren sowie Verpackungs- und Beschaffungsakteure in APAC, EMEA und Amerika ab, und die Eingaben werden anschließend verwendet, um Annahmen zu bestätigen und das endgültige Modell bei Bedarf anzupassen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 60 % | Funktions-/Bereichsleiter: 27 % | EMEA: 36 % |
| Kleinere Akteure: 14 % | Manager: 60 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Die Kernbemessung nutzt ein Top-down-Modell, bei dem die Produktion verpackter Güter und die Intensität etikettierter SKUs verwendet werden, um den adressierbaren Nachfragepool nach Region zu rekonstruieren. Das Ergebnis wird dann anhand typischer Preisbänder für Haftetikettenkonstruktionen in einen Wert übersetzt. Um die Gesamtzahlen realistisch zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie beispielsweise stichprobenartig erhobenen Umsatzaufteilungen von Verarbeitern, Kanalprüfungen zum Verbrauch von Etikettenmaterial und einem einfachen Volumen-mal-ASP-Kreuzcheck für große Endverbrauchervertikale.
Wichtige Eingaben, die das Modell bewegen, umfassen die Volumina von verpackten Lebensmitteln und Getränken, das Wachstum bei Verpackungen für Gesundheitswesen und Körperpflege, die Nachfrage nach E-Commerce-Paket- und Logistiketikettierung, Verschiebungen hin zur linerlosen Adoption und den Mix aus Druckprozessen wie Flexodruck und Tintenstrahldruck, der die durchschnittliche Realisierung beeinflusst. Wenn einige Länderdaten fehlen, überbrücken wir dies mit Handels- und Produktionsproxys für Papier- und Folientragmaterial und passen dann anhand interviewbasierter Durchdringungsbereiche an. Für die Prognose wird eine Szenarioanalyse rund um die Verpackungsnachfrage, den Zeitpunkt der Weitergabe von Rohstoffpreisen und das Adoptionstempo nachhaltigkeitsgetriebener Etikettenkonstruktionen verwendet, und das Basisszenario wird dann daran ausgerichtet, was die Befragten für den nächsten Zyklus als erreichbar erachten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Konsistenzprüfungen über Regionen, Endverbrauchervertikale und Druckprozessanteile hinweg, damit sich das Modell nicht von bekannten Verpackungs- und Verarbeitungsrealitäten entfernt. Unser Team überprüft Abweichungen anhand unabhängiger Signale wie Handelsflüsse für Etiketteneingaben, Kommentare zur Verarbeiterauslastung und Wachstum der Endmarktverpackung, und Anomalien werden dann markiert und vor der Freigabe überarbeitet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätsveränderungen, starke Schwankungen der Eingangspreise oder regulatorische Verschiebungen, die Konstruktionsentscheidungen ändern. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die neuesten öffentlichen Veröffentlichungen und Primärbestätigungen in den Zahlen widergespiegelt werden, die Kunden erhalten.
Marktgröße für Haftetiketten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haftetiketten können weit voneinander abweichen, da jeder Herausgeber den Geltungsbereich unterschiedlich abgrenzt und auch unterschiedliche Zeitpunkte für Währungs- und Preisannahmen verwendet. Unterschiede zeigen sich auch, wenn sich eine Studie stark auf Segment-Roll-ups stützt, während eine andere sich auf makroökonomische Verpackungssummen stützt.
Durch die Verfolgung des Druckprozessmixes und der Adoptionsraten linerloser Konstruktionen sowie die anschließende Aktualisierung der Preisrealisierungsprüfungen bei Verarbeitern durch Mordor Intelligence wird der Wert für 2026 ausschließlich an fertige Haftetikettenkonstruktionen gebunden gehalten, anstatt auf benachbarte Etikettenkategorien oder Etikettiermaschinen ausgeweitet zu werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,48 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 73,06 Mrd. USD (2025) | Verwendet einen deutlich breiteren Geltungsbereich, der Haftetiketten offenbar in den umfassenderen Wert selbstklebender Etiketten einbezieht, und auch die Jahresbasis unterscheidet sich, was die Kopfzahl im Vergleich zu einer reinen Konstruktionsdefinition anheben kann. |
| Branchenverlag B | 69,27 Mrd. USD (2024) | Kombiniert wahrscheinlich Rohstoffkomponenten wie Trägermaterial und Klebstoffe mit dem Wert des fertigen Etiketts und verankert sich an einem anderen Basisjahr und Währungszeitpunkt, was das ausgewiesene Niveau verändern kann, selbst wenn die Wachstumsraten ähnlich erscheinen. |
Zusammengenommen wird die Spanne hauptsächlich dadurch erklärt, was als im Geltungsbereich liegender Wert gezählt wird und wie Preisgestaltung und Jahreswahl gehandhabt werden. Wenn das Modell an klare Nachfragesignale gebunden und gegen Verarbeitungsrealitäten gegengeprüft wird, lässt sich die resultierende Marktgröße leichter auf wiederholbare Schritte und sichtbare Eingaben zurückführen, die bei jedem Aktualisierungszyklus überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Drucketiketten?
Die Marktgröße für Drucketiketten erreichte 2026 einen Wert von 24,48 Milliarden USD.
Welches Druckverfahren gewinnt am stärksten an Dynamik?
Tiefdruck soll bis 2031 den höchsten CAGR von 5,86 % erzielen, getrieben durch die Nachfrage aus dem Premium-Kosmetik- und Pharmabereich.
Wie schnell wird das Segment voraussichtlich wachsen?
Der Umsatz soll mit einem CAGR von 3,94 % zunehmen und bis 2031 29,7 Milliarden USD erreichen.
Welche Region bietet die schnellste Expansionsmöglichkeit?
Der Asien-Pazifik-Raum soll einen CAGR von 5,33 % verzeichnen, da die Produktion von Konsumgütern steigt und EPR-Vorschriften Etikettenupgrades vorantreiben.
Wie gestalten Nachhaltigkeitstrends die Produktentwicklung?
Markeninhaber verlagern sich auf trägerlose, wasch-ab- und biobasierte Klebstofflösungen, um Recyclingziele zu erfüllen und den CO₂-Fußabdruck zu reduzieren.
Wer sind die wichtigsten Branchenakteure?
CCL Industries, Avery Dennison, Multi-Color Corporation und UPM Raflatac führen mit integrierten globalen Operationen und starken F&E-Pipelines.
Seite zuletzt aktualisiert am:



