
Marktgröße und Marktanteil des GCC-Marktes für Etiketten und Trennfolien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
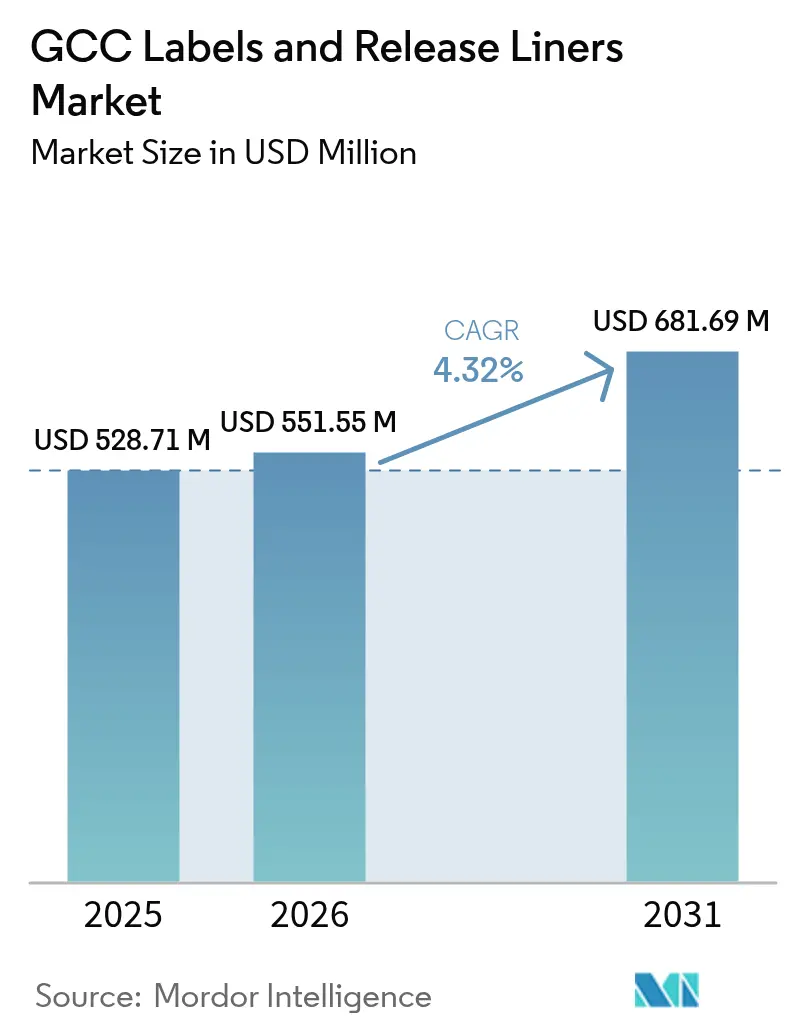
| Marktgröße im Basisjahr (2025) | 528.71 Millionen US-Dollar |
| Marktgröße (2026) | 551.55 Millionen US-Dollar |
| Marktgröße (2031) | 681.69 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.32 % |
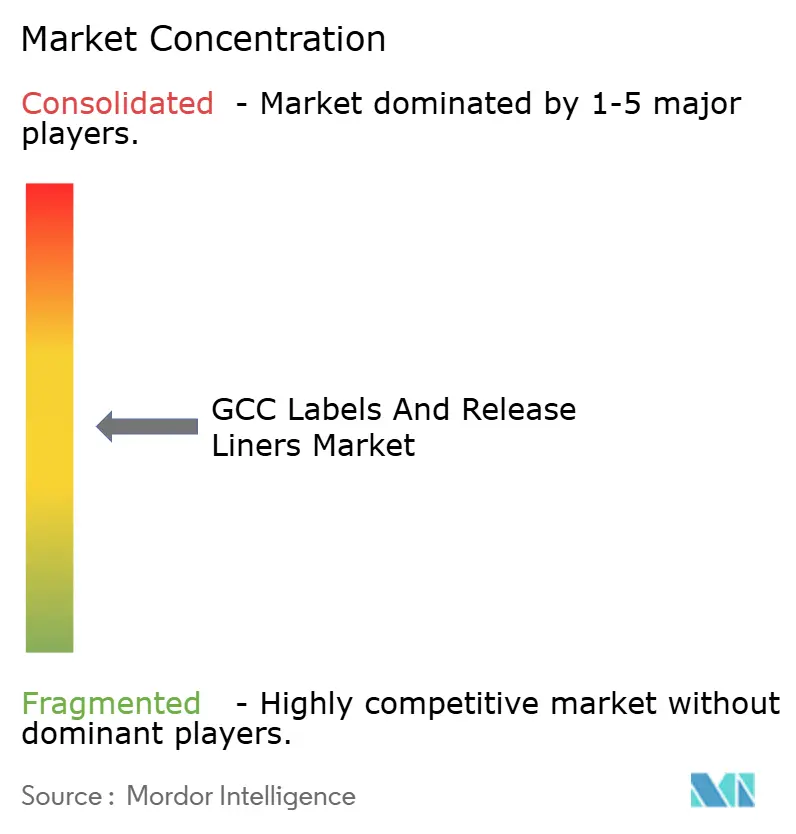
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des GCC-Marktes für Etiketten und Trennfolien von Mordor Intelligence
Die Marktgröße des GCC-Marktes für Etiketten und Trennfolien wurde im Jahr 2025 auf 528,71 Millionen USD geschätzt und soll von 551,55 Millionen USD im Jahr 2026 auf 681,69 Millionen USD bis 2031 anwachsen, bei einer CAGR von 4,32 % während des Prognosezeitraums (2026–2031). Diese Expansion steht im Einklang mit nationalen Diversifizierungsprogrammen, die Industriekapital in Lebensmittel-, Getränke-, Kosmetik- und Pharmalinien lenken, die allesamt datenenreiche, mehrsprachige Etiketten erfordern. Die Nachfrage profitiert zudem vom schnell wachsenden E-Commerce-Bereich, der variable Datensendungsetiketten benötigt, sowie von petrochemischen Investitionen, die die regionale Folienversorgung sichern. Technische Vorgaben wie die 2025 eingeführten QR-Code-Serialisierungsregeln der Golf-Gesundheitsbehörden erhöhen das Volumen zusätzlich, indem sie die Anzahl der Etiketten pro Dosiereinheit steigern. Vor diesem Hintergrund bleiben selbstklebende Konstruktionen dominant; Schrumpfhülsen, Filmfolien und digital gedruckte Kleinauflagen verzeichnen jedoch die stärksten Zuwächse, da Konverter auf Premium-Ästhetik, Nachhaltigkeit und Just-in-Time-Erfüllung setzen. Strategische Chancen konzentrieren sich daher auf Hybridpressen, Monomaterial-Folien und schlüsselfertige E-Etikettierungsplattformen, die QR-Codes mit behördlich gehosteten Anweisungen verknüpfen.
Wesentliche Erkenntnisse des Berichts
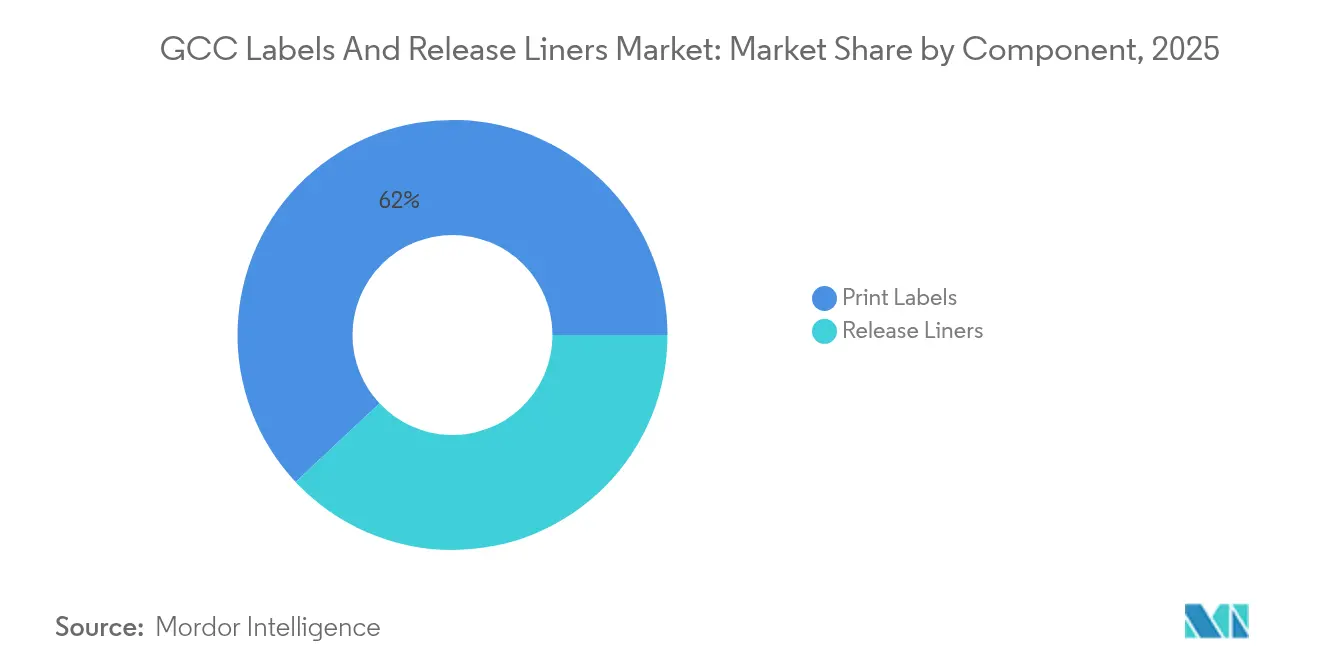
- Nach Komponente entfielen im Jahr 2025 61,98 % des Marktanteils des GCC-Marktes für Etiketten und Trennfolien auf Drucketiketten, während Trennfolien bis 2031 voraussichtlich eine CAGR von 5,42 % erzielen werden.
- Nach Trägermaterial entfiel im Jahr 2025 ein Anteil von 53,92 % der Marktgröße des GCC-Marktes für Etiketten und Trennfolien auf Papier, während Filmfolien bis 2031 voraussichtlich eine CAGR von 5,86 % verzeichnen werden.
- Nach Druckverfahren führte die Flexografie im Jahr 2025 mit einem Umsatzanteil von 35,21 %; Digitalpressen werden bis 2031 voraussichtlich die höchste CAGR von 6,61 % aufweisen.
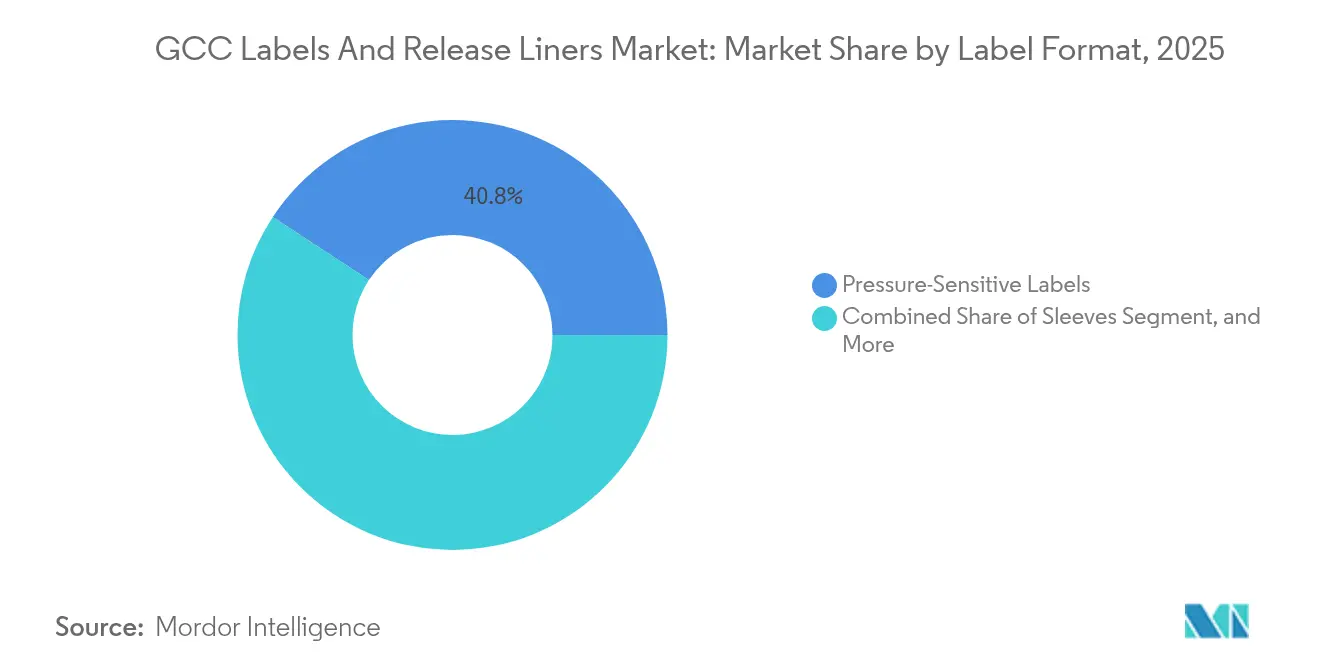
- Nach Etikettenformat dominierten selbstklebende Etiketten im Jahr 2025 mit einem Anteil von 40,75 % an der Marktgröße des GCC-Marktes für Etiketten und Trennfolien; Schrumpfhülsen sollen bis 2031 jährlich um 5,21 % wachsen.
- Nach Endverbraucher hielt der Lebensmittelsektor im Jahr 2025 einen Anteil von 28,15 % an der Marktgröße des GCC-Marktes für Etiketten und Trennfolien; der Kosmetikbereich ist mit einer CAGR von 6,44 % zwischen 2026 und 2031 das am schnellsten wachsende Segment.
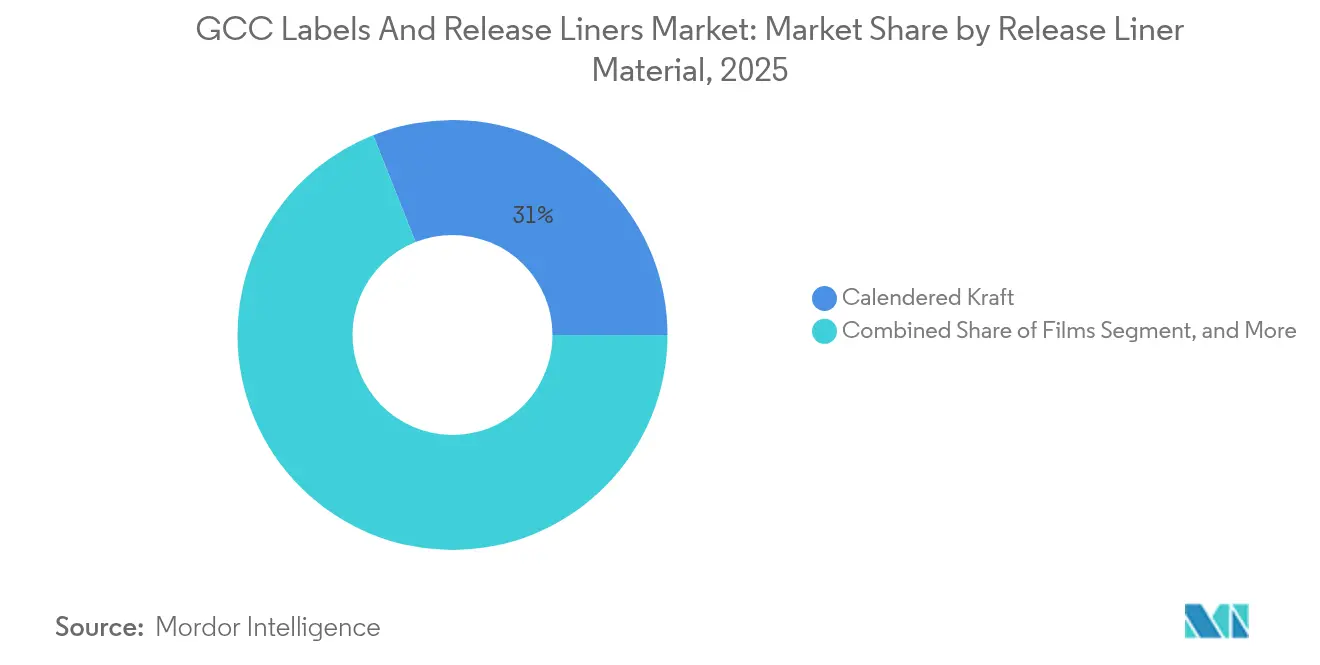
- Nach Trennfolienmaterial sicherte sich kalandriertes Kraftpapier im Jahr 2025 einen Anteil von 31,02 % an der Marktgröße des GCC-Marktes für Etiketten und Trennfolien; Folien sollen bis 2031 mit einer CAGR von 5,61 % zunehmen.
- Nach Trennfolienanwendung entfielen im Jahr 2025 46,21 % der Marktgröße des GCC-Marktes für Etiketten und Trennfolien auf Etiketten; medizinische Anwendungsfälle sollen bis 2031 eine CAGR von 6,73 % verzeichnen.
- Nach Land hielt Saudi-Arabien im Jahr 2025 59,97 % des Marktanteils des GCC-Marktes für Etiketten und Trennfolien; die Vereinigten Arabischen Emirate verzeichneten jedoch mit einer CAGR von 6,58 % bis 2031 das schnellste Wachstumstempo.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum der Kosmetik-, Lebensmittel- und Getränkesektoren | +1.2% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Mittelfristig (2–4 Jahre) |
| Expansion der E-Commerce-Verpackungsnachfrage | +0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar, Bahrain | Kurzfristig (≤ 2 Jahre) |
| Aufstieg intelligenter Etiketten für Rückverfolgung und Tracking | +0.8% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Diversifizierungsinitiativen der Regierung gemäß Vision 2030 | +1.1% | Saudi-Arabien, Vereinigte Arabische Emirate | Langfristig (≥ 4 Jahre) |
| Anstieg der Halal-zertifizierten Exportetikettierung | +0.5% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Investitionen in petrochemische Folienkapazitäten im GCC | +0.7% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum der Kosmetik-, Lebensmittel- und Getränkesektoren
Die Schönheitsumsätze im Nahen Osten und in Nordafrika sollen bis 2025 60 Milliarden USD erreichen, gegenüber 46 Milliarden USD, was die regionale Nachfrage nach Premium-Hülsen, Metallfolien und Halal-zertifizierten selbstklebenden Etiketten ankurbeln dürfte.[1]PwC Middle East, "MENA Beauty Report," PWC.COM Die Saudi Food and Drug Authority verkürzte die Produktregistrierungszeiten im Jahr 2024, sodass Marken wie Asteri innerhalb von sechs Monaten die Exportgenehmigung für 15 Märkte erhalten konnten. Parallele Lebensmittelinvestitionen verstärken das Volumen: Almarai stellte bis 2028 4,8 Milliarden USD für neue Molkerei-, Saft- und Bäckereilinien bereit, und Nestlé eröffnete 2025 ein Werk im Wert von 72 Millionen USD in Dschidda. Dubai Industrial City investierte 2024 350 Millionen AED (95,3 Millionen USD) in das Lebensmittel- und Getränkesegment, gewann 25 neue Mieter und vermietete Millionen von Quadratmetern Fläche. Zusammengenommen sichern diese Expansionen einen verlässlichen Durchsatz für den GCC-Markt für Etiketten und Trennfolien, da Marken nach mehrsprachigen Nährwerttabellen, manipulationssicheren Verpackungen und ansprechender Regaloptik streben.
Expansion der E-Commerce-Verpackungsnachfrage
Die Online-Einzelhandelsumsätze am Golf werden bis 2027 voraussichtlich 63 Milliarden USD erreichen, wobei Saudi-Arabien bis 2029 24 Milliarden USD beitragen wird.[2]McKinsey and Company, "GCC E-Commerce Wachstumsprognose," MCKINSEY.COM Online-Händler benötigen strapazierfähige Versandetiketten, die QR-Codes, Bestellnummern und personalisierte Nachrichten tragen. Saudi Graphco installierte 2024 Durst-, Xeikon- und Gallus-Digitalpressen und verspricht eine Lieferzeit von 24 Stunden für Auflagen von weniger als 1.000 Einheiten. Die Vereinigten Arabischen Emirate nutzen den Al-Maktoum-Flughafen, den Hafen Dschabal Ali und die Etihad Rail, um die Auftragsabwicklung zu konsolidieren, und ziehen damit Konverter an, die Druck, Konfektionierung und zollkonforme Etikettierung unter einem Dach bündeln. Neue Zollvorschriften, die die Zolltarifzeilen 2025 auf 13.400 Positionen ausweiten, erhöhen den Bedarf an genauen Zollerklärungen auf jedem Paket. Diese Dynamiken lenken Konverter hin zu schnellen digitalen Workflows und stärken das Wachstum des GCC-Marktes für Etiketten und Trennfolien.
Aufstieg intelligenter Etiketten für Rückverfolgung und Tracking
Die Regulierungsbehörden am Golf verlangen nun QR-codierte elektronische Beipackzettel für Arzneimittel und Medizingeräte, wobei die Tatmeen-Plattform der Vereinigten Arabischen Emirate eindeutige Identifikatoren für jede Dosiereinheit fordert.[3]Gesundheits- und Präventionsministerium der Vereinigten Arabischen Emirate, "Tatmeen-Plattform," MOHAP.GOV.AE Konverter investieren daher in die 2D-Code-Verifizierung, die Erstellung sicherer Kurzlinks und den hochauflösenden Druck, der eine Lesbarkeit bei 600 dpi gewährleistet. Die RFID-Nutzung weitet sich über das Gesundheitswesen hinaus aus: Die Landmark Group rüstete 2024 mehr als 600 Filialen mit intelligenten Etiketten aus, was den Schwund reduzierte und ähnliche Projekte im Lebensmitteleinzelhandel und in der Bekleidungsbranche inspirierte. Logistikdienstleister bringen NFC-Chips auf Palettenetiketten an, um die Zollabwicklung zu automatisieren – im Einklang mit Saudi-Arabiens Ziel, bis 2030 zu den 25 besten Logistikstandorten der Welt zu gehören. Diese Anforderungen bevorzugen Filmfolien, die weite Temperaturschwankungen tolerieren und feuchtigkeitsbeständig sind, was Premium-Umsatzströme innerhalb des GCC-Marktes für Etiketten und Trennfolien stimuliert.
Diversifizierungsinitiativen der Regierung gemäß Vision 2030
Saudi-Arabien plant, bis 2035 auf 36.000 Fabriken zu skalieren, unterstützt durch den 100-Milliarden-USD-Alat-Fonds für Elektronik-, Erneuerbare-Energien- und Automobilcluster. Die Initiativen der Vereinigten Arabischen Emirate „Make in UAE” und das Dubais Agenda D33 gewähren 10-jährige Steuerbefreiungen und vollständige Auslandsbesitz, was bis 2024 mehr als 1.100 Mieter nach Dubai Industrial City gelockt hat. Jede neue Anlage benötigt Sicherheitsetiketten, Anlagenkennzeichnungen und Supply-Chain-Tracking gemäß GS1- und ISO-Normen. Die Mohammed-bin-Raschid-Schule für Regierungsführung verzeichnete zwischen 2000 und 2022 zweistellige Verbesserungen bei den Diversifizierungswerten für Saudi-Arabien und Oman und bestätigt damit strukturellen Schwung. Konverter, die Design-, Druck- und Compliance-Dienste in einem einzigen Workflow anbieten, sind gut positioniert, um langfristige Verträge zu gewinnen und damit das Wachstum des GCC-Marktes für Etiketten und Trennfolien zu verankern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der rohölbasierten Rohstoffpreise | -0.6% | Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Wettbewerbsdruck durch digitale Medien | -0.3% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Einfuhrzölle auf Klebstoffe und Chemikalien | -0.4% | GCC-weit | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Fachkräfte für fortschrittliche Veredelung | -0.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der rohölbasierten Rohstoffpreise
Saudi-Arabien erhöhte 2024 die Rohstoffpreise für petrochemische Vorprodukte, was die Margen für Klebstoffe und Folien unter Druck setzte und zu einem Gewinnrückgang von 92,5 % bei der Nationalen Gesellschaft für die Herstellung von Verpackungsmaterialien führte. Der Rohölpreis stieg 2024 von 70 USD auf 90 USD pro Barrel, was die Kosten für Acrylklebstoffe und PET-Harze um bis zu 20 % erhöhte. Störungen in der Roten-Meer-Schifffahrt erhöhten die Frachtkosten um etwa 60 % und verlängerten die Transitzeiten um bis zu 14 Tage, was Konverter dazu zwang, ihre globalen Beschaffungsstrategien neu zu bewerten. Größere Akteure mit Rückwärtsintegration, wie Borouge, das bis 2028 eine Polymerkapazität von 6,6 Millionen Tonnen pro Jahr erreichen wird, können Volatilität abpuffern, während kleine Konverter weiterhin exponiert bleiben. Obwohl Antidumpingzölle auf asiatische Folienimporte die Preise stabilisieren könnten, ist eine Entlastung unwahrscheinlich, bevor die vorhandenen Lagerbestände abgebaut sind.
Wettbewerbsdruck durch digitale Medien
Domino Printing Sciences stellte im Juli 2024 einen Flaschenverschlussdrucker vor, der QR-Codes direkt mit einer Rate von 44.000 Einheiten pro Stunde auf Kappen ätzt, was externe Etiketten in Getränkekategorien möglicherweise verdrängen könnte. Verbraucherelektronikhersteller integrieren NFC-Chips in Kartons, um Bedienungsanleitungen und Recyclinganweisungen bereitzustellen und damit den Bedarf an Papieretikett zu reduzieren. Gulf Print and Pack 2024 präsentierte KI-Workflows und Direktdruckpressen, die Wellpappe-, Metall- und Glassubstrate bedrucken können, und erodiert damit Volumina für Standard-Nassleim-Etiketten. Konverter reagieren mit manipulationssicheren Hologrammen, temperaturreaktiven Farben und Augmented-Reality-Triggern, doch der Margendruck hält an, da einige Markeninhaber etikettlose Verpackungen testen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Trennfolien gewinnen an Bedeutung, da die medizinische Serialisierung zunimmtTrennfolien erlangten 2025 zunehmende Aufmerksamkeit, da sich Pharma- und Medizingerätehersteller auf die Serialisierung auf Einheitenebene vorbereiteten. Obwohl Drucketiketten 61,98 % des Umsatzes ausmachten, wuchs der Folienverbrauch schneller, da jedes manipulationssichere Pharmaetikett eine silikonbeschichtete Rückseite enthält. Saudi-Arabiens Serialisierungsregeln haben Millionen von Blisterpackungen, Fläschchen und Spritzen zum Jahresausstoß hinzugefügt, von denen jede hochwertige Trennfolien erfordert, die die Handhabung im Reinraum tolerieren. Konverter mit ISO-13485-Zertifizierung verarbeiten nun 10–15 Tonnen Folie pro neuer Verpackungslinie, was eine stetige Nachfrage innerhalb des GCC-Marktes für Etiketten und Trennfolien antreibt.
Mit Blick auf die Zukunft dürfte der Wandel hin zu dünneren Folien und recycelbaren Polypropylenfilmen integrierten Lieferanten zugutekommen, die Silikonbeschichtung, Schlitzen und Stanzen unter einem Dach kontrollieren. Kleinere Drucker werden sich möglicherweise weiterhin auf hochvolumige Lebensmittel- und Getränkeetiketten konzentrieren, doch die Margen werden zurückbleiben, da die Rohstoffpreise schwanken. Strategische Investitionen konzentrieren sich daher auf Spezialbeschichtungen und medizinische Reinraumanlagen, wo die Eintrittsbarrieren hoch und die Vertragslaufzeiten lang sind.


Nach Trägermaterial:
Folien profitieren von Nachhaltigkeits- und HaltbarkeitstrendsPapier hielt im Jahr 2025 aufgrund seiner Bedruckbarkeit und seines Kostenvorteils einen Anteil von 53,92 %, während Filmfolien eine CAGR von 5,86 % erzielten, angetrieben durch ihre Stärke in Feuchtigkeitsbeständigkeit, Transparenz und Recyclingfähigkeit. SABICs TRUCIRCLE-Harze und Taghleefs BOPP mit recyceltem Inhalt helfen Markeninhabern, die aufkommenden Anforderungen der erweiterten Herstellerverantwortung in Exportmärkten zu erfüllen. Monomaterial-Laminate von Borealis vereinfachen das mechanische Recycling – ein Merkmal, das von der Getränke- und Kosmetikindustrie auf der Suche nach Kreislaufnachweisen geschätzt wird.
Die zukünftige Nachfrage konzentriert sich auf Schrumpfhülsen, In-Mold-Etiketten und Logistik-Tags, die Temperaturschwankungen und Kondensation ausgesetzt sind. Polyethylenfolien passen sich in Schrupmftunneln an komplexe Flaschenformen an, während PET-Folien für die Hochgeschwindigkeits-Stanzung dimensionale Stabilität bieten. Der GCC-Markt für Etiketten und Trennfolien zeigt daher eine schrittweise Abkehr von Papier, obwohl Papier im Bereich der bei Umgebungstemperatur gelagerten Lebensmittel verankert bleiben wird, wo taktile Reize und kompostierbare Optionen bei Verbrauchern noch Anklang finden.
Nach Druckverfahren:
Digitalpressen erfassen Kleinstauflagen- und Variabledaten-NachfrageDie Flexografie führte 2025 mit 35,21 % des Umsatzes, doch Digitalpressen verzeichneten eine CAGR von 6,61 %, angetrieben durch E-Commerce, Personalisierung und vorgeschriebene QR-Codes. Die Durst- und Xeikon-Linien von Saudi Graphco liefern nun Aufträge in unter 24 Stunden, wodurch sich Durchlaufzeiten verkürzen, die zuvor regionale Fulfillment-Center abschreckten. Die neuesten Digitalmaschinen laufen mit nahezu 40 Metern pro Minute mit Inline-Inspektion und sind damit für Auflagen bis zu 5.000 Laufmetern kostenkonkurrenzfähig.
Der Tiefdruck hält einen Nischenstatus für ultrahohe Schrumpfhülsenauflagen, während der Offsetdruck Luxuskosmetik bedient, die metallische Farben und feine Raster erfordert. Sieb- und Heißfolienprägeverfahren bedienen weniger als 5 % der Nachfrage, was Hybridpressen – analoge Farbe mit digitalen variablen Köpfen – als Lösung für mittlere Auflagen positioniert. Da die Anforderungen an variable Daten zunehmen, wird der digitale Anteil am GCC-Markt für Etiketten und Trennfolien nach 2027 noch schneller steigen.
Nach Etikettenformat:
Hülsen gewinnen Premium-RegalauftrittSelbstklebende Formate kontrollierten 2025 40,75 % des Wertes aufgrund ihrer Applikationsgeschwindigkeit und Kompatibilität mit bestehenden Abfüllanlagen. Schrumpfhülsen verzeichnen jedoch eine CAGR von 5,21 %, da Getränke- und Kosmetikmarken 360-Grad-Grafiken und integrierte Manipulationssicherheit schätzen. Die bevorstehende Dubais-Anlage von Pure Ice Cream verdeutlicht diesen Wandel, indem neue Linien für Premium-Becher mit Ganzköperhülsen eingerichtet werden. Nassleim-Etiketten bleiben die kostengünstige Wahl für massenproduzierte Wasserflaschen, doch ihr Vorsprung schwindet, da selbstklebende Haftstoffe nun mit vergleichbaren Liniengeschwindigkeiten betrieben werden können.
In-Mold-Etikettierung ermöglicht nahtloses Recycling, indem Grafiken während des Formprozesses eingebettet werden. SABIC hat PP-Harze entwickelt, die es ermöglichen, den gesamten Behälter und das Etikett wieder in den Polyolefin-Abfallstrom einzuführen – ein klarer Vorteil angesichts drohender Kunststoffsteuern. Zukünftig werden Konverter, die Mehrformat-Portfolios beherrschen, Wachstum erzielen, da Marken PS-, Hülsen- und IML-Lösungen über SKU-Bereiche innerhalb des GCC-Marktes für Etiketten und Trennfolien mischen.
Nach Endverbrauchsbranche:
Kosmetik überholt Lebensmittel als am schnellsten wachsendes SegmentLebensmittel hielten 2025 einen Anteil von 28,15 % und erzeugen weiterhin das größte Quadratmetervolumen an Etiketten. Der Kosmetikbereich wächst jedoch mit 6,44 % pro Jahr, begünstigt durch regionale Schönheitsausgaben, Exportambitionen und Halal-Zertifizierungsregeln. Neue Kosmetiklinien erfordern oft hochauflösende Bilddarstellungen, taktile Lacke und metallische Akzente, die Premiumpreise gegenüber Standard-Etiketten erzielen. Getränkeverpackungen profitieren von demografischen Rückenwinden, insbesondere bei aromatisiertem Wasser und Energydrinks, die Schrumpfhülsen nutzen, um in vollbesetzten Regalen hervorzustechen.
Gesundheitsetiketten wachsen dank Serialisierungsvorschriften stetig. Avalon Pharma, Acino und andere Hersteller spezifizieren nun manipulationssichere Konstruktionen mit UV-fluoreszierender Farbe und Mikrotext, was die technische Komplexität erhöht. Industrielle Endanwendungen wie Schmierstoffe, Bauchemikalien und Logistik erfordern lösungsmittelbeständige Klebstoffe und strapazierfähige Folien und bieten so eine Absicherung gegen wirtschaftliche Schwankungen in Verbraucherkategorien.
Nach Trennfolienmaterial:
Folien setzen sich dank effizienter Silikonbeschichtung durchKalandriertes Kraftpapier sicherte sich 2025 einen Anteil von 31,02 % aufgrund seiner niedrigen Kosten und akzeptablen Steifigkeit bei Lebensmitteletiketten. Filmfolien weisen trotz ihres derzeit geringeren Marktanteils eine CAGR von 5,61 % auf, da Konverter dünnere Stärken nutzen, die den Abfall reduzieren und die Pressengeschwindigkeit erhöhen. PET- und PP-Folien gewährleisten dimensionale Stabilität und ermöglichen präzises Stanzen bei 200 Metern pro Minute – ein Muss für hochleistungsfähige Pharmalinien. Borouge's Vereinbarung zur Lieferung von 100 % recyceltem Polypropylen unterstreicht den Schwung hin zu Kreislaufalternativen, die multinationalen Nachhaltigkeits-Scorecards gerecht werden.
Spezialpapiere mit Fluoropolymerbeschichtungen oder antistatischen Behandlungen bedienen Elektronik- und Medizinnischen, wo die Toleranz der Ablösekraft entscheidend ist. Die Investitionshürde für die Silikonbeschichtung auf dünnen Folien tendiert dazu, kleinere Akteure auszusieben und die Konsolidierung zu intensivieren. Da immer mehr Gesundheits- und Elektronikswerke in Betrieb gehen, werden Folien voraussichtlich Marktanteile innerhalb des GCC-Marktes für Etiketten und Trennfolien gewinnen.
Nach Trennfolienanwendung:
Medizinische Serialisierung treibt das schnellste Wachstum voranEtiketten machten 2025 46,21 % der Trennfolientonnage aus und spiegeln ihre weitverbreitete Nutzung in Verbraucher- und Industrieprodukten wider. Medizinische Anwendungen verzeichnen jedoch mit 6,73 % das schnellste Wachstum, angetrieben durch Golf-Serialisierungsregeln, die die Hinzufügung eindeutiger Identifikatoren zu jedem Blister und Fläschchen vorschreiben. Jede sterile Verpackung erfordert oft ein mehrschichtiges Etikett mit offenen und verdeckten Sicherheitsmerkmalen, was die Foliemnachfrage erhöht.
Klebebänder finden eine stabile Nachfrage in den Bereichen Bau, Automotive und Elektronikfertigung, wo doppelseitige Klebstoffe Kunststoffe, Metalle und Verbundwerkstoffe verbinden. Industrielle Schutzfolien schützen Glas-, Metall- und Verbundstoffplatten während der Fertigung und des Versands – ein Segment, das voraussichtlich wachsen wird, da unter Vision 2030 neue Fabriken entstehen. Grafikfolien runden die Nachfrage mit Fahrzeugfolierungen und Ladenschildern ab, die Gussvinylfolien für die Konformabilität über komplexen Kurven nutzen.
Geografische Analyse
Markt für Etiketten und Trennfolien in Saudi-Arabien
Saudi-Arabien erwirtschaftete im Jahr 2025 59,97 % der GCC-Umsätze im Bereich Etiketten und Trennfolien, gestützt durch große Projekte im Lebensmittel- und Getränkesektor sowie durch das Nationale Programm für Industrieentwicklung und Logistik. Vereinfachte SFDA-Zulassungsverfahren helfen einheimischen Marken, den Export zu beschleunigen und damit die lokalen Druckauflagen weiter zu erhöhen. Das neue Verpackungswerk von Zahra Al-Waha nahm im März 2025 den Betrieb auf und erweitert die inländische Kapazität, während Preissteigerungen bei Rohstoffen kleine Verarbeiter unter Druck setzen. Logistikkorridore in der King Abdullah Economic City und die Jeddah-Landbrücke positionieren das Königreich als Umetikettierungszentrum für Sendungen nach Afrika und Südasien.
Markt für Etiketten und Trennfolien in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate werden voraussichtlich bis 2031 mit der höchsten Rate von 6,58 % wachsen. Dubai Industrial City verzeichnete 2024 Lebensmittelinvestitionen in Höhe von 350 Millionen AED (95,3 Millionen USD) und beherbergt nun über 1.100 Industriemieter. Borouge's Polymererweiterung auf 6,6 Millionen Tonnen pro Jahr bis 2028 sichert die lokale Harzversorgung, während die Tatmeen-Plattform pharmazeutische Druckereien zur Installation von Verifizierungshardware verpflichtet. Die Nähe zu Tiefseehäfen und Gütereisenbahnstrecken ermöglicht eine nahtlose multimodale Logistik und zieht E-Commerce-Verpackungskunden an, die einen 24-Stunden-Service suchen.
GCC-Markt für Etiketten und Trennfolien
Katar, Bahrain, Oman und Kuwait bilden den verbleibenden Anteil am Marktwert. Katar nutzt tourismus- und veranstaltungsgetriebene Nachfrage, während das Madayn-Netzwerk in Oman flexible Verpackungsvorhaben unterstützt und Bahrain plant, bis 2025 QR-kodierte elektronische Packungsbeilagen einzuführen. Die neuen 12-stelligen Zollcodes der Region erhöhen die Komplexität und begünstigen Verarbeiter, die Zollanmeldungen mit bedruckten Verpackungen bündeln. Gemeinsam schaffen die kleineren Golfstaaten Nischenmöglichkeiten mit Schwerpunkt auf Halal-Zertifizierung, Spezialexporten und Kühlkettenlogistik, die alle auf konforme Etikettierung angewiesen sind.
Regulatorisches Umfeld
GCC-Etikettenverarbeiter arbeiten innerhalb einer Mischung aus Produktkennzeichnungsvorgaben und Verpackungskonformitätsregelungen, die festlegen, welche Informationen auf der Verpackung erforderlich sind und welche Materialien vermarktet werden dürfen. In Saudi-Arabien deckt die technische SASO-Verordnung für Verpackungen (angemeldet über das WTO-TBT-Verfahren, einschließlich G/TBT/N/SAU/1257) Verpackungen aus Materialien wie Kunststoffen und Papier ab und verknüpft den Marktzugang mit dokumentierter Konformitätsbewertung und referenzierten Normen (einschließlich SASO-ISO 18602 zur Verpackungsoptimierung und SASO-Leitlinien zu Informationen auf selbstklebenden Etiketten). Zudem erhöhen die im Berichtskontext genannten Anforderungen an Rückverfolgbarkeit im Gesundheitswesen und QR-gestützte E-Beipackzettel (einschließlich der Tatmeen-Plattform der VAE) den Anteil variabler Daten und Verifizierungsanforderungen bei Pharmaetiketten.
In den VAE hat das Ministry of Industry and Advanced Technology (MoIAT) im April 2025 nationale Konformitätszeichen und Effizienzkennzeichen aktualisiert, mit Übergangsfristen von 12 Monaten für lokal hergestellte Produkte und 6 Monaten für importierte Produkte. Diese Aktualisierung erforderte Änderungen an Verpackungs- und Etikettendesigns in mehreren Kategorien. MoIAT verwaltet auch Zertifizierungswege für konformitätspflichtige Produkte und betreibt Arbeitsstränge im Zusammenhang mit der Zulassung von recyceltem Kunststoff in Lebensmittelverpackungen gemäß Federal Law Decree No. 20 of 2015, was den Bedarf an dokumentierter Konformität bei lebensmittelberührender Kennzeichnung und Verpackungsstrukturen verstärkt, die von FMCG- und Gesundheitsmarken verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Etiketten und Trennfolien im GCC beginnt mit vorgelagerten Rohstoffen und Spezialmaterialien, darunter Papier, Polymerfolien (BOPP, PET, PE), Haftklebstoffe, Silikon-Trennbeschichtungen, Farben sowie Sicherheits- oder Smart-Komponenten (2D-Codes, RFID/NFC-Inlays). Regionale Polymerhersteller und Harzplattformen, die im Berichtskontext erwähnt werden (einschließlich der Expansionspläne von Borouge und der Kreislaufharz-Programme von SABIC), unterstützen folienbasierte Etikettenmaterialien und Linerfolien, während Verarbeiter und Beschichter Silikonbeschichtung, Schneiden/Umrollen, Stanzen und Endbearbeitung übernehmen. Druck und Weiterverarbeitung umfassen dann Flexodruck sowie wachsende digitale und hybride Workflows, gefolgt von Prüf- und Verifizierungsschritten, die zunehmend die Serialisierung und die Lesbarkeit von QR-Codes im Gesundheitswesen unterstützen.
Nachgelagert gehen Etiketten und linerbasierte Konstruktionen an Anwender in den Bereichen FMCG, Kosmetik, Gesundheitswesen, Industrie und Logistik, wobei die Distribution durch Anforderungen an Zollkennzeichnung und grenzüberschreitende Handelsregeln geprägt wird. Die Änderungen des GCC Integrated Customs Tariff (12-stellige Codes und erweiterte Zolltariflinien, umgesetzt 2025) erhöhen das Volumen an Versand- und Konformitätsetiketten mit variablen Daten und verschärfen die Durchlaufzeitanforderungen für Verarbeiter, die E-Commerce- und Umetikettierungszentren an großen Häfen und in Freihandelszonen bedienen. Zentrale Reibungspunkte sind qualifizierte Arbeitskräfte für hochentwickelte Verarbeitung, der Zugang zu konformen Materialien und Prüfungen für regulierte Verpackungen sowie die Betriebszeit digitaler Anlagenparks, was Ausrüstungshersteller und regionale Servicepartner dazu veranlasst, den lokalen Support auszubauen, um Ausfallzeiten zu reduzieren und Just-in-Time-Belieferung zu unterstützen.
Wettbewerbslandschaft
Multinationale Unternehmen wie Avery Dennison, CCL Industries, UPM Raflatac, 3M und Brady verankern die Lieferkette mit Klebstoffen, Folien und Etikettenträgermaterial. Regionale Konverter wie Sigma Middle East Labels, RAK Labels und Lawaseq ergänzen das Ökosystem mit kurzfristiger Produktion. PwC verzeichnete 2024 475 Fusionen und Übernahmen im Nahen Osten, darunter fünf Transaktionen über 1 Milliarde USD, was trotz der globalen Verlangsamung einen anhaltenden Appetit auf Skalierung signalisiert. Borouge's Rückwärtsintegration veranschaulicht eine vertikale Strategie, die Polymereinsatzmaterialien sichert und eine Kostenbasis etabliert.
Auch Gerätehersteller bauen ihre regionale Präsenz aus. Rotocon ernannte ITM im März 2025 zu seinem exklusiven GCC-Vertriebspartner, und Pressenhersteller eröffneten Servicehubs in Dubai und Riad, um Ausfallzeiten für digitale Flotten zu reduzieren. Digitale Disruptoren wie Saudi Graphco nutzen spätzeitige Investitionen, um eintägige Lieferung zu versprechen und Anteile von traditionellen Flexo-Betrieben abzuziehen. Gleichzeitig bedroht Dominos Verschlusspunktdrucker Etiketten-Volumina im Getränkebereich, wenn Golf-Abfüller etikettlose Designs übernehmen.
Qualität und Compliance unterscheiden nun Marktführer von Nachfolgern. Weniger als 30 % der Konverter besitzen sowohl ISO-14001- als auch FSSC-22000-Zertifizierungen – eine Chance für gut kapitalisierte Marktteilnehmer. Nischenanbieter, die hybriden Druck, recycelbare Monomaterial-Folien und E-Etikettierungs-Ökosysteme beherrschen, können hochmargige Aufträge gewinnen, während Standard-Akteure kontinuierlichem Preisdruck ausgesetzt sind, da Harzvolatilität und etikettlose Technologien konvergieren.
Marktführer des GCC-Marktes für Etiketten und Trennfolien
Avery Dennison Corporation
Taghleef Industries LLC
3M Company
UPM Raflatac Oy
Brady Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Etiketten und Trennfolien
- Avery Dennison Corporation
- CCL Industries Inc. (Pacman CCL)
- Taghleef Industries LLC
- 3M Company
- UPM Raflatac Oy
- Brady Corporation
- Sigma Middle East Labels Industries LLC
- Sticker Products Company (Lawaseq)
- Print Pack LLC
- Labels UAE (Mustansir Labels LLC)
- Label Tech UAE LLC
- SoluWise Labels LLC
- Ravenwood Packaging Ltd.
- Fuji Seal International Inc.
- Interlabels Gulf LLC
- Al-Mal Polymer Ltd.
- RAK Labels FZC
- Gulf Printing and Packaging Company
- Saudi Print and Pack Company
- Skanem AS
Lesen Sie die Analyse der GCC-Markt für Etiketten und Trennfolien-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Konformitätsanforderungen und Lokalisierungsprogramme die Etikettenkomplexität pro Einheit erhöhen und mehr Verpackungsaktivitäten in GCC-Industriegebiete ziehen. Im Gesundheitswesen erweitern die Identifikation auf Einheitsebene und QR-verknüpfte E-Beipackzettel (einschließlich der im Berichtskontext genannten Tatmeen-Plattform der VAE) die Nachfrage nach hochauflösendem Druck mit variablen Daten, Inline-Prüfung und sicherem Link-Management. Dies unterstützt Investitionen in Hybriddruckmaschinen und Verifizierungshardware. Im Handel und in der Logistik erhöht die 2025 vorgenommene Erweiterung des GCC Integrated Customs Tariff auf 13.400 Zolltariflinien den Bedarf an präzisen, zollspezifischen variablen Daten auf Paketen und Kartons und schafft Freiraum für Verarbeiter, die Etikettierung mit Kitting und zollfertigen Datenworkflows kombinieren.
Materialinnovation und lokale Rohstoffprojekte unterstützen zudem folienbasierte Etiketten, Schrumpfsleeves und Trennfolien für Liner. Im Mai 2026 kündigten TA'ZIZ und Alpha Dhabi Holding eine geschätzte Zusammenarbeit im Wert von 10 Milliarden USD für die Produktion von Industriechemikalien in Abu Dhabi an, einschließlich verpackungsbezogener Harze und Beschichtungen, was die Argumente für lokal bezogene Folienstrukturen und Beschichtungschemie stärkt. Die Absichtserklärungen und Lieferinitiativen vom Mai 2026 mit Borouge (zum Beispiel eine Absichtserklärung mit der Al Ain Farms Group zur Erhöhung der lokal produzierten HDPE-Harzversorgung) sowie mehrere Vorschläge zur Verpackungsherstellung in Abu Dhabi deuten ebenfalls auf eine tiefere Lokalisierung der Verpackungslieferketten hin, was in der Regel die Nachfrage nach konformen Etikettenmaterialien, Linern und Smart-/Track-and-Trace-Lösungen steigert, die näher an den Abfülllinien eingesetzt werden können. Da Nachhaltigkeits-Scorecards und Recyclingfähigkeitsfreigaben zu Beschaffungshürden für multinationale Markeninhaber werden, unterstützen abtrennbare und schwimmfähige Etikettentechnologien sowie PFAS-freie Folienlösungen die Premiumisierung bei Schrumpfsleeves sowie In-Mold- und Haftklebeformaten.
Recent Industry Developments in GCC-Markt für Etiketten und Trennfolien
- Juli 2026: Avery Dennison erhielt die RecyClass Technology Approval für seine AD CleanFlake RFID-Tags, was die Recyclingfähigkeit von PET-Flaschen unterstützt, indem die Entfernung der Etikettenkomponenten beim mechanischen Recycling ermöglicht wird. Dies stärkt das kommerzielle Argument für RFID-fähige Smart-Etiketten im FMCG-Bereich und steht im Einklang mit den auf Recyclingfähigkeit ausgerichteten Beschaffungsanforderungen für Verpackungen.
- Februar 2026: Avery Dennison erweiterte sein NFC-Connect-Portfolio durch die massenhafte Integration flexibler integrierter Schaltkreise von Pragmatic Semiconductor für intelligente Verpackungen. Dieser Schritt senkt die Hürden für Verarbeiter und Markeninhaber, vernetzte Etiketten einzusetzen, die mit digitalen Inhalten, Authentifizierung und Track-and-Trace-Funktionen verknüpft sind, ohne die primären Verpackungsformate zu ändern.
- September 2025: Taghleef Industries brachte eine abtrennbare In-Mold-Etikettenfolientechnologie auf den Markt, die sich beim mechanischen Recycling von starren Polypropylenbehältern saubere Trennung ermöglicht. Dies bietet Markeninhabern und Formherstellern einen Weg, hochwertige Dekoration zu erhalten und gleichzeitig die Verunreinigung von Recyclingströmen zu reduzieren, was die Attraktivität fortschrittlicher Etikettenfolien in Kreislaufverpackungsprogrammen erhöht.


GCC-Markt für Etiketten und Trennfolien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Etiketten und Trennfolien, die in den GCC-Ländern verwendet werden, gezählt ab dem Punkt, an dem diese Produkte in die Endverbrauchs- und Verarbeitungsnachfrage verkauft werden, und für eine konsistente Betrachtung in USD erfasst.
Ausgeschlossener Umfang: Verpackungssubstrate ohne Kennzeichnungsfunktion, Druckmaschinen, Farben oder als eigenständige Vorprodukte verkaufte Klebstoffe sind nicht enthalten.
Übersicht der Segmentierung
- Nach Komponente
- Drucketiketten
- Trennfolien
- Nach Trägermaterial
- Papier
- Filmfolie
- Biaxial orientiertes Polyethylenterephthalat (BOPP)
- Polyethylenterephthalat (PET)
- Polyethylen (PE)
- Andere Trägermaterialien
- Nach Druckverfahren
- Offsetlithografie
- Tiefdruck
- Flexografie
- Digital
- Andere Druckverfahren
- Nach Etikettenformat
- Nassleim-Etiketten
- Selbstklebende Etiketten
- In-Mold-Etiketten
- Hülsen
- Andere Etikettenformate
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Gesundheitswesen
- Kosmetik
- Haushaltsprodukte
- Industrie
- Andere Endverbrauchsbranchen
- Nach Trennfolienmaterial
- Kalandriertes Kraftpapier
- Tongestrichenes Papier
- Polyolefinbeschichtetes Papier
- Folien
- Andere Trennfolienmaterialien
- Nach Trennfolienanwendung
- Etiketten
- Klebebänder
- Medizin
- Industrie
- Grafikfolien/Beschilderung
- Andere Trennfolienanwendungen
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Rest des GCC
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die grundlegende Nachfragekarte für die Verwendung von Etiketten und Linern im GCC zu erstellen und realistische Bandbreiten für das Verbrauchswachstum nach Endverbraucherbranchen festzulegen. Wir bezogen uns, soweit verfügbar, auf öffentliche Handels- und Produktionsindikatoren und verknüpften diese anschließend mit der Verpackungsintensität und den Kennzeichnungsanforderungen, die in Veröffentlichungen von Behörden und Verbänden erkennbar sind.
Typische Quellen umfassten offizielle Statistiken und Handelsportale wie nationale Statistikbehörden im GCC, UN Comtrade für Zollflüsse relevanter Papier- und Folienprodukte, makroökonomische Reihen der Weltbank sowie Normen oder regulatorische Referenzen, die die Kennzeichnungskonformität beeinflussen. Wir prüften außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte, um Kapazitätserweiterungen, Preisdruck und technologische Verschiebungen (zum Beispiel die Einführung des Digitaldrucks und den Folieneinsatz) zu verstehen. In einigen Bereichen wurden kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und Patentscreening zur richtungsweisenden Gegenprüfung verwendet. Diese Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls verwendet, um Daten zu sammeln, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, wie Etiketten und Trennfolien im GCC eingekauft, bepreist und spezifiziert werden, da veröffentlichte Statistiken diese Produktkategorien selten klar voneinander trennen. Wir sprachen mit Verarbeitern, Materialdistributoren sowie Beschaffungs- und Verpackungsteams der Endverbraucher im gesamten GCC, um Volumenbewegungen, typische Vertragsbedingungen und die Stellen zu bestätigen, an denen Preisänderungen im Jahresverlauf tatsächlich realisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 12 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Akteure: 14 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-Down-Ansatz, bei dem Verpackungsproduktion und wichtige Endverbrauchsaktivitäten in Nachfragepools für Etiketten und Liner übersetzt und anschließend durch Adoptionsraten für Haftklebeformate, Nasskleberformate und linerbasierte Konstruktionen gefiltert wurden. Sobald dieser Nachfragepool feststand, überprüften wir die Gesamtwerte anhand selektiver Bottom-Up-Kontrollen wie beispielhafter Umsatzspannen von Verarbeitern, Kanalrückmeldungen zu importintensiven Kategorien und typischen Preisbändern nach Material und Format, was half, unzureichend erfasste Bereiche anzupassen.
Zu den im Modell verwendeten Eingaben zählten Verschiebungen im Etikettenformat-Mix (Haftklebe- versus Nassklebe- und Sleeve-Formate), die Aufteilung des Trägermaterials zwischen Papier und Folie, der Materialmix der Trennfolien (Kraft- und beschichtete Papiere versus Folien), die Einführung von Druckverfahren (insbesondere Flexodruck und Digitaldruck) sowie Nachfragesignale aus den Bereichen Lebensmittel, Getränke, Gesundheitswesen und Industrie. Wo direkte Volumendaten fehlten, wurden Lücken durch Proxy-Indikatoren wie Handelsbewegungen, Kapazitätsankündigungen und normalisierten Verbrauch pro Einheit verpackter Produktion behandelt und anschließend in Interviews stresstestet.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da sich Preisgestaltung und Materialsubstitution in diesem Markt schneller ändern können als die Volumina. Annahmen zu Wachstum, Preisweitergabe und Mixveränderung wurden in Bandbreiten festgelegt und dann eingegrenzt, basierend darauf, was die Befragten unter den aktuellen Beschaffungszyklen und Vorschriften als erreichbar einschätzten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale geprüft, einschließlich Handelsrichtung, Produktionstrends im Endverbrauch und der implizierten Kennzeichnungsintensität pro Einheit nach Sektor. Abweichungen, die die erwarteten Bandbreiten überschritten, führten zu einer zweiten Überprüfung der Treiberannahmen, gefolgt von gezielten Rückkontaktierungen, um zu bestätigen, ob die Abweichung durch Preistiming, Mixbewegung oder ein Abgrenzungsproblem verursacht wurde.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, um sicherzustellen, dass Arithmetik, Einheitenumrechnungen und Länderaggregation konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa starken Rohstoffpreisschwankungen oder größeren Kapazitätsänderungen. Unmittelbar vor der Lieferung führen wir eine erneute Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren in der finalen Ansicht berücksichtigt sind.
Vergleich der Marktgröße für Etiketten und Trennfolien im GCC von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Etiketten und Trennfolien im GCC können weit auseinanderliegen, selbst wenn der Titel identisch klingt, da die Abgrenzungen und Zeitpunktwahlen nicht einheitlich sind. In der Praxis ergeben sich Unterschiede meist daraus, was als Etikett im Gegensatz zu einem Verpackungsdruckauftrag gezählt wird, ob Liner auf etikettenbezogene Verwendungen beschränkt sind, und wie die Preisgestaltung im Jahresverlauf in USD umgerechnet wird.
Wesentliche Treiber für Abweichungen sind hier der Aktualisierungsrhythmus und das Timing der Währungsumrechnung, sowie die Frage, wie durchschnittliche Verkaufspreise über das Jahr hinweg angepasst werden, wenn sich Papier- und Folienpreise schnell bewegen. Aus diesem Grund wurde der Wert für 2025 vor der endgültigen Festlegung durch Mordor Intelligence anhand jahresspezifischer Preisrealität und Handelssignale erneut überprüft.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 528,71 Mio. USD (2025) | |
| Branchenportal A | USD 1500.00 M (2023) | Verwendet eine breitere Definition von Etiketten und Linern und scheint nicht vergleichbare Nachfrage außerhalb des GCC einzubeziehen, und es ist nicht klar, wie Etikettenformate und ausschließlich linerbezogene Verwendungen getrennt oder in eine konsistente USD-Zeitbasis umgerechnet wurden. |
| Marktbulletin B | USD 21200.00 M (2025) | Der Wert ist wahrscheinlich nicht auf Etiketten und Trennfolien als Produkte beschränkt und erfasst möglicherweise einen breiteren Pool an Verpackungs- oder Druckausgaben, was die Gesamtsummen im Vergleich zu einem Modell, das an Nachfragetreiber für Etiketten und Liner gebunden ist, aufbläht. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch die Abgrenzungskontrolle und dadurch erklärt wird, ob Preis und Währung auf dasselbe Jahr bezogen sind. Wenn wir die Zählung an klare Produktgrenzen binden und sie mit unabhängigen Nachfrage- und Preissignalen abgleichen, bleibt die resultierende Zahl auf nachvollziehbare Eingaben rückführbar, statt auf einen breiten Ausgabentopf.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des GCC-Marktes für Etiketten und Trennfolien?
Der Markt ist im Jahr 2026 mit 551,55 Millionen USD bewertet und soll bis 2031 einen Wert von 681,69 Millionen USD erreichen.
Welches Segment weist das schnellste Wachstum bei Etikettenformaten auf?
Schrumpfhülsen wachsen jährlich um 5,21 %, da Getränke- und Kosmetikmarken 360-Grad-Grafiken und Manipulationssicherheit anstreben.
Warum gewinnen Digitalpressen im GCC Marktanteile?
E-Commerce- und Serialisierungsvorschriften erfordern Kleinauflagen und variable Daten, sodass Digitalpressen bis 2031 eine CAGR von 6,61 % erzielen können.
Wie beeinflusst Saudi-Arabien die regionale Nachfrage?
Saudi-Arabien hält 59,97 % des Umsatzes, angetrieben durch große Lebensmittel-, Getränke- und Industrieinvestitionen im Rahmen von Vision 2030.
Welcher Materialtrend unterstützt Nachhaltigkeitsziele?
Filmfolien aus recycelbarem Polypropylen und PET expandieren mit einer CAGR von 5,86 %, unterstützt durch die lokale Harzversorgung von Borouge und SABIC.
Welcher Treiber fördert die Marktexpansion am stärksten?
Diversifizierungsinitiativen im Rahmen von Saudi-Arabiens Vision 2030 und dem Make-in-UAE-Programm der Vereinigten Arabischen Emirate schaffen Fabriken, die konforme Industrie- und Verbrauchsetiketten benötigen.
Seite zuletzt aktualisiert am:



