
Satellitenmodem-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
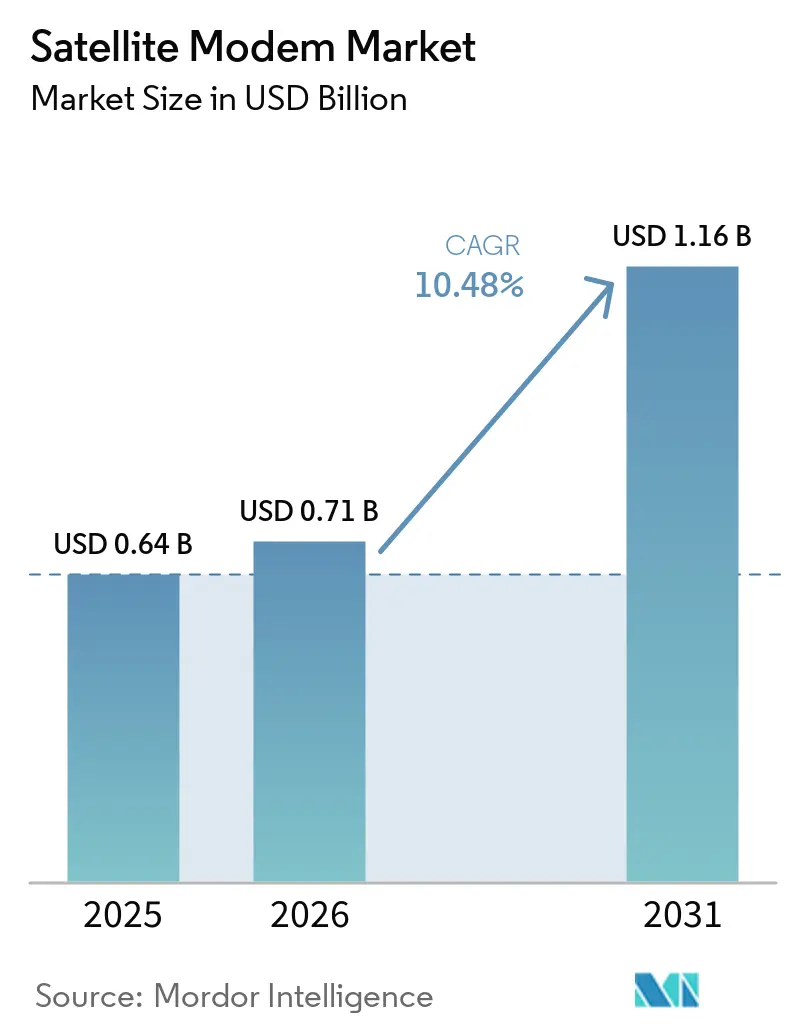
| Marktgröße (2026) | 0.71 Milliarden US-Dollar |
| Marktgröße (2031) | 1.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.32 % |
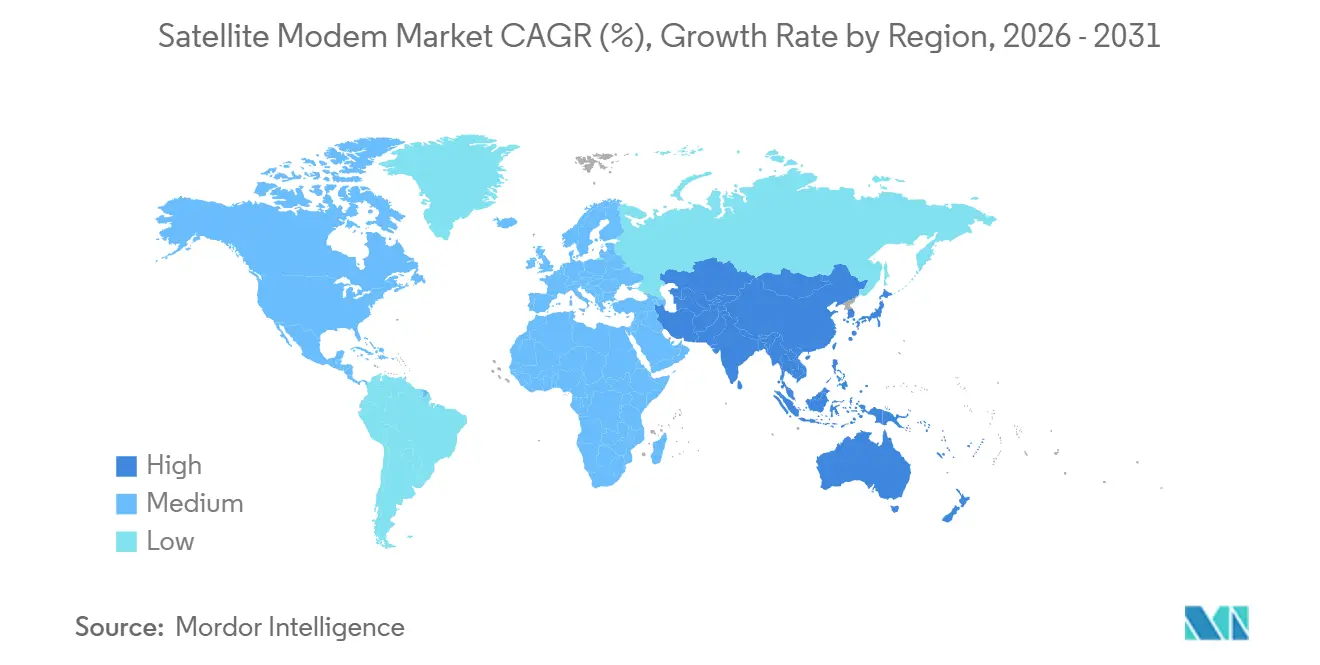
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
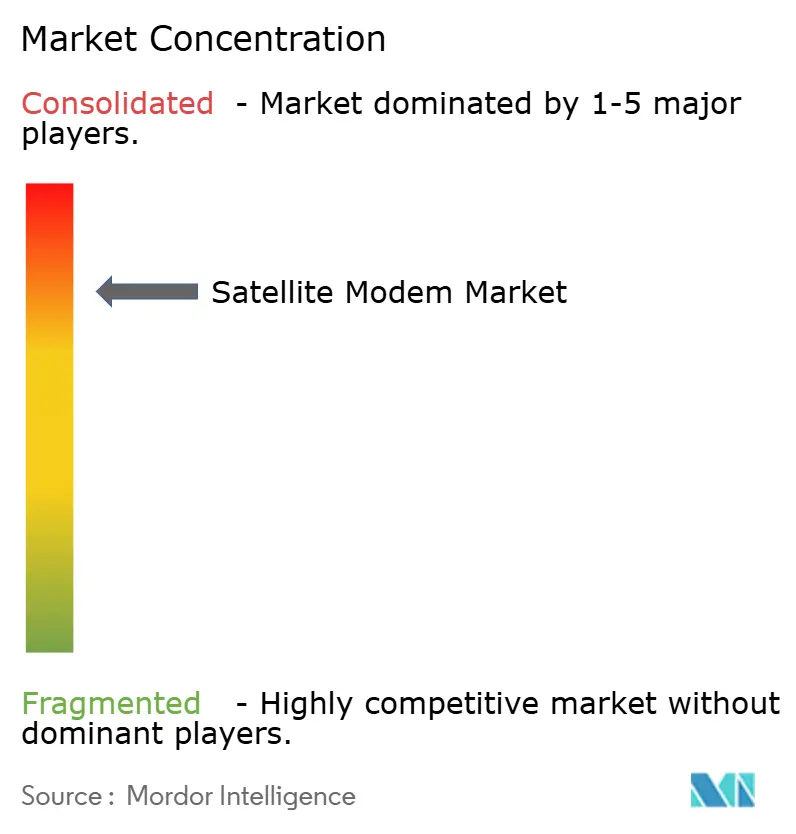
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Satellitenmodem-Marktanalyse von Mordor Intelligence
Die Größe des Satellitenmodem-Marktes wurde im Jahr 2025 auf 0,64 Milliarden USD geschätzt und soll von 0,71 Milliarden USD im Jahr 2026 auf 1,16 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,32 % während des Prognosezeitraums (2026–2031). Die starke Dynamik resultiert aus verteidigungsgetriebenen Investitionen, dem Ausbau von Hochdurchsatz-Satelliten (HTS) sowie der 3GPP-5G-NTN-Standardisierung, die Satelliten in konventionelle Mobilfunknetze integriert. Das Ku-Band bleibt das Arbeitspferd globaler Flotten, während das Ka-Band frisches Kapital anzieht, da Betreiber eine höhere spektrale Effizienz anstreben. Adaptive TDMA- und hybride Wellenformen skalieren rasch auf virtualisierten Bodensegmenten und helfen Dienstleistern, das Bandbreitenangebot mit unvorhersehbaren Nachfragemustern in Einklang zu bringen. Der asiatisch-pazifische Raum hat sich von einem Nachzügler zum am schnellsten wachsenden Käufer entwickelt, da Regierungen abgelegene Schulen, Kliniken und Mobilfunkstandorte über LEO- und GEO-Konstellationen vernetzen. Gleichzeitig untermauert die Multi-Orbit-Beschaffung durch das US-Verteidigungsministerium und die Space Development Agency eine resiliente Kommunikationsarchitekturstrategie, die elektronischen Kriegsführungsbelastungen standhalten kann.[1]
Wichtigste Erkenntnisse des Berichts
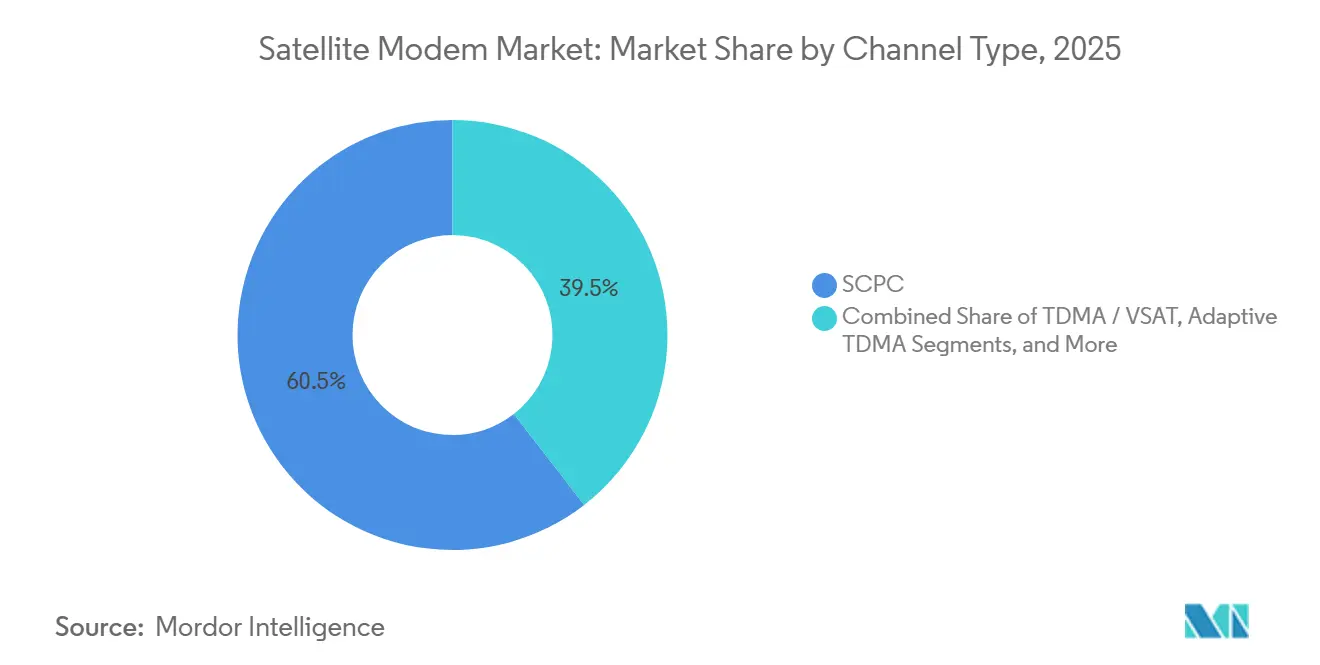
- Nach Kanaltyp hielt SCPC im Jahr 2025 einen Marktanteil von 60,5 % am Satellitenmodem-Markt, während adaptive TDMA/Hybrid-Lösungen bis 2031 voraussichtlich mit einer CAGR von 11,45 % wachsen werden.
- Nach Frequenzband hatte das Ku-Band im Jahr 2025 einen Anteil von 45,6 % an der Satellitenmodem-Marktgröße, während das Ka-Band bis 2031 mit einer CAGR von 10,98 % voranschreitet.
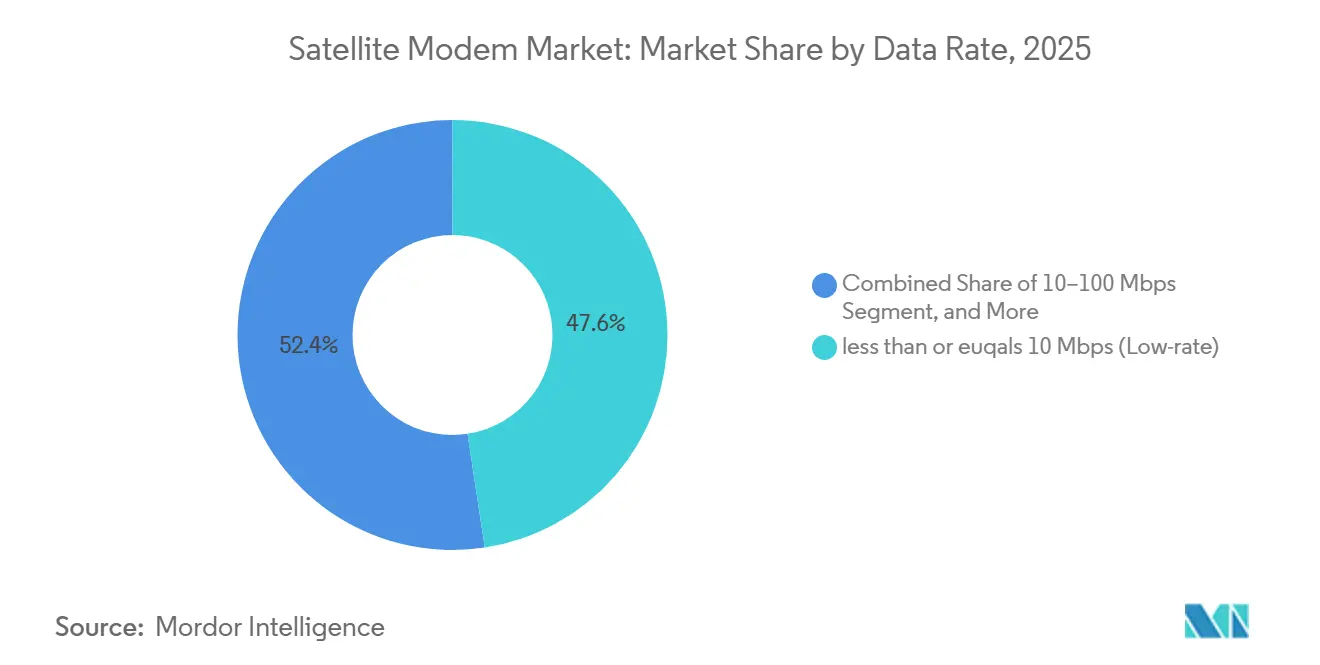
- Nach Datenrate entfielen im Jahr 2025 47,6 % der Satellitenmodem-Marktgröße auf Niedrigrate-Modems (≤10 Mbps), und Ultrahochrate-Produkte (>1 Gbps) sollen zwischen 2026 und 2031 mit einer CAGR von 12,02 % expandieren.
- Nach Anwendung führten Regierung und Verteidigung im Jahr 2025 mit einem Marktanteil von 43,6 % am Satellitenmodem-Markt, während das Mobilfunk-Backhaul mit einer CAGR von 10,56 % bis 2031 die höchste Wachstumsrate aufweist.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,0 % am Satellitenmodem-Markt; der asiatisch-pazifische Raum ist mit einer CAGR von 11,65 % bis 2031 auf das schnellste Wachstum ausgerichtet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach HTS-Breitbandkonnektivität (Hochdurchsatz-Satellit) | +2.1% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Ausbau des satellitengestützten Mobilfunk-Backhauls für 5G | +1.8% | Asiatisch-pazifischer Raum; Ausstrahlungseffekte auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verteidigungs- und Regierungsausgaben für widerstandsfähige Verbindungen | +1.5% | Nordamerika und Europa; aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| 3GPP-5G-NTN-Standard ermöglicht Direkt-zu-Gerät-Verbindungen | +1.3% | Global; frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte adaptive Wellenformoptimierung | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Virtualisiertes Bodensegment zur Senkung der Gesamtbetriebskosten | +0.7% | Global; Unternehmensfokus in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach HTS-Breitbandkonnektivität
Die HTS-Architektur vervielfacht die Kapazität gegenüber herkömmlichen GEO-Satelliten um das bis zu Hundertfache und ermöglicht es Betreibern, Dienste in ländlichen Gebieten, die von Glasfaser nicht erschlossen werden, wettbewerbsfähig zu bepreisen. Die Wiederverwendung von Spotbeams maximiert die Spektraleffizienz, und Ka-Band-Nutzlasten werden mit adaptiver Kodierung kombiniert, um den Durchsatz bei Regenabschwächung aufrechtzuerhalten. Der Hochgeschwindigkeitsstart von Eutelsat in Jordanien veranschaulicht, wie HTS latente Nachfrage erschließt, wo Wegerechtsherausforderungen terrestrische Ausbauten blockieren. Der Trend überträgt sich auf den Satellitenmodem-Markt, da Dienstleister Modems spezifizieren, die 256-APSK und agile Leistungssteuerung unterstützen. Upgrades breiten sich bei Flottenoperatoren aus, die Bodenhubs nachrüsten, um sowohl Ku- als auch Ka-Band mit softwaredefinierter Flexibilität zu unterstützen.
Ausbau des satellitengestützten Mobilfunk-Backhauls für 5G
Mobilfunknetzbetreiber nutzen Satelliten, um abgelegene Mobilfunktürme zu versorgen, Lizenzpflichten einzuhalten und gleichzeitig kostspielige Glasfaserstichleitungen aufzuschieben. LEO-Konstellationen haben die Latenz von 600 ms bei GEO-Verbindungen auf unter 50 ms reduziert, was der 3GPP Release 17 NTN-Integration entspricht, die Satelliten in native 5G-Kernnetze integriert.[2] Die Anzahl der Mobilfunktürme im asiatisch-pazifischen Raum stieg 2024 auf 5,79 Millionen, und viele sind während monsunbedingter Glasfaserausfälle auf Satelliten-Backhaul angewiesen. Adaptive TDMA-Modems verteilen gemeinsame Kapazität auf mehrere eNodeBs und senken die Bandbreitenkosten pro Standort. Mit der Reifung von Multi-Orbit-Terminals werden Betreiber den Datenverkehr dynamisch zwischen GEO und MEO umschalten, um SLA und Kosten auszubalancieren.
Verteidigungs- und Regierungsausgaben für widerstandsfähige Satellitenkommunikationsverbindungen
Die US Space Development Agency hat nahezu 10 Milliarden USD in proliferierte LEO-Verträge investiert, was die Nachfrage nach Dual-Band-Sicherheitsmodems antreibt, die über Orbitalbahnen hinweg interoperabel sind. Verteilte Architekturen verringern das Risiko eines Einzelsatellitenausfalls bei elektronischen Angriffen, und Regierungen weltweit entwickeln ähnliche Strategien. Rund 40,2 Milliarden USD der globalen Weltraumverteidigungsausgaben 2023 flossen an kommerzielle Anbieter, wobei die Satellitenkommunikation 18 % dieses Pools ausmachte. Inländische Fertigungsinitiativen, wie Hughes' Modemwerk in Maryland, stärken die Lieferkettensicherheit und verkürzen Lieferzeiten. Die Nachfrage ist besonders stark bei Modems, die TRANSEC- und Anti-Jamming-Funktionen unterstützen.
3GPP-5G-NTN-Standard ermöglicht Direkt-zu-Gerät-Verbindungen
Der direkte Satellitendienst zum Gerät macht sperrige Terminals überflüssig, da Release 17 Doppler- und Zeitversätze in Standard-Smartphones ausgleicht. T-Mobiles Partnerschaft mit Starlink validiert den kommerziellen Weg für den Massenmarkt-NTN, der Modemvolumina von Tausenden auf Millionen von Einheiten jährlich verschieben könnte. Samsung hat eine 5G-NTN-Modem-IP-Referenz für Handset-Hersteller vorgestellt, was das nächste Schlachtfeld für Chiphersteller signalisiert. Komponentenminiaturisierung und Fortschritte bei der Strahlformung werden die Kosten pro Verbindung senken und neue Umsatzstufen wie reine Textnot-Konnektivität und anschließend vollständiges Breitband erschließen. Traditionelle Satellitenkommunikationsbetreiber überarbeiten ihre Spektrumportfolios, um zusammenhängende S-Band- und L-Band-Segmente zu sichern, die für Handantennen geeignet sind.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe CAPEX und OPEX für das Bodensegment | –1.4% | Global; besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Regulatorische und Spektrumkoordinierungshürden | –0.8% | Global; regionale Unterschiede | Mittelfristig (2–4 Jahre) |
| Regenabschwächungs- und Verbindungszuverlässigkeitsprobleme | –0.6% | Global; schwerwiegend in tropischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette für strahlungsgehärtete FPGAs | –0.4% | Schwerpunkte in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe CAPEX und OPEX für das Bodensegment
Bodenstationen verbrauchen typischerweise 30–40 % der gesamten Satellitennetzwerkbudgets, ein Wert, der bei Multi-Orbit-Tracking und -Umschaltung weiter steigt. Komplexe Terminals mit Phased-Array-Antennen übersteigen deutlich 50.000 USD pro Standort, was Deployments in Regionen mit niedrigem ARPU abschreckt. Laufende Kosten summieren sich durch Spektrumgebühren, Energie und Fachpersonal. Regulatorische Vorschläge zur Erweiterung der Ka- und W-Band-Zuteilungen könnten die Überlastung verringern, fügen jedoch Koordinierungsschritte hinzu. Betreiber erproben daher cloudgehostete Modems und gemeinsame Gateways, die Kosten auf mehrere Mieter verteilen.
Regulatorische und Spektrumkoordinierungshürden
Die Sicherung von ITU-Anmeldungen kann bis zu zwei Jahre dauern, was Umsatzrealisierungszeitpläne verzögert und die Investitionsbereitschaft dämpft. Nationale Regulierungsbehörden verschärfen Regeln zu Weltraumschrott und Lizenzierung und verlangen detaillierte Lebensendepläne. Das Eindringen von terrestrischem 5G in C- und Ku-Band-Uplinks zwingt Satellitenbetreiber, in Filtertechnologie und Koordinierungsstudien zu investieren. Europa hat mit CEPT-Entscheidungen Fortschritte erzielt, die IoT-Nutzlasten unter 1 GHz beschleunigen, doch höhere Bänder erfordern weiterhin umfangreiche Sharing-Analysen. Harmonisierte regulatorische Rahmenbedingungen bleiben lückenhaft und erschweren regionsübergreifende Diensteinführungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanaltyp:
SCPC-Stärke steht adaptiver Beschleunigung gegenüberDie SCPC-Technologie machte im Jahr 2025 60,5 % des Satellitenmodem-Marktes aus und wird für ihre garantierte Bandbreite bei unternehmenskritischen Verbindungen geschätzt.[3] Dedizierte Träger gewährleisten eine vorhersehbare Latenz, die Betreiber aus den Bereichen Verteidigung, Energie und Finanzen als unverzichtbar betrachten. Adaptives TDMA/Hybrid skaliert jedoch mit einer CAGR von 11,45 %, da virtualisierte Hubs Bandbreite dynamisch aufteilen und Auslastungslücken schließen.
TDMA/VSAT-Ausrüstung bleibt attraktiv, wo die Kosten pro Bit die absolute Leistung überwiegen, und Carrier-in-Carrier-Wellenformen füllen Spezialnischen, die Bandbreiten-Overlays erfordern. Multi-Topologie-SCPC-Modems wechseln nun im laufenden Betrieb die Modi und verbinden die Zuverlässigkeit von SCPC mit der Bündelungseffizienz von TDMA. Im Prognosezeitraum wird SCPC weiterhin den größten Umsatzpool halten, während hybride Modi bei inkrementellen Bereitstellungen punkten werden, bei denen Betreiber stoßweisen Datenverkehr monetarisieren, ohne die Dienstqualität zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Frequenzband:
Ka-Band verschiebt die Wachstumstrajektorie nach obenDas Ku-Band hielt im Jahr 2025 einen Anteil von 45,6 % an der Satellitenmodem-Marktgröße und profitierte von weit verbreiteten Gateways und etablierten Betreibergeschäftsmodellen. Für Ka-Band-Modems wird bis 2031 eine CAGR von 10,98 % prognostiziert, da HTS-Flotten durch breitere Kanalzuweisungen Gigabit-Kapazitäten erschließen.
Obwohl das Ka-Band unter stärkerer Regenattenuation leidet, verringern Fademinderung und adaptive Codierschemata Verfügbarkeitslücken. Das C-Band bleibt für Rundfunk und hochzuverlässige Unternehmensanwendungen bestehen, während das X-Band eine geschützte Domäne für staatliche Zwecke bleibt. Fortschrittliche Terminals schalten automatisch zwischen Ku- und Ka-Band um und ermöglichen es Fluggesellschaften und Schifffahrtsbetreibern, in Echtzeit den am wenigsten überlasteten Kanal zu wählen. Mit zunehmender Spektrumüberlastung wird die Mehrband-Flexibilität die Beschaffungskriterien zunehmend bestimmen.
Nach Datenrate:
Ultrahochrate-Modems gewinnen an DynamikNiedrigrate-Geräte (≤10 Mbps) dominierten im Jahr 2025 den Satellitenmodem-Marktanteil mit 47,6 % und bilden die Grundlage für IoT-Telemetrie, SCADA und grundlegende VoIP-Dienste. Ultrahochrate-Kategorien (>1 Gbps) sollen jedoch mit einer CAGR von 12,02 % wachsen, da Rundfunkveranstalter und Cloud-Anbieter glasfaserähnlichen Durchsatz anstreben.
Modulationsfortschritte wie 128/256-APSK und GaN-on-Diamond-Verstärker ermöglichen Gigabit-Verbindungen in kompakten Terminals. Mittelrate- (10–100 Mbps) und Hochrate-Systeme (100 Mbps–1 Gbps) bleiben für Unternehmen, die Kosten und Leistung abwägen, unverzichtbar. Das Wachstum bei immersiven Medien und Fernchirurgie wird die Nachfrage nach Premium-Modems steigern, während Komprimierung und Caching die Bandbreitensteigerung für den alltäglichen Unternehmensverkehr dämpfen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Mobilfunk-Backhaul schreitet voranRegierung und Verteidigung führten im Jahr 2025 weiterhin mit einem Umsatzanteil von 43,6 % am Satellitenmodem-Markt, unterstützt durch Modernisierungsbudgets der USA und ihrer Verbündeten. Das Mobilfunk-Backhaul beschleunigt sich mit einer CAGR von 10,56 % auf der Grundlage von Versprechen zur Universalabdeckung und der Verdichtung von Turmstandorten in bergigen und insularen Geographien.
Energieunternehmen setzen robuste Modems auf Offshore-Plattformen ein, und Unternehmensbanknetzwerke verlassen sich auf verschlüsselte GEO-Schaltkreise für die Betriebskontinuität. Die Inflight-Konnektivität entwickelt sich in Richtung Multi-Orbit-Dienste, um mit den Passagiererwartungen Schritt zu halten, wie Deltas Flottenaufrüstung zeigt. Der Rundfunkbeitrag wird eine spezialisierte Premium-Nische erhalten, die ultrastabile Latenz und Bandbreitengarantien erfordert.
Geografische Analyse
Satellitenmodem-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 39,0 % am Satellitenmodem-Markt, gestützt durch Pentagon-Konstellationsaufträge in der Nähe von 10 Milliarden USD und eine 40-prozentige Steigerung der kommerziellen Satellitenkommunikationsausgaben der Space Force für 2025. Die Bundesnachfrage schafft eine stabile Umsatzbasis, während private Betreiber Direct-to-Device-Dienste in ländlichen Gemeinden testen. Der weitreichende Vorschlag der FCC, weitere 20.000 MHz Spektrum zu öffnen, sichert langfristige Kapazitätspipelines zusätzlich ab.
Satellitenmodem-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet voraussichtlich das höchste regionale Wachstum mit einem CAGR von 11,65 %, getragen durch den Ausbau von Mobilfunktürmen, staatliche Digitalisierungsinitiativen und maritime Handelsrouten mit Bedarf an permanenter Konnektivität.[4] Indonesiens SATRIA-1-Programm verdeutlicht, wie Inselstaaten terrestrische Einschränkungen mithilfe von GEO-HTS-Verbindungen überspringen. Chinas rasch beschleunigter Satellitenbau und Indiens Liberalisierung der Raumfahrtpolitik intensivieren den regionalen Wettbewerb auf der Angebotsseite.
Satellitenmodem-Markt EMEA und Südamerika
Europa zeigt eine stetige Dynamik, die mit digitalen Souveränitätsinitiativen und von der ESA unterstützten sicheren Konnektivitätsprogrammen übereinstimmt. Betreiber experimentieren hier mit GEO-LEO-Hybriden, um Versorgungsvielfalt und niedrige Latenz zu gewährleisten. Südamerika sowie der Nahe Osten und Afrika bleiben unterversorgt, sind jedoch strategisch bedeutsam. LEO-Konstellationen versprechen, die Servicekosten zu senken, doch Währungsvolatilität und regulatorische Hemmnisse verlangsamen die Akzeptanz. Mit sinkenden Satellitenmodem-Preisen wird eine beschleunigte Nutzung durch abgelegene Bergbaubetriebe, Ölfelder und humanitäre Organisationen erwartet.
Wettbewerbslandschaft
Der Satellitenmodem-Markt weist ein mäßig konzentriertes Feld auf, angeführt von ST Engineering iDirect, Comtech EF Data, Viasat, Gilat Satellite Networks und Hughes Network Systems. Diese etablierten Anbieter differenzieren sich durch Multi-Orbit-Firmware, KI-gestützte Trägerwiederherstellung und enge Integration mit Cloud-Orchestrierungsschichten. Jüngste Schritte umfassen die Übernahme von SatixFy durch MDA Space, die softwaredefinierten Strahlformungs-IP in das Portfolio integriert.
Aufstrebende Herausforderer konzentrieren sich auf ASIC-Energieeinsparungen und NTN-Chips in Smartphone-Qualität und wetteifern um zukünftigen Direkt-zu-Gerät-Datenverkehr. Quelloffene Wellenform-Stacks und kommerzielle Standard-SDR-Plattformen senken Eintrittsbarrieren und ermöglichen es regionalen OEMs, Nischen in nationaler Sicherheit und Rundfunk anzusprechen. Gleichzeitig bieten KI-Start-ups prädiktive Netzwerkverwaltungsalgorithmen an, die sich an bestehende Hubs andocken und Bandbreitengewinne ohne Hardware-Austausch versprechen.
Strategische Partnerschaften nehmen zu. Hughes und Eutelsat erweitern die Niedrigerdabdeckung in Europa, während iDirects Intuition-Suite containerbasierte Netzwerkfunktionen integriert, um Diensteinführungen zu beschleunigen. Der Konsolidierungsdruck wird sich nach 2027 voraussichtlich intensivieren, da die Softwarisierung die Hardware-Margen erodiert und Anbieter dazu drängt, Ökosystem-Positionen rund um Cloud-APIs und verwaltete Dienste zu sichern.
Marktführer der Satellitenmodem-Branche
-
ST Engineering iDirect
-
Comtech EF Data
-
Gilat Satellite Networks
-
Viasat Inc.
-
Hughes Network Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Satellitenmodem-Markt Unternehmen in diesem Bericht
- ST Engineering iDirect
- Comtech EF Data
- Gilat Satellite Networks
- Viasat Inc.
- Hughes Network Systems
- Teledyne Paradise Datacom
- Novelsat
- Intellian Technologies
- Cobham SATCOM
- General Dynamics Mission Systems
- Thales Alenia Space
- L3Harris Technologies
- Kratos Defense and Security
- Datum Systems
- AYECKA Communication
- SpaceBridge Inc.
- WORK Microwave
- VT iDirect Government
- Advantech Wireless
Neueste Industrielle Entwicklungen in Satellitenmodem-Markt
- Juli 2025: MDA Space erzielte einen Branchenersten bei der digitalen Satellitenstrahlformung mit dem MDA AURORA Ka-Band-Direktstrahlungsarray.
- Juli 2025: MDA Space schloss die Übernahme von SatixFy Communications ab, um softwaredefinierte Satellitenlösungen zu stärken.
- Mai 2025: Hughes ging eine Partnerschaft mit Eutelsat ein, um die Hochgeschwindigkeits-LEO-Konnektivität in Europa zu erweitern.
- März 2025: Delta Air Lines wählte Hughes' Fusion Multi-Orbit-Inflight-Konnektivität für mehr als 400 Flugzeuge aus.
Berichtsumfang des globalen Satellitenmodem-Marktes
Segmentierungsübersicht
| SCPC |
| TDMA / VSAT |
| Carrier-in-Carrier |
| Adaptives TDMA / Hybrid |
| Sonstige Kanaltypen |
| C-Band |
| X-Band |
| Ku-Band |
| Ka-Band |
| Mehrband / Agil |
| kleiner oder gleich 10 Mbps (Niedrigrate) |
| 10–100 Mbps (Mittelrate) |
| 100 Mbps–1 Gbps (Hochrate) |
| über 1 Gbps (Ultrahochrate) |
| Regierung und Verteidigung |
| Mobilfunk-Backhaul |
| Unternehmen und Bankwesen |
| Energie und Versorgungsunternehmen |
| Schifffahrt |
| Luftfahrt |
| Rundfunk und Medienbeitrag |
| Sonstige Anwendungen |
| Nordamerika |
| Südamerika |
| Europa |
| Asiatisch-pazifischer Raum |
| Naher Osten und Afrika |
| Nach Kanaltyp | SCPC |
| TDMA / VSAT | |
| Carrier-in-Carrier | |
| Adaptives TDMA / Hybrid | |
| Sonstige Kanaltypen | |
| Nach Frequenzband | C-Band |
| X-Band | |
| Ku-Band | |
| Ka-Band | |
| Mehrband / Agil | |
| Nach Datenrate | kleiner oder gleich 10 Mbps (Niedrigrate) |
| 10–100 Mbps (Mittelrate) | |
| 100 Mbps–1 Gbps (Hochrate) | |
| über 1 Gbps (Ultrahochrate) | |
| Nach Anwendung | Regierung und Verteidigung |
| Mobilfunk-Backhaul | |
| Unternehmen und Bankwesen | |
| Energie und Versorgungsunternehmen | |
| Schifffahrt | |
| Luftfahrt | |
| Rundfunk und Medienbeitrag | |
| Sonstige Anwendungen | |
| Nach Geografie | Nordamerika |
| Südamerika | |
| Europa | |
| Asiatisch-pazifischer Raum | |
| Naher Osten und Afrika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Satellitenmodem-Markt und wie lautet die prognostizierte CAGR bis 2031?
Die Größe des Satellitenmodem-Marktes beträgt im Jahr 2025 0,64 Milliarden USD und soll bis 2031 mit einer CAGR von 10,32 % wachsen.
Welcher Kanaltyp dominiert derzeit den Satellitenmodem-Markt?
Single Channel Per Carrier (SCPC) führt im Jahr 2025 mit einem Marktanteil von 60,5 %.
Welches Anwendungssegment wächst im Satellitenmodem-Markt am schnellsten?
Das Mobilfunk-Backhaul verzeichnet das höchste Wachstum und expandiert bis 2031 mit einer CAGR von 10,56 %.
Welche geografische Region wird voraussichtlich das schnellste Wachstum der Satellitenmodem-Nachfrage verzeichnen?
Der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,65 % wachsen.
Warum gewinnt das Ka-Band gegenüber dem Ku-Band bei Satellitenmodems an Bedeutung?
Das Ka-Band bietet größere Bandbreite und unterstützt Hochdurchsatz-Satelliten, was trotz höherer Regenabschwächungsherausforderungen eine CAGR von 10,98 % antreibt.
Welcher Schlüsselfaktor treibt die Einführung von Direkt-zu-Gerät-Satellitenmodems voran?
Die 3GPP Release 17 Nicht-terrestrische Netzwerkstandards ermöglichen es Smartphones, sich direkt mit Satelliten zu verbinden und erschließen damit hochvolumige Verbrauchermärkte.