
Größe und Marktanteil des indischen Satellitenkommunikationsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
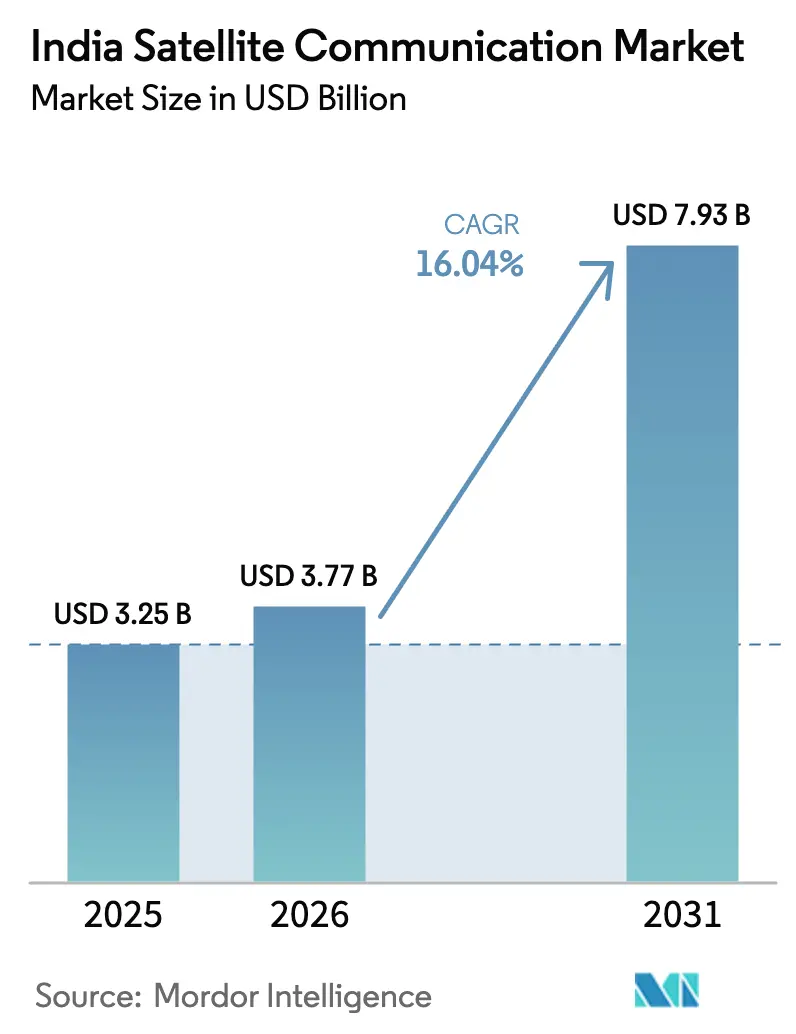
| Marktgröße im Basisjahr (2025) | 3.25 Milliarden US-Dollar |
| Marktgröße (2026) | 3.77 Milliarden US-Dollar |
| Marktgröße (2031) | 7.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.04 % |
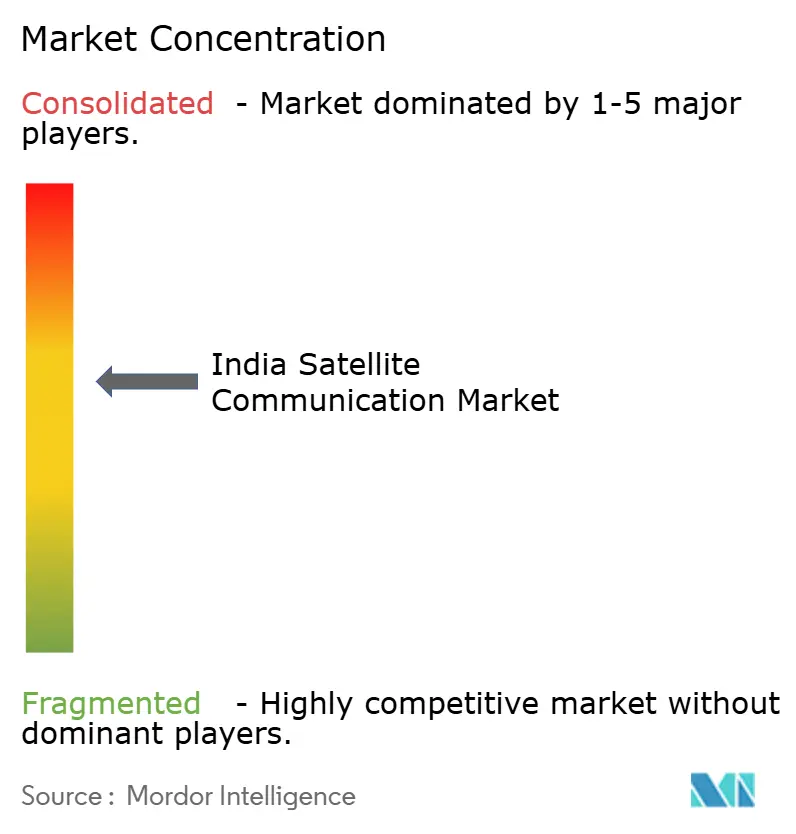
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Satellitenkommunikationsmarktes durch Mordor Intelligence
Die Größe des indischen Satellitenkommunikationsmarktes wird voraussichtlich von USD 3,25 Milliarden im Jahr 2025 auf USD 3,77 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 7,93 Milliarden bei einem CAGR von 16,04 % über den Zeitraum 2026–2031 erreichen. Das beschleunigte Wachstum spiegelt anhaltende staatliche Investitionen in das ländliche Breitband, steigende Anforderungen an die Verteidigungsbandbreite und die zunehmende Nachfrage nach Resilienz beim Video-Streaming wider. Unternehmens-VSATs stützen den Bank-, Einzel- und Energiesektor, während Direkt-zu-Gerät-Konzepte (D2D) neue Einnahmequellen versprechen, sobald die Spektrumgenehmigungen erteilt werden. Der zunehmende Wettbewerb durch globale LEO-Konstellationen treibt etablierte Anbieter in Richtung softwaredefinierter Vernetzung und hybrider GEO-LEO-Angebote, die die Latenz verringern und den Durchsatz steigern. Gleichzeitig verschärfen verstärkte Sicherheitsvorschriften und Spektrumnutzungsgebühren die Margen und zwingen Betreiber dazu, hochwertige verwaltete Dienste und schlüsselfertige Lösungen anzustreben.
Wichtigste Erkenntnisse des Berichts
- Nach Typ erfassten Dienste im Jahr 2025 einen Marktanteil von 68,05 % am indischen Satellitenkommunikationsmarkt und expandieren mit einem CAGR von 16,72 % bis 2031, womit sie alle anderen Kategorien übertreffen.
- Nach Plattform werden luftgestützte Plattformen voraussichtlich den schnellsten CAGR von 17,05 % zwischen 2026–2031 verzeichnen, während Landplattformen im Jahr 2025 einen Umsatzanteil von 58,85 % am indischen Satellitenkommunikationsmarkt hielten.
- Nach Frequenzband hielt das Ku-Band im Jahr 2025 einen Anteil von 40,15 % an der Größe des indischen Satellitenkommunikationsmarktes; das Ka-Band ist bereit, mit einem CAGR von 17,28 % bis 2031 zu wachsen, gestützt auf die 48-Gbps-Kapazität von GSAT-20.
- Nach Endnutzer-Vertikale beherrschten Verteidigungs- und Regierungsnutzer im Jahr 2025 einen Marktanteil von 36,78 % am indischen Satellitenkommunikationsmarkt, während Medien und Unterhaltung das zukünftige Wachstum mit einem CAGR von 16,96 % anführen.
- Nach Region entfiel auf Südindien im Jahr 2025 ein Umsatzanteil von 33,85 % am indischen Satellitenkommunikationsmarkt; Ost- und Nordostindien werden mit einem CAGR von 17,12 % bis 2031 am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke im indischen Satellitenkommunikationsmarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| BharatNet 3.0 und Digital India-Breitbandausbau | +3.2% | National (Schwerpunkt ländlicher Raum) | Langfristig (≥ 4 Jahre) |
| OTT-/Video-Datenverkehrsexplosion | +2.8% | Städtische und Städte der Stufe 2/3 | Mittelfristig (2–4 Jahre) |
| Verteidigungsmodernisierungsprogramme | +2.4% | Grenz- und Küstenzonen | Langfristig (≥ 4 Jahre) |
| Massenhafte IoT/M2M-Rollouts | +2.1% | Agrarregionen, Versorgungsunternehmen | Mittelfristig (2–4 Jahre) |
| Direkt-zu-Gerät-Satellitendienste | +1.9% | Abgelegene Gebiete mit geringer Abdeckung | Mittelfristig (2–4 Jahre) |
| ISRO-Kleinsatellitenträger | +1.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte BharatNet- und Digital India-Breitbandausbau-Initiativen
Massive Finanzierung des öffentlichen Sektors sichert die langfristige Nachfrage. BharatNet 3.0 stellt INR 1,39 Lakh Crore (USD 16,8 Milliarden) bereit, um 250 Millionen ländliche Einwohner zu verbinden, und leitet Satelliten-Backhaul-Aufträge in Gebiete, in denen Glasfaser nicht realisierbar ist. [1]Economic Times Bureau, "BharatNet 3.0: Das Kabinett genehmigt ein Rs 1,39 Lakh Crore-Programm zur Vernetzung von 2,5 Crore ländlicher Bevölkerung," economictimes.indiatimes.com Das 5G-Pilotprojekt für intelligente Dörfer in zehn Bundesstaaten erfordert 1-Gbps-Satellitenverbindungen mit skalierbaren 10-Gbps-Pfaden, wodurch Satelliten als gleichwertige Partner zu terrestrischen Netzen positioniert werden und nicht als Ausweichoption. Sichere Gateways, die durch Datenlokalisierungsvorschriften vorgeschrieben sind, stimulieren darüber hinaus inländische Bodensegmentinvestitionen. Gemeinsam bieten diese Maßnahmen den Betreibern planbare mehrjährige Einnahmen und stützen die weitere Expansion des indischen Satellitenkommunikationsmarktes.
OTT-/Video-Datenverkehrsexplosion steigert die Nachfrage nach Satellitenbandbreite
Das Video-Streaming in Spitzenzeiten sättigt routinemäßig terrestrische Backbone-Netze. Während IPL 2025 überstieg die gleichzeitige Zuschauerzahl 32 Millionen, was Überlaufverkehr auf gemietete Satellitenkapazitäten lenkte. [2]FICCI, "FICCI WAVES 2025 Gipfeltreffen," ficci.in High-Definition-4K- und HDR-Formate multiplizieren die Datenmenge pro Nutzer, was Rundfunkveranstalter dazu veranlasst, Ka-Band-Beams auf GSAT-20 für Edge-Caching in Städten der Stufe 2 zu reservieren. Langfristige Verträge, die von großen Streaming-Plattformen abgeschlossen werden, schaffen stabile Auslastungsraten, die den durchschnittlichen Umsatz pro Megahertz steigern und die Rentabilität des indischen Satellitenkommunikationsmarktes verbessern.
Modernisierungsprogramme für Verteidigung und innere Sicherheit
Das satellitengestützte Überwachungs-Fahrplan (SBS-3) der indischen Armee sieht 52 Satelliten bis 2029 vor und gewährleistet sichere Führungs- und Kontrollfähigkeiten in abgelegenen Einsatzgebieten. Grenzposten integrieren jetzt L-Band-Terminals, die Störversuche überstehen, während Marineeinheiten Ku-Band-maritime-VSATs für Echtzeit-ISR-Datenfeeds nutzen. Inländische NewSpace-Firmen wie Dhruva Space profitieren von Indigenisierungsauflagen, die lokale Bus-Design- und Integrationsfazilitäten in Bengaluru und Hyderabad vorschreiben, wodurch die Lieferantenbasis verbreitert und die Importabhängigkeit verringert wird.
Massenhafte IoT/M2M-Rollouts in der Landwirtschaft und bei Versorgungsunternehmen
Satelliten-IoT-Verbindungen werden voraussichtlich von 3,6 Millionen auf 41 Millionen Verbindungen bis 2030 wachsen, angetrieben durch Präzisionslandwirtschaft, intelligente Stromnetze und Pipelineüberwachung. Die Sensoren von Heimdall Power, die Iridium-Certus-Module verwenden, erhöhen bereits die Kapazität von Übertragungsleitungen um 40 % und reduzieren das Ausfallrisiko. Hybride LoRa-Satelliten-Architekturen, die von Tata Communications vorangetrieben wurden, wechseln nahtlos zwischen Mobilfunk- und Satellitennetzwerken und bieten eine flächendeckende Versorgung zu optimierten Kosten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anfälligkeiten durch Cyber-Eindringlinge und Störsender | -1.8% | Grenzzonen, Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Gateways/VSAT und Spektrumgebühren | -2.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Spektrumzuteilung und regulatorische Unsicherheit | -1.6% | National | Kurzfristig (≤ 2 Jahre) |
| Neue Vorschriften zur Trümmerminderung, die Kosten erhöhen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anfälligkeiten durch Cyber-Eindringlinge und Störsender
Sicherheitsaudits von NavIC haben Spoofing-Risiken aufgedeckt, die sowohl die zivile Logistik als auch die militärische Navigation gefährden. Elektronische Kriegsvorfälle in der Nähe sensibler Grenzen verdeutlichen potenzielle Dienstausfälle, was die Regulierungsbehörde für Telekommunikation Indiens (TRAI) veranlasst hat, eine Ende-zu-Ende-Verschlüsselung und eine Zwei-Faktor-Terminal-Authentifizierung vorzuschreiben. Die Einhaltung der Vorschriften erhöht die Latenz bei Bereitstellungszyklen und steigert die Betriebskosten, was die kurzfristige Akzeptanz dämpft.
Hohe Investitionskosten für Gateways/VSAT und Spektrumgebühren
Der Aufbau von Gateways kostet jeweils USD 10–50 Millionen, während die Spektrumnutzungsgebühren bei etwa 3 % des bereinigten Bruttoumsatzes liegen, was die Kapitalrendite für neue Marktteilnehmer schmälert. Trotz sinkender VSAT-Preise verlängern sich die Amortisationszeiten für ländliche Tele-Bildungsprojekte auf sieben Jahre, was das Interesse kleinerer Integratoren dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dienste treiben die Marktentwicklung voran
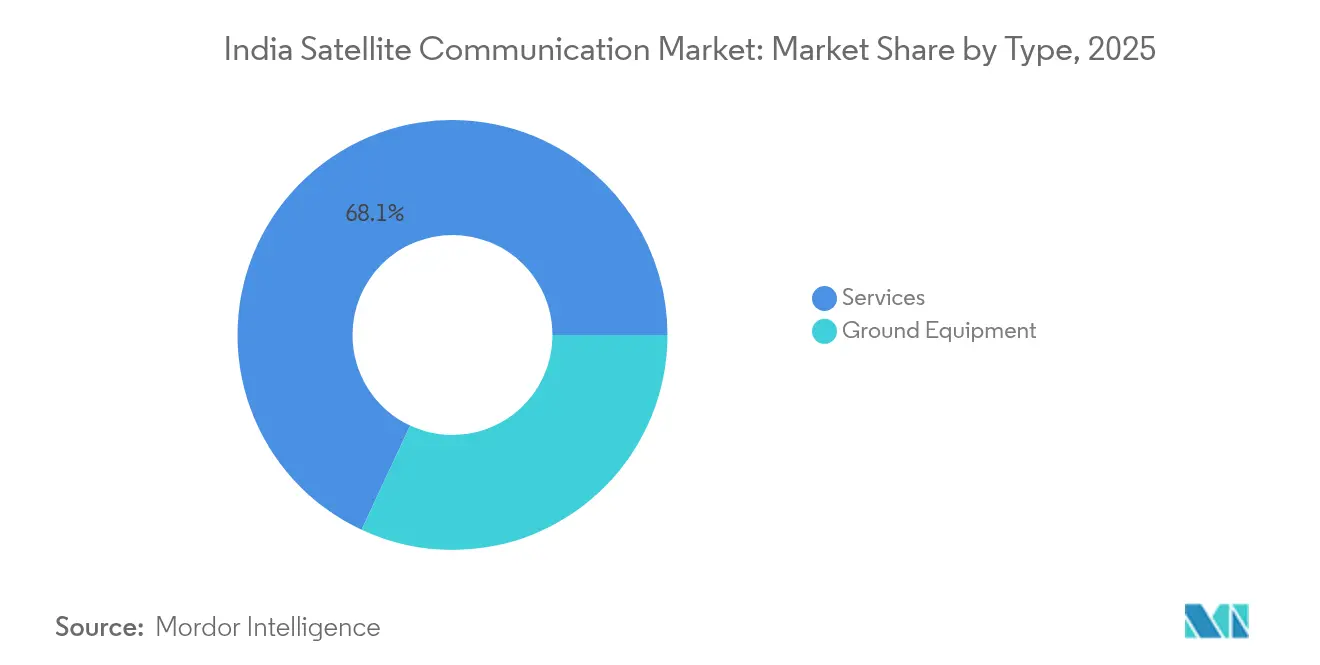
Dienste beherrschten im Jahr 2025 68,05 % des Umsatzes, da Unternehmen schlüsselfertige Bandbreiten- und Netzwerkverwaltungsverträge dem Eigenbesitz von Hardware vorzogen. Die Größe des indischen Satellitenkommunikationsmarktes für Dienste wird voraussichtlich mit einem CAGR von 16,72 % steigen, angetrieben durch langfristige VSAT-Outsourcing-Verträge im Bank- und Energiesektor. Banken verlassen sich auf mehr als 70.000 Hughes-VSATs für die Verfügbarkeit von Geldautomaten und veranschaulichen damit, wie verwaltete Kapazität regulatorische Dienstequalitätsziele sicherstellt. OTT-Plattformen und Telekommunikationsunternehmen mieten ebenfalls Ka-Band-Backup-Beams, um eine 99,9%ige Verfügbarkeit bei wichtigen Ereignissen zu gewährleisten.
Bodenausrüstung behielt einen Anteil von 31,95 %, doch die Kategorie migriert in Richtung softwaredefinierter Gateways, die Beams aus der Ferne neu ausrichten und den Datenverkehr lastverteilen. Der Marktanteil des indischen Satellitenkommunikationsmarktes für Ausrüstungslieferanten könnte sinken, da Betreiber Modelle mit geringen Betriebskosten bevorzugen, aber Anbieter kompensieren den Wandel durch die Bündelung von Sicherheits-, Analyse- und Orchestrierungssoftware, die die Integrationstiefe vertieft.


Nach Plattform: Landdominanz trifft auf luftgestützte Innovation
Landplattformen hielten im Jahr 2025 einen Umsatzanteil von 58,85 %, unterstützt durch die Satelliten-Backhaul-Rollouts von BSNL über 3.500 4G-Türme in Nordindien. Die Größe des indischen Satellitenkommunikationsmarktes für landgestützte Verbindungen wird weiter wachsen, da staatliche Behörden die Bereitstellung öffentlicher Dienstleistungen in Gemeindeparlamente digitalisieren. Tragbare Terminals dienen Katastrophenschutzbehörden und TV-Nachrichtensendeteams, die hohe Mobilität und schnelle Einrichtung benötigen.
Luftgestützte Systeme werden mit einem CAGR von 17,05 % am schnellsten wachsen, da Fluggesellschaften Flotten mit Ka-Band-IFC (In-Flight-Connectivity) nachrüsten, um den Passagiererwartungen an Video-Streaming gerecht zu werden. Die durch das iDEX-Programm der indischen Luftwaffe finanzierten Minisatelliten ermöglichen die Kontrolle von UAV-Schwärmen über Sichtweite hinaus und zeigen neue Hochdurchsatz-Anwendungsfälle auf. Ausrüstungslieferanten passen jetzt elektronisch gelenkte Phased-Array-Antennen an, die in kleine Rumpfgrundrisse passen und Installationshürden beseitigen.
Nach Frequenzband: Ku-Band-Erbe trifft auf Ka-Band-Innovation
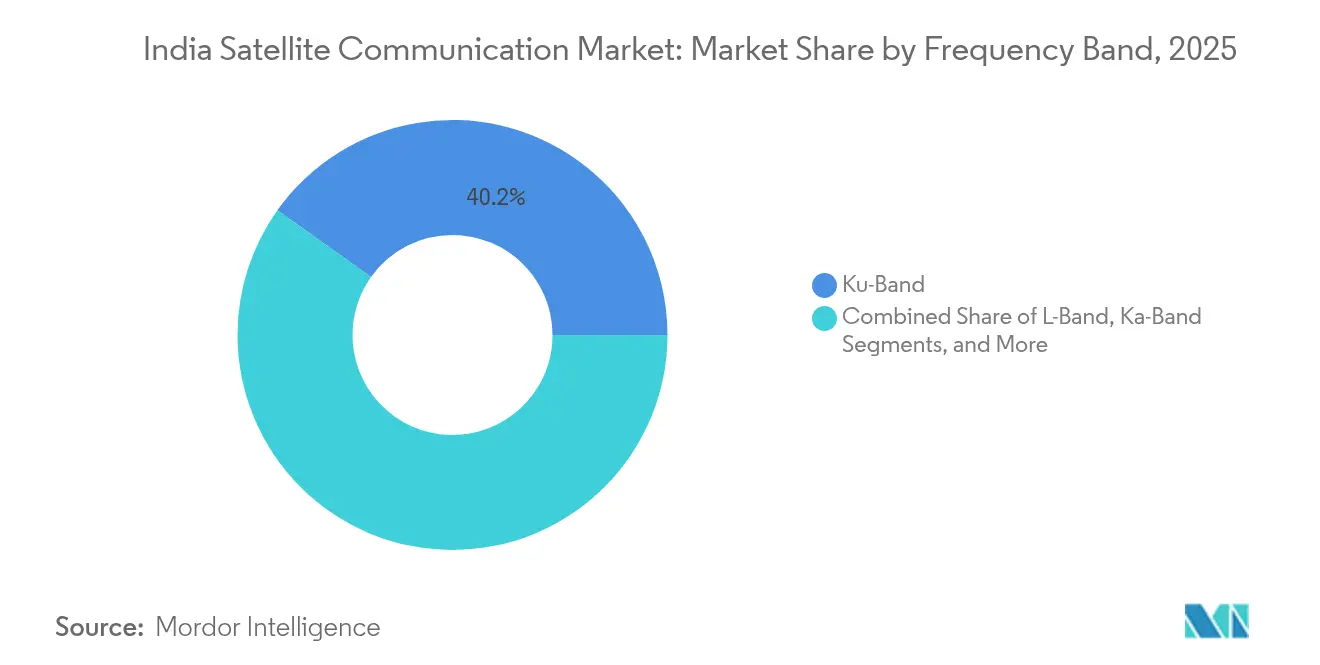
Das Ku-Band behält die Führung mit einem Anteil von 40,15 % aufgrund der etablierten VSAT-Basis und der geringeren Migrationskosten. Die Katastrophenschutzbehörde NDMA hält Ku-Band-Geräte in Bereitschaft wegen ihrer Regenausfallresistenz, ein entscheidender Faktor während der Monsunzeit.
Allerdings wird die Größe des indischen Satellitenkommunikationsmarktes für Ka-Band-Kapazität dank der 48-Gbps-Nutzlast und 32 Spot-Beams von GSAT-20 rasch zunehmen. Die kleinere Schüsselgröße und der höhere Durchsatz machen das Ka-Band für Breitband im Wohnbereich und Konnektivität im Flug attraktiv, obwohl Betreiber eine adaptive Modulation einsetzen müssen, um die Regendämpfung in Küstenregionen zu kompensieren.
Nach Endnutzer-Vertikale: Verteidigungsführung inmitten des Medienschwungs
Verteidigungs- und Regierungsbehörden trugen im Jahr 2025 36,78 % des Umsatzes bei und festigten ihre Position als Ankerkunden für sichere Bandbreitenpachtverträge. Das Bundesinnenministerium integrierte Satellitenverbindungen in Grenzposten, um resiliente Kommunikation bei Glasfaserschnitten aufrechtzuerhalten.
Dennoch werden Medien und Unterhaltung, angetrieben durch die OTT-Expansion, den höchsten CAGR von 16,96 % verzeichnen, da Rundfunkveranstalter Überlaufkapazitäten für Live-Sport-Streams sichern. Landwirtschaftliches IoT und Versorgungsunternehmen für intelligente Stromnetze folgen dicht dahinter und diversifizieren die Nachfrage über Konjunkturzyklen hinweg.
Geografische Analyse
Südindiens Umsatzanteil von 33,85 % resultiert aus einem dichten Lieferantenökosystem, das durch den ISRO-Hauptsitz und private Hersteller wie Dhruva Space verankert ist, die gemeinsam die Komponentenlokalisierung vorantreiben. Häfen entlang Tamil Nadu und Kerala nutzen hybride GEO- und LEO-Terminals zur Frachtüberwachung, während Technologieunternehmen in Bengaluru redundante Ka-Band-Konnektivität für Cloud-Arbeitslasten benötigen. Das Vorhandensein von Satellitenkontrollzentren und qualifizierten Luft- und Raumfahrtfachleuten fördert Innovationen und beschleunigt die Einführung neuer Dienste.
Westindien beherbergt umfangreiche VSAT-Implementierungen, die den Bankensektor in Mumbai unterstützen, wo mehr als 30.000 Filialen und 40.000 Geldautomaten auf eine ständige Konnektivität für die Echtzeit-Abwicklung angewiesen sind. Gujarats Industriekorridore nutzen Satelliten-IoT zur Verwaltung von Energiepipelines und Solarfarmen über weite Wüstengebiete. Schiff-zu-Land-Verbindungen in JNPT und dem Hafen Kandla testen derzeit Multi-Orbit-Dienste, um die Latenz für Echtzeit-Kranoperationen zu reduzieren.
Ost- und Nordostindien werden mit einem CAGR von 17,12 % die schnellsten Zuwächse verzeichnen, da die Regierung Straßen-, Eisenbahn- und Telekommunikationsprojekte in hügeligen Gebieten und Grenzbezirken beschleunigt. Der Satelliten-Backhaul von BSNL schließt Lücken auf der letzten Meile, während das Verteidigungsestablishment Vorposten mit sicheren X-Band-Terminals ausstattet. Agrarstaaten in der Indo-Gangetischen Ebene übernehmen satellitengestützte Präzisionsbewässerung und nutzen C-Band-Verbindungen, um Monsuninterferenzen zu mindern.
Regulatorisches Umfeld
Indiens Satcom-Regulierung wird im Rahmen des Telecommunications Act, 2023 neu gestaltet, wodurch der Sektor von der herkömmlichen Lizenzierung zu einem genehmigungsbasierten Rahmenwerk übergeht, das vom Department of Telecommunications (DoT) verwaltet und über die Wireless Planning and Coordination (WPC)-Abteilung für spektrumbezogene Genehmigungen umgesetzt wird. TRAI schuf mit ihrem Konsultationspapier vom 8. April 2026 zu einem Rahmenwerk für die Genehmigung von Satellite Communication Network (SCN) und die Spektrumzuweisung eine kurzfristige Orientierung, das die Genehmigung von Gateway und Weltraumsegment, den Spektrumansatz und die Reihenfolge der Compliance zur öffentlichen Stellungnahme brachte. Die Indian Space Policy, 2023, und das Indian National Space Promotion and Authorisation Centre (IN-SPACe) prägen weiterhin den Markteintritt für Satellitennetzwerke und die zugehörige Bodeninfrastruktur neben der Telekommunikationsregulierung.
Ein prägendes Compliance-Merkmal ist die Überlagerung von Sicherheitsgenehmigungen mit den Spektrumprozessen. Nach den Entwürfen der Satcom-Spektrumregeln von 2026 würden Dienstanbieter selbst nach der administrativen Spektrumzuweisung eine ausdrückliche Sicherheitsfreigabe benötigen, bevor sie Verbraucherdienste anbieten dürfen. Auch die Spektrumnutzungsgebühren bleiben eine zentrale Variable, wobei ein DoT-Vorschlag öffentlich rund um eine Nutzungsgebühr von 5 % des bereinigten Bruttoumsatzes (AGR) diskutiert wird, die von der früheren Empfehlung der TRAI von 4 % abweicht. Zusammen mit den obligatorischen WPC-Genehmigungen erhöhen diese Maßnahmen den Umsetzungsaufwand für LEO/GEO-Betreiber und Wiederverkäufer, während Akteure begünstigt werden, die Gateways lokalisieren, Daten- und Sicherheitsanforderungen erfüllen und konforme Managed Services in großem Umfang betreiben können.
Wertschöpfungskettenanalyse
Die indische Satcom-Wertschöpfungskette beginnt mit der Satellitenkapazität und dem Zugang zur Nutzlast, wobei auf inländische ISRO-Ressourcen und internationale GEO/LEO-Konstellationen zurückgegriffen wird. Sie führt anschließend über die von DoT/WPC und IN-SPACe überwachten Prozesse der Netzwerkgenehmigung und Spektrumzuweisung, gefolgt vom Ausbau des Bodensegments, einschließlich Gateways, Teleport-Infrastruktur, Netzwerkbetriebszentren und Kundenterminals wie VSATs, maritimen und luftgestützten Antennen sowie tragbaren Kits. Plattform- und Lösungsanbieter integrieren Kapazität mit Modems, gegebenenfalls Phased-Array/ESAs, Cybersicherheitsebenen und softwaredefinierter Vernetzung, um feste und mobile Satellitendienste bereitzustellen. Diese Integration wird zunehmend zentral, da Betreiber hybride GEO-LEO-Resilienz und Managed-Service-Level-Agreements für Bankwesen, Energie, Medienbeitrag und Regierungsnetzwerke bündeln.
Nachgelagert werden Vertrieb und Serviceerbringung von Telekommunikationsbetreibern und Satcom-Spezialisten übernommen, darunter Bharti Airtel/OneWeb India, Jio Satellite Communications, Hughes Communications India, Nelco und Tata Communications. Diese Akteure vertraglich sichern Kapazität, richten indische Gateways ein, um Lokalisierungs- und Sicherheitsanforderungen zu erfüllen, und bieten Installation, Feldsupport und Managed Operations an. Beschaffung durch Unternehmen und Regierung verankert die Auslastung über Verteidigung, öffentliche Konnektivität und BharatNet-verknüpftes Backhaul. Zu den Ökosystem-Enablern zählen inländische NewSpace-Unternehmen und Systemintegratoren, die Terminals, Integration und Analytik liefern. Hohe Gateway-Investitionsausgaben sowie wiederkehrende Spektrum- und Sicherheitskonformität verschieben den Wert hin zu gemeinsam genutzter Infrastruktur, Partnerschaften mit globalen Konstellationen und skalierbarer Managed-Services-Erbringung statt eigenständigem Geräteverkauf.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert, wobei die fünf größten Anbieter etwa 55 % des Umsatzes von 2024 auf sich vereinen. Hughes Communications India nutzt sein VSAT-Netzwerk mit 70.000 Terminals und betreibt zentralisierte Netzwerkbetriebszentren, die kleine Wettbewerber nur schwer erreichen können. Bharti Airtel vertiefte die Integration durch den Erwerb einer 100%igen Beteiligung an OneWeb India und die Unterzeichnung von Vertriebsrechten mit SpaceX Starlink, wodurch sein Portfolio sowohl mit GEO- als auch mit LEO-Kapazität abgesichert wird. [4]Moneycontrol News, "Bharti Airtel schließt Pakt mit SpaceX ab," moneycontrol.com Jio schloss einen ähnlichen Starlink-Pakt und pilotiert D2D-Messaging, das seine ländliche Präsenz ausweiten könnte, sobald die Spektrumfreigaben erteilt sind.
Ausländische Betreiber streben lokale Gateways an, um Datenlokalisierungsvorschriften zu erfüllen. Eutelsat OneWeb schließt den Bau von zwei Ka-Band-Gateways in Gujarat und Tamil Nadu ab, während SES Joint-Venture-Vereinbarungen anstrebt, um doppelte Investitionskosten zu vermeiden. Inländische NewSpace-Firmen zielen auf Nischenkonstellationen ab: Pixxel konzentriert sich auf hyperspektrale Bildgebung, Astrome auf Flachpanelantennen und SatSure auf Analysen, wobei jedes Unternehmen auf gebündelte Datenkonnektivitätspakete abzielt, die die Wechselkosten für Unternehmenskunden erhöhen.
Strategische Allianzen dominieren die jüngsten Manöver. Thales Alenia Space unterzeichnete einen Vertrag mit NIBE für eine private Erdbeobachtungs-Konstellation, die mit SSLV starten soll, was das Engagement französischer Lieferanten für das Make-in-India-Programm signalisiert. Unterdessen arbeiten Gateway-Ausrüstungslieferanten wie ST Engineering iDirect mit TCS für softwaredefinierte Netzwerkorchestierung zusammen, was die steigende Nachfrage nach virtualisierten Bodensegmenten widerspiegelt.
Marktführer der indischen Satellitenkommunikationsbranche
Jio Satellite Communications Ltd.
Hughes Communications India Ltd.
Bharti Airtel Limited
Tata Communications Limited
Nelco Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine primäre Marktlücke besteht bei skalierten LEO-geführten Breitband- und Mobilitätsdiensten unter einem klareren Genehmigungs- und administrativen Spektrumzuweisungsregime, sofern Betreiber die zusätzliche Sicherheitsgenehmigungsebene in den Entwürfen der Spektrumregeln von 2026 überwinden können. Belege für den wettbewerblichen Aufbau umfassen den Abschluss der technischen Bewertung von Reliance Jios Vorschlag für eine LEO-Konstellation mit rund 1.600 Satelliten durch IN-SPACe. Gleichzeitig kommt globale LEO-Kapazität über Partnerschaften und Vertriebsvereinbarungen ins Land, einschließlich Bharti Airtels Starlink-Vereinbarung und Nelcos LEO-Konnektivitätsvereinbarung mit der Eutelsat/OneWeb-Infrastruktur. Diese Mischung aus souveräner Konstellationsplanung und Multi-Konstellations-Partnerschaften schafft Raum für differenzierte Angebote im Bereich latenzarmer Unternehmenszugang, maritime und luftgestützte Konnektivität sowie Managed Backup für terrestrische Ausfälle, insbesondere dort, wo der Glasfaserausbau langsam oder anfällig ist.
Chancen bestehen auch bei der Lokalisierung des Bodensegments und bei sicheren Managed Services. Die regulatorische Ausrichtung verschärft die Anforderungen an Genehmigung, Sicherheitsfreigaben und WPC-Erlaubnisse, was die Nachfrage nach konformen Gateways, Netzwerkorchestrierung und durchgängiger Überwachung als Dienstleistung erhöht. Ost- und Nordostindien sowie schwer zugängliche Regionen wie Ladakh stellen adressierbare Lücken für Satelliten-Backhaul und Konnektivität für öffentliche Dienste dar, im Einklang mit den Digital-India-Programmen und der verteidigungsgeführten resilienten Kommunikation. Direct-to-Device- und IoT/M2M-Dienste bleiben durch Spektrum- und Genehmigungsmechanismen eingeschränkt, doch die Konsultation der TRAI vom April 2026 und betreiberseitige Pilotversuche halten die Wege zur Kommerzialisierung für Messaging und Sensorkonnektivität mit geringer Bandbreite offen, während Regeln und Freigaben finalisiert werden.
Aktuelle Branchenentwicklungen
- Juli 2026: IN-SPACe schloss die technische Bewertung von Jios Vorschlag zum Einsatz von etwa 1.600 LEO-Satelliten ab und bewertete die Architektur als technisch tragfähig und mit anderen Konstellationen koexistenzfähig. Die Bewertung unterstreicht Jios Potenzial, die LEO-Kapazität im indischen Markt zu skalieren. Das Ergebnis stärkt Jios Wettbewerbsposition in der souveränen Weltrauminfrastruktur und könnte die nachgelagerte Nachfrage nach Bodendiensten und regulatorischer Koordination beeinflussen.
- August 2025: Nelco unterzeichnete eine strategische Vereinbarung mit Eutelsat, um LEO-Konnektivitätsdienste in ganz Indien anzubieten, gestützt auf die Infrastruktur von OneWeb India Communications. Die Zusammenarbeit erweitert die inländische LEO-Fähigkeit und bietet Unternehmenskunden alternative Kapazität. Dieser Schritt stärkt Nelcos Rolle im sich entwickelnden indischen Satellitenkonnektivitäts-Ökosystem und erweitert die Auswahl für bandbreitensensible Anwendungen.
- März 2025: Bharti Airtel Limited, Airtel, kündigte eine Partnerschaft mit SpaceX an, um seinen Kunden in Indien den Hochgeschwindigkeits-Satelliteninternetdienst Starlink anzubieten, vorbehaltlich regulatorischer Genehmigungen. Die Partnerschaft ermöglicht es Airtel, Starlink-Dienste anzubieten, sobald die Genehmigungen vorliegen. Dies beschleunigt die Breitbandreichweite über Satellit und erweitert Airtels Multi-Konstellations-Strategie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die in Indien erzielten Einnahmen aus der Bereitstellung von Kommunikationsdiensten über Satelliten sowie der zugehörigen Bodeninfrastruktur, die Konnektivität, Rundfunk und Datenverbindungen für gewerbliche und staatliche Nutzer ermöglicht.
Ausschlüsse aus dem Geltungsbereich: Diese Marktgrößenbestimmung schließt Nicht-Kommunikationssatellitenaktivitäten aus, wie den Verkauf von Erdbeobachtungs-Nutzlastdaten und Navigationsdienste, die nicht primär Satcom-Konnektivität bereitstellen.
Übersicht der Segmentierung
- Nach Typ
- Bodenausrüstung
- Gateway
- Very-Small-Aperture-Terminal (VSAT)
- Netzwerkbetriebszentrum (NOC)
- Satelliten-Nachrichtenübertragung (SNG)
- Dienste
- Mobile Satellitendienste (MSS)
- Stationäre Satellitendienste (FSS)
- Erdbeobachtungsdienste
- Bodenausrüstung
- Nach Plattform
- Tragbar
- Land
- Maritime
- Luftgestützt
- Nach Frequenzband
- L-Band
- S-Band
- C-Band
- X-Band
- Ku-Band
- Ka-Band
- Nach Endnutzer-Vertikale
- Verteidigung und Regierung
- Maritime
- Unternehmen
- Medien und Unterhaltung
- Landwirtschaft und Umweltüberwachung
- Sonstige Endnutzer-Vertikalen
- Nach Region
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird genutzt, um die faktische Grundlage für den indischen Satcom-Markt zu schaffen, sodass das Modell von überprüfbaren Nachfragesignalen und Betriebsbeschränkungen ausgeht und nicht nur von den erklärten Ambitionen der Unternehmen. Wir stützten uns auf öffentliche und offizielle Referenzen wie Bekanntmachungen der Wireless Planning and Coordination-Abteilung, Veröffentlichungen der Telecom Regulatory Authority of India, politische Hinweise des Department of Telecommunications sowie Publikationen der Indian Space Research Organization und von IN-SPACe, um Lizenzierung, Spektrum und Programmzeitpläne zu verstehen.
Um diese Signale in verwendbare Eingaben für die Marktgrößenbestimmung umzuwandeln, prüften wir auch Materialien wie Jahresberichte und Investorenpräsentationen, geprüfte Finanzabschlüsse und glaubwürdige Presseberichte über Starts, Kapazitätserweiterungen und Dienstleistungseinführungen. Wo nötig, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligenz, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene für Satcom-Ausrüstung, um Volumentrends auf Plausibilität zu prüfen. Diese Sekundärquellen sind nicht erschöpfend, und während der Datenerhebung, Validierung und Klärung wurden weitere Referenzen genutzt.
Primärinterviews und Umfragen
Primärforschung wird genutzt, um die Annahmen aus der Sekundärforschung zu überprüfen und Politik- und Kapazitätsschlagzeilen in nutzbare Preis- und Auslastungsbereiche zu übersetzen. Wir sprachen mit einer Mischung aus Satellitenbetreibern, Dienstanbietern, Integratoren und großen Nutzerorganisationen, um zu validieren, wie Bandbreite gekauft wird, welche Servicepakete üblich sind und was Abwanderung und Vertragsverlängerungen antreibt.
Um sicherzustellen, dass die Indien-Sicht nicht zu einer Käufergruppe hin verzerrt war, wurde die Abdeckung ausgewogen über staatliche und Verteidigungsnutzung, Unternehmens-VSAT-Netzwerke, Mobilitätsverbindungen und Medien- und Rundfunk-Workloads verteilt. Die Eingaben wurden anschließend in ein einziges Indien-Marktmodell rückgeführt, sodass die Abdeckung kein einzelnes Segment übergewichtet.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Akteure: 14 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem Nachfragepools aus indienspezifischer Satcom-Dienstnutzung, Mustern der aktiven Terminalbasis und Kapazitätsverfügbarkeit rekonstruiert und dann anhand realistischer Preisbereiche je Dienstklasse in Umsatz übersetzt werden. Parallel dazu werden selektive Bottom-Up-Prüfungen genutzt, um die Gesamtwerte zu validieren, etwa durch stichprobenbasierte ASP-mal-Volumen-Berechnungen für VSAT-Terminals und -Ausrüstung sowie Prüfungen bei Lieferanten und Vertriebskanälen zur Installationsaktivität, um etwaige Überschätzungen zu korrigieren.
Wesentliche Eingaben, die das Modell beeinflussten, umfassen die Anzahl aktiver VSAT- und Unternehmensstandorte, gemietete Bandbreite und Transponderkapazitätsauslastung, Verschiebungen im Frequenzbandmix (C, Ku, Ka), die Einführung von Hochdurchsatz-Satellitendiensten sowie das Tempo regulatorischer Freigaben und Spektrumzuweisungen, die neue Nachfrage begrenzen können. Da sich die Preisgestaltung bei Kapazitätsänderungen schnell verschieben kann, verfolgten wir die ASP-Entwicklung sorgfältig und testeten sie mit Interview-Rückmeldungen, bevor wir den Basisfall festlegten.
Für die Prognose wurde eine Szenarioanalyse um einen zentralen Fall herum verwendet, da kurzfristige Ergebnisse in Indien empfindlich auf politisches Timing, Konstellationsverfügbarkeit und Tempo der Unternehmenseinführung reagieren. Wo Datenreihen stabil genug waren, wurde eine einfache Trendanpassung auf unterstützende Indikatoren angewendet, und Lücken in Bottom-Up-Belegen wurden mit konservativen Durchdringungsraten behandelt, die mit mehreren Befragten kreuzgeprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen mit dem tatsächlichen Marktverhalten übereinstimmen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie gemeldeten Konnektivitätsprogrammen, Trends bei Ausrüstungsimporten, angegebenen Kapazitätserweiterungen und beobachtbarer Nachfrage aus wichtigen Satcom-Anwendungsfällen und untersuchten anschließend Ausreißer vor der endgültigen Freigabe.
Bei größeren Abweichungen werden die Annahmen überprüft und die relevanten Experten erneut kontaktiert, insbesondere bei Preisgestaltung, Auslastung und politischen Begrenzungsfaktoren. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für den indischen Satellitenkommunikationsmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zum indischen Satcom-Markt unterscheiden sich häufig, da Analysten nicht immer dieselben Umsatzströme erfassen und da der Zeitpunkt politikgetriebener Einführungen das kurzfristige Basisjahr schnell verändert. Unterschiede zeigen sich auch, wenn sich eine Schätzung stark auf angekündigte Kapazitätspläne stützt, während eine andere sich stärker auf realisierte Dienstumsätze und vertraglich gebundene Auslastung stützt.
Die größten Treiber dieser Abweichungen in diesem Markt sind in der Regel, ob nur Satcom-Dienstumsätze gezählt werden oder ob angrenzende Ausrüstungs- und Integrationsumsätze mit eingerechnet werden, wie sich die Preisgestaltung für Hochdurchsatz-Satellitendienste voraussichtlich entwickeln wird, und ob Direct-to-Device-Erwartungen als kurzfristig behandelt oder nach hinten verschoben werden. Manche Zahlen verwenden zudem ein älteres Währungs-Timing und überprüfen die Annahmen nach neuen Lizenzierungs- oder Spektrumschritten nicht erneut, was das Basisjahr kleiner oder größer erscheinen lassen kann, als der Nachfragepool stützt. Diese Streuung wird verringert, wenn Auslastung und Dienstpreise nahe am Veröffentlichungszeitpunkt erneut validiert werden, wie es beim von Mordor Intelligence angewandten Ansatz der Fall ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,25 Mrd. USD (2025) | |
| Branchenberatung A | 2,50 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint den Schwerpunkt auf aktuell realisierte Einsätze zu legen, was das pipelinegetriebene Wachstum und den Preisanstieg durch neuere HTS-Kapazität unterschätzen kann. |
| Wirtschaftszeitung B | 2,30 Mrd. USD (2025) | Wird oft als Schlagzeilen-Marktwert im Zusammenhang mit Nachrichtennarrativen berichtet, mit begrenzter Transparenz hinsichtlich der einbezogenen Umsatzposten, des Währungs-Timings und ob Rundfunk- und Unternehmensnetzwerke konsistent erfasst werden. |
Die Tabelle zeigt, dass sich die Streuung hauptsächlich durch die Wahl des Basisjahres, den Umfang der einbezogenen Umsätze und die Geschwindigkeit erklären lässt, mit der Preisgestaltung und Auslastung nach politischen und kapazitätsbezogenen Änderungen aktualisiert werden. Indem das Modell an beobachtbare Nachfragepools gekoppelt bleibt und Preisgestaltung und Auslastung anhand von Felddaten erneut überprüft werden, bleibt der resultierende Wert auf klare Variablen zurückführbar und kann mit denselben Schritten wiederholt werden.


Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des indischen Satellitenkommunikationsmarktes?
Er wird im Jahr 2026 auf USD 3,77 Milliarden geschätzt, mit Projektionen, die bis 2031 USD 7,93 Milliarden erreichen sollen.
Welches Segment hält den größten Marktanteil am indischen Satellitenkommunikationsmarkt?
Dienste dominieren mit einem Umsatzanteil von 68,05 % im Jahr 2025, was die Präferenz für verwaltete Konnektivitätslösungen widerspiegelt.
Wie schnell wächst das Ka-Band im indischen SATCOM-Bereich?
Die Ka-Band-Kapazität wird voraussichtlich mit einem CAGR von 17,28 % bis 2031 wachsen, angetrieben durch Hochdurchsatzsatelliten wie GSAT-20.
Welche Region expandiert am schnellsten bei der Satellitenkonnektivität?
Ost- und Nordostindien werden voraussichtlich mit einem CAGR von 17,12 % wachsen und profitieren von Grenzinfrastrukturprojekten und schwierigem Gelände.
Welcher Faktor stellt die größte Kapitalhürde für neue Marktteilnehmer dar?
Hohe Gateway- und VSAT-Investitionskosten, verstärkt durch Spektrumnutzungsgebühren, verlängern die Amortisationszeiten und schränken den Markteintritt kleiner Betreiber ein.
Wie integrieren Telekommunikationsunternehmen Satellitendienste?
Unternehmen wie Bharti Airtel und Jio arbeiten mit Starlink und OneWeb zusammen, um GEO- und LEO-Kapazität in ihre Festfunk- und Glasfaserportfolios zu integrieren.
Seite zuletzt aktualisiert am:


