
Marktgröße und Marktanteil für Satelliten-IoT-Kommunikation
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.68 Milliarden US-Dollar |
| Marktgröße (2031) | 6.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Satelliten-IoT-Kommunikation von Mordor Intelligence
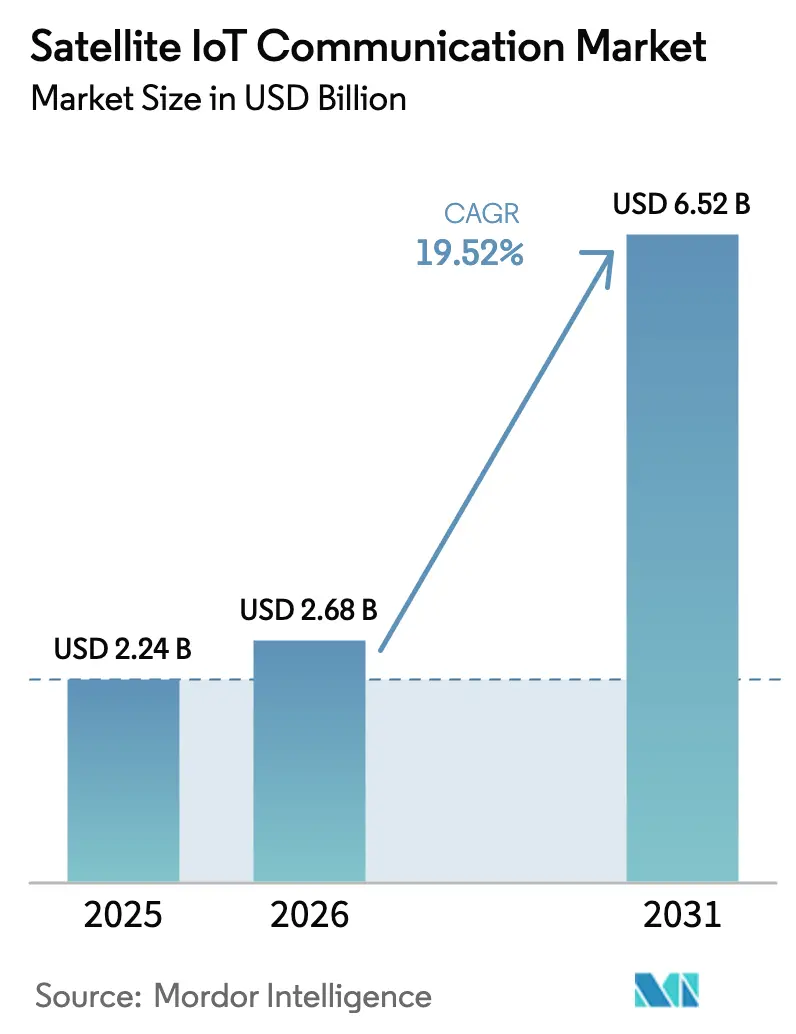
Die Marktgröße für Satelliten-IoT-Kommunikation wurde im Jahr 2025 auf 2,24 Milliarden USD geschätzt und soll von 2,68 Milliarden USD im Jahr 2026 auf 6,52 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,52 % während des Prognosezeitraums (2026–2031). Dieses kräftige Wachstumstempo ist direkt auf die Harmonisierung der 5G-Advanced-NTN-Standards (Nicht-terrestrische Netze), sinkende Startpreise für Kleinsatelliten und öffentliche Fördermittel zurückzuführen, die ländliche Ausbauprojekte finanzieren. Standardisierte Release-17- und Release-18-Spezifikationen ermöglichen es Geräten nun, zwischen raum- und landgestützten Netzen zu roamen, ohne Protokolländerungen vorzunehmen [1]3rd Generation Partnership Project, "Release-17- und Release-18-Spezifikationen für 5G-Advanced-Nicht-terrestrische Netze," 3gpp.org. Gleichzeitig sind die Rideshare-Startgebühren auf unter 5.000 USD pro kg gesunken, wodurch Kostenbarrieren für neue Konstellationen beseitigt werden [2]Space Exploration Technologies Corp., "Rideshare-Programm und Startdienste für Kleinsatelliten," spacex.com. Staatliche Kapitalzuschüsse im Rahmen des 65-Milliarden-USD-ReConnect- und des 2,4-Milliarden-EUR-CEF-Digital-Programms verringern das Einsatzrisiko in dünn besiedelten Regionen [3]Landwirtschaftsministerium der Vereinigten Staaten, "ReConnect-Programm zur Breitbandfinanzierung im ländlichen Raum," usda.gov. Das auf der WRC-23 freigegebene Extrem-Schmalband-Spektrum, verbunden mit strengeren maritimen ESG-Anforderungen, weitet die adressierbare Nachfrage in der Schifffahrt, Landwirtschaft und Umweltüberwachung weiter aus [4]Internationale Fernmeldeunion, "Weltfunkkonferenz 2023 Spektrumszuweisungen," itu.int.
Wichtigste Erkenntnisse des Berichts
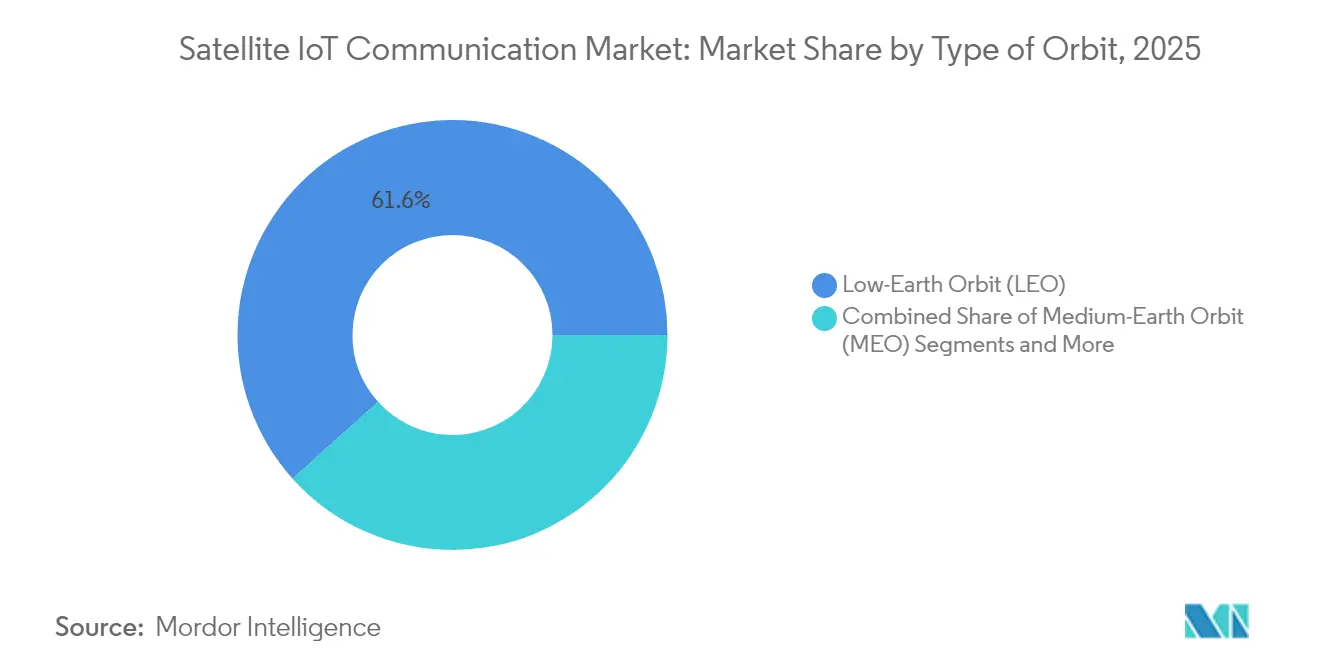
- Nach Orbitaltyp führten LEO-Satelliten im Jahr 2025 mit einem Marktanteil von 61,65 % am Markt für Satelliten-IoT-Kommunikation; MEO-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 20,05 % wachsen.
- Nach Frequenzband hielt das L-Band im Jahr 2025 einen Umsatzanteil von 28,25 %, während das Ka-Band mit einer CAGR von 20,12 % bis 2031 das höchste Wachstum verzeichnet.
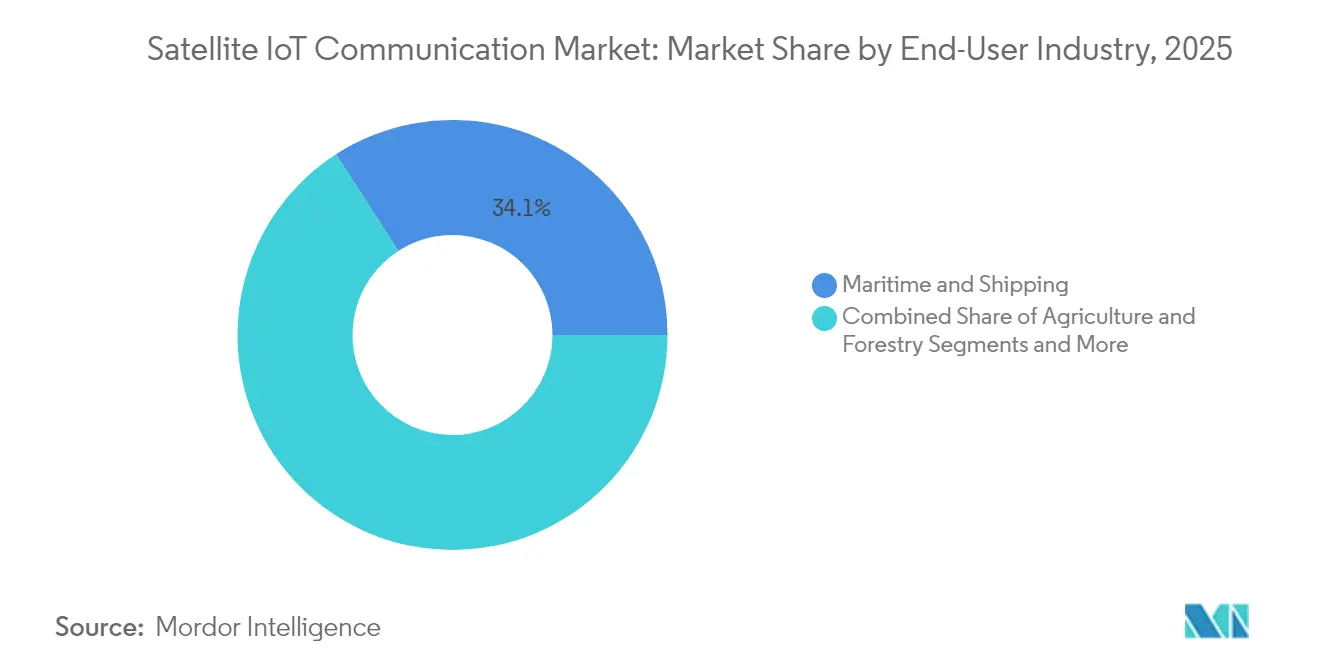
- Nach Endbenutzerbranche entfiel im Jahr 2025 auf Schifffahrt und Versand ein Anteil von 34,12 % an der Marktgröße für Satelliten-IoT-Kommunikation, während die Umweltüberwachung mit einer CAGR von 20,78 % bis 2031 voranschreitet.
- Nach Dienstleistungstyp hielt das Satelliten-Asset-Tracking im Jahr 2025 einen Anteil von 40,55 % an der Marktgröße für Satelliten-IoT-Kommunikation; die Direkt-zu-Gerät-Konnektivität verzeichnet mit einer CAGR von 20,64 % bis 2031 das schnellste Wachstum.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,05 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 20,85 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Entwicklung und Wachstum der 5G-Advanced-NTN-Spezifikationen | +3.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasanter Rückgang der Fertigungs- und Startkosten von Satelliten unter 200 kg | +4.1% | Global, konzentriert in Regionen mit Startkapazitäten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Subventionen für die ländliche Konnektivität (z. B. US-ReConnect, EU-CEF-Digital) | +2.8% | Primär Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Neue ITU-Spektrumszuweisungen (WRC-23) für Schmalband-IoT-Verbindungen | +2.3% | Global | Langfristig (≥ 4 Jahre) |
| Maritime ESG-Compliance-Nachfrage nach kontinuierlicher Asset-Telemetrie | +3.4% | Global, mit Konzentration auf wichtige Schifffahrtsrouten | Kurzfristig (≤ 2 Jahre) |
| Nachverfolgbarkeit von CO₂-Zertifikaten für die Fernagricultur und Forstwirtschaft | +1.7% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entwicklung und Wachstum der 5G-Advanced-NTN-Spezifikationen
Die Release-17- und Release-18-Spezifikationen vereinheitlichen die terrestrische und satellitäre Konnektivität, wodurch der Bedarf an Dual-Mode-Chipsätzen entfällt und die Stückliste der Geräte um bis zu 30 % reduziert wird. In den Standard integrierte Doppler-Verschiebungskompensation und Timing-Advance-Algorithmen stabilisieren Verbindungen von sich schnell bewegenden LEO-Raumfahrzeugen und unterstützen verzögerungsempfindliche Anwendungen wie die Fernsteuerung von Robotern. Regulierungsbehörden, darunter die FCC und ETSI, integrieren diese Regeln nun in die Gerätezertifizierung und verkürzen so die Markteinführungszyklen. Nahtloses Roaming bedeutet, dass industrielle IoT-Installationen auch bei terrestrischen Ausfällen verbunden bleiben – ein Vorteil, der bei Extremwetterereignissen besonders zum Tragen kommt. Das Framework ermöglicht zudem native Smartphone-Konnektivität und fördert so die Verbraucherbekanntheit, die auf die Unternehmensnachfrage übergreifen wird.
Rasanter Rückgang der Fertigungs- und Startkosten von Satelliten unter 200 kg
Standardisierte Satellitenplattformen, additive Fertigung und Massenbauteilbestellungen haben die Stückbaukosten von 500.000 USD im Jahr 2020 auf unter 150.000 USD im Jahr 2024 gesenkt. Da die Startgebühren bei Rideshare-Missionen nun unter 5.000 USD pro kg liegen, kann eine 24-Satelliten-IoT-Konstellation für unter 80 Millionen USD in die Umlaufbahn gebracht werden – ein Finanzierungsschwellenwert, den Risikokapital bereit ist zu unterstützen. Neue Marktteilnehmer nutzen diesen Kostenverlauf, um Leistungsbudgets und Antennenmuster für die Telemetrie mit niedrigen Datenraten anzupassen, anstatt Breitbandsatelliten nachzurüsten. Auf die Landwirtschaft ausgerichtete Netze fliegen beispielsweise schmalbündige L-Band-Nutzlasten, die für Bodensensor-Datenpakete optimiert sind. Es wird erwartet, dass die Kostenentwicklung weiter sinkt, da die Instandhaltung im Orbit die Lebensdauer von Raumfahrzeugen verlängert und den Erneuerungsbedarf reduziert.
Staatliche Subventionen für die ländliche Konnektivität treiben Infrastrukturinvestitionen an
Öffentliche Subventionen reduzieren die Kapitalintensität für Betreiber, die die Abdeckung auf Gebiete jenseits der wirtschaftlich rentablen terrestrischen Reichweite ausweiten, um bis zu 60 %. ReConnect-Förderungen bündeln Zuschüsse und zinsgünstige Darlehen und fördern so hybride Netze, die oberflächliche LoRa-Gateways über LEO-Backhaul verbinden. CEF-Digital stellt 2,4 Milliarden EUR für ähnliche Projekte bereit und benennt Präzisionslandwirtschaft und Umweltüberwachung als vorrangige Anwendungsfälle. Subventionen finanzieren auch Integrationspilotprojekte mit Farmverwaltungssoftware und SCADA-Plattformen und schaffen so Referenzkunden, die die Leistung validieren. Chinas Plan zur Revitalisierung des ländlichen Raums weist Dorfgenossenschaften Satellitenverbindungen zu, obwohl die genauen IoT-Anteile nicht bekannt gegeben werden. Insgesamt schaffen diese Programme eine Basisnachfrage, die die Umsatzvolatilität im Markt für Satelliten-IoT-Kommunikation dämpft.
Neue ITU-Spektrumszuweisungen ermöglichen erweiterte Kapazitäten
Die WRC-23 gab 1,6–1,7-GHz- und 2,4–2,5-GHz-Blöcke für Schmalband-Satelliten-IoT frei, was die nutzbare Bandbreite um etwa 40 % erhöht und die Überlastung in den überfüllten L- und S-Bändern verringert. Verbindliche Interferenzschutzregeln schützen diese Verbindungen vor terrestrischem Mobilfunk-Übersprechen und verhindern Paketverluste bei missionskritischer Telemetrie. Satellitenbetreiber müssen detaillierte Leistungsfluss-Dichte-Pläne einreichen, was Marktakteure mit bestehenden Koordinierungsteams bevorzugt. Das Paket eröffnet auch experimentelle Zuweisungen, die direkte Handheld-Verbindungen zum Gerät ermöglichen, und beschleunigt so die Verbraucherakzeptanz. Da die globalen Anmeldungen geklärt sind, können Konstellationen die Knotenanzahl pro Satellit skalieren, ohne Serviceverschlechterungen auszulösen, und so das Volumenwachstum im Markt für Satelliten-IoT-Kommunikation unterstützen.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Überlastung und Interferenzen in überfüllten L- und S-Bändern | -2.1% | Global, insbesondere auf dichten Schifffahrtsrouten und in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Batterielaufzeit von Bodensensoren in abgelegenen Kälteregionen | -1.4% | Nördliche Regionen (Kanada, Russland, Skandinavien, Alaska) | Mittelfristig (2–4 Jahre) |
| Fehlen eines globalen Standards für Satellit-zu-Gerät-Antennenmodule | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien zur Minderung von Weltraumschrott | -1.2% | Global, konzentriert auf LEO-Betreiber | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überlastung und Interferenzen in überfüllten L- und S-Bändern
L- und S-Band-Verbindungen sind mit wachsenden Paketkollisionen konfrontiert, da maritime und Logistiknutzer Endpunkte hinzufügen, wobei die Interferenzvorfälle zwischen 2023 und 2024 um 45 % gestiegen sind. Spitzenverkehr auf Schifffahrtsrouten kann den Durchsatz um 30 % reduzieren und erzwingt Neuübertragungen, die Sensorbatterien entladen. Veraltete Koordinierungssysteme, die für Sprachschaltkreise ausgelegt wurden, können Millionen von stoßweisen IoT-Übertragungen nicht bewältigen. Betreiber verlagern einen Teil des Datenverkehrs ins Ka-Band, aber Regendämpfung und höhere Endgerätekosten schränken die Massenakzeptanz ein. Bis adaptive Strahlformung und dynamische Kanalzuweisung ausgereift sind, könnte die Unsicherheit hinsichtlich der Servicequalität die kurzfristige Akzeptanz dämpfen und das Wachstum im Markt für Satelliten-IoT-Kommunikation bremsen.
Begrenzte Batterielaufzeit von Bodensensoren in abgelegenen Kälteregionen
Eine Batteriedegradation von bis zu 70 % in arktischen Klimazonen erzwingt Wartungszyklen von unter 24 Monaten, verglichen mit fünfjährigen Lebensdauern in gemäßigten Zonen. Die Kapazität von Lithium-Ionen-Akkus sinkt um 20 % für jeweils 10 °C unter dem Gefrierpunkt, während der Sendeleistungsbedarf aufgrund von Bauteilineffizienz steigt. Begrenzte Tageslichtdauer schränkt das solare Nachladen ein und erhöht die Gesamtbetriebskosten für Ölpipeline-Monitore und Wildtier-Sender. Fortgeschrittene Chemikalien wie Lithium-Thionylchlorid verbessern die Ausdauer, sind jedoch für den Masseneinsatz noch zu kostspielig. Wenn Niedrigtemperatur-Energiegewinnung oder ultraenergiesparsame Modems keine ausreichende Verbreitung erreichen, wird diese Einschränkung die adressierbare Geräteanzahl in den polaren Bereichen des Marktes für Satelliten-IoT-Kommunikation begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Orbital:
Latenzoptimale niedrige Erdumlaufbahn behält die Führung, während die kosteneffiziente mittlere Erdumlaufbahn an Fahrt gewinntPlattformen in der niedrigen Erdumlaufbahn erfassten im Jahr 2025 einen Marktanteil von 61,65 % am Markt für Satelliten-IoT-Kommunikation und nutzten dabei eine Hin- und Rücklauflatenz von unter 100 Millisekunden, die die Telemetrie autonomer Fahrzeuge und die geschlossene industrielle Regelung unterstützt. Diese Dominanz schlägt sich in großen Produktionsläufen nieder – mitunter über 1.000 Raumfahrzeuge –, die Lieferanten-Mengenrabatte und schnelle Iterationszyklen ermöglichen. MEO-Netze expandieren jedoch mit einer CAGR von 20,05 %, da acht bis zwanzig Satelliten den Globus abdecken können, was die Konstellations-Investitionskosten im Vergleich zu LEO-Flotten um bis zu 50 % senkt.
Die betriebliche Kalkulation unterscheidet sich je nach Kundengruppe. Batteriebetriebene Sensoren an abgelegenen Bergbaustandorten bevorzugen häufig LEO, weil niedrigere Verbindungsbudgets die Batterielaufzeit verlängern. Maritime Betreiber erwägen MEO für eine ununterbrochene Abdeckung auf Polarrouten, bei denen LEO-Überflüge kurze Ausfälle erzeugen. Regulierungsbehörden wägen Orbital-Slot-Anmeldungen nun gegenüber Weltraumschutt-Minderungsplänen ab – ein Faktor, der zukünftige Starts in Richtung höherer Altituden mit längeren Orbitallaufzeiten verschieben könnte. Beide Architekturen koexistieren daher und unterstützen unterschiedliche Servicevereinbarungen im Markt für Satelliten-IoT-Kommunikation.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Frequenzband:
Bewährtes L-Band trifft auf kapazitätsstarkes Ka-BandDas L-Band behielt im Jahr 2025 einen Anteil von 28,25 % am Umsatz und ist für laubpenetrierende, allwettertaugliche Verbindungen bekannt, die in maritimen und Ernte-Überwachungsanwendungen benötigt werden. Geräte können mit Milliwatt betrieben werden, was die Batterielaufzeit verlängert und Abonnementgebühren für preissensible Agrarunternehmen erschwinglich macht. Ka-Band verzeichnet trotz seiner Wetteranfälligkeit mit einer führenden CAGR von 20,12 % das stärkste Wachstum, da Spektrumsüberschuss höhere Durchsätze ermöglicht, die bildgebende und videozentrierte Edge-Analytics unterstützen.
Die Migrationspfade variieren je nach Branche. Umweltüberwachungsbehörden verwenden Ka-Band für das Streaming multispektraler Daten, während Asset-Tracking-Flotten beim L-Band bleiben, bis die Endgerätekosten sinken. Spektrumkoordinierungshürden bestehen weiterhin: Neueinsteiger müssen mit Marktakteuren verhandeln, die globale Anmeldungen halten, was den Wettbewerbseintritt verlangsamen, aber auch die Servicequalität sichern könnte. Das Gleichgewicht deutet auf eine Mehrband-Zukunft hin, in der Betreiber Nutzlasten mischen, um sich gegen frequenzspezifische Einschränkungen abzusichern, und so die Lösungstiefe im Markt für Satelliten-IoT-Kommunikation bereichern.
Nach Endbenutzerbranche:
Maritime Compliance dominiert; Umweltüberwachung wächst starkSchifffahrts- und Versandanwendungen machten im Jahr 2025 34,12 % des Umsatzes aus, angetrieben durch die Regeln der Internationalen Seeschifffahrts-Organisation, die eine kontinuierliche Emissionsberichterstattung und Routenerfassung vorschreiben. Die Schiffstelemetrie kombiniert GPS-, Kraftstoffverbrauchs- und Frachtzustandsdaten und speist damit CO₂-Abrechnungs-Dashboards für Charterer. Die Umweltüberwachung, die heute noch kleiner ist, steigt mit einer CAGR von 20,78 %, da Regierungen die Ausgabe von CO₂-Zertifikaten an sensorverifizierte Datensätze knüpfen.
Diversifizierung verbessert die Resilienz. Die Landwirtschaft nutzt Bodenfeuchtigkeitssensoren, um Wasser- und Düngermitteleinsatz zu reduzieren, während Verteidigungsbehörden Grenzüberwachungsmasten einsetzen, die verschlüsselte Alarme über Satelliten-Backhaul übertragen. Versorgungsunternehmen überwachen waldbrandgefährdete Übertragungsleitungen, und Bergbauunternehmen beobachten Abraumdeiche, um Katastrophenfälle zu verhindern. Die Breite der Nachfrage schützt den Markt für Satelliten-IoT-Kommunikation vor einer übermäßigen Abhängigkeit von einem einzelnen Segment und unterstützt ein stetiges langfristiges Wachstum.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Dienstleistungstyp:
Asset-Tracking sichert Skalierung; Direkt-zu-Gerät erschließt neue VoluminaSatelliten-Asset-Tracking hielt im Jahr 2025 einen Anteil von 40,55 % an der Marktgröße für Satelliten-IoT-Kommunikation – der historische Eckpfeiler, der Logistik- und Diebstahlschutz-Wertversprechen trägt. Ausgereifte APIs integrieren sich in Lagerverwaltungssoftware und erzeugen Wechselkosten, die bestehende Betreiber begünstigen. Die Direkt-zu-Gerät-Konnektivität expandiert jedoch am schnellsten mit einer CAGR von 20,64 %, dank 3GPP-standardisiertem Roaming in NTN-Schichten, die Smartphone-Hersteller auf Chipsatzebene integrieren.
Fernüberwachung und -steuerung befindet sich zwischen diesen Extremen und bedient Ölbohrlöcher, Wasseraufbereitungsanlagen und Erneuerbare-Energien-Farmen, wo Besatzungen nur zu geplanten Wartungen erscheinen. Backhaul-Konnektivität bildet den zugrundeliegenden Transport, auf dem alle anderen Dienste aufbauen, und bündelt mehrere Geräteströme in eine einzige Satellitenverbindung. Insgesamt erweitert der Dienstleistungsstack den insgesamt adressierbaren Raum und festigt die Mehranwendungsnachfrage im Markt für Satelliten-IoT-Kommunikation.
Geografische Analyse
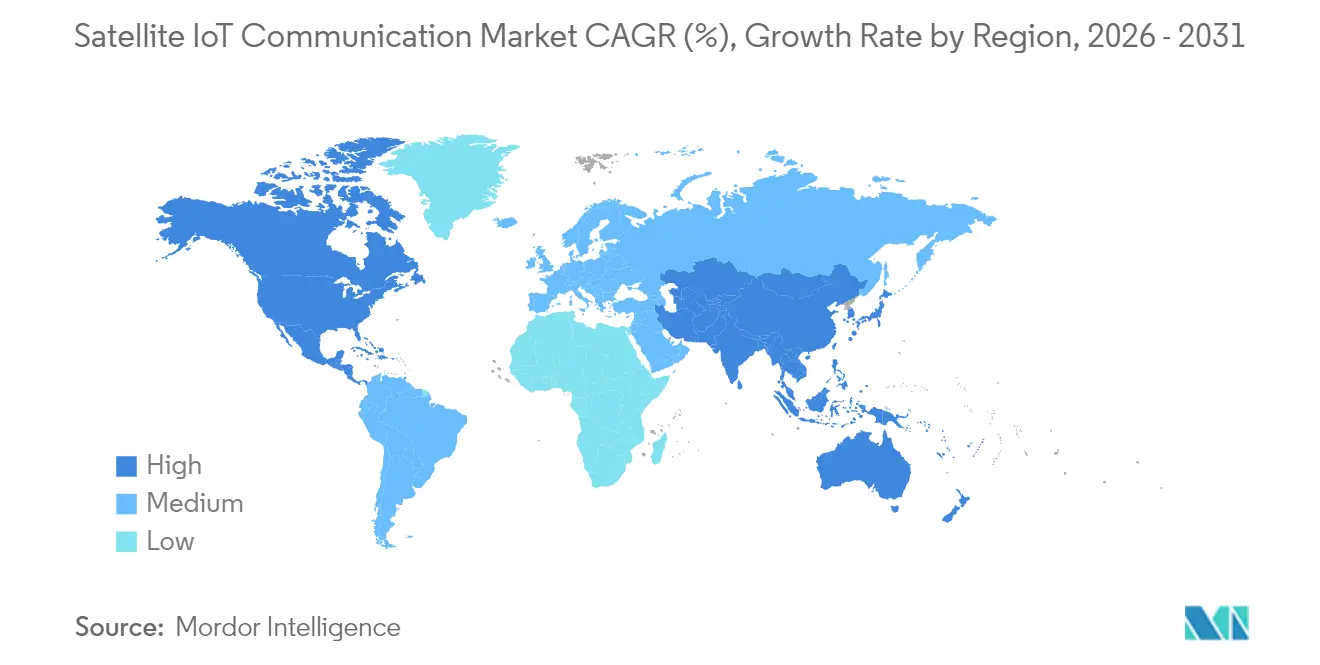
Satellitengestützte IoT-Kommunikation Markt Nordamerika
Nordamerika erzielte 35,05 % des Umsatzes im Jahr 2025, gestützt durch Verteidigungsüberwachungsbudgets und das ReConnect-Förderprogramm, das ländliche Ausbauprojekte finanziert. Arktische Souveränitätspatrouillen treiben Kanadas Beschaffung kältetoleranter Sensoren voran, während US-amerikanische Küstenschifffahrtsrouten Emissionsverfolgungssysteme einführen, um ESG-Anforderungen zu erfüllen. Mexikos Nearshore-Fertigungsexporte stützen sich auf Satelliten-Telemetrie, um Just-in-time-Warenflüsse zwischen Binnenwerken und Grenzübergängen aufrechtzuerhalten.
Satellitengestützte IoT-Kommunikation Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 20,85 % bis 2031 das stärkste Wachstum, da China, Indien und südostasiatische Staaten die digitale Landwirtschaft ausbauen. Chinas Agenda zur Revitalisierung ländlicher Räume lenkt öffentliche Mittel in genossenschaftlich betriebene Sensornetzwerke, und Indiens heimische Startkapazitäten senken die Zugangskosten für lokale Integratoren. Japan und Südkorea demonstrieren Automatisierungslösungen auf Fabrikebene, die auf unterbrechungsfreie IoT-Datenströme angewiesen sind, während Australiens Bergbaugürtel Transportstraßen und Förderbänder mit Satelliten-Gateways zur Überwachung des Anlagenzustands ausstatten.
Satellitengestützte IoT-Kommunikation Markt EMEA
Europa verzeichnet ein stetiges Wachstum, das durch ESG-Regulierung und den CEF-Digital-Fonds gestützt wird. Deutschlands Subventionen für Präzisionslandwirtschaft erstatten Satelliten-Abonnementgebühren, und französische Aquakulturunternehmen erfüllen Rückverfolgbarkeitspflichten durch kontinuierliche Telemetrie. Das Vereinigte Königreich treibt Smart-Port-Initiativen voran, die Satellitenanalysen zur Optimierung der Liegeplatzvergabe nutzen. Über diese reifen Regionen hinaus entwickeln sich der Nahe Osten und Afrika zu Wachstumsfeldern, in denen Ölbetreiber und Agritech-Programme satellitengestützte IoT-Lösungen einsetzen, um terrestrische Lücken zu überbrücken, und so die geografische Umsatzdiversität im Markt für satellitengestützte IoT-Kommunikation ausweiten.

Regulatorisches Umfeld
Die satellitengestützte IoT-Kommunikation wird durch die internationale Spektrumskoordinierung sowie durch nationale Vorschriften zu Marktzugang, Lizenzierung und Ausrüstung geprägt. Auf globaler Ebene beeinflussen ITU-Prozesse und das Ergebnis der WRC-23, das zusätzliche Zuweisungen für schmalbandige Satelliten-IoT-Verbindungen freigegeben hat, weiterhin Anmeldungen, Koordinierungspflichten und Anforderungen an den Interferenzschutz, während Betreiber LEO- und Hybridarchitekturen ausbauen.
Im Jahr 2026 verschärften mehrere regulatorische Maßnahmen die Compliance-Wege für Direct-to-Device- und NGSO-Betrieb. Das Vereinigte Königreich führte die Wireless Telegraphy (Direct to Device Satellite Communications) (Exemption) Regulations 2026 ein, die zum 25. Februar 2026 in Kraft traten und Betriebsbedingungen für D2D-Satellitengeräte festlegen. Die FCC veröffentlichte einen Report and Order, der zum 13. Juli 2026 in Kraft trat und die Regeln zur Spektrumsteilung zwischen GSO- und NGSO-Systemen im Hinblick auf EPFD-Grenzwerte überarbeitet. Die TRAI veröffentlichte im April 2026 ein Konsultationspapier, das eine Satellite Earth Station Gateway (SESG) Provider Authorisation vorschlägt, und die Radio Spectrum Policy Group (RSPG) der Europäischen Kommission gab 2026 eine Stellungnahme ab, die freiwillige CEPT-Harmonisierungsansätze für D2D- und IoT-Dienste in relevanten Frequenzbändern unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der satellitengestützten IoT-Kommunikation beginnt mit Spektrumsrechten, Orbitalanmeldungen, Raumfahrzeugfertigung und Startdiensten und erstreckt sich dann auf den Betrieb von Konstellationen (Weltraumsegment) und die Bodeninfrastruktur (Gateways, Erdfunkstellen und Netzwerkbetrieb). Konnektivitätsdienste und APIs verbinden sich mit Geräteverwaltungsplattformen, Cloud-Analysen und vertikalen Anwendungen in den Bereichen Compliance im Seeverkehr, Asset Tracking, Landwirtschaft, Versorgungsunternehmen und Umweltüberwachung. Sinkende Startpreise für Kleinsatelliten und die Umstellung auf standardisierte 3GPP-NTN-Spezifikationen machen zudem Interoperabilität und Zertifizierung zu einem wichtigeren Skalierungshebel als individuelle Netzwerkkonzepte.
Nachgelagert wandeln Modul- und Komponentenlieferanten (Chipsätze, RF-Frontends, Antennen) sowie IoT-Geräte-OEMs die Netzwerkfähigkeit in feldtaugliche Endgeräte um, wobei Leistung, Formfaktor und Robustheit ausbalanciert werden müssen. Systemintegratoren und Lösungsanbieter bündeln Konnektivität mit Sensoren und Anwendungssoftware, während Mobilfunkbetreiber und Roaming-Vermittler den Vertrieb für Direct-to-Device- und hybride terrestrisch-satellitengestützte Angebote unterstützen. Partnerschaften entlang der Kette, darunter Viasats IoT Nano, das auf ORBCOMMs OGx-Plattform aufbaut, sowie betreibergebundene NTN-Initiativen, zeigen, dass die Marktdurchdringung zunehmend von einer durchgängigen Integration abhängt, nicht nur von Satellitenkapazität.
Wettbewerbslandschaft
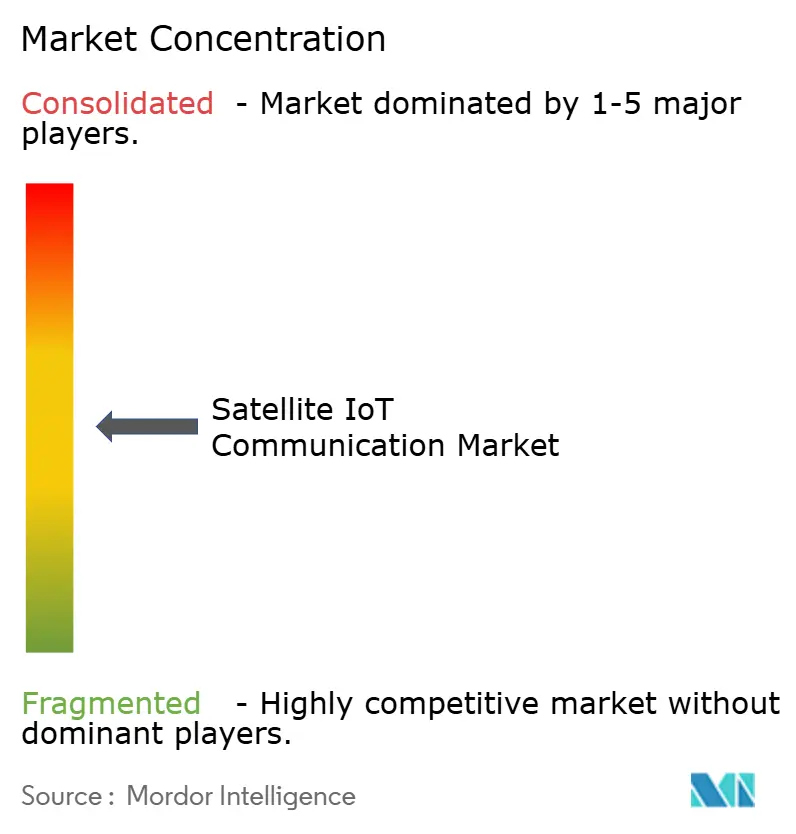
Die Marktstruktur bleibt mäßig fragmentiert. Iridium Communications und ORBCOMM sichern ihre Größenvorteile durch Legacy-Konstellationen, regulatorische Genehmigungen und vertikal integrierte Geräteportfolios. Dennoch ermöglicht die Deflation bei Startkosten Einsteigern wie Fleet Space Technologies, Schmalband-Flotten mit Kapitalanforderungen unter 100 Millionen USD aufzubauen. Strategische Schritte konzentrieren sich auf die Sicherung von Spektrumanmeldungen, den Kauf von Modemherstellern und das Angebot von Cloud-Dashboards, die den Integrationsaufwand für Kunden minimieren.
Direkt-zu-Gerät-Angebote verschärfen den Wettbewerb, da Apple- und Android-Chipsatzanbieter NTN-Messaging einbetten. Marktakteure reagieren mit Partnerschaften mit Netzbetreibern; Iridium schloss sich im September 2025 mit Deutsche Telekom zusammen, um satellitengestützte Fallback-Verbindungen in terrestrische Abdeckung zu integrieren. Spezialisierung auf Umweltüberwachung bildet ein weiteres Wettbewerbsfeld; Swarm positioniert Nanosatelliten auf ultra-niedrigen Leistungsstufen, während Legacy-Anbieter die Nutzlastempfindlichkeit skalieren. Unterdessen treiben die Weltraumschutt-Regelungen der FCC die Versicherungsprämien in die Höhe – eine Hürde, der Neueinsteiger mit Orbit-Bremssegeln begegnen.
Insgesamt konkurrieren Anbieter eher auf Latenz, Energieeffizienz und API-Einfachheit als auf rohe Bandbreite. Dieses Spektrum der Differenzierung fördert multipolaren Wettbewerb und erhält die Innovationsdynamik im Markt für Satelliten-IoT-Kommunikation aufrecht.
Marktführer im Bereich Satelliten-IoT-Kommunikation
Iridium Communications Inc.
ORBCOMM Inc.
Inmarsat (Viasat, Inc.)
Globalstar, Inc.
Fleet Space Technologies Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Satellitengestützte IoT-Kommunikation Markt
- Iridium Communications Inc.
- ORBCOMM Inc.
- Inmarsat (Viasat, Inc.)
- Globalstar, Inc.
- Fleet Space Technologies Pty Ltd.
- Sateliot IoT Services
- Swarm Technologies, Inc. (SpaceX)
- Astrocast SA
- Myriota Pty Ltd.
- Hiber AB
- Kepler Communications Inc.
- SES S.A.
- Eutelsat Group (OneWeb)
- EchoStar Corporation
- Cobham Satcom
- L3Harris Technologies, Inc.
- Omnispace LLC
- Lacuna Space Ltd.
- China Satellite Communications Co., Ltd.(China Satcom)
- Addvalue Technologies Ltd.
Lesen Sie die Analyse der satellitengestützte IoT-Kommunikation-Unternehmen

Marktchancen und Zukunftsaussichten
Direct-to-Device und standardisierte NB-NTN-Integration schaffen Raum in Segmenten, die aufgrund von Kosten und Komplexität bisher auf Satellitenendgeräte verzichtet haben, insbesondere für intermittierendes Messaging, Compliance-Telemetrie und Anwendungsfälle im Bereich Resilienz. Die Marktaktivität im Jahr 2026 spiegelt diesen Wandel wider: Iridium berichtet über Fortschritte bei NTN Direct und seinem 3GPP-konformen Ansatz bei gleichzeitig anhaltender IoT-Dynamik, während Skylo und Vodafone im Januar 2026 NB-NTN-Satellitenkonnektivität in 36 Ländern eingeführt haben. Diese Markteinführungen veranschaulichen einen betreibergeführten Vertriebsweg in Europa, Afrika und dem Nahen Osten und erweitern die Nachfrage nach Konnektivität mit niedriger Datenrate, die Asset Tracking, landwirtschaftliche Sensoren und Fernüberwachung unterstützen kann, ohne auf proprietäre Geräteökosysteme angewiesen zu sein.
Chancen konzentrieren sich auch auf regulierte und berichtspflichtige Anwendungen, bei denen kontinuierliche Telemetrie zunehmend in Betriebsabläufe integriert wird, darunter die Emissionsberichterstattung im Seeverkehr und die Umweltüberwachung im Zusammenhang mit verifizierten Datensätzen. Gleichzeitig erhöhen Überlastung und Interferenzdruck in den L- und S-Bändern den Wert von Lösungen, die Datenverkehr zwischen Frequenzbändern verlagern und die Verbindungseffizienz verbessern können, während strengere Regeln zu Weltraummüll und Frequenzteilung die Bedeutung erfahrener Betreiber mit etablierten Koordinierungsfähigkeiten erhöhen. Förderprogramme, die im breiteren Marktkontext erwähnt werden, darunter das US-amerikanische ReConnect und das EU-Programm CEF-Digital, unterstützen hybride Bereitstellungen, die lokale IoT-Netzwerke mit Satelliten-Backhaul verbinden, und stärken damit die Pipeline für mehrbranchige Einführungen dort, wo die terrestrische Abdeckung unvollständig ist.
Recent Industry Developments in Satellitengestützte IoT-Kommunikation Markt
- April 2026: Iridium Communications Inc. bestätigt die Finanz- und Betriebsprognose für 2026 und hebt IoT-Module der nächsten Generation sowie den PNT-ASIC als Treiber des Partnerinteresses hervor. Die Bestätigung signalisiert eine direkte Auswirkung auf die Nachfrage nach Satelliten-IoT-Modulen und die Bindung des Ökosystems. Sie unterstreicht Iridiums Vorantreiben von NB-NTN-fähigem IoT als zentralem Wachstumsmotor im Jahr 2026.
- Januar 2026: Iridium Communications Inc. unterzeichnet Partnerschaftsvereinbarungen mit Syniverse und Deutsche Telekom, um den Zugang zu globalen Satelliten-IoT-Märkten zu erweitern. Die Zusammenarbeit stärkt globales Roaming und Interoperabilität für Satelliten-IoT. Sie erweitert Iridiums Reichweite und verringert das Risiko bei der Kundeneinbindung über terrestrisch-satellitengestützte Netzwerke hinweg.
- Januar 2026: Iridium Communications Inc. führt den Dienst Iridium NTN Direct ein und wechselt nach der Einstellung der Qualcomm-Snapdragon-Satellite-Initiative zum 3GPP-NB-NTN-Standard. Das Direct-to-Device-NB-NTN-Angebot steht im Einklang mit den Standardisierungstrends der Branche und erweitert die globalen Konnektivitätsoptionen für IoT-Geräte. Dieser Schritt verändert die Wettbewerbslandschaft, indem er den direkten Zugang zur Satellitenabdeckung ausweitet.


Satellitengestützte IoT-Kommunikation Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Methodik definiert den Markt für satellitengestützte IoT-Kommunikation als Konnektivität, die über Satellitennetzwerke bereitgestellt wird und es IoT-Geräten ermöglicht, Daten für Tracking, Überwachung und einfache Steuerung zu senden und zu empfangen, vor allem dort, wo die terrestrische Abdeckung begrenzt ist.
Ausschlüsse: Ausgeschlossen sind allgemeines Satelliten-Breitband für Verbraucher und Satelliten-TV sowie rein terrestrische zellulare IoT-Konnektivität.
Übersicht der Segmentierung
- Nach Orbitaltyp
- Niedrige Erdumlaufbahn (LEO)
- Mittlere Erdumlaufbahn (MEO)
- Geostationäre Umlaufbahn (GEO)
- Nach Frequenzband
- L-Band
- S-Band
- C-Band
- Ku-Band
- Ka-Band
- Nach Endbenutzerbranche
- Schifffahrt und Versand
- Landwirtschaft und Forstwirtschaft
- Logistik und intermodaler Güterverkehr
- Verteidigung und Sicherheit
- Umweltüberwachung
- Sonstige Endbenutzerindustrien
- Nach Dienstleistungstyp
- Satelliten-Asset-Tracking
- Fernüberwachung und -steuerung
- Direkt-zu-Gerät-Konnektivität
- Backhaul-Konnektivität
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien und Neuseeland
- Südostasien
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, das Ökosystem abzubilden und eine Reihe von Eingaben zusammenzustellen, die jährlich überprüft werden können. Wir haben öffentliches Material wie Einreichungen und Investorenpräsentationen, Abdeckungskarten von Betreibern, Produktunterlagen zu Modulen und Endgeräten sowie Aktualisierungen zu Spektrum und Lizenzierung, die sich auf Einsätze auswirken, ausgewertet.
Für unterstützende Datenpunkte stützten wir uns auf frei zugängliche Quellen wie ITU-Publikationen, FCC-Einreichungen und -Mitteilungen, technische Veröffentlichungen von ESA und NASA sowie Konnektivitätsindikatoren der Weltbank und der OECD, ergänzt durch begutachtete Fachzeitschriften, die nicht-terrestrische Netzwerke und IoT-Kommunikation behandeln. Für Unternehmensfinanzdaten und aktuelle Entwicklungen haben wir zudem kostenpflichtige Abonnements herangezogen und Patentdatenbanken genutzt, um die NTN- und Satelliten-IoT-Entwicklungsaktivität im Zeitverlauf zu verfolgen. Die hier aufgeführten Quellen sind beispielhaft und nicht abschließend; weitere Referenzen wurden verwendet, um Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in Satelliten-IoT-Programmen monetarisiert wird und wie die Nutzung über verschiedene Einsatzarten hinweg bepreist wird. Wir sprachen mit einer Mischung aus Experten auf Netzwerk-, Geräte- und Vertriebskanalseite und erfassten zudem Nachfrageeinschätzungen aus Branchen wie Seeverkehr, Energie, Versorgungsunternehmen, Landwirtschaft und Logistik in APAC, EMEA und Amerika, um Lücken aus den Schreibtischdaten zu schließen und Annahmen abzugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 16% | APAC: 40% |
| Mittlere Ebene: 48% | Funktions-/Bereichsleiter: 39% | EMEA: 33% |
| Kleinere Akteure: 21% | Manager: 45% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die adressierbare IoT-Nachfrage anhand realer Satellitenabdeckung, Konnektivitätsbedarf der Geräte und Akzeptanzniveaus bei entlegenen und mobilen Anwendungsfällen rekonstruiert wird. Diese Nachfrage wird dann anhand der am Markt beobachteten Preisstrukturen in Umsatz umgerechnet. Um die Gesamtwerte praxisnah zu halten, haben wir das Ergebnis durch selektive Bottom-up-Prüfungen abgesichert, etwa anhand stichprobenartiger Geräte- und Modullieferungen, Preisspannen von Servicetarifen und Rückmeldungen aus Vertriebskanälen zu Aktivierungsvolumina, und das Modell dort angepasst, wo Lücken auftraten.
Zu den wichtigsten Eingaben des Modells gehören die aktive Basis der Satelliten-IoT-Verbindungen, der Anteil der Einsätze, die LEO- gegenüber GEO-/MEO-Netzwerken nutzen, durchschnittliche Annahmen zu Nachrichten- oder Datennutzung für schmalbandiges IoT, ARPU nach Anwendungsfall (zum Beispiel Tracking gegenüber Fernüberwachung) sowie Hardware-Anbindungsraten für Endgeräte und Module. Wo länderspezifische Datenreihen inkonsistent waren, wurden fehlende Werte anhand vergleichbarer Marktproxys ergänzt und anschließend in Primärgesprächen überprüft, um sicherzustellen, dass die endgültige Kurve mit dem übereinstimmt, was Betreiber und Integratoren in der Praxis beobachten.
Die Prognosen wurden mittels Szenarioanalyse erstellt, gestützt auf Trendlinien für das Verbindungswachstum, den Preisverfall bei Endgeräten und Modulen sowie den Zeitplan der NTN-Standardisierung und Abdeckungserweiterung. Wenn Experten sprunghafte Veränderungen erwarteten (etwa neue Abdeckungsebenen oder neue Zertifizierungszyklen für Geräte), wurden diese als diskrete Adoptionsschritte modelliert, anstatt eine glatte Kurve zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Abgleiche zwischen dem Modell und unabhängigen Marktsignalen, darunter Verbindungszahlen, angekündigte Erweiterungen der Satellitenkapazität und das Tempo der Einsätze in entlegenen Branchen. Ausreißer wurden markiert, die zugrunde liegenden Annahmen erneut geprüft, und die Zahlen durchliefen anschließend eine mehrstufige Analystenprüfung vor der Freigabe.
Die Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, etwa größere Konstellationserweiterungen, bedeutende Preisanpassungen oder politische Änderungen, die den Zugang zu Spektrum und Lizenzierung beeinflussen. Vor der Auslieferung führen wir eine abschließende Prüfung der neuesten öffentlichen Offenlegungen und des Expertenfeedbacks durch, damit die Aktualisierung die aktuellste verfügbare Sichtweise widerspiegelt.
Vergleich der Marktgröße für Satelliten-IoT-Kommunikation von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für satellitengestützte IoT-Kommunikation können erheblich voneinander abweichen, da der Umfang nicht immer einheitlich definiert ist und die Preisannahmen zwischen Low-Data-Messaging und höherdurchsatzfähigen Verbindungen variieren. Unterschiede ergeben sich zudem aus dem verwendeten Basisjahr, dem angewandten Wechselkurszeitpunkt und der Frage, ob die Zahlen vertraglich gebundene Kapazität oder nur realisierten Dienstumsatz widerspiegeln.
Einige externe Schätzungen umfassen Ausrüstung zusätzlich zu breiteren Satelliten-IoT-Diensten und stützen sich zudem auf Verbindungsprognosen, die einen schnelleren ARPU-Anstieg annehmen. Bei Mordor Intelligence bleibt die Schätzung an Umsätze aus satellitengestützter IoT-Kommunikation gebunden, die mit aktiven Konnektivitätsanwendungsfällen verknüpft sind, wobei Abgleiche mit Verbindungswachstum, Orbit-Mix und Preisgestaltung der Servicetarife vorgenommen werden, damit angrenzende Satellitenbreitband- und branchenfremde Satcom-Umsätze die Gesamtsumme nicht aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,68 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 1,60 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und erfasst häufig nur einen engeren Ausschnitt der Satelliten-IoT-Nachfrage, was den Umsatz unterschätzen kann, wenn Konnektivitätstarife und Geräteanbindungsraten nach der Abdeckungserweiterung skalieren. |
| Branchenanalyseunternehmen B | 4,70 Mrd. USD (2030) | Kombiniert Konnektivitäts- und Ausrüstungsumsätze und wendet aggressive Annahmen zu Adoption und Preissteigerung an, um eine Gesamtsumme für ein späteres Jahr zu erreichen, was nicht direkt mit einem Marktwert der mittleren Periode vergleichbar ist. |
Die Abweichung erklärt sich hauptsächlich durch das, was erfasst wird und zu welchem Zeitpunkt gemessen wird, nicht durch einfache Rechendifferenzen. Indem die Modelleingaben nachvollziehbar mit Verbindungen, Orbit-Rollout und beobachtbarer Preisgestaltung verknüpft und diese Eingaben durch Interviews auf die Probe gestellt werden, bleibt der endgültige Marktwert reproduzierbar und lässt sich über verschiedene Aktualisierungen hinweg leichter abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Satelliten-IoT-Kommunikation im Jahr 2026?
Er wird im Jahr 2026 auf 2,68 Milliarden USD geschätzt und liegt auf Kurs, bis 2031 eine CAGR von 19,52 % zu erzielen.
Welche Orbitalklasse hält heute den größten Anteil?
Netze in der niedrigen Erdumlaufbahn machen aufgrund ihrer Latenz- und Leistungsvorteile 61,65 % des Umsatzes im Jahr 2025 aus.
Was ist das am schnellsten wachsende Anwendungssegment?
Direkt-zu-Gerät-Konnektivität führt mit einer projizierten CAGR von 20,64 % bis 2031, da Smartphones satellitäre Fallback-Verbindungen einführen.
Welche Region wird bis 2031 am schnellsten expandieren?
Der asiatisch-pazifische Raum ist auf eine CAGR von 20,85 % ausgerichtet, angetrieben durch Programme zur digitalen Landwirtschaft und inländische Startkapazitäten.
Welche regulatorische Änderung kommt dem künftigen Wachstum am meisten zugute?
Neue ITU-Spektrumszuweisungen bei 1,6–1,7 GHz und 2,4–2,5 GHz fügen 40 % Kapazität für Schmalband-Satelliten-IoT-Verbindungen hinzu.
Wie wirken sich sinkende Startkosten auf den Wettbewerb aus?
Rideshare-Preise unter 5.000 USD pro kg ermöglichen es Start-ups, Konstellationen für unter 100 Millionen USD aufzubauen, was den Wettbewerb intensiviert.
Seite zuletzt aktualisiert am:



