
Narrowband IoT Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
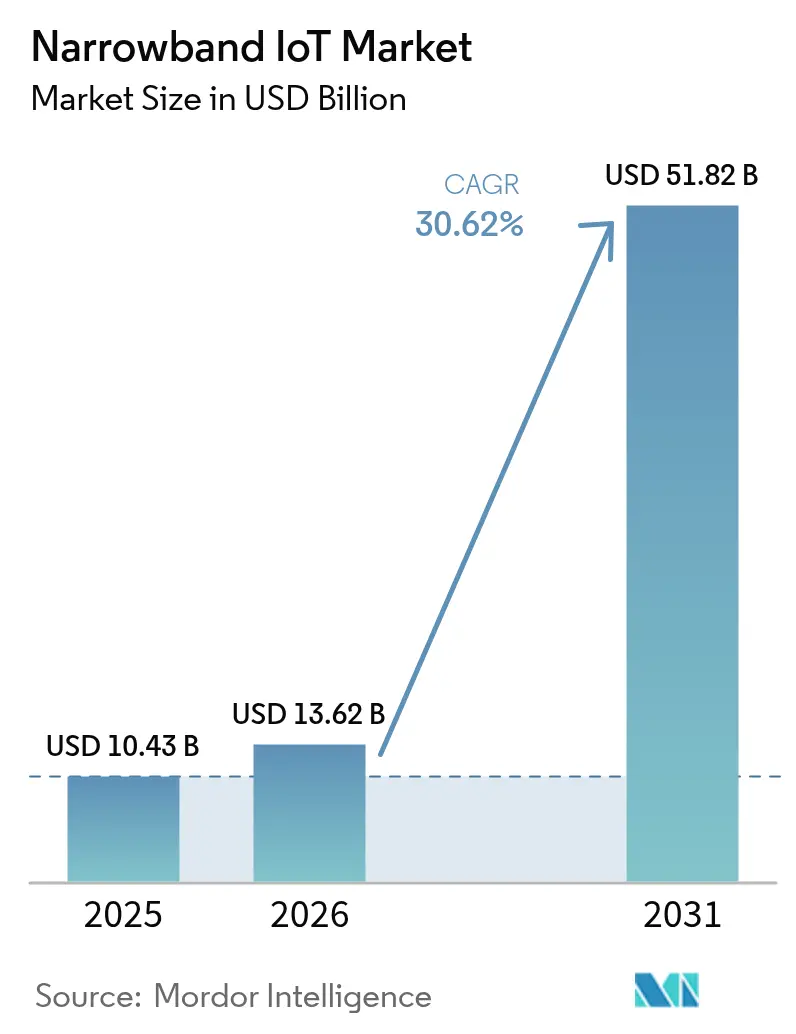
| Marktgröße (2026) | 13.62 Milliarden US-Dollar |
| Marktgröße (2031) | 51.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 30.62 % |
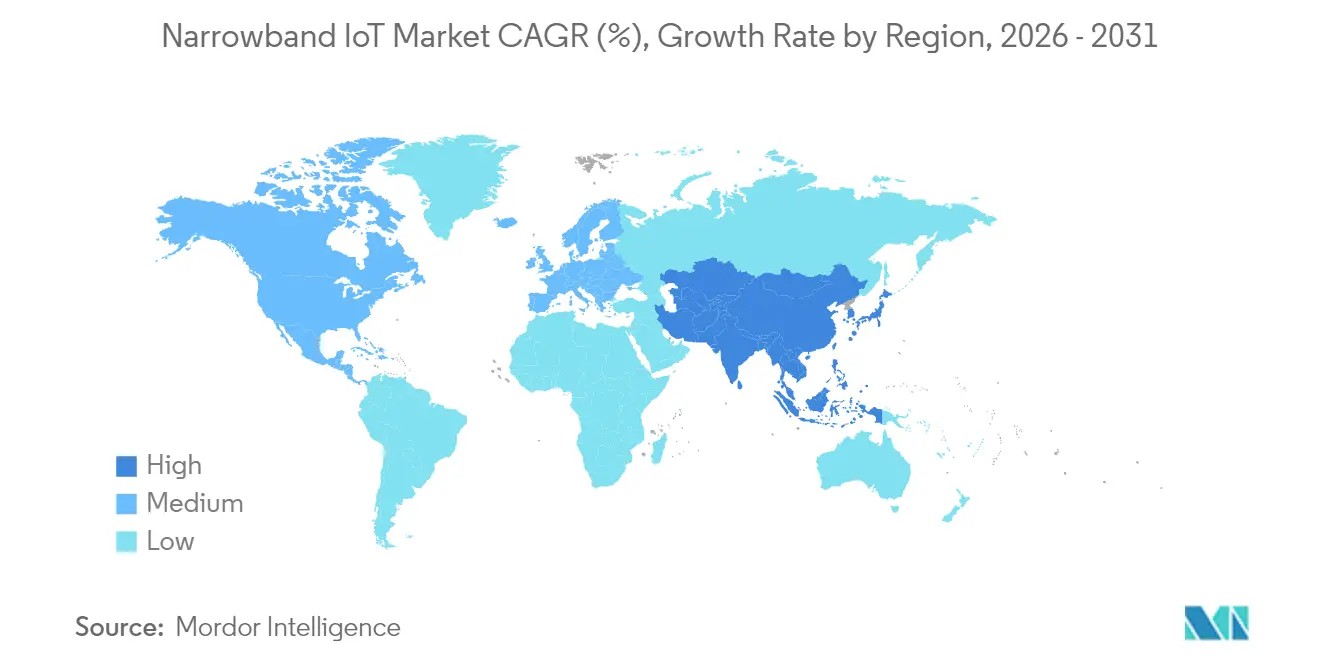
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
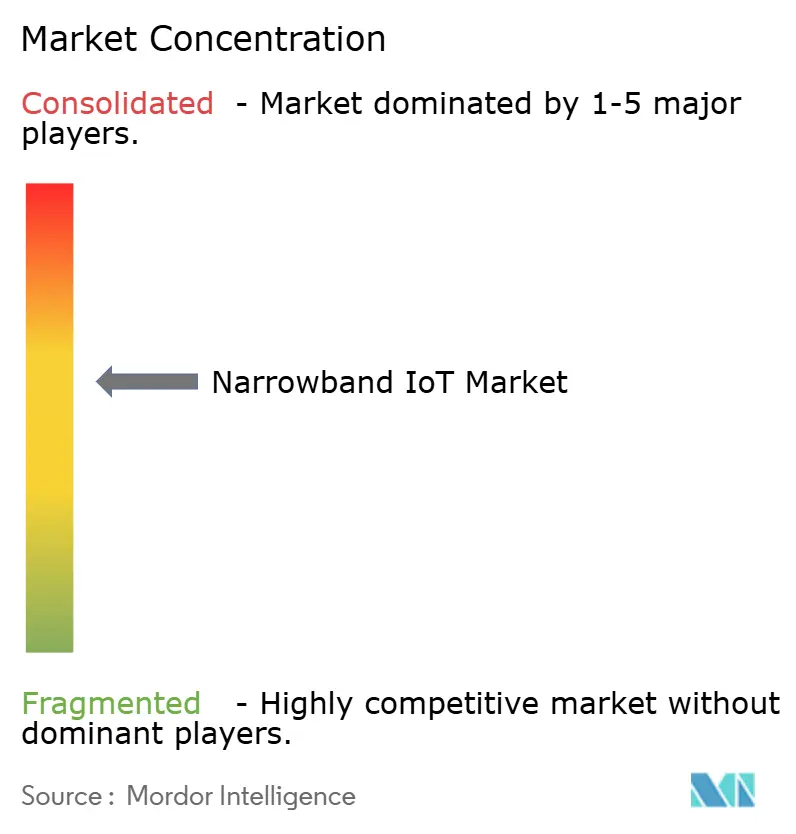
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Narrowband IoT Marktanalyse von Mordor Intelligence
Die Narrowband IoT Marktgröße wird im Jahr 2026 auf 13,62 Milliarden USD geschätzt und wächst ausgehend vom Wert von 10,43 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 51,82 Milliarden USD, was einer CAGR von 30,62 % über den Zeitraum 2026–2031 entspricht.
Dieses Wachstum spiegelt die konvergierende Nachfrage nach Geräten mit extrem niedrigem Energieverbrauch, staatlich vorgeschriebener intelligenter Infrastruktur und dem strategischen Einsatz von Satellitenkopplungen wider, die die Abdeckung über terrestrische Versorgungsgebiete hinaus erweitern. Netzbetreiber priorisieren Guard-Band-Spektrumeffizienzen und 5G NR-RedCap-Migrationspfade, die langfristige Investitionen absichern und gleichzeitig Serviceportfolios erweitern. Die technische Fragmentierung zwischen großen Infrastrukturanbietern bleibt ein Gegenwind, jedoch erschließen sinkende Modulpreise und Akkulaufzeiten von nahezu 10 Jahren weiterhin volumensstarke Anwendungen in den Bereichen Versorgungsunternehmen, Logistik und Landwirtschaft. Der NB-IoT Markt schreitet daher von netzwerkzentrierten Rollouts hin zu gerätgetriebenem Wachstum voran, während die durchschnittlichen Verkaufspreise für Module unter 3,00 USD fallen.
Wichtigste Erkenntnisse des Berichts
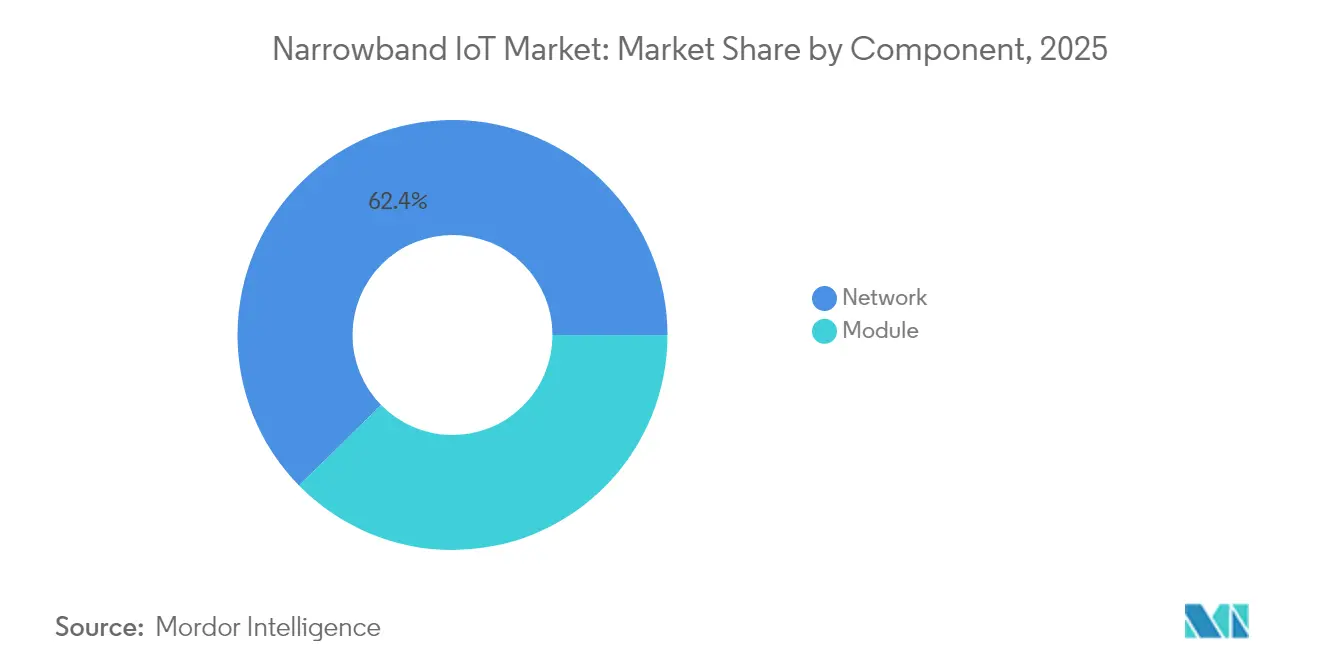
- Nach Komponente führte die Netzwerkinfrastruktur im Jahr 2025 mit einem Umsatzanteil von 62,35 %, während Module bis 2031 mit einer CAGR von 32,55 % zulegen sollen.
- Nach Bereitstellung hielten Standalone-Konfigurationen im Jahr 2025 einen NB-IoT Marktanteil von 46,65 %; Guard-Band-Lösungen sind auf dem Weg zu einer CAGR von 34,10 % bis 2031.
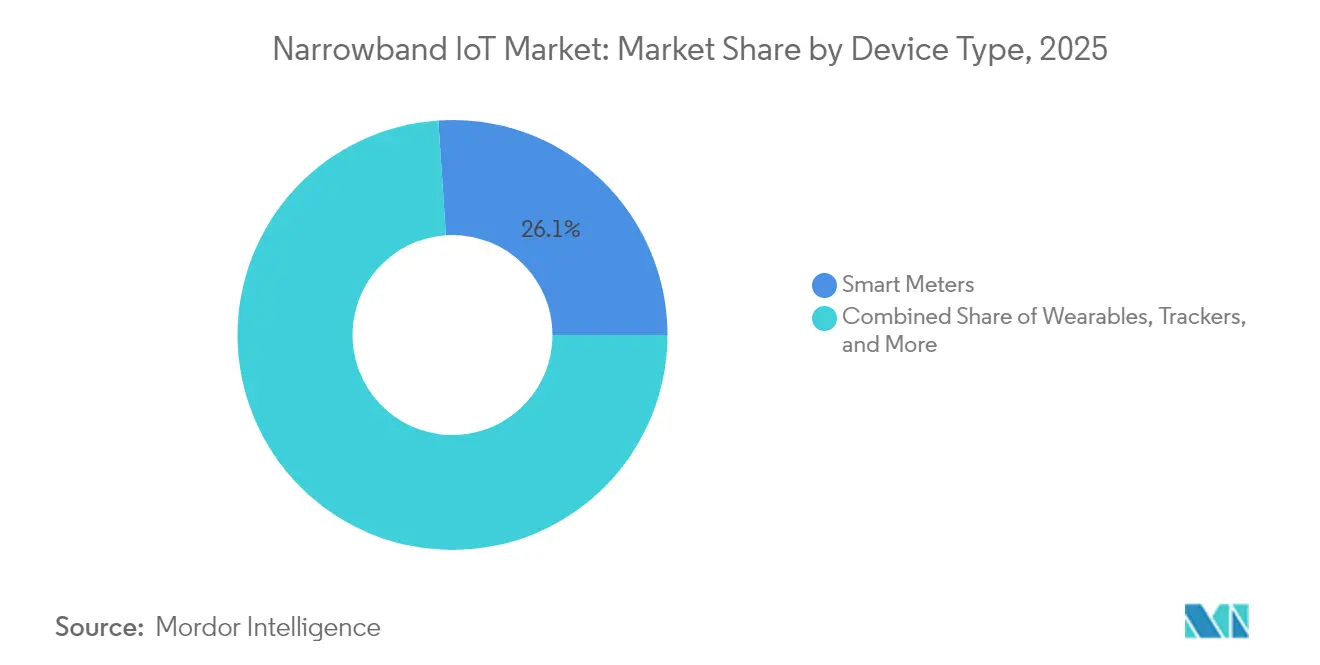
- Nach Gerätetyp beanspruchten intelligente Zähler im Jahr 2025 einen Anteil von 26,05 % der NB-IoT Marktgröße, und Tracker werden voraussichtlich mit einer CAGR von 32,12 % bis 2031 wachsen.
- Nach Anwendung entfielen 28,25 % des Umsatzes im Jahr 2025 auf Energie und Versorgungsunternehmen, während Landwirtschaft und Viehzucht bis 2031 eine CAGR von 32,40 % verzeichnen dürften.
- Regional entfielen 51,75 % des Umsatzes im Jahr 2025 auf den asiatisch-pazifischen Raum, mit einer prognostizierten CAGR von 33,92 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Narrowband IoT Markttrends und -einblicke
Analyse der Treiberwirkung*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem niedriger Energieverbrauch verlängert die Akkulaufzeit | +4.20% | Global, am stärksten im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Sinkende durchschnittliche Verkaufspreise für NB-IoT Module unter 3 USD | +6.80% | Global, insbesondere im asiatisch-pazifischen Raum und in Afrika | Kurzfristig (≤ 2 Jahre) |
| Staatlich vorgeschriebene LPWAN-Rollouts für intelligente Zähler | +5.10% | Europa, Nordamerika, Australien | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für intelligente Landwirtschaft und Digitalisierung | +3.90% | Kernraum asiatisch-pazifischer Raum, Australien, ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Satellitengestütztes NB-IoT für entfernte Anlagen | +2.7% | Global, Schifffahrt, Bergbau und abgelegene Landwirtschaft | Langfristig (≥ 4 Jahre) |
| Roadmap-Kontinuität von 5G NR-RedCap | +1.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem niedriger Energieverbrauch verlängert die Akkulaufzeit
Geräte können dank eDRX, PSM und Early Data Transmission bis zu 10 Jahre lang mit einer einzigen Batterie betrieben werden, wodurch Energieverbrauch und Latenz gemeinsam gesenkt werden[1]Cavli Wireless, "NB-IoT Energiesparmodi erklärt," cavliwireless.com. Feldtests zeigen, dass vorkonfigurierte Uplink-Ressourcen den Energieverbrauch um das 2,5-Fache senken und die Akkulaufzeit unter hohem Datenaufkommen um das 1,6-Fache verlängern. Dieses Energieprofil verändert die Wirtschaftlichkeit von Versorgungsunternehmen, da der Batterieaustausch häufig die Hardwarekosten übersteigt. Die Unterstützung von 50.000 Geräten pro Zelle schafft Skalierbarkeit, ohne die Ausdauer zu beeinträchtigen, und bestätigt die Akzeptanz des NB-IoT Marktes in der Fernablesung.
Sinkende durchschnittliche Verkaufspreise für NB-IoT Module unter 3 USD, was eine Massenadoption ermöglicht
Produktionsvolumen und integrierte Chipsätze haben die durchschnittlichen Modulpreise unter 3,00 USD gedrückt und erschließen damit kostensensitive Bereiche wie Umweltsensoren und Asset-Tracking. Abonnementgebühren sind ebenfalls auf 0,50 USD pro Monat gesunken, was NB-IoT Marktangeboten Wettbewerbsgleichstand mit unlizenzfreien LPWAN-Alternativen verschafft[2]2Smart, "Kostengünstige NB-IoT Konnektivitätspläne," 2smart.com. World-Mode-Modems bieten jetzt globale Bandunterstützung, sodass Originalgeräteherstellern einmalig zertifizieren und weltweit liefern können, was die Gerätevolumina in aufstrebenden Regionen beschleunigt.
Staatlich vorgeschriebene LPWAN-Rollouts für intelligente Zähler
EU-Energieeffizienzvorschriften und Australiens Programm „On-Farm Connectivity” im Wert von 30 Millionen USD garantieren eine stetige Nachfrage nach NB-IoT Bereitstellungen in der Wasser- und Strommessung. Der um 20 dB verbesserte Abdeckungsgewinn von NB-IoT gegenüber GSM stellt sicher, dass Keller-Zähler zuverlässig ohne Repeater kommunizieren. Verbindliche Zeitpläne geben Lieferanten Volumengewissheit und stützen den NB-IoT Markt über mehrjährige Rollout-Horizonte hinweg.
Staatliche Anreize für intelligente Landwirtschaft und ländliche Digitalisierung
Australiens Programm „Farms of the Future” im Wert von 48 Millionen USD und Victorias IoT-Versuchsprogramm für landwirtschaftliche Betriebe im Wert von 10 Millionen USD subventionieren Sensoren zur Überwachung von Boden, Wasser und Viehbestand. Europas 5GAGRIHUB finanziert ebenfalls Pilotprojekte für Präzisionslandwirtschaft. Tiefe Abdeckung und jahrzehntelange Batterielaufzeiten sind für abgelegene Weiden geeignet, wo Strom und Backhaul knapp sind, und erweitern die NB-IoT Marktdurchdringung in ländliche Wirtschaftsräume.
Analyse der Hemmniswirkung*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch LTE-M und unlizenzierte LPWAN | -3.40% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Downlink-Durchsatzrate behindert OTA-Updates | -2.10% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Spektrum erschwert globales Roaming | -1.9% | Global | Mittelfristig (2–4 Jahre) |
| Unerprobte Umsatzbeteiligungsmodelle | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch LTE-M und unlizenzierte LPWAN (LoRa, Sigfox)
AT&Ts Abschaltung von NB-IoT und die Migration zu LTE-M verdeutlicht die Präferenz der Betreiber für höhere Datenraten und bessere Mobilität bei der Bedienung beweglicher Anlagen. LoRas Prognose von 1,3 Milliarden Verbindungen bis 2030 unterstreicht die Attraktivität privater Netzwerke für Unternehmen, die vollständige Kontrolle benötigen. Diese doppelte Wettbewerbsfront verengt den NB-IoT Markt auf stationäre Anwendungsfälle mit tiefer Abdeckung, es sei denn, Durchsatzverbesserungen werden realisiert.
Begrenzte Downlink-Durchsatzrate behindert OTA-Firmware-Updates
Das Limit von 250 kbps bei NB-IoT belastet die Lieferung von Sicherheits-Patches für Industriegeräte und erzwingt gestaffelte Update-Zeitfenster, die das Risikoexposure verlängern. Dichte Netzwerke verschärfen Kollisionen, und konkurrierende LPWANs bieten inzwischen Broadcast-Update-Modi an, die Übertragungszeiten drastisch verkürzen. Betreiber erproben CoAP/UDP zur Bandbreitenoptimierung, doch die strukturelle Obergrenze bleibt ein Hemmnis für die Einführung in Smart-City-Segmenten, die häufige Firmware-Aktualisierungen benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Netzwerkinfrastruktur treibt aktuellen Umsatz an
Die Netzwerkinfrastruktur erwirtschaftete im Jahr 2025 62,35 % des Umsatzes, da Betreiber Kernnetzwerke und Funkzugangsnetzwerke aufrüsteten, um eine massive Gerätedichte zu unterstützen. Diese Ausgaben spiegeln die frühe Phase des NB-IoT Marktes wider, in der Aufbau von Abdeckung und Kapazität die Gerätevolumina überwiegen. Module werden jedoch voraussichtlich bis 2031 jährlich um 32,55 % wachsen, da sinkende durchschnittliche Verkaufspreise den Wert zu Originalgeräteherstellern verlagern. Integrierte SoCs reduzieren die Stücklistenkosten und vereinfachen die Zertifizierung, was Preispunkte unter 3,00 USD ermöglicht, die volumensstarke Rollouts katalysieren. Verbrauchsbasierte 5G-Core-Dienste aus Cloud-Partnerschaften ermöglichen es Netzbetreibern, Investitionsausgaben aufzuschieben, und verschieben den Ausgabenmix im Prognosezeitraum hin zu Modulen und Backend-Analysen.
Eine reifende Lieferkette bietet nun Chipsatz-Referenzdesigns und schlüsselfertige Antennenpakete und senkt so die Eintrittsbarrieren für neue Marktteilnehmer. Die NB-IoT Branche schwenkt damit von der Kapazitätserweiterung zur Anwendungsaktivierung um, was einen schrittweisen Umsatzübergang von Infrastruktur zu Geräten und Datendiensten unterstreicht.


Nach Bereitstellung: Standalone führt trotz Guard-Band-Beschleunigung
Standalone-Bereitstellungen hielten im Jahr 2025 46,65 % des Umsatzes, da Versorgungsunternehmen und Industrienutzer eine vorhersehbare Leistung in dediziertem Spektrum bevorzugen. Chinas nationale Kampagne für intelligente Zähler hat diese Präferenz verstärkt und das frühe NB-IoT Marktwachstum auf unabhängige Netzbetreiber gestützt. Guard-Band-Strategien beschleunigen sich mit einer CAGR von 34,10 %, da Betreiber ungenutzte LTE-Pufferbänder zurückgewinnen, was mit der europäischen Politik übereinstimmt, die Spektraleffizienz priorisiert. In-Band-Optionen fungieren als Zwischenlösung, wo Guard-Bands knapp sind, und balancieren Abdeckung mit der Koexistenz von Legacy-Datenverkehr.
Betreiber modellieren zunehmend den Spektrumwert gegenüber der erwarteten Gerätedichte und treiben die Guard-Band-Adoption in Märkten mit moderatem Umfang voran. Umgekehrt behalten sicherheitskritische Anwendungen Standalone-Designs aufgrund der Isolierungsvorteile bei. Diese Dualität wird bestehen bleiben und regionsspezifische Bereitstellungsmischungen gestalten, die sowohl Leistung als auch Asset-Auslastung maximieren.
Nach Gerätetyp: Intelligente Zähler dominieren, während Tracker stark wachsen
Intelligente Zähler eroberten im Jahr 2025 26,05 % des NB-IoT Marktanteils, da regulatorische Zeitpläne landesweite Rollouts vorschrieben. Tiefe Innenraumabdeckung und jahrzehntelange Batterielaufzeiten lösen das Problem von Kellerinstallationen, die für höherfrequente 5G-Netze unpraktisch sind. Tracker stehen jedoch vor einer CAGR von 32,12 %, da satellitengestützte Module die globale Logistik, Wildtierüberwachung und die Sichtbarkeit entfernter Anlagen erschließen. Wearables setzen NB-IoT für verlängerte Lebensdauern von Gesundheitsmonitoren ein, während Alarme einen zuverlässigen Uplink in Notfällen nutzen.
Gerätehersteller fügen Multimode- und Pin-kompatible Bauformen hinzu, die Kunden ermöglichen, je nach Serviceverfügbarkeit zwischen NB-IoT, RedCap und LTE-M zu wechseln. Diese Flexibilität mindert Bedenken hinsichtlich Technologiebindung und erweitert die adressierbare Basis des NB-IoT Marktes über die feste Verbrauchsmessung hinaus.
Nach Anwendung: Energieversorgungsunternehmen führen, während Landwirtschaft beschleunigt
Energie und Versorgungsunternehmen erwirtschafteten im Jahr 2025 28,25 % des Umsatzes, angetrieben durch fortschrittliche Messinfrastruktur und Ziele zur Netzmodernisierung. Die Abdeckung unterirdischer Schächte spielt NB-IoT-Stärken aus, während lange Lebenszyklen mit den Planungshorizonten der Versorgungsunternehmen übereinstimmen. Landwirtschafts- und Viehzucht-Sensoren werden bis 2031 voraussichtlich jährlich um 32,40 % steigen, da Förderprogramme Kapitalausgaben für die Fern-Boden- und Herdenüberwachung ersetzen. Intelligente Stadtbeleuchtung, Parkplatz- und Umweltnetzwerke expandieren ebenfalls stetig, unterstützt durch kommunale Klima- und Sicherheitsinitiativen.
Transportbetreiber setzen hybrides terrestrisch-satelliten-gestütztes NB-IoT für Container-Telemetrie außerhalb von Mobilfunkversorgungsgebieten ein, um Frachtschäden zu reduzieren und den Zollabwicklungsprozess zu optimieren. Industriefabriken setzen Vibrations- und Temperatursensoren ein, um Ausfälle frühzeitig zu erkennen und Ausfallzeiten zu reduzieren. Einzelhandels-Verkaufsautomaten integrieren kostengünstige Module, die den Bestand automatisch abgleichen, und demonstrieren die Vielseitigkeit des NB-IoT Marktes über verschiedene Branchen hinweg.
Geografische Analyse
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 51,75 % des Umsatzes, dank China Mobiles 890 Millionen verwalteter Verbindungen und einer bis 2023 erreichten 5G-Penetrationsrate von 90 %. Industriepolitik und massive Ausschreibungen des öffentlichen Sektors schaffen vorhersehbare Nachfragepipelines, die Lieferantenskalierung fördern. Indien und Japan starten nun landesweite Pilotprojekte für intelligente Zähler und positionieren sich als sekundäre Wachstumsmotoren in der Region. Mit zunehmender Reife von Standalone-Bereitstellungen schwenken Netzbetreiber zur Guard-Band-Optimierung um, um die wachsende Gerätezahl ohne neue Spektrumauktionen aufzunehmen.
Nordamerika steht nach AT&Ts NB-IoT-Rückzug vor einer strategischen Neuausrichtung, doch T-Mobile und Verizon unterstützen weiterhin landesweite Versorgungsgebiete, was zu einer gemischten Wettbewerbslandschaft führt. Staatliche Infrastrukturzuschüsse für die Aufrüstung von Wasser- und Gaszählern gleichen das Konsolidierungsrisiko teilweise aus. Aufkommende RedCap-Versuche bieten eine Zukunftssicherungsnarrative, die Trägerverpflichtungen mittelfristig stabilisieren könnte.
Europa verzeichnet stetiges Wachstum, das in regulatorischen Auflagen für Energieeffizienz und Umweltmonitoring verankert ist. Betreiber integrieren NB-IoT trotz fragmentiertem Spektrum in grenzüberschreitende Roaming-Vereinbarungen, während Guard-Band-Bereitstellungen knappe Sub-1-GHz-Ressourcen maximieren. Öffentlich-private Projekte im Bereich Naturschutz, wie Vodafones Verfolgung bedrohter Arten, demonstrieren gesellschaftliche Nutzungsszenarien, die die Adoption aufrechterhalten.

Regulatorisches Umfeld
Die Regulierung von NB-IoT bleibt an die Geräte- und Netzwerkanforderungen von 3GPP LTE Release 13 gebunden, doch Sicherheitsbaselines für Geräte und länderspezifische Konformitätsbewertungen prägen zunehmend den Marktzugang. In den Vereinigten Staaten hat NIST die Leitlinien zur Cybersicherheit von IoT-Geräten mit NIST IR 8259r1 (2026) erweitert und damit die Beschaffungs- und Sicherstellungsanforderungen verstärkt, die beeinflussen, wie NB-IoT-Module, Firmware und Cloud-Backends für Einsätze im öffentlichen Sektor und bei kritischer Infrastruktur spezifiziert werden.
Auch regionale Funk- und Compliance-Vorschriften bewegen sich in Richtung einer breiteren Technologieneutralität und aktualisierter Endgeräteanforderungen. In Europa unterstützen die CEPT-Arbeiten zu den Bändern 900 MHz und 1800 MHz sowie die nachfolgenden Maßnahmen der Europäischen Kommission technologieneutrale Rahmenwerke, die neben NB-IoT auch andere Narrowband-Technologien aufnehmen können, was die Wahl der Betreiber zwischen Standalone-, In-Band- und Guard-Band-Bereitstellungen beeinflusst. In Asien wenden die Märkte weiterhin dedizierte NB-IoT-Endgeräteanforderungen an (zum Beispiel Vietnams QCVN 131:2022/BTTTT für E-UTRA-NB-IoT-Endgeräte), während Zertifizierungsprogramme wie PTCRB ihre Geräteteststpläne weiter aktualisieren (NAPRD03-Updates im Jahr 2026), was sich auf die Markteinführungszeit für weltweit ausgelieferte Module und Geräte auswirkt.
Wertschöpfungskettenanalyse
Die NB-IoT-Wertschöpfungskette reicht von Mobilfunkstandards und Spektrumsplanung über Halbleiter, Module, Geräte-OEMs, Konnektivitätsanbieter bis hin zu Anwendungsplattformen, die von Versorgungsunternehmen, Städten und Unternehmen genutzt werden. Vorgelagert liefern fablose Chipset-Designer und IP-Anbieter Basisband- und HF-Designs, die in Foundries (darunter TSMC, UMC, Samsung und SMIC) gefertigt und von OSAT-Anbietern (wie ASE Group, Amkor und JCET) montiert und verpackt werden. Modulanbieter im Midstream-Bereich (zum Beispiel Quectel und Fibocom) integrieren Chipsets, HF-Frontends, Antennen und SIM-/eSIM-Funktionalität und durchlaufen anschließend Zertifizierungsregime (FCC/CE/RED und Betreiberprogramme wie PTCRB), bevor die Geräte in Zähler, Tracker, Alarmanlagen und Sensoren integriert werden.
Der nachgelagerte Wertschöpfungsanteil wird von Mobilfunknetzbetreibern und MVNO-/IoT-Konnektivitätsanbietern erfasst, die NB-IoT-Tarife, Gerätemanagement und Roaming bündeln, wobei Satellitenpartner eine wachsende Rolle spielen, um die Abdeckung dort auszuweiten, wo terrestrische Netze enden. Beispiele sind die Partnerschaft von Nordic Semiconductor mit Skylo (Februar 2025) zur Zertifizierung des nRF9151-Moduls für Satellitennetzdienste sowie betreiberseitige NTN-Integrationen wie die Zusammenarbeit von Vodafone IoT mit Iridium (November 2025) und die Integration von Iridium NTN Direct durch Deutsche Telekom (für die Diensteinführung 2026 angekündigt). Zu den zentralen Engpässen zählen HF-fähige Kapazitäten bei ausgereiften Fertigungsknoten (28 nm/40 nm) sowie Kosten und Vorlaufzeit mehrregionaler Zertifizierungen und Abnahmeprüfungen der Betreiber, die kleinere OEMs auch bei sinkenden Modulpreisen einschränken können.
Wettbewerbslandschaft
Die Inkompatibilität zwischen Ericsson und Huawei hat mehrere Software-Varianten hervorgebracht, die multinationale Rollouts erschweren und Integrationskosten erhöhen. Diese technische Spaltung gibt LoRa und LTE-M eine Öffnung, wo Einfachheit und Roaming-Kontinuität hoch bewertet werden. Chinesische Infrastrukturmärkte bleiben weitgehend auf den Inlandsmarkt beschränkt, was Huawei, ZTE und China Mobile ermöglicht, Spezifikationen vorzuschreiben, während westliche Netzbetreiber Lieferanten diversifizieren, um Abhängigkeitsrisiken abzusichern.
Die Strategie betont nun hybride Konnektivität. Die Zusammenarbeit zwischen Quectel und Skylo sowie zwischen OQ Technology und Transatel bietet nahtloses NTN-Fallback und gewährleistet Servicekontinuität in Wüsten, Ozeanen und Polarrouten. Modulanbieter bringen Pin-kompatible RedCap-Designs auf den Markt, die aktuelle NB-IoT-Zertifizierungen erhalten und gleichzeitig künftige Upgrade-Pfade bieten. Betreiber testen verbrauchsbasierte 5G-Core-Dienste, die Einstiegskosten für kleinere Versorgungsunternehmen und Kommunen senken und den NB-IoT Markt für Zweit-Tier-Dienstleister demokratisieren.
Der Preiswettbewerb verschärft sich auf der Siliziumebene. MediaTeks World-Mode-Modem unterbietet etablierte Anbieter, während Qualcomms industrietaugliche IQ-Serie auf Anwendungen in extremen Umgebungen abzielt. Chipsatz-Roadmaps umfassen nun KI-Inferenz-Engines, die geräteseitige Anomalieerkennung ermöglichen und so den Uplink-Datenverkehr reduzieren und Durchsatzbeschränkungen ausgleichen. Der kombinierte Effekt ist ein Markt mit moderater Konzentration, in dem Innovationszyklen und Multimode-Flexibilität die reine Skalierung übertreffen.
Führende Unternehmen der Narrowband IoT Branche
Huawei Technologies Co., Ltd
Ericsson Corporation
Qualcomm Technologies
AT&T Inc
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wichtige Marktlücke für NB-IoT sind Lösungen, die tiefdeckende, langlebige Sensoren mit einer standardisierten Satellitenerweiterung für netzferne Anlagen kombinieren und so die Konnektivitätslücke für Logistik, Landwirtschaft, Bergbau und maritime Telemetrie verringern. Jüngste Schritte von Betreibern und im Ökosystem bilden eine Grundlage für diese Richtung, darunter die Vodafone-IoT-Partnerschaften zur NTN-NB-IoT-Konnektivität mit Iridium im November 2025 und Skylo im Februar 2026 sowie die von Deutsche Telekom angekündigte Integration von Iridium NTN Direct, um 2026 NB-IoT-Dienste mit Satellitenreichweite anzubieten. Dieses Hybridmodell schafft kommerziellen Spielraum für Modulhersteller und Geräte-OEMs, eine einzige Hardwareplattform auszuliefern, die auf terrestrischem NB-IoT arbeiten und bei Bedarf auf NTN zurückgreifen kann, insbesondere für Tracker und andere entfernte Überwachungsendpunkte.
Eine weitere Chance liegt in compliancegetriebenen Erneuerungszyklen bei reguliertem Messwesen und öffentlicher Infrastruktur, wo Sicherheitsbaselines und aktualisierte Endgeräteanforderungen Beschaffung und Neugestaltung beeinflussen. NIST IR 8259r1 (2026) bietet einen Referenzrahmen, der in vielen Diskussionen zur IoT-Sicherheit verwendet wird, während sich entwickelnde europäische Spektrumsbedingungen in Bändern wie 900 MHz einen technologieneutraleren Narrowband-Betrieb unterstützen und Betreibern Flexibilität beim Hosting von Narrowband-Diensten geben. Auf der Standard-Roadmap wurde 3GPP Release 19 im Dezember 2025 finalisiert, mit zusätzlichen Leistungsarbeiten, die im März 2026 abgeschlossen wurden, einschließlich IoT-NTN-bezogener Funktionen wie einem TDD-Modus für Halbduplex-Satellitenbetrieb und Unterstützung für satellitengestützte öffentliche Warnübertragungen, was Anbietern, die auf NB-IoT-Leistungsprofile mit verbesserter Satelliteninteroperabilität abzielen, Spielraum für die Produktplanung schafft.
Aktuelle Branchenentwicklungen
- Mai 2026: Sateliot und Telenor IoT gingen eine Partnerschaft ein, um weltraumgestützte NB-IoT-Funktionen in das nordische Konnektivitätsportfolio von Telenor IoT zu integrieren. Die Partnerschaft erweitert die adressierbaren Anwendungsfälle für Tracker und Fernsensoren über die Grenzen der terrestrischen Abdeckung hinaus und unterstützt hybride terrestrisch-NTN-Servicepakete für Unternehmenseinsätze.
- November 2025: Vodafone IoT ging eine Partnerschaft mit Iridium Communications ein, um Kunden NTN-NB-IoT-Konnektivität über Iridium NTN Direct bereitzustellen. Dies schafft einen kommerziellen Weg für Versorgungsunternehmen, Logistik- und Industrieanwender, die Servicekontinuität über entfernte Regionen hinweg aufrechtzuerhalten, ohne Anwendungen um nicht-zellulare, satellitengestützte Stacks neu zu gestalten.
- November 2024: AT&T kündigte den Beginn der Stilllegung seines US-amerikanischen NB-IoT-Netzes an, stoppte neue Gerätezertifizierungen und den Verkauf von Datentarifen und strebte den Abschluss bis zum ersten Quartal 2025 an, während Nutzer zu LTE-M migriert wurden. Die Entscheidung veränderte die Dynamik der Betreiberunterstützung für NB-IoT in Nordamerika und veranlasste Geräte-OEMs und Unternehmen, Multimode-Module und alternative Netzabdeckungen zu planen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch Narrowband-IoT-(NB-IoT)-Konnektivität und zugehörige Enabling-Komponenten erzielt werden, die zur Verbindung von Geräten mit niedriger Datenrate über lizenzierte Mobilfunknetze für Anwendungen wie Zähler, Tracking und Überwachung genutzt werden.
Ausschlüsse: Verbraucherbezogene Breitband-IoT-Konnektivität, nicht-zellulare LPWAN-Technologien und allgemeine 4G-/5G-Datendienste, die nicht mit NB-IoT-Anwendungsfällen verbunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Netzwerk
- Kernnetzwerk
- Funkzugangsnetz (RAN)
- Modul
- Basisband-Chipsätze
- Integrierte SoCs
- Netzwerk
- Nach Bereitstellung
- Standalone
- In-Band
- Guard-Band
- Nach Gerätetyp
- Wearables
- Medizinische Wearables
- Consumer-Wearables
- Tracker
- Logistik-Tracker
- Intelligente Zähler
- Stromzähler
- Gas- und Wasserzähler
- Intelligente Beleuchtung
- Alarme und Detektoren
- Rauchmelder
- Einbruchalarme
- Wearables
- Nach Anwendung
- Intelligente Städte
- Transport und Logistik
- Energie und Versorgungsunternehmen
- Einzelhandel und Verkaufsautomaten
- Landwirtschaft und Viehzucht
- Industrielle Automatisierung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger Asiatisch-Pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um das anfängliche Angebots- und Nachfragebild für NB-IoT zu erstellen und realistische Rahmenbedingungen für Abdeckung, Regulierung und Rollout-Tempo festzulegen. Wir stützten uns auf offene, offizielle Quellen wie ITU-Indikatoren, OECD-Telekommunikationsstatistiken, öffentliche GSMA-Berichte, 3GPP-Releases und Veröffentlichungen nationaler Telekommunikationsregulierer, die Spektrum- und Netzwerkreife verfolgen.
Um den Branchenkontext in nutzbare Eingaben für die Dimensionierung zu übersetzen, prüften wir außerdem Unternehmensmeldungen und Ergebnispräsentationen, Ankündigungen von Betreibern zur Netzabdeckung, glaubwürdige Presseberichte und Verbandswebsites, die Einsätze thematisieren. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie Patentdatenbanken genutzt, um den technologischen Fokus und die Finanzierungsrichtung zu bestätigen. Die hier genannten Schreibtischquellen sind beispielhaft, und wir haben zahlreiche weitere öffentliche Quellen zur Validierung und Klärung überprüft.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews mit Personen entlang der gesamten NB-IoT-Wertschöpfungskette, einschließlich Mobilfunkbetreibern, Modulherstellern, Geräteintegratoren und großen Endnutzern in den Bereichen Versorgungsunternehmen, Smart-City-Projekte und Logistik. Da es sich um einen globalen Markt handelt, haben wir die Eingaben über APAC, EMEA und Amerika hinweg abgeglichen, um Adoptionstempo, Preisrichtung und die Art der Umsatzerfassung von Einsätzen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 17% | APAC: 45% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 38% | EMEA: 35% |
| Kleinere Akteure: 20% | Manager: 45% | Amerika: 20% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem das Wachstum zellularer IoT-Verbindungen und Signale zum Netzwerk-Rollout genutzt werden, um den adressierbaren NB-IoT-Nachfragepool nach Region zu rekonstruieren, der dann über typische Umsatzmuster für Module und Konnektivität in Monetarisierung überführt wird. Die Gesamtwerte werden anschließend durch selektive Bottom-Up-Näherungen abgeglichen, etwa anhand des durchschnittlichen Verkaufspreises (ASP) für Stichproben multipliziert mit geschätzten Versandmengen für NB-IoT-Module sowie Geräteanbindungsraten bei stark genutzten Anwendungen. Dies erlaubt es uns, das Modell anzupassen, wenn der erste Durchlauf überzogen erscheint.
Zu den wichtigsten Eingaben im Modell zählen die Ausweitung der NB-IoT-Netzabdeckung der Betreiber, Spektrumverfügbarkeit und Lizenzierungsmeilensteine, das Wachstum aktiver Verbindungen im Bereich Versorgungszählung und Asset-Tracking, die Entwicklung der Modul-ASPs sowie die Aufteilung zwischen Standalone- und In-Band-Bereitstellungen, sofern diese die Rollout-Zeitpläne beeinflusst. Für die Prognose wurde eine Szenarioanalyse rund um Rollout-Tempo und Preisgestaltung angewendet, und die Szenarien wurden anhand der Angaben der Befragten zu Beschaffungszyklen, Rollout-Rückständen und Ersatzbedarf angepasst. Wo Bottom-Up-Eingaben für kleinere Länder oder fragmentierte Gerätekategorien unvollständig waren, wurden Lücken durch Proxy-Adoptionsraten geschlossen, die an vergleichbaren Märkten verankert und anschließend gegen regionale Gesamtwerte abgeglichen wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit ein einzelner Ausreißer die endgültige Zahl nicht bestimmt. Wir vergleichen den modellierten Umsatzpfad mit unabhängigen Signalen wie Verbindungswachstum, Rollout-Ankündigungen und Preisrichtung und lassen alle Auffälligkeiten anschließend von einem weiteren Analysten vor der Freigabe prüfen.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Spektrumänderungen, umfangreiche Betreiber-Rollouts oder starke Preisverschiebungen bei Modulen. Vor der Auslieferung erfolgt ein abschließender Durchlauf, um die neuesten öffentlichen Veröffentlichungen und neue Expertenrückmeldungen zu berücksichtigen, die eine Schlüsselannahme verändern.
Vergleich der Marktdimensionierung von Narrowband-IoT durch Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für NB-IoT wirken oft weit voneinander entfernt, da der Markt durch unterschiedliche Linsen betrachtet werden kann und jede Linse ihren eigenen Umfang, Jahresstichtag und Umsatzbestandteile verwendet. Die Unterschiede resultieren meist daraus, was als monetarisierter Umsatz gilt, wie Verbindungen in Dollarwerte übersetzt werden und wie schnell angenommen wird, dass sich die Preisgestaltung mit zunehmendem Volumen normalisiert.
Die Hauptlücke ergibt sich daraus, ob Schätzungen breitere zellulare IoT-Umsätze einbeziehen oder die Berechnung auf NB-IoT-spezifische Module und Konnektivität beschränken, was die Gesamtwerte stark verändern kann. Einige Veröffentlichungen stützen ihre Prognosen zudem auf aggressive Abdeckungsannahmen oder statische ASPs, während der Zeitpunkt der Währungsumrechnung und das gewählte Basisjahr die Spanne bei schnell wachsenden Märkten weiter vergrößern können. In unserer Arbeit hält Mordor Intelligence den Umfang eng an NB-IoT-Umsätzen ausgerichtet und aktualisiert Adoptions- und ASP-Annahmen anhand von Rollout-Signalen der Betreiber und Primärprüfungen, was Überzählungen aus benachbarten LPWAN-Kategorien reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,62 Mrd. USD (2026) | |
| Globales Forschungsinstitut A | 5,16 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine engere Umsatzerfassung, die hauptsächlich an kurzfristige Einsätze gebunden ist, was spätere Skalierungseffekte bei Versorgungsunternehmen und Smart-City-Verbindungen unterschätzen kann. |
| Branchenverlag B | 3,70 Mrd. USD (2024) | Wendet eine engere Auslegung dessen an, was als NB-IoT-Umsatz gilt, und schließt möglicherweise einige Modul- und Dienstmonetarisierungen im Zusammenhang mit Unternehmenseinsätzen aus, was zu einem niedrigeren Gesamtwert für 2024 führt. |
Die Tabelle zeigt, dass sich die Spanne größtenteils durch die Jahreswahl und die Frage erklärt, was als NB-IoT-Monetarisierung im Gegensatz zu benachbarter Konnektivität oder Gerätewert gezählt wird. Durch die Beibehaltung eines konsistenten Umfangs, das Stresstesten des Rollout-Tempos und die erneute Überprüfung von Preis- und Verbindungslogik anhand von Interviews bleibt das Ergebnis auf klare Variablen zurückführbar und kann bei Eingang neuer Daten wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des NB-IoT Marktes?
Die NB-IoT Marktgröße erreichte im Jahr 2026 13,62 Milliarden USD und wird bis 2031 voraussichtlich 51,82 Milliarden USD erreichen.
Welche Region führt bei der NB-IoT-Adoption?
Der asiatisch-pazifische Raum hält einen Umsatzanteil von 51,75 % dank großangelegter Bereitstellungen in China und einer unterstützenden Industriepolitik.
Warum ist das Unterschreiten der Modulpreise von 3,00 USD bedeutsam?
Module unter 3,00 USD senken die Gesamtgerätekosten und machen NB-IoT für volumensstarke Anwendungen in der Landwirtschaft, im Tracking und in intelligenten Städten rentabel.
Wie wird 5G NR-RedCap NB-IoT-Investitionen beeinflussen?
RedCap bietet einen Upgrade-Pfad, der NB-IoT-Spektrum und -Infrastruktur wiederverwendet, und sichert Käufern langfristige Kompatibilität zu.
Welcher Bereitstellungsmodus wächst am schnellsten?
Guard-Band-Bereitstellungen werden voraussichtlich mit einer CAGR von 34,10 % über den Zeitraum 2026–2031 wachsen, da Betreiber ungenutzte LTE-Pufferfrequenzen umwidmen.
Wie verbessert die Satellitenunterstützung die NB-IoT-Abdeckung?
Satellitengestützte NB-IoT-Module schließen Konnektivitätslücken in der Schifffahrt, im Bergbau und in abgelegenen landwirtschaftlichen Zonen, wo terrestrische Netze fehlen.
Seite zuletzt aktualisiert am:



