
Marktgröße und Marktanteil für Entspiegelungsbeschichtungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
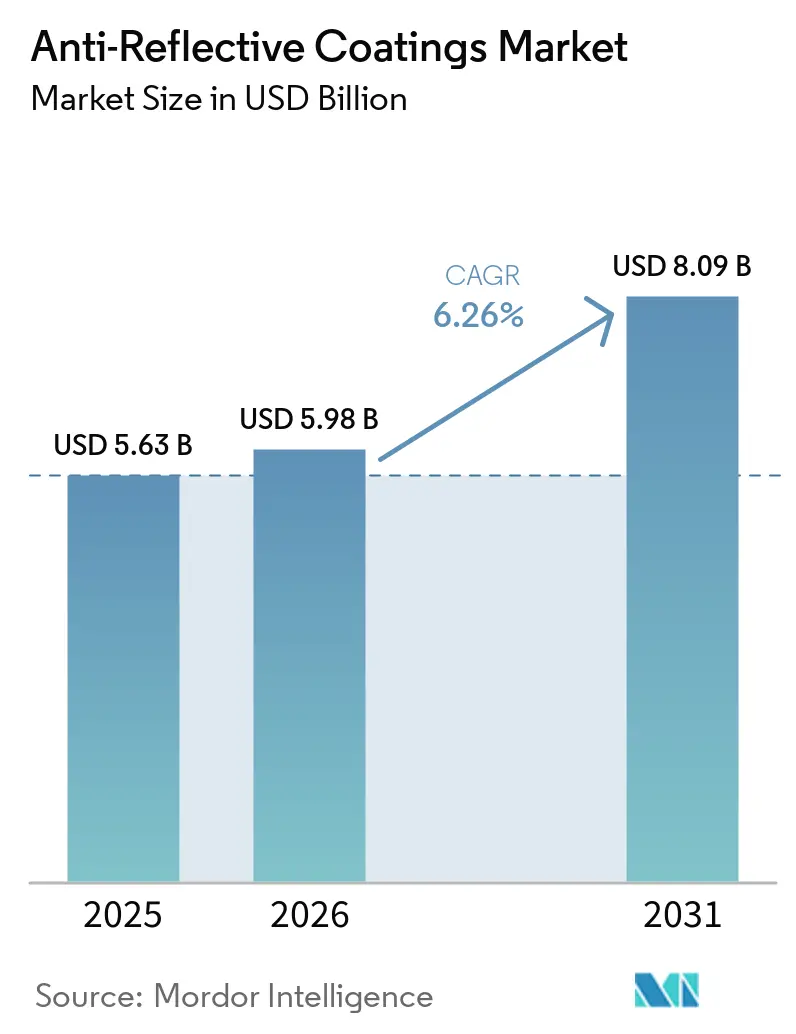
| Marktgröße (2026) | 5.98 Milliarden US-Dollar |
| Marktgröße (2031) | 8.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Entspiegelungsbeschichtungen von Mordor Intelligence
Der Markt für Entspiegelungsbeschichtungen wurde im Jahr 2025 auf 5,63 Milliarden USD bewertet und soll von 5,98 Milliarden USD im Jahr 2026 auf 8,09 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,26 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, weil Blendunterdrückung und höhere Lichtdurchlässigkeit in der Präzisionsoptik, bei Photovoltaikglas und in modernen Verbraucherdisplays unverzichtbar sind. Hersteller intensivieren ihre Investitionen in Sputterlinien, die dichte, defektarme Schichten bei hohem Durchsatz abscheiden, während Solarentwickler die Beschichtungsfläche pro Modul verdoppeln, da bifaziale Architekturen zum Standard werden. Der regulatorische Druck auf fluorierte Chemikalien verändert die Rohstoffportfolios, doch Lieferanten, die nicht-fluorierte Schichtsysteme als Erste qualifizieren, gewinnen Designplätze. Die Wettbewerbsdynamik begünstigt Unternehmen, die Skalierung von Abscheidungsanlagen mit Rezeptur-Know-how kombinieren und so zwischen Standardglas und kundenspezifischen Mehrschichtsystemen ohne langwierige Umrüstung wechseln können.
Wichtigste Erkenntnisse des Berichts
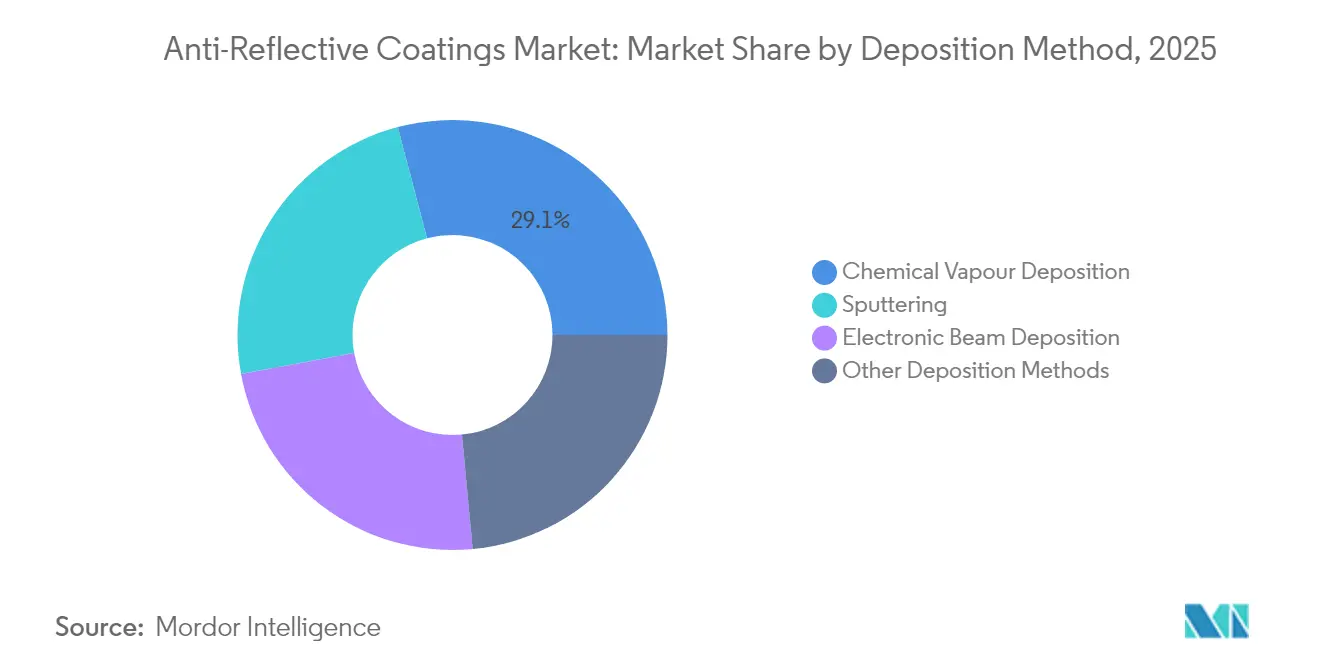
- Nach Abscheidungsmethode hielt die chemische Gasphasenabscheidung im Jahr 2025 einen Umsatzanteil von 29,10 %; Sputtern wird bis 2031 den schnellsten CAGR von 6,47 % verzeichnen.
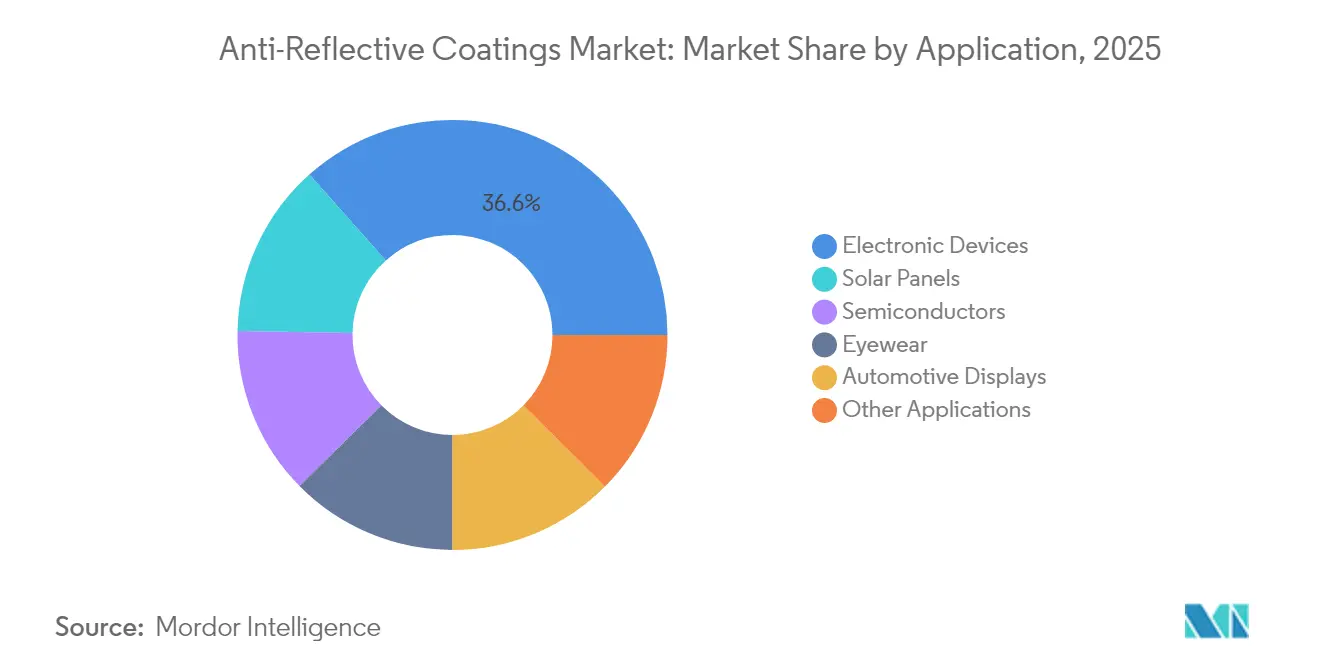
- Nach Anwendung führten elektronische Geräte den Markt für Entspiegelungsbeschichtungen mit einem Anteil von 36,60 % im Jahr 2025 an; Solarmodule werden voraussichtlich den höchsten CAGR von 7,95 % von 2026 bis 2031 aufweisen.
- Nach Geografie entfiel auf die Region Asien-Pazifik im Jahr 2025 ein Umsatzanteil von 34,10 %, und sie wird voraussichtlich mit einem CAGR von 7,62 % bis 2031 expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Entspiegelungsbeschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Augmented Reality (AR)/Virtual Reality (VR) und die Einführung von Smart Glass | +1.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| LiDAR-Optik in autonomen Fahrzeugen | +0.9% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage durch Photovoltaik-Installationen | +1.5% | Asien-Pazifik, Naher Osten, Lateinamerika | Langfristig (≥4 Jahre) |
| Wachstum bei ophthalmischen Brillenglasverschreibungen | +1.3% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anstieg bei hochauflösenden Verbraucherdisplays | +1.3% | Global, konzentriert in Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
AR/VR und Smart-Glass-Einführung treibt Nachfrage nach Präzisionsoptik
Die Lieferungen von Headsets erreichten im Jahr 2024 9,6 Millionen Einheiten, und Unternehmensanwendungen, darunter Schulungen und Remote-Zusammenarbeit, erweitern die adressierbare Kundenbasis. Optische Schichtsysteme müssen nun eine durchschnittliche Reflexion unter 1 % über das gesamte sichtbare Spektrum liefern und dabei Farbtreue sowie Kratzfestigkeit gewährleisten. Forscher der Universität Zhejiang berichteten von Mehrschicht-Sol-Gel-Systemen mit einer Reflexion von weniger als 1 % und einer Härte von mehr als 15 GPa, was eine für Verbraucherendgeräte geeignete Haltbarkeit demonstriert[1]. Beschichtungsbetriebe, die Schichtdicken in Sub-Nanometer-Schritten abstimmen können, gewinnen Premiumaufträge, da Wellenleiter-Combiner und Pancake-Linsen eine winkelspezifische Unterdrückung von Geisterbildern erfordern. Da Inhaltsanbieter ihre Produkte für räumliches Rechnen optimieren, spezifizieren Headset-OEMs breitbandige, streulichtarme Beschichtungen, die Schweiß, Temperaturwechsel und häufiges Reinigen standhalten, was eine anhaltende Nachfrage nach leistungsstarken Entspiegelungsformulierungen schafft.
LiDAR-Optik ermöglicht Wahrnehmung für autonome Fahrzeuge
Automotive-LiDAR-Module, die bei 905 nm und 940 nm betrieben werden, nutzen reflexionsarme Sende- und Empfangsoptiken, um ihre Detektionsreichweiten auf über 200 m auszudehnen. Eine in Nature Communications veröffentlichte Studie zeigte, dass Vertical-Cavity-Laser eine Spitzenleistung von 400 W mit Sechs-Übergang-Entspiegelungsschichtsystemen erreichen können, die 6.000 Stunden Hochtemperaturtests überstanden haben[2]. Da die Systempreise auf das USD-100-Ziel sinken, fordern Tier-1-Lieferanten Beschichtungen, die das Signal-Rausch-Verhältnis verbessern und gleichzeitig IATF-16949-Audits bestehen. Die Qualifizierung hängt davon ab, die Leistung zwischen -40 °C und +105 °C aufrechtzuerhalten sowie Straßensalzkorrosion standzuhalten. Anbieter, die eine geringe Charge-zu-Charge-Variation des Brechungsindex und der Dickengleichmäßigkeit dokumentieren können, erlangen bevorzugten Lieferantenstatus bei Plattform-Rollouts, die für 2026–2027 geplant sind.
Photovoltaik-Installationen verstärken Effizienzgewinne
Ein IEEE-Paper aus dem Jahr 2025 quantifizierte, dass breitbandiges Entspiegelungsglas die Effizienz von Siliziummodulen um 2,3 % steigert und damit die Stromgestehungskosten über 25 Jahre senkt. Die Internationale Energieagentur prognostiziert, dass bifaziale Module bis 2033 mehr als 70 % der weltweiten Produktion ausmachen werden, was die Beschichtungsfläche pro Modul verdoppelt. Entwickler in Indien, dem Nahen Osten und Lateinamerika setzen einachsige Tracker mit bifazialem Glas ein, um Kapazitätsfaktoren über 30 % zu erreichen, was die Spezifikation beidseitiger, abriebfester Beschichtungen vorantreibt. Formulierer wechseln von Vakuumverdampfung zu plasmagestützter chemischer Gasphasenabscheidung, die fest an Glas haftet und Wüstensandstürmen sowie hoher UV-Strahlung standhält.
Anstieg bei hochauflösenden Verbraucherdisplays
OLED-Panels integrieren den Farbfilter oberhalb der emittierenden Schicht, was die Oberflächenreflexivität erhöht und eine aggressive Entspiegelungsbehandlung erfordert, um den Kontrast in hellen Büros zu erhalten. Panel-Hersteller fordern nun gleichzeitig Anti-Glanz- und Anti-Fingerabdruck-Eigenschaften, was Beschichtungslieferanten zwingt, multifunktionale Schichtstapel zu entwickeln, die eine Reflexion von <1,5 %, einen Kontaktwinkel von <65 ° für Fingerabdrücke und eine Härte von >9H liefern, wobei antivirale Beschichtungen eine weitere multifunktionale Oberflächenbehandlungsanwendung darstellen. Magnetron-Sputtern ermöglicht Gradientenindexschichten auf Gen-8.7-Glas, während atmosphärische Plasma-Deckschichten oleophobe Funktionalität ohne zusätzliches thermisches Budget hinzufügen. Laptop- und Monitormarken planen, „reflexionsoptimierte” SKUs im Jahr 2026 als Premium-Upsell zu vermarkten, was auf eine stetige Nachfrage nach hochwertigen Schichtstapeln hindeutet.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Produktions- und Anlagenkosten | −0.8% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Strenge REACH- und Fluorchemikalienregulierung | −0.5% | Europa mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Haltbarkeitsprobleme bei flexiblen Polymersubstraten | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Anlagenkosten hemmen den Markteintritt
Elektronenstrahlverdampfer, Magnetronsputteranlagen und Plasmareaktoren kosten jeweils mehr als 1 Million USD und erfordern Reinraumeinrichtungen der Klasse 100. Kleinere Beschichter haben Schwierigkeiten, Kapitalaufwendungen zu amortisieren, was die Konsolidierung rund um Mega-Fabriken in China, Südkorea und den Vereinigten Staaten vorantreibt. Geplante Wartungsarbeiten unterbrechen den Durchsatz, und qualifizierte Techniker verlangen Prämiengehälter, was die Fixkosten weiter in die Höhe treibt. Die wirtschaftlichen Rahmenbedingungen hemmen die geografische Diversifizierung, selbst wenn OEMs eine lokale Versorgung in Südostasien oder Lateinamerika fordern, was die Dominanz etablierter Zentren festigt.
REACH und Fluorchemikalienregulierung erzwingt Neuformulierung
Die Europäische Union schafft Per- und Polyfluoralkylsubstanzen schrittweise ab, die historisch für oleophobe Deckschichten bevorzugt wurden. Lieferanten müssen nun nicht-fluorierte Schichtsysteme qualifizieren, die Salzsprüh- und UV-Alterungstests bestehen können – ein Prozess, der Produktzyklen um 9–12 Monate verlängert. Parallele Portfolios für EU- und Nicht-EU-Märkte erhöhen Lager- und Compliance-Kosten, wodurch die Margen unabhängiger Unternehmen sinken. Vertikal integrierte Konzerne nutzen interne Forschungs- und Entwicklungsteams sowie regulatorische Expertise, um diesen Übergang zu bewältigen, wodurch die Kompetenzlücke weiter wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abscheidungsmethode: Sputtern baut Durchsatzvorteil aus
Sputtern verzeichnete zwischen 2026 und 2031 einen CAGR von 6,47 % und wuchs damit schneller als der Gesamtmarkt für Entspiegelungsbeschichtungen. Magnetron-Architekturen scheiden dichte Schichten mit >10 nm pro Minute auf Gen-8,7-Glas ab und verkürzen die Taktzeit für Display- und Photovoltaik-Fertigungsanlagen. Der Marktanteil der Entspiegelungsbeschichtungen für chemische Gasphasenabscheidung blieb 2025 bei 29,10 %, da ihre überlegene Konformität für Lichtwellenleiter-Vorformen, Spiegelbeschichtungen und MEMS-Kavitäten unverzichtbar ist. Hybride Produktionslinien kombinieren heute plasmaunterstützte chemische Gasphasenabscheidung für die Abdeckung dreidimensionaler Geometrien mit Sputterquellen für planare Panels und maximieren so die Anlagenauslastung. Ionenstrahlsputtern ermöglicht zwar eine geringere Abscheiderate, jedoch eine atomare Oberflächenglätte, die für Retikelrohlinge in der 193-nm-Lithografie unerlässlich ist, wo eine Restreflexion von <0,2 % stehende Wellendefekte verhindert. Die Prozessauswahl hängt zunehmend vom thermischen Budget des Substrats und davon ab, ob eine Plasmaexposition akzeptabel ist, was Fertigungsanlagen dazu veranlasst, Dual-Source-Rezepte zur Risikoabsicherung einzusetzen.
Die Expansion des Sputterns wird auch durch Programme für flexible Displays vorangetrieben, die 300 mm breite Rollen aus Polymerfolie anstelle von starrem Glas vorsehen. Rotierbare Targets in Rolle-zu-Rolle-Sputterlinien ermöglichen den Wechsel der Zusammensetzung während des laufenden Prozesses und erlauben so die Herstellung von Gradientenindexschichtsystemen, die Breitbandleistung mit mechanischer Belastbarkeit verbinden. Demgegenüber gewinnt die chemische Gasphasenabscheidung bei Lidar-Linsen für Kraftfahrzeuge, die aus wärmeempfindlichen Polymeren geformt werden, Marktanteile, da Plasmabeschuss die optische Form verzerren würde. Anbieter von Investitionsgütern prognostizieren Upgrades für Sputterkathoden, die die Leistungsdichte um 15 % erhöhen, was zu dünneren Totzonen an den Targetenden und einer verbesserten Materialausnutzung führt und die Beschichtungskosten pro Quadratmeter weiter senkt.


Nach Anwendung: Solarmodule überholen Unterhaltungselektronik
Elektronische Geräte generierten 36,60 % des Umsatzes im Jahr 2025; das Wachstum flacht jedoch ab, da sich die Smartphone-Austauschzyklen in reifen Märkten auf 40 Monate verlängern. Solarmodule hingegen sind auf dem Weg zum höchsten CAGR von 7,95 %, da jedes bifaziale Modul Beschichtungen auf beiden Seiten erfordert und neue Gigawatt-Anlagen Glasgrößen bis zu 2,6 m × 1,4 m verwenden. Die Marktgröße für Entspiegelungsbeschichtungen im Bereich Photovoltaikglas wird bis 2031 voraussichtlich 2,32 Milliarden USD übersteigen, da Regierungen in Indien und Brasilien hocheffiziente Module subventionieren, um die Dekarbonisierung zu beschleunigen. Brillengläser bleiben eine stabile Nische – EssilorLuxottica integrierte im Jahr 2024 Entspiegelungsbehandlungen in den Großteil seiner 559 Millionen Korrekturgläser. Automotive-Displays erfordern Beschichtungen, die Sonneneinstrahlung und Temperaturwechsel standhalten; die Auslieferungen von Fahrzeug-Center-Stack-Bildschirmen werden voraussichtlich etwa 720 Millionen Einheiten pro Jahr erreichen, und Head-up-Display-Glas wächst im zweistelligen Bereich, da Automobilhersteller Augmented-Reality-Overlays einführen.
Die Halbleiter-Fotolithografie stellt eine hochmargige Nische dar, in der Entspiegelungsbeschichtungen auf der Unterseite Einkerbungen bei Sub-7-nm-Knoten unterdrücken. Obwohl der Volumenanteil gering ist, liegt der Stückpreis pro Quadratzentimeter eine Größenordnung über dem für Architekturglas. Medizinische Bildgebungsoptiken, Luft- und Raumfahrtvisiere sowie Telekommunikationsfilter runden das Nachfrageportfolio ab, jedes mit strengen Zuverlässigkeitsanforderungen, die Spezialbesichter begünstigen, die Mehrschichtsysteme für jahrzehntelangen Einsatz zertifizieren können. Lieferanten, die Kapazitäten in Richtung Solar- und Automotive-Optik verlagern und gleichzeitig Kleinserienagilität für Halbleiterwerkzeuge beibehalten, sind positioniert, um ihre Mitbewerber zu übertreffen.
Geografische Analyse
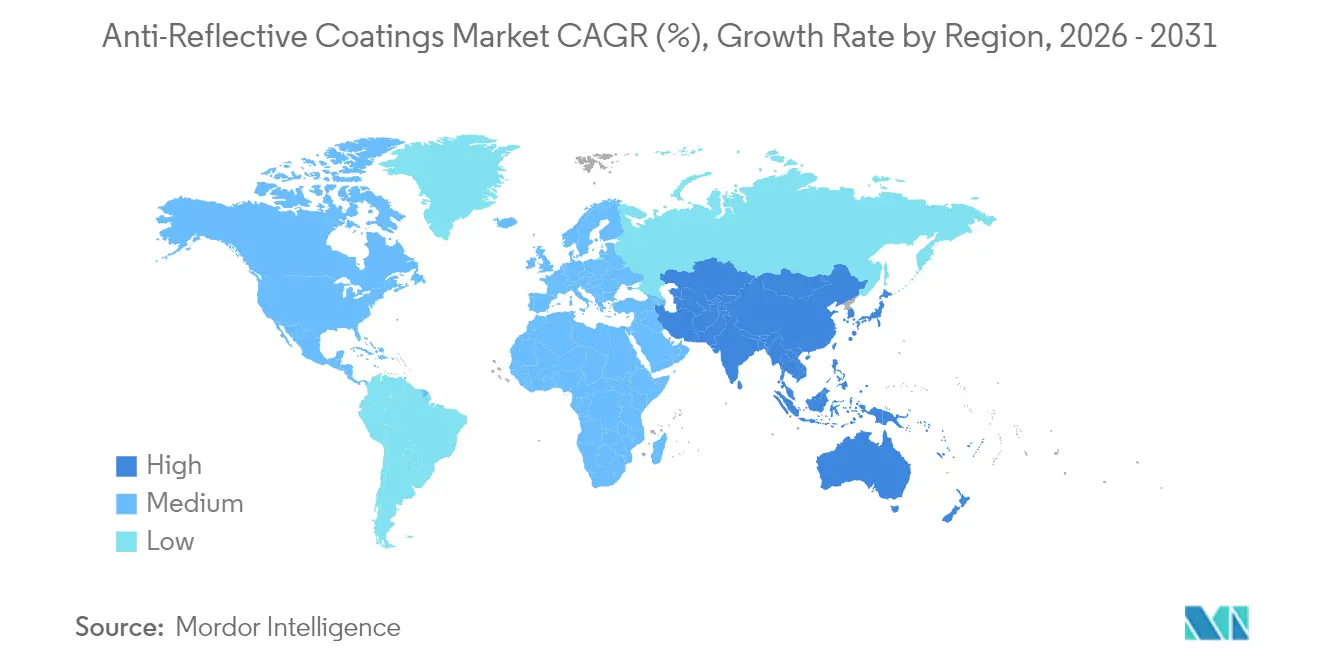
Die Region Asien-Pazifik erzielte 2025 einen Anteil von 34,10 % am globalen Umsatz und wird voraussichtlich mit einem CAGR von 7,62 % bis 2031 wachsen, was die durchschnittliche Wachstumsrate des Marktes für Entspiegelungsbeschichtungen übertrifft. Chinas Gen-10.5-LCD- und OLED-Fabriken in Guangdong und Jiangsu konzentrieren die Nachfrage nach Großflächen-Sputtertargets, während Südkoreas Premium-Smartphone-Panelhersteller ultrageringe Defektanforderungen vorgeben. Japans Erbe in der optischen Glas-Technologie unterstützt die Nachfrage nach Kameramodul- und Brillenglasbeschichtungen, und Indiens Boom bei der Solarmodulmontage erhöht das Volumen an beidseitig beschichtetem Glas. Lokale Inhaltsregeln drängen multinationale Anbieter dazu, Sputterlinien in der Nähe von Vietnam und Malaysia zu errichten, auch wenn die Kapitalintensität eine Hürde bleibt.
Nordamerika erzielt ein geringeres Volumen, erzielt jedoch höhere durchschnittliche Verkaufspreise, da Luft- und Raumfahrt- sowie Verteidigungsprogramme streulichtarme, breitbandige Schichtsysteme mit sorgfältiger Rückverfolgbarkeit spezifizieren. AR-Headset-Entwickler aus dem Silicon Valley vergeben Aufträge für kurze Produktionsläufe, die musterspezifische Beschichtungen mit Fotomasken erfordern – ein Bereich, in dem agile US-amerikanische Beschichter die Nase vorn haben. Mexiko profitiert von seiner Nähe zur Automobilmontage, doch die meisten Großflächenbeschichtungen werden aufgrund der etablierten Skaleneffekte weiterhin aus Asien geliefert. Kanadas Nachfrage konzentriert sich auf LiDAR-Sensoren für die Automatisierung im Bergbau und in der Forstwirtschaft, obwohl die absoluten Volumina moderat bleiben.
Europas Markt wird durch die REACH-Regulierung geprägt, die Beschichtungsformulierer zwingt, PFAS-freie Alternativen früher als andere Regionen zu qualifizieren. Deutschlands Premium-Fahrzeughersteller spezifizieren Entspiegelungsglas für Head-up-Displays, das Polarisationssteuerung integriert, was die Leistungsanforderungen erhöht. Utility-Scale-Solar in Spanien und Griechenland übernimmt bifaziale Module, doch ein Großteil des beschichteten Glases kommt weiterhin aus Asien, was EU-Initiativen zur Lokalisierung der Versorgung bis 2027 vorantreibt. Osteuropas Optikcluster in Polen und der Tschechischen Republik sind auf Verteidigungslinsen spezialisiert und bieten eine kleine, aber stabile Nachfragebasis.
Der Nahe Osten und Afrika sind noch in einer frühen Phase: Saudi-Arabiens Gigawatt-Solar-Ausschreibungen und Upgrades für Bergbauhelm-Visiere in Südafrika sind die wichtigsten Treiber und werden in der Regel durch Importe bedient, da die Reinrauminfrastruktur begrenzt ist. Lateinamerika gewinnt an Dynamik – Brasilien und Chile erweitern ihre Solarkapazitäten und spezifizieren Entspiegelungsglas zur Ertragssteigerung in Hochstrahlungszonen – doch die Beschichtungsanwendung findet weiterhin im Ausland statt, was Raum für regionale Investitionen lässt, sollten sich konsistente Auftragspipelines materialisieren.

Regulatorisches Umfeld
Die Regulierung konzentriert sich zunehmend auf das Management von Fluorchemikalien und Dokumentationsanforderungen für Beschichtungschemien, die in der Optik, bei Displays und PV-Glas eingesetzt werden. In der Europäischen Union bleibt REACH der primäre Rahmen, und im März 2026 haben die ECHA-Ausschüsse den umfassenden PFAS-Beschränkungsvorschlag vorangetrieben, wobei der Ausschuss für Risikobeurteilung (RAC) seine Stellungnahme (3. März 2026) verabschiedete und der Ausschuss für sozioökonomische Analyse (SEAC) seinen Entwurf einer Stellungnahme (11. März 2026) annahm, was den Wandel hin zu PFAS-freien Deckschichten für Anti-Fingerabdruck- und Anti-Verschmutzungsfunktionen verstärkt.
In den Vereinigten Staaten sorgen EPA-Maßnahmen im Rahmen des TSCA für einen zusätzlichen Compliance-Takt für Chemikalienlieferanten, darunter eine Maßnahme im Federal Register vom Mai 2026, mit der Significant New Use Rules (SNURs) für bestimmte Stoffe mit Wirkungsdatum 28. Juli 2026 erlassen wurden, während die EPA außerdem den Zeitplan für PFAS-Berichtspflichten anpasste, indem der Beginn der Einreichungsfrist der PFAS Reporting and Recordkeeping Rule auf den 31. Januar 2027 verschoben wurde (im April 2026 finalisiert). In Asien verschärfte Südkorea die administrativen Fristen für Chemikalien mit Lieferengpässen, wobei das Umweltministerium eine Antragsfrist zum 30. Juni 2026 für die K-REACH-Sonderregistrierung festlegte (Bekanntmachung Nr. 2026-42), ein relevanter Auslöser für die Versorgungskontinuität bei optischen Beschichtungsflüssigkeiten. Bei Produktleistung und Qualitätskonformität kodifiziert ISO 8980-4:2026 (veröffentlicht im Juni 2026) Spezifikationen und Prüfverfahren für Antireflex- und hydrophobe Beschichtungen auf Brillengläsern und drängt Linsenhersteller und Beschichtungsbetriebe dazu, QA-, Prüf- und Rückverfolgbarkeitsprotokolle an einem anerkannten globalen Standard auszurichten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Zwischenprodukten, die die Kontrolle des Brechungsindex, die Haltbarkeit und die Oberflächenfunktionalität bestimmen, darunter Metalloxide (wie SiO2, TiO2 und ZrO2) und andere optische Ausgangsstoffe, die zum Aufbau von Mehrschichtstapeln verwendet werden. Diese Ausgangsstoffe gelangen zu Beschichtungsformulierern und Prozessintegratoren, die Rezepturen in anwendungsfertige Systeme für Glas, Polymeroptiken und ophthalmische Linsen umsetzen. Vorgelagerte Entscheidungen werden zunehmend durch die Neuformulierung weg von fluorierten Oberflächenbehandlungen in bestimmten Regionen geprägt, was zusätzliche Qualifizierungszyklen mit sich bringt und die Verwaltung von Doppel-SKUs für die globale Versorgung vorantreibt.
Fertigung und Anwendung stehen im Mittelpunkt der Wertschöpfung und umfassen Vakuum-PVD-Verfahren (Elektronenstrahlverdampfung und Magnetron-Sputtern) sowie andere Verfahren wie Sol-Gel und verwandte nasschemische Beschichtungsansätze, die für großflächiges Glas eingesetzt werden. Hersteller von Abscheidungsanlagen und Lieferanten von Targets/Materialien beeinflussen Durchsatz, Ausbeute und Filmdefektivität, während sich die nachgelagerte Nachfrage auf Elektronik-/Display-OEMs und Modulhersteller für PV, Automobiloptik und -displays sowie Hersteller ophthalmischer Linsen konzentriert, die standardisierte Prüfungen und konsistente Charge-zu-Charge-Leistung benötigen. Der Vertrieb erfolgt in der Regel über die Direktbelieferung großer OEMs und Tier-Zulieferer, wobei spezialisierte optische Beschichter Nischenprogramme mit geringem Volumen und hohen Spezifikationen (zum Beispiel Lidar und fortschrittliche Optiken) bedienen, bei denen Qualifizierung, Messtechnik und Dokumentation Teil des gelieferten Werts sind.
Wettbewerbslandschaft
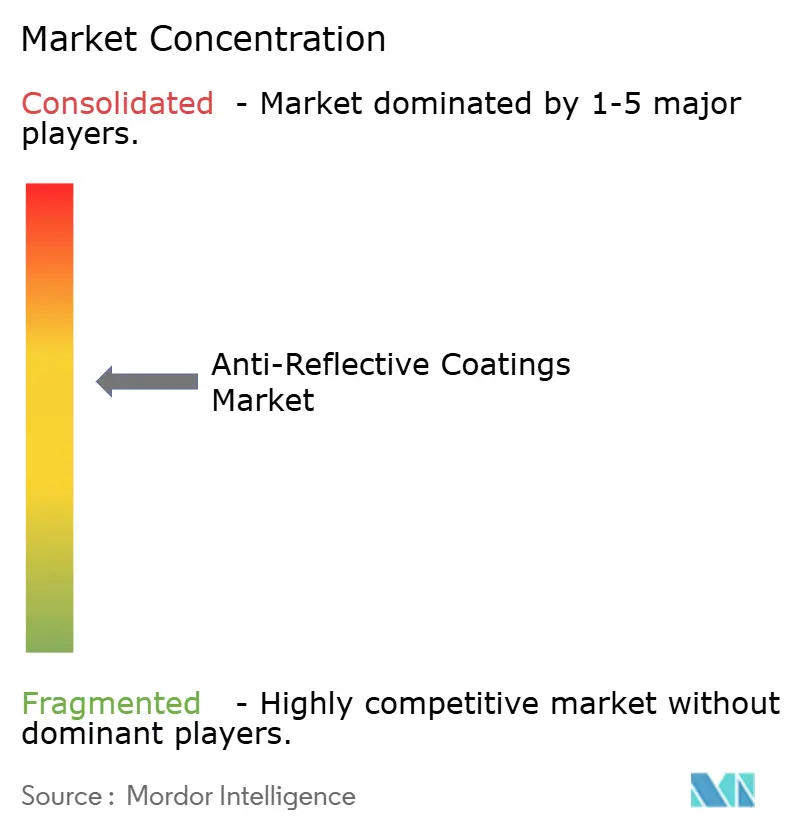
Der Markt für Entspiegelungsbeschichtungen ist mäßig konsolidiert, mit großen vertikal integrierten Glas- und Chemieunternehmen neben spezialisierten optischen Dienstleistungsbetrieben. AGC und Guardian dominieren den Markt für Standard-Glasbeschichtungen durch Skaleneffekte und eine vertikal integrierte Floatglas-Versorgung. Strategische Muster konzentrieren sich auf technologische Differenzierung: Ionenstrahlsputtern erzielt <0,1 % Streuverlust für Halbleiter-Retikel, plasmagestützte chemische Gasphasenabscheidung bietet konforme Abdeckung in MEMS-Kavitäten, und Atomlagenabscheidung liefert Sub-10-nm-Präzision für aufkommende Nanophotonik. Die Kreuzlizenzierung von Targetmaterialien mit Anlagenanbietern beschleunigt die Einführung von Rezepturen, während die Rückwärtsintegration in die Substratfertigung eine sichere Glasversorgung in angespannten Märkten gewährleistet. Weißer Raum bleibt bei gekrümmtem Automotive-Head-up-Display-Glas bestehen, wo Beschichtungen eine breitbandige Unterdrückung ohne Einführung von Doppelbrechung aufrechterhalten müssen, sowie bei faltbaren OLED-Telefonen, bei denen flexible Substrate Niedertemperatur-, rissbeständige Schichtsysteme erfordern. Die regulatorische Compliance nimmt zu: ISO 14001 Umweltmanagement, ISO 50001 Energiemanagement und IATF 16949 Automobilqualität sind mittlerweile Grundvoraussetzungen für die Tier-1-Zulassung in Europa und Nordamerika. Kleinere unabhängige Unternehmen, denen der Maßstab fehlt, um Prüfungskosten zu absorbieren, gehen Partnerschaften ein oder werden übernommen.
Branchenführer im Markt für Entspiegelungsbeschichtungen
-
EssilorLuxottica
-
HOYA VISION CARE COMPANY (HOYA Corporation)
-
Zeiss International
-
PPG Industries
-
AGC Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Multifunktionale Beschichtungen, die Antireflexion mit Anti-Fingerabdruck, Anti-Verschmutzung und verbesserter Reinigbarkeit kombinieren, stellen eine klare Marktlücke dar, insbesondere für hochwertige Verbraucherdisplays und Smart-Glass-Oberflächen, die starkem Umgebungslicht und häufiger Berührung ausgesetzt sind. Kapazitäts- und Ausbauvorhaben rund um AR/VR-Hardware bieten einen greifbaren Nachfrageimpuls für hochpräzise optische Beschichtungen: Im Januar 2026 begann Goertek mit dem Bau der Phase II seiner VR-Geräteproduktionsstätte (geplante Investition von 1,6 Milliarden Yuan), und im Juni 2026 nahm das Unternehmen die kommerzielle Produktion für ein Projekt für mikro-nano-optische Produkte für AR-Brillen in Lingang, Shanghai (Investition von 3,28 Milliarden Yuan), auf. Diese Schritte unterstützen die Nachfrage nach engerer Dickenkontrolle, streuarmen Schichtstapeln und produktionstauglicher Messtechnik, die für Wellenleiter und kompakte optische Module geeignet ist.
Im Solarbereich untermauern messbare Leistungssteigerungen die Argumente für Antireflexglas-Upgrades und neue Beschichtungsarchitekturen. Im April 2026 berichtete CIEMAT (Spanien) über eine poröse Silica-Antireflexbeschichtung für Solarpanels, die eine Steigerung der optischen Transmission um 5,2 % gegenüber unbeschichtetem Glas liefert, wobei die Transmission bei 600 nm 99,8 % erreicht, was die Chance für skalierbare, hochtransmittierende Beschichtungen unterstreicht, die auch Abrieb und Außeneinsatz standhalten können. Für Smart-Displays und Abdeckgläser investieren Anbieter in 3A-Schichtstapel (Anti-Glare, Antireflex, Anti-Fingerabdruck); Yixin Optoelectronics beispielsweise eröffnete im Juni 2026 eine Fertigungsstätte für Smart-Display-Abdeckungen im Wert von 1,2 Milliarden Yuan, die sich auf diese Beschichtungen konzentriert. Über alle Anwendungen hinweg schaffen der PFAS-Übergang und die aufkommende Teststandardisierung (für Brillengläser) Möglichkeiten für Anbieter, die nicht-fluorierte Deckschichten qualifizieren können, während sie Haltbarkeit, optische Neutralität und Reinigbarkeit über verschiedene Substrate und Hochdurchsatzlinien hinweg beibehalten.
Aktuelle Branchenentwicklungen
- April 2026: EssilorLuxottica brachte Crizal Natural Look auf den Markt und positionierte es als am wenigsten sichtbare Antireflexbeschichtung, die mithilfe der Advanced Aesthetics Technology Restreflexe reduziert und die Farbstabilität über verschiedene Betrachtungswinkel hinweg gewährleistet. Die Markteinführung unterstreicht, wie Ästhetik und visuelle Neutralität neben Haltbarkeit zu zentralen Differenzierungsmerkmalen werden und die Premiumisierung bei ophthalmischen Antireflexbeschichtungen unterstützen.
- September 2025: HOYA Vision Care begann mit der weltweiten Einführung von MiYOSMART Coating STX, einer hydrophoben Deckbeschichtung für Myopiekontrolllinsen, die auf verbesserte Schmutzabweisung und Klarheit abzielt. Durch die Erweiterung von Leistungsmerkmalen auf spezialisierte Linsenkategorien verstärkt HOYA den Trend zu anwendungsspezifischen Antireflexschichtstapeln mit stärkerer Reinigbarkeit und Alltagstauglichkeit.
- November 2024: POLYRISE brachte eine patentierte Hochleistungs-Antireflexbeschichtung für Anwendungen in Automobil, Optik und Photonik auf den Markt, die die SAMES-Sprühtechnologie nutzt, um die industrielle Produktivität zu verbessern. Dieser Schritt unterstreicht das anhaltende Interesse an skalierbaren Anwendungsmethoden, die höheren Durchsatz unterstützen können und gleichzeitig die Leistungsanforderungen bei industriellen optischen Komponenten erfüllen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Entspiegelungsbeschichtungen den Wert von Beschichtungen, die auf Substrate aufgetragen werden, um die Oberflächenreflexion zu reduzieren und die Lichtdurchlässigkeit auf optischen und displayorientierten Oberflächen zu verbessern, die in industriellen und verbraucherorientierten Endanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen die Preisgestaltung nachgelagerter Geräte und Installationsdienstleistungen aus und berücksichtigen nur den Wert des Beschichtungsmaterials und der Beschichtungsdienstleistung.
Segmentierungsübersicht
- Nach Abscheidungsmethode
- Chemische Gasphasenabscheidung
- Elektronenstrahlabscheidung
- Sputtern
- Andere Abscheidungsmethoden
- Nach Anwendung
- Halbleiter
- Elektronische Geräte
- Brillengläser
- Solarmodule
- Automotive-Displays
- Andere Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Nachfragepool zu kartieren und wichtige Eingaben zu verankern, wie z. B. Trends bei der Endverbrauchsproduktion, Handelsströme und politische Signale, die die Einführung von Beschichtungen beeinflussen. Wir stützten uns hauptsächlich auf öffentliche, nicht kostenpflichtige Quellen, darunter USGS und nationale Statistikämter für den industriellen Produktionskontext, UN Comtrade für Überprüfungen der Handelsrichtung, die Internationale Energieagentur für Indikatoren zur Solarenergienutzung sowie das US-Patent- und Markenamt und begutachtete Materialzeitschriften für Trends bei Abscheidungs- und Beschichtungsschichtstapeln.
Wir haben auch Jahresberichte von Unternehmen, Investorenpräsentationen, technische Datenblätter und seriöse Presseberichte ausgewertet, um typische Anwendungsfälle für Entspiegelungsbeschichtungen zu verstehen und zu erfahren, wie sich die Spezifikationen weiterentwickeln. Zur Überprüfung der Lieferantenpräsenz und der Kontinuität in der Finanzberichterstattung nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzen und -informationen sowie ein Patenbankabonnement zur Validierung der Innovationsintensität nach Abscheidungsverfahren. Diese Beispiele sind nicht erschöpfend, und andere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Forschung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung, wo Entspiegelungsbeschichtungen spezifiziert und beschafft werden und wie sich die Nachfrage nach Endverwendung verschiebt, einschließlich Brillen, elektronischer Geräte, Halbleiter, Solarmodule und Automobildisplays. Wir befragten Materiallieferanten, Beschichtungsdienstleister, Ausrüstungs- und Prozessspezialisten sowie Beschaffungs- oder Technikverantwortliche und deckten wichtige Nachfragezentren in APAC, EMEA und Amerika ab, um Lücken aus den Desk-Recherche-Eingaben zu schließen und Annahmen einem Stresstest zu unterziehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 17 % | APAC: 38 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 37 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Endverbrauchsproduktion und Einführungssignale verwendet wurden, um den Beschichtungsnachfragepool nach wichtigen Anwendungen zu rekonstruieren und dann mithilfe realistischer Preisspannen für Beschichtungsmaterialien und Beschichtungsdienstleistungen in Werte umzuwandeln. Parallel dazu verwendeten wir selektive Bottom-up-Näherungen zur Plausibilitätsprüfung der Gesamtwerte, unter Verwendung von Stichprobenvolumina nach Anwendung und typischen Durchschnittsverkaufspreisbereichen, gefolgt von Kanaldiskussionen und Hinweisen zur Lieferantenkapazität.
Zu den wichtigsten Eingaben gehörten Trends bei Elektronik- und Display-Lieferungen, Brillenglasvolumina und Premiumisierung, Solarmodulinstallationen (die die Nachfrage nach AR-beschichtetem Glas antreiben), Signale zur Halbleiterfabrikaktivität und gemeldete Änderungen im Abscheidungsmix, wie z. B. Sputtern im Vergleich zu anderen Methoden. Preisannahmen wurden durch eine Mischung aus veröffentlichter Materialkostenentwicklung, interviewbasierter Durchschnittsverkaufspreisprogression und anwendungsbezogenen Mixverschiebungen praktisch gehalten, anstatt einen einzigen Pauschalpreis für den gesamten Markt anzunehmen. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Basisfall das erwartete Endverbrauchswachstum, das Tempo der Technologieeinführung und die normalisierte Preisgestaltung widerspiegelt, und die Prognose wurde angepasst, wenn Experten kurzfristige Volatilität signalisierten. Wo die Bottom-up-Sichtbarkeit für kleinere Beschichtungsauftragsbetriebe begrenzt war, wurden Lücken mithilfe konservativer Durchsatz-Proxys geschlossen und die impliziten Anteile anschließend durch Folgegespräche revalidiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, sodass die endgültigen Zahlen nicht von einer einzigen Annahme abhängen. Wir verglichen modellierte Ergebnisse mit unabhängigen Signalen, einschließlich Liefertrajektorien für Endverwendungen, regionaler Fertigungsintensität und impliziertem Beschichtungsverbrauch pro Einheit für die wichtigsten Anwendungen, und überprüften Abweichungen vor der Freigabe.
Wenn eine Eingabe außerhalb eines erwarteten Bereichs lag, wurde das Modell mit angepasstem Mix und angepasster Preisgestaltung neu berechnet, und das Team kontaktierte relevante Befragte erneut, um zu bestätigen, was sich geändert hatte und warum. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. starken Verschiebungen bei Solarinstallationen, Elektronikzyklen oder Vorschriften zur Beschichtungschemie. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten, die mit der vollständigen Modelllogik übereinstimmt.
Mordor Intelligence Marktgröße für Entspiegelungsbeschichtungen im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Entspiegelungsbeschichtungen können variieren, da jeder Herausgeber die Grenzen dessen, was gezählt wird, unterschiedlich zieht, und möglicherweise auch unterschiedliche Jahre, Währungen und Preisannahmen verwendet. Unterschiede entstehen auch dadurch, ob die Schätzung an Nachfrageindikatoren für Endverwendungen verankert ist oder primär aus übergeordneten Wachstumsraten projiziert wird.
Die Hauptlücke ergibt sich daraus, ob Beschichtungsdienstleistungen und der anwendungsbezogene Mix (für Brillen, elektronische Geräte, Halbleiter, Solarmodule und Automobildisplays) separat modelliert werden. Bei Mordor Intelligence wird dies gehandhabt, indem der Wert an Nachfragesignale für Endverwendungen geknüpft wird und Abscheidungs- und Anwendungsmix verwendet werden, um eine realistische Durchschnittsverkaufspreisprogression zu erzielen, anstatt sich auf einen einzigen gemischten Preis zu verlassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,98 Milliarden USD (2026) | |
| Branchenforschungsunternehmen A | 5,50 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen anderen Aufbau, was den aktuellen Wert unterschätzen kann, wenn jüngste Elektronik- und Solarvolumina sowie Preismixverschiebungen nicht vollständig bis zum Größenbestimmungsjahr berücksichtigt werden. |
| Branchenforschungsunternehmen B | 5,60 Milliarden USD (2025) | Wendet einen niedrigeren Wachstumspfad und ein breiteres Zeitfenster an und kann Anwendungsmixänderungen glätten, wodurch der implizierte Wert für 2026 reduziert wird, wenn er auf der gleichen Währungszeitbasis verglichen wird. |
Zusammengenommen erklärt sich die Streuung größtenteils durch die Jahresausrichtung und dadurch, wie eng jede Schätzung den Beschichtungswert mit Endverbrauchsvolumina und Preismix verknüpft. Wenn der Umfang konsistent gehalten und die Annahmen mit Marktteilnehmern abgeglichen werden, wird die resultierende Zahl für Planungs- und Budgetierungszwecke leichter nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Entspiegelungsbeschichtungen im Jahr 2026?
Er beläuft sich auf 5,98 Milliarden USD und ist auf dem Weg, bis 2031 8,09 Milliarden USD zu erreichen, was einem CAGR von 6,26 % entspricht.
Welches Segment wächst innerhalb der Entspiegelungsbeschichtungen am schnellsten?
Solarmodule führen mit einem CAGR von 7,95 % bis 2031, da bifaziale Module die beschichtete Fläche pro Panel verdoppeln.
Warum gewinnt Sputtern gegenüber der chemischen Gasphasenabscheidung an Marktanteilen?
Magnetronsputterlern scheidet dichte Schichten schnell auf großen Glasflächen ab, was die Taktzeit verkürzt und die Kosten pro Quadratmeter senkt.
Wie werden die EU-REACH-Vorschriften die Beschichtungsformulierungen beeinflussen?
Lieferanten schafften Fluorchemikalien ab und investieren in PFAS-freie Schichten, die weiterhin oleophobe und Anti-Fingerprint-Leistung erbringen.
Welche Regionen verzeichnen das höchste Wachstum?
Asien-Pazifik wächst am schnellsten mit einem CAGR von 7,62 %, angetrieben durch Display-Fabriken in China und Solaranlagen in Indien und Südostasien.
Wie sind die Aussichten für AR/VR-Headsets in Bezug auf die Beschichtungsnachfrage?
Die wachsende Unternehmenseinführung treibt optische Schichtsystemanforderungen für eine Reflexion unter 1 % voran und erhält die Premiumnachfrage nach Präzisions-Mehrschichtbeschichtungen aufrecht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

