
Größe und Marktanteil des katarischen Wohnungsbaumarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
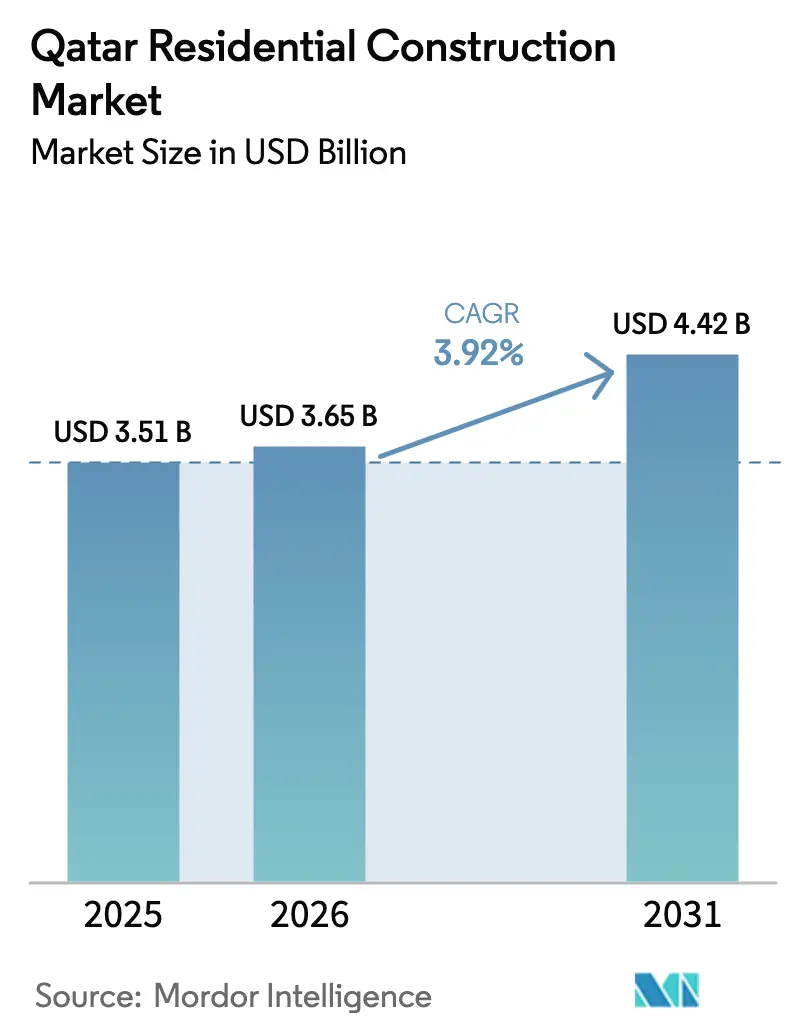
| Marktgröße im Basisjahr (2025) | 3.51 Milliarden US-Dollar |
| Marktgröße (2026) | 3.65 Milliarden US-Dollar |
| Marktgröße (2031) | 4.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.92 % |
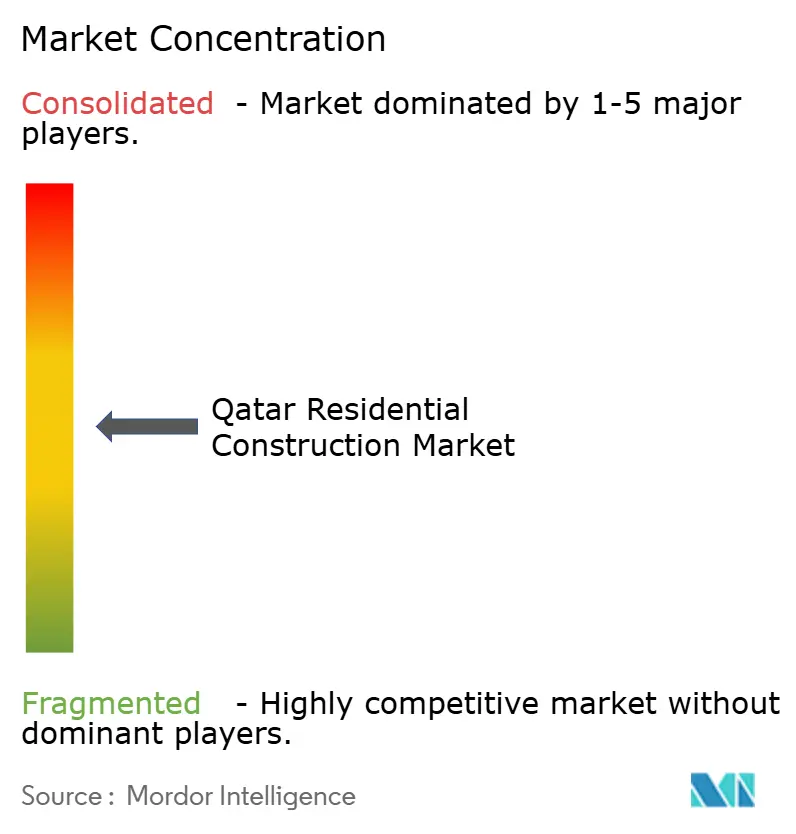
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des katarischen Wohnungsbaumarktes von Mordor Intelligence
Die Größe des katarischen Wohnungsbaumarktes soll von USD 3,51 Milliarden im Jahr 2025 auf USD 3,65 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 3,92 % über den Zeitraum 2026–2031 voraussichtlich USD 4,42 Milliarden erreichen. Der Wachstumspfad spiegelt eine Verlagerung von FIFA-getriebenen Megaprojekten hin zu einer Nachfrage wider, die der Dritten Nationalen Entwicklungsstrategie und der Katarischen Nationalen Vision 2030 folgt. Bevölkerungswachstum, anhaltender Expatriate-Zuzug, öffentlich-private Partnerschaften für erschwinglichen Wohnungsbau und eine zunehmende Verfügbarkeit von Hypotheken stärken allesamt eine vorhersehbare Projektpipeline. Entwickler verlagern ihr Kapital auch auf Smart-Home-fähige Einheiten und gemischt genutzte Quartiere, die die Infrastruktur des Weltmeisterschaftsvermächtnisses nutzen. Die Übernahme von Bautechnologien beschleunigt sich, da Auftragnehmer mit steigenden Arbeitskosten und strengeren Nationalisierungsregeln konfrontiert sind, während sich die Nachfrage schrittweise über Doha hinaus auf Al Khor und Al Rayyan ausweitet.
Wesentliche Erkenntnisse des Berichts
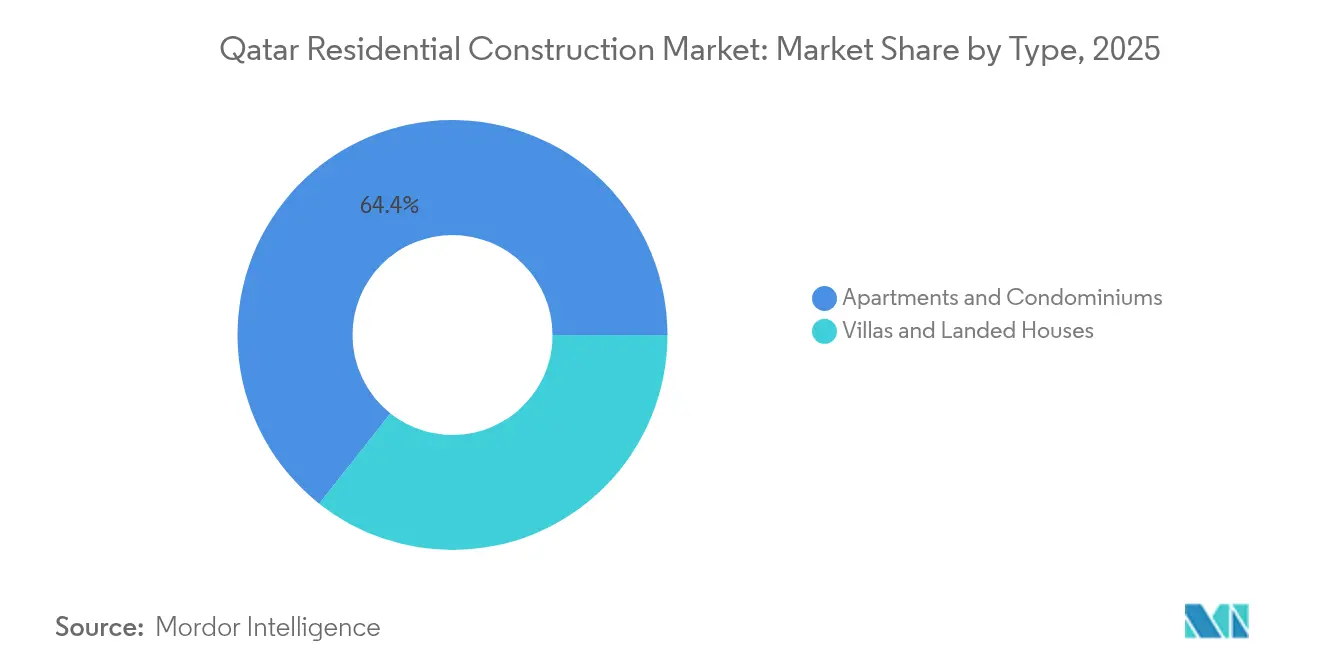
- Nach Typ führten Apartments und Eigentumswohnungen mit einem Marktanteil von 64,35 % am katarischen Wohnungsbaumarkt im Jahr 2025, während Villen und Einfamilienhäuser bis 2031 voraussichtlich mit einer CAGR von 4,25 % expandieren werden.
- Nach Bauart hielt Neubau 77,32 % der Marktgröße des katarischen Wohnungsbaumarktes im Jahr 2025, während Renovierungsaktivitäten bis 2031 mit einem Tempo von 4,16 % am schnellsten wachsen.
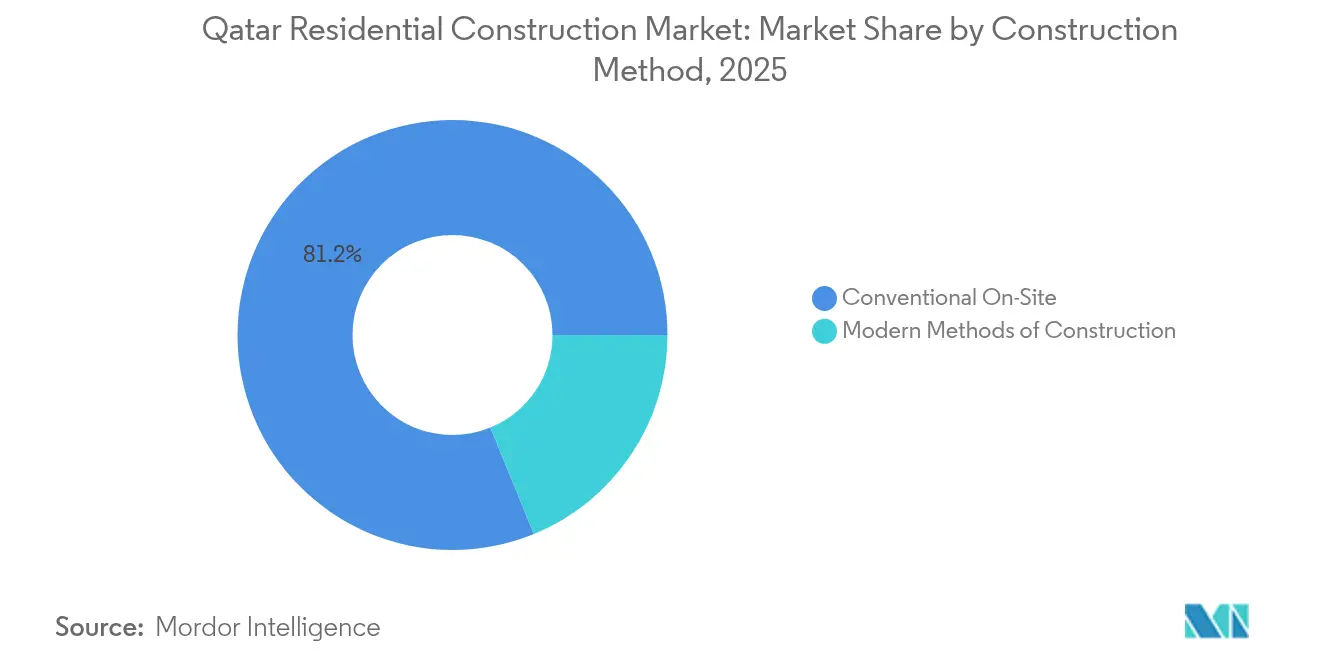
- Nach Baumethode behielt der konventionelle Vor-Ort-Bau im Jahr 2025 einen Umsatzanteil von 81,18 % am katarischen Wohnungsbaumarkt; moderne Baumethoden werden voraussichtlich mit einer CAGR von 5,42 % wachsen.
- Nach Investitionsquelle kontrollierte privates Kapital im Jahr 2025 einen Anteil von 67,14 % am katarischen Wohnungsbaumarkt, doch öffentliche Investitionen werden aufgrund von Programmen für erschwinglichen Wohnungsbau voraussichtlich mit einer CAGR von 5,02 % steigen.
- Nach Geografie entfiel auf Doha im Jahr 2025 ein Anteil von 53,40 % an der Marktgröße des katarischen Wohnungsbaumarktes, während Al Khor bis 2031 mit einer CAGR von 4,44 % vorschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum katarischen Wohnungsbaumarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starkes Bevölkerungswachstum & Expatriate-Zuzug | +0.8% | National; Doha, Al Rayyan | Mittelfristig (2–4 Jahre) |
| Staatlich unterstützte Programme für erschwinglichen Wohnungsbau | +0.6% | National; Schwerpunkt auf Al Khor und Rest von Katar | Langfristig (≥ 4 Jahre) |
| Vermächtnis-Infrastruktur der FIFA Weltmeisterschaft 2022 | +0.5% | Doha, Al Rayyan | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verfügbarkeit von Hypotheken | +0.4% | National; am stärksten in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Smart-Home-fähigen Wohnungen | +0.3% | Doha; ausgewählte Projekte in Al Khor | Langfristig (≥ 4 Jahre) |
| Unternehmensnachfrage nach Personalunterkünften | +0.2% | Industriezonen; Doha Geschäftsbezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starkes Bevölkerungswachstum & Expatriate-Zuzug
Volkszählungsdaten belegen eine Einwohnerzahl von 2,85 Millionen im Jahr 2024, wobei die Nettomigration weiterhin steigt. Überarbeitete Aufenthaltsregeln ermöglichen es ausländischen Käufern nun, einen dauerhaften Status mit Immobilieninvestitionen ab USD 200.000 zu erlangen, wodurch vorübergehende Arbeitnehmer effektiv in langfristige Wohneigentümer umgewandelt werden. Immobilientransaktionen überstiegen im ersten Halbjahr 2024 USD 2,24 Milliarden, was eine robuste Nachfrage nach Wohnraum signalisiert und den katarischen Wohnungsbaumarkt stützt. Die Liberalisierung des Auslandseigentums in mehreren Sektoren zieht multinationale Unternehmen an, deren leitende Mitarbeiter Führungskräftewohnungen suchen. In ihrer Gesamtheit halten diese demografischen und politischen Kräfte die Absorptionsraten gesund, selbst wenn Dohas Angebot zunimmt[1]Noura Al-Thani, „Bevölkerungs- und Wohnungszählung 2024”, Planungs- und Statistikbehörde, psa.gov.qa.
Staatlich unterstützte Programme für erschwinglichen Wohnungsbau
Der QR-81-Milliarden-Fünfjahres-Infrastrukturplan sieht über 5.500 erschlossene Wohngrundstücke über öffentlich-private Partnerschaften vor. Treuhandregeln gemäß Gesetz Nr. 6 von 2014 schützen Käufer und senken Risikoprämien für Budgetprojekte. Eine 90-prozentige Senkung der Unternehmensregistrierungsgebühren, die im Juli 2024 in Kraft trat, reduziert die weichen Kosten für Entwickler und Auftragnehmer. Der Nationale Raumordnungsplan fördert Gemeinschaften mit gemischten Einkommensgruppen anstelle isolierter Niedrigkostencluster und gewährleistet so Nachfragevielfalt und gesellschaftliche Akzeptanz. Diese Maßnahmen vergrößern den adressierbaren Käuferpool und stützen ein stabileres Wachstum im katarischen Wohnungsbaumarkt.
Vermächtnis-Infrastruktur der FIFA Weltmeisterschaft 2022
Ausgaben von USD 200–300 Milliarden für Stadien, Verkehrssysteme und Versorgungseinrichtungen senkten künftige Erschließungskosten und erweiterten bebaubare Zonen. Lusail City dient als Vorzeigeprojekt dafür, wie Großveranstaltungsanlagen in nachhaltige Wohnviertel umgewandelt werden; die Zusammenarbeit von QNB und Qatari Diar bei Huzoom Lusail unterstreicht das anhaltende institutionelle Vertrauen. Die Doha Metro erweitert den zumutbaren Pendelradius und ermöglicht Wohnprojekte in Al Sadd und ähnlichen Knotenpunkten. Ein Überangebot an Luxusimmobilien im Stadtzentrum verdeutlicht jedoch die Notwendigkeit, bestimmte Anlagen neu zu positionieren. Wirksame Wiederverwendungsstrategien werden darüber entscheiden, ob diese versunkenen Kosten in langfristige Gewinne für den katarischen Wohnungsbaumarkt umgewandelt werden.
Wachsende Verfügbarkeit von Hypotheken
Bankenkapitalpuffer von nahezu 20 % ermöglichen wettbewerbsfähige Hypothekenprodukte trotz erhöhter Rückstellungen nach dem Weltmeisterschaftszyklus. Ein im September 2024 eingeführter Rahmen für digitale Vermögenswerte ebnet den Weg für tokenisierte Immobilienfinanzierungen, die Transaktionsgebühren senken und die Transparenz verbessern können. Hypothekenabschlüsse stiegen im vierten Quartal 2024 um 89 % gegenüber dem Vorquartal, was eine aufgestaute Endnutzernachfrage anzeigt, die durch Liquiditäts- und bürokratische Hürden eingeschränkt worden war. Expatriates mit mittlerem Einkommen, die nun für den dauerhaften Aufenthalt berechtigt sind, verleihen dem Markt weiteren Auftrieb. Einfachere Kreditkonditionen verbreitern den Trichter für Wohnungskäufe und Einstiegssegmente im Villenbereich gleichermaßen.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Grundstücks- und Baumaterialkosten | -0.7% | Landesweit; akut im Doha-Kern | Kurzfristig (≤ 2 Jahre) |
| Potenzielle Wohnungsüberversorgung im Doha-Kern | -0.5% | Doha; Ausstrahlungseffekte auf Al Rayyan | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel nach dem Megaprojekt-Höhepunkt | -0.4% | National; komplexe Bauten am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen des Auslandseigentums außerhalb von Freihandelszonen | -0.3% | Nicht ausgewiesene Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Grundstücks- und Baumaterialkosten
Die Volatilität der Einsatzpreise resultiert aus Logistikengpässen und einem sich überschneidenden öffentlichen Bauagenda. Die staatliche Beschaffung für Straßen, Entwässerung und Stromnetze konkurriert direkt mit privaten Wohnungsbauunternehmen um Beton, Stahl und Fachkräfte. Dohas Kernbezirke verlangen Knappheitsprämien, während Randgebiete häufig kostspielige Versorgungsanschlüsse erfordern. Neue Lokalisierungsregeln, die katarische Arbeitnehmer bevorzugen, treiben die Arbeitskosten weiter in die Höhe. Der Margendruck ist am stärksten bei Projekten für erschwinglichen Wohnraum zu spüren, was Baustarts möglicherweise verlangsamt, sofern nicht kostensparende moderne Baumethoden breiter eingesetzt werden.
Potenzielle Wohnungsüberversorgung im Doha-Kern
Investorenbefragungen zeigen, dass 80 % der Beteiligten ein gedämpftes Preiswachstum angesichts des Überhangs an Lagerbeständen im Stadtzentrum erwarten. Der IWF stellt fest, dass Transaktionsvolumina und Preise nach der Weltmeisterschaft gesunken sind, insbesondere im Luxussegment. Moderne Metroanschlüsse mildern einen Teil des Drucks, indem sie das Einzugsgebiet der Pendler erweitern, doch leerstehende Hochhauseinheiten wirken als Belastung für die Gesamtentwicklung. Erfolgreiche Entwickler verlagern ihre Pipelines auf Al Khor und thematische Produkte wie betreutes Wohnen und umgehen damit die am stärksten gesättigten Segmente des katarischen Wohnungsbaumarktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Apartments verankern die Nachfrage, während Villen sich beschleunigen
Apartments und Eigentumswohnungen erzielten 2025 einen Anteil von 64,35 % am katarischen Wohnungsbaumarkt, getragen von der starken Präferenz von Expatriates für wartungsarmes Wohnen in der Nähe von Beschäftigungszentren. Diese Dominanz führte zu stabilen Cashflows für Entwickler, die auf Langzeitmieter und Erstkäufer abzielen. Hochverdichtete Bauformen entsprechen zudem städtischen Flächenbeschränkungen und nutzen das Einzugsgebiet der Doha Metro. Projekteinführungen in Lusail und Al Sadd bieten kompakte Grundrisse gepaart mit gemeinschaftlichen Einrichtungen, die den Ertrag pro Quadratmeter maximieren. Das Segment profitiert von der wachsenden Verfügbarkeit von Hypotheken und der Tokenisierung digitaler Vermögenswerte, die die Eintrittsbarrieren für Haushalte mit mittlerem Einkommen senken.
Villen und Einfamilienhäuser machen heute noch einen kleineren Teil aus, werden jedoch bis 2031 voraussichtlich die schnellste CAGR von 4,25 % erzielen, da Reformen der dauerhaften Aufenthaltsgenehmigung Familien anlocken, die Privatsphäre und Außenflächen suchen. Entwickler haben mit der Planung von Wohnkomplexen in Al Khor und Al Rayyan reagiert, wo Grundstücke günstiger sind und Infrastrukturpipelines ausgebaut werden. Smart-Home-fähige Spezifikationen und GSAS-Standards für nachhaltiges Bauen differenzieren das Angebot und unterstützen eine Premiumpreisgestaltung. Villaprojekte erweitern so die Einnahmequellen und verringern die Abhängigkeit von auf Doha konzentrierten Wohnungsverkäufen. Beide Segmente zusammen stärken das ausgewogene Wachstum im katarischen Wohnungsbaumarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Bauart: Neubauten führen, Renovierungen gewinnen an Bedeutung
Neubau repräsentierte 2025 77,32 % der Marktgröße des katarischen Wohnungsbaumarktes, bedingt durch anhaltendes Bevölkerungswachstum und die Bereitstellung von Grundstücken im Rahmen des QR-81-Milliarden-Infrastrukturplans. Entwickler profitieren von kürzeren Genehmigungsverfahren auf Grünflächen, die im Nationalen Raumordnungsplan ausgewiesen sind, während öffentliche Versorgungsinstallationen im Rahmen öffentlich-privater Strukturen mitfinanziert werden. Hochhausapartmentkomplexe und mittelständische Villenclusters bilden den Hauptteil der aktuellen Pipelines und nutzen Skaleneffekte bei Beschaffung und Arbeitseinsatz.
Renovierungen sind jedoch mit einer CAGR von 4,16 % voraussichtlich schneller im Wachstum, da der während des Baubooms von 2000 bis 2010 errichtete Wohnungsbestand das Sanierungsalter erreicht. Eigentümer entscheiden sich für Upgrades auf Smart-Home-Standards und energieeffiziente Fassaden, um mit dem Neubauangebot zu konkurrieren. Die Strategie ist kosteneffizient, da sie den Grunderwerb umgeht und von Treuhandschutzmaßnahmen profitiert, die Käufern Eigentumsklarheit zusichern. Mittelgroße Auftragnehmer, die sich auf Retrofitleistungen spezialisiert haben, skalieren ihr Angebot und diversifizieren die Wettbewerbslandschaft des katarischen Wohnungsbaumarktes.
Nach Baumethode: Konventionelle Methoden dominieren, moderne Methoden steigen schnell auf
Konventionelle Vor-Ort-Techniken machten 2025 immer noch 81,18 % des Projektwertes aus, was auf eingesessene Auftragnehmerkompetenzen und regulatorische Vertrautheit zurückzuführen ist. Diese Bauweisen stützen sich auf große Arbeitskräftepools und sequentielle Arbeitsabläufe, was zu längeren Bauplänen führt, jedoch Flexibilität für Designanpassungen während der Ausführung bietet. Viele Apartmenttürme im Zentrum Dohas folgen diesem Weg weiterhin aufgrund grundstücksspezifischer Anpassungsanforderungen und einer wahrgenommenen Risikominimierung bei Kreditgebern.
Moderne Baumethoden, insbesondere Modul- und Fertigbauweisen, sind mit einer CAGR von 5,42 % für starkes Wachstum positioniert, da Lohnkosteninflation und Nationalisierungsquoten die Automatisierungsübernahme beschleunigen. Der Fertigbaubereich von Gulf Contracting Company und ähnliche Vorhaben von Midmac verdeutlichen die Vorteile der Pioniere. Fabrikmäßige Qualitätskontrolle reduziert Mängel, während eine schnellere Vor-Ort-Montage die Finanzierungskosten senkt. Fernprojekte in Al Khor und Personalunterkünfte in Industriezonen bevorzugen besonders die Off-Site-Fertigung und stärken die technologiegetriebene Entwicklung innerhalb des katarischen Wohnungsbaumarktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Investitionsquelle: Privates Kapital dominiert, öffentliche Verpflichtungen intensivieren sich
Private Investoren hielten 2025 einen Anteil von 67,14 % am katarischen Wohnungsbaumarkt durch Freihaltungsentwicklungen in Doha und Co-Entwicklungsgeschäfte in Lusail. Aggressives Grundstücksankauf vor der Weltmeisterschaft ermöglichte es vielen lokalen Entwicklern, die Pipeline-Kontinuität mit begrenzter öffentlicher Abhängigkeit aufrechtzuerhalten. Beteiligungspartner umfassen zunehmend regionale Familienunternehmen und Staatsfonds, die von stabilen Mietrenditen angezogen werden.
Die öffentlichen Ausgaben verzeichnen dennoch die höhere CAGR von 5,02 %, da der Staat Ressourcen in erschwinglichen Wohnungsbau und infrastrukturgebundene Gemeinschaften lenkt. Das Ministerium für Kommunen arbeitet mit Auftragnehmern über Design-Build-Operate-Konzessionen zusammen, die Straßen, Entwässerung und Gemeinschaftseinrichtungen integrieren. Eine solche Unterstützung verringert das Risiko beim Eintritt in sekundäre Städte und unterstützt soziale Ziele, ohne private Innovationen zu verdrängen. Ausgewogene Finanzierungsquellen stärken daher die Widerstandsfähigkeit des katarischen Wohnungsbaumarktes.
Geografische Analyse
Doha behielt 2025 einen Projektanteil von 53,40 % aufgrund reifer Transport-, Bildungs- und Gesundheitseinrichtungen, die sowohl Expatriates als auch Einheimische ansprechen. Die drei Linien der Doha Metro erweitern die Wohneinzugsgebiete auf Stadtteile wie Al Sadd, entlasten die Kerngeschäftsbezirke und fördern gemischt genutzte vertikale Projekte. Dennoch dämpft ein anhaltender Überbestand an Luxuswohnungen die Preissteigerung, was Entwickler dazu veranlasst, sich auf mittelpreisige Angebote und Renovierungsprogramme zu konzentrieren. Immobilientransaktionen beliefen sich im Dezember 2024 auf USD 286 Millionen, ein monatlicher Anstieg von 12 %, der Liquidität selbst bei Angebotsüberhängen signalisiert.
Al Rayyans vorstädtisches Profil und kulturelles Erbe stützen eine stetige Nachfrage nach Villengeländen, die Privatsphäre mit dem Zugang zu Dohas Beschäftigungszentren verbinden. Laufende Investitionen in Gesundheitseinrichtungen und internationale Schulen verbessern die Lebensqualität, während die Grundstückswerte gegenüber Dohas erstklassigen Korridoren ermäßigt bleiben. Die Planungsgenehmigungen der Gemeinde bevorzugen niedriggeschossige Bautypen und entsprechen damit den katarischen Vorlieben für Innenhofarchitektur. Entstehende Einzelhandelsstreifen und Gemeinschaftsparks stützen steigende Absorptionsraten und positionieren Al Rayyan als stabilisierende Mitte im katarischen Wohnungsbaumarkt.
Al Khor verzeichnet bis 2031 die schnellste CAGR von 4,44 %, dank der USD-2-Milliarden-Al-Khor-Straße, die die Reisezeiten zum Internationalen Flughafen Doha und zu Industriezonen verkürzt. Die staatliche Zuteilung von erschlossenen Grundstücken im Rahmen des QR-81-Milliarden-Plans beschleunigt Projekte für erschwinglichen und mittelpreisigen Wohnungsbau. Entwickler nutzen niedrigere Grundstückskosten, um größere Grundrisse anzubieten, während GSAS-Leitlinien sicherstellen, dass Umweltstandards eingehalten werden. Öffentliche Schulen, Gesundheitskliniken und Uferpromenaden machen Fortschritte, und Al Khor entwickelt sich zu einer tragfähigen Alternative für Familien, die sich Doha nicht leisten können. Der Aufstieg der Stadt diversifiziert das geografische Risiko für den katarischen Wohnungsbaumarkt.
Regulatorisches Umfeld
Der Wohnungsbau in Katar unterliegt kommunalen Genehmigungs- und Zonierungskontrollen. Das Ministerium für Kommunalverwaltung setzt Bauvorschriften durch, die Genehmigungen für Bau-, Instandhaltungs- und Abrissarbeiten erfordern. Landnutzung und Bebauungsdichte werden durch die Municipal Spatial Development Plans (MSDPs) im Rahmen des Qatar National Master Plan geregelt, die Wohngebietskategorien (zum Beispiel R1 bis R6) und zugehörige Gestaltungsparameter festlegen, die den realisierbaren Einheitenmix, die Grundstücksnutzung und Projektgenehmigungen prägen.
Die Governance des Sektors wurde zudem durch die Real Estate Regulatory Authority (Aqarat) stärker institutionalisiert, die die Regulierung des Immobiliensektors und entwicklerbezogene Dienstleistungen überwacht, zusammen mit Beschaffungs- und Kompetenzkontrollen bei Projekten mit Bezug zu öffentlichen Arbeiten. Die Public Works Authority (Ashghal) führt über eine Präqualifizierung für Subunternehmer eine Approved Companies List (ACL) und verlangt, dass wichtiges technisches Personal auf Ashghal-Projekten ein Certificate of Competency besitzt, was sich auf die Auswahl der Auftragnehmer, die Personalausstattung und die Compliance-Kosten auswirkt. Daneben regelt das Gesetz Nr. 19 von 2005 die Ausübung des Ingenieurberufs, einschließlich Lizenzanforderungen für Beratungsbüros und Einschränkungen bei Interessenkonflikten zwischen Auftragnehmern und Planungsberatern, was die Projektabwicklungsmodelle und die Beziehungen zwischen Beratern und Auftragnehmern prägt.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, wobei QD-SBG Construction, Midmac Contracting und HBK große Wohnbauaufträge durch etablierte Kundenbeziehungen und umfassende Ausführungskapazitäten anführen. Diese Unternehmen nutzen Skaleneffekte bei der Beschaffung und verhandeln günstige Zahlungsbedingungen, um Margen auch bei schwankenden Materialkosten zu schützen. Digital-Twin-Werkzeuge und BIM-Plattformen sind zunehmend in Ausschreibungsanforderungen eingebettet und drängen etablierte Akteure dazu, ihre technischen Fähigkeiten zu verbessern.
Internationale EPC-Akteure wie McDermott und China State Construction Engineering Corporation sichern infrastrukturnahe Wohnungsbauaufträge, indem sie fortschrittliche Projektmanagementsysteme und Fertigbau-Know-how bündeln. Ihre Präsenz hebt Qualitätsmaßstäbe an und fördert den Wissenstransfer zu lokalen Subunternehmern. Jointventures mit lokalen Sponsoren helfen, regulatorische Rahmenbedingungen zu navigieren und Nationalisierungsquoten zu erfüllen, was den Wettbewerb im katarischen Wohnungsbaumarkt dynamisch hält.
Mittelgroße Auftragnehmer wie Gulf Contracting und Al-Balagh Trading & Contracting erschließen Nischen in Renovierung, Ausbau und Smart-Home-Integration. Viele haben Fertigbautochtergesellschaften gegründet, um Al Khors aufkommende Pipeline anzusprechen, wo Off-Site-Fertigung Zeitpläne verkürzt. Fin-Tech-Allianzen, die den Rahmen für digitale Vermögenswerte nutzen, bieten kleineren Akteuren alternative Finanzierungskanäle. Freie Marktnischen in den Bereichen betreutes Wohnen und Co-Living-Formate sind weitgehend unbestritten und bieten agilen Unternehmen Eintrittspunkte.
Marktführer im katarischen Wohnungsbau
QD-SBG Construction
Midmac Contracting Co. W.L.L.
Hamad Bin Khalid Contracting (HBK)
Galfar Al Misnad Engineering & Contracting
Porr Construction Qatar W.L.L.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Marktlücken im katarischen Wohnungsbau zeigen sich am deutlichsten dort, wo politische und planerische Rahmenbedingungen die investierbare Pipeline unmittelbar erweitern. Der im Bericht angesprochene staatliche Infrastrukturplan umfasst mehr als 5.500 erschlossene Wohngrundstücke, die über öffentlich-private Partnerschaften bereitgestellt werden, was Entwicklern und Bauunternehmen einen klareren Weg eröffnet, Wohnsiedlungen im mittleren Marktsegment mit von Anfang an integrierten Versorgungseinrichtungen und Gemeinschaftsanlagen zu realisieren. Zonierungs- und Dichtekontrollen im Rahmen der MSDPs unterstützen zudem eine strukturierte Produktdifferenzierung (zum Beispiel eine Verschiebung des Einheitenmix je Zone), was mit dem Fokus des Berichts auf smart-home-fähige Einheiten, gemischt genutzte Bezirke und eine über das zentrale Doha hinausgehende Nachfrage übereinstimmt.
Ein zweites Chancenfeld konzentriert sich auf investierbare Freehold- und eigentumsfähige Distrikte, unterstützt durch das Transaktionsumfeld für Entwickler und Käufer. Für ausländisches Eigentum zugelassene Gebiete und die Präsenz von Aqarat unterstützen die Transaktionstransparenz und die Beteiligung von Entwicklern. Auftragnehmer mit breiteren Fähigkeiten, darunter Galfar Al Misnad, HBK und Midmac (die neben dem Bau auch MEP und Facility Management abdecken), können zudem Dienstleistungen nach der Übergabe sowie die steigende Renovierungsnachfrage adressieren, da die Sanierungstätigkeit zunimmt. Die zunehmende Abhängigkeit von der Präqualifizierung und den Kompetenzanforderungen von Ashghal schafft einen Spielraum für konforme mittelgroße Subunternehmer und spezialisierte Sanierungsfirmen, insbesondere für solche, die die Dokumentations-, Qualitäts- und Personalstandards für Wohnungsbaupakete im Umfeld öffentlicher Infrastruktur erfüllen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Parsons Corporation erhielt von der Lusail Real Estate Development Company einen Dreijahresvertrag zur Bereitstellung von Programm-Management, Baumanagement und Bauüberwachung für das Lusail City Infrastructure Program. Der Auftrag erweitert Lusails Kapazität zur Umsetzung der Masterplan-Infrastruktur zur Unterstützung der Wohnimmobiliennachfrage im Raum Doha.
- Juli 2026: Die Qatar General Electricity and Water Corporation (Kahramaa) vergab Aufträge im Gesamtwert von über 604 Millionen USD an Larsen & Toubro, Voltage Engineering und LS Cable für den Ausbau des Stromnetzes zur Einbindung des Dukhan-Solarprojekts. Dieses Upgrade unterstützt den Netzausbau für Wohnlasten und die Solarintegration und ermöglicht durch verbesserte Netzzuverlässigkeit und -kapazität eine höhere Bautätigkeit im Wohnbereich.
- Juli 2026: Die Public Works Authority (Ashghal) legte den 21. Juli 2026 als Termin für die Angebotsabgabe für das Projekt „Mebaireek (Zone 81) Roads and Infrastructure Works“ fest, wobei die Auftragsvergabe für das vierte Quartal 2026 erwartet wird. Der Straßen- und Infrastrukturausbau rund um neu entstehende Wohngebiete erschließt neue Korridore für Wohnungsbauwachstum und signalisiert kurzfristig anstehende Vergaben, die die Projektpipeline beschleunigen werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Dieser Markt ist definiert als der Wert der Bautätigkeit im Wohnungsbau in Katar, einschließlich der Ausgaben für den Bau von Wohnungen, Eigentumswohnungen, Villen und anderen freistehenden Häusern, sowohl für Neubau als auch für Renovierung.
Ausgeschlossen aus dem Erfassungsbereich: Wir schließen Nichtwohngebäude, größere zivile Infrastruktur und reine Grundstückstransaktionen ohne Bautätigkeit aus.
Übersicht der Segmentierung
- Nach Typ
- Apartments & Eigentumswohnungen
- Villen und Einfamilienhäuser
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region
- Doha
- Al Rayyan
- Al Khor
- Rest von Katar
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung bildete die Grundstruktur des Modells, indem Wohnnachfragetreiber, Signale zu Baugenehmigungen und Kostenentwicklungen, die die Projektwerte prägen, kartiert wurden. Öffentliche Quellen, die die Erzählung und die Eingaben verankern, umfassen offizielle Statistiken und Veröffentlichungen wie Aktualisierungen der Qatar Planning and Statistics Authority, Publikationen der Qatar Central Bank sowie Ankündigungen des Ministeriums für Kommunalverwaltung zu Planung und Bauwesen.
Wir haben zudem den Bau- und Wohnungskontext anhand von Aufzeichnungen zur Immobilienregistrierung des Justizministeriums, Länderberichten des Internationalen Währungsfonds sowie Indikatoren von UN und Weltbank zu Bevölkerung und weiteren makroökonomischen Bedingungen überprüft. Um die Exposition von Auftragnehmern und Entwicklern gegenzuprüfen und die wahrscheinliche Projektrichtung zu verstehen, haben wir Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung ausgewertet. Bei Bedarf nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Ausschreibungsverfolgung sowie eine Datenbank auf Sendungsebene für Import und Export, um zu sehen, wie Materialflüsse die Aktivitätsniveaus widerspiegeln. Die Liste der Sekundärquellen ist beispielhaft, und während der Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und proprietäre Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was in Doha tatsächlich gebaut wird, wie Preise in aktuellen Ausschreibungen und Verträgen angegeben werden, und wo Renovierung im Vergleich zu Neubau kurzfristig zunimmt. Wir sprachen mit einer Mischung aus Auftragnehmern, Entwicklern, spezialisierten Subunternehmern, Beratern und Teilnehmern der Materialvertriebskette in Doha und anderen aktiven Wohngebieten und nutzten dieses Feedback dann, um Annahmebereiche zu bestätigen und Lücken zu schließen, die öffentliche Daten offenließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 15% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 31% |
| Kleinere Marktteilnehmer: 20% | Manager: 54% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Wohnungsbedarf und Bauausführung anhand katarspezifischer Signale rekonstruiert werden, wobei die Ausgaben anschließend auf die Bautätigkeit im Wohnungsbau verteilt werden. Das Modell verwendet Prüfpunkte wie Bevölkerung und Haushaltsbildung, die Fertigstellung von Wohneinheiten und die Sichtbarkeit der Pipeline, die Richtung von Genehmigungen und Planung sowie die Entwicklung von Baukosten und Löhnen, die die Projektwerte im Zeitverlauf verändern.
Nachdem der Gesamtwert gebildet wurde, werden selektive Bottom-up-Näherungen eingesetzt, um die Gesamtsummen realistisch zu halten, einschließlich Stichproben-Rollups von Projektwerten nach Standort, einer einfachen Logik aus Volumen mal durchschnittlichen Projektkosten für typische Einheitstypen sowie Kanalprüfungen zur Intensität wichtiger Materialien (zum Beispiel Zement und Stahl), um zu sehen, ob die Aktivitätsniveaus konsistent erscheinen. Wenn Projektdetails dünn sind, gehen wir mit Lücken um, indem wir konservative Bandbreiten für Renovierungsanteile und typische Werte pro Einheit nach Wohnungstyp anwenden, wobei diese Bandbreiten anhand von Interviewfeedback verfeinert werden.
Die Prognose erfolgt durch Szenarioanalysen, gestützt durch kurzfristigen Expertenkonsens, da der Wohnungsbau empfindlich auf Politik, Finanzierung und Pipeline-Timing reagiert. Für die Vorausschau werden Variablen wie die Verfügbarkeit von Hypotheken und die Zinsrichtung, staatliche Wohnungsbau- und PPP-Förderung, Zuwanderung von Expatriates sowie Auftragnehmerkapazität und Ausschreibungsdynamik verfolgt, bevor die endgültigen Wachstumspfade vereinbart und einem Stresstest unterzogen werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mehrstufig überprüft, beginnend mit Plausibilitätsprüfungen der Jahresveränderungen, gefolgt von Vergleichen mit unabhängigen Signalen wie Baugenehmigungen, Zuwächsen beim Wohnungsangebot und makroökonomischen Indikatoren zur Erschwinglichkeit von Wohnraum. Wenn Abweichungen auftreten, wird das Modell überarbeitet, Annahmen erneut geprüft und gezielte Rückfragen bei Interviewpartnern ausgelöst, um zu verstehen, ob die Veränderung real ist oder ein Datenartefakt darstellt.
Vor der Freigabe überprüft ein weiterer Analyst die Modelllogik, die Auswahl der Eingaben und die rechnerische Konsistenz, und wir führen Notizen, damit die Schritte später wiederholt und überprüft werden können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Baubeginne, Preise oder Finanzierungsbedingungen im Wohnungsbau beeinflusst. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit die Kunden die aktuellste Sicht erhalten, abgestimmt auf die jüngsten öffentlichen Veröffentlichungen und Marktrückmeldungen.
Vergleich der Marktdimensionierung von Mordor Intelligence für den katarischen Wohnungsbaumarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Wohnungsbau in Katar können recht unterschiedlich ausfallen, da jeder Herausgeber seine eigene Abgrenzung dessen wählt, was als Wohnbauarbeit zählt, und da der Zeitpunkt der Pipeline-Aktualisierungen den Ausgangspunkt verändert. Unterschiede ergeben sich auch daraus, wie Renovierung behandelt wird, welche Jahre als Basisjahr verwendet werden und ob der Wert vergebene Arbeiten, laufende Ausführung oder breitere immobilienbezogene Ausgaben widerspiegelt.
Die Tabelle zeigt eine deutliche Spanne um den Wert für 2026, und im Modell von Mordor Intelligence ist die Zahl auf den Wert der Bautätigkeit im Wohnungsbau in Katar beschränkt, wobei Neubau und Renovierung für Wohnungen und Villen erfasst werden, anstatt Transaktionen mit Wohnimmobilien oder weiter gefasste Gebäudedienstleistungen einzubeziehen, die außerhalb der Bauausführung liegen.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,65 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 4,10 Mrd. USD (2026) | In der Regel eine breitere Behandlung der Bauausgaben, bei der Wohnraumfertigstellung und einige wohnungsbaubezogene Dienstleistungen mit den Kernbauarbeiten gebündelt werden, und Renovierung wird manchmal mithilfe höherer gemischter Kostenannahmen aufgebläht. |
| Branchenverband B | 3,20 Mrd. USD (2026) | Oft näher an nur genehmigten oder begonnenen Arbeiten, was den Wert der Ausführung in späteren Phasen übersehen kann, und der Aktualisierungsrhythmus kann Pipeline-Verschiebungen hinterherhinken, insbesondere wenn sich das Projekttiming über Jahre verschiebt. |
Zusammengenommen deutet der Vergleich darauf hin, dass Umfang und Zeitpunkt die Hauptfaktoren sind, nicht ein einzelner Datenpunkt. Indem wir die Schätzung an klare Aktivitätsdefinitionen, praktische Nachfrage- und Pipeline-Signale sowie wiederholbare Prüfungen von Preisen und Volumen knüpfen, streben wir an, den Marktwert nachvollziehbar und für die Planung nutzbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der katarische Wohnungsbaumarkt derzeit?
Der katarische Wohnungsbaumarkt wird im Jahr 2026 auf USD 3,65 Milliarden geschätzt.
Wie schnell wird das Marktwachstum erwartet?
Der Marktwert wird bis 2031 voraussichtlich USD 4,42 Milliarden erreichen, was einer CAGR von 3,92 % entspricht.
Welches Segment hält den größten Marktanteil?
Apartments und Eigentumswohnungen dominieren mit 64,35 % des Wertes von 2025 und spiegeln die starke Nachfrage von Stadtbewohnern und Expatriates wider.
Welche Region wächst am schnellsten?
Al Khor ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 4,44 % bis 2031, getrieben durch neue Verkehrsverbindungen.
Wie unterstützen staatliche Maßnahmen den erschwinglichen Wohnungsbau?
Der QR-81-Milliarden-Plan 2025–2029 stellt über 5.500 erschlossene Grundstücke bereit und bietet Gebührenermäßigungen, die die Entwicklerkosten senken und die Käuferberechtigung erweitern.
Welche Bautechnologien gewinnen an Bedeutung?
Modul- und Fertigbaumethoden wachsen mit einer CAGR von 5,42 %, da Unternehmen Arbeitseinsparungen, Qualitätsverbesserungen und schnellere Lieferzeiten anstreben.
Seite zuletzt aktualisiert am:



