
Marktgröße und Marktanteil für tragbare medizinische Elektronikprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 99.05 Milliarden US-Dollar |
| Marktgröße (2031) | 152.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.04 % |
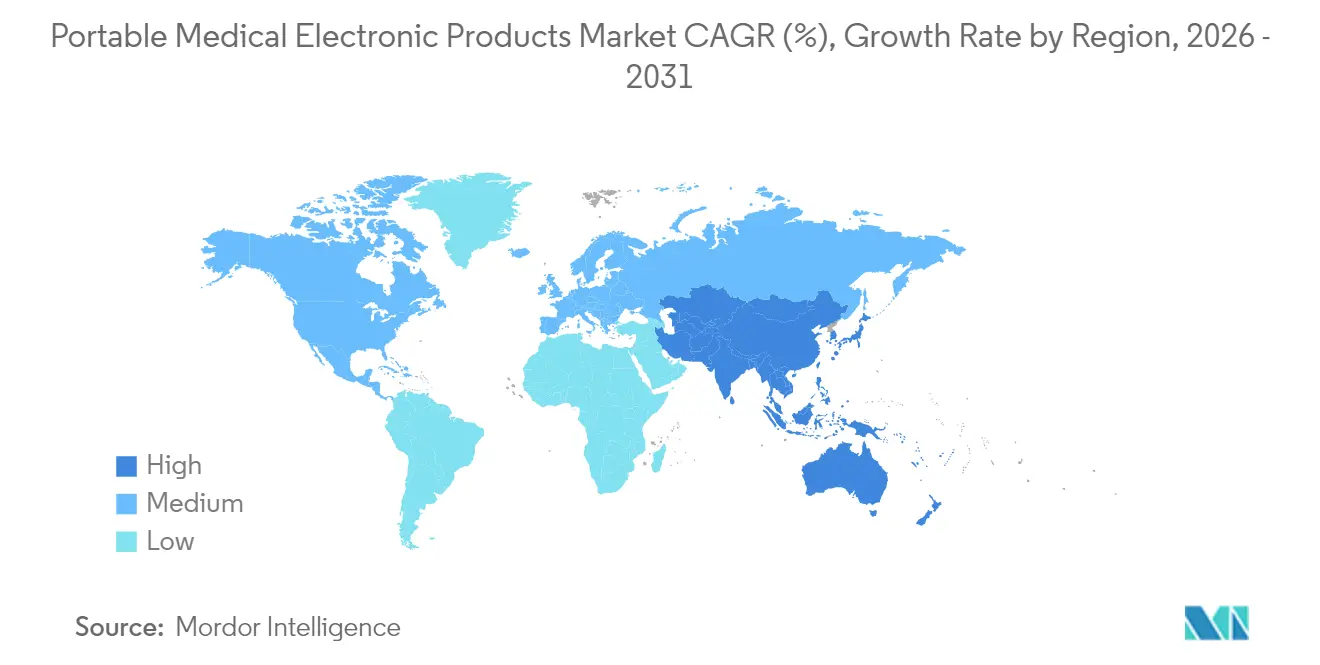
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
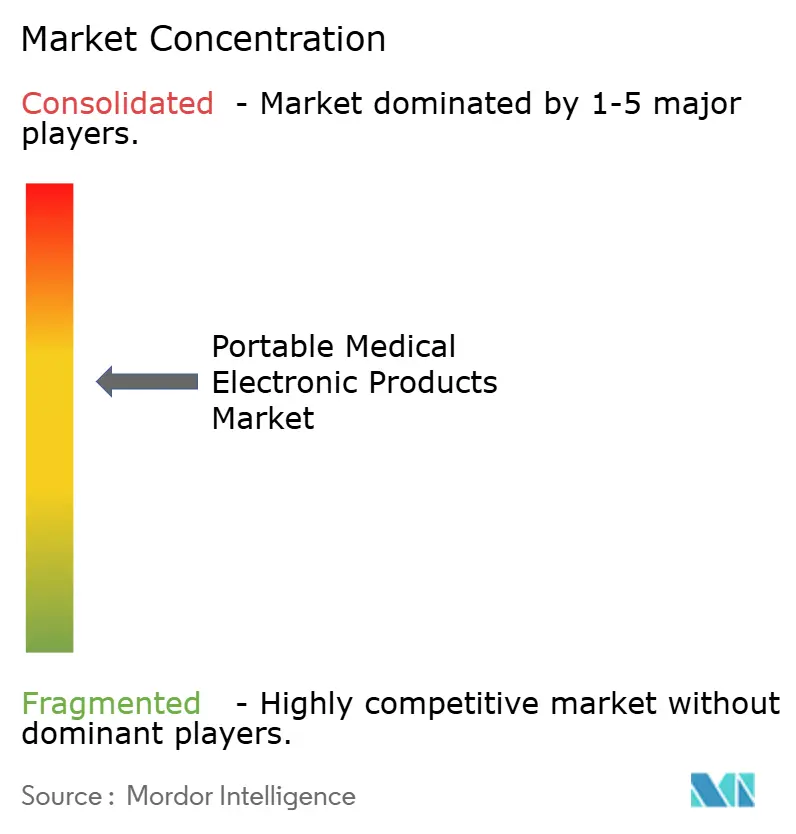
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für tragbare medizinische Elektronikprodukte von Mordor Intelligence
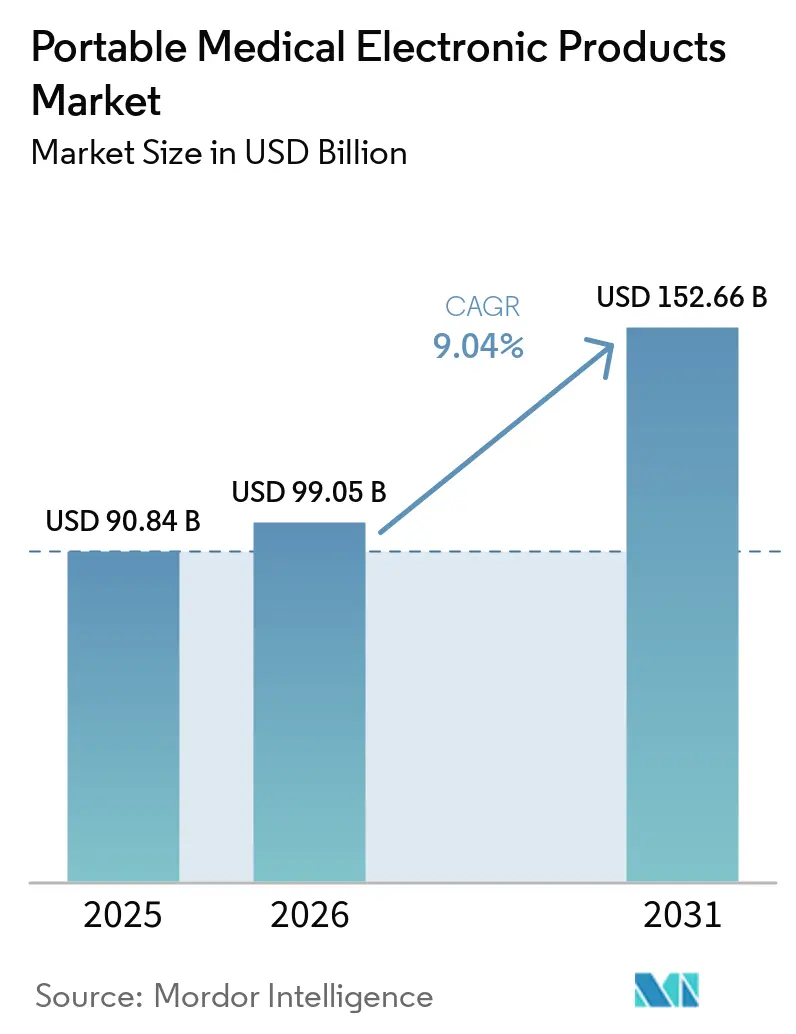
Die Marktgröße für tragbare medizinische Elektronikprodukte wurde im Jahr 2025 auf USD 90,84 Milliarden geschätzt und soll von USD 99,05 Milliarden im Jahr 2026 auf USD 152,66 Milliarden bis 2031 wachsen, bei einer CAGR von 9,04 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt die steigende Nachfrage nach außerklinischer Versorgung, die ausgereifte Miniaturisierung von Halbleitern und Erstattungsmodelle wider, die nun eine kontinuierliche Überwachung honorieren. Die rasche Integration von On-Device-Künstlicher-Intelligenz definiert die diagnostische Genauigkeit neu, während die Nutzung in der Heimversorgung zunimmt, da Gesundheitssysteme vermeidbare Wiederaufnahmen reduzieren wollen. Technologiegiganten treten mit softwarezentrierten Ansätzen in den Markt ein, verschärfen den Wettbewerb und beschleunigen Produktlebenszyklen. Gleichzeitig dämpfen Schwachstellen in der Lieferkette bei spezialisierten Chips und steigende Kosten für die Einhaltung von Cybersicherheitsvorschriften den kurzfristigen Schwung.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Überwachungsgeräte im Jahr 2025 einen Marktanteil von 45,02 % am Markt für tragbare medizinische Elektronikprodukte; mobile medizinische Apps und Software verzeichnen bis 2031 eine CAGR von 13,72 %.
- Nach Komponente entfielen auf Sensoren im Jahr 2025 ein Anteil von 35,08 % an der Marktgröße für tragbare medizinische Elektronikprodukte, während Prozessoren und KI-Chips die schnellste CAGR von 15,12 % aufweisen.
- Nach Portabilitätstyp führten Handgeräte im Jahr 2025 mit einem Anteil von 44,73 %; Wearables expandieren mit einer CAGR von 16,02 %.
- Nach Endnutzer dominierten Krankenhäuser im Jahr 2025 mit einem Marktanteil von 59,55 %, während Heimversorgungsumgebungen eine CAGR von 13,18 % verzeichnen.
- Nach Geografie beanspruchte Nordamerika im Jahr 2025 einen Anteil von 37,98 %, doch Asien-Pazifik soll bis 2031 mit einer CAGR von 11,24 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Heimbasierte Überwachung chronischer Erkrankungen | +1.8% | Nordamerika, EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Tragbare Gesundheits- und Fitness-Elektronik | +1.6% | Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Energiearme miniaturisierte medizinische Komponenten | +1.4% | Globale Technologiezentren | Langfristig (≥ 4 Jahre) |
| Bildgebungs- und Überwachungsbedarf einer alternden Bevölkerung | +1.9% | Japan, EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| On-Device-KI-Inferenz für die Diagnostik | +1.5% | Nordamerika, EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschleunigte Zulassungswege für vernetzte Geräte | +1.2% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach heimbasierter Überwachung chronischer Erkrankungen
Gesundheitssysteme setzen vernetzte Monitore ein, um vermeidbare Wiederaufnahmen und routinemäßige Klinikbesuche zu reduzieren. Die Centers for Medicare & Medicaid Services haben 2024 die Erstattung für die Fernüberwachung von Patienten ausgeweitet, was die Unterstützung der Kostenträger für häusliche Technologie signalisiert. Daten großer Anbieter zeigen einen Rückgang der Notaufnahmebesuche um 15–20 %, wenn überwachte Patienten täglich Messwerte übermitteln. Diabetes, Herz-Kreislauf-Erkrankungen und COPD machen nun den Großteil der Anmeldungen zur Fernüberwachung aus und schaffen eine skalierbare adressierbare Basis für den Markt für tragbare medizinische Elektronikprodukte. Klinische Ergebnisse bleiben stabil und ermutigen Kostenträger, den Versicherungsschutz auszuweiten. Gerätehersteller reagieren mit schlüsselfertigen Servicepaketen, die Hardware, Cloud-Analysen und klinisches Coaching kombinieren, um Personalengpässe in der Primärversorgung zu überwinden.
Rasche Verbreitung tragbarer Gesundheits- und Fitness-Elektronik
Die Vertrautheit der Verbraucher mit Smartwatches und Fitness-Armbändern verkürzt die Lernkurve für medizinische Wearables und ermöglicht den Übergang zu regulierten Indikationen. Nordamerika führt bei den Lieferungen, doch Asien-Pazifik überholte Europa im Jahr 2024 beim Einheitenwachstum, nachdem regionale Smartphone-Marken SpO₂- und EKG-Funktionen in Massenmarktgeräte integriert haben. Sportwissenschaftliche Empfehlungen treiben die frühe Akzeptanz voran, während Versicherer mit Prämienrabatten für verifizierte Aktivitätsdaten experimentieren. Die nahtlose Bluetooth-zu-Telemedizin-Integration positioniert Wearables als Einstiegspunkt für kontinuierliche Datenströme, die KI-Algorithmen speisen, und verstärkt damit das Wertversprechen des Marktes für tragbare medizinische Elektronikprodukte. Regulierungsbehörden verweisen nun auf den ISO/IEC-Standard 60601-1-11, um Zulassungen für körpergetragene Sensoren zu vereinfachen und die durchschnittlichen Prüfzeiten um 15 % zu verkürzen.
Fortschritte bei energiearmen miniaturisierten medizinischen Komponenten
Durchbrüche bei MEMS-Sensoren, Galliumnitrid-Schaltern und Festkörperbatterien ermöglichen Mehrparameter-Diagnostik in handflächengroßen Gehäusen. Die Europäische Batterieverordnung schreibt höhere Energiedichte und Recyclingfähigkeit für alle tragbaren Zellen vor und beschleunigt die Forschung und Entwicklung an Silizium-Graphen-Anoden. Komponentenlieferanten bieten nun System-in-Package-Lösungen an, die die Platinenfläche um 40 % reduzieren und es Geräteherstellern ermöglichen, Gehäuse zu verkleinern, ohne die Laufzeit zu beeinträchtigen. Thermische Herausforderungen bleiben bestehen, doch Flüssigmetall-Thermovias leiten lokale Hotspots ab und erhalten den Hautberührungskomfort. Diese Verbesserungen erschließen neue Formfaktoren wie subkutane Monitore, die fünf Jahre mit einer einzigen Zelle betrieben werden, und stärken den Innovationszyklus des Marktes für tragbare medizinische Elektronikprodukte.
Alternde Bevölkerung treibt Bildgebungs- und Überwachungsbedarf an
Bis 2025 sind 29 % der Einwohner Japans über 65 Jahre alt, was einen Wandel von der episodischen Behandlung zur präventiven Überwachung erzwingt[1]Japanisches Ministerium für Gesundheit, "Statistiken zur alternden Gesellschaft 2024," moh.go.jp. Regierungen leiten Subventionen in die häusliche Diagnostik, um den Bettenmangel zu lindern. Versuche mit ambulanzmontierten MRT-Geräten in Tokio demonstrierten Tür-zu-Scan-Zeiten unter 15 Minuten, was für ischämische Schlaganfallergebnisse entscheidend ist. Europa folgt mit Fördermitteln für mobilen Ultraschall zur Fernüberwachung von Herzinsuffizienzpatienten. Da ähnliche Alterungsdynamiken in Südkorea, Italien und den Vereinigten Staaten auftreten, weitet sich die Nachfrage nach tragbarer Bildgebung über Tertiärkrankenhäuser hinaus aus und stärkt die Umsatzsichtbarkeit für den Markt für tragbare medizinische Elektronikprodukte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheit und Datenschutz für Patienten | -2.1% | EU, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangskosten und begrenzte Erstattung | -1.8% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Grenzen der Batterielebensdauer und des Wärmemanagements | -1.3% | Regionen mit extremen Klimabedingungen | Langfristig (≥ 4 Jahre) |
| Volatile Versorgung mit spezialisierten Halbleitern | -1.6% | Fertigungsstätten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Haftungsrisiken durch Cybersicherheit und Datenschutz für Patienten
Der FDA-Leitfaden zur Cybersicherheit von 2024 verpflichtet Hersteller, Bedrohungsminderungsprotokolle vom Design bis zur Nachmarktunterstützung einzubetten[2]FDA, "Cybersicherheit in Medizingeräten," fda.gov . EU-DSGVO-Bußgelder erreichen nun 4 % des Jahresumsatzes bei Verstößen, was Beschaffungsteams dazu veranlasst, vor dem Kauf Nachweise über Penetrationstests zu verlangen. Krankenhäuser zögern, neue Geräte ohne Zero-Trust-Architekturen mit elektronischen Patientenakten-Systemen zu verbinden. Anbieter investieren in Hardware-Root-of-Trust und Over-the-Air-Patches, was die Stücklistenkosten erhöht, die sich auf die Preisgestaltung im Markt für tragbare medizinische Elektronikprodukte auswirken. Cyber-Versicherungsprämien stiegen 2025 um 15 % im Jahresvergleich, was die zunehmende Angriffshäufigkeit auf vernetzte Infusionspumpen und Herzmonitore widerspiegelt.
Hohe Anfangskosten und begrenzte Erstattungswege
Während die Fernüberwachung langfristige Kosten senkt, reichen Kapitalbudgets in Schwellenmärkten selten über wesentliche Bildgebung hinaus. Der Gebührenplan von Medicare deckt die Geräteeinrichtung und die monatliche Datenüberprüfung ab, doch die Sätze hinterlassen eine Finanzierungslücke von 25 % gegenüber den Betriebskosten des Programms. Anbieter bevorzugen daher Mietvereinbarungen oder ergebnisbasierte Verträge, die das Risiko auf die Hersteller verlagern. Hersteller bündeln Analysen und Pflegetelefondienste, um Abonnementgebühren zu rechtfertigen, doch diese Modelle belasten den Cashflow während der Skalierung und dämpfen die Akzeptanzgeschwindigkeit im Markt für tragbare medizinische Elektronikprodukte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
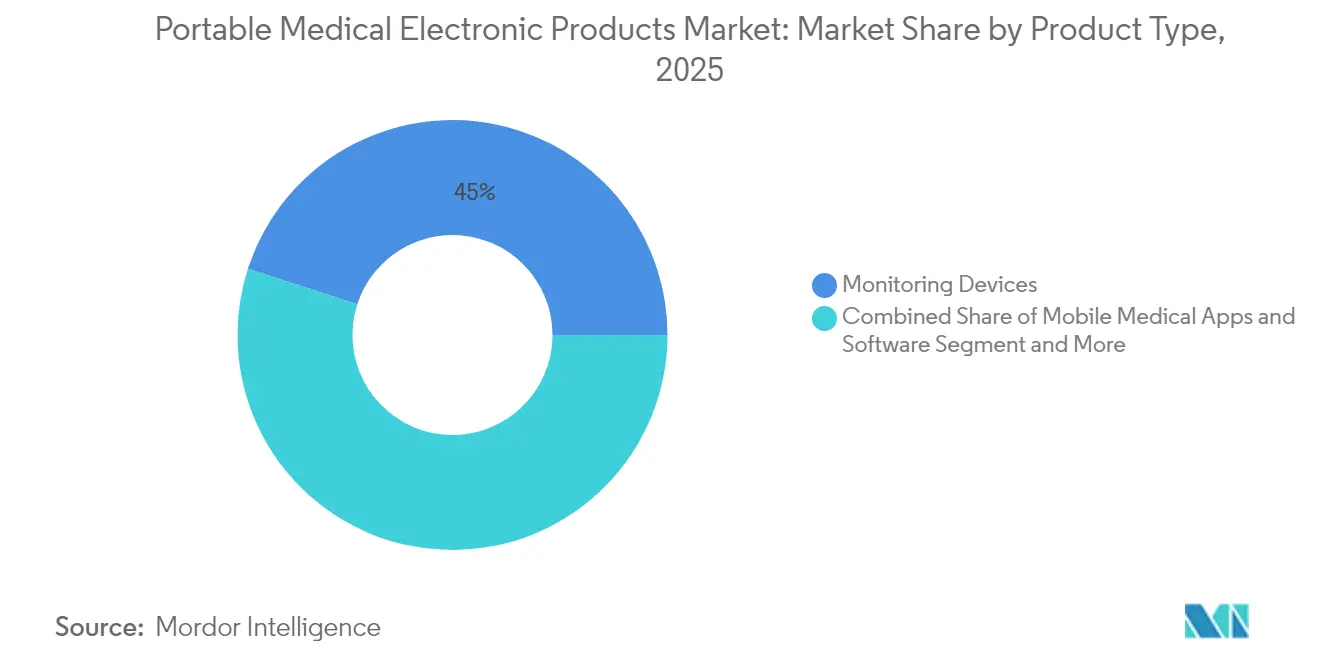
Überwachungsgeräte führen die klinische Integration anÜberwachungsgeräte erzielten den größten Umsatz und beanspruchten im Jahr 2025 einen Anteil von 45,02 % am Markt für tragbare medizinische Elektronikprodukte. Ihre ausgereifte klinische Validierung und Erstattungsunterstützung untermauern die Beschaffungspräferenz in Krankenhäusern und Heimversorgungsagenturen. Mobile medizinische Apps und Software weisen zwar eine kleine Basis auf, zeigen jedoch die schnellste CAGR von 13,72 %, da Smartphones zu FDA-zugelassenen Diagnosewerkzeugen werden. Dieser Anstieg definiert das Patientenengagement neu, da Software bereits vorhandene Kameras, Mikrofone und Inertialsensoren nutzt. Diagnostische Bildgebungssysteme behalten eine spezialisierte Durchdringung bei, insbesondere handgetragener Ultraschall für die Notfalltriage. Therapeutische Geräte wie elektrische Nervenstimulatoren verzeichnen ein stetiges Wachstum, das durch Anreize für wertbasierte Versorgung unterstützt wird. Der Markt für tragbare medizinische Elektronikprodukte profitiert von gemischten Hardware-Software-Angeboten, wie sie durch Withings' BeamO exemplifiziert werden, dessen 4-in-1-Vitalzeichenerfassung präventive Untersuchungen von zu Hause aus fördert.
Die skalierbaren Wirtschaftlichkeitsvorteile von Software beschleunigen die globale Verbreitung; sobald ein Regulierungsdossier vorliegt, tendieren die inkrementellen Vertriebskosten gegen null, was Freemium-Modelle begünstigt, die an Premium-Analyseabonnements gebunden sind. Traditionelle Gerätehersteller reagieren, indem sie Cloud-Dashboards und KI-Triageempfehlungen einbetten und so die Lücke zu App-first-Wettbewerbern schließen. Plattformübergreifende Interoperabilität entwickelt sich zu einem Differenzierungsmerkmal, da Anbieter einheitliche Ansichten anstreben, die Daten von Blutzuckersensoren, Blutdruckmanschetten und Waagen aggregieren. Folglich wächst der Lizenzumsatz aus Anwendungsprogrammierschnittstellen schneller als die Hardware-Margen im Markt für tragbare medizinische Elektronikprodukte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Komponente:
Prozessoren treiben die Intelligenzmigrierung voranSensoren behielten im Jahr 2025 mit 35,08 % die Umsatzführerschaft im Markt für tragbare medizinische Elektronikprodukte im Bereich Komponenten, während Prozessoren und dedizierte KI-Chips einen bemerkenswerten CAGR von 15,12 % verzeichnen. Der Schwung resultiert aus Echtzeit-Inferenz-Workloads wie der Arrhythmieerkennung und der Sepsisvorhersage am Krankenbett. Halbleiteranbieter bündeln neuronale Verarbeitungseinheiten mit integriertem Energiemanagement, wodurch die Anzahl der Platinen reduziert und die Systemkosten gesenkt werden. Kommunikationsmodule profitieren von der Einführung von 5G und Wi-Fi 6, die eine hochauflösende Bildübertragung über kabellose tragbare medizinische Geräte ohne kabelgebundene Verbindungen ermöglichen. Displays wechseln zu AMOLED-Touchscreens mit haptischem Feedback, was die Benutzerschulung für nicht-technisches Pflegepersonal vereinfacht.
Edge-Processing verlagert Analysen, die zuvor in der Cloud gehostet wurden, reduziert die Latenz erheblich und erleichtert die Einhaltung von Datensouveränitätsgesetzen. Krankenhäuser schätzen lokale Entscheidungen, die auch bei Netzwerkausfällen ununterbrochen fortgesetzt werden, während Heimanwender sofortige umsetzbare Erkenntnisse zu schätzen wissen. Prozessor-Upgrades lösen Ersatzzyklen aus, die die durchschnittliche Gerätelebensdauer auf vier Jahre verkürzen und damit Möglichkeiten für wiederkehrende Umsätze erweitern. Da sich das Gesundheitswesen in Richtung prädiktiver Medizin bewegt, steigert die zunehmende Algorithmenkomplexität den Rechenbedarf und sichert nachhaltige Investitionen in Prozessor-Roadmaps im Markt für tragbare medizinische Elektronikprodukte.
Nach Portabilitätstyp:
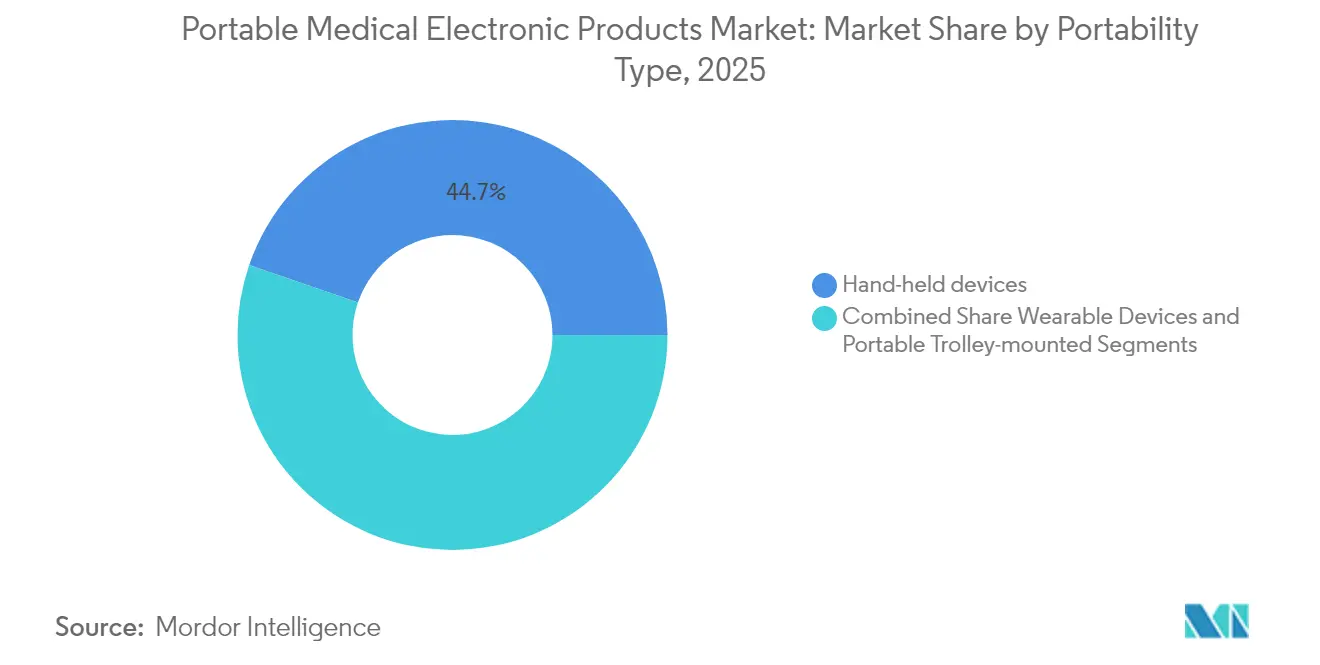
Wearables gestalten das Patientenerlebnis neuHandgeräte hielten im Jahr 2025 einen Anteil von 44,73 %, was die klinische Vertrautheit und die genaue Messung von Vitalzeichen während der Visite widerspiegelt. Wearables weisen jedoch eine CAGR von 16,02 % auf und verlagern die Überwachung von Momentaufnahmen zu 24/7-Datenströmen, die sich verschlechternde Trends antizipieren. Die Integration mit Verbraucher-Smartphones steigert die Adhärenz, da der Daten-Upload passiv im Hintergrund erfolgt. Tragbare rollwagengestützte Systeme dienen Notaufnahmen und vorgeschobenen chirurgischen Teams, bei denen robuste Gehäuse empfindliche Elektronik vor Stößen und Verunreinigungen schützen.
Verbrauchererwartungen erhöhen die Designstandards und drängen medizinische Wearables in Richtung modebewusster Ästhetik und Komfort. Flexible Schaltkreise und atmungsaktive Stoffe ermöglichen nun Mehrkanal-EKG in einem Kompressionsshirt-Format. In der professionellen Pflege reduzieren Wearables die Arbeitsbelastung von Pflegekräften durch automatisierte Dokumentation und geben Personal für hochwertige Aufgaben frei. Versicherungsträger erproben ergebnisbasierte Erstattungen, die an Schwellenwerte für kontinuierliche Daten geknüpft sind, und drängen Anbieter dazu, Wearable-Monitore zu verschreiben. Folglich orientiert sich der Markt für tragbare medizinische Elektronikprodukte zunehmend an algorithmusgesteuertem Engagement, das die Patientenbeteiligung belohnt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Heimversorgungsumgebungen beschleunigen die AkzeptanzKrankenhäuser repräsentierten im Jahr 2025 59,55 % des Umsatzes, ein Beweis für ihre zentrale Beschaffungs- und Integrationsfähigkeit. Doch Heimversorgungsumgebungen wachsen mit einer CAGR von 13,18 %, da Kostenträger Telemedizinbesuche und die Fernüberwachung von Vitalzeichen erstatten. Die Vertrautheit der Verbraucher mit vernetzten Geräten vereinfacht das Onboarding, während Logistikunternehmen die Lieferung vorkonfigurierter Kits am selben Tag ermöglichen. Arztpraxen übernehmen tragbare Diagnostik, um Serviceleistungen zu erweitern, ohne in schwere Kapitalausstattung zu investieren, und binden so Patienten in Kliniknetzwerke. Militär und Rettungsdienste beschaffen robuste Defibrillatoren wie Strykers LIFEPAK 35, um die Einsatzbereitschaft in anspruchsvollen Umgebungen aufrechtzuerhalten.
Da wertbasierte Versorgungsverträge vermeidbare Aufnahmen bestrafen, verlagern Krankenhäuser Ressourcen auf Plattformen zur Überwachung nach der Entlassung. Gerätehersteller bündeln nun klinische Dashboards, prädiktive Warnmeldungen und Medikamentenadhärenzprüfungen in Abonnementangeboten. Heiminfusionsunternehmen integrieren tragbare Pumpen mit KI-Dosierungsalgorithmen und demonstrieren damit, wie der Markt für tragbare medizinische Elektronikprodukte traditionelle therapeutische Bereiche überschneidet. Interessengruppen erkennen, dass eine nachhaltige Skalierung von intuitiven Benutzeroberflächen abhängt, die ältere Bevölkerungsgruppen mit begrenzten technischen Kenntnissen ansprechen.
Geografische Analyse
Markt für tragbare medizinische Elektronikprodukte in Nordamerika
Nordamerika behauptete im Jahr 2025 mit einem Anteil von 37,98 % am globalen Umsatz die Führungsposition, gestützt durch robuste Erstattungsrahmen und ein lebendiges Innovationsökosystem. Die Zusammenarbeit zwischen Cloud-Hyperscalern und Geräteherstellern beschleunigt den KI-Einsatz, während inländische Halbleiteranreize die Exposition gegenüber Lieferkettenrisiken mindern. Kanadas Einzahler-Modell schafft planbare Beschaffungsvolumina für Vitalzeichenmonitore, die auf Patientengruppen mit chronischen Erkrankungen ausgerichtet sind. Mexiko fungiert gleichzeitig als Fertigungsstandort und aufstrebende Kundenbasis und zieht Auftragselektronikhersteller in die Nähe der Grenze zu den Vereinigten Staaten, um logistische Vorlaufzeiten zu verkürzen. Infolgedessen profitiert der Markt für tragbare medizinische Elektronikprodukte von vertikal integrierten Wertschöpfungsketten auf dem gesamten Kontinent.
Markt für tragbare medizinische Elektronikprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 mit einem CAGR von 11,24 % das stärkste Wachstum, da demografische Verschiebungen, steigende verfügbare Einkommen und staatliche Konjunkturprogramme zusammenwirken. Chinas regulatorische Reformen vereinfachen die Zulassung von Klasse-II-Produkten und ermutigen internationale Marken zur Lokalisierung der Produktion. Japans überalternde Gesellschaft setzt auf Fernüberwachung, um dem Mangel an Pflegekräften entgegenzuwirken, und spornt inländische Innovatoren dazu an, KI-gestützte Haushaltsroboter zu erproben. Indien priorisiert kosteneffiziente Diagnostik für ländliche Gesundheitskliniken und bevorzugt dabei smartphone-gekoppelte Hardware, die bestehende Netzwerke nutzt. Südkoreas landesweite 5G-Abdeckung ermöglicht latenzarme Tele-EKG-Übertragungen während des Krankentransports. Diese vielfältigen Treiber erfordern differenzierte Markteinführungsstrategien, stärken jedoch insgesamt die Volumenaussichten für den Markt für tragbare medizinische Elektronikprodukte.
Markt für tragbare medizinische Elektronikprodukte in Europa
Europa verzeichnet eine stetige Expansion, die durch die MDR-Konformität, erhebliche Finanzierungen im Bereich der digitalen Gesundheit und grenzüberschreitende Telemedizin-Initiativen getragen wird. Deutschlands Fertigungsstärke sichert die regionale Versorgung mit Sensormodulen, während Frankreich öffentliche Investitionen in die Präventivversorgung lenkt, zu der auch die Erstattung von Blutdruckmessgeräten zum Tragen gehört. Das Vereinigte Königreich nutzt seine regulatorische Eigenständigkeit, um bedingte Zulassungen einzuführen, die KI-Diagnostik schneller auf den Markt bringen. Südeuropäische Länder, die mit Haushaltszwängen konfrontiert sind, setzen auf Gerät-als-Service-Modelle, um Vorabausgaben zu minimieren. Die Durchsetzung der DSGVO prägt bewährte Verfahren im Bereich der Cybersicherheit und versetzt europäische Anbieter in die Lage, datenschutzzentrierte Designs weltweit zu exportieren, was wiederum das Vertrauen in den Markt für tragbare medizinische Elektronikprodukte stärkt.

Regulatorisches Umfeld
Tragbare medizinische Elektronikprodukte unterliegen in den wichtigsten Rechtsräumen zunehmend konvergierenden Anforderungen an Gerätesicherheit, Qualitätsmanagementsysteme und vernetzte Geräte. In den Vereinigten Staaten umfasst die FDA-Aufsicht Zulassungswege wie 510(k) und De Novo sowie Kontrollen nach der Markteinführung. Die Compliance-Anforderungen für vernetzte Geräte wurden nach der 2024 herausgegebenen FDA-Leitlinie zur Cybersicherheit verschärft, und die im Mai 2026 veröffentlichte endgültige Leitlinie zu Human-Factors-Informationen in Zulassungsanträgen für Medizinprodukte erhöht die Anforderungen weiter, wie Hersteller Aspekte der Gebrauchstauglichkeit dokumentieren müssen. Im Februar 2026 trat die FDA Quality Management System Regulation (QMSR) in Kraft, wodurch die US-Qualitätsanforderungen enger an ISO-13485-ähnliche Praktiken angeglichen wurden und die Bedeutung von Designkontrollen und Lebenszyklusdokumentation für tragbare Monitore, Wearables und softwaregestütztes Zubehör zunimmt.
In Europa prägen die Anforderungen der EU-MDR weiterhin die klinische Evidenz, UDI und die Pflichten zur Post-Market-Überwachung, während die digitalisierte Aufsicht mit dem Eintritt von EUDAMED in eine verpflichtende Phase am 28. Mai 2026 für Kernmodule (einschließlich Akteure und UDI/Geräte) voranschritt. Dieser Schritt erhöht den operativen Bedarf an genauen Gerätestammdaten, der Registrierung von Wirtschaftsakteuren und der Vigilanzberichterstattung für tragbare elektronische Geräte, die in der EU vertrieben werden. Im Mai 2026 verabschiedete die Europäische Kommission zudem die Durchführungsverordnung (EU) 2026/977, die einheitliche Qualitätsmanagementanforderungen für Konformitätsbewertungstätigkeiten benannter Stellen festlegt (wirksam ab Februar 2027) und damit konsistente Prüfungserwartungen für Hersteller stärkt, die sich für die Zertifizierung auf EU-benannte Stellen verlassen.
Wettbewerbslandschaft
Der Markt für tragbare medizinische Elektronikprodukte weist eine moderate Konzentration auf, da etablierte Gerätehersteller Hardware-Tiefe mit Software-Agilität in Einklang bringen. Philips nutzt sein Bildgebungs-Erbe, um Bettenmonitore mit Heimversorgungsplattformen zu integrieren und eine durchgängige Datenkontinuität zu sichern. GE Healthcare kooperiert mit Amazon Web Services, um maschinelle Lernmodelle direkt in Ultraschallsonden einzubetten und die Diagnosezeiten in Notaufnahmen zu verkürzen. Medtronic erweitert sein therapeutisches Portfolio in die vernetzte Insulinabgabe und kombiniert Patch-Pumpen mit prädiktiver Glukoseanalytik.
Unterhaltungselektronikmarken verschärfen den Wettbewerb: Apple vermarktet FDA-zugelassene Vorhofflimmerwarnungen auf der Watch Series, während Samsung die Blutdruckkalibrierung in Galaxy Wearables integriert. Nischenspezialisten wie AliveCor dominieren das ambulante EKG durch kontinuierliche Algorithmusverbesserungen und Krankenhauspartnerschaften. Dexcom sichert sich Marktanteile im Diabetesmanagement, indem es Daten an Unternehmen für digitale Therapien lizenziert, die die Dosierung optimieren. Auf das Militär ausgerichtete Anbieter schützen verteidigungsfähige Nischen durch Robustifizierungs-IP und NATO-Liefernachweise.
Zu den strategischen Schritten gehört Strykers Markteinführung des LIFEPAK 35 im Jahr 2024, das Defibrillation, Kapnografie und zelluläre Telemetrie zur Unterstützung von Sanitätern im Einsatz kombiniert. Withings erhielt 2025 die FDA-Zulassung für BPM Vision, das okuläre mikrovaskuläre Bildgebung mit der Erkennung von Bluthochdruck für frühe Organschädigungssignale verknüpft. Das Start-up PreEvnt präsentierte auf der CES 2025 ein nicht-invasives Glukosewarnpflaster und demonstrierte damit, wie Verbrauchermessen die Sichtbarkeit im Markt für tragbare medizinische Elektronikprodukte beschleunigen. Patentanmeldungen konzentrieren sich zunehmend auf die Optimierung von KI-Modellen, Dateninteroperabilitätsrahmen und fortschrittliche Batteriechemien, was signalisiert, dass immaterielle Vermögenswerte traditionelle Fertigungsskaleneffekte ergänzen.
Marktführer im Bereich tragbare medizinische Elektronikprodukte
GE Healthcare
Abbott Laboratories
Hologic Inc.
Koninklijke Philips N.V.
Omron Healthcare Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für tragbare medizinische Elektronikprodukte
- Koninklijke Philips
- GE Healthcare
- Medtronic
- Abbott Laboratories
- Omron Healthcare Co. Ltd
- Beckton Dickinson
- Siemens Healthineers
- Samsung Electronics (Samsung Healthcare)
- FUJIFILM
- Hologic
- Boston Scientific
- Dexcom
- Masimo
- Nihon Kohden
- Mindray Bio-Medical Electronics
- Resmed
- Smiths Group
- Insulet
- iRhythm Technologies
- AliveCor
- Baxter
- BIOTRONIK
- Beurer
- Qardio Inc.

Marktchancen und Zukunftsaussichten
Häusliche Pflege und kontinuierliche Überwachungsprogramme schaffen Freiräume für tragbare Produkte, die regulierte Hardware mit klinisch validierten Software-Workflows kombinieren, insbesondere dort, wo Erstattungs- und Personalkapazitätsbeschränkungen eine Fern-Triage gegenüber persönlichen Besuchen begünstigen. In den Vereinigten Staaten erweiterten die Centers for Medicare & Medicaid Services 2024 die Erstattung für die Fernüberwachung von Patienten, und im Bericht zitierte Anbieterdatensätze zeigen Reduktionen der Notaufnahmenutzung um 15-20 %, wenn überwachte Patienten täglich Messwerte übermitteln. Diese Erkenntnisse unterstützen einen breiteren Einsatz vernetzter Blutdruck-, Herz- und Atemmonitore in Pfaden nach der Entlassung. Innerhalb der Komponentenkette unterstützt die zunehmende Verbreitung von Prozessoren und KI-Chips in tragbaren Geräten (die am schnellsten wachsende Komponente im Bericht) Möglichkeiten für Inferenz direkt auf dem Gerät, die die Latenz senkt und die Abhängigkeit von durchgängiger Konnektivität reduziert, was sowohl für häusliche Pflegeumgebungen als auch für Rettungsdienste relevant ist.
Regulatorische Digitalisierung und KI-Governance beeinflussen ebenfalls Produkt- und Markteinführungsentscheidungen und schaffen Raum für Anbieter, die Compliance als Teil ihres Angebots operationalisieren können. Der Übergang der EU zu verpflichtenden EUDAMED-Modulen ab Mai 2026 erhöht den Wert UDI-fähiger Geräteportfolios und interoperabilitätsfähiger Datenpipelines für Hersteller, die mehrere SKUs über verschiedene Regionen hinweg ausliefern. Das EU-KI-Gesetz (Verordnung 2024/1689) verstärkt ebenso die doppelten Anforderungen für hochriskante KI-gestützte Medizinprodukte neben MDR/IVDR und erhöht die Erwartungen an Datenmanagement, Cybersicherheit und Dokumentation. Im April 2026 startete die FDA das Pilotprogramm Technology-Enabled Meaningful Patient Outcomes (TEMPO), das einen frühzeitigen Engagement-Pfad für Unternehmen bietet, die sich auf die Evidenzgenerierung für sensorbasierte digitale Gesundheitstechnologien konzentrieren. Gleichzeitig drängen die europäische Batterieverordnung und die verschärfte Cybersicherheitsprüfung Gerätehersteller zu differenzierten Energiemodulen, sicheren Update-Mechanismen und Servicepaketen, die Bereitstellung, Überwachungs-Dashboards und Wartung umfassen, anstelle von reinem Hardware-Einzelverkauf.
Recent Industry Developments in Markt für tragbare medizinische Elektronikprodukte
- Juni 2026: GE HealthCare erhielt die FDA-510(k)-Zulassung für MIM Contour ProtegeAI+ 2.0, eine KI-gestützte Software zur automatischen Konturierung, die in der Strahlentherapieplanung eingesetzt wird. Die Zulassung unterstützt eine tiefere Integration von KI in klinische Workflows, in denen Geschwindigkeit und Konsistenz den Durchsatz und die Standardisierung beeinflussen, und stärkt die softwaregestützte Differenzierung neben tragbaren und patientennahen Bildgebungsökosystemen.
- Mai 2026: Abbott erhielt die CE-Kennzeichnung für die Systeme FreeStyle Libre Duo und Libre Duo 10 Day, die als erste duale Glukose-Ketone-Sensortechnologie für Menschen mit Diabetes positioniert sind. Die Doppelanalyt-Sensorik erweitert den klinischen Nutzen von Wearables von der reinen Glukoseüberwachung hin zum Risikomanagement für akute metabolische Ereignisse und erweitert die Anwendungsfälle für tragbare kontinuierliche Überwachungsplattformen in Europa.
- Juni 2024: Die Centers for Medicare & Medicaid Services erweiterten die Erstattung für die Fernüberwachung von Patienten und stärkten damit die Unterstützung der Kostenträger für die häusliche Datenerfassung und -auswertung. Diese Änderung unterstützt die Wirtschaftlichkeit für Leistungserbringer beim Einsatz vernetzter tragbarer Monitore bei chronisch kranken Patientengruppen und beschleunigt gebündelte Hardware-Software-Servicemodelle, die auf die Reduzierung vermeidbarer Inanspruchnahme abzielen.


Markt für tragbare medizinische Elektronikprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus tragbaren medizinischen Elektronikprodukten, die zur Diagnose, Bildgebung oder Überwachung von Patienten in klinischen und nicht-klinischen Umgebungen eingesetzt werden und für den Point-of-Care- oder mobilen Einsatz entlang von Versorgungspfaden konzipiert sind.
Ausschlüsse aus dem Umfang: Für diese Größenbestimmung schließen wir tragbare therapeutische Geräte und nicht-medizinische Consumer-Wellness-Elektronik aus, die nicht unter diagnostische Bildgebung oder Überwachungsanwendungsfälle fallen.
Segmentierungsübersicht
- Nach Produkttyp
- Diagnostische Bildgebungssysteme
- Überwachungsgeräte
- Herzüberwachung
- Neuroüberwachung
- Atemwegsüberwachung
- Fötale und neonatale Überwachung
- Mehrparameter-Monitore
- Therapeutische Geräte
- Mobile medizinische Apps und Software
- Andere Produkte
- Nach Komponente
- Sensoren
- Batterien und Energiemodule
- Kommunikationsmodule (BT/Wi-Fi/5G)
- Display- und Schnittstellenmodule
- Prozessoren und KI-Chips
- Nach Portabilitätstyp
- Handgeräte
- Wearable
- Tragbare rollwagengestützte Systeme
- Nach Endnutzer
- Krankenhäuser
- Arztpraxen und Kliniken
- Heimversorgungsumgebungen
- Rettungsdienste
- Militär und Ferngesundheitsversorgung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um den ersten Entwurf des Modells zu erstellen, haben wir die Gerätelandschaft und den Nachfragepool für tragbare diagnostische Bildgebung und Überwachung in den wichtigsten Versorgungsumgebungen erfasst. Wir haben öffentliche Gesundheitsstatistiken und Grundsatzdokumente ausgewertet, um Screening- und Überwachungsmuster zu verstehen, insbesondere dort, wo die Nutzung der Heimversorgung zunimmt.
Die Desk Research umfasste auch nicht kostenpflichtige Quellen wie Gesundheitsindikatoren der Weltgesundheitsorganisation, OECD-Gesundheitsstatistiken, die Gerätedatenbanken und Sicherheitsmitteilungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, Seiten der US-amerikanischen Zentren für Seuchenkontrolle und -prävention zu Krankheitslast und Überwachung sowie Bevölkerungs- und Altersstrukturdaten der Weltbank. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten, begutachtete Fachzeitschriften für Technologie- und klinische Adoptionssignale sowie seriöse Presseberichte zu Produkteinführungen und Erstattungsänderungen ausgewertet. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportsignale auf Versandebene genutzt, wenn öffentliche Daten zu allgemein waren, um tragbare Formfaktoren zu isolieren. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden verwendet, um Annahmen während der Recherche zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Nach dem Desk-Research-Aufbau haben wir mit einer Mischung aus Geräteherstellern, Distributoren, Beschaffungs- und Biomedizinteams von Krankenhäusern sowie Klinikern gesprochen, die routinemäßig tragbare Systeme einsetzen. Diese Gespräche halfen dabei zu validieren, welche Produkte tatsächlich als tragbare Einheiten beschafft werden, wie sich Ersatzzyklen verhalten und wie sich die Preisgestaltung mit Konnektivität, Sensorleistung und Servicebündeln entwickelt. Da es sich um einen globalen Markt handelt, wurde das Feedback regional ausgewogen erfasst, damit regionale Nutzungsmuster und Ausschreibungsverhalten im endgültigen Modell abgebildet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene: 13 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 39 % | Europa, Naher Osten und Afrika: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 48 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Nachfrage auf Länderebene anhand des installierten Bestands relevanter tragbarer Bildgebungs- und Überwachungsgeräte, der erwarteten Auslastung pro Gerät und eines durchschnittlichen Verkaufspreispfads rekonstruiert wird, der an den Produktmix angepasst ist. Sobald dies erstellt ist, wenden wir selektive Bottom-up-Prüfungen anhand von Stichproben der Umsatzaufteilung von Lieferanten, Distributionskanalprüfungen und Näherungswerten aus Durchschnittspreis mal Volumen für einige hochsichtbare Gerätekategorien an. Gesamtwerte werden nur dann angepasst, wenn Abweichungen über diese Signale hinweg konsistent sind.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Prävalenz chronischer Erkrankungen und die Durchdringung der Überwachung, der Anteil der alternden Bevölkerung, Indikatoren für die Krankenhaus- und Heimversorgungsinfrastruktur, Ersatzzyklen für tragbare Systeme sowie Preismixverschiebungen durch Konnektivitäts- und Funktions-Upgrades. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regressionsbetrachtung, bei der Volumen- und Preisentwicklungen durch den Expertenkonsens zu Adoptionsgeschwindigkeit, Erstattungsstabilität und Beschaffungseinschränkungen geleitet wurden. Wenn die Bottom-up-Sichtbarkeit für kleinere lokale Lieferanten schwach ist, wird die Lücke durch regionale Anteilskurven geschlossen, die an Importtrends, Ausschreibungsintensität und die interviewbasierte Kanalstruktur zurückgebunden sind.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse anhand unabhängiger Signale überprüft, wie z. B. der Richtung der Gesundheitsausgaben, Verfahrens- und Screening-Trends, soweit relevant, sowie Import- oder Versandmuster für tragbare Gerätekategorien. Große Abweichungen werden auf Länder- und Produktfamilienebene untersucht, und wir nehmen erneut Kontakt zu Befragten auf, wenn eine wichtige Annahme wie die Entwicklung des Durchschnittspreises oder der Ersatzzeitpunkt inkonsistent erscheint.
Es folgt eine mehrstufige Analysten-Überprüfung, die Berechnungslogik, Währungsumrechnungen und Jahresabgleich umfasst. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige regulatorische Maßnahmen, Erstattungsänderungen oder Versorgungsunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße für tragbare medizinische Elektronikprodukte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für tragbare medizinische Elektronikprodukte können selbst dann voneinander abweichen, wenn Berichte ähnliche Formulierungen verwenden, da die Geräteliste, die Endnutzungsumgebungen und das für die Preisgestaltung verwendete Jahr nicht einheitlich gehandhabt werden. Wir sehen Abweichungen, die hauptsächlich damit zusammenhängen, ob angrenzende therapeutische Geräte als im Umfang enthalten behandelt werden und ob Schätzungen schnellere Preissteigerungen durch Konnektivitäts- und Software-Add-ons annehmen.
Einige externe Zahlen scheinen auch eine breitere Palette tragbarer medizinischer Elektronik zu umfassen, einschließlich Kategorien jenseits der diagnostischen Bildgebung und Überwachung. Bei Mordor Intelligence werden nur tragbare diagnostische Bildgebungs- und Überwachungsgeräte gezählt, wodurch der Gesamtwert an Nutzungs- und Ersatzsignale gebunden bleibt, die länderübergreifend gegengeprüft werden können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 90,84 Mrd. USD (2025) | |
| Branchenpublikation A | 92,85 Mrd. USD (2025) | Diese Schätzung verwendet einen breiteren Segmentierungsansatz (Gerätetyp, Konnektivität und Portabilität) ohne einen sichtbaren Ausschluss für nicht-diagnostische Kategorien, was zusätzliche tragbare Elektronik über Bildgebung und Überwachung hinaus einbeziehen kann. |
| Branchenpublikation B | 100,20 Mrd. USD (2026) | Der Hauptwert bezieht sich auf 2026, sodass Unterschiede aus einjhrigen Preis- und Mixannahmen sowie aus der Verwendung einer Vorjahresbasis resultieren können, die möglicherweise eine aggressivere kurzfristige Adoptionskurve einbettet. |
Insgesamt lässt sich das Abweichungsmuster eher durch die Breite des Umfangs und die Jahresausrichtung erklären als durch arithmetische Unterschiede. Durch die Beibehaltung einer konsistenten Geräteliste und die Verknüpfung von Volumen und Preisgestaltung mit praktischen Nachfrageindikatoren bleibt die Größenbestimmung auf nachvollziehbare Schritte zurückführbar, die überprüft werden können, wenn neue Adoptions- oder Preissignale auftauchen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für tragbare medizinische Elektronikprodukte?
Die Marktgröße für tragbare medizinische Elektronikprodukte erreichte im Jahr 2026 USD 99,05 Milliarden.
Wie schnell wird der Markt für tragbare medizinische Elektronikprodukte voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 9,04 % wächst und bis 2031 USD 152,66 Milliarden erreicht.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2031 die schnellste CAGR von 11,24 % verzeichnen, angetrieben durch Investitionen im Gesundheitswesen und eine steigende Inzidenz chronischer Erkrankungen.
Welches Produktsegment hat den größten Marktanteil?
Überwachungsgeräte machten im Jahr 2025 45,02 % des Umsatzes aus, was die starke klinische Integration widerspiegelt.
Warum gewinnen Wearables im Gesundheitswesen an Bedeutung?
Wearables ermöglichen eine kontinuierliche, unaufdringliche Überwachung, die zu frühzeitigeren Interventionen führt und den Patientenpräferenzen für eine heimbasierte Versorgung entspricht.
Seite zuletzt aktualisiert am:



