
POC-Plattform- und Technologiemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 45.10 Milliarden US-Dollar |
| Marktgröße (2032) | 71.04 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
POC-Plattform- und Technologiemarkt Analyse von Mordor Intelligence
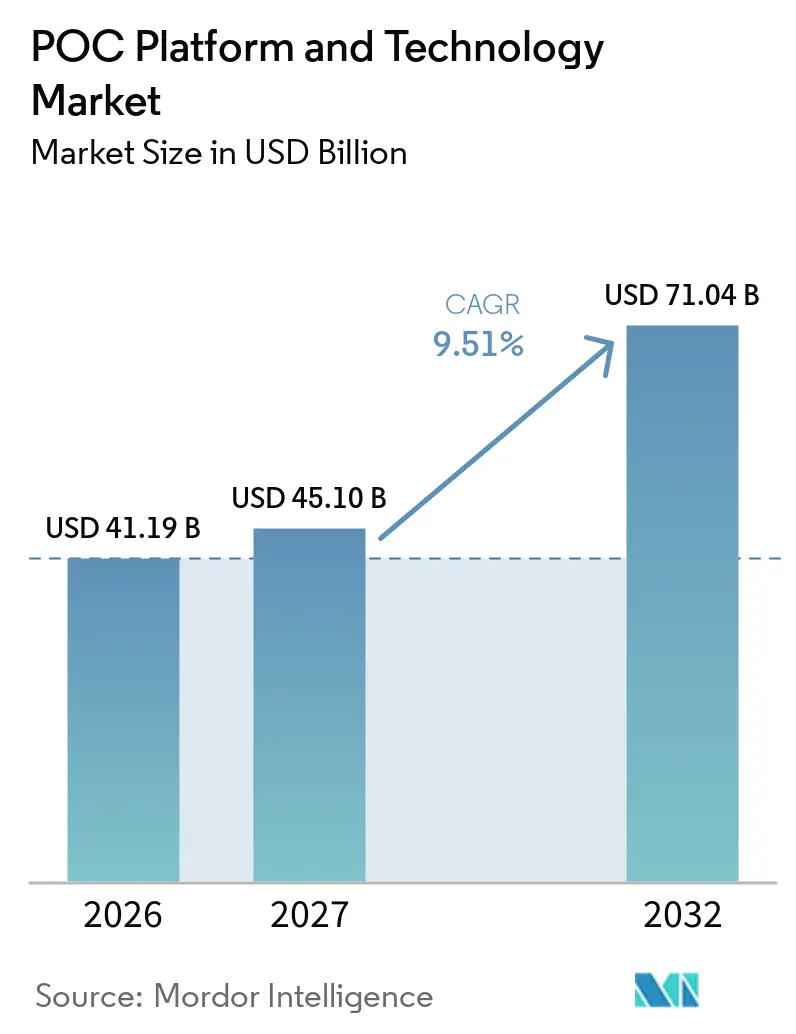
Die Größe des POC-Plattform- und Technologiemarkts wird voraussichtlich von 41,19 Milliarden USD im Jahr 2026 auf 45,10 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 9,51 % über den Zeitraum 2027–2032 einen Wert von 71,04 Milliarden USD erreichen.
Fortschreitende Miniaturisierung, pandemiebedingter regulatorischer Beschleunigung und durch künstliche Intelligenz ermöglichte Smartphone-Biosensing-Ökosysteme bilden die Grundlage dieser Wachstumsdynamik. Erhöhte Investitionen in die Überwachung von Infektionskrankheiten, der Vorstoß zur dezentralisierten Versorgung chronischer Erkrankungen sowie Strategien zur Resilienz der Lieferkette stärken die Nachfrage zusätzlich. Der Wettbewerb konzentriert sich auf schnellere Assay-Durchlaufzeiten, erschwingliche Kartuschen und nahtlose Cloud-Konnektivität, während Innovatoren dezentralisierte Fertigungsallianzen und App-basierte Analysen nutzen, um unterversorgte Bereiche zu erreichen. Strategische Partnerschaften zwischen Geräteherstellern und KI-Spezialisten schaffen Erstmovervorteile bei prädiktiven klinischen Erkenntnissen und Workflow-Automatisierung und positionieren den POC-Plattform- und Technologiemarkt für eine nachhaltige zweistellige Expansion.
Wichtigste Erkenntnisse des Berichts
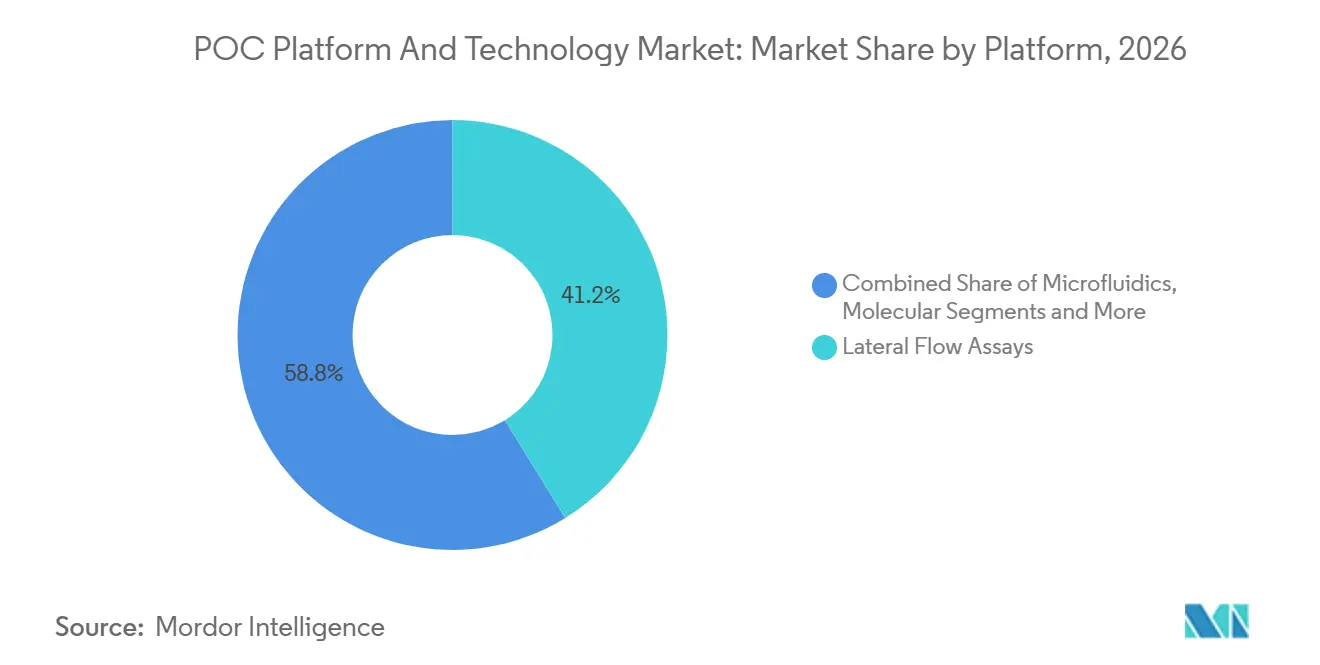
- Nach Plattform führten Lateral-Flow-Assays mit einem Marktanteil von 41,22 % am POC-Plattform- und Technologiemarkt im Jahr 2026; Molekulare Plattformen werden voraussichtlich bis 2032 mit einer CAGR von 14,36 % wachsen.
- Nach Anwendung entfiel auf das Testen von Infektionskrankheiten ein Anteil von 36,73 % an der Größe des POC-Plattform- und Technologiemarkts im Jahr 2026 und wächst bis 2032 mit einer CAGR von 13,27 %.
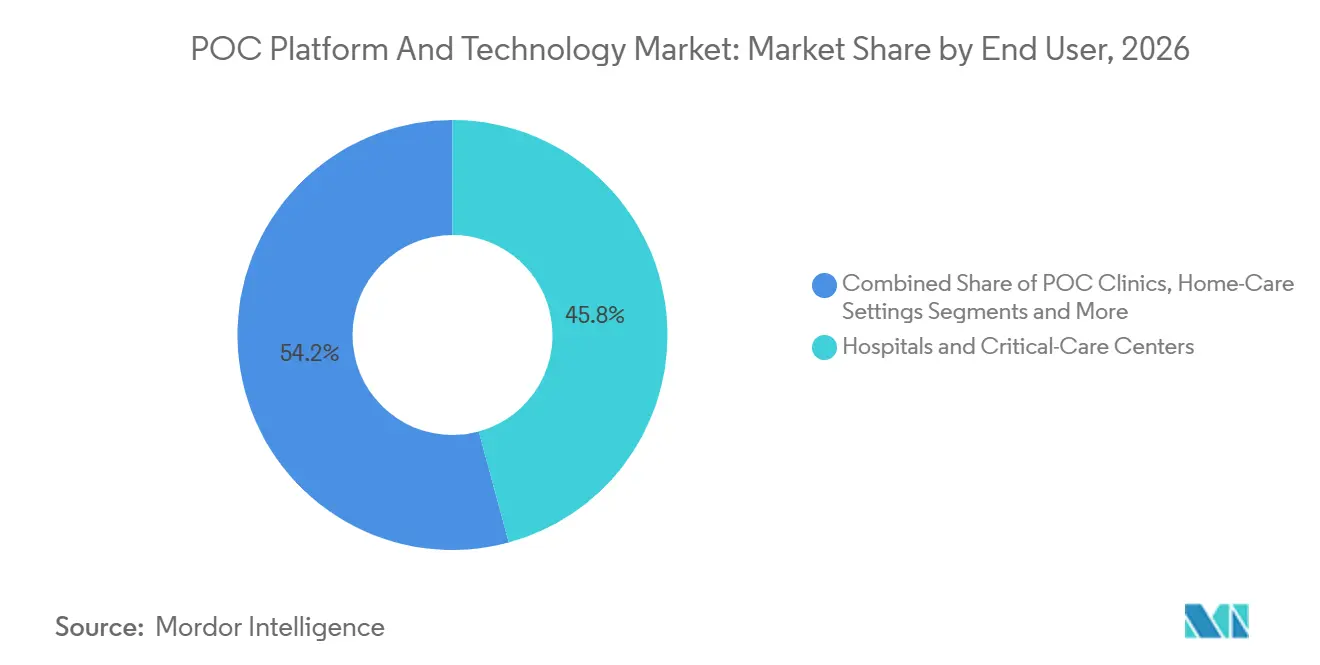
- Nach Endnutzer hielten Krankenhäuser & Intensivpflegezentren im Jahr 2026 einen Anteil von 45,79 % am POC-Plattform- und Technologiemarkt, während häusliche Pflegeeinrichtungen die höchste prognostizierte CAGR von 12,69 % bis 2032 verzeichnen.
- Nach Kaufmodus dominierten verschreibungspflichtige Kanäle mit einem Umsatzanteil von 58,24 % im Jahr 2026; OTC/Direktvertrieb an Verbraucher wird bis 2032 voraussichtlich mit einer CAGR von 14,79 % wachsen.
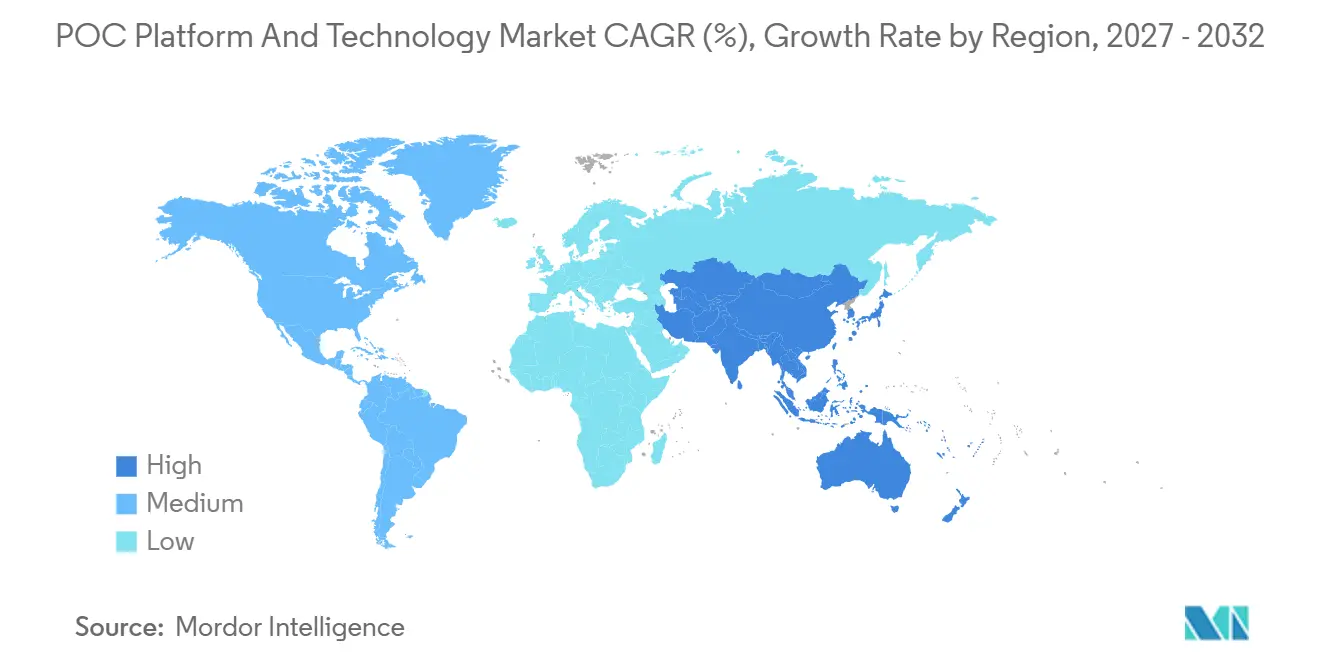
- Nordamerika behielt im Jahr 2026 einen Anteil von 39,68 % am globalen Umsatz; Asien-Pazifik wird voraussichtlich eine CAGR von 12,48 % verzeichnen, die schnellste unter allen Regionen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Miniaturisierung und durch Mikrofluidik getriebene Kostensenkungen | + 2.1% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Pandemiebeschleunigte regulatorische Schnellverfahren | + 1.8% | Global, angeführt von FDA- und EMA-Rahmenbedingungen | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zur häuslichen Behandlung chronischer Erkrankungen | + 1.6% | Nordamerika und EU als Kernmärkte, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Dezentralisierte Kartuschen-Fertigungspartnerschaften | + 1.4% | Globale Optimierung der Lieferkette | Mittelfristig (2–4 Jahre) |
| Konvergenz mit Smartphone-Biosensing-Ökosystemen | + 1.2% | Führerschaft im asiatisch-pazifischen Raum, globale Einführung | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Multiplex-Analytik für das Stewardship-Programm zur antimikrobiellen Therapie | + 0.9% | Global, mit Fokus auf die Integration in das Gesundheitssystem | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung und durch Mikrofluidik getriebene Kostensenkungen
Schrumpfende Kanalgeometrien reduzieren den Reagenzienverbrauch und die Probenvolumina, senken die Kosten pro Test und erhalten gleichzeitig die Sensitivität. Der nach ISO 13485 zertifizierte Standort von TE Connectivity in Denver veranschaulicht die industrielle Produktion von Mikrofluidik-Kartuschen mit geschlossener Regelkreisinspektion, die die Fehlerquote unter 1 % hält. Smartphone-gekoppelte Immunsensorsysteme erreichen jetzt die ELISA-Genauigkeit für Krebsbiomarker zu einem Bruchteil der Kosten, und Rolle-zu-Rolle-Nanoimprint-Linien steigern den Lateral-Flow-Durchsatz auf Millionen von Streifen pro Tag. Diese Fortschritte demokratisieren den Zugang, insbesondere in ressourcenbeschränkten Kliniken mit begrenzten Investitionsbudgets.
Pandemiebeschleunigte regulatorische Schnellverfahren
Das Programm für nationale Prioritätsgutscheine des FDA-Kommissars verkürzt die standardmäßigen Prüfzyklen von zehn Monaten auf bis zu acht Wochen und institutionalisiert damit die Geschwindigkeit aus der Notfallzeit.[1] Entwurfsleitlinien zur unmittelbaren Reaktion auf Bedrohungen der öffentlichen Gesundheit ermöglichen es validierten Geräten, den Feldeinsatz zu erreichen, bevor eine formelle 510(k)-Zulassung vorliegt, wenn keine Erklärung nach Abschnitt 564 vorliegt. Ebenso setzt Chinas Reform mit 24 Maßnahmen 45-Tage-Chargenfreigabefristen für saisonale Grippeimpfstoffe fest, was den langfristigen politischen Willen zur Beschleunigung innovativer POC-Zulassungen signalisiert. Unternehmen, die diese Kanäle navigieren können, sichern sich eine frühere Umsatzrealisierung und einen Wettbewerbsvorsprung.
Verlagerung hin zur häuslichen Behandlung chronischer Erkrankungen
Cardinal Health prognostiziert eine robuste Akzeptanz von Selbsttests, da Patienten eine bequeme Überwachung von Diabetes, kardiovaskulären Risiken und Infektionsbedrohungen anstreben. Abbott-Daten zeigen, dass die HIV-Einleitungszeiten um 130 Tage verkürzt werden, wenn POC-Geräte den Therapiebeginn im Vergleich zu zentralisierten Labors leiten. Roches CE-gekennzeichnetes Accu-Chek SmartGuide koppelt prädiktive Algorithmen mit kontinuierlichen Glukosesensoren und gibt Verschreibern frühzeitige Warnungen vor Hypoglykämieereignissen. Die wachsende Vertrautheit der Nutzer mit app-verknüpften Diagnostika festigt häusliche Umgebungen als zentralen Versorgungsort.
Dezentralisierte Kartuschen-Fertigungspartnerschaften
Globale Lieferkettenerschütterungen lösten modulare Reinrauminstallationen näher an den Nachfragezentren aus. Der 111-Millionen-Euro-Deal von bioMérieux für SpinChip Diagnostics integriert die Kartuschenfertigung vor Ort mit cloud-vernetzten Tischgeräten, die in der Lage sind, Vollblut-Immunoassay-Ergebnisse in 10 Minuten zu liefern. Kontinuierliche und Einwegprozesse reduzieren die Umrüstzeiten, während die Lokalisierung der Kapazitäten Zollverzögerungen und Währungsschwankungen abmildert. Das Modell unterstützt die Pandemie-Hochlaufproduktion, ohne zentralisierte Anlagen zu überbauen.
Konvergenz mit Smartphone-Biosensing-Ökosystemen
Allgegenwärtige Kameras, LED-Blitze und Prozessoren verwandeln Telefone in optische Spektrometer, Fluoreszenzlesegeräte und KI-Inferenz-Engines. Eine Studie in der Fachzeitschrift Nanobiotechnology demonstrierte die Erkennung von Brustkrebs-BRCA-1 bei picomolaren Grenzen unter Verwendung eines silberbeschichteten Substrats und einer Haarnadelverstärkung, die über ein Handydisplay ausgelesen wird.[2] Bluetooth-fähige Kapillarelektrophoresemodule erweitern Assays auf die Schwermetalluntersuchung und verbreitern die Anwendungspalette. Die Nutzung solcher Verbraucherhardware senkt die Materialkosten drastisch und beschleunigt die globale Reichweite.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutzhürden bei cloud-vernetzten POCT | -1.3% | Global, mit DSGVO und regionalen Datenschutzbestimmungen | Kurzfristig (≤ 2 Jahre) |
| Charge-zu-Charge-Variabilität von Lateral-Flow-Reagenzien | -0.8% | Globale Qualitätskontrolle in der Fertigung | Mittelfristig (2–4 Jahre) |
| Fehlende Erstattungsausrichtung für digitale POCT-Kits | -0.7% | Gesundheitssysteme in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Lücken bei qualifizierten Bedienern in ressourcenarmen Umgebungen | -0.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzhürden bei cloud-vernetzten POCT
Die FDA-Cybersicherheitsleitlinien vom Juni 2025 erfordern eine detaillierte Nachverfolgung der Software-Stückliste, Nachweise für Penetrationstests und Pläne für Over-the-Air-Patches vor der Zulassung. Die Harmonisierung dieser Anforderungen mit dem Recht auf Löschung gemäß der DSGVO belastet kleinere Hersteller. Krankenhäuser sehen sich mit steigenden Versicherungsprämien konfrontiert, die mit dem Risiko von Datenschutzverletzungen zusammenhängen, was zu längeren Beschaffungsprüfungen führt und die Einführung neuer Geräte verlangsamt.
Charge-zu-Charge-Variabilität von Lateral-Flow-Reagenzien
Zwanzigjährige Qualitätssicherungsdaten belegen anhaltende Sensitivitätsschwankungen zwischen Chargen, mit einer Bestehensquote von nur 79 % in einem globalen Biomarker-Eignungsprogramm.[3] Während Rolle-zu-Rolle-Prägung die Kapazität steigert, kann die Inkonsistenz der Oberflächenchemie die Antikörperbindung verändern. Zusätzliche Validierungsprotokolle erhöhen Kosten und Markteinführungszeit und stellen Start-ups vor Herausforderungen, denen es an internem GMP-Fachwissen mangelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform:
Molekulardiagnostik beschleunigt sich über etablierte Immunoassays hinausLateral-Flow-Assays erzielten 41,22 % des Umsatzes im Jahr 2026 und unterstreichen damit die etablierte Infrastruktur und die niedrigen Verbrauchsmaterialkosten im POC-Plattform- und Technologiemarkt. Die FDA-Zulassung des Shield-Bluttests zur Erkennung von Darmkrebs verdeutlichte den Sprung molekularer Plattformen in der Sensitivität und trieb das Segment bis 2032 auf eine CAGR von 14,36 %, da Kliniker NAAT- und CRISPR-Workflows zur Bestätigung von Erkrankungen im Frühstadium bevorzugen. Die Marktgröße des POC-Plattform- und Technologiemarkts für molekulare Lösungen wird sich voraussichtlich rasch ausweiten, da dezentralisiertes onkologisches Screening in die Primärversorgung einzieht. Mikrofluidik-Lesegeräte nutzen Smartphone-Optiken, um Einwegkartuschen unter 1 USD anzubieten und die Preiswettbewerbsfähigkeit zu stärken. Biosensorbasierte Plattformen nutzen integrierte KI-Bildverarbeitung für automatisierte Ergebnisauswertungen und reduzieren so die Fehlerquote bei der menschlichen Interpretation.
Technologische Konvergenz treibt Plattformentscheidungen über alle wirtschaftlichen Schichten hinweg. Der Pathfast-Hochsensitivitäts-Herztroponin-I-Assay von Polymedco bietet eine 17-minütige Ausschlusskapazität für Notaufnahmen, beschleunigt den Durchsatz und reduziert die Bettenbelegung. Die tragbare Dragonfly-LAMP-Plattform kombiniert stromfreie Extraktion mit lyophilisierten Reagenzien und erzielt eine Sensitivität von 96,1 % für den Nachweis von Orthopockenviren ohne Kühlkettenlogistik. Teststreifen und manuelle Immunoassay-Lesegeräte behalten ihre Nischenattraktivität dort, wo Strom- und Konnektivitätsinfrastruktur noch spärlich ist, und wahren so die Zugangsgerechtigkeit.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Infektionskrankheitstests behalten doppelte FührungspositionDas Testen von Infektionskrankheiten repräsentierte 36,73 % der gesamten Abrechnungen im Jahr 2026 und wird voraussichtlich mit einer CAGR von 13,27 % das Feld anführen. Wiederkehrende Mpox-Ausbrüche und drohende Influenza-Varianten halten die Bevorratungsbudgets auf einem erhöhten Niveau. Das kardiometabolische Monitoring erfasst den Schwung bei Lebensstilerkrankungen, da kontinuierliche Glukosesensoren mit prädiktiven Apps kombiniert werden, während Onkologie- und Tumormarker-Assays die molekulare Welle für das Monitoring auf Basis von Flüssigbiopsien nutzen. Pränatale und Fertilitätskits erreichen durch datenschutzkonforme OTC-Kanäle, die durch genaue Smartphone-Lesegeräte unterstützt werden, ein breiteres Publikum.
Regulierungsbehörden beschleunigen neuartige Atemwegspanels für die Heimprobenentnahme, wie das Monkeypox-PCR-Test-Heimprobenentnahme-Kit mit EUA veranschaulicht. Das Toxikologie-Screening hält die arbeitgeberseitige Nachfrage aufrecht, und mikrofluidische Thrombozytenfunktionstests erfüllen den Bedarf an der zeitlichen Planung kardiovaskulärer Eingriffe. Smartphone-Urinanalyse-Apps ersetzen die visuelle Streifeninterpretation und ermöglichen eine in der Cloud gespeicherte Trendanalyse.
Nach Endnutzer:
Häusliche Pflegeeinrichtungen katalysieren die nächste AdoptionskurveKrankenhäuser & Intensivpflegezentren erzielten im Jahr 2026 einen Umsatzanteil von 45,79 %, unterstützt durch integrierte Beschaffungs- und Erstattungswege. Dennoch erreicht der POC-Plattform- und Technologiemarkt nun seinen Höhepunkt in Wohnzimmern, wo häusliche Pflegeeinrichtungen voraussichtlich jährlich um 12,69 % wachsen werden, da Patienten Vertrauen in die angeleitete Selbsttestung gewinnen. Professionelle Diagnoselabore schwenken auf hybride Modelle um, validieren Fernprobenentnahme-Workflows und bieten gleichzeitig spezialisierte Bestätigungstests an. Dezentralisierte Kliniken nutzen Walk-in-Modelle, um Verbraucherverkehr zu erfassen, und Betreutes-Wohnen-Einrichtungen setzen auf Vor-Ort-Panels für zeitnahe Medikamentenanpassungen.
Die Akzeptanz der Fingerbeere-Blutentnahme bei Verbrauchern, bestätigt durch BDs MiniDraw-Paritätsstudie, beschleunigt die Verdrängung der Venenpunktion. Pilotprojekte mit kommunalen Gesundheitshelfern bestätigen, dass ein schnelles CRP-Triage den Antibiotikamissbrauch ohne Sicherheitseinbußen senkt, was auf ein breiteres Potenzial in ressourcenarmen Regionen hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kaufmodus:
OTC-Expansion demokratisiert den ZugangVerschreibungspflichtige Kanäle bewahrten im Jahr 2026 einen Anteil von 58,24 %, doch OTC/Direktvertrieb-an-Verbraucher-Kits verzeichnen mit einer CAGR von 14,79 % das stärkste Wachstum, da Regulierungsbehörden der Kompetenz von Laienanwendern vertrauen. Der First To Know Syphilis Test war wegweisend als erster schneller Syphilis-OTC-Assay und adressiert die steigende Inzidenz in den USA.
Die Initiative für digitale Diagnostik der FDA unterstützt App-verknüpfte Lesegeräte, die Ergebnisse in elektronische Patientenakten protokollieren und so die Autonomie der Verbraucher mit der Aufsicht durch Kliniker verbinden. Kostenträger verhandeln über Versicherungsschutz, da wirtschaftliche Modelle vermiedene Arztbesuche und frühere Interventionsergebnisse quantifizieren.
Geografische Analyse
POC-Plattform- und Technologiemarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,68 % der Abrechnungen, gestützt durch hohe Pro-Kopf-Ausgaben und eine ausgereifte private Krankenversicherung, die fortschrittliche Panels erstattet. Die FDA-Führungsrolle bei Cybersicherheit und Schnellzulassungen gibt den Ton für die globale Harmonisierung vor. Kanada und Mexiko weiten die Akzeptanz durch Telemedizin-Investitionen und grenzüberschreitende Liefervereinbarungen aus.
POC-Plattform- und Technologiemarkt Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende Markt mit einer CAGR von 12,48 %. Die regulatorische Neuausrichtung Chinas, einschließlich der 45-tägigen Freigabe von Impfstoffchargen, bewegt multinationale Unternehmen dazu, Forschungs- und Entwicklungszentren vor Ort anzusiedeln. Japans Präzisionsmaschinenbausektor und die Subventionen für digitale Gesundheit in Südkorea fördern die Technologieverbreitung. Indische Kostenwirksamkeitsstudien zeigen, dass das ländliche POC-Screening auf HbA1c einen Nutzen von 185 USD pro QALY erbringt und damit staatliche Ausschreibungen rechtfertigt. Australien nutzt die Konvergenz internationaler Standards, um Kartuschen der nächsten Generation rasch zu importieren.
POC-Plattform- und Technologiemarkt EMEA und Südamerika
Europa wächst stetig dank der Kaufkraft des Einzahler-Gesundheitssystems und der durch die DSGVO bedingten Datensicherheitsüberlegenheit, was regionalen Anbietern einen Vorteil bei datenschutzsensiblen Einsatzbereichen verschafft. Deutschland und Frankreich integrieren KI-fähige Lesegeräte in die Krankenhausbeschaffungsprozesse, während das Vereinigte Königreich über NHS Digital Pilotprojekte zur Heimdiagnostik fördert. Der Nahe Osten und Afrika profitieren von geberfinanzierten Initiativen zur Bekämpfung von Infektionskrankheiten, und Südamerika wächst durch den Ausbau des öffentlichen Gesundheitswesens in Brasilien in Verbindung mit der Übernahme durch private Krankenhäuser in Argentinien und Chile.
Wettbewerbslandschaft
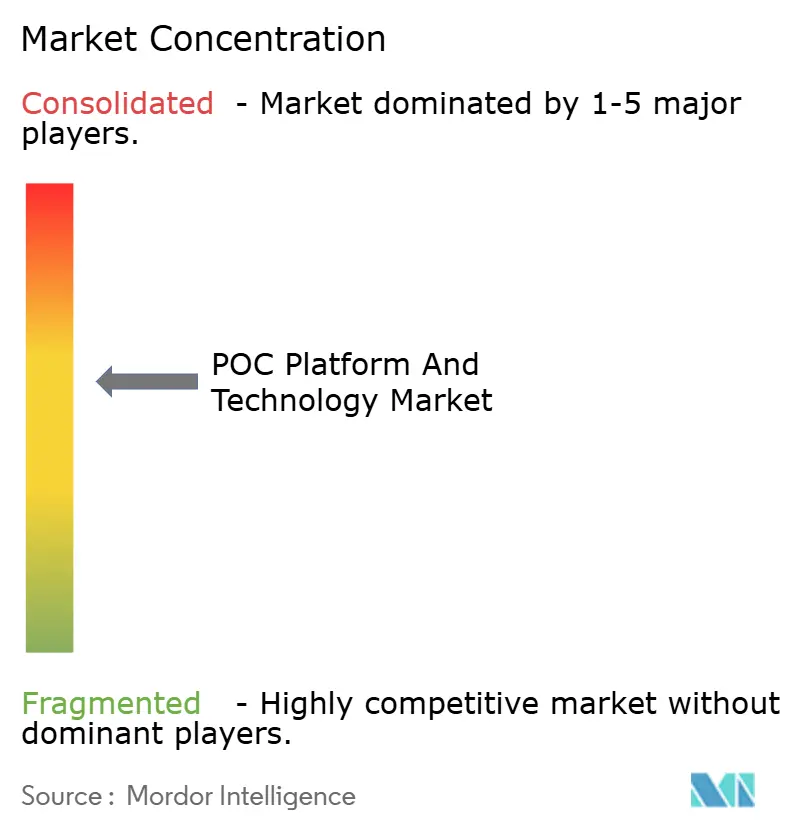
Der Markt für POC-Plattformtechnologien bleibt mäßig fragmentiert. Erstklassige etablierte Unternehmen kombinieren Immunoassay-Erbe mit Akquisitionen in der Molekular- und KI-Analytik, um End-to-End-Portfolios zu sichern. Die Verbindung von bioMérieux und SpinChip vereint Kartuscheninovation mit globalen Vertriebskanälen und verspricht 10-minütige Vollblut-Panels, die mit der Präzision zentraler Labore mithalten. BD plant einen Spin-off für 2026, um den Fokus auf einen adressierbaren Markt für Diagnostik und Biowissenschaften von 22 Milliarden USD zu schärfen, was Vertrauen in segmentspezifische Wachstumstrajektorien signalisiert.
Neueinsteiger konzentrieren ihre Strategie auf Smartphone-Zuverlässigkeit und lokalisierte Fertigung. Nanoimprint-Linien mit niedrigem Investitionsaufwand und Cloud-first-Ergebnis-Dashboards verschaffen agilen Akteuren Preisspielraum gegenüber Konglomeraten. Partnerschaften mit KI-Algorithmushäusern wie Prenosis stärken Sepsis-Vorhersage-Differenzierungsmerkmale innerhalb der navify-Suite von Roche. Regulatorische Kompetenz – 510(k)-Dossiers und ISO-13485-Rahmenbedingungen – bleibt eine Eintrittsbarriere, die etablierte Unternehmen ausnutzen, doch venture-finanzierte Start-ups rekrutieren zunehmend erfahrene Qualitätssystemfachleute, um Lücken zu schließen.
POC-Plattform- und Technologiebranche Marktführer
-
Abbott Laboratories
-
F. Hoffmann-La Roche Ltd
-
Siemens Healthineers
-
Danaher (Cepheid)
-
Becton, Dickinson and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
POC-Plattform- und Technologiemarkt Unternehmen in diesem Bericht
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Chembio Diagnostics
- Cue Health
- Danaher (Cepheid)
- Roche
- HemoCue
- iHealth Labs
- Illumina (Verifi)
- LumiraDx
- Mesa Biotech
- Nova Biomedical
- QIAGEN
- QuidelOrtho
- Scanwell Health
- Siemens Healthineers
- Thermo Fisher Scientific
- Trinity Biotech
- Werfen
Neueste Industrielle Entwicklungen in POC-Plattform- und Technologiemarkt
- Juni 2025: Royal Philips stellte das Flash Ultrasound System 5100 POC vor, das für Anästhesie-, Notfall- und MSK-Bildgebungs-Workflows entwickelt wurde.
- Mai 2025: Oracle Health, Cleveland Clinic und G42 stellten eine gemeinsame KI-basierte Gesundheitsplattform vor, die auf landesweite Datenanalyse und sichere Versorgungserbringung abzielt.
- Februar 2025: Avitia wurde mit einer Startfinanzierung von 5 Millionen USD gegründet, um vor Ort KI-gestützte molekulare Krebsmutationstests für entfernte Labore bereitzustellen.
Globaler POC-Plattform- und Technologiemarkt Berichtsumfang
Segmentierungsübersicht
| Lateral-Flow-Assays |
| Mikrofluidik |
| Molekular (NAAT, CRISPR) |
| Biosensor-basiert |
| Sonstige (Teststreifen, Immunoassay-Lesegeräte) |
| Infektionskrankheitstests |
| Kardiometabolisches Monitoring |
| Onkologie und Tumormarker |
| Pränatal und Fertilität |
| Drogen- und Toxikologieuntersuchungen |
| Hämatologie und Gerinnung |
| Urinanalyse |
| Krankenhäuser und Intensivpflegezentren |
| Professionelle Diagnostiklabore |
| Dezentralisierte POC-Kliniken |
| Häusliche Pflegeeinrichtungen |
| Betreute Wohneinrichtungen |
| Verschreibungspflichtig |
| OTC / Direktvertrieb an Verbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Plattform | Lateral-Flow-Assays | |
| Mikrofluidik | ||
| Molekular (NAAT, CRISPR) | ||
| Biosensor-basiert | ||
| Sonstige (Teststreifen, Immunoassay-Lesegeräte) | ||
| Nach Anwendung | Infektionskrankheitstests | |
| Kardiometabolisches Monitoring | ||
| Onkologie und Tumormarker | ||
| Pränatal und Fertilität | ||
| Drogen- und Toxikologieuntersuchungen | ||
| Hämatologie und Gerinnung | ||
| Urinanalyse | ||
| Nach Endnutzer | Krankenhäuser und Intensivpflegezentren | |
| Professionelle Diagnostiklabore | ||
| Dezentralisierte POC-Kliniken | ||
| Häusliche Pflegeeinrichtungen | ||
| Betreute Wohneinrichtungen | ||
| Nach Kaufmodus | Verschreibungspflichtig | |
| OTC / Direktvertrieb an Verbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der POC-Plattform- und Technologiemarkt im Jahr 2027?
Die Größe des POC-Plattform- und Technologiemarkts wird im Jahr 2027 auf 45,10 Milliarden USD geschätzt, mit einer prognostizierten CAGR von 9,51 % bis 2032.
Welche Plattform wächst bis 2032 am schnellsten?
Molekulardiagnostik (NAAT und CRISPR) führt das Wachstum mit einer CAGR von 14,36 % an, angetrieben durch hohe Sensitivität und regulatorische Dynamik.
Warum dominieren Infektionskrankheitstests?
Sie vereint den größten Umsatzanteil im Jahr 2026 von 36,73 % mit einer CAGR von 13,27 %, angetrieben durch Pandemievorsorge und Finanzierung der Überwachung neu auftretender Krankheitserreger.
Was treibt die Akzeptanz von OTC-Diagnostika an?
FDA-Zulassungen wie der First To Know Syphilis Test und smartphone-gestützte Workflows unterstützen OTC-Kits und verleihen dem Kanal eine CAGR von 14,79 %.
Welche Region bietet das stärkste Wachstumspotenzial?
Der asiatisch-pazifische Raum verzeichnet mit 12,48 % die schnellste regionale CAGR aufgrund von Chinas regulatorischen Reformen und dem Ausbau der Gesundheitsinfrastruktur.
Wie verbessern KI-Tools das Stewardship-Programm zur antimikrobiellen Therapie?
Systeme wie UTI Smart reduzieren Antibiotika-Fehlanpassungen um 37,4 %, indem sie schnelle POC-Ergebnisse mit patientenspezifischer Resistenzanalytik kombinieren.