
Marktgröße und Marktanteil für räumliche Omik (Spatial Omics)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.61 Milliarden US-Dollar |
| Marktgröße (2032) | 1.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für räumliche Omik (Spatial Omics) von Mordor Intelligence
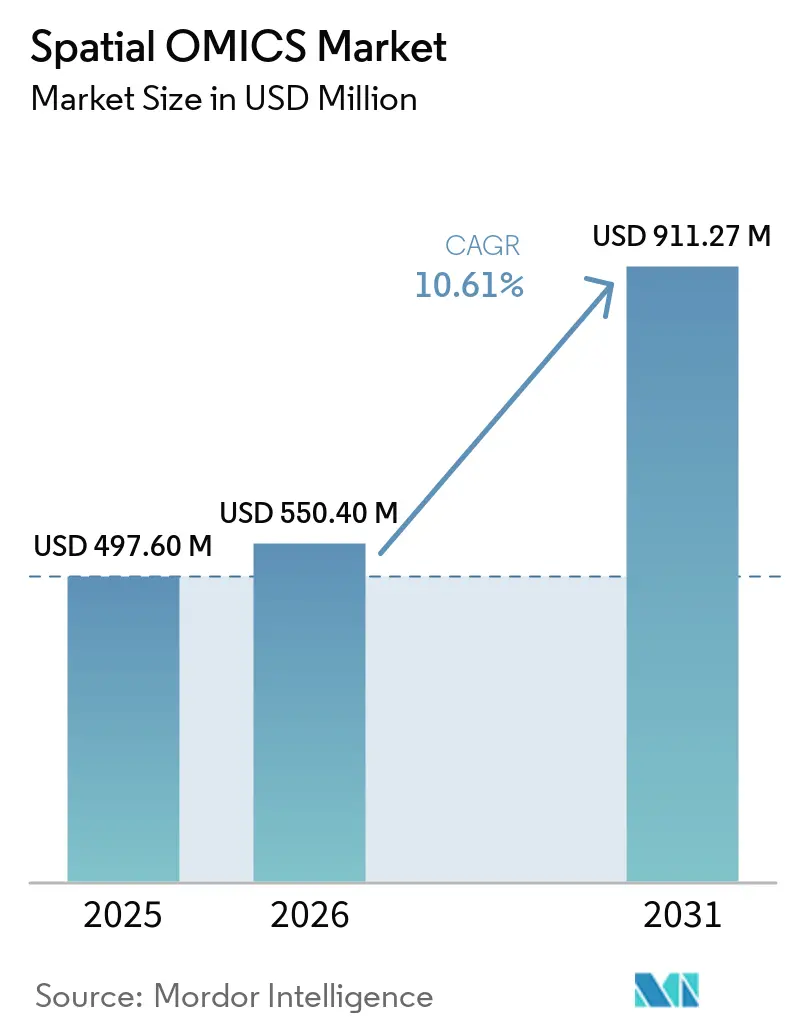
Die Größe des Spatial OMICS Marktes wird voraussichtlich von 0,55 Milliarden USD im Jahr 2026 und 0,61 Milliarden USD im Jahr 2027 auf 1,01 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 10,61 % verzeichnen.
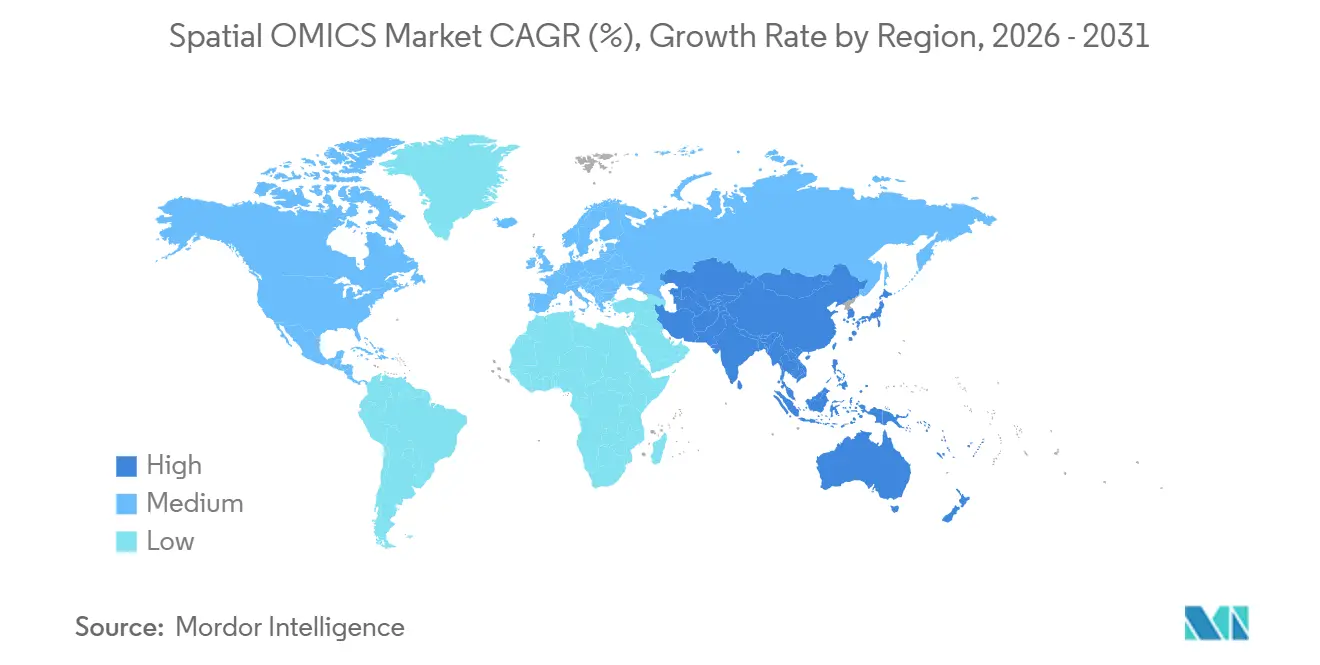
Die zweistellige Entwicklung des Marktes für räumliche Omik (Spatial Omics) spiegelt einen strukturellen Wandel hin zur molekularen Profilierung auf Gewebeebene wider, da Wirkstoffentwickler, translationale Institute und Auftragsforschungsinstitute (CROs) Sequenzierungschemie der nächsten Generation, High-Plex-Bildgebung und KI-Inferenz-Engines in routinemäßige Arbeitsabläufe integrieren. Sequenzierungsbasierte Plattformen behielten 2025 einen Mehrheitsanteil, doch bildgebende Verfahren holen auf, da Anbieter MERFISH-Chemien (Multiplexed Error-Robust Fluorescence In Situ Hybridization) weiterentwickeln, die Engpässe bei der Bibliotheksvorbereitung umgehen. Investitionen in Instrumente über 500.000 USD dominieren die anfänglichen Budgets, aber Software-as-a-Service-Bioinformatik-Suiten monetarisieren nun wiederkehrende Gebühren pro Probe und verlagern die Einnahmequellen nachgelagert. Nordamerika bleibt aufgrund dichter Anbietercluster und NIH-Förderung der größte regionale Knotenpunkt des Marktes für räumliche Omik, während der asiatisch-pazifische Raum dank des Ökosystems in Shenzhen (China) und der Präzisionsonkologie-Programme Japans das schnellste Wachstum verzeichnet. Die kurzfristige Einführung hängt davon ab, dass Anbieter Datenformate harmonisieren, die Bearbeitungszeiten auf unter 48 Stunden verkürzen und nachweisen, dass räumliche Erkenntnisse die Grundlage für von der US-amerikanischen Food and Drug Administration zugelassene Begleitdiagnostika bilden können.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie führte die räumliche Transkriptomik mit einem Umsatzanteil von 40,93 % im Jahr 2026, während die räumliche Proteomik bis 2032 voraussichtlich mit einer CAGR von 15,65 % expandieren wird – dem höchsten Wert unter den Technologiekategorien.
- Nach Workflow beanspruchten sequenzierungsbasierte Plattformen im Jahr 2026 einen Marktanteil von 62,43 % am Spatial OMICS Markt, während bildgebungsbasierte Methoden bis 2032 mit einer CAGR von 15,76 % voranschreiten.
- Nach Produkt entfielen im Jahr 2026 45,02 % des Spatial OMICS Marktvolumens auf Instrumente, während Software und Analytik zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 15,82 % wachsen werden.
- Nach Probentyp dominierten formalinfixierte, in Paraffin eingebettete Proben mit einem Anteil von 56,92 % im Jahr 2026, während Frischgefrierworkflows bis 2032 mit einer CAGR von 16,44 % wachsen.
- Nach Anwendung entfielen im Jahr 2026 31,68 % des Umsatzes auf die Wirkstoffforschung und -entwicklung, und die Einzelzellanalyse expandiert bis 2032 mit einer CAGR von 16,98 %.
- Nach Endnutzer hielten akademische und translationale Institute im Jahr 2026 einen Anteil von 40,06 % der Ausgaben, während CROs und CDMOs über 2027–2032 eine CAGR von 16,43 % verzeichnen.
- Nach Geografie entfielen im Jahr 2026 41,74 % des Marktvolumens für Healthcare Cloud Computing auf Nordamerika, und der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,36 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Nachfrage nach molekularen Erkenntnissen auf Gewebeebene | +3.2% | Global, frühe Dynamik in nordamerikanischen und EU-Onkologiezentren | Mittelfristig (2-4 Jahre) |
| Sich rasant entwickelnde Technologien für die räumliche Profilierung mit hohem Durchsatz | +2.8% | Nordamerikanische und asiatisch-pazifische F&E-Zentren | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Präzisionsmedizin und Begleitdiagnostik | +2.5% | Nordamerika und EU, Übertragungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Steigende öffentliche und private Mittel in der räumlichen Biologie | +1.9% | Global, konzentriert auf US-amerikanische NIH- und EU-Horizon-Programme | Mittelfristig (2-4 Jahre) |
| Konvergenz von räumlichen Daten mit künstlichen Intelligenz-Arbeitsabläufen | +1.7% | Nordamerikanische und chinesische KI-Genomik-Cluster | Kurzfristig (≤ 2 Jahre) |
| Entstehung von End-to-End-Servicemodellen für räumliche Omik | +1.2% | Global, angeführt von der Expansion nordamerikanischer CROs | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach molekularen Erkenntnissen auf Gewebeebene
Die RNA-Sequenzierung von Massengewebe (Bulk-Gewebe) maskiert die räumliche Architektur von Tumormikroumgebungen, in denen stromale, immunologische und maligne Klone innerhalb von Mikrometer-Nischen interagieren. Plattformen für räumliche Omik (Spatial Omics) bewahren die xy-Koordinaten während der Profilierung molekularer Zustände, was es Onkologen ermöglicht, Immun-Checkpoint-Gradienten zu kartieren, die eine Anti-PD-1-Resistenz vorhersagen. Das MOSAIC-Konsortium von Owkin investierte im Jahr 2024 50 Millionen USD, um räumliche Daten von 7.000 Tumoren zu generieren, was die Nachfrage der Pharmaindustrie nach prädiktiven räumlichen Biomarkern unterstreicht[1]. Derselbe Bedarf durchdringt die Neurologie und Kardiologie, wo die Analyse von intaktem Gewebe eine krankheitsspezifische Zell-Zell-Kommunikation offenbart. Im Jahr 2024 erkannten die FDA-Richtlinien den räumlichen Kontext als gültiges Stratifizierungskriterium an, wodurch regulatorische Anreize mit der klinischen Einführung in Einklang gebracht wurden.
Sich rasant entwickelnde Technologien für die räumliche Profilierung mit hohem Durchsatz
Zwischen 2024 und 2026 haben Anbieter die räumliche Auflösung komprimiert und die Multiplexing-Kapazität erweitert. Die Plattform von Illumina aus dem Jahr 2025 bietet einen neunmal größeren Erfassungsbereich und eine viermal feinere Auflösung, was eine FFPE-Profilierung des gesamten Objektträgers zu reduzierten Kosten ermöglicht. Xenium Prime 5K von 10x Genomics erweiterte sein In-situ-Panel auf 5.000 Gene und automatisierte die Bildanalyse, wodurch die praktische Arbeitszeit von Tagen auf Stunden verkürzt wurde[2]. MERFISH 2.0 von Vizgen erreichte nach einer Finanzierung in Höhe von 48 Millionen USD im Jahr 2026 eine Einzelmolekül-Sensitivität über Panels mit 10.000 Genen hinweg, was die technischen Barrieren für mittelgroße Labore senkte. Schlüsselfertige Pakete, die Hardware, Verbrauchsmaterialien und Cloud-Analysen integrieren, demokratisieren den Zugang, der einst eliteartigen Genomzentren vorbehalten war.
Ausweitung der Präzisionsmedizin und Begleitdiagnostik
Zielgerichtete Therapien und Immunmodulatoren erfordern räumliche Biomarker, die das Ansprechen des Patienten vorhersagen. Plattformen berechnen Immun-Ausschluss-Scores und die Dichte tertiärer Lymphstrukturen, die mit den Ergebnissen in Korb-Studien (Basket-Trials) korrelieren. Roche und Bristol Myers Squibb betetteten die räumliche Profilierung unter Verwendung von Akoya- und NanoString-Systemen in Phase-II-Studien ein und beschleunigten so die regulatorischen Wege. Die FDA-Zulassung von FoundationOne CDx im Jahr 2024 schuf einen Präzedenzfall für gewebekontextbezogene Ansprüche. Die wirtschaftlichen Vorteile liegen auf der Hand: Eine räumliche Anreicherung, die den Anteil der Responder um 30 % erhöht, kann die Kosten der Phase III halbieren, was die gemeinsame Entwicklung von Diagnostika und Therapeutika motiviert.
Steigende öffentliche und private Mittel in der räumlichen Biologie
Die BRAIN-Initiative des NIH stellte im Jahr 2024 120 Millionen USD für die räumliche Transkriptomik neuronaler Schaltkreise bereit, während der Europäische Forschungsrat 15 Konsortien für räumliche Biologie im Rahmen von Horizon Europe finanzierte. Private Gelder folgten: Moleculent sicherte sich im Jahr 2024 26 Millionen USD für die Kartierung von Ligand-Rezeptor-Netzwerken, und die Runde von Vizgen im Jahr 2026 unterstützt die Skalierung der MERFISH 2.0-Produktion. Investitionen beschleunigen die Miniaturisierung von Plattformen, Senkungen der Reagenzienkosten und Softwareautomatisierung, aber die Konzentration auf Regionen mit hohem Einkommen birgt das Risiko, weltweite Zugangslücken zu vergrößern.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten räumlicher Plattformen | -1.8% | Global, mit ausgeprägtem Druck in kostensensitiven asiatisch-pazifischen und lateinamerikanischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit standardisierter Protokolle zur Probenvorbereitung | -1.3% | Global, mit Protokollfragmentierung in nordamerikanischen und EU-Laboren | Mittelfristig (2-4 Jahre) |
| Herausforderungen beim Datenmanagement und der Interoperabilität | -1.1% | Global, betrifft insbesondere multizentrische Pharmastudien und den CRO-Datenaustausch | Mittelfristig (2-4 Jahre) |
| Biologische Variabilität erschwert die Validierung prädiktiver Modelle | -1.0% | Global, akut bei Onkologiegewebe und hochkomplexen klinischen Proben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten räumlicher Plattformen
Instrumentenpreise im Bereich von 400.000 bis 750.000 USD beschränken die Einführung auf gut finanzierte Zentren. Verbrauchsmaterialien schlagen mit 500 bis 3.000 USD pro Probe zu Buche, während Datensätze im Terabyte-Maßstab Hochleistungsrechnen erfordern. Cloud-Dienste wie DNAnexus reduzieren die Infrastruktur vor Ort, berechnen jedoch 200 bis 500 USD pro Probe. CROs stehen unter Margendruck, wenn Kunden eine räumliche Profilierung zu Preisen der Massensequenzierung erwarten, was die Investitionen in Plattformen der nächsten Generation verlangsamt. Leasing- und Reagenzienmietmodelle verlagern das Kapitalrisiko, ohne die zugrunde liegende Kostenintensität zu lösen.
Begrenzte Verfügbarkeit standardisierter Protokolle zur Probenvorbereitung
Unterschiedliche Fixierungs-, Permeabilisierungs- und Sondenhybridisierungsprotokolle führen zu Chargeneffekten (Batch-Effekten), die studienübergreifende Vergleiche erschweren. Die FFPE-Rückgewinnung kann die Sensitivität der räumlichen Transkriptomik im Vergleich zu frisch eingefrorenen Proben um bis zu 50 % senken, doch letztere erfordern eine Kühlkettenlogistik, die vielen Kliniken fehlt. Das Fehlen von ISO-zertifizierten Referenzmaterialien behindert die regulatorische Validierung, da die FDA-Richtlinien nun den Schwerpunkt auf „validierte Probenhandhabungsverfahren“ legen. Eine Spatial OMICS Standards Working Group strebt im Jahr 2025 eine Harmonisierung an, aber die Übernahme bleibt freiwillig, bis Reagenzienanbieter Konsensprotokolle in schlüsselfertige Kits integrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
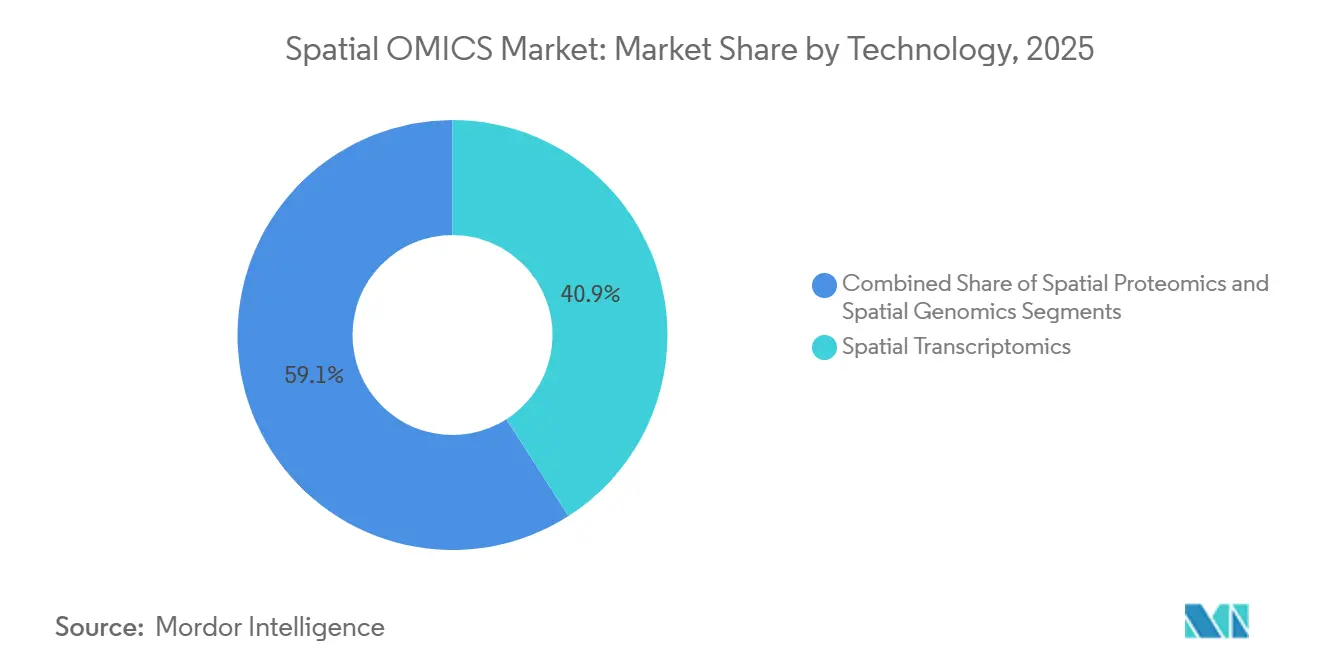
Transkriptomik behält die Führung, Proteomik zieht vorbeiDie räumliche Transkriptomik machte im Jahr 2026 40,93 % des Umsatzes im Spatial OMICS Markt aus, gestützt auf die etablierten Plattformen von 10x Genomics und Illumina, die bereits in Genomik-Kernanlagen vorhanden sind und inkrementelle räumliche Upgrades ohne vollständigen Kapitalersatz ermöglichen. Die sequenzierungsbasierte Breite – mehr als 20.000 Gene – unterstützt die Entdeckungsforschung, während die subzelluläre Präzision der Bildgebung ein Differenzierungsmerkmal für die Validierung bleibt. Die räumliche Proteomik expandiert jedoch mit einer CAGR von 15,65 % bis 2032 – der schnellsten Rate im Spatial OMICS Markt – da Antikörper-Konjugat-Chemien nun mehr als 100 Proteine pro FFPE-Schnitt lokalisieren können, eine Kapazität, die für Immun-Onkologie-Programme von entscheidender Bedeutung ist.
Der Fokus der Pharmaindustrie auf Antikörper-Wirkstoff-Konjugate und Checkpoint-Inhibitoren steigert die Nachfrage nach Proteomik, da mRNA-Protein-Diskordanz häufig rein transkriptbasierte Auswertungen verschleiert. Plattformen wie Akoya PhenoCycler und Lunaphore COMET ermöglichen iterative Färbungen, die die Gewebearchitektur erhalten. Räumliche Epigenomik und Genomik besetzen Nischenmärkte, könnten jedoch an Dynamik gewinnen, da Illuminas einheitliche Multiomics-Plattform von 2025 Chromatin-Zugänglichkeit, Transkripte und Proteine in einem einzigen Workflow ko-profiliert. Im Markt für räumliche Genomik und Transkriptomik unterstützen fortschrittliche Barcoding-Chemien nun die gleichzeitige RNA- und Proteindetektion, wobei der proteasefreie RNAscope-Multiomics-Workflow von Bio-Techne die Gewebemorphologie erhält und gleichzeitig ein umfassendes molekulares Profiling ermöglicht. Diese konvergierenden Angebote könnten kategoriale Grenzen verwischen und isolierte Ausgaben dämpfen.


Notiz: Segmentanteile aller einzelnen Segmente beim Kauf des Berichts verfügbar
Nach Arbeitsablauf:
Sequenzierungsdominanz sieht sich einem Bildgebungsschub gegenüberSequenzierungsbasierte Workflows machten im Jahr 2026 62,43 % des Spatial OMICS Marktanteils aus und nutzten den Durchsatz von NovaSeq und DNBSEQ, um Hunderte von Objektträgern pro Lauf zu verarbeiten. Dennoch verzeichnen bildgebende Methoden eine CAGR von 15,76 % und schließen die Lücke, da MERFISH- und Xenium-Pipelines innerhalb von 24 Stunden Einzelmolekülempfindlichkeit und subzelluläre Auflösung liefern. Akademische Entdeckungsstudien bevorzugen nach wie vor die Sequenzierung für eine umfassende Abdeckung, während Pharma- und Diagnostiklabore für Geschwindigkeit und klinische Durchlaufzeiten auf Bildgebung umsteigen. Hybride Ansätze – Sequenzierung zur Hypothesengenerierung gefolgt von gezielter Bildgebungsvalidierung – entstehen, wie das Spatial Flagship Project des Broad Institute veranschaulicht, das beide Modalitäten integriert[3].
Die Workflow-Auswahl hängt zunehmend von der KI-Konvergenz ab. Bildgebungsanbieter integrieren neuronale Netze für die automatisierte Zellsegmentierung und Phänotypisierung, was die Analysezeiten von Wochen auf Stunden verkürzt, während Sequenzierungsanbieter die On-Instrument-Basiserkennung beschleunigen, aber nach wie vor mit mehrtägiger Bibliotheksvorbereitung zu kämpfen haben. Das Nebeneinander von Breite und Auflösung gewährleistet paralleles Wachstum statt vollständiger Substitution bis 2032.
Nach Produkt:
Instrumente führen, Software beschleunigtInstrumente machten im Jahr 2026 45,02 % des Produktumsatzes im Spatial OMICS Markt aus, was die hohen Einstiegskosten für Plattformen wie Visium HD und MERSCOPE Ultra widerspiegelt, die 500.000 USD übersteigen. Verbrauchsmaterialien tragen zu wiederkehrenden Cashflows bei, verzeichnen jedoch ein sich verlangsamendes Wachstum, da die Chemien effizienter werden. Software und Analytik hingegen werden bis 2032 mit einer CAGR von 15,82 % expandieren und die Hardware übertreffen, da cloudnative Suiten die Analyse pro Probe und durch maschinelles Lernen gewonnene Erkenntnisse monetarisieren. Anbieter differenzieren sich nun durch proprietäre KI-Modelle, die Ligand-Rezeptor-Signalübertragung ableiten, elektronische Gesundheitsakten integrieren und die Einhaltung regulatorischer Anforderungen gemäß 21 CFR Part 11 unterstützen.
Open-Source-Tools wie Seurat und Scanpy behalten ihre Bedeutung, verfügen jedoch nicht über die validierten Prüfpfade, die klinische Labore fordern. Folglich neigt sich der Spatial OMICS Markt hin zu abonnementbasierten Analyselösungen, die vorhersehbare Umsatzströme und stabilere Kundenbeziehungen versprechen als zyklische Instrumentenverkäufe. Hardware-Erneuerungszyklen bestehen fort, gestützt durch Inzahlungnahme-Anreize und Leistungssprünge, doch der Wert verlagert sich nachgelagert in die Dateninterpretation.
Nach Probe:
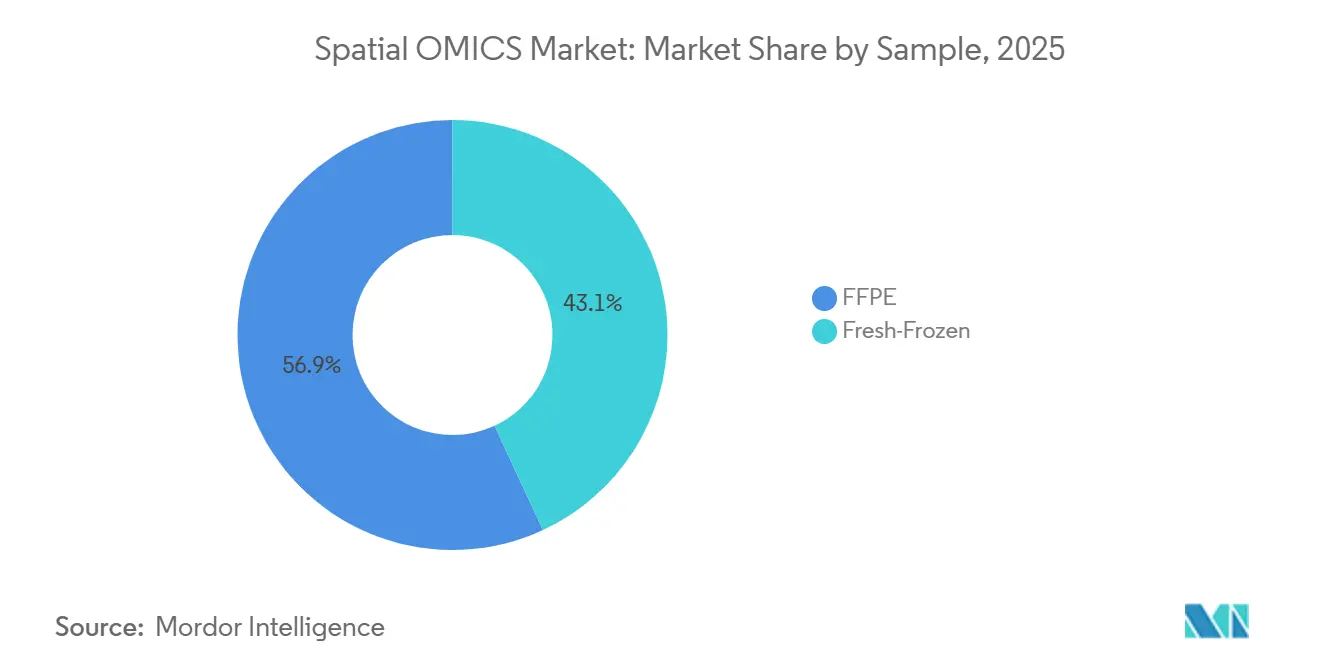
FFPE bleibt die Hauptstütze, frisch eingefrorene Proben legen zuFFPE-Proben machten im Jahr 2026 56,92 % der im Spatial OMICS Markt profilierten Proben aus, bedingt durch ihre archivische Allgegenwart und Kompatibilität mit retrospektiven klinischen Kohorten. Owkins MOSAIC-Projekt veranschaulicht, wie jahrzehntealte Blöcke räumliche Biomarker erschließen können, die mit Langzeitergebnissen verknüpft sind. Frischgefrierworkflows wachsen jedoch mit einer CAGR von 16,44 %, da die Kryokonservierung die RNA-Integrität verbessert und eine subzelluläre Kartierung ermöglicht, die in quervernetzten Geweben nicht erreichbar ist. Der Spatial OMICS Markt für Frischgefrierassays wird voraussichtlich zwischen 2027 und 2032 rasch expandieren, insbesondere innerhalb entdeckungsorientierter Pharmagruppen, die Datenqualität gegenüber operativer Bequemlichkeit priorisieren.
Regulatorische Dynamiken begünstigen FFPE in der Diagnostik, da bestehende Abrechnungscodes, Qualitätskontrollstandards und Pathologen-Workflows auf fixiertes Gewebe ausgerichtet sind. Anbieter wie Illumina haben enzymatische Deparaffinierung hinzugefügt, um 80 % der Frischgefrierempfindlichkeit aus FFPE zurückzugewinnen und so Leistungslücken zu schließen. Dennoch sichern Doppelpipeline-Labore, die beide Probenpfade aufrechterhalten, gegen regulatorische Unsicherheit und Forschungsflexibilität ab.

Notiz: Segmentanteile aller einzelnen Segmente beim Kauf des Berichts verfügbar
Nach Anwendung:
Wirkstoffforschung dominiert, Einzelzellanalyse beschleunigtWirkstoffforschung und -entwicklung machten im Jahr 2026 31,68 % des Umsatzes im Spatial OMICS Markt aus und nutzten räumliche Auswertungen zur Kartierung von Zielengagement, Off-Target-Toxizität und Patientenstratifizierungshinweisen. Die Zusammenarbeit von Bristol Myers Squibb mit NanoString, die eine räumliche 12-Gen-Signatur zur Vorhersage des progressionsfreien Überlebens bei Melanomen hervorbrachte, ist ein typisches Beispiel für diesen Anwendungsfall. Die Einzelzellanalyse wächst am schnellsten mit einer CAGR von 16,98 %, da Forscher die inhärenten Dissoziationsartefakte bei Suspensionsmethoden erkennen. Der Spatial OMICS Markt für räumliche Einzelzellassays wächst rasch, da die Phänotypisierung des Tumormikromilieus Immuntherapie-Pipelines antreibt.
Die Akzeptanz in der Diagnostik bleibt vorsichtig, aber stetig; das Fehlen von FDA-zugelassenen Assays hemmt die Erstattung, doch KI-gestützte Pathologiegruppen wie PathAI verfolgen Breakthrough-Device-Designierungen, die nach 2027 klinische Nachfrage freisetzen könnten. Translationale Forschungsprojekte, darunter das Human Tumor Atlas Network, stellen öffentlich zugängliche Datensätze bereit, die Biomarker-Entdeckungspipelines und den Impuls zur Standardisierung fördern.
Nach Endanwender:
Akademie führt, CROs skalieren schnellAkademische und translationale Institute hielten im Jahr 2026 40,06 % der Ausgaben im Spatial OMICS Markt, unterstützt durch Zuschüsse des NIH, des Europäischen Forschungsrats und des Wellcome Trust, die den Aufbau von Kerneinrichtungen subventionieren. Modelle zur gemeinsamen Nutzung verteilen die Kapitalkosten, sodass Dutzende von Laboren auf Instrumente zugreifen und die Kosten pro Probe senken können. CROs und CDMOs wachsen jedoch mit einer CAGR von 16,43 %, da Biopharma-Unternehmen das räumliche Profiling auslagern, um Kosten- und Zeitdruck zu bewältigen. Der Spatial OMICS Marktanteil für CROs wird bis 2032 voraussichtlich zweistellige Werte erreichen, da Dienstleister regulatorische Compliance, Bioinformatik und schlüsselfertige Berichterstattung bündeln.
Pharmaunternehmen unterhalten interne Plattformen zum Schutz proprietärer Pipelines, ergänzen die Kapazität jedoch zunehmend durch Auftragsleistungen in Spitzenlastzeiten. Regierungsbehörden und landwirtschaftliche Biotechnologie bleiben kleine, aber wirkungsstarke Segmente, die räumliche Methoden für die Pathologie von Infektionskrankheiten bzw. die Pflanzengenomik nutzen, was auf eine Diversifizierung der Endnutzerprofile über die humane Onkologie hinaus hindeutet.
Geografie-Analyse
Spatial-OMICS-Markt Nordamerika
Nordamerika trug im Jahr 2026 41,74 % des Umsatzes im Spatial OMICS Markt bei, was die reifen installierten Basen rund um Boston, San Francisco und San Diego widerspiegelt. NIH-Finanzierung und Risikokapital förderten die frühe Akzeptanz, und die Initiative des US-Verteidigungsministeriums von 2025 fügte 75 Millionen USD für die räumliche Profilierung traumatischer Hirnverletzungen hinzu, was die regionale Führungsposition weiter festigt. Das Wachstum wird sich an der Gesamt-CAGR von 10,61 % orientieren, da die Instrumentensättigung den Umsatz in Richtung Verbrauchsmaterialien und Analytik verlagert.
Spatial-OMICS-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich eine CAGR von 14,65 % verzeichnen – die höchste unter allen Regionen –, da Chinas Shenzhen-Hub und Japans staatlich geförderte Präzisionsonkologie-Programme lokalisierte Plattformen einsetzen. Die Distribution von STOmics Stereo-seq durch Complete Genomics in Nordamerika und die reziproker chinesische Expansion demonstrieren grenzüberschreitende Technologieflüsse. Indien und Australien fügen inkrementelle Nachfrage durch Tuberkulose- bzw. Onkologie-Konsortien hinzu, während Südkoreas nationale Zentren Magen- und Leberkrebs-Atlanten aufbauen, die spezifisch für die ostasiatische Epidemiologie sind.
Spatial-OMICS-Markt Europa, Lateinamerika und Afrika
Europa machte im Jahr 2026 etwa ein Viertel des Umsatzes aus. Horizon-Europe-Zuschüsse und nationale Präzisionsmedizin-Politiken treiben die Akzeptanz in Deutschland, dem Vereinigten Königreich und Frankreich voran. Das Reflexionspapier der Europäischen Arzneimittel-Agentur von 2024 bestätigte die Bedeutung des räumlichen Kontexts für die Biomarker-Qualifizierung und unterstützt die translationale Integration. Fragmentierte Erstattungsregelungen und langsamere Risikokapitalfinanzierung dämpfen die regionale CAGR, doch Kerneinrichtungen wie die Max-Planck- und Wellcome-Sanger-Institute verankern eine robuste akademische Kundenbasis. Schwellenmärkte in Lateinamerika und Afrika machen zusammen weniger als 10 % des aktuellen Umsatzes aus, eingeschränkt durch Infrastrukturdefizite und begrenzte Erstattungsmöglichkeiten, doch Pilotprojekte in Brasilien und Südafrika deuten auf eine beginnende Akzeptanz hin, die sich mit robusten, kostengünstigeren Instrumenten beschleunigen könnte.
Wettbewerbslandschaft
Marktkonzentration
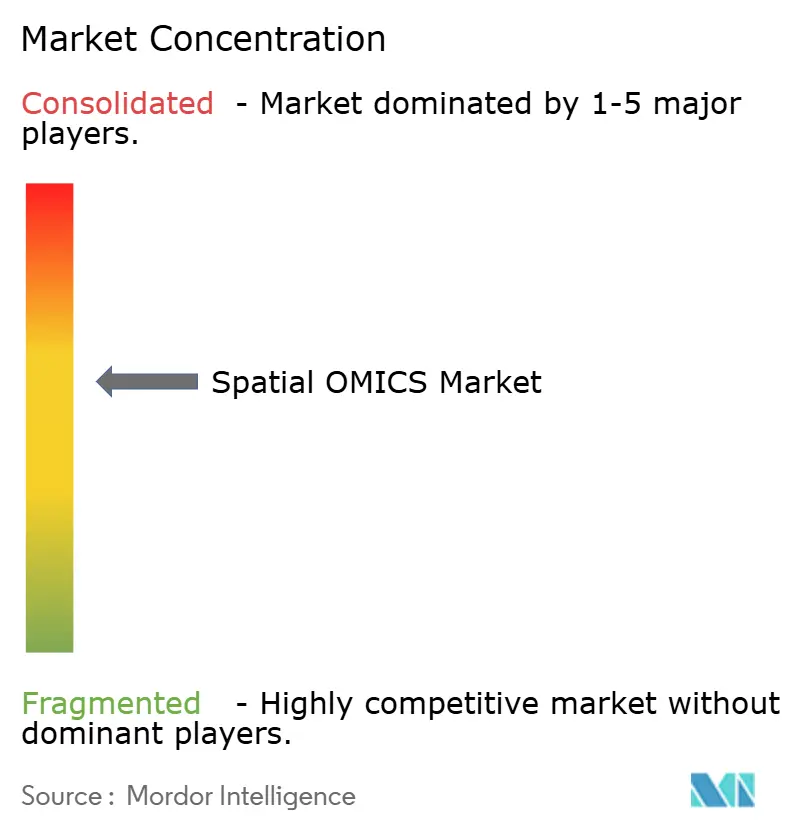
Der Spatial OMICS Markt weist eine moderate Konzentration auf: 10x Genomics, Illumina, NanoString und Akoya Biosciences kontrollieren gemeinsam etwa 55 % des Umsatzes im Jahr 2025, während mehr als 15 kleinere Anbieter den Rest teilen. Etablierte Anbieter stützen sich auf installierte Infrastrukturen für Sequenzierung der nächsten Generation und Einzelzellanalyse, um räumliche Module als Upsell anzubieten. Resolve Biosciences, Vizgen und Lunaphore konkurrieren auf der Grundlage von Auflösung, Multiplexing und Durchlaufzeit; Resolves Molecular Cartography erreicht eine Auflösung von 50 nm und übertrifft damit Visiums Gewebeerfassungsraster.
Wettbewerbsstrategien teilen sich zwischen horizontaler Integration – Angebot von End-to-End-Workflows von der Probenvorbereitung bis zur Cloud-Analytik – und vertikaler Spezialisierung in Gewebe- oder Anwendungsnischen. Patentlandschaften prägen die Positionierung; das geistige Eigentum von 10x Genomics an barcodemarkierten Kügelchen zwingt Wettbewerber zur Einführung alternativer Chemien. Regulatorische Vorbereitung ist ein neues Differenzierungsmerkmal: Anbieter, die ISO-13485-Prozesse integrieren und CE-IVD- oder FDA-Zulassungen für den klinischen Einsatz anstreben, verschaffen sich Vorteile, da räumliche Biomarker diagnostischen Anwendungen näherkommen. Weißraum-Chancen bestehen bei kostengünstigen, feldeinsatzfähigen Systemen und vollständig regulierten Begleitdiagnostik-Plattformen.
Die Plattformdifferenzierung konzentriert sich auf drei Achsen. Bildgebungslösungen liefern subzelluläre Präzision bei der Verarbeitung von 40–100-fach gemultiplexten Protein- oder 1.000–10.000-Gen-Panels, während Sequenzierungssysteme mehr als 20.000 Gene profilieren, aber die Einzelzellklarheit opfern. Durchlaufzeiten liegen bei Stunden für die Bildgebung und Tagen für die Sequenzierung, was Diagnostiklabore zur Bildgebung und Entdeckungsteams zur Sequenzierung lenkt. Interoperabilität hinkt hinterher; kein Anbieter hat ausreichend Einfluss, um Standards durchzusetzen, sodass Konsortien offene Datenformate vorantreiben. Die Spatial OMICS Branche bleibt daher innovationsgetrieben, wobei schnelle Produktzyklen und Partnerschaftsabschlüsse mit großen Pharmaunternehmen die Marktanteilsumverteilung bis 2032 bestimmen.
Branchenführer für räumliche Omik
-
10x Genomics
-
Illumina Inc.
-
Danaher (Leica / Cytiva)
-
Revvity, Inc.
-
Bruker (NanoString Technologies)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spatial OMICS Markt Unternehmen in diesem Bericht
- 10x Genomics
- Agilent Technologies
- Akoya Biosciences
- Bio-Techne
- Danaher (Leica / Cytiva)
- Illumina
- Ionpath
- NanoString Technologies
- Oxford Nanopore Technologies
- RareCyte
- Resolve Biosciences
- Revvity, Inc.
- Roche Diagnostics (Ventana)
- S2 Genomics
- Standard BioTools
- Thermo Fisher Scientific
- Ultivue
- Vizgen
Neueste Industrielle Entwicklungen in Spatial OMICS Markt
- Januar 2026: Vizgen sammelte 48 Millionen USD ein, um MERFISH 2.0 zu kommerzialisieren und die MERSCOPE Ultra-Produktion zu skalieren, mit dem Ziel von 200 Platzierungen bis Ende des Jahres 2026.
- März 2025: Complete Genomics, einer der führenden Innovatoren in der genomischen Sequenzierung, gab auf der NextGen Omics & Spatial Biology Conference bekannt, dass das Unternehmen eine kommerzielle Partnerschaft mit dem Human Cell Atlas (HCA) eingegangen ist, um HCA-Mitgliedern seine STOmics-Produkte für die räumliche Transkriptomik anzubieten.
- Februar 2025: Illumina stellte eine Plattform für räumliche Transkriptomik mit einem neunmal größeren Erfassungsbereich sowie die Connected Multiomics-Software vor, die im ersten Halbjahr 2026 ausgeliefert wird.
Umfang des globalen Marktberichts für räumliche Omik
Gemäß dem Umfang des Berichts umfasst die räumliche Omik (Spatial Omics) Technologien, die die molekulare Profilierung mit räumlichen Informationen verschmelzen und so die Analyse biologischer Proben in ihrer nativen räumlichen Umgebung erleichtern.
Der Markt für räumliche Omik ist segmentiert nach Technologie (räumliche Transkriptomik, räumliche Genomik, räumliche Proteomik und räumliche Epigenomik), Arbeitsablauf (sequenzierungsbasiert und bildgebungsbasiert), Produkt (Instrumente, Verbrauchsmaterialien sowie Software & Analytik), Probe (FFPE, frisch eingefroren), Anwendung (Diagnostik, translationale Forschung, Wirkstoffforschung & -entwicklung, Einzelzellanalyse und Zellbiologie), Endanwender (akademische & translationale Institute, Pharma- & Biotechnologieunternehmen, CROs & CDMOs und andere Endanwender) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika). Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten globalen Regionen ab. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage des Wertes (in USD) erstellt.
Segmentierungsübersicht
| Räumliche Transkriptomik |
| Räumliche Genomik |
| Räumliche Proteomik |
| Räumliche Epigenomik |
| Sequenzierungsbasiert |
| Bildgebungsbasiert |
| Instrumente |
| Verbrauchsmaterialien |
| Software & Analytik |
| FFPE |
| Frisch eingefroren |
| Diagnostik |
| Translationale Forschung |
| Wirkstoffforschung & -entwicklung |
| Einzelzellanalyse |
| Zellbiologie |
| Akademische & translationale Institute |
| Pharma- & Biotechnologieunternehmen |
| CROs & CDMOs |
| Andere Endanwender |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Restliches Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Restlicher Asien-Pazifik | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Restlicher Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Restliches Südamerika |
| Nach Technologie | Räumliche Transkriptomik | |
| Räumliche Genomik | ||
| Räumliche Proteomik | ||
| Räumliche Epigenomik | ||
| Nach Arbeitsablauf | Sequenzierungsbasiert | |
| Bildgebungsbasiert | ||
| Nach Produkt | Instrumente | |
| Verbrauchsmaterialien | ||
| Software & Analytik | ||
| Nach Probe | FFPE | |
| Frisch eingefroren | ||
| Nach Anwendung | Diagnostik | |
| Translationale Forschung | ||
| Wirkstoffforschung & -entwicklung | ||
| Einzelzellanalyse | ||
| Zellbiologie | ||
| Nach Endanwender | Akademische & translationale Institute | |
| Pharma- & Biotechnologieunternehmen | ||
| CROs & CDMOs | ||
| Andere Endanwender | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Restliches Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Restlicher Asien-Pazifik | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Restlicher Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Restliches Südamerika | ||
Wichtige Fragen, die im Bericht beantwortet werden
Wie schnell wird der Spatial OMICS Markt zwischen 2027 und 2032 voraussichtlich wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 10,61 % expandiert und von 0,61 Milliarden USD im Jahr 2027 auf 1,01 Milliarden USD bis 2032 ansteigt.
Welches Technologiesegment expandiert am schnellsten?
Die räumliche Proteomik schreitet bis 2032 mit einer CAGR von 15,65 % voran, dank Antikörper-Konjugat-Chemien, die mehr als 100 Proteine pro Gewebeschnitt lokalisieren.
Warum gewinnen bildgebungsbasierte Arbeitsabläufe an Anteil?
MERFISH- und Xenium-Pipelines liefern innerhalb von Stunden eine subzelluläre Auflösung und erfüllen damit die klinischen Anforderungen an die Bearbeitungszeit, während die Sequenzierung mehrere Tage in Anspruch nimmt.
Was schränkt eine breitere Einführung in Gemeinschaftslabors ein?
Instrumentenpreise über 400.000 USD und Verbrauchsmaterialien, die bis zu 3.000 USD pro Probe kosten, bleiben trotz aufkommender Leasing- und Reagenzienmietmodelle unerschwinglich.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 14,65 % aufgrund staatlich unterstützter Initiativen zur Präzisionsmedizin in China und Japan sowie der inländischen Plattformherstellung.
Wie sind CROs in diesem Bereich positioniert?
CROs skalieren mit einer CAGR von 16,43 %, da die Biopharma-Branche die räumliche Profilierung auslagert, um Kosten und Komplexität zu bewältigen und gleichzeitig eine schnelle Projektabwicklung beizubehalten.