
Marktgröße und Marktanteile im Bereich der Behandlung von Plantarfasziitis
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.7 Milliarden US-Dollar |
| Marktgröße (2031) | 2.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur Behandlung von Plantarfasziitis von Mordor Intelligence
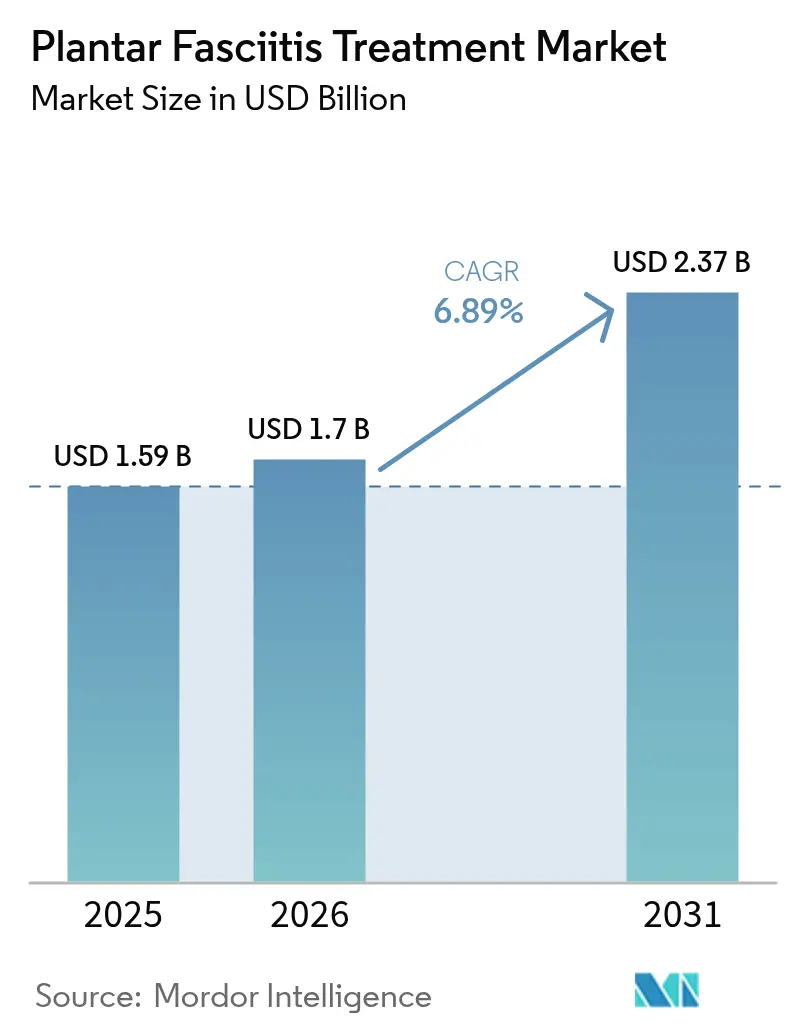
Die Marktgröße für die Behandlung von Plantarfasziitis wird voraussichtlich von USD 1,59 Milliarden im Jahr 2025 auf USD 1,70 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,89 % über den Zeitraum 2026–2031 USD 2,37 Milliarden erreichen. Orthopädische Hilfsmittel bleiben das Rückgrat der Versorgung, aber technologiegestützte Modalitäten wie die extrakorporale Stoßwellentherapie (ESWT), KI-gesteuerte drucksensitive Einlegesohlen und die ultraschallgestützte Fasziotomie heben die therapeutische Obergrenze an. Das Nachfragewachstum korreliert mit dem starken Anstieg von Fettleibigkeit und einer alternden Weltbevölkerung – beides nachgewiesene Risikofaktoren für die Degeneration der Plantarfaszie. Fortschritte bei der Erstattung ambulanter Embolisationscodes in Nordamerika, steigende Sportbeteiligungsraten im asiatisch-pazifischen Raum und die Präferenz der Kliniker für individuelle biomechanische Korrekturen erweitern die kommerziellen Möglichkeiten. Gleichzeitig schaffen fragmentierte Wettbewerbsdynamiken Raum für Konsolidierungen, wie der Kauf von Paragon 28 durch Zimmer Biomet für USD 5 Milliarden zeigt, einem Spezialisten für Fuß- und Sprunggelenksprodukte.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart führten orthopädische Hilfsmittel mit einem Marktanteil von 36,21 % im Bereich der Behandlung von Plantarfasziitis im Jahr 2025; die Stoßwellentherapie wird voraussichtlich bis 2031 mit einer CAGR von 9,88 % wachsen.
- Nach Indikation hielten akute Fälle im Jahr 2025 einen Marktanteil von 50,68 % im Bereich der Behandlung von Plantarfasziitis, während chronische Fälle mit einer CAGR von 8,36 % bis 2031 zunehmen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 44,02 % der Marktgröße im Bereich der Behandlung von Plantarfasziitis; ambulante Operationszentren werden im gleichen Zeitraum voraussichtlich mit einer CAGR von 8,02 % wachsen.
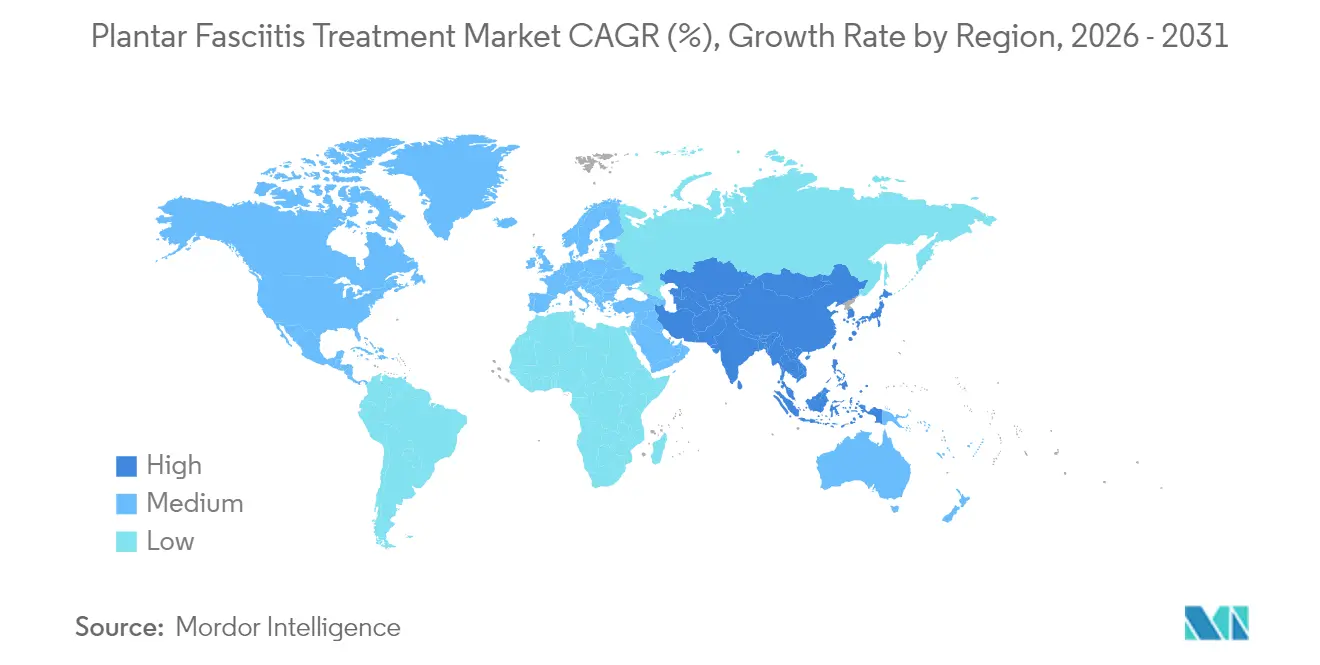
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 39,10 %; der asiatisch-pazifische Raum liegt mit einer CAGR von 8,94 % auf Kurs und ist damit die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für die Behandlung von Plantarfasziitis
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Plantarfasziitis, bedingt durch Fettleibigkeit und alternde Bevölkerung | +1.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Einführung von maßgefertigten orthopädischen Einlegesohlen und Nachtschienen | +1.2% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von minimal-invasiver ESWT und ultraschallgestützten Verfahren | +1.5% | Nordamerika, Europa, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte drucksensitive Einlegesohlen zur Förderung der Telerehabilitations-Compliance | +0.9% | Zunächst entwickelte Märkte, dann globale Skalierung | Langfristig (≥ 4 Jahre) |
| Neue ambulante Erstattungscodes für Embolisation und ultraschallgestützte Fasziotomie | +0.7% | Vorwiegend Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Sportbiomechanische Datenanalyse zur Förderung präventiver Plantarprodukte | +0.6% | Global sportlich aktive Bevölkerungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Plantarfasziitis, bedingt durch Fettleibigkeit und alternde Bevölkerung
Ein erhöhter BMI erhöht das Risiko: Erwachsene mit einem BMI ≥ 30 haben ein fünfmal höheres Risiko, eine Plantarfasziitis zu entwickeln als normalgewichtige Personen.[1]Richard N. L., „Analyse von Daten zur Prävalenz und pharmakologischen Behandlung von Plantarfasziitis-Schmerzen”, Nationales Zentrum für komplementäre und integrative Gesundheit, nccih.nih.gov Die Prävalenz erreicht ihren Höhepunkt zwischen 45 und 64 Jahren, eine Altersgruppe, die in den meisten entwickelten Volkswirtschaften schnell wächst. Die Geschlechterdisparität ist bemerkenswert; Frauen berichten 2,5-mal häufiger über plantare Fersenschmerzen als Männer, was Hersteller dazu veranlasst, geschlechtsspezifische Orthesen zu entwickeln. Gesundheitssysteme fördern nun den frühzeitigen Einsatz von Orthesen, da 25 % der unbehandelten akuten Fälle zu täglichen chronischen Schmerzen fortschreiten, die kostspieligere Eingriffe erfordern.
Einführung von maßgefertigten orthopädischen Einlegesohlen und Nachtschienen
Der dreidimensionale Druck mit variabler Steifigkeit ermöglicht es Klinikern, den plantaren Druck präzise entlang der patientenspezifischen Gewölbegeometrie umzuverteilen.[2]Liza S. Zaritsky, „Maßgefertigte orthopädische Einlegesohlen mit graduell variabler Steifigkeit mittels 3D-gedruckter Abstandshaltertechnik”, Taylor & Francis Online, tandfonline.com Studien zeigen, dass maßgefertigte Einlegesohlen vorgefertigten Versionen bei der Schmerzlinderung und den Rückfallraten überlegen sind, was den Kostenträgern ein klares Argument zur Kostenvermeidung liefert. Bildgenerierendes KI fügt kosmetische Anpassungen hinzu, die die Compliance verbessern, insbesondere bei jüngeren, modebewussten Nutzern. Nachtschienen, die einst wegen Unbehagen beiseitegelegt wurden, kehren als Teil von Kombinationsprotokollen zurück, die nächtliches Dehnen mit der Korrektur durch Tageseinlegesohlen verbinden, um das Heilungsfenster zu maximieren.
Schnelle Verbreitung von minimal-invasiver ESWT und ultraschallgestützten Verfahren
Kontrollierte Studien bestätigen, dass ESWT in Kombination mit gezielter Triggerpunkttherapie Schmerzen wirksamer reduziert als Stoßwellen allein.[3]Bo Wang, „Bewertung der Wirksamkeit von Triggerpunkten in Kombination mit extrakorporalen Stoßwellen bei der Behandlung von Plantarfasziitis”, BMC Musculoskeletal Disorders, bmc.com Das US-amerikanische Ministerium für Veteranenangelegenheiten übernimmt nun die Kosten für ESWT bei chronischer Plantarfasziitis, ein Meilenstein, der private Versicherer wahrscheinlich zu einer breiteren Akzeptanz drängen wird. Ultraschallführung erhöht die Präzision bei Fasziotomie und kortikosteroidschonenden Injektionen, während neue ultraschallgestützte Fasziotomiewerkzeuge erkranktes Fasziengewebe durch Schnitte von <5 mm entfernen und die postoperative Ausfallzeit reduzieren.
KI-gestützte drucksensitive Einlegesohlen zur Förderung der Telerehabilitations-Compliance
Eine 22-Sensor-Solareinlegesohle der Ohio State University verfolgt kontinuierlich Gangzyklen und warnt Kliniker, wenn der plantare Druck die Heilungsschwellenwerte überschreitet. Algorithmen des maschinellen Lernens erkennen subtile biomechanische Abweichungen Monate bevor Schmerzen eskalieren, sodass Therapeuten Orthesen aus der Ferne neu kalibrieren können. Bluetooth-Konnektivität und Smartphone-Dashboards fördern das Patientenengagement und beheben eine seit langem bestehende Compliance-Lücke in konservativen Behandlungspfaden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und lückenhafte Versicherungsdeckung für fortschrittliche Therapien | -1.4% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Gefälschte / minderwertige Orthesen, die klinische Ergebnisse untergraben | -0.8% | Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Podologen in Schwellenländern | -1.1% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Langzeitevidenz für regenerative Injektionsmittel | -0.6% | Globale Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und lückenhafte Versicherungsdeckung für fortschrittliche Therapien
Trotz der FDA-Zulassung bezeichnen viele private Versicherer ESWT und ultraschallgestützte Ablation weiterhin als experimentell und verweigern die Erstattung. Patienten tragen entweder die vollen Verfahrenskosten oder kehren zu wiederholter konservativer Therapie zurück, was die endgültige Versorgung verzögert und die langfristigen Ausgaben erhöht. Schwellenländer stehen vor noch größeren Hürden, wo die Eigenausgaben bereits mehr als 50 % der gesamten Gesundheitsausgaben ausmachen.
Gefälschte / minderwertige Orthesen, die klinische Ergebnisse untergraben
\Online-Marktplätze bewerben häufig „maßgefertigte” Einlegesohlen zu einem Bruchteil der Preise legitimer Produkte, jedoch ohne klinische Beurteilung oder zertifizierte Materialien. Unzureichende Gewölbeunterstützung versagt bei der biomechanischen Korrektur und kann die plantare Überlastung verschlimmern, was das Vertrauen der Patienten in die Orthesentherapie untergräbt und den Markenruf seriöser Hersteller schädigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart: Orthesen behalten die Führungsposition, während Stoßwellentherapie an Fahrt gewinnt
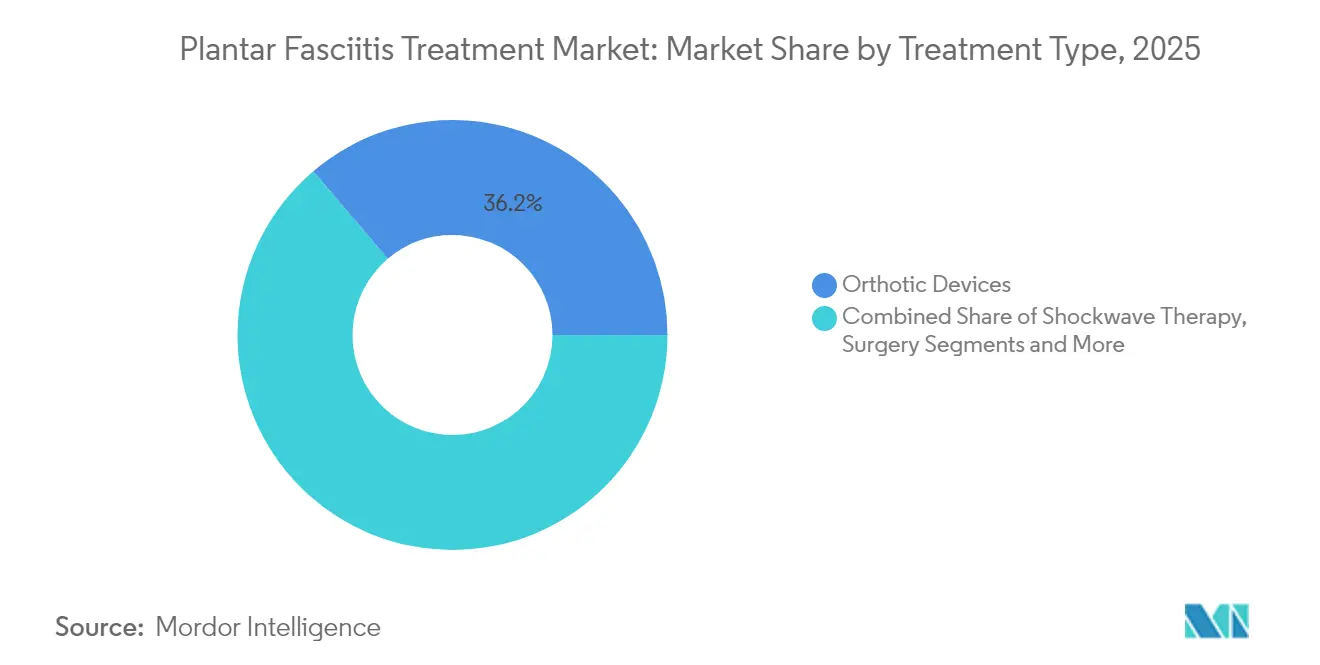
Orthopädische Hilfsmittel trugen USD 0,58 Milliarden bei und hielten im Jahr 2025 einen Marktanteil von 36,21 % im Bereich der Behandlung von Plantarfasziitis, was die Vorrangstellung der biomechanischen Ausrichtung an der Basis der Versorgungspyramide unterstreicht. Das Segment profitiert von kontinuierlicher Materialinnovation – Kohlefaserverbundwerkstoffe, Formgedächtnispolymere und atmungsaktive Gitterstrukturen – die leichtere, langlebigere Einlegesohlen ohne Einbußen bei der Korrekturfähigkeit liefern. Varianten mit intelligenten Einlegesohlen schichten Elektronik auf traditionelle Schalen und verwandeln statische Stützen in Datengeneratoren, die Telerehabilitations-Pfade informieren. Vorgefertigte Einlagen sichern die Nachfrage im Einstiegsbereich, während maßgefertigte CAD-CAM-Modelle höhere Margen erzielen und geringere 12-Monats-Rückfallraten aufweisen.
Das Stoßwellen-Teilsegment wird voraussichtlich mit einer CAGR von 9,88 % wachsen, dem schnellsten Wachstum innerhalb des Marktes für die Behandlung von Plantarfasziitis, unterstützt durch tragbare Generatoren, die eine ambulante Anwendung ermöglichen. Fokussierte ESWT-Plattformen integrieren nun Ultraschallbildgebung für die Echtzeit-Zielführung, was die Wirksamkeit erhöht und die Sitzungsanzahl reduziert. Regulatorische Zulassungen in Japan und Australien ziehen neue Gerätehersteller und regionale Distributoren an. Chirurgische Eingriffe – endoskopische und ultraschallgestützte Fasziotomie – bleiben eine Nische, sind aber für die 5–10 % der Patienten, die auf konservative Behandlung nicht ansprechen, unverzichtbar. Regenerative Therapien, einschließlich PRP und Stammzellen, befinden sich an der innovativen Grenze, warten jedoch noch auf robuste Evidenz und Erstattungsdurchsetzung.


Nach Indikation: Akute Fälle dominieren, aber chronische Fälle nehmen schnell zu
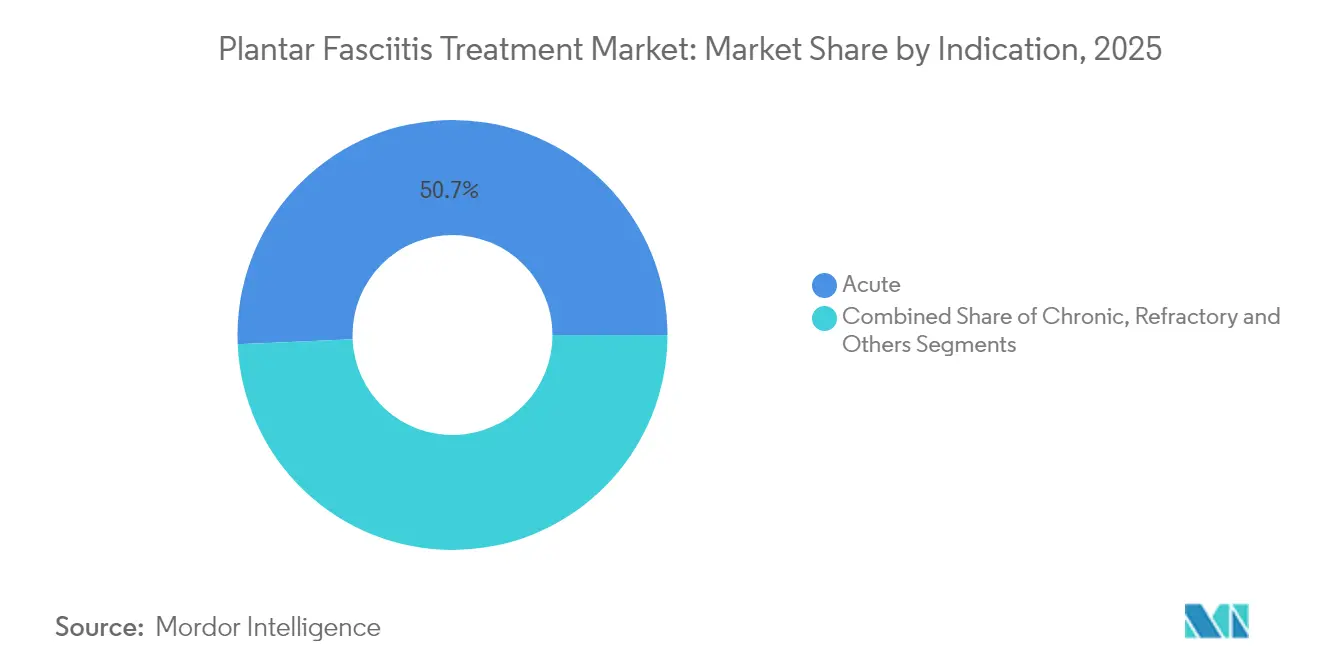
Akute Fälle machten im Jahr 2025 50,68 % des Umsatzes aus und profitierten vom Leitlinienkonsens rund um NSAIDs, Dehnprogramme und orthopädische Basisunterstützung. Frühdiagnosekampagnen der betriebsärztlichen Dienste verkürzen die Diagnoseverzögerung, was zu einer schnelleren Symptomlinderung und geringeren Folgekosten führt. Krankenhäuser bündeln die Akutversorgung mit Gangtraining-Programmen und verbessern so die Ergebnisse innerhalb von 12 Wochen.
Chronische Plantarfasziitis schreitet jedoch mit einer CAGR von 8,36 % voran und wird bis 2031 einen wachsenden Anteil der Marktgröße im Bereich der Behandlung von Plantarfasziitis beanspruchen. Der Anstieg ist auf Lebensstilfaktoren zurückzuführen – Berufe mit langem Stehen, Freizeitausdauersport und verzögerte Facharztüberweisung. Chronische Pathologie erschließt die Nachfrage nach ESWT, ultraschallgestützten Injektionen und Embolisation, die jeweils Premiumpreise erzielen. Die transkatheterielle arterielle Embolisation berichtet von einer 82%igen Schmerzreduktion nach 48 Monaten Follow-up, was das Vertrauen der Kliniker stärkt. Gerätehersteller positionieren Kombinationsprotokolle, die Stoßwellen-Priming mit regenerativen Injektionsmitteln verbinden, um hartnäckige Gewebedegenerationen zu bekämpfen.
Nach Endnutzer: Krankenhäuser behalten ihre Größe, während ambulante Zentren stark wachsen
Krankenhäuser generierten im Jahr 2025 44,02 % der Marktgröße im Bereich der Behandlung von Plantarfasziitis und nutzten dabei integrierte Bildgebung, multidisziplinäre Besetzung und Erstattungsvorteile. Komplexe Operationen – offene oder endoskopische Fasziotomie – und das Management von Komorbiditäten finden überwiegend in Krankenhaussälen statt. Akademische Krankenhäuser fungieren gleichzeitig als klinische Studienzentren, validieren neue Geräte und Biologika und gestalten Praxisleitlinien.
Ambulante Operationszentren werden voraussichtlich mit einer CAGR von 8,02 % wachsen, gestützt auf minimal-invasive Techniken und transparente Pauschalpreise für Behandlungsepisoden. ESWT, ultraschallgestützte Kortikosteroidinjektionen und perkutane ultraschallgestützte Fasziotomie passen gut in die Arbeitsabläufe ambulanter Operationszentren, die auf schnellen Durchsatz ausgerichtet sind. Podologische Kliniken fungieren als Überweisungsquellen, übernehmen Diagnostik und konservative Versorgung und leiten fortgeschrittene Eingriffe an ambulante Operationszentren weiter. Das direkte Heimsegment für Verbraucher ist noch in den Anfängen, wächst aber durch smartphone-verknüpfte Übungsmodule und Abonnements für den Austausch von Orthesen.
Geografische Analyse
Nordamerika entfiel im Jahr 2025 auf 39,10 % des Umsatzes. Ausgereifte Versicherungsrahmen decken grundlegende Orthesen und Physiotherapie ab, während jüngste Code-Aktualisierungen den Zugang zur ambulanten Embolisation erweitern und die Technologieadoptionskurve der Region verankern. Die Zulassungen der US-amerikanischen Behörde für Lebens- und Arzneimittel im Jahr 2025 für druckkartierte intelligente Einlegesohlen und ultraschallgestützte Fasziotomie-Systeme validieren die Innovationspipeline. Kooperationen zwischen Wissenschaft und Industrie fördern die kontinuierliche Evidenzgenerierung und beschleunigen die Leitlinienakzeptanz in der Podologie und Orthopädie.
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 8,94 % verzeichnen, die schnellste im Markt für die Behandlung von Plantarfasziitis. Chinas Plan „Gesundes China 2030” skaliert podologische Kliniken in Tertiärkrankenhäusern, während Indiens Ausweitung der Ayushman-Bharat-Versicherung die Erschwinglichkeit ambulanter Therapien verbessert. Schnelle Urbanisierung erhöht sitzende Büroarbeit und Wochenendsportbeteiligung, beides treibt die Inzidenz plantarer Fersenschmerzen an. Gerätehersteller passen sich mit ESWT-Geräten der mittleren Preisklasse und abonnementbasierten 3D-gedruckten Einlegesohlen an die unterschiedliche Kaufkraft an.
Europa verzeichnet ein stetiges Wachstum, das durch die universelle Gesundheitsversorgung und die Vereinfachung der CE-Kennzeichnung für neue Geräte gestützt wird. Deutschland und die nordischen Länder führen die ESWT-Nutzung pro Kopf an, dank früher Kostenträgerakzeptanz. Südeuropa berichtet von zunehmendem Einsatz von Elektroakupunkturprotokollen bei chronischen Fällen, die traditionelle Modalitäten mit westlichen Evidenzstandards verbinden. Die regulatorische Harmonisierung in der EU erleichtert die grenzüberschreitende Versorgung für Orthesenmarken, während sportmedizinische Kliniken, die mit Fußballvereinen verbunden sind, die Forschung zu präventivem Schuhwerk vorantreiben.
Lateinamerika sowie der Nahe Osten und Afrika bleiben aufstrebende Chancenmärkte. Brasiliens privater Versicherungssektor erstattet ESWT selektiv, und Medizintourismus in Mexiko bietet gebündelte Stoßwellenpakete für US-amerikanische Selbstzahler an. Die Staaten des Golfkooperationsrats investieren im Vorfeld globaler Veranstaltungen in Sportinfrastrukturen, was das Bewusstsein für die Fuß- und Sprunggelenkspflege schärft und die Nachfrage nach Spezialkliniken ankurbelt. Allerdings bremsen Engpässe bei podologischen Fachkräften und der Zustrom gefälschter Orthesen die Akzeptanz, bis eine stärkere regulatorische Durchsetzung greift.

Regulatorisches Umfeld
Die Regulierung von Behandlungen der Plantarfasziitis umfasst sowohl Arzneimittel- als auch Medizinprodukterahmen, wobei sich die meisten Innovationen auf Medizinprodukte wie ESWT-Generatoren, Niedrigenergie-Laser und minimalinvasive Fasziotomie-Instrumente konzentrieren. In den Vereinigten Staaten nutzen diese Produkte typischerweise die Medizinprodukt-Zulassungswege der FDA, üblicherweise Klasse-II-Geräte, die über das 510(k)-Verfahren freigegeben werden (für mehrere energiebasierte Indikationen gelten besondere Kontrollen), während ausgewählte Technologien mit höherem Risiko unter PMA-Präzedenzfällen innerhalb der CDRH-Datenbanken fallen, was Dokumentation, Kennzeichnung und Erwartungen an die Post-Market-Überwachung für Hersteller prägt.
In Europa steht die Einhaltung der Verordnung (EU) 2017/745 (MDR) im Mittelpunkt, die die klinische Bewertung verschärft und Kapazitätsbeschränkungen für Benannte Stellen bei Geräten mit höherem Risiko eingeführt hat. Die Europäische Kommission schlug im Dezember 2025 Maßnahmen zur Vereinfachung der EU-Medizinprodukteregeln vor, wobei die legislative Arbeit bis März 2026 fortgesetzt wurde, während Aktualisierungen im Zusammenhang mit der MDR-Umsetzung und möglichen gezielten Änderungen voranschritten. Getrennt davon startete die EMA im zweiten Quartal 2026 ein Pilotprogramm für bahnbrechende Geräte (BtX), das einen zusätzlichen paneuropäischen Mechanismus schafft, den innovative Geräteentwickler bei der Planung der Evidenzgenerierung und des Marktzugangs verfolgen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs für orthopädische Hilfsmittel und energiebasierte Therapien, einschließlich Polymeren und Verbundstoffen für vorgefertigte und individuell angepasste Einlagen, Sensoren und Niedrigenergie-Elektronik für intelligente Einlagen sowie elektromechanischen Subsystemen (Generatoren, Applikatoren und Bildgebungskomponenten) für ESWT- und Laserplattformen. Gerätehersteller integrieren diese Komponenten in fertige Systeme und müssen Designkontrollen und Qualitätssysteme an die regulatorischen Anforderungen anpassen. In den USA verlassen sich viele ESWT- und Lasergeräte typischerweise auf den 510(k)-Zulassungsweg, indem sie eine wesentliche Gleichwertigkeit mit Vorgängergeräten nachweisen, was sich wiederum auf Entwicklungszeitpläne und die Qualifizierungspraxis von Lieferanten auswirkt.
Nachgelagert teilt sich der Vertrieb zwischen Kliniker-Kanälen (Podologie-Zentren, orthopädischen Praxen, Krankenhäusern und ambulanten Operationszentren) für ESWT, Injektionen und Eingriffe und Einzelhandels- oder DTC-Kanälen für frei verkäufliche Stützen, Orthesen und einige orthopädische Produkte. Behandlungspfade erfordern häufig ein Scheitern der konservativen Therapie, bevor eine Eskalation zu ESWT oder anderen Eingriffen erfolgt, was Überweisungsnetzwerke, Kostenträgerrichtlinien und den Zugang zu Bildgebung (für ultraschallgesteuerte Behandlung) neben traditionellen Vertriebshändlern zu wichtigen Vermittlern macht. Service-, Schulungs- und Wartungsanbieter sind ebenfalls für energiebasierte Modalitäten von Bedeutung, während digitale Plattformen zur Unterstützung von Gang-Analytik und Tele-Rehabilitation die Kette durch Software-Updates, Datenmanagement und die Integration klinischer Arbeitsabläufe erweitern.
Wettbewerbslandschaft
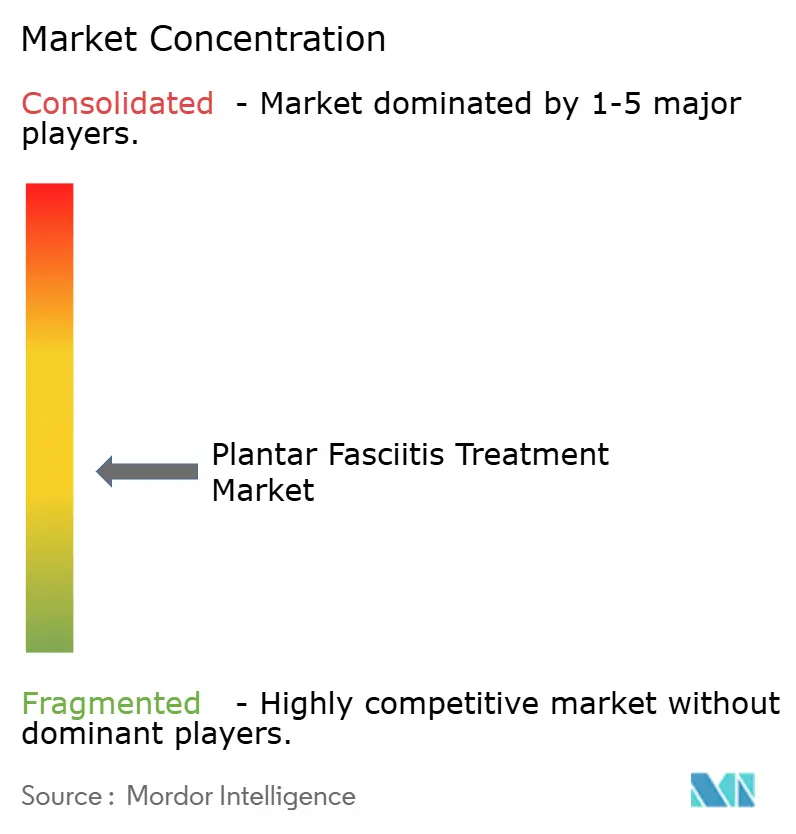
Der Markt für die Behandlung von Plantarfasziitis bleibt mäßig fragmentiert, wobei die fünf größten Anbieter etwa 35 % des globalen Umsatzes kontrollieren. Etablierte Orthesenhersteller wie Hanger und Ottobock nutzen langjährige Klinikernetze, sehen sich jedoch durch KI-gesteuerte Start-ups für maßgefertigte Einlegesohlen mit Disruption konfrontiert. Geräteriesen wie Zimmer Biomet und Smith+Nephew skalieren dedizierte Fuß- und Sprunggelenksportfolios durch Akquisitionen und gezielte Forschung und Entwicklung. Die Übernahme von Paragon 28 durch Zimmer Biomet erweitert sein adressierbares Produktspektrum von Gelenkersatz auf wachstumsstarke Vorfußrekonstruktion und Plantarfasziitis-Implantate.
Technologische Konvergenz ist der neue Wettbewerbsmaßstab. Unternehmen, die Diagnostik, Behandlung und Fernüberwachung integrieren – oft über Cloud-Dashboards – steigern die klinische Wirksamkeit und schaffen Datenschutzgräben. Pioniere intelligenter Einlegesohlen kooperieren mit orthopädischen Großunternehmen für Vertriebsreichweite, während Cloud-Analysen anonymisierte Gangdaten für Produktdesign-Schleifen monetarisieren. Gleichzeitig bleibt das Lobbying für Erstattungen eine Kernkompetenz; Unternehmen, die CPT-Codes der Kategorie I oder positive Deckungsentscheidungen sichern, erschließen eine skalierte Akzeptanz und Klinikerlojalität.
Regionale Herausforderer verfolgen Strategien zur Erschließung weißer Flecken. Chinesische ESWT-Hersteller bieten Geräte 20–30 % unter westlichen Durchschnittspreisen an und sprechen damit Kliniken in Schwellenmärkten an. Indische Start-ups nutzen das heimische 3D-Druck-Ökosystem, um maßgefertigte Orthesen innerhalb von 48 Stunden nach dem Fußscan zu liefern. Europäische KMU differenzieren sich durch Nachhaltigkeit und integrieren biobasierte Harze in die Einlegesohlenherstellung, um den EU-Richtlinien zur Kreislaufwirtschaft zu entsprechen. Eine Konsolidierung wird erwartet, da multinationale Medizintechnikunternehmen Nischeninnovatoren aufkaufen, um die Breite ihrer Pipeline zu stärken.
Marktführer im Bereich der Behandlung von Plantarfasziitis
Scholl's Wellness Co.
Ottobock
Algeo Limited
Bauerfeind
Superfeet Worldwide Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Weißraum weitet sich rund um technologiegestützte konservative Versorgung und evidenzbasierte Eskalationspfade aus, die den Rückgriff auf wiederholte Kortikosteroid-Injektionen und langwierige Trial-and-Error-Versuche verringern. Intelligente Einlagensysteme und selbstversorgende Wearables, die den Plantardruck und Gangmetriken erfassen, bieten die Möglichkeit, orthopädische Korrektur mit Fernüberwachung und Adhärenzunterstützung zu kombinieren, insbesondere da sich die Versorgung zunehmend in Richtung ambulanter und häuslicher Umgebungen verschiebt. Veröffentlichte Innovationsarbeiten aus dem Jahr 2026 unterstreichen diese Richtung und beschreiben ein vollständig selbstversorgendes digitales Wearable-System für Plantarfasziitis, das eine energiegewinnende Fußgewölbestütze für die Echtzeit-Druckerfassung und Ganganalyse nutzt, im Einklang mit dem breiteren Trend zu KI-gestützten druckerfassenden Einlagen.
Energiebasierte und minimalinvasive Modalitäten bieten ebenfalls Raum für eine differenziertere Positionierung durch vergleichende Evidenz und klarere Protokollgestaltung. Im Jahr 2026 berichteten peer-reviewte Studien über längerfristige Ergebnisse und die biomechanische Begründung für stoßwellenbezogene Interventionen, einschließlich Effekten der Druckumverteilung. Eine Publikation zu einer randomisierten kontrollierten Studie verglich zudem die thermische Radiofrequenz-Läsion mit ESWT und Kortikosteroid-Injektionen bei chronischen Fällen über einen Zeitraum von 12 Monaten. Auf Seiten der klinischen Entwicklung deuten im Jahr 2026 registrierte klinische Studien, einschließlich Untersuchungen zu gepulsten Radiofrequenzansätzen und Hochintensitäts-Lasertherapie im Vergleich zu fokussierter ESWT, auf aktive Roadmaps hin, die Anbieter und Leistungserbringer nutzen können, um die Patientenauswahl zu standardisieren, Ergebnismetriken über kurzfristige Schmerzwerte hinaus zu definieren und das Engagement von Kostenträgern und Leitlinien zu unterstützen, wo die Kostenübernahme für fortgeschrittene Therapien weiterhin uneinheitlich ist.
Aktuelle Branchenentwicklungen
- Juli 2026: Ottobock kündigte die Übernahme von Fesia Technology, S.L., einem spanischen Spezialisten für funktionelle elektrische Stimulation (FES)-Orthesen, an. Die Übernahme erweitert Ottobocks Fußabdruck im Bereich Neuro-Orthetik und fügt eine Technologieplattform hinzu, die Lösungen für die Mobilität der unteren Extremitäten ergänzt, die an orthesengestützte Plantarversorgung angrenzen. Sie stärkt zudem einen Weg zur Integration stimulationsbasierter Rehabilitation mit Geräteökosystemen, die zunehmend digitale Überwachung umfassen.
- Mai 2026: Scholl's Wellness Co. schloss die Übernahme von VKTRY, einem Hersteller von Leistungseinlagen aus Kohlefaser, ab und markierte damit einen Vorstoß in die Kategorie der Leistungssportler. Der Deal erweitert Scholls Einlagenportfolio über die Positionierung im Massenkomfortmarkt hinaus in Richtung energierückgebender Materialien und sportorientierter Anwendungsfälle. Dies erhöht den Wettbewerbsdruck auf etablierte Orthesenmarken und beschleunigt die Premium-Einlagensegmentierung, die an Biomechanik und Leistungsansprüche gekoppelt ist.
- Februar 2026: Ottobock investierte in eine Series-A-Finanzierungsrunde für Blue Arbor Technologies, Inc., den Entwickler des neuromuskulären Schnittstellensystems RESTORE zur Prothesensteuerung. Obwohl der Schwerpunkt auf fortgeschrittener Mobilität liegt, signalisiert die Investition einen anhaltenden Kapitalfluss in Richtung Schnittstellen und Steuerungssysteme, die in orthopädische und rehabilitative Arbeitsabläufe übergehen können. Sie unterstützt den breiteren Konvergenztrend in der Versorgung der unteren Extremitäten, bei dem Hardware, Sensorik und Software in integrierte therapeutische Plattformen gebündelt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Therapien und Interventionen, die zur Schmerzreduktion und Funktionsverbesserung bei Menschen mit diagnostizierter Plantarfasziitis in verschiedenen Versorgungsumgebungen eingesetzt werden. Er umfasst Produkte und Verfahren, die im Rahmen konservativer Versorgung und fortgeschrittener Behandlungspfade eingesetzt werden.
Ausgeschlossene Bereiche: Allgemeine Fußpflegeprodukte, die nicht zur Behandlung von Plantarfasziitis verwendet werden, sowie Behandlungen für nicht damit verbundene Knöchel- oder Sehnenerkrankungen, sind von dieser Größenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Behandlungsart
- Pharmakologische Behandlung
- NSAIDs
- Kortikosteroidinjektionen
- Andere Arzneimittel (Botulinumtoxin, Analgetika)
- Orthopädische Hilfsmittel
- Vorgefertigte Einlegesohlen
- Maßgefertigte Einlegesohlen
- Nachtschienen und Fußorthesen
- Stoßwellentherapie
- Extrakorporale Stoßwellentherapie (ESWT)
- Fokussierte Stoßwelle
- Radiale Stoßwelle
- Chirurgie
- Endoskopische plantare Fasziotomie
- Offene plantare Fasziotomie
- Ultraschallgestützte Fasziotomie
- Regenerative und neuartige Interventionen
- Plättchenreiches Plasma (PRP) Injektionen
- Stammzell- und Wachstumsfaktortherapien
- Transkatheterielle arterielle Embolisation
- Andere Behandlungsarten
- Pharmakologische Behandlung
- Nach Indikation
- Akut
- Chronisch
- Refraktär und weitere
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Spezialisierte Fußkliniken und podologische Zentren
- Heimversorgung / Direktvertrieb an Verbraucher
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Eingrenzung des diagnostizierten Patientenpools und des typischerweise verfolgten Behandlungspfads von der Selbstversorgung bis zur fachärztlichen Versorgung und bildet dann ab, was als Behandlungswert monetarisiert werden kann. Wir nutzten öffentliche Gesundheits- und klinische Referenzen wie CDC-Daten zu Fettleibigkeit und Aktivität, NIH- und NCBI-Literatur sowie WHO-Gesundheitsstatistiken, um Risikofaktoren und die Symptomdauer bei verzögerter Behandlung zu verstehen.
Um die Eingaben fundiert zu halten, überprüften wir auch Materialien einschließlich FDA-Geräteverzeichnisse und Sicherheitsmitteilungen, Medicare- und CMS-Gebührenordnungen für gängige Praxisbesuche und Verfahren sowie klinische Leitlinien von Organisationen wie der American Orthopaedic Foot and Ankle Society. Wir nutzten Unternehmensberichte, Investorenpräsentationen, angesehene medizinische Fachzeitschriften und Aufklärungsseiten großer Krankenhaussysteme, um die Akzeptanz von Orthesen, Physiotherapie und Stoßwellentherapie zu überprüfen. Patentdatenbanken und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurden selektiv genutzt, um Produktaktivität und Preisrichtung zu bestätigen. Diese Beispiele sind nicht erschöpfend, und wir haben viele weitere öffentliche Quellen zur Datenerfassung, Gegenprüfung und Klärung überprüft.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um den behandelten Anteil diagnostizierter Patienten, die typische Abfolge der Versorgung (beginnend mit Orthesen und Physiotherapie, gefolgt von Injektionen oder Stoßwellentherapie) und die Preisänderungen je Kanal zu überprüfen. Wir sprachen mit einer Mischung aus klinischen Anwendern, Distributoren und Branchenvertretern in den Regionen APAC, EMEA und Amerika, sodass Annahmen zur Nutzung, wiederholten Behandlungen und dem Verfahrensmix korrigiert werden konnten, wenn die Desk-Research-Signale zu breit gefasst waren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 16% | APAC: 42% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 33% | EMEA: 36% |
| Kleinere Akteure: 17% | Manager: 51% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet einen Top-down-Ansatz, bei dem Bevölkerungs- und fettleibigkeitsbedingte Risikosignale, Sport- und berufsbedingte Stehbelastung sowie Diagnoseraten genutzt werden, um den behandelten Nachfragepool nach Region zu rekonstruieren. Anschließend übersetzen wir die Nachfrage durch einen realistischen Versorgungsmix in Wert. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise Stichproben von Preispunkten für orthopädische Hilfsmittel, Sitzungszahlen für Physiotherapie und Verfahrensvolumina für Stoßwellen- und chirurgische Eingriffe, die anschließend zur Anpassung etwaiger Überbewertungen genutzt werden.
Zu den wichtigsten Eingaben gehören der Anteil akuter gegenüber chronischer Fälle, der Prozentsatz, der von der Selbstversorgung zur klinikergeführten Behandlung übergeht, Nutzungsraten für Orthesen und Rehabilitation, Wiederholungszyklen für die Stoßwellentherapie und die Aufteilung zwischen ambulanten Kliniken und Krankenhausumgebungen. Wenn die Datenlage für kleinere Länder dünn ist, wenden wir Proxy-Indikatoren wie Arztdichte und Verfügbarkeit von Kostenerstattung an, bevor wir sie mit Expertenfeedback erneut überprüfen.
Für die Prognose führen wir Szenarioanalysen durch, die auf erwarteten Verschiebungen bei der Akzeptanz konservativer Versorgung, der Stabilität der Kostenerstattung und der Geräteverfügbarkeit basieren, und validieren dies anschließend anhand des Expertenkonsenses darüber, wie schnell neuere Modalitäten in die Routinepraxis übernommen werden. Das Wachstum wird nicht anhand einer einzigen CAGR projiziert, da wir auch Änderungen der Behandlungsintensität und Preisgestaltung über die Zeit verfolgen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung vergleicht Modellergebnisse mit unabhängigen Signalen wie dem Mix der Verfahrensumgebungen, typischen Besuchspfaden und beobachteten Preisspannen und überprüft anschließend etwaige große Jahr-über-Jahr-Sprünge erneut. Wo regionale Aufteilungen ungewöhnlich erscheinen, überarbeiten wir Annahmen, führen Sensitivitätsanalysen erneut durch und kontaktieren relevante Experten erneut, um zu bestätigen, ob die Verschiebung real ist oder vom Modell verursacht wird.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, damit Eingaben, Umrechnungen und Gesamtwerte mit dem definierten Anwendungsbereich übereinstimmen, und Prüfungen werden auf Segment- und Regionsebene wiederholt. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden vorgenommen, wenn wesentliche Änderungen wie Verschiebungen bei der Kostenerstattung, regulatorische Maßnahmen oder größere Änderungen bei der Behandlungsakzeptanz auftreten. Unmittelbar vor der Auslieferung führen wir eine letzte Überprüfung durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Plantarfasziitis-Behandlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktwerte für die Behandlung von Plantarfasziitis können stark variieren, selbst wenn sie dieselbe klinische Erkrankung beschreiben. Häufige Treiber sind, was als Behandlungswert gezählt wird, das verwendete Bezugsjahr und wie die Therapieintensität über die Regionen hinweg angenommen wird.
Die Hauptlücke ergibt sich daraus, ob angrenzende Fußpflegeausgaben und breitere Schmerzmanagement-Kategorien in die Gesamtsumme einbezogen werden oder ob nur Therapie- und Verfahrensausgaben, die direkt mit Plantarfasziitis verbunden sind, gezählt werden. Einige Schätzungen gehen zudem von einer schnelleren Übernahme fortgeschrittener Modalitäten aus und wenden eine stärkere Preisinflation an, während andere ältere Währungszeitpunkte verwenden oder die Nutzungsraten nicht mit Kliniker-Feedback erneut überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,70 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 1,41 Mrd. USD (2025) | Verwendet eine auf 2024 verankerte Datenreihe mit schneller angenommener Expansion in fortgeschrittene Therapien, und die Beschreibung des Anwendungsbereichs ist weniger klar darüber, wie Orthesen, Stoßwellenzyklen und Verfahrensintensität regionsübergreifend normalisiert werden. |
| Gesundheitsdaten-Verlag B | 1,53 Mrd. USD (2024) | Verankert den Markt bei 2024 und wendet eine breite Endnutzeraufteilung an, die den Wert in späteren Jahren unterschätzen kann, wenn Wiederholungstherapiezyklen und Preisentwicklung für Geräte und Verfahren aktualisiert werden. |
Die Tabelle zeigt, dass die Streuung hauptsächlich aus dem gewählten Basisjahr und der angenommenen Geschwindigkeit resultiert, mit der sich der Behandlungsmix von konservativer Versorgung zu höherwertigen Modalitäten verschiebt. Die Hauptlücke ergibt sich daraus, wie orthopädische Hilfsmittel und wiederholte Stoßwellensitzungen innerhalb des behandelten Patientenpools gezählt werden, ein Schritt, den Mordor Intelligence anhand des Verhältnisses akuter zu chronischer Fälle und realer Nutzungsprüfungen kalibriert, sodass der Endwert nachvollziehbar auf klaren Treibern und wiederholbarer Mathematik beruht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für die Behandlung von Plantarfasziitis?
Der Markt ist im Jahr 2026 USD 1,70 Milliarden wert und wird voraussichtlich bis 2031 bei einer CAGR von 6,89 % USD 2,37 Milliarden erreichen.
Welches Behandlungssegment hat heute den größten Anteil?
Orthopädische Hilfsmittel führen mit einem Anteil von 36,21 % im Jahr 2025 aufgrund der weit verbreiteten ärztlichen Empfehlung individueller biomechanischer Korrekturen.
Warum wächst die Stoßwellentherapie so schnell?
Klinische Evidenz und neue Erstattungsentscheidungen treiben ESWT auf eine CAGR von 9,88 %, die schnellste unter allen Modalitäten.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird mit einer CAGR von 8,94 % prognostiziert, angetrieben durch den Ausbau des Gesundheitszugangs, alternde Bevölkerungen und steigende Sportbeteiligung.
Wie verändern intelligente Einlegesohlen das Management der Plantarfasziitis?
KI-gestützte drucksensitive Einlegesohlen liefern Echtzeit-Ganganalysen, verbessern die Behandlungs-Compliance und ermöglichen Telerehabilitations-Pfade.
Seite zuletzt aktualisiert am:



