
Marktgröße und Marktanteil im Bereich Pharmacy Benefit Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 692.47 Milliarden US-Dollar |
| Marktgröße (2031) | 897.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
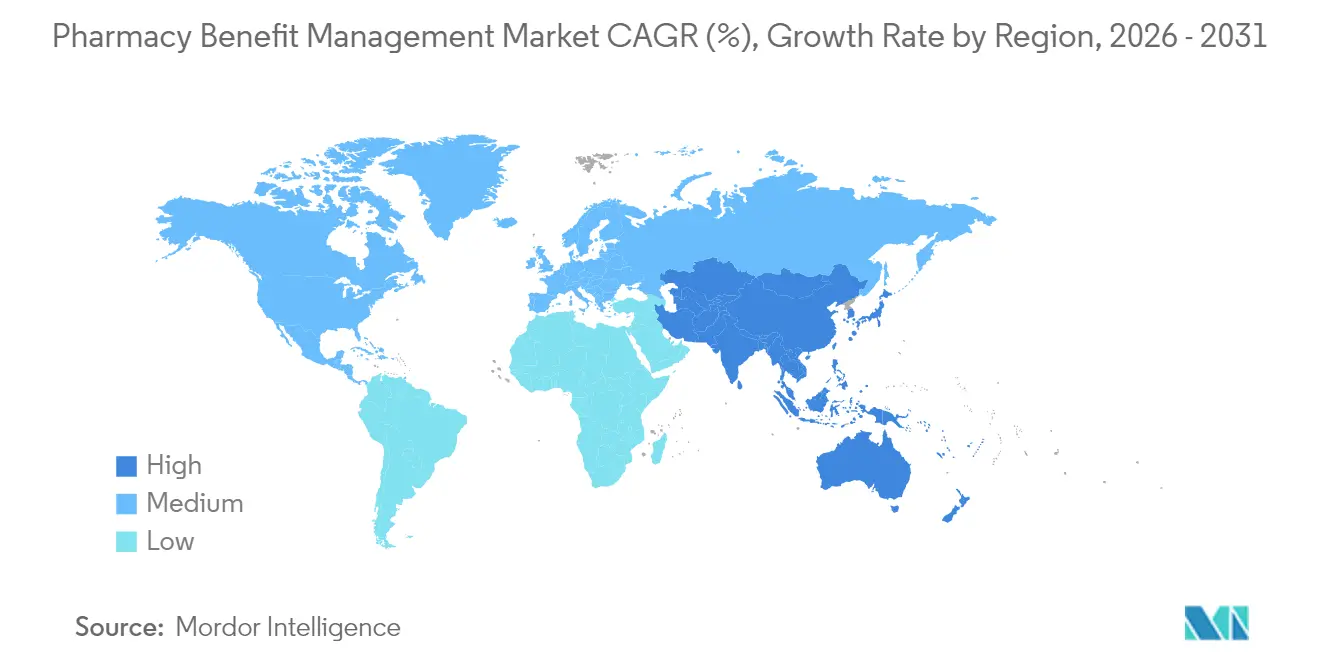
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pharmacy Benefit Management Marktanalyse von Mordor Intelligence
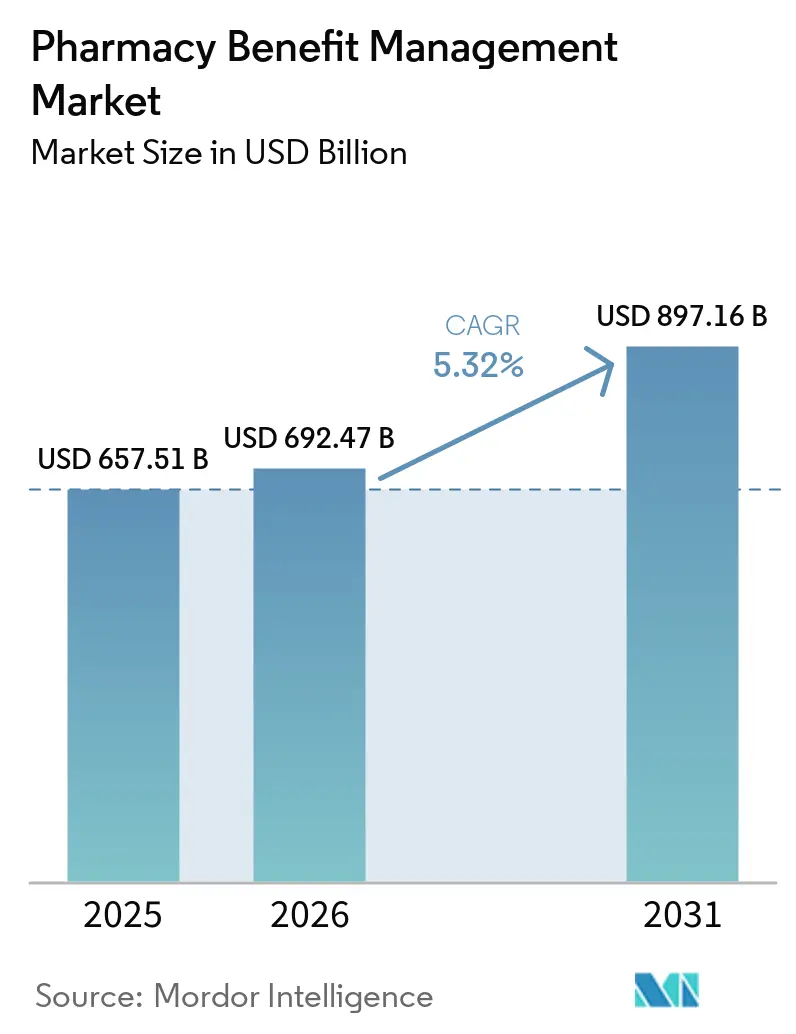
Die Marktgröße für Pharmacy Benefit Management wird voraussichtlich von 657,51 Milliarden USD im Jahr 2025 auf 692,47 Milliarden USD im Jahr 2026 anwachsen und soll bis 2031 einen Wert von 897,16 Milliarden USD bei einer CAGR von 5,32 % über den Zeitraum 2026–2031 erreichen. Die steigenden Ausgaben für verschreibungspflichtige Medikamente – die nun 27,0 % der medizinischen Ausgaben der Arbeitgeber ausmachen – unterstreichen die wachsende Abhängigkeit von PBMs zur Kostenkontrolle. Der Aufschwung spiegelt auch die steigende Nutzung von Specialty-Arzneimitteln, die verstärkte Prüfung von Leistungsverträgen durch Arbeitgeber sowie Technologieinvestitionen wider, die Abrechnungs- und Vorabgenehmigungsworkflows optimieren. Nordamerika führt den Pharmacy Benefit Management Markt mit einem Umsatzanteil von 46,3 % an, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnet, da die Versicherungsabdeckung in China und Indien zunimmt. Die Wettbewerbsintensität bleibt hoch, da vertikal integrierte PBMs ihre Einkaufsmacht konsolidieren, während transparente Neueinsteiger an rabattgesteuerten Modellen nagen.
Wichtigste Erkenntnisse des Berichts
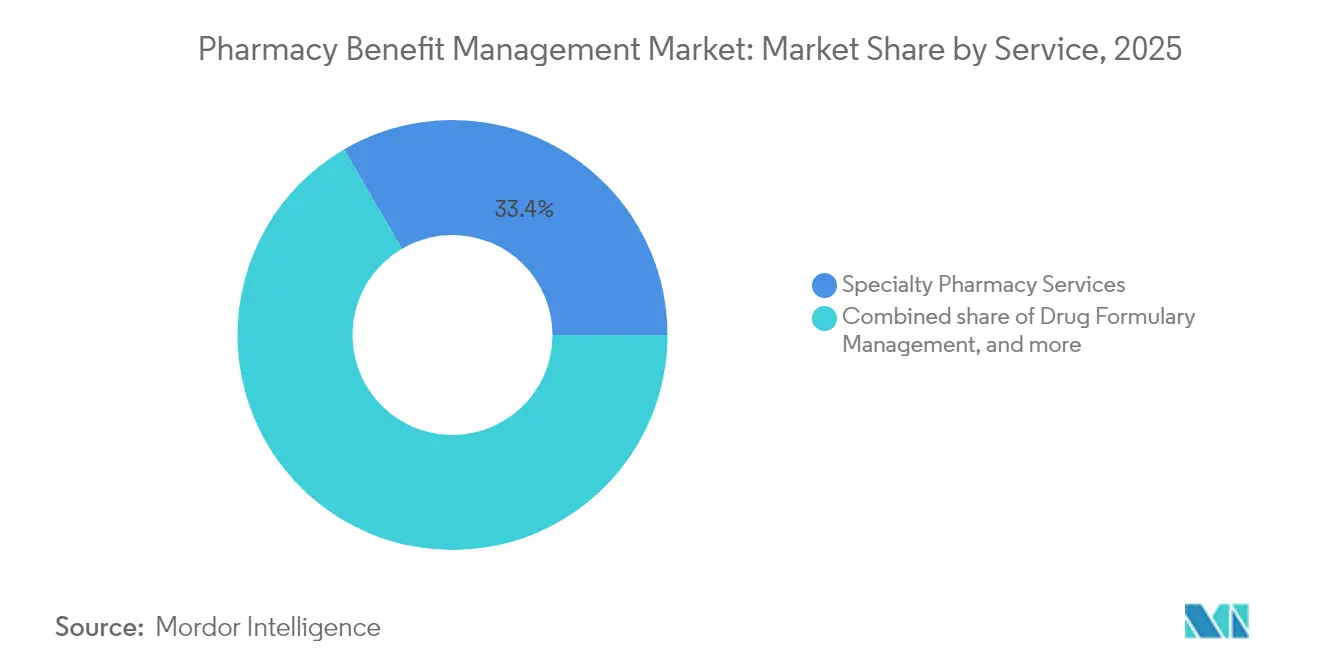
- Nach Dienstleistung führten Specialty Pharmacy Services mit einem Umsatzanteil von 33,42 % im Jahr 2025, während Antragsbearbeitung und Abwicklung bis 2031 eine CAGR von 7,12 % verzeichnen soll.
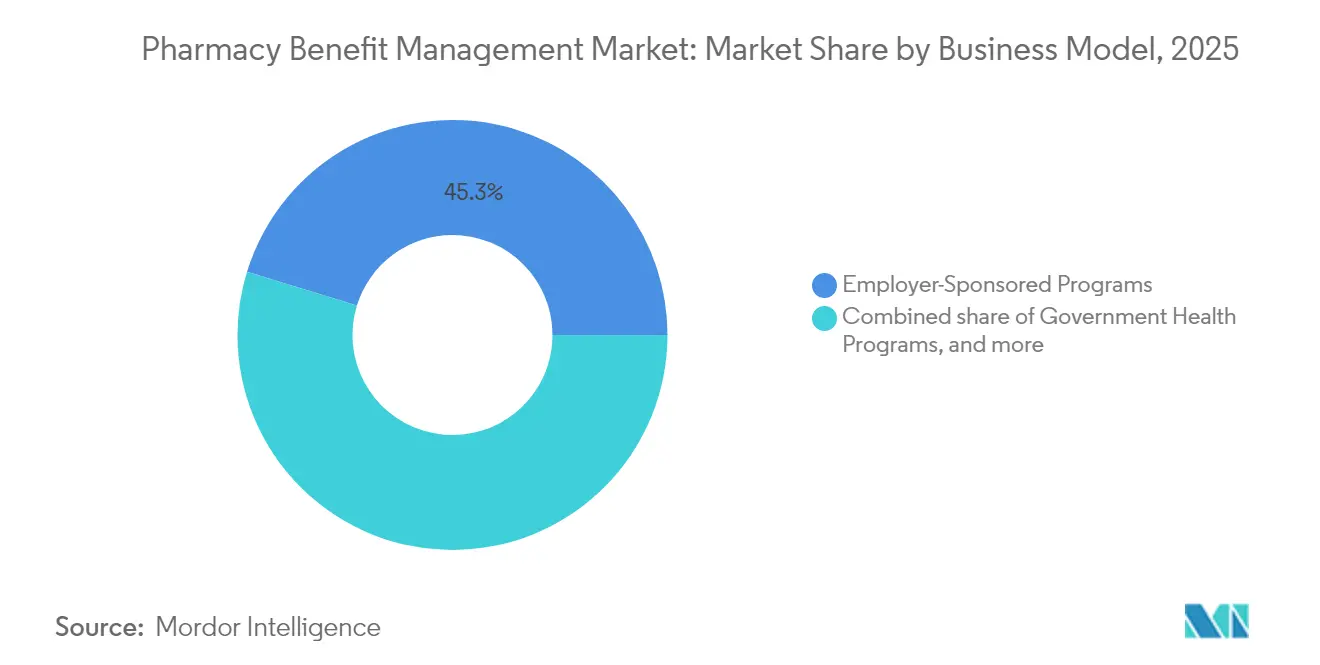
- Nach Geschäftsmodell kontrollierten arbeitgeberfinanzierte Programme 45,25 % des Marktanteils für Pharmacy Benefit Management im Jahr 2025; staatliche Gesundheitsprogramme verzeichnen den schnellsten Anstieg mit einer CAGR von 6,45 % bis 2031.
- Nach Endnutzer hielten PBM-Organisationen und Apotheken gemeinsam einen Anteil von 75,00 % im Jahr 2025; Versandapotheken werden voraussichtlich mit einer CAGR von 7,78 % bis 2031 expandieren.
- Nach Region dominierte Nordamerika mit 45,88 % im Jahr 2025, während der asiatisch-pazifische Raum eine CAGR von 7,29 % verzeichnen soll, wodurch die Region bis 2031 auf 159,86 Milliarden USD anwächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für Pharmacy Benefit Management*
| Analyse der Einflussfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für Specialty-Arzneimittel | +1.9% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung öffentlicher und privater Versicherungspools | +1.3% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu wertorientierten Apothekenleistungen | +1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Digitale Transformation und Workflow-Automatisierung | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Kostentransparenz und Pass-Through-Preismodellen | +1.0% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung und vertikale Integration entlang der Arzneimittel-Lieferkette | +0.8% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausgaben für verschreibungspflichtige Medikamente und therapeutische Komplexität
Spezialmedikamente machten 2025 54 % der Arzneimittelausgaben in Krankenhäusern aus, was die Kostenträger unter Druck setzt, PBM-Modelle einzuführen, die klinisches Fachwissen mit Nutzungskontrollen verbinden. Die Beliebtheit von GLP-1-Agonisten bei Diabetes und Adipositas könnte diese Therapieklasse innerhalb von fünf Jahren auf 100 Milliarden USD heben, was strengere Formularregeln und Stufentherapie-Anpassungen erfordert. Onkologische Pipelines und Orphan Drugs erhöhen die Komplexität, während Multimorbidität die Polypharmazie über alle Altersgruppen hinweg antreibt. PBMs, die fortschrittliche Analysen einsetzen, können Therapieschemata koordinieren, Doppelverordnungen erkennen und indikationsbasierte Verträge aushandeln, die Ergebnisse mit Erschwinglichkeit in Einklang bringen. Dieser Druck stützt eine anhaltende Nachfrage nach Lösungen im Markt für Pharmacy Benefit Management bis 2030.
Ausweitung öffentlicher und privater Krankenversicherungspools
Medicare Part D wird voraussichtlich bis 2032 auf 36 % der Arzneimittelausgaben in den USA ansteigen, gegenüber dem Stand von 2024. Der Inflation Reduction Act begrenzt die Eigenausgaben für Part D auf 2.000 USD für 18,7 Millionen Mitglieder ab 2025. Gewerbliche Arbeitgeber schreiben gleichzeitig Verträge neu aus, wobei 52 % innerhalb von drei Jahren neue PBM-Partner prüfen. Da die Versicherungspools wachsen, gewinnen PBMs, die unterschiedliche Formularregeln, Impfverpflichtungen und Meldepflichten beherrschen, Skalenvorteile. Das anhaltende Mitgliederwachstum bei Indiens Ayushman Bharat und der städtischen Arbeitnehmerversicherung Chinas schafft regionale Rückenwinde und verbessert die Marktaussichten für Pharmacy Benefit Management.
Verlagerung hin zu wertbasierten und ergebnisverknüpften Apothekenleistungen
Leistungsbasierte Vergütungsmodelle gehen über Pilotprojekte hinaus, wobei 54 % der Führungskräfte bis 2025 mindestens einen Anstieg ergebnisbasierter Verträge um 50 % erwarten. PBMs setzen prädiktive Analytik ein, um Mitglieder nach Risiken zu schichten, Adhärenzinterventionen auszulösen und vermiedene Folgekosten zu quantifizieren. Erkenntnisse aus der realen Welt ergänzen Daten aus randomisierten kontrollierten Studien bei der Arzneimittelbewertung und fließen in die indikationsbasierte Preisgestaltung und Mechanismen zur gemeinsamen Einsparung ein. Transparente Kennzahlen stärken das Vertrauen der Arbeitgeber und können gesetzgeberische Forderungen nach strengerer PBM-Aufsicht dämpfen. Wertorientierte Konzepte ermutigen auch Hersteller, klinische Versprechen mit Rückerstattungs- oder Ersatzgarantien zu untermauern, was die Innovation im Pharmacy Benefit Management Markt stärkt.
Digitale Transformation und Workflow-Automatisierung im PBM-Betrieb
77 % der Führungskräfte im Gesundheitswesen stufen künstliche Intelligenz als oberste Technologiepriorität für 2025 ein. Cloud-native Abrechnungssysteme beschleunigen die Genehmigung von Voranfragen, erkennen Betrug und senken die durchschnittlichen Abwicklungskosten pro Rezept. Die Judi Health-Plattform von Capital Rx vereint medizinische und apothekerliche Abrechnungsansprüche und beseitigt Datensilos, die die Gesamtkosten der Versorgung in die Höhe treiben. Automatisierung entlastet Apotheker für die klinische Beratung, erhöht den Durchsatz in Versandzentren und stellt Arbeitgebern nahezu in Echtzeit Ausgaben-Dashboards zur Verfügung. Diese Fortschritte unterstützen die CAGR-Prognose von 7,5 % für Antragsbearbeitungsdienstleistungen und vertiefen den digitalen Schutzwall des Pharmacy Benefit Management Marktes.
Analyse der Hemmnisse des Marktes für Pharmacy Benefit Management*
| Analyse der Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende gesetzgebende und regulatorische Kontrolle | −1.4% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Erosion der Rabattökonomie durch Biosimilar- und Generikawettbewerb | −1.1% | Global | Langfristig (≥ 4 Jahre) |
| Rechtsstreitigkeiten und Margendruck durch Reformen bei unabhängigen Apotheken und direkten und indirekten Vergütungen | −1.0% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Interoperabilitätshindernisse, die fortschrittliche Analytik einschränken | −0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende gesetzgebende und regulatorische Kontrolle der PBM-Praktiken
Staatliche Gesetzgeber brachten für die Sitzungsperiode 2025 34 gezielte PBM-Gesetze ein, die Verbote der Spread-Preisgestaltung und Prüfungsrechte abdecken. Der Zwischenbericht der US-amerikanischen Bundeshandelskommission (FTC) vom Januar 2025 behauptete, die drei größten PBMs hätten zwischen 2017 und 2022 7,3 Milliarden USD an überhöhten Aufschlägen bei Specialty-Generika eingenommen. Bundesvorschläge wie der Patients Before Monopolies Act würden PBMs von Versicherungs- und Apothekentochterunternehmen trennen, was ein strukturelles Risiko für vertikal integrierte Unternehmen darstellt. Compliance-Kosten und Neuverhandlungen von Verträgen können die Margen kürzen und Akquisitionspipelines verlangsamen, was die Expansion des Pharmacy Benefit Management Marktes kurzfristig dämpft.
Erosion der Rabattökonomie durch Biosimilar- und Generikawettbewerb
Humira-Biosimilars überschwemmten 2025 die Formularien und erodierten die Rabattpools, die die Einnahmequellen der PBMs unterstützten. Die Bruttopreislücke für Markenarzneimittel erreichte 2023 334 Milliarden USD, verengt sich jedoch, da die Kostenträger Rabatte zur Prämienerleichterung umleiten. Die Preisverhandlungsbefugnis von Medicare begrenzt den Rabatvorteil bei Hochausgabentherapien, während Arbeitgeber Pass-Through-Modelle wie das CostVantage-Programm von CVS Health vorantreiben, das bis 2028 100 % der Rabatte abgibt. PBMs müssen alternative Einnahmequellen erschließen – klinische Programme, Datenanalytik und optionale Verwaltungsgebühren –, um die Abhängigkeit von Rabatten zu verringern und die langfristige Wirtschaftlichkeit des Pharmacy Benefit Management Marktes neu zu gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Pharmacy Benefit Management
Nach Dienstleistung:
Antragsbearbeitung treibt die digitale Transformation voranSpecialty Pharmacy Services erfasste 33,42 % des Umsatzes im Jahr 2025, da sich komplexe Biologika in der Onkologie und bei seltenen Erkrankungen verbreiteten. Einheitliche Versorgungsteams, Kühlkettenlogistik und Adhärenzcoaching definieren diese beratungsintensive Dienstleistungslinie und verankern die Marktgrößenführerschaft im Pharmacy Benefit Management Markt unter den Dienstleistungskategorien. Antragsbearbeitung und Abwicklung soll mit einer CAGR von 7,12 % bis 2031 wachsen, angetrieben von KI-gestützten Abrechnungssystemen, die Fehlerquoten reduzieren und verschwenderische Ausgaben erkennen. Die Einführung von Judi Health™ durch Capital Rx im Februar 2025 verdeutlicht den Wandel hin zu integrierten, Cloud-nativen Plattformen, die medizinische und apothekerliche Abrechnungsansprüche in Echtzeit abgleichen.
Das Arzneimittelformularmanagement verlagert sich weiterhin von preisstufenbasierten Raster auf ergebniszentrierte Scorecards, die Erkenntnisse aus der realen Welt und patientenberichtete Kennzahlen gewichten. Leistungsplangestaltung und -beratung hilft Arbeitgebern, Zuzahlungsmaximierungsprogramme und GLP-1-Abdeckungsausgliederungen zu bewerten, da diese Klasse Indikationen zur Gewichtskontrolle gewinnt. Gemeinsam ergänzen diese Beratungsdienstleistungen transaktionsbasierte Einnahmen und unterstützen eine breitere Einführung transparenter Pass-Through-Vereinbarungen im Pharmacy Benefit Management Markt.



Nach Geschäftsmodell:
Staatliche Programme gestalten die Marktdynamik neuArbeitgeberfinanzierte Programme behielten 2025 einen Marktanteil von 45,25 % bei, was die zentrale Rolle der arbeitgeberfinanzierten Krankenversicherung im US-amerikanischen Gesundheitswesen widerspiegelt. Das verstärkte Interesse der Unternehmensführung an Arzneimittelinflation lenkt die Nachfrage hin zu Pass-Through-Preisgestaltung, Formularausschlüssen und wertorientierten Garantien, die Budgetüberraschungen begrenzen. Die Marktgröße für staatliche Gesundheitsprogramme im Pharmacy Benefit Management Markt soll mit einer CAGR von 6,45 % wachsen, unterstützt durch die Medicaid-Erweiterung und die Eigenausgabenobergrenze in Medicare Part D.
Das Management kommerzieller Krankenversicherungen verbindet von Leistungserbringern geförderte Pläne und Börsenprodukte, wobei PBMs Leistungsregeln über metallische Tarifstufen hinweg synchronisieren müssen. Direkt-an-Verbraucher-Rabattkartenprogramme verbreiten sich über digitale Apps, die NADAC-basierte Preise anzeigen und Versandlieferungsvorteile bieten. Mark Cubans Cost Plus-Bewegung unterstreicht den Verbraucherwunsch nach transparenter Barzahlung und drängt die etablierten Anbieter dazu, Leistungskonzepte innerhalb des breiteren Pharmacy Benefit Management Marktes zu modernisieren.

Nach Endnutzer:
Versandapotheken beschleunigen das WachstumPBM-Organisationen und Apotheken kontrollierten gemeinsam 75,00 % der Abgabeeinnahmen im Jahr 2025, was auf dauerhafte Filialnetze und vertikal integrierte Eigentümerschaft zurückzuführen ist. Der Marktanteil der Versandapotheken im Pharmacy Benefit Management Markt soll am schnellsten wachsen, mit einer CAGR von 7,78 %, da die Heimlieferung mit Programmen zur Adhärenz bei chronischen Erkrankungen und den 90-Tage-Lieferanreizen von Medicare übereinstimmt. Eine Analyse der US-amerikanischen Bundeshandelskommission (FTC) zeigt, dass PBM-eigene Versandapotheken für bestimmte Onkologieprodukte bis zu 200-mal höhere Vergütungen erhielten als unabhängige Apotheken, was die politische Debatte intensiviert.
Krankenhaussysteme streben die Akkreditierung als Specialty-Apotheke an, um Infusionsmargen zu erzielen und wertorientierte Leistungspakete zu koordinieren. Telemedizin-Neueinsteiger kombinieren virtuelle Verschreibung mit automatisierten Abgabezentren, erweitern den Zugang und verstärken die Omnichannel-Ausrichtung des Pharmacy Benefit Management Marktes.
Geografische Analyse
Markt für Pharmacy Benefit Management in Nordamerika
Nordamerika führte mit einem Anteil von 45,88 % am Umsatz 2025, gestützt durch die hohe Arzneimittelausgabenintensität in den USA und eine tiefe Durchdringung durch Pharmacy Benefit Management. Das oligopolistische PBM-Trio der Region löst politischen Aktivismus aus, was sich in 170 im Jahr 2024 eingebrachten Gesetzentwürfen auf Bundesstaatsebene zur Eindämmung von Spread Pricing und Clawbacks zeigt (Bloomberg Law). Die ab 2025 greifenden Bestimmungen des Inflation Reduction Act verändern die Formulary-Kalkulation grundlegend, was zu Vertragsüberarbeitungen und einer Verschiebung der Rabattströme innerhalb des Marktes für Pharmacy Benefit Management führt.
Markt für Pharmacy Benefit Management in EMEA und Südamerika
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR-Prognose von 7,29 % das weltweit stärkste Wachstum. Allein China wird bis 2031 voraussichtlich 159,86 Milliarden USD erreichen, bedingt durch die steigende Prävalenz chronischer Erkrankungen und politische Maßnahmen zur Zentralisierung der Massenbeschaffung von Arzneimitteln. Indiens Wachstum resultiert aus dem Production-Linked Incentive-Programm und der Ausweitung der Jan-Aushadhi-Generika-Verkaufsstellen auf 10.500 bis März 2025. Japans Fokus auf biopharmazeutische Forschung und Entwicklung sowie auf nutzenwertbasierte Erstattung könnte die Inanspruchnahme von Spezialarzneimitteln steigern und den Anwendungsbereich für PBM-ähnliche Dienstleistungen trotz demografischer Gegenwinds erweitern. Europa hält unter Referenzpreisregelungen und HTA-Rahmenbedingungen ein beträchtliches Volumen aufrecht. Die AMNOG-Verhandlungen in Deutschland und das britische Voluntary Scheme for Branded Medicines Pricing drängen PBMs dazu, Kosteneinsparungen über bloße Listenpreiszugeständnisse hinaus nachzuweisen. Der Nahe Osten und Afrika sowie Südamerika tragen bescheidene Anteile bei, verzeichnen jedoch eine zunehmende Nachfrage, da obligatorische Krankenversicherungsmodelle eingeführt werden. Brasiliens einheitliche Beschaffung hochpreisiger Arzneimittel unterstreicht den regionalen Bedarf an zentralisiertem Benefit Management innerhalb des globalen Marktes für Pharmacy Benefit Management.
Regulatorisches Umfeld
PBMs sehen sich in den Vereinigten Staaten einer verstärkten Aufsicht ausgesetzt, wobei Bundesbehörden und Gesetzgeber sich auf Preisgestaltungs- und vertikale Integrationspraktiken konzentrieren, die die Arzneimittelausgaben von Arbeitgebern und der öffentlichen Hand prägen. Im Januar 2025 veröffentlichte die Federal Trade Commission (FTC) einen vorläufigen Mitarbeiterbericht, in dem behauptet wird, dass die drei größten PBMs zwischen 2017 und 2022 Aufschläge in Höhe von 7,3 Milliarden USD auf die Abgabe von Spezialgenerika erzielt hätten, was den Maßnahmen zur Transparenz, den Prüfungsrechten und den Beschränkungen für Spread-Pricing zusätzlichen Schwung verlieh.
Auf Medicare-Seite hat CMS die endgültigen Richtlinien- und technischen Änderungen für das Vertragsjahr 2026 festgelegt, die zum 3. Juni 2025 in Kraft treten, um Part-D-Aktualisierungen umzusetzen, einschließlich des Medicare Prescription Payment Plan, der es Leistungsempfängern ermöglicht, Selbstbeteiligungskosten über monatliche Raten zu verteilen. Im Februar 2026 führte der Consolidated Appropriations Act, 2026 bundesweite PBM-Reformen ein, die die Vergütung von Medicare-Part-D-PBMs von Arzneimittelpreisen oder Rabatten entkoppeln, während kommerzielle Vereinbarungen zu einer vollständigeren Weitergabe von Rabatten gedrängt werden, wodurch die Compliance- und Berichtsanforderungen für PBMs und Plansponsoren verschärft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der PBMs beginnt bei Plansponsoren und Kostenträgern, darunter Arbeitgeber, Medicare-Part-D-Plansponsoren, Medicaid-Managed-Care-Organisationen und kommerzielle Krankenversicherer, die Leistungsziele festlegen und die Verwaltung an PBMs delegieren. In diesem Betriebsmodell verwalten PBMs die Formelverzeichnis- und Rabattverhandlungen mit Herstellern, die Netzwerkverträge mit Einzelhandels- und Spezialapotheken sowie klinische Programme wie Nutzungsmanagement und Adhärenzinterventionen, unterstützt durch Infrastruktur zur Abrechnungsbearbeitung und -entscheidung; die Abgabe erfolgt über Einzelhandels-, Versand- und Spezialapothekenkanäle, zunehmend innerhalb vertikal integrierter Gruppen, die mit Versicherern und Apothekenvermögen verbunden sind.
Monetarisierung und Cashflow hängen von Verwaltungsgebühren, Spread- und/oder Pass-through-Preisgestaltung sowie Herstellerrabatten und anderen Vergütungen ab, während Daten und Analysen Vorabgenehmigungen, Betrugserkennung und ergebnisorientierte Programme unterstützen. Regulatorische Maßnahmen verändern die Anreize und Übergaben entlang der Kette: Der Consolidated Appropriations Act, 2026 zielt auf die Entkopplung der Vergütung und die Weitergabe von Rabatten ab, während das US-Arbeitsministerium im Januar 2026 auf ERISA ausgerichtete Anforderungen zur Offenlegung von PBM-Gebühren vorschlug, was den Bedarf an stärker standardisierter Berichterstattung gegenüber treuhänderisch verpflichteten Arbeitgebern erhöht. Die Prüfung durch die FTC und damit verbundene Maßnahmen gegen große, PBM-verbundene Unternehmen erhöhen ebenfalls die Transparenzerwartungen und beeinflussen die Vertragsbedingungen zwischen PBMs, Apotheken und Plansponsoren.
Wettbewerbslandschaft
Marktkonzentration
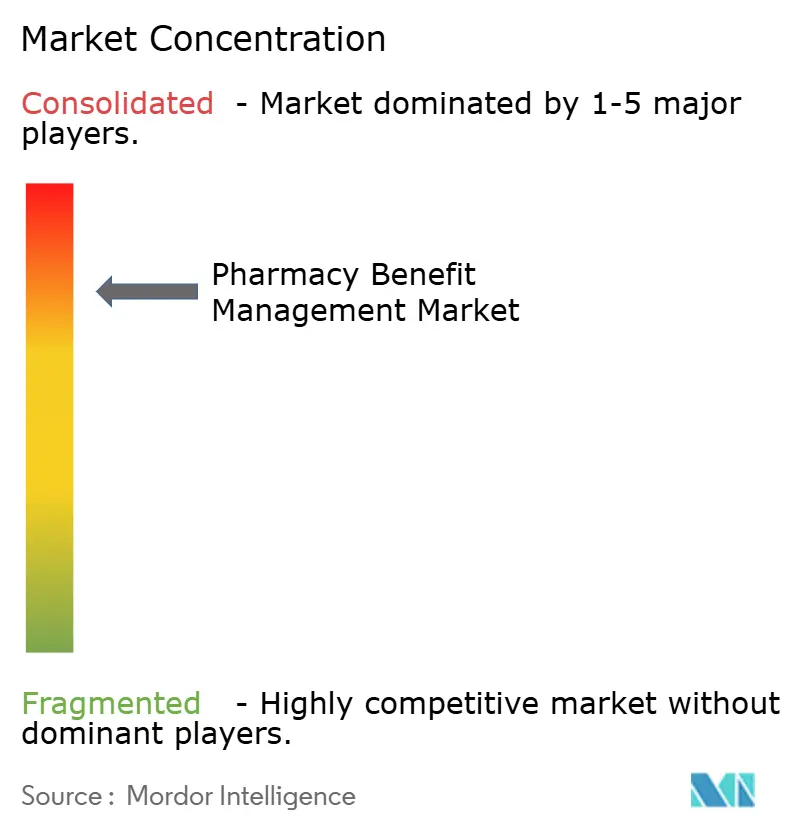
Der Pharmacy Benefit Management Markt bleibt hochkonzentriert: CVS Caremark, Express Scripts und OptumRx bearbeiteten 2024 etwa 80 % der US-amerikanischen Abrechnungsanträge. Die vertikale Integration verbindet diese PBMs mit Versicherern sowie Einzel- oder Versandapotheken, stärkt die Verhandlungsmacht, wirft jedoch Interessenkonfliktbedenken auf. Die Amerikanische Ärztevereinigung (American Medical Association) wies auf ein potenzielles wettbewerbswidriges Risiko in Märkten hin, in denen die zwei größten PBMs 80–90 % der Rezepte abwickeln[1].
Strategische Prioritäten betonen Skalenökonomien, Kontrolle über Specialty-Arzneimittel-Netzwerke und Investitionen in Daten-Lakes, die prädiktive Adhärenzinterventionen antreiben. CVS berichtete, dass 75 % der gewerblichen Mitglieder bis Ende 2024 zwei oder mehr Funktionen seiner TrueCost-Suite übernommen hatten, was auf den Erfolg gebührenbasierter Pass-Through-Modelle hindeutet. Express Scripts erweitert digitale Apothekenkanäle, während OptumRx Datensätze zur psychischen Gesundheit integriert, um die Arzneimittelsicherheit zu verbessern.
Herausforderer-PBMs – Capital Rx, SmithRx, Navitus – gewinnen Marktanteile durch transparente Netzwerkpreisgestaltung und niedrige Festgebühren. Der National Average Drug Acquisition Cost-Index von Capital Rx speist ein Clearinghouse-Modell, das Beschaffungskosten mit Kundenrechnungen abgleicht und das Interesse regionaler Krankenkassen auf sich zieht. Start-ups testen KI-gestützte Voranfrage-Bots und Verbraucher-Rabatt-Engines, wodurch der Innovationstrichter für den Pharmacy Benefit Management Markt erweitert wird.
Die regulatorische Kontrolle verschärft das Wettbewerbsrisiko. Der Bericht der US-amerikanischen Bundeshandelskommission (FTC) vom Januar 2025 könnte strukturelle Maßnahmen anstoßen, während Kongressanhörungen Diskrepanzen bei der Vergütung von Versandapotheken untersuchen. Etablierte Anbieter diversifizieren sich in Heiminfusion, digitale Therapeutika und Primärversorgungsausrichtung, um Margenkompressionssionen zu kompensieren, was eine Ära der adaptiven Neupositionierung signalisiert.
Führende Unternehmen der Pharmacy Benefit Management Branche
-
Optum Inc.
-
CVS Health (Caremark)
-
Express Scripts (Cigna Evernorth)
-
Humana Pharmacy Solutions
-
Prime Therapeutics LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pharmacy Benefit Management Unternehmen in diesem Bericht
- Optum
- CVS Health (Caremark)
- Express Scripts (Cigna Evernorth)
- Humana Pharmacy Solutions
- Prime Therapeutics LLC
- Elevance Health (CarelonRx)
- Centene Corp. (Envolve Health)
- MedImpact Healthcare Systems
- Magellan Rx Management
- SS&C Technologies Inc.
- Elixir Rx Solutions LLC
- Abarca Health
- Navitus Health Solutions
- Benecard Services LLC
- ProCare Rx
- CaptureRx
- ClearScript (Fairview)
- Change Healthcare (Optum Insight)
- Kroger Prescription Plans
Lesen Sie die Analyse der Pharmacy Benefit Management-Unternehmen
Marktchancen und Zukunftsaussichten
Transparenzorientierte Vertragsgestaltung ist derzeit ein Weißraum, da Plansponsoren auf Bundesreformen und verstärkte Durchsetzungsmaßnahmen reagieren, die rabatt- und spread-getriebene Ökonomien einschränken. Der Consolidated Appropriations Act, 2026 legt einen Compliance-Pfad hin zur Weitergabe von Rabatten, Gebühren und alternativen Vergütungen für Verträge fest, die am oder nach dem 3. August 2028 abgeschlossen oder verlängert werden, und das US-Arbeitsministerium schlug im Januar 2026 ERISA-Gebührenoffenlegungsregeln vor, was die Nachfrage nach prüfbarer PBM-Berichterstattung gegenüber treuhänderisch verpflichteten selbstversicherten Arbeitgebern erhöht. Parallel dazu bewegen sich große etablierte Anbieter hin zu gebührenbasierten Modellen, darunter Optum Rx, das im Mai 2026 ein transparentes, gebührenbasiertes Apothekenversorgungsmodell einführte, was Möglichkeiten für PBMs und Plattformanbieter schafft, die entkoppelte Preisgestaltung, standardisierte Offenlegungen und Echtzeit-Kunden-Dashboards operationalisieren können.
Die technologische Modernisierung ist ebenfalls eine kurzfristige geschäftliche Chance, da PBMs und Kostenträger in cloud-native Abrechnungssysteme und eine engere Integration von medizinischen und Apothekendaten investieren, um administrative Reibungsverluste zu reduzieren und wertbasierte Apothekenleistungen zu unterstützen. Die Einführung von Judi Health durch Capital Rx im Februar 2025 spiegelt die Nachfrage nach einer einheitlichen Bearbeitung von medizinischen und Apothekenansprüchen wider, und Zusammenschlüsse wie der von Abarca Health und LucyRx (angekündigt im Juni 2026) deuten auf die Nachfrage der Käufer nach modernen PBM-Plattformen hin, die über kommerzielle und staatliche Programme hinweg skalieren können. Da Spezialarzneimittel 2025 54 % der Krankenhausausgaben für Arzneimittel ausmachten und Arbeitgeber verschreibungspflichtige Arzneimittel mit 27,0 % der medizinischen Ausgaben angeben, verfügen PBMs, die Spezialapothekendienste mit ergebnisorientierter Vertragsgestaltung, interoperablem Datenaustausch und prüfbaren Preisstrukturen kombinieren, über eine klarere Differenzierung im Rahmen des aktuellen politischen Kurses.
Jüngste Branchenentwicklungen im Markt für Pharmacy Benefit Management
- Juli 2026: CVS Caremark kündigte eine Vereinbarung mit der US-Bundeshandelskommission (Federal Trade Commission) zur Beilegung laufender Verfahren im Zusammenhang mit Transparenz und Erschwinglichkeit bei PBM-Praktiken an. Die Zusagen legten verstärkten Wert auf Berichterstattung und klarere Wirtschaftlichkeit bei Rabatt- und Netzwerkvertragspraktiken und untermauerten den Marktwandel hin zu prüfbaren PBM-Vertragsmodellen.
- Mai 2026: Optum Rx führte ein transparentes, gebührenbasiertes Apothekenversorgungsmodell ein, das sich von Ansätzen abwandte, die an Arzneimittellistenpreise oder das Verschreibungsvolumen gekoppelt waren. Das Programm skizzierte zudem eine Umstellung der Sammelbeschaffung auf pauschale Servicegebühren bis Ende 2027, was die breitere Übernahme von Pass-through- und entkoppelten Preismodellen über verschiedene Kundensegmente hinweg unterstützt.
- März 2024: Prime Therapeutics und Capital Rx bildeten eine strategische Allianz mit dem Ziel, die Effizienz der Abrechnungsbearbeitung zu verbessern und die Transparenz zu erhöhen. Die Partnerschaft stärkte die Wettbewerbsposition moderner, cloud-nativer PBM-Plattformen, indem sie kostenträgerorientierte Skalierbarkeit mit neueren Entscheidungs- und Datenfunktionen kombinierte.
Markt für Pharmacy Benefit Management Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Dienstleistungen, die zur Verwaltung von Arzneimittelleistungen für Plansponsoren erbracht werden, einschließlich Unterstützung bei der Leistungsgestaltung, Anspruchsbearbeitung, Netzwerkverwaltung und Programmen zum Zugang zu Medikamenten (wie Versandapotheken- und Spezialapotheken-Support).
Ausschlüsse aus dem Geltungsbereich: Eigenständige Arzneimittelrabattkarten, die keine vollständige Arzneimittelleistung verwalten, sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Dienstleistung
- Specialty Pharmacy Services
- Arzneimittelformularmanagement
- Leistungsplangestaltung und -beratung
- Andere Dienstleistungen
- Nach Geschäftsmodell
- Staatliche Gesundheitsprogramme
- Arbeitgeberfinanzierte Programme
- Management kommerzieller Krankenversicherungen
- Direkt-an-Verbraucher-Rabattkartenprogramme
- Nach Endnutzer
- PBM-Organisationen (intern und extern)
- Versandapotheken
- Apotheken
- Andere Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, zu erfassen, wie Arzneimittelleistungen in den wichtigsten Gesundheitssystemen verwaltet und abgerechnet werden, da PBM-Einnahmen je nach Kostenträgertyp und Land unterschiedlich erfasst werden können. Für das Nachfrageumfeld beziehen wir uns auf öffentliche Gesundheits- und Verschreibungsindikatoren aus Quellen wie der OECD-Gesundheitsstatistik, den US-amerikanischen Centers for Medicare and Medicaid Services (CMS), der US-amerikanischen FDA (Arzneimittelzulassungen und zugehörige öffentliche Dashboards) sowie der Weltbank (makroökonomischer und gesundheitsausgabenbezogener Kontext). Wir nutzen außerdem politische und marktstrukturelle Signale aus Quellen wie dem US Federal Register und öffentlichen Materialien von Apotheken- und Kostenträgerverbänden, um Trends bei der Leistungsgestaltung und Praktiken des Nutzungsmanagements zu verstehen.
Auf der Angebots- und Handelsseite prüfen wir Unternehmenseinreichungen, Jahresberichte, Transkripte von Earnings Calls und Investorenpräsentationen, um Verschiebungen im Dienstleistungsmix (Spezialmedikamente, Versandapotheke, Rabatte und Verwaltungsgebühren) sowie die geografische Ausrichtung zu erfassen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird selektiv genutzt, um gemeldete Umsatzpositionen zu standardisieren, und eine Patentdatenbank wird verwendet, um technologische Themen im Zusammenhang mit der Anspruchsabwicklung und Apothekennetzwerktools zu verfolgen. Die oben genannten Desk-Quellen sind illustrativ und nicht erschöpfend; wir haben während der Datenerhebung, Validierung und Forschungsklärung auch weitere öffentliche Dokumente und Datensätze geprüft.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu überprüfen, wie Einnahmen erfasst werden und was in PBM-Verträge eingebunden ist, da ein und derselbe Vertrag Verwaltung, Spread, Rabatte und Apothekendienstleistungen auf unterschiedliche Weise umfassen kann. Wir sprechen mit einer Mischung aus Plansponsoren-Stakeholdern, Leistungsverantwortlichen auf Kostenträgerseite, PBM-Betriebsrollen und Apothekenkanalakteuren in den wichtigsten Regionen, damit unsere Annahmen zu Durchdringung, Preislogik und Dienstleistungsgrenzen validiert und anschließend präzisiert werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 14 % | APAC: 49 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 41 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich nach einem Top-down-Ansatz, bei dem Gesundheits- und Verschreibungsausgabensignale in einen adressierbaren Pool für die Verwaltung von Arzneimittelleistungen umgerechnet und anschließend nach dem Anteil der Aktivitäten angepasst werden, die regional über PBM-ähnliche Verträge abgewickelt werden. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Näherungen, wie z. B. Stichproben-Preis-und-Volumen-Prüfungen für zentrale Dienstleistungsbereiche und Gegenprüfungen mit öffentlichen Umsatzangaben, sofern die Berichterstattung vergleichbar ist.
Einige praktische Variablen werden als Modelleingaben verwendet und als Richtungstreiber behandelt, nicht als exakte Maßgrößen. Dazu gehören das Wachstum des Verschreibungsvolumens und Verschiebungen im Mix hin zu Spezialmedikamenten, der Anteil versicherter Personen unter verwalteten Arzneimittelleistungen, Rabatt- und Nachlass-Verhaltens-Proxys, die sich in Kostenträgerkommentaren widerspiegeln, die Durchdringung von Versandapotheken und Spezialmedikamenten-Fulfillment sowie politische Änderungen, die Erstattungs- und Transparenzanforderungen betreffen. Wo länderspezifische Daten lückenhaft sind, füllen wir Lücken mit regional ähnlichen Benchmarks, die durch Interviews validiert werden, und wenden konservative Bandbreiten an, damit das Modell nicht überproportional auf einmalige Ausreißer reagiert.
Für die Prognose stützen wir uns auf Szenarioanalysen, die durch exponentielle Glättung der zugrunde liegenden Treiber unterstützt werden, da der Markt empfindlich auf Regulierung, Vertragsänderungen und Adoptionswellen bei Spezialmedikamenten reagiert. Die Vorausschau ist auf der erwarteten Nutzung, der Verschärfung der Leistungsgestaltung und dem Tempo des Wachstums bei Spezialmedikamenten verankert und wird anschließend mit Primärbefragten überprüft, um zu bestätigen, dass Richtung und Ausmaß realistisch sind.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation des Modells anhand unabhängiger Signale, darunter die Entwicklung der Gesundheitsausgaben auf Regionsebene, die Richtung der Verschreibungsnutzung und die implizierte Dienstleistungsintensität, die in öffentlichen Kostenträger- und Kanalupdates diskutiert wird. Ausreißer werden markiert und die Treiber werden erneut überprüft, damit Währungszeitpunkte, Doppelzählungsrisiken und ungewöhnliche Einmalposten nicht in die endgültigen Gesamtwerte einfließen.
Vor der Freigabe wird die Arbeit schrittweise von einem weiteren Analysten geprüft, gefolgt von einer abschließenden Konsistenzprüfung der Annahmen und Wachstumsraten.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Änderungen, bedeutende Vertragsverschiebungen oder Veränderungen in den Erwartungen an die Spezialmedikamenten-Pipeline. Kurz vor der Auslieferung führen wir einen schnellen Datendurchlauf durch, um sicherzustellen, dass die neuesten öffentlichen Informationen in der Darstellung und den Marktzahlen berücksichtigt sind.
Schätzung des Marktes für Pharmacy Benefit Management von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte PBM-Marktwerte können weit auseinanderliegen, da einige Quellen den Markt hauptsächlich als US-amerikanischen Umsatzpool behandeln, während andere einen globalen Wert auszudrücken versuchen, bei dem Vertragsstrukturen und Berichtskonventionen abweichen. Unterschiede entstehen auch dadurch, ob die Schätzung nur Leistungsverwaltungsgebühren oder auch Apothekenökonomie innerhalb integrierter Modelle einschließt.
Signale zu versicherten Personen, die Richtung der Verschreibungsnutzung und öffentliche Kostenträger-Gesamtausgaben werden als Grenzprüfungen verwendet, und diese Prüfungen sind es, die die Schätzung von Mordor Intelligence mit einem definierten globalen PBM-Aktivitätspool verknüpfen, in dem eigenständige Rabattkarten nicht gezählt und Vertragsbündel vor der Summierung normalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 692,47 Milliarden USD (2026) | |
| Branchenjournal A | 680,00 Milliarden USD (2029) | Diese Zahl bezieht sich auf die Vereinigten Staaten und verwendet ein späteres Prognosejahr, sodass sie eine andere geografische Abgrenzung und einen anderen Zeitrahmen widerspiegelt als eine globale Schätzung für 2026. |
| Akademisches Preprint B | 600,00 Milliarden USD (2024) | Diese Zahl wird als Überschreitung eines Schwellenwerts beschrieben und trennt nicht klar, was innerhalb von PBM-Vertragsbündeln gezählt wird, was die Gesamtwerte je nach Einschlüssen verschieben kann. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Geografie und den Anteil des Vertragsbündels, der als PBM-Wert behandelt wird. Indem das Modell auf beobachtbaren Nutzungs- und Ausgabensignalen verankert und der Geltungsbereich vor der Prognose normalisiert wird, bleibt die Schätzung leichter auf einen reproduzierbaren Satz von Eingaben zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pharmacy Benefit Management Markt derzeit?
Der Markt erreichte 2026 einen Wert von 692,47 Milliarden USD und soll bis 2031 auf 897,16 Milliarden USD bei einer CAGR von 5,32 % wachsen.
Warum sind Specialty-Arzneimittel für PBMs so wichtig?
Specialty-Arzneimittel machen 2025 54,0 % der Arzneimittelausgaben in Krankenhäusern aus, daher sind die Kostenträger auf PBMs für maßgeschneidertes klinisches Management und Preisverhandlungen angewiesen.
Wie konzentriert ist der US-amerikanische PBM-Sektor?
CVS Caremark, Express Scripts und OptumRx bearbeiteten 2024 etwa 80 % der US-amerikanischen Rezeptanträge.
Welche Auswirkungen wird der Inflation Reduction Act auf PBMs haben?
Ab 2025 sind die Eigenausgaben für Part D auf 2.000 USD begrenzt, und Preisverhandlungen für ausgewählte Arzneimittel werden die Rabattstrukturen verändern und die Einnahmemodelle der PBMs neu gestalten.
Welches Dienstleistungssegment wächst am schnellsten?
Antragsbearbeitung und Abwicklung soll bis 2031 jährlich um 7,12 % wachsen, da KI-Plattformen die Echtzeit-Entscheidungsfindung optimieren.
Welche Region wird das schnellste PBM-Wachstum verzeichnen?
Der asiatisch-pazifische Raum soll eine CAGR von 7,29 % verzeichnen, wobei China allein auf dem Weg ist, bis 2031 einen Wert von 159,86 Milliarden USD zu erreichen.