
Größe und Marktanteil des PCR-Verpackungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.43 Milliarden US-Dollar |
| Marktgröße (2031) | 10.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.34 % |
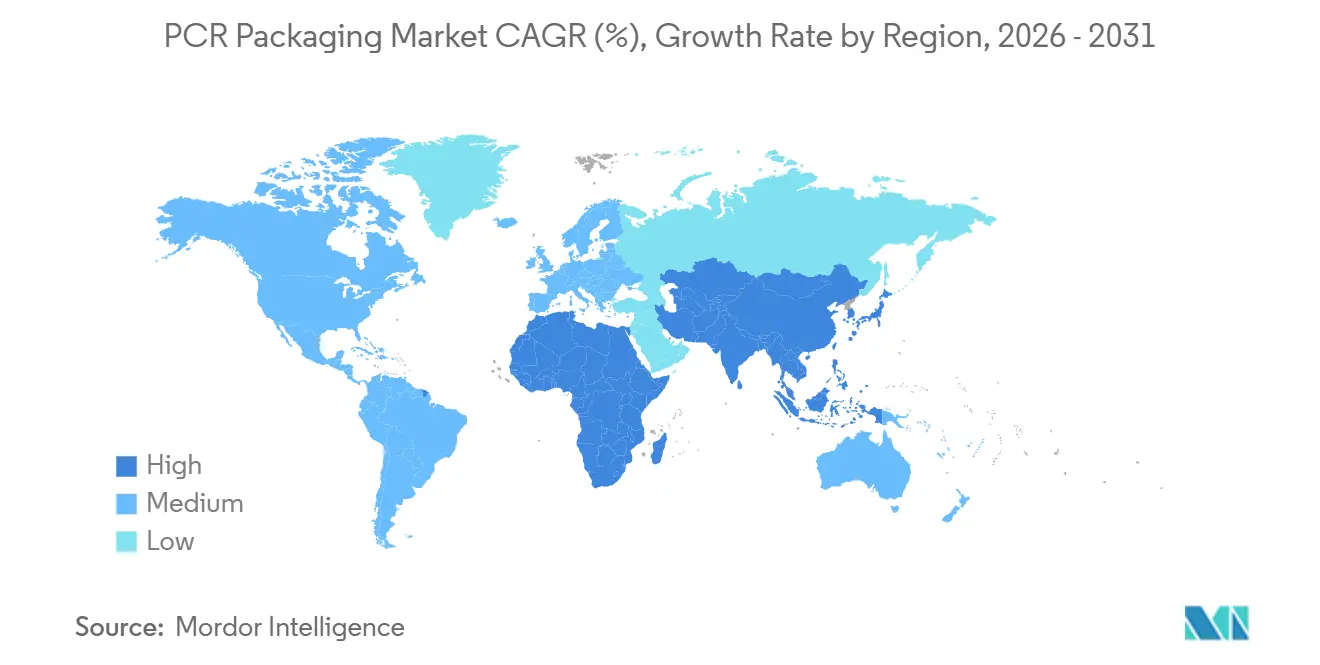
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
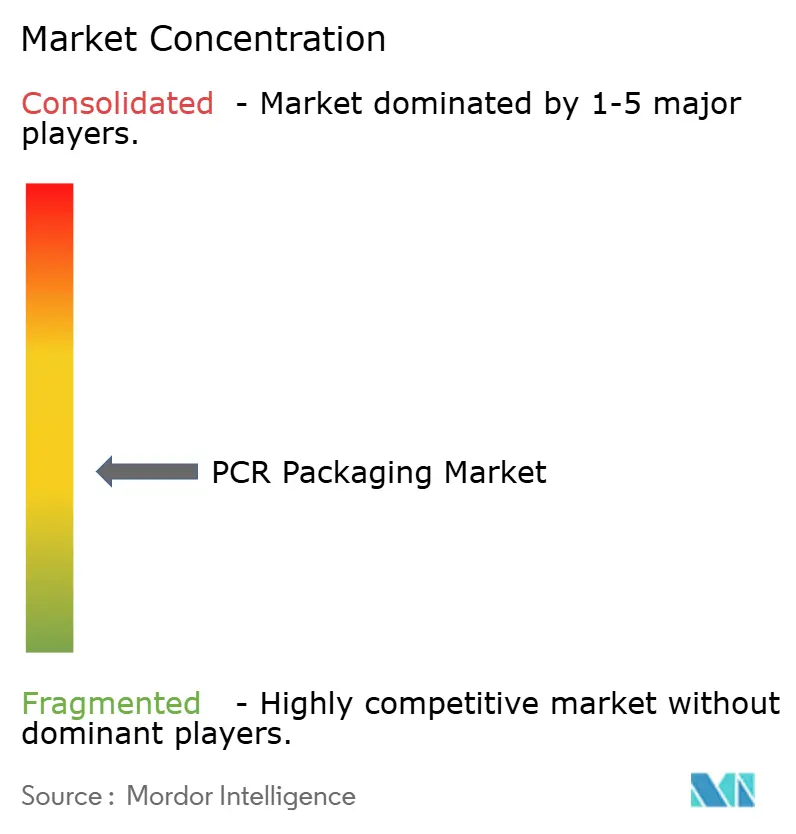
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des PCR-Verpackungsmarkts durch Mordor Intelligence
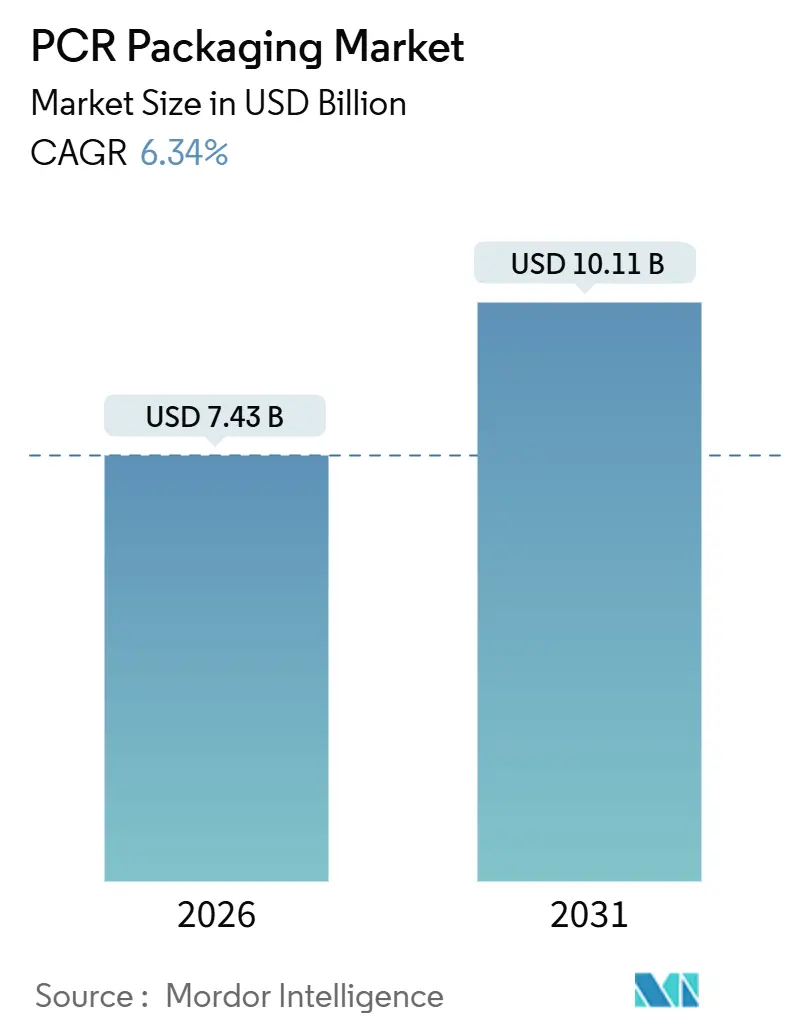
Die Marktgröße des PCR-Verpackungsmarkts beläuft sich im Jahr 2026 auf 7,43 Milliarden USD und soll bis 2031 auf 10,11 Milliarden USD anwachsen, was einer CAGR von 6,34 % entspricht. Entlang der globalen Wertschöpfungsketten verlagern die Selbstverpflichtungen der Markeninhaber zu Recyclinginhalten, Mandate für recycelten Inhalt sowie die Integration von Verarbeitern in Wasch- und Pelletierkapazitäten die Nachfrage kontinuierlich von Neukunststoffen hin zu zertifizierten kreislaufwirtschaftlichen Rohstoffen. Polyethylenterephthalat bleibt das bewährte Basismaterial dank Flasche-zu-Flasche-Kreisläufen und Lebensmittelkontaktzulassungen, während Mono-Material-Beutel am schnellsten skalieren, da Kosmetik- und Körpflegemarken leichte, mechanisch recycelbare Designs bevorzugen. Verschärfte Systeme der erweiterten Herstellerverantwortung (EPR) in Kalifornien, der Europäischen Union und Japan schaffen einen regulatorischen Mindestrahmen für Post-Consumer-Kunststoffgranulat, während Afrikas aufkommende Pfandsysteme frisches Kapital in die Waschleitungsinfrastruktur lenken. Die Konsolidierung unter den Verarbeitern beschleunigt sich, schafft Beschaffungsvolumen und Kreislaufkapazitäten, die langfristige Lieferverträge mit multinationalen Unternehmen der schnell drehenden Konsumgüter sichern.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Polyethylenterephthalat im Jahr 2025 einen Marktanteil von 46,50 % am PCR-Verpackungsmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 10,80 % wachsen.
- Nach Produkttyp erzielte Flaschen im Jahr 2025 einen Umsatzanteil von 37,90 %, während Beutel voraussichtlich mit einer CAGR von 11,50 % bis 2031 wachsen werden.
- Nach Endverbrauchsbranche führten Getränkeanwendungen im Jahr 2025 mit einem Anteil von 32,60 %; Kosmetik und Körperpflege verzeichnen eine CAGR von 12,20 % bis 2031.
- Nach Recyclingquelle machten Post-Consumer-Rohstoffe im Jahr 2025 71,45 % der Marktgröße des PCR-Verpackungsmarkts aus und wachsen im Prognosezeitraum mit einer CAGR von 13,40 %.
- Nach Geografie entfiel im Jahr 2025 auf den asiatisch-pazifischen Raum ein Anteil von 38,50 % der globalen Nachfrage, während Afrika mit einer CAGR von 14,10 % bis 2031 das stärkste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Selbstverpflichtungen der FMCG-Marken zu Recyclinginhalten beschleunigen die Volumenachfrage | +1.2% | Nordamerika, Europa, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| EPR-Vorschriften der Regierungen und Mandate zu Recyclinginhalten verschärfen sich nach 2025 | +1.5% | Europa, Kalifornien, Japan, Südkorea, Indien, Brasilien | Langfristig (≥4 Jahre) |
| Verbessertes globales Angebot an PCR- Kunststoffgranulat verringert Preisabstand zu Neukunststoffen | +1.0% | Nordamerika, Europa, Südostasien | Mittelfristig (2–4 Jahre) |
| Geschlossene Marken-Rücknahmeprogramme erschließen neue Rohstoffpools | +0.8% | Nordamerika und Europa, Pilotprojekte in Städten des asiatisch-pazifischen Raums | Kurzfristig (≤2 Jahre) |
| Fortschrittliche Dekontaminationstechnologien ermöglichen lebensmitteltaugliches PCR | +0.7% | Nordamerika, Europa, Japan, Indien, China | Mittelfristig (2–4 Jahre) |
| Blockchain- Rückverfolgbarkeitsplattformen stärken das Vertrauen in die Compliance | +0.4% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Selbstverpflichtungen der FMCG-Marken zu Recyclinginhalten beschleunigen die Volumenachfrage
Globale Konsumgüterunternehmen haben öffentliche Ziele festgelegt, die einen Mindestanteil an recycelten Inhalten in den Verpackungsportfolios vorschreiben. Nestlé Purina stellte seine Friskies-Dosen im Jahr 2025 auf 100 % mechanisch recycelten Kunststoff um und entfernte damit jährlich 500 Metriktonnen Neukunststoff [1]. Mars Petcare Australien folgte mit Schmackos-Verpackungen, die 60 % ISCC PLUS-zertifiziertes Granulat integrieren, und demonstrierte damit preistolerante Übernahme selbst in Snack-Kategorien. Mehrjährige Lieferverträge aus diesen Selbstverpflichtungen geben Verarbeitern die nötige Nachfragesicherheit, um neue Extrusionslinien und Dekontaminationsanlagen zu finanzieren. Getränke- und Körpflegemarken stehen unter dem größten Verbraucherdruck, doch Industriefolien-Kategorien beginnen sich anzupassen, da Scope-3-Emissionen in Beschaffungs-Scorecards einfließen. Der Gesamteffekt ist ein struktureller Sog, der die Nachfrage nach Recyclingkunststoffgranulat auch dann stabil hält, wenn die Preise für Neukunststoffe sinken.
EPR-Vorschriften der Regierungen und Mandate zu Recyclinginhalten verschärfen sich nach 2025
Regulierungsbehörden überführen freiwillige Rahmenwerke in durchsetzbare Quoten. Kaliforniens Gesetz zur Verhütung von Kunststoffverschmutzung und zur Herstellerverantwortung für Verpackungen sieht eine Reduzierung von Einwegkunststoffen um 25 % bis 2032 vor und unterwirft nicht konforme Hersteller einer Gebühr pro Metriktonne. Die aktualisierte Verpackungs- und Verpackungsabfallverordnung der Europäischen Union erweitert die Schwellenwerte für Recyclinginhalte über Polyethylenterephthalat-Flaschen hinaus auf flexible Folien und Verschlüsse. Japan überarbeitete seine Recyclingziele im Jahr 2024, und Südkorea erprobt nun ein Pfandsystem für Polyethylen-Beutel. Diese Vorschriften schaffen einen Compliance-Mindestrahmen: Markeninhaber müssen zertifiziertes Post-Consumer-Kunststoffgranulat beschaffen, unabhängig vom Preisunterschied zwischen Neu- und Recyclingkunststoff. Zertifizierungsrahmen wie ISCC PLUS und RecyClass sind folglich zu Marktzugangsvoraussetzungen für Verarbeiter geworden, die multinationale Kunden bedienen.
Verbessertes globales Angebot an PCR-Kunststoffgranulat verringert Preisabstand zu Neukunststoffen
Investitionen in das mechanische Recycling und kommerzielle Projekte im Bereich des fortschrittlichen Recyclings erweitern das Volumen an lebensmittelechtem Post-Consumer-Rezyklat. ALPLA wird ab 2026 jährlich 15 Millionen EUR (16,9 Millionen USD) in Recyclinglinien investieren und damit seine Produktionskapazität bis 2030 auf 700.000 Tonnen verdoppeln. Amcors Vereinbarung mit ExxonMobil verschafft dem Unternehmen Zugang zu chemisch recyceltem Polyethylen über das Exxtend-Verfahren und beschleunigt so den Einsatz von Kreislauf-Rohstoffen für Gesundheits- und Lebensmittelbeutel. Im Markt für lebensmittelechte Post-Consumer-Recycling-Verpackungen wird Pyrolyseöl als Alternative zu herkömmlichen fossilen Rohstoffen eingesetzt, um Recyclingmaterial herzustellen und es so aufzubereiten, dass es die Anforderungen an den Lebensmittelkontakt erfüllt. Da Verarbeiter Waschanlagen neben Extrusionsanlagen ansiedeln, sinken die Frachtkosten und die Qualitätskonsistenz steigt, wodurch der historische Preisaufschlag von 20 % bis 30 % gegenüber Neuware komprimiert wird.
Geschlossene Marken-Rücknahmeprogramme erschließen neue Rohstoffpools
Sammelboxen im Einzelhandel, Nachfüllsysteme und Reverse-Logistik im E-Commerce sichern Mono-Polymer-Ströme, die an kommunaler Kontamination vorbeigehen. Amcors wiederbefüllbare Milchflasche, die bis zu 16 Mal vor dem Recycling wiederverwendet wird, unterstreicht die Synergie zwischen Wiederverwendung und geschlossenen Kreislaufsystemen. Kosmetikhäuser stellen In-Store-Einwurfboxen für leere Gläser auf und gewinnen so hochreines Material, das Lebensmittel- und Kosmetikkontaktstandards erfüllt. Obwohl die Wirtschaftlichkeit heute margenstärkere Kategorien begünstigt, deuten Pilotprogramme in Schnellrestaurants darauf hin, dass eine skalierbare Reverse-Logistik-Automatisierung die Vorteile geschlossener Kreisläufe bis 2028 auf Massenanwendungen ausweiten könnte.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Qualitätsvariabilität und Kontamination von PCR-Kunststoffgranulat | -0.9% | Afrika, Südasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Unterentwickelte Erfassung und Sortierung in Schwellenmärkten | -1.2% | Afrika, Südasien, Südostasien | Langfristig (≥4 Jahre) |
| Preisvolatilität von Recyclingkunststoffgranulat durch Ölpreisschwankungen | -0.6% | Global | Kurzfristig (≤2 Jahre) |
| ESG-Prüfungsversagen verursachen Rückrufe und Markenrisiken | -0.5% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualitätsvariabilität und Kontamination von PCR-Kunststoffgranulat
Gemischte Polymerballen, Kleberrückstände und Lebensmittelrückstände beeinträchtigen den Schmelzfluss und die Farbe und zwingen Verarbeiter dazu, Recyclingkunststoffgranulat im Verhältnis von 30 %–50 % mit Neukunststoff zu mischen [2]. Optische Sortierer erreichen eine Genauigkeit von 98 % bei transparentem Polyethylenterephthalat, scheitern aber an schwarzen Pigmenten und Mehrschichtsachets. Heißwäschen mit Lauge entfernen Etiketten, doch verbleibende Klebstoffe manifestieren sich als Gelpartikel beim Extrudieren und beeinträchtigen die Folienästhetik. Geruchsverursachende flüchtige Stoffe aus Lebensmittelrückständen schränken die Verwendung in Molkerei- und Backwarenverpackungen ein. Superreine Waschlinien und reaktive Extrusion können neustoffähnliche Qualität wiederherstellen, wobei jede Linie über 10 Millionen USD kostet, was die Übernahme auf große Verarbeiter mit gesichertem Rohstoff beschränkt.
Unterentwickelte Erfassung und Sortierung in Schwellenmärkten
In Nigeria und Ägypten liegen die kommunalen Erfassungsquoten unter 30 %, und informelle Sammelstellen verursachen Kreuzkontaminationen, die die Produktion von Einpolymer-Ballen einschränken. Indiens fragmentierte Aggregatoren liefern gemischte Kunststoffe mit einem Preisabschlag von 15 %–25 % gegenüber Neukunststoff aufgrund inkonsistenten Schmelzflusses. Südafrikas Pfandsystem hebt die Polyethylenterephthalat-Rückgewinnungsquote auf über 70 %, doch flexible Verpackungen bleiben wegen unzureichender optischer Sortierung unerfasst. Verarbeiter müssen Technologie und Kapital für modulare Waschlinien bereitstellen, doch Währungs- und Regulierungsrisiken schrecken Investitionen ohne garantierte Abnahme ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtypen:
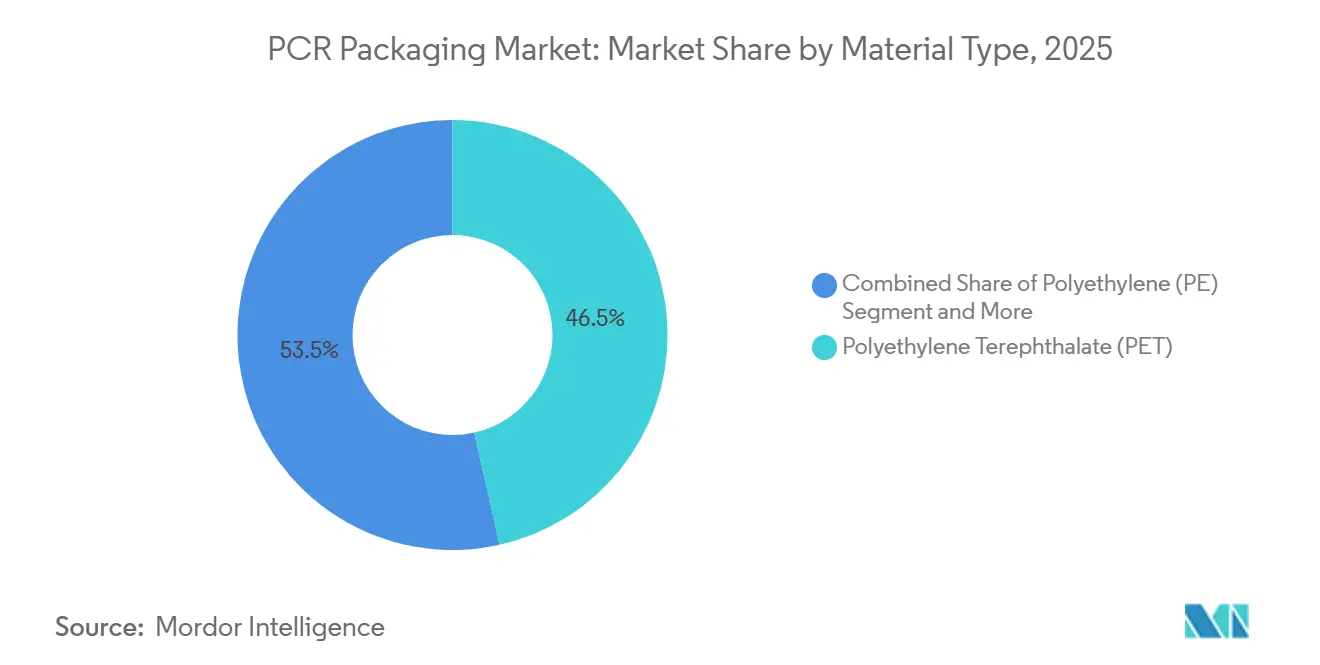
PET-Dominanz durch Flaschen-Recyclinginfrastruktur verankertPolyethylenterephthalat machte im Jahr 2025 46,50 % des Marktanteils am PCR-Verpackungsmarkt aus. Starke Flasche-zu-Flasche-Kreisläufe, FDA- und EFSA-Zulassungen sowie Markenverpflichtungen treiben gemeinsam eine prognostizierte CAGR von 10,80 % bis 2031 an. Klöckner Pentaplasts Expansion um 15.000 Metriktonnen stützt kpNext-Blisterfolien und kp Elite-Schalen aus bis zu 100 % Recyclingmaterial. Polyethylen folgt bei Industrie- und Agrarfolien, steht aber vor sensorischen Hürden bei Lebensmittelkontaktformaten trotz Fortschritten bei der Vakuumdestillation. Polypropylen gewinnt bei Heißabfüll- und Retortenverpackungen durch Mono-Material-Retortenbeutel wie Huhtamäkis Blueloop PP Retort an Bedeutung, doch die begrenzte Recyclinginfrastruktur treibt die Preisaufschläge in die Höhe. Polyvinylchlorid und Polystyrol zusammen bleiben unter 10 %, eingeschränkt durch nachteilige Vorschriften und begrenzte End-of-Life-Wege.
Mono-Material-Designtrends durchziehen alle Polymere und fördern Investitionen in Koextrusionslinien, die Aluminiumfolie und Ethylen-Vinylalkohol-Schichten eliminieren. Fortschrittliche Barrierebeschichtungen ermöglichen es Polyethylen- und Polypropylen-Beuteln nun, Sauerstoffdurchlässigkeitsziele ohne Mehrschichtlaminate zu erfüllen und erweitern so den adressierbaren Anwendungsbereich für Lösungen mit hohem Recyclinginhalt. Da Regulierungsbehörden die Schwellenwerte für Recyclinginhalte anheben, werden diese Materialien Dekontaminationsinnovationen benötigen, um den etablierten lebensmitteltauglichen Wegen von Polyethylenterephthalat zu entsprechen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Produkttyp:
Flaschen führen, Beutel steigen durch Mono-Material-InnovationFlaschen behielten im Jahr 2025 einen Umsatzanteil von 37,90 %, gestützt durch Pfandsysteme, die hochwertige Rohstoffe sichern und mehrere geschlossene Kreislaufzyklen ermöglichen. Schalen bleiben für Fleisch- und Fertiggerichte-Anwendungen unverzichtbar, wobei Amcor und kp klare thermogeformte Recycling-Polyethylenterephthalat-Produkte ausweiten, die den Anforderungen an Modified-Atmosphere-Verpackungen genügen. Das herausragende Wachstum kommt jedoch von Beuteln, die bis 2031 eine CAGR von 11,50 % verzeichnen sollen. Huhtamäkis Blueloop PE-Beutel ersetzt Mehrschichtstrukturen, reduziert den CO₂-Fußabdruck um 73 % und erhält die mechanische Recycelbarkeit.
Verarbeiterinvestitionen unterstützen diesen Wandel. TC Transcontinentals biaxial orientierte Polyethylen-Folienlinie im Wert von 60 Millionen USD in South Carolina liefert Recycelbarkeit ohne Einbußen bei der Form-Fill-Seal-Effizienz. Kappen, Verschlüsse und Klappverpackungen ergänzen das Portfolio, wobei Formfaserformate beginnen, Polystyrolschaum im Außer-Haus-Verzehr zu verdrängen.
Nach Endverbrauchsbranche:
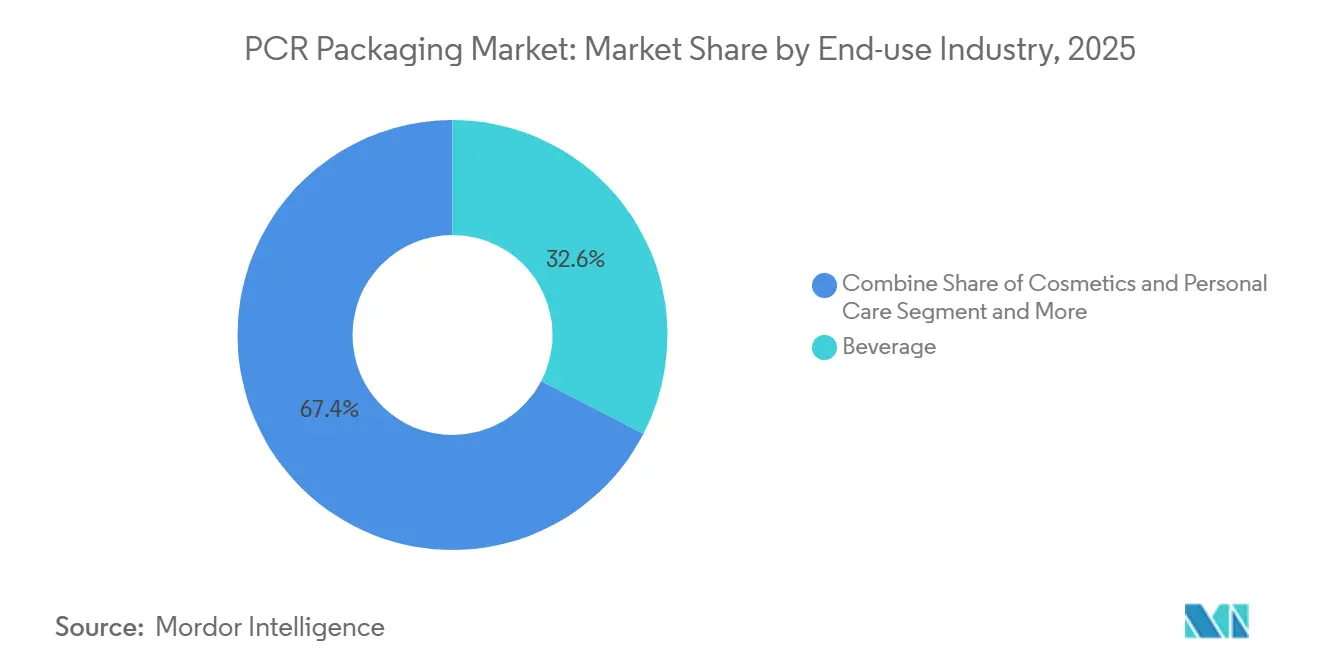
Getränke führen, Kosmetik beschleunigt sich durch Prestige-PositionierungGetränkemarken verbrauchten im Jahr 2025 32,60 % der Marktgröße des PCR-Verpackungsmarkts und nutzten dabei klare On-Pack-Angaben zu Recyclinginhalten, die bei Verbrauchern gut ankommen. Geschlossene Polyethylenterephthalat-Systeme sorgen für hohe Erfassungsquoten und ermöglichen es Hersteller von Limonaden, Wasser und Saft, Recyclinginhaltsziele von 25 %–50 % zu erfüllen. Kosmetik und Körperpflege verzeichnen den stärksten Anstieg mit einer CAGR von 12,20 % bis 2031. Aptars Color Code PCR-Parfümzerstäuber integriert bis zu 67 % Post-Consumer-Kunststoffgranulat und reduziert die produktionsbedingten CO₂-Emissionen um 39 %. Haleons Otrivin-Zerstäuber mit 60 % Kreislaufmaterial setzt zudem auf biobasierte Rohstoffe zur Erfüllung der Nachhaltigkeits-Roadmaps der Marken.
Lebensmittelschalen, Backwarenfolien und Fertiggerichte-Behälter nehmen einen soliden Anteil auf, unterstützt durch fortschrittliche Recyclingmodule wie Greenbacks Enval-System, das in Amcors Heanor-Standort installiert ist. Die Übernahme im Gesundheitswesen hinkt hinterher, steigt aber stetig, da Regulierungsbehörden Post-Consumer-Inhaltswege für nicht kontaktnahe Komponenten klären. Industriefolien bleiben kostenempfindlich und reagieren stark auf rohölgebundene Preisschwankungen bei Neukunststoffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Recyclingquelle:
Post-Consumer dominiert, angetrieben durch regulatorische MandatePost-Consumer-Ströme deckten im Jahr 2025 71,45 % der globalen Nachfrage und wachsen mit einer CAGR von 13,40 %. Allein Amcor verbrauchte im Geschäftsjahr 2025 218.000 Metriktonnen Post-Consumer-Kunststoffgranulat, was 10 % seines Kunststoffdurchsatzes entspricht. PfandSystemausbau, blockchain-gestützte Custody-Ketten und superreine Waschlinien stützen diesen Fortschritt. Post-Industrial-Schrott macht mit 28,55 % einen wertvollen Anteil für die betriebsinterne Wiederverwendung aus, erhält jedoch keine regulatorischen Anrechnungspunkte, was sein strategisches Gewicht in Marken-Nachhaltigkeitskennzahlen begrenzt. Steigende EPR-Ziele in Schwellenmärkten dürften das Gleichgewicht bis 2031 weiter in Richtung Post-Consumer-Einsatzstoffe verschieben.
Geografische Analyse
APAC PCR-Verpackungsmarkt
Asien-Pazifik blieb mit einem Anteil von 38,50 % im Jahr 2025 das größte regionale Zentrum. Chinas aktualisierte Verpackungsabfallvorschriften und Japans ausgereifte Flaschenrecyclingnetzwerke sichern eine stetige Versorgung mit lebensmittelechtem Harz. Indiens informelle Aggregatoren schließen Mengenlücken, obwohl inkonsistente Qualität die Anwendungen in der Milchwirtschaft und bei Fertiggerichten einschränkt. Australien und Neuseeland erreichen dank Pfandgesetzen eine Rückgewinnungsquote von über 80 % bei Polyethylenterephthalat-Flaschen und bieten Verarbeitern zuverlässige Rohstoffe.
Afrika PCR-Verpackungsmarkt
Afrika wird voraussichtlich eine CAGR von 14,10 % verzeichnen – die höchste weltweit. Südafrikas Pfandrückgabesystem sichert eine Polyethylenterephthalat-Rückgewinnung von mehr als 70 % und zieht Investitionen in Waschlinienkapazitäten an. Nigeria und Ägypten setzen im Rahmen öffentlich-privater Partnerschaften optische Sortierer ein, was die Ballenreinheit verbessert und die Produktion von mechanisch recyceltem Polyethylen für Verpackungen im Bereich Körperpflege ermöglicht. Infrastrukturlücken bestehen weiterhin bei Flexfolien, doch pilotierte modulare Waschlinien signalisieren Dynamik.
Nordamerika und Europa PCR-Verpackungsmarkt
Nordamerika profitiert vom Herstellerverantwortungsgesetz Kaliforniens und einer gut etablierten Polyethylenterephthalat-Recyclinginfrastruktur. Flexible Formate werden nach wie vor unzureichend erfasst, doch Investitionen wie Novolex' Kunststofffolien-Recyclingzentren steigern das Angebot. Mexiko gewinnt an Bedeutung, da Marken ihre Lieferketten lokalisieren, jedoch liegen die Sammelquoten unter 40 %. Europa hält die starke Nachfrage durch die Verpackungs- und Verpackungsabfallverordnung aufrecht, wobei Deutschland, Frankreich, Italien, Spanien und das Vereinigte Königreich eine umfassende Bordstein- und Pfandrückgabeabdeckung sowie strenge Schwellenwerte für Recyclingmaterialien bieten.
Regulatorisches Umfeld
Regulierungen kodifizieren zunehmend Anforderungen an Recyclinganteile, Rückverfolgbarkeit und EPR-Pflichten, die sich auf PCR-Verpackungsspezifikationen und Beschaffungsentscheidungen auswirken. In der Europäischen Union trat die Verpackungs- und Verpackungsabfallverordnung (PPWR, EU 2025/40) am 11. Februar 2025 in Kraft und gilt allgemein ab dem 12. August 2026. Sie führt Anforderungen wie eine Konformitätserklärung für Verpackungen sowie Beschränkungen für besorgniserregende Stoffe ein, einschließlich PFAS in Lebensmittelkontaktverpackungen, die die Materialauswahl und Dekontaminationsentscheidungen prägen.
Außerhalb der EU bleibt der regulatorische Druck mehrschichtig und regionsspezifisch, wobei Vorgaben zu Recyclinganteilen und EPR-Programme auf Bundesstaatenebene in den Vereinigten Staaten zunehmen, darunter Aktivitäten in Kalifornien und New Jersey zu Recyclinganteilen sowie EPR-Gesetzgebung in Colorado und Minnesota. Für regulierte Segmente wie Pharma- und OTC-Verpackungen bringt die PPWR-Angleichung ab dem 12. August 2026 zusätzlichen Compliance-Aufwand zu den bestehenden Kontrollen hinzu. Diese Dynamik erhöht die Nachfrage nach zertifizierten Chain-of-Custody-Programmen wie ISCC PLUS und RecyClass, da Verpackungen, die in regulierte Regale gelangen, auf Marktzugangsdokumentation angewiesen sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für PCR-Verpackungen reicht von der Sammlung nach dem Verbrauch (kommunale Systeme, Pfandrückgabe, Rücknahme durch den Handel) über Aufbereitung und Sortierung (MRFs sowie spezialisierte Folien- oder Beutelsortierung), Waschen und Flakes-Aufbereitung, Pelletierung und Compoundierung (einschließlich PCR-Blending und Additivpakete), Umwandlung in starre und flexible Verpackungsformate bis hin zur Abfüllung und Distribution durch Markeninhaber. Der wichtigste betriebliche Trend ist die vertikale und horizontale Integration zur Stabilisierung von Qualität und Versorgung, wobei Konverter und Verpackungslieferanten in Waschanlagen, Pelletkapazitäten und kontrollierte Blending-Systeme investieren oder sich daran beteiligen, um Schwankungen zu reduzieren und Marken- sowie regulatorische Anforderungen zu erfüllen.
Zusammenarbeit und Digitalisierung werden ebenfalls zunehmend in die gesamte Kette integriert. Programme wie das kalifornische CalFFlex, das bis April 2026 einen Fahrplan für das Recycling von Folien und flexiblen Verpackungen liefert, zeigen, wie eine Ausrichtung mehrerer Stakeholder auf Design-for-Recycling, Sammlung und Endmärkte die Volumina flexibler PCR-Materialien erhöhen kann, während industrielle Kreislaufmodelle wie Mauser Packaging Solutions Recover Syst-M auf Rückführströme höherer Reinheit abzielen. Auf Anlagenebene werden KI- und robotikgestützte Sortierung sowie digitale Rückverfolgbarkeitstools auf Chargenebene eingesetzt, um die Ausbeute zu verbessern, die Chain-of-Custody zu dokumentieren und Ursachenanalysen zu verkürzen, wenn PCR-Chargen bei Farbe, Geruch oder Schmelzeigenschaften abweichen.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert: Die 20 größten Verarbeiter kontrollieren 55 % der globalen Kapazität. Die Konsolidierung beschleunigt sich jedoch. Novolex' Kauf von Pactiv Evergreen für 6,7 Milliarden USD im April 2025 fusionierte über 250 Marken und integrierte zwei Kunststofffolien-Recyclingzentren, wobei Beschaffungsvolumen und vielfältige Substrate genutzt werden [3]. ProAmpacs ausstehende Übernahme von TC Transcontinental Packaging für 1,51 Milliarden USD, die voraussichtlich im ersten Quartal 2026 abgeschlossen wird, fügt Kapazitäten in den Bereichen Molkerei, Fleisch, Medizin und Pharmazie auf vier Kontinenten hinzu.
Strategische Schwerpunkte liegen auf der Rückwärtsintegration in die Rohstoffversorgung und der Vorwärtsintegration in Markenpartnerschaften. Amcor betreibt CleanStream-Anlagen und beherbergt Greenbacks fortschrittliche Recyclingmodule der Marke Enval, wodurch das Angebot an recycelten Inhalten an Verarbeiteranlagen gebunden wird. Blockchain-Rückverfolgbarkeitsplattformen dokumentieren die Custody-Kette und reduzieren ESG-Prüfungsrisiken. Kleinere Verarbeiter ohne zertifizierten Rohstoff oder fortschrittliche Dekontaminationslinien sehen sich der Verdrängung ausgesetzt, da multinationale Marken die Lieferantenkriterien verschärfen. Chancen im weißen Fleck liegen bei hochbarrierigen flexiblen Verpackungen: Verarbeiter, die superreine Waschlinien und reaktive Extrusion beherrschen, werden Marge gewinnen, da Markeninhaber die Recyclinginhaltsziele über starre Flaschen hinaus ausweiten.
Marktführer der PCR-Verpackungsbranche
-
Amcor plc
-
ALPLA Group
-
Plastipak
-
Mondi plc
-
Sonoco Products Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PCR-Verpackungsmarkt Unternehmen in diesem Bericht
- Amcor plc
- ALPLA Group
- Mondi plc
- Sonoco Products Co.
- Transcontinental Inc.
- ePac Holdings
- Sealed Air Corporation
- Plastipak
- Huhtamaki Oyj
- Klockner Pentaplast
- Spectra Packaging
- IDEALPAK
- Genpak LLC
- PakTech
- Pactiv Evergreen
- Greiner Packaging
- AptarGroup
- Gerresheimer AG
- Logoplaste
- Consolidated Container Co.
Marktchancen und Zukunftsaussichten
Das kurzfristige Chancenfeld konzentriert sich auf compliance-fähiges PCR für flexible Verpackungen und High-Spec-Anwendungen, bei denen Rückverfolgbarkeit, gleichmäßige Qualität und dokumentierter Recyclinganteil zunehmend als Kaufkriterien wirken. Die allgemeine Anwendung der PPWR ab dem 12. August 2026 erhöht die Bedeutung nachgewiesener Konformität und Stoffbeschränkungen für Verpackungen, die in der EU verkauft werden, was Freiraum für Lieferanten schafft, die recyclingfähige Strukturen mit zertifiziertem PCR und robuster Chain-of-Custody kombinieren. Die Umsetzung durch große Konverter ist bereits sichtbar, darunter Amcor, das im Geschäftsjahr 2025 218.000 metrische Tonnen Post-Consumer-Rezyklat verbrauchte (10 % seines Kunststoffdurchsatzes) und weiterhin in PCR-bezogene Fähigkeiten investiert, wie etwa die Ermöglichung von PCR-Blending an seinem Standort in Nicholasville, Kentucky, was auf wiederholbare Plattformen hinweist, die über Kundenprogramme hinweg skaliert werden können.
Fortschrittliche und digital gestützte Rohstoffpfade erweitern zudem die adressierbaren Bereiche für lebensmitteltaugliches und leistungsfähiges PCR, wo mechanische Verfahren mit Kontamination und Spezifikationsabweichungen zu kämpfen haben. Im Juli 2026 gaben INEOS und Recuro Arbeiten an einer fortschrittlichen Recyclinganlage am Standort INEOS Inovyns Bamble in Norwegen bekannt, mit dem Ziel, 33.000 Tonnen pro Jahr Altkunststoffe in Rohstoffe für leistungsstarke Verpackungen umzuwandeln, während Tools wie die im Juli 2026 eingeführte digitale Rückverfolgbarkeitsplattform von RESYCURE GmbH darauf ausgelegt sind, die Chargenvariabilität zu verringern, indem Daten von den Pellets bis zur fertigen Verpackung verfolgt werden. Da Käufer von Spotkäufen zu längerfristigen Lieferpartnerschaften mit gemeinsamer Prognose und Qualitätsspezifikationen übergehen, erhalten Konverter und Recycler mit prüfbarer Rückverfolgbarkeit, Dekontaminations-Know-how und regionalem Zugang zu Rohstoffen eine klarere Grundlage, um Premium-PCR-Qualitäten in den Bereichen Getränke, Körperpflege und regulierte Verpackungsnischen zu monetarisieren.
Neueste Industrielle Entwicklungen in PCR-Verpackungsmarkt
- Juni 2026: Amcor erhielt die RecyClass-Zertifizierung für die Rückverfolgbarkeit von recyceltem Kunststoff (EN15343) für flexible Produkte, die in britischen Anlagen hergestellt werden, um die Änderungen der britischen Kunststoffverpackungssteuer zu unterstützen. Die Zertifizierung stärkt die Integrität der Lieferkette für Recyclinganteilsziele und verbessert die Compliance im gesamten britischen Betrieb.
- März 2026: Amcor erhielt die UN-Zertifizierung für 5,5- und 5,8-Liter-Industriebehälter mit 50 % PCR für Gefahrgüter (Pamplona, Spanien). Die Zertifizierung stärkt das Angebot an Premium-PCR-Qualitäten für regulierte Verpackungsanwendungen und erweitert den Zugang zu Märkten, die Recyclinganteile fordern.
- März 2026: Plastipak hob fünf globale Recyclinganlagen hervor, die Post-Consumer-Material in hochwertiges PCR für Recyclinganteilsziele umwandeln. Das Netzwerk erweitert das Angebot an Recyclinganteilen und unterstützt markenseitig vorgegebene Ziele in verschiedenen Regionen.
PCR-Verpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst Verpackungsprodukte, die aus Post-Consumer-Rezyklat (PCR) aus Kunststoff hergestellt werden, wobei die Nachfrage durch Markenanforderungen, gesetzliche Vorschriften und die Verfügbarkeit von Recyclingharzen getrieben wird, die zu Verpackungen verarbeitet werden können.
Ausschlüsse: Die Studie schließt recyceltes Papier und Metallverpackungen aus sowie Mehrwegsysteme, bei denen keine neuen Verpackungen hergestellt werden (z. B. reine Nachfüllmodelle).
Segmentierungsübersicht
- Nach Materialtypen
- Polyethylenterephthalat (PET)
- Polyethylen (PE)
- Polyvinylchlorid (PVC)
- Polypropylen (PP)
- Polystyrol (PS)
- Sonstige Materialtypen
- Nach Produkttyp
- Flaschen
- Schalen
- Beutel
- Sonstige Produkttypen
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Gesundheitswesen
- Kosmetik und Körperpflege
- Industrie
- Sonstige Endverbrauchsbranchen
- Nach Recyclingquelle
- Post-Consumer
- Post-Industrial
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit öffentlichen und offiziellen Quellen, um die Angebots- und Nachfragebasis für in Verpackungen verwendete Recyclingkunststoffe zu verstehen. Typische Eingaben umfassen Kunststoff- und Verpackungsstatistiken aus Quellen wie der OECD und dem UNEP, Recycling- und Kreislaufwirtschaftspublikationen der Europäischen Kommission sowie nationale Datensätze von Behörden wie der US EPA, ergänzt durch Zoll- und Handelsdaten, soweit diese für Harz- und Verpackungsströme relevant sind.
Wir haben außerdem Geschäftsberichte, Nachhaltigkeitsberichte und Investorenpräsentationen von Unternehmen ausgewertet, um PCR-Verpflichtungen, Kapazitätserweiterungen und Beschaffungsmuster zu erfassen, und haben anschließend vertrauenswürdige Presse- und Verbandsmeldungen genutzt, um Vorschriften zu Recyclinggehalten und EPR-Entwicklungen zu verfolgen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv eingesetzt, um Zeitpläne und Größenordnungen gegenzuprüfen, und Patentdatenbanken wurden herangezogen, wenn Aussagen zu lebensmittelkontaktgeeignetem PCR und Verarbeitungsverbesserungen eines Kontexts bedurften. Diese Beispiele sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu validieren, wie PCR in Verpackungslieferketten spezifiziert und beschafft wird, und um Lücken zu schließen, die Desk-Quellen nicht klar aufzeigen, wie etwa effektive PCR-Gehalte nach Anwendung. Wir haben mit Teilnehmern aus den Bereichen Harzversorgung, Recycling und Verpackungsverarbeitung gesprochen und anschließend Annahmen mit Beschaffungs- und Nachhaltigkeitsverantwortlichen aus wichtigen Endverbrauchsbranchen in APAC, EMEA und Amerika abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 13 % | APAC: 49 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mithilfe eines Top-down-Ansatzes modelliert, bei dem die Verfügbarkeit von Recyclingharzen, der Recyclingausstoß und die Verpackungsnachfragepools nach Region aufgebaut und anschließend durch geschätzte PCR-Adoptionsraten für Verpackungen gefiltert werden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Anwendungsvolumina multipliziert mit beobachteten Preisspannen sowie durch Gespräche mit Marktteilnehmern darüber, was tatsächlich vertraglich vereinbart wird und was lediglich angekündigt ist.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, zählen Vorschriften zu Recyclinggehalten und deren Inkrafttretensdaten, PCR-Ziele der Markeninhaber nach Verpackungsformat, Sammel- und Sortierquoten im mechanischen Recycling, Einschränkungen bei der Lebensmittelkontaktzulassung, die das nutzbare Harz beeinflussen, sowie PCR-Preisaufschläge gegenüber Neuharzen, die die Adoption verlangsamen oder beschleunigen können. Wo Daten auf Länder- oder Formatebene fehlten, wurden Proxy-Indikatoren angewendet, wie etwa Produktionstrends bei verpackten Gütern und Veränderungen beim Recyclingdurchsatz, die anschließend auf Basis von Interview-Rückmeldungen korrigiert wurden. Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Geschwindigkeiten bei der Durchsetzung von Vorschriften und dem Kapazitätsaufbau abzubilden; der endgültige Pfad wurde nach Abstimmung mit den Konsensmeinungen der Primärbefragten zu Angebotsengpässen und erwarteter Preisentwicklung gewählt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Abgleich der Modelloutputs mit unabhängigen Signalen, darunter Trends beim Recyclingausstoß, angekündigte Kapazitätserweiterungen und Änderungen bei Vorschriften zu Recyclinggehalten, die das Beschaffungsverhalten verändern sollten. Bei größeren Abweichungen wurden Annahmen erneut überprüft, gefolgt von zusätzlichen Gesprächen, um festzustellen, ob die Lücke auf Timing, Preisgestaltung oder Auslegung des Geltungsbereichs zurückzuführen ist.
Bevor Zahlen finalisiert werden, durchläuft die Arbeit eine mehrstufige interne Prüfung, damit Logik, Eingaben und Arithmetik über Regionen und Anwendungen hinweg übereinstimmen. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder neue Recyclingkapazitäten, die die PCR-Verfügbarkeit verändern können. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Einschätzung auf Basis der neuesten öffentlichen Signale und Interview-Rückmeldungen erhalten.
Mordor Intelligence – Marktgröße des PCR-Verpackungsmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für PCR-Verpackungen weichen häufig voneinander ab, da jeder Herausgeber die Grenze unterschiedlich zieht, was als PCR-Verpackungswert gilt, und zudem unterschiedliche Basisjahre und Preisannahmen verwendet. Die häufigsten Unterschiede zeigen sich darin, ob die Schätzung dem Verpackungsverarbeitungswert oder dem Harzwert folgt und wie schnell die PCR-Durchdringung bei Lebensmittelkontakt- und Gesundheitsanwendungen angenommen wird.
Die Hauptlücke ergibt sich aus der Behandlung von Geltungsbereich und Preisgestaltung: Mordor Intelligence erfasst PCR-Verpackungen auf Basis von Verpackungsoutputs, die an die Endverbrauchsnachfrage geknüpft sind, und wendet dann eine für PCR-Aufschläge aktualisierte Preislogik an, anstatt einen einzigen gemischten Harzpreis über alle Formate hinweg zu verwenden. Andere Schätzungen können angrenzende Recyclingkunststoffe einbeziehen, die nicht in Verpackungen verwendet werden, sich auf ältere Verpflichtungserklärungen stützen, ohne die Umsetzbarkeit der Verarbeitung zu prüfen, oder aggressive Durchdringungsraten anwenden, die nicht mit dem Recyclingdurchsatz und den Zulassungsbeschränkungen übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,43 Mrd. USD (2026) | |
| Fachpublikation A | 12,40 Mrd. USD (2026) | Spiegelt häufig den PCR-Harzwert und breitere Recyclingkunststoffe wider, die in verpackungsbezogenen Anwendungen eingesetzt werden, was die Gesamtwerte erhöhen kann; zudem wird möglicherweise ein einziger Durchschnittspreis angewendet, ohne zwischen höherpreisigem, lebensmittelkontaktgeeignetem PCR zu differenzieren. |
| Branchenkommentar B | 6,10 Mrd. USD (2026) | Tendiert zu einem konservativen Ansatz, indem eine langsamere PCR-Adoption bei flexiblen Formaten angenommen und Märkte ausgeschlossen werden, in denen die Sammel- und Sortierinfrastruktur noch im Aufbau ist, was die kurzfristige Nachfrageerfassung dämpft. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was als Wert gezählt wird und wie schnell der PCR-Gehalt in regulierten und hochwertigen Anwendungen skaliert werden soll. Indem das Modell an beobachtbaren Nachfragepools, durchsetzbaren politischen Zeitplänen und praktischen Angebotsrestriktionen ausgerichtet bleibt, ist die endgültige Marktzahl auf klare Variablen und wiederholbare Größenbestimmungsschritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der PCR-Verpackungsmarkt im Jahr 2026?
Der PCR-Verpackungsmarkt wird im Jahr 2026 auf 7,43 Milliarden USD bewertet und soll bis 2031 10,11 Milliarden USD erreichen.
Welches Material hält den größten Anteil an PCR-basierten Verpackungen?
Polyethylenterephthalat führt mit einem Anteil von 46,50 % im Jahr 2025 aufgrund ausgereifter Flasche-zu-Flasche-Recyclingkreisläufe und Lebensmittelkontaktzulassungen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Afrika soll eine CAGR von 14,10 % verzeichnen, beflügelt durch Pfandsysteme und neue Investitionen in Waschleitungen.
Warum gewinnen Beutel bei recycelten Verpackungen an Bedeutung?
Mono-Material-Design, leichte Formate und die Nachfrage des Kosmetiksektors treiben Beutel auf eine CAGR von 11,50 % und übertreffen damit starre Formate.