
Marktgröße und Marktanteil für Verpackungsbeschichtungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 6.49 Milliarden US-Dollar |
| Marktgröße (2031) | 8.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verpackungsbeschichtungen von Mordor Intelligence
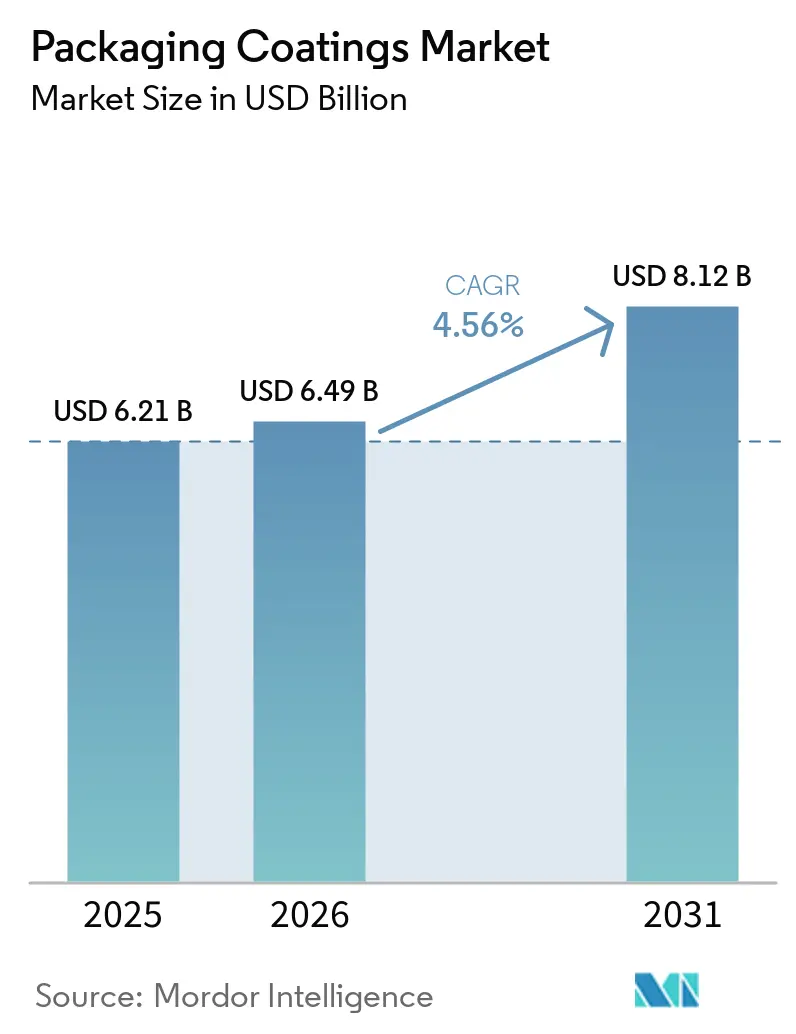
Die Marktgröße für Verpackungsbeschichtungen wird voraussichtlich von USD 6,21 Milliarden im Jahr 2025 auf USD 6,49 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,56 % über 2026–2031 USD 8,12 Milliarden erreichen. Der Aufschwung ist auf BPA-freie Vorschriften zurückzuführen, die Harzreformulierungen beschleunigen, auf einen expandierenden Craft-Getränkesektor, der auf UV-härtbare Lacke angewiesen ist, sowie auf E-Commerce-Logistik, die kratzfeste Verschlüsse und Kappen erfordert. Epoxidchemien dominieren nach wie vor aufgrund ihrer bewährten Haftungs- und Barriereeigenschaften, doch Polyester- und Acrylsysteme gewinnen Marktanteile, da die Regulierungsbehörden die Migrationsgrenzen verschärfen. Wasserbasierte und Pulverformulierungen setzen sich durch, da lösungsmittelbasierte Linien strengeren VOC-Obergrenzen gegenüberstehen, während strahlungshärtende Plattformen an Bedeutung gewinnen, indem sie den Ofenenergieverbrauch um bis zu 85 % senken. Asien-Pazifik bleibt sowohl die Fertigungslokomotive als auch die am schnellsten wachsende Verbraucherregion, unterstützt durch groß angelegte Aluminiumdosenblech-Projekte in China, Indien und Vietnam.
Wichtigste Erkenntnisse des Berichts
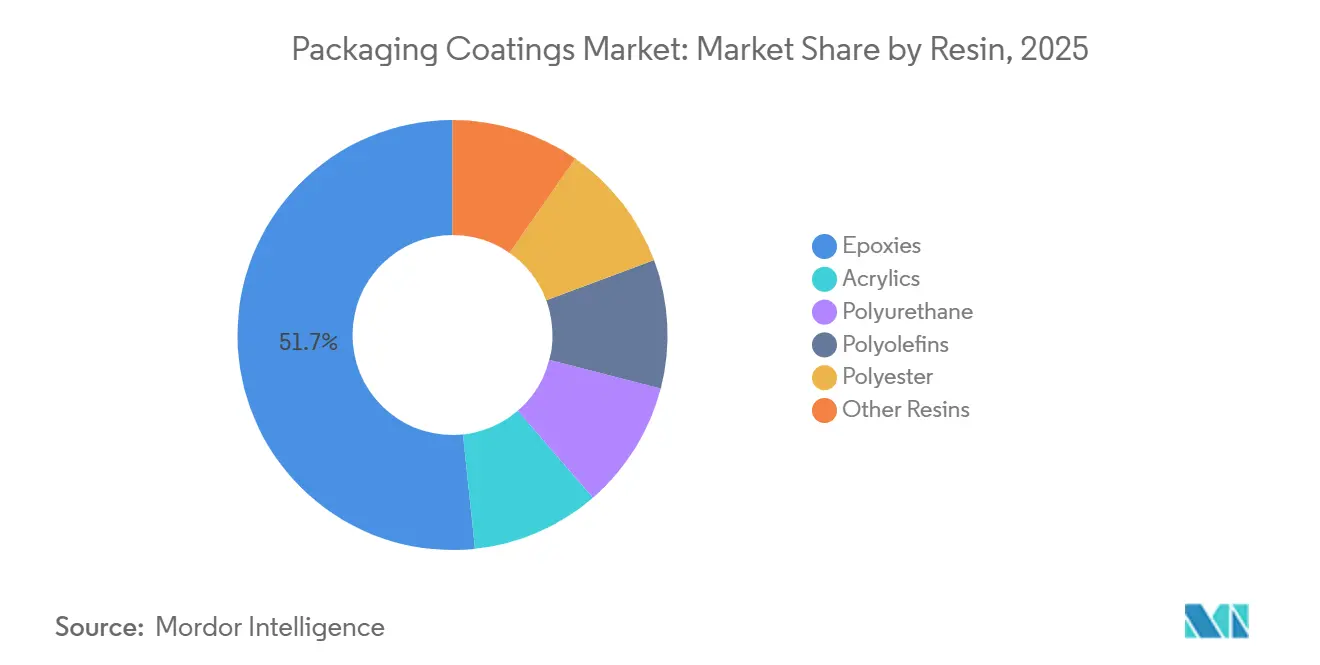
- Nach Harztyp führten Epoxide mit einem Marktanteil von 51,67 % bei Verpackungsbeschichtungen im Jahr 2025; Epoxide werden voraussichtlich bis 2031 den schnellsten CAGR von 4,81 % verzeichnen.
- Nach Beschichtungstechnologie hielten wasserbasierte Systeme im Jahr 2025 einen Umsatzanteil von 43,44 %, während UV-härtbare Lösungen bis 2031 mit einem CAGR von 5,11 % expandieren sollen.
- Nach Verpackungstyp erzielte starr (Dosen, Kappen und Verschlüsse) im Jahr 2025 einen Umsatzanteil von 60,54 %; flexibel (Beutel, Folien, Sachets) soll bis 2031 den höchsten CAGR von 4,86 % verzeichnen.
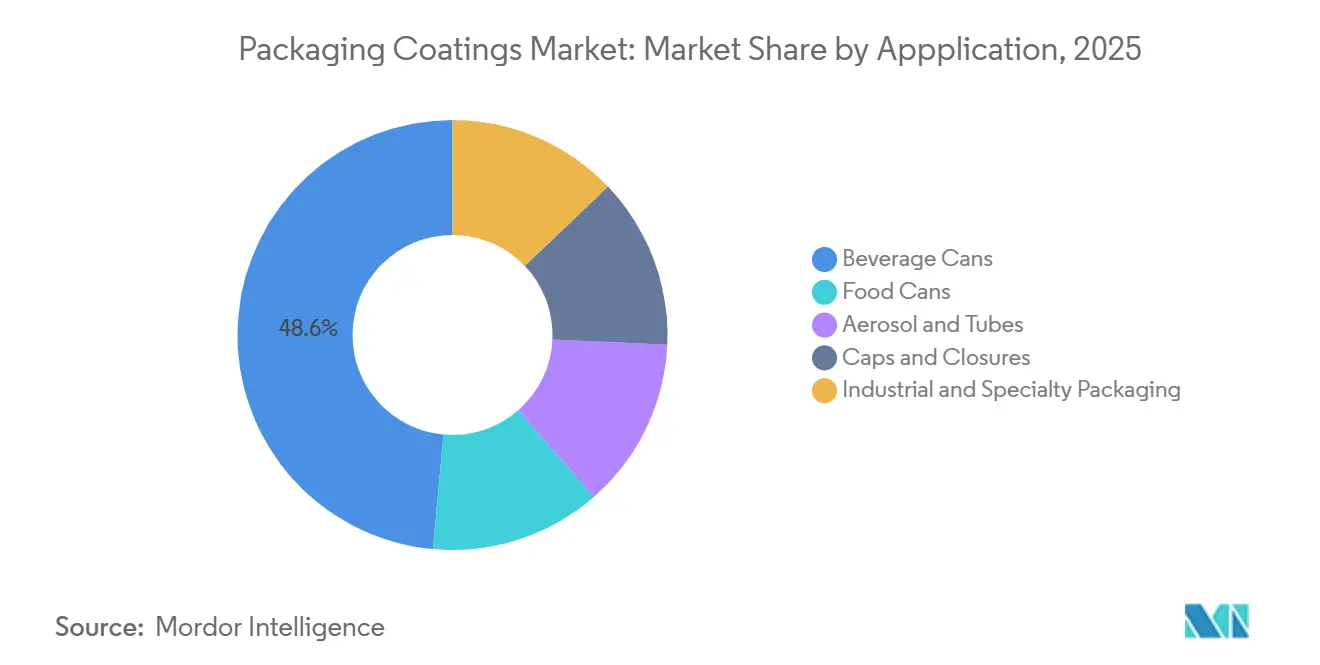
- Nach Anwendung entfielen auf Getränkedosen im Jahr 2025 48,56 % des Marktanteils bei Verpackungsbeschichtungen und sie wachsen bis 2031 mit einem CAGR von 4,99 %.
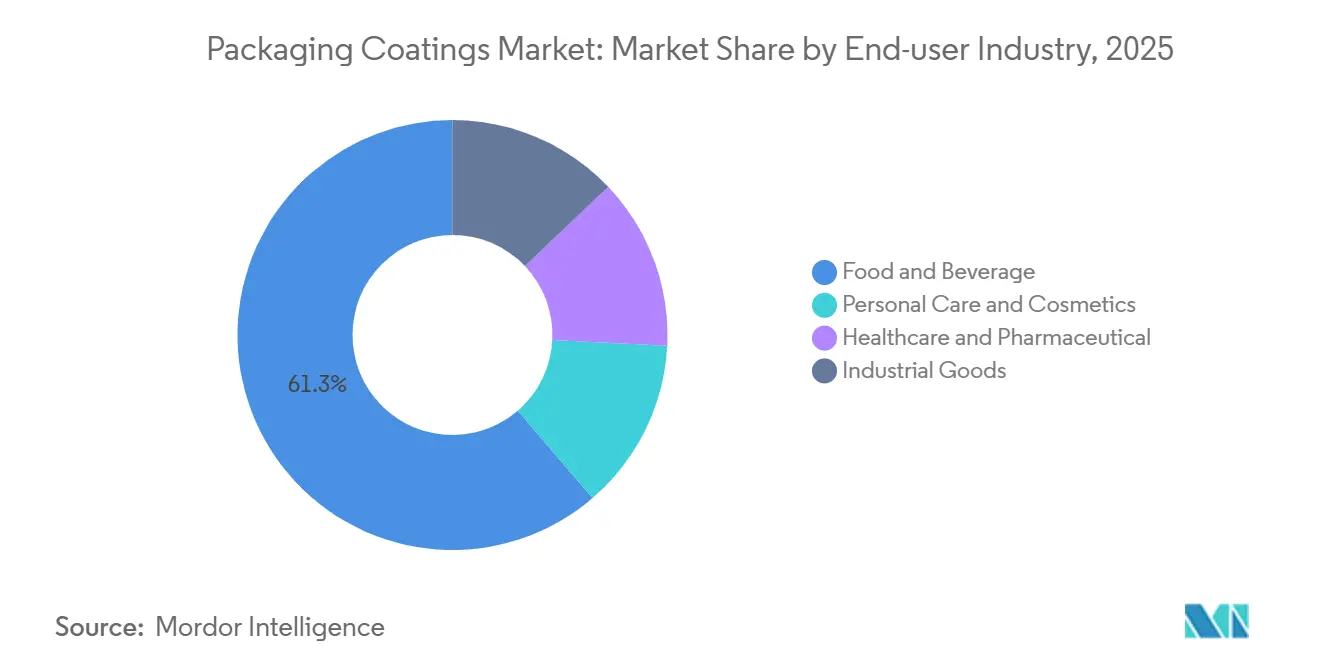
- Nach Endverbraucherbranche erzielte Lebensmittel und Getränke im Jahr 2025 einen Umsatzanteil von 61,29 %; Gesundheitswesen und Pharmazeutika sollen bis 2031 den höchsten CAGR von 5,35 % verzeichnen.
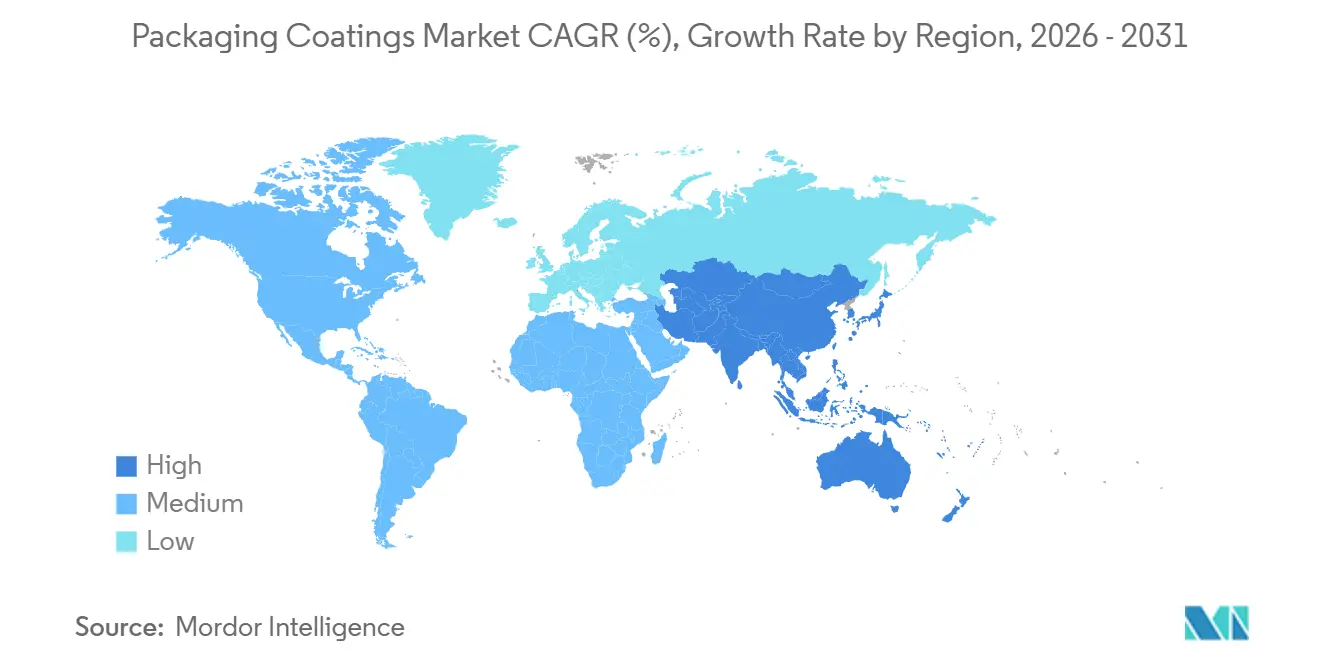
- Regional kontrollierte Asien-Pazifik im Jahr 2025 43,75 % des Umsatzes und expandiert bis 2031 mit einem CAGR von 4,79 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| BPA-freie Dosenauskleidungsvorschriften in Nordamerika und Europa | +1.2% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Craft-Getränkeboom fördert die Nachfrage nach UV-härtbaren Lacken | +0.9% | Global, mit Schwerpunkt in Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| E-Lebensmittellogistik fördert kratzfeste Kappen- und Verschlussbeschichtungen | +0.7% | Global, angeführt von Nordamerika, Europa, städtischem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufstieg nachfüllbarer Metallverpackungen | +0.6% | Europa, Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung von Direktform-Tintenstrahldruck erhöht den Bedarf an Niedrigtemperaturhärtung | +0.5% | Global, frühe Einführung in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
BPA-freie Dosenauskleidungsvorschriften
Die Verordnung (EU) 2024/3190 der Europäischen Union verbietet BPA in lebensmittelkontaktierenden Beschichtungen ab dem 20. Januar 2025 und legt Übergangsfristen fest, die im Juli 2026 für Getränkedosen und im Januar 2028 für andere Metallformate enden [1]. Dosenhersteller ersetzen herkömmliche Epoxid-Phenol-Auskleidungen durch Acryl-, Polyester- und Polyolefinchemien, die Barriereleistung ohne Bisphenol-Bausteine erreichen. AkzoNobel investierte im Januar 2024 EUR 32 Millionen, um bisphenolfreie Kapazitäten auszubauen, was zeigt, wie etablierte Anbieter die Einhaltung von Vorschriften als Wettbewerbsvorteil statt als Kostenlast betrachten. In den Vereinigten Staaten harmonisieren staatliche Beschränkungen und freiwillige Ausstiegspläne von Markeninhabern wie Coca-Cola und PepsiCo die nordamerikanischen Praktiken mit den EU-Normen. Komprimierte Reformulierungsfenster von 12–18 Monaten belohnen Lieferanten, die eine schnelle Produktqualifizierung und Online-Technikservice bieten.
Craft-Getränkeboom fördert die Nachfrage nach UV-härtbaren Lacken
Unabhängige Brauereien und Premium-Fertigcocktails bevorzugen Aluminiumdosen wegen ihrer Recyclingfähigkeit und vollflächigen Grafiken, was eine Nachfrage nach UV-härtbaren Außenlacken schafft, die in unter einer Sekunde aushärten und keine Thermoöfen benötigen. Eine Studie von Coors Brewing verzeichnete Energieeinsparungen von 14.000 MMBtu pro Milliarde Dosen beim Wechsel von thermischer zu UV-Härtung[2]. Das DuraNEXT-Portfolio von PPG, das im Juli 2024 eingeführt wurde, erweitert Elektronenstrahl- und UV-Chemien von Holz- und Bandbeschichtungen auf Metallverpackungen und bietet lösungsmittelfreie Grundierungen, die bei Umgebungstemperatur aushärten. Schnellere Umrüstungen eignen sich für Craft-Produzenten, die kurze Chargen und mehrere SKUs fahren, während die Graphics Centers of Excellence von Ball Corporation UV-Lackdesigns für die Markendifferenzierung validieren.
E-Lebensmittellogistik fördert kratzfeste Kappen- und Verschlussbeschichtungen
Automatisierte Kommissionierung setzt Metallverschlüsse einer Roboterhandhabung aus, der herkömmliche Beschichtungen nicht standhalten können. Das iSense Gloss-System von PPG verbessert die Abriebfestigkeit und reduziert Retouren aufgrund zerkratzter Deckel. Die BONDERITE-Reiniger und -Dichtmittel von Henkel balancieren Haftung und mechanische Stabilität bei hohen Liniengeschwindigkeiten. Da Kappen 12–15 % des Volumens im Starrformat ausmachen, aber markenkritische Grafiken tragen, beeinflussen Leistungsausfälle direkt die Wahrnehmung der Verbraucher. Lieferanten reagieren mit hochfesten Formulierungen, die die Trockenfilmdicke pro Durchgang erhöhen, ohne Gewicht hinzuzufügen.
Aufstieg nachfüllbarer Metallverpackungen
EU-Kreislaufwirtschaftsziele erfordern wiederverwendbare Verpackungen und fördern die Entwicklung von Metallbehältern für 20+ Waschzyklen. Das CIRKIT-Portfolio von Siegwerk, das im April 2024 eingeführt wurde, bietet Sauerstoffbarriere- und Entfärbungsgrundierungen, die die Dosenintegrität über wiederholte alkalische Waschvorgänge hinweg erhalten. Der Kauf von Allinova durch Siegwerk im August 2025 stärkt sein wasserbasiertes Dispersionssortiment für Nachfüllsysteme. Japans UACJ kooperiert mit Suntory, um Dosen mit 100 % Recyclinginhalt zu prototypisieren, was Beschichtungen erfordert, die unterschiedliche Legierungsoberflächen tolerieren. Obwohl Nachfüllbehälter noch unter 2 % des Metallverpackungsvolumens ausmachen, deuten gesetzliche Impulse und Markenverpflichtungen auf eine breitere Akzeptanz hin.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Epoxidharzen | -0.8% | Global, akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schwache Recyclingströme begrenzen die Einführung von Biobarrieren | -0.5% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Kosten für die Einhaltung von VOC-Emissionsvorschriften | -0.4% | Nordamerika, Europa, ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Epoxidharzen
Die US-Spotpreise für Epoxid stiegen im Januar 2025 um 2,18 %, während die EU-Notierungen nach Antidumpingzöllen von bis zu 40,8 % auf chinesische Importe stiegen. Jahreslieferverträge setzen Dosenhersteller dem Risiko aus, wenn die Harzkosten in der Jahresmitte steigen und die Margen komprimieren. Obwohl BPA-freie Acrylate und Polyester das Epoxidrisiko verringern, sind diese Chemien ihren eigenen Rohstoffschwankungen ausgesetzt. Große Lieferanten sichern sich durch vertikale Integration oder den Abschluss mehrjähriger Rohstoffverträge ab, aber kleinere Unternehmen haben Schwierigkeiten, solche Strategien zu finanzieren.
Schwache Recyclingströme begrenzen die Einführung von Biobarrieren
Biobasierte Beschichtungen aus Tomatenpomace oder Sojaölen weisen eine wettbewerbsfähige Barriereleistung auf, doch kommunale Recyclingsysteme können Biofilme nicht einfach von Aluminiumschrott entfernen. Die Recyclability Assessment Methodology des Vereinigten Königreichs klassifiziert schwer recycelbare Beschichtungen als rot, was die Markenakzeptanz hemmt. Bis Plasma- oder enzymatische Entbeschichtung kommerziell wird, werden Biobarrieren auf kontrollierte Kreisläufe wie Nachfüllbehälter beschränkt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harz:
Epoxide behalten die Dominanz trotz regulatorischen DrucksEpoxide hielten im Jahr 2025 51,67 % der Marktgröße für Verpackungsbeschichtungen und sollen bis 2031 einen CAGR von 4,81 % verzeichnen. Ihr gefestigter Status beruht auf unübertroffener Haftung auf Aluminium und Stahl sowie auf jahrzehntelangen Migrationsdaten, die das Rückrufrisiko senken. Lieferanten reformulieren auf Bisphenol-S- oder nicht-Bisphenol-Grundgerüste, um EU-Vorschriften zu erfüllen, ohne die Leistung zu beeinträchtigen. Acrylate, angeführt von PPGs INNOVEL PRO, gewinnen Marktanteile bei Getränkedosen durch geringere Migration und Materialgesundheitszertifizierungen auf Platin-Niveau. Polyester gewinnen in der Retort-Lebensmittel- und Gesundheitsverpackung dank thermischer Stabilität und geringer Extrahierbarkeit an Bedeutung, während Polyurethane Nischenrollen in zusammenklappbaren Tuben übernehmen, die hohe Flexibilität erfordern.
Acrylate und Polyester werden Epoxide verdrängen, wenn Verbote ausgeweitet werden, doch Kosten-Leistungs-Kompromisse halten Epoxide in industriellen und Farbdosenanwendungen relevant. Marktteilnehmer erwarten, dass Harzportfolios entlang von Anwendungslinien fragmentieren: Epoxide für hochkorrosive Umgebungen, Acrylate für Erfrischungsgetränke- und Bierdosen, Polyester für medizinische Dosen und Polyurethane für Körperpflege-Aerosole.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschichtungstechnologie:
Wasserbasierte Systeme führen, UV-härtbar wächst am schnellstenWasserbasierte Chemikalien erzielten 2025 einen Marktanteil von 43,44 % am Markt für Verpackungsbeschichtungen, was auf zwei Jahrzehnte VOC-Beschränkungen zurückzuführen ist. Diese Dispersionen härten bei 150–200 °C aus und nutzen tensidstabilisierte opake Polymerpartikel, die beim Verdunsten des Wassers koaleszieren. Lösemittelbasierte Systeme ziehen sich auf Nischenanwendungen bei Aerosolen zurück, bei denen ein schnelles Abdampfen unerlässlich ist. Pulverbeschichtungen, exemplarisch vertreten durch die Hoba-Linie von PPG für Monoblock-Aerosole, liefern null VOC, erfordern jedoch hohe Aushärtetemperaturen, was ihre Verwendung auf Kappen und dickwandigere Dosen beschränkt.
UV-härtbare und Elektronenstrahl-Plattformen stellen das am schnellsten wachsende Segment dar und entwickeln sich mit einem CAGR von 5,11 %, da Dosenhersteller Energieeinsparungen und schnellere Umrüstzeiten anstreben. Ihre Aushärtung im Sekundenbruchteil macht Öfen überflüssig, was Stellfläche und CO₂-Ausstoß reduziert. Die Akzeptanz ist am stärksten bei Craft-Getränken, Körperpflege-Aerosolen und digital bedruckten Dosen, bei denen die thermische Belastung minimiert werden muss.
Nach Verpackungstyp:
Starre Formate dominieren, während Flexibles an Boden gewinntStarre Formate, Getränkedosen, Kappen und Verschlüsse, hielten im Jahr 2025 60,54 % des Marktvolumens, angetrieben durch Recyclingraten von über 70 % in mehreren großen Volkswirtschaften. Massive Investitionen wie Baosteel Packagings 800-Millionen-Dosen-Werk in Vietnam und AGI Greenpacs 950-Millionen-Dosen-Anlage in Indien untermauern das Volumenwachstum und stärken regionale Lieferketten. Kappen und Verschlüsse erzielen Premiumpreise aufgrund von Manipulationssicherheits- und E-Lebensmittel-Haltbarkeitsanforderungen.
Flexible Metallverpackungen sind zwar kleiner, wachsen aber mit einem CAGR von 4,86 %, da Marken Gewichtsreduzierung und nachfüllfertige Beutelsysteme anstreben. Polyurethan- und Acrylbeschichtungen, die die Flexibilität während Form-Füll-Versiegelungsvorgängen erhalten, sind entscheidend. Siegwerks CIRKIT-Barriereschichten zielen darauf ab, laminierte Beutel mit mechanischem oder chemischem Recycling kompatibel zu machen, doch breite Infrastrukturlücken dämpfen die kurzfristige Durchdringung.
Nach Anwendung:
Getränkedosen führen, Aerosol und Tuben diversifizierenGetränkedosen entfielen im Jahr 2025 auf einen Anteil von 48,56 % an der Marktgröße für Verpackungsbeschichtungen und werden bis 2031 mit einem CAGR von 4,99 % expandieren. Craft-Bier, Energydrinks und Hard Seltzers treiben die SKU-Proliferation voran, die hochauflösende Grafiken und schnelle Lackhärtung begünstigt. Lebensmitteldosen bleiben ein Grundpfeiler für saure und Retort-Lebensmittel und nutzen nicht-BPA-Innensprays, die für pH-Extreme optimiert sind.
Aerosoldosen und Aluminiumtuben diversifizieren das Wachstum durch Körperpflege-, Haushalts- und Pharmaeinführungen, die Beschichtungen erfordern, die gegenüber Kohlenwasserstofftreibmitteln und Sterilisation beständig sind. Die valPure-Polyesterlinie von Sherwin-Williams und Sonocos hochwertige Lithografie bieten ästhetische und funktionale Upgrades, die höhere Margen als Massengetränkedosen erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittel und Getränke dominieren, Gesundheitswesen beschleunigt sichLebensmittel- und Getränkehersteller verbrauchten im Jahr 2025 61,29 % der Beschichtungsvolumina, was den Grundbedarf an Konserven und kohlensäurehaltigen Getränken widerspiegelt. BPA-Verbote intensivieren die Zusammenarbeit zwischen Dosenherstellern, Beschichtungslieferanten und Markeninhabern zur Validierung von Acryl- und Polyesterauskleidungen.
Gesundheitswesen und Pharmazeutika stellen mit einem CAGR von 5,35 % die am schnellsten wachsende Endverwendung dar, da Einzeldosis-Aerosol-Inhalatoren und manipulationssichere Tuben zunehmen. Beschichtungen müssen Gamma- oder EO-Sterilisation ohne Auswaschung überstehen, was Käufer zu Polyester- und Acrylchemien lenkt, die FDA 21 CFR 175.300 und ISO 11607 erfüllen. Körperpflege, Kosmetik und Industriegüter runden die Nachfrage mit spezialisierten Anforderungen an taktile Oberflächen oder chemische Beständigkeit ab.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Markt für Verpackungsbeschichtungen
Asien-Pazifik entfiel 2025 auf 43,75 % des Marktes und wird voraussichtlich bis 2031 mit einer CAGR von 4,79 % wachsen. Chinas verschärfte VOC-Vorschriften beschleunigen den Umstieg auf Pulver- und wasserbasierte Linien, während Vietnam und Indien großmaßstäbliche Dosenwerke beherbergen, die die regionale Versorgung sichern. Japans Recyclingquote von 73,9 % und Kooperationen zu Dosen mit 100 % Recyclinganteil positionieren das Land als Testfeld für die Kreislaufwirtschaft. Südostasiatische Märkte, darunter Indonesien, Thailand und Malaysia, profitieren von steigenden verfügbaren Einkommen und der Expansion multinationaler Getränkeunternehmen.
Nordamerika Markt für Verpackungsbeschichtungen
Die Nachfrage in Nordamerika wird durch ein florierendes Craft-Getränke-Ökosystem und bundesstaatliche VOC-Normen angetrieben, die strenger sind als die bundesweiten Grenzwerte. Investitionen in UV-härtbare Linien und technische Servicezentren unterstützen einen schnellen SKU-Wechsel. Mexikos Kostenvorteile im Rahmen des USMCA fördern die Beschichtungsproduktion sowohl für den Inlandsmarkt als auch für den Export in die USA.
Europa Markt für Verpackungsbeschichtungen
Europas Marktanteil wird durch die Verordnung 2024/3190 angetrieben, die BPA verbietet und die Einführung von Polyester- und Acrylbeschichtungen beschleunigt. AkzoNobels Kapazitätserweiterung für bisphenolfreie Produkte im Wert von 32 Millionen EUR verdeutlicht die Bereitschaft der Lieferanten. Das britische Bewertungssystem für Recyclingfähigkeit zwingt Marken dazu, Beschichtungen zu wählen, die mit der geschlossenen Metallrückgewinnung kompatibel sind, und verändert damit den regionalen Produktmix weiter.
Regulatorisches Umfeld
Die regulatorische Aufmerksamkeit konzentriert sich zunehmend auf die Sicherheit von Lebensmittelkontaktmaterialien, chemische Beschränkungen und die Kreislauffähigkeit von Verpackungen, wobei die EU Compliance-Zeitpläne festlegt, die sich direkt auf die Formulierungen von Dosen-, Verschluss- und Kartonbeschichtungen auswirken. Die Verordnung (EU) 2024/3190 verbietet BPA in Beschichtungen mit Lebensmittelkontakt ab dem 20. Januar 2025, mit Übergangsfristen, die im Juli 2026 für Getränkedosen und im Januar 2028 für andere Metallformate enden. Diese Staffelung beschleunigt die Substitution durch BPA-freie Acryl-, Polyester- und Polyolefinsysteme.
Parallel dazu gilt die Verpackungs- und Verpackungsabfallverordnung (PPWR), Verordnung (EU) 2025/40, ab dem 12. August 2026 und führt zusätzliche Verpflichtungen für Hersteller ein, wie die Konformitätserklärung und eine verstärkte Kontrolle der in Verpackungen verwendeten Stoffe, was die Dokumentations- und Rückverfolgbarkeitsanforderungen entlang der Lieferbasis für Beschichtungen verstärkt. Neben BPA verschärft sich die Compliance auch bei eingeschränkten Stoffen und Additivpaketen, die in Verpackungsbeschichtungen verwendet werden. Die 2026 in Kraft tretenden REACH-Anhang-XVII-Beschränkungen, einschließlich Einschränkungen bestimmter Phthalate und PFAS-bezogener Chemikalien, die in regulatorischen Aktualisierungen erwähnt werden, verengen den Formulierungsspielraum weiter und erhöhen den Bedarf an SVHC-Kommunikation über importierte Verpackungskomponenten. In den Vereinigten Staaten prägt der FDA-Food-Contact-Notification-Prozess weiterhin den Marktzugang für neue Polymersysteme in Beschichtungen mit Lebensmittelkontakt, wobei mehrere FCNs im Jahr 2026 für Materialien in beschichteten Lebensmittelkontaktartikeln wirksam werden. Dies unterstützt die Kommerzialisierung alternativer Chemikalien und hält die Qualifizierung und Migrationsprüfung im Zentrum der Kaufentscheidungen von Markeninhabern und Dosenherstellern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Rohstoffen und Additiven, darunter Epoxid-, Acryl-, Polyester- und Polyolefinharze, Vernetzer, Pigmente, Tenside und Spezialadditive, bis zur Formulierung und Herstellung der Beschichtungen durch Beschichtungslieferanten. Diese Schichten werden anschließend bei Verarbeitern und Dosenherstellern aufgetragen, unter anderem über Spritz-, Walzen- oder Coil-Coating-Linien, bevor die Qualifizierung durch Markeninhaber und Abpacker unter Berücksichtigung der Anforderungen an Lebensmittelkontakt und Recyclingfähigkeit erfolgt. Die EU-PPWR (Verordnung (EU) 2025/40), anwendbar ab dem 12. August 2026, wird zu einem strukturellen Faktor in dieser Kette, da sie den Compliance-Aufwand erhöht, einschließlich Dokumentation, Stoffgrenzwerten und Recyclingfähigkeitsbeschränkungen, der von Markeninhabern zu Beschichtungsformulierern und vorgelagerten Rohstofflieferanten durchsickert. Dies verschiebt den Wert hin zu validierten Plattformen mit geringer Migration, PFAS-Alternativen und BPA-freien Systemen.
Operativ bleibt die Kette empfindlich gegenüber petrochemisch bedingten Kostenschwankungen und Qualifizierungsvorlaufzeiten. Die Volatilität wichtiger Rohstoffe und Zwischenprodukte schränkt die Preisflexibilität kleinerer Formulierer ein, während größere Akteure auf technischen Service, Labore und breitere Portfolios setzen, um Kundenfreigaben zu beschleunigen, wenn Umformulierungen durch Regelwerke wie BPA-Verbote und REACH-Beschränkungen ausgelöst werden. Innovations- und Skaleninfrastruktur sind ebenfalls Teil der Kette. Dow beispielsweise betreibt in Midland, Michigan, ein Zentrum für Verpackungswissenschaft und Nachhaltigkeit, das sich auf verpackungsbezogene Materialarbeit konzentriert, während Verarbeiter und Markeninhaber zunehmend Lieferanten-Datenpakete anfordern, einschließlich Migrations-, Recyclingfähigkeits-Kompatibilitäts- und Konformitätserklärungen, um den Betrieb der Verpackungslinien während der regulatorischen Übergangsphasen aufrechtzuerhalten.
Wettbewerbslandschaft
Der Markt für Verpackungsbeschichtungen ist mäßig fragmentiert. Regionale Spezialisten wie Siegwerk und DIC expandieren durch gezielte Investitionen: Siegwerks INR 350 Crore Aufrüstung seines indischen Graphics Innovation and Competence Center beschleunigt die Farbabstimmungsgeschwindigkeit für Kurzauflagen, während DICs HACCP-zertifiziertes Werk in Jakarta sich auf direkte lebensmittelkontaktierende Beschichtungen für Südostasien konzentriert. Weißräume liegen in Gesundheitsverpackungen und nachfüllbaren Metallformaten, Segmenten, die strenge regulatorische Anforderungen mit überdurchschnittlichen Margen verbinden. Lieferanten, die in der Lage sind, migrationsarme Chemien, Sterilisationsbeständigkeit und Kreislaufdesignprinzipien zu integrieren, sind für Premium-Wachstum positioniert.
Marktführer für Verpackungsbeschichtungen
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Kansai Paint Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verpackungsbeschichtungen Markt Unternehmen in diesem Bericht
- Akzo Nobel N.V.
- ALTANA
- artience Co., Ltd.
- Axalta Coating Systems LLC
- BASF
- DIC Corporation
- Dow
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jamestown Coating Technologies
- Jotun
- KANGNAM JEVISCO CO., LTD.
- Kansai Paint Co., Ltd.
- Michelman, Inc.
- PPG Industries Inc.
- RPM International Inc.
- Siegwerk Druckfarben AG & Co. KGaA
- Silgan Holdings Inc.
- The Sherwin-Williams Company
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in Umformulierungs- und Requalifizierungsprogrammen, die mit EU-Compliance-Meilensteinen verknüpft sind, insbesondere dem PPWR-Anwendungsdatum vom 12. August 2026 und dem Zeitplan für das BPA-Verbot gemäß Verordnung (EU) 2024/3190 mit dem Übergangsendpunkt für Getränkedosen im Juli 2026. Diese Termine treiben die aktive Produktsubstitution hin zu BPA-freien und PFAS-alternativen Systemen bei Metallverpackungen sowie hin zu funktionellen Barrierebeschichtungen voran, die die Recyclingfähigkeit bei faserbasierten Formaten erhalten helfen. Konkrete Kapazitäts- und Fähigkeitsschritte bekräftigen diesen Freiraum: Sherwin-Williams schloss eine bedeutende Erweiterung an seinem Standort in Tournus, Frankreich, ab, um die Produktion von valPure V70 Nicht-BPA-Epoxidbeschichtungen zu steigern, und PPG stellte eine neue PVC-NI-Innenbeschichtungstechnologie für Heimtierfutterdosen in den Vereinigten Staaten vor, was die Prämie unterstreicht, die auf konforme, leistungsvalidierte Innensysteme entfällt.
Eine zweite Chance liegt in schneller zu qualifizierenden, energieärmeren Härtungs- und Präzisionsentwicklungsplattformen, die die Umrüstzeit für kurze Läufe verkürzen und dabei die verschärften chemischen und Migrationsanforderungen erfüllen. Evonik rüstete im Juni 2026 die UV-härtbaren Beschichtungsanlagen in seinem Shanghai Innovation Park auf, um die Präzision der Formulierungsprüfung zu verbessern und die Einführung von LED-Härtungstechnologie zu unterstützen, im Einklang mit der Marktverschiebung hin zu Strahlungshärtung und anderen energieeffizienten Verfahren, die von Dosenherstellern und Anforderungen der Craft-Getränkebranche hervorgehoben werden. Auf Seiten der Verpackungsnutzer unterstützt die Expansion in stärker regulierten Endanwendungen die Nachfrage nach Spezialbeschichtungen: Amcor eröffnete im April 2026 eine Verpackungsanlage für den Gesundheitsbereich in Subang Jaya, Malaysia, im Wert von 35 Millionen USD mit Upgrades der Beschichtungstechnologie, was eine konkrete Nachfrage nach extraktarmen, sterilisationsbeständigen und rückverfolgbaren Beschichtungssystemen für medizinische und pharmazeutische Verpackungskomponenten schafft.
Neueste Industrielle Entwicklungen in Verpackungsbeschichtungen Markt
- April 2026: PPG brachte PPG NUTRISHIELD MAX PPG7590 auf den Markt, das als die erste auf Aluminium-Coil aufgetragene, einkomponentige PVC-NI-Innenbeschichtung für Heimtierfutterdosen in den Vereinigten Staaten beschrieben wird. Die Einführung erweitert die konformen Innenbeschichtungsoptionen für empfindliche Lebensmittelanwendungen und unterstützt die Coil-Coating-Produktivität durch vereinfachte Anwendungs- und Härtungsprozesse.
- November 2025: AkzoNobel führte seine Accelshield-BPAni-Beschichtungsreihe im brasilianischen Getränkemarkt ein. Der Schritt erweitert die regionale Verfügbarkeit bisphenolfreier Dosenbeschichtungslösungen und stärkt die Position des Lieferanten, während Markeninhaber und Dosenhersteller BPA-freie Spezifikationen über verschiedene Regionen hinweg standardisieren.
- Oktober 2024: Sherwin-Williams schloss eine bedeutende Erweiterung an seinem Produktionsstandort in Tournus, Frankreich, ab und steigerte die Produktionskapazität um rund 70 %, um valPure V70 Nicht-BPA-Epoxidbeschichtungen herzustellen. Die zusätzliche Kapazität verbessert die Liefersicherheit in Europa während der BPA-Übergangsphase und unterstützt eine schnellere Kundenqualifizierung durch die Erhöhung der lokalen Fertigungskapazität.
Verpackungsbeschichtungen Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schutz- und Funktionsbeschichtungen, die auf Verpackungsoberflächen aufgetragen werden, um die Barriereleistung, chemische Beständigkeit und das Erscheinungsbild zu verbessern – sowohl bei starren als auch bei flexiblen Verpackungsformaten. Die Werte werden in Umsatzgrößen für Beschichtungen gemessen, die auf Verpackungssubstraten eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige Druckfarben ohne Schutzfunktion, Kaschierkleber sowie Nachfrage nach Architektur- oder Dekorationsfarben aus, die nicht mit der Verpackungsverwendung zusammenhängen.
Segmentierungsübersicht
- Nach Harz
- Epoxide
- Acrylate
- Polyurethan
- Polyolefine
- Polyester
- Sonstige Harze
- Nach Beschichtungstechnologie
- Wasserbasiert
- Lösungsmittelbasiert
- Pulver
- UV-härtbar
- Nach Verpackungstyp
- Starr (Dosen, Kappen und Verschlüsse)
- Flexibel (Beutel, Folien, Sachets)
- Nach Anwendung
- Lebensmitteldosen
- Getränkedosen
- Aerosol und Tuben
- Kappen und Verschlüsse
- Industrie- und Spezialverpackungen
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Körperpflege und Kosmetik
- Gesundheitswesen und Pharmazeutika
- Industriegüter
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Katar
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Indikatoren zur Verpackungsaktivität, die dabei helfen, realistische Nachfragepools festzulegen, bevor der Umsatz modelliert wird. Wir stützen uns hauptsächlich auf Quellen wie nationale Statistikbehörden für den Fertigungsausstoß, Zoll- und Handelsstatistiken für beschichtete Materialflüsse sowie Branchenverbände, die Trends in der Verpackungsproduktion für Metalldosen und flexible Verpackungen veröffentlichen. Regulatorische und sicherheitsbezogene Entwicklungen (beispielsweise Migrationsgrenzen und BPA-bezogene Aktualisierungen) werden ebenfalls über offizielle Regulierungspublikationen verfolgt.
Um die Eingaben für die Größenbestimmung nutzbar zu machen, werden öffentliche Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen auf Beschichtungsmix, Endmarktexposition sowie etwaige Kapazitäts- oder Expansionserwähnungen geprüft. Patentdatenbanken werden genutzt, um die technologische Entwicklung zu kartieren, einschließlich wasserbasierter und UV/EB-härtbarer Systeme sowie Alternativen zu herkömmlichen Chemikalien. Eine Import-Export-Datenbank auf Sendungsebene wird selektiv eingesetzt, um wichtige grenzüberschreitende Bewegungen relevanter Chemikalien- und Beschichtungskategorien zu plausibilisieren. Die hier aufgeführten Quellen sind lediglich illustrativ; es wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen, um Datenpunkte zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Desk-Annahmen mit Personen zu überprüfen, die Preisgestaltung, Spezifikationsänderungen und Verpackungsformatwechsel in Echtzeit beobachten. Wir sprechen mit einem ausgewogenen Mix aus Beschichtungsformulierern, Verpackungsverarbeitern, markenseitigen Verpackungsteams und Vertriebsexperten in APAC, EMEA und Amerika, damit das Modell unterschiedliche Substratzusammensetzungen, regulatorische Rahmenbedingungen und die Adoptionsgeschwindigkeit für wasserbasierte und strahlungshärtende Systeme widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 31 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Verpackungsausstoßsignale in Beschichtungsnachfragepools umgerechnet werden und anschließend der Wert anhand einer praxisnahen Preislogik nach Substrat und Technologie gebildet wird. Für Verpackungsbeschichtungen umfassen die wichtigsten Nachfrageanker in unserem Modell Trends in der Metalldosenproduktion, den Ausstoß von Flexverpackungsfolien und Karton, den Technologiemix hin zu BPA-freien oder migrationsschwachen Systemen sowie das Tempo der Einführung von wasserbasierten und UV/EB-Systemen in Verpackungslinien. Wenn diese Nachfrageindikatoren in einen realistischen Beschichtungsverbrauch übersetzt werden, wird der Marktgesamtwert erst nach diesem Schritt in USD bewertet.
Selektive Bottom-up-Prüfungen werden dann zur Bestätigung und Anpassung der Gesamtwerte herangezogen, beispielsweise durch Stichproben von durchschnittlichen Verkaufspreisen nach Beschichtungstyp, die Umsatzexposition der Lieferanten gegenüber der Verpackungsbranche sowie Kanalprüfungen zu typischen Beschichtungsgewichten und Spezifikationsverbesserungen. Wo Bottom-up-Signale unvollständig sind, werden Lücken durch die Anwendung konservativer Penetrationsbandbreiten geschlossen, die in Interviews vereinbart wurden, gefolgt von Sensitivitätsprüfungen, damit keine einzelne Annahme das Gesamtergebnis bestimmt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, die mit einer kleinen Anzahl von Variablen verknüpft ist, die Experten validieren konnten, wie etwa Verpackungsvolumenwachstum, Substitution lösemittelbasierter Systeme, regulatorische Verschärfungen, die Reformulierungszyklen beschleunigen, und Inputkostenüberwälzungsmuster, die die realisierten Preise beeinflussen. Der endgültige Prognosepfad wird gegen das beobachtete Tempo der Technologieübergänge bei Verpackungsbeschichtungen geprüft, damit die Kurve realistisch bleibt und nicht rein trendbasiert ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit Ausreißer frühzeitig erkannt werden. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie etwa Veränderungen in der Verpackungsproduktion, Handelsströmungsrichtungen und den impliziten Beschichtungsausgaben pro Verpackungseinheit; anschließend werden die größten Abweichungen untersucht, bis Darstellung und Mathematik übereinstimmen.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, und größere Schwankungen gegenüber der Vorausgabe oder gegenüber wichtigen öffentlichen Indikatoren lösen erneute Prüfungen und, falls erforderlich, schnelle Rückkontakte mit Primärbefragten aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie etwa einer bedeutenden regulatorischen Änderung oder einem starken Wandel bei den Rohstoffpreisen. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten, die durch nachvollziehbare Eingaben belegt werden kann.
Vergleich der Schätzung von Mordor Intelligence für den Markt für Verpackungsbeschichtungen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verpackungsbeschichtungen weichen häufig voneinander ab, weil jeder Herausgeber die Grenze dessen, was als Verpackungsbeschichtung gilt, anders zieht und anschließend einen anderen Preis- und Basisjahransatz anwendet. Einige Studien wählen auch ein anderes Zeitfenster für das „aktuelle Jahr”, was die Werte verschieben kann, selbst wenn die langfristige Wachstumsrate ähnlich aussieht.
Die Tabelle zeigt eine merkliche Streuung gegenüber dem Ausgangswert; im Modell von Mordor Intelligence werden nur Beschichtungen gezählt, die eine Schutz- oder Funktionsrolle auf Verpackungssubstraten erfüllen, während Druckfarben ohne diese Schutzfunktion und Kaschierkleber außerhalb des Umfangs bleiben. Unterschiede ergeben sich auch daraus, wie durchschnittliche Verkaufspreise fortgeschrieben werden (flach gegenüber stufenweisen Erhöhungen durch Reformulierung und Compliance-Änderungen) sowie aus dem Währungszeitpunkt, da einige Herausgeber einen einzigen Umrechnungspunkt verwenden, während andere Mehrmonatsdurchschnitte mischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,21 Milliarden USD (2025) | |
| Fachzeitschrift A | 4,41 Milliarden USD (2025) | Verwendet einen engeren Umsatzpool, der eher auf Beschichtungen für flexible Verpackungen beschränkt zu sein scheint, und wendet eine Basisjahrespreisgestaltung an, die weniger empfindlich auf compliance-bedingte Reformulierungsprämien reagiert. |
| Globale Unternehmensberatung B | 5,51 Milliarden USD (2025) | Verankert das Modell auf einer Basis von 2024 und führt eine glattere Preiskurve fort, was Stufenänderungen durch Technologiewechsel und regulatorisch bedingte Produktverbesserungen unterschätzen kann. |
Zusammengenommen weist der Vergleich auf Umfangsgrenzen und Preisentwicklung als die zwei praktischen Gründe hin, warum Schätzungen am stärksten voneinander abweichen. Indem die Nachfrageanker an den Verpackungsausstoß geknüpft und anschließend mit interviewgestützten Preisen und Penetrationsbandbreiten gegengeprüft werden, bleibt die resultierende Zahl transparent und für Planungszwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle und zukünftige Wert des Marktes für Verpackungsbeschichtungen?
Die Marktgröße für Verpackungsbeschichtungen wird voraussichtlich von USD 6,21 Milliarden im Jahr 2025 auf USD 6,49 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 4,56 % über 2026–2031 USD 8,12 Milliarden erreichen.
Welcher Harztyp hat den größten Anteil bei Verpackungsbeschichtungen?
Epoxidchemien erzielten im Jahr 2025 dank bewährter Haftungs- und Barriereleistung einen globalen Anteil von 51,67 %.
Warum gewinnen UV-härtbare Beschichtungen in der Metallverpackung an Popularität?
UV-Systeme härten in unter einer Sekunde aus, senken den Ofenenergieverbrauch um bis zu 85 % und eignen sich für die kurzen Auflagen, die bei Craft-Getränken und individualisierten Dosen üblich sind.
Welche Region führt die Nachfrage nach Verpackungsbeschichtungen an?
Asien-Pazifik generierte im Jahr 2025 43,75 % des globalen Marktes und ist auf dem Weg, bis 2031 mit einem CAGR von 4,79 % zu expandieren.
Wie werden BPA-Vorschriften die Lieferkette für Beschichtungen beeinflussen?
EU- und staatliche Verbote beschleunigen einen Wechsel von Epoxid-Phenol-Auskleidungen zu Acryl- und Polyesteralternativen und veranlassen erhebliche Lieferanteninvestitionen in bisphenolfreie Kapazitäten.