
Oxytozin Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 143.31 Millionen US-Dollar |
| Marktgröße (2032) | 208.53 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oxytozin Marktanalyse von Mordor Intelligence
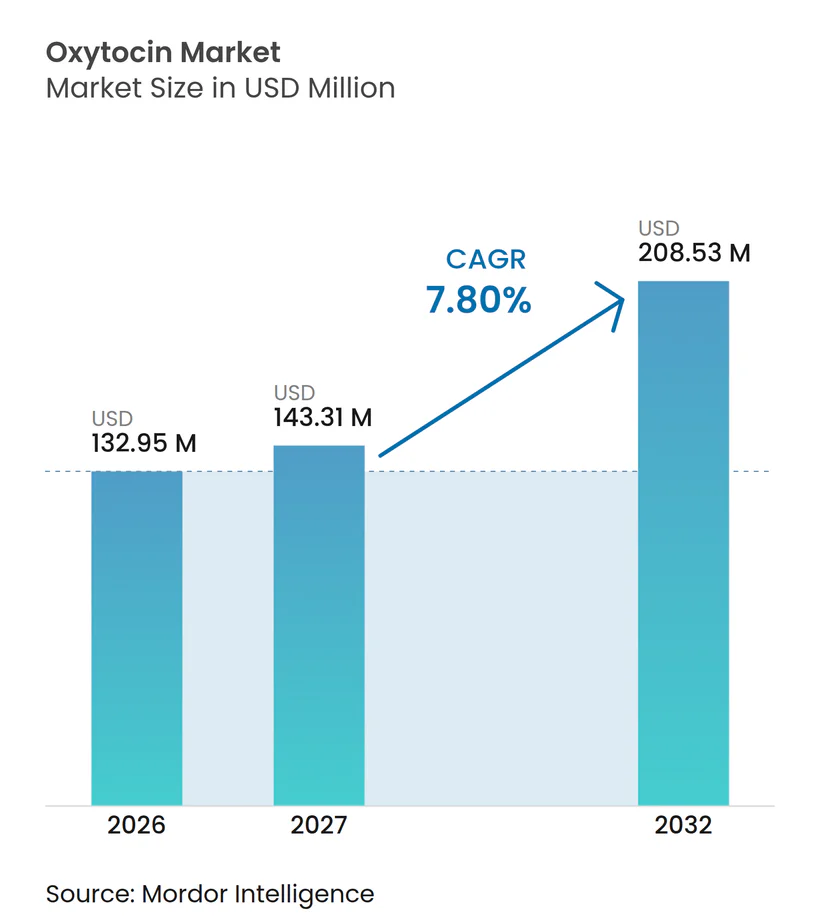
Die Oxytocin-Marktgröße wurde im Jahr 2026 auf 132,95 Millionen USD geschätzt und wird voraussichtlich von 143,31 Millionen USD im Jahr 2027 auf 208,53 Millionen USD bis 2032 anwachsen, bei einer CAGR von 7,80 % während des Prognosezeitraums (2027–2032). Steigende Fälle von postpartaler Hämorrhagie (PPH), zunehmende institutionelle Entbindungen in Schwellenländern sowie technologische Fortschritte bei thermostabilen und nadelfreien Formulierungen stützen dieses stetige Wachstum. Globale demografische Trends verstärken die Nachfrage: Die Lebendgeburtenrate bleibt im asiatisch-pazifischen Raum hoch, während das fortgeschrittene Mutteralter in OECD-Märkten die geburtshilfliche Komplexität erhöht. Regulatorische Maßnahmen – insbesondere die Aktualisierung des WHO/FIGO-Protokolls von 2024, das ein aktives Management der dritten Geburtsphase vorschreibt – erhöhen die Nutzungsraten weiter. Gleichzeitig zwingt die Fragilität der Lieferkette, wie sie durch den Engpass bei injizierbaren Arzneimitteln in den Vereinigten Staaten im Jahr 2024 deutlich wurde, Gesundheitssysteme dazu, ihre Beschaffung zu diversifizieren und Einsparprotokolle einzuführen. Innovationen im Bereich der intranasalen und oromukosalen Verabreichung erweitern die Anwendungshorizonte über die routinemäßige Geburtshilfe hinaus und positionieren den Oxytocin-Markt für dauerhaftes Wachstum trotz des Kostendrucks durch die Kühlkette.
Wesentliche Erkenntnisse des Berichts
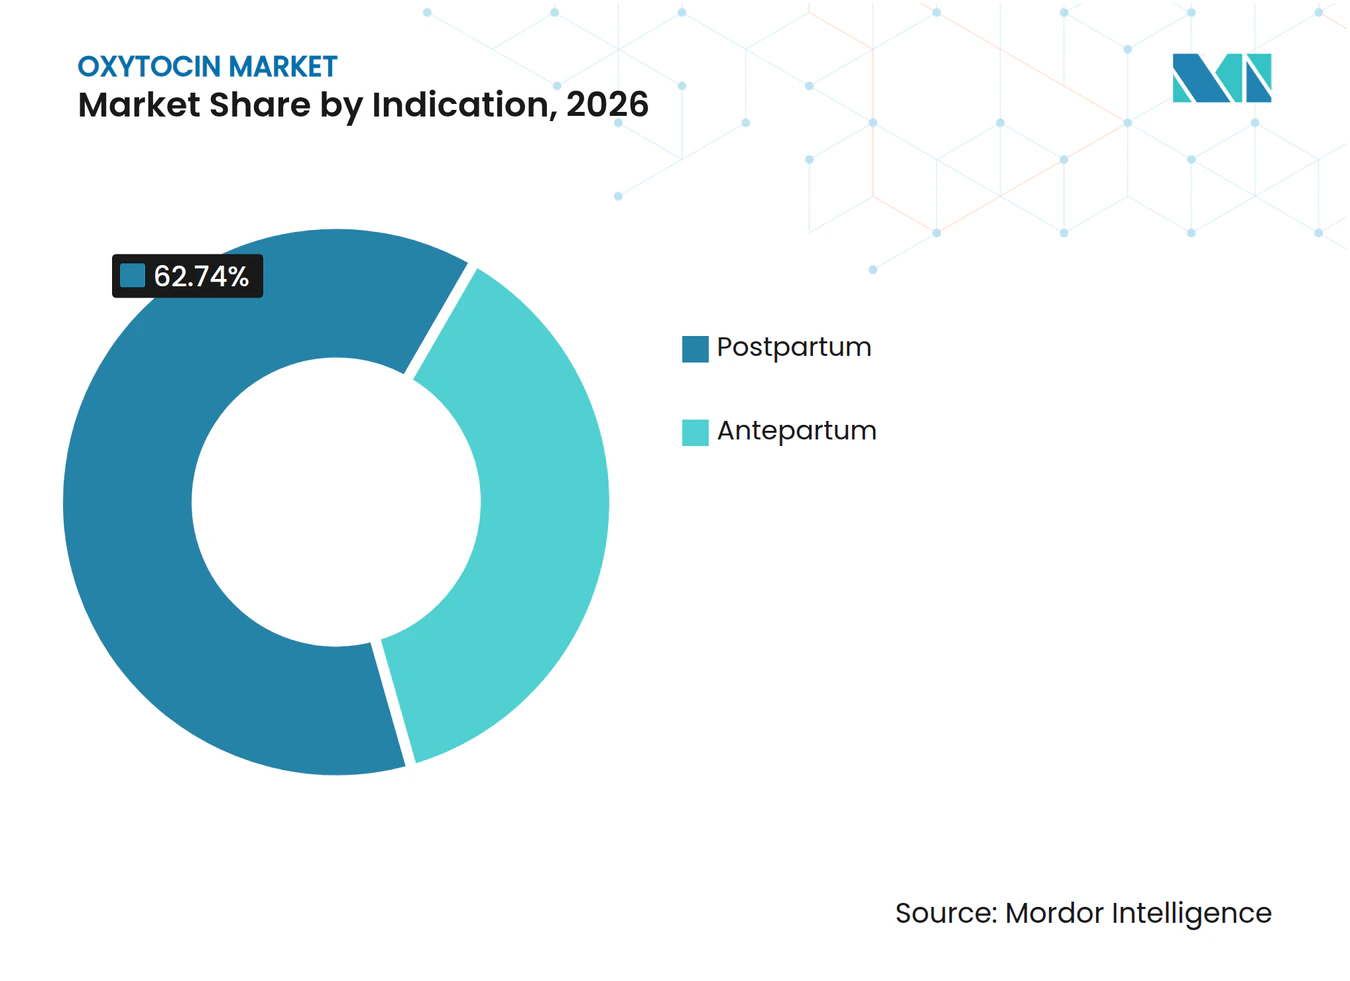
- Nach Indikation entfielen im Jahr 2026 62,74 % des Oxytocin-Marktanteils auf postpartale Anwendungen, während das antepartale Segment bis 2032 voraussichtlich mit einer CAGR von 8,28 % wachsen wird.
- Nach Verabreichungsweg hielten parenterale Produkte im Jahr 2026 einen Umsatzanteil von 78,25 %; oromukosale Formulierungen sind auf die schnellste CAGR von 8,33 % bis 2032 ausgerichtet.
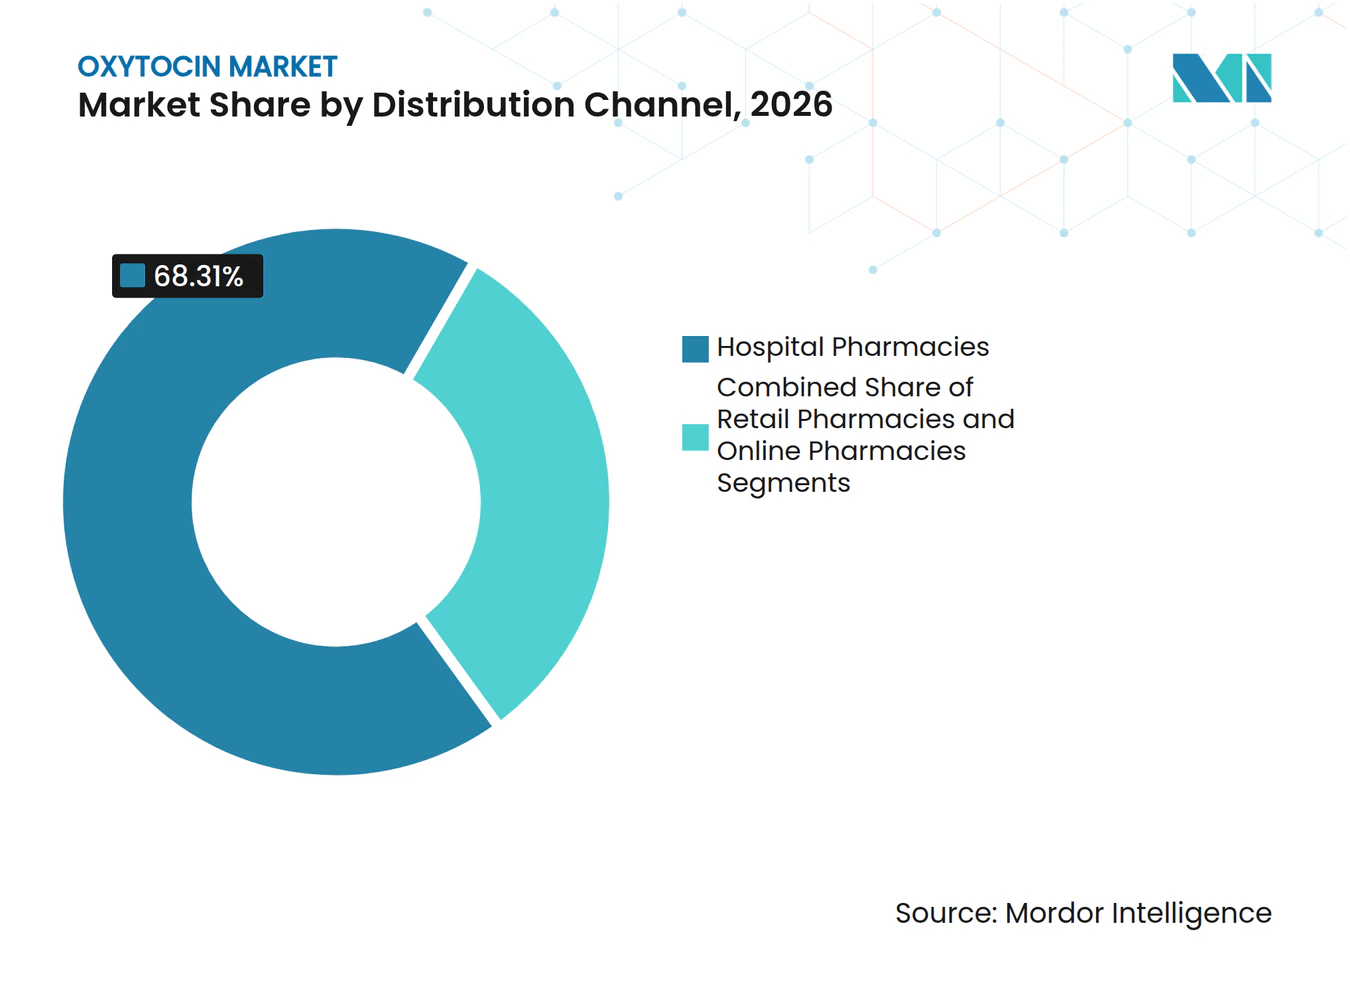
- Nach Vertriebskanal entfielen im Jahr 2026 68,31 % der Oxytocin-Marktgröße auf Krankenhausapotheken; Einzelhandelsapotheken expandieren mit einer CAGR von 8,37 %.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 42,68 %; der asiatisch-pazifische Raum wird bis 2032 die höchste CAGR von 8,62 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Steigende geburtshilfliche Komplikationen | +1.2% | Global (höher in Ländern mit niedrigem und mittlerem Einkommen) | Mittelfristig (2–4 Jahre) |
| Steigende Lebendgeburten in aufstrebenden Volkswirtschaften | +1.8% | Asien-Pazifik, Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Aktualisierte WHO/FIGO-Richtlinien zum Geburtsmanagement | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Breitere intranasale Oxytozin-Pipeline | +1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Geringe Produktionskosten | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Thermostabile Oxytozin-Formulierungen | +1.4% | Asien-Pazifik, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende geburtshilfliche Komplikationen
Das fortgeschrittene Mutteralter macht heute in entwickelten Märkten mehr als 20 % der Geburten aus und schafft ein 2,5-fach höheres Risiko für Dystokie und Uterusatonie [1]. Die Prävalenz von Kaiserschnittentbindungen erreichte 2024 weltweit 32 %, und Gebärende mit vorangegangenen Kaiserschnitten benötigen Infusionsraten von 27,7 IE/h gegenüber 14,6 IE/h bei Standardfällen. Die Asien-Pazifik-Region spiegelt dieses demografische Muster wider, ist jedoch mit Arbeitskräftemangel konfrontiert, was Krankenhäuser auf hochpotente Oxytozin-Formulierungen angewiesen lässt. Diese Faktoren heben das Medikament von einem routinemäßigen Uterotonikum zu einer kritischen, dosisempfindlichen Intervention bei komplexen Geburten.
Steigende Lebendgeburten in aufstrebenden Volkswirtschaften
Die institutionellen Geburtenraten in Indien stiegen zwischen 2005 und 2015 von 39 % auf 79 %, da Anreizprogramme und kulturelle Veränderungen Krankenhausentbindungen förderten. Bis zu 23 % dieser Geburten benötigen inzwischen Oxytozin, verglichen mit historischen Werten unter 15 %. Ähnliche demografische Entwicklungen in Indonesien, Nigeria und Pakistan verstärken das nachhaltige Mengenwachstum. Die Hersteller reagieren darauf mit Investitionen in lokale Abfüll- und Verpackungsanlagen sowie in Logistiknetzwerke für die letzte Meile, um dem strukturellen Wandel der Nachfrage gerecht zu werden.
Aktualisierte WHO/FIGO-Richtlinien zum Geburtsmanagement
Die WHO/FIGO-Aktualisierung von 2024 standardisierte die Protokolle zur aktiven Nachgeburtsphase und verankerte Oxytozin als primäres prophylaktisches Mittel. Nordamerikanische und europäische Einrichtungen berichten bereits von einer Compliance von 80 %, während die Akzeptanz in vielen Ländern mit niedrigem und mittlerem Einkommen (LMIC) bei 45 % zurückbleibt [2]. Die Umsetzung fördert die Beschaffung von vorgefüllten Spritzen und Autoinjektor, die die Pflegeausbildung vereinfachen und inkrementelles Mengenwachstum anstoßen, selbst dort, wo das Geburtsvolumen stagniert.
Breitere intranasale Oxytozin-Pipeline
Tonix Pharmaceuticals erhielt im Juni 2024 die FDA-Zulassung als seltenes Arzneimittel (Orphan Drug Designation) für TNX-2900 und validierte damit die intranasale Verabreichung beim Prader-Willi-Syndrom. Klinische Studien zeigen eine Bioverfügbarkeit von 12 % – ausreichend für sowohl zentralnervöse als auch uterotonikale Wirkungen – bei gleichzeitiger Vermeidung von Nadeln und Kühlkettenbedarf. Ähnliche Kandidaten für die Behandlung von Schmerzen, Autismus-Spektrum-Störungen und metabolischen Dysfunktionen diversifizieren die Einnahmen über den zyklischen geburtshilflichen Bedarf hinaus.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Strenge Rx-Kontrollen und GMP-Kühlkettenkosten | -0.8% | Global, akut in tropischen Regionen | Kurzfristig (≤ 2 Jahre) |
| Überprüfung von unerwünschten Ereignissen | -0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Trends zu Hausgeburten und minimalinvasiver Intervention | -0.4% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Wiederkehrende API-Engpässe | -1.1% | Global, schwerwiegend in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Rx-Kontrollen und GMP-Kühlkettenkosten
Die obligatorische Kühlung während des Transports erhöht die Logistikkosten in Hochtemperaturregionen um 15–25 %. Studien zeigen Temperaturschwankungen bei Transporten von -9,9 °C bis +30,1 °C, die die Wirksamkeit beeinträchtigen und Chargenrückrufe auslösen. Regulatorische Inkonsistenzen – einige Kennzeichnungen erlauben eine Lagerung bei ≤25 °C ohne nachweisbaren Stabilitätsvorteil – zwingen multinationale Unternehmen, unterschiedliche Vorschriften zu navigieren und erhöhen die Compliance-Kosten [3].
Wiederkehrende API-Engpässe durch Konsolidierung der Lieferkette
Nur eine Handvoll Peptid-Hersteller dominiert die globale Produktion; der Produktionsstopp von Fresenius Kabi im Jahr 2024 löste einen landesweiten Engpass in den Vereinigten Staaten aus. Krankenhäuser rationierten Oxytozin, führten Niedrigdosis-Schemata ein und meldeten Planungsverzögerungen bei elektiven Einleitungen. Chinas Engpassregister verzeichnet 980 Arzneimittel, von denen 92,65 % injizierbare Präparate sind, was die systemische Fragilität unterstreicht, wenn sterile Injektionsmittel in wenigen Produktionsstätten konzentriert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Indikation:
Postpartum-Dominanz treibt MarktstabilitätDie postpartale Indikation repräsentierte im Jahr 2026 62,74 % des Oxytocin-Marktanteils, verankert durch die WHO-Erstlinienrichtlinien zur PPH-Prävention. Sie bildet damit die Umsatzbasis, die das Umsatzwachstum in entwickelten und aufstrebenden Regionen stabilisiert. Das antepartale Segment ist zwar kleiner, wird jedoch bis 2032 voraussichtlich mit einer CAGR von 8,28 % wachsen, angetrieben durch ein höheres Mutteralter und aktualisierte ACOG-Protokolle, die sowohl niedrig- als auch hochdosierte Augmentationen empfehlen, um operative Entbindungen zu reduzieren. Steigende Infusionsraten bei älteren Gebärenden verstärken die Mengenzuwächse. Hersteller richten daher ihre F&E-Pipelines auf unterschiedliche Bedürfnisse aus: schnell wirkende Injektionslösungen für postpartale Notfälle und Systeme mit kontrollierter Freisetzung, die die Uterusreaktion während Einleitungen moderieren.
Gleichzeitig testen akademische Zentren algorithmusbasierte Dosierungen, die antepartale Oxytocin-Infusionen an den BMI und die Parität der Patientin anpassen. Solche Präzisionsansätze könnten die Gesamtmengen moderieren, aber die Nachfrage nach mit Smartpumpen kompatiblen Formulierungen steigern. Dieses Gleichgewicht signalisiert ein nachhaltiges mittleres einstelliges Wachstum für postpartale Produkte und obere einstellige Zuwächse für antepartale Therapien während des gesamten Prognosehorizonts.



Nach Verabreichungsweg:
Parenterale Führungsposition unter InnovationsdruckInjektionslösungen dominierten mit 78,25 % des Umsatzes im Jahr 2026, was auf die Vertrautheit der Kliniker und die niedrigen Stückkosten zurückzuführen ist. Dennoch verzeichnen oromukosale Formulierungen eine CAGR von 8,33 %, angeführt von medizinischen Lutschtabletten und Dünnfilmstreifen, die für Gemeindehebammen geeignet sind. Intranasale Sprays, derzeit noch eine Nische, profitieren vom Schwung der FDA-Orphan-Designation und könnten einen Teil der stationären Volumina verdrängen, sobald direkte Vergleichsstudien die Gleichwertigkeit bestätigen.
Parenterale Anbieter verteidigen ihre Basis durch gebrauchsfertige Spritzen, die die Vorbereitungszeit um 30 % verkürzen und Dosierungsfehler reduzieren. Oromukosale Innovatoren hingegen betonen die Stabilität bei Umgebungstemperatur und den Benutzerkomfort. In Ländern mit niedrigem und mittlerem Einkommen ohne zuverlässige Stromnetze könnten hitzestabile oromukosale oder intranasale Formulierungen Injektionslösungen vollständig verdrängen, was ein mittelfristiges Risiko für etablierte parenterale Anbieter darstellt.
Nach Vertriebskanal:
Krankenhausdominanz durch Einzelhandelsexpansion herausgefordertKrankenhausapotheken kontrollierten im Jahr 2026 68,31 % der Oxytocin-Marktgröße, angetrieben durch stationäre Entbindungsvolumina und den unmittelbaren Zugangsbedarf bei geburtshilflichen Notfällen. Einzelhandelsapotheken skalieren jedoch mit einer CAGR von 8,37 %, da ambulante Einleitungsprotokolle und intranasale Produkte für den Heimgebrauch in späten Studienphasen voranschreiten. Die durch Telekonsultation getriebene Rezepterfüllung beschleunigt zudem die Abholung ohne Rezeptpflicht für Folgedosen nach der Entlassung.
Die Komplexität der Kühlkette begünstigt weiterhin Krankenhäuser, aber thermostabile sublinguale Tabletten in der Phase-II-Bewertung könnten eine breitere Reichweite im Einzelhandel erschließen. Lieferkettenplaner segmentieren nun die Lagereinheiten: gekühlte Injektionspakete für institutionelle Käufer und lagerstabile orale Sprays für Apotheken. Dieses Zwei-Wege-Modell erhöht die Margendiversifizierung der Hersteller, erfordert jedoch eine granulare Nachfrageprognose, um Verfallsdaten zu vermeiden.

Geografische Analyse
Oxytocin-Markt in Nordamerika und im asiatisch-pazifischen Raum
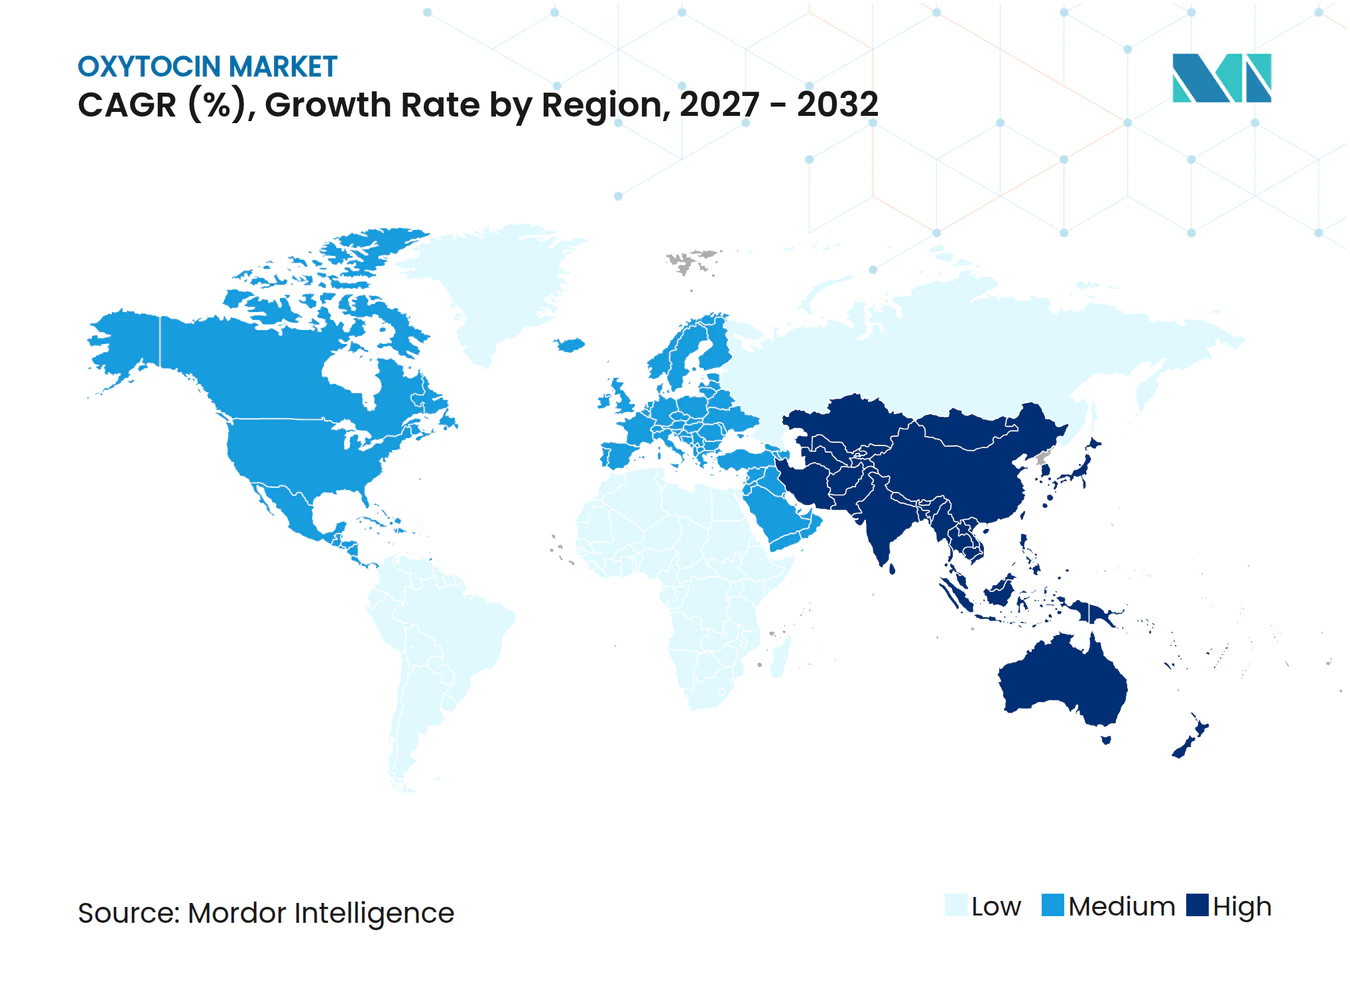
Nordamerika erwirtschaftete im Jahr 2026 42,68 % des Umsatzes, unterstützt durch hohe PPH-Interventionsraten und großzügige Versicherungserstattungen. Dennoch haben Versorgungsunterbrechungen die Abhängigkeit von ausländischen Wirkstoffanlagen (API) offengelegt und politische Debatten über die Rückverlagerung der Herstellung kritischer Arzneimittel ausgelöst. Der asiatisch-pazifische Raum wird unterdessen bis 2032 voraussichtlich eine CAGR von 8,62 % erzielen, da Indien, China und Indonesien Entbindungsstationen ausbauen und die Ausbildung von Hebammen skalieren. Die staatlichen Ausschreibungsvolumina übersteigen bereits die vieler OECD-Länder.
Oxytocin-Markt im asiatisch-pazifischen Raum, Europa, Amerika und Afrika
Der Aufstieg des asiatisch-pazifischen Raums verändert das globale Angebots-Nachfrage-Gleichgewicht. Das indische Programm Janani Suraksha Yojana finanziert Geburten in Einrichtungen und kostenlose Uterotonika und treibt ein zehnjähriges Wachstum der Oxytocin-Einheiten voran, das das Bevölkerungswachstum übertrifft. Chinas Modernisierungsplan für die Pharmaindustrie 2025 beschleunigt die inländische Zulassung von Peptiden und fördert lokale Investitionen in die Abfüll- und Verpackungsproduktion. Zusammen werden diese Märkte das nordamerikanische Volumen voraussichtlich bis 2027 übertreffen. Infrastrukturelle Unterschiede bestehen weiterhin, aber bilaterale Hilfsinitiativen finanzieren den Ausbau der Kühlkette in ländlichen Kliniken und verringern so die Versorgungslücke. Europa verzeichnet ein geringes einstelliges Wachstum, da die universelle Krankenversicherung eine stetige Beschaffung gewährleistet, während Lateinamerika und Afrika ein durch Infrastrukturlücken gedämpftes Aufwärtspotenzial aufweisen. Für multinationale Anbieter hängt der Erfolg von der Lokalisierung des Portfolios ab – hitzestabile Streifen für das äquatoriale Afrika, Autoinjektor für europäische Rettungswagen und kosteneffiziente Mehrdosisbehälter für US-amerikanische Krankenhausgruppen.
Regulatorisches Umfeld
Oxytocin bleibt als zentrales Erzeugnis der Mütterschaftsgesundheit durch Standards für unentbehrliche Arzneimittel und geburtshilfliche Versorgung verankert, was eine breite Kostenerstattung und Ausschreibungsfähigkeit unterstützt. Die 24. WHO-Modellliste der unentbehrlichen Arzneimittel (veröffentlicht im September 2025) führt Oxytocin (10 IE pro mL) weiterhin unter den Uterotonika auf und untermauert damit dessen Rolle bei der Prävention und Behandlung postpartaler Blutungen im öffentlichen Beschaffungswesen.
Die regulatorische Umsetzung variiert je nach Region und prägt die Versorgungsstrategie. In den Vereinigten Staaten unterliegen Oxytocin-Injektionen den FDA-Zulassungswegen, einschließlich der NDA-basierten Kennzeichnung für Markenprodukte, und die Pflege der Kennzeichnung wird weiterhin aktiv verwaltet, einschließlich einer zum 6. Mai 2026 wirksamen Aktualisierung der Kennzeichnung von Pitocin (Oxytocin-Injektion, USP). In Europa wird Oxytocin im Allgemeinen über nationale Zulassungen und nicht über ein zentralisiertes EMA-Verfahren geregelt, was zu einem fragmentierten Zulassungs- und Pharmakovigilanz-Umfeld führt und den Bedarf an länderspezifischer Qualitäts- und Lieferkonformität im Rahmen der EU-Arzneimittel- und GMP-Vorgaben erhöht.
Wettbewerbslandschaft
Marktkonzentration
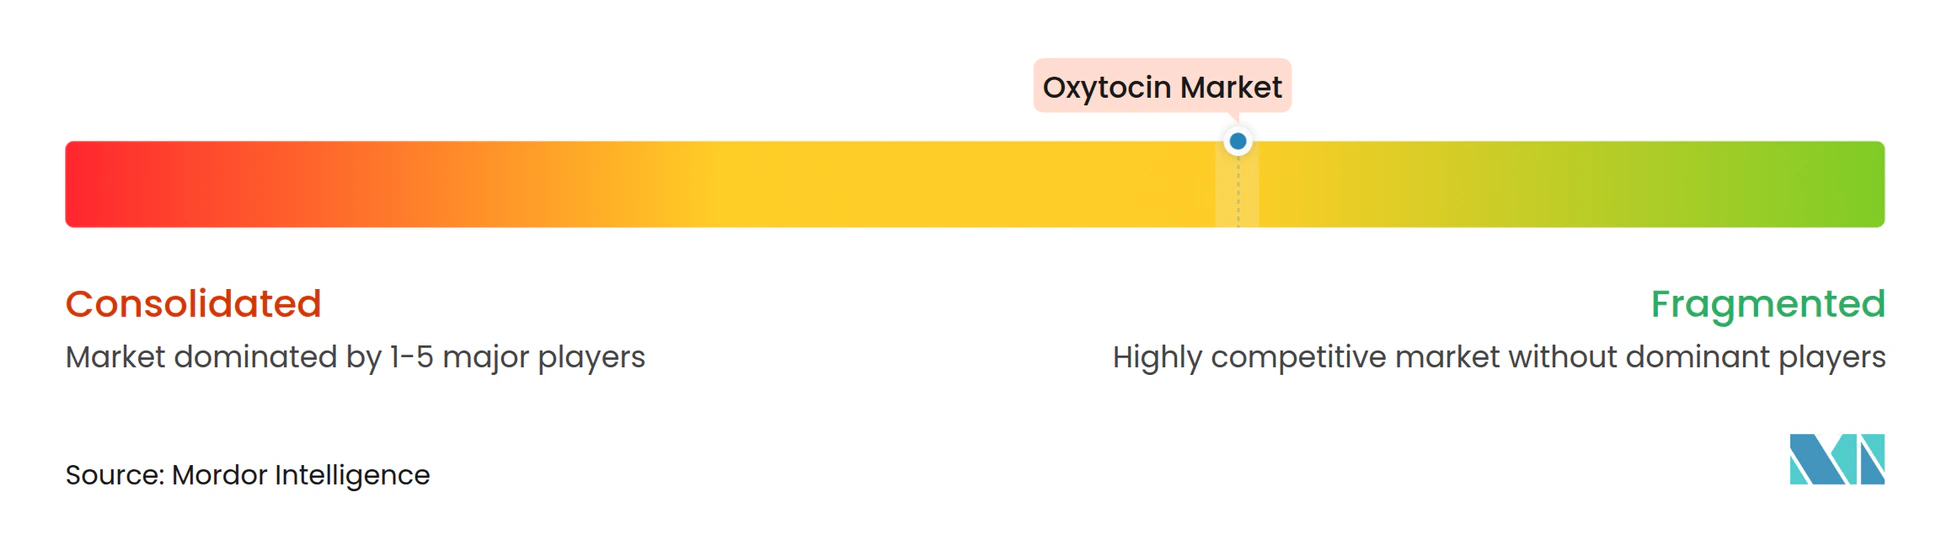
Die Oxytozin-Branche umfasst eine Mischung aus globalen etablierten Unternehmen und regionalen Spezialisten. Pfizers Monopol auf das Markenprodukt Pitocin in den Vereinigten Staaten verschafft Loyalität in Krankenhaus-Formularen, während Fresenius Kabi und Hikma generische Injektionsmittel in Europa und dem Nahen Osten dominieren. Mittelständische Anbieter wie CordenPharma skalieren Peptid-APIs für Dritte und unterstützen das Auftragsfertigung-Wachstum. Marktteilnehmer – darunter Tonix Pharmaceuticals und Insud Pharma – konzentrieren sich auf Verabreichungsinnovationen: intranasale Sprays und thermostabile Sublingualtabletten zielen auf ungedeckte Bedürfnisse sowohl in der ambulanten Versorgung in einkommensstarken Ländern als auch in der Gemeindeversorgung in Ländern mit niedrigem und mittlerem Einkommen ab.
Strategische Reaktionen auf jüngste Engpässe umfassen die Dual-Sourcing von APIs, vertikale Integration und regionale Redundanz. CordenPharms Ausbau der Peptid-Plattform im Wert von 900 Millionen EUR erhöht die europäische Kapazität und mindert die Abhängigkeit von asiatischen Zwischenprodukten. Partnerschaften wie Kinoxis Therapeutics-Boehringer Ingelheim erkunden neuropsychiatrische Indikationen und mindern die geburtshilfliche Zyklizität.
Die Patentaktivität intensiviert sich rund um Formulierungsstabilität, wobei Mikronadelpflaster und hitzeempfindliche Farbanzeigen die Pipeline anführen. Das Wettbewerbsumfeld belohnt damit Skalierung, Qualitätscompliance und Verabreichungswissenschaft, was den Formulary-Anteil für Innovatoren, die regulatorische Agilität mit glaubwürdigen Versorgungszusagen verbinden können, offen lässt.
Führende Unternehmen der Oxytozin-Branche
-
Pfizer Inc.
-
Weefsel Pharma
-
EVER Pharma
-
AdvaCare Pharma
-
Fresenius Kabi AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Oxytocin-Markt Unternehmen in diesem Bericht
- Pfizer
- Fresenius
- Hikma Pharma
- Viatris (Mylan)
- Par Pharmaceutical
- EVER Pharma
- AdvaCare
- Wockhardt
- KAPL
- Ferring Pharma
- Novartis (Syntocinon)
- Teva API
- Grindex JSC
- Retrophin/Vyera
- Sun Pharmaceuticals Industries
- Sinopharm Chemical
- Apino Pharma
- Baxter
- West-Ward Pharma
- Weefsel Pharma
Marktchancen und Zukunftsaussichten
Kühlkettenbeschränkungen und die Anfälligkeit der Versorgung mit Injektionspräparaten schaffen weiterhin Freiraum für die Diversifizierung qualitätsgesicherter Wirkstoffe (API) sowie für Verabreichungsformen, die die Abhängigkeit von Kühlung verringern. WHO-Präqualifikationssignale werden zunehmend in der Beschaffung im Bereich Mütterschaftsgesundheit genutzt, um Qualitäts- und Kontinuitätsrisiken zu mindern, und der Status eines WHO-präqualifizierten Oxytocin-Wirkstoffs (zum Beispiel von Hemmo Pharmaceuticals Pvt Ltd) bietet Herstellern von Fertigarzneimitteln, die spendenfinanzierte und öffentliche Kanäle bedienen, einen klaren Weg.
Innovationen bei der Formulierung erweitern Oxytocin zudem über die konventionelle parenterale Geburtshilfe hinaus. China baut durch neue regulatorische Zulassungen zusätzliche inländische Wirkstoffkapazitäten auf, einschließlich der im Juni 2026 gemeldeten NMPA-Zulassung für einen Oxytocin-Wirkstoff von Chengdu Shengnuo Biopharm, was zusätzliche Versorgungsoptionen für regionale Abfüllung und Ausschreibungsteilnahme unterstützt. Auf der technologischen Seite geht die Arbeit an hitzestabilen Verabreichungsformen in die klinische Prüfung über, einschließlich einer Phase-1-Studie vom April 2026 zu einem hitzestabilen inhalierbaren Oxytocin-System im Vergleich zu einer intramuskulären Dosis von 10 IE. Zusammen mit laufenden intranasalen Programmen, einschließlich der früheren Dynamik der FDA-Orphan-Drug-Designation von Tonix Pharmaceuticals, entsprechen diese Bemühungen der Nachfrage nach nadelfreier Verabreichung und verbessertem Zugang in Umgebungen, in denen Kühlung und geschultes Injektionspersonal weiterhin limitierende Faktoren sind.
Neueste Industrielle Entwicklungen in Oxytocin-Markt
- Juli 2026: Die Behörden in Delhi meldeten die Beschlagnahmung von 31.000 Oxytocin-Injektionsfläschchen im Zusammenhang mit unsachgemäßer Lagerung bei Raumtemperatur. Diese Durchsetzungsmaßnahme verdeutlichte, wie streng die Einhaltung der Kühlkette in Märkten mit hohem Volumen überwacht wird, da sie sich direkt auf die Verwendbarkeit des Produkts und die Ausschreibungsteilnahme auswirkt.
- September 2025: Die Weltgesundheitsorganisation veröffentlichte die 24. WHO-Modellliste der unentbehrlichen Arzneimittel, in der Oxytocin weiterhin unter den Uterotonika aufgeführt wird. Dies erhielt einen wichtigen politischen Ankerpunkt für nationale Arzneimittellisten und spendenfinanzierte Beschaffung aufrecht und hielt die Volumennachfrage an die Einhaltung der Leitlinien in der Mütterschaftsversorgung gebunden.
- November 2024: Insud Pharma erhielt 2,7 Millionen USD an Finanzierung von der Bill & Melinda Gates Foundation, um die Phase-II-Arbeit an einem thermostabilen sublingualen Oxytocin-Programm zur Prävention postpartaler Blutungen voranzutreiben. Die Förderung unterstützte einen Entwicklungsweg, der darauf abzielt, die Abhängigkeit von gekühlten Injektionspräparaten in ressourcenarmen Versorgungsumgebungen zu verringern.
Oxytocin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Oxytocin-Markt die Umsätze aus Oxytocin-Produkten, die in der klinischen Versorgung eingesetzt werden, hauptsächlich im Zusammenhang mit dem Geburtsmanagement und der Prävention postpartaler Blutungen, in stationären und ambulanten Abgabeumgebungen. Die Werte werden auf der Ebene der Produktverkäufe in USD für die abgedeckten Geographien erfasst.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt nicht verwandte uterotonika Arzneimittel, gerätebasierte Lösungen für postpartale Hämorrhagien und umfassende Mütterversorgungsleistungen aus, die keine Oxytocin-Produktumsätze darstellen.
Segmentierungsübersicht
- Nach Indikation
- Antepartum
- Postpartum
- Nach Verabreichungsweg
- Parenteral
- Intranasal
- Oromukosal
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung von Nachfragesignalen und Behandlungspraktiken, die den Oxytocin-Einsatz beeinflussen, und gleicht diese dann mit der Verfügbarkeit des Angebots und politischen Leitlinien ab. Öffentliche Quellen, die hierfür verwendet werden, umfassen die Leitlinien der Weltgesundheitsorganisation zu unentbehrlichen Arzneimitteln und Protokollen zur Mütterversorgung, Beschaffungs- und Einkaufsreferenzen des UNICEF sowie nationale Gesundheitsstatistikbehörden, die Geburts- und Müttergesundheitsindikatoren veröffentlichen.
Wir prüfen auch Veröffentlichungen und Datensätze des Systems der Vereinten Nationen, der Weltbank für Gesundheitssystemindikatoren sowie begutachtete klinische Literatur, die Dosierungsnormen und Muster der Verabreichungswege klärt. Dies wird durch Unternehmensberichte, Investorenpräsentationen, regulatorische Pressemitteilungen und seriöse Nachrichtenberichterstattung ergänzt, um Markteinführungen, Engpässe und Formulierungsänderungen zu verfolgen. In begrenztem Umfang helfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken dabei, die Herstelleraktivitäten und Zeitpläne zu validieren. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche Referenzen wurden geprüft, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen – insbesondere dazu, wo Oxytocin tatsächlich eingesetzt wird, wie die Beschaffung strukturiert ist und wie sich die Preisgestaltung nach Kanal und Formulierung entwickelt. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Stakeholdern aus Krankenhausapotheken und klinischen Experten aus dem asiatisch-pazifischen Raum, EMEA und Amerika, um regionale Geburtsvolumina mit der tatsächlichen Verfügbarkeit und den Adoptionsmustern vor Ort abzugleichen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Vorstandsmitglieder: 12 % | Asiatisch-pazifischer Raum: 41 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 39 % | EMEA: 33 % |
| Kleinere Akteure: 14 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau unter Verwendung von Lebendgeburten, dem Anteil institutioneller Entbindungen und Praktiken zur Prävention postpartaler Hämorrhagien, die dann in geschätzte Oxytocin-Verbrauchsmengen unter Verwendung typischer Dosierungen und des Verabreichungswegemix umgerechnet werden. Sobald das implizierte Volumen aufgebaut ist, wird die Preisgestaltung anhand eines gemischten durchschnittlichen Verkaufspreises angewendet, der den Kanalanteil (Krankenhausapotheke, Einzelhandel und Online) sowie Unterschiede in der Formulierungshandhabung wie die Empfindlichkeit gegenüber der Kühlkette widerspiegelt.
Um die Gesamtwerte zu verankern, gleichen wir die Ergebnisse mit selektiven Bottom-up-Annäherungen ab, wo verfügbar, unter Verwendung angebotsseitiger Signale, Stichprobenpreispunkte und Kanalprüfungen, die zusammengeführt werden, um zu prüfen, ob die implizierten Umsätze für die abgedeckten Länder realistisch erscheinen. Eingaben, die hier typischerweise relevant sind, umfassen jährliche Lebendgeburtstrends, Verschiebungen bei institutionellen Entbindungen, Leitlinienänderungen, die das aktive Management der dritten Geburtsphase beeinflussen, die Intensität ausschreibungsgetriebener Beschaffung sowie die Rate von Lagerausfällen oder Versorgungsunterbrechungen, die von Interviewpartnern diskutiert werden.
Für die Prognose wird eine Szenarioanalyse um einen Kernpfad herum verwendet, da die Nachfrage eng mit demografischen Volumina verknüpft ist, während Preisgestaltung und Zugang sich aufgrund von Beschaffungszyklen und Formulierungsübergängen verschieben können. Wenn Lücken in länderspezifischen Daten auftreten, werden Analogien aus benachbarten Ländern und klar formulierte Penetrationsannahmen angewendet und nach Expertenprüfung korrigiert, damit das Modell reproduzierbar und nicht übermäßig granular bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. geburtsbezogene Gesundheitsindikatoren, Beschaffungs- und Verfügbarkeitsberichte sowie der erwartete Kanalanteil für die Oxytocin-Abgabe. Wenn Werte außerhalb des Musters erscheinen, werden die Eingaben auf Einheitenumrechnungen, Währungsbehandlung und den Zeitpunkt von Preisaktualisierungen überprüft und dann vor der internen Freigabe erneut geprüft.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Leitlinienrevisionen, nennenswerte Engpässe oder politische Änderungen, die institutionelle Entbindungen betreffen. Vor der Veröffentlichung wird ein abschließender Validierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die auf klare Eingaben und Überprüfungsschritte zurückgeführt werden kann.
Oxytocin-Marktschätzung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Oxytocin-Marktwerte unterscheiden sich häufig, selbst wenn der Themenname gleich aussieht, da das Jahr der Preisgestaltung, die Behandlung von Kanalaufschlägen und die einbezogenen Geographien nicht immer übereinstimmen. Unterschiede treten auch auf, wenn eine Schätzung stärker auf demografische Nachfragesignale setzt, während eine andere stärker auf die Angebotssichtbarkeit ausgerichtet ist.
Eine aktualisierungsbedingte Lücke ist in diesem Markt üblich, da Währungszeitpunkt und ausschreibungsgebundene Preisgestaltung die gemeldeten Umsätze verschieben können, ohne dass sich die Patientenvolumina wesentlich ändern, und kleine Basisjahresänderungen sich durch die Prognose fortsetzen. Durch die Aktualisierung der durchschnittlichen Verkaufspreise mit aktuellen Kanalprüfungen und die erneute Validierung des Wechselkurszeitpunkts während des Aktualisierungszyklus reduziert Mordor Intelligence die Abweichung, die aus älteren Preispunkten und einmaligen Umrechnungsannahmen entstehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 123,34 Mio. USD (2025) | |
| Marktforschungsanbieter A | 94,97 Mio. USD (2024) | Verwendet ein früheres Basisjahr und kann den Wert unterschätzen, wenn Kanalpreisgestaltung und aktuelle beschaffungsgetriebene Preisneueinstellungen nicht in die Basis übernommen werden, insbesondere wenn der Zeitpunkt der Währungsumrechnung nicht konsistent aktualisiert wird. |
| Marktforschungsanbieter B | 96,10 Mio. USD (2024) | Berichtet in Milliarden USD und kann eine breitere gemischte Preisgestaltung mit weniger länderspezifischen Validierungsprüfungen anwenden, was die Unterschiede zwischen institutioneller Beschaffung und Einzelhandelspreisgestaltung im laufenden Jahr komprimieren kann. |
Die Streuung der drei Zahlen erklärt sich mehr durch Zeitpunkt und Preisbehandlung als durch eine Meinungsverschiedenheit über den Kernachfragepool. Wenn Umfang, Währungszeitpunkt und der Aufbau des durchschnittlichen Verkaufspreises klar angegeben und dann mit Feldfeedback überprüft werden, wird der resultierende Marktwert leichter reproduzierbar und stabiler für die Planung.
Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Oxytozin Marktgröße und das prognostizierte Wachstum?
Die Oxytocin-Marktgröße wurde im Jahr 2026 auf 132,95 Millionen USD geschätzt und wird voraussichtlich von 143,31 Millionen USD im Jahr 2027 auf 208,53 Millionen USD bis 2032 anwachsen, bei einer CAGR von 7,80 % während des Prognosezeitraums (2027–2032).
Welche Indikation erzielt den höchsten Umsatz?
Prävention und Behandlung der postpartalen Hämorrhagie dominieren und tragen 62,74 % des Umsatzes im Jahr 2026 bei.
Welche Region wird bis 2032 am schnellsten wachsen?
Die Asien-Pazifik-Region ist für die höchste CAGR von 8,62 % positioniert, angetrieben durch den Ausbau institutioneller Entbindungen und demografischen Schwung.
Welche Verabreichungsinnovationen verändern den Markt?
Intranasale Sprays, oromukosale Streifen und thermostabile Sublingualtabletten gewinnen an Bedeutung und bieten nadelfreie Verabreichung und geringere Abhängigkeit von der Kühlkette.
Wie werden Lieferengpässe angegangen?
Hersteller investieren in redundante API-Quellen, inländische Abfüll- und Verpackungskapazitäten sowie strategische Lagerbestände, um wiederkehrende Engpässe bei injizierbaren Präparaten zu mindern.
Wer sind die führenden Akteure in der Oxytozin-Branche?
Pfizer, Fresenius Kabi und Hikma führen die injizierbare Versorgung an, während Tonix Pharmaceuticals und Insud Pharma alternative Verabreichungsinnovationen vorantreiben.