
Marktgröße und Marktanteil für Dentalgeräte in Kanada
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße im Basisjahr (2025) | 462.57 Millionen US-Dollar |
| Marktgröße (2026) | 490.02 Millionen US-Dollar |
| Marktgröße (2031) | 653.58 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.93 % |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Dentalgeräte in Kanada durch Mordor Intelligence
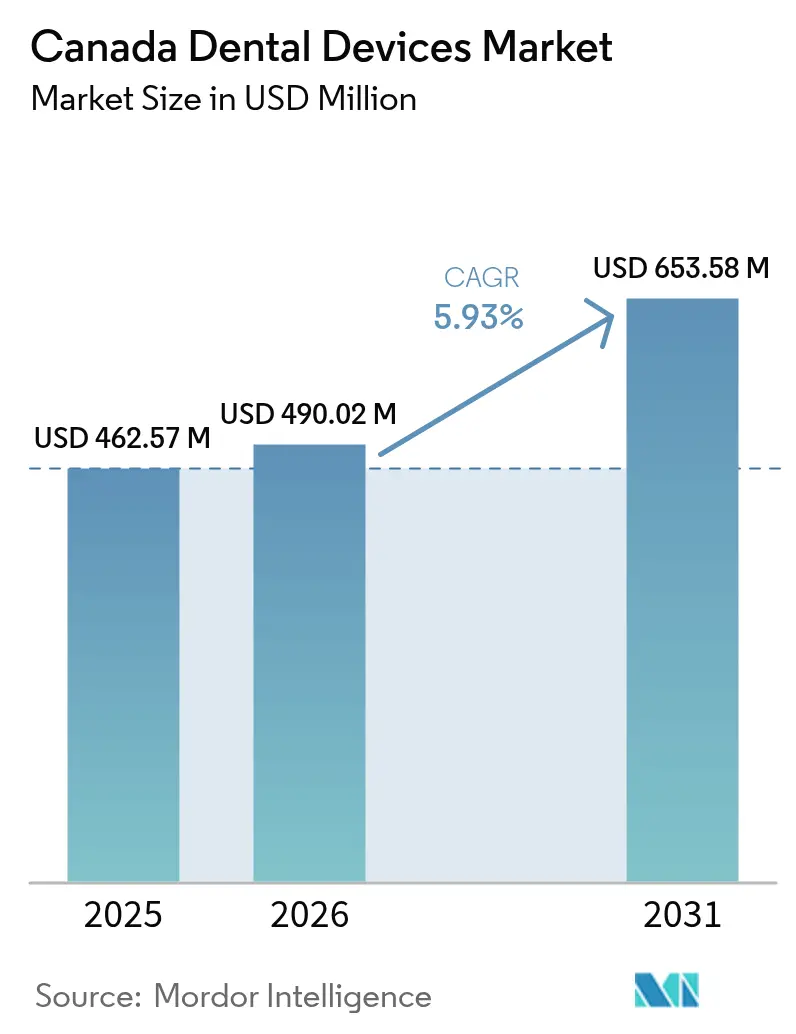
Die Marktgröße für Dentalgeräte in Kanada soll von 462,57 Millionen USD im Jahr 2025 auf 490,02 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,93 % über den Zeitraum 2026–2031 einen Wert von 653,58 Millionen USD erreichen.
Die dauerhafte CDCP-Finanzierung lenkt Ausgaben in digitale Bildgebung, ergonomische Behandlungsstühle und KI-fähige Software und verkürzt Austauschzyklen. Dentalcorp und andere Ketten standardisieren integrierte Plattformen, was Einzelproduktanbieter unter Druck setzt und Vollsortimentslieferanten begünstigt. Die schrittweise Einführung des CDCP stabilisiert den Auftragsfluss und veranlasst Hersteller, mehr Mittelklassesysteme zu bevorraten, die in die bundesstaatlichen Gebührengrenzen passen. Sinkende Restwerte für Analoggeräte drängen Kliniken zu Leasing- und Abonnementmodellen, die Serviceleistungen bündeln. Wachsende Seniorenpopulationen benötigen komplexe Versorgung, was die Nachfrage nach restaurativen Instrumenten steigert und Wiederholungsbesuche fördert [1]Statistics Canada – „Faktoren im Zusammenhang mit der Nutzung zahnmedizinischer Versorgungsleistungen bei Senioren in Kanada.” 19. Juni 2024. . Die Kalibrierungsvorschriften des Sicherheitskodex 30 unterstreichen die Bedeutung von Wartungsverträgen und erweitern servicebasierte Einnahmen. Kliniken verhandeln jetzt im Voraus gebündelte Serviceleistungen, um das Risiko von Ausfallzeiten zu minimieren, wodurch der Kundendienst nach dem Kauf ebenso entscheidend wird wie die Hardwarespezifikationen.
Wesentliche Erkenntnisse des Berichts
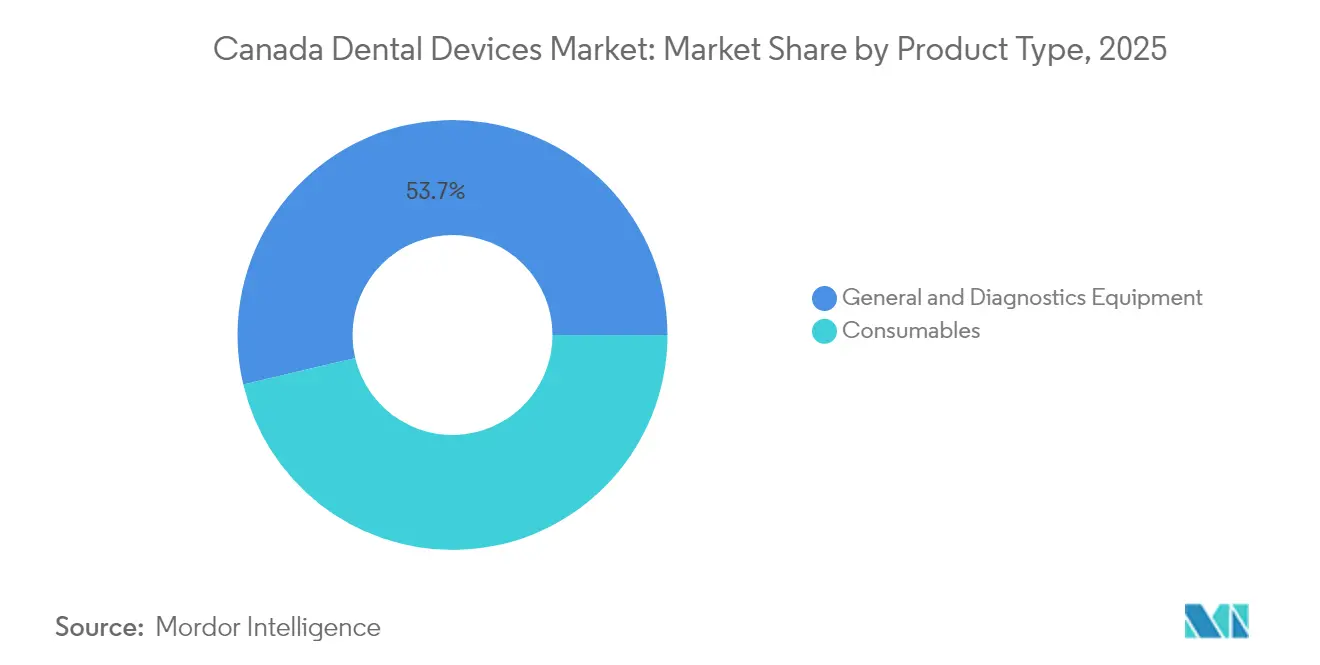
- Nach Produkttyp entfielen im Jahr 2025 53,70 % des Marktanteils für Dentalgeräte in Kanada auf Dentalgeräte, während Dentalverbrauchsmaterialien bis 2031 mit der höchsten CAGR von 6,45 % expandieren sollen.
- Nach Behandlungsart entfiel im Jahr 2025 ein Marktanteil von 42,85 % auf prothetische Eingriffe im kanadischen Markt für Dentalgeräte, während parodontologische Behandlungen bis 2031 mit der höchsten CAGR von 6,87 % expandieren sollen.
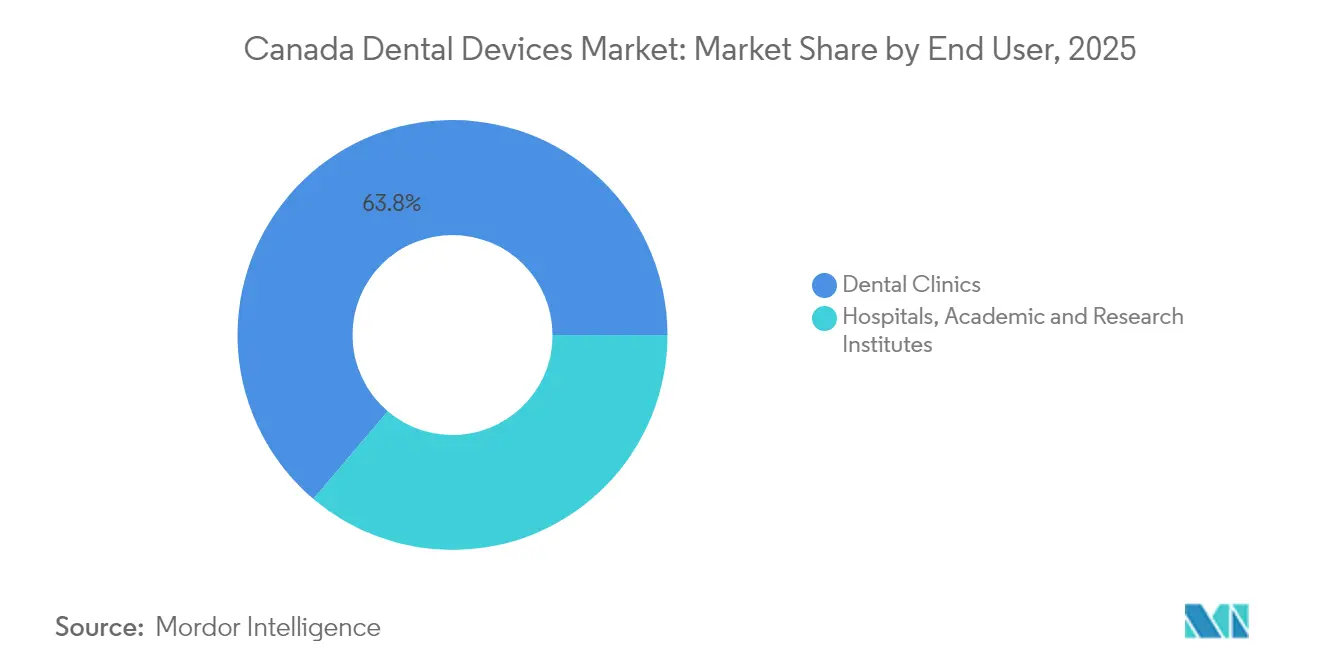
- Nach Endnutzer entfielen im Jahr 2025 63,80 % des Marktanteils für Dentalgeräte in Kanada auf Dentalkliniken, während akademische und Forschungseinrichtungen bis 2031 mit der höchsten CAGR von 6,62 % expandieren sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und -einblicke für Dentalgeräte in Kanada
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Alternde Bevölkerung erhöht Ausgaben für zahnmedizinische Versorgung | +1.2% | National, mit Schwerpunkt in Ontario, Quebec und British Columbia | Langfristig (≥ 5 Jahre) |
| Ausweitung des staatlichen Zahnpflegeplans fördert die Gerätenutzung | +2.0% | National, mit stärkerem Einfluss in Provinzen mit geringerer privater Versicherungsabdeckung | Mittelfristig (ca. 3–4 Jahre) |
| Steigende Nachfrage nach kosmetischer Zahnheilkunde in städtischen Zentren | +0.8% | Städtische Zentren in Ontario, British Columbia, Alberta und Quebec | Mittelfristig (ca. 3–4 Jahre) |
| Wachstum von Gruppendentalpraxen und Unternehmensketten fördert die Beschaffung | +0.7% | National, mit Schwerpunkt in städtischen und vorstädtischen Gebieten | Mittelfristig (ca. 3–4 Jahre) |
| Zustrom ausländisch ausgebildeter Zahnärzte erhöht Eingriffszahlen | +0.3% | Ländliche und unterversorgte Provinzen, insbesondere in Atlantik-Kanada und den nördlichen Territorien | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Zahnheilkunde-Workflows durch kanadische Kliniken | +0.9% | National, mit höherer Akzeptanz in städtischen Zentren und akademischen Einrichtungen | Mittelfristig (ca. 3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung erhöht Ausgaben für zahnmedizinische Versorgung in ganz Kanada
Eine Erhebung von Statistics Canada aus dem Jahr 2024 zeigt, dass 72,5 % der Senioren im Vorjahr einen Zahnarztbesuch in Anspruch genommen haben – ein Anstieg, der durch die Versicherungsabdeckung im Rahmen des CDCP bedingt ist. Kliniken bestellen Niedrigeinstiegs-Behandlungsstühle mit verstärkten Armlehnen, da Mobilitätseinschränkungen von einer Nischenanforderung zu einem gängigen Designkriterium geworden sind. Praxen, die ältere Erwachsene als Zielgruppe haben, kombinieren diese Stühle mit Cone-Beam-CT-Scannern, da geriatrische Fälle häufig umfassende Diagnostik erfordern. Geräteanbieter bewerben jetzt verlängerte Garantien, was auf die Vorsicht der Kliniken hinsichtlich reparaturbedingter Ausfallzeiten hinweist.
Ausweitung des staatlichen Zahnpflegeplans fördert die Gerätenutzung
Das CDCP stellt über fünf Jahre 13 Milliarden USD bereit und deckt bereits mehr als zwei Millionen Senioren ab [2]Statistics Canada – „Faktoren im Zusammenhang mit der Nutzung zahnmedizinischer Versorgungsleistungen bei Senioren in Kanada.” 19. Juni 2024. Die Anmeldedynamik löst den Austausch analoger Panorama-Einheiten durch digitale Hybridsysteme aus, die einen höheren Durchsatz bewältigen. Distributoren bevorraten Mittelklasse-Scanner, die auf die Gebührenobergrenzen des CDCP abgestimmt sind – eine Taktik, die den Lagerumschlag beschleunigt. Kliniken, die multidisziplinäre Behandlungsräume für Kinder und Menschen mit Behinderungen einrichten, installieren universelle Versorgungssysteme, die schnell wechselbare Handstücke akzeptieren, was indirekt den Absatz modularer Möbelsysteme steigert.
Steigende Nachfrage nach kosmetischer Zahnheilkunde in städtischen Zentren
Städtische Praxen in Toronto, Vancouver und Montréal berichten von wachsenden Wartelisten für Bleaching und Weichgewebekonturierung, was zu einer raschen Einführung von Dioden- und Er:YAG-Lasern führt dj.mdpi.com. Obwohl kosmetische Eingriffe außerhalb der CDCP-Erstattung verbleiben, stützt das höhere städtische verfügbare Einkommen die Nachfrage und ermutigt Kliniken, sich durch Technologie zu differenzieren. Social-Media-Marketing, das sich auf Laserkompetenz konzentriert, steigert die Patientenerwartungen selbst bei Routinebesuchen und drängt mittelgroße Praxen zu technologischen Auffrischungen. Leasingverträge mit Upgrade-Klauseln bieten einen bequemen Weg, Geräte „ausstellungsneu” zu halten, ohne Kapital zu binden.
Wachstum von Gruppendentalpraxen und Unternehmensketten fördert die Beschaffung
Das Netzwerk von Dentalcorp umfasst mittlerweile mehr als 550 Standorte und verschafft dem Unternehmen Mengenrabatt-Verhandlungsmacht, die die Lieferantenstrategien prägt. Ketten setzen standardisierte Gerätelisten durch, die Vollsortimentsanbieter bevorzugen, die eine garantierte nationale Versorgung gewährleisten können. Die rasche Integration von Akquisitionen zwingt Unternehmenseinkäufer, Plug-and-Play-Röntgenpakete auszuwählen, was die Lieferung von Komplettsystemen beschleunigt. Unabhängige Kliniken sind anschließend mit längeren Lieferzeiten konfrontiert, wenn Kettenbestellungen frühe Produktionsläufe absorbieren, sodass kleinere Praxen ihre Käufe weiter im Voraus planen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Bildgebungs- und CAD/CAM-Geräte | -0.8% | Ländliche Gebiete und unabhängige Praxen im ganzen Land | Mittelfristig (ca. 3–4 Jahre) |
| Begrenzte Erstattung für Implantat- und ästhetische Eingriffe | -0.5% | National, mit stärkerem Einfluss in einkommensschwächeren Regionen | Langfristig (≥ 5 Jahre) |
| Lieferkettenexposition gegenüber Grenzwertverzögerungen an der US-Grenze und Währungsschwankungen | -0.6% | National, mit stärkerem Einfluss auf Praxen, die auf Just-in-Time-Lagerbestände angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter regulatorischer Weg für individuell gefertigte 3-D-gedruckte Geräte | -0.3% | National, mit stärkerem Einfluss auf innovative Praxen und Labore | Langfristig (≥ 5 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche Bildgebungs- und CAD/CAM-Geräte für kleine Kliniken
Eine Cone-Beam-CT-Einheit kann nahezu 90.000 USD kosten, was den jährlichen Bruttoumsatz vieler ländlicher Praxen deutlich übersteigt. Die CDCP-Erstattung beträgt im Durchschnitt etwa zwei Drittel der provinziellen Gebührenrichtlinien und verringert die Margen für abgedeckte Leistungen. Abonnementmodelle, die Hardware, Software und Service für eine monatliche Pauschalgebühr bündeln, gewinnen bei Einzelunternehmern an Beliebtheit, die Technologie benötigen, aber keine Barreserven besitzen. Gemeinschaftliche Gesundheitszentren haben begonnen, mobile Bildgebungsfahrzeuge gemeinsam zu nutzen, was auf einen entstehenden Peer-to-Peer-Mietmikromarkt in abgelegenen Regionen hindeutet.
Begrenzte Erstattung für Implantat- und ästhetische Eingriffe
Implantattherapie und rein kosmetische Eingriffe verbleiben außerhalb der CDCP-Abdeckung servicecanada.gc.ca. Anbieter positionieren Implantationsmotoren und ästhetische Laser als Reputationsschaffende anstatt als unmittelbare Umsatztreiber, und Gerätelieferungen korrelieren stärker mit dem Einkommensniveau des Einzugsgebiets als mit der Patientenanzahl. Kliniken der mittleren Einkommensklasse verschieben derartige Investitionen und vergrößern so das Technologiegefälle zwischen städtischen Zentren und kleineren Gemeinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Verbrauchsmaterialien übertreffen das Gerätewachstum
Das Segment der Verbrauchsmaterialien hält im Jahr 2025 einen Marktanteil von 46,30 % am kanadischen Markt für Dentalgeräte und soll bis 2031 mit einer CAGR von 6,45 % expandieren, gestützt durch das CDCP-getriebene Wachstum bei Scaling-, Fluoridlack- und pädiatrischen Versiegelungsanwendungen. Kliniken, die sich im Programm anmelden, tendieren zu Einwegartikel mit kurzen Vorlaufzeiten, was auf eine vorsichtige Kapitalallokation hindeutet, während sich die Erstattungsrichtlinien stabilisieren. Lieferanten, die Infektionskontrollleitfäden mit Lieferungen bündeln, verzeichnen höhere Nachbestellungsraten, was signalisiert, dass Bildungswert nun die Markentreue beeinflusst. Digitale Logistik-Dashboards zur Verfolgung von Chargen-Ablaufdaten werden zu einer Standardanforderung in Distributorverträgen.
Digitale Röntgendiagnostik und chairside-CAD/CAM-Systeme nehmen gemeinsam den größten Anteil am Gerätemarkt ein, obwohl das Wachstum auf etwa 4,8 % moderiert, da Erstzyklusanwender ihre Upgrades abschließen. Hersteller betonen die Niedrigdosisleistung, um den Anforderungen des Sicherheitskodex 30 zu genügen, was darauf hindeutet, dass das Bewusstsein der Patienten für Strahlenbelastung die Marketingnarrative prägt. KI-Overlays treiben den Absatz sekundärer Sensoren an, da ältere Detektoren keine Integrations-Ports besitzen und Kliniken dazu veranlassen, früher als es Abschreibungspläne vorschreiben würden, zu erneuern. Stuhlhersteller, die USB-C-Hubs in Armlehnen integrieren, zeigen, dass Datenkonnektivität kein Premium-Extra mehr ist, sondern eine Basiserwartung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Behandlungsart: Parodontologische Eingriffe treiben die Geräteinnovation voran
Parodontologische Eingriffe weisen eine prognostizierte CAGR von 6,87 % auf – schneller als jede andere Behandlungskategorie –, was das gesteigerte Bewusstsein für Zusammenhänge zwischen Zahnfleischentzündung und kardiovaskulärer Gesundheit widerspiegelt. Kliniken, die ihr parodontologisches Angebot ausbauen, kaufen routinemäßig Ultraschallscaler mit Einwegaufsätzen, was die wiederkehrende Nachfrage nach Verbrauchsmaterialien neben dem Hardwareverkauf steigert. Weichgewebelaser verbessern den Patientenkomfort und verkürzen die Stuhlzeit, was in städtischen Umgebungen mit häufigen Terminrückständen einen höheren täglichen Durchsatz ermöglicht. Die zunehmende Betonung minimal-invasiver Therapie lässt eine künftige Nachfrage nach Lasermodalitäten mit geringer Wärmeentwicklung erwarten.
Die Prothetik erfasst im Jahr 2025 einen Marktanteil von 42,85 % am kanadischen Markt für Dentalgeräte, angetrieben durch alternde Patienten, die sich für implantatgetragene Prothesen entscheiden. Digitale Abdruckscanner eliminieren unordentliche Abformungen und verkürzen die Kronenfertigungszyklen, was Dentallabore dazu veranlasst, in kompatible Fräseinheiten zu investieren, die den vorgelagerten Kapitalaufwand erhöhen. Kieferorthopädische Anbieter wechseln zu Klarsicht-Alignern und drängen Kliniken dazu, 3-D-Drucker für die In-House-Modellproduktion anzuschaffen – eine angrenzende Chance für Harzlieferanten. Endodontische Volumina steigen mit der weit verbreiteten Nutzung drehmomentkontrollierter Rotationsfeilen, aber die geringere Kapitalintensität hält ihren Umsatzbeitrag hinter der Bildgebung zurück.
Nach Endnutzer: Akademische Einrichtungen entwickeln sich zu Wachstumsführern
Dentalkliniken repräsentieren im Jahr 2025 einen Marktanteil von 63,80 % am kanadischen Markt für Dentalgeräte und expandieren weiterhin mit einer stabilen CAGR von 5,75 %, da die CDCP-Anmeldungen die Terminbücher füllen. Neu hinzugefügte Behandlungsräume verfügen häufig über kompakte Multifunktions-Versorgungseinheiten, die Bodenfläche sparen und schnell wechselbare Handstücke aufnehmen, was zeigt, wie Auslastungsdruck das Raumdesign beeinflusst. Unabhängige Praxen in kostensensiblen Regionen verlassen sich auf generalüberholte Behandlungsstühle, was eine Sekundärmarktdynamik signalisiert, die den Neugeräteumsatz moderieren könnte, wenn das Angebot die Nachfrage übersteigt. Hochauflösende Intraoralкамеры, die mit Cloud-Speicher gebündelt werden, bewegen sich auf eine Basisspezifikation zu, was Datenschutz-Compliance-Fragen für Einzelpraxen aufwirft.
Akademische und Forschungseinrichtungen sollen mit einer CAGR von 6,62 % wachsen, angetrieben durch provinzielle Finanzierung, die darauf abzielt, die Zahnarztpipeline zu erweitern. Renovierte Simulationslabore installieren beidhändig bedienbare Behandlungsstühle und digitale Scanner, damit Absolventen mit gängigen Technologien in den Berufsalltag eintreten und eine latente Markentreue bei Geräteherstellern aufbauen. Kollaborative Forschungsprojekte zur Frühkaries-Erkennung – wie das auf fotothermalischer Radiometrie basierende „Canary”-System – ziehen Branchensponsoring an und schaffen eine Rückkopplungsschleife zwischen Wissenschaft und Anbietern. Dentalkrankenhäuser, obwohl geringer an der Zahl, richten ihre Beschaffung auf multidisziplinäre Versorgung aus und bestellen chirurgische Mikroskope und Cone-Beam-CT-Einheiten gemeinsam, um komplexe maxillofaziale Eingriffe zu unterstützen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Ontario, Quebec und British Columbia machen mehr als die Hälfte des Umsatzes mit Dentalgeräten in Kanada aus, gestützt durch dichte Bevölkerungen, mehrere Zahnmedizinschulen und gut finanzierte Venture-Ökosysteme, die die Einführung KI-verbesserter Bildgebung beschleunigen. Anbieter erproben routinemäßig neue Produkte in Greater Toronto, wo ein hoher Patientendurchsatz schnelles Feedback liefert, und erfolgreiche Markteinführungen verbreiten sich innerhalb von zwei Geschäftszyklen landesweit. Dieser städtische Fokus setzt Technologie-Benchmarks, denen sich ländliche Kliniken verpflichtet fühlen, und hebt stetig die nationale Baseline für chairside-Geräte an.
Der Rest Kanadas zeigt divergierende Muster. Alberta, Saskatchewan und Manitoba bauen ihren Anteil aus, da verbesserte Haushaltseinkommen und ländliche Förderprogramme Laser- und Basisbildgebungskäufe ankurbeln, obwohl eine geringere Zahnarztdichte die Austauschzyklen außerhalb der großen Städte länger hält. Atlantische Provinzen und nördliche Territorien profitieren am stärksten vom CDCP; geringe private Versicherungsdurchdringung und ein Fonds für den oralen Gesundheitszugang in Höhe von 250 Millionen USD treiben die Nachfrage nach robusten, tragbaren Diagnostikgeräten an, die für raue Klimabedingungen geeignet sind. Teledentalmedizin-Pilotprojekte und saisonale Touristenzuströme fördern darüber hinaus das Interesse an kompakten, akkubetriebenen Bildgebungskits und kurzfristigen Gerätevermietungen.
Regulatorisches Umfeld
Health Canada reguliert Dentalprodukte im Rahmen des Food and Drugs Act und der Medical Devices Regulations (SOR/98-282) unter Verwendung eines risikobasierten Klassifizierungssystems (Klasse I bis IV). Viele zahnärztliche Instrumente fallen unter Klasse I, wobei Importeure, Hersteller und Vertriebshändler in der Regel über eine Medical Device Establishment Licence (MDEL) tätig sind, während Produkte mit höherem Risiko eine Medical Device Licence (MDL) erfordern. Diese Aufteilung wirkt sich sowohl auf die Zeit bis zur Markteinführung als auch auf die laufenden Compliance-Kosten aus.
Der Fokus der Aufsicht verschiebt sich zunehmend auf Lebenszykluskontrollen und digitale Einreichungsprozesse. Zum 1. Januar 2026 hat Health Canada seine Befugnis erweitert, Bedingungen und Auflagen für Marktzulassungen von Geräten der Klasse II bis IV festzulegen, was den Bedarf an Bereitschaft zur Marktüberwachung nach dem Inverkehrbringen für Bildgebung, Software und andere risikoreichere Dentaltechnologien erhöht. Unabhängig davon hat Health Canada im Juni 2026 Änderungen finalisiert, die die Anforderung aufheben, dass MDEL-Inhaber ausschließlich von ausländischen Vertriebshändlern importieren müssen, die ebenfalls eine MDEL besitzen, was die grenzüberschreitenden Beschaffungsstrukturen für kanadische Dental-Lieferketten vereinfacht.
Wettbewerbslandschaft
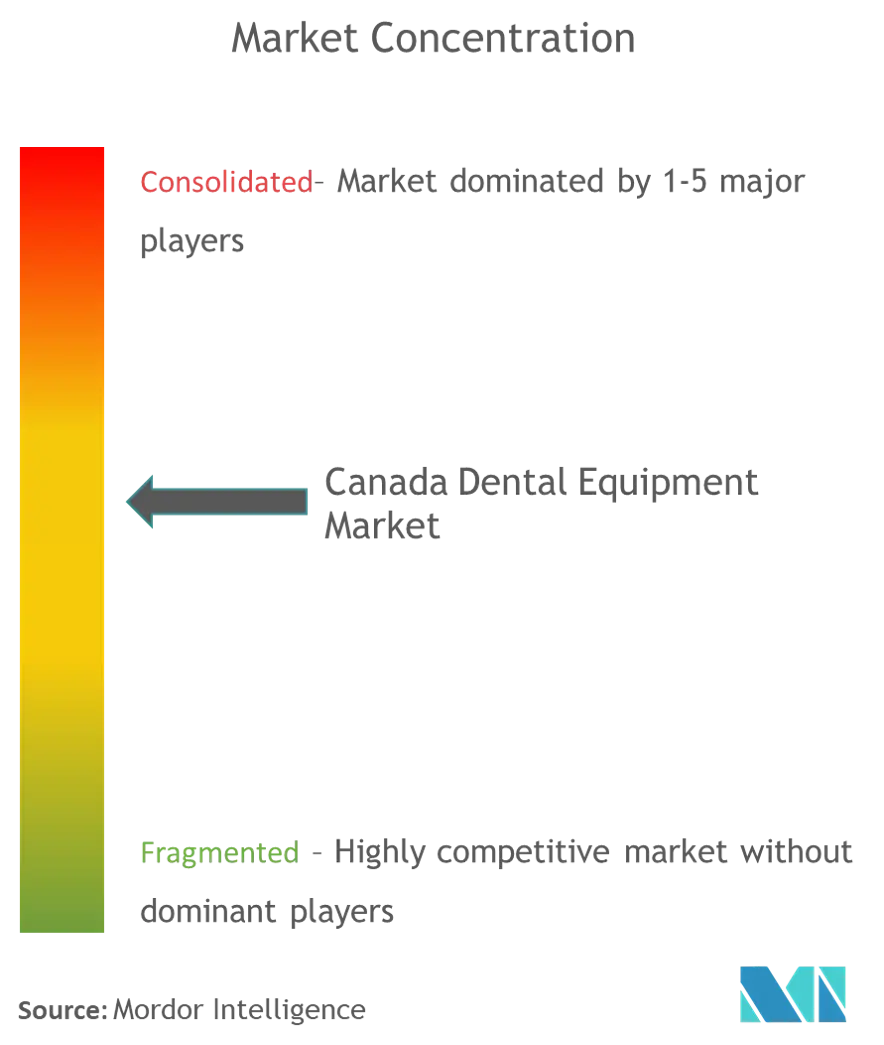
Die kanadische Dentalgeräteindustrie ist mäßig konzentriert, wobei globale Marktführer wie Dentsply Sirona und Envista neben agilen inländischen Spezialisten konkurrieren. Unternehmensketten – darunter Dentalcorp – sichern sich nationale, zweisprachige Serviceverträge, die bevorzugte Lieferanten für mehrjährige Zyklen binden, die Eintrittsbarrieren für kleinere Hersteller erhöhen und die Kosten pro Einheit durch Großbestellungen senken. Diese Vereinbarungen bündeln zunehmend Vor-Ort-Schulungen und Wartung und stärken so den Wert integrierter Vollsortiment-Portfolios gegenüber Einzelprodukten.
Der Wettbewerb intensiviert sich auch rund um KI-fähige Software-Schichten, die sich auf bestehende Sensoren aufsetzen; Start-ups nutzen schnelle Entwicklungszyklen, um den Fünf-Jahres-Hardware-Erneuerungsrhythmus zu übertreffen, und setzen etablierte Unternehmen unter Druck, APIs zu öffnen oder Akquisitionen zu verfolgen, um relevant zu bleiben. Die Aktualisierung der Medizingeräteregulierung von Health Canada im Jahr 2024 verschärfte die Dokumentationsanforderungen und begünstigt Lieferanten, die Compliance-Kosten über mehrere Märkte hinweg absorbieren können. Die Interoperabilität mit provinziellen E-Health-Portalen hat sich als entscheidendes Kaufkriterium herausgestellt und verlagert einen Teil der Verhandlungsmacht zu Software-Anbietern, die einen nahtlosen Datenfluss garantieren. Nischenopportunitäten bestehen bei leichten pädiatrischen Behandlungsstühlen und hochbelastbaren geriatrischen Modellen, die auf CDCP-Prioritäten ausgerichtet sind, aber nur wenige Unternehmen bieten bisher Dual-Plattform-Linien an.
Marktführer der Dentalgeräteindustrie in Kanada
3M
Dentsply Sirona
Carestream Health
A-Dec Inc.
Patterson Companies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch das CDCP getriebene Nutzung sowie jüngste Aktualisierungen der Bundesverwaltung verschieben die Beschaffung in Richtung durchsatzorientierter und compliance-bereiter Ausrüstung. Dies schafft Raum für Anbieter, die Bildgebung im mittleren Preissegment, Behandlungseinheiten und Wartung in vorhersehbare Servicemodelle verpacken. Das CDCP stellt über fünf Jahre 13 Milliarden USD bereit, und das Programm hat die abgedeckten Patientenvolumina erweitert, was die Erneuerungszyklen für digitale Radiografie, ergonomische Behandlungsstühle und integrierte Workflow-Software verstärkt hat, die eine höhere Termindichte unter Gebührenobergrenzen unterstützen sollen.
Auf der Angebotsseite standardisiert Health Canada die digitalen regulatorischen Abläufe und erhöht die Anforderungen an Nachweise und Kontrollen nach dem Inverkehrbringen. Dies eröffnet kurzfristige Chancen für Hersteller und Vertriebshändler mit ausgereiften Qualitätssystemen und kanadagerechter Dokumentation. Die verpflichtende Nutzung des Regulatory Enrolment Process (REP) und des Common Electronic Submission Gateway (CESG) für die meisten regulatorischen Transaktionen bei Medizinprodukten trat am 1. April 2026 in Kraft, und Health Canada veröffentlichte im März/April 2026 zudem neue und überarbeitete Leitlinien zur Marktüberwachung nach dem Inverkehrbringen und zu KI-fähigen Geräten, einschließlich der Konzepte des Predetermined Change Control Plan (PCCP). Für Anbieter von Dentaltechnologie unterstützen diese Schritte die Nachfrage nach konformen, KI-bereiten Bildgebungs- und Analyseebenen und begünstigen zugleich kanadische Vertriebshändler, die elektronische Einreichungen operativ umsetzen, Geräteänderungen nachverfolgen und prüfbare Service- und Beschwerdebearbeitungsprozesse im großen Maßstab aufrechterhalten können.
Aktuelle Branchenentwicklungen
- Juni 2026: Dentsply Sirona ging eine Partnerschaft mit der Canadian Dental Association (CDA) im Rahmen des Student Clinician Research Program ein. Die Zusammenarbeit stärkt die Präsenz des Anbieters an kanadischen Zahnmedizin-Fakultäten und trägt dazu bei, bei neuen Absolventen die Vertrautheit mit bestimmten klinischen Workflows und Materialien zu fördern.
- Juli 2025: Solventum stellte der Dalhousie University Faculty of Dentistry ein Produktstipendium in Höhe von 121.900 CAD zur Verfügung, um die Ausbildung von Studierenden und die Patientenversorgung zu unterstützen. Der Produktzugang in Lehrkliniken kann Standardisierungsentscheidungen und langfristige Kaufpräferenzen beeinflussen, wenn Studierende in die Praxis übergehen.
- Dezember 2024: 3M veröffentlichte in Kanada einen Rückruf für Transbond Plus Self Etching Primer im Zusammenhang mit Problemen bei der Komponentenmischung innerhalb von L-pop-Kompartimenten. Diese Maßnahme erhöhte den kurzfristigen Bedarf an Versorgungs- und Substitutionsplanung für kieferorthopädische Klebematerialien und unterstrich die Bedeutung einer aktiven Rückrufüberwachung in den Bestandssystemen von Vertriebshändlern und Kliniken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der kanadische Markt für Dentalprodukte Umsätze aus Dentalgeräten und Diagnosegeräten sowie zahnärztlichen Verbrauchsmaterialien, die in Prävention, Diagnose und Behandlung in zahnärztlichen Versorgungseinrichtungen in Kanada eingesetzt werden.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen nicht-zahnmedizinische Medizinprodukte und allgemeine Krankenhausausrüstung aus, die nicht primär für zahnärztliche Verfahren verwendet wird.
Übersicht der Segmentierung
- Nach Produkt
- Allgemeine und diagnostische Geräte
- Dentallaser
- Weichgewebelaser
- Hartgewebelaser
- Röntgengeräte
- Extraorale Röntgengeräte
- Intraorale Röntgengeräte
- Behandlungsstuhl und -ausrüstung
- Sonstige allgemeine und diagnostische Geräte
- Dentallaser
- Dentalverbrauchsmaterialien
- Dentale Biomaterialien
- Dentalimplantate
- Kronen und Brücken
- Sonstige Dentalverbrauchsmaterialien
- Sonstige Dentalgeräte
- Allgemeine und diagnostische Geräte
- Nach Behandlungsart
- Kieferorthopädie
- Endodontie
- Parodontologie
- Prothetik
- Nach Endnutzer
- Dentalkrankenhäuser
- Dentalkliniken
- Akademische und Forschungseinrichtungen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wird genutzt, um die Struktur des Marktmodells festzulegen und Annahmen zu verankern, die von Jahr zu Jahr realistisch bleiben müssen. Wir beginnen mit öffentlichen Gesundheits- und demografischen Signalen, die mit der zahnärztlichen Nutzung zusammenhängen, und bringen diese anschließend mit dem Adoptions- und Ersatzverhalten von Geräten in Kliniken und Laboren in Verbindung.
Wichtige Quellen umfassen Aktualisierungen von Health Canada zu Geräten und Sicherheit, Bevölkerungs- und Einkommensindikatoren von Statistics Canada, das Canadian Institute for Health Information für den breiteren Kontext der Gesundheitsversorgung, die Canadian Dental Association für Perspektiven zu Praxis und Nutzung sowie die Canadian Agency for Drugs and Technologies in Health für Evidenzprüfungen, sofern relevant. Wir prüfen zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presse und Fachpublikationen und nutzen ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenkontext. Patentdatenbanken und Daten auf Sendungsebene für Import-Export werden ergänzt, wenn sie helfen, den Produktfluss zu validieren. Diese Beispiele sind nicht abschließend, und weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um das aus Sekundärsignalen entwickelte Modell einer Belastungsprüfung zu unterziehen, insbesondere in Bezug auf Preisgestaltung, Beschaffungszyklen und die Frage, wie Produkte in der tatsächlichen Beschaffung als Gerät versus Verbrauchsmaterial gezählt werden. Wir sprachen mit einer Mischung aus Herstellern, Vertriebshändlern, Betreibern zahnärztlicher Kliniken, Laborinhabern und Kategoriespezialisten in ganz Kanada, sodass fehlende Aufteilungen ergänzt und Annahmen über den Kanal hinweg trianguliert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 12 % |
| Mid-Tier: 58 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 58 % |
Marktdimensionierung & Prognose
Das Modell zur Marktdimensionierung beginnt mit einem Top-down-Nachfragepool, der anhand der zahnärztlichen Nutzung und des Behandlungsmix in Kanada neu aufgebaut und anschließend mittels Adoptions- und Ersatzlogik in eine Nachfrage nach Geräten und Verbrauchsmaterialien umgerechnet wird. Die Gesamtwerte werden durch selektive Bottom-up-Prüfungen bestätigt, wie etwa eine Aggregation der Umsätze ausgewählter Lieferanten, Kanalmix-Prüfungen und Volumen-nach-ASP-Näherungen für gängige Kategorien.
Zu den Modelleingaben zählen die Anzahl aktiver Zahnarztpraxen und Behandlungsstühle, die Häufigkeit von Patientenbesuchen und der Behandlungsmix, die Durchdringung digitaler Zahnmedizinwerkzeuge, die Ersatzzyklen für Bildgebungs- und Behandlungsraumausrüstung sowie der Anteil der Verfahren, bei denen Implantate, restaurative Materialien oder Infektionskontroll-Verbrauchsmaterialien verwendet werden. Die Preisgestaltung erfolgt über eine ASP-Staffelung, die Investitionsgüter von Einwegprodukten trennt und dann Anpassungen an Änderungen des Produktmix vornimmt, statt einen einheitlichen Inflationsfaktor anzuwenden.
Für die Prognose wird eine Szenarioanalyse mit einer während der Interviews vereinbarten kurzen Liste von Treibern verwendet, unterstützt durch einfache Zeitreihenglättung bei stabilen Indikatoren mit geringer Jahr-zu-Jahr-Volatilität. Wenn Bottom-up-Daten für eine Nischenkategorie unvollständig sind, werden Lücken durch Proxy-Verhältnisse geschlossen, die mit dem Verfahrensvolumen verknüpft sind, und anschließend anhand von Interview-Feedback erneut validiert, bevor die Gesamtwerte finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Importmuster für wichtige Gerätetypen, Indikatoren für die Praxisaktivität und beobachtete Preisentwicklungen bei häufig gekauften Kategorien. Bei größeren Abweichungen werden die Annahmen erneut geöffnet, Ausreißer untersucht und Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine tatsächliche Marktveränderung oder ein Modellartefakt handelt.
Vor der endgültigen Freigabe wird das Modell in mehreren Schritten überprüft, beginnend mit Analystenabgleichen, gefolgt von einer internen Peer-Review mit Fokus auf Konsistenz des Anwendungsbereichs und rechnerische Integrität. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa politische Änderungen, größere Verschiebungen bei der Kostenerstattung oder starke Wechselkursbewegungen, die sich auf die ASPs auswirken. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die zuletzt validierten Eingaben widerspiegeln.
Marktgröße für kanadische Dentalprodukte laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Verlage können zu unterschiedlichen Marktgrößen für kanadische Dentalprodukte kommen, selbst wenn sie ähnliche Produktgruppen beschreiben, da die Zählregeln nicht identisch sind. Die größten Abweichungen ergeben sich meist daraus, ob Verbrauchsmaterialien einbezogen werden, welches Jahr als Basisjahr behandelt wird und wie die Preisgestaltung aktualisiert wird, wenn sich Währungen und Produktmix ändern.
Auch der Aktualisierungsrhythmus und das Timing der Währungsumrechnung spielen eine Rolle, da sich die ASPs für importierte Geräte innerhalb eines Jahres verändern können und die Aufteilung zwischen Gerät und Verbrauchsmaterial die Gesamtsumme schnell verändern kann. In dieser Studie wurden vierteljährliche Preisprüfungen und Abweichungskennzeichnungen angewendet, bevor die Zahlen festgelegt wurden, weshalb Mordor Intelligence einen kleineren Wert für 2025 ausweist, der an eine reine Gerätegrenze angepasst ist, statt an ein breiteres Bündel aus Verbrauchsmaterialien und Geräten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 462,57 Mio. USD (2025) | |
| Globale Beratungsgesellschaft A | 635,40 Mio. USD (2023) | Verwendet einen reinen Geräte-Anwendungsbereich mit einem abweichenden Basisjahr, was das scheinbare Niveau im Vergleich zu einer späteren Gerätedefinition, die Verbrauchsmaterialien trennt und ASPs anhand jüngster Währungsbewegungen zurücksetzt, künstlich erhöhen kann. |
| Branchenforschungsverlag B | 1,56 Mrd. USD (2025) | Bündelt zahnärztliche Verbrauchsmaterialien zusammen mit Geräten, sodass Kategorien mit hohem Durchsatz wie Restaurationsmaterialien und Infektionskontrolle den Markt über Geräte hinaus erweitern und die Gesamtsumme nicht direkt vergleichbar machen. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch Abgrenzungen des Anwendungsbereichs und Zeitpunktentscheidungen, nicht durch eine unterschiedliche Einschätzung der zugrunde liegenden Nachfrage. Wenn dasselbe Jahr und dieselben Regeln für Gerät versus Verbrauchsmaterial angewendet werden, verengt sich die Spanne, und die verbleibende Abweichung ergibt sich in der Regel daraus, wie die ASP-Entwicklung und die Sensitivität gegenüber Importen behandelt werden.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den kanadischen Markt für Dentalgeräte zwischen 2026 und 2031 prognostiziert?
Es wird erwartet, dass die Branche mit einer CAGR von 5,93 % expandiert, gestützt durch CDCP-Finanzierung und eine alternde Bevölkerung.
Wie groß ist die aktuelle Marktgröße des kanadischen Marktes für Dentalgeräte?
Die Marktgröße für Dentalgeräte in Kanada beträgt 490,02 Millionen USD im Jahr 2026 und soll bis 2031 einen Wert von 653,58 Millionen USD erreichen.
Wie beeinflusst der kanadische Zahnpflegeplan die Gerätebeschaffung?
Das CDCP erweitert die Versicherungsabdeckung und veranlasst Kliniken, in Bildgebung, ergonomische Behandlungsstühle und digitale Workflows zu investieren, um den wachsenden Patientenzustrom zu bewältigen.
Warum verzeichnen parodontologische Geräte ein rasantes Wachstum?
Der klinische Fokus auf Zusammenhänge zwischen Zahnfleischgesundheit und systemischen Erkrankungen fördert die Nachfrage nach Ultraschallscalern und Weichgewebelasern.
Welche Provinzen dominieren die Marktgröße für Dentalgeräte in Kanada?
Ontario, Quebec und British Columbia halten gemeinsam den größten Anteil, gestützt durch dichte Bevölkerungen und mehrere Zahnmedizinschulen.
Welche Finanzierungsmodelle helfen kleinen Kliniken, fortschrittliche Technologie einzuführen?
Abonnement- und Leasingmodelle, die Hardware, Software und Wartung in vorhersehbare monatliche Gebühren bündeln, werden unter unabhängigen Praxen zunehmend weit verbreitet eingesetzt.
Seite zuletzt aktualisiert am:



