
Optogenetik-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 642.84 Millionen US-Dollar |
| Marktgröße (2032) | 753.61 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.23 % |
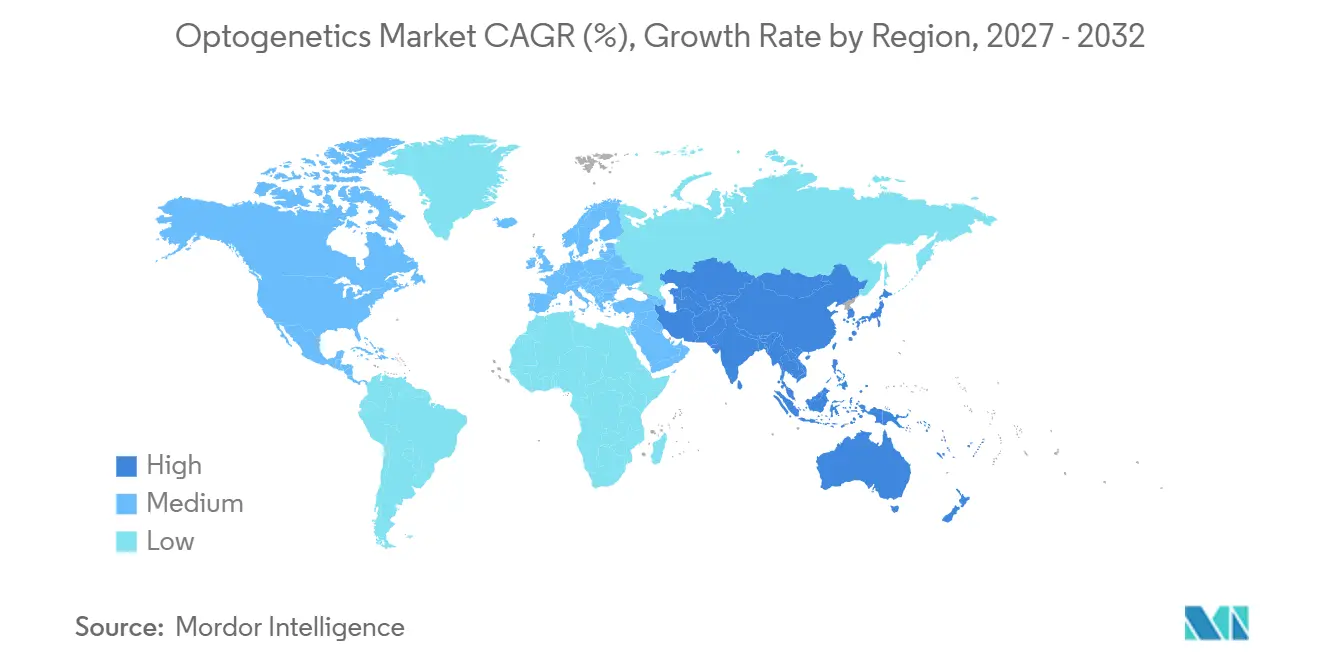
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
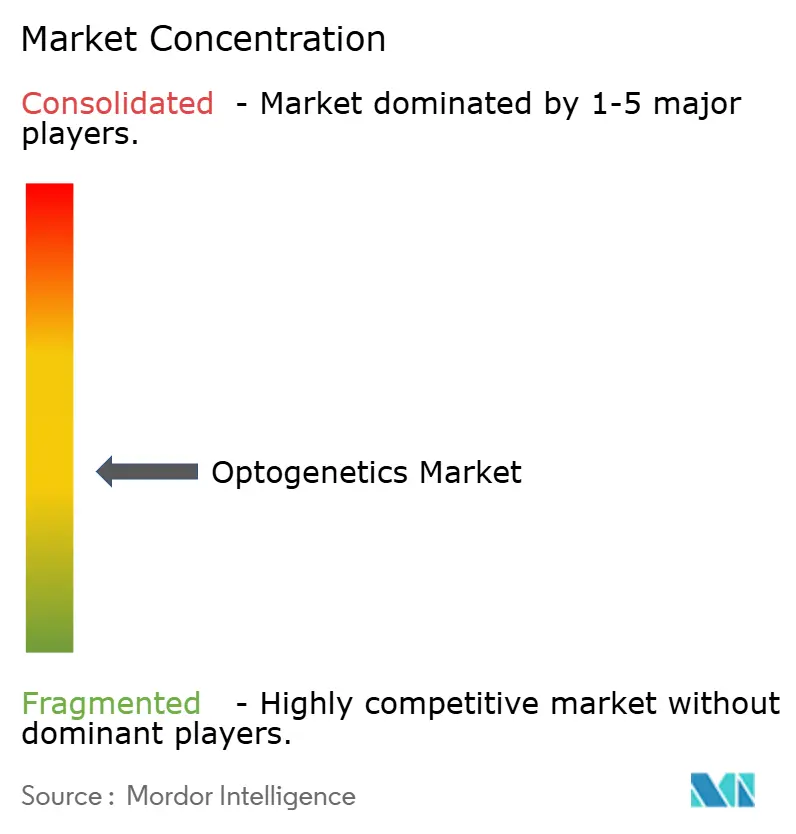
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Optogenetik-Marktanalyse von Mordor Intelligence
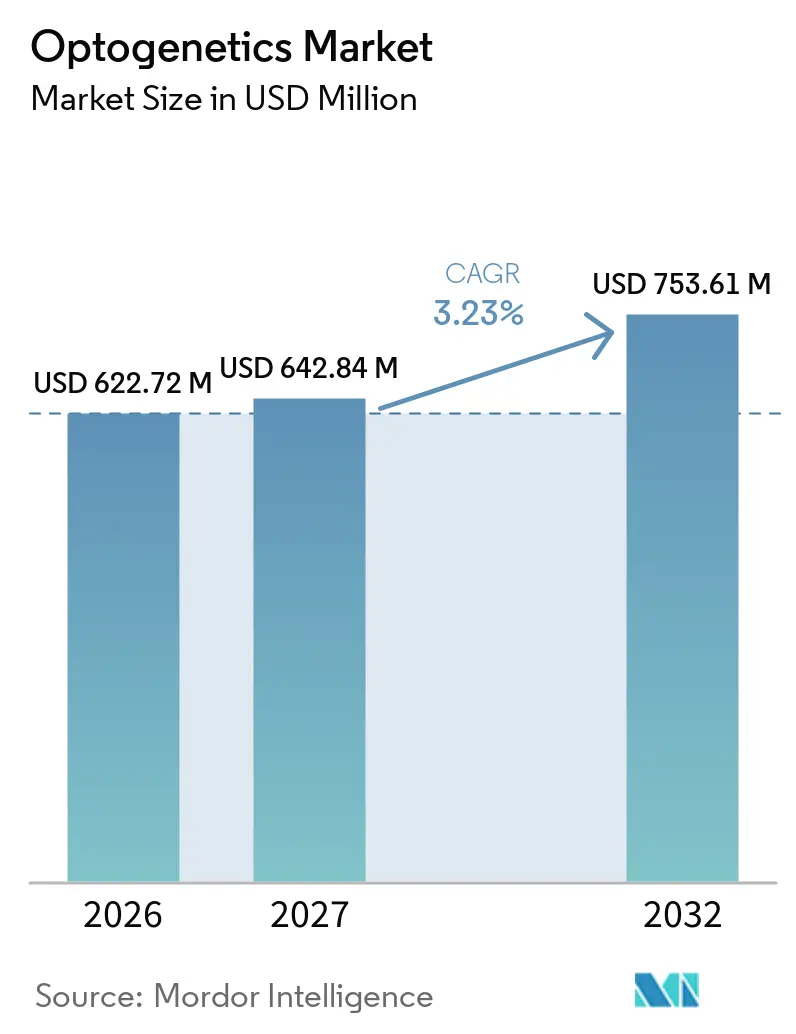
Die Optogenetik-Marktgröße soll von 622,72 Millionen USD im Jahr 2026 auf 642,84 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 3,23 % über 2027–2032 einen Wert von 753,61 Millionen USD erreichen.
Das Kapital verlagert sich von reinen Entdeckungsprojekten hin zu klinischen Pipelines zur Wiederherstellung des Sehvermögens in späten Phasen, da drei Prüftherapien in den Jahren 2024–2025 den FDA-Fast-Track- oder Breakthrough-Therapy-Status erhielten – ein Signal dafür, dass die kommerzielle Tragfähigkeit den Machbarkeitsnachweis als primären Maßstab des Fachgebiets ablöst. Hardware-Anbieter komprimieren Formfaktoren und Preise, um die Nachfrage nach geschlossenen Neuromodulationssystemen zu bedienen, während Opsin-Ingenieure rot-verschobene Varianten entwickeln, die eine tiefere Gewebedurchdringung ohne photothermische Schäden ermöglichen. Investoren setzen auf vertikal integrierte Akteure, die Lichtquellen, Vektoren und Analysesoftware bündeln – eine Strategie, die akademische Werkzeuglieferanten verdrängt, aber translationale Zeitpläne beschleunigt. Regulierungsbehörden auf drei Kontinenten veröffentlichen nun dedizierte Optogenetik-Leitlinien, die Dossier-Duplikationen reduzieren und das durchschnittliche IND-Vorbereitungsprogramm um 6 Monate verkürzen.
Wichtigste Erkenntnisse des Berichts
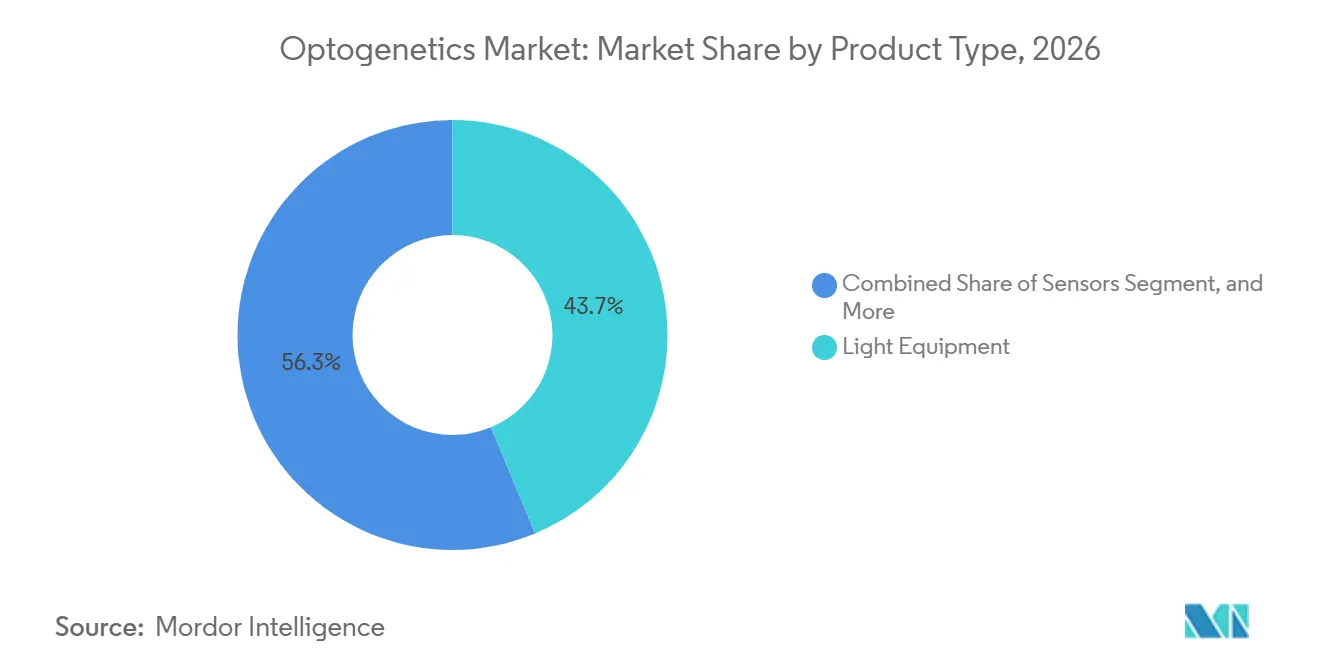
- Nach Produkttyp führte Lichtausrüstung den Optogenetik-Markt mit einem Umsatzanteil von 43,72 % im Jahr 2026 an, während Sensoren bis 2032 mit einer CAGR von 6,06 % wachsen.
- Nach Technik erfasste die virale Vektorlieferung 31,27 % der Optogenetik-Marktgröße im Jahr 2026; nicht-virale und Nanopartikel-Lieferung wächst am schnellsten mit einer CAGR von 7,63 %.
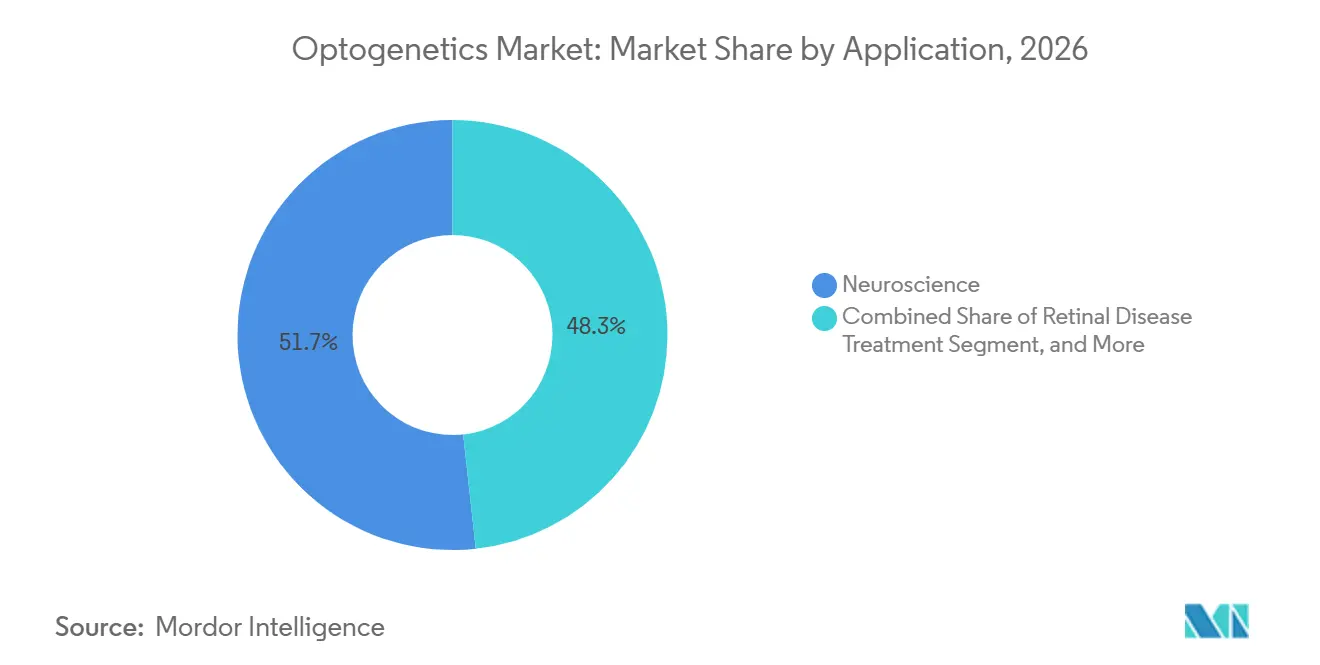
- Nach Anwendung entfiel auf die Neurowissenschaft ein Anteil von 51,72 % am Optogenetik-Markt im Jahr 2026, doch die Behandlung von Netzhauterkrankungen soll bis 2032 die höchste CAGR von 8,18 % verzeichnen.
- Nach Endnutzer entfielen auf akademische und Forschungseinrichtungen 57,78 % der Ausgaben im Jahr 2026, während Biotech- und Pharmaunternehmen mit einer CAGR von 9,41 % wachsen.
- Nach Geografie entfiel auf Nordamerika ein Anteil von 41,08 % am Umsatz 2026, während der asiatisch-pazifische Raum mit einer CAGR von 10,27 % bis 2032 die schnellste Expansion verzeichnet.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Forschungsfinanzierung in den Neurowissenschaften und BRAIN-Initiative | +0.9% | Nordamerika, Europa, mit Ausstrahlungseffekten auf akademische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz neurologischer und retinaler Erkrankungen | +1.2% | Global, mit akuter Belastung in alternden Bevölkerungen Nordamerikas, Europas und Japans | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Opsinen, viralen Vektoren und Mini-LED/Laser-Hardware | +1.5% | Global, angeführt von Forschungs- und Entwicklungszentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg klinischer Studien zur Wiederherstellung des Sehvermögens | +1.1% | Nordamerika, Europa, mit aufkommender Aktivität in China | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte geschlossene Neuromodulationsplattformen | +0.7% | Nordamerika, Europa, mit früher Einführung in Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Lieferketten für optische Komponenten | +0.5% | Nordamerika, Europa, angetrieben durch den CHIPS Act und Strategien zur strategischen Autonomie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Forschungsfinanzierung in den Neurowissenschaften und BRAIN-Initiative
Die Bundeshaushaltsmittel der Vereinigten Staaten sanken von 680 Millionen USD im Jahr 2023 auf 321 Millionen USD im Jahr 2025, doch priorisiert der Haushalt nun optogenetische Werkzeuge mit direkten klinischen Endpunkten.[1] Das BICAN-Atlasprogramm allein vergab 2024 Fördermittel in Höhe von 126 Millionen USD an Projekte, die Gehirnzelltypen mit Opsinen markieren, und schuf Datensätze, die bereits von Werkzeugherstellern zur Assay-Validierung lizenziert wurden. Das Europäische Gehirnprojekt verpflichtete sich 2025 mit 89 Millionen EUR (97 Millionen USD) für Plattformen, die optogenetische Messwerte mit elektronischen Gesundheitsakten integrieren, während Japans Brain/MINDS 2.0 15 Milliarden JPY (102 Millionen USD) für Krankheitsmodelle mit Weißbüschelaffen bereitstellte und regionale Auftragsforschungsorganisationen für ausgelagerte Studien positionierte. Die Umleitung von Fördermitteln hin zu translationalen Meilensteinen begünstigt Unternehmen, die Hardware, Vektoren und Software als einheitliche Pakete statt als Einzelkomponenten liefern können. Diese Förderlandschaft stärkt den Optogenetik-Markt, indem sie sowohl frühe Entdeckungs- als auch präklinische Validierungsphasen finanziert.
Zunehmende Prävalenz neurologischer und retinaler Erkrankungen
Altersbedingte Netzhautdegeneration und erbliche Netzhautdystrophien betrafen 2025 285 Millionen Menschen, wobei die Inzidenz jährlich um 3,2 % steigt.[2] Etwa 40 % der rechtlich blinden Patienten in Hocheinkommensländern kommen nicht für Zelltransplantationen oder elektronische Implantate in Frage, sodass die optogenetische Therapie als wichtige Alternative verbleibt. Die Zahl der Parkinson-Erkrankungen erreichte 2024 8,5 Millionen, und präklinische optogenetische Stimulation zeigt Potenzial für eine zelltypspezifische Modulation ohne dauerhafte Elektroden. Epilepsie betrifft weltweit 50 Millionen Menschen, und eine Tierstudie aus dem Jahr 2025 berichtete von einem 62-prozentigen Rückgang der Krampfanfälle nach geschlossener optogenetischer Hemmung. Die Nachfrage nach skalierbaren Vektoren, miniaturisierten Lichtquellen und Analyseplattformen für chronische, zellspezifische Interventionen steigt daher.
Fortschritte bei Opsinen, viralen Vektoren und Mini-LED/Laser-Hardware
Rot-verschobene Kanalrhodopsine wie ChRmine erweitern die kontrollierbare Tiefe auf über 3 mm, ein Gewinn von 50 % gegenüber früheren Blaulicht-Werkzeugen. Addgene lieferte 2024 12.400 optogenetische Plasmide aus, von denen 38 % rot-verschobene Konstrukte enthielten, was eine klare Präferenz für tiefere Penetration zeigt.[3] Neue AAV-Kapsiden erreichen nun eine 10-fach höhere Transduktion retinaler Ganglienzellen, was Vektordosen und Herstellungskosten pro Patient um 18.000 USD senkt. Inscopix vermarktete 2025 ein drahtloses 16-Kanal-Mikro-LED-Array, das Glasfaserkabel entfernte, die zuvor Tierbewegungsstudien einschränkten. Gleichzeitig reduzierte die Miniaturisierung von Laserdioden das Modulvolumen auf 8 × 8 × 15 mm, was vollständig implantierbare Herzschrittmacher in Schweinemodellen ermöglichte.
Anstieg klinischer Studien zur Wiederherstellung des Sehvermögens
Zwischen 2024 und 2025 nahmen vier retinale Gentherapieprogramme 412 Patienten auf, ein 3,4-facher Anstieg gegenüber 2020–2023. Nanoscopes MCO-010 erfüllte seinen Phase-2b-Endpunkt, als 55 % der Patienten mit Retinitis pigmentosa ≥ 15 Buchstaben auf der ETDRS-Tafel gewannen. GenSights GS030 erzielte bei 63 % der Teilnehmer Verbesserungen bei der Objektlokalisierung, wobei Brillen genutzt wurden, die Bilder in Bernsteinlicht für die ChR-Aktivierung umwandeln. Bionic Sights BS01 erhielt 2024 den FDA-Fast-Track-Status, während Ray Therapeutics 2025 eine erste klinische Studie am Menschen für RAY-01 eröffnete. Insgesamt signalisieren diese Meilensteine das Vertrauen der Investoren, dass die optogenetische Wiederherstellung des Sehvermögens bis zum Ende des Jahrzehnts zu einer kommerziellen Kategorie heranreifen wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für Laser und GMP-Herstellung viraler Vektoren | -0.8% | Global, mit akuten Auswirkungen auf Schwellenmärkte ohne subventionierte Infrastruktur | Langfristig (≥ 4 Jahre) |
| Strenge Regulierung der Gentherapie und lange Zeitpläne | -0.6% | Nordamerika, Europa, mit schrittweiser Harmonisierung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Photothermische Sicherheitsgrenzen für rot-verschobene Aktuatoren | -0.3% | Global, insbesondere bei Anwendungen zur Tiefengewebsstimulation und chronischen Stimulation | Mittelfristig (2–4 Jahre) |
| Abwanderung fortgeschrittener Mikroskopiefachleute in andere Photonik-Sektoren | -0.4% | Nordamerika, Europa, mit aufkommenden Auswirkungen in China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für Laser und GMP-Herstellung viraler Vektoren
Der Bau einer 200-Liter-GMP-Anlage für virale Vektoren kann 45–65 Millionen USD kosten, eine Hürde, die die meisten akademischen Ausgründungen von der vertikalen Integration ausschließt. Mehrwellenlängen-Lasersysteme kosten 80.000–150.000 USD, und vollständige Verhaltensaufbauten können 500.000 USD übersteigen, was die Einführung in budgetbeschränkten Umgebungen einschränkt. Auftragsmanufakturer berechnen 250.000–400.000 USD pro AAV-Charge, sodass Phase-1/2-Ophthalmologiestudien häufig 1,2 Millionen USD an Vektorkosten vorab aufwenden, bevor die Dosierung beginnt. Schwellenmärkte müssen zudem Einfuhrzölle und regulatorische Verzögerungen absorbieren, die die Hardwarepreise um 12–18 % erhöhen und die Laborinbetriebnahme um 2 Jahre verlängern. Diese Faktoren dämpfen insgesamt die Einführung in Entwicklungsregionen.
Strenge Regulierung der Gentherapie und lange Zeitpläne
Die 2024 von der FDA herausgegebene Leitlinie fordert eine 12-monatige Toxikologie an zwei Spezies sowie eine Biodistribution über drei okuläre Gewebe, was IND-Pakete auf 24 Monate verlängert und pro Programm 3–5 Millionen USD zusätzlich kostet. Die Europäische Arzneimittel-Agentur verlangt nun einen Machbarkeitsnachweis an Großtieren vor dem Orphan-Drug-Status, was GenSights europäische Einreichung um neun Monate verzögerte. Nach der Zulassung kosten obligatorische Fünfjahres-Patientenüberwachungen 12.000–18.000 USD pro Proband, was die Erstattungsmargen einschränkt. Japans SAKIGAKE-Pfad verkürzt die formale Überprüfung, verpflichtet Sponsoren jedoch, innerhalb von sieben Jahren Realdaten von 200 Patienten zu erheben – eine erhebliche Belastung für Frühphasenunternehmen. Chinas zehnjähriges Nachzulassungsregister fügt vierteljährliche Überwachung hinzu, was die Lebenszykluskosten um 22 % erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Sensoren gewinnen durch Nachfrage nach geschlossenen Systemen an BedeutungLichtausrüstung hielt im Jahr 2026 einen Anteil von 43,72 %, da fasergekoppelte LEDs und Laserdioden weiterhin Laborstandards blieben, obwohl die durchschnittlichen Verkaufspreise infolge neuer chinesischer Marktteilnehmer um 6 % sanken. Aktuatoren, darunter ChRmine und Chrimson, profitierten von höheren Anforderungen an die Eindringtiefe und verzeichneten laut Addgene im Jahr 2024 einen Anstieg der Lieferungen um 22 %.
Sensoren übertreffen alle anderen Kategorien mit einer CAGR von 6,06 %. Die FDA klassifizierte die geschlossene Neuromodulation im Jahr 2024 als Klasse III, erteilte jedoch auch einen vereinfachten Kombinationsproduktpfad, der die Nachfrage nach Kalzium- und Spannungssensoren, die an Echtzeit-Prozessoren gekoppelt sind, ankurbelte. Inscopix' nVoke koppelt ein 1,2-g-Miniskop mit integrierten GPUs und ermöglicht adaptive Experimente, die mit herkömmlichen Open-Loop-Systemen nicht möglich sind. Da sich diese Systeme verbreiten, integrieren Komponentenlieferanten eingebettete KI zur Automatisierung von Rückkopplungen – eine Funktion, die die langfristige Bindungswirkung des Optogenetik-Markts bei Wirkstoffforschungsteams stärkt.

Nach Technik:
Nicht-virale Methoden fordern die AAV-Dominanz herausDie AAV-basierte virale Vektorlieferung hielt im Jahr 2026 einen Anteil von 31,27 % am Umsatz, gestützt durch drei von der FDA zugelassene Retina-Gentherapien, die die Plattform validieren. Neue Serotypen mit einer 10-fachen retinalen Transduktion ermöglichen Dosisreduzierungen und senken die Herstellungskosten pro Patient um 18.000 USD.
Nicht-virale und Nanopartikel-Lieferung expandiert mit einer CAGR von 7,63 % und übertrifft transgene Tier-Workflows, da Ultraschall und Lipid-Nanopartikel die 4,7-kb-Grenze von AAV und Immunreaktionen umgehen. Ein 2024 in Nature Biomedical Engineering veröffentlichter Artikel berichtete von einer 42-prozentigen kortikalen Neuronentransfektion mit einem 9-kb-Konstrukt unter Verwendung von fokussiertem Ultraschall – eine Leistung, die mit Standardvektoren nicht erreichbar ist. Angesichts des klinischen Stopps der FDA im Jahr 2024 für eine AAV-Retina-Studie aufgrund von Entzündungen wechseln Labore zu Nanopartikel-Kits, die gut mit schneller mRNA-Expression und transienten Sicherheitsprofilen harmonieren.
Nach Anwendung:
Netzhauterkrankungen übertreffen das Wachstum der NeurowissenschaftenDie Neurowissenschaft entfiel im Jahr 2026 weiterhin auf 51,72 % des Umsatzes, unterstützt durch 11 NIH-geförderte Kerneinrichtungen, die die Versorgung mit viralen Vektoren mit Mikroskopietraining verknüpfen. Verhaltensverfolgungs-Plattformen wie Noldus EthoVision nutzen nun Klassifikatoren des maschinellen Lernens, um Lokomotion mit optogenetischen Echtzeit-Perturbationen in 340 Laboren weltweit zu korrelieren.
Die Behandlung von Netzhauterkrankungen schreitet mit der schnellsten Geschwindigkeit voran, mit einer CAGR von 8,18 %. Die adressierbare Kohorte umfasst Patienten mit Retinitis pigmentosa oder geografischer Atrophie mit intakter innerer Netzhaut, insgesamt 1,2 Millionen in den USA und der EU, und wirtschaftliche Modelle zeigen eine Zahlungsbereitschaft von bis zu 600.000 USD pro Behandlung. GenSights PIONEER-Topline-Ergebnisse, die 2024 veröffentlicht wurden, zeigten eine bedeutsame Funktion bei 63 % der Probanden, die bildkonvertierende Brillen trugen – ein Datensatz, der voraussichtlich die BLA-Einreichungen 2025 untermauern wird. Die positive Dynamik hier steigert die gesamte Optogenetik-Marktgröße, indem hochwertige Verfahren, die im Rahmen von Gentherapie-Erstattungsrahmen vergütet werden, angestoßen werden.
Nach Endnutzer:
Biotechunternehmen beschleunigen die EinführungAkademische und Forschungseinrichtungen gaben im Jahr 2026 57,78 % ihrer Budgets aus, begünstigt durch 1,8 Milliarden USD an öffentlichen Fördermitteln, die NIH, ERC und nationale Gehirnprogramme umfassen. Die obligatorische Konstrukt-Weitergabe innerhalb von sechs Monaten nach der Veröffentlichung erzeugt Netzwerkeffekte, die eine breitere Nutzung fördern.
Biotech- und Pharmaunternehmen bilden die am schnellsten wachsende Gruppe mit einer CAGR von 9,41 %. Danahers Übernahme von Inscopix im Jahr 2024 integriert Miniskope in multimodale Screening-Suiten, während die Zusammenarbeit von Merck KGaA mit Addgene im Jahr 2025 darauf abzielt, die GPCR-Assay-Zeitpläne zu halbieren. Circuit Therapeutics sammelte 45 Millionen USD ein, um das optogenetische Schmerzmanagement zu erproben – die erste nicht-sensorische klinische Anwendung der Technologie. Folglich wird der dem Optogenetik-Marktanteil zugeschriebene Anteil der Industrienutzer stetig steigen, da die Pharmaindustrie Opsin-basierte Auslesungen in Mainstream-Pipelines integriert.
Geografische Analyse
Optogenetik-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 41,08 % des Umsatzes, gestützt durch das NIH-BRAIN-Budget von 321 Millionen USD und ein umfangreiches Netzwerk von CDMOs, die forschungsqualitatives AAV in 12 Wochen liefern können. Achtzehn von 28 aktiven optogenetischen Studien werden im Rahmen der vereinfachten FDA-Leitlinie für okuläre Gene von 2024 durchgeführt, was die US-amerikanische Führungsrolle bei Erstanwendungen am Menschen unterstreicht. Kanadas CIHR-Programm in Höhe von 22 Millionen CAD (16 Millionen USD) beschleunigt die Entwicklung von Closed-Loop-Epilepsiegeräten, während gleichzeitige Einreichungen bei Health Canada und der FDA die regulatorischen Zeitpläne um vier Monate verkürzen.
Optogenetik-Markt Europa
Europa profitiert von der harmonisierten EU-Leitlinie 2024, die die IND-Vorbereitungskosten um 18 % senkt und ein einziges Dossier für multinationale Studien ermöglicht. Deutschland führt bei Hardware-Exporten und lieferte 2024 4.200 LED-Module aus – ein Anstieg von 16 % gegenüber 2023. Das UK Dementia Research Institute investierte 18 Millionen GBP in optogenetische Alzheimer-Projekte und nutzt dabei subventionierte GMP-Kapazitäten an nationalen Therapiezentren. GenSight aus Frankreich erzielte 2024 einen Umsatz von 42 Millionen EUR durch Meilensteinzahlungen und verdeutlicht damit die therapeutische Dynamik in der Region.
Optogenetik-Markt Asien-Pazifik
Asien-Pazifik ist mit einer CAGR von 10,27 % der Wachstumsführer. Chinas Gehirnkartierungsfonds in Höhe von 2,1 Milliarden CNY (290 Millionen USD) schreibt optogenetische Validierungen vor und schafft damit eine gesicherte Inlandsnachfrage. Japans Brain/MINDS 2.0 und der SAKIGAKE-Schnellzulassungsweg verkürzen herkömmliche Zulassungszyklen um vier Jahre und ziehen westliche Auftraggeber zu lokalen CROs. Südkoreas nationales Optogenetikzentrum mit einem Budget von 28 Millionen USD konzentriert sich auf psychiatrische Erkrankungen, während Indien und Australien kleinere, aber strategisch bedeutsame Fördermittel in kostengünstige Hardware sowie Schmerz- und Suchtforschung lenken.
Optogenetik-Markt Naher Osten und Afrika sowie Südamerika
Der Nahe Osten & Afrika und Südamerika befinden sich noch in einem frühen Entwicklungsstadium. Katars Zuweisung von 3,2 Millionen USD und Südafrikas Labor mit 1,8 Millionen USD signalisieren einen frühen Kapazitätsaufbau; die 30-%-Kostenbeteiligungsgrenze der FAPESP zwingt brasilianische Forscher jedoch dazu, Vektorarbeiten ins Ausland auszulagern, was die Vorlaufzeiten um 18 Monate verlängert.
Regulatorisches Umfeld
Optogenetik umfasst Kombinationsprodukte aus Gerät und Arzneimittel (Lichtabgabe-Hardware plus Gentherapie-Vektoren und in einigen Programmen tragbare Brillen), sodass sie über etablierte Rahmenwerke für Kombinationsprodukte behandelt wird und nicht über ein einzelnes optogenetikspezifisches Regelwerk. In den Vereinigten Staaten koordiniert das FDA Office of Combination Products die Aufsicht über CDER und CDRH hinweg, und Hersteller müssen Qualitätssysteme und Kontrollen der aktuellen guten Herstellungspraxis mit 21 CFR Part 4 für Produkte abstimmen, die sowohl Arzneimittel- als auch Gerätekomponenten umfassen.
Die Anforderungen an Rückverfolgbarkeit und Kennzeichnung von Gerätekomponenten in Kombinationsprodukten werden strenger. Im Juni 2025 veröffentlichte die FDA einen Leitlinienentwurf zu den Anforderungen an die eindeutige Geräteidentifikation (UDI) für Kombinationsprodukte mit Gerätekomponenten, der die durchgängige Identifizierung von der Herstellung bis zur Überwachung nach der Markteinführung stärkt. International veröffentlichte die ISO im März 2026 die ISO 20417:2026 (Aktualisierung der vorherigen Ausgabe), um die von Medizinprodukteherstellern bereitgestellten Informationen zu standardisieren, während die EMA in Europa mit den nationalen zuständigen Behörden zusammenarbeitet, um sicherzustellen, dass Geräteelemente, die zusammen mit Arzneimitteln verwendet werden, den Anforderungen der EU-Medizinprodukteverordnung entsprechen. Dies erhöht die Bedeutung konformer technischer Dokumentation für die grenzüberschreitende klinische Versorgung und die spätere Kommerzialisierung.
Wettbewerbslandschaft
Der Optogenetik-Markt ist mäßig fragmentiert, da Hardware-, Vektor- und Therapienischen konvergieren. Thorlabs und Doric Lenses konkurrieren um die Miniaturisierung von Modulen; Thorlabs' Debüt eines 8 × 8 × 15 mm Blaulasers im Jahr 2024 reduzierte den Implantat-Fußabdruck um 40 % und trieb drahtlose Herzschrittmacher-Prototypen voran. Addgenes Volumen von 12.400 Plasmiden verleiht nahezu Monopolstatus, doch VectorBuilders Drei-Wochen-Service für maßgeschneiderte Klonierung gewinnt bei zeitkritischen Biotechprogrammen an Boden.
Die Therapieentwickler GenSight, Nanoscope und Bionic Sight befinden sich in einem Wettlauf um die Einreichung der ersten optogenetischen BLA. GenSights PIONEER-Daten von 2024 wurden zur klinischen Messlatte, was Mitbewerber dazu drängt, differenzierte Brillen oder Kapsiden zu verfolgen. Inscopix' nVoke-Plattform ist das einzige kommerzielle geschlossene System, doch sein Preisschild von 180.000 USD lässt Raum für Herausforderer im mittleren Preissegment. Die Patentintensität stieg 2024 um 27 %, mit 142 USPTO-Erteilungen für rot-verschobene Opsine, drahtlose LED-Arrays und Rückkopplungsalgorithmen, was anhaltende Innovation unterstreicht.
Compliance entwickelt sich zu einem Wettbewerbsvorteil: Sechs Hardware-Anbieter erlangten in den Jahren 2024–2025 die ISO-13485-Zertifizierung und qualifizierten sich damit für Lieferverträge für klinische Studien, die geprüfte Fertigungsabläufe erfordern. Insgesamt verringern strategische Allianzen zwischen Werkzeugherstellern und Therapieunternehmen die Lücken entlang der Wertschöpfungskette und beschleunigen die Entwicklung von End-to-End-Lösungen.
Marktführer der Optogenetik-Branche
-
Laserglow Technologies
-
Coherent Inc.
-
Thorlabs Inc.
-
Noldus Information Technology
-
GenSight Biologics S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Optogenetik-Markt Unternehmen in diesem Bericht
- Addgene
- AGTC
- Bruker
- Circuit Therapeutics
- Coherent
- Danaher
- Doric Lenses
- Elliot Scientific Ltd.
- GenSight Biologics S.A.
- Inscopix Inc.
- Laserglow Technologies
- Merck
- Nanoscope Therapeutics
- Noldus Information Technology
- Opto Biolabs GmbH
- Prizmatix
- Thorlabs
Marktchancen und Zukunftsaussichten
Der offensichtlichste kommerzielle Freiraum liegt in Behandlungspfaden für fortgeschrittene Netzhauterkrankungen im Spätstadium, die intravitreale Genübertragung mit externer oder implantierbarer Lichtstimulation kombinieren, da dieser Pfad die Optogenetik von einem Forschungswerkzeug zu einer erstattungsfähigen Therapie verschiebt. Im Jahr 2026 bestätigten mehrere Meilensteine die Zugkraft in diesem Segment: Ray Therapeutics erhielt von der FDA die Regenerative Medicine Advanced Therapy (RMAT)-Bezeichnung für RTx-015 (Retinitis pigmentosa), Restore Vision berichtete über positive vorläufige First-in-Human-Ergebnisse der Phase 1/2 in Japan für RV-001 (einschließlich keiner dosislimitierenden Toxizitäten bei eingeschlossenen Patienten), und im Jahr 2026 veröffentlichte klinische Evidenz behandelte UGX-201 im Rahmen der Sicherheits- und Wirksamkeitsdiskussion für fortgeschrittene nichtsyndromale Retinitis pigmentosa.
Eine zweite Chance liegt in der früheren Skalierung von kommerziell konformer Herstellung, Verpackung und Distribution für optogenetische Gentherapien, die einen wiederkehrenden Engpass bei der GMP-Vektorversorgung und der Bereitschaft von Kombinationsprodukten adressiert. Im Juli 2026 erweiterten Nanoscope Therapeutics und Catalent ihre Partnerschaft, um Aktivitäten zur Spätphasenentwicklung und kommerziellen Versorgung für MCO-010 zu unterstützen, einschließlich kommerziell konformer Verpackung und Distribution im Einklang mit dem BLA-Prozess der FDA. Diese Schritte unterstützen stärker standardisierte Lieferketten für Vektoren, Gerätekomponenten und zugehörige Dokumentation, und sie schaffen auch Qualifizierungspfade für Hardware- und Sensoranbieter mittlerer Größe als Lieferanten für klinische Studien (ISO 13485-konforme Fertigung und UDI-fähige Gerätedokumentation), da sich Closed-Loop-Neuromodulations- und Sehwiederherstellungsprogramme über frühe Anwenderzentren hinaus ausdehnen.
Neueste Industrielle Entwicklungen in Optogenetik-Markt
- Juli 2026: Nanoscope Therapeutics und Catalent erweiterten ihre Partnerschaft rund um MCO-010, um Unterstützung für die Spätphasenentwicklung sowie kommerziell konforme Verpackung und Distribution im Einklang mit dem FDA-BLA-Prozess abzudecken. Die Zusammenarbeit deutet auf frühere Investitionen in die Kommerzialisierungsinfrastruktur für optogenetische Gentherapien hin und verkürzt die Zeitspannen zwischen entscheidender klinischer Arbeit und Markteinführungsvorbereitung.
- Juni 2026: GenSight Biologics startete Engineering-Läufe im Rahmen des Technologietransferprozesses für LUMEVOQ (GS010) bei Catalent. Der Fortschritt bei den Technologietransferaktivitäten verbessert die Versorgungsbereitschaft und reduziert das Ausführungsrisiko für Programme, die auf der Verfügbarkeit von GMP-Vektoren und einer streng kontrollierten Handhabung über klinische und Early-Access-Kanäle hinweg beruhen.
- Juni 2025: Coherent Inc. stellte Osprey vor, einen kompakten Femtosekundenlaser, der für Optogenetik-Workflows positioniert ist (sowie für Mikrochirurgie und Medizinprodukteherstellung). Eine kleinere, produktionsorientierte Ultrakurzpulslaser-Plattform unterstützt den breiteren Zugang zu Präzisionsphotonik, die in fortschrittlichen Optogenetik-Aufbauten verwendet wird, einschließlich Zwei-Photonen-Anwendungen und Gerätefertigungsschritten, die von Toolentwicklern genutzt werden.
Optogenetik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Optogenetik-Markt Umsätze aus Werkzeugen und Systemen, die Licht zur Steuerung oder Messung genetisch gezielter Zellen verwenden, hauptsächlich in der Biowissenschaftsforschung und aufkommenden translationalen Anwendungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt breite Photonik-Instrumente aus, die nicht speziell für Optogenetik-Workflows entwickelt wurden, sowie allgemeine Laborverbrauchsmaterialien, die nicht direkt mit optogenetischen Experimenten verbunden sind.
Segmentierungsübersicht
- Nach Produkttyp
- Lichtausrüstung
- Aktuatoren
- Sensoren
- Nach Technik
- Virale Vektorlieferung
- Transgene Tiere und Cre-abhängige Systeme
- Nicht-virale und Nanopartikel-Lieferung
- Nach Anwendung
- Neurowissenschaften
- Behandlung von Netzhauterkrankungen
- Verhaltenserfassung
- Herz-Kreislauf und Herzschrittmachung
- Nach Endnutzer
- Akademische und Forschungseinrichtungen
- Biotech- und Pharmaunternehmen
- Auftragsforschungsorganisationen
- Krankenhäuser und Kliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Faktenbasis zu etablieren, sodass unser Modell mit dem beginnt, was in öffentlichen Aufzeichnungen und wiederholbaren Datensätzen überprüft werden kann. Wir haben Quellen wie NIH RePORTER für Förderrichtungen, PubMed und andere begutachtete Fachliteratur für Nutzungstrends und Technikübernahme sowie klinische Studienregister für translationale Aktivitäten herangezogen.
Wir haben auch regulatorische und klassifikatorische Kontexte aus Quellen wie den FDA- und Europäische-Kommission-Seiten verwendet, die Geräte- und Forschungsnutzungspfade beschreiben, was hilft, angrenzende Bildgebungsmärkte nicht einzubeziehen. Unternehmenseinreichungen, Investorenpräsentationen, Pressemitteilungen und Ankündigungen universitärer Labore wurden überprüft, um Produkteinführungen und Preisspannen zu verstehen, und diese wurden dann mit einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und, wo relevant, Patentdatenbanken auf Plausibilität geprüft. Die hier aufgeführten Desk-Research-Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden überprüft, um die im endgültigen Modell verwendeten Datenpunkte zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um Annahmen zu überprüfen, die aus öffentlichen Informationen schwer zu verifizieren sind, insbesondere in Bezug auf Kaufverhalten, Ersatzzyklen und wie häufig Optogenetik-Setups erweitert gegenüber neu aufgebaut werden. Wir sprachen mit Stakeholdern aus Werkzeuglieferanten, Distributoren und Endnutzern, darunter akademische Labore, Forschungseinrichtungen, CROs sowie Pharma- und Biotech-Teams, und kreuzten dann die Eingaben aus APAC, EMEA und Amerika ab, um eine Einzelregion-Verzerrung zu vermeiden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 60 % | Funktions-/Einheitsleiter: 28 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Markt wird mithilfe eines Top-down-Ansatzes dimensioniert, bei dem Forschungsausgabensignale und die gemeldete Übernahme von Optogenetik-Methoden in einen adressierbaren Nachfragepool übersetzt und dann in werkzeug- und workflow-bezogene Ausgaben aufgeteilt werden. Wenn die Struktur klar ist, verwenden wir eine selektive Bottom-up-Annäherung, um Gesamtwerte zu bestätigen, indem wir Stichprobenpreise mit geschätzten Stückzahlen über gängige Kaufbündel kombinieren, wie z. B. Lichtstimulationshardware, Sensoren und unterstützende Module.
Zu den wichtigsten Eingaben, die das Modell leiteten, gehören die öffentliche Förderrichtung für Neurowissenschaften und Sehforschung, das Publikationsvolumen und Technikerwähnungen in der Optogenetik-Literatur, das Wachstum der installierten Basis in hochaktiven Laboren sowie Ersatz- und Upgrade-Zyklen für Lichtausrüstung und Sensoren. Wir haben auch den Anwendungsimpuls verfolgt, beispielsweise neurowissenschaftliche Experimente gegenüber der Netzhauterkrankungsforschung, zusammen mit regionalen Expansionssignalen, was erklärt, warum einige Jahre schneller wachsen als andere. Wo Bottom-up-Eingaben unvollständig waren, wurden Lcken durch die Anwendung konservativer Durchdringungsraten auf den relevanten Endnutzerpool geschlossen und dann durch interviewbasierte Überprüfungen typischer Ausgaben pro Labor und typischer Beschaffungszeitpläne validiert.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch eine einfache multivariate Regressionsschicht unterstützt wird, bei der die unabhängigen Variablen die Vorausschau auf Forschungsförderung, Publikationsimpuls und die erwartete Übernahme neuerer Liefertechniken sind. Die endgültigen Wachstumsraten wurden dann angepasst, wo primäre Befragte auf spezifische Einschränkungen hinwiesen, wie z. B. Budgetzyklen oder längere Validierungszeitpläne für translationale Programme.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Marktgröße vergleichen unsere Analysten die Modellausgabe mit unabhängigen Signalen wie Förderrichtung, Publikationstrends und dem Tempo neuer Werkzeugeinführungen, was hilft, Doppelzählungen oder fehlende Umfänge zu erkennen. Wenn eine Abweichung ungewöhnlich erscheint, werden die Annahmen Zeile für Zeile überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob das Problem bei Preisen, Stückzahlen oder einem Zeitversatz liegt.
Vor der Freigabe wird eine mehrstufige Überprüfung durchgeführt, einschließlich Peer-Review und einem abschließenden Konsistenzcheck über Regionen und Anwendungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Nachfrage- oder Angebotserwartungen verändert. Unmittelbar vor der Lieferung führen wir eine abschließende Prüfung durch, damit die veröffentlichte Ansicht die neuesten verfügbaren öffentlichen Informationen und Feldrückmeldungen widerspiegelt.
Optogenetik-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Optogenetik-Marktwerte unterscheiden sich häufig, weil jeder Herausgeber unterschiedliche Definitionen, Jahre und Einschlussregeln wählt und dann seine eigenen Annahmen zu Übernahme und Preisgestaltung anwendet. Wir behandeln diese Unterschiede als erwartet, sodass der Vergleich zeigen soll, was typischerweise die Spanne antreibt.
Die größten Lücken entstehen in der Regel dadurch, ob Schätzungen Forschungswerkzeuge mit breiteren Neurophotonics- und Bildgebungssystemen vermischen und ob sie eine aggressive Skalierung in die klinische Nutzung innerhalb des Prognosezeitraums annehmen. Unterschiede zeigen sich auch darin, wie Preise über Regionen hinweg normalisiert werden, wie schnell angenommen wird, dass die durchschnittlichen Verkaufspreise mit steigenden Volumina sinken, und wie häufig Annahmen aktualisiert werden, wenn sich Förder- und Publikationssignale verschieben. Die nachstehende Spanne erklärt sich größtenteils dadurch, dass nur optogenetikspezifische Ausrüstung und Sensoren gezählt werden, die an definierte Workflows gebunden sind, und keine angrenzenden optischen Plattformen einbezogen werden – eine Umfangsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,63 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 0,68 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und neigt dazu, eine breitere Palette von unterstützenden Systemen rund um Optogenetik-Setups einzubeziehen, was den Ausgangswert im Vergleich zu einer reinen Optogenetik-Gerätezählung erhöhen kann. |
| Branchenpublikation B | 0,78 Milliarden USD (2024) | Verankert den Markt in einem älteren Jahr und wendet eine schnellere Adoptionskurve an, die implizit eine schnellere Skalierung in nicht-forschungsbezogene Anwendungsfälle annimmt, was das Ausgangsniveau und den Wachstumspfad aufbläht. |
Betrachtet man die drei Zahlen, sind die Unterschiede hauptsächlich auf die Umfangsbreite, die Basisjahrsauswahl und die Geschwindigkeit zurückzuführen, mit der die Übernahme über die Kernforschungsumgebungen hinaus angenommen wird. Indem die Eingaben auf Förderung, Publikation und Kaufmuster der Endnutzer zurückführbar bleiben, ist die resultierende Marktgröße leichter zu reproduzieren und von Jahr zu Jahr zu aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Optogenetik-Markt im Jahr 2032 haben?
Es wird prognostiziert, dass er bis 2032 einen Wert von 753,61 Millionen USD erreicht, mit einer CAGR von 3,23 % von 2027 bis 2032.
Welche Produktkategorie wächst innerhalb der Optogenetik am schnellsten?
Sensoren wachsen mit einer CAGR von 6,06 % aufgrund der Nachfrage nach geschlossenen Neuromodulationsplattformen, die Echtzeit-Bildgebung und KI-gesteuerte Rückkopplung integrieren.
Warum verzeichnet Asien-Pazifik die höchste Wachstumsrate?
Umfangreiche öffentliche Neurowissenschaftsfonds in China und Japan in Verbindung mit beschleunigten Regulierungspfaden wie SAKIGAKE treiben eine CAGR von 10,27 % für die Region an.
Was hemmt die breitere Einführung optogenetischer Therapien?
Hohe Kapitalaufwendungen für GMP-Anlagen zur Herstellung viraler Vektoren und strenge Gentherapievorschriften verlängern Zeitpläne und erhöhen Kosten, was die Einführung in ressourcenbeschränkten Regionen einschränkt.
Welche klinische Anwendung zeigt die größte kommerzielle Dynamik?
Die Behandlung von Netzhauterkrankungen führt mit einer CAGR von 8,18 %, angetrieben durch positive Phase-2-Daten und mehrere FDA-Fast-Track-Designierungen für Kandidaten zur Wiederherstellung des Sehvermögens.