
Lichttherapie-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
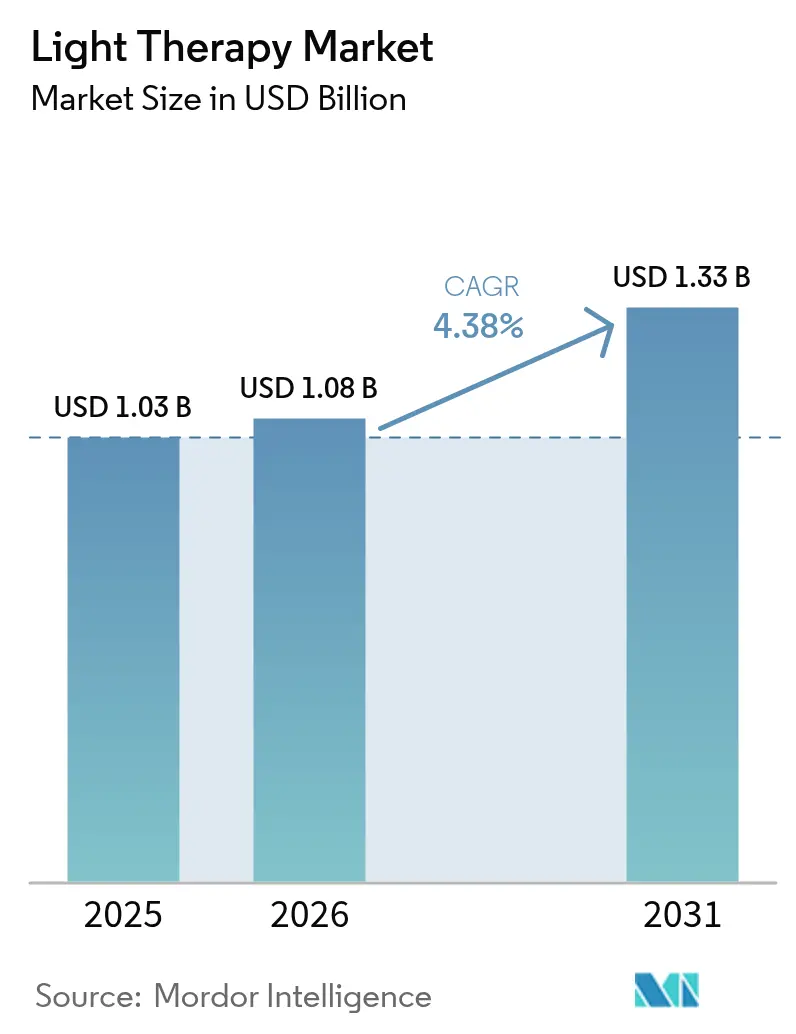
| Marktgröße (2026) | 1.08 Milliarden US-Dollar |
| Marktgröße (2031) | 1.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
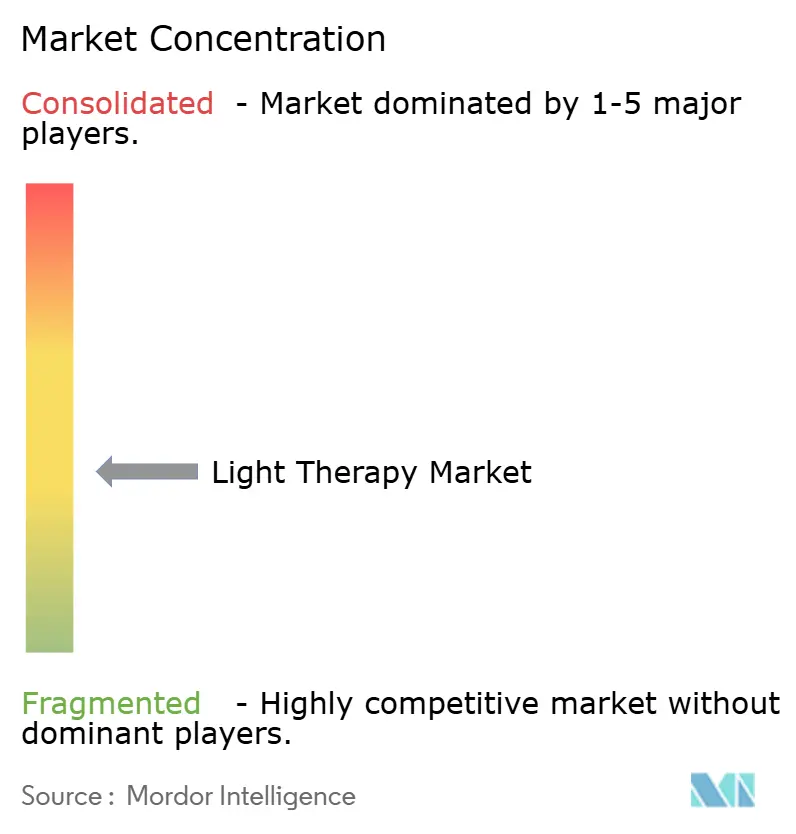
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lichttherapie-Marktanalyse von Mordor Intelligence
Die Lichttherapie-Marktgröße wird im Jahr 2026 auf 1,08 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,03 Milliarden USD, mit Projektionen für 2031 von 1,33 Milliarden USD, was einem Wachstum von 4,38 % CAGR über den Zeitraum 2026–2031 entspricht. Die Dynamik resultiert aus der zunehmenden klinischen Validierung in den Bereichen Dermatologie, Psychiatrie und Ophthalmologie; die FDA-Zulassung des Valeda Light Delivery Systems im Jahr 2024 für trockene altersbedingte Makuladegeneration markiert dabei einen entscheidenden Wendepunkt. Heimanwendungsmodalitäten gelangen in die Regelversorgung, nachdem die LITE-Studie bestätigt hat, dass die häusliche Schmalband-UV-B-Phototherapie klinischen Behandlungen bei Psoriasis nicht unterlegen ist. Das Wachstum profitiert zudem von sinkenden LED-Kosten, verbesserter Energieeffizienz und einer gestiegenen öffentlichen Nachfrage nach nicht-invasiven ästhetischen Verfahren. Regulatorische Fragmentierung und Produktqualitätsbedenken bremsen jedoch eine rasche Skalierung und unterstreichen die Bedeutung standardisierter Dosierungsprotokolle und strenger Gerätprüfungen.
Wesentliche Erkenntnisse des Berichts
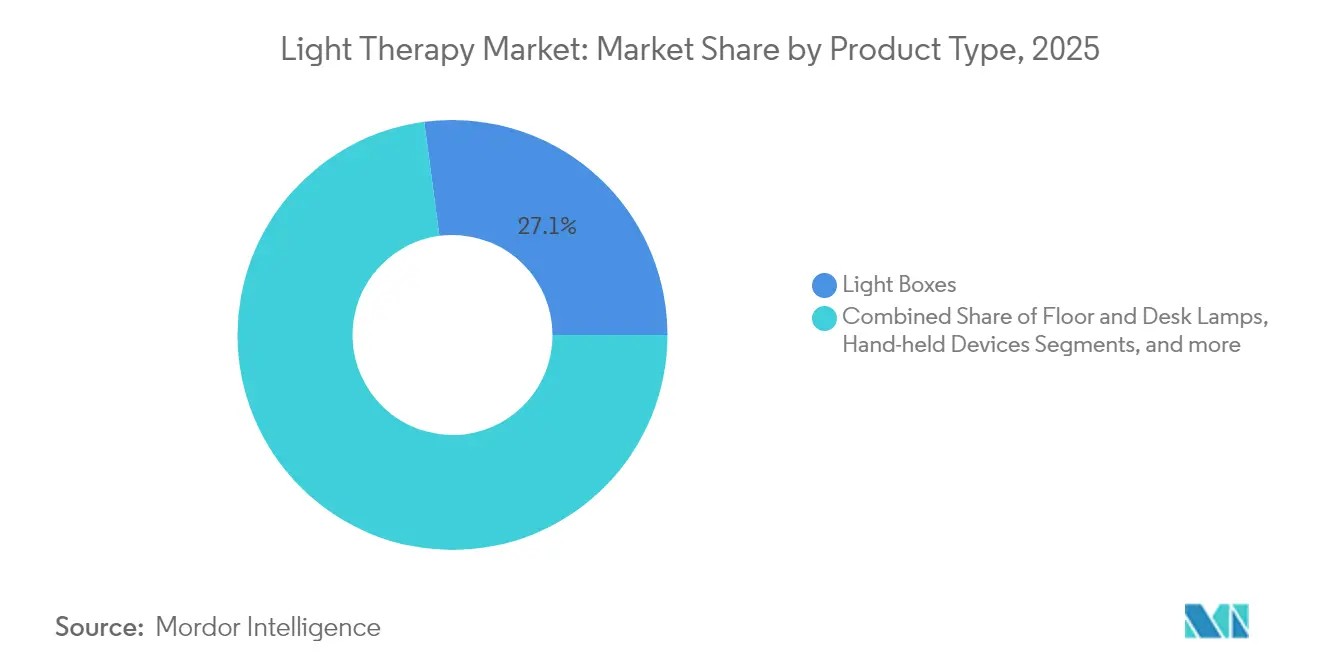
- Nach Produkttyp führten Lichtboxen im Jahr 2025 mit einem Lichttherapie-Marktanteil von 27,10 %, während Handgeräte bis 2031 mit einer CAGR von 4,82 % expandieren sollen.
- Nach Lichttyp entfiel im Jahr 2025 ein Umsatzanteil von 35,30 % auf Blaulicht; Rotlicht wird voraussichtlich bis 2031 mit einer CAGR von 4,72 % wachsen.
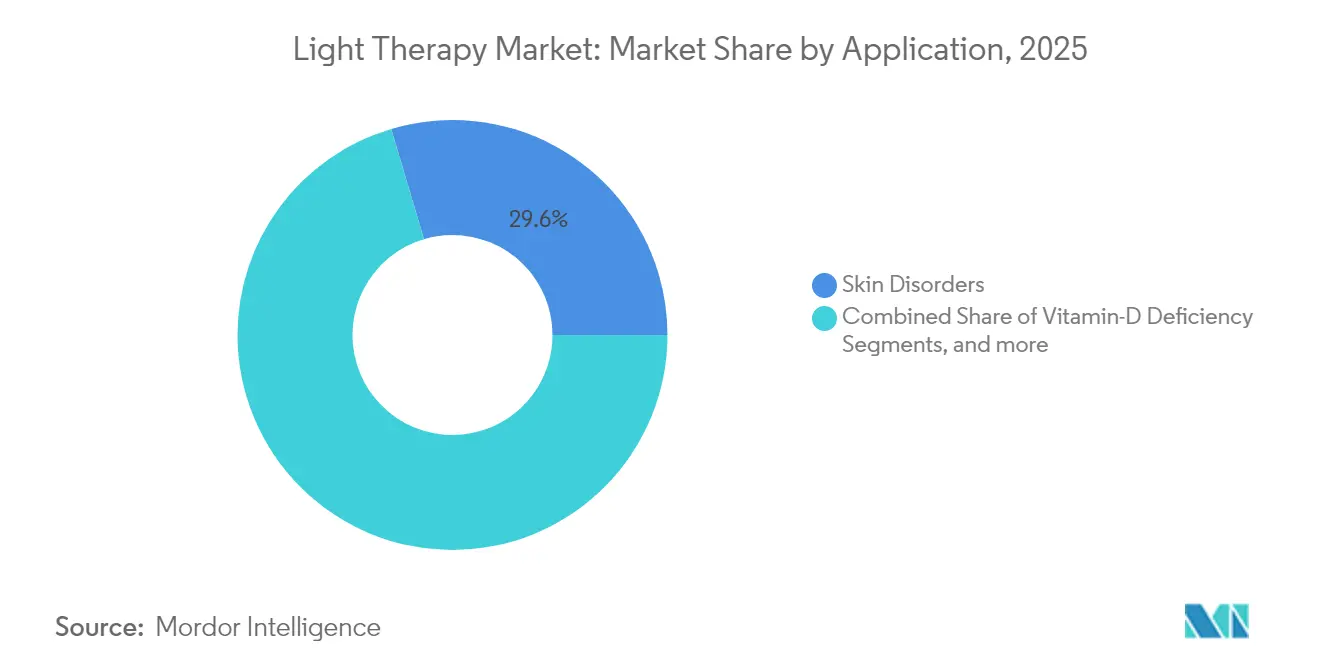
- Nach Anwendung entfielen 2025 29,60 % der Lichttherapie-Marktgröße auf Hauterkrankungen, während Depression und Schlafzyklusstörungen mit einer CAGR von 4,93 % bis 2031 zulegen.
- Nach Endnutzer hielten Dermatologiepraxen im Jahr 2025 einen Anteil von 40,20 % am Lichttherapie-Markt, während häusliche Versorgungseinrichtungen voraussichtlich bis 2031 mit einer CAGR von 4,96 % wachsen.
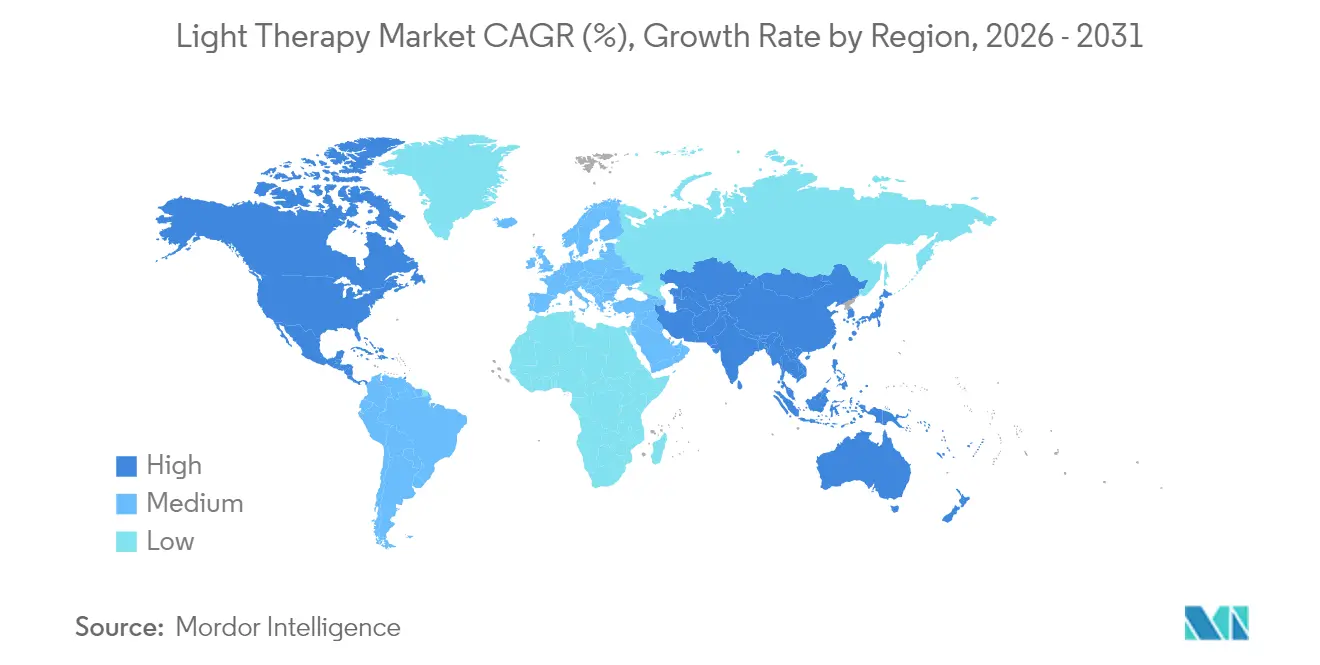
- Nach Geografie entfielen 2025 44,10 % des Umsatzanteils auf Nordamerika; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 5,01 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Lichttherapie-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz dermatologischer und psychischer Störungen | +1.2% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von Heimanwendungs- und Tragelösungen | +0.9% | Nordamerika & Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| LED-Kostenkurve und Energieeffizienzgewinne | +0.7% | Globale Fertigungsstandorte (vorwiegend Asien-Pazifik) | Langfristig (≥ 4 Jahre) |
| Gestiegenes Bewusstsein für nicht-invasive Ästhetik | +0.6% | Nordamerika & Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| IoT-fähige personalisierte Dosierungsplattformen | +0.4% | Technologieaffine Märkte: Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Einsatz in der Sportmedizin zur muskuloskeletalen Regeneration | +0.3% | Nordamerika & Europa (professionelle Sportmärkte) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz dermatologischer und psychischer Störungen
Die saisonale affektive Störung betrifft bis zu 30 % der Personen mit schwerer depressiver oder bipolarer Störung in höheren Breitengraden und schafft damit einen erheblichen Pool an Kandidaten für lichtbasiertes Stimmungsmanagement. Die Inzidenz von Psoriasis, Vitiligo und atopischer Dermatitis nimmt weltweit weiter zu; in der LITE-Studie erzielten 60 % der Psoriasis-Patienten nach 12 Wochen häuslicher UV-B-Therapie eine klare oder nahezu klare Haut. Der gleichzeitig verbreitete Vitamin-D-Mangel, der bei einer großen Zahl von Einwohnern der Vereinigten Staaten nach wie vor prävalent ist, stützt das Wachstum der Phototherapieoptionen, die dermale Synthesewege stimulieren. Zusammen heben diese epidemiologischen Muster die klinische Nachfrage und untermauen die Bereitschaft der Versicherer, die Kostenübernahme für evidenzbasierte Geräte auszuweiten. Die daraus resultierende Expansion des Lichttherapie-Marktes spiegelt eine Angleichung zwischen ungedecktem klinischem Bedarf und zunehmend gereiften Wirksamkeitsdaten der Geräte wider.
Rasche Verbreitung von Heimanwendungs- und Tragelösungen
Die Therapietreue der Patienten verbessert sich, wenn die Therapie zu Hause durchgeführt wird, da Anfahrtswege, Terminprobleme und Wartezeiten in Kliniken entfallen. Innerhalb der LITE-Studienkohorte absolvierten Heimanwender mehr vorgeschriebene Sitzungen als klinische Vergleichspersonen, was die kommerzielle Tragfähigkeit verbraucherorientierter Designs bestätigt. IoT-verknüpfte Brillen und Visiere, wie zirkadiane Lichtbrillen, passen die Dosiertiming nun anhand biometrischer Rückmeldungen an und bieten technikaffinen Käufern einen wahrgenommenen Mehrwert. Trotz steigender Stückzahlen bleibt die Leistungsstreuung groß; eine unabhängige Pilotstudie zeigte erhebliche Unterschiede in der Bestrahlungsstärke und den Behandlungsrichtlinien bei handelsüblichen Handgeräten mit LEDs [1]Martin Grootveld, „Photobiomodulationsgeräte mit LEDs zur Heimanwendung: Eine Pilotstudie,” MDPI, mdpi.com. Premiummarken differenzieren sich daher durch klinische Validierung, präzise Dosierungskontrollen und konforme Fertigung und festigen damit gestaffelte Preisstrategien im gesamten Lichttherapie-Markt.
LED-Kostenkurve und Energieeffizienzgewinne
Effizienzgewinne bei LEDs senken die Betriebskosten für Kliniken und Verbraucher gleichermaßen. Fortschrittliche phosphorkonvertierte Lichtquellen und Mikro-LED-Matrizen liefern heute gleichwertige therapeutische Bestrahlungsstärken bei geringerem Stromverbrauch und verringern so die Stromkostenbedenken bei Ganzkörperpanelen [2]Jan Müller, Hochstrahlende phosphorkonvertierte Lichtquellen für die Fluoreszenzanalyse,
Frontiers, frontiersin.org. Forscher am KAIST demonstrierten eine flexible Origami-Maske mit 3.770 Mikro-LEDs, die die Tiefenhautelastizität im Vergleich zu starren Designs um das 3,4-Fache verbesserte. Solche Durchbrüche senken den Materialeinsatz, reduzieren Wärmeentwicklung und eröffnen neue Formfaktormöglichkeiten, was die Akzeptanz in ästhetischen und sportmedizinischen Nischen ausdehnt. Langfristig bleibt die Kostenerosion bei LEDs ein struktureller Rückenwind, der die durchschnittlichen Verkaufspreise der Geräte im Rahmen budgetbewusster Heimanwender hält.
Gestiegenes Bewusstsein für nicht-invasive Ästhetik
Verbraucherumfragen zeigen eine klare Präferenz für Verfahren, die Nadeln, Schnitte oder Ausfallzeiten vermeiden, und beschleunigen damit die Nachfrage nach Photobiomodulation zur Faltenreduktion und Verbesserung des Hauttons. Dermatologen betonen die Sicherheit für die meisten Hauttypen, sofern Anwender die Beleuchtungspläne einhalten und lichtempfindliche Bereiche schützen. Empfehlungen in sozialen Medien verstärken das Interesse zusätzlich und veranlassen Hersteller, elegante, modisch ansprechende Wearables auf den Markt zu bringen. Kliniken reagieren, indem sie Rotlicht-Sitzungen mit bestehenden Laser- oder chemischen Peelingpaketen bündeln und so Umsatzquellen ohne größere Kapitalausgaben erweitern. Diese miteinander verknüpften Treiber vergrößern den Lichttherapie-Markt, indem sie sowohl lifestyleorientierte Käufer als auch medizinisch überwiesene Patienten ansprechen.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nebenwirkungen und fehlende Dosierungsstandards | −0.8% | Weltweit, insbesondere Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Klassifizierungen | −0.6% | Weltweit, mit besonderer Komplexität in der EU und in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Proliferation minderwertiger E-Commerce-Importe | −0.5% | Nordamerika & asiatisch-pazifische Online-Einzelhandelskanäle | Kurzfristig (≤ 2 Jahre) |
| Hohe Strompreise für Ganzkörperpanele | −0.3% | Europa und andere entwickelte Märkte mit erhöhten Energiekosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nebenwirkungen und fehlende Dosierungsstandards
Systematische Übersichtsarbeiten zeigen eine breite Variation bei Lichtfluenz, Wellenlänge und Sitzungsdauer in klinischen Studien, was studienübergreifende Vergleiche erschwert und die Erstellung von Leitlinien hemmt. Obwohl unerwünschte Ereignisse in der Regel mild sind, werden weiterhin Berichte über Schwindel und Kopfschmerzen verzeichnet; bipolare Patienten tragen das Risiko eines manischen Umschlags, wenn die Exposition sichere Schwellenwerte überschreitet. Hersteller müssen daher klare Protokolle bereitstellen, doch der rasche Markteintritt preisorientierter Marken verwässert die Botschaften häufig. Die daraus resultierende Unsicherheit schreckt vorsichtige Kliniker ab und untergräbt das Vertrauen der Versicherer, was die Durchdringung des Lichttherapie-Marktes in konservativen Gesundheitssystemen verlangsamt.
Fragmentierte regulatorische Klassifizierungen
Die Geräteklassifizierungen variieren je nach Indikation und Rechtsraum, sodass Unternehmen mehrere Zulassungswege durchlaufen müssen, was Entwicklungszeiträume und Compliance-Kosten in die Höhe treibt. Die FDA ordnet saisonal-affektive Lichtboxen unter Klasse-II-Ausnahmen ein, während die Europäische Union nun für viele ästhetische Geräte strengere CE-Kennzeichnungsnachweise verlangt. China hat kürzlich die Aufsicht über rote Lichtgeräte gegen Myopie im Kindesalter verschärft und mehrere importierte Modelle abrupt gesperrt. Solche Verschiebungen erschweren globale Rollout-Strategien und begünstigen Unternehmen mit tiefgehender Kompetenz in regulatorischen Angelegenheiten, was die allgemeinen Lichttherapie-Marktwachstumsaussichten leicht dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Handgeräte treiben Innovationen voran
Lichtboxen hielten 2025 27,10 % des Umsatzes, da 10.000-Lux-Panels der Goldstandard für die saisonale affektive Störung bleiben. Handgeräte stellen das am schnellsten wachsende Segment des Lichttherapie-Marktes mit einer CAGR von 4,82 % dar, gestützt durch den Verbraucherwunsch nach Tragbarkeit und privatem Einsatz. Boden- und Schreibtischlampen schließen die Lücke für Nutzer, die Tragbarkeit und Intensität in Einklang bringen, während Lichtvisiere eine Behandlung während Routineaufgaben ermöglichen. Tageslichtsimulatoren sprechen Personen mit Störungen des zirkadianen Rhythmus an, die eine sanfte Morgenexposition suchen, und Lichttherapieglühbirnen bieten die niedrigsten Einstiegskosten, wobei die Wirksamkeit von Abstand und Winkel abhängt. Das breite Spektrum an Formfaktoren hilft Anbietern, unterschiedliche Preissegmente und Anwendungsumgebungen zu bedienen.
Das Wachstum im Bereich der Handgeräte profitiert auch von mit dem Smartphone verknüpften Dosierungs-Apps, die Nutzern durch die Terminplanung der Sitzungen führen und die Therapietreue maximieren. Hersteller integrieren nun Multiwell-Längen-Arrays in taschengroße Gehäuse und decken damit diverse dermatologische und sportmedizinische Rehabilitationsbedürfnisse ab. Die Leistungsstreuung, die in Labortests mit Bestrahlungsstärkeunterschieden von mehr als 40 % hervorgehoben wurde, drängt Premiummarken weiterhin dazu, begutachtete Validierungen zu veröffentlichen. Gestiegene Verbrauchererwartungen an klinische Nachweise und Sicherheitszertifizierungen stärken die Differenzierung im gesamten Lichttherapie-Markt.
Innovationen bei Handgeräten sind auf die Ausweitung der Telemedizin abgestimmt und ermöglichen Dermatologen, spezifische Geräte mit Fernverfolgung des Behandlungsfortschritts zu verschreiben. Die daraus resultierenden Datenkreisläufe speisen algorithmische Verfeinerungen, die Wellenlängenauswahl und Dosierung schrittweise optimieren. Längere Lithium-Akkus verlängern die ununterbrochenen Sitzungszeiten, und Wärmesenkendesigns mindern Hautbeschwerden. Zubehör-Ökosysteme – Stative, Gesichtsschilde, Ersatz-LED-Köpfe – schaffen Nachmarkt-Umsatzströme. Zu den Vertriebskanälen gehören mittlerweile Apotheken und Elektronikfachmärkte, die die Reichweite über traditionelle medizinische Fachlieferanten hinaus erweitern. Insgesamt untermauert der sich wandelnde Produktmix eine widerstandsfähige Lichttherapie-Marktgrößenentwicklung und gestaltet gleichzeitig die Umsatzverteilung zwischen den Kategorien neu.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Lichttyp: Rotlicht gewinnt therapeutischen Schwung
Blaulichttherapie sicherte sich 2025 mit 35,30 % den Lichttherapie-Marktanteil durch Anwendungen bei Akne, neonatalem Ikterus und zirkadianen Anwendungen, doch Rotlicht verzeichnet mit einer CAGR von 4,72 % das höchste künftige Wachstumstempo. Rote und nahinfrarote Wellenlängen (630–850 nm) stimulieren das mitochondriale Cytochrom-c-Oxidase, steigern die ATP-Produktion und die Kollagensynthese, was die Wundheilung und Muskelregeneration fördert. Sportkliniken setzen zunehmend Rotlicht-Anlagen beim Abkühlen nach dem Training ein, um Kreatinkinase-Spitzen zu senken und die Regenerationsbereitschaft zu beschleunigen. Weißlicht hält eine stetige Nachfrage für Stimmungsstörungen aufrecht und liefert eine Vollspektrumbeleuchtung, die das Engagement der Netzhaut-Photorezeptoren maximiert, ohne pharmakologische Nebenwirkungen.
Dual-Wellenlängen-Systeme, die Blau-plus-Rot-Sequenzierung ermöglichen, gewinnen Aufmerksamkeit, da sequentielle bakterielle Reduktion und die Stimulierung des dermalen Stoffwechsels Aknebehandlungszyklen möglicherweise verkürzen. Die regulatorische Kontrolle bleibt bei Blaulicht hinsichtlich der Grenzwerte für Netzhaut-Toxizität am strengsten, während Rotlicht einen deutlich günstigeren Sicherheitsruf genießt und so Verbraucherzulassungen beschleunigt. Die Kombination aus wachsender Evidenz und Sicherheitswahrnehmung lenkt Investitionen in richtungsdominante Rotlichtgeräte in klinischen und Heimanwendungskanälen des Lichttherapie-Marktes.
Nach Anwendung: Depressionsbehandlung beschleunigt das Wachstum
Hauterkrankungen, darunter Psoriasis und Vitiligo, erzielten 2025 29,60 % des Umsatzes; Depression und Schlafzyklusstörungen befinden sich jedoch auf einem CAGR-Aufstieg von 4,93 %, da Psychiater helle Lichtsitzungen als Erstlinienbehandlung der saisonalen affektiven Störung empfehlen. Metaanalysen zeigen eine bedeutsame Symptomreduktion, wenn Patienten Photobiomodulation in morgendlichen Blöcken von 30 Minuten Dauer erhalten. Tragbare zirkadiane Brillen passen sich Büroroutinen an und erweitern die Nutzerdemografie über Klinikbesucher hinaus. Behandlungen bei neonatalem Ikterus stützen sich weiterhin auf hochintensive Blau-Arrays zur Beschleunigung des Bilirubinabbaus, während aufkommende ophthalmologische Protokolle nach der FDA-Zulassung von Valeda eine neue Nachfrage bei älteren Bevölkerungsgruppen signalisieren. Onkologische Unterstützung, bei der rotes oder nahinfrarotes Licht oraler Mukositis entgegenwirkt, bietet eine zusätzliche Facharzt-Nische.
Die fortlaufende Veröffentlichung randomisierter Studien schärft die Dosierungsparameter und ermutigt Versicherer, die Kostenübernahme – insbesondere für Depressionen – auszuweiten. Da das Stigma gegenüber psychischer Gesundheitsbehandlung abnimmt, steigt die Bereitschaft zur Selbstbehandlung zu Hause und hält das Mengenwachstum aufrecht. Die Synergie zwischen psychiatrischen und dermatologischen Indikationen mindert die Saisonalität und glättet die Umsatzströme im gesamten Lichttherapie-Marktzyklus.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer: Häusliche Versorgungseinrichtungen transformieren Versorgungsmodelle
Dermatologiepraxen hielten 2025 40,20 % der Transaktionen, doch häusliche Versorgungseinrichtungen zeigen mit einer CAGR von 4,96 % die schnellste Entwicklung, angetrieben durch den Nachweis, dass häusliche UV-B-Therapie klinischen Ergebnissen entspricht. Pflegerisch beaufsichtigte Einführungen senken das Missbrauchsrisiko und stärken die Therapietreue, was die Rückfallquoten senkt. Krankenhäuser nutzen weiterhin Ganzkörperkabinen für komplexe Dermatosen und Neugeboreneneinheiten, wobei Beschaffungsteams jedoch kompakte LED-Türme bevorzugen, um Stellfläche zu sparen. Sportmedizinische Einrichtungen kaufen zwar in geringerer Stückzahl, erwerben aber hochbestrahlende Rotlicht-Arrays für Profimannschaften und erhöhen so die Sichtbarkeit bei Freizeitsportlern.
Das Wachstum im Heimbereich hängt von klaren Benutzeranweisungen, App-basiertem Coaching und klinischen Fernüberwachungs-Dashboards ab, die Sitzungsprotokolle verfolgen. Erstattungspilotprojekte in den Vereinigten Staaten ermöglichen Gerätemietmodelle, die unter Codes für langlebige Medizingeräte erstattet werden, und senken so die Einstiegskosten. Mit zunehmender Technologiereife könnten Abonnementmodelle, die Hardware, Verbrauchsmaterial und Teleberatungen bündeln, die dem Wohnbereich zugeordnete Lichttherapie-Marktgröße weiter ausweiten.
Geografische Analyse
Nordamerika entfiel 2025 auf 44,10 % der Ausgaben, bedingt durch eine robuste klinische Infrastruktur, eine breite Versicherungsdeckung für Psoriasis und die saisonale affektive Störung sowie ein hohes Verbraucherbewusstsein. Die De-novo-Zulassung der FDA für Photobiomodulation bei trockener altersbedingter Makuladegeneration validiert den ophthalmologischen Einsatz und kann die Zulassungszeiten für Folgeprodukte verkürzen, was die regionale Technologieführerschaft festigt. Das öffentlich finanzierte System Kanadas erstattet klinikbasierte UV-B-Therapie für Vitiligo und Psoriasis, während private Versicherer zunehmend Pay-for-Performance-Modelle für Heim-Phototherapie erproben. Mexikos Gesundheitstourismus-Korridore ziehen preissensible kosmetische Kunden an und steigern die Stücknachfrage nach ästhetischen Rotlicht-Anlagen in Privatkliniken. Erhöhte Stromtarife haben einige dermatologische Praxen in den Vereinigten Staaten dazu veranlasst, ältere Leuchtstofflampen-Kabinen mit energieeffizienten LED-Panels nachzurüsten, was Betriebskosten senkt und die Nutzungsdauer verlängert.
Europa verzeichnet ein stetiges Wachstum, da strenge Regeln der Medizinprodukteverordnung unzureichend validierte Importe herausfiltern und das Verbrauchervertrauen stärken. Deutschland und das Vereinigte Königreich setzen Phototherapie bei chronischer Plaque-Psoriasis weitverbreitet ein, unterstützt durch nationale Behandlungsleitlinien und tagesklinische Einrichtungen in Krankenhäusern. Skandinavische Länder weisen eine hohe Akzeptanz von Tageslichtsimulatoren und Vollspektrum-Weißlichtboxen während dunkler Winter auf, was den Lichttherapie-Markt über saisonale Zyklen hinweg stabilisiert. Der Green Deal der Europäischen Kommission drängt Kliniken zu energieeffizienter Hardware und stützt das Wachstum von LED-Anbietern. Laufende gesamteuropäische Registerstudien, wie LumiTheras Langzeit-AMD-Tracking, liefern reale Belege und informieren Erstattungsverhandlungen.
Asien-Pazifik verzeichnet mit einer CAGR von 5,01 % bis 2031 das schnellste Wachstum. Die steigende Prävalenz dermatologischer Störungen in China und Indien sowie wachsende verfügbare Einkommen stärken den Absatz von Gesichtsmasken und tragbaren Panels im Verbrauchersegment. Japans hochgradig gealterte Gesellschaft schafft Nachfrage nach ophthalmologischer und muskuloskeletaler Photobiomodulation, während das Beauty-Technologie-Ökosystem Südkoreas eine frühe Akzeptanz von hochdichten LED-Masken beschleunigt. Die regulatorische Verschärfung in China bei Myopie-Geräten für Kinder verlagerte Marktanteile zu konformen inländischen Akteuren und dokumentiert die zunehmende Reife des Aufsichtsrahmens in der Region. Unterdessen fördern Australiens hohe Hautkrebsraten öffentliche Aufklärungskampagnen, die Phototherapieoptionen zur Verringerung der Medikamentenabhängigkeit bewerben.

Regulatorisches Umfeld
In den Vereinigten Staaten verfeinert die Food and Drug Administration (FDA) weiterhin, wie lichtbasierte Systeme über verschiedene Indikationen hinweg klassifiziert und kontrolliert werden. Am 1. Mai 2026 erließ die FDA eine endgültige Verordnung, die eine bestimmte Indikation für Phototherapiegeräte (Verringerung des Erscheinungsbilds akuter postoperativer Einschnitte) als Klasse II mit besonderen Kontrollen gemäß 21 CFR 878.4880 einstuft. Die Verordnung untermauert einen risikobasierten Ansatz für bestimmte Anwendungen der Phototherapie und schließt Produkte, die Arzneimittel oder Biologika enthalten, ausdrücklich aus.
Auch die Anforderungen an Qualität und Sicherheitskonformität wurden 2026 verschärft. Die FDA Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft und verweist auf ISO 13485:2016, wodurch die Erwartungen an Designkontrollen, Produktion und Post-Market-Prozesse für Hersteller, die in die USA verkaufen, steigen. In Europa bleibt die Verordnung (EU) 2017/745 (MDR) der zentrale Rahmen für Medizinprodukte, und die Veröffentlichung der EN IEC 60601-2-57:2026 durch CEN-CENELEC im Februar 2026 liefert einen klareren Standard für elektrische Sicherheit und grundlegende Leistungsanforderungen für Nicht-Laser-Lichtquellengeräte, die für therapeutische und ästhetische Zwecke eingesetzt werden. Dies unterstützt eine konsistentere Konformitätsbewertung im Rahmen der MDR.
Wettbewerbslandschaft
Der Lichttherapie-Markt ist weiterhin mäßig fragmentiert, mit Spezialunternehmen, die sich auf Dermatologie, Psychiatrie, Neonatologie oder ästhetische Segmente konzentrieren. Eine Plattformkonsolidierung hat begonnen; die Fusion von Cynosure und Lutronic durch Hahn & Co. im Jahr 2024 schuf ein umfangreiches ästhetisches Laser-Portfolio, das bereit ist, LED-Phototherapie-Zubehör über ein erweitertes Händlernetzwerk zu verkaufen. Philips nutzt weiterhin seine Krankenhausbeziehungen, um Ganzkörper-UV-B-Kabinen zu upsellen, gestützt durch seine Serviceinfrastruktur und gebündelte Wartungsverträge.
Strategische Investitionen zielen auf KI-gestützte Dosierung und vernetzte Geräte-Ökosysteme ab. Start-ups wie PhotoPharmics, das 2025 6 Millionen USD aufnahm, um Lichttherapie-Studien für Parkinson voranzutreiben, veranschaulichen die therapeutische Diversifizierung jenseits von Haut- und Stimmungsstörungen. Große Konsumgüterelektronikunternehmen wittern Cross-over-Chancen und lizenzieren medizinische Dioden für die Integration in Wellness-Wearables. Immaterialgüterrechtliche Portfolios konzentrieren sich auf wellenlängenspezifische LED-Arrays, thermische Managementdesigns und prädiktive Analysealgorithmen.
Der Preiswettbewerb verschärft sich in Online-Kanälen, da kostengünstige Importe die Margen erodieren. Um ihren Marktanteil zu verteidigen, heben Premiummarken FDA- oder CE-Zulassungen hervor, veröffentlichen begutachtete Ergebnisdaten und bieten erweiterte Garantien an. Co-Marketing mit Dermatologen und Sportmannschaften baut Glaubwürdigkeit auf und kultiviert durch Influencer getriebene Nachfrage. Insgesamt hängt die Wettbewerbspositionierung nun von regulatorischer Compliance, Tiefe klinischer Evidenz und der Integration von Smart-Device-Funktionalitäten ab, die alle die Therapietreue und Ergebnisse überwachen und dabei proprietäre Datensätze generieren, die die Markenbindung stärken.
Führende Unternehmen im Lichttherapie-Markt
Koninklijke Philips N.V.
Verilux, Inc.
Northern Light Technologies
Beurer GmbH
Zepter International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ist die Verschiebung von verbraucherorientierten Formfaktoren hin zu regulierten, indikationsgestützten Geräten, insbesondere für dermatologische und haarbezogene Anwendungen, bei denen die Akzeptanz der Heimpflege zunimmt. Im April 2026 stellte BioPhotas die Celluma MYSTIQUE als FDA-zugelassene LED-Maske vor, die für Akne, Gesichtsfalten und Haarausfall auf der Kopfhaut indiziert ist. Die Zulassung für mehrere Indikationen erweitert die adressierbare Nachfrage und liefert zudem eine besser vertretbare Grundlage für Premiumpreise im Vergleich zu unvalidierten E-Commerce-Alternativen.
Die klinische Erweiterung über die Kernbereiche Dermatologie und Stimmungsstörungen hinaus eröffnet zusätzliche Vermarktungswege, die mit Facharztversorgung, Studiendesign und Erstattungsnarrativen verknüpft sind. Im Mai 2026 präsentierte Photopharmics Top-Line-Ergebnisse der zulassungsrelevanten LIGHT-for-PD-Studie (NCT04453033) für das Celeste-Lichttherapiegerät, die die Bewegung hin zu evidenzstärkeren neurologischen Aussagen unterstützen, die therapeutische Geräte von allgemeinen Wellnessprodukten abheben können. Getrennt davon deuten neue Konzepte zur Anwendung wie ein tragbares photothermisches Mikroneedle-Patch mit nahinfrarotem LED (randomisierte Pilotdaten, veröffentlicht 2026) und unterstützende PBM-Anwendungen in der Versorgung (eine randomisierte, doppelblinde Studie, veröffentlicht im Februar 2026, die eine Verringerung schwerer oraler Mukositis mit einem intraoralen PBM-Gerät zeigte) auf Kombinationsmodalitäten und onkologische Begleitversorgung als zusätzliche Wege hin. Die Differenzierung hängt hier von klinischen Protokollen, Dosierungskontrollen und der Generierung von Lebenszyklus-Evidenz ab.
Aktuelle Branchenentwicklungen
- August 2026: Signify gab die Verfügbarkeit von Philips Skylight und Philips Skylight VitaUp auf dem US-Markt ab September 2026 bekannt. Die Ankündigung erweitert circadian und wellnessorientierte Deckenbeleuchtung auf eine größere Verbraucher- und Fachhandelsbasis. Sie erhöht zudem den Wettbewerbsdruck auf traditionelle Anbieter von Lichtboxen und Lampen, sich hinsichtlich Dosierung, Sicherheit und klinischer Positionierung zu differenzieren.
- Dezember 2025: Royal Philips erweiterte die kommerzielle Verfügbarkeit von LumiGuide, einer KI-gestützten, lichtbasierten 3D-Navigationslösung in Echtzeit für bildgeführte Therapien, mit einer breiteren Einführung in Europa und den Vereinigten Staaten ab Januar 2026. Obwohl es sich nicht um ein Phototherapieprodukt handelt, unterstreicht die Einführung die beschleunigte Akzeptanz lichtbasierter Plattformen in klinischen Verfahrensabläufen. Sie stärkt zudem die Investitionen in optische Hardware, Software und Validierungsfähigkeiten über Gesundheitsanwendungen hinweg.
- November 2024: Die FDA erteilte eine De-novo-Zulassung für LumiTheras Valeda Light Delivery System zur Behandlung der trockenen altersbedingten Makuladegeneration. Dieser Meilenstein schuf einen definierten regulatorischen Präzedenzfall für ophthalmologische Photobiomodulation. Er unterstützte zudem Folgeprogramme zur Produktentwicklung, die klarere Wege für klinische Evidenz und Kennzeichnung anstreben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Lichttherapiegeräte und -systeme zur Abgabe kontrollierten sichtbaren oder nahinfraroten Lichts zu therapeutischen Zwecken in klinischen und häuslichen Umgebungen, wobei die Geräte Behandlungsroutinen in Bereichen wie Hautpflege, Stimmung, Schlaf, Neonatalversorgung und Schmerzlinderung unterstützen sollen.
Ausgeschlossene Bereiche: Wir schließen UV-Sonnenbänke, UVB-Phototherapiekabinen, industrielle oder gartenbauliche Beleuchtung sowie diagnostische Einweg-Lichtsonden aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Lichtboxen
- Boden- und Schreibtischlampen
- Lichtvisiere
- Tageslichtsimulatoren
- Lichttherapieglühbirnen
- Handgeräte
- Weitere
- Nach Lichttyp
- Weiß
- Blau
- Rot
- Weitere
- Nach Anwendung
- Vitamin-D-Mangel
- Saisonale affektive Störung (SAD)
- Depression und Schlafzyklusstörungen
- Hauterkrankungen
- Neonataler Ikterus
- Weitere
- Nach Endnutzer
- Dermatologiepraxen
- Krankenhäuser
- Häusliche Versorgungseinrichtungen
- Weitere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenermittlung und Validierung
Desk Research
Die Desk Research beginnt mit der Kartierung des Nachfrage- und Angebotskontextes für den tatsächlichen Einsatz der Lichttherapie und übersetzt dies anschließend in Gerätekategorien, die über die Zeit bepreist und verfolgt werden können. Wir stützten uns auf öffentliche Quellen wie die Gerätedatenbanken und Rückrufmitteilungen der US-FDA, die US National Library of Medicine (klinische Publikationen) sowie die Seiten der WHO und der CDC, die helfen, klinische Nutzungsmuster und Signale zur Prävalenz von Erkrankungen zu validieren.
Um das Bild der Angebotsseite konsistenter zu machen, haben wir zudem Geschäftsberichte von Unternehmen, regulatorische Pressemitteilungen, Investorenpräsentationen und seriöse Berichterstattung von Fachmedien im Gesundheitswesen ausgewertet, die halfen, Produkteinführungen, geografische Präsenz und Vertriebsschwerpunkte zu bestätigen. Parallel dazu haben wir kostenpflichtige Datenbanken für Unternehmensfinanzen und -intelligenz, Nachrichten- und Finanzquellen sowie Patentdatenbanken herangezogen, um Anmeldeaktivitäten, Eigentümerwechsel und technologische Schwerpunkte gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind lediglich beispielhaft, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Gegenprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Erkenntnisse aus der Desk Research zu überprüfen und Annahmen zu präzisieren, die das Modell in der Regel stark beeinflussen, insbesondere die Akzeptanz nach Einsatzumgebung und realistische durchschnittliche Verkaufspreise nach Geräteformat. Wir sprachen mit einer Mischung aus Führungskräften auf Geräteseite, Distributoren, Klinikern und Leistungserbringern in den wichtigsten Regionen und nutzten Nachfassaktionen, wenn Antworten auf große Abweichungen bei Nutzung, Erstattung oder Ersatzzyklen hindeuteten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 18% | APAC: 44% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 26% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 56% | Amerika: 20% |
Marktgrößenermittlung & Prognose
Die Größenermittlung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes. Nachfragepools nach Erkrankung und Versorgungsumgebung werden zunächst in Gerätebedarf übersetzt und anschließend anhand angebotsseitiger Indikatoren überprüft. Der Top-down-Ansatz nutzt eine durchdringungsbasierte Bewertung des Nachfragepools nach Anwendung und Umgebung und wandelt dies dann mithilfe typischer Ersatzzyklen und Preisbänder nach Produktformat in jährliche Geräteerlöse um.
Um die Gesamtsummen belastbar zu halten, wurden selektive Bottom-up-Näherungen verwendet, darunter Aggregationen berichteter Umsätze, soweit verfügbar, Kanalprüfungen zur Versandintensität und stichprobenbasierte ASP-x-Volumen-Logik für stark beachtete Gerätetypen. Wo Unternehmensangaben die Lichttherapie nicht klar ausweisen, behandeln wir Lücken durch konservative Zuteilungsregeln, die anhand von Interview-Rückmeldungen überprüft und anschließend stresstestet werden, sodass keine einzelne Annahme den gesamten Markt dominiert.
Wichtige Modelleingaben umfassen Indikatoren wie Prävalenz und behandelten Anteil für häufige Zielerkrankungen, die Aufteilung zwischen klinischer und häuslicher Nutzung, die ASP-Entwicklung für LED-basierte und nahinfrarote Geräte, den Ersatz- oder Aufrüstungsrhythmus (oft an Haltbarkeit und klinische Protokolle gebunden) sowie regionale Mixverschiebungen, die Preisgestaltung und Akzeptanz beeinflussen. Prognosen werden mittels Szenarioanalyse erstellt, mit Basis-, konservativen und Expansionsfällen, die um Akzeptanzraten, Preistrends sowie regulatorische oder Erstattungssignale herum aufgebaut sind. Die endgültige Sichtweise wird nach Experteneinschätzungen dazu ausgewählt, was für die nächsten Jahre realistisch ist.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, sodass die modellierten Umsätze mit regulatorischen Aktivitäten, dem Zeitpunkt von Produkteinführungen und beobachteten Veränderungen in Diskussionen zur klinischen Nutzung abgeglichen werden. Wenn ein Land oder Segment einen unerwarteten Anstieg oder Rückgang zeigt, werden die Treiber erneut überprüft, Annahmen überarbeitet und Nachfassinterviews ausgelöst, um zu bestätigen, ob es sich um eine echte Veränderung oder ein Modellierungsartefakt handelt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, die Logikprüfungen, Jahresvergleichs-Abweichungsprüfungen und Konsistenzprüfungen über Regionen und Anwendungen hinweg umfassen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, etwa bei größeren regulatorischen Maßnahmen, großen Preisänderungen oder bemerkenswerten Verschiebungen in der Versorgungspraxis. Kurz vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Lichttherapie von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Marktgrößenzahlen für Lichttherapie können sich zwischen Publishern unterscheiden, da die Produktabgrenzung nicht immer gleich gezogen wird und die Jahresbezeichnung zwischen Studien ebenfalls variiert. Unterschiede darin, was als Lichttherapie gezählt wird, wie Heimgeräte behandelt werden und wie die Preisgestaltung über Regionen hinweg normalisiert wird, führen tendenziell zu den größten Abweichungen.
Die Tabelle zeigt eine große Bandbreite, die sich hauptsächlich durch Umfangs- und Umrechnungsentscheidungen erklären lässt, sowie durch das im Prognosemodell hinterlegte Wachstumsszenario. Manche Schätzungen beziehen UVB-Kabinen-Phototherapie oder breitere Phototherapiegeräte ein, während andere sich eng auf SAD-Lampen oder ausschließlich medizinische Umgebungen konzentrieren, was die erfasste Umsatzbasis und die implizite Akzeptanzkurve verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,08 Mrd. USD (2026) | |
| Fachzeitschrift A | 0,52 Mrd. USD (2021) | Verwendet ein früheres Basisjahr und einen engeren Umsatzpool, der sich auf ausgewählte Gerätekategorien konzentriert, und trennt zudem nicht klar zwischen UV-nahen Phototherapieumsätzen und Kernprodukten für sichtbares und nahinfrarotes Licht. |
| Globale Unternehmensberatung B | 1,30 Mrd. USD (2025) | Wendet einen breiteren Produktrahmen an, der medizinische Phototherapiegeräte und Wellness-Beleuchtung für Verbraucher vermischen kann, und die Gesamtsumme reagiert empfindlich darauf, wie Währungszeitpunkt und regionale Preisdurchschnitte für dieses Jahr festgelegt werden. |
Die Spanne zwischen den Quellen ergibt sich vor allem daraus, was gezählt wird und wann es gezählt wird, weshalb einfache Jahr-zu-Jahr-Vergleiche irreführend sein können. Die Tabelle zeigt dies deutlich, und im Modell von Mordor Intelligence wird die Gesamtsumme aus therapeutischen Geräten für sichtbares und nahinfrarotes Licht gebildet, während UV-Sonnenbänke und UVB-Kabinen-Systeme ausgeschlossen werden. Mit diesem festgelegten Umfang helfen unsere Prüfungen zur Akzeptanz nach Umgebung, zu Ersatzzyklen und zum regionalen Mix, den Marktwert nachvollziehbar und für die Planung praktikabel zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lichttherapie-Markt derzeit?
Der Markt beläuft sich 2026 auf 1,08 Milliarden USD und wird bis 2031 voraussichtlich 1,33 Milliarden USD erreichen, gestützt durch eine CAGR von 4,38 %.
Welches Segment wächst innerhalb des Lichttherapie-Marktes am schnellsten?
Handgeräte führen das Wachstum mit einer prognostizierten CAGR von 4,82 % an, angetrieben durch Tragbarkeit und eine starke Nachfrage in häuslichen Versorgungseinrichtungen.
Warum ist Nordamerika im Lichttherapie-Markt dominant?
Die nordamerikanische Führungsposition beruht auf einer robusten klinischen Infrastruktur, günstigen Erstattungsregelungen und frühen regulatorischen Zulassungen wie der FDA-Zulassung von Photobiomodulation bei trockener altersbedingter Makuladegeneration.
Wie wirken sich regulatorische Unterschiede auf Hersteller von Lichttherapiegeräten aus?
Fragmentierte Klassifizierungen in den verschiedenen Regionen erhöhen Kosten und Komplexität und begünstigen Unternehmen mit fundierter regulatorischer Kompetenz und dokumentierter klinischer Evidenz.
Welche klinischen Erkrankungen profitieren heute am meisten von der Lichttherapie?
Dermatologische Erkrankungen wie Psoriasis, Stimmungsstörungen wie die saisonale affektive Störung und neonataler Ikterus bleiben die Kernindikationen, während Ophthalmologie und sportmedizinische Regeneration rasch an Bedeutung gewinnen.
Sind Lichttherapiegeräte zur Heimanwendung genauso wirksam wie klinische Behandlungen?
Randomisierte Studien, einschließlich der LITE-Studie, belegen, dass eine ordnungsgemäß dosierte häusliche Schmalband-UV-B-Therapie bei Psoriasis klinische Ergebnisse erreichen kann, sofern die Nutzer validierte Protokolle unter klinischer Aufsicht befolgen.
Seite zuletzt aktualisiert am:



