
Marktgröße und -anteil für die Integration von Operationssälen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.18 Milliarden US-Dollar |
| Marktgröße (2031) | 5.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.88 % |
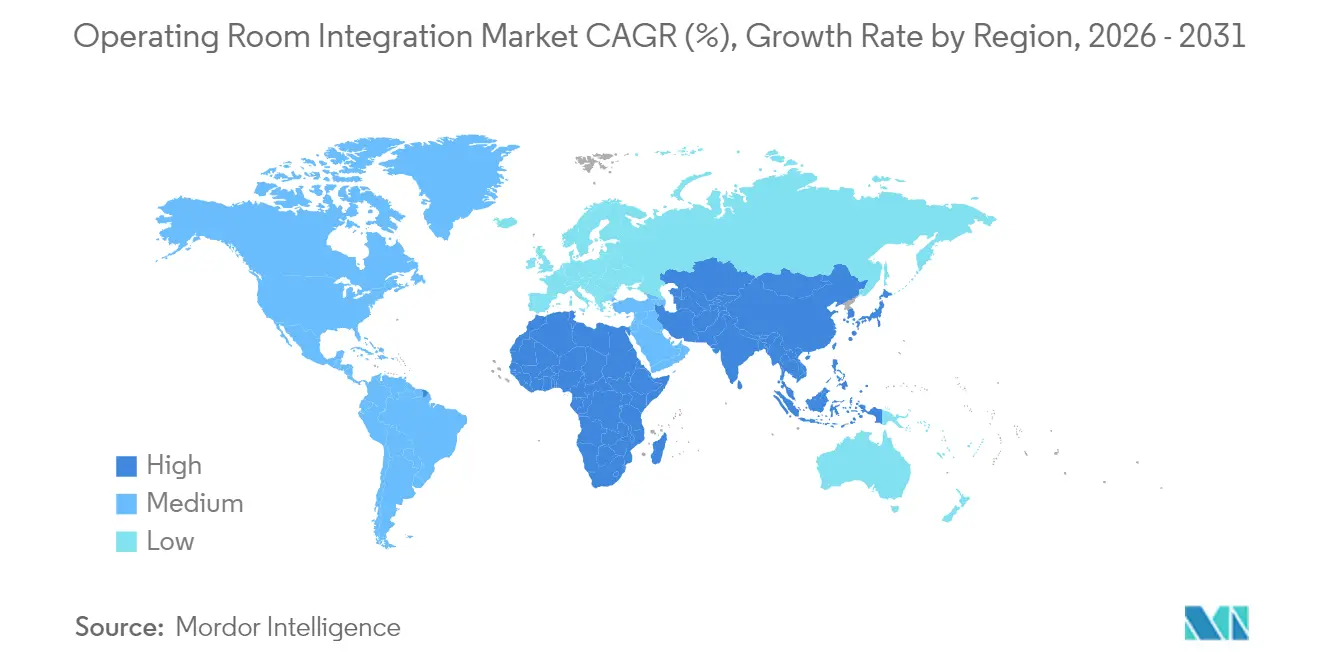
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
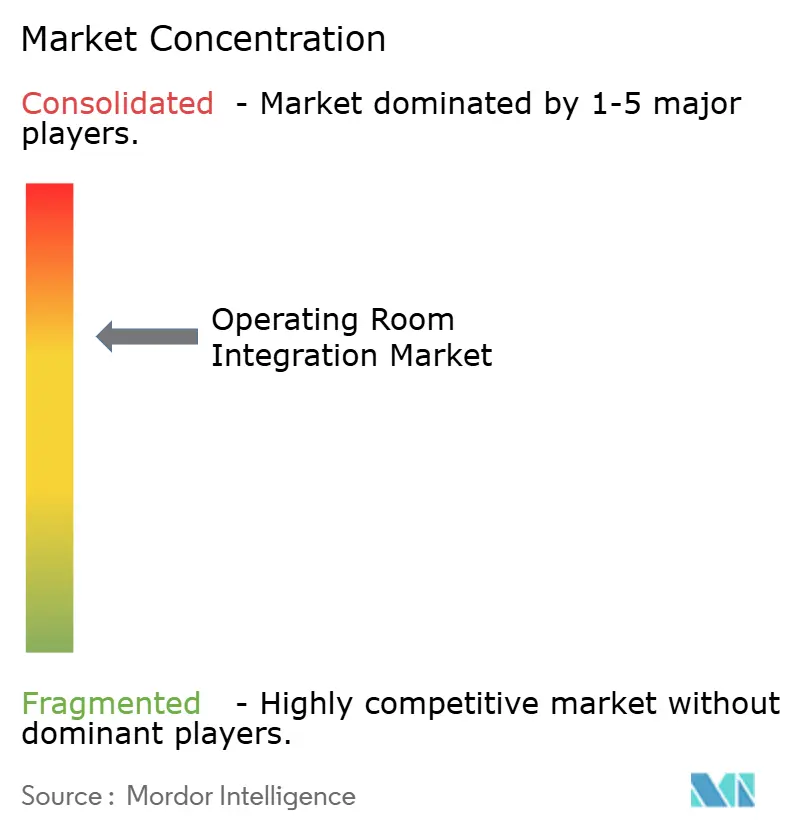
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Integration von Operationssälen von Mordor Intelligence
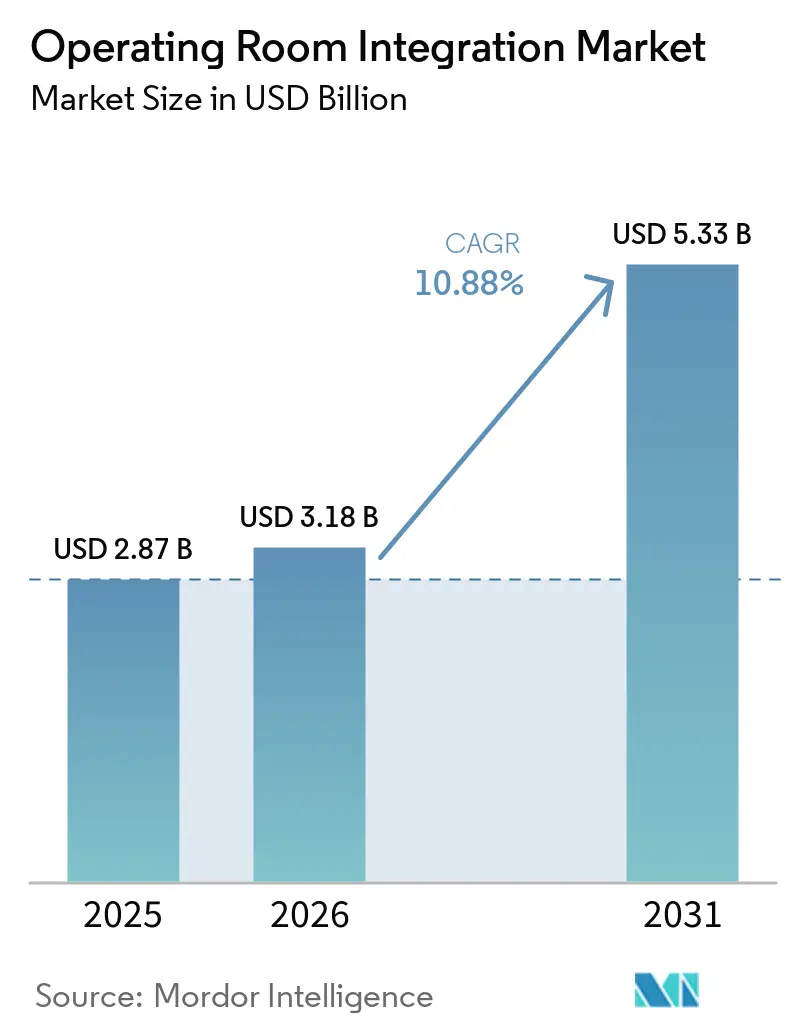
Die Marktgröße für die Integration von Operationssälen wird voraussichtlich von USD 2,87 Milliarden im Jahr 2025 auf USD 3,18 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 10,88 % über den Zeitraum 2026–2031 USD 5,33 Milliarden erreichen. Das Wachstum spiegelt den Wandel der Krankenhäuser von isolierten Geräteanschaffungen hin zu vollständig vernetzten chirurgischen Einheiten wider, die Bildgebung, Video, Robotik und Datenanalyse in Echtzeit orchestrieren.[1]Amerikanische Krankenhausvereinigung, "Abbau des chirurgischen Rückstands," aha.org Beschleunigte Wiederherstellungspläne für elektive Eingriffe, die zunehmende Verbreitung minimal-invasiver Chirurgie und der Druck zur Beseitigung vermeidbarer Verzögerungen im perioperativen Ablauf stützen die Expansionsdynamik. Softwareplattformen übertreffen Hardware mittlerweile als Werttreiber, während Hybrid-Operationssäle für die Durchführung komplexer Therapien in einem einzigen Umfeld an Beliebtheit gewinnen. Gleichzeitig positionieren die Modernisierungsprogramme im asiatisch-pazifischen Raum die Region als den am schnellsten wachsenden Markt, während Nordamerika die größte installierte Basis behält. Inmitten dieser Dynamik schwenken Anbieter vom Verkauf eigenständiger Geräte auf die Bereitstellung ergebnisorientierter digitaler Partnerschaften um, die Software, Dienstleistungen und KI verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führten Softwarelösungen im Jahr 2025 mit einem Umsatzanteil von 44,12 %; Dienstleistungen werden bis 2031 voraussichtlich den höchsten CAGR von 14,57 % verzeichnen.
- Nach Anwendung entfiel im Jahr 2025 auf die Allgemeinchirurgie ein Anteil von 36,25 % am Markt für die Integration von Operationssälen, während die Neurochirurgie bis 2031 mit einem CAGR von 13,22 % wachsen soll.
- Nach Endnutzer hielten große Krankenhäuser im Jahr 2025 einen Anteil von 57,92 % an der Marktgröße für die Integration von Operationssälen; ambulante Operationszentren werden mit einem CAGR von 13,98 % am schnellsten wachsen.
- Nach Operationssaaltyp entfielen im Jahr 2025 50,86 % des Umsatzes auf Hybridräume, die mit einem CAGR von 15,02 % wachsen sollen.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Marktanteil von 39,12 %; für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 13,94 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Anzahl chirurgischer Eingriffe | +2.8% | Global (insbesondere Nordamerika & asiatisch-pazifischer Raum) | Mittelfristig (2–4 Jahre) |
| Zunahme minimal-invasiver und bildgeführter Chirurgie | +2.1% | Nordamerika & Europa; Ausweitung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KrankenhausInvestitionen in digitale/IoT-fähige Operationssäle | +1.9% | Global; angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Programme zur Reduzierung des pandemiebedingten Rückstands | +1.6% | Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| IP-basiertes 4K/8K-Video-Routing für die Zusammenarbeit | +1.4% | Frühe Verbreitung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Nachfrage nach energieeffizienten Operationssälen | +1.0% | Europa & Nordamerika; aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Anzahl chirurgischer Eingriffe
Krankenhäuser weltweit verzeichnen vollere Operationspläne, da alternde Bevölkerungen und chronische Erkrankungen die Nachfrage nach Eingriffen ankurbeln. Integrierte Workflow-Software hilft Teams, Operationssäle schneller umzurüsten, Instrumente effizient zuzuteilen und Anästhesiezeiten zu verkürzen. Der Nutzen zeigt sich am deutlichsten bei robotergestützten Eingriffen, bei denen Plattformen wie da Vinci Xi eine Genauigkeit von über 90 % erzielen, kostspielige Revisionen deutlich reduzieren und Kapazitäten für zusätzliche Patienten freigeben.[2]Luthfi Gatam et al., "Robotergestützte Pedikelschraubenplatzierung für minimal-invasive thorakolumbale Wirbelsäulenchirurgie," Frontiers in Surgery, frontiersin.org Diese Durchsatzgewinne machen Implementierungen im Markt für die Integration von Operationssälen finanziell attraktiv, insbesondere für Systeme, die mit angespanntem Personal und Erstattungsdruck konfrontiert sind.
Rasche Verbreitung minimal-invasiver und bildgeführter Chirurgie
Laparoskopische und endovaskuläre Techniken erfordern die gleichzeitige Visualisierung von hochauflösendem Video, Fluoroskopie und Navigationsdaten. Augmented-Reality-Überlagerungen haben die Präzision in mikrochirurgischen Bereichen und der Neurochirurgie verbessert und komplexe Instrumentenmanöver vereinfacht.[3]James Zhang et al., "Die Auswirkungen von erweiterter Realität auf die Chirurgie: Ein Scoping-Review," Springer, springer.com Krankenhäuser priorisieren daher interoperables Video-Routing, latenzarme Bildverarbeitung und sterile Berührungsschnittstellen, die allesamt den Markt für die Integration von Operationssälen vorantreiben.
KrankenhausInvestitionen in digitale/IoT-fähige Operationssaalplattformen
Drei Viertel der Führungskräfte bezeichnen die Digitalisierung von Operationssälen als „kritisch”, finanzieren sie jedoch häufig noch unzureichend. Systeme überwachen nun Gerätenutzung und Umgebungsvariablen und generieren Analysen, die ungenutzte Ressourcen oder abnormale Workflow-Engpässe kennzeichnen. Die Ausgaben für Cybersicherheit sind auf bis zu 10 % der IT-Budgets gestiegen, da Ransomware-Angriffe die Risiken für vernetzte Operationssäle verdeutlichen. Der Antrieb, Daten zu schützen und gleichzeitig prädiktive Erkenntnisse zu gewinnen, stärkt die Nachfrage nach integrierten, standardsbasierten Architekturen.
Programme zur Reduzierung des pandemiebedingten Rückstands
Nordamerikanische und europäische Gesundheitsnetzwerke verlängerten die Operationssaalzeiten, erstellten hochintensive Operationslisten und leiteten risikoärmere Fälle an ambulante Operationszentren um. Auf bestärkendem Lernen basierende Planungsmaschinen übertrafen manuelle Blockzuteilungsmethoden beim effizienten Abbau von Rückständen.[4]Sam M. Wiseman und Jason M. Sutherland, "Verbesserung der Versorgungsqualität für Kanadier, die auf elektive Chirurgie warten," Canadian Journal of Surgery, canjsurg.ca Diese Erfahrungen festigten die Rolle zentralisierter Planungs-Dashboards und digitaler Fallwagen und stärkten den Markt für die Integration von Operationssälen weiter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluswartungskosten | -1.8% | Global; besonders spürbar bei kleineren Krankenhäusern | Mittelfristig (2–4 Jahre) |
| Lange Beschaffungszyklen und Budgeteinfrierungen | -1.2% | Europa & Kanada; ausgewählte öffentliche Systeme in den USA | Kurzfristig (≤ 2 Jahre) |
| Mangel an biomedizinischem IT-Personal | -0.9% | Global; gravierend in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -0.7% | Global; Regulierung variiert | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluswartungskosten der Integration von Operationssälen
Über die anfängliche Hardware hinaus müssen Krankenhäuser Softwarelizenzen, Patch-Management und Mitarbeiterschulungen finanzieren, was die Anfangsausgaben über ein Jahrzehnt häufig übersteigt. Kleinere Einrichtungen mit begrenztem chirurgischen Durchsatz haben Schwierigkeiten, die Schwellenwerte für den Return on Investment zu überschreiten, was die Verbreitung in kommunalen Umgebungen verlangsamt.
Lange Beschaffungszyklen und Budgeteinfrierungen in öffentlichen Krankenhäusern
Die Einhaltung mehrjähriger Kapitalpläne und wettbewerbsrechtlicher Ausschreibungsgesetze kann Installationen 18–24 Monate über den ursprünglichen Umfang hinaus verzögern. Europäische Einrichtungen unterliegen zusätzlicher Prüfung hinsichtlich Interoperabilität und Nachhaltigkeit, was die Angebotsbewertungen verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
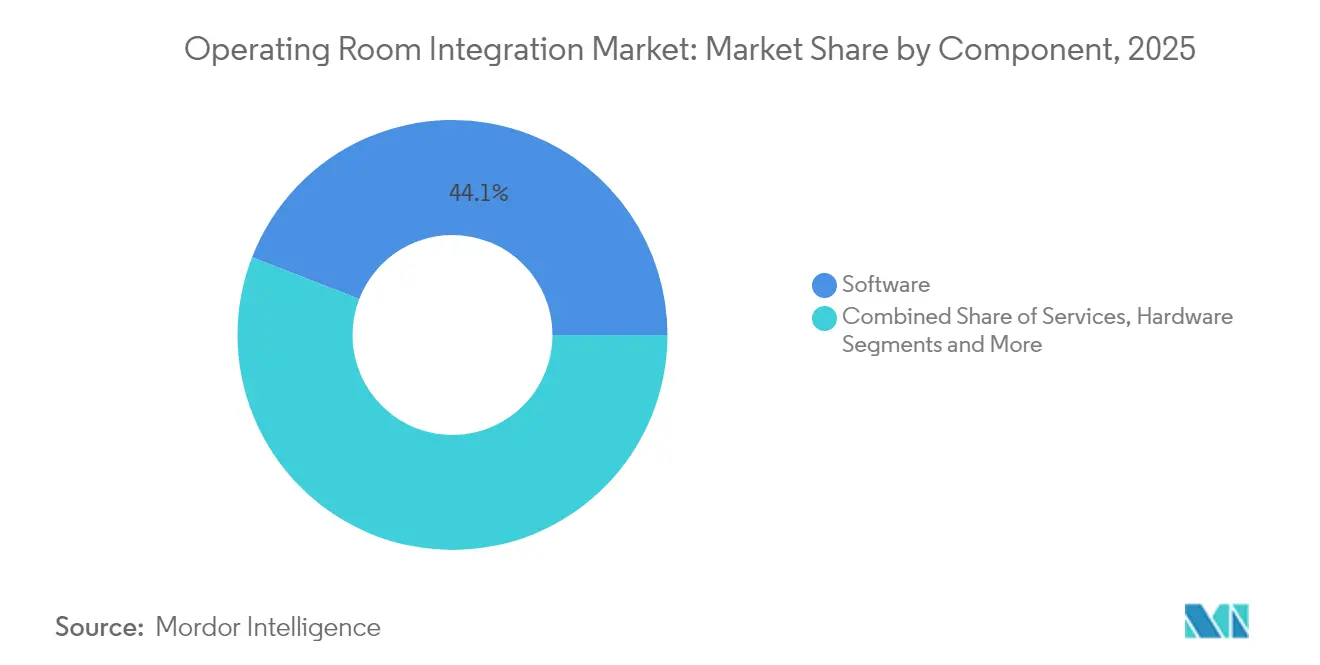
Software führt eine Analyserevolution anSoftware machte im Jahr 2025 44,12 % des Umsatzes aus und unterstreicht die Migration von Verkabelung und Routern hin zu Datenorchestrierung, Workflow-Steuerung und KI-basierten prädiktiven Warnmeldungen. Serviceverträge werden voraussichtlich mit einem CAGR von 14,57 % steigen, da Kunden erkennen, dass jedes Upgrade Change-Management- und Cybersicherheitsaufgaben mit sich bringt, die am besten von Spezialisten übernommen werden. Im Gegensatz dazu liefert standardisierte Hardware wie Deckenpendel und Monitorarme solides, aber langsameres Wachstum. Die Marktgröße für Dienstleistungen im Markt für die Integration von Operationssälen wird voraussichtlich von USD 1,28 Milliarden im Jahr 2025 auf USD 2,9 Milliarden bis 2031 wachsen, was den Wandel der Branche hin zu wiederkehrenden Umsätzen widerspiegelt. KI-fähige Plattformen, einschließlich der Artisight-Zusammenarbeit von KARL STORZ, zeigen, wie Echtzeit-Analysen die Umrüstzeiten verkürzen und die Mitarbeiterzufriedenheit steigern.
Zweckgebundene Middleware integriert Multi-Vendor-Bildgebung, Anästhesieprotokolle und Pathologieberichte in eine einheitliche Zeitleiste, die Chirurgen intraoperativ abfragen können. Krankenhäuser nennen automatisiertes Präferenzkarten-Management und prädiktive Gerätewartung als die beiden wichtigsten Softwarevorteile. Diese Fähigkeiten bestärken die Ansicht, dass der Markt für die Integration von Operationssälen Anbieter belohnen wird, die offene APIs, granulare Cybersicherheitskontrollen und intuitive Dashboards anstelle isolierter Display-Router liefern.


Nach Anwendung:
Komplexität der Neurochirurgie treibt die Nachfrage anDie Allgemeinchirurgie verzeichnete im Jahr 2025 aufgrund des schieren Fallvolumens einen Umsatzanteil von 36,25 %, doch die Neurochirurgie wird mit einem CAGR von 13,22 % am schnellsten wachsen, da rahmenlose Navigation, robotergestützte Gerüste und intraoperative CT-Bildgebung zur Routine werden. Die Marktgröße für die Integration von Operationssälen im Bereich Neurochirurgie wird bis 2031 voraussichtlich fast verdoppelt. Integrierte Führungssysteme haben die Genauigkeit der Pedikelschraubenplatzierung in Hybridräumen bereits auf 99 % gesteigert und Revisionsoperationen sowie Strahlenbelastung deutlich reduziert.
Herzchirurgie, Orthopädie und Urologie halten gesunde Anteile, ihr Wachstum hängt jedoch von der Verlagerung von Eingriffen in ambulante und katheterbasierte Labore ab. Der Anspruch der Neurochirurgie auf latenzfreie Bildgebung, redundante Stromversorgung und Vibrationskontrolle macht sie zum Vorreiter für Spezifikationen der nächsten Generation von Operationssälen. Krankenhäuser, die sich frühzeitig an dieser Entwicklung ausrichten, sichern ihre Investitionen für die Zukunft und festigen Überweisungspipelines, was das breitere Wachstum im Markt für die Integration von Operationssälen unterstützt.
Nach Endnutzer:
Ambulante Operationszentren beschleunigen die ambulante IntegrationGroße Tertiärkrankenhäuser hielten im Jahr 2025 57,92 % des Umsatzes, aber ambulante Operationszentren repräsentieren den schnellsten CAGR von 13,98 %, da politische Entscheidungsträger stationäre Beschränkungen für Gelenkarthroplastik und andere hochwertige Eingriffe aufheben. Der Marktanteil der ambulanten Operationszentren im Markt für die Integration von Operationssälen wird stetig steigen, da die ambulanten Volumina bis 2034 auf 44 Millionen Fälle zusteuern.
Ambulante Operationszentren benötigen kompakte, cloud-verwaltete Konsolen, die den Platzbedarf minimieren und die Infektionskontrolle vereinfachen. Anbieter, die Video-Routing, Anästhesiedokumentation und Remote-Proctoring in Abonnementpakete bündeln, gewinnen an Zugkraft, indem sie das Anfangskapital senken. Für kleine Krankenhäuser werden Managed-Service-Verträge, die die IT-Wartung auslagern, zum Einstiegspunkt in die fortschrittliche Integration und erweitern den Markt für die Integration von Operationssälen.
Nach Operationssaaltyp:
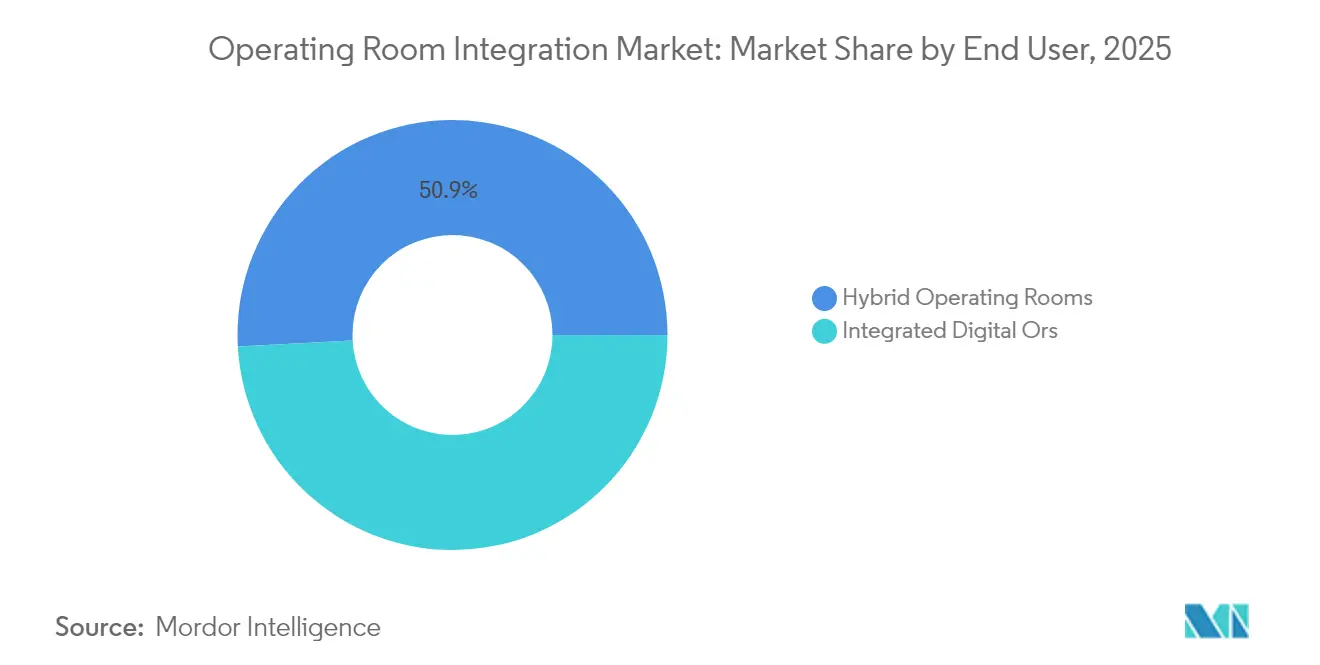
Hybridräume führen die Innovation anHybrid-Operationssäle, die interventionelle Radiologie, CT oder Angiographie mit offenen chirurgischen Instrumenten kombinierten, erzielten 2025 einen Umsatzanteil von 50,86 % und verzeichneten die stärkste CAGR von 15,02 %. Die Marktgröße für Operationssaal-Integration bei Hybrid-Operationssälen profitiert von deren Fähigkeit, Schlaganfall-Thrombektomie, endovaskuläre Aortenreparatur und komplexe Wirbelsäulenfusionen in einer einzigen Sitzung zu unterstützen. Standorte in geografisch anspruchsvollen Regionen, wie Tibet, berichten von deutlichen Rückgängen bei Komplikationsraten nach der Installation von Hybrid-Sälen mit robotergestützter Positionierung und Echtzeit-Fluoroskopie.
Während klassische integrierte digitale Operationssäle für hochvolumige Allgemeinchirurgie ausreichen, betrachten zukunftsorientierte Krankenhäuser Hybrid-Konfigurationen als wesentliche Absicherung gegen Verschiebungen im Fallmix. Die höheren Anschaffungskosten ziehen zudem Anbieter an, die Software, Bildgebung und Robotik bündeln möchten, was die Marktchancen für Operationssaal-Integration weiter konzentriert.
Geografische Analyse
Markt für Operationssaal-Integration in Nordamerika
Nordamerika hielt 2025 einen Anteil von 39,12 % am Gesamtumsatz, gestützt durch etablierte Krankenhausnetzwerke, klare Erstattungsregelungen und eine frühe Übernahme digitaler Gesundheitsmandate. Die Systeme nutzen prädiktive Planungstools, um elektive Eingriffe zurückzugewinnen, die während der Pandemie ausgefallen waren. Die Marktgröße für Operationssaal-Integration allein in den Vereinigten Staaten überstieg 2025 1,1 Milliarden USD. Kanadas öffentlich finanziertes Modell verleiht dem Markt zusätzlichen Schwung durch nationale Mittel zur Rückstandsreduzierung, die Kapital für integrierte Operationssäle vorsehen.
Markt für Operationssaal-Integration in Europa
Europa bleibt ein reifer, aber innovativer Cluster. Nachhaltigkeitsrichtlinien treiben den Austausch veralteter Halogenbeleuchtung durch LED-Systeme voran und verlangen Lebenszyklusbewertungen für alle großen Investitionsprojekte. Hochkarätige Programme wie das deutsche Krankenhauszukunftsgesetz vergeben Fördermittel für Interoperabilitäts-Upgrades und sorgen für eine stetige Marktdurchdringung. Gleichzeitig verlängern strenge Vergabegesetze die Entscheidungszyklen, was die Wachstumsrate des Marktes für Operationssaal-Integration im Vergleich zu Nordamerika dämpft.
Markt für Operationssaal-Integration im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum stellt die Wachstumsregion schlechthin dar, mit einer prognostizierten CAGR von 13,94 %. Chinas öffentliche Krankenhäuser skalieren KI-gestützte intelligente Stationen und führen Hybridoperationssäle ein, um den steigenden Bedarf an vaskulären und onkologischen Eingriffen zu bewältigen. Japan fördert Vorzeigeprojekte wie das Sapporo Kashiwabakai Hospital, in dem Siemens Healthineers einen vollständig digitalen, patientenzentrierten „Smart-OR” entwickelt hat, der die Notfalltransferzeiten verkürzt. Indien und Südostasien setzen auf modulare, kostenoptimierte Einheiten, die für begrenzte Budgets bei gleichzeitig hohem Eingriffswachstum geeignet sind, und erweitern damit den Markt für Operationssaal-Integration.
Markt für Operationssaal-Integration in Lateinamerika und dem Nahen Osten & Afrika
Lateinamerika sowie der Nahe Osten & Afrika verzeichnen eine bescheidene Marktdurchdringung, die durch Währungsvolatilität und Infrastrukturlücken gehemmt wird. Dennoch investieren ausgewählte private Gruppen strategisch, um Medizintourismus anzuziehen und führende chirurgische Fachkräfte zu halten, und legen damit den Grundstein für eine künftige Expansion.

Regulatorisches Umfeld
Lösungen zur Integration von Operationssälen, die Gerätesteuerung, Bildgebungs-/Videorouting und eingebettete Software umfassen, unterliegen typischerweise der Aufsicht für Medizinprodukte, wobei US-Produkte je nach Verwendungszweck und Funktion häufig unter 21 CFR Part 878 eingestuft werden, was FDA-Klasse-II-Anforderungen und 510(k)-Zulassungsverfahren vor Markteinführung auslösen kann. In der Europäischen Union erhöht die Medizinprodukteverordnung (EU MDR 2017/745) die Anforderungen an die Validierung von Medizinproduktesoftware und das Qualitätsmanagement, einschließlich Lebenszyklusprozessen im Einklang mit IEC 62304, was beeinflusst, wie Anbieter Cybersicherheit, Software-Updates und Interoperabilitätsangaben für integrierte OP-Plattformen dokumentieren.
Zwei Aktualisierungen im Jahr 2026 verschärfen die Compliance-Erwartungen für integrierte, softwareintensive OP-Umgebungen. Im Juli 2026 veröffentlichte die IEC Aktualisierungen der Reihe IEC 60601-1:2026 zur Sicherheit und wesentlichen Leistung medizinischer elektrischer Geräte, wodurch Prüf- und Dokumentationsanforderungen für integrierte elektrische Systeme im OP verstärkt werden. Unabhängig davon rückten die Bestimmungen des Anhangs XVI der EU-MDR im Jahr 2026 weiter in den Vollzugsbereich für bestimmte Produkte ohne medizinische Zweckbestimmung, die in chirurgischen Umgebungen eingesetzt werden können, wodurch die Prüfung eingebetteter Software und Steuerungsfunktionen in Geräten wie OP-Leuchten, Kameras und digitalen Tischen zunimmt, sofern Softwarefunktionen die klinische Nutzung oder Sicherheit beeinflussen, was Hersteller zu formelleren Zertifizierungen und Post-Market-Kontrollen drängt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Operationssaal-Integration beginnt bei vorgelagerten Komponentenlieferanten und Plattform-Enablern, darunter medizinische Displays, Kameras, Beleuchtung, Deckenversorgungseinheiten und Netzwerkinfrastruktur sowie Cybersicherheits- und Cloud- oder Edge-Computing-Bausteine. Im mittleren Bereich stellen OEMs und Softwareanbieter, darunter Stryker, KARL STORZ, STERIS, Getinge und EHR-Anbieter wie Oracle Health, Integrationssuiten zusammen, die Videomanagement, Gerätesteuerung, Workflow-Orchestrierung und Datenerfassung kombinieren, und ordnen diese Funktionen dann standardbasierten Konnektivitäts- und Krankenhaus-IT-Anforderungen zu. Nachgelagert liefern Vertriebspartner und Systemintegratoren Design, Installation, Validierung und Schulung, gefolgt von wiederkehrenden Dienstleistungen für Software-Updates, Cybersicherheitshärtung und Verfügbarkeitssupport über Multi-Vendor-Umgebungen hinweg.
Die Wertschöpfung konzentriert sich zunehmend auf Software, Implementierungsdienstleistungen und laufende Optimierung statt auf einmalige Hardwareverkäufe, was den Wandel der Krankenhäuser von isolierter Gerätebeschaffung zu vernetzten Suiten widerspiegelt. Jüngste Entwicklungen im Ökosystem verdeutlichen diese Richtung. Im Juni 2026 ging Oracle Health eine Partnerschaft mit Theator ein, um KI-gestützte chirurgische Intelligenz in Oracle-Health-Workflows einzubetten und OP-Video sowie Analysen mit Dokumentations- und EHR-Prozessen zu verknüpfen. Im Mai 2026 ging Johnson and Johnson eine Partnerschaft mit dem Department of Health - Abu Dhabi ein, um mithilfe seines Polyphonic-Ökosystems ein intelligentes chirurgisches Netzwerk über mehrere Anbietergruppen hinweg aufzubauen. Engpässe bestehen weiterhin bei der Interoperabilität zwischen Terminplanungs-, Sterilgutaufbereitungs- und Implantatbestandssystemen sowie bei Vor-Ort-Einschränkungen wie OP-Raum, Netzwerkbereitschaft und der Verfügbarkeit von biomedizinischem IT-Personal zur Aufrechterhaltung sicherer, latenzarmer Umgebungen.
Wettbewerbslandschaft
Die Branche für die Integration von Operationssälen ist mäßig fragmentiert. Etablierte Gerätehersteller wie Stryker, KARL STORZ und STERIS schwenken auf plattformzentrierte Portfolios um, die Software-Orchestrierung, Managed Services und Cybersicherheit kombinieren. Stryker bündelt sein iSuite-Angebot mit sprachaktivierter Steuerung, KI-gestützter chirurgischer Videoanalyse und Robotik, um die Kundenbindung zu stärken. Die Allianz von KARL STORZ mit NVIDIA und Artisight veranschaulicht den Wandel von proprietärer Hardware hin zu cloud-nativen KI-Ökosystemen.
Aufstrebende Softwarespezialisten betonen herstellerunabhängige Konnektivität und bieten leichtgewichtige Abonnementmodelle an, die für ambulante Operationszentren und mittelgroße Krankenhäuser attraktiv sind. Olympus hat mit Proximie zusammengearbeitet, um sichere Echtzeit-Videozusammenarbeit zu ermöglichen und seine Präsenz über Endoskope hinaus auf virtuelles Mentoring und digitales Asset-Management auszuweiten. Der geplante Frankfurter Börsengang von Brainlab zielt darauf ab, die Expansion seiner digitalen Chirurgieplattform in den Bereichen Orthopädie und Herzchirurgie zu finanzieren, was das Anlegervertrauen in dienstleistungsintensive Umsatzströme signalisiert.
Partnerschaften dominieren, da Unternehmen erkennen, dass kein einzelner Anbieter Bildgebung, Navigation, Robotik, Cybersicherheit und Analysen in großem Maßstab liefern kann. Der daraus resultierende Ökosystemansatz fördert Cross-Licensing- und White-Label-Vereinbarungen, verschärft schrittweise die Interoperabilitätsstandards und beschleunigt die Konsolidierung im Markt für die Integration von Operationssälen.
Marktführer im Bereich der Integration von Operationssälen
Stryker Corporation
Olympus Corporation
KARL STORZ SE & Co. KG
STERIS plc
Getinge AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Operationssaal-Integration
- Stryker
- Karl Storz
- STERIS
- Olympus
- Getinge
- Brain Lab
- Canon
- Merivaara
- Skytron
- Doricon Medical Systems
- Barco NV
- Sony Medical Solutions
- EIZO Corp.
- Baxter
- Richard Wolf
- Koninklijke Philips
- Siemens Healthineers
- Conmed
- B. Braun
- Zimmer Biomet
Lesen Sie die Analyse der Operationssaal-Integration-Unternehmen

Marktchancen und Zukunftsaussichten
Eine Möglichkeit besteht in der Operationalisierung von KI und Ambient Intelligence als Kernschichten der OP-Integration, statt als eigenständige Pilotprojekte, insbesondere wenn Plattformen Video, Gerätetelemetrie und Dokumentation mit dem EHR verbinden. Der Wandel wird durch Belege wie die Juni-2026-Partnerschaft von Oracle Health mit Theator gestützt, um KI-gestützte chirurgische Intelligenz und Automatisierung in die Workflows der Oracle-Health-Kunden zu bringen, sowie durch die Erweiterung der Ambient-KI-Plattform von Ambient im Juli 2026, die berichteten Angaben zufolge in 450 Prozedurenräumen in Nordamerika und Europa aktiv ist. Anbieter, die Governance, Cybersicherheitskontrollen und Workflow-Änderungsmanagement zusammen mit KI bündeln, können sowohl in großen Krankenhäusern als auch in schnell wachsenden ASC-Umgebungen Nachfrage decken, in denen Personalengpässe und Schwankungen der Umrüstzeiten weiterhin Problemfelder darstellen.
Eine weitere Chance liegt in standardbasierter Interoperabilität und standortübergreifenden chirurgischen Netzwerken, die mehrere Krankenhäuser und Prozedurenräume unter gemeinsamen Betriebsmodellen verbinden. Im Mai 2026 richteten das Department of Health - Abu Dhabi und Johnson and Johnson mithilfe des digitalen Ökosystems Polyphonic ein emiratweites intelligentes chirurgisches Netzwerk ein, das Anbieter wie Cleveland Clinic Abu Dhabi und NMC Healthcare verbindet und die Käuferpräferenz für skalierbare, anbieterneutrale Konnektivität und zentralisierte Analysen widerspiegelt. Auf technischer Seite bieten ISO/IEEE 11073-10700:2024 (Service-oriented Device Connectivity, SDC) und das IHE-SDPi-Profil konkrete Rahmenwerke für Plug-and-Play-Konnektivität zwischen Geräten und IT, was Raum für Integrationsanbieter schafft, die Interoperabilität zertifizieren, individuellen Schnittstellenaufwand reduzieren und die Validierung für Hybrid-Operationssäle und digital integrierte OPs vereinfachen können.
Recent Industry Developments in Markt für Operationssaal-Integration
- Juni 2026: Oracle Health und Theator kündigten eine Zusammenarbeit an, um KI in den Operationssaal zu erweitern, indem sie chirurgische Intelligenz und Videoanalysen mithilfe der Oracle Cloud Infrastructure in Oracle-Health-Workflows integrieren. Die Initiative verknüpft intraoperative Inhalte mit Dokumentations- und EHR-Prozessen und stärkt die Rolle von EHR-Plattformen als Drehscheiben für OP-Integration und analysegetriebene Dienstleistungen.
- Juli 2025: Brainlab AG meldete einen Börsengang an der Frankfurter Wertpapierbörse an, um die Erweiterung seiner digitalen Chirurgie- und integrierten OP-Plattform zu finanzieren. Die Meldung unterstrich das Investoreninteresse an software- und dienstleistungsorientierten chirurgischen Workflows und stützt die Wettbewerbsdynamik unter Plattformanbietern, die auf fachübergreifende Integration abzielen.
- April 2024: LEM Surgical erhielt die FDA-510(k)-Zulassung für sein Dynamis Robotic Surgical System, wodurch regulierte robotische Optionen für Eingriffe an hartem Gewebe erweitert wurden. Die Zulassung unterstützt die breitere Integration von Robotik in vernetzte chirurgische Suiten und erhöht die Nachfrage nach interoperabler Gerätesteuerung, Visualisierung und Workflow-Koordination.


Markt für Operationssaal-Integration Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für Operationssaal-Integration als der Umsatz definiert, der mit Lösungen erzielt wird, die OR-Geräte, Video, Audio, Bildgebung und Workflow-Tools in einer zentral verwalteten chirurgischen Umgebung verbinden, die während Eingriffen genutzt wird.
Ausschlüsse aus dem Umfang: Eigenständige OR-Gerätekäufe und allgemeine Krankenhaus-IT-Systeme sind ausgeschlossen, sofern sie nicht als Teil einer integrierten OR-Lösung verkauft oder eingesetzt werden.
Segmentierungsübersicht
- Nach Komponente
- Software
- Dienstleistungen
- Hardware (AV-Management, chirurgische Displays, Operationssaalpendel, Beleuchtung)
- Nach Anwendung
- Allgemeinchirurgie
- Orthopädische Chirurgie
- Herzchirurgie
- Neurochirurgie
- Urologie & Gynäkologie
- Nach Endnutzer
- Große Krankenhäuser (≥ 500 Betten)
- Klein- und mittelgroße Krankenhäuser (< 500 Betten)
- Ambulante Operationszentren
- Nach Operationssaaltyp
- Hybrid-Operationssäle
- Integrierte Digitale Operationssäle (nicht hybrid)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research half uns dabei, die praktische Marktgrenze zu definieren und den ersten Satz von Annahmen zu Eingriffvolumina, Krankenhauskapazitäten und der Technologieakzeptanz in chirurgischen Sälen aufzubauen. Wir haben öffentliche Statistiken zu Gesundheitssystemen und Veröffentlichungen zur Krankenhausauslastung herangezogen, darunter CDC- und CMS-Datensätze, OECD-Gesundheitsstatistiken sowie WHO-Indikatoren zu Gesundheitsausgaben. Für den Kontext zu chirurgischen Rückständen und Kapazitätsplänen wurden Quellen wie AHA-Updates und ausgewählte begutachtete klinische und Gesundheits-IT-Fachzeitschriften genutzt, um nachfrageseitige Signale abzugleichen.
Auf der Angebotsseite haben wir Unternehmensberichte, Jahresberichte, Investorenpräsentationen und Pressemitteilungen ausgewertet, um Produktpositionierungen und typische Vertriebsmodelle (Kapitalverkauf, Software und Dienstleistungen) zu erfassen. Patentdatenbanken wurden in begrenztem Umfang genutzt, um Trends bei Integrationsfunktionen zu verfolgen, was dann die Fragen für die primären Gespräche leitete. Wir haben außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um die Abdeckung privater oder weniger transparenter Anbieter zu verbessern und Zeitpläne für wichtige Verträge und Produkteinführungen zu validieren. Diese Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klrung während der Studie wurden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um Akzeptanzraten, typische Projektgrößen und Preisentwicklungen für die Operationssaal-Integration in verschiedenen Krankenhaustiers und ambulanten Operationszentren zu überprüfen. Wir sprachen mit einer Mischung aus OEM-seitigen Führungskräften, Systemintegratoren, Distributoren, klinischen Ingenieuren und OR-Managern, damit Lücken aus dem Desk-Research mit realen Beschaffungs- und Implementierungsmustern gefüllt werden konnten. Da es sich um einen globalen Bericht handelt, wurde das Feedback ausgewogen über APAC, EMEA und Amerika verteilt, um eine Überanpassung des Modells an einen einzelnen Erstattungs- oder Kapitalbudgetierungszyklus zu vermeiden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | CXOs: 13 % | APAC: 41 % |
| Mittleres Segment: 56 % | Funktions-/Einheitsleiter: 34 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung begann mit einem Top-down-Ansatz, der den Nachfragepool aus Krankenhaus- und ambulanten Operationszentrum-Eingriffvolumina, dem Anteil der Operationen in ausgestatteten OR-Sälen sowie der Durchdringung integrierter digitaler oder Hybrid-OR-Konfigurationen in den Regionen rekonstruiert. Um das Modell zu verankern, wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichprobenpreise für Integrations-Plattformen, Software und Dienstleistungen, gefolgt von Kanalprüfungen zu typischen Rollout-Mustern für mehrere Räume.
Zu den wichtigsten Modelleingaben zählten das Wachstum bei elektiven und komplexen Eingriffen, Hybrid-OR-Ausbauten im Zusammenhang mit Bildgebungs- und Herzkreislaufverfahren, Krankenhaus-Investitionszyklen, die Verschiebung des Mixes zwischen Hardware, Software und Dienstleistungen sowie Ersatz- oder Upgrade-Zeitpläne für installierte AV- und Visualisierungssysteme. Wo direkte Volumensignale fehlten – beispielsweise bei begrenzter Transparenz zu Auffrischungszyklen kleinerer Krankenhäuser – wurden konservative Akzeptanzbandbreiten verwendet und anschließend auf Basis wiederholter Interview-Rückmeldungen aus klinischen Ingenieur- und Beschaffungsrollen angepasst. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, damit kurzfristige Verschiebungen bei der Kapitalbudgetierung, die Normalisierung von Eingriffs-Rückständen und Technologie-Auffrischungszyklen abgebildet werden konnten, ohne eine einzige glatte Wachstumslinie zu erzwingen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Nachfragesignale und Angebotsindikatoren sowie durch Querprüfungen, die ungewöhnliche Sprünge bei durchschnittlichen Verkaufspreisen, Akzeptanzraten oder regionalen Aufteilungen kennzeichnen. Wenn ein Ausreißer auftrat, wurden die Annahmen erneut geöffnet, die Stützungsdokumente erneut geprüft und Expertenrückfragen ausgelöst, um zu bestätigen, was sich vor Ort verändert hatte. Vor der Freigabe wurden das Modell und die Ergebnisse in mehreren Analysedurchläufen überprüft, damit Einheitenlogik, Währungsumrechnungen und Zeitreihenkonsistenz aufeinander abgestimmt waren.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa große Krankenhausmodernisierungsprogramme, politische Änderungen, die Kapitalausgaben betreffen, oder wichtige Plattformveröffentlichungen, die die typische Preisgestaltung verändern. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten, die an dieselben wiederholbaren Schritte gebunden ist.
Vergleich der Marktgröße für Operationssaal-Integration von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Operationssaal-Integration können abweichen, da jeder Herausgeber eigene Entscheidungen darüber trifft, was als Integrationserlös gezählt wird und wie mehrjährige Krankenhausprojekte behandelt werden. Der Zeitpunkt beeinflusst ebenfalls die gemeldete Zahl, da Währungsumrechnungsjahr, Beschaffungsverzögerungen und die Erfassung von Software-Abonnements die Ergebnisse verschieben können, selbst wenn die zugrunde liegende Nachfrage ähnlich bleibt.
Einige Schätzungen erweitern den Umfang auf breitere Operationssaalgeräte oder allgemeine chirurgische IT, die sich in der Nähe des OR befindet, aber nicht als integriertes System verkauft wird. Bei Mordor Intelligence werden Erlöse nur dann erfasst, wenn Hardware, Software oder Dienstleistungen im Rahmen eines OR-Integrationsprogramms (einschließlich Hybrid- und integrierter digitaler OR-Typen) geliefert werden, und eigenständige Geräteverkäufe werden nicht in die Gesamtsumme einbezogen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,18 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,60 Milliarden USD (2026) | Verwendet ein breiteres Bündel, das angrenzende OR-Hardware und eine umfassendere digitale Chirurgieinfrastruktur einschließen kann, und wendet häufig höhere Attach-Raten pro OR an, ohne konsistente Überprüfungen anhand von Rollout-Mustern auf Saalebene vorzunehmen. |
| Branchenverband B | 2,70 Milliarden USD (2025) | Stellt eine konservative Sichtweise dar, die auf gemeldeten Projekten und der Sichtbarkeit der Mitglieder basiert, was kleinere Ausschreibungen und Serviceverlängerungen unterzählen kann, und normalisiert möglicherweise den Währungszeitpunkt nicht konsistent über Regionen hinweg. |
Der Vergleich zeigt, dass die Streuung hauptsächlich auf Umfangs- und Erlöserfassungsentscheidungen zurückzuführen ist und nicht auf eine Uneinigkeit darüber, dass Integration wächst. Indem die Gesamtsumme an eingriffsbezogene Nachfrage, OR-Typ-Akzeptanz und realistische Projektpreisbandbreiten geknüpft wird, die in Interviews erneut überprüft werden, bleibt die Schätzung nachvollziehbar und wiederholbar für Planungsentscheidungen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße für die Integration von Operationssälen?
Die Marktgröße für die Integration von Operationssälen erreichte im Jahr 2026 USD 3,18 Milliarden.
Wie schnell wird der Markt für die Integration von Operationssälen voraussichtlich wachsen?
Es wird prognostiziert, dass er einen CAGR von 10,88 % verzeichnet und bis 2031 auf USD 5,33 Milliarden ansteigt.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen werden voraussichtlich mit einem CAGR von 14,57 % wachsen, da Krankenhäuser eine kontinuierliche Optimierung und Unterstützung für integrierte Einheiten suchen.
Warum gewinnen Hybrid-Operationssäle an Dynamik?
Hybridräume kombinieren chirurgische und interventionelle Fähigkeiten, erzielten im Jahr 2025 50,86 % des Umsatzes und wachsen aufgrund ihrer Vielseitigkeit bei komplexen Eingriffen am schnellsten mit einem CAGR von 15,02 %.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum ist mit einem CAGR von 13,94 % positioniert, da Regierungen in die Modernisierung des Gesundheitswesens investieren und die Eingriffszahlen steigen.
Seite zuletzt aktualisiert am:



