
Marktgröße und Marktanteil Healthcare IT Integration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.49 Milliarden US-Dollar |
| Marktgröße (2031) | 11.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
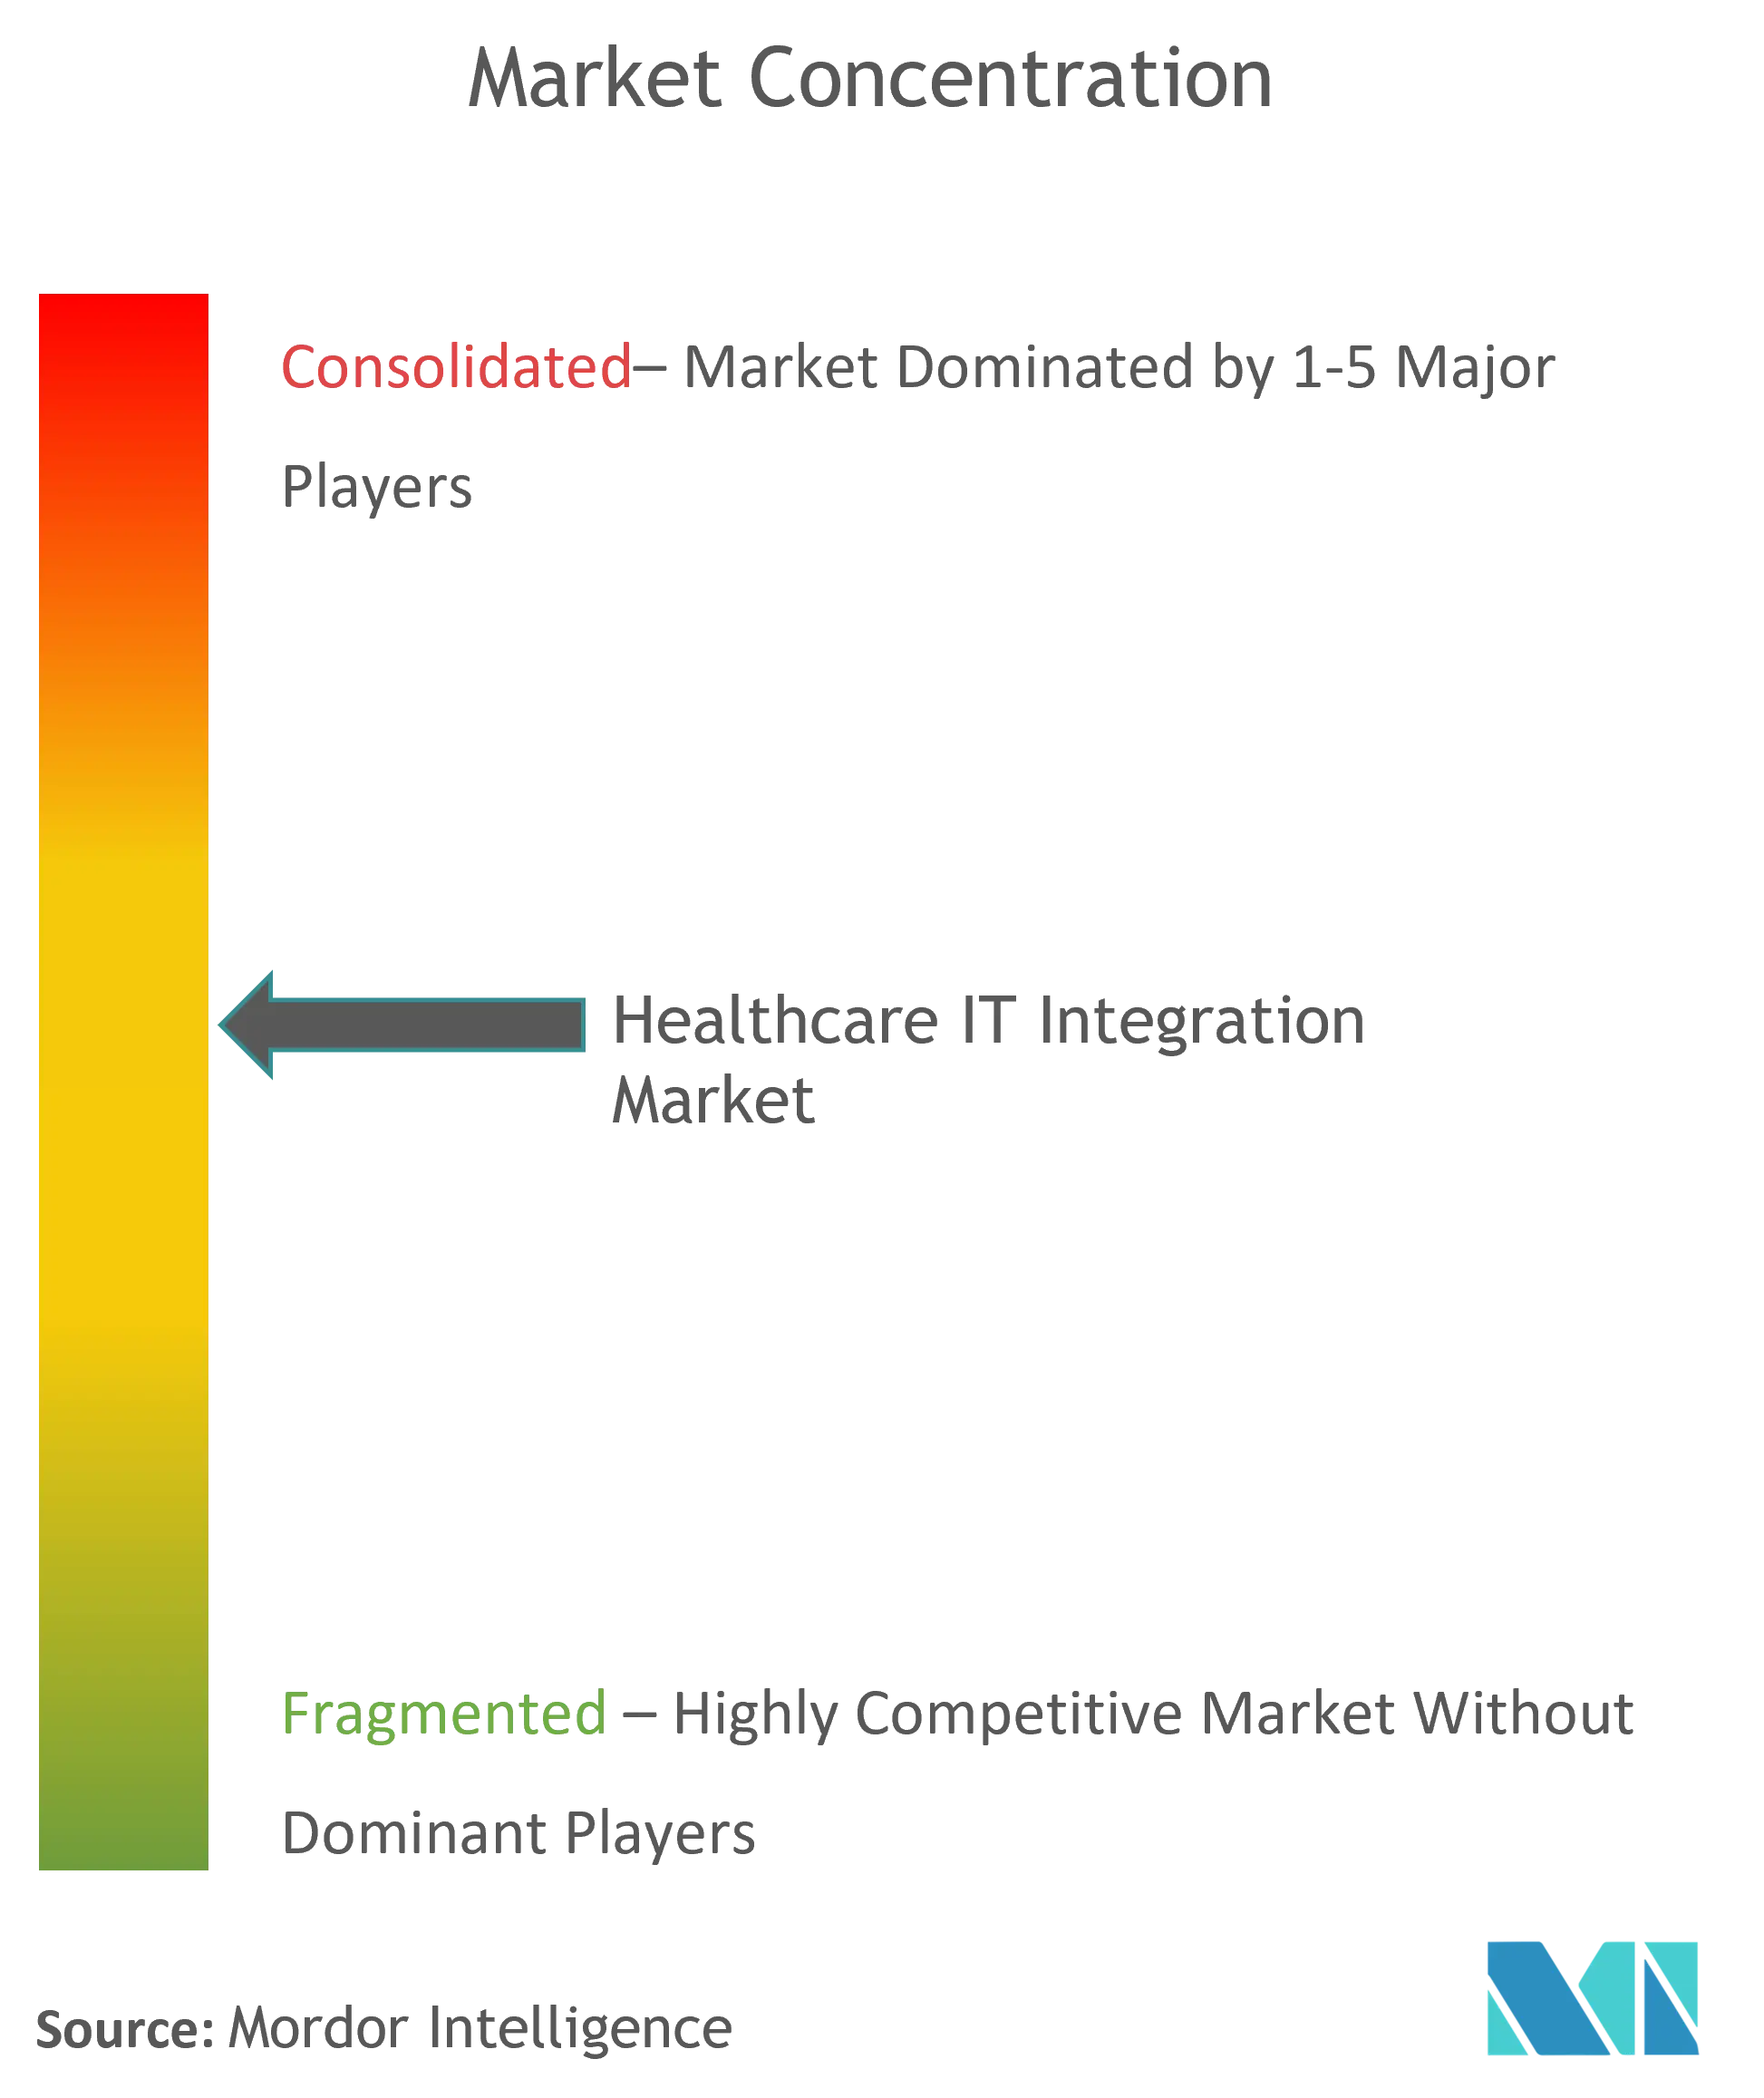
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Healthcare IT Integration von Mordor Intelligence
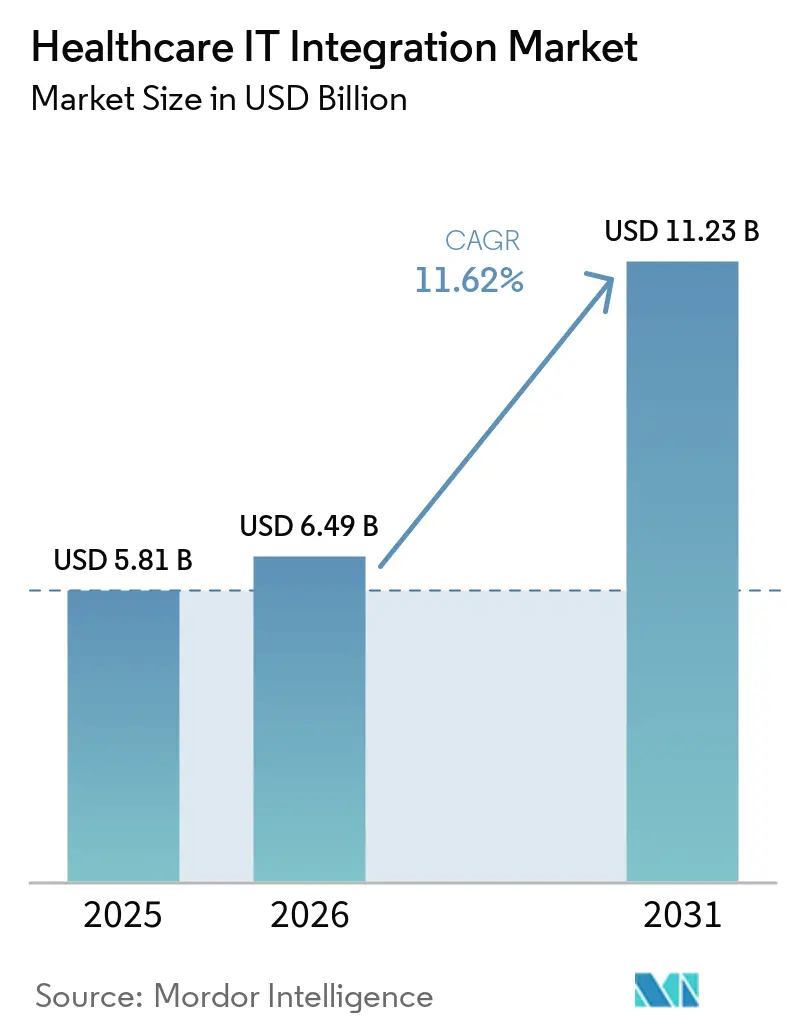
Die Marktgröße des Healthcare IT Integration Markts wird voraussichtlich von 5,81 Milliarden USD im Jahr 2025 und 6,49 Milliarden USD im Jahr 2026 auf 11,23 Milliarden USD bis 2031 anwachsen, was einer CAGR von 11,62 % zwischen 2026 und 2031 entspricht.
Das starke Wachstum resultiert aus dem Bedarf, fragmentierte Datensysteme zu konsolidieren, Interoperabilitätsvorgaben einzuhalten und wertbasierte Versorgungsmodelle zu unterstützen, die auf reibungslosem Datenaustausch beruhen. Die Konsolidierung von Leistungserbringern, der stetige Anstieg vernetzter medizinischer Geräte und die Konvergenz von Kostenträgern und Leistungserbringern verstärken die Nachfrage nach robusten Integrationsarchitekturen. Gleichzeitig definieren FHIR-gestützte Programmierschnittstellen (APIs) technische Grundstandards neu und zwingen sowohl etablierte Anbieter als auch neue Marktteilnehmer dazu, Schnittstellenmaschinen, API-Gateways und Datennormalisierungspipelines zu modernisieren. Gestiegene Anforderungen an die Cybersicherheit und die Suche nach Implementierungsfachkräften, insbesondere für HL7/FHIR-Spezialisten, prägen die Investitionsprioritäten, da Organisationen Geschwindigkeit, Sicherheit und Kosten in Einklang bringen müssen.
Wichtigste Erkenntnisse des Berichts
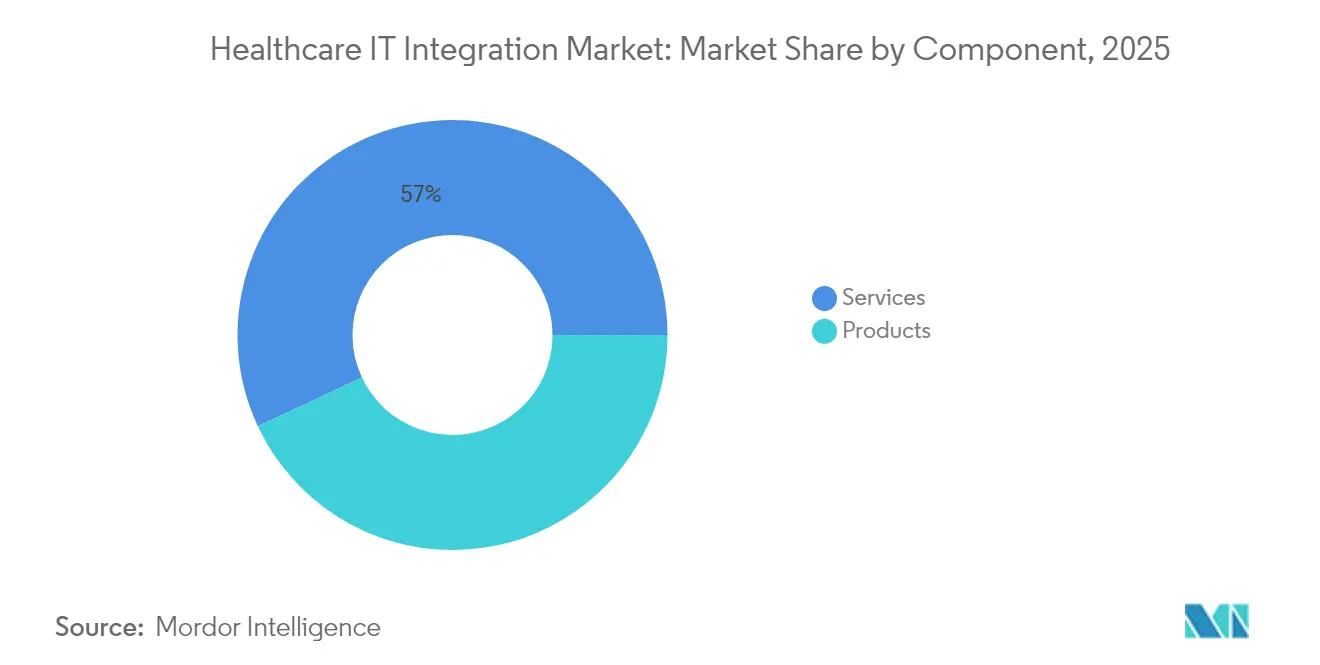
- Nach Komponente hielt der Bereich Dienstleistungen im Jahr 2025 einen Umsatzanteil von 56,98 % am Markt für Healthcare-IT-Integration; Produkte sollen bis 2031 die höchste CAGR von 13,05 % erzielen.
- Nach Bereitstellung dominierten On-Premise-Lösungen im Jahr 2025 mit einem Marktanteil von 61,78 % am Markt für Healthcare-IT-Integration, während cloudbasierte Angebote bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen werden.
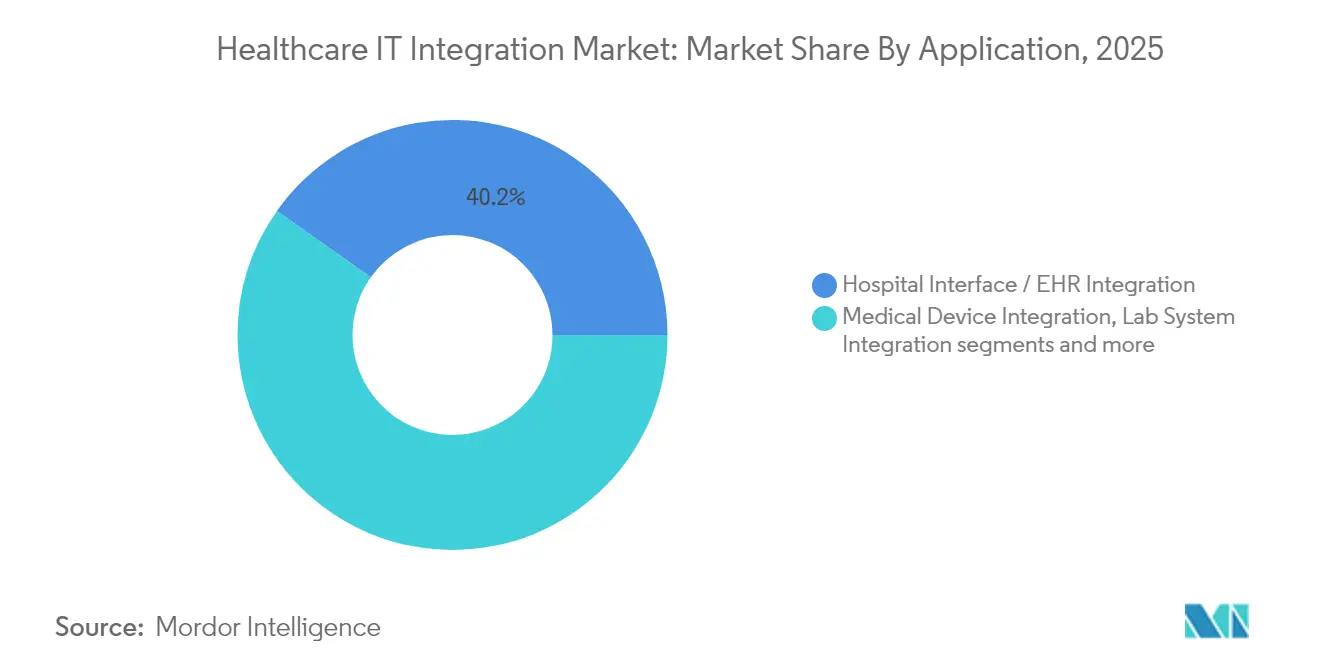
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 40,21 % am Marktvolumen für Healthcare-IT-Integration auf die Krankenhausschnittstellen-/EHR-Integration; die Integration medizinischer Geräte expandiert bis 2031 mit einer CAGR von 11,76 %.
- Nach Endnutzer kontrollierten Krankenhäuser und Kliniken im Jahr 2025 einen Marktanteil von 63,64 % am Markt für Healthcare-IT-Integration, während Diagnose- und Bildgebungszentren mit einer CAGR von 11,88 % am schnellsten wachsen werden.
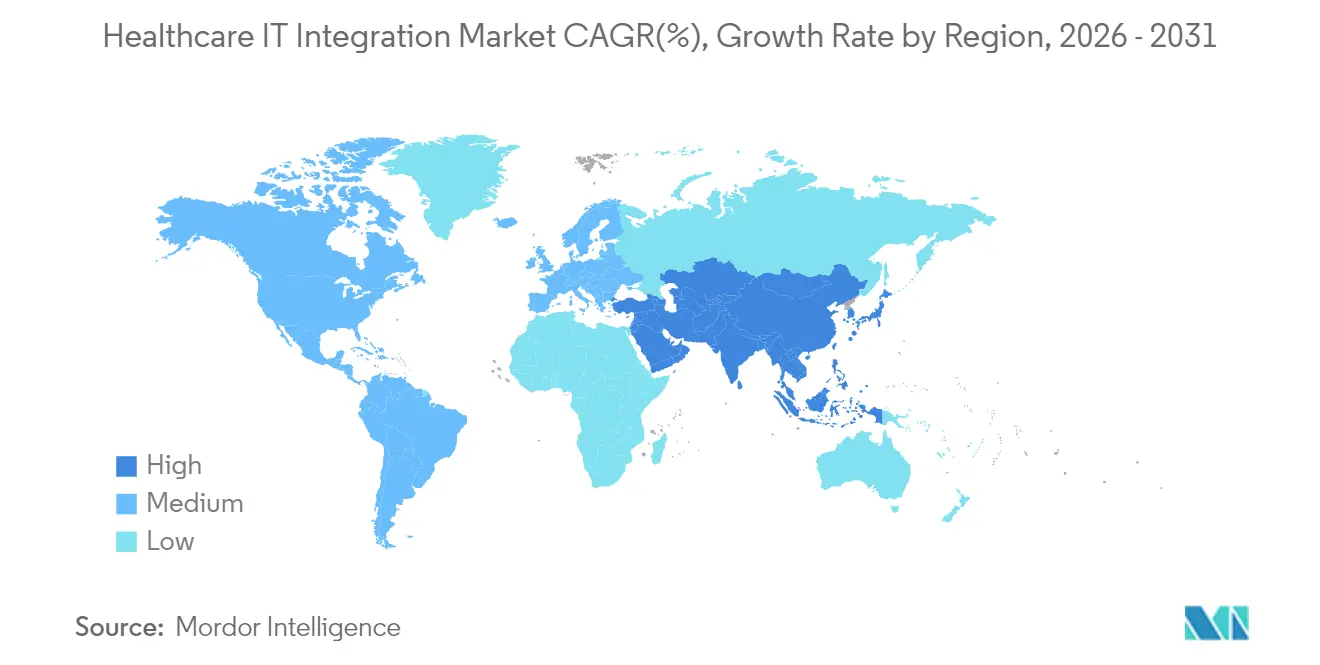
- Nordamerika dominierte im Jahr 2025 mit 42,95 % des Marktes für Healthcare-IT-Integration; Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 14,12 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstieg auf FHIR-basierte APIs, vorgeschrieben durch US ONC und EU EHDS | 3.20% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Mehrfachsystemintegration aus Programmen zur Fernpatientenüberwachung | 2.50% | Weltweit, mit Schwerpunkt auf entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf an elektronischen Gesundheitsakten und anderen Healthcare-IT-Lösungen | 2.10% | Weltweit | Langfristig (≥ 4 Jahre) |
| Gerätintegrationsbedarf in intelligenten Operationssälen im Nahen Osten | 1.40% | Naher Osten, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von Kostenträgern und Leistungserbringern mit Bedarf an nahtloser Zusammenführung von Abrechnungs- und klinischen Daten in den USA | 1.80% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Anstieg von Fusionen und Übernahmen, der Ersatzzyklen für Schnittstellenmaschinen in Nordamerika antreibt | 1.30% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf FHIR-basierte APIs, vorgeschrieben durch US ONC und EU EHDS
Die ab Januar 2026 in Kraft tretende endgültige ONC-Regelung und die seit März 2025 geltende EHDS-Verordnung verpflichten Kostenträger, Leistungserbringer und Anbieter dazu, auf FHIR-Ressourcen basierende Echtzeit-Datenflüsse mit Patientengenehmigung zu unterstützen, was Kapitalausgaben für die Erneuerung von Schnittstellenmaschinen, das API-Management und semantische Zuordnungswerkzeuge beschleunigt[1]. Da im Jahr 2024 bereits 67 % der Organisationen FHIR-APIs betreiben, muss der Markt für Healthcare-IT-Integration eine steile Lernkurve bei der Zuordnung von Legacy-HL7v2-Feeds zu granularen FHIR-Entitäten bewältigen, was die Nachfrage nach Spezialisten selbst in reifen nordamerikanischen Umgebungen fördert. Anbieter, die die Anforderungen nicht erfüllen können, riskieren finanzielle Strafen und strategische Nachteile, was Allianzen zwischen EHR-Anbietern und Nischenintegratoren zur gemeinsamen Entwicklung von Migrationsbeschleunigern und Konformitätstestrahmen fördert.
Nachfrage nach Mehrfachsystemintegration aus Programmen zur Fernpatientenüberwachung
Die Nachfrage steigt, da Kostenträger die Fernpatientenüberwachung (RPM) und Krankenhaus-zu-Hause-Modelle erstatten. Fast 50 Millionen US-Patienten nutzen RPM-Geräte, und die Ergebnisse verbessern sich deutlich, wenn Überwachungsdaten in EHR-Arbeitsabläufe eingebettet sind – die Wiederaufnahmeraten sinken im Vergleich zu nicht integrierten Bereitstellungen um 38 % [2]. Datenflüsse umfassen nun Wearables, Smartphone-Apps und Cloud-Analysen und stellen den Markt für Healthcare-IT-Integration in den Mittelpunkt der Orchestrierung von Gerät zu EHR, des Alarm-Routings und der Anreicherung longitudinaler Datensätze. Anbieter mit vorgefertigten EHR-Konnektoren und FHIR-First-Architekturen rangieren auf Einkaufslisten höher, während Krankenhäuser die technischen Sorgfaltspflichtkriterien verschärfen, um sicherzustellen, dass Gerätedaten mit Qualitätsberichtsmetriken harmonieren.
Gerätintegrationsbedarf in intelligenten Operationssälen im Nahen Osten
Gesundheitssysteme im Nahen Osten rüsten hybride Operationssäle mit Robotik, hochauflösender Bildgebung und sprachaktivierten Assistenten aus. Bis zu 75 % der Intensivpflegegeräte sind von Krankenhaussystemen isoliert, was manuelle Dokumentationsaufwände und unvollständige Datenpfade verursacht, die allein in den USA jährlich 35 Milliarden USD an Verwaltungskosten verursachen. Regionale Vorzeigeeinrichtungen wie Krankenhäuser in den Vereinigten Arabischen Emiraten setzen IP-basierte Videoplattformen ein, die chirurgische Feeds direkt in elektronische Akten integrieren, und setzen damit Maßstäbe, die auf breitere Asien-Pazifik-Märkte ausstrahlen. Der Markt für Healthcare-IT-Integration deckt den Bedarf durch geräteunabhängige Middleware, die proprietäre Protokolle in FHIR-Observation-Ressourcen normalisiert und die perioperative Analytik verbessert.
Wachsender Bedarf an elektronischen Gesundheitsakten und anderen Healthcare-IT-Lösungen
Da die EHR-Sättigung bei über 90 % der US-amerikanischen Medizinschulprogramme liegt, verlagert sich der Schwerpunkt von der grundlegenden Konnektivität hin zur tiefgreifenden Optimierung, wobei KI-Routinen für Arzneimittelsicherheit, Terminplanung und Automatisierung des Umsatzzyklus eingebettet werden. Integrationsbudgets bevorzugen durchgängige Pipelines, die prädiktive Modelle mit strukturierten und unstrukturierten Datensätzen versorgen, und erweitern den Markt für Healthcare-IT-Integration, da Krankenhäuser Message-Broker und Data Lakes aufrüsten, um maschinelle Lernarbeitslasten zu unterstützen. KI-fähige EHR-Erweiterungen erhöhen die Schnittstellenkomplexität und stärken den Wert standardbasierter Adapter und Low-Code-Transformationsschichten, die die Durchlaufzeiten für die Algorithmusbereitstellung verkürzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Implementierungsfachkräften für HL7/FHIR-Spezialisten in Afrika | -1.20% | Afrika, mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Cybersicherheits-Compliance-Kosten unter DSGVO und HIPAA erhöhen die Gesamtbetriebskosten der Integration | -1.60% | Weltweit, mit Schwerpunkt auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anbieterspezifische Legacy-HIS-Architekturen in öffentlichen Krankenhäusern in Südamerika | -0.90% | Südamerika, mit Ausstrahlungseffekten auf Entwicklungsmärkte | Langfristig (≥ 4 Jahre) |
| Unklarheit beim ROI für plattformübergreifende Integration in kleinen Arztpraxen | -0.80% | Weltweit, mit Schwerpunkt auf fragmentierten Gesundheitsmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Implementierungsfachkräften für HL7/FHIR-Spezialisten in Afrika
Öffentliche und private Leistungserbringer in Afrika sehen sich aufgrund eines begrenzten Pools an Integrationsingenieuren mit Kenntnissen in HL7- und FHIR-Semantik mit Verzögerungen von 6–12 Monaten bei kritischen Projekten konfrontiert. Fernberatung mildert nur einen Teil der Lücke, da Vor-Ort-Änderungsmanagement und Infrastrukturarbeiten weiterhin unerlässlich sind. Der Fachkräftemangel erhöht die Arbeitskosten, verlängert die Inbetriebnahmezeiten und verringert den adressierbaren Markt für Healthcare-IT-Integration, bis Kapazitätsaufbauprogramme ausgereift sind. Aufkommende nationale eHealth-Strategien, wie die Namibias, sehen Mittel für die Personalentwicklung vor, um Zertifizierungsprogramme auszubauen.
Cybersicherheits-Compliance-Kosten unter DSGVO und HIPAA erhöhen die Gesamtbetriebskosten der Integration
HIPAA-Prüfungen und die Durchsetzung der DSGVO erhöhen die Anforderungen an Verschlüsselung, Zugriffsprotokollierung und Benachrichtigung bei Datenschutzverletzungen, was für mittelgroße Einrichtungen Zertifizierungskosten von 10.000–30.000 USD hinzufügt und Designentscheidungen für jede neue Schnittstelle beeinflusst. Datenschutzverletzungen im Gesundheitswesen kosten im Durchschnitt 9,77 Millionen USD pro Vorfall, was IT-Teams dazu zwingt, Integrationsschichten mit Tokenisierung und Zero-Trust-Architekturen zu härten. Der daraus resultierende Kostendruck behindert kleinere Praxen und dämpft Segmente des Marktes für Healthcare-IT-Integration, die den Compliance-Aufwand nicht schnell amortisieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen dominieren die IntegrationslandschaftDienstleistungen erfassten im Jahr 2025 56,98 % des Marktanteils für Healthcare-IT-Integration, ein Niveau, das den wissensintensiven Charakter plattformübergreifender Interoperabilitätsprojekte unterstreicht. Beratungsteams führen Workflow-Mapping durch, erstellen Schnittstellenspezifikationen, führen Validierungsskripte aus und betreiben 24/7-Support-Desks – alles Leistungen, die den Umfang von Standardtechnologien übersteigen. Dieses Dienstleistungsgewicht wird voraussichtlich anhalten, da FHIR-Vorschriften die Liefergegenstände verschärfen und Multi-Anbieter-Ökosysteme eine kontinuierliche Governance erfordern. Große Gesundheitssysteme weisen steigende Betriebsbudgets für verwaltete Integrationsverträge zu, die Betriebszeit und regulatorische Prüfungsbereitschaft garantieren.
Das Produktsegment soll mit einer CAGR von 13,05 % wachsen und damit die Expansion des gesamten Marktvolumens für Healthcare-IT-Integration übertreffen, da Schnittstellenmaschinen, API-Gateways und Geräteverbindungssoftware Low-Code-Design-Studios einführen. Infor Cloverleaf allein verarbeitet täglich mehr als 300 Millionen Transaktionen in einem Drittel der US-amerikanischen Krankenhäuser und veranschaulicht, wie moderne Maschinen ältere skriptlastige Broker ablösen. Cloud-basierte Toolchains, die mit vorab validierten FHIR-Implementierungsleitfäden gebündelt sind, senken die Einstiegshürden für mittelgroße Krankenhäuser. Dennoch bleibt der Produkterfolg von Servicepartnern abhängig, die Konfigurationen anpassen und die Daten-Governance sicherstellen, was die miteinander verflochtenen Wachstumspfade beider Segmente verstärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Sicherheitsbedenken erhalten die Dominanz von On-Premise aufrechtOn-Premise-Bereitstellungen hielten im Jahr 2025 61,78 % des Marktes für Healthcare-IT-Integration, was die Präferenz der Krankenhäuser für souveräne Kontrolle über geschützte Gesundheitsinformationen und die direkte Steuerung von Netzwerksegmentierungsstrategien angesichts eskalierender Ransomware-Bedrohungen unterstreicht. Hohe Bußgelder bei Datenschutzverletzungen veranlassen Chief Information Security Officers dazu, unternehmenskritische Schnittstellenmaschinen hinter institutionellen Firewalls zu halten, kombiniert mit benutzerdefinierter Hardware-Beschleunigung für die Nachrichtenverarbeitung. Das Marktvolumen für Healthcare-IT-Integration, das On-Premise-Modellen zugeordnet ist, bleibt daher erheblich, auch wenn die Cloud-Einführung zunimmt.
Cloud-gehostete Integration gewinnt mit einer CAGR von 12,22 % an Boden, gestützt durch kosteneffiziente Skalierung, elastisches Computing für Spitzentransaktionsverkehr und vorab zertifizierte Compliance-Blueprints. Hybride Muster florieren und ermöglichen klinisches Nachrichten-Routing und -Speicherung vor Ort, während Cloud-Analysen für sekundäre Anwendungsfälle genutzt werden. Die Umfrage von Parallels aus dem Jahr 2025 zeigt, dass 86 % der Unternehmen mit der selektiven Rückverlagerung von Arbeitslasten experimentieren, um ein wirtschaftliches Gleichgewicht zu erzielen. Für ländliche Anbieter ohne Tier-3-Rechenzentren bieten gehärtete Healthcare-Clouds nun FHIR-Sandbox-Umgebungen, die die Inbetriebnahmezeiten verkürzen und den gesamten Markt für Healthcare-IT-Integration erweitern.
Nach Anwendung:
EHR-Integration treibt das Marktwachstum anDie Krankenhausschnittstellen-/EHR-Integration führte im Jahr 2025 mit 40,21 % des Marktvolumens für Healthcare-IT-Integration, was die zentrale Bedeutung einheitlicher Patientenakten für die klinische Entscheidungsfindung widerspiegelt. Das Epic-Ökosystem unterstützt HL7v2, C-CDAs und FHIR-Endpunkte und ermöglicht bidirektionale Datenflüsse mit Nebensystemen wie Laboranalysatoren, Onkologieregistern und Patientenengagement-Portalen. Die wertbasierte Vergütung vergrößert diesen Anteil am Markt für Healthcare-IT-Integration weiter, da Kostenträger Echtzeit-Qualitätsmessungs-Feeds von Leistungserbringer-EHRs verlangen.
Die Integration medizinischer Geräte wird voraussichtlich die am schnellsten wachsende Anwendung mit einer CAGR von 11,76 % sein. Intelligente Pumpen, Beatmungsgeräte und tragbare Sensoren erzeugen hochfrequente Metriken, die mit EHR-Zeitplänen für geschlossene Alarmgebung harmonisiert werden müssen. Belege zeigen, dass 72 % der randomisierten Studien, die Gerätedaten mit klinischen Pfaden verknüpfen, reduzierte Hospitalisierungsmetriken erzielen. Middleware, die rohe Gerätesignale in FHIR-Observation- oder DeviceMetric-Ressourcen umwandelt, verankert diesen Schwung und positioniert Anbieter mit protokollagnostischen Bibliotheken, um den wachsenden Marktanteil für Healthcare-IT-Integration in akuten und ambulanten Umgebungen zu erfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, während Diagnosezentren schnell wachsenKrankenhäuser und Kliniken kontrollierten im Jahr 2025 63,64 % des Marktes für Healthcare-IT-Integration. Tertiäre Versorgungszentren jonglieren mit Hunderten von Abteilungssystemen, was die unternehmensweite Integrations-Governance zu einem strategischen Imperativ macht. Krankenhausgruppen, die Fusionen durchführen, nutzen Schnittstellenmodernisierungsprojekte zur Synergiegewinnung nach der Übernahme und treiben die Nachfrage nach horizontal skalierbaren Brokern und Master-Patientenindizes an. Die Budgetrechtfertigung hängt oft von reduzierten Doppeluntersuchungen und kürzeren Aufnahme-bis-Behandlungszeiten ab – Vorteile, die eng mit der Integrationsreife verknüpft sind.
Diagnose- und Bildgebungszentren zeigen trotz einer kleineren Basis eine CAGR von 11,88 % und veranschaulichen die Diversifizierung der Healthcare-IT-Integrationsbranche über stationäre Umgebungen hinaus. Cloud-native Bildarchivierungs- und Kommunikationssysteme (PACS) veröffentlichen nun DICOM-Studien über FHIR-ImagingStudy-Endpunkte, was den anbieterübergreifenden Bildaustausch und Zweitmeinungs-Workflows beschleunigt. Der bevorstehende HL7-Europe-Bildgebungsstudienbericht zielt darauf ab, kontinentale Spezifikationen zu vereinheitlichen – eine Initiative, die voraussichtlich das Marktvolumen für Healthcare-IT-Integration in ambulanten Diagnostiknetzwerken vorantreiben wird.
Geografische Analyse
Markt für Healthcare-IT-Integration in Nordamerika
Nordamerika nahm im Jahr 2025 einen Anteil von 42,95 % am Markt für Healthcare-IT-Integration ein, gestützt durch ausgereifte EHR-Ökosysteme, strenge bundesstaatliche Vorgaben und aktive Fusionen und Übernahmen. Die ONC-Regel zur Interoperabilität und Vorabgenehmigung schafft bis 2027 regulatorische Planungssicherheit und verpflichtet sowohl Kostenträger als auch Leistungserbringer, ihre Schnittstellensysteme für den Echtzeit-Datenaustausch bei Vorabgenehmigungen aufzurüsten. Gleichzeitig erzeugen Konvergenzprojekte zwischen Kostenträgern und Leistungserbringern eine Nachfrage nach der Zusammenführung von Abrechnungs- und klinischen Daten, was das regionale Wachstum weiter stärkt.
Markt für Healthcare-IT-Integration im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 14,12 % bis 2031. Staatlich geförderte Digitalisierungsstrategien in Japan, Indien und Australien finanzieren Breitband-Gesundheitsnetzwerke, EHR-Einführungen und mobile Triageplattformen. Lokale Anbieter arbeiten mit globalen Schnittstellenführern zusammen, um FHIR-Profile in mehreren Schriftsystemen zu lokalisieren, und stärken damit den Markt für Healthcare-IT-Integration in städtischen und ländlichen Kliniken gleichermaßen. Mobile-First-Versorgungsmodelle und ein hohes Engagement der Verbraucher bei Apps fördern API-Marktplätze, die Telekonsultation, Apothekenlieferung und Chronikerkrankungsbetreuung nahezu in Echtzeit miteinander verbinden.
Markt für Healthcare-IT-Integration in Europa, dem Nahen Osten und Südamerika
Europas Entwicklung wird durch die Verordnung zum Europäischen Gesundheitsdatenraum geprägt, die die EHR-Interoperabilität und die Portabilität von Patientendaten in den EU-Mitgliedstaaten harmonisiert. Erwartete Kosteneinsparungen von 11 Milliarden EUR über 10 Jahre motivieren nationale Projekte, Altsysteme an den gemeinsamen Rahmen anzupassen. Anbieter müssen Einwilligungsverwaltungsmodule und mehrsprachige Kodierungswörterbücher in ihre Lösungen integrieren, wodurch adressierbare Marktsegmente für Healthcare-IT-Integration rund um paneuropäische Telemedizin-Fachnetze erweitert werden. Aufstrebende Märkte im Nahen Osten und in Südamerika zeigen ein ausgeprägtes Interesse an der Einbindung intelligenter Krankenhäuser, jedoch bremsen die Bindung an veraltete Krankenhausinformationssysteme und ein ungleichmäßig verfügbares Fachpersonal die Einführung.
Regulatorisches Umfeld
Interoperabilitätszertifizierung und grenzüberschreitende Datenregeln verschärfen die technische Grundlage für die Integration von Gesundheits-IT. In den Vereinigten Staaten treibt ASTP/ONC Standards weiterhin über Mechanismen wie den Standards Version Advancement Process (SVAP) voran, wobei der SVAP 2026 neuere Spezifikationen (einschließlich aktualisierter Versionen des HL7 FHIR US Core Implementation Guide) für die Nutzung im ONC Health IT Certification Program genehmigt hat. Die ONC hat außerdem die US-Datenbasis weiterentwickelt, da frühere USCDI-Versionen auslaufen, und im Januar 2026 eine öffentliche Konsultation zum Entwurf USCDI v7 eröffnet, wodurch die Erweiterung von Datenelementen und die FHIR-Ausrichtung weiterhin zentrale Bestandteile der Compliance-Roadmaps bleiben.
In Europa trat die Verordnung (EU) 2025/327 (Europäischer Gesundheitsdatenraum, EHDS) am 26. März 2025 in Kraft und schuf damit einen gemeinsamen rechtlichen und technischen Rahmen für EHR-Systeme und Datenportabilität über die Mitgliedstaaten hinweg. Die Umsetzungsmaßnahmen wurden 2026 fortgesetzt, unter anderem mit der Durchführungsverordnung (EU) 2026/771 der Kommission, die am 7. April 2026 in Kraft trat und das EHDS-Board zur Steuerung der Umsetzungsleitlinien und zur Förderung eines konsistenten grenzüberschreitenden Austauschs einrichtete. Zusammen erhöhen diese Maßnahmen die Anforderungen an Integrationsplattformen, die Einwilligung, Nachvollziehbarkeit und standardbasierte APIs über klinische und administrative Systeme mehrerer Anbieter hinweg operationalisieren können.
Wettbewerbslandschaft
Der Markt für Healthcare-IT-Integration weist eine moderate Konzentration auf: eine Handvoll dominanter EHR-Anbieter, mehrere Best-of-Breed-Schnittstellenmaschinen-Spezialisten und eine Vielzahl von API-nativen Start-ups. Epic, Oracle Cerner und Allscripts erweitern weiterhin ihre internen Interoperabilitäts-Toolkits, was kleinere Middleware-Unternehmen manchmal verdrängt, aber auch Partnerschaftsmöglichkeiten schafft, um Randfälle abzudecken. Infor Cloverleaf hält starke Positionen durch die tägliche Verarbeitung von 300 Millionen Nachrichten, während InterSystems, Lyniate und Redox FHIR-Gateways skalieren, die sich in Cloud-Anbieter und Spezialsoftware einklinken.
Der Wettbewerb dreht sich um die Zeit bis zur Wertschöpfung. Vorgefertigte Konnektoren, gebündelte FHIR-Implementierungsleitfäden und Low-Code-Orchestrierungscanvases differenzieren Plattformen, die darauf abzielen, Projektlebenszyklen von Monaten auf Wochen zu verkürzen. KI-gestützte Datenqualitätsmodule, die Zuordnungsfehler automatisch erkennen, sprechen darüber hinaus ressourcenbeschränkte IT-Teams an. Der strategische Plan des US-amerikanischen Ministeriums für Gesundheit und Soziale Dienste für KI im Gesundheitswesen unterstreicht das föderale Interesse an kognitiven Integrations-Utilities und signalisiert, dass algorithmusbereite Datenfäden im Markt für Healthcare-IT-Integration Premium-Bewertungen erzielen werden.
Strategische Schritte in den Jahren 2024–2025 umfassen den FHIR-API-Rollout von Oracle Health, die Smart-OR-Interoperabilitätssuite von GE Healthcare und die Erweiterungen des Bevölkerungsgesundheitsanalysemoduls von Infor. Anbieter umwerben auch regionale Kanalpartner, um dem Fachkräftemangel entgegenzuwirken und die Lokalisierung zu vertiefen; Beispiel: der von RAIN Technology geführte Vorstoß mit Sprachassistenten in den Vereinigten Arabischen Emiraten. Da Cloud-Giganten über gesundheitsoptimierte Datenplattformen eintreten, differenzieren sich etablierte Integratoren durch domänenspezifische Beschleuniger und rund um die Uhr verwaltete Dienste und erhalten so ein dynamisches, aber nicht fragmentiertes Wettbewerbsumfeld aufrecht.
Marktführer im Bereich Healthcare IT Integration
-
Allscripts Healthcare Solutions Inc.
-
Cerner Corporation
-
IBM Corporation
-
Siemens Healthcare GmbH
-
General Electric Company (GE Healthcare)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Healthcare IT Integration Markt Unternehmen in diesem Bericht
- Oracle
- Lyniate
- Infor
- Epic Systems
- Intersystems
- GE Healthcare
- Koninklijke Philips
- IBM
- Siemens Healthineers
- Allscripts Healthcare Solutions (Altera)
- NextGen Healthcare
- Redox
- Orion Health
- Meditech
- Optum
- Connexall
- Dedalus Group
- Rhapsody Health Solutions
- Qvera
- iNTERFACEWARE
- Change Healthcare
Lesen Sie die Analyse der healthcare it integration-Unternehmen
Marktchancen und Zukunftsaussichten
Eine wichtige Marktlücke ist die compliance-gerechte, workflow-native Integration für administrative Transaktionen, nicht nur für den klinischen Austausch. Im April 2026 veröffentlichte CMS einen Regelungsvorschlag zu den 2026 Interoperability Standards and Prior Authorization for Drugs, der von betroffenen Kostenträgern die Einführung aktualisierter Standards und die Meldung von Interoperabilitäts-API-Endpunkten verlangt, mit einer vorgeschlagenen Compliance-Frist zum 1. Oktober 2027. Die ONC bekräftigte den technischen Weg im Juni 2026 über den SVAP 2026, der aktualisierte HL7 FHIR US Core- und aktualisierte Da-Vinci-Implementierungsleitfäden für die elektronische Vorabgenehmigung enthielt. Dies schafft einen kurzfristigen Kaufanreiz für API-Management, Identitäts- und Einwilligungsdienste sowie FHIR-Mapping-Dienste in Umgebungen von Kostenträgern und Leistungserbringern.
Eine weitere Chance liegt in Integrationsplattformen, die Cloud-KI-Enablement mit standardbasierter Interoperabilität kombinieren. Unternehmensprogramme kombinieren KI-Workloads mit Healthcare-APIs und FHIR-basierten Schnittstellen, und Anbieter positionieren geregelte Integration als Datenzugriffsschicht für Analytik. Im Januar 2026 gaben SAP und Fresenius eine strategische Partnerschaft zur Entwicklung einer KI-gestützten digitalen Gesundheitsplattform für Krankenhausinformationssysteme unter Nutzung der HL7-FHIR-Standards bekannt, was den Bedarf an Integration unterstreicht, die geregelte Daten für Analytik- und KI-Funktionen ohne individuelle Punkt-zu-Punkt-Schnittstellen bereitstellen kann. Im März 2026 kündigten CVS Health und Google Cloud Health100 an, um Ökosystempartner mithilfe von Cloud-KI und Interoperabilitätsinfrastruktur zu verbinden, was vorgefertigte Konnektoren, verwaltete API-Schichten und Implementierungsdienste unterstützt, die darauf abzielen, die Time-to-Value in den Bereichen Retail-Health, Konvergenz von Kostenträgern und Leistungserbringern sowie Krankenhausnetzwerken zu verkürzen.
Neueste Industrielle Entwicklungen in Healthcare IT Integration Markt
- Juli 2026: 1upHealth kündigte 1up Gateway an, um Krankenversicherungen bei der Erfüllung der CMS-0057-F-Interoperabilitäts- und Vorabgenehmigungsanforderungen durch eine verwaltete API-Schicht zu unterstützen, die sich mit bestehender FHIR-Infrastruktur verbindet. Die Veröffentlichung stellt compliance-orientierte Integrationswerkzeuge als eigene Produktkategorie dar und verlagert einen Teil der Ausgaben von individuellen Schnittstellenentwicklungen zu verwalteten, standardaktualisierbaren Diensten.
- März 2026: CVS Health und Google Cloud gaben eine strategische Partnerschaft bekannt, die die Einführung von Health100 als Einheit für Gesundheitstechnologiedienste umfasst, um Partner mithilfe der KI-Fähigkeiten und Interoperabilitätsinfrastruktur von Google Cloud zu verbinden. Die Ankündigung zeigt, wie Cloud-Ökosysteme näher in den Mittelpunkt der Integrationsbeschaffung rücken, wobei Healthcare-APIs und Partnerkonnektivität als Bausteine der Plattformebene für Workflows von Kostenträgern und Retail-Care behandelt werden.
- April 2025: GE Healthcare stellte auf der Arab Health 2025 eine KI-gesteuerte intelligente Integration des Operationssaals vor, mit Schwerpunkt auf der Konnektivität von Bildgebung zu HIS und interoperablen chirurgischen Workflows. Der Fokus auf die Smart-OR-Integration deutet auf eine Nachfrage nach Middleware zur Geräte- und Bildgebungsintegration hin, die hochfrequente klinische Daten normalisieren und in Unternehmensakten für die perioperative Analytik einspeisen kann.
Healthcare IT Integration Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Healthcare IT Integration Markt Software und zugehörige Dienstleistungen, die zur Verbindung klinischer, administrativer und gerätebezogener Systeme eingesetzt werden, damit Daten zuverlässig zwischen Anwendungen und Versorgungseinrichtungen ausgetauscht werden können.
Ausschlüsse aus dem Umfang: Wir schließen eigenständige EHR-Module, Instrumente zur Umsatzzyklus-Verwaltung und allgemeine Beratungsleistungen aus, die den systemübergreifenden Datenaustausch nicht direkt ermöglichen.
Segmentierungsübersicht
- Nach Komponente
- Produkte
- Integrationsmaschinen
- Geräteintegrationssoftware
- iPaaS / API-Verwaltungsplattformen
- EHR / HIE-Schnittstellenmodule
- Dienstleistungen
- Implementierung und Integration
- Support und Wartung
- Beratung und Schulung
- Produkte
- Nach Bereitstellungsmodus
- Vor Ort
- Cloudbasiert
- Hybrid
- Nach Anwendung
- Krankenhausschnittstelle / EHR-Integration
- Integration medizinischer Geräte
- Laborsystemintegration
- Apothekenintegration
- Integration von Umsatzzyklus und Abrechnungen
- Integration von Bevölkerungsgesundheit und Analytik
- Sonstige
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Diagnose- und Bildgebungszentren
- Kostenträger und Drittanbieter-Administratoren
- Apotheken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde zunächst eingesetzt, um zu erfassen, wie die Integrationsnachfrage in der Gesundheitsversorgung entsteht, und um grundlegende Indikatoren zu verankern, die von Jahr zu Jahr verfolgt werden können. Öffentliche Quellen wie das US Office of the National Coordinator for Health IT, die US Centers for Medicare and Medicaid Services, die Weltgesundheitsorganisation und die OECD halfen uns, Annahmen zu Digitalisierung, politischen Signalen zur Interoperabilität und Versorgungsvolumina zu fundieren.
Wir haben auch Materialien wie Jahresberichte und Investorenpräsentationen relevanter Lösungsanbieter und Systemintegratoren sowie Ankündigungen von Krankenhäusern und Kostenträgern, Verbandspublikationen und seriöse Presseberichte ausgewertet, um typische Kaufzyklen und den Dienstleistungsmix zu verstehen. Bei Bedarf wurden eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank herangezogen, um Umsatzexposition und Innovationsaktivitäten bei Integrationswerkzeugen gegenzuprüfen. Diese Desk-Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Anbietern von Integrationsplattformen, Implementierungspartnern, IT-Leitern von Krankenhäusern und Laboren sowie käuferseitigen Teams durchgeführt, die für Interoperabilitätsprogramme verantwortlich sind. Die Erkenntnisse aus diesen Gesprächen wurden genutzt, um zu überprüfen, was als Integration budgetiert wird, wie Dienstleistungen bepreist werden und welche Bereitstellungsmuster tatsächlich in den wichtigsten Regionen übernommen werden, bevor die endgültigen Annahmen festgelegt wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Signale zur Digitalisierung des Gesundheitswesens in Integrationsausgaben übersetzt und dann durch den erforderlichen Datenaustausch zwischen den Versorgungseinrichtungen geformt werden. Wir haben Bottom-up-Annäherungen als Gegenprüfung verwendet, wie z. B. stichprobenartige Anbieterumsätze, die mit Integrationsangeboten verknüpft sind, eine Volumen-nach-Durchschnittspreis-Plausibilitätsprüfung für Schnittstellen- und Implementierungsarbeiten sowie Kanalprüfungen zu typischen Vertragsgrößen, um die Gesamtwerte bei Bedarf anzupassen.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Einführung von EHR- und Interoperabilitätsprogrammen, die Digitalisierungsintensität von Krankenhäusern und Laboren, die Richtung der IT-Ausgaben im Gesundheitswesen, das Tempo der Cloud-Migration für klinische Systeme sowie die Mischung aus Software-Abonnements und Implementierungs- und Supportdienstleistungen. Wo die Datenlage nach Geografie lückenhaft war, wurden Lücken durch Proxy-Indikatoren wie das Ausmaß der Versorgungserbringung, den politischen Druck in Richtung Interoperabilität und von Experten bestätigte Preisspannen geschlossen, die dann zu konsistenten Zeitpunkten in USD normalisiert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Basisfall die erwartete Rollout-Geschwindigkeit von Integrationsinitiativen widerspiegelt, während Aufwärts- und Abwärtsfälle an Budgetzyklen, regulatorische Fristen und Cloud-Adoptionsraten geknüpft sind. Annahmen zur Preisentwicklung und zu Service-Attach-Raten wurden durch primäre Eingaben aktualisiert, um die Vorausschau realistisch und wiederholbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen dem Modelloutput, unabhängigen Signalen zu IT-Ausgaben im Gesundheitswesen und dem, was Interviewpartner als tatsächliches Kaufverhalten beschreiben. Große Abweichungen werden markiert und die Treiber werden erneut überprüft, was Folgegespräche auslösen kann, wenn eine Umfangsgrenze oder eine Preisannahme inkonsistent erscheint.
Vor der Freigabe wird die Größenbestimmungsdatei in mehreren Schritten von Analysten überprüft, damit Berechnungslogik, Währungsbehandlung und Jahreszuordnung konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, die die Nachfrage beeinflussen können, wie z. B. politische Veränderungen oder plötzliche Ausgabenrückgänge. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der globalen Marktgrößenbestimmung für Healthcare IT Integration von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Healthcare IT Integration zu sehen, da die Grenze leicht ausgedehnt werden kann. Unterschiede entstehen in der Regel dadurch, was als Integration gezählt wird (nur Software gegenüber Software plus Dienstleistungen), wie angrenzende Elemente behandelt werden und ob die Schätzung an einem klaren Nachfragesignal wie installierten Systemen und Konnektivitätsbedarf verankert ist.
Wesentliche Lücken entstehen auch durch die Prognosehaltung und den Zeitpunkt, da einige Studien aggressive Wachstumspfade veröffentlichen, schnellere Preiserhöhungen anwenden oder Währungen mit unterschiedlichen Jahresdurchschnittskursen umrechnen. Durch die Verfolgung der Einführung von Interoperabilitätsprogrammen und Service-Attach-Raten hält Mordor Intelligence den Gesamtwert an integrationsspezifischen Umsätzen fest und schließt eigenständige klinische Anwendungen aus, die keinen Datenaustausch ermöglichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,49 Milliarden USD (2026) | |
| Branchenverlag A | 4,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Bezeichnung für Healthcare-Integration, was neuere API- und Cloud-Integrationsausgaben untererfassen kann, während der Umfang zwischen Software und Dienstleistungen unterschiedlich gemischt wird. |
| Branchenverlag B | 5,29 Milliarden USD (2024) | Stützt sich auf Produktgruppierungen wie Gerätintegration und Schnittstellenmaschinen, ohne eigenständige klinische Anwendungen klar abzugrenzen, und wendet eine andere CAGR und unterschiedliche Umrechnungszeitpunkte über das Prognosefenster an. |
Die Streuung spiegelt hauptsächlich Entscheidungen zu Zeitpunkt und Umfang wider, insbesondere ob Integration nur dann gezählt wird, wenn sie einen systemübergreifenden Datenfluss ermöglicht und ob Dienstleistungen auf konsistente Weise einbezogen werden. Mit klaren Einschlüssen, wiederholbaren Eingaben und mehrfachen Überprüfungen anhand realer Kaufmuster bleibt die Größenbestimmung leichter prüfbar und stabiler für die Planung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Healthcare-IT-Integration?
Der Markt beläuft sich im Jahr 2026 auf 6,49 Milliarden USD und soll bis 2031 auf 11,23 Milliarden USD ansteigen, was einer CAGR von 11,62 % entspricht.
Warum dominieren Dienstleistungen die Ausgaben für Healthcare-IT-Integration?
Integrationsprojekte erfordern spezialisierte Beratung, benutzerdefiniertes Mapping, Validierung und laufenden Support; diese arbeitsintensiven Aufgaben erklären den im Jahr 2025 erfassten Dienstleistungsanteil von 56,98 %.
Welcher Anwendungsbereich wächst am schnellsten?
Die Integration medizinischer Geräte schreitet mit einer CAGR von 11,76 % voran, da vernetzte Pumpen, Monitore und bildgebende Geräte Echtzeitdaten in klinische Arbeitsabläufe einspeisen.
Welche Region wird das höchste Wachstum verzeichnen?
Asien-Pazifik führt mit einer CAGR von 14,12 % bis 2031, angetrieben durch aggressive Finanzierung im Bereich digitale Gesundheit, wachsende Nachfrage der Mittelschicht und staatlich geförderte Interoperabilitätsprogramme.
Was sind die größten Hemmnisse für die Marktexpansion?
Kosten für die Einhaltung von Cybersicherheitsvorschriften und der Mangel an HL7/FHIR-Spezialisten in Entwicklungsregionen reduzieren die prognostizierte CAGR um jeweils 1,6 % bzw. 1,2 %, was Projektzeitpläne verlängert und Budgets erhöht.
Was sind die größten Hemmnisse für die Marktexpansion?
Cybersicherheits-Compliance-Kosten und der Mangel an HL7/FHIR-Spezialisten in Entwicklungsregionen subtrahieren jeweils 1,6 % und 1,2 % von der prognostizierten CAGR, verlängern Projektzeitpläne und erhöhen Budgets.