
Größe und Marktanteil des nordamerikanischen Marktes für Gebäudeautomatisierungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
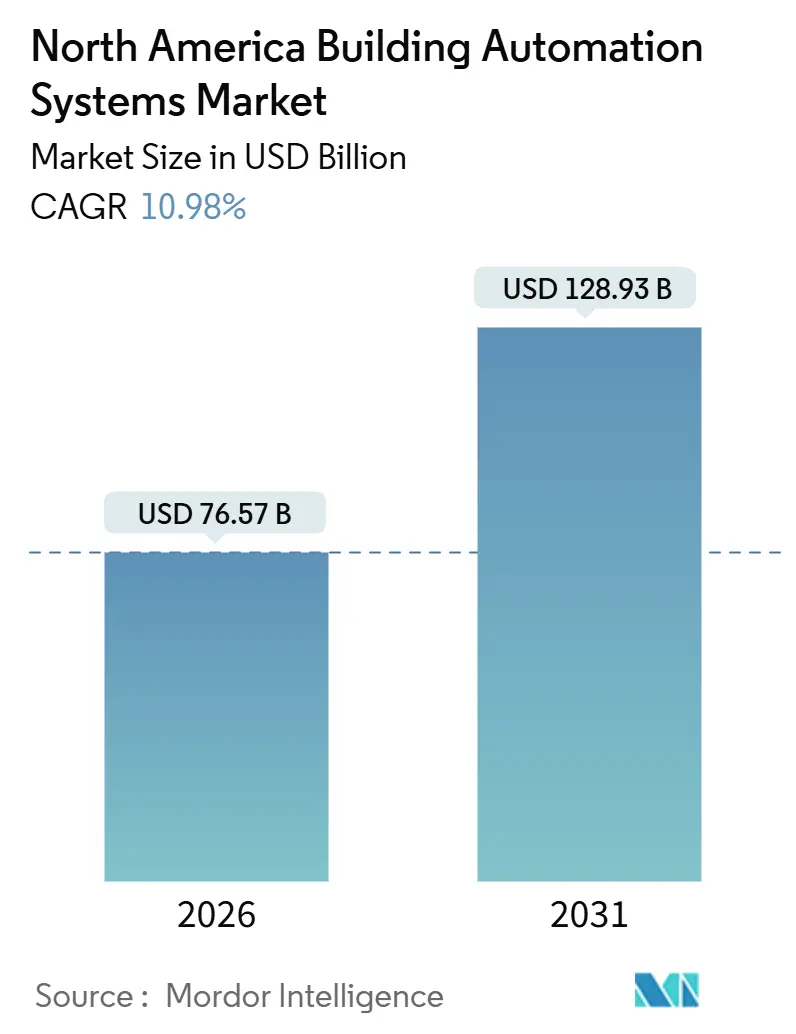
| Marktgröße (2026) | 76.57 Milliarden US-Dollar |
| Marktgröße (2031) | 128.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.98 % |
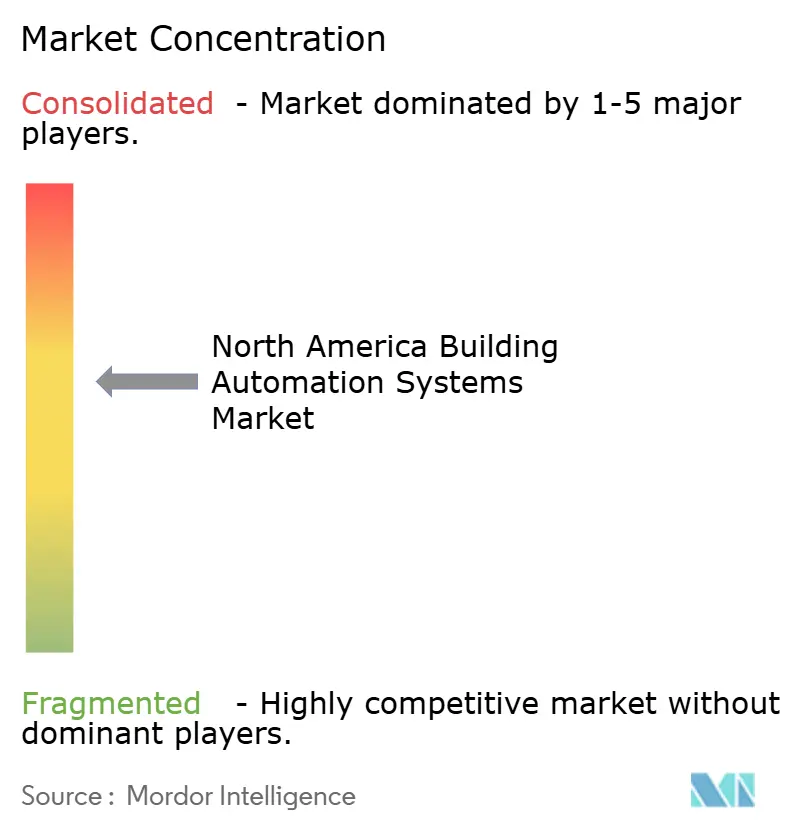
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Gebäudeautomatisierungssysteme von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für Gebäudeautomatisierungssysteme erreichte im Jahr 2026 USD 76,57 Milliarden und wird bis 2031 voraussichtlich auf USD 128,93 Milliarden ansteigen, was einer CAGR von 10,98 % entspricht. Starke staatliche und bundesstaatliche Anreize zur Dekarbonisierung, eine rasch wachsende Mietnachfrage nach nachweisbaren CO₂-Einsparungen sowie der Schwenk hin zu cloudnativen Analysen gestalten die Beschaffungskriterien neu und verkürzen die Projektlaufzeiten. Hardware trägt nach wie vor den größten einzelnen Umsatzblock bei, doch Software und drahtlose Vernetzung gewinnen inkrementelles Wachstum, da Eigentümer skalierbare, abonnementbasierte Modelle bevorzugen. Der regulatorische Druck in den Vereinigten Staaten und CO₂-Bepreisungssysteme in Kanada wandeln freiwillige Modernisierungen zunehmend in Compliance-Verpflichtungen um, während das Nearshoring in Mexiko eine Welle von Greenfield-Industrieprojekten auslöst. Gleichzeitig verlängern Cybersicherheitsrichtlinien und Halbleitervolatilität die Lieferzeiten und erhöhen die Komponentenkosten, was den strategischen Wert integrierter Plattformen stärkt, die Risiken bei der Bereitstellung mindern können.
Wesentliche Erkenntnisse des Berichts
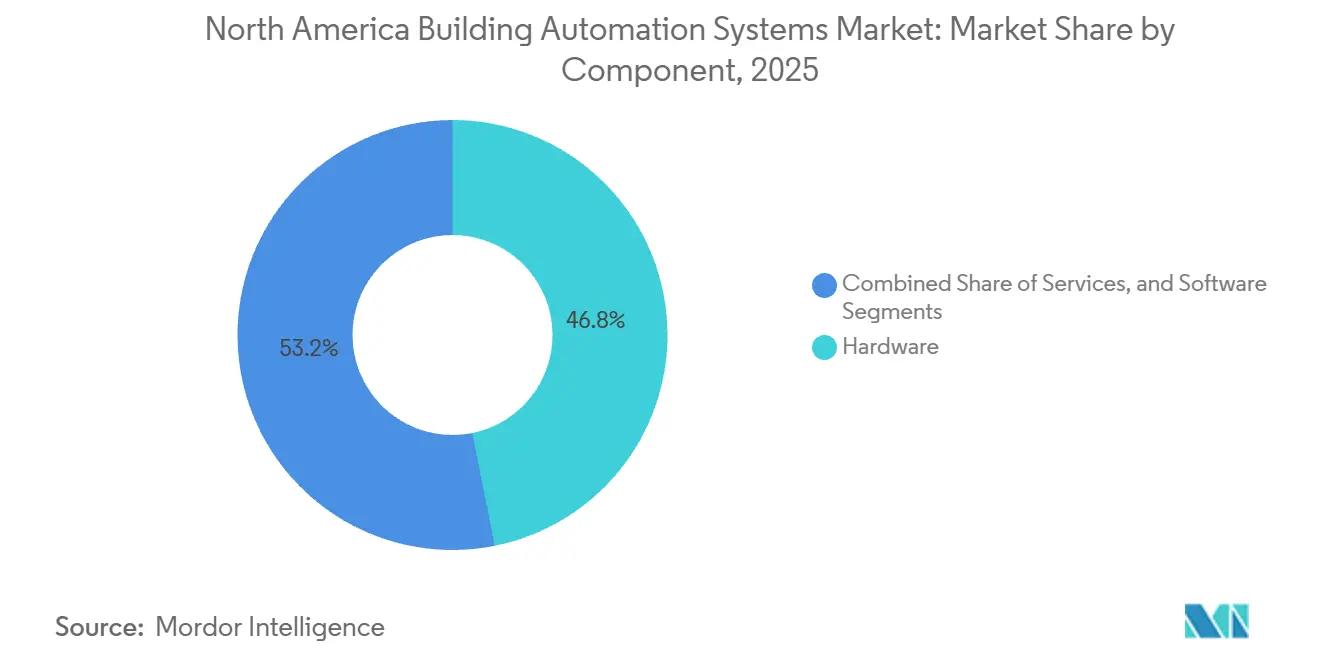
- Nach Komponente führte Hardware im Jahr 2025 mit einem Umsatzanteil von 46,84 %, während Software bis 2031 mit einer CAGR von 11,55 % wächst.
- Nach Systemtyp hielt Heizung, Lüftung und Klimatisierung (HLK) im Jahr 2025 einen Anteil von 39,42 % am nordamerikanischen Markt für Gebäudeautomatisierungssysteme, während Energiemanagement- und Analyseplattformen bis 2031 mit einer CAGR von 11,74 % wachsen.
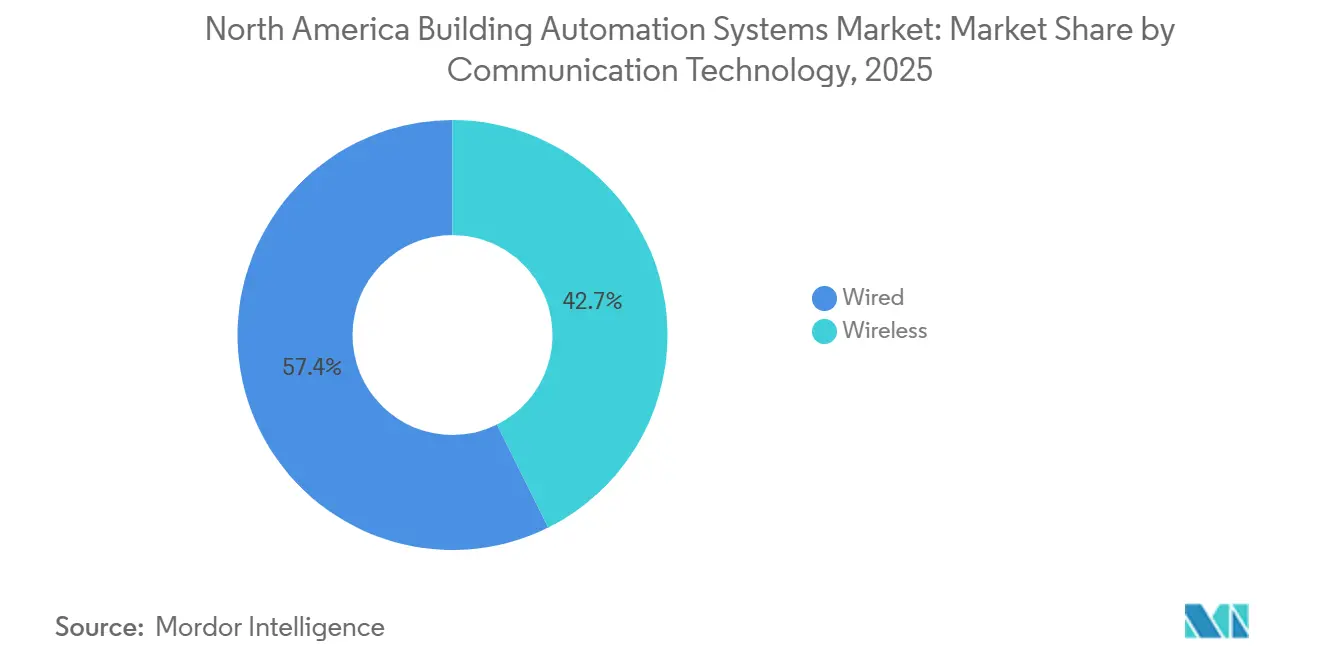
- Nach Kommunikationstechnologie dominierte die kabelgebundene Infrastruktur im Jahr 2025 mit einem Anteil von 57,35 % an der Marktgröße der nordamerikanischen Gebäudeautomatisierungssysteme, doch drahtlose Protokolle werden voraussichtlich mit einer CAGR von 11,46 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 48,93 % der Ausgaben auf Gewerbeimmobilien, doch Industriebetriebe setzen Automatisierung mit einer CAGR von 12,12 % bis 2031 ein.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 78,23 %, während Mexiko mit einer CAGR von 12,24 % bis 2031 das stärkste Wachstum verzeichnet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im nordamerikanischen Markt für Gebäudeautomatisierungssysteme
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von KI-gestützter vorausschauender Wartung und Analyse | +2.1% | Vereinigte Staaten und Kanada, frühe Einführung in mexikanischen Industriekorridoren | Mittelfristig (2–4 Jahre) |
| Bundes- und staatliche Anreize zur Beschleunigung der Gebäudedekarbonisierung | +1.9% | Vereinigte Staaten (Kalifornien, New York, Washington), bundesstaatliche Programme Kanadas | Kurzfristig (≤ 2 Jahre) |
| Starkes Wachstum vernetzter HLK-Retrofit-Projekte | +1.6% | Nordamerika, konzentriert in gewerblichen Immobilienzentren | Mittelfristig (2–4 Jahre) |
| Unternehmens-ESG-Verpflichtungen treiben Investitionen in intelligente Gebäude | +1.4% | Unternehmensportfolios der Vereinigten Staaten und Kanadas, Übertragungseffekte auf mexikanische Tochtergesellschaften | Langfristig (≥ 4 Jahre) |
| Hinwendung zu offenen, interoperablen BACnet/IP- und MQTT-Protokollen | +0.9% | Nordamerika, globale Übernahme von Standards | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Überwachung der Raumluftqualität nach der Pandemie | +0.8% | Gewerbliche und institutionelle Sektoren der Vereinigten Staaten und Kanadas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von KI-gestützter vorausschauender Wartung und Analyse
Machine-Learning-Modelle wandeln rohe Sensordaten in Frühwarndiagnosen um, die einen Geräteabbau drei Tage im Voraus mit einer Genauigkeit von 85 % vorhersagen, Notfallreparaturen um 40 % reduzieren und die Lebensdauer von Anlagen um 15 % verlängern.[1]Honeywell, "Honeywell Forge for Buildings," HONEYWELL.COM Abonnementbasierte Analyseplattformen ermöglichen es Anbietern, Verfügbarkeit zu garantieren und den Umsatz von einmaligen Ersatzteilverkäufen auf Leistungsverträge zu verlagern. Ein Einsatz im Jahr 2025 über 1.200 Gebäude zeigte, dass aggregierte Cloud-Daten Betreibern helfen, Anomalien portfolioübergreifend zu vergleichen – eine Aufgabe, die die Analyse einzelner Standorte nicht leisten kann. Edge-Controller, die Inferenz-Engines einbetten, führen Algorithmen jetzt lokal aus, reduzieren die Latenz auf 50 Millisekunden und senken den Cloud-Bandbreitenbedarf.
Bundes- und staatliche Anreize zur Beschleunigung der Gebäudedekarbonisierung
Der Inflation Reduction Act erhöhte den Abzug nach Section 179D auf USD 5,00 pro Quadratfuß für Projekte, die 50 % Energieeinsparungen erreichen, und halbierte damit den einfachen Amortisationszeitraum von acht auf vier Jahre.[2]Internal Revenue Service, "Energy Efficient Commercial Buildings Deduction," IRS.GOV New York Citys Local Law 97 erhebt Bußgelder von USD 268 pro Tonne CO₂-Äquivalent-Emissionen über den Obergrenzen und macht Automatisierung damit zu einem Compliance-Werkzeug statt einem Ermessensupgrade. Die California Title 24-Aktualisierung von 2025 schreibt die Fehlererkennung bei großen HLK-Systemen vor und macht Automatisierung damit faktisch zum Standard in 90 % aller neuen Gewerbeinstallationen. Die Kombination aus Zuckerbrot und Peitsche hat die Beschaffungszyklen von 18 Monaten auf neun verkürzt, da Eigentümer sich beeilen, Anreize vor der Auslaufphase 2032 zu sichern.[3]U.S. Department of Energy, "Building Technologies Office," ENERGY.GOV
Starkes Wachstum vernetzter HLK-Retrofit-Projekte
HLK verbraucht 40 % des Stroms in Gewerbegebäuden. Frequenzumrichter und intelligente Thermostate synchronisieren die Leistung mit Belegung und Wetter und eliminieren 20 %–30 % Verschwendung. Ein Portfolio-Retrofit im Jahr 2025 senkte die Spitzenlastgebühren um 22 % und sparte jährlich USD 180.000 auf 500.000 Quadratfuß. Drahtlose Nachrüstsätze verkürzen die Installation von sechs Wochen auf zehn Tage und senken die Arbeitskosten um 35 %. Versorgungsunternehmen zahlen jetzt USD 50 pro Kilowatt-Jahr für Laststeuerung und machen vernetztes HLK zu einem Erlösgenerator.
Unternehmens-ESG-Verpflichtungen treiben Investitionen in intelligente Gebäude
Institutionelle Investoren, die USD 130 Billionen verwalten, verlangen von Portfoliounternehmen die Offenlegung von Scope-1- und Scope-2-Emissionen. Gebäude repräsentieren oft die Hälfte dieses Fußabdrucks und machen Automatisierung zu einem zentralen Thema in Gesprächen über Kapitalkosten. Microsoft reduzierte die Energieintensität im Jahr 2025 um 28 % auf 17 Millionen Quadratfuß nach dem Einsatz von Submetering und Analysen. Grüne Mietverträge verpflichten Vermieter jetzt zur Bereitstellung von Echtzeit-Dashboards und verlagern das ESG-Compliance-Risiko auf Immobilienverwalter. Die Akzeptanz bei Klasse-A-Gebäuden erreichte 2025 75 %, während Klasse-B-Gebäude mit 40 % zurückblieben.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Retrofits in Bestandsgebäuden | -1.2% | Vereinigte Staaten und Kanada, konzentriert in Sekundärmärkten mit älterem Gebäudebestand | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei der Integration von Gebäudeautomatisierungssystemen und Cybersicherheit | -0.9% | Nordamerika, besonders ausgeprägt in ländlichen und sekundären Märkten | Langfristig (≥ 4 Jahre) |
| Steigende Cybersicherheits-Compliance-Kosten | -0.7% | Vereinigte Staaten und Kanada, regulatorischer Druck durch die Cybersecurity and Infrastructure Security Agency und NERC | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Halbleiterlieferkette beeinträchtigt die Verfügbarkeit von Steuergeräten | -0.6% | Nordamerika, globale Lieferabhängigkeiten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Retrofits in Bestandsgebäuden
Umfassende Retrofits kosten USD 2,50–USD 6,00 pro Quadratfuß, wodurch ein 100.000-Quadratfuß-Projekt auf USD 250.000–USD 600.000 kommt. Kleinere Vermieter stehen ohne Rabatte vor Amortisationszeiten von 7–10 Jahren, die die für diskretionäre Ausgaben typische Fünfjahreshürde übersteigen. Drahtlose Nachrüstsätze senken die Arbeitskosten um bis zu 40 %, belasten aber den Cashflow durch Hardware-Kosten. Ein zinsfreies On-Bill-Finanzierungsprogramm eines Versorgungsunternehmens erreichte 92 % Beteiligung in einem Pilotprojekt in Seattle, doch die Skalierung erfordert eine behördliche Genehmigung, die bis zu zwei Jahre dauern kann.
Fachkräftemangel bei der Integration von Gebäudeautomatisierungssystemen und Cybersicherheit
Vierzig Prozent der Automatisierungstechniker könnten bis 2030 in Rente gehen, während Ausbildungsprogramme nur zwei Drittel der Nachfolger liefern. Die Integration erfordert heute IP-Netzwerk- und Zero-Trust-Sicherheitskenntnisse, die traditionellen HLK-Fachkräften fehlen. Projektzeitpläne wurden 2025 um 25 % verlängert und verschoben die Umsatzrealisierung in spätere Quartale. Zertifizierte Cybersicherheitsfachleute berechnen USD 150–USD 250 pro Stunde, was die Inbetriebnahmekosten erhöht. Anbieter begegnen dem mit Ferndiagnosen und Augmented-Reality-Tools, die die Produktivität von Juniortech-nischen Fachkräften um 30 % steigern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente – Software steigt auf, da Analysen Daten monetarisieren
Software wuchs bis 2031 jährlich um 11,55 % und übertraf damit den Hardware-Anteil von 46,84 % am nordamerikanischen Markt für Gebäudeautomatisierungssysteme im Jahr 2025, da Cloud-Plattformen Gerätedaten in wiederkehrende Gebühren umwandeln. Die Marktgröße des Gebäudeautomatisierungssystemmarktes für Software erreichte bei Johnson Controls allein im Jahr 2025 USD 1,2 Milliarden, ein Anstieg um 34 % gegenüber dem Vorjahr. Eigentümer bevorzugen OpEx-Verträge, die Kapitalabschreibungen vermeiden und gleichzeitig eine portfolioübergreifende Skalierung ermöglichen. Hardware-Margen schrumpfen, da die Kommoditisierung die Controller-Preise jährlich um 8 %–12 % senkt, was Hersteller veranlasst, Geräte mit Analyse-Abonnements zu bündeln.
Edge-Computing verwischt die Kategoriegrenzen. Neue Controller führen Machine-Learning-Inferenz lokal durch, reduzieren die Latenz von 500 Millisekunden auf 50 Millisekunden und verringern den ausgehenden Datenverkehr. Service-Umsätze verlagern sich von Reparaturaufrufen zu Leistungsgarantien, die einen Aufschlag von 25 % erzielen, wenn Anbieter Einsparungen teilen. Diese Verschiebungen deuten darauf hin, dass der Wettbewerbsvorteil von proprietären Geräten hin zu Daten-Ökosystemen migriert, die die Algorithmusgenauigkeit mit jedem zusätzlichen Gebäude verbessern.


Nach Systemtyp – Energiemanagementplattformen überholen veraltete Steuerungen
Energiemanagement- und Analyseplattformen wachsen mit 11,74 % pro Jahr am schnellsten unter den Systemtypen. Sie prognostizieren die Last einen Tag im Voraus mit 92 % Genauigkeit, ermöglichen Vorkühlung zur Vermeidung von Spitzentarifen und senken die Energiekosten um bis zu 25 %. Die HLK-Steuerung behielt im Jahr 2025 einen Umsatzanteil von 39,42 % am nordamerikanischen Markt für Gebäudeautomatisierungssysteme, doch ihr Wachstum verlangsamt sich mit zunehmender Sättigung in Büros der Klasse A. Beleuchtungssysteme profitieren von drahtlosen Inbetriebnahme-Tools, die die Installationszeit um 40 % verkürzen und die Rentabilität von Retrofits erhöhen.
Einheitliche Dashboards verknüpfen jetzt Zugangskontrolle mit HLK-Zonierung und eliminieren Energieverschwendung in nicht belegten Bereichen. Brandschutz- und Lebensschutzaufrüstungen folgen Codevorschriften; die 2025er Ausgabe von NFPA 72 weitete die Anforderungen an vernetzte Detektoren aus und vergrößerte den adressierbaren Retrofit-Pool um 18 %. Da Versorgungsunternehmen Flexibilität belohnen, zahlte PJM im Jahr 2025 USD 85 pro Kilowattstunde für Laststeuerung. Energieplattformen erschließen einen neuen Umsatzstrom und steigern die Rendite um 300 Basispunkte.
Nach Kommunikationstechnologie – Drahtlos gewinnt mit verbesserter Retrofit-Wirtschaftlichkeit
Drahtlose Netzwerke wachsen mit einer CAGR von 11,46 % und verringern den Abstand zu kabelgebundenen Systemen, die 2025 einen Umsatzanteil von 57,35 % hielten. Die Arbeitskosteneinsparungen sind entscheidend; der Verzicht auf Leerrohre und Kabelzüge senkt die Gesamtkosten für Retrofits um bis zu 40 %. Zuverlässigkeitsbedenken schwinden, da Zigbee und Bluetooth-Mesh eine Verfügbarkeit von 99,9 % erzielen. Kabelgebundene Lösungen dominieren weiterhin bei Neubauten, wo eine deterministische Latenz unter 10 Millisekunden entscheidend bleibt.
Hybridarchitekturen verbinden beide Welten. BACnet/IP über Wi-Fi 6 ermöglicht die Integration drahtloser Sensoren mit vorhandenen Legacy-Trunkverbindungen und ermöglicht schrittweise Upgrades, die getätigte Investitionen schützen. Verbesserte AES-256-Verschlüsselung und zertifikatsbasierte Authentifizierung erfüllen die bundesstaatlichen Cybersicherheitsvorgaben. Die Akkulaufzeit verlängert sich durch Energy-Harvesting auf bis zu 10 Jahre und reduziert den Wartungsaufwand.
Nach Endnutzer – Industriebetriebe beschleunigen Automatisierung zur Senkung der Energiekosten
Industrielle Nutzer sind die schnellsten Anwender mit einem jährlichen Wachstum von 12,12 %, da Industriewerke drei- bis fünfmal mehr Energie verbrauchen als Büros. Vorausschauende Wartung, die Lagerausfälle von Elektromotoren 48 Stunden im Voraus erkennt, verhindert Ausfallzeiten, die bis zu USD 250.000 pro Stunde kosten können. Gewerbeimmobilien entfallen im Jahr 2025 immer noch auf 48,93 % des nordamerikanischen Marktanteils für Gebäudeautomatisierungssysteme, gestützt durch Mietererlebnisfunktionen, die die Verlängerungsraten von Mietverträgen steigern.
Die Durchdringung im Wohnbereich bleibt aufgrund der Pro-Einheit-Kosten und Datenschutzbedenken unter 15 %, obwohl intelligente Thermostate Haushalte im Jahr 2025 USD 180 sparten. Institutionelle Gebäude müssen den bundesstaatlichen Energieverbrauch bis 2030 um 30 % senken, was Upgrades auf 450 Millionen Quadratfuß vorantreibt. K-12-Schulbezirke leiten USD 120 pro Schüler in jährlichen Einsparungen in den Unterricht um, nachdem sie HLK automatisiert haben.
Geografische Analyse
Die Vereinigten Staaten dominieren den Markt für Gebäudeautomatisierungssysteme mit 78,23 % des regionalen Umsatzes im Jahr 2025, angetrieben durch eine Kombination aus bundesstaatlichen Steuergutschriften und staatlichen Vorschriften, die die Amortisationszeiten von acht auf vier Jahre reduzieren. Title 24 in Kalifornien und Local Law 97 in New York City verlangen beide Echtzeitdiagnosen und machen Automatisierung zur Grundvoraussetzung für die Compliance. Küstennahe Märkte entfallen auf 45 % der nationalen Ausgaben trotz nur 28 % der Nutzfläche, was unterstreicht, wie Vorschriften Kapital lenken.
Kanada verzeichnet ein mittleres einstelliges Wachstum, da ein steigender CO₂-Preis, der bis 2030 CAD 170 pro Tonne (USD 125) erreichen soll, Eigentümer dazu drängt, Retrofits vor künftigen Steuerverbindlichkeiten durchzuführen. Provinzen wie Ontario und British Columbia verlangen eine Senkung der Energieintensität um 15 % für Gebäude über 50.000 Quadratfuß, was Automatisierung für 70 % des gewerblichen Bestands in Toronto und Vancouver de facto vorschreibt. Arbeitskräftemangel, insbesondere in Alberta, verlängert Projektzeitpläne um bis zu 30 %.
Mexiko wächst mit einer CAGR von 12,24 % am schnellsten, gestützt durch Nearshoring, das 2025 USD 1,3 Milliarden an neuen Kfz-Investitionen anzog. Anreize, die 30 % der Automatisierungskapitalkosten erstatten, und die Möglichkeit, intelligente Fabriken von Grund auf neu zu gestalten, senken die gesamten Installationskosten um 40 % gegenüber Retrofits. Die Netzzuverlässigkeit bleibt außerhalb der größten Ballungsräume ein Hindernis und erhöht die Projektbudgets um 10 %–15 % für Notstromversorgung, doch die Greenfield-Wirtschaftlichkeit hält die Nachfrage robust.
Regulatorisches Umfeld
Die Regulierung in Nordamerika verknüpft die Leistungsergebnisse von Gebäuden zunehmend mit digitalen Steuerungssystemen, was Eigentümer zu zertifizierten Regelsequenzen, kontinuierlicher Überwachung und prüfbarer Berichterstattung drängt. In den Vereinigten Staaten hat der Inflation Reduction Act den Section-179D-Abzug auf bis zu 5,00 USD pro Quadratfuß für Projekte mit 50 % Energieeinsparung erweitert, während Vorgaben von Städten und Bundesstaaten den Compliance-Wert von BAS-Daten erhöhen. Vorschriften der Stadt New York wie das Local Law 84 (Benchmarking) und das Local Law 97 (CO2-Obergrenzen, mit im Berichtskontext genannten Strafen von 268 USD pro Tonne CO2e über den Grenzwerten) erhöhen zudem die Nachfrage nach Zählertechnik, Analytik und laufender Verifizierung in Gebäuden über 25.000 Quadratfuß.
Kalifornien ist ein zentraler regulatorischer Ankerpunkt für Steuerungssysteme, da der Energy Code 2025 der California Energy Commission (CEC) (Title 24, Part 6) am 1. Januar 2026 in Kraft trat und Anforderungen enthält, die an zertifizierte Regelsequenzen für nichtresidenzielle HLK-Systeme gebunden sind. Die CEC Joint Appendix 18 (JA18) definiert den Zertifizierungspfad für Guideline-36-konforme Steuerungsbibliotheken, und Carrier Global Corporation wurde berichtet, zum 20. Februar 2026 die ersten CEC-zertifizierten Steuerungsbibliothek-Zertifizierungen für i-Vu und WebCTRL zu halten. Neben der Durchsetzung der Energievorschriften erhöhen im Berichtskontext genannte Cybersicherheitsrichtlinien und -direktiven (einschließlich Verweisen auf Druck von CISA und NERC) die Erwartungen an Dokumentation und Segmentierung für vernetzte Gebäudesysteme, was die Beschaffung zugunsten von Anbietern und Integratoren mit stärkeren Secure-by-Design-Umsetzungen beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Sensoren, Regler, Zähler, Netzwerktechnik), System-OEMs und Plattformanbieter, Software- und Analytikanbieter sowie eine nachgelagerte Ebene lokaler und regionaler Integratoren, die BAS entwerfen, installieren, inbetriebnehmen und warten. Hardware bleibt im Berichtskontext der größte einzelne Umsatzblock (46,84 % Anteil im Jahr 2025), aber Kommodifizierung und Angebotsschwankungen verschieben die Differenzierung hin zu Software, sicherer Konnektivität und portfolioweiter Analytik. Normen und codegebundene Regelsequenzen (zum Beispiel Zertifizierungspfade für Steuerungsbibliotheken nach CEC Title 24/JA18) erhöhen die Bedeutung validierter Regellogik, Inbetriebnahme-Workflows und Dokumentation als Teil des erbrachten Werts, nicht nur der Geräte.
In der mittleren Wertschöpfungsstufe bündeln Plattformanbieter wie Johnson Controls, Honeywell, Siemens und Schneider Electric zunehmend Geräte mit Cloud-Abonnements und Managed Services und nutzen offene Interoperabilität (im Berichtskontext genannte BACnet/IP und MQTT), um Drittanbieter-Subsysteme anzubinden. Nachgelagert erzielen Integratoren und Gebäudedienstleister wiederkehrende Umsätze durch Überwachung, Optimierung, Härtung der Cybersicherheit und die Umsetzung von Performance-Verträgen, bleiben dabei aber durch die Verfügbarkeit von Arbeitskräften und spezialisierten OT/IT-Sicherheitskompetenzen eingeschränkt. Konsolidierungsdynamiken der Branche im Evidenzpaket, einschließlich Plattformstrategien und Buy-and-Build-Zusammenschlüssen unter Installateuren, verändern die Kanalmacht, da größere Gruppen standortübergreifende Standardisierung, Remote-Betrieb und compliance-fertige Berichterstattung über kommerzielle, industrielle und institutionelle Portfolios hinweg anbieten können.
Wettbewerbslandschaft
Die fünf größten Anbieter kontrollieren rund 45 % des Umsatzes, während Installation und Service stark fragmentiert unter lokalen Integratoren bleiben. Plattformführer wie Johnson Controls, Honeywell und Siemens kaufen Software-Spezialisten, um vorausschauende Analysen in Legacy-Hardware zu integrieren und den Abonnementumsatz zu steigern. Schneider Electric nutzt seinen Verteilungsnetz-Fußabdruck im Bereich der elektrischen Verteilung, um Industrieprojekte zu gewinnen, die eine Einzelanbieter-Verantwortung bevorzugen. Open-Protocol-Befürworter wie Distech Controls und Delta Controls haben 2025 Marktanteile von etablierten Anbietern gewonnen, indem sie BACnet/IP-Produkte zu 25 % unter dem Preis proprietärer Systeme anboten.
Cybersicherheit hat sich als Differenzierungsmerkmal herauskristallisiert. Anbieter, die in der Lage sind, Betriebstechnologie gemäß Zero-Trust-Regeln von IT-Netzwerken zu segmentieren, gewinnen Ausschreibungen im Finanz- und Gesundheitsbereich. Carrier Global bettet KI in Dachgeräte ein, um die Installationskosten um 30 % zu senken und auf 12 Millionen alternde Einheiten abzuzielen, die bis 2030 ersetzt werden müssen.
Patentanmeldungen im Bereich Edge-Computing und drahtloses Mesh stiegen 2024 um 40 %, was den Branchenfokus auf retrofit-freundliche Innovationen signalisiert. Letztendlich werden Unternehmen, die Datennetzwerkeffekte aufbauen – bei denen jedes zusätzliche Gebäude die Algorithmusgenauigkeit verbessert – überproportionale Margen erzielen und der Kommoditisierung widerstehen.
Marktführer der nordamerikanischen Gebäudeautomatisierungssystemsbranche
Honeywell International Inc.
Johnson Control International PLC
Siemens AG
Schneider Electric SE
Greenwave Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in compliance-gerechten Steuerungssystemen und Verifizierung im Zusammenhang mit Bauvorschriften und städtischen Vorgaben, insbesondere dort, wo zertifizierte Regelsequenzen und Berichterstattung verlangt werden. Der Title 24 der California Energy Commission (in Kraft seit 1. Januar 2026) und der JA18-Pfad für Guideline-36-konforme Steuerungsbibliotheken schaffen Raum für Anbieter und Integratoren, die zertifizierte Regelsequenzen, schnellere Inbetriebnahme und messbare Ergebnisse bei nichtresidenziellen HLK-Nachrüstungen liefern können. Dass Carrier Global Corporation berichtet zum 20. Februar 2026 frühe JA18-Zertifizierungen für i-Vu und WebCTRL hält, zeigt, wie Produktfahrpläne und Markteinführungsaktivitäten sich mit der codegetriebenen Validierung von Regelsequenzen ausrichten.
Ein zweiter Chancenbereich sind KI-gestützte Optimierung, autonomer Betrieb und horizontale Softwareplattformen, die Daten über HLK-, Sicherheits- und Energiesysteme hinweg aggregieren, um wiederkehrende Serviceumsätze zu unterstützen. Die Übernahme von Nantum AI durch Johnson Controls (April 2026) und Initiativen von Honeywell rund um KI-gesteuertes Gebäudemanagement und autonomen Betrieb (einschließlich der Zusammenarbeit mit TCS) zeigen laufende Investitionen in Softwarefähigkeiten, die Fehlererkennung, kontinuierliche Inbetriebnahme und Energieoptimierung im großen Maßstab unterstützen. Netzinteraktive Gebäude schaffen zudem Monetarisierungspfade durch die Koordination der HLK-Lastmodulation und, wo anwendbar, der Integration von Speichersystemen für Demand Response, was die Nachfrage nach Energiemanagement- und Analytikplattformen unterstützt, die den Gebäudebetrieb mit Versorgungsprogrammen verbinden und dabei Anforderungen an Cybersicherheit und Prüfbarkeit erfüllen.
Aktuelle Branchenentwicklungen
- Juni 2026: Johnson Controls bringt das Gebäudeautomationssystem Metasys 16.0 auf den Markt. Die Einführung erweitert die BAS-Plattform um KI-gestützte Fehlerbehebung. Stärkt die OpenBlue-Integration und die Betriebssicherheit; erweitert den Softwareumsatz.
- Juni 2026: Prolon Controls schließt ein Projekt zur drahtlosen HLK-Modernisierung im Tulsa Boys' Home ab. Demonstriert den Einsatz drahtloser BAS-Nachrüstung in Nordamerika. Unterstützt die wachsende Nachfrage nach der Modernisierung von kabelgebundenen zu drahtlosen Systemen in bestehenden Einrichtungen.
- April 2026: Johnson Controls übernimmt Nantum AI, um KI-gesteuerte Algorithmen in das OpenBlue-Ökosystem zu integrieren. Fügt dem BAS-Portfolio KI-gestützte Analytik hinzu. Vertieft die Analytikfähigkeiten und Cross-Selling-Möglichkeiten innerhalb der OpenBlue-Kundenbasis.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als Umsätze aus Gebäudeautomationssystemen, die zur Überwachung, Steuerung und Optimierung von Gebäudefunktionen in ganz Nordamerika eingesetzt werden, einschließlich Ausrüstung, Software und damit verbundenen Dienstleistungen für Gebäude.
Umfangsausschlüsse: eigenständige Smart-Home-Geräte für Verbraucher, die nicht Teil eines integrierten Gebäudesteuerungssystems sind, sowie allgemeine Baumaßnahmen, die nicht mit Automatisierungshardware, -software oder -dienstleistungen verbunden sind, werden ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Systemtyp
- HLK-Steuerungssysteme
- Beleuchtungssteuerungssysteme
- Sicherheits- und Zugangskontrollsysteme
- Energiemanagement- und Analyseplattformen
- Brand- und Lebensschutz-Systeme
- Nach Kommunikationstechnologie
- Kabelgebunden
- Kabellos
- Nach Endnutzer
- Wohngebäude
- Gewerbe
- Industrie
- Institutionell / Staatlich
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit dem Verständnis des tatsächlichen Nachfragepools für Automatisierung in Nordamerika und verknüpft diesen anschließend mit messbaren Signalen. Wir haben öffentliche Energie- und Gebäudedaten sowie Leitlinien geprüft, wie Daten der U.S. Energy Information Administration, Effizienzprogramme des U.S. Department of Energy, Verweise auf ASHRAE-Normen und kanadische Energievorschriften und Effizienzpublikationen, die helfen, den wahrscheinlichen Steuerungs- und Nachrüstungsbedarf zu verankern.
Um uns nicht auf eine einzige Art von Indikator zu verlassen, haben wir auch Quellen wie US-Census-Bau- und Gebäudebestandsindikatoren, Handels- und Zollstatistiken für zugehörige Ausrüstungsströme sowie Patente und technische Publikationen herangezogen, die die Adoptionsrichtung für Protokolle und Steuerungen zeigen. Diese Eingaben wurden durch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung zu Projektaktivitäten und Preiskontext ergänzt, zusätzlich zu ausgewählten kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Patentdatenbanken. Die hier aufgeführten Schreibtischrecherche-Quellen sind beispielhaft, und wir haben auch andere öffentliche und kostenpflichtige Referenzen für Datenerhebung, Gegenprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Größenbestimmungslogik in einfachen Worten zu überprüfen, einschließlich der Häufigkeit, mit der HLK-Steuerung mit Beleuchtung oder Sicherheit gebündelt wird, was typischerweise als Dienstleistungen gezählt wird und welche Preisänderungen bei Nachrüstungen im Vergleich zu Neubauten realistisch erscheinen. Wir sprachen mit einer Mischung aus Systemintegratoren, Kanalteilnehmern, Gebäudeeigentümern und -betreibern sowie technischen Entscheidungsträgern, um Adoptionsgeschwindigkeit, durchschnittlichen Projektumfang und Austauschzyklen in den USA, Kanada und Mexiko zu validieren.
Da die Nachfrage nach Gebäudeautomation je nach Gebäudetyp und lokalen Energievorschriften variieren kann, haben wir die regionale Abdeckung über wichtige Metropolregionen und Bundesstaaten/Provinzen mit hoher Nachrüstungsrate ausgewogen gestaltet. Anschließend haben wir die Ergebnisse mit Ansichten aus industriellen und institutionellen Einrichtungen abgeglichen, um sicherzustellen, dass der Dienstleistungsmix und die Umfangsannahmen konsistent blieben.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 13 % |
| Mid-Tier: 57 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem gemischten Ansatz, bei dem zunächst ein Top-Down-Nachfragepool aus Baugeschehen und Signalen zur Automatisierungsdurchdringung rekonstruiert wird, der anschließend mit selektiven Bottom-Up-Aggregationen überprüft wird, um realistische Ergebnisse zu gewährleisten. Auf der Top-Down-Seite verwendet das Modell praktische Indikatoren wie Neubauten und Nachrüstaktivitäten im gewerblichen und institutionellen Bereich, Austauschzyklen von HLK-Ausrüstung, Auslöser durch Energievorschriften und Effizienzprogramme sowie den typischen Anteil von Projekten, die Steuerungen, Sensoren und Software umfassen.
Diese Gesamtwerte werden anschließend durch Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Projektwerte aus Rückmeldungen von Integratoren, typischer Preisspannen für Regler und Sensoren sowie Kanalprüfungen zu Dienstleistungsanbindungsraten. Anpassungen werden für Risiken der Doppelzählung über Komponenten hinweg vorgenommen. Wenn Daten für ein kleineres Land oder einen Nischenendnutzer fehlen, werden Lücken durch die Verwendung von Proxy-Verhältnissen aus ähnlichen Gebäudekategorien behandelt und anschließend durch Interview-Rückmeldungen validiert.
Für die Prognose wird eine Szenarioanalyse verwendet, um unterschiedliche Nachrüstungsfinanzierungs- und Bauzyklen abzubilden, unterstützt durch variablenbezogene Einschätzungen von Experten dazu, wie schnell sich die drahtlose Adoption, das Cloud-Management und die Cybersicherheitsanforderungen auf den Projektumfang auswirken. Die Prognose spiegelt zudem realistische Annahmen zur Preisentwicklung von Hardware wider, zusammen mit einem stetigeren, höheren Anbindungsratentrend für Software und Dienstleistungen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass unerwartete Spitzen oder Rückgänge vor der Freigabe hinterfragt werden. Wir vergleichen die Modellergebnisse mit unabhängigen Nachfragesignalen, wie Indikatoren für Gebäudebau und Nachrüstung, Aktivität von Energieeffizienzprogrammen und beobachteten Veränderungen im Komponentenmix. Wenn Anomalien auftreten, überprüfen wir die Treiber und berechnen neu, falls Annahmen nicht übereinstimmen.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Definitionen und Randbedingungen erneut zu überprüfen. Gezielte Rückkontakte mit Interviewpartnern erfolgen anschließend, wenn eine Abweichung eine festgelegte interne Toleranzgrenze überschreitet. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage, Preisgestaltung oder Regulierung beeinflussen. Vor der Auslieferung wird ein weiterer Durchgang durchgeführt, damit Kunden die aktuellste Sicht basierend auf den neuesten verfügbaren Daten erhalten.
Marktgröße des nordamerikanischen Gebäudeautomationssystemmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für nordamerikanische Gebäudeautomationssysteme unterscheiden sich häufig, da die Umfangsgrenzen unterschiedlich gezogen werden und weil jedes Modell eine eigene Sichtweise darauf hat, was als Systemverkauf gilt gegenüber angrenzenden Smart-Building-Ausgaben. Unterschiede zeigen sich auch, wenn manche Schätzungen globale und regionale Eingaben mischen oder sich auf ältere Wechselkurszeitpunkte stützen und Annahmen zu lange unverändert beibehalten.
Prüfungen von Genehmigungs- und Nachrüstaktivitäten sowie die Validierung des Komponentenmixes durch Rückmeldungen aus dem Integratorkanal sind Belegpunkte, die Mordor Intelligence an einen ausschließlich auf Nordamerika bezogenen Umsatzpool binden, der Hardware, Software und Dienstleistungen erfasst, ohne unzusammenhängende Gebäudeenergieausgaben einzubeziehen. Andere veröffentlichte Zahlen können davon abweichen, wenn sie breitere Smart-Home-Geräte einbeziehen, nicht-automatisierungsbezogene Gebäudemanagementdienstleistungen mitzählen oder aggressive Preissteigerungsannahmen anwenden, ohne den typischen Projektumfang jährlich neu zu bestätigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 76,57 Mrd. USD (2026) | |
| Fachzeitschrift A | 60,20 Mrd. USD (2026) | Untererfasst häufig Dienstleistungen, indem Inbetriebnahme und laufende Überwachung als optionale Zusatzleistungen behandelt werden, und schließt möglicherweise kleinere Nachrüstprojekte aus, die über Gebäudebudgets gebündelt statt als Automatisierungsprogramme gebucht werden. |
| Regionale Beratungsgesellschaft B | 92,40 Mrd. USD (2026) | Tendiert dazu, angrenzende Smart-Building-Ausgaben einzubeziehen, wie breiter gefasste Energiemanagementberatung und einige nicht-integrierte Geräte, und kann schnellere ASP-Wachstumsannahmen anwenden, ohne projektbezogene Umfangsänderungen in den USA, Kanada und Mexiko erneut zu überprüfen. |
Die Spanne ergibt sich hauptsächlich daraus, was rund um das Kernautomationssystem einbezogen wird und wie Dienstleistungen und Software in der Projektwirtschaftlichkeit behandelt werden. Indem der Umfang an messbare Signale des Baugeschehens gebunden bleibt und anschließend durch Kanal- und Endnutzerrückmeldungen validiert wird, bleibt die Schätzung nachvollziehbar auf wiederholbare Eingaben gestützt und nicht auf breite Sammelkategorien.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der nordamerikanische Markt für Gebäudeautomatisierungssysteme bis 2031 sein?
Er wird voraussichtlich bis 2031 USD 128,93 Milliarden erreichen, ausgehend von USD 76,57 Milliarden im Jahr 2026.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Energiemanagement- und Analyseplattformen wachsen bis 2031 mit einer CAGR von 11,74 %.
Warum beschleunigen Industriebetriebe die Einführung?
Industriewerke verbrauchen drei- bis fünfmal mehr Energie als Büros, sodass vorausschauende Wartung und Lastoptimierung rasche Kosteneinsparungen erzielen.
Welche Rolle spielen staatliche Anreize?
Der Steuerabzug nach Section 179D von bis zu USD 5,00 pro Quadratfuß und staatliche CO₂-Strafen halbieren die Amortisationszeiten und machen Automatisierung zu einer Compliance-Priorität.
Wie wirkt sich drahtlose Technologie auf die Retrofit-Wirtschaftlichkeit aus?
Der Verzicht auf Leerrohre und Verkabelung reduziert den Installationsaufwand um bis zu 60 % und senkt die Gesamtkosten für Retrofits um bis zu 40 %.
Was ist das Haupthindernis für kleinere Vermieter?
Anfängliche Retrofit-Kosten von USD 2,50–USD 6,00 pro Quadratfuß verlängern die Amortisationszeiten über die von vielen Eigentümern geforderte Fünfjahresschwelle hinaus.
Seite zuletzt aktualisiert am:



