
Marktgröße und Marktanteil im Bereich erneuerbare Energien in den nordischen Ländern
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
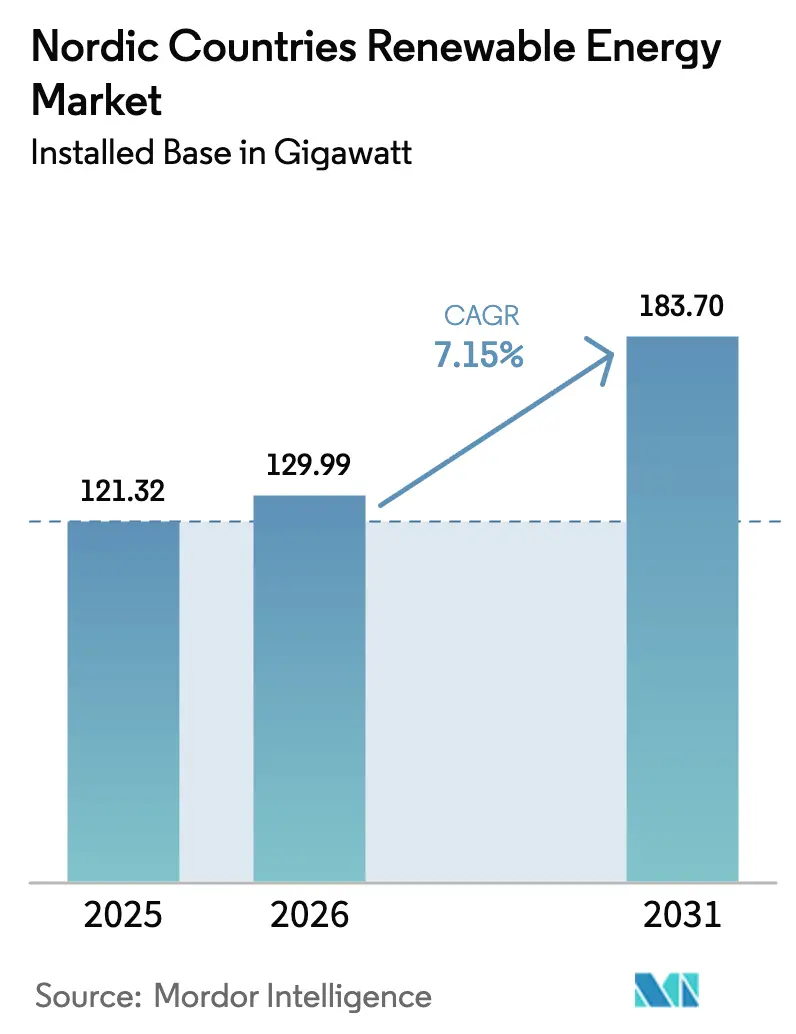
| Marktgröße im Basisjahr (2025) | 121.32 Gigawatt |
| Marktvolumen (2026) | 129.99 Gigawatt |
| Marktvolumen (2031) | 183.7 Gigawatt |
| Wachstumsrate (2026 - 2031) | 7.15 % |
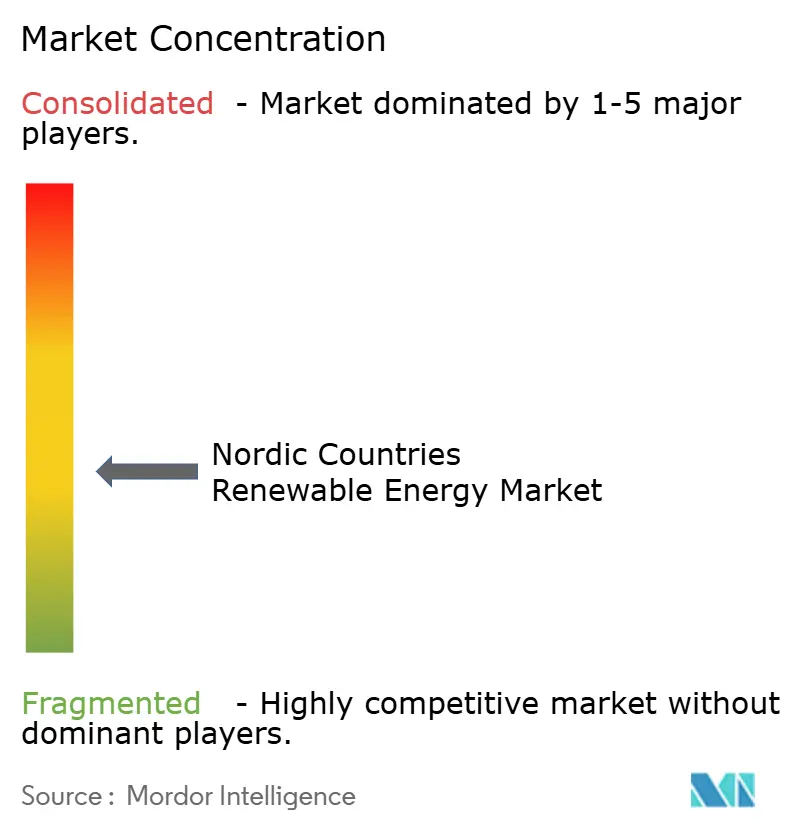
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für erneuerbare Energien in den nordischen Ländern von Mordor Intelligence
Die Marktgröße des Marktes für erneuerbare Energien in den nordischen Ländern wurde 2025 auf 121,32 Gigawatt geschätzt und soll von 129,99 Gigawatt im Jahr 2026 auf 183,7 Gigawatt bis 2031 wachsen, bei einer CAGR von 7,15 % während des Prognosezeitraums (2026-2031).
Das regionale Wachstum wird durch die Kombination aus langjährig etablierten Wasserkraftanlagen, dem beschleunigten Ausbau der Offshore-Windkraft und einer sich rasch entwickelnden Wertschöpfungskette für grünen Wasserstoff angetrieben. Die frühzeitige Erfüllung des EU-Ziels für erneuerbare Energien bis 2030 - erneuerbare Energien machten 2023 49 % des Bruttoenergiebedarfs aus - ermöglicht es den nordischen Akteuren, über dichte grenzüberschreitende Verbindungsleitungen fortschrittliche Netzausgleichsdienstleistungen zu monetarisieren. Die wachsende Unternehmensnachfrage nach sauberem Strom, sinkende Stromgestehungskosten für Onshore-Windkraft und Solarstrom sowie unterstützende Reformen der CO₂-Bepreisung stärken zusätzlich den Aufwärtstrend des Marktes für erneuerbare Energien in den nordischen Ländern. Die Wettbewerbsintensität ist moderat, da traditionelle Versorgungsunternehmen ihre Marktpositionen gegenüber spezialisierten Entwicklern verteidigen, während regulatorische Unsicherheiten in Norwegen ein gewisses strategisches Risiko einführen.
Wichtigste Erkenntnisse des Berichts
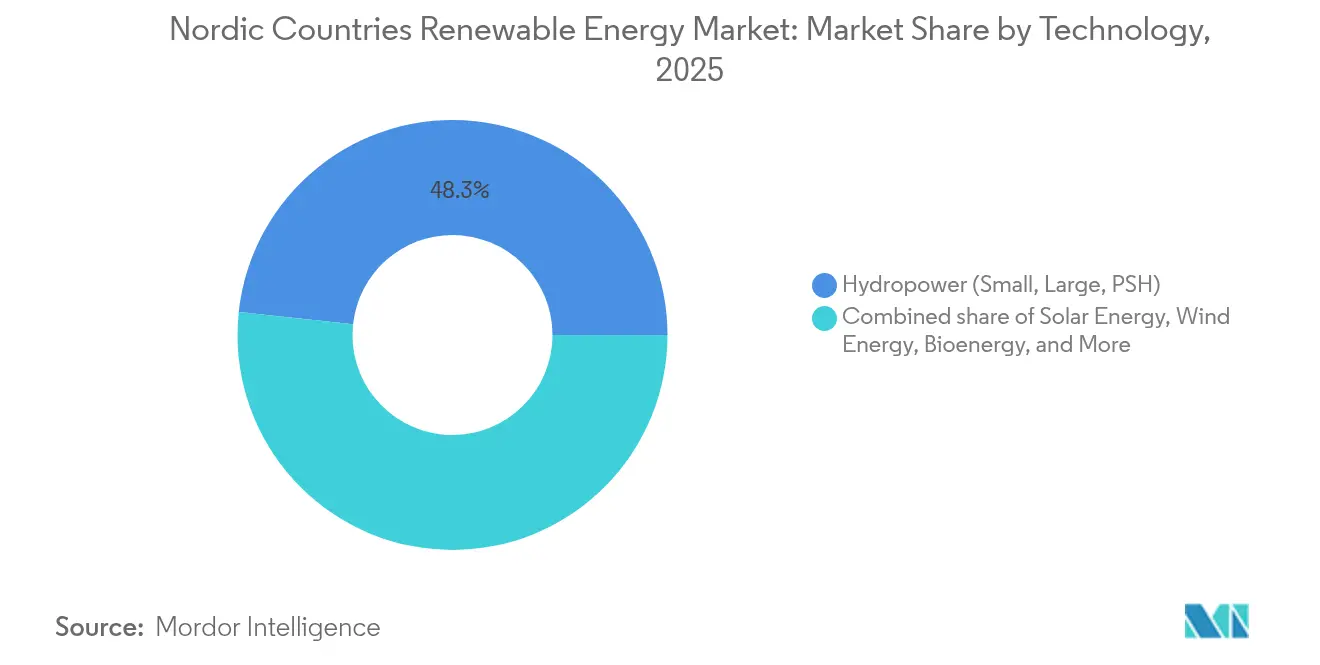
- Nach Technologie führte Wasserkraft mit einem Marktanteil von 48,30 % am Markt für erneuerbare Energien in den nordischen Ländern im Jahr 2025, während Solarenergie bis 2031 mit einer CAGR von 18,24 % wächst.
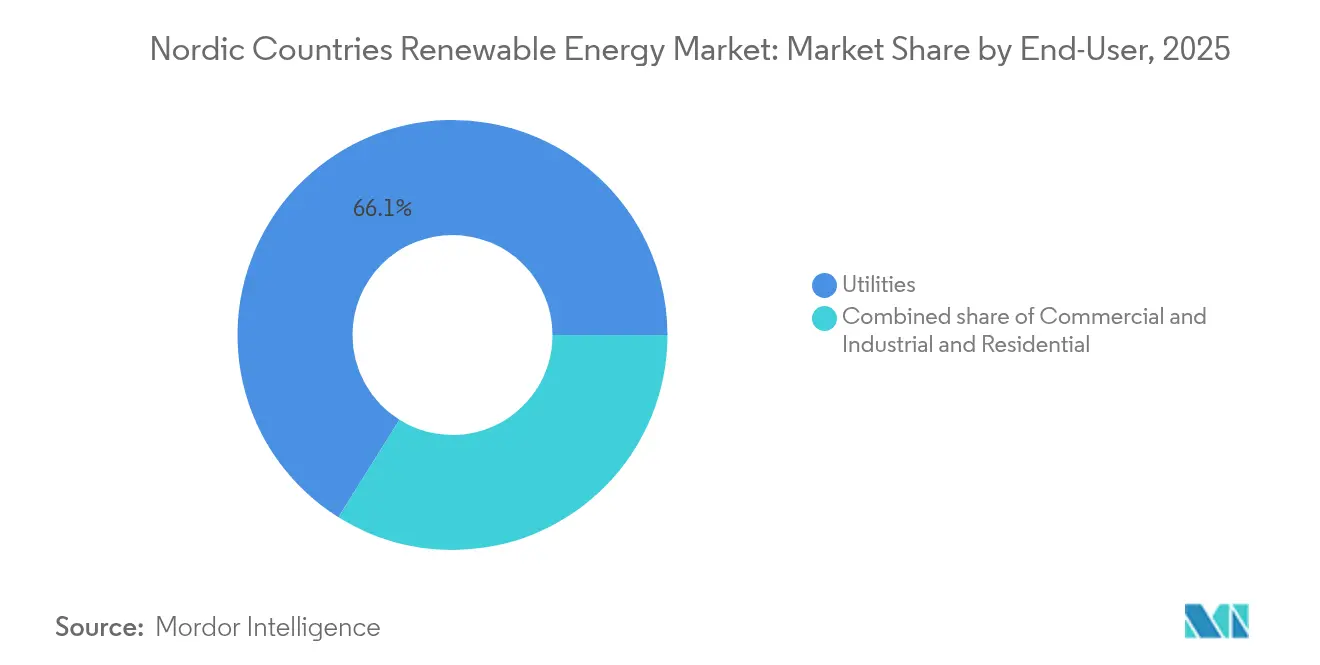
- Nach Endverbraucher kontrollierten Versorgungsunternehmen im Jahr 2025 66,10 % der Nachfrage, während das Gewerbe- und Industriesegment bis 2031 mit einer CAGR von 10,55 % wachsen soll.
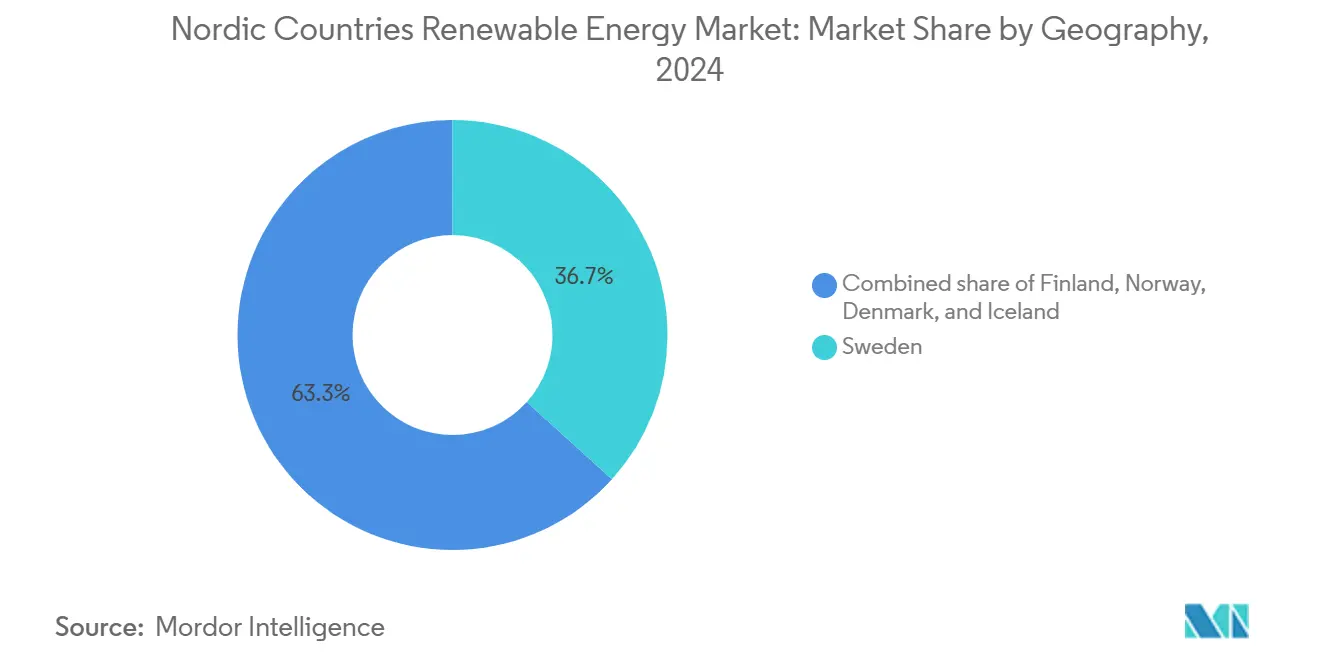
- Nach Geografie befehligte Schweden im Jahr 2025 36,20 % der Kapazität; Finnland wird voraussichtlich bis 2031 die schnellste Wachstumsrate von 11,95 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Rascher Ausbau von Offshore-Windkraftzentren | 1.8% | Dänemark, Norwegen, Schweden | Mittelfristig (2-4 Jahre) |
| EU-Fit-for-55-Ziele beschleunigen Stromabnahmeverträge | 1.2% | Alle nordischen Länder (am stärksten in Schweden und Finnland) | Kurzfristig (≤ 2 Jahre) |
| Netzausgleichserlöse aus nordischen grenzüberschreitenden Verbindungsleitungen | 0.9% | Norwegen, Dänemark | Mittelfristig (2-4 Jahre) |
| Sinkende Stromgestehungskosten für Onshore-Windkraft und Solarstrom | 1.5% | Schweden, Finnland, Dänemark | Langfristig (≥ 4 Jahre) |
| Anstieg von Abnahmevereinbarungen im Zusammenhang mit grünem Wasserstoff | 0.8% | Norwegen, Schweden | Langfristig (≥ 4 Jahre) |
| Abnahmeverträge für Abwärme aus Rechenzentren zur Förderung von Bioenergie-Kraft-Wärme-Kopplung | 0.5% | Finnland, Schweden | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Ausbau von Offshore-Windkraftzentren
Dänemarks Nordseee-Energieinsel, die bis 2030 eine Offshore-Kapazität von 10 GW verbinden soll, veranschaulicht die Hinwendung der Region zur Hub-basierten Entwicklung, die die Netzauslastung maximiert und grenzüberschreitenden Handel in großem Volumen ermöglicht.[1] Ergänzende Projekte in Schweden und Finnland bilden einen durchgehenden Offshore-Windkorridor, der Skaleneffekte bei der Beschaffung von Turbinen und im Betrieb nutzt. Schwimmende Windkraftpiloten in norwegischen Tiefgewässern erweitern die Ressourcenbasis zusätzlich. Die kollektiven Fortschritte positionieren den Markt für erneuerbare Energien in den nordischen Ländern als globales Versuchsfeld für fortschrittliche Offshore-Technologien und schaffen Kostensenkungspfade, die durch isolierte Projekte nicht erreichbar wären.
EU-Fit-for-55-Ziele beschleunigen Stromabnahmeverträge
Das Fit-for-55-Paket hat die nordische Beschaffungsdynamik von Einspeisevergütungen auf Unternehmensstromabnahmeverträge verlagert, die Erlössicherheit für Erzeuger und saubere Energienachweise für Käufer garantieren. Statkraft und regionale Versorgungsunternehmen haben mehrjährige Stromabnahmeverträge strukturiert, die gegen Preisvolatilität absichern und gleichzeitig die Zusätzlichkeitsregeln der Länder erfüllen, wie sie in der EU-Politik verankert sind.[2] Ehrgeizige nationale Solarstrategien, wie Dänemarks Plan zur Vervierfachung der Kapazität, greifen mit den EU-Zielen ineinander und erzeugen eine anhaltende Nachfragezugkraft. Diese Konvergenz erhält die Preisprämien für Exporte vom Markt für erneuerbare Energien der nordischen Länder aufrecht.
Netzausgleichserlöse aus nordischen grenzüberschreitenden Verbindungsleitungen
Verbindungsleitungen wie Viking Link (Dänemark-Vereinigtes Königreich) und NordLink (Norwegen-Deutschland) ermöglichen es, die flexible Leistung von Wasserkraft und Windkraft zur Stabilisierung der Nachbarnetze während Bedarfsspitzen einzusetzen. Der nordische Strommarkt 2024 verzeichnete über 200 Stunden mit negativen Preisen aufgrund eines hydrologischen Überschusses, doch Arbitrage über Verbindungsleitungen ermöglichte es den Versorgungsunternehmen, Erlöse auf angrenzenden Märkten mit hohen Preisen zu erzielen. Diese Optimierung steigert die Rentabilität und unterstreicht die strategische Bedeutung des nordischen Marktes für erneuerbare Energien im Rahmen der umfassenderen Dekarbonisierungsbemühungen Europas.
Sinkende Stromgestehungskosten für Onshore-Windkraft und Solarstrom
IRENA-Kostendaten bestätigen, dass Onshore-Windkraft und Solarstrom bis 2024 in den nordischen Ländern Netzparität erreicht haben.[3] Größere Rotordurchmesser, höhere Nabenhöhen und eine steigende Effizienz von Solarmodulen sichern Kapazitätsfaktoren, die mit denen traditioneller Grundlastkraftwerke konkurrieren. Händlerbasierte erneuerbare Energien sind bankenfähig geworden und fördern einen sich selbst verstärkenden Investitionszyklus im Markt für erneuerbare Energien der nordischen Länder. Die Kostenwettbewerbsfähigkeit erschließt zudem angrenzende Bereiche wie Biogas und Hybridprojekte und verbreitert den Technologiemix des Marktes.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Begrenzte Übertragungskapazität in Nordskandinavien | –0.7% | Norrbotten, Finnmark | Mittelfristig (2-4 Jahre) |
| Langwierige Umweltgenehmigungsverfahren für neue Windparks | –0.5% | Norwegen, Schweden | Kurzfristig (≤ 2 Jahre) |
| Engpässe beim Recycling von Turbinenblättern | –0.3% | Alle nordischen Länder, besonders akut in Dänemark und Schweden | Langfristig (≥ 4 Jahre) |
| Volatilität der schwedischen Grünstromzertifikatspreise nach 2025 | –0.4% | Schweden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Übertragungskapazität in Nordskandinavien
Das ressourcenreiche Nordskandinavien verfügt nicht über ausreichende Hochspannungsleitungen, um die wachsende Wind- und Wasserkraftleistung zu den südlichen Verbrauchszentren zu transportieren. Das Risiko von Abregelungen beeinträchtigt die Projektökonomie und dämpft das Anlegervertrauen. Norwegens Zusage, 400 Millionen NOK (37 Millionen USD) in den Kaggefoss-Ausbau zu investieren, signalisiert die Anerkennung der Infrastrukturlücke.[4] Umfangreiche Netzausbaumaßnahmen erfordern jedoch mehrjährige Planungsprozesse, sodass diese Einschränkung die Expansion des Marktes für erneuerbare Energien in den nordischen Ländern langfristig weiter bremsen wird.
Langwierige Umweltgenehmigungsverfahren für neue Windparks
Umfassende Umweltverträglichkeitsprüfungen, Stakeholder-Konsultationen und Rechtsbehelfsverfahren verlängern die Genehmigungszyklen in Schweden und Norwegen auf drei bis fünf Jahre. Kleinere Entwickler haben Schwierigkeiten, die Finanzierungskosten über den verlängerten Zeitraum zu tragen, was Projekte in den Händen kapitalstarker etablierter Akteure konzentriert. Die jüngste Genehmigung der dänischen Windparks Jammerland Bugt und Lillebaelt Syd zeigt, dass eine Straffung möglich ist, aber erst nach langwierigen Prüfungsphasen. Bis Genehmigungsreformen greifen, wird dieser Engpass weiterhin als Bremsklotz für den Markt für erneuerbare Energien in den nordischen Ländern wirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Wasserkraft als Anker, Solarenergie auf dem VormarschWasserkraft hielt 2025 48,30 % der Kapazität und erzielte Erlöse aus Systemdienstleistungen von 1,2 Milliarden EUR, was ihre grundlegende Rolle im Marktanteil für erneuerbare Energien der nordischen Länder verdeutlicht. Solarenergie expandiert jedoch mit einer CAGR von 18,24 % am schnellsten unter allen Technologien, da bifaziale Module und Nachführsysteme die Erträge im schneebedeckten Südschweden und Dänemark verbessern. Offshore-Windcluster in dänischen und norwegischen Gewässern machen den Großteil der neuen Kapazität aus, unterstützt durch Energieinselkonzepte, die Exporte über HVDC-Kabel bündeln. Machbarkeitsstudien für Pumpspeicherwerke unter Nutzung stillgelegter Bergwerke könnten eine Acht-Stunden-Speicherkapazität erschließen, doch Kapitalintensität und jahrzehntelange Bauzeiten verzögern kurzfristige Entscheidungen. Geothermie bleibt außerhalb Islands eine Nische, aber Schwedens 3-MW-Pilotprojekt in Västerås hat die technische Machbarkeit in kristallinem Grundgestein bestätigt und deutet auf eine langfristige Diversifizierung hin.
Die Rolle der Bioenergie verlagert sich von der Grundlast zur mittleren Einsatzpriorität. Fortum hat 2024 zwölf Anlagen umgerüstet, um 40 % schneller hochzufahren, und die Abwärmenutzung aus Rechenzentren senkt die Rohstoffkosten. Meeresenergieversuche in Norwegen erreichten lediglich 1,5 MW bei Netzanschlusskosten von über 4 Millionen EUR/MW. Insgesamt wird Wasserkraft weiterhin die Flexibilitätsbasis bilden, aber Multi-Technologie-Hybride und die Überperformance von Solarenergie werden die Marktgröße des Marktes für erneuerbare Energien der nordischen Länder im Prognosezeitraum vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endverbraucher:
Versorgungsunternehmen dominieren, Industrie beschleunigtVersorgungsunternehmen hielten 2025 66,10 % der Kapazität durch langfristige Wasserkraftkonzessionen und Offshore-Wind-Meeresbodenlizenzen, was ihre Skalenvorteile im Markt für erneuerbare Energien der nordischen Länder unterstreicht. Dennoch wird die gewerbliche und industrielle Nachfrage voraussichtlich jährlich um 10,55 % steigen und damit das Wachstum der Versorgungsunternehmen übertreffen. SSABs Stromabnahmevertrag über 1,2 GW mit Vattenfall zur Versorgung der wasserstoffbasierten Stahlproduktion stellt die bisher größte einzelne industrielle Abnahme dar. Hyperscale-Rechenzentren schlossen 2024 Stromabnahmeverträge über 2,4 GW ab, angelockt durch Preise unter 35 EUR/MWh und die Wirtschaftlichkeit der Freikühlung. Aluminiumschmelzen in Norwegen und Island fügen Lastflexibilitätstechnologien hinzu, die Ausgleichsdienstleistungen monetarisieren und die Renditen steigern, ohne die Metallqualität zu beeinträchtigen. Der Ausbau von Dachanlagen im Wohnbereich bleibt unter dem ausschließlichen Großhandels-Netto-Metering gedämpft, aber Batteriepreise unter 150 EUR/kWh nach 2027 könnten das Dachflächenwachstum erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Markt für erneuerbare Energien in Schweden
Schweden hielt im Jahr 2025 einen Anteil von 36,20 % der Gesamtkapazität und stützte sich dabei auf eine robuste Wasserkraft sowie stetige Zuwächse bei der Onshore-Windenergie. Grenzüberschreitende Kabel ermöglichen den Export von Überschussenergie, und geplante Offshore-Projekte werden die variable Erzeugung weiter steigern. Obwohl einige Windparks im Jahr 2024 mit Verlusten betrieben wurden, verbessern sinkende Investitionsausgaben und eine genauere Prognose die Margen. Das bislang ungenutzte geothermische Potenzial des Landes könnte eine neue steuerbare Option einführen.
Markt für erneuerbare Energien in Finnland
Finnland weist mit 11,95 % CAGR die stärkste Wachstumsprognose bis 2031 auf. Die Nurmo-Anlage für verflüssigtes Biogas bestätigt die Diversifizierung über Wasser- und Windkraft hinaus, während der Rechenzentrums-Cluster im Norden Abwärme für die Fernwärmeversorgung nutzt und damit eine gestapelte Einnahmequelle schafft. Strategische Verbindungsleitungen zu den baltischen Staaten positionieren Finnland als Brücke für den Export erneuerbarer Energien nach Kontinentaleuropa.
Markt für erneuerbare Energien in Europa
Dänemark bleibt führend im Technologieexport und beim Offshore-Wind-Know-how. Eine Reform aus dem Jahr 2025 erhöhte die CO₂-Steuern auf fossile Brennstoffe um über 400 % und verschob die wirtschaftlichen Rahmenbedingungen entscheidend zugunsten erneuerbarer Energien. Norwegens umfangreiche Wasserkraftreserven stellen Europas wichtigste Ausgleichsressource dar; politische Turbulenzen infolge des Koalitionszusammenbruchs 2025 trüben jedoch die langfristige Projektsicherheit. Islands geothermische Innovationspipeline, angeführt durch direkte Magmabohrungen, kann die globalen Hochenthalpie-Märkte neu gestalten.

Regulatorisches Umfeld
Der nordische Rahmen für erneuerbare Energien wird durch EU-weite Klima- und Energievorschriften sowie durch nationale Genehmigungs-, Netzzugangs- und Marktdesignmaßnahmen geprägt. Die EU-Mitgliedstaaten haben RED III bis zum 1. Mai 2025 umgesetzt, was schnellere Ausbaupfade für erneuerbare Energien unterstützt, während Dänemark die Regeln des Genehmigungsverfahrens durch die Verordnung Nr. 773 vom 20. Juni 2024 festgelegt hat. Die unternehmerische Beschaffung ist zudem an die durch Fit-for-55 der EU getriebenen Dekarbonisierungsanforderungen gekoppelt, was den Übergang der Region von traditionellen Förderprogrammen hin zu PPAs und marktbasierten Erlösstrukturen unterstützt.
Nationale Vorschriften beeinflussen weiterhin die Finanzierbarkeit von Projekten und die Entwicklungszeitpläne. Norwegen führte zum 1. Januar 2025 regulatorische Änderungen ein, die angesichts von Kapazitätsengpässen den Netzzugang für ausgereifte Projekte priorisieren, was sich darauf auswirkt, wie neue Wind- und netzangebundene Anlagen die Warteschlange durchlaufen. Finnland hat die institutionelle Reform durch eine teilweise Reform des Strommarktgesetzes vorangetrieben und ab dem 1. Januar 2026 die regionalen Umweltgenehmigungs- und Aufsichtsbehörden zu einer neuen nationalen finnischen Aufsichtsbehörde zusammengeführt, was die Art und Weise verändert, wie Entwickler mit Genehmigung und Aufsicht umgehen. Nordic Energy Research hat außerdem auf nichttechnische Hürden wie das Risiko kommunaler Vetos in Schweden sowie verteidigungsbezogene Einschränkungen in Schweden und Finnland hingewiesen, die für die Genehmigung von Windkraftprojekten und die Standortauswahl weiterhin zentrale Faktoren bleiben.
Wettbewerbslandschaft
Der Markt für erneuerbare Energien in den nordischen Ländern weist eine moderate Konzentration auf, bei der dominante etablierte Unternehmen durch agile Spezialisten ausgeglichen werden. Ørsted, Vattenfall und Statkraft nutzen Multi-Technologie-Portfolios und etablierten Netzzugang. Ihre Strategien umfassen die Modernisierung bestehender Wasserkraftwerke, die Integration von KI zur Optimierung der Geothermie und die Erkundung hybrider Offshore-Konzepte wie Wellen-Wind-Verbundanlagen. Die vertikale Integration in grünen Wasserstoff gewinnt an Dynamik, exemplarisch veranschaulicht durch Ørsteds Angebot zur gemeinsamen Standortbestimmung von Elektrolyseuren an Offshore-Hubs.
Zuflüsse von Private Equity beschleunigen die Konsolidierung. Nordic Capitals Aufstieg zum führenden Anteilseigner bei Soltech verdeutlicht den Appetit der Finanzakteure auf skalierbare Solarplattformen. Akquisitionen durch Renewable Power Capital und VINCI signalisieren das Streben nach größeren Projektpipelines zur Erzielung von Skaleneffekten. Derweil konzentrieren sich technologiegetriebene Neueinsteiger auf Turbinenblatt-Recycling, schwimmende Gründungsstrukturen und Langzeitspeicherung und suchen Nischen, in denen etablierte Akteure weniger Vorteile haben.
Staatlich geförderte Einrichtungen wie Norges Bank Investment Management investieren gemeinsam mit Unternehmen wie RWE, was ein zunehmendes staatliches Interesse an stabilen Renditen aus erneuerbaren Energien widerspiegelt. Marktteilnehmer, die integrierte Lösungen - bestehend aus Stromerzeugung, Flexibilitätsdienstleistungen und sektorgekoppelten Produkten - beherrschen, sind am besten positioniert, um in dem Markt für erneuerbare Energien der nordischen Länder zu gedeihen, der sich in Richtung einer sektorübergreifenden Dekarbonisierung bewegt.
Marktführer der Branche für erneuerbare Energien in den nordischen Ländern
-
Vattenfall AB
-
Fortum Oyj
-
Ørsted A/S
-
Statkraft AS
-
Equinor ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für erneuerbare Energien in den nordischen Ländern Unternehmen in diesem Bericht
- Ørsted A/S
- Vattenfall AB
- Statkraft AS
- Fortum Oyj
- Equinor ASA
- Siemens Gamesa Renewable Energy SA
- GE Vernova
- RES Group
- Scatec ASA
- Svea Renewable Solar AB
- Axpo Holding AG
- InnoVentum AB
- Swedish Biofuels AB
- Nordic Solar A/S
- Ilmatar Energy Oy
- Fred. Olsen Renewables
- OX2 AB
- St1 Nordic Oy
- Wärtsilä Oyj (renewables & hybrid)
- Hitachi Energy Ltd
Marktchancen und Zukunftsaussichten
Ausschreibungen für Offshore-Windenergie und marktbasierte Vertragsvergabe bieten einen direkten Weg für neue Kapazitäten und unterstützende Dienstleistungen in den nordischen Ländern. Dänemarks Plan für neue CfD-Runden für Offshore-Windenergie sieht ab Ende 2025 eine Ausschreibung von 3 GW vor. Grenzüberschreitende Verbindungsleitungen unterstützen bereits Arbitrage und Bilanzierung in der Region, was die Nachfrage nach netzunterstützenden Technologien wie Speicherlösungen, digitaler Prognose und flexiblem Wasserkraftbetrieb erhöht, die die Abregelung reduzieren und Erlöse aus Systemdienstleistungen unterstützen. Es gibt auch klare Möglichkeiten bei Hybridisierung und Co-Location, wo Entwickler Windenergie mit Solar und Batterien kombinieren können, um negative Preisstunden und Netzengpässe in Teilen der Region zu bewältigen.
Die Kapitalallokation deutet auf anhaltende Bauaktivitäten und Spielraum für Lieferanten, EPC-Unternehmen und Entwickler mit Genehmigungs- und Netzintegrationskompetenzen hin. Der Investitionsplan von Vattenfall für 2026-2030 beläuft sich auf insgesamt 165 Milliarden SEK, wobei 56% auf Wachstumsinvestitionen einschließlich neuer Windkraft- und Netzprojekte entfallen. Ørsted prognostiziert für 2026 Bruttoinvestitionen von 50-55 Milliarden DKK, und Statkraft hat jährliche Investitionen von 16-20 Milliarden NOK sowie 51 Milliarden NOK an netto zugesagten Investitionen für 2026-2030 angekündigt. Die Sektorkopplung eröffnet über Wasserstofftäler und industrielle Abnahmestrukturen weitere Chancen, darunter das NORHyWAY-Projekt in Mittelnorwegen (2026-2031), das bis 2030 37.081 Tonnen pro Jahr grünen Wasserstoff anstrebt, das schwedische HiWHyV-Projekt mit einem Ziel von 4.000 Tonnen pro Jahr bis 2030 sowie das dänische CONVEY-Projekt im Hafen von Hirtshals mit einem Ziel von 550 Tonnen pro Jahr. Zusammen erweitern diese Initiativen den adressierbaren Markt für die Versorgung mit erneuerbarer Energie, Netzanschlüsse und langfristige Vertragsmodelle, die die Stromerzeugung mit der Dekarbonisierungsnachfrage der Industrie verbinden.
Neueste Industrielle Entwicklungen in Markt für erneuerbare Energien in den nordischen Ländern
- Juli 2026: Vattenfall - Installierte das erste Monopile für den 980-MW-Offshore-Windpark Nordlicht I in der deutschen Nordsee und markierte damit den Beginn der Offshore-Baupase für den Nordlicht-Cluster. Diese Entwicklung erweitert die Offshore-Kapazitäten von Vattenfall und unterstützt die nordische Offshore-Windkraftumsetzung in zentralen europäischen Märkten.
- Juni 2026: Statkraft - Unterzeichnete einen siebenjährigen Stromabnahmevertrag mit Elkem ASA über die Lieferung von 1.534 GWh Strom an das Werk Bjølvefossen in Norwegen für den Zeitraum 2031-2037. Der Vertrag sichert eine stabile Nachfrage und unterstützt den fortlaufenden Betrieb einer bedeutenden Industrieanlage, was die Rolle von Statkraft als langfristigen Energieversorger in der nordischen Region festigt.
- Juni 2026: Vattenfall - Eröffnete den Hybridpark Bruzaholm in Südschweden mit 139 MW Windkapazität in Kombination mit 38 MW / 38 MWh Batteriespeicher. Der Kapazitätszuwachs unterstützt die Netzflexibilität und verdeutlicht die Integration von Hybrid-Energieanlagen im großindustriellen Maßstab auf dem nordischen Markt.
Markt für erneuerbare Energien in den nordischen Ländern Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht bezieht sich der Markt auf die installierte Kapazität zur Erzeugung erneuerbarer Energie in den nordischen Ländern, erfasst als gesamte installierte Kapazität (GW) über alle wichtigen erneuerbaren Technologien und Endnutzer hinweg.
Ausschlüsse aus dem Umfang: Wir schließen fossil basierte Stromerzeugungskapazitäten, Kernkraftkapazitäten sowie vorgelagerte Brennstoff-Rohstoffmärkte aus, die nicht direkt mit erneuerbaren Stromerzeugungsanlagen verbunden sind.
Segmentierungsübersicht
- Nach Technologie
- Solarenergie (Photovoltaik und Solarthermie)
- Windenergie (Onshore und Offshore)
- Wasserkraft (Klein-, Groß- und Pumpspeicherkraftwerke)
- Bioenergie
- Geothermie
- Meeresenergie (Gezeiten- und Wellenenergie)
- Nach Endverbraucher
- Versorgungsunternehmen
- Gewerbe und Industrie
- Privathaushalte
- Nach Geografie
- Norwegen
- Schweden
- Dänemark
- Finnland
- Island
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um eine solide Faktenbasis für installierte Kapazitäten, jährliche Zubauraten und politische Zeitpläne in Dänemark, Finnland, Island, Norwegen und Schweden aufzubauen. Wir stützten uns auf öffentliche Energiestatistiken und netzseitige Signale, darunter die Internationale Energieagentur, IRENA, Eurostat, Energiedatensätze der Europäischen Kommission sowie Beiträge nationaler Übertragungsnetzbetreiber und Energiebehörden.
Um diese Fakten in ein Größenmodell zu überführen, haben wir außerdem Geschäftsberichte und Investorenpräsentationen von Unternehmen, nationale Ausschreibungs- und Genehmigungsveröffentlichungen sowie seriöse Presseberichte über wichtige Inbetriebnahmeereignisse ausgewertet. Bei Bedarf nutzten wir kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentrecherchen sowie Import- oder Exportprüfungen auf Sendungsebene für ausgewählte Gerätekategorien. Die oben aufgeführten Quellen sind lediglich illustrativ; zusätzliche öffentliche Dokumente und Datenbanken wurden herangezogen, um Eingaben zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Interviews und Umfragen mit Projektentwicklern, Versorgungsunternehmen, Gerätelieferanten, Beratern und Energienutzern in Europa helfen dabei, Kapazitätszubau, Projektzeitpläne, Preisgestaltung und politische Auswirkungen in den fünf nordischen Märkten zu klären. Die Befragten helfen außerdem dabei, fehlende Länderdetails zu ergänzen und Annahmen zu überprüfen, bei denen Sekundärdaten voneinander abweichen, bevor die abschließende Analyse erfolgt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Vorstandsebene (CXOs): 20 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der installierten erneuerbaren Kapazität nach Ländern, bei der nationale Kapazitätsregister, Netzaktualisierungen und offizielle Energiestatistiken in eine einheitliche Zeitreihe zusammengeführt werden. Sobald die Ländersummen abgeglichen waren, wurde die Aufteilung nach Technologie anhand der gemeldeten Technologiemixe und Inbetriebnahmepläne abgeleitet und anschließend mithilfe von Signalen zur Nutzung durch Versorgungsunternehmen im Vergleich zu dezentralen Anlagen auf die Endnutzer verteilt.
Um das Modell handhabbar zu halten, haben wir einige Eingaben als wesentliche Treiber behandelt, darunter jährliche Kapazitätszubauraten (GW), den Reifegrad der Projektpipeline (genehmigt, im Bau und geplant), beobachtete Abregelungen und Netzanschlussengpässe sowie Ausschreibungs- oder Förderprogrammzeitpläne, die die Inbetriebnahmegeschwindigkeit beeinflussen. Sanierungen und Laufzeitverlängerungen von Wasserkraftanlagen wurden ebenfalls verfolgt, da sie die Kapazität verändern können, selbst wenn der Neubau verlangsamt. Die Prognose nutzte eine Szenarioanalyse, gestützt auf eine Zeitreihenglättung historischer Zubauraten, die anschließend mit Expertenerwartungen zu Engpässen wie Netzanschlusswartelisten und Lieferzeiten angepasst wurde. Wir führten selektive Bottom-up-Prüfungen durch, indem wir wichtige Projektankündigungen stichprobenartig auswerteten und testeten, ob die impliziten jährlichen Zubauraten mit den jüngsten Baugeschwindigkeiten übereinstimmen; wo Lücken auftraten, wendeten wir konservative Inbetriebnahmewahrscheinlichkeitsfaktoren nach Projektphase an.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, beginnend mit der Abstimmung der Ländersummen mit unabhängigen öffentlichen Datensätzen und anschließender Überprüfung der Abweichungen auf Technologieebene, um Sprünge zu identifizieren, die einer Erklärung bedurften. Wenn eine Zahl außerhalb eines vertretbaren Bereichs lag, wurden Annahmen wie Inbetriebnahmedaten, Leistungsminderungen und die Behandlung von Repoweringmaßnahmen erneut geprüft und die zugehörigen Sekundärquellen vor der Freigabe nochmals gesichtet.
Ein mehrstufiger interner Überprüfungsprozess wird eingesetzt, damit Definitionen über Länder und Jahre hinweg konsistent bleiben und die Prognoselogik nachvollziehbar und reproduzierbar ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie politischen Änderungen, größeren Projektabsagen oder der frühzeitigen Inbetriebnahme großer Kapazitäten. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen und Interviewrückmeldungen einzuarbeiten.
Marktgröße für erneuerbare Energien in den nordischen Ländern von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt können weit auseinanderliegen, weil der Begriff „Markt” nicht immer einheitlich verwendet wird und weil einige Quellen zwischen Kapazität, Erzeugung und Ausgaben wechseln, ohne klar anzugeben, welche Kennzahl sie verwenden. Unterschiede treten auch auf, wenn sich die Länderabdeckung ändert oder wenn Pipelines als installiert behandelt werden, obwohl der Netzanschluss noch nicht abgeschlossen ist.
Durch die Verfolgung der netzangeschlossenen installierten Kapazität und die Aktualisierung der Inbetriebnahmeannahmen auf Länderebene hält Mordor Intelligence die Gesamtzahl an dem, was in den nordischen Ländern (Dänemark, Finnland, Island, Norwegen und Schweden) tatsächlich in Betrieb ist, anstatt Investitionserlöse oder nicht in Betrieb genommene Pipeline-Volumina einzumischen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 121,32 GW (2025) | |
| Regionales Beratungsunternehmen A | 120,02 Milliarden USD (2024) | Verwendet eine umsatzbasierte Definition, die Geräteverkäufe, EPC-Leistungen und Dienstleistungen bündeln kann, was eine jährliche Abstimmung mit Änderungen der installierten Kapazität erschwert; zudem wird ein längerer Prognosezeitraum verwendet, der das angenommene Wachstum verstärken kann. |
| Fachzeitschrift B | 78,40 Milliarden USD (2026) | Deckt einen breiteren Nordeuropa-Umfang ab und weist einen Vorjahreswert aus, was die rein nordische installierte Basis im Vergleich zu einer Basisjahr-Kapazitätsschätzung unterschätzen kann; zudem ist er empfindlich gegenüber Währungszeitpunkt und Preisannahmen. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch die Wahl der Einheit (Kapazität gegenüber Ausgaben), geografische Grenzen und die Strenge der Installationsdefinition entsteht. Unser Ansatz bleibt reproduzierbar, weil die Gesamtzahl aus länderspezifischen Kapazitätsreihen aufgebaut und anschließend mit Inbetriebnahmenachrichten und Expertenrückmeldungen abgeglichen wird, bevor die Prognose abgeschlossen wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für erneuerbare Energien in den nordischen Ländern im Jahr 2026?
Er umfasst 129,99 GW installierte Kapazität und soll bis 2031 183,7 GW erreichen.
Welche CAGR wird für die erneuerbare Kapazität der nordischen Länder zwischen 2026 und 2031 erwartet?
Die prognostizierte CAGR beträgt 7,15 % für den Zeitraum 2026-2031.
Welche Technologie wächst in den nordischen Ländern am schnellsten?
Solarstrom (Photovoltaik) führt mit einer prognostizierten CAGR von 18,24 % bis 2031.
Warum boomen Unternehmens-Stromabnahmeverträge in der Region?
Das EU-Fit-for-55-Paket, niedrige Stromgestehungskosten für Wind- und Solarenergie sowie Risiken durch den CO₂-Grenzausgleichsmechanismus veranlassen industrielle Abnehmer, sich grünen Strom langfristig zu sichern.
Welches nordische Land wird bis 2031 am schnellsten Kapazität aufbauen?
Finnland, unterstützt durch Differenzvertragsauktionen und neu aufgerüstete 400-kV-Übertragungsleitungen, soll mit einer CAGR von 11,95 % expandieren.
Wie konzentriert ist der Wettbewerb unter den Versorgungsunternehmen?
Fünf vertikal integrierte Versorgungsunternehmen kontrollieren etwa 60 % der Pipeline und erzielen damit einen moderaten Konzentrationsgrad von 6.