
Nocturia Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.07 Milliarden US-Dollar |
| Marktgröße (2032) | 7.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nocturia Marktanalyse von Mordor Intelligence
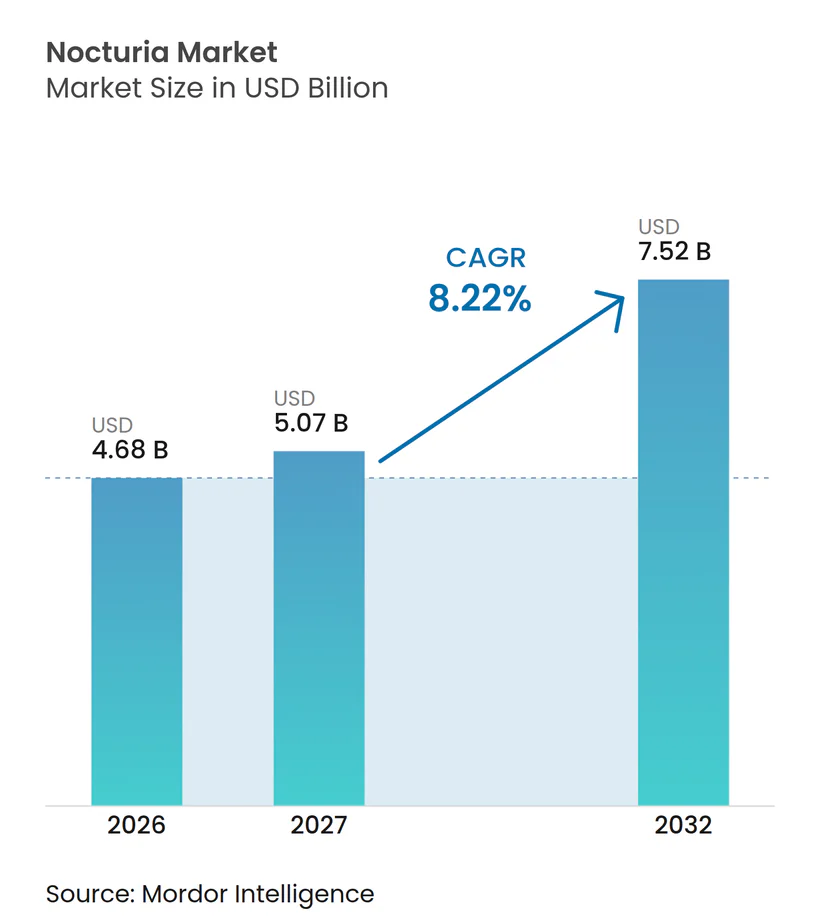
Die Nykturie-Marktgröße wurde im Jahr 2026 auf 4,68 Milliarden USD geschätzt und soll von 5,07 Milliarden USD im Jahr 2027 auf 7,52 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,22 % während des Prognosezeitraums (2027–2032).
Höhere Lebenserwartung, zunehmende Verbreitung von Stoffwechselerkrankungen und patientenzentrierte Arzneimittelverabreichungstechnologien bilden gemeinsam die Grundlage dieses Wachstumspfades. Die anhaltende Nachfrage nach Vasopressin-Analoga, insbesondere Desmopressin ODT, sichert die aktuellen Umsatzströme, während die überlegene Verträglichkeit von β-3-Adrenozeptor-Agonisten das künftige Wachstumsmomentum beschleunigt. Die zunehmende Erkenntnis, dass Störungen des zirkadianen Rhythmus zur Pathogenese der Nocturia beitragen, lenkt sowohl die Grundlagenforschung als auch kommerzielle Entwicklungspipelines auf mechanismusspezifische Therapien. Parallel dazu erweitert die rasche Verbreitung digitaler Gesundheitslösungen die Reichweite von Diagnose und Verschreibung, insbesondere im Asien-Pazifik-Raum, und steigert damit die gesamte adressierbare Nachfrage.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten Vasopressin-Analoga im Jahr 2026 einen Nykturie-Marktanteil von 45,2 %, während β-3-Adrenozeptor-Agonisten bis 2032 voraussichtlich mit einer CAGR von 14,8 % wachsen werden.
- Nach Krankheitstyp entfiel auf die nächtliche Polyurie im Jahr 2026 ein Anteil von 39,1 % an der Nykturie-Marktgröße, während die gemischte Pathophysiologie bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen wird.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2026 49,5 % des Nykturie-Marktanteils, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 15,8 % wachsen werden.
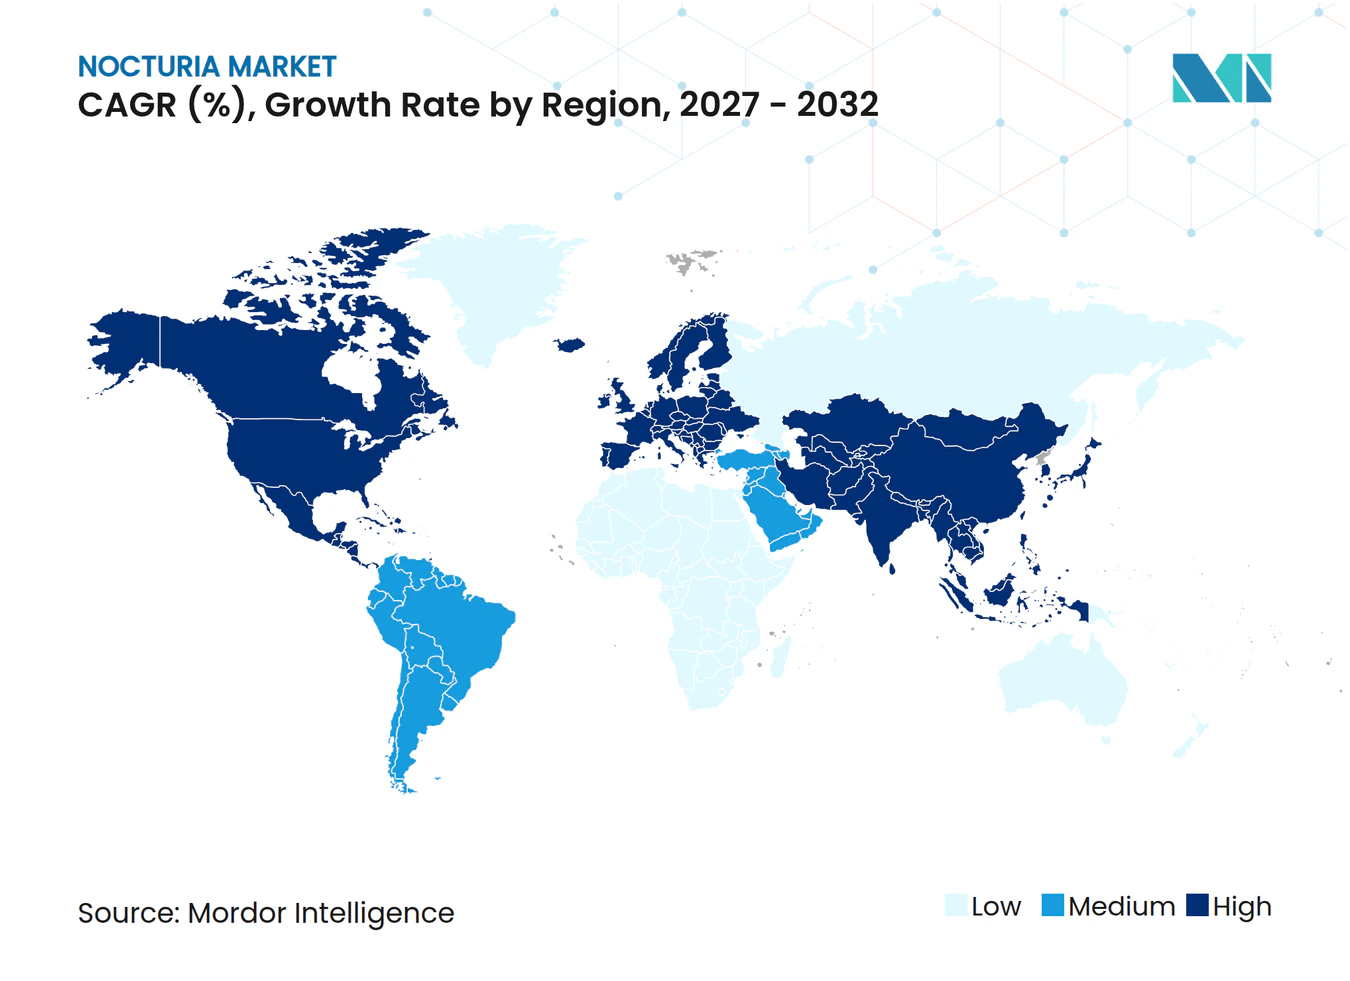
- Geografisch gesehen führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 38,4 %; für den asiatisch-pazifischen Raum wird zwischen 2027 und 2032 eine CAGR von 9,2 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende ältere Bevölkerungsbasis | +1.80% | Global, mit höchster Auswirkung in Japan, Deutschland und Italien | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Typ-2-Diabetes und Adipositas | +1.20% | Global, insbesondere Nordamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Desmopressin-ODT-Formulierungen | +0.90% | Nordamerika und EU, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Markteinführung genbasierter Modulatoren des zirkadianen Rhythmus in der Entwicklungspipeline | +1.10% | Global, frühe Einführung in den USA und der EU | Langfristig (≥ 4 Jahre) |
| KI-gestützte Symptom-Tracking-Apps zur Verbesserung der Diagnoseraten | +1.50% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Vom Arbeitgeber finanzierte Schlafgesundheitsprogramme zur Steigerung der Behandlungsnachfrage | +0.80% | Nordamerika und EU, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende ältere Bevölkerungsbasis
Die globale Bevölkerungsalterung ist die stärkste strukturelle Kraft hinter dem Wachstum des Nocturia Marktes. In Japan sind bereits 29 % der Bevölkerung ≥ 65 Jahre alt, und die Nocturia-Prävalenz übersteigt bei Personen ≥ 80 Jahren 80 %.[1] Ähnliche demografische Verschiebungen in Deutschland und Italien vergrößern den behandelten Patientenpool und lenken den Fokus der Kostenträger auf schlafbezogene Lebensqualitätsergebnisse. Eine Analyse der RAND Corporation schätzt, dass die durch Nocturia bedingten Produktivitätsverluste in sechs großen Volkswirtschaften jährlich 79 Milliarden USD erreichen, was die Erkrankung auf politischen Agenden aufwertet. In aufstrebenden Regionen verstärkt die rasche Urbanisierung in China und Indien in Verbindung mit Langlebigkeitstrends die künftige Nachfrage. Insgesamt positionieren diese Faktoren den Nocturia Markt als defensives Gesundheitssegment mit stabilen langfristigen Wachstumsaussichten.
Zunehmende Verbreitung von Typ-2-Diabetes und Adipositas
Stoffwechselstörungen verstärken den Schweregrad der Nocturia und erzeugen einen Krankheits-Cluster-Effekt, der die therapeutische Nachfrage über die Alterung hinaus ausweitet. Klinische Belege zeigen, dass Patienten mit Typ-2-Diabetes eine 2- bis 3-mal höhere Nocturia-Inzidenz aufweisen als gesunde Kohorten.[2] Adipositas trägt zu erhöhtem intraabdominalem Druck, Schlafapnoe und Insulinresistenz bei, wodurch das Nocturia-Management in Nordamerika und dem Nahen Osten untrennbar mit der Stoffwechselversorgung verbunden ist. Folglich profitiert der Nocturia Markt, wenn Kliniker integrierte Versorgungspfade einführen, die sowohl urologische als auch metabolische Anomalien adressieren.
Zunehmende Verbreitung von Desmopressin-ODT-Formulierungen
Oral zerfallende Desmopressin-Formulierungen eliminieren die Notwendigkeit der gleichzeitigen Wassereinnahme und reduzieren das Risiko einer Hyponatriämie, wodurch die Therapietreue bei älteren Patienten mit komplexen Behandlungsschemata verbessert wird. Ferrings Nocdurna erzielte in Zulassungsstudien eine Ansprechrate von 47 % und erhielt regulatorische Zulassungen in Europa und den USA.[3] Da die Vertrautheit der Verschreiber zunimmt und generische Nasensprays Nutzungsbeschränkungen unterliegen, gewinnen ODT-Formulierungen inkrementelle Marktanteile im Nocturia Markt. Dies veranschaulicht, wie Innovationen im Bereich der Verabreichungssysteme etablierte Wirkstoffe neu beleben können.
Markteinführung genbasierter Modulatoren des zirkadianen Rhythmus in der Entwicklungspipeline
Etwa 20 % der in der Niere exprimierten Gene folgen zirkadianen Zyklen, und die Störung dieser Achse wurde mit Symptomen einer überaktiven Blase in Verbindung gebracht. Frühphasige Modulatoren zielen darauf ab, die Expression von Uhr-Genen zurückzusetzen, und könnten krankheitsmodifizierende Vorteile über die Symptomkontrolle hinaus bieten. Kleine Studien mit Melatonin-Rezeptor-Agonisten signalisieren bereits potenzielle Wirksamkeit, und größere Spätphasenstudien sind geplant. Erste Akteure in dieser Nische könnten die Standardversorgungsprotokolle bis 2030 neu definieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken hinsichtlich Hyponatriämie bei Vasopressin-Analoga | -0.70% | Global, mit besonderer Auswirkung auf ältere Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Geringes Bewusstsein unter Hausärzten | -0.50% | Global, am ausgeprägtesten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Generika-Erosion bei Antimuskarinergika | -0.40% | Global, mit höchster Auswirkung in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Erstattungshürden für digitale Therapeutika | -0.30% | Nordamerika und EU, aufkommend im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken hinsichtlich Hyponatriämie
Obligatorische Überwachung des Serumnatriums und altersspezifische Dosierungsrichtlinien für Desmopressin schaffen betriebliche Belastungen, die einige Verschreiber abschrecken. Obwohl die Inzidenz gering ist, treibt der potenzielle Schweregrad zu einem vorsichtigen Einsatz, insbesondere in Pflegeheimpopulationen. Dieser Sicherheitsschatten verlangsamt die Verbreitung von Vasopressin-Analoga im Nocturia Markt und stimuliert das Interesse an alternativen Klassen, insbesondere β-3-Agonisten.
Geringes Bewusstsein unter Hausärzten
Umfragen ergaben, dass 72 % der Erwachsenen in den USA Nocturia für einen unvermeidlichen Teil des Alterungsprozesses halten, und vergleichbare Fehlannahmen bestehen auch unter Ärzten. Unterdiagnose verzögert den Behandlungsbeginn und begrenzt das Mengenwachstum. Pharmazeutische und akademische Gruppen reagieren mit Fortbildungsmodulen und Entscheidungsunterstützungstools, doch die Durchdringung bleibt außerhalb von Tertiärzentren uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse:
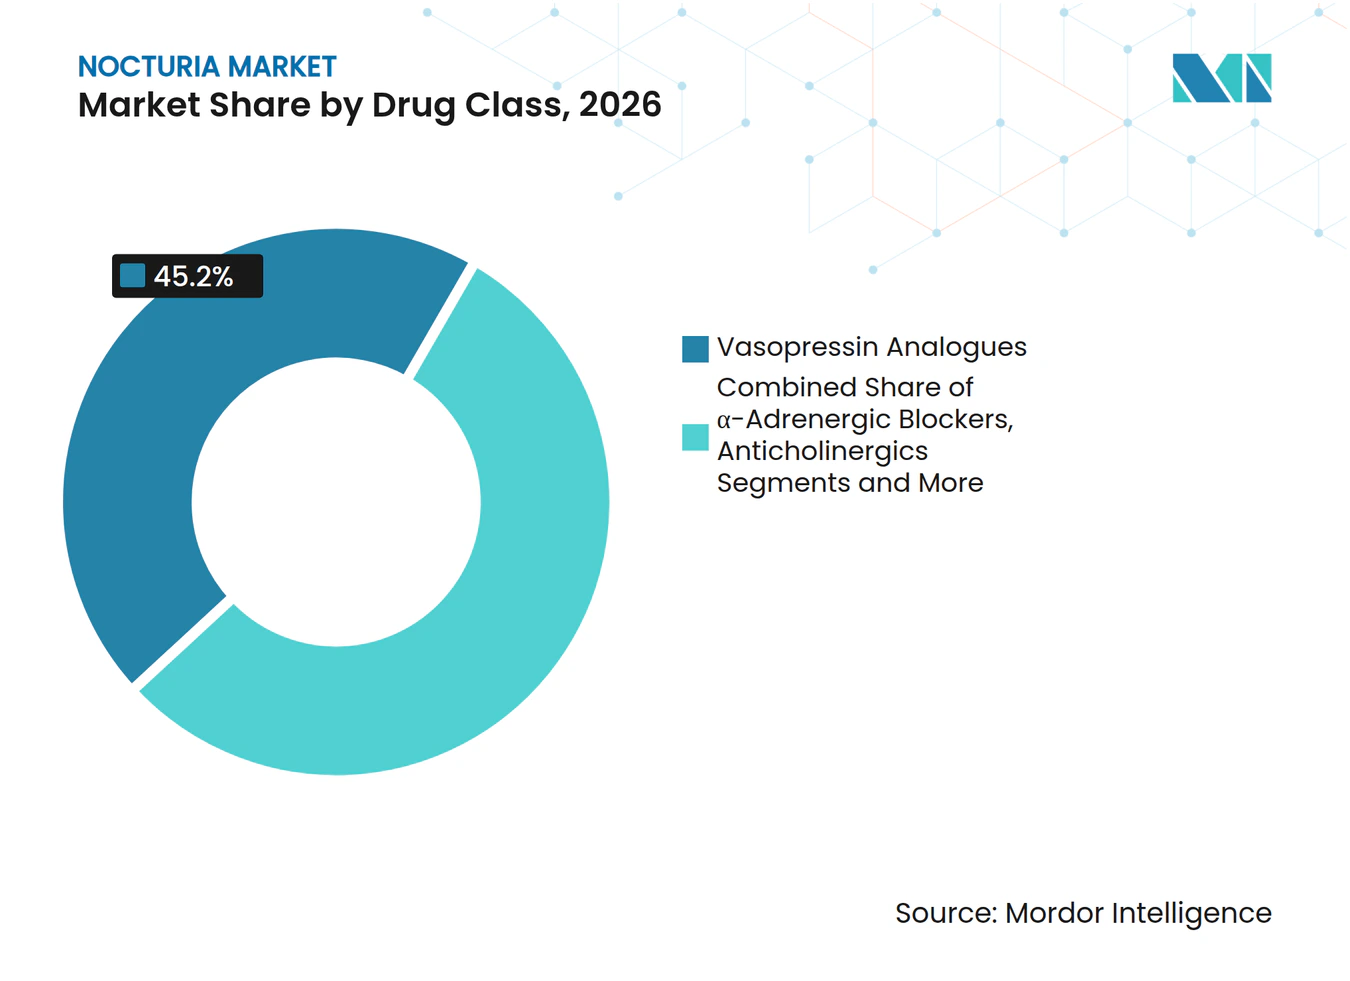
Vasopressin-Analoga führen, während β-3-Agonisten aufholenVasopressin-Analoga behielten im Jahr 2026 einen Umsatzanteil von 45,2 % und verankerten damit den Nykturie-Markt trotz der Anforderungen an die Sicherheitsüberwachung. β-3-Adrenozeptor-Agonisten hingegen werden bis 2032 voraussichtlich mit einer CAGR von 14,8 % wachsen, da Vibegron in den COURAGE- und COMPOSUR-Studien eine starke Persistenz und Verträglichkeit zeigt.
Krankenhausauditdaten zeigen, dass β-3-Agonisten im Jahr 2026 einen Marktanteil von 12 % halten, doch die frühe Real-World-Adhärenz von 73,9 % nach sechs Monaten deutet auf eine robuste Entwicklung hin zu einer breiteren Akzeptanz hin. Anticholinergika bleiben für kostensensible Segmente relevant, doch das Risiko kognitiver Nebenwirkungen und die Erosion durch Generika mindern weiterhin ihren Wert. Pipeline-Kandidaten wie Sunobinop könnten das Klassenportfolio bis zur Mitte des Jahrzehnts weiter diversifizieren und den Wettbewerbsdruck innerhalb des Nykturie-Marktes aufrechterhalten.



Nach Krankheitstyp:
Gemischte Pathophysiologie gewinnt an BedeutungDie nächtliche Polyurie machte im Jahr 2026 39,1 % des Umsatzes aus, getrieben durch ihre hohe Prävalenz und klare diagnostische Kriterien. Obwohl die gemischte Pathophysiologie kleiner ist, steigt sie mit einer CAGR von 9,9 %, da fortschrittliche Miktionstagebücher und Blasenscans eine multifaktorielle Ätiologie aufzeigen.
Personalisierte Therapieschemata, die Desmopressin, β-3-Agonisten und Lebensstiländerungen kombinieren, übersetzen diagnostische Granularität in klinischen Nutzen. Diese Entwicklung unterstützt höhere Ausgaben pro Patient und ermutigt Hersteller, breite Portfolios zu pflegen, die in der Lage sind, gemischte Pathologien innerhalb des Nykturie-Marktes zu adressieren.
Nach Vertriebskanal:
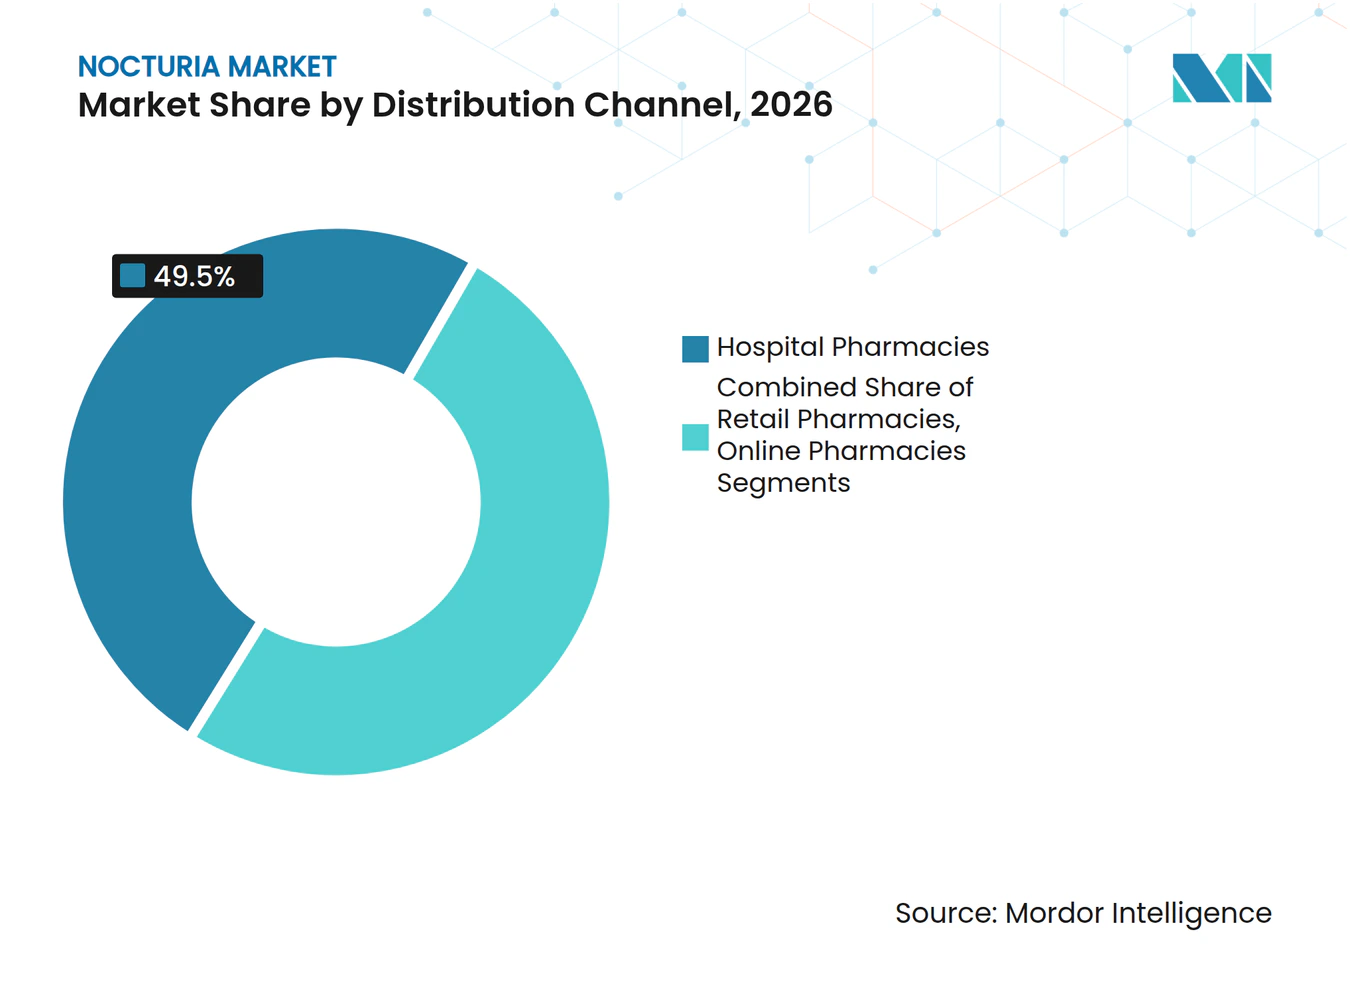
Digitale Beschleunigung treibt Online-Apotheken anKrankenhausapotheken machten im Jahr 2026 49,5 % des weltweiten Umsatzes aus, dank spezialistengesteuerter Verschreibung und Anforderungen an die Hyponatriämie-Überwachung. Online-Apotheken wachsen jedoch mit einer CAGR von 15,8 %, angetrieben durch die Integration von Telemedizin und die Präferenz der Patienten für diskrete Einkäufe.
COVID-19 hat digitale Nachfüll-Workflows normalisiert, und ältere Patienten nutzen zunehmend die Lieferung nach Hause, um Mobilitätseinschränkungen zu überwinden. Dieser Verhaltenswandel veranlasst Hersteller, Partnerschaften mit E-Apotheken-Plattformen für gezielte Adhärenzprogramme einzugehen und damit den wachsenden digitalen Einfluss auf die Dynamik des Nykturie-Marktes zu stärken.

Geografische Analyse
Nykturie-Markt in Nordamerika
Nordamerika erwirtschaftete im Jahr 2026 38,4 % des Umsatzes, unterstützt durch umfassenden Versicherungsschutz, starke urologische Netzwerke und frühe Produkteinführungen. Die Entwicklung der Kostenträger hin zu wertbasierten Modellen drückt jedoch die Margen für Antimuskarinika und beschleunigt den Schwenk zu β-3-Agenzien mit hoher Persistenz.
Nykturie-Markt in Europa
Europa bleibt ein reifer, aber stabiler Markt, wobei Deutschland, Frankreich und das Vereinigte Königreich Lebensqualitätskennzahlen in Erstattungsdossiers priorisieren. Die alternde Bevölkerung in Südeuropa sorgt für inkrementelles Volumen, wenngleich Budgetbeschränkungen die Akzeptanz von Premiumpreisen dämpfen.
Nykturie-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,2 %, angetrieben durch Chinas Gesundheitsreform, Indiens wachsende Mittelschicht und Japans rasch alternde Bevölkerung. Pilotprojekte zur digitalen Symptomverfolgung in Südkorea und Singapur zeigen den regionalen Appetit auf technologiegestützte Versorgungspfade und erweitern damit den künftigen adressierbaren Markt für den Nykturie-Markt.
Nykturie-Markt im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika sind aufstrebende, jedoch noch wenig erschlossene Märkte. Die hohe Diabetesprävalenz in den Golfstaaten und die verbesserte Krankenhausinfrastruktur in Brasilien bieten künftige Wachstumskatalysatoren, doch das kurzfristige Wachstum wird durch uneinheitliche Erstattungsregelungen und Herausforderungen in der Lieferkette gedämpft.
Wettbewerbslandschaft
Marktkonzentration
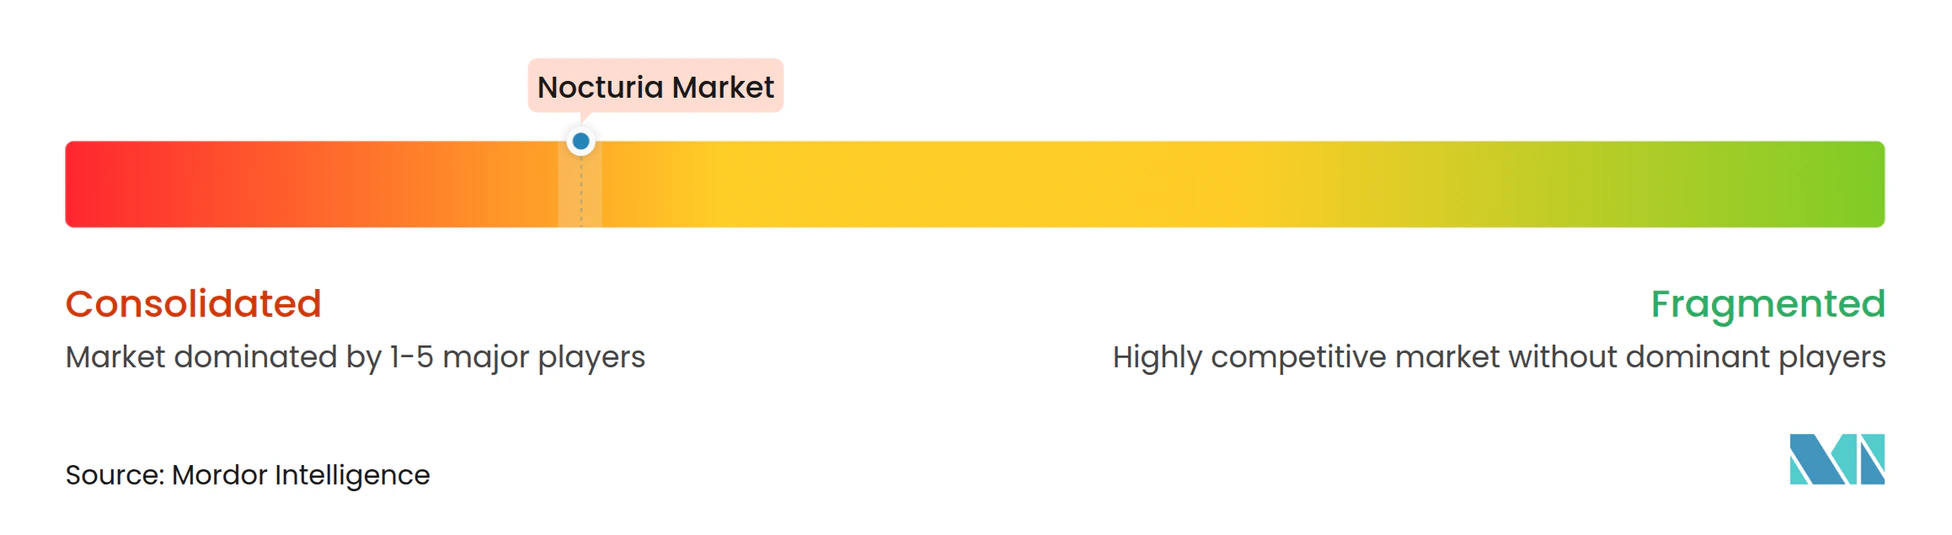
Der Nykturie-Markt ist mäßig fragmentiert. Ferring, Otsuka und Astellas kontrollierten im Jahr 2026 gemeinsam etwas mehr als 40 % des Umsatzes und nutzten dabei ihre langjährigen Arztbeziehungen und diversifizierten Portfolios. Die Wettbewerbsstrategie betont das Lebenszyklusmanagement – neue Formulierungen, Dosisoptimierung und Labelerweiterungen – anstelle völlig neuer Molekülklassen.
Patente auf β-3-Agonisten, wie der Gemtesa-Schutz bis 2040, sichern wichtige Umsatzströme und rechtfertigen laufende Investitionen in Post-Marketing-Studien und Patientenunterstützungsprogramme. Über die Pharmakologie hinaus investieren führende Unternehmen in KI-gestützte Adhärenz-Apps, um Real-World-Ergebnisse zu stärken und damit die Wertversprechen gegenüber Kostenträgern zu festigen.
Aufstrebende Biotech-Unternehmen zielen auf zirkadiane Uhrengene und Kombinationsprodukte ab, die metabolische und urologische Vorteile integrieren. Strategische Kooperationen zwischen Start-ups für digitale Therapeutika und Arzneimittelherstellern signalisieren einen Konvergenztrend, der auf ein ganzheitliches Nykturie-Management im nächsten Jahrzehnt abzielt.
Führende Unternehmen der Nocturia-Branche
-
Ferring Pharmaceuticals
-
Otsuka Holdings Co.
-
Astellas Pharma Inc.
-
Kyowa Kirin Co.
-
Teva Pharmaceutical Industries
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nocturia-Markt Unternehmen in diesem Bericht
- Ferring Pharmaceuticals
- Otsuka Holdings Co.
- Astellas Pharma
- Kyowa Kirin Co.
- Teva Pharmaceutical Industries
- Pfizer
- Abbvie
- Lupin
- Glenmark Pharma
- Sun Pharmaceuticals Industries
- Merck
- Bayer
- Endo International
- Aurobindo Pharma
- Zydus Group
- Eisai
- Ipsen
- Vanda Pharmaceuticals
- Recordati S.p.A
- Aspen Pharmacare
Neueste Industrielle Entwicklungen in Nocturia-Markt
- Februar 2025: Zwischendaten der Phase-4-Studie COMPOSUR zeigten eine Vibegron-Persistenz von 73,9 % nach sechs Monaten und bestätigten damit sein Erstlinienpotenzial.
- Januar 2025: Eisai erhielt einen renommierten japanischen Preis für Lemborexant, was das wachsende Interesse an der Modulation des Schlaf-Wach-Rhythmus für das Nocturia-Management unterstreicht.
- Januar 2025: Imbrium Therapeutics berichtete über positive Phase-1b-Ergebnisse für Sunobinop, einen neuartigen β-3-Pathway-Kandidaten.
- August 2024: Bayer reichte bei der FDA einen Antrag für Elinzanetant zur Behandlung menopausebedingter vasomotorischer Symptome ein, einer Komorbidität, die häufig mit Nocturia assoziiert ist.
Umfang des globalen Nocturia Marktberichts
Segmentierungsübersicht
| Vasopressin-Analoga |
| Anticholinergika / Antimuskarinergika |
| α-Adrenozeptor-Blocker |
| β-3-Adrenozeptor-Agonisten |
| Sonstige |
| Nächtliche Polyurie |
| Globale Polyurie |
| Reduzierte nächtliche Blasenkapazität |
| Gemischte Pathophysiologie |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Arzneimittelklasse | Vasopressin-Analoga | |
| Anticholinergika / Antimuskarinergika | ||
| α-Adrenozeptor-Blocker | ||
| β-3-Adrenozeptor-Agonisten | ||
| Sonstige | ||
| Nach Krankheitstyp | Nächtliche Polyurie | |
| Globale Polyurie | ||
| Reduzierte nächtliche Blasenkapazität | ||
| Gemischte Pathophysiologie | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Nykturie-Markt bis 2032 erreichen?
Der Markt wird voraussichtlich im Jahr 2032 einen Wert von 7,52 Milliarden USD erreichen, basierend auf einer CAGR von 8,22 % zwischen 2027 und 2032.
Welche Therapieklasse wächst am schnellsten?
β-3-Adrenozeptor-Agonisten wachsen mit einer CAGR von 14,8 % aufgrund der starken Verträglichkeit und Persistenz von Vibegron.
Welche geografische Region wird die höchste Wachstumsrate verzeichnen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,2 % wachsen, gestützt auf eine alternde Bevölkerung und einen breiteren Zugang zur Gesundheitsversorgung.
Wie beeinflussen digitale Kanäle Nocturia-Verschreibungen?
Online-Apotheken wachsen mit einer CAGR von 15,8 %, da Telemedizin die Ferndiagnose und Heimlieferung von Nocturia-Medikamenten normalisiert.
Welches Sicherheitsproblem schränkt die Verwendung von Vasopressin-Analoga ein?
Das Hyponatriämie-Risiko erfordert eine Überwachung des Serumnatriums und eine altersangepasste Dosierung, was die Akzeptanz bei älteren Patienten dämpft.
Welcher aufkommende therapeutische Ansatz zielt auf die Ursachenbiologie ab?
Genbasierte Modulatoren des zirkadianen Rhythmus zielen darauf ab, gestörte Uhr-Gene zurückzusetzen, die Nocturia antreiben, und bieten potenziell krankheitsmodifizierende Vorteile.