
Marktgröße und Marktanteil für Physiologische Kochsalzlösung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.76 Milliarden US-Dollar |
| Marktgröße (2032) | 11.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
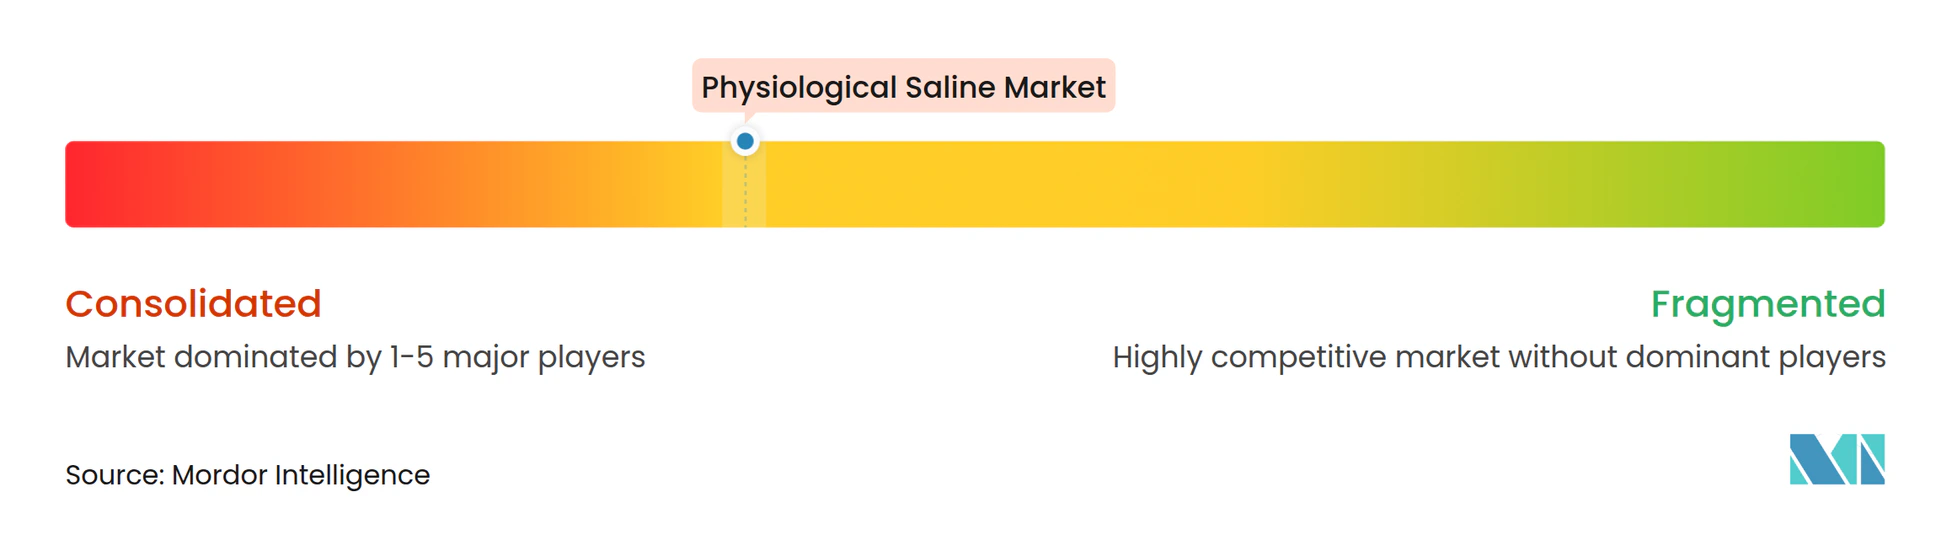
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
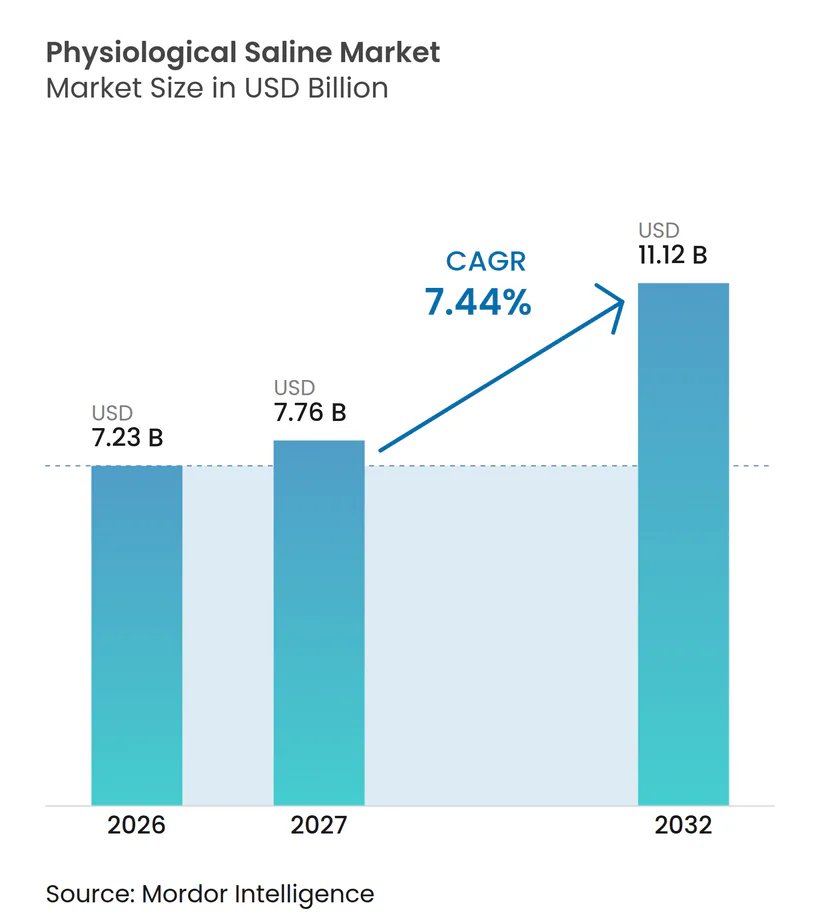
Marktanalyse für Physiologische Kochsalzlösung von Mordor Intelligence
Die Marktgröße für physiologische Kochsalzlösung wurde im Jahr 2026 auf 7,23 Milliarden USD geschätzt und wird voraussichtlich von 7,76 Milliarden USD im Jahr 2027 auf 11,12 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,44 % während des Prognosezeitraums (2027-2032).
Die wachsende Abhängigkeit von der intravenösen (IV) Therapie in der Notfallmedizin, der Chirurgie, der Dialyse, onkologischen Infusionen sowie rasch expandierenden Heimversorgungsprogrammen treibt diese Entwicklung voran. Krankenhäuser verbrauchen nach wie vor die größten Mengen, doch neue Nachfrage entsteht bei ambulanten chirurgischen Zentren und häuslichen Infusionsanbietern, die Wert auf Lieferkettenresilienz und gebrauchsfertige Formate legen. Die steigende Prävalenz chronischer Nierenerkrankungen (CKD), die Verlagerung der Vergütung hin zur wertorientierten Versorgung sowie die klinische Präferenz für ausgeglichene Kristalloide gegenüber der herkömmlichen 0,9%igen Kochsalzlösung verstärken die Expansion. Wettbewerbsstrategien drehen sich um geografische Produktionsredundanz, fortschrittliche Verpackung und technologiegestützte Distribution, insbesondere durch Drohnenlogistik für Lieferungen in abgelegene Gebiete, während der demografische Druck durch alternde Bevölkerungen den Markt für physiologische Kochsalzlösung weiter vergrößert.
Wichtigste Erkenntnisse des Berichts
- Nach Konzentration führte isotonische 0,9%ige Kochsalzlösung mit einem Marktanteil von 71,7 % im Markt für physiologische Kochsalzlösung im Jahr 2026; ausgeglichene Lösungen entwickeln sich bis 2032 mit einer CAGR von 9,4 %.
- Nach Verpackung hielten Kunststoff-IV-Beutel im Jahr 2026 einen Anteil von 62,3 % an der Marktgröße für physiologische Kochsalzlsung, während vorgefüllte Spritzen mit einer CAGR von 8,8 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 48,4 % der Marktgröße für physiologische Kochsalzlösung, und häusliche Gesundheitsversorgung sowie Notfallrettungsdienste expandieren bis 2032 mit einer CAGR von 9,8 %.
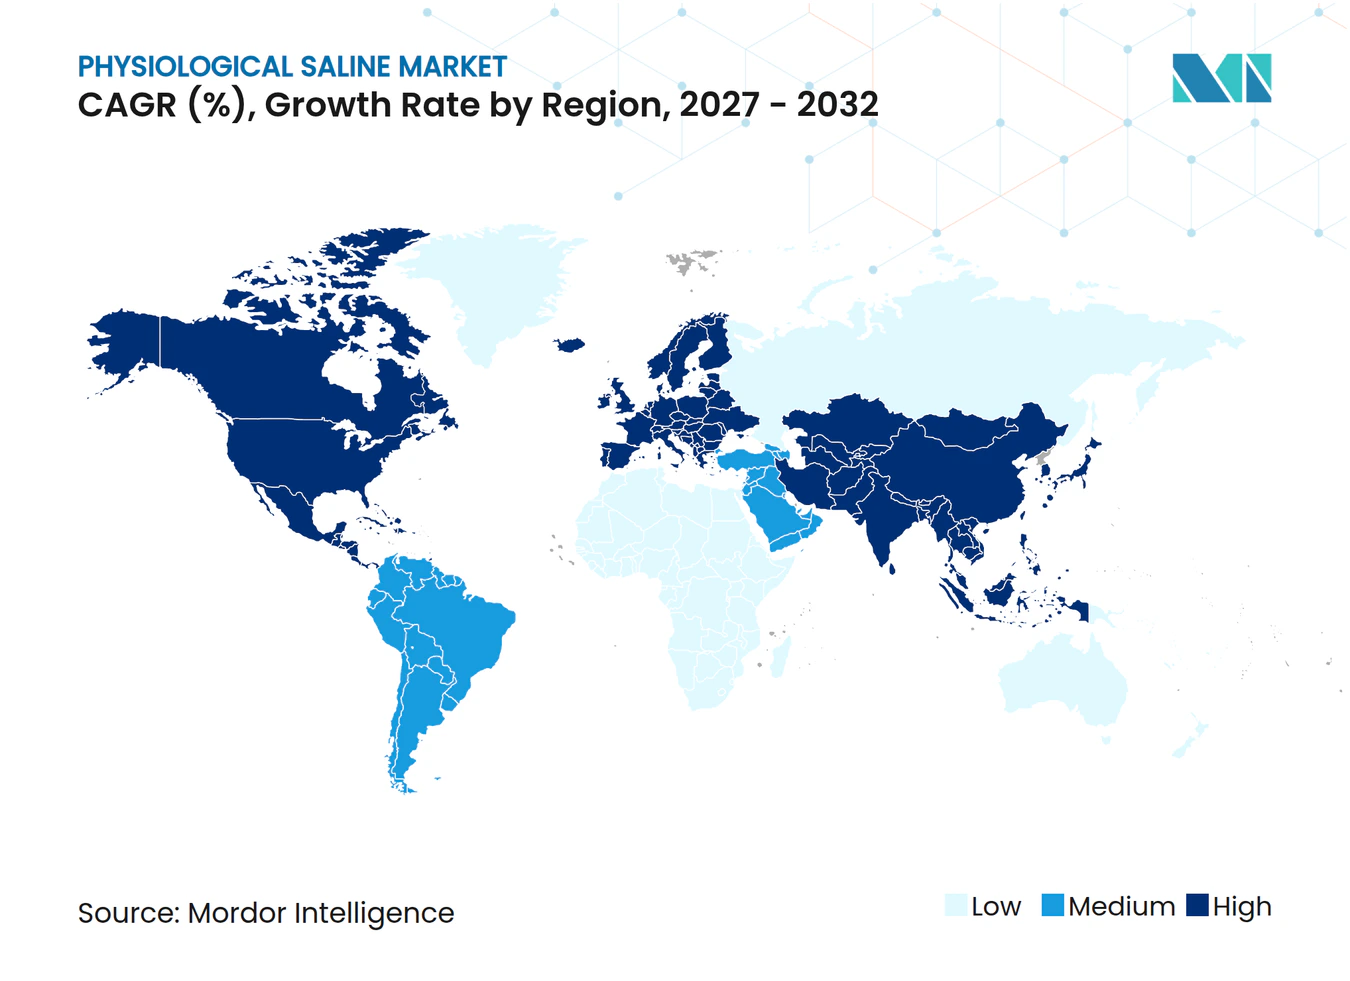
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,90 % im Markt für physiologische Kochsalzlösung; der asiatisch-pazifische Raum wird bis 2032 mit einer CAGR von 7,8 % alle Regionen übertreffen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Volumina bei chirurgischen Eingriffen und Traumaversorgung | +1.80% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende CKD-Prävalenz treibt die Nachfrage nach Dialyse-Kochsalzlösung | +1.20% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausweitung der IV-Therapie in der Heimversorgung und im ambulanten Bereich | +1.50% | Nordamerika und Europa mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung mit Flüssigkeitsersatzbedarf | +1.00% | Entwickelte Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Kochsalzlösung als Trägerlösung für großvolumige biologische Infusionen | +0.80% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Drohnengestützte Notfalllogistik für die Lieferung von Kochsalzlösungsbeuteln | +0.30% | Abgelegene Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Volumina bei chirurgischen Eingriffen und Traumaversorgung
Wachsende elektive und traumatologische Operationsvolumina halten isotonische Kristalloidlösungen als Erstlinientherapie bei der Reanimation, wobei Traumaleitlinien erwärmte 0,9%ige Kochsalzlösung und Ringer-Laktat für Szenarien mit permissiver Hypotension empfehlen. Krankenhausgruppen allein in Indien planen Bettenausbauinvestitionen in Höhe von 2,2 Milliarden USD, was den Grundbedarf an IV-Flüssigkeiten erhöht. Evidenzbasierte Protokolle schreiben zunehmend Flüssigkeitswärmer zur Vermeidung von Hypothermie vor und integrieren balancierte Kristalloide zur Azidoseminderung, was den Markt für Physiologische Kochsalzlösung über konventionelle Formulierungen hinaus erweitert. Die Militärmedizin verstärkt diesen Treiber, indem sie Kristalloide als grundlegende Reanimationsmittel in der Kampfverletztenversorgung beibehält.[1] Insgesamt stützen Kapazitätserweiterungen und Protokollverfeinerungen eine stetige Nachfrage im Markt für Physiologische Kochsalzlösung.
Zunehmende CKD-Prävalenz treibt die Nachfrage nach Dialyse-Kochsalzlösung
Die CKD-Inzidenz steigt weiter an, wobei integrierte Nierenversorgungsplattformen wie DaVita 58.000 risikoadjustierte Patienten betreuen, die auf Dialyse-Kochsalzlösung angewiesen sind. Das FDA-zugelassene 5008X-System von Fresenius Medical Care ermöglicht eine hochvolumige Hämodiafiltration, die die Sterblichkeit im Vergleich zur herkömmlichen Dialyse um 23 % senkt und den Kochsalzlösungsverbrauch pro Behandlungssitzung erhöht. Hämodialyseeinheiten verbrauchen jährlich 1,7 Millionen Liter Wasser, was den flüssigkeitsintensiven Charakter der Nierentherapie unterstreicht. In den USA eingeführte Vergütungsanpassungen im Jahr 2025 gestalten die Beschaffung um und lenken Anbieter hin zu wertoptimierten, aber hochreinen Produkten im Markt für Physiologische Kochsalzlösung. Die Konvergenz aus Regulierungspolitik, mortalitätssenkender Technologie und wachsenden Patientenpools festigt die Dialyse als dauerhaften Wachstumspfeiler im Markt für Physiologische Kochsalzlösung.
Ausweitung der IV-Therapie in der Heimversorgung und im ambulanten Bereich
Vorgefüllte Spritzen wie BD PosiFlush erreichen eine 34%ige Compliance bei Hub-Reinigungsprotokollen – doppelt so viel wie manuelle Methoden –, was das Infektionsrisiko im Markt für Physiologische Kochsalzlösung senkt. Geplante US-amerikanische Gesetzgebung zur Ausweitung der Medicare-Erstattung würde die häuslichen Infusionsvolumina weiter stärken und die Nachfrage nach manipulationssicheren Kleinvolumen-Kochsalzlösungsformaten ankurbeln. Konnektivitätslösungen erleichtern das Bestandsmanagement und die Fernüberwachung, minimieren Verschwendung und gewährleisten die Therapiekontinuität. Steigende ambulante Eingriffe und die Patientenpräferenz für Komfort erhöhen den Druck auf Lieferanten, vielseitige Verpackungen im Markt für Physiologische Kochsalzlösung zu liefern, die für Portabilität ausgelegt sind.
Wachsende geriatrische Bevölkerung mit Flüssigkeitsersatzbedarf
Ältere Bevölkerungsgruppen sind stärker von Dehydrierung und Elektrolytungleichgewichten betroffen, was eine kontinuierliche Flüssigkeitsersatztherapie in der Akut- und Langzeitversorgung antreibt. Strukturierte Hydratationsprotokolle steigerten die Einnahme-Compliance bei hospitalisierten Senioren von 15 % auf 60 % und verdeutlichen den ungedeckten Bedarf an zuverlässigen IV-Flüssigkeiten. Versorgungsunterbrechungen veranlassten Gesundheitssysteme, den Flüssigkeitsverbrauch durch Stewardship-Maßnahmen um 70 % zu reduzieren und dabei die Ergebnisse zu sichern, was die Resilienz und Anpassungsfähigkeit des Marktes für Physiologische Kochsalzlösung unterstreicht. Die geriatrische Infusionsversorgung betont balancierte Kristalloide zur Vermeidung hyperchlorämischer Azidose und erweitert den Absatz gepufferter Lösungen. Pflegeleitlinien empfehlen zunehmend Kathetertechnologien für fragile Venen, was kompatible partikelarme Formulierungen im Markt für Physiologische Kochsalzlösung erforderlich macht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zu balancierten Kristalloiden gegenüber 0,9%iger Kochsalzlösung | −0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei medizinischem PVC und Harzen | −1.2% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Abschaffung von Einweg-Kunststoff-IV-Beuteln | −0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Aufkommende Vor-Ort-Herstellung und 3-D-gedruckte IV-Flüssigkeiten | −0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu balancierten Kristalloiden gegenüber 0,9%iger Kochsalzlösung
Eine Metaanalyse mit 34.685 Fallberichten aus der Intensivmedizin ergab eine 89,5%ige Wahrscheinlichkeit, dass balancierte Kristalloide die Sterblichkeit im Vergleich zu normaler Kochsalzlösung senken.[2] Studien auf pädiatrischen Intensivstationen bestätigen die Vorteile und zeigen überlegene Säure-Basen-Profile innerhalb von 12 Stunden. Krankenhäuser, die Ringer-Laktat krankenhausweit erprobten, verzeichneten in randomisierten Crossover-Studien eine nicht unterlegene Sicherheit und operative Durchführbarkeit gegenüber Kochsalzlösung. Mit der Umstellung der Arzneimittellisten stehen herkömmliche Kochsalzlösungsvolumina vor einem Rückgang, was Hersteller unter Druck setzt, deren Umsätze stark auf 0,9%igen Angeboten im Markt für Physiologische Kochsalzlösung basieren.
Lieferkettenengpässe bei medizinischem PVC und Harzen
Hurrikan Helene legte Baxters Anlage in North Carolina lahm, die zuvor 60 % der US-amerikanischen IV-Flüssigkeiten lieferte, und legte die tiefe Verwundbarkeit der Lieferkette offen.[3] Die FDA reagierte mit Verlängerungen des Verfallsdatums und Notfallimporten, doch lokale Engpässe hielten bis 2025 an. Australien spiegelte die Krise wider, als seine Regulierungsbehörde Operationsabsagen aufgrund beispielloser Flüssigkeitsengpässe meldete. Harzknappheit zwingt OEMs zur Diversifizierung hin zu zyklischen Olefinpolymeren und Mehrschichtfolien, was den Kapitalaufwand erhöht und die kurzfristige Produktion im Markt für Physiologische Kochsalzlösung dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Konzentration:
Klinische Vertrautheit versus evidenzbasierter WandelIsotonische 0,9%ige Kochsalzlösung hält dank jahrzehntelanger protokollverankerter Nutzung in Krankenhäusern weltweit einen Marktanteil von 71,7 % im Markt für Physiologische Kochsalzlösung. Balancierte Formulierungen verzeichnen jedoch mit 9,4 % die höchste CAGR, da Sepsis-, DKA- und pädiatrische Leitlinien die Vorteile des Elektrolytgleichgewichts hervorheben. Hypotonische Varianten bleiben auf die Erhaltungstherapie und pädiatrische Diurese beschränkt, während hypertone Kochsalzlösung neurochirurgischen und Hyponatriämie-Notfällen dient. Die Evidenz, dass gepufferte Lösungen hyperchlorämische Azidose mildern, veranlasst Beschaffungsausschüsse zur Neubewertung der Arzneimittellisten, was auf eine schrittweise Umverteilung der Marktanteile im Markt für Physiologische Kochsalzlösung hindeutet.
Hersteller hedgen Risiken, indem sie balancierte Kristalloide skalieren und gleichzeitig isotonische Linien aufrechterhalten, um bestehende Ausschreibungen zu bedienen. Aufklärungsinitiativen für Verschreiber beschleunigen die Umstellung, doch Beschaffungsträgheit und Preisunterschiede dämpfen das Übergangstempo. Im Prognosezeitraum sind balancierte Lösungen positioniert, einen größeren Anteil am Markt für Physiologische Kochsalzlösung zu gewinnen, insbesondere in Tertiärzentren in Nordamerika und Europa, wo die Evidenzübernahme schnell erfolgt.


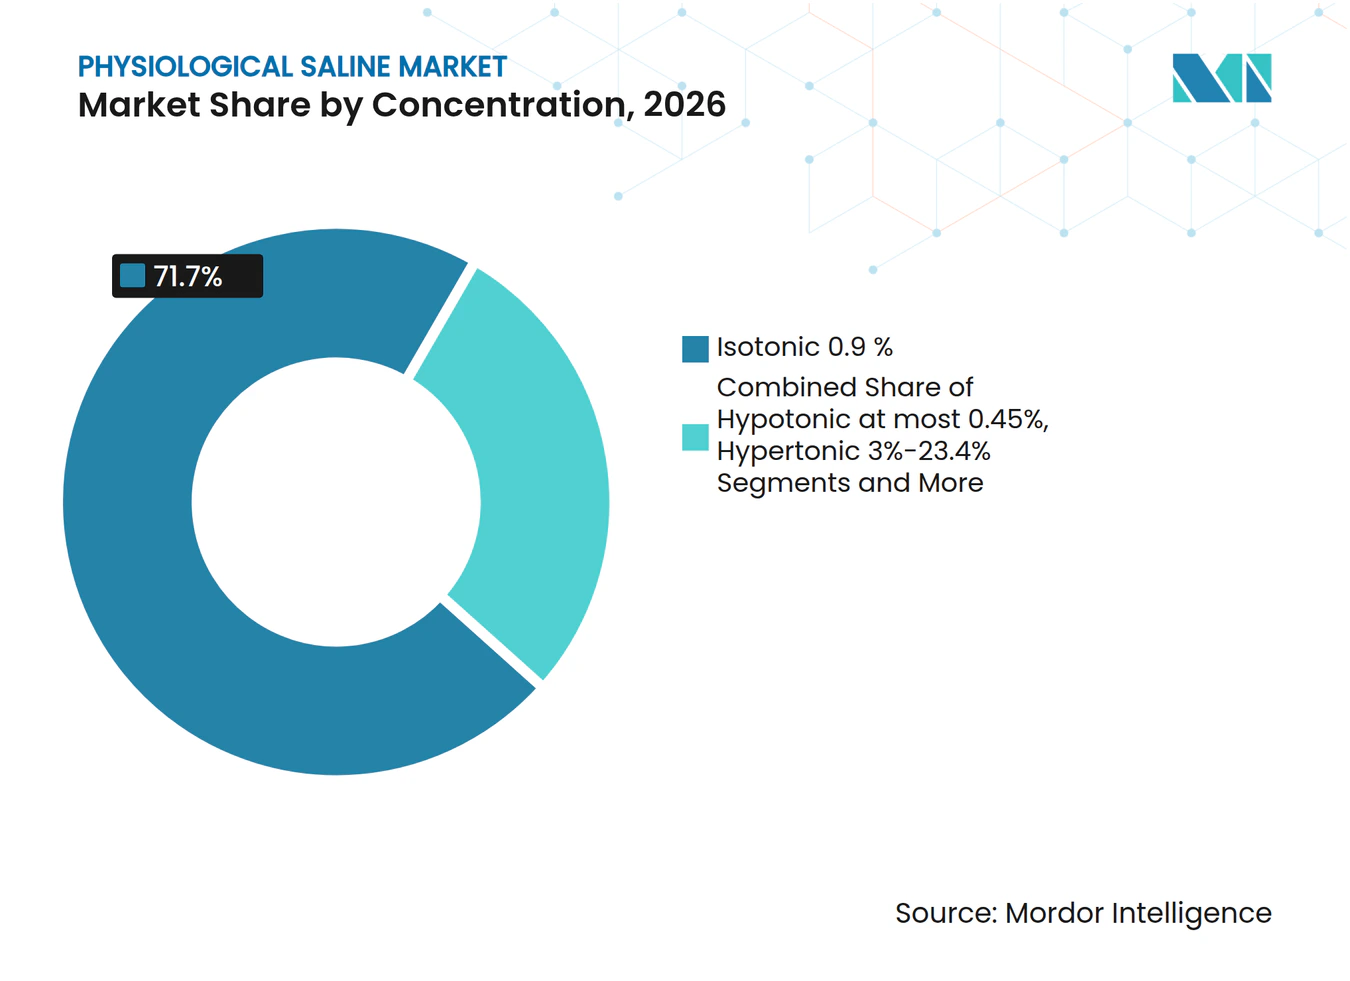
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackungsart:
Effizienz und Nachhaltigkeit treiben die FormatauswahlKunststoff-IV-Beutel halten mit 62,3 % Marktanteil aufgrund von Kosteneffizienz, leichtem Transport und etablierten Lieferketten. Vorgefüllte Spritzen verzeichnen trotz geringerer Volumina eine CAGR von 8,8 %, angetrieben durch Infektionskontrolle, Arbeitseinsparungen und Kompatibilität mit häuslichen Infusionspumpen. Glasbehälter bleiben eine Nische für lichtempfindliche Lösungen. Gleichzeitig bedienen Ampullen und Fläschchen die Mikrodosierung in der Intensivmedizin.
Verpackungsinnovationen konzentrieren sich auf mehrschichtige recycelbare Folien und manipulationssichere Spritzen, angetrieben durch Vorschriften zu Einwegkunststoffen. Baxters Pilotprojekt leitete über 6 Tonnen IV-Beutelkunststoff von Deponien um, was den Marktappetit für umweltfreundlichere Optionen zeigt. Lieferanten, die intelligente RFID-Tags integrieren, ermöglichen eine Echtzeit-Bestandsverfolgung, reduzieren Ablaufdaten und gewährleisten eine kontinuierliche Versorgung im Markt für Physiologische Kochsalzlösung in dezentralisierten Versorgungsumgebungen.

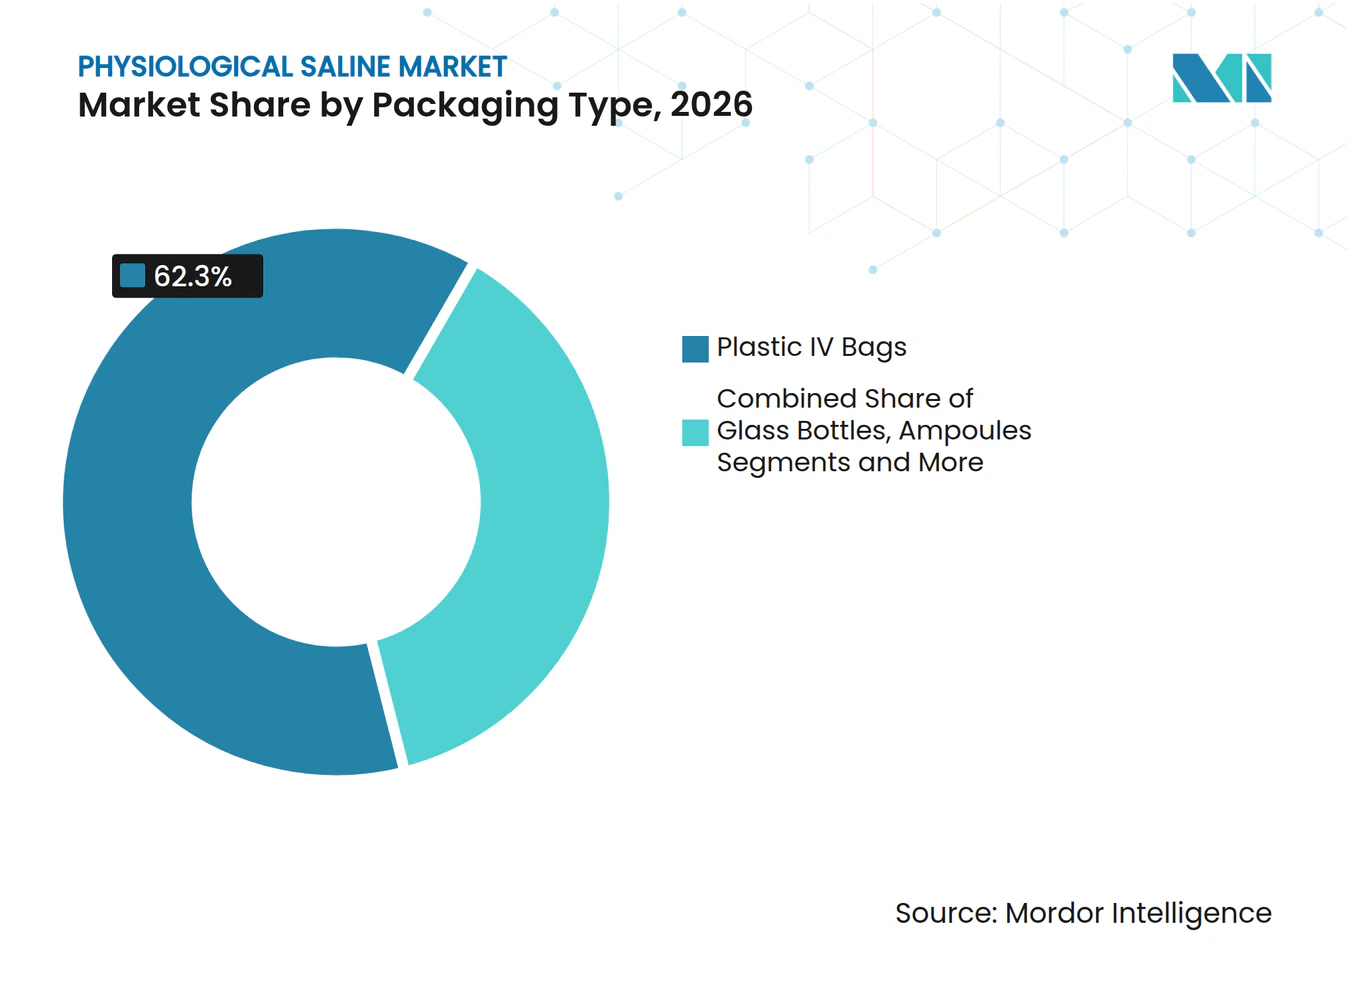
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für physiologische Kochsalzlösung in Nordamerika
Nordamerikas 34,90%iger Marktanteil an physiologischer Kochsalzlösung beruht auf einer ausgereiften Infrastruktur, erstklassigen Erstattungsleistungen und einer raschen Übernahme neuer Erkenntnisse. Die durch Hurrikane verursachten Versorgungsengpässe veranlassten ICU Medical und Otsuka zu einem gemeinsamen Unternehmen im Wert von 200 Millionen USD, um die Kapazitäten zu stärken, was die strategische Rückverlagerung der Produktion verdeutlicht. Die regulatorische Flexibilität, die durch beschleunigte Notfallimporte belegt wird, unterstützt die Versorgungskontinuität und wahrt dabei die Sicherheitsstandards.
Markt für physiologische Kochsalzlösung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum, der mit einer CAGR von 7,8 % wächst, profitiert vom Ausbau der Krankenhausinfrastruktur, liberalisierten Auslandsinvestitionen und einer zunehmenden Prävalenz chronischer Erkrankungen. Indiens geplante 17.800 Betten und Chinas vereinfachte Zulassungsverfahren für Medizinprodukte ziehen Kapital an; dennoch veranlasste der intensive lokale Wettbewerb Baxter zum Rückzug aus China, was die Markteintrittsbarrieren für multinationale Unternehmen verdeutlicht. Inländische Marktführer wie Kelun nutzen ihre Kostenführerschaft und die bevorzugte Behandlung bei staatlichen Beschaffungsverfahren.
Markt für physiologische Kochsalzlösung in Europa
Europa bietet ein reifes, regulierungsgeprägtes Umfeld mit Schwerpunkt auf Nachhaltigkeit und ausgewogenen Kristalloiden. Der Geräterahmen der EMA harmonisiert die Sicherheitsanforderungen und ermöglicht es Innovatoren wie Grifols, die Immunglobulinproduktion für den EU- und den US-Markt auszubauen. Die Umweltpolitik beeinflusst das Beschaffungsverhalten und verschafft Anbietern, die recycelbare Behälter und chloridärmere Lösungen anbieten, einen Wettbewerbsvorteil.
Wettbewerbslandschaft
Marktkonzentration
Führende Hersteller wie Baxter, Fresenius Kabi und B. Braun nutzen globale Produktionsstandorte, regulatorisches Know-how und integrierte Distribution. Baxters Erholung nach Helene stellte die Produktion vor dem Sturm wieder her, verdeutlichte jedoch die Verwundbarkeit konzentrierter Standorte. ICU Medical und Otsukas Großanlage zielt auf eine Kapazität von 1,4 Milliarden Einheiten ab, fördert wettbewerbliche Parität und puffert regionale Engpässe.
Technologieinvestitionen differenzieren Lieferanten: BD setzt auf intelligente, vorbefüllbare Spritzenleitungen, während ICU Medicals FDA-zugelassene Plum Solo- und Duo-Pumpen EMR-Konnektivität für Dosiergenauigkeit integrieren. Fresenius Kabis Premier-Lieferkettenauszeichnung hebt Resilienzmaßnahmen durch US-Werksausbau hervor. Start-ups erkunden den 3-D-Druck steriler Flüssigkeiten und drohnenoptimierte Distribution, was potenzielle Disruptoren im Markt für Physiologische Kochsalzlösung signalisiert.
Preissensibilität bleibt bestehen, doch Anbieter gewichten bei der Vergabe mehrjähriger Ausschreibungen zunehmend Nachhaltigkeitsnachweise und Kontinuitätsgarantien. Hersteller, die Volumenkapazität mit neuartiger Verpackung und digitaler Rückverfolgbarkeit verbinden, sind am besten positioniert, um inkrementelle Marktanteile im Markt für Physiologische Kochsalzlösung zu gewinnen.
Branchenführer im Markt für Physiologische Kochsalzlösung
-
Baxter International Inc.
-
Fresenius Kabi AG
-
B. Braun Melsungen AG
-
ICU Medical Inc.
-
Otsuka Pharmaceutical Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Physiologische Kochsalzlösung Markt Unternehmen in diesem Bericht
- Baxter
- Fresenius
- B. Braun
- ICU Medical
- Otsuka Pharmaceutical Co.
- Grifols
- Kelun Pharmaceutical Group
- Sichuan Kelun-Biqi
- JW Life Science Corp.
- Pfizer (Hospira)
- Orient EuroPharma
- CR Double-Crane
- Terumo
- Braun & Co. (China) Ltd.
- Becton Dickinson & Co.
- Braun Medical (India) Pvt.
- Olintho Pharma
- Denis Chem Lab Ltd.
- Hainan Litree Purifying Tech.
- Vifor Pharma
Neueste Industrielle Entwicklungen in Physiologische Kochsalzlösung Markt
- November 2024: ICU Medical und Otsuka Pharmaceutical Factory gaben die Gründung eines 200-Millionen-USD-Gemeinschaftsunternehmens bekannt, um die IV-Lösungsproduktion in Nordamerika zu stärken.
- Oktober 2024: Hurrikan Helene störte Baxter Internationals Anlage in North Carolina, die 60 % des US-amerikanischen IV-Flüssigkeitsangebots produzierte, und löste branchenweite Initiativen zur Lieferkettenresilienz aus.
- Oktober 2024: B. Braun kündigte eine 20%ige Erhöhung der IV-Flüssigkeitsproduktionskapazität an, um Marktengpässe zu beheben, und demonstrierte damit die Reaktionsfähigkeit der Branche auf Versorgungsunterbrechungen.
Berichtsumfang des globalen Marktes für Physiologische Kochsalzlösung
Segmentierungsübersicht
| Isotonisch (0,9 %) |
| Hypotonisch (≤0,45 %) |
| Hypertonisch (3 %, 5 %, 7,5 %, 23,4 %) |
| Balancierte/Gepufferte Kochsalzlösung (z. B. Plasma-Lyte) |
| Kunststoff-IV-Beutel |
| Glasflaschen |
| Ampullen und Fläschchen |
| Vorgefüllte Spritzen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Dialysezentren |
| Häusliche Gesundheitsversorgung und Rettungsdienste |
| Kliniken und Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Konzentration | Isotonisch (0,9 %) | |
| Hypotonisch (≤0,45 %) | ||
| Hypertonisch (3 %, 5 %, 7,5 %, 23,4 %) | ||
| Balancierte/Gepufferte Kochsalzlösung (z. B. Plasma-Lyte) | ||
| Nach Verpackungsart | Kunststoff-IV-Beutel | |
| Glasflaschen | ||
| Ampullen und Fläschchen | ||
| Vorgefüllte Spritzen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Dialysezentren | ||
| Häusliche Gesundheitsversorgung und Rettungsdienste | ||
| Kliniken und Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für physiologische Kochsalzlösung im Jahr 2026 und wie schnell wächst er?
Die Marktgröße für physiologische Kochsalzlösung beträgt im Jahr 2026 7,23 Milliarden USD und wird voraussichtlich mit einer CAGR von 7,44 % auf 11,12 Milliarden USD im Jahr 2032 wachsen.
Welche Kochsalzkonzentration dominiert die Krankenhausbeschaffung im Jahr 2026?
Isotonische 0,9%ige Kochsalzlösung führt weiterhin mit einem Marktanteil von 71,7 % in Krankenhausarzneimittellisten, obwohl balancierte Lösungen an Bedeutung gewinnen.
Welches Verpackungsformat wächst am schnellsten?
Vorgefüllte Kochsalzlösungsspritzen verzeichnen mit 8,8 % die höchste CAGR, da der Bedarf an Infektionskontrolle und Effizienz in der Heimversorgung und im ambulanten Bereich steigt.
Warum ist Asien-Pazifik die attraktivste Wachstumsregion?
Infrastrukturausbau, liberalisierte Investitionsregeln und steigende CKD-Inzidenz treiben die Nachfrage nach physiologischer Kochsalzlösung im asiatisch-pazifischen Raum bis 2032 mit einer CAGR von 7,8 % voran.
Wie gehen Hersteller mit Lieferkettenrisiken um?
Führende Unternehmen diversifizieren die Produktion über Regionen hinweg, setzen recycelbare Materialien ein und erkunden Drohnenlogistik, um Rohstoffengpässe und Unterbrechungen durch einzelne Standorte zu mindern.
Welcher klinische Trend könnte die herkömmlichen 0,9%igen Kochsalzlösungsvolumina reduzieren?
Wachsende Evidenz zugunsten balancierter Kristalloide für die intensivmedizinische Reanimation verändert Protokolle und könnte den herkömmlichen Kochsalzlösungsverbrauch schrittweise einschränken.