
Größe und Marktanteil des Marktes für digitale Karten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
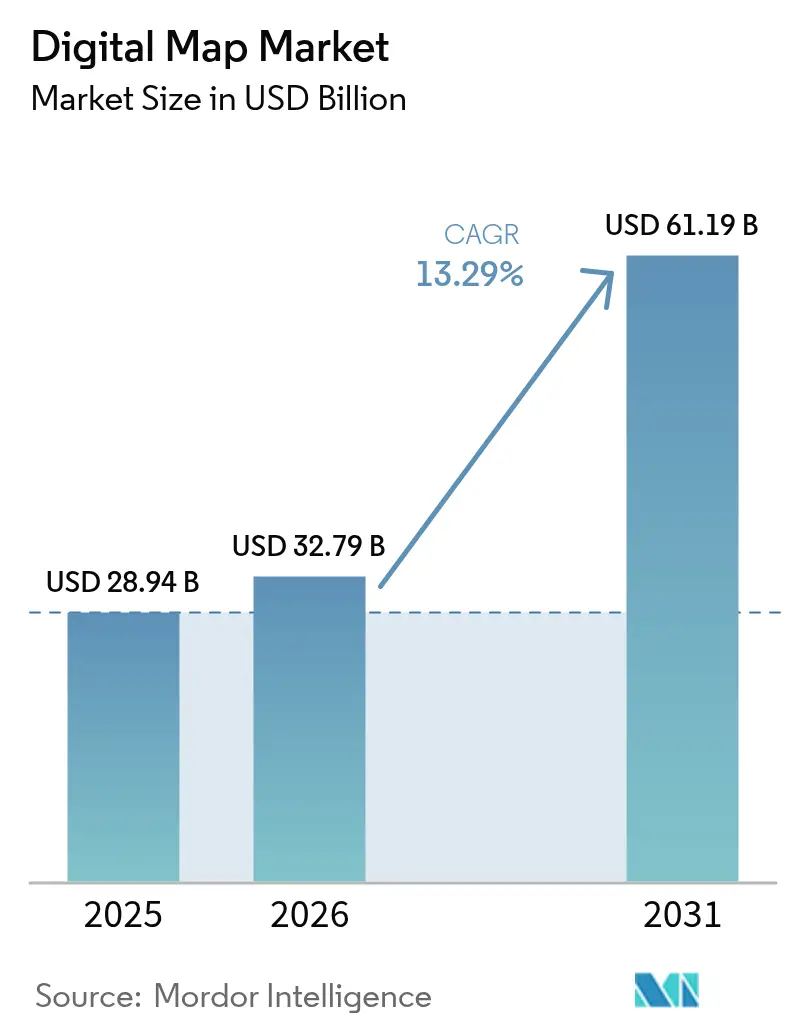
| Marktgröße (2026) | 32.79 Milliarden US-Dollar |
| Marktgröße (2031) | 61.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitale Karten von Mordor Intelligence
Die Marktgröße für digitale Karten wird voraussichtlich 28,94 Milliarden USD im Jahr 2025, 32,79 Milliarden USD im Jahr 2026 betragen und bis 2031 einen Wert von 61,19 Milliarden USD erreichen, mit einer CAGR von 13,29 % von 2026 bis 2031. Die Nachfrage verlagert sich von statischer Kartografie hin zu dynamischen, sensorgestützten Plattformen, die autonome Fahrsysteme, stadtweite digitale Zwillinge und betriebliche CO₂-Bilanzierungsworkflows versorgen. Software dominierte 2025 weiterhin den Umsatz, doch mehrjährige Aktualisierungsverträge und Cloud-Integrationsprojekte lenken die inkrementellen Ausgaben in den Dienstleistungsbereich. Die Cloud-Bereitstellung erfasst bereits mehr als zwei Drittel der Ausgaben und wird durch Hyperscaler-Programme gestärkt, die Echtzeit-Ebenen in AWS Location Service, Azure Maps und Google Earth Engine bündeln. Die Automobilindustrie bleibt die größte Endverbrauchsbranche, doch öffentliche und Verteidigungsbehörden skalieren die Modernisierung der Geointelligenz am schnellsten. Der Wettbewerbsdruck steigt, da cloud-native Spezialisten offene Standards und modulare APIs nutzen, um traditionelle Modelle mit unbefristeten Lizenzen zu unterbieten.
Wichtigste Erkenntnisse des Berichts
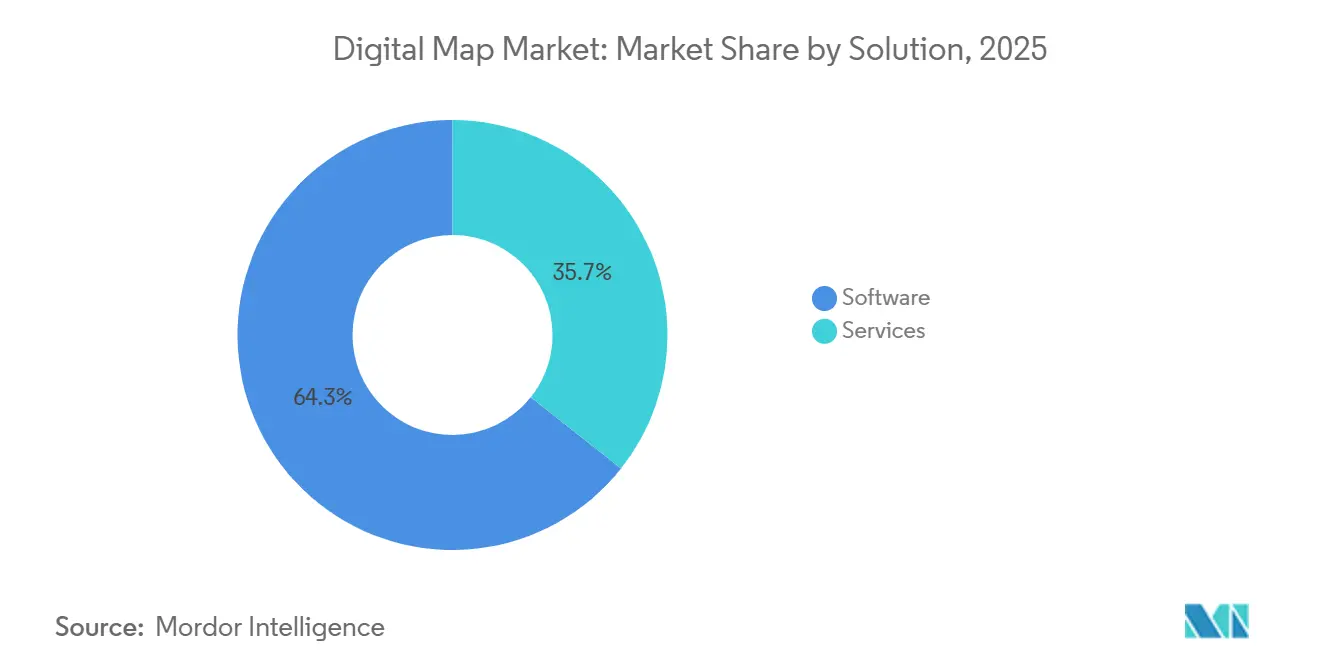
- Nach Lösung führte Software mit 64,33 % des Umsatzes im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 13,71 % wachsen.
- Nach Bereitstellung hielt die Cloud 71,42 % des Marktanteils für digitale Karten im Jahr 2025 und wird voraussichtlich bis 2031 eine CAGR von 13,66 % aufrechterhalten.
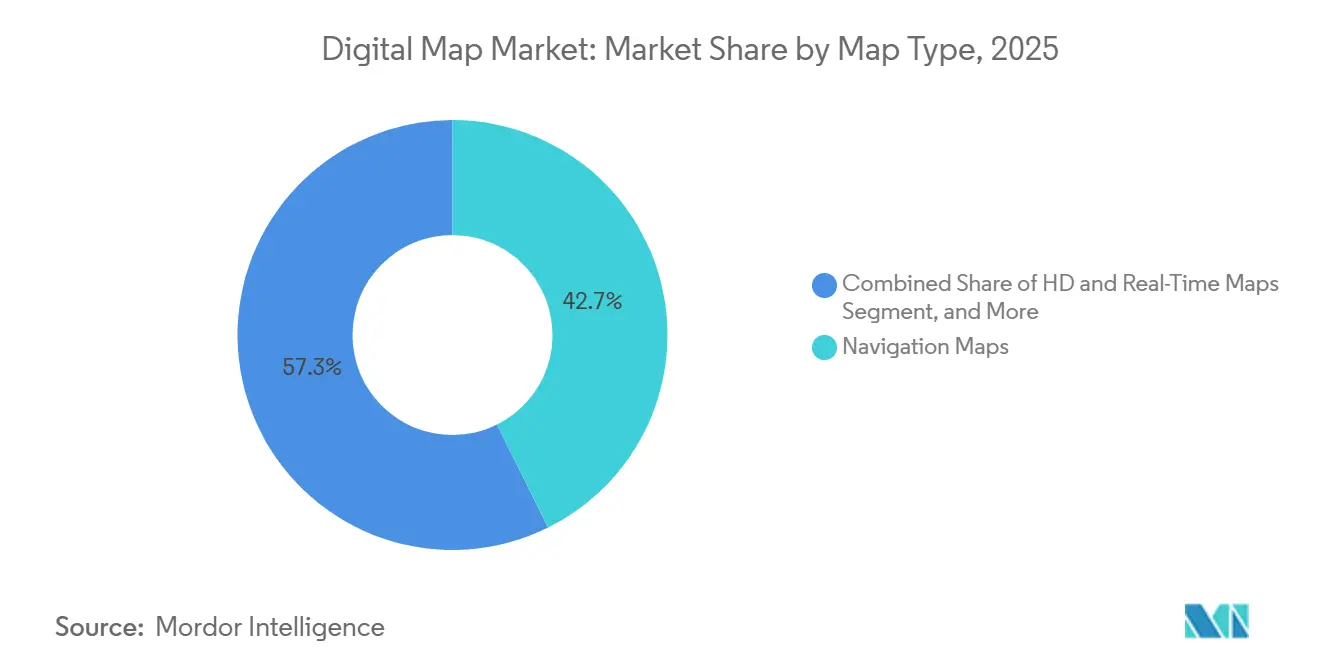
- Nach Kartentyp entfielen Navigationskarten auf 42,67 % des Umsatzes im Jahr 2025, während HD- und Echtzeit-Karten bis 2031 mit einer CAGR von 14,07 % wachsen.
- Nach Endverbrauchsbranche entfiel auf die Automobilindustrie ein Marktanteil von 39,17 % im Jahr 2025, doch der öffentliche Sektor und die Verteidigung expandieren am schnellsten mit einer CAGR von 14,47 % bis 2031.
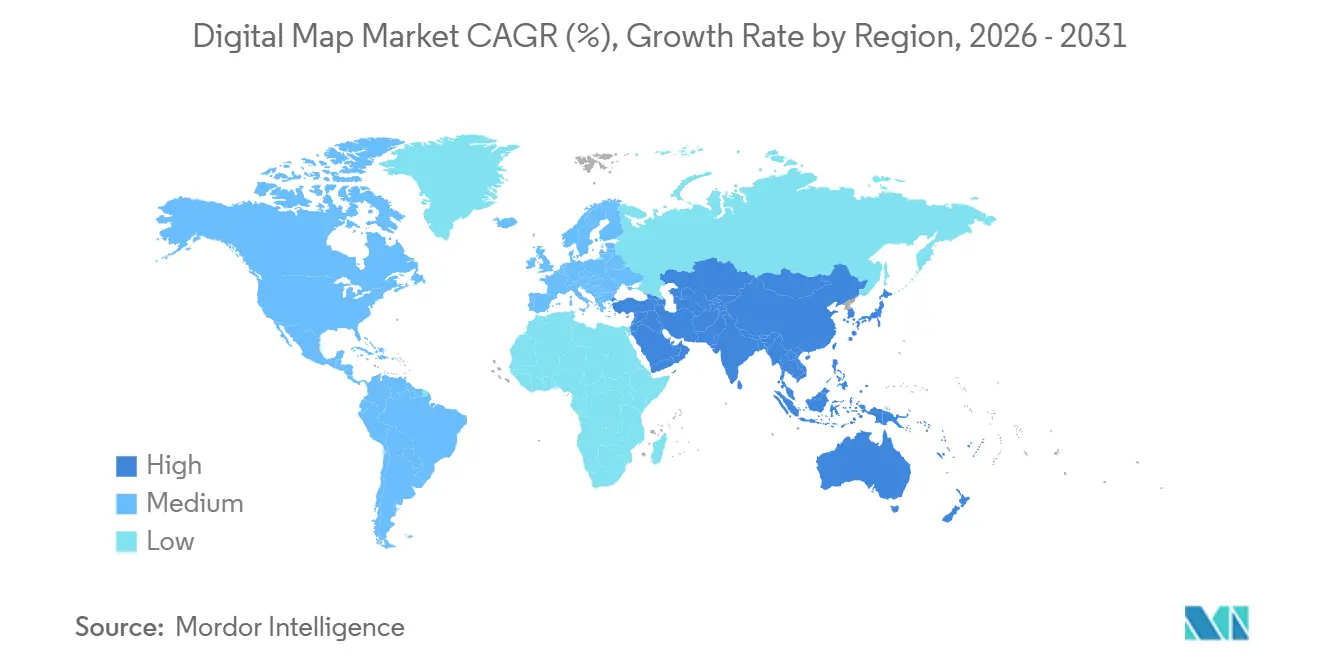
- Nach Geografie entfielen auf Nordamerika 36,83 % der Ausgaben im Jahr 2025, während Asien-Pazifik voraussichtlich mit einer CAGR von 14,24 % über 2026–2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasante Verbreitung von HD-Karten für ADAS und autonome Fahrzeuge | +2.8% | Global, konzentriert in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Explosives Wachstum von vernetzten Fahrzeug-OTA-Kartenaktualisierungs-Ökosystemen | +2.3% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Breite Einführung cloud-nativer GIS-Plattformen | +2.1% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Globale Skalierung von Smart-City-Programmen für digitale Zwillinge | +1.7% | Global, frühe Erfolge in Singapur, Dubai, Barcelona und chinesischen Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Verpflichtende EU-eCall- und Vorschriften der nächsten Generation für Straßenverkehrssicherheit | +1.4% | Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anforderungen zur betrieblichen CO₂-Kartierung (Scope 3) | +1.2% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Verbreitung von HD-Karten für ADAS und autonome Fahrzeuge
Automobilhersteller, die SAE-Level-3- und Level-4-Funktionen einführen, betrachten zentimetergenaue HD-Basiskarten als unverzichtbare Sicherheitsausrüstung. Mercedes-Benz aktivierte Drive Pilot in Kalifornien und Nevada unter Verwendung von HEREs HD Live Map, das Sensordaten von mehr als 5 Millionen Fahrzeugen zusammenführt, um Fahrspurmarkierungen auf 10 Zentimeter genau zu halten. BMWs und Volkswagens Dynamic Map Platform verarbeitet täglich 15 Terabyte Probedaten, um ein 1,2-Millionen-Kilometer-Netzwerk in Europa und Japan zu aktualisieren, was die hohen Kosten reiner LiDAR-Erhebungen verdeutlicht. Ein technisches SAE-Papier aus dem Jahr 2025 zeigte, dass die Überlagerung von Crowdsourcing-Aktualisierungen auf einer statischen HD-Ebene die Aktualisierungskosten um etwa 40 % senken kann, ohne an Genauigkeit zu verlieren.[1]SAE International Redaktionsausschuss, "Hybride HD-Kartierungsarchitekturen für autonome Fahrzeuge," SAE International, sae.org Dieses Hybridmodell lenkt Investitionen in Richtung Anbieter, die bordeigene Sensorfusion mit Cloud-Analysen kombinieren, anstatt sich auf periodische Fahrten zu verlassen.
Explosives Wachstum von vernetzten Fahrzeug-OTA-Kartenaktualisierungs-Ökosystemen
Die Over-the-Air-Bereitstellung hat sich von einem Premium-Add-on zu einem regulatorischen Standard entwickelt, da Fahrer und Sicherheitsbehörden aktuelle Straßendaten fordern. Ford übertrug 2024 63 Millionen delta-komprimierte Kartenpakete, reduzierte die Mobilfunk-Nutzlast um 85 % und senkte die Datenkosten erheblich. Stellantis integrierte Snapdragon Ride Flex-Chips, sodass Aktualisierungen automatisch während des Ladevorgangs der Fahrzeuge ausgeführt werden, wodurch die Latenz beseitigt wird, die einst kritische Patches verzögerte.[2]Qualcomm Newsroom, "Qualcomm und Stellantis kooperieren zur Bereitstellung von Software-definierten Fahrzeugen der nächsten Generation," Qualcomm, qualcomm.com Tesla verarbeitet monatlich 1,5 Milliarden Flottenkilometer, aktualisiert die Fahrspurgeometrie ohne Lizenzgebühren an Dritte und beweist den Margenvorteil der vertikalen Integration. Kartenanbieter, die keine leichtgewichtigen APIs anbieten, die sich nahtlos in verschiedene Telematik-Stacks integrieren lassen, riskieren, Marktanteile an Fahrzeughersteller zu verlieren, die eigene Pipelines entwickeln.
Breite Einführung cloud-nativer GIS-Plattformen
Verbrauchsbasiertes Cloud-GIS untergräbt die Preissetzungsmacht von Desktop-Suiten mit unbefristeten Lizenzen und erweitert gleichzeitig die Gesamtnutzerbasis. Esris ArcGIS Online überschritt 2025 die Marke von 15 Millionen Lizenzen, als Behörden zu nutzungsabhängigen Tarifen migrierten, die mit dem Datenvolumen skalieren.[3]Esri Newsroom, "ArcGIS Online erreicht 15 Millionen Nutzer," Esri, esri.com Google Earth Engine fügte kommerzielle Echtzeit-Änderungserkennungs-APIs hinzu, mit denen Einzelhändler und Auftragnehmer Standorte ohne Vor-Ort-Besuche prüfen können. AWS Location Service ist nun direkt mit SageMaker verknüpft, sodass Datenwissenschaftler standortbewusste Modelle auf eingebetteten Kartenebenen trainieren können, anstatt benutzerdefinierte ETL-Flows zu erstellen. Da Hyperscaler Speicherung und Rendering zur Ware machen, müssen traditionelle GIS-Anbieter auf vertikale Analysen und Beratungsdienstleistungen umstellen, um ihre Margen zu verteidigen.
Globale Skalierung von Smart-City-Programmen für digitale Zwillinge
Stadtplaner überführen Pilot-Zwillinge in vollständige Produktionssysteme, die dichte Sensornetzwerke mit autoritativen 3D-Basiskarten koppeln. Singapurs Virtual Singapore verarbeitet Daten von mehr als 100.000 IoT-Knoten, um Überschwemmungsszenarien und Verkehrsflüsse mit einer Auflösung von 1 Meter zu simulieren. Dubai schreibt nun ISO-19650-konforme BIM-Dateien für alle Neubauten vor, die in den nationalen digitalen Zwilling für automatisierte Genehmigungen und Infrastrukturplanung einfließen. Barcelona überlagert Live-Luftqualitäts- und Verkehrsdaten auf seiner Sentilo-Plattform, um Niedrigemissionszonen vor der Einführung zu testen. Kartenanbieter, die modulare, standardbasierte Basisebenen liefern, sind am besten positioniert, um diese kommunalen Mehrlieferantenverträge zu gewinnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für kontinuierliche Kartenaktualisierung auf Zentimeterebene | -1.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Datenschutz- und Lokalisierungsgesetze (DSGVO, PIPL) | -1.5% | Europa und China, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| IP-Lizenzstreitigkeiten zwischen Datenanbietern und Fahrzeugherstellern | -1.1% | Global, konzentriert im Automobilsektor | Mittelfristig (2–4 Jahre) |
| Algorithmische Verzerrungen und Haftungsbedenken bei KI-generierten Karten | -0.9% | Global, regulatorische Rahmenbedingungen entstehen in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für kontinuierliche Kartenaktualisierung auf Zentimeterebene
Eine Genauigkeit von unter 10 Zentimetern über kontinentale Straßennetze hinweg erfordert umfangreiche LiDAR-Flotten, Luftbildaufnahmen und Cloud-Verarbeitung, die sich nur globale Marktführer leisten können. HEREs 200-Fahrzeuge-LiDAR-Flotte senkte die Bruttomarge bei HD-Diensten um 320 Basispunkte, als sich die Aktualisierungszyklen von vierteljährlich auf wöchentlich verkürzten. TomTom reduzierte die Erhebungshäufigkeit in Sekundärmärkten und wechselte zur satellitengestützten Änderungserkennung, was die Kosten um 30 % senkte, aber die Aktualisierungslatenz von Tagen auf Wochen verlängerte. Kleinere Herausforderer setzen auf Dashcam-Computer-Vision, haben aber weiterhin Schwierigkeiten, die Präzisionsziele für Level 4 zu erfüllen. Die wirtschaftlichen Rahmenbedingungen verbreitern den Burggraben der Marktführer und verlangsamen den Wettbewerbswechsel.
Verschärfte Datenschutz- und Lokalisierungsgesetze (DSGVO, PIPL)
Neue Datenschutzregime zersplittern das globale Datengefüge in regionale Silos, erhöhen die Compliance-Kosten und erschweren grenzüberschreitende Dienste. Die DSGVO verlangt, dass jede mit einer identifizierbaren Person verknüpfte Geodatenspur innerhalb der EU-Grenzen verbleibt, was Anbieter dazu veranlasst, souveräne Clouds in Frankfurt und Amsterdam einzurichten. Chinas Überarbeitungen des Gesetzes zum Schutz personenbezogener Daten aus dem Jahr 2024 verbieten die Übermittlung inländischer Kartendaten ins Ausland ohne staatliche Genehmigung, was ausländische Anbieter zur Gründung von Joint Ventures mit lokalen Akteuren zwingt. Indiens Gesetz zum Schutz digitaler personenbezogener Daten von 2023 ermächtigt Regulierungsbehörden, die Handhabungspraktiken ausländischer Kartenanbieter zu prüfen, was mehrere Markteinstiege um mehr als ein Jahr verzögert hat. Diese überlappenden Vorschriften belasten kleinere Spezialisten, denen das Kapital für doppelte Infrastruktur fehlt, und begünstigen Marktführer mit regionalen Partnern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Dienstleistungen steigen durch wiederkehrende AktualisierungsverträgeSoftware entfiel 2025 auf 64,33 % des Marktanteils für digitale Karten, eine Position, die auf Jahrzehnten von Desktop-GIS-Lizenzen und eingebetteten Navigationsstacks aufgebaut wurde. Dennoch werden die Dienstleistungserlöse – von kontinuierlichen Kartenaktualisierungsabonnements bis hin zu Cloud-Integrationsberatung – bis 2031 voraussichtlich mit einer CAGR von 13,71 % steigen und den größten Teil des inkrementellen Marktes für digitale Karten im Betrachtungszeitraum ausmachen. Unternehmen bevorzugen nun vorhersehbare Betriebskostenmodelle gegenüber einmaligen Kapitalausgaben; Trimbles Übernahme von Transporeon im Jahr 2024, das Routing-APIs mit Logistikberatung bündelt, führte im ersten Halbjahr 2025 zu einem Anstieg der Abonnementlinien um 28 % im Jahresvergleich. Esri und Maxar berichten dasselbe Muster bei kommunalen Engagements für digitale Zwillinge, bei denen Kunden auf ergebnisbasierte Verträge bestehen, die an die Aktualisierungshäufigkeit und nicht an die Anzahl der Lizenzen geknüpft sind.
Die Verlagerung hin zu Dienstleistungen ist auch eine Frage des Talentmanagements. Nur wenige Unternehmen beschäftigen interne Geospatial-Experten, daher lagern sie Datenfusion, benutzerdefinierte Kartografie und API-Governance an Anbieter aus, die Service-Level-Agreements garantieren können. Software wird in absoluten Zahlen der größere Umsatzpool bleiben, aber das Lizenzwachstum verlangsamt sich, da cloud-native Open-Source-Stacks die Preissetzungsmacht untergraben. Anbieter, die keine substanziellen Beratungs- und Managed-Hosting-Bereiche aufbauen, riskieren, Marktanteile an Systemintegratoren oder Hyperscaler abzugeben, die bereits die Kundenbeziehung kontrollieren.


Nach Bereitstellung:
Cloud wird zur Standard-Geospatial-PlattformCloud-Installationen entfielen 2025 auf 71,42 % des Umsatzes und werden voraussichtlich bis 2031 eine CAGR von 13,66 % aufrechterhalten, was eine Cloud-First-Haltung im gesamten Markt für digitale Karten festigt. Da AWS Location Service HERE-, Esri- und Grab-Kacheln hinter einem einzigen nutzungsabhängigen Endpunkt bereitstellt, vermeiden Unternehmen die Komplexität mehrerer Verhandlungen. Microsoft ging im März 2025 noch weiter und integrierte Azure Maps in Power BI, sodass Analysten Verkaufsgebiete überlagern können, ohne Code schreiben zu müssen. Diese Schritte reduzieren den Bereitstellungsaufwand und beschleunigen die Einführung bei Nicht-GIS-Spezialisten, was neue Teile der Marktgröße für digitale Karten in die Cloud-Spalte treibt.
On-Premises-Server bleiben in der Verteidigung, kritischen Infrastrukturen und stark regulierten Versorgungsunternehmen bestehen, wo souveräne Daten oder Air-Gap-Anforderungen unabänderlich sind. Esri gab auf seiner Nutzerkonferenz 2025 bekannt, dass etwa 30 % der ArcGIS Enterprise-Lizenzen noch auf kundeneigener Hardware laufen, gegenüber 55 % im Jahr 2020. Da souveräne Cloud-Regionen in Europa, Indien und dem Nahen Osten entstehen, werden auch einige dieser Workloads voraussichtlich migrieren. Bis 2031 sehen Analysten, dass sich On-Premises bei 20–25 % des Marktanteils für digitale Karten stabilisiert und eine spezialisierte, aber profitable Nische für Anbieter verankert, die Anforderungen ohne Konnektivität erfüllen können.
Nach Kartentyp:
HD- und Echtzeit-Ebenen übertreffen Standard-NavigationNavigationsprodukte behielten 2025 einen Anteil von 42,67 % am Umsatz, doch HD- und Echtzeit-Ebenen werden sie bis 2031 mit einer CAGR von 14,07 % übertreffen und ihren Beitrag zum Markt für digitale Karten ausbauen. Waymos sechste Fahrergeneration lokalisiert sich anhand von 5-Zentimeter-HD-Kacheln, um die Zuverlässigkeit in dichten städtischen Kernen aufrechtzuerhalten. General Motors' Ultra Cruise verbraucht 2 GB HD-Daten pro Fahrstunde, was den Automobilhersteller dazu veranlasst, redundante Feeds zu sichern, um das Risiko eines einzelnen Anbieters zu vermeiden. Diese Premium-Anforderungen setzen eine Preisuntergrenze weit über den Standard-Routing-Ebenen.
Im Gegensatz dazu sieht sich die Standard-Navigation einem Margendruck ausgesetzt, da Gig-Economy-Plattformen und mittelständische Fahrzeughersteller auf Open-Source-Alternativen wie OpenStreetMap oder staatliche Basiskarten umsteigen. Topografische und thematische Datensätze werden weiterhin der Verteidigung, der Schifffahrt und der Umweltüberwachung dienen, aber dem makroökonomischen Wachstum folgen und nicht den zweistelligen Raten im HD-Bereich. Anbieter, die die Sensorfusion-Pipelines und die zentimetergenauen Aktualisierungszyklen, die von der Autonomie ab Level 3 gefordert werden, nicht finanzieren können, könnten auf margenschwache Verbrauchernavigation oder Nischen-Themenvertikalen beschränkt werden.

Nach Endverbrauchsbranche:
Budgets des öffentlichen Sektors überholen die AutomobilindustrieDie Automobilindustrie erzielte 2025 39,17 % des Umsatzes dank eingebetteter Navigation, ADAS und bevorstehender Autonomie-Ebenen. Dennoch wird der öffentliche Sektor und das Verteidigungssegment voraussichtlich das am schnellsten wachsende sein, mit einer CAGR von 14,47 % und einem zunehmenden Anteil am Markt für digitale Karten. Das US-Verteidigungsministerium vergab 2024 476 Millionen USD an Maxar für hochauflösendes 3D-Gelände, eine Budgeterhöhung von 40 % gegenüber dem vorherigen Zyklus. Die Nationale Geospatial-Intelligence Agency plant, die Merkmalsextraktion zu automatisieren, sodass Schlachtfeldkarten nahezu in Echtzeit aktualisiert werden, was eine neue Nachfrage nach Analysediensten schafft.
Kommerzielle Vertikalen folgen diesem Beispiel. Ingenieur- und Bauunternehmen überlagern BIM-Modelle mit Live-Vermessungsdaten, um Nacharbeitskosten bei Hunderten von Projekten um 12 % zu senken. Telekommunikationsanbieter nutzen Geospatial-KI zur Feinabstimmung der Platzierung von 5G-Türmen und senken die Standortakquisitionskosten um 18 %. Einzelhändler verlassen sich auf demografische Polygone, um Standorte zu priorisieren und Kannibalisierung zu vermeiden – eine Anwendung, die Esris Business Analyst nun an mehr als 3.000 Ketten liefert. Insgesamt vertiefen und diversifizieren diese nicht-automobilen Anwendungen die Umsatzbasis und schützen Anbieter vor einem etwaigen Abschwung in den Fahrzeugverkaufszyklen.
Geografische Analyse
Markt für digitale Karten in Nordamerika
Nordamerika hatte im Basisjahr mit 36,83 % des Umsatzes 2025 den größten Anteil am Markt für digitale Karten. Pilotprojekte für autonome Fahrzeuge in Kalifornien und Nevada treiben die Nachfrage an, ebenso wie die umfangreiche Flottentelemetrie von Tesla und robuste US-amerikanische Verteidigungsbudgets für Geodaten. Die Zuweisung des Cellular-Vehicle-to-Everything-Spektrums durch die Federal Communications Commission im Jahr 2024 beschleunigte den Einsatz vernetzter Fahrzeuge und steigerte die Nachfrage nach Echtzeit-Verkehrs- und Gefahrenschichten. Kanada profitiert von den offenen Basiskarten von Natural Resources Canada, die die Einstiegshürden für Start-ups senken, während Mexiko zurückbleibt, da Breitbandlücken im ländlichen Raum die Einführung von Cloud-GIS einschränken. Da die Durchdringung vernetzter Fahrzeuge die Sättigung erreicht, wird das regionale Wachstum voraussichtlich hinter dem globalen CAGR von 13,29 % zurückbleiben, die absoluten Ausgaben werden jedoch weiter steigen, da Verteidigungsbehörden HD-Geländedaten erneuern.
Markt für digitale Karten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich den stärksten CAGR von 14,24 % verzeichnen und den größten Anteil am inkrementellen Markt für digitale Karten im Prognosezeitraum hinzugewinnen. Baidu Maps verzeichnete im vierten Quartal 2024 nach der Integration von Verfügbarkeitsdaten für Ladestationen für Elektrofahrzeuge und der Routenplanung für autonome Taxis 650 Millionen monatlich aktive Nutzer. Die Smart Cities Mission Indiens verpflichtet alle 100 ausgewiesenen Kommunen zur Einführung von GIS-Plattformen für Abfall-, Mobilitäts- und Wassermanagement, was mehrjährige Verträge an MapmyIndia und Esri India vergibt. Die Partnerschaft zwischen Zenrin und Toyota in Japan entwickelt HD-Karten für den Level-3-Lexus-Teammate, während Südkorea 500 Milliarden KRW (375 Millionen USD) bereitgestellt hat, um sein Straßennetz mit einer Auflösung von 10 Zentimetern vor der Weltausstellung Busan 2027 zu digitalisieren. Diese Programme, kombiniert mit dem raschen Ausbau von 5G, bilden die Grundlage für ein anhaltendes zweistelliges regionales Wachstum.
Markt für digitale Karten in EMEA und Südamerika
Europa erzielte 2025 einen Anteil im mittleren Zwanzigerbereich, unterstützt durch das eCall-Mandat der EU und Verbesserungen der Galileo-Satellitengenauigkeit. Der Digital Markets Act verpflichtet Apple und Google nun zur Öffnung ihrer Karten-APIs, eine Regelung, die den Datenverkehr zu regionalen Spezialisten wie HERE und TomTom umlenken könnte. Die strengen DSGVO-Lokalisierungsanforderungen begünstigen Anbieter mit souveränen Clouds in Frankfurt und Amsterdam und stärken die Positionen etablierter Anbieter. Im Nahen Osten und Afrika finanzieren die Vereinigten Arabischen Emirate und Saudi-Arabien digitale Zwillinge für Smart Cities, während die Einführung in Subsahara-Afrika durch begrenzte Katasterdatenbanken eingeschränkt wird. Die südamerikanische Nachfrage konzentriert sich auf Brasilien und Argentinien, wo städtische Logistikplattformen zuverlässige Routenplanung benötigen, jedoch dämpft die Währungsvolatilität langfristige Infrastrukturinvestitionen.

Regulatorisches Umfeld
Das regulatorische Umfeld für digitale Karten verschärft sich in den Bereichen Data Governance, Interoperabilität und grenzüberschreitender Datenverkehr. In der Europäischen Union trat der Data Act (Verordnung (EU) 2023/2854) im September 2025 in Kraft und legt harmonisierte Regeln für den Zugang zu und die Nutzung von Daten fest, die von vernetzten Produkten und damit verbundenen Diensten erzeugt werden. Dies ist ein direkter Berührungspunkt für Kartenplattformen, die Fahrzeug-, Mobil- und IoT-Telemetriedaten für Echtzeit-Ebenen erfassen.
Normungsgremien und zwischenstaatliche Programme prägen ebenfalls, wie autoritative Geodaten strukturiert und ausgetauscht werden. Im März 2026 verabschiedete die Statistische Kommission der Vereinten Nationen die zweite Ausgabe des Global Statistical Geospatial Framework (GSGF), was die Abstimmung zwischen statistischen und geodätischen Referenzsystemen in Implementierungen des öffentlichen Sektors stärkt. Die ISO veröffentlichte im Februar 2026 ISO 19135:2026 und fügte damit einen formalen Rahmen für die Registrierung und Verwaltung von Informationsregistern hinzu, der einheitliche Kennungen und Register unterstützt, die über Geodatensätze hinweg verwendet werden. In China bietet GB/T 45394-2025 (umgesetzt im Oktober 2025) allgemeine Spezifikationen für Cyberspace-Kartierung, Datenbereitstellung und Kartenanwendungen und fügt Compliance-Schritte für Anbieter hinzu, die auf dem chinesischen Markt tätig sind oder Daten aus diesem integrieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette digitaler Karten beginnt mit der Erfassung und Lizenzierung von Daten aus mehreren Quellen, geht dann über Normalisierung, Merkmalsextraktion, Konflation und Qualitätssicherung, bevor die Bereitstellung über APIs, SDKs und Kacheln erfolgt. Wichtige vorgelagerte Inputs umfassen Satelliten- und Luftbildaufnahmen, Mobile-Mapping- und LiDAR-Vermessungsdaten, GNSS-Korrekturen und Probendaten von vernetzten Fahrzeugen und Mobilgeräten. Die Verarbeitung stützt sich zunehmend auf Cloud-Pipelines für Sensorfusion und Änderungserkennung und verpackt die Ergebnisse anschließend als Navigationsebenen, hochauflösende Straßenmodelle, Echtzeit-Verkehrs- und Gefahrenlagen sowie 2D-/3D-Basiskarten, die von Automobilsystemen, GIS-Plattformen und Unternehmensanwendungen genutzt werden.
Nachgelagerter Wert entsteht durch Vertrieb und Integration, wobei Hyperscaler und GIS-Plattformen Beschaffung und Bereitstellung vereinfachen und Systemintegratoren vertikale Arbeitsabläufe umsetzen (Flottenbetrieb, digitale Zwillinge für Smart Cities, militärisches Gelände, Versorgungsunternehmen und CO2-Bilanzierung). Die Lieferantendynamik verändert sich, da Open-Data-Ökosysteme Doppelarbeit reduzieren. Im Juli 2026 erreichte die Overture Maps Foundation 50 Mitglieder (darunter Grab, Uber und Samsara), was auf eine breitere Koordination bei gemeinsamen Basisebenen und Schemata hinweist, die zur Fundierung von Entwicklerwerkzeugen genutzt werden. Gleichzeitig werden Bildmaterial- und 3D-Aktualisierungsfunktionen näher an die Bereitstellung gebündelt. Esri skizzierte feste Partnerschaften zur Bildaktualisierung (Nearmap und Airbus) ab 2. Halbjahr 2026, wodurch die Verbindung zwischen vorgelagerter Erfassung und häufig aktualisierter Basiskartenverteilung enger wird.
Wettbewerbslandschaft
Alphabet, HERE Technologies und TomTom kontrollieren zusammen schätzungsweise 55–60 % der Automobilverträge und der Verbrauchernavigationserlöse, was dem Sektor ein moderates Konzentrationsprofil verleiht. Alphabet monetarisiert Google Maps und Waze durch Werbung statt durch Lizenzgebühren pro Fahrzeug, was eine aggressive Preisgestaltung ermöglicht, die gebührenbasierte Wettbewerber unter Druck setzt. HERE, unterstützt von deutschen Fahrzeugherstellern, verlagerte seinen Fokus auf HD Live Map und Echtzeit-Verkehr, was den Automobilumsatz 2024 um 18 % steigerte, obwohl die Verbrauchernavigation um 7 % zurückging. TomTom stieg 2025 aus persönlichen Navigationsgeräten aus, um sich auf B2B-APIs zu konzentrieren, ein Schwenk, der den Umsatz stabilisierte, aber die Bruttomarge verringerte, als das Unternehmen seine Cloud-Infrastruktur skalierte.
Cloud-native Spezialisten fragmentieren das Feld. Mapbox nutzt eine OpenStreetMap-Grundlage und Vektorkachel-Komprimierung, die den Bandbreitenverbrauch um 80 % senkt und hochfrequentierte Kunden wie Snap und Meta anzieht. CARTOs räumliche SQL-Engine auf BigQuery ermöglicht es Analysten, Geospatial-Abfragen ohne Desktop-GIS auszuführen, was den adressierbaren Nutzerkreis unter Einzel- und Logistikkunden erweitert. Esri investierte 150 Millionen USD in den Aufbau von Rechenzentren in Singapur, Dubai und São Paulo, um die Latenz für Smart-City- und Versorgungsworkloads zu reduzieren und gleichzeitig sein vertikales Analyse-Playbook zu vertiefen. Diese Schritte untergraben den Marktanteil der Marktführer, indem sie die Wechselkosten senken und den Entwicklerzugang erweitern.
Regulatorische Compliance ist zu einem wichtigen Wettbewerbshebel geworden. Anbieter mit ISO-27001-Zertifizierung und souveräner Cloud-Kapazität qualifizieren sich für sensible Verträge in Europa, Indien und China, wo ausländisches Daten-Hosting Angebote disqualifizieren kann. Partnerschaften wie TomTom–Microsoft Azure und HERE–Mercedes-Benz kombinieren Datenresidenz mit zentimetergenauen Aktualisierungszyklen und schaffen hohe Einstiegshürden für Späteinsteiger. Gleichzeitig veranlassen Streitigkeiten über geistiges Eigentum einige Fahrzeughersteller dazu, Mapping-Stacks zu internalisieren, wie General Motors es für seine Cruise-Flotte getan hat, was den Druck auf Lizenzgebühren von Drittanbietern erhöht. Das Nettoergebnis ist ein Markt, in dem Marktführer ihren Anteil durch tiefe Compliance und hochpräzise Assets verteidigen, während agile API-Anbieter neue Unternehmens-Workloads erschließen.
Marktführer der Branche für digitale Karten
Alphabet Inc.
HERE Global B.V.
TomTom International B.V.
Mapbox, Inc.
Apple Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Karten
- Alphabet Inc.
- HERE Global B.V.
- TomTom International B.V.
- Environmental Systems Research Institute, Inc.
- Mapbox, Inc.
- Apple Inc.
- Maxar Technologies Inc.
- Collins Bartholomew Limited
- Digital Map Products Inc.
- Digital Mapping Solutions Pty Ltd
- DMTI Spatial Inc.
- Lepton Software Export & Research (P) Ltd.
- ThinkGeo LLC
- MapData Services Pty Ltd
- NavInfo Co., Ltd.
- AutoNavi Holdings Limited
- Baidu Inc.
- Nearmap Ltd
- Zenrin Co., Ltd.
- Trimble Inc.
- CartoDB Inc.
- OpenStreetMap Foundation
- MapQuest, Inc.

Marktchancen und Zukunftsaussichten
Eine erhebliche Chance entsteht rund um KI-fähige, kontinuierlich aktualisierte Kartenebenen, die die Kosten und Latenz von Aktualisierungszyklen reduzieren, insbesondere für hochauflösende und Echtzeitprodukte, die im automatisierten Fahren und in großmaßstäblichen digitalen Zwillingen eingesetzt werden. Die Branche bewegt sich außerdem von der manuellen Kartenproduktion hin zu automatisierten Pipelines. Im Juni 2026 integrierte Baidu sein MapAgent-Framework in Baidu Maps, um die spurgenaue Kartengenerierung in mehr als 360 Städten zu automatisieren, was einen konkreten Nachweis für die Skalierung des Aktualisierungsdurchsatzes liefert. Daneben beschleunigt sich die Pipeline von der Forschung zum Produkt durch vision-language- und ahead-aware-Kartierungsansätze, die auf der CVPR 2026 vorgestellt wurden, wodurch sich die Palette der Werkzeuge erweitert, mit denen Anbieter Attribute im Zentimeterbereich mit geringerem manuellem Aufwand pflegen können.
Ein weiterer Bereich mit ungenutztem Potenzial ist Interoperabilität und Ökosystembeteiligung, wobei Käufer die Abhängigkeit von einzelnen Anbietern durch die Standardisierung von Basisebenen und Entwickler-Stacks verringern. Im Juli 2026 erreichte die Overture Maps Foundation 50 Mitglieder, fast doppelt so viele wie 2024, was auf eine breitere branchenübergreifende Abstimmung bei offenen Kartendatengrundlagen hinweist, die zur Unterstützung von Standortanwendungen genutzt werden können. Kommerzielle Angebote bündeln zudem häufige Basiskartenaktualisierungen in Mainstream-Plattformen. Esri und Vantor verlängerten eine Partnerschaft für vierteljährliche Aktualisierungen von 30-cm-Vivid-Mosaic-Bildbasiskarten mittels KI-gestützter Änderungserkennung und schufen damit eine Vorlage für abonnementbasierte Aktualisierungsdienste, die Unternehmen im Bausektor, bei Versorgungsunternehmen, in der Versicherungsbranche und in der Planung des öffentlichen Sektors operativ nutzen können, wo aktuelle Bilddaten und Änderungsanalysen die Arbeitsabläufe bestimmen.
Recent Industry Developments in Markt für digitale Karten
- Juli 2026: TomTom und Transit Technologies gaben eine Partnerschaft zur Integration von TomTom Orbis Maps und Live Traffic in die Flotten- und Logistiklösungen von Transit Technologies bekannt. Der Schritt erweitert Orbis über die Fahrzeugnavigation hinaus auf das operative Kartenwesen für gewerbliche Flotten und untermauert die Nachfrage nach Echtzeit-Ebenen und Workflow-APIs statt statischer Datensätze.
- April 2026: HERE und KOTEI gaben eine strategische Partnerschaft zum Aufbau einer KI-nativen Navigation für softwaredefinierte Fahrzeuge bekannt. Die Zusammenarbeit stärkt die Positionierung von HERE bei KI-gestützten In-Vehicle-Erlebnissen, bei denen Kartenaktualisierungen, Routenführung und Fahrerassistenzfunktionen als kontinuierlich verbesserte Softwarefähigkeiten bereitgestellt werden.
- Juli 2025: Google veröffentlichte Rivian Navigation with Google Maps unter Verwendung des Google Maps Auto SDK für maßgeschneiderte In-Car-Erlebnisse. Dies vertieft die Rolle von Google innerhalb der OEM-Infotainment-Systeme und erhöht den Wettbewerbsdruck auf gebührenpflichtige Navigationsanbieter, indem eine von einem Hyperscaler unterstützte Kartenplattform leichter im großen Maßstab einzubetten und anzupassen ist.


Markt für digitale Karten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige digitale Kartierungsdaten sowie kartenfähige Software und Dienstleistungen, die zum Erstellen, Aktualisieren, Bereitstellen und Visualisieren von Karten für Navigation, Standortintelligenz und Echtzeitanwendungen bei gewerblichen und öffentlichen Nutzern verwendet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen kostenlose, ausschließlich gemeinschaftsbasierte Kartennutzung aus, die nicht monetarisiert wird, sowie Verbraucherhardwaregeräte, bei denen Kartierung nur als Nebenfunktion gebündelt ist.
Übersicht der Segmentierung
- Nach Lösung
- Software
- Dienstleistungen
- Nach Bereitstellung
- On-Premise
- Cloud
- Nach Kartentyp
- Navigationskarten
- HD- und Echtzeit-Karten
- Topografische und thematische Karten
- Nach Endverbrauchsbranche
- Automobil
- Ingenieurwesen und Bauwesen
- Telekommunikation
- Öffentlicher Sektor und Verteidigung
- Einzelhandel und Geomarketing
- Sonstige Endverbrauchsbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts anhand öffentlicher, leicht nachvollziehbarer Quellen. Wir beziehen uns typischerweise auf Quellen wie das US Bureau of Transportation Statistics für Mobilitätsindikatoren, das US Census Bureau für Unternehmens- und Bevölkerungsgrundlagen, Eurostat für vergleichbare regionale Reihen und die Internationale Fernmeldeunion für die Verbreitung von Mobilfunk und Konnektivität. Bei Bedarf werden Einreichungen und Jahresberichte börsennotierter Unternehmen, Investorenpräsentationen und offizielle Pressemitteilungen genutzt, um Umsatzmix und Preisrichtung zu verstehen.
Um das Modell praxisnah zu gestalten, prüfen wir auch kartennahe Aktivitätssignale wie Fahrzeugverkäufe und Flottenwachstum, Smartphone-Durchdringung und öffentliche Ausgaben für Verkehrs- und Smart-City-Programme. Diese Prüfungen helfen, den Nachfragepool vor Anwendung der Prognosen plausibilitätszu prüfen. Patentdatenbanken werden selektiv überprüft, um zu erkennen, wohin sich der technische Fokus verschiebt, zum Beispiel Echtzeitaktualisierungen und höher aufgelöste Kartenebenen. Getrennt davon wird eine Datenbank mit Import- und Exportsendungen auf Ebene der Sendungen genutzt, wo hardwaregebundene Kartenerfassungsgeräte sichtbare Handelssignale erzeugen. Diese Sekundärquellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung während der Studie wurden viele weitere öffentliche Quellen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit dient dazu, zu bestätigen, was als Umsatz aus digitalen Karten zählt, und die Adoptionsraten nach Kartentyp und Einsatzform belastbar zu prüfen. Wir sprachen mit einer Mischung aus Kartendatenanbietern, Softwareanbietern, Systemintegratoren und Endnutzerteams in den Bereichen Automobil, Telekommunikation, öffentlicher Sektor und Einzelhandel, mit Abdeckung in APAC, EMEA und Amerika, damit regionale Preisgestaltung und Vertragsstrukturen verglichen werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 19 % | APAC: 43 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 22 % | EMEA: 32 % |
| Kleinere Anbieter: 22 % | Manager: 59 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt mittels eines Top-down-Ansatzes, bei dem regionale Ausgabenpools aus dem Mix von Kartensoftware, Kartendiensten und Kartendatennutzung über die wichtigsten Endverbrauchsbranchen rekonstruiert und anschließend nach Einsatzmustern und Kartentyp-Intensität normalisiert werden. Um dies zu untermauern, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie beispielsweise stichprobenartigen Umsatzaufteilungen von Anbietern, Kanalprüfungen typischer Vertragsgrößen und einer einfachen Logik von ASP mal Volumen für wiederkehrende Kartenaktualisierungen und API-Nutzung, sofern Daten verfügbar sind.
Das Modell verwendet Marktfingerabdrücke, die die Nachfrage nach digitalen Karten sichtbar beeinflussen. Dazu gehören die Verbreitung von Smartphones und vernetzten Geräten, die Fahrzeugproduktion und der Anteil von Fahrzeugen mit Navigation und ADAS-Unterstützung, das Wachstum der Flotten- und Last-Mile-Zustellaktivität, die Cloud-Migrationsraten für geodätische Workloads sowie öffentliche Ausgaben im Zusammenhang mit Verkehrsdigitalisierung und Smart-City-Programmen. Fehlt für einen Nischen-Anwendungsfall ein Bottom-up-Input, schließen wir die Lücke mit einem konservativen Durchdringungs-Proxy und validieren dann die implizierten Ausgaben pro Nutzer durch Interviews, damit die Gesamtwerte nicht abweichen.
Prognosen werden mittels multivariater Regression entwickelt, wobei die oben genannten Indikatoren die Haupttreiber sind, und anschließend durch Szenarioanalysen für Preisänderungen bei hochauflösenden und Echtzeit-Kartenebenen angepasst. Die endgültige Entwicklung wird mit den Erwartungen der Befragten zu Erneuerungszyklen, Aktualisierungshäufigkeit und dem Tempo neuer Anwendungsfälle wie Echtzeit-Routenführung und digitaler Zwillinge abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Ergebnisse mit unabhängigen Signalen, einschließlich Konnektivitätswachstum, Fahrzeug- und Flottenindikatoren sowie dem beobachteten Tempo der Cloud-Bereitstellung bei Kartierungs-Workloads. Ausreißer werden markiert, wenn regionale Gesamtwerte unrealistische Ausgaben pro vernetztem Nutzer implizieren oder wenn sich der Kartentyp-Mix zu stark verschiebt. Danach werden die zugrunde liegenden Annahmen erneut überprüft.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, und wir kontaktieren Quellen erneut, wenn eine größere Abweichung auftritt oder wenn eine neue Regulierung, ein Vertragsabschluss oder eine Preisänderung das Marktverhalten wesentlich verändert. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei bedeutenden Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste zum Zeitpunkt der Veröffentlichung verfügbare Sicht erhalten.
Vergleich der Marktgröße für digitale Karten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für digitale Karten können auch bei identischer Themenbezeichnung unterschiedlich ausfallen, da jede Studie die Grenze um Kartentypen, Umsatzströme und Endverbrauchsabdeckung auf ihre eigene Weise zieht. Unterschiede zeigen sich auch, wenn eine Schätzung sich auf ein Basisjahr wie 2025 stützt, während eine andere 2026 verwendet, oder wenn Zeitpunkte der Währungsumrechnung und der Umgang mit Inflation nicht abgestimmt sind.
Durch die Verfolgung des Vertragsmixes über Software und Dienstleistungen, die Überprüfung des Anteils von Cloud gegenüber On-Premise und die Aktualisierung dieser Inputs durch Primärvalidierung hält Mordor Intelligence den Gesamtwert für digitale Karten an monetarisierten Kartierungsumsätzen fest, statt an angrenzenden Standortanalysen, die die Zahl aufblähen können. Die Abweichung ergibt sich in der Regel daraus, ob hochauflösende und Echtzeitebenen vollständig gezählt werden, wie nutzungsbasierte API-Umsätze annualisiert werden und ob Prognosen von stabilen Preisen oder schnellerer Preiskompression ausgehen, wenn weitere Datenquellen in den Stack eintreten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,79 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 32,35 Mrd. USD (2025) | Verwendet 2025 als Basisjahr und eine breitere technologische Abgrenzung, die Kartierung mit verwandten Standortdaten-Management-Tools bündeln kann, was den Ausgangswert bereits vor Anwendung des Wachstums verändert. |
| Fachzeitschrift B | 31,24 Mrd. USD (2025) | Pressemitteilungsartige Dimensionierungen fassen typischerweise einen einzelnen Basisfall zusammen, mit begrenzter Transparenz darüber, wie nutzungsbasierte API-Umsätze, die Preisgestaltung von hochauflösenden Ebenen und der Zeitpunkt der Währungsumrechnung über die Regionen hinweg behandelt werden. |
Betrachtet man die drei Zahlen zusammen, erklärt sich der Großteil der Abweichung durch die Wahl des Jahres und dadurch, wie eng der Anwendungsbereich um kostenpflichtige digitale Kartierung im Vergleich zu angrenzender Software gehalten wird. Wenn die Abgrenzungsregeln und die wichtigsten Treiber klar dargelegt sind, lässt sich die Schätzung leichter nachvollziehen, und es fällt Entscheidungsträgern auch leichter, die Annahmen für ihre eigene Planung anzupassen.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wachsen die Ausgaben für hochauflösende Karten?
HD- und Echtzeit-Ebenen werden voraussichtlich bis 2031 mit einer CAGR von 14,07 % wachsen, da autonome Fahrzeugprogramme skalieren.
Welche Region wird bis 2031 den größten inkrementellen Umsatz hinzufügen?
Asien-Pazifik, angeführt von China, Indien und Japan, wird voraussichtlich die schnellste CAGR von 14,24 % verzeichnen und den größten Anteil an neuen Ausgaben beisteuern.
Was treibt den Wandel von Softwarelizenzen zu Dienstleistungen an?
Unternehmen bevorzugen zunehmend kontinuierliche Kartenaktualisierungsabonnements und Cloud-Integrationsberatung, was Dienstleistungen bis 2031 auf eine CAGR von 13,71 % treibt.
Warum überholen Cloud-Bereitstellungen On-Premises-Installationen?
Elastische Skalierung, integrierte Sicherheit und gebündelte APIs von AWS, Azure und Google Cloud machen die Cloud zur Standardwahl, die bereits 71,42 % des Umsatzes im Jahr 2025 hält.
Wie wirken sich Datenschutzgesetze auf globale Anbieter aus?
DSGVO, Chinas PIPL und Indiens Datenlokalisierungsvorschriften zwingen Anbieter, regionale Clouds zu unterhalten, was die Compliance-Kosten erhöht und grenzüberschreitende Datenflüsse einschränkt.
Welche Unternehmen fordern die etablierten Marktführer heraus?
Mapbox, CARTO und Esri gewinnen Unternehmensaufträge mit offenen Standards, Vektorkachel-Komprimierung und räumlichen SQL-Diensten, die die Wechselkosten senken.
Seite zuletzt aktualisiert am:



