
Marktgröße und Marktanteil für Passagierdienstleistungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.01 Milliarden US-Dollar |
| Marktgröße (2031) | 30.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.83 % |
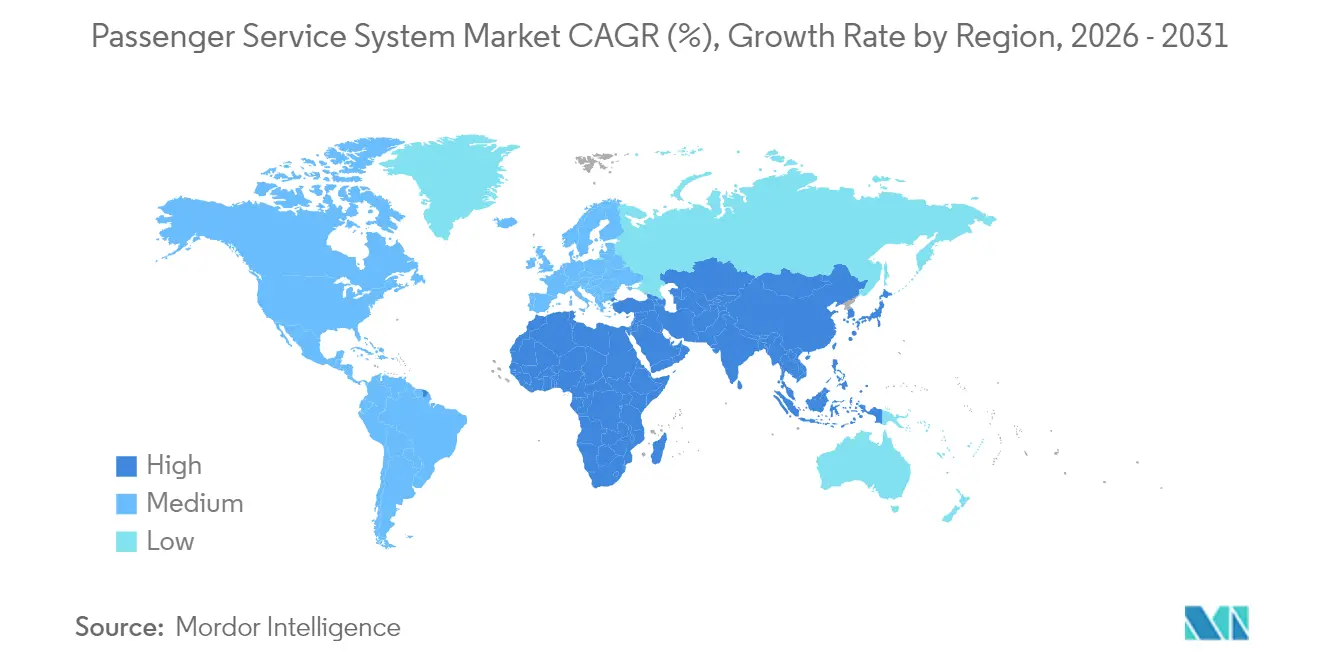
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
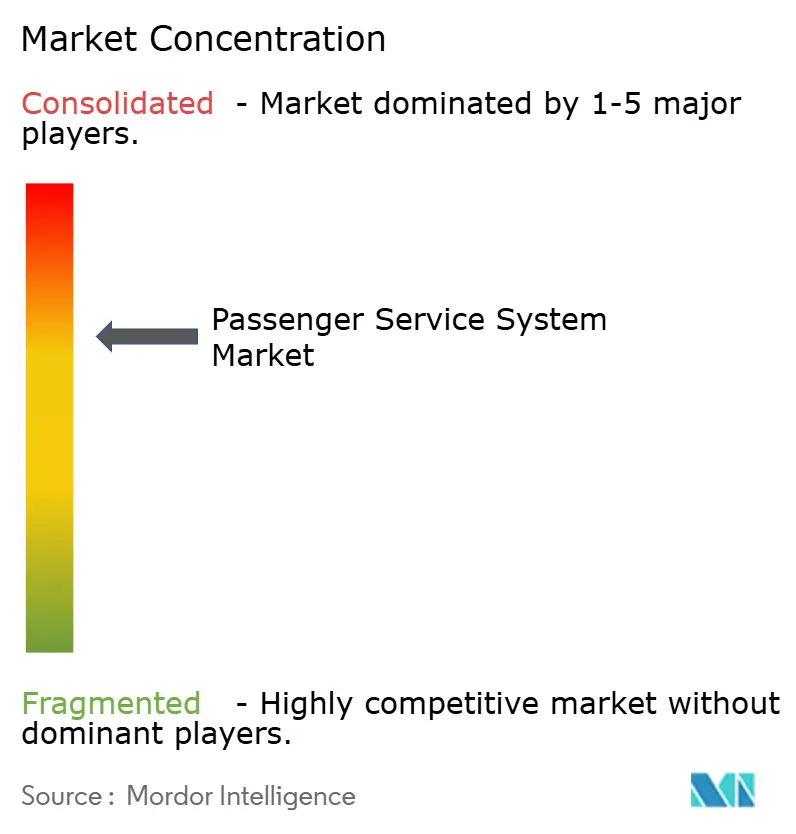
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Passagierdienstleistungssysteme von Mordor Intelligence
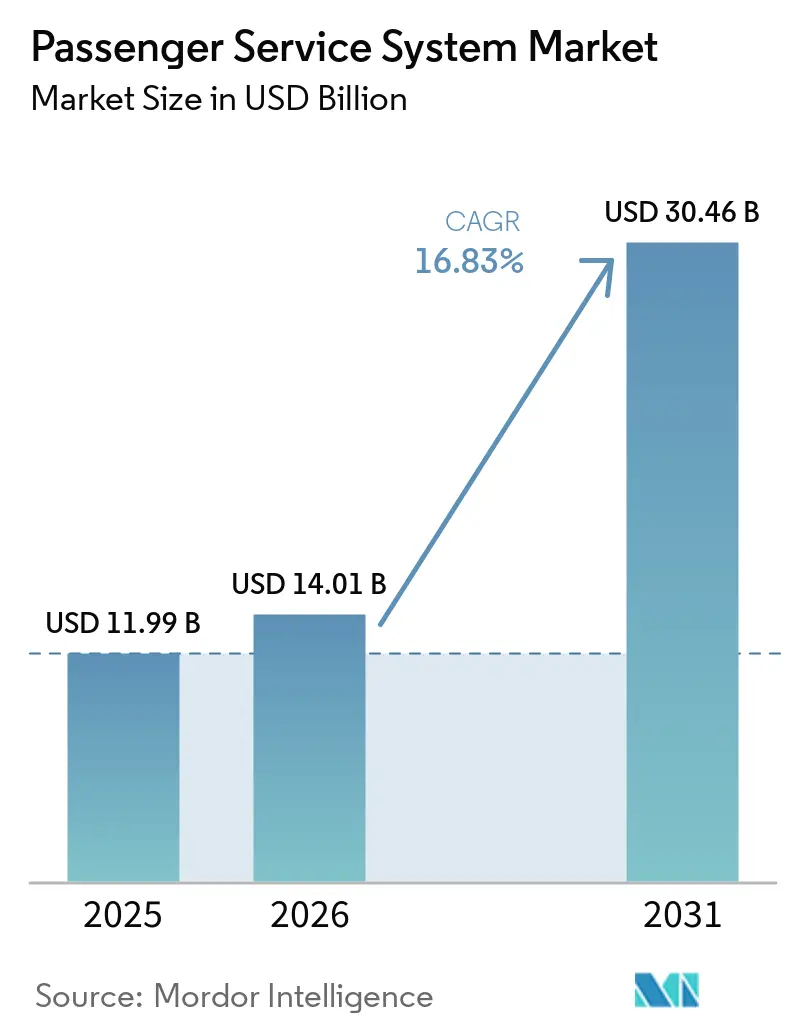
Die Marktgröße für Passagierdienstleistungssysteme wurde im Jahr 2025 auf USD 11,99 Milliarden geschätzt und soll von USD 14,01 Milliarden im Jahr 2026 auf USD 30,46 Milliarden bis 2031 wachsen, bei einer CAGR von 16,83 % während des Prognosezeitraums (2026–2031). Diese kräftige Expansion spiegelt die beschleunigte Verlagerung der Fluggesellschaften hin zu cloud-nativen Architekturen, KI-gesteuertem Retailing sowie Angebots- und Auftragsmanagementplattformen wider. Fluggesellschaften leiten einen Teil des im Jahr 2024 freigegebenen Technologiebudgets von USD 37 Milliarden in Upgrades der nächsten Generation des Marktes für Passagierdienstleistungssysteme, die den Aufwand für Legacy-Infrastrukturen senken und dynamische Einnahmequellen erschließen. Vollserviceträger setzen auf umfangreiche Migrationen zur Modernisierung mainframe-gebundener Anwendungen, während Billigfluggesellschaften agile Einführungen vorantreiben, die die Markteinführungszeit für neue Zusatzprodukte verkürzen. Regional gesehen führen nordamerikanische Platzhirsche weiterhin die Standardisierung rund um IATA ONE Order an, während Fluggesellschaften im asiatisch-pazifischen Raum das stärkste Volumenwachstum und die höchste Rate neuer Systemeinführungen verzeichnen. Der Wettbewerbsdruck steigt, da cloud-native Spezialisten modulare APIs in bestehende Bereitstellungen des Marktes für Passagierdienstleistungssysteme integrieren und traditionelle Anbieter zu erheblichen Investitionen in Forschung und Entwicklung sowie strategische Partnerschaften mit Hyperscale-Anbietern zwingen.
Wichtigste Erkenntnisse des Berichts
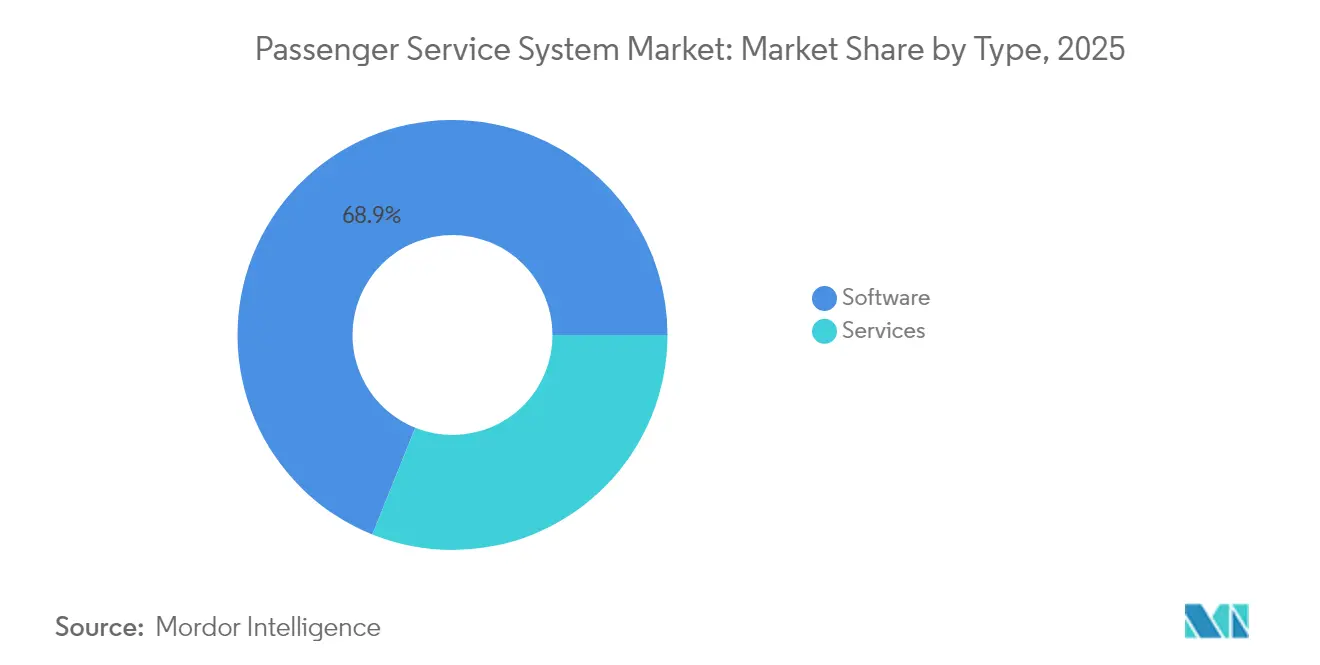
- Nach Typ hielt Software im Jahr 2025 einen Marktanteil von 68,92 % am Markt für Passagierdienstleistungssysteme, während Dienstleistungen bis 2031 mit einer CAGR von 17,98 % wachsen sollen.
- Nach Bereitstellungsmodell entfielen im Jahr 2025 52,88 % der Marktgröße für Passagierdienstleistungssysteme auf Cloud-Modelle, die bis 2031 mit einer CAGR von 18,35 % expandieren sollen.
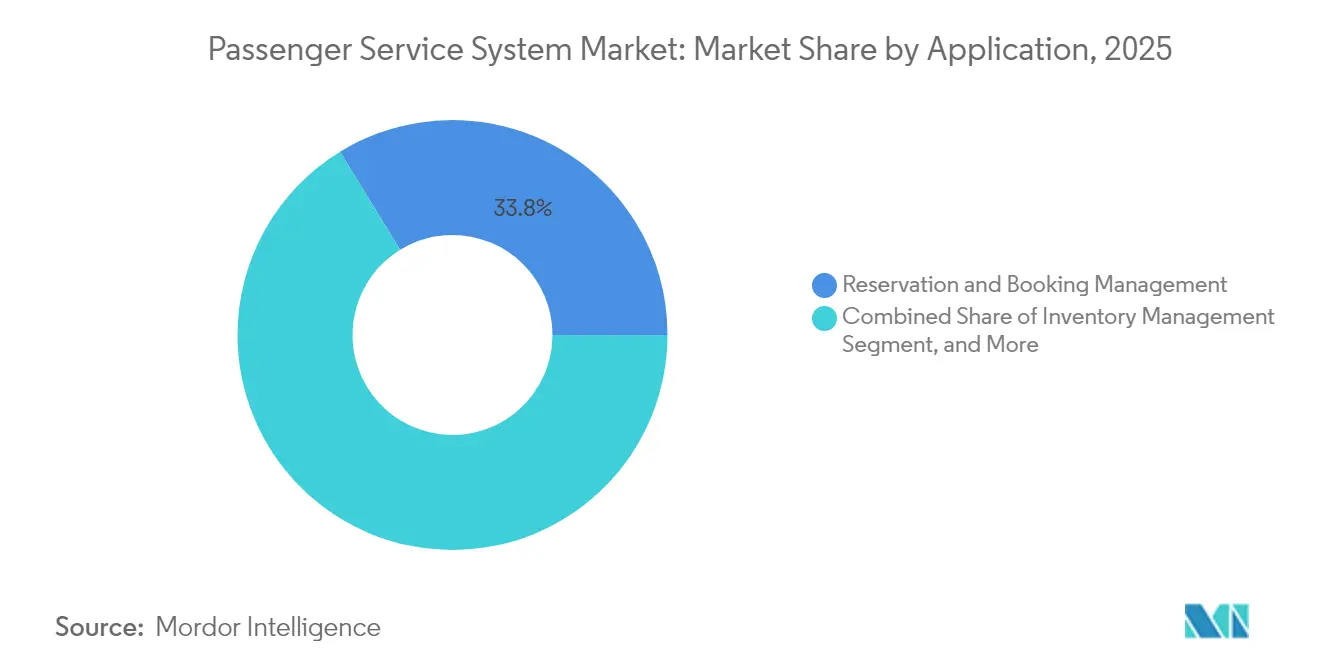
- Nach Anwendung erfasste Reservierungs- und Buchungsmanagement im Jahr 2025 einen Marktanteil von 33,76 % am Markt für Passagierdienstleistungssysteme; das Treueprogrammmanagement soll im gleichen Zeitraum mit einer CAGR von 17,71 % wachsen.
- Nach Airline-Typ dominierten Vollserviceträger mit einem Umsatzanteil von 39,88 % im Jahr 2025, während Billigfluggesellschaften bis 2031 mit einer CAGR von 19,42 % wachsen.
- Nach Geografie entfielen 33,15 % des Umsatzes 2025 auf Nordamerika, doch der asiatisch-pazifische Raum wächst mit einer CAGR von 18,97 % bis 2031 am schnellsten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Flugreisenden | +4.2% | Global – asiatisch-pazifischer Raum führend | Mittelfristig (2–4 Jahre) |
| Rasche Cloud-Einführung in den IT-Systemen der Fluggesellschaften | +3.8% | Nordamerika und EU, asiatisch-pazifischer Raum aufholend | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach Zusatzerlös-Merchandising | +3.1% | Global – angeführt von Billigfluggesellschaften | Mittelfristig (2–4 Jahre) |
| Vorgaben für ein nahtloses Omni-Channel-Passagiererlebnis | +2.7% | EU federführend, weltweite Übernahme | Langfristig (≥ 4 Jahre) |
| IATA ONE Order beschleunigt durchgängige Upgrades des Passagierdienstleistungssystems | +2.4% | Global – frühe Anwender im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Ablösung von Airport CUTE/CUPPS treibt moderne APIs für Passagierdienstleistungssysteme voran | +1.0% | Flughäfen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Flugreisenden
Die globalen Passagierzahlen sollen 2025 auf 5,2 Milliarden steigen und setzen Legacy-Reservierungsarchitekturen unter beispiellosen Druck. Die Migration von United Airlines von 50 Jahre alten Mainframes auf einen Amazon Bedrock-gestützten Stack zeigt, wie Fluggesellschaften heute komplexe Passagiernamenseinträge in skalierbare Klartextobjekte umwandeln [1]. Flughäfen im asiatisch-pazifischen Raum wie Bangkoks Suvarnabhumi und Phuket streben über 130 Millionen Passagiere an und treiben damit Infrastrukturprogramme im Wert von USD 18 Milliarden voran, die auf Passagierdienstleistungssysteme ausgerichtet sind. Höhere Reisevolumina vervielfachen Transaktionsanfragen und zwingen Fluggesellschaften zur Einführung cloud-nativer Bereitstellungen des Marktes für Passagierdienstleistungssysteme, die Echtzeit-Bestandsorchestrierung und dynamische Preisgestaltung ermöglichen.
Rasche Cloud-Einführung in den IT-Systemen der Fluggesellschaften
Fünfundneunzig Prozent der Fluggesellschaften nennen die Cloud-Migration als oberste CIO-Priorität und verweisen auf 40 % Einsparungen bei den Gesamtbetriebskosten sowie schnellere Release-Zyklen, sobald Mainframe-Abhängigkeiten entfallen. Sabre schloss die Ablösung seines proprietären Mainframes zugunsten von Google Cloud ab und eliminierte dabei jährliche Betriebskosten von USD 100 Millionen, während Mikrodienste für personalisierte Angebote freigeschaltet wurden. Die AWS-Partnerschaft von Delta Air Lines stattet ihre Ertragsmanagement-Algorithmen mit bedarfsgerechter Rechenleistung für sitzplatzgenaue Preisentscheidungen aus. Diese Schritte bestätigen gemeinsam, dass Fluggesellschaften, die cloud-native Frameworks für Passagierdienstleistungssysteme einsetzen, messbare Agilität und Margenvorteile erzielen.
Wachsende Nachfrage nach Zusatzerlös-Merchandising
Die Zusatzerlöse überstiegen 2024 USD 118 Milliarden. Fluggesellschaften wie Ryanair erzielen mehr als 30 % ihres Gesamteinkommens aus kostenpflichtigen Zusatzleistungen, was Upgrades des Marktes für Passagierdienstleistungssysteme erfordert, um KI-gestütztes Bündeln und Echtzeit-Upselling zu unterstützen. AirBaltic verzeichnete nach der Einführung von maschinenlerngesteuerter dynamischer Zusatzpreisgestaltung einen Anstieg der Sitzplatzerlöse um 6 %. Virgin Atlantic wählte anschließend das Revenue-Betriebssystem von FLYR, um personalisierte Angebote über mobile, Kiosk- und Agentenkanäle hinweg zu erweitern [2]. Moderne Module für Passagierdienstleistungssysteme integrieren jetzt Empfehlungsmaschinen und granulare Kundensegmentierung, sodass Fluggesellschaften die Margen bei Gepäck, Sitzplätzen und Prioritätsdiensten feinjustieren können, ohne den Kernbuchungsablauf zu stören.
IATA ONE Order beschleunigt durchgängige Upgrades des Passagierdienstleistungssystems
ONE Order ersetzt fragmentierte PNR-basierte Prozesse durch Einzelauftragseinträge und vereinfacht Abrechnung, Servicierung und Analysen. Riyadh Air nimmt den Betrieb direkt auf SabreMosaic auf und vermeidet so Legacy-Komplexität, um vom ersten Tag an passagierzentriertes Retailing zu erreichen. British Airways führt Amadeus Nevio ein, um flugzentrierte Arbeitsabläufe in modulare Angebote umzuwandeln, die mit einem einheitlichen Auftragsmanagement verknüpft sind. Frühe Anwender berichten von kürzeren Servicezeiten, saubererer Erlösabrechnung und niedrigeren Middleware-Kosten, was viele Netzwerkfluggesellschaften zu umfassenden Neuausrichtungen des Marktes für Passagierdienstleistungssysteme bewegt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für Lizenzen und Migration | -2.1% | Global – kleinere Fluggesellschaften am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Legacy-Mainframe-Bindung bei Tier-1-Fluggesellschaften | -1.8% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Wachsende Datensouveränitätsvorschriften | -1.3% | China, EU-DSGVO-Zonen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei der NDC-Integration | -0.9% | Globaler MINT-Fachkräftemangel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für Lizenzen und Migration
Eine umfassende Modernisierung des Passagierdienstleistungssystems kann bei einem großen Flugbetreiber USD 100 Millionen übersteigen, was viele Regionalfluggesellschaften davon abhält, Legacy-Verträge aufzugeben. Fluggesellschaften staffeln Migrationen häufig über 3–5 Jahre, um Cashflow-Schocks zu begrenzen, sehen sich jedoch während der Umstellungsphasen noch immer mit Doppelbetriebskosten konfrontiert. Kleinere Betreiber haben Schwierigkeiten, günstige Konditionen mit dominanten Anbietern auszuhandeln, was die Anbieterabhängigkeit im gesamten Markt für Passagierdienstleistungssysteme perpetuiert. Cloud-OPEX-Modelle mildern einen Teil der Kapitalbelastung, doch Lizenzgebühren für anspruchsvolle Angebots- und Auftragsmodule bleiben eine Hürde, bis die Transaktionsvolumina ausreichend skalieren.
Legacy-Mainframe-Bindung bei Tier-1-Fluggesellschaften
Große Fluggesellschaften stützen sich auf Codebasen, die in den 1960er Jahren in COBOL und TPF geschrieben wurden, wobei 30 % ihrer Support-Ingenieure voraussichtlich innerhalb dieses Jahrzehnts in den Ruhestand treten werden. Eine Neuplattformierung birgt operationelle Risiken: Ausfallzeiten können Millionen von Passagieren stranden lassen und Fluggesellschaften Strafen in Millionenhöhe kosten. Folglich verschieben einige Fluggesellschaften Upgrades und überlassen neueren Wettbewerbern, die cloud-first-Lösungen für Passagierdienstleistungssysteme einsetzen, die Agilität. Der Marktimpuls begünstigt weiterhin die Modernisierung, doch die Mainframe-Bindung verlangsamt die Gesamtadoptionskurve und dämpft den kurzfristigen ROI digitaler Initiativen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dienstleistungen ermöglichen rasche ModernisierungDie Marktgrößenzahlen für Passagierdienstleistungssysteme unterstreichen den Umsatzbeitrag von Software in Höhe von 68,92 % im Jahr 2025. Fluggesellschaften erneuern weiterhin Kernlizenzen für Plattformen wie Amadeus Altéa und SabreSonic, bündeln jedoch zunehmend Beratungs- und Migrationsunterstützung in mehrjährigen Dienstleistungsverträgen. Die CAGR von 17,98 % des Dienstleistungssegments resultiert daraus, dass Fluggesellschaften über die bloße Implementierung hinaus Cloud-Architekturdesign, NDC-Schema-Mapping und KI-Modelltraining fordern. Tier-1-Fluggesellschaften strukturieren nun Partnerschaften, die gemeinsame Codebasen mit DevOps-Teams von Lieferanten kombinieren und Wissen transferieren, das Feature-Releases beschleunigt.
Der sich verändernde Beschaffungsmix verdeutlicht eine Verlagerung hin zu ergebnisbasierten Verträgen, die anhand von Zusatzerlössteigerungen oder Ausfallzeitreduzierungen messbar sind. Anbieter reagieren darauf, indem sie verwaltete Dienste mit Verfügbarkeits-SLAs und kontinuierlichen Optimierungszyklen bündeln. Infolgedessen wachsen die Softwareerlöse stetig, doch dienstleistungsgetriebene Differenzierung bestimmt das Wettbewerbstempo. Fluggesellschaften, die hochwertige Integrationsunterstützung sichern, verkürzen Migrationszeitpläne und erschließen sich Vorteile als frühe Anwender im dynamischen Retailing – Vorteile, die sich im gesamten Markt für Passagierdienstleistungssysteme niederschlagen.


Nach Bereitstellungsmodell:
Cloud-Modelle dominieren neue VerträgeCloud-Bereitstellungen beanspruchten 2025 einen Marktanteil von 52,88 % am Markt für Passagierdienstleistungssysteme und führen mit einer CAGR von 18,35 %. Fluggesellschaften bevorzugen OPEX-orientierte Abonnementmodelle, die mit den Ticketvolumina skalieren und kapitalintensive Rechenzentrum-Upgrades umgehen. Die strategische Partnerschaft von Sabre mit Google Cloud ermöglicht es Fluggesellschaften, sich ohne Bereitstellung von On-Premise-Infrastruktur in natürlichsprachliche KI-APIs einzuklinken. United Airlines berichtet von Antwortzeiten unter einer Sekunde bei komplexen Reiserouten-Suchen, nachdem die Shopping-Engine auf AWS umgestellt wurde, was den operativen Vorteil demonstriert, der nur über Hyperscale-Ressourcen zugänglich ist.
On-Premise-Installationen bestehen hauptsächlich bei transatlantischen Legacy-Fluggesellschaften fort, die durch historische Investitionen und strenge Datenhaltungsvorschriften gebunden sind. Selbst hier entstehen hybride Bereitstellungen: Transaktionskerne verbleiben für geringe Latenz lokal, während Prognosen und Personalisierung in der Cloud laufen. Der wachsende Anteil von Cloud-Verträgen signalisiert, dass künftige Upgrades des Marktes für Passagierdienstleistungssysteme standardmäßig auf Mikrodienst-Architekturen setzen werden, sodass Fluggesellschaften neue Module – Treueprogramme, Störungsmanagement, Nachhaltigkeitsberichterstattung – durch einfache API-Umschalter statt umfangreicher Code-Neuentwicklungen aktivieren können.
Nach Anwendung:
Treueprogrammmanagement beschleunigt die ErlösdiversifizierungReservierungs- und Buchungsmanagement entfiel 2025 auf 33,76 % des Umsatzes, doch Treueprogrammsysteme verzeichnen mit einer CAGR von 17,71 % das schnellste Wachstum, da Fluggesellschaften von transaktionalen Tarifen zu beziehungsgetriebenem Monetarisieren übergehen. Philippine Airlines übernahm Amadeus Loyalty Management, um zielgerichtete Angebote zu liefern, die über Flüge hinaus Hotels, Bodentransport und Finanzpartnerschaften umfassen. Die vollständige Integration ermöglicht Einlösung und Gutschrift in Echtzeit, steigert den Customer Lifetime Value und stärkt den Direktkanalvertrieb.
Check-in-, Boarding- und Bestandsanwendungen reifen schrittweise und integrieren Biometrie sowie KI-Zuteilungsalgorithmen. Neue Module verfolgen den Verbrauch nachhaltiger Flugkraftstoffe zur Erfüllung von ESG-Berichtspflichten. Innerhalb dieser diversifizierten Suite ist das Treueprogrammmanagement positioniert, einen größeren Anteil der Marktgröße für Passagierdienstleistungssysteme zu beanspruchen, da Fluggesellschaften granulare Verhaltensdaten für hyperpersonalisierte Bündel nutzen – Bündel, die einfaches Sitzplatz- und Gepäck-Merchandising in der Rentabilität übertreffen.
Nach Airline-Typ:
Billigfluggesellschaften setzen den AgilitätsmaßstabVollservicefluggesellschaften hielten 2025 einen Anteil von 39,88 % am globalen Umsatz und nutzten ihre Größe zur Finanzierung von Multi-Cloud-Implementierungen. Dennoch verzeichnen Billigfluggesellschaften einen CAGR von 19,42 %, da ihre schlanken Strukturen Greenfield-Implementierungen ohne technische Altlasten begünstigen. Anbieter wie Radixx und Hitit liefern schlüsselfertige Lösungen, die innerhalb weniger Monate konfiguriert werden können, und ermöglichen es Billigfluggesellschaften, Premium-Zusatzleistungen wie Priority-Security oder Tages-Lounge-Pässe einzuführen.
Hybridmodelle verwischen traditionelle Kategorien: Golffluggesellschaften kombinieren entbündelte Tarife mit Luxus-Zusatzleistungen und erfordern eine PSS-Flexibilität, um zwischen gebündeltem und à-la-carte-Merchandising zu wechseln. Charter- und Regionalfluggesellschaften stützen sich auf gemeinsame Plattformen zur Kostenteilung und lagern häufig vollständig an Managed-Service-Spezialisten aus. Diese Konvergenz der Leistungsangebote zwingt den Markt für Passagierdienstsysteme dazu, konfigurierbare Regelwerke bereitzustellen, mit denen eine Fluggesellschaft zwischen den Merkmalen einer Billig- und einer Vollservicefluggesellschaft wechseln kann, ohne die Integrität der Reservierungen zu beeinträchtigen.
Geografische Analyse
Markt für Passagierdienstleistungssysteme in Nordamerika
Nordamerika kontrollierte im Jahr 2025 33,15 % des globalen Umsatzes, angetrieben durch die frühe Einführung cloud-nativer Technologiestacks und nachhaltige Investitionsprogramme wie das 1,7 Milliarden USD umfassende Modernisierungsprogramm von Southwest. Fluggesellschaften nutzen die robuste regionale Hyperscale-Infrastruktur, um KI-gestütztes Störungsmanagement, dynamische Preisgestaltung und biometrisches Boarding in umfangreichen Inlandsnetzwerken einzusetzen. Allerdings verlangsamt die tiefgreifende Anpassung an Mainframe-Altlasten die vollständige Einführung von ONE Order und erfordert schrittweise Migrationsstrategien, die kurzfristige Agilitätsgewinne dämpfen. Der Markt für Passagierdienstleistungssysteme erlebt in der Region nun eine Entwicklung mit zwei Geschwindigkeiten: Etablierte Großanbieter nähern sich schrittweise modularen Architekturen an, während neuere Marktteilnehmer direkt auf Angebots- und Bestellmodelle setzen.
Markt für Passagierdienstleistungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt mit einer CAGR von 18,97 %, da Regierungen über 18 Milliarden USD in Flughafenausbauten investieren, die standardisierte CUPPS- und CUSS-Schnittstellen integrieren. Die steigende Freizeitnachfrage der wachsenden Mittelschicht und eine aggressive Flottenexpansion schaffen fruchtbaren Boden für digitale Greenfield-Technologiestacks. Fluggesellschaften wie Riyadh Air, Vietravel und Akasa entscheiden sich von Beginn an für cloud-native Plattformen und vermeiden damit den Mainframe-Ballast, mit dem andere Regionen konfrontiert sind. Der Anstieg des Billigreiseverkehrs in der Region fördert zudem ein ausgefeiltes Zusatzleistungsangebot und leitet mehr Transaktionen in den Markt für Passagierdienstleistungssysteme, als das Sitzkontingent allein vermuten ließe.
Markt für Passagierdienstleistungssysteme in EMEA
Europa bleibt ein wichtiges Innovationslabor, da strenge Datenschutz- und Fluggastrechtsrahmen Omni-Channel- und ESG-Funktionalitäten vorantreiben. Die Einführung von Nevio durch British Airways unterstreicht den kontinentweiten Fokus auf die Konvergenz von Angebot und Bestellung, während die geplante Mehrheitsbeteiligung von Air France-KLM an SAS auf eine weitere Konsolidierung und Plattformharmonisierung hindeutet. Unterdessen ziehen der Nahe Osten und Teile Afrikas Aufmerksamkeit auf sich, da dort staatlich initiierte Fluggesellschaften mit brandneuen Cloud-Plattformen gestartet werden, die Altlasten umgehen. Insgesamt verstärken diese Dynamiken einen multipolaren Markt für Passagierdienstleistungssysteme, in dem regulatorische Reife, Investitionszyklen und Passagierdemografie die Einführungsgeschwindigkeit und den Funktionsschwerpunkt bestimmen.

Regulatorisches Umfeld
Anbieter von Passenger Service Systems (PSS) und Fluggesellschaften arbeiten innerhalb eines Compliance-Rahmens, der Datenschutz für Passagierdaten, den Datenaustausch für Grenzsicherheit sowie Vertriebs- und Verbraucherinformationsregeln umfasst. In der Europäischen Union beeinflussen die DSGVO-Durchsetzung und Leitlinien zur Verarbeitung von Passenger Name Records (PNR), wie PSS-Plattformen Reisedaten erfassen, speichern und wiederverwenden; im März 2025 veröffentlichte der Europäische Datenschutzausschuss die Stellungnahme 2/2025 zur Umsetzung der PNR-Richtlinie im Anschluss an das EuGH-Urteil (C-817/19), das strenge Erforderlichkeitsprüfungen betont (auch für innereuropäische Flüge). Die Durchsetzung ist auch für große Reisetechnologieanbieter zu einem konkreten Risiko geworden: Die spanische Agencia Española de Protección de Datos (AEPD) erließ im Mai 2026 eine endgültige Entscheidung, mit der die Amadeus IT Group mit einer Geldbuße von 18 Millionen EUR belegt wurde (Nettozahlung mit 14,4 Millionen EUR angegeben) im Zusammenhang mit der sekundären Nutzung von Reisedaten, was die Notwendigkeit expliziter Einwilligungsverwaltung, Zweckbindungskontrollen und prüfungsfähiger Datenverwaltung innerhalb der PSS-Architekturen verstärkt.
Auf der operativen Seite müssen Fluggesellschaften API- und PNR-Meldepflichten für Erleichterung und Sicherheit erfüllen, gestützt auf ICAO-Erleichterungsrichtlinien und IATA-Standards (einschließlich PNRGOV), die interoperable Nachrichtenübermittlung zwischen Fluggesellschaftssystemen und Regierungsbehörden unterstützen. In den Vereinigten Staaten und Kanada beeinflussen Vorschriften für Fluggesellschafts-Informationssysteme und Computerreservierungssysteme (zum Beispiel US-DOT-Vorschriften einschließlich 14 CFR Part 256 und die CRS-Vorschriften von Transport Canada) Anzeige-, Melde- und Systempraktiken, während Zoll- und Grenzprogramme den technischen Datenaustausch mit Behörden prägen. Branchenweit verwaltete Standards entwickeln sich für das Fluggesellschaften-Retailing weiter, einschließlich des IATA Passenger Services Conference Resolution Manual (46. Ausgabe, 2026), das die Resolution 1730 aktualisierte, um die Tarifabwicklung in Offer-and-Order-Management-Umgebungen zu klären, und das beeinflusst, wie PSS-Plattformen moderne Retail-Workflows implementieren, während konforme Tarif- und Servicing-Prozesse beibehalten werden.
Wertschöpfungskettenanalyse
Die PSS-Wertschöpfungskette beginnt mit der Kernplattform-Entwicklung und dem Hosting und geht dann über Implementierung, Integration und laufenden Betrieb weiter. Technologieanbieter liefern grundlegende Module, typischerweise ein zentrales Reservierungssystem (Inventar, Verfügbarkeit, Tarife), Bestandskontrolle und ein Departure-Control-System für Flughafenabläufe, zunehmend gebündelt mit Loyalty-Management- und Retailing-Funktionen. Fluggesellschaften beziehen diese Plattformen direkt von großen Anbietern (wie Amadeus für Altéa, Sabre für SabreSonic und Radixx sowie weiteren Spezialisten einschließlich Lufthansa Systems, IBS Software, Hitit, InteliSys Aviation und Bravo Passenger Solutions) und verlassen sich dann auf Systemintegratoren und Managed-Services-Teams für NDC-Mapping, Datenmigration, Tests und Umstellung. Hyperscale-Cloud-Infrastruktur ist eine wichtige vorgelagerte Abhängigkeit für Fluggesellschaften, die elastische Skalierung und API-first-Architekturen anstreben, wobei die Cloud-Bereitstellung 2025 einen Anteil von 52,88 % am Markt ausmachte.
Nachgelagert verbinden sich PSS-Plattformen mit einer breiteren Gruppe von Vertriebs- und Servicing-Teilnehmern: GDS, OTAs, Metasuchmaschinen, Zahlungsanbieter, Identitäts- und Biometrieschichten sowie Common-Use-Umgebungen an Flughäfen. Die Integration stützt sich typischerweise auf APIs und Nachrichtenstandards, und die größten Engpässe bleiben Migration und Laufzeitresilienz. Viele Umstellungen führen über längere Zeiträume Doppelsysteme, und Ausfallzeiten können Passagiere blockieren und unmittelbare Umsatzverluste verursachen, was Zuverlässigkeitstechnik, Beobachtbarkeit und Vorfallreaktion zu zentralen Werttreibern macht. Da Fluggesellschaften sich zu Offer-and-Order und KI-gesteuertem Retailing hin verlagern, sitzen Middleware- und Orchestrierungsschichten, die veraltete PNR-Abläufe mit modularem Order-Management verbinden, zunehmend zwischen dem Kern-PSS und dem breiteren Commerce-Stack, was die Integrationskomplexität erhöht und die Nachfrage nach Anbieter-Ökosystemen mit stabilen APIs und etablierten Partnernetzwerken verstärkt.
Wettbewerbslandschaft
Der Markt für Passagierdienstleistungssysteme weist eine moderate Konsolidierung auf: Amadeus, Sabre und SITA vereinen zusammen rund 70 % des globalen Umsatzes auf sich und profitieren von tiefen Integrationsabdrücken und langfristigen Verträgen. Jedes Unternehmen investiert erhebliche Summen in Forschung und Entwicklung – Amadeus allein stellte 2024 EUR 1,4 Milliarden bereit – um monolithischen Code in Richtung modularer Cloud-Dienste zu verlagern. Die gemeinsame Entwicklung von Sabre mit Google Cloud bettet generative KI in Retailing-Workflows ein und ermöglicht es Fluggesellschaften, maßgeschneiderte Mikrodienste auf sicheren Multi-Tenant-Grundlagen zu skripten[5].
Der Wettbewerb verschärft sich, da venture-kapitalfinanzierte Neueinsteiger spezialisierte Module anbieten, die über offene APIs in bestehende Passagierdienstleistungssysteme eingebunden werden. FLYR sicherte sich USD 30 Millionen zur Kommerzialisierung eines KI-Revenue-Betriebssystems, das Zusatzleistungen und Tarife in Echtzeit optimiert. Die generative KI-Preismaschine von Fetcherr hilft Fluggesellschaften, den Erlös pro verfügbarem Sitzkilometer zu steigern, indem Tarife kontinuierlich auf Basis von Live-Nachfragesignalen neu kalibriert werden. Solche Nischenführer konzentrieren sich eng auf wertschöpfende Bereiche, in denen sie breit aufgestellte Platzhirsche übertreffen können, und zwingen größere Anbieter dazu, ihre Ökosysteme zu öffnen oder Marktanteilsverluste zu riskieren.
Strategische Allianzen nehmen zu: SITA kooperiert mit Flughäfen im Bereich Biometrie, während Hitit Regionalfluggesellschaften mit geringem Infrastrukturbedarf als Partner gewinnt. Fluggesellschaften setzen zunehmend auf Multi-Anbieter-Strategien – Kern-Passagierdienstleistungssystem von einem Großanbieter, Ertragsmanagement von einem Nischenanbieter, Zahlungsorchestrierung von einem Fintech – um Anbieterabhängigkeit zu vermeiden und Innovationen zu beschleunigen. Dieser Mix erhöht die Wechselflexibilität, verstärkt aber auch die Komplexität des Integrationsmanagements und stärkt damit die Nachfrage nach Orchestratoren, die disparate Dienste zu kohärenten Reisendenerlebnissen im wachsenden Markt für Passagierdienstleistungssysteme zusammenfügen.
Marktführer der Branche für Passagierdienstleistungssysteme
-
Amadeus IT Group SA
-
Sabre Corporation
-
Société Internationale de Télécommunications Aéronautiques (SITA) N.V.
-
Hitit Bilgisayar Hizmetleri A.Ş.
-
Lufthansa Systems GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Passagierdienstsysteme
- Amadeus IT Group SA
- Sabre Corporation
- Societe Internationale de Telecommunications Aeronautiques (SITA) N.V.
- Hitit Bilgisayar Hizmetleri A.?.
- Radixx International Inc.
- Takeflite Solutions Limited
- Bravo Passenger Solutions Pte. Limited
- Collins Aerospace (Raytheon Technologies)
- Enoyaone Ltd.
- InteliSys Aviation Systems Inc.
- Unisys Corporation
- Videcom International Limited
- Lufthansa Systems GmbH & Co. KG
- Travel Technology Interactive S.A.
- Navitaire LLC
- Mercator Solutions FZE
- IBS Software Services Pvt. Ltd.
- AeroCRS Ltd.
- TravelSky Technology Limited
- WorldTicket A/S

Marktchancen und Zukunftsaussichten
Der Wandel im Fluggesellschaften-Retailing schafft Freiraum für PSS-Anbieter, die Offer-and-Order-Workflows operationalisieren können, während sie robuste Legacy-Servicing-Funktionen erhalten. Die Aktivitäten rund um IATA-Standards und modulare Order-Konstrukte unterstützen diese Richtung: Im Januar 2026 gaben Lufthansa Group und Amadeus eine Partnerschaft zur Umsetzung der Order-ID-Technologie bekannt, ein Schritt zur Ablösung traditioneller Buchungs- und Ticketnummernkonstrukte durch konsolidierte Order-Komponenten und einheitlicheres Servicing. Modernisierung zeigt sich auch bei der NDC-Einführung und -Orchestrierung, wo Fluggesellschaften und Vermittler mit Schema-Fragmentierung und Multi-Versions-Kompatibilität konfrontiert sind, was die Nachfrage nach Adapterschichten, Testframeworks und Governance-Tools neben dem Kern-PSS antreibt, um die kommerzielle Einführung zu beschleunigen, ohne einen vollständigen Stack-Austausch vorzunehmen.
Cloud-first-Betriebsmodelle und KI-gestütztes Retailing lenken die Ausgaben ebenfalls zu Plattformen, die Transaktionsspitzen skalieren, schnelle Produktiterationen unterstützen und Personalisierung über alle Kanäle hinweg aktivieren können. Im Mai 2026 hob Air India den Abschluss der Modernisierung von mehr als 140 Unternehmenssystemen mit einer vollständigen Migration zu einer cloud-nativen Infrastruktur hervor, was zeigt, wie ein breiter Wandel des Fluggesellschaften-IT-Stacks mit der PSS- und Commerce-Modernisierung zusammenfallen kann. Vertriebs- und Servicing-Vermittler entwickeln API-Orchestrierung zu Produkten, einschließlich der Einführung von Travelports TripServices im Juni 2026 als cloud-native API-Plattform mit eingebettetem maschinellem Lernen, was die Chance für PSS-Anbieter verstärkt, sich durch offene Schnittstellen, Servicing-Automatisierung und partnerfreundliche Ökosysteme zu differenzieren. Zudem verstärkt die produktive Einführung neuerer NDC-Standards die konkrete Umsetzungsnachfrage, wobei EGYPTAIR IATA NDC 24.4 im Juli 2026 über die Astra-Plattform produktiv einsetzt, was auf eine kurzfristige Nachfrage nach konformen NDC-Tools, ordnungsbewusstem Servicing und Datenkontrollen hindeutet, die über mehrere Retail- und Fulfillment-Touchpoints hinweg funktionieren können.
Recent Industry Developments in Markt für Passagierdienstsysteme
- Februar 2026: Sabre und WestJet Airlines verlängerten ihre Technologiepartnerschaft durch eine mehrjährige SabreSonic-Passenger-Service-System-Vereinbarung, mit einem Weg, der den Übergang zu SabreMosaic-Retailing-Funktionen einschließt. Die Verlängerung verbindet die operative Kernstabilität mit modularen Angebots- und Zusatzleistungstools und unterstützt Fluggesellschaften, die eine Retail-Modernisierung anstreben, ohne unternehmenskritische Reservierungen und Servicing zu destabilisieren.
- Juli 2025: Amadeus erneuerte und erweiterte seine Zusammenarbeit mit Luxair und verband die Kontinuität des Passenger Service Systems mit einer breiteren Abstimmung von Inhalten und Technologie. Die Vereinbarung zeigt, wie Fluggesellschaften langfristige Anbieterbeziehungen nutzen, um Retailing-, Vertriebs- und Servicing-Funktionen netzwerkweit zu standardisieren und gleichzeitig die Integrationsfragmentierung zu verringern.
- Juni 2024: Vietnam Airlines implementierte das Amadeus-Altéa-Passenger-Service-System und trieb damit die Modernisierung seines Passagierbetriebsstacks auf einer weltweit eingesetzten Plattform voran. Die Implementierung unterstreicht die Rolle von Tier-1-PSS-Migrationen bei der Ermöglichung skalierbarer Reservierungs-, Bestands- und Departure-Control-Prozesse und schafft zugleich eine Grundlage für zusätzliche Module wie Loyalty und Retailing.


Markt für Passagierdienstsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software für Passagierdienstsysteme (PSS) und damit verbundene Dienstleistungen, die von Fluggesellschaften eingesetzt werden, um Passagierreisen von der Buchungssuche und Reservierung über den Check-in und das Boarding bis hin zu Prozessen nach dem Flug zu verwalten.
Ausschlüsse aus dem Umfang: Frachtmanagementsysteme, flughafeneigene gemeinsam genutzte Passagierabfertigungssysteme und reine Buchungstools für Reisebüros werden nicht berücksichtigt, es sei denn, sie werden als Teil eines PSS-Vertrags einer Fluggesellschaft verkauft.
Segmentierungsübersicht
- Nach Typ
- Software
- Dienstleistungen
- Nach Bereitstellungsmodell
- On-Premise
- Cloud
- Nach Anwendung
- Reservierungs- und Buchungsmanagement
- Bestandsmanagement
- Check-in und Boarding
- Treueprogrammmanagement
- Sonstige
- Nach Airline-Typ
- Vollserviceträger
- Billigfluggesellschaft
- Hybridträger
- Charter- und Regionalbetreiber
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die erste Version des Marktmodells zu erstellen und praktische Grenzen dafür festzulegen, was als PSS-Umsatz gezählt werden sollte. Wir beziehen uns in der Regel auf öffentliche Luftverkehrsstatistiken wie die IATA-Indikatoren für die Fluggastnachfrage, ICAO-Verkehrsstatistiken und Weltbank-Luftverkehrsdaten und verknüpfen diese Nachfragesignale dann mit IT-Ausgabensignalen aus Unternehmensberichten, Jahresberichten und Investorenpräsentationen.
Um die Annahmen zu fundieren, prüfen wir auch Quellen wie US-DOT-Daten zu Flugreisen und Fluggesellschaften, Eurostat-Luftverkehrsstatistiken und FAA-Veröffentlichungen zur Luftfahrtaktivität für Nachfrage- und Kapazitätszusammenhänge. Wir durchsuchen wissenschaftliche Artikel und Patentdatenbanken nach Verlagerungssignalen wie Cloud-Migration und Modernisierung des Airline-Retailings. Ein kostenpflichtiges Abonnement wird selektiv für Unternehmensfinanzdaten und -informationen genutzt, ein weiteres für Nachrichten und Finanzdaten zur Verfolgung wichtiger Verträge, Partnerschaften und Plattformmigrationen. Diese Liste ist nur illustrativ, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird durch Experteninterviews und strukturierte Umfragen mit PSS-Käufern und -Anbietern durchgeführt, darunter IT-Leiter von Fluggesellschaften, Betriebsteams und Implementierungspartner, die Preisgestaltung, Migrationszeitpläne und die Einführung einzelner Module aus erster Hand kennen. Für einen globalen Markt wie diesen werden die Beiträge über APAC, EMEA und Amerika hinweg ausgewogen, sodass regionales Flottenw achstum, Geschäftsmodelle von Fluggesellschaften und Beschaffungszyklen berücksichtigt werden, bevor die endgültigen Zahlen freigegeben werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 28 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 58 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der Nachfragesignale der Fluggesellschaften mithilfe von Adoptions- und Ersetzungsmustern für Kernmodule in einen adressierbaren PSS-Ausgabenpool umgewandelt und dann dem Implementierungsmix nach Region zugeordnet werden. Das Modell wird anschließend mit selektiven Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Vertragswerten, Modulbündelungslogik und Durchschnittspreisbereichen multipliziert mit plausiblen Fluggesellschaftszahlen, was hilft, die Gesamtwerte anzupassen, wenn Ausreißer auftreten.
Zu den im Modell verwendeten Eingaben gehören das globale und regionale Passagierverkehrswachstum, aktive Fluggesellschaftszahlen und Flottenauslastungssignale, das Tempo der Cloud-Migration für unternehmenskritische Airline-IT, typische Implementierungs- und Erneuerungszyklen sowie der Anteil der Fluggesellschaften, die Reservierungs- und Abflugkontrollfunktionen modernisieren. Wenn ein Datenpunkt für eine kleinere Region fehlt, verwenden wir Proxy-Indikatoren wie Verkehrsanteil und Fluggesellschaftsdichte und validieren dann den impliziten Ausgabenbetrag anhand von Interview-Feedback.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das auf der erwarteten Passagiernachfrage und den IT-Modernisierungsplänen der Fluggesellschaften verankert ist, und dann auf langsamere Migrationen oder verzögerte Beschaffungen hin einem Stresstest unterzogen. Annahmen zur Preisentwicklung werden einfach und transparent gehalten und aktualisiert, wenn Interviews auf Änderungen in Vertragsstrukturen oder Modulumfängen hinweisen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfungen unabhängiger Signale, sodass keine einzelne Datenreihe das Ergebnis bestimmt. Wir überprüfen Modelloutputs anhand von Luftverkehrstrends, bekannten Plattformmigrationen und den impliziten Ausgaben pro Fluggesellschaft und untersuchen dann ungewöhnliche Sprünge, die nicht der Beschaffungsrealität entsprechen.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, und Befragte können erneut kontaktiert werden, wenn sich eine wichtige Annahme wesentlich verändert oder ein großes Vertragsereignis den Ausblick verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten. Unmittelbar vor der Lieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Passagierdienstsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Passagierdienstsysteme variieren häufig, da Unternehmen nicht dieselben Umsatzpositionen berücksichtigen und zudem unterschiedliche Basisjahre und Prognosehorizonte wählen. Unterschiede entstehen auch dadurch, wie jede Studie Legacy-Upgrades im Vergleich zu vollständigen Plattformmigrationen behandelt und wie aggressiv die Cloud-Adoption angenommen wird.
Trends im Luftpassagierverkehr, Aktivitätssignale der Airline-Flotten und bestätigte PSS-Migrationsankündigungen sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an einen Airline-Nachfragepool knüpfen, der im Zeitraum 2026 bis 2031 tatsächlich adressierbar ist. Wenn andere Zahlen stärker auf anbieterseitige Umsatzzusammenführungen oder breitere Airline-IT-Definitionen setzen, können die resultierenden Gesamtwerte je nach den einbezogenen angrenzenden Softwarekategorien niedriger oder höher ausfallen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,01 Milliarden USD (2026) | |
| Globaler Forschungsanbieter A | 10,05 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine breitere, langsamer wachsende Langzeitperspektive bis 2035; die Umfangssignale deuten auf einen weiteren PSS-Perimeter hin, der den kurzfristigen Uplift durch Plattformmigrationen verwässern kann. |
| Branchenforschungsunternehmen B | 10,93 Milliarden USD (2025) | Verankert den Markt im Jahr 2025 mit einem anderen Ansatz zur Bestimmung des PSS-Umsatzes; der Wachstumspfad scheint stärker von übergeordneten Digitalisierungserwartungen als von modulspezifischen Ersetzungszyklen und Vertragszeitplänen beeinflusst zu sein. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch die Wahl des Basisjahres, die Trennschärfe zwischen PSS und angrenzenden Airline-IT-Ausgaben sowie die Handhabung des Migrationszeitplans. Indem das Modell an wiederholbare Nachfrageindikatoren geknüpft und die Gesamtwerte anhand von Vertrags- und Preisfeedback plausibilisiert werden, bleibt die Schätzung praktisch interpretierbar und lässt sich leichter über Regionen und Fluggesellschaftstypen hinweg abgleichen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Passagierdienstleistungssysteme bis 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 USD 30,46 Milliarden erreicht, gestützt auf eine CAGR von 16,83 %.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-Bereitstellung führt mit einer CAGR von 18,35 %, da Fluggesellschaften von kapitalintensiven On-Premise-Infrastrukturen abwandern.
Warum sind Billigfluggesellschaften wichtig für das Marktwachstum?
Billigfluggesellschaften übernehmen cloud-native Plattformen ohne Legacy-Einschränkungen, treiben eine CAGR von 19,42 % voran und drängen Anbieter zur Bereitstellung agiler, modularer Funktionalität.
Wie wirkt sich das Treueprogrammmanagement auf die Rentabilität von Fluggesellschaften aus?
Fortschrittliche Treueprogrammplattformen ermöglichen Echtzeit-Personalisierung, steigern den Zusatzerlösverkauf und unterstützen die schnellste CAGR von 17,71 % innerhalb der Anwendungssegmente.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

