
Marktgröße und Marktanteil für Multikanal-Auftragsverwaltung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
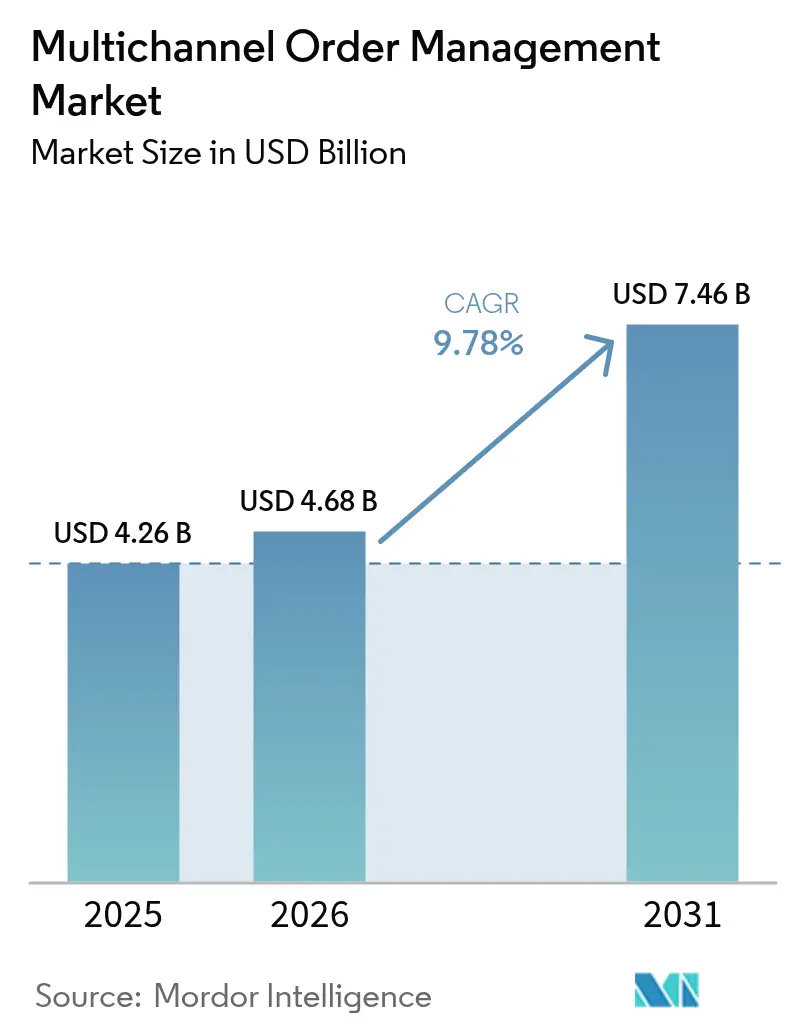
| Marktgröße (2026) | 4.68 Milliarden US-Dollar |
| Marktgröße (2031) | 7.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.78 % |
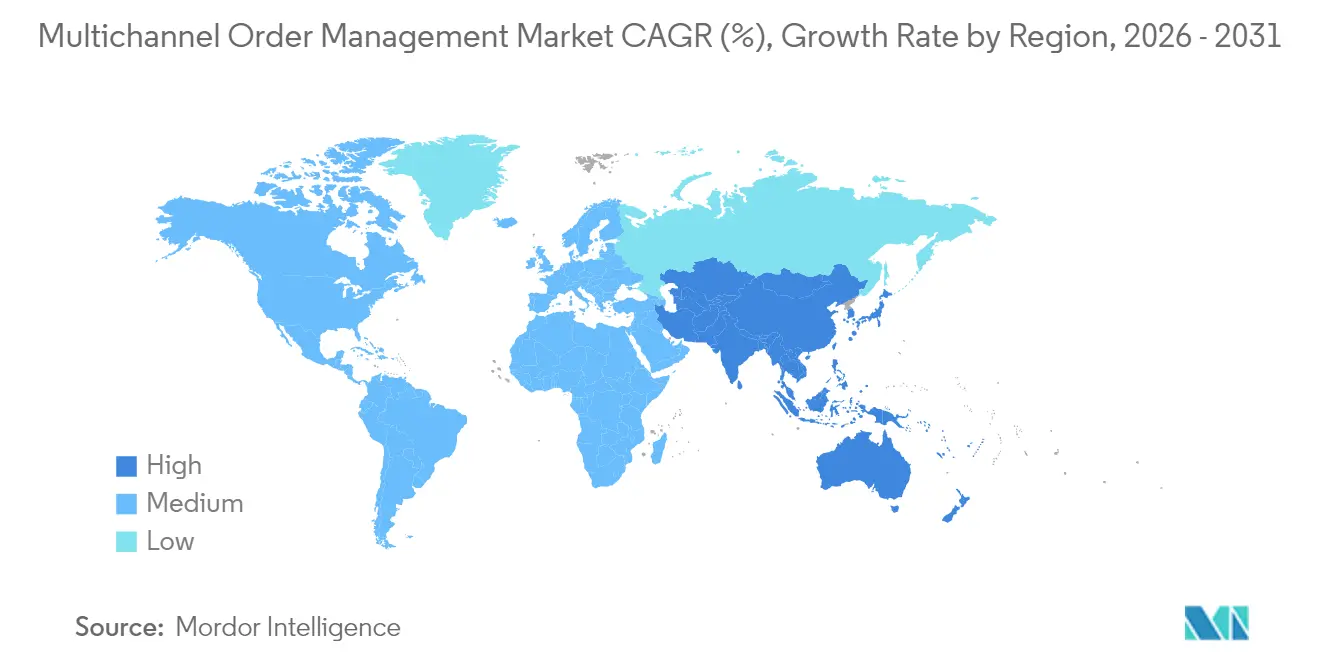
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
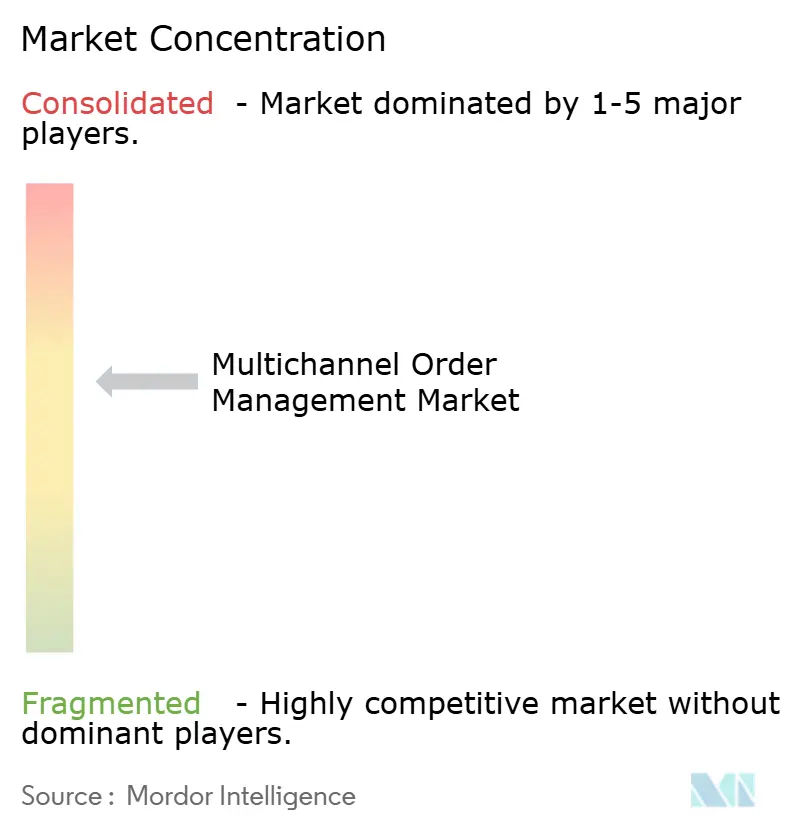
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Multikanal-Auftragsverwaltung von Mordor Intelligence
Die Marktgröße für Multikanal-Auftragsverwaltung wird voraussichtlich von 4,26 Milliarden USD im Jahr 2025 auf 4,68 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,78 % über den Zeitraum 2026–2031 einen Wert von 7,46 Milliarden USD erreichen. Die zunehmende Durchdringung des E-Commerce, die Verbreitung von Omnichannel-Einzelhandelsstrategien und der wachsende Druck nach Echtzeit-Bestandstransparenz sind die wichtigsten Wachstumstreiber. Große Einzelhändler koordinieren Bestellungen über Webshops, stationäre Filialen und Social-Commerce-Feeds, während Hersteller und Großhändler nun dieselbe kanalübergreifende Agilität fordern. Der Schwung spiegelt auch das wachsende Ökosystem cloudnativer Anwendungen wider, die die Auftragsverwaltung mit Zahlungssystemen, Lagerautomatisierung, Speditionsnetzwerken und Steuer-Engines integrieren. Die Wettbewerbsintensität nimmt zu, da etablierte Unternehmenssoftware-Anbieter erweiterte Orchestrierungsfunktionen hinzufügen und Nischenanbieter KI nutzen, um Allokationsentscheidungen und Zykluszeit-Kennzahlen zu verbessern.
Wichtigste Erkenntnisse des Berichts
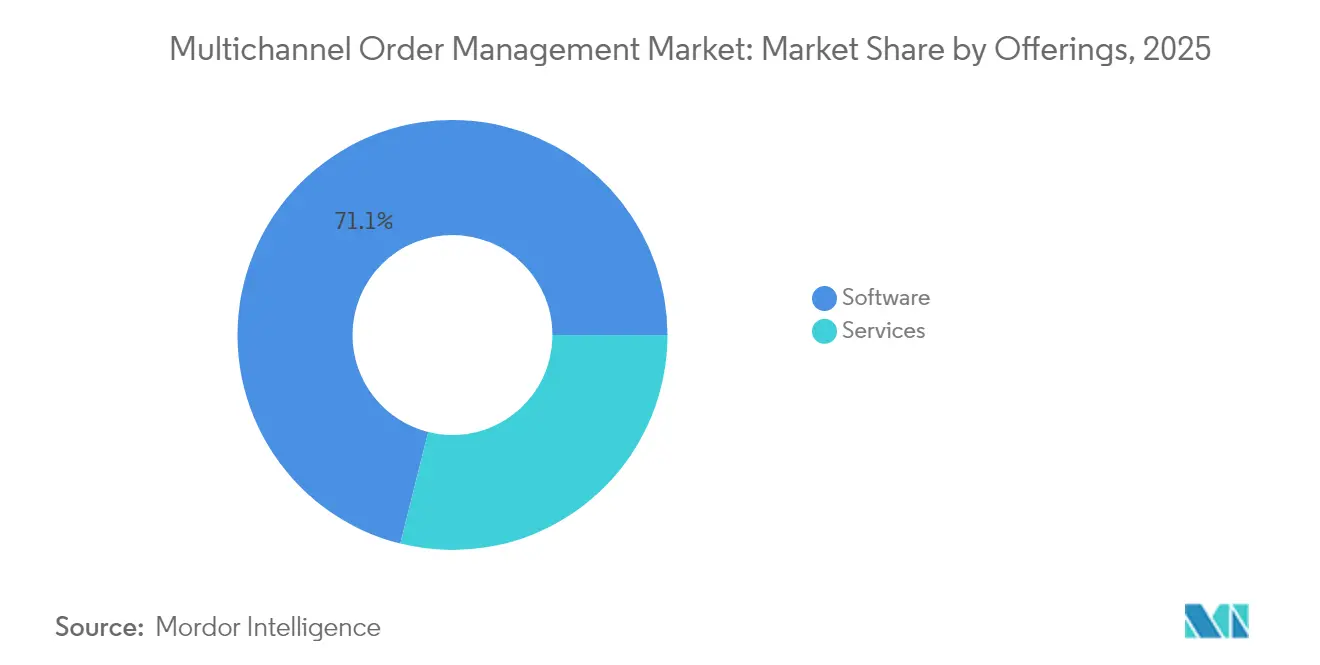
- Nach Angeboten führte das Software-Segment im Jahr 2025 mit einem Umsatzanteil von 71,10 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 13,12 % wachsen werden.
- Nach Bereitstellungsmodus erfassten Cloud-Bereitstellungen im Jahr 2025 einen Anteil von 67,60 % und wachsen mit der höchsten Rate von 12,92 % bis 2031.
- Nach Endnutzer-Branche hielt Einzelhandel und E-Commerce im Jahr 2025 einen Anteil von 40,70 % am Markt für Multikanal-Auftragsverwaltung, während 3PL und Logistik mit einer CAGR von 12,63 % wachsen.
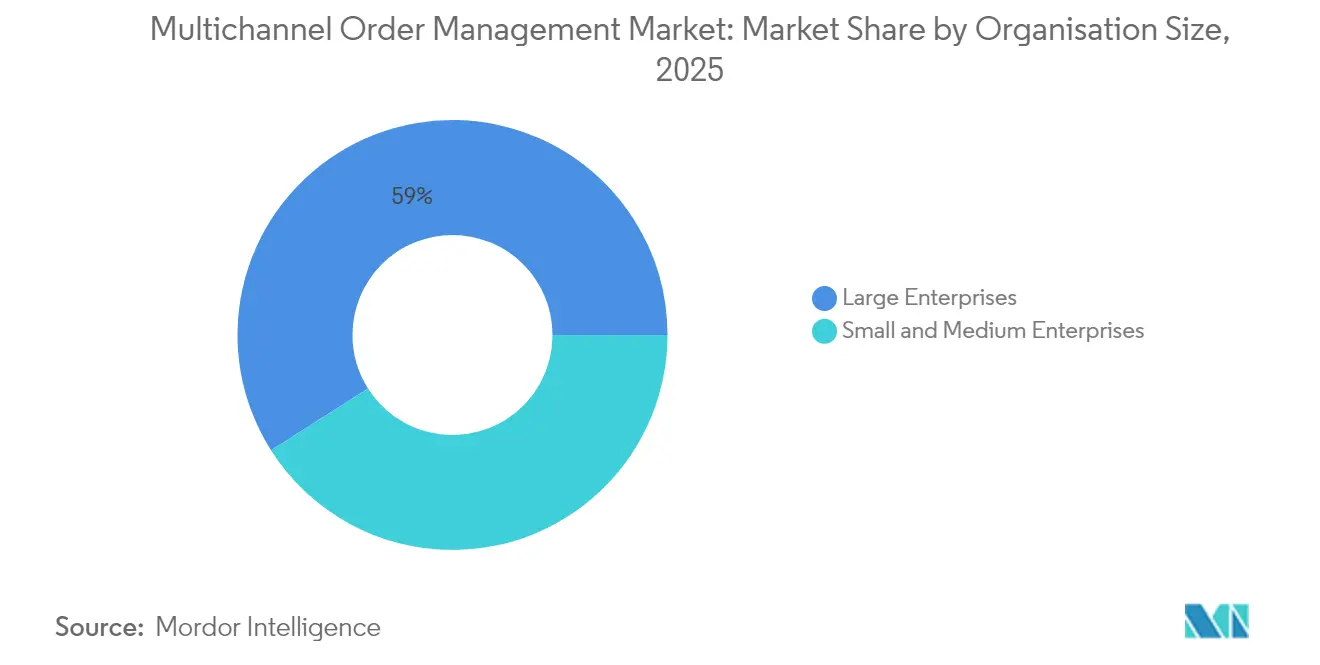
- Nach Unternehmensgröße entfielen im Jahr 2025 auf Großunternehmen 59,00 % des Marktanteils, doch kleine und mittlere Unternehmen werden bis 2031 mit der höchsten Rate von 13,24 % wachsen.
- Nach Vertriebskanal-Komplexität führten Click-and-Mortar-Einzelhändler im Jahr 2025 mit einem Anteil von 44,20 %, während Marktplatz-Verkäufer voraussichtlich mit einer CAGR von 12,33 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 35,80 %, während für den asiatisch-pazifischen Raum bis 2031 eine CAGR von 12,41 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Boom bei globalen E-Commerce-Transaktionen | +2.1% | Global, mit dem asiatisch-pazifischen Raum als Wachstumsführer | Mittelfristig (2–4 Jahre) |
| Verbreitung von Omnichannel-Einzelhandelsstrategien | +1.8% | Nordamerika und Europa als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verlagerung zu cloudbasierten SaaS-Auftragsverwaltungsplattformen | +1.5% | Global, beschleunigt in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Übernahme von Private-Offer-Angeboten auf Hyperscaler-Marktplätzen | +1.2% | Primär Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gesteuerter ROI der Bestandsoptimierung | +1.4% | Global, mit früher Einführung in einzelhandelsstarken Regionen | Langfristig (≥ 4 Jahre) |
| Vorschriften zur Echtzeit-Steuerkonformität | +0.8% | Europa und Lateinamerika führend, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei globalen E-Commerce-Transaktionen
Es wird erwartet, dass der E-Commerce 21,2 % des globalen Einzelhandelsumsatzes ausmacht und einen Umsatz von 6,5 Billionen USD generiert, wodurch das Bestellvolumen, das Unternehmen über Direct-to-Consumer-Websites, Marktplätze und Großhandelsportale verwalten müssen, vervielfacht wird. [2]Fujilogi, "E-commerce Trend Marketing 2024," fujilogi.net Einzelhändler wie Barbeques Galore reduzierten die Auftragsbearbeitungszeit um 49 %, nachdem sie eine Echtzeit-Orchestrierungsplattform eingesetzt hatten, was den betrieblichen Vorteil zweckgebundener Systeme belegt. Mobile Commerce, der voraussichtlich 42,9 % des Online-Umsatzes ausmachen wird, fügt eine weitere Schicht hochfrequenter Bestellungen hinzu, die sekundenschnelle Bestandsprüfungen und Zahlungsauthentifizierung erfordern. Die rasche Verbreitung digitaler Zahlungen, die in Südostasien mehr als 50 % des Transaktionswerts übersteigt, verstärkt den Bedarf an integrierten Gateways im Auftragserfassungs-Workflow. Social-Commerce- und Live-Shopping-Innovationen erweitern die Bestellquellen auf Videostreams und Influencer-Feeds und zwingen Unternehmen dazu, nahezu kontinuierliche Bestandsallokationsherausforderungen zu bewältigen.
Verbreitung von Omnichannel-Einzelhandelsstrategien
Unternehmen mit ausgereiften Omnichannel-Programmen verzeichnen einen um 9,5 % höheren Umsatz als Einzelkanal-Wettbewerber, was Investitionen in Orchestrierung antreibt, die Filial-, Lager- und Direktversandkapazitäten vereint. Einheitliche Bestandspools senken die Versandkosten durch den Versand vom nächstgelegenen Knotenpunkt, während Buy-online-pick-up-in-store- und Endless-Aisle-Szenarien eine dynamische Reservierungslogik erfordern. OneStock-Kunden berichten von einem Umsatzanstieg von 32 %, sobald der Versand aus dem Geschäft aktiviert ist. Das RFID-Programm von Inditex zeigt, dass eine granulare Bestandstransparenz eine nahtlose kanalübergreifende Auftragserfüllung unterstützt. Composable-Commerce-Architekturen ermöglichen es Einzelhändlern, Best-of-Breed-Auftragskomponenten ohne Anbieterabhängigkeit zu integrieren und sich an veränderte Präferenzen anzupassen.
Verlagerung zu cloudbasierten SaaS-Auftragsverwaltungsplattformen
Einundsiebzig Prozent der Supply-Chain-Führungskräfte erhöhten im Jahr 2024 die Cloud-ERP-Ausgaben, um Echtzeit-Skalierbarkeit und Integrationsspielraum zu gewinnen. [1]Food Logistics, "Supply Chain Leaders Plan to Embrace New Technology," foodlogistics.com Die cloudnative Engine von Retail247 zeigt, wie elastische Kapazität Engpässe während Aktionsspitzen verhindert. Die Migrationssuite von Blue Yonder verkürzt Bereitstellungszeiträume und fügt KI-gestützte Allokationslogik ein. Die SaaS-Bereitstellung lagert den Wartungsaufwand aus und überträgt Sicherheits-Patches automatisch, was Compliance-Audits erfüllt. Die Mehrmandanten-Architektur bringt auch Unternehmensqualitäts-Orchestrierung durch Abonnementpreise zu kleinen und mittleren Unternehmen und erweitert die adressierbare Basis des Marktes für Multikanal-Auftragsverwaltung.
KI-gesteuerter ROI der Bestandsoptimierung
KI-gestützte Nachschubplanung steigerte den Umsatz bei Gratis um 5 % und reduzierte Fehlbestände erheblich. Migros führt nun täglich 20 Millionen Bestandsentscheidungen durch, reduziert die Lagertage um 11 % und steigert gleichzeitig die Verfügbarkeit um 1,7 %. Prädiktive Modelle analysieren Saisonalität, Aktionen und lokale Nachfrage, um Sicherheitsbestände an jedem Knotenpunkt fein abzustimmen. DK Company erzielte in fünf Wochen einen Umsatzanstieg von 46 % und eine Bestandsreduzierung von 15 % durch datengestützte Allokation. Die Verbindung von KI mit IoT-Sensoren und RFID schafft Echtzeit-Transparenz in der Lieferkette und ebnet den Weg für autonome Nachschubplanung.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzrisiken in Cloud-Auftragsverwaltungssystemen | -1.3% | Global, verstärkt in Europa aufgrund der DSGVO | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-ERP/WMS | -1.8% | Primär Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Spediteursaufschläge, die Einsparungen schmälern | -0.9% | Global, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Entwicklern mit Kenntnissen in Auftragsverwaltungssystemen | -1.1% | Global, gravierend in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzrisiken in Cloud-Auftragsverwaltungssystemen
Eine falsch konfigurierte Oracle NetSuite-Instanz legte Tausende von Kundendatensätzen offen und verdeutlichte, dass Modelle der geteilten Verantwortung das Konfigurationsrisiko verstärken. [3]Dark Reading, "Oracle NetSuite E-Commerce Sites Expose Customer Data," darkreading.com Unternehmen verlangen nun umfangreichere Penetrationstests und ISO-Zertifizierungen, bevor sie sensible Auftragsabläufe einbinden, was die Verkaufszyklen verlängert. Neue Datenschutzgesetze fügen Anforderungen an Verschlüsselung, Lokalisierung und Prüfpfade hinzu, die die Compliance-Kosten weiter erhöhen. Mehrmandanten-Infrastrukturen können das wahrgenommene Risiko erhöhen und einige Unternehmen dazu veranlassen, trotz höherer Gesamtbetriebskosten Einzelmandanten- oder Hybrid-Bereitstellungen zu beantragen.
Komplexität der Integration von Legacy-ERP/WMS
Fünfundneunzig Prozent der Unternehmen nennen die ERP-Kompatibilität als größtes Hindernis bei der Auftragsverwaltung, was auf starre Datenschemata und Stapelverarbeitungslogik in Legacy-Systemen zurückzuführen ist. [4]TrueCommerce, "Order Management Challenges—ERP Integration," truecommerce.com Peace Coffee überwand Lücken bei der Bestandsgenauigkeit erst nach dem Wechsel zu einem Echtzeit-WMS-Konnektor. Individuelle Middleware, Datenmapping und Ausnahmebehandlung verlängern Zeitpläne und erhöhen Budgets. Fragmentierte Systemlandschaften, die durch Fusionen entstanden sind, erschweren die Orchestrierung, da jede Tochtergesellschaft häufig eigene Versionen von ERP- und Lageranwendungen betreibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angeboten:
Dienstleistungen wachsen trotz Software-Dominanz starkDie Software-Kategorie generierte im Jahr 2025 71,10 % des Umsatzes im Markt für Multikanal-Auftragsverwaltung und verankert Unternehmensinvestitionen in skalierbare Orchestrierungs-Engines. Dienstleistungen expandieren jedoch mit einer CAGR von 13,12 %, da Unternehmen Integration, Anpassung und verwalteten Support suchen, um die Zeit bis zur Wertschöpfung zu beschleunigen. Individuelle Entwicklungen kosten häufig 200.000–400.000 USD und erfordern bis zu 12 Monate, sodass Unternehmen zunehmend auf erfahrene Partner setzen, um Roadmaps zu verkürzen. Beratungsunternehmen im Dienstleistungsbereich bieten auch Schulungen an, die die Benutzerakzeptanz steigern und Störungen nach der Inbetriebnahme mindern.
Die Nachfrage nach Composable-Architekturen treibt den Integrationsaufwand in die Höhe und hält den Dienstleistungsimpuls bis 2031 aufrecht. Schnelle Rollouts in 55 Tagen, wie die 3PL-Implementierung von Deposco, zeigen, wie Spezialistenteams Zeitpläne komprimieren und gleichzeitig komplexe Logistikanforderungen erfüllen. Verwaltete Dienste umfassen nun kontinuierliche Optimierung, Upgrades und KI-Modell-Feinabstimmung, wodurch Anbieter zu langfristigen Betriebspartnern werden.


Nach Bereitstellungsmodus:
Cloud-Beschleunigung setzt sich fortCloud-Bereitstellungen hielten im Jahr 2025 einen Umsatzanteil von 67,60 % und sollen mit einer CAGR von 12,92 % wachsen, was widerspiegelt, dass Unternehmen Workloads von Legacy-Hardware verlagern. Automatische Skalierungskapazität verhindert Verlangsamungen in der Weihnachtszeit, während die Betriebskostenpreisgestaltung Finanzteams anspricht. Multicloud-Vereinbarungen, wie Oracles Pakt mit AWS, ermöglichen es Kunden, Best-of-Breed-Analysen mit zentralen Auftragsverwaltungsschichten zu kombinieren.
On-Premise bleibt in regulierten Branchen bestehen, die eine souveräne Datenhaltung erfordern. Hybride Muster überbrücken ERP-Abhängigkeiten, indem kritische Daten mit der Cloud synchronisiert werden, während die lokale Verarbeitung erhalten bleibt. API-First-Design erleichtert die Konnektivität mit Zahlungs-Gateways und 3PL-Anbietern und stärkt die Vorherrschaft der Cloud im Markt für Multikanal-Auftragsverwaltung.
Nach Endnutzer-Branche:
3PL-Wachstum übertrifft die Führungsposition des EinzelhandelsEinzelhandel und E-Commerce machten im Jahr 2025 40,70 % des Marktes für Multikanal-Auftragsverwaltung aus und nutzten Orchestrierung, um Filial- und Lagerbestände auszugleichen und gleichzeitig Lieferversprechen für den nächsten Tag zu erfüllen. Der 3PL-Sektor expandiert jedoch mit einer CAGR von 12,63 %, da Outsourcing bei Marken, die variable Kostenstrukturen anstreben, an Beliebtheit gewinnt. Drittanbieter benötigen flexible Regelwerke, um mehrere Kunden mit unterschiedlichen SLAs und Etikettenformaten zu bedienen.
Der 3PL-Boom unterstreicht technologische Prioritäten wie Mehrmandanten-Bestandsansichten, automatisierte Abrechnung und Datenaustauschportale. Die digitale Transformation schreitet durch Lagerrobotik, IoT-Tags und prädiktives Slotting voran, die alle auf zentralen Auftragsausführungsdaten basieren. Auch der Gesundheits- und Lebensmittelsektor steigert die Einführung, angetrieben durch Compliance-Dokumentation für die Chargenrückverfolgbarkeit.
Nach Unternehmensgröße:
Einführung bei kleinen und mittleren Unternehmen beschleunigt sichGroßunternehmen behielten im Jahr 2025 einen Marktanteil von 59,00 % dank globaler Rollouts, die in komplexe ERP-Landschaften integriert sind. Dennoch sollen kleine und mittlere Unternehmen bis 2031 eine CAGR von 13,24 % verzeichnen, angetrieben durch Abonnementpreise und vorlagenbasierte Setups, die den IT-Aufwand minimieren.
Der Aufstieg von Marktplatz-orientierten Händlern im asiatisch-pazifischen Raum unterstreicht, wie niedrige Einstiegskosten das adressierbare Segment des Marktes für Multikanal-Auftragsverwaltung erweitern. Kleine und mittlere Unternehmen schätzen Konnektoren für Shopify, WooCommerce und lokale Marktplätze, die eine End-to-End-Automatisierung ohne individuellen Code ermöglichen. Anbieter-Roadmaps priorisieren nun Self-Service-Dashboards und eingebettete Analysen, die für ressourcenbeschränkte Teams geeignet sind.
Nach Vertriebskanal-Komplexität:
Marktplatz-Verkäufer treiben das Wachstum anClick-and-Mortar-Einzelhändler erzielten im Jahr 2025 44,20 % des Umsatzes, was die Herausforderung der Bestandssynchronisierung zwischen Filialen und digitalen Kanälen widerspiegelt. Marktplatz-Verkäufer wachsen jedoch mit einer CAGR von 12,33 %, da Hyperscaler-Portale Private-Offer-Ökosysteme von 16 Milliarden USD im Jahr 2023 auf 85 Milliarden USD bis 2028 ausbauen.
Fortschrittliche Orchestrierung verhindert Fehlbestände und Überverkäufe, indem Angebote alle paar Sekunden auf Amazon, eBay und regionalen Plattformen aktualisiert werden. Social-Commerce-Integrationen erfassen Checkout-Ereignisse aus Live-Streams, während die grenzüberschreitende Expansion eine dynamische Steuer- und Zollberechnung erfordert. Intelligente Allokation leitet margenstarke Bestellungen an Same-Day-Hubs weiter und verbessert die Rentabilität, während Wettbewerber Gratisversand-Benchmarks verfolgen.
Geografische Analyse
Multichannel-Auftragsverwaltungsmarkt Nordamerika
Nordamerika erwirtschaftete 35,80 % des Umsatzes im Jahr 2025 und bleibt das Zentrum für die frühe Cloud-Einführung, KI-Machbarkeitsnachweise und Marktplatzpartnerschaften. Einzelhändler sehen sich steigenden Zuschlägen gegenüber, wobei die allgemeinen Tariferhöhungen 2025 bei 5,9 % zuzüglich Zusatzgebühren liegen, was ausgefeilte Algorithmen zur Carrier-Auswahl motiviert. Die Investitionstätigkeit hält an, wie die Übernahme von Enfusion durch Clearwater für 1,5 Milliarden USD zur Vereinheitlichung von Front-to-Back-Workflows zeigt. Die staatliche Unterstützung für die digitale Umsatzsteuererhebung beschleunigt die Nachfrage nach automatisierten Compliance-Modulen.
Multichannel-Auftragsverwaltungsmarkt Asien-Pazifik
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 12,41 %, begünstigt durch Mobile-First-Konsumverhalten, die Beliebtheit von Live-Commerce und einen prognostizierten südostasiatischen E-Commerce-Markt von 230 Milliarden USD bis 2026. Käufer stöbern häufig im Geschäft und bestellen online, was Einzelhändler zwingt, Echtzeit-Filiallagerbestände mit digitalen Warenkörben zusammenzuführen. Lokale Zahlungsmethoden wie E-Wallets erfordern eingebettete Zahlungsgateways und sofortige Abstimmung. Japanische Restaurants integrieren mittlerweile mobile Bestell-Apps mit NEC-Kassensystemen, um dem Arbeitskräftemangel entgegenzuwirken, was die branchenübergreifende Akzeptanz verdeutlicht. Unterschiedliche Steuerregelungen und Datenlokalisierungsvorschriften verpflichten Anbieter, regionsspezifische Hosting- und Compliance-Schichten anzubieten.
Multichannel-Auftragsverwaltungsmarkt Europa
Europa verzeichnet ein stetiges Wachstum, das durch strenge Datenschutzvorschriften gestützt wird, die detaillierte Prüfpfade vorschreiben. Kontinuierliche Transaktionskontrollen erfordern eine Echtzeit-Steuervalidierung, was SAP-Nutzer dazu veranlasst, ihre Auftragsabläufe für die Compliance zu aktualisieren. Die Erwartungen der Verbraucher an eine nachhaltige Lieferung fördern Funktionen wie standortbasierte Verpackungsvorschläge und die Auswahl umweltfreundlicher Routen. Einzelhändler bevorzugen hybride Bereitstellungen in regionalen Rechenzentren, um die DSGVO- und Souveränitätskriterien zu erfüllen. Nationale Unterschiede in der Omnichannel-Reife – von der allgegenwärtigen Click-and-Collect-Nutzung im Vereinigten Königreich bis hin zur filialzentrierten Auftragsabwicklung in Deutschland – erhöhen die Nachfrage nach konfigurierbaren Regelwerken, die länderspezifische Prozessnuancen unterstützen.

Regulatorisches Umfeld
Multichannel-Auftragsmanagementplattformen operieren unter einer zunehmend strengeren Mischung aus grenzüberschreitenden Handels- und Digitalplattform-Compliance-Vorschriften, die die Berechnung der Landed Costs, das Onboarding von Verkäufern und die Qualität der Sendungsdaten beeinflussen. Im März 2026 erhöhten handelspolitische Änderungen wie reduzierte De-minimis-Schwellenwerte in den Vereinigten Staaten (von 800 USD auf 200 USD) und Kanada (kommerzieller Schwellenwert von 150 CAD auf 40 CAD) die Bedeutung einer genauen Zoll- und Steuerermittlung an der Kasse und bei nachträglichen Anpassungen von Bestellungen, insbesondere für Marktplatz- und Social-Commerce-Bestellungen.
In Europa erhöhte die Durchsetzung der Bestimmungen des Digital Services Act für große Online-Plattformen ab Januar 2026 die betrieblichen Anforderungen an Verkäuferverifizierung und Rückverfolgbarkeits-Workflows, die mit den OMS-Stammdaten und Prüfpfaden verbunden sind. Auch die Compliance bei Logistikdaten wurde mit dem Rollout von Phase 3 des EU Import Control System 2 (ICS2) ab März 2026 verschärft, das vorab Frachtanmeldungen für Luftfracht- und Expresssendungen verlangt und Versender sowie ihre Softwareanbieter dazu drängt, die Datenvollständigkeit früher im Bestelllebenszyklus zu verbessern. Auf multilateraler Ebene lief das WTO-Moratorium für Zölle auf elektronische Übertragungen am 30. März 2026 nach der MC14 aus, während 67 WTO-Mitglieder am 28. März 2026 einen interimistischen Weg hin zu einem E-Commerce-Abkommensrahmen verabschiedeten, was die Notwendigkeit für Anbieter und Händler verstärkt, jurisdiktionsspezifische Vorschriften zu überwachen, die den digitalen Handel und die grenzüberschreitende Dokumentation der Auftragsabwicklung betreffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Multichannel-Auftragsmanagements beginnt mit der Nachfrage- und Auftragserfassung über Webshops, Marktplätze, Social Commerce, POS und Callcenter und geht dann in eine Orchestrierungsebene über, die Zahlungen validiert, Lagerbestände prüft, Routing-Regeln anwendet und Lieferzusagen bestätigt. OMS-Anbieter und Cloud-Provider stellen die Kernsoftwareplattform bereit, die zunehmend cloud-nativ und API-first ist, während Systemintegratoren und Managed-Service-Anbieter Implementierung, Datenmapping und laufende Optimierung übernehmen, was mit dem Berichtskontext übereinstimmt, dass Dienstleistungen schneller wachsen als Software, da Organisationen ihre vernetzten Systemlandschaften modernisieren.
Nachgelagert verbindet sich das OMS mit Ausführungspartnern, darunter ERP für Finanzen und Stammdaten, WMS für Pick-Pack-Ship, TMS und Frachtführernetzwerke für Etikettengenerierung und Sendungsverfolgung, Steuer-Engines für Berechnung und E-Invoicing sowie Retourenplattformen für die Rückwärtslogistik. Integration und Interoperabilität bleiben zentrale Engpässe, insbesondere dort, wo Altsysteme batch-basiert sind und individuelle Middleware erfordern, was die Time-to-Value verlängert und die Nachfrage nach vorgefertigten Konnektoren und Beschleunigern antreibt. Die Modernisierung des Auftragsmanagements im Telekommunikationsbereich zeigt, wie API-gesteuerte Architekturen die Zykluszeiten von der Bestellung bis zur Lieferung sowie manuelle Eingriffe reduzieren können, was ein breiteres Marktmuster widerspiegelt, bei dem der Orchestrierungswert entsteht, wenn ein Echtzeit-Datenaustausch über Angebotserstellung, Bestandsführung, Bereitstellung/Erfüllung und Abrechnungssysteme hinweg erreicht wird.
Wettbewerbslandschaft
Der Markt für Multikanal-Auftragsverwaltung bleibt trotz beschleunigter Konsolidierung mäßig fragmentiert. Oracle und SAP bündeln Auftragsverwaltungssysteme in umfassenderen Anwendungssuiten und nutzen große installierte Basen, um Orchestrierungs-Upgrades im Cross-Selling anzubieten. Manhattan Associates und Blue Yonder differenzieren sich durch tiefgreifende Supply-Chain-Optimierung und branchenspezifische Workflows. Cloudnative Herausforderer wie Shopify und VTEX zielen mit vorintegrierten Commerce-Stacks auf mittelständische Händler ab, während die Übernahme von Sellercloud durch Descartes die Transparenz in Last-Mile-Speditionsnetzwerke erweitert.
Der technologische Wettbewerb konzentriert sich auf KI-gesteuerte Lieferzusagen, prädiktive Allokation und Echtzeit-Ausnahmebehandlung. Patentanmeldungen umfassen prädiktive Bestellungen und Blockchain-Aufgabenverwaltung, was auf nachhaltige Forschungs- und Entwicklungsverpflichtungen hindeutet. Ökosystem-Partnerschaften verstärken die Reichweite; die Integration von ketteQ mit Salesforce Manufacturing Cloud veranschaulicht die Anbieterausrichtung auf dominante CRM- und Planungsplattformen.
Chancen in weißen Flecken bestehen weiterhin bei vertikalisierten Lösungen für das Gesundheitswesen, die Luft- und Raumfahrt sowie den Maschinenbau, wo Serialisierungs- und komplexe Konfiguratorbedürfnisse spezialisierte Regelwerke erfordern. Anbieter experimentieren auch mit nutzungsbasierter Preisgestaltung, die an Bestellvolumina gekoppelt ist und saisonale Händler anspricht. Der Wettbewerbsdruck wird voraussichtlich zunehmen, da Hyperscaler native Auftragsverwaltungsfunktionen in Marktplatz-Verkäuferportale einbetten, die Differenzierung bei der grundlegenden Auftragserfassung komprimieren und Anbieter zwingen, bei prädiktiver Auftragserfüllung und Nachhaltigkeitsmodulen zu innovieren.
Marktführer in der Branche für Multikanal-Auftragsverwaltung
IBM Corporation
Oracle Corporation
Salesforce, Inc.
SAP SE
Manhattan Associates, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Multichannel-Auftragsverwaltungsmarkt
- IBM Corporation
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- Manhattan Associates, Inc.
- Blue Yonder Group, Inc.
- HCL Technologies Ltd.
- Microsoft Corporation
- NetSuite (Oracle)
- Shopify Inc.
- Sage Group plc (Brightpearl)
- Zoho Corporation Pvt Ltd.
- Linnworks Ltd.
- ChannelAdvisor (CommerceHub)
- Lightspeed Commerce Inc.
- Adobe Commerce (Magento)
- Cloud Commerce Pro Ltd.
- Freestyle Solutions, Inc.
- Unicommerce eSolutions Pvt Ltd.
- VTEX
- Elastic Path Software Inc.
- 3PL Central (Skubana)
- FarEye Technologies Pvt Ltd.
- Mirakl SA
- Sanderson Design Group plc
Lesen Sie die Analyse der Multichannel-Auftragsverwaltung-Unternehmen

Marktchancen und Zukunftsaussichten
ERP-Modernisierung und Clean-Core-Programme schaffen Freiräume für OMS-Erweiterungen, die umfangreiche Anpassungen minimieren und dennoch komplexe Erfüllungs- und Konfigurationslogik unterstützen. Im Januar 2026 stellte DataXstream OMS+ Cloud für SAP S/4HANA Cloud Public Edition vor, was die Nachfrage nach SAP-abgestimmter Auftragsorchestrierung widerspiegelt, die den Clean-Core-Standards entspricht und verteilte Erfüllung unterstützt, ohne das ERP neu zu schreiben. Dieser Ansatz unterstützt Chancen für Anbieter und Partner, die standardisierte Integrationen, Vorlagen und governance-fähige Prüfpfade für Unternehmen bündeln, die von monolithischen Stacks migrieren.
Vorgefertigte Beschleuniger, die Handels-, Erfüllungs- und Logistiknetzwerke verbinden, unterstützen zudem eine schnellere Einführung bei Händlern und Herstellern, die eine Multichannel-Reichweite ohne große Integrationsprojekte anstreben. Im Januar 2026 veröffentlichte Amazon Multi-Channel Fulfillment und Buy with Prime Accelerators für SAP S/4HANA über die SAP Business Technology Platform, mit dem Ziel, die Integrationsanforderungen für bestehende SAP-Workflows zu reduzieren, was die kommerzielle Attraktivität konnektorgesteuerter OMS-Implementierungen unterstützt. Da sich grenzüberschreitende Vorschriften und Logistikdatenanforderungen verschärfen, beispielsweise EU-ICS2 und sich ändernde De-minimis-Schwellenwerte, steigt die Nachfrage nach OMS-Funktionen, die Steuer, Zoll, Frachtführerauswahl und Vollständigkeit der Sendungsdaten kanalübergreifend vereinheitlichen, wodurch Raum für Anbieter entsteht, die compliance-taugliche Berechnung, Dokumentenerstellung und Ausnahmemanagement in den Bestelllebenszyklus einbetten.
Recent Industry Developments in Multichannel-Auftragsverwaltungsmarkt
- Juli 2026: SAP hob die anhaltende Kundendynamik bei der Nutzung von IBM-Technologie mit SAP Cloud ERP Private zur Unterstützung KI-gesteuerter Innovation hervor. Das Update stärkte die gemeinsame Ökosystempositionierung rund um Unternehmenstransformationsprogramme, bei denen Auftrags-, Bestands- und Kundendaten mit Governance-Kontrollen über Anwendungsgrenzen hinweg bewegt werden müssen.
- Mai 2026: IBM startete ein zeitlich begrenztes eCommerce-Pilotprojekt, das es Kunden ermöglicht, von Partnern entwickelte KI-Agenten für watsonx Orchestrate zu erwerben. Dieser Schritt erweiterte den Zugang zu agentenbasierter Automatisierung, die auf Auftragsausnahmen, Kundenanfragen und Back-Office-Koordination angewendet werden kann, und erhöhte den Wettbewerbsdruck rund um KI-gestützte Workflow-Orchestrierung.
- April 2026: IBM ermöglichte Implementierungen von IBM Sterling Order Management auf Red Hat OpenShift Service on AWS (ROSA). Dies erweiterte die Bereitstellungsflexibilität für Unternehmen, die auf verwaltetes Kubernetes standardisieren, und unterstützte cloud-native Skalierung sowie betriebliche Konsistenz für Multichannel-Auftragsvolumina.


Multichannel-Auftragsverwaltungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Multichannel-Auftragsmanagement-Software sowie damit verbundenen Implementierungs- und Supportdienstleistungen. Diese Angebote helfen Unternehmen, Bestellungen über zwei oder mehr Vertriebskanäle hinweg zu erfassen, zu leiten und zu verfolgen und den Bestellstatus sowie die Bestandssichtbarkeit über diese Kanäle hinweg synchron zu halten.
Ausschlüsse aus dem Umfang: Wir schließen Single-Channel-Auftragserfassungstools und eigenständige Lagerverwaltungsmodule aus, die keine kanalübergreifende Auftragsorchestrierung durchführen.
Übersicht der Segmentierung
- Nach Angeboten
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Endnutzer-Branche
- Einzelhandel und E-Commerce
- Lebensmittel und Getränke
- Gesundheitswesen
- 3PL und Logistik
- Sonstige Endnutzer-Branchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Vertriebskanal-Komplexität
- Rein digitale Anbieter
- Click-and-Mortar
- Marktplatz-Verkäufer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest Europas
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Singapur
- Malaysia
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest Afrikas
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das Nachfrageumfeld für Multichannel-Auftragsmanagement abzubilden und Annahmen zu verankern, die Jahr für Jahr überprüft werden können. Wir stützten uns auf öffentliche Quellen wie die Einzelhandels- und E-Commerce-Veröffentlichungen des US Census Bureau, die Einzelhandelsstatistiken von Eurostat, UN-Comtrade-Handelsdaten für relevante Hardware- und IT-Kategorien sowie Indikatoren der Weltbank zu digitaler Akzeptanz und Breitbandversorgung. Für den technologischen und betrieblichen Kontext wurden zudem Quellen wie NIST-Publikationen sowie peer-reviewte Fachzeitschriften zu Lieferketten und Informationssystemen geprüft.
Daneben zogen wir Unternehmensmeldungen, Geschäftsberichte, Investorenpräsentationen und Produktdokumentationen heran, um zu verstehen, wie Umsätze ausgewiesen werden und welche Funktionen typischerweise in einer Auftragsmanagementplattform enthalten sind. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half beim schnelleren Screening von Anbietern und Eigentümerwechseln, und eine Patentdatenbank wurde genutzt, um die Funktionsentwicklung plausibilitätszuprüfen (zum Beispiel Zuteilungslogik und Integrationswerkzeuge). Die hier aufgeführten Sekundärquellen sind lediglich beispielhaft, und viele weitere öffentliche Materialien wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um Umfang, Preislogik und Akzeptanzniveaus in Branchen zu testen, die komplexe Erfüllungsprozesse betreiben, einschließlich Einzelhandel, E-Commerce-First-Marken, Großhandel und hybride B2B-Verkäufer. Wir sprachen mit einer Mischung aus Plattformanbietern, Systemintegratoren sowie Betriebs- und IT-Leitern auf Käuferseite, um zu bestätigen, was als Multichannel-Auftragsmanagement im Gegensatz zu angrenzenden Tools zählt, und um regionale Akzeptanzsignale über APAC, EMEA und Amerika abzugleichen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 13% | APAC: 41% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 31% | EMEA: 33% |
| Kleinere Anbieter: 20% | Manager: 56% | Amerika: 26% |
Marktdimensionierung und Prognose
Die Marktdimensionierung beginnt mit einem Top-down-Aufbau, bei dem digitale Handelsaktivität und Muster der Unternehmenssoftwareausgaben in einen realistischen Pool von Unternehmen übersetzt werden, die kanalübergreifende Auftragsorchestrierung benötigen, welcher dann anhand von Akzeptanzsignalen aus Interviews eingegrenzt wird. Um die Gesamtsumme fundiert zu halten, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, etwa stichprobenartigen Preisspannen für Abonnements und Dienstleistungen, typischen Nutzerzahlen nach Unternehmensgröße und Kanalprüfungen zur Implementierungsintensität, und passen sie dort an, wo die beiden Sichtweisen nicht übereinstimmen.
Zu den wichtigsten in das Modell einfließenden Eingaben zählen das Wachstum der E-Commerce-Umsätze, das Verhältnis von Online- zu filialunterstützten Bestellungen, die Komplexität des Bestellvolumens (Teillieferungen, Rückstände und Ship-from-Store-Nutzung), die Präferenz für Cloud-Bereitstellung, die durchschnittliche Vertragslaufzeit und das Verlängerungsverhalten sowie der Dienstleistungsanteil für Integrationen und Change-Management. Prognosen werden mittels Szenarioanalyse erstellt, wobei das Basisszenario widerspiegelt, was Experten für das Wachstum des digitalen Handels und die Priorität der IT-Budgets erwarten, während die Sensitivitätsszenarien langsamere Plattformablösezyklen oder eine schnellere Marktdurchdringung testen. Wo Bottom-up-Eingaben für kleinere Regionen oder kleinere Käufer fehlen, wenden wir konservative Akzeptanz-Proxys an, die an Einzelhandels- und E-Commerce-Aktivität geknüpft sind, und überprüfen diese anschließend durch Folgeanrufe.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenztests über Regionen hinweg sowie Vergleichen mit unabhängigen Signalen wie E-Commerce-Umsatztrends und der Richtung der Unternehmenssoftwareausgaben. Wenn ein Ausreißer auftritt, werden die Annahmen überprüft, und gezielte Nachkontakte werden ausgelöst, um zu bestätigen, ob die Abweichung eine reale Marktverschiebung oder ein Modellierungsartefakt darstellt.
Vor der Freigabe durchlaufen das Modell und die Erzählungen eine mehrstufige Analystenprüfung, damit Definitionen, Berechnungen und Logik konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa bei größeren Änderungen der Plattformpreisgestaltung, großen Übernahmen oder bedeutenden Verschiebungen bei der Cloud-Akzeptanz. Unmittelbar vor der Lieferung wird eine erneute Überprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Multichannel-Auftragsmanagement von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Multichannel-Auftragsmanagement stimmen häufig nicht überein, da der Leistungsumfang, das für den Vergleich gewählte Jahr und die Preisannahmen zwischen den Studien variieren. Auch wenn die Themenbezeichnung dieselbe ist, können verschiedene Teams unterschiedliche Teile des Auftragsstapels erfassen, und sie verwenden möglicherweise auch unterschiedliche Aktualisierungszeitpunkte für sich schnell verändernde Softwarekategorien.
Die Hauptdifferenz ergibt sich daraus, ob angrenzende Tools als Teil des Auftragsmanagements gezählt werden, wobei Mordor Intelligence Umsätze nur dann zählt, wenn Software und zugehörige Dienstleistungen die Auftragserfassung und -orchestrierung über zwei oder mehr Kanäle zentralisieren, anstatt eigenständige Lager- oder Single-Channel-Auftragserfassungsmodule einzubeziehen. Unterschiede zeigen sich zudem darin, wie Abonnementpreise über die Zeit projiziert werden, wie Implementierungsdienstleistungen im Gesamtbetrag behandelt werden, und ob die regionale Akzeptanz aus dem breiten E-Commerce-Wachstum extrapoliert oder durch Interviews mit Käufern und Lieferpartnern verifiziert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,26 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 3,20 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein schnelleres Wachstumsprofil, und ihre Umfangsdefinition tendiert eher zur Ermöglichung von Multichannel-Einzelhandel, was den Dienstleistungsanteil und spätere Unternehmensimplementierungen, die die Gesamtsummen erweitern, unterschätzen kann. |
| Regionale Beratungsgesellschaft B | 2,08 Mrd. USD (2024) | Verwendet eine engere Wertschöpfungserfassung für die Plattformebene und wendet einen längeren Prognosezeitraum mit einem langsameren Anstieg in der Mittelperiode an, was die kurzfristige Gesamtsumme verringern kann, wenn Preisgestaltung und Integrationsdienstleistungen leichter gewichtet werden. |
Zusammengenommen erklärt sich die Spannbreite größtenteils durch Umfangsgrenzen rund um angrenzende Systeme sowie dadurch, wie Preisgestaltung und Dienstleistungen in den Umsatzaufbau einfließen. Indem die Annahmen an klare Anforderungen der Kanalorchestrierung gebunden bleiben und dann anhand von Interview-Feedback und beobachtbaren Handelssignalen überprüft werden, bleibt die Dimensionierung nachvollziehbar und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Multikanal-Auftragsverwaltung?
Die Marktgröße für Multikanal-Auftragsverwaltung beträgt im Jahr 2026 4,68 Milliarden USD und soll bis 2031 einen Wert von 7,46 Milliarden USD erreichen.
Welche Region führt den Markt für Multikanal-Auftragsverwaltung an?
Nordamerika führt mit einem Umsatzanteil von 35,80 % im Jahr 2025 dank ausgereifter E-Commerce-Infrastruktur und früher Cloud-Einführung.
Welcher Bereitstellungsmodus wächst am schnellsten?
Cloud-Bereitstellungen halten einen Anteil von 67,60 % und wachsen mit der höchsten Rate von 12,92 % CAGR, da Unternehmen von Legacy-On-Premise-Systemen migrieren.
Warum expandieren Dienstleistungen schneller als Software?
Unternehmen benötigen Beratungs-, Integrations- und Managed-Service-Expertise, um komplexe Omnichannel-Implementierungen zu beschleunigen, was zu einer CAGR von 13,12 % für Dienstleistungen führt.
Welches Branchensegment ist für zukünftiges Wachstum am attraktivsten?
Drittanbieter-Logistikdienstleister stellen das am schnellsten wachsende Endnutzer-Segment mit einer CAGR von 12,63 % dar, angetrieben durch die Komplexität von Mehrkundenbestellungen und steigende Liefererwartungen.
Wie beeinflusst KI die Auftragsverwaltung?
KI verbessert die Allokationsgenauigkeit, reduziert Fehlbestände und automatisiert die Nachschubplanung, was in dokumentierten Einzelhandelsanwendungsfällen Umsatzsteigerungen von 5–46 % erzielt.
Seite zuletzt aktualisiert am:



